📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-03 10:18)
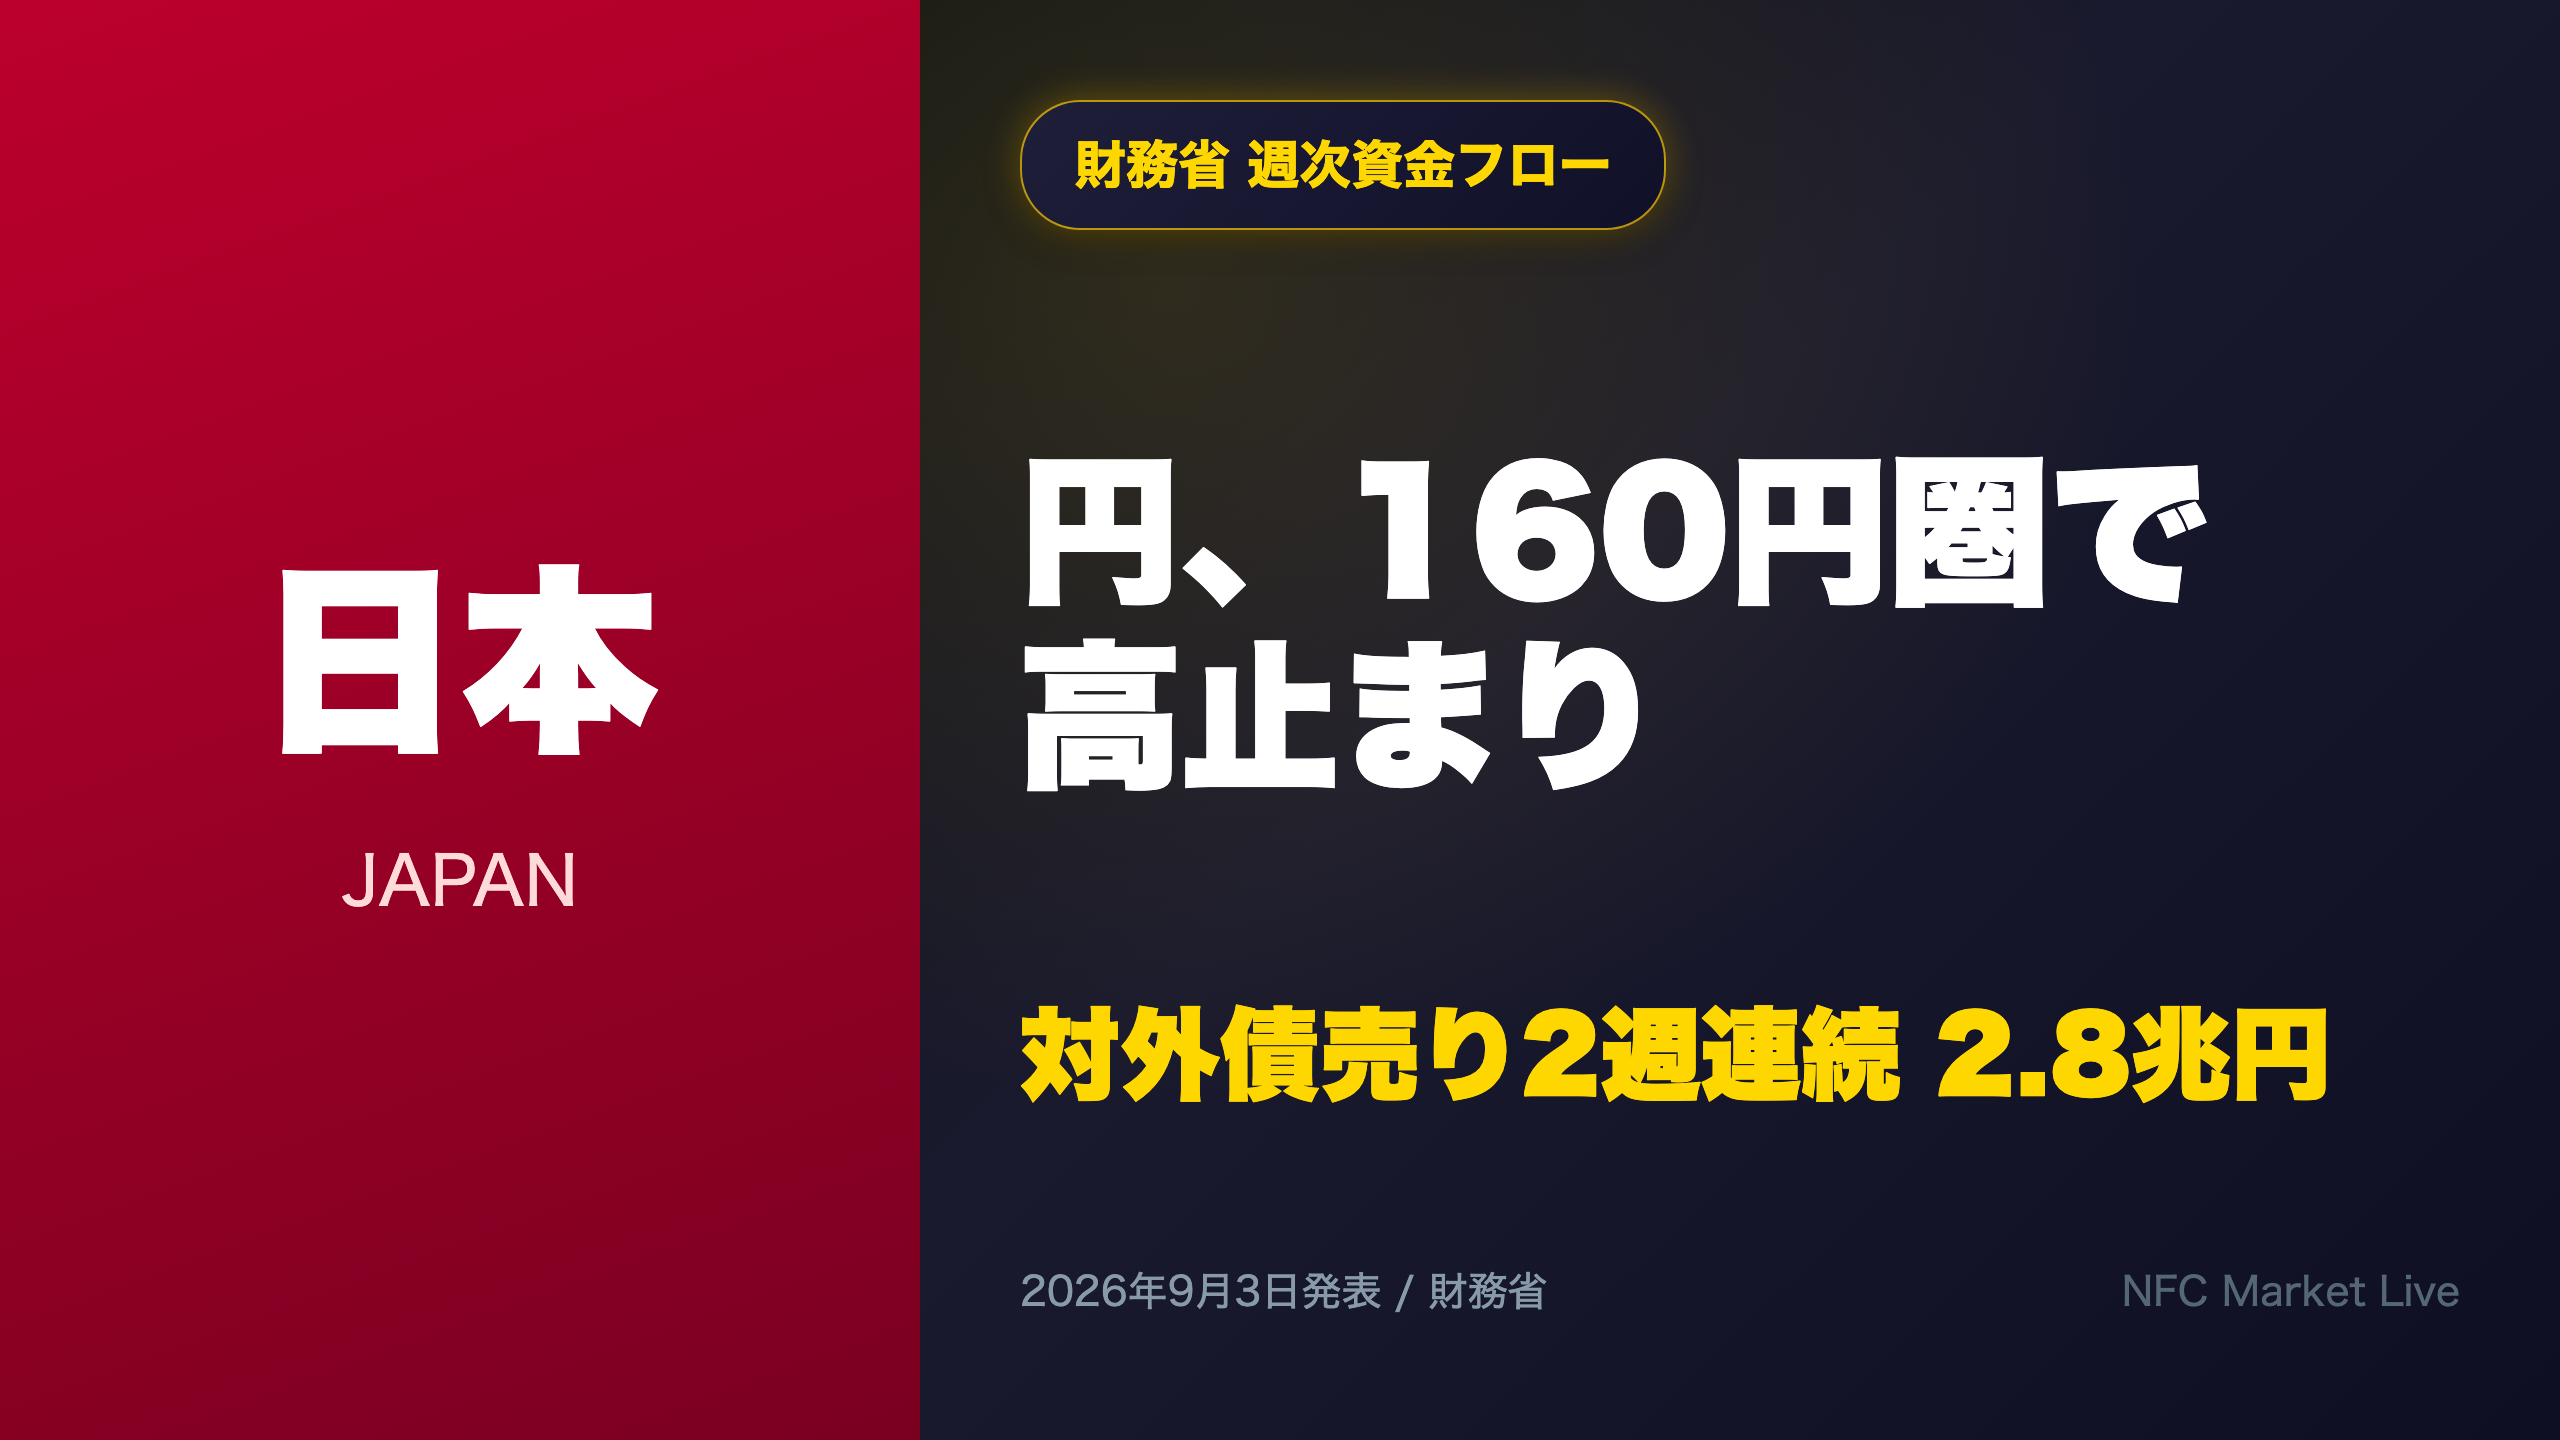
📊 財務省が公表した週次「対外及び対内証券売買契約等の状況」を解説。 💴 日本の投資家による対外中長期債の売り越しが2週連続。直近週は8,240億円、前週は1兆9,784億円の取り崩し。 📉 ただし4週間で見るとネットはほぼゼロ。「往って来い」の資金移動だった可能性が浮上。 💹 一方でドル円は159円97銭と、依…
対外債売り越し2週連続、円は160円圏で高止まり
週次フローが映すもの
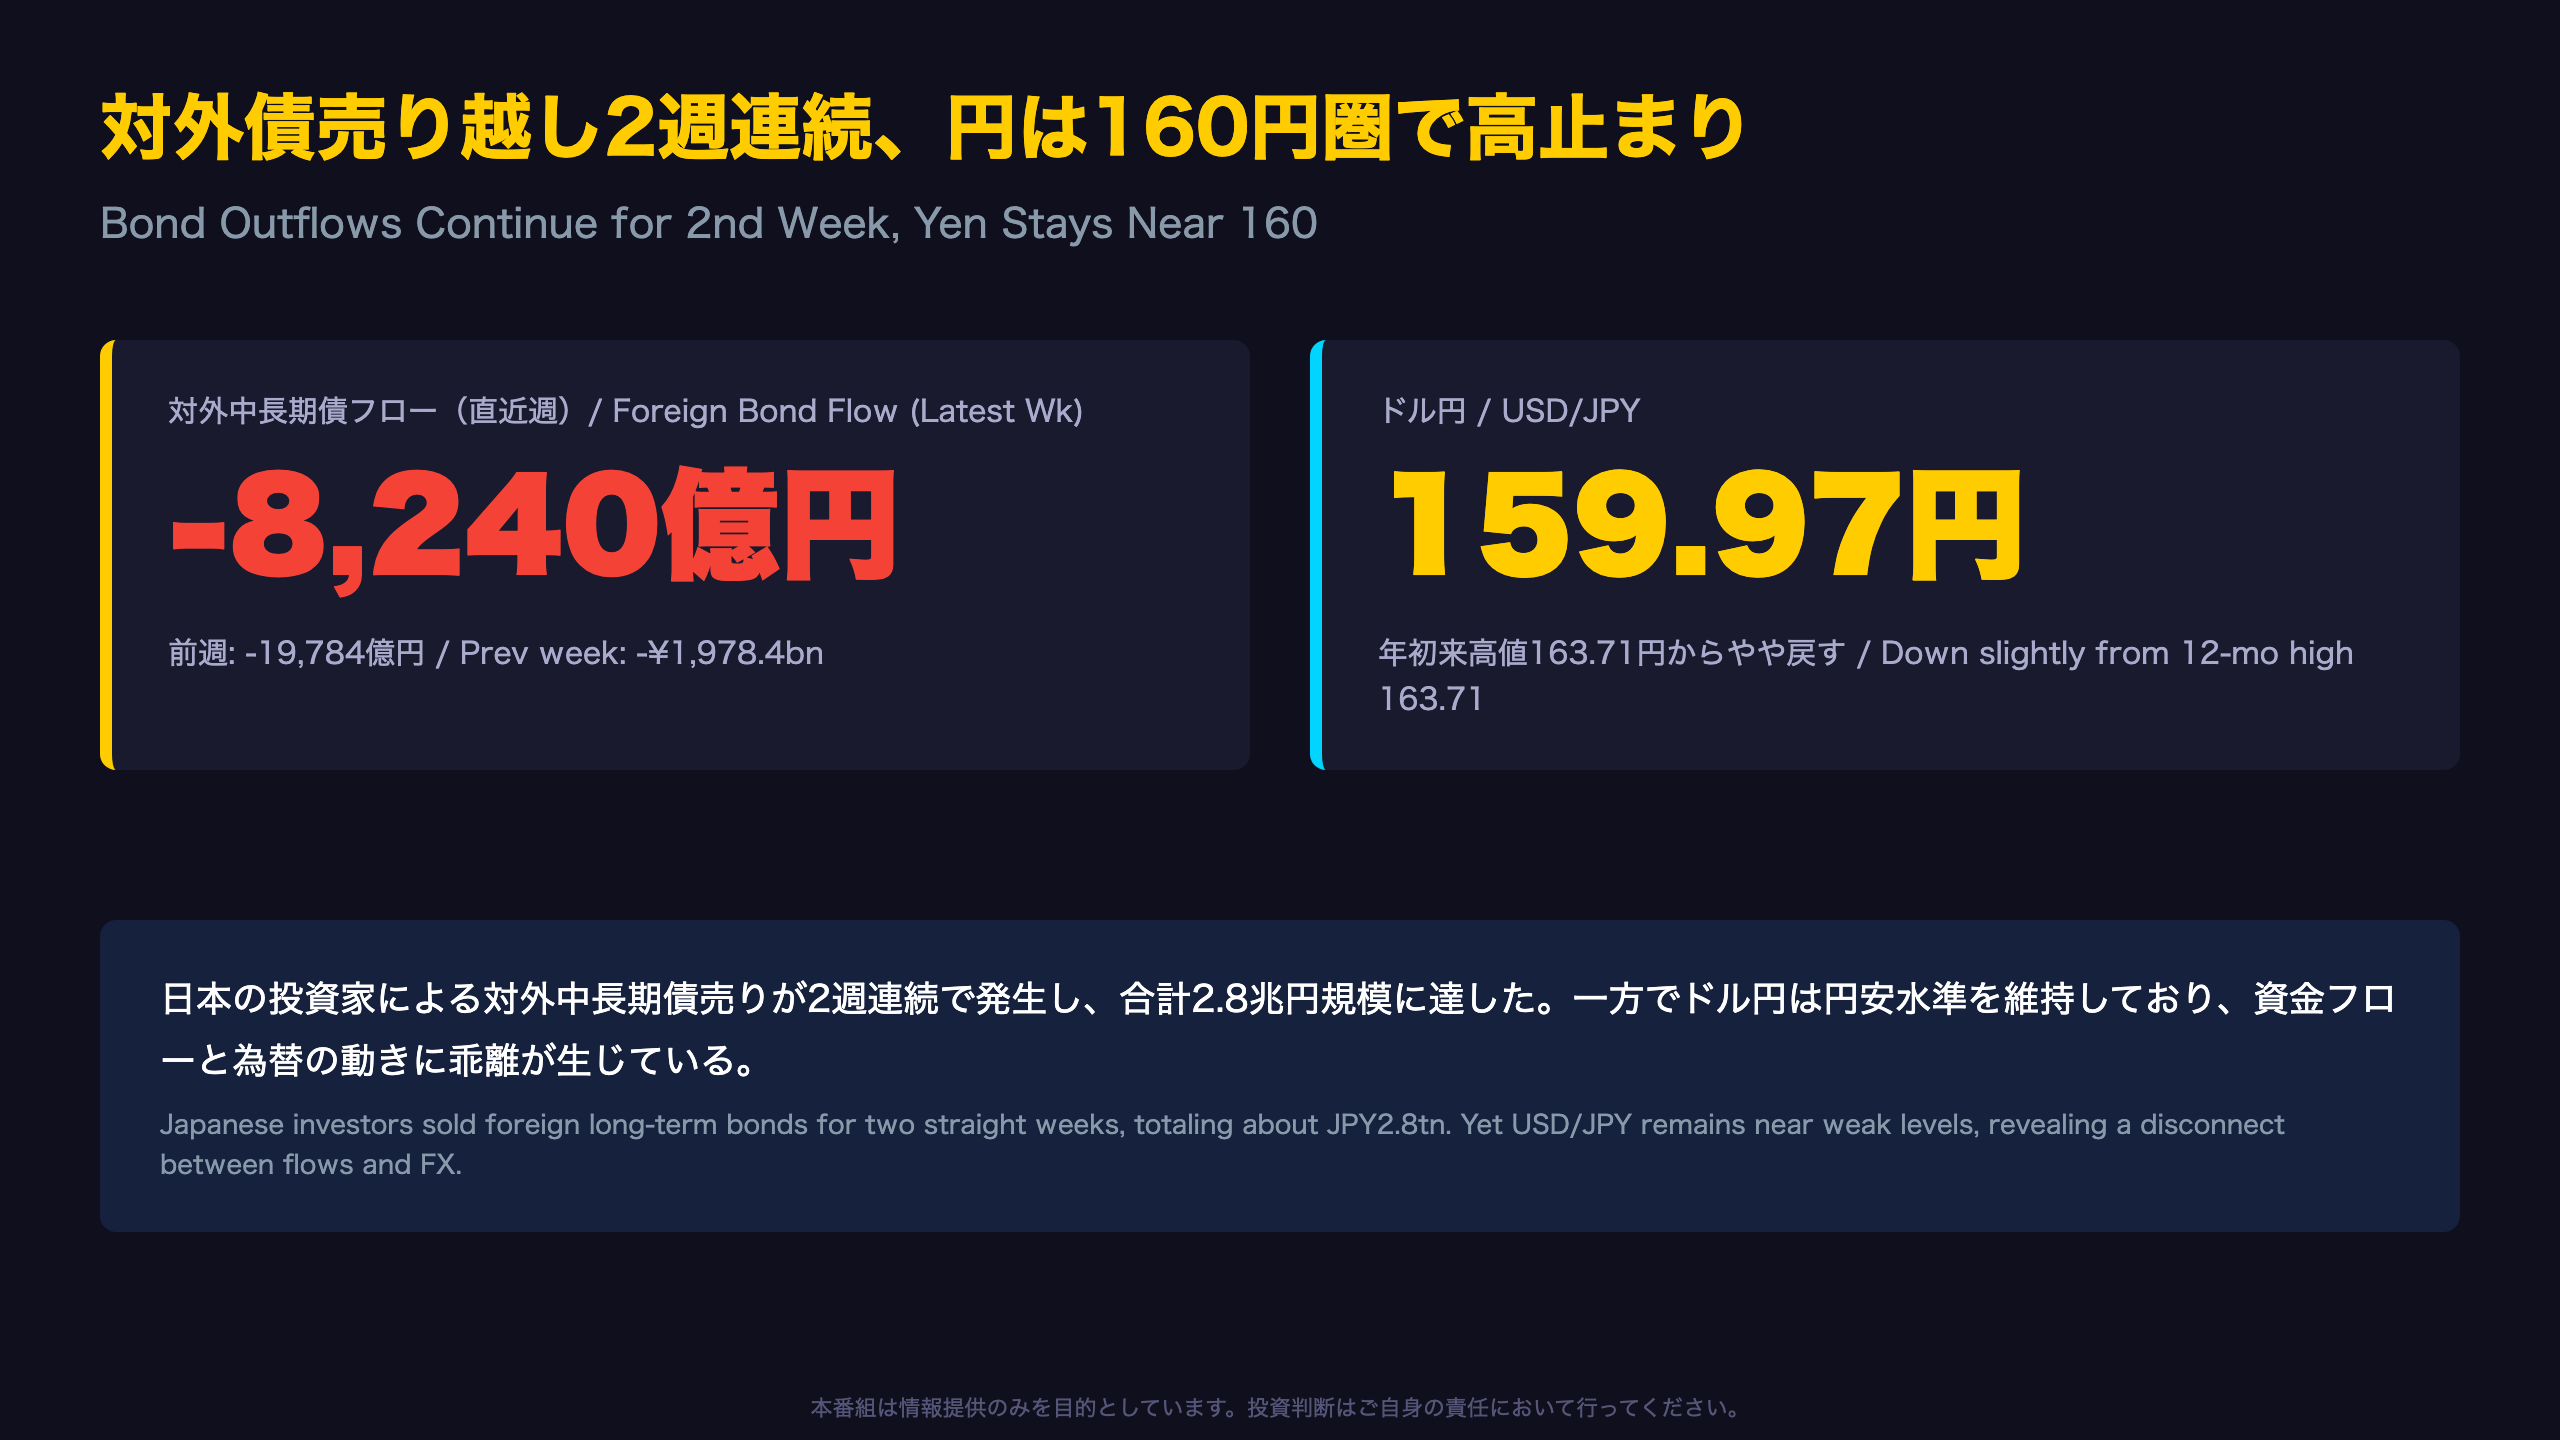
財務省が9月3日に公表した「対外及び対内証券売買契約等の状況」は、8月23日〜29日の週間データを含む。ヘッドラインで注目されるのは、日本の投資家(居住者)による対外中長期債の売り越しが2週連続となった点だ。
原文の集計では、対外中長期債(Res_BondL_JP)は直近週マイナス8,240億円、前週マイナス1兆9,784億円となっている。
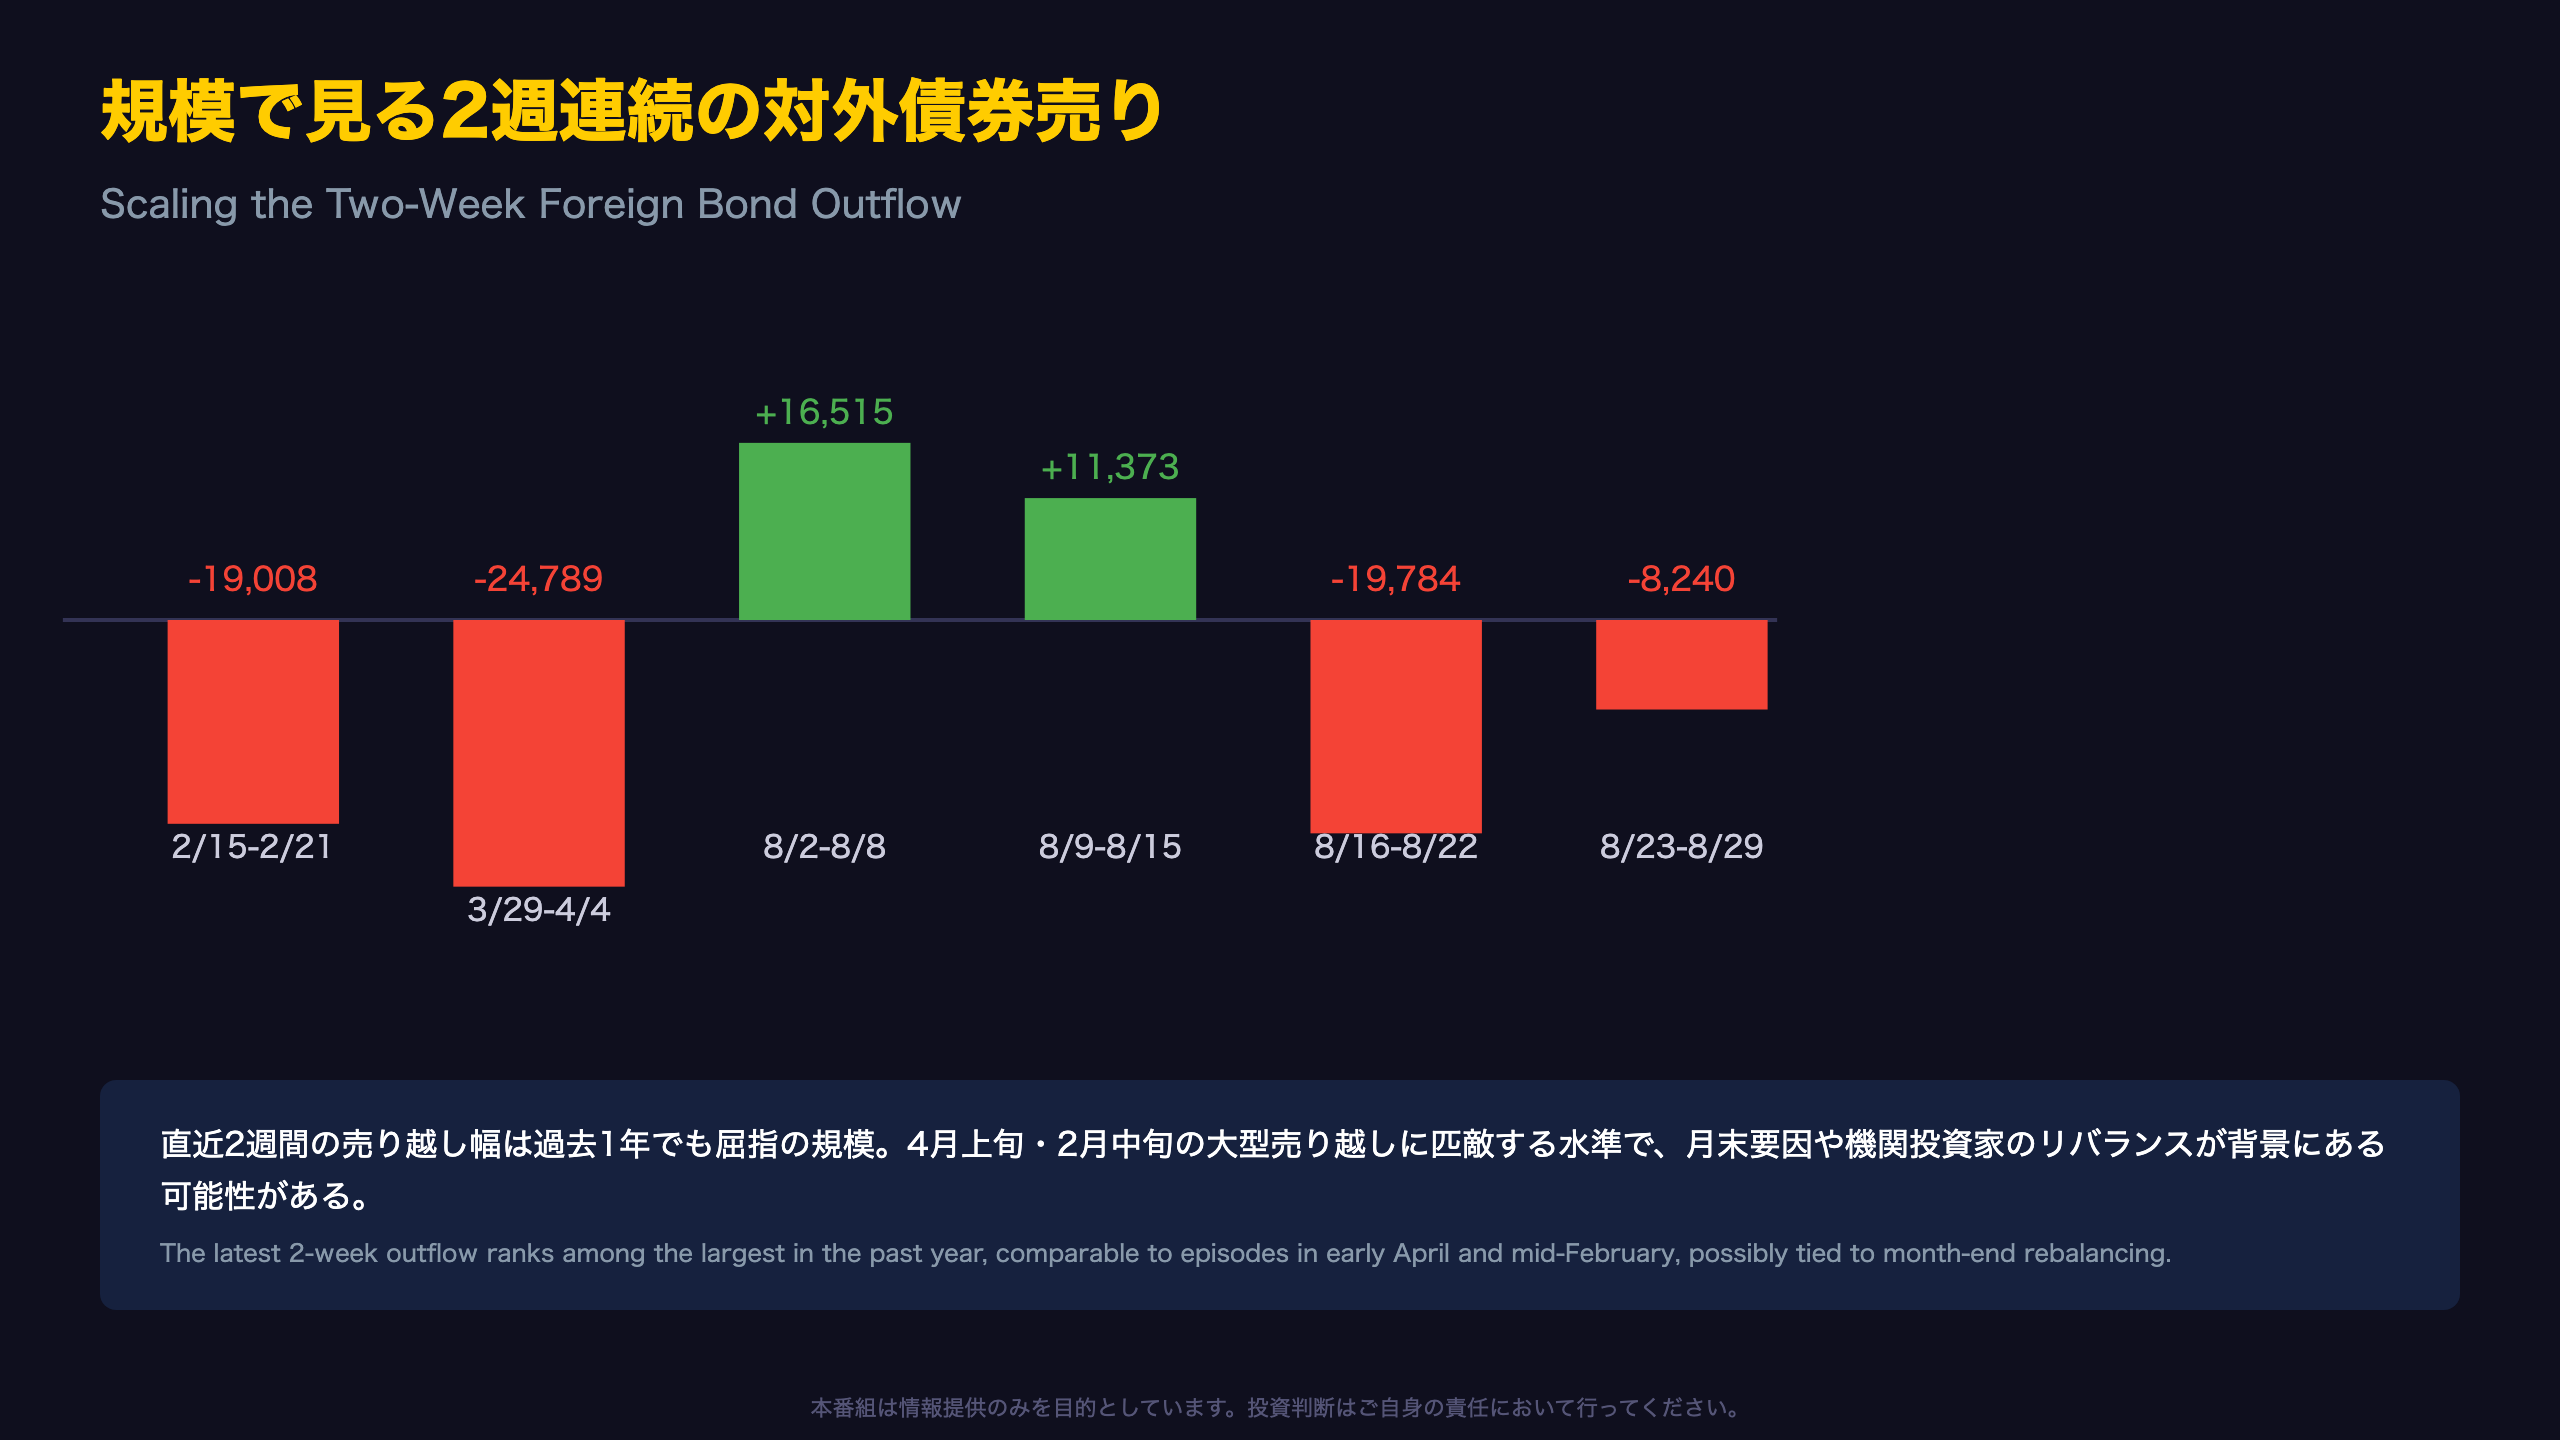
過去1年の週次データを振り返ると、これほどの規模の売り越しが2週続けて発生した例は多くない。直近で近い規模の売り越しとしては、2026年4月上旬(3/29〜4/4)のマイナス2兆4,789億円が挙げられる。
一方で、対内フロー(海外勢の日本株・国債買い)は小幅にとどまり、方向感に乏しい。海外勢の日本株買いは直近週+358億円、前週は-7,641億円と振れ幅が大きい。
この「対外債売り+対内フロー停滞」という組み合わせは、通常であれば円高要因と解釈されやすいが、ドル円は159円97銭と、依然として円安水準で推移している。次のスライド以降で、この乖離の背景にある構造を掘り下げる。
規模で見る2週連続の対外債券売り
規模で見る対外債券売り
直近2週間の対外中長期債(Res_BondL_JP)フローは以下の通り。
| 週 | 金額(億円) |
|---|---|
| 8/16-8/22 | -19,784 |
| 8/23-8/29 | -8,240 |
過去1年の週次データの中でも、-19,784億円という規模は上位に入る。最大の売り越しは2026年3月29日〜4月4日の-24,789億円で、次いで2026年2月15日〜21日の-19,008億円がある。今回の-19,784億円はこれらに匹敵する規模であり、単発のノイズとは言い切れない大きさだ。
財務省の集計では「対外中長期債」の符号がマイナスの場合、居住者(日本の投資家)による売り越し(=資金の国内回帰)を意味する。
ただし、こうした大規模な売り越しが8月末という月末のタイミングに集中している点には留意が必要だ。月末は機関投資家のリバランスやヘッジ比率調整が入りやすく、単月データだけで「対外資産からの構造的な資金引き揚げ」と断定するのは早計である。
なお、同時期のNonRes_BondL_Foreign(海外勢の日本国債買い)は+4,352億円、+5,091億円とプラス基調を維持しており、対内フロー自体は崩れていない。
「往って来い」の資金移動 — 4週ネットはほぼゼロ
「往って来い」の資金移動
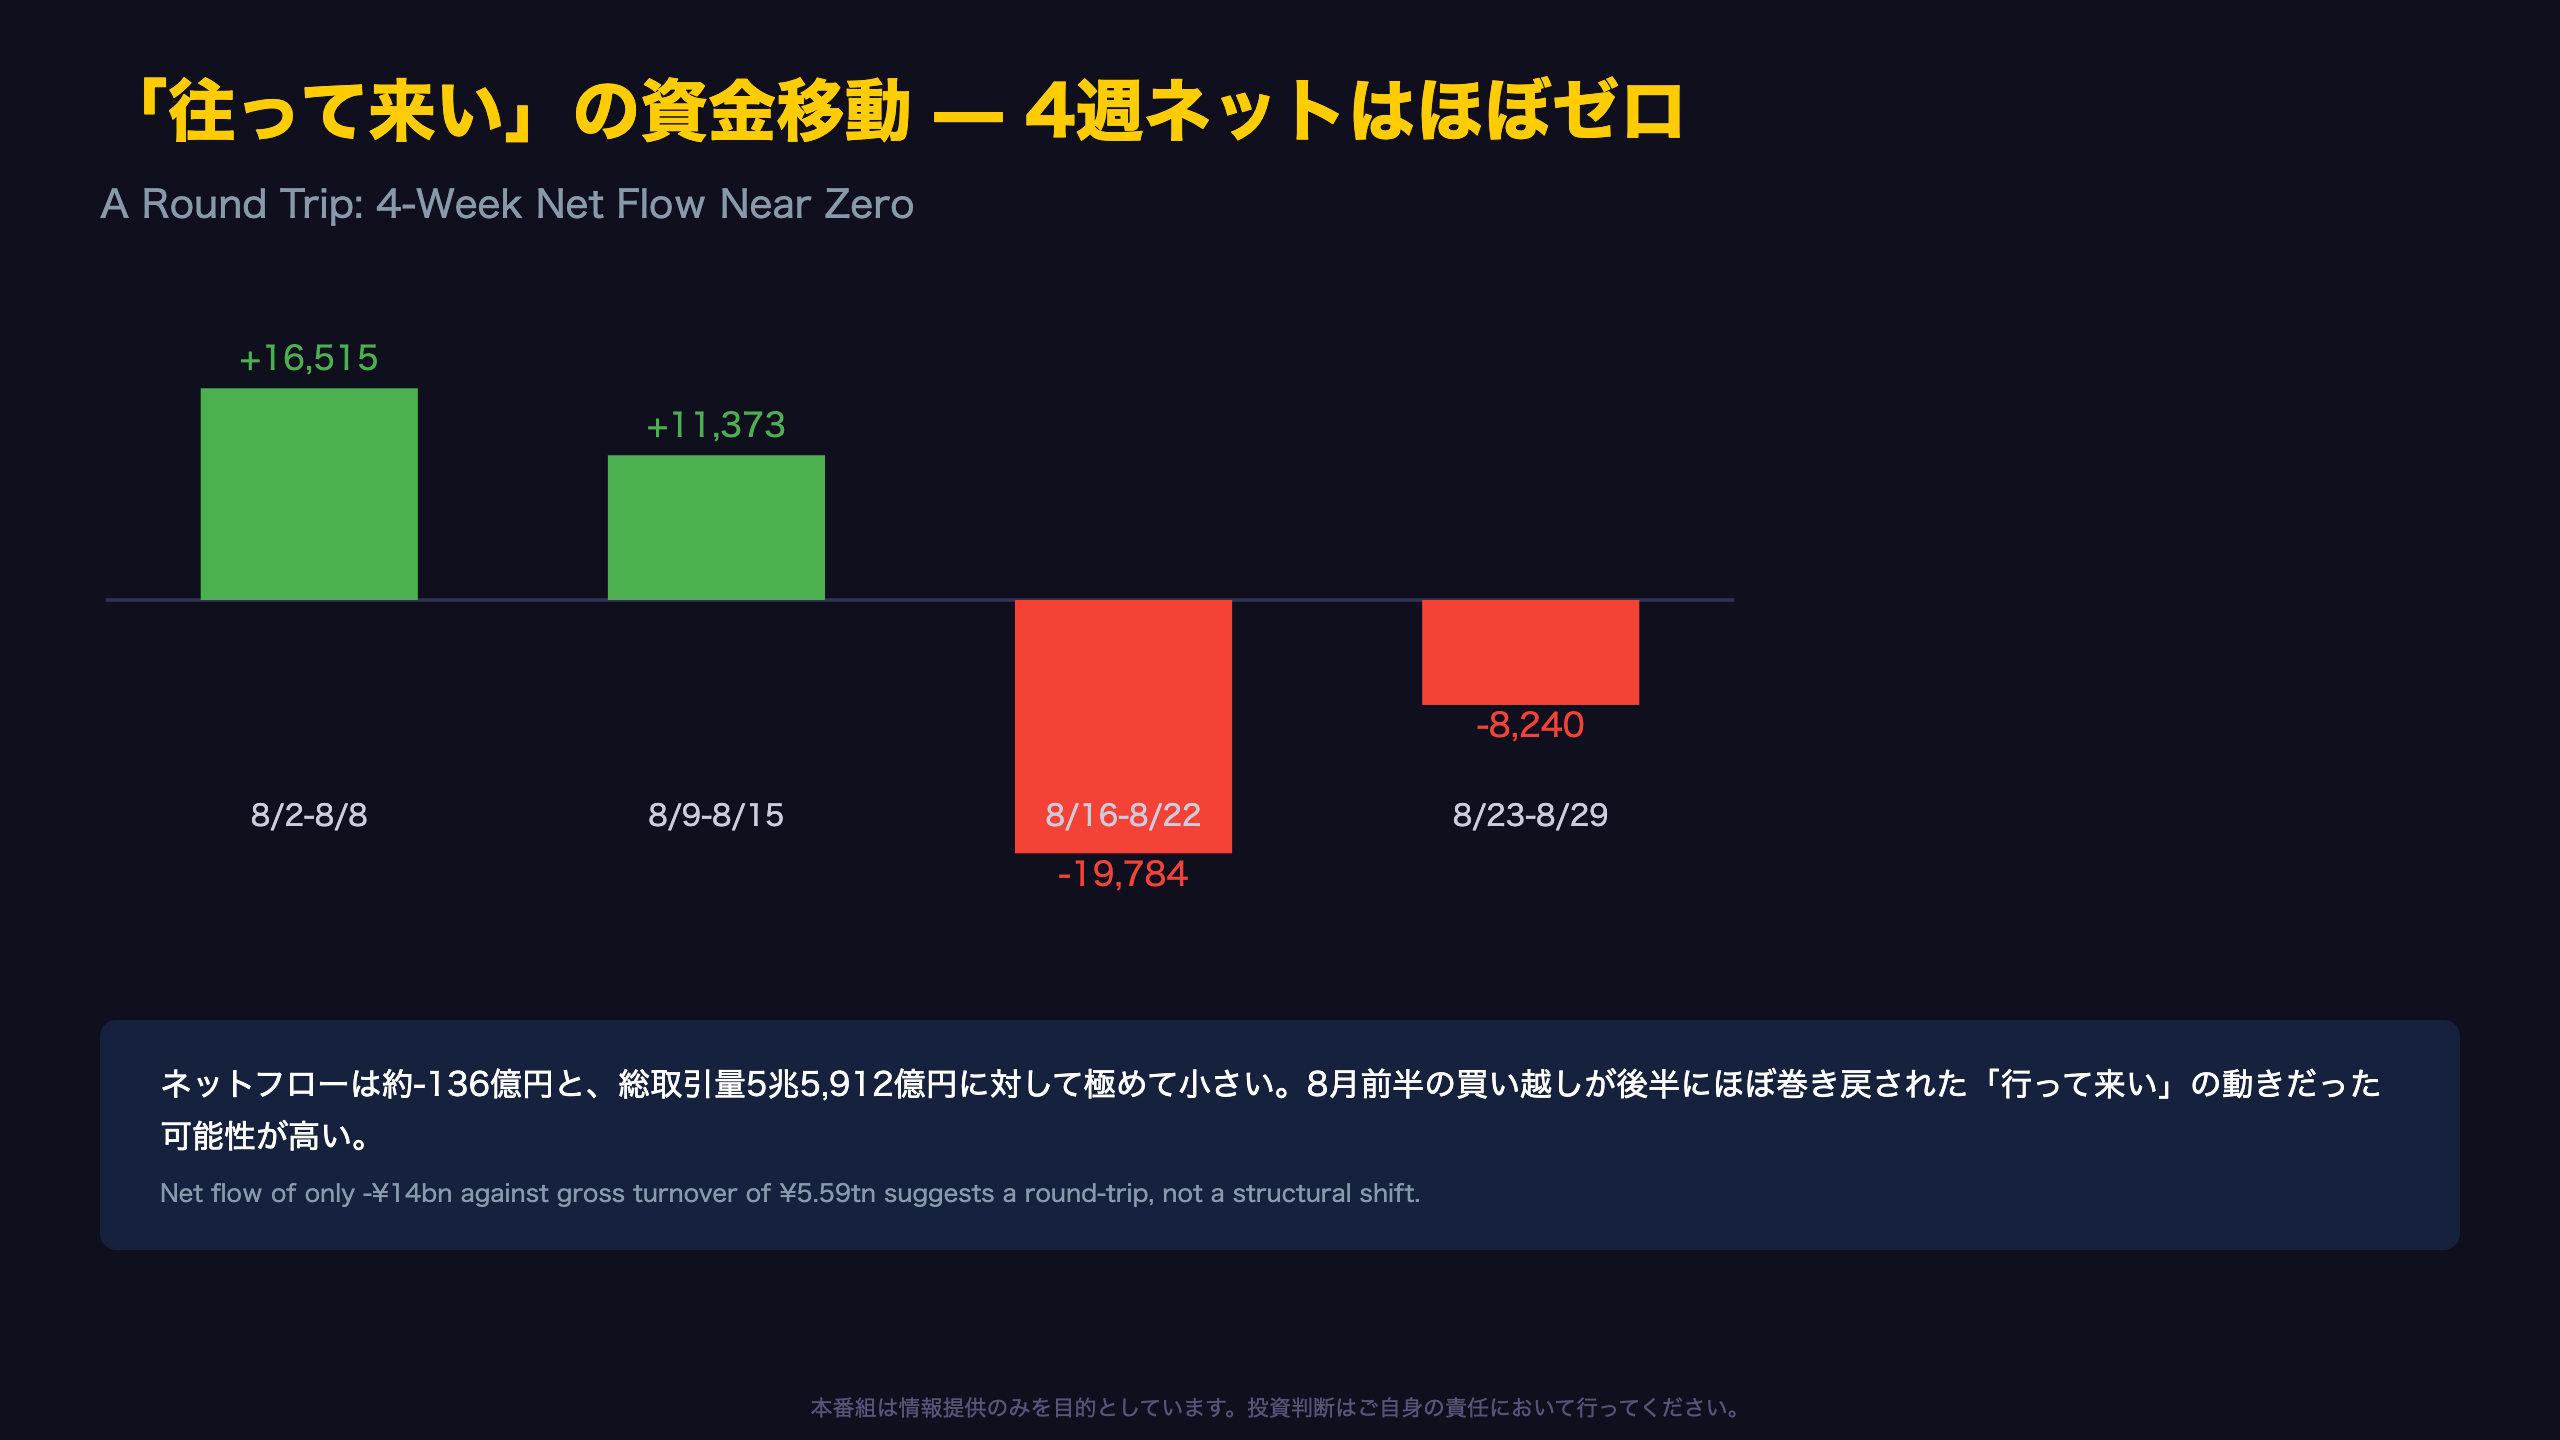
直近4週間の対外中長期債フローを並べると次のようになる。
| 週 | フロー(億円) |
|---|---|
| 8/2-8/8 | +16,515 |
| 8/9-8/15 | +11,373 |
| 8/16-8/22 | -19,784 |
| 8/23-8/29 | -8,240 |
単純合計(ネット)は約-136億円。買いと売りの絶対値を合計した総取引量は約5兆5,912億円に達する。つまり、5.6兆円規模の資金が動いたにもかかわらず、月間のネットではほぼ相殺されている計算になる。
これは、8月前半に積み上がった対外債券の買い越しポジションが、後半にそのまま巻き戻された可能性を示唆する。年金基金や生命保険会社などの機関投資家が月次・四半期のリバランスの一環で、一時的にポジションを積み増した後に解消する動きは過去にも見られており、今回もその延長線上にあると考えられる。
ただし、この解釈は単月のデータのみに基づくものであり、9月以降も同様の往来が続くのか、あるいは今回を境に売り越し基調が定着するのかは、来週以降のデータで見極める必要がある。
海外勢は「様子見」、日本勢の対外株買いは継続
海外勢は「様子見」、日本勢の対外株買いは継続
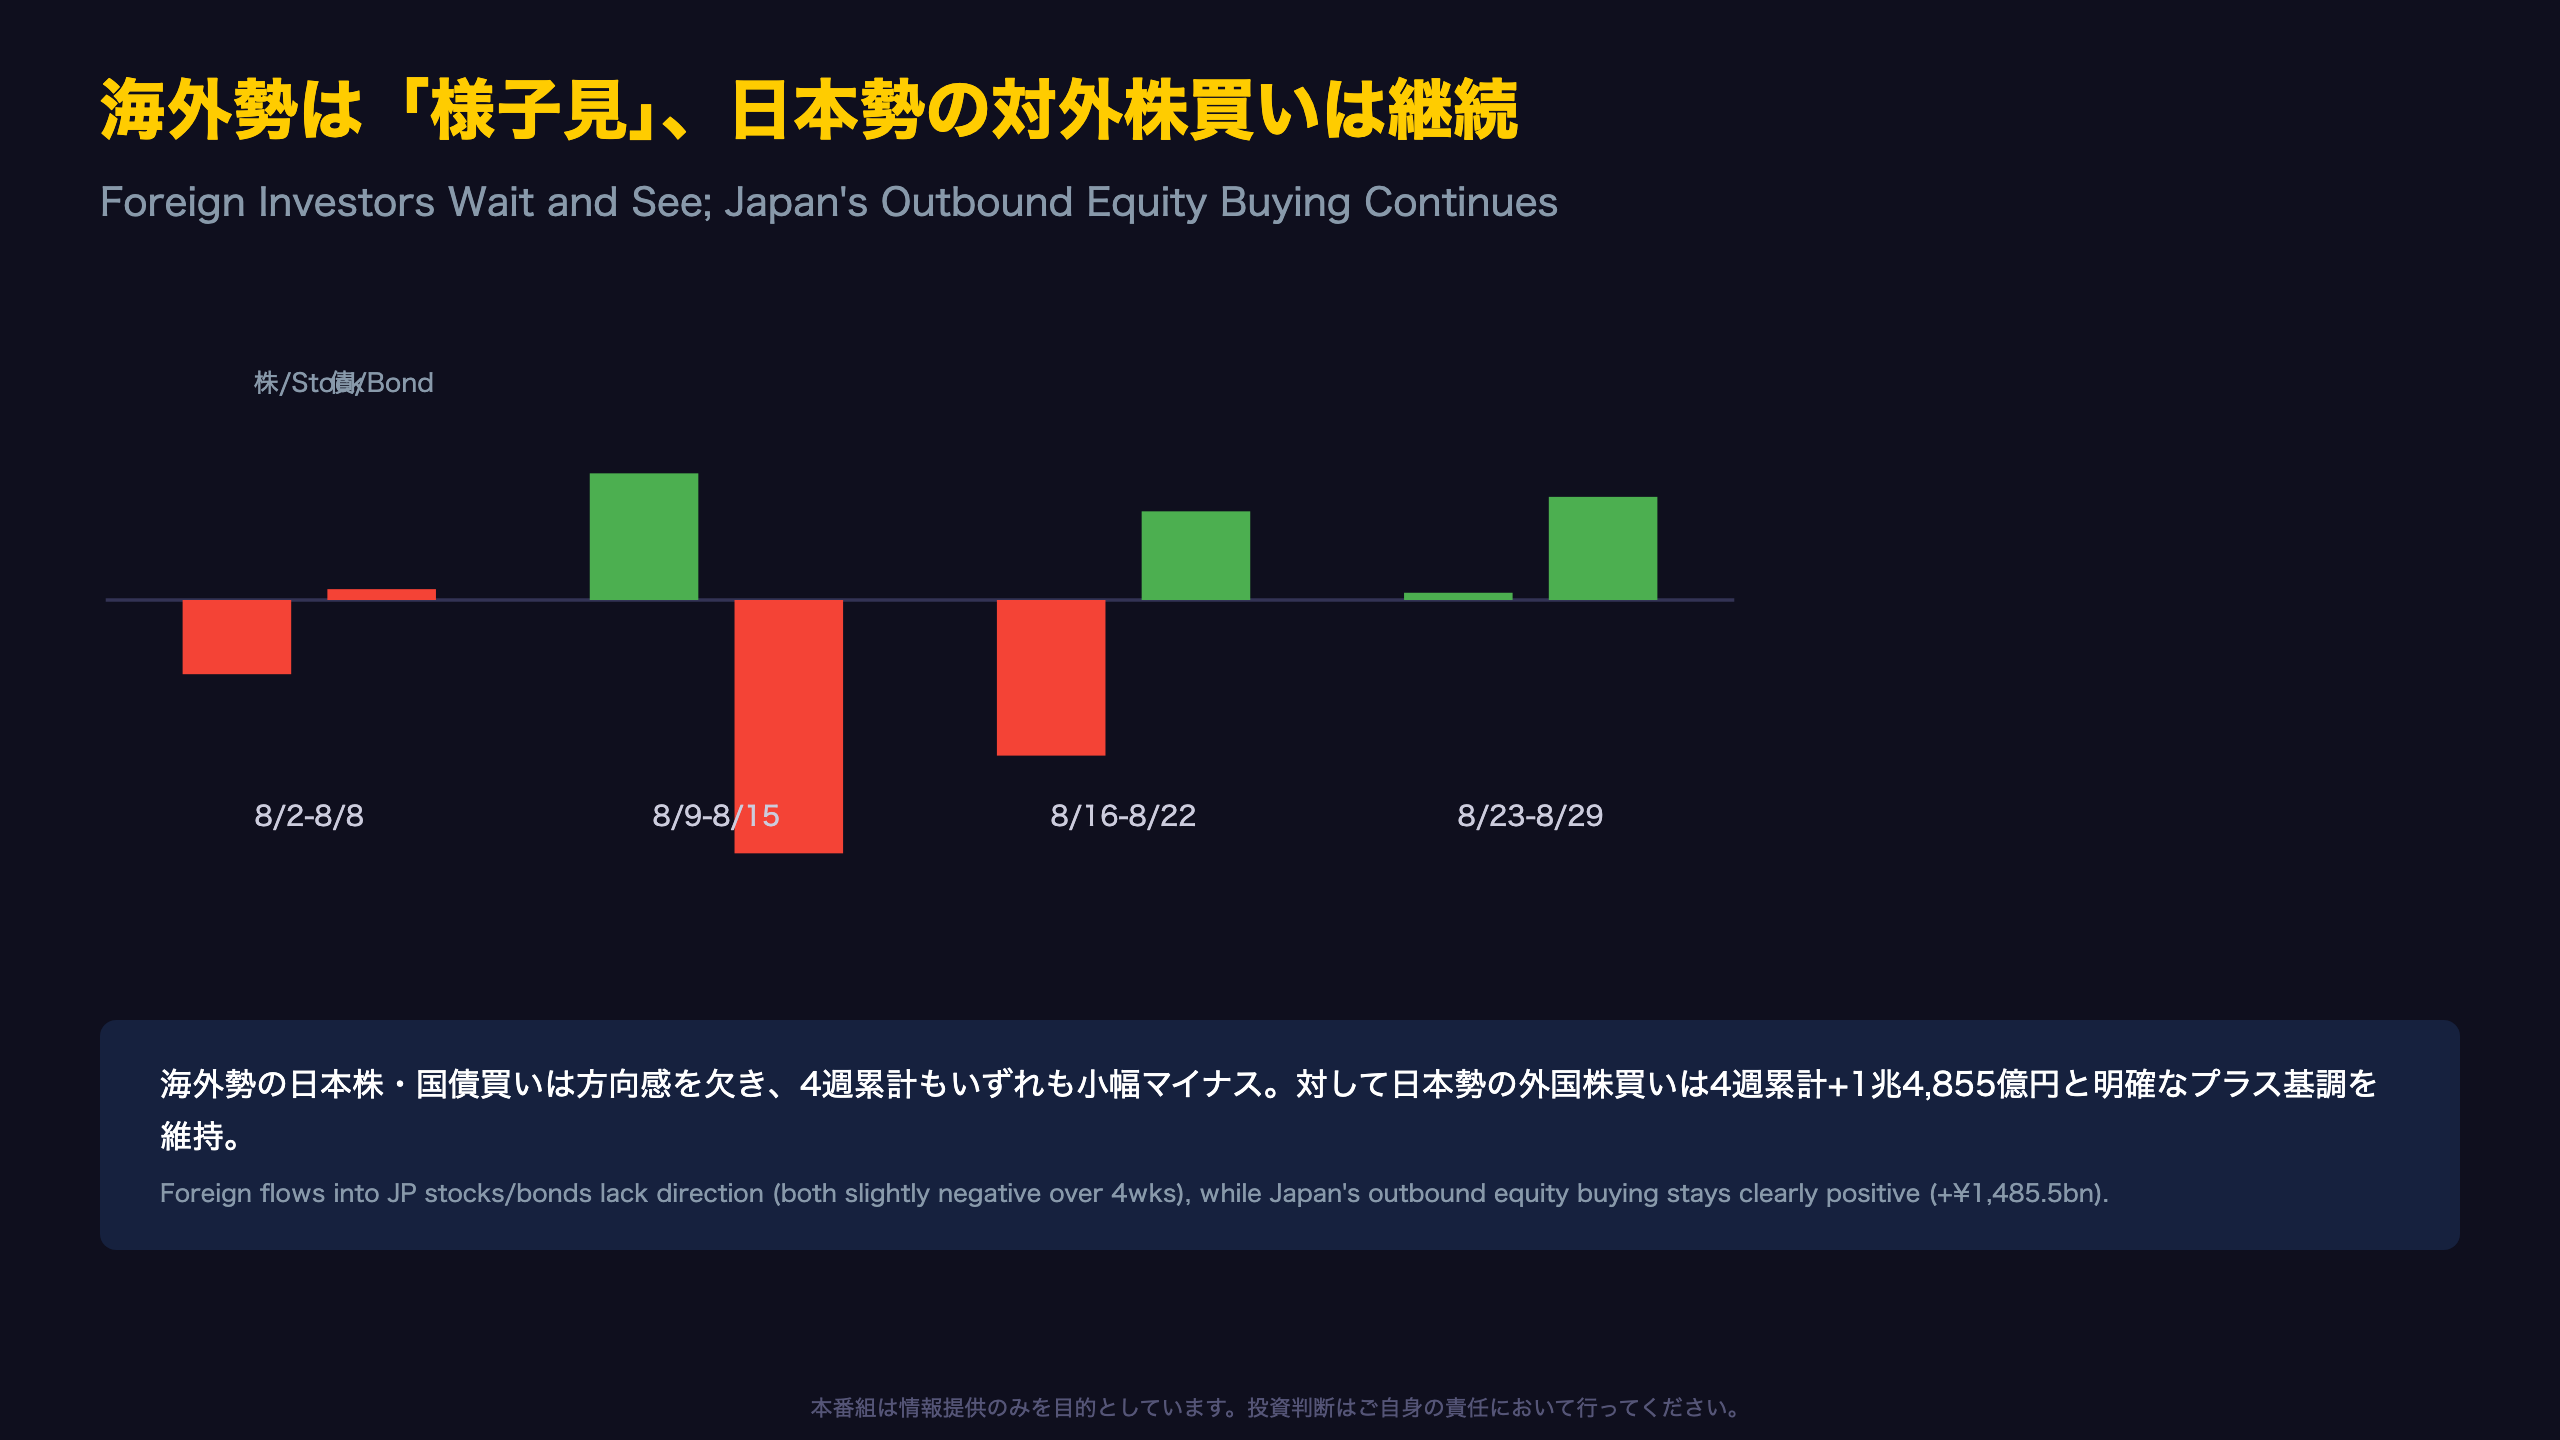
海外投資家による日本株売買(NonRes_Stock_Foreign)の直近4週間の推移は次の通り。
- 8/2-8/8: -3,684億円
- 8/9-8/15: +6,224億円
- 8/16-8/22: -7,641億円
- 8/23-8/29: +358億円
累計ネットは-4,743億円。プラスとマイナスが交互に現れており、方向感を欠く。海外勢の日本国債買い(NonRes_BondL_Foreign)も同様に、-566億円→-12,499億円→+4,352億円→+5,091億円と推移し、累計は-3,622億円。いずれも小幅なマイナスにとどまるが、大きなトレンドとは言えない規模だ。
一方で、日本の投資家による外国株買い(Res_Stock_JP)は同じ4週間で+9,274億円、+13,913億円、-8,690億円、+358億円と推移し、累計は+1兆4,855億円のプラス。直近週こそ小幅だが、月間では明確な買い越しが継続しており、対外分散投資の流れ自体は途切れていないことがうかがえる。
海外勢の資金は日本株・日本国債のいずれについても、明確な方向性を持たない「様子見」に近い状態が続いている。
次回以降のデータで、海外勢の日本資産への関心が本格的に高まるか、それとも様子見が長期化するかが注目点となる。
為替への含意 — 資金フローと円相場の乖離
フローと為替の乖離
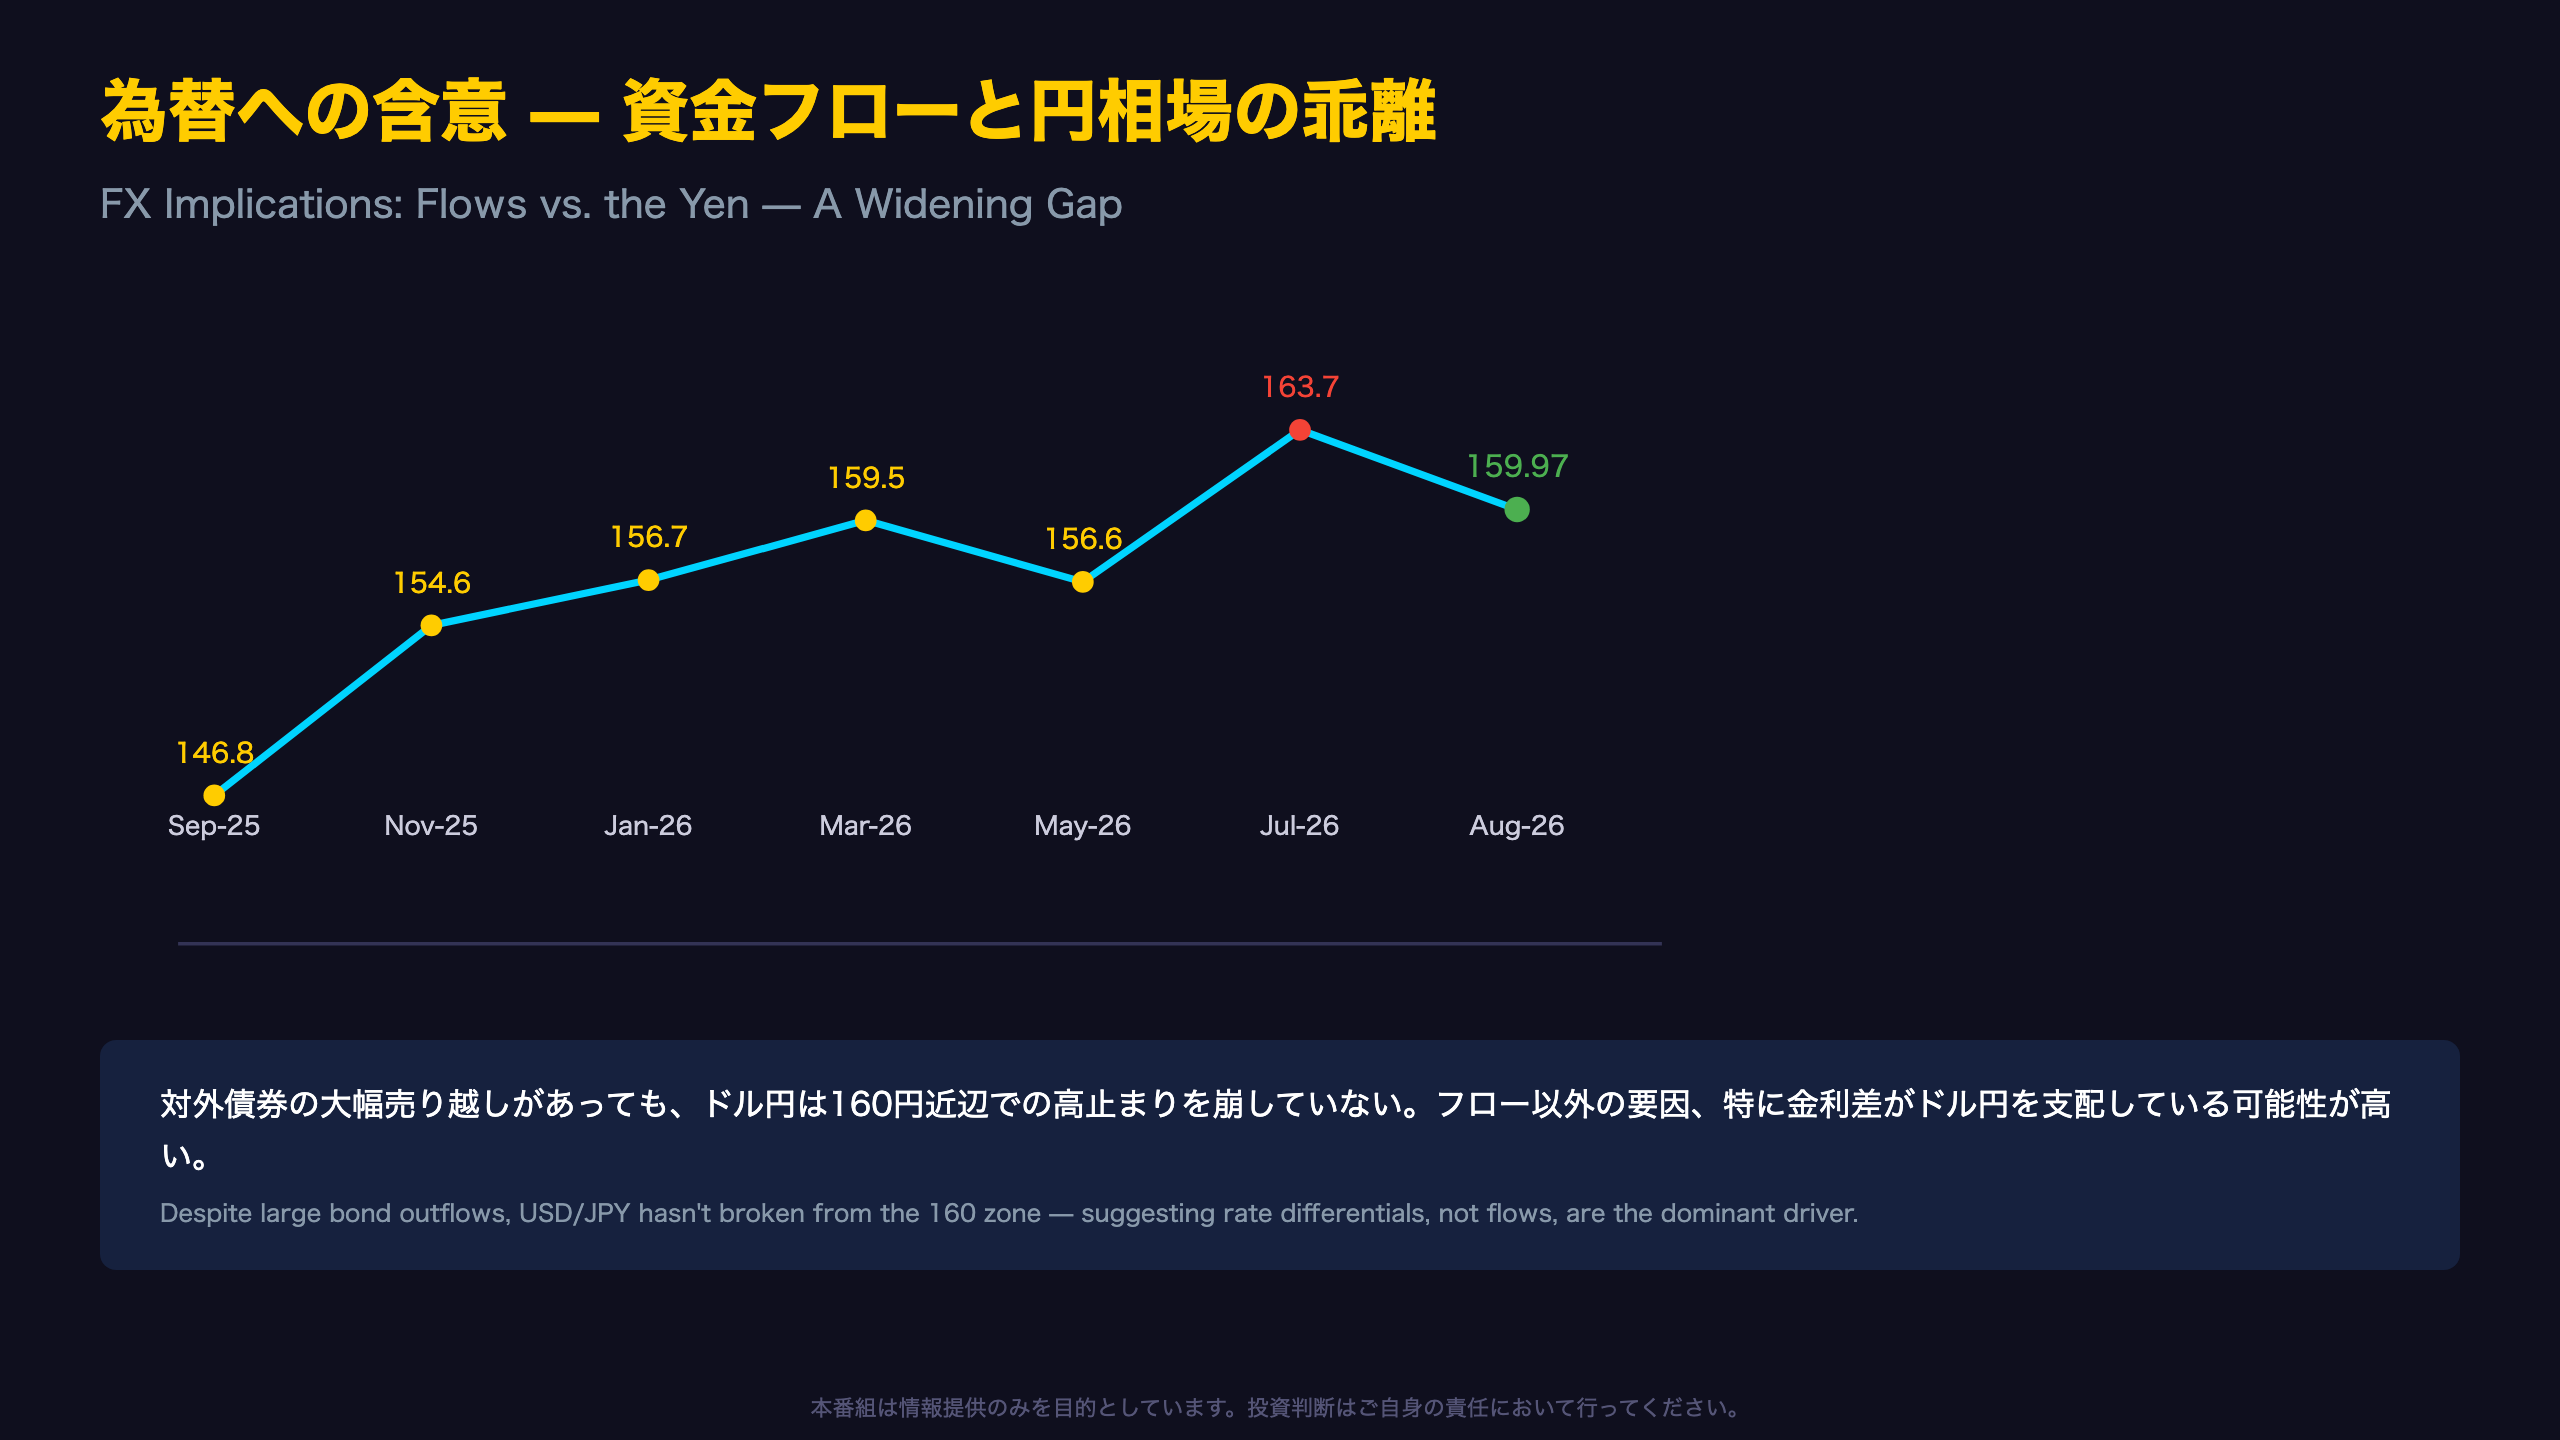
過去1年のドル円推移を見ると、2025年9月の146円台を起点に、2026年7月25日には163円71銭まで円安が進行した。直近(8/23-8/29)は159円97銭で、年初来高値からはやや戻したものの、依然として歴史的な円安水準にある。
理論的には、日本の投資家による対外債券売り(資金の国内回帰)は円買い要因、海外勢の日本国債買いも円買い要因とされる。しかし直近2週間で合計2.8兆円規模の対外債売りが発生したにもかかわらず、ドル円は160円近辺での高止まりを崩していない。
これは、週次の証券投資フローだけでは為替の方向性を十分に説明できないことを示唆する。日米の金利差、リスク選好、実需筋のドル買いなど、フロー統計に表れない要因がドル円を支配している可能性がある。
資金フロー統計はストック要因(対外純資産の変化)を映す重要な指標だが、日々の需給や金利差といったフロー以外の要因と併せて解釈する必要がある。
次回の発表(9月10日頃予定)で対外債券フローがどちらに転ぶか、そしてドル円が160円を明確に上抜けるか否かが、当面の焦点となる。
総括:強さと弱さの併存
総括:強さと弱さの併存
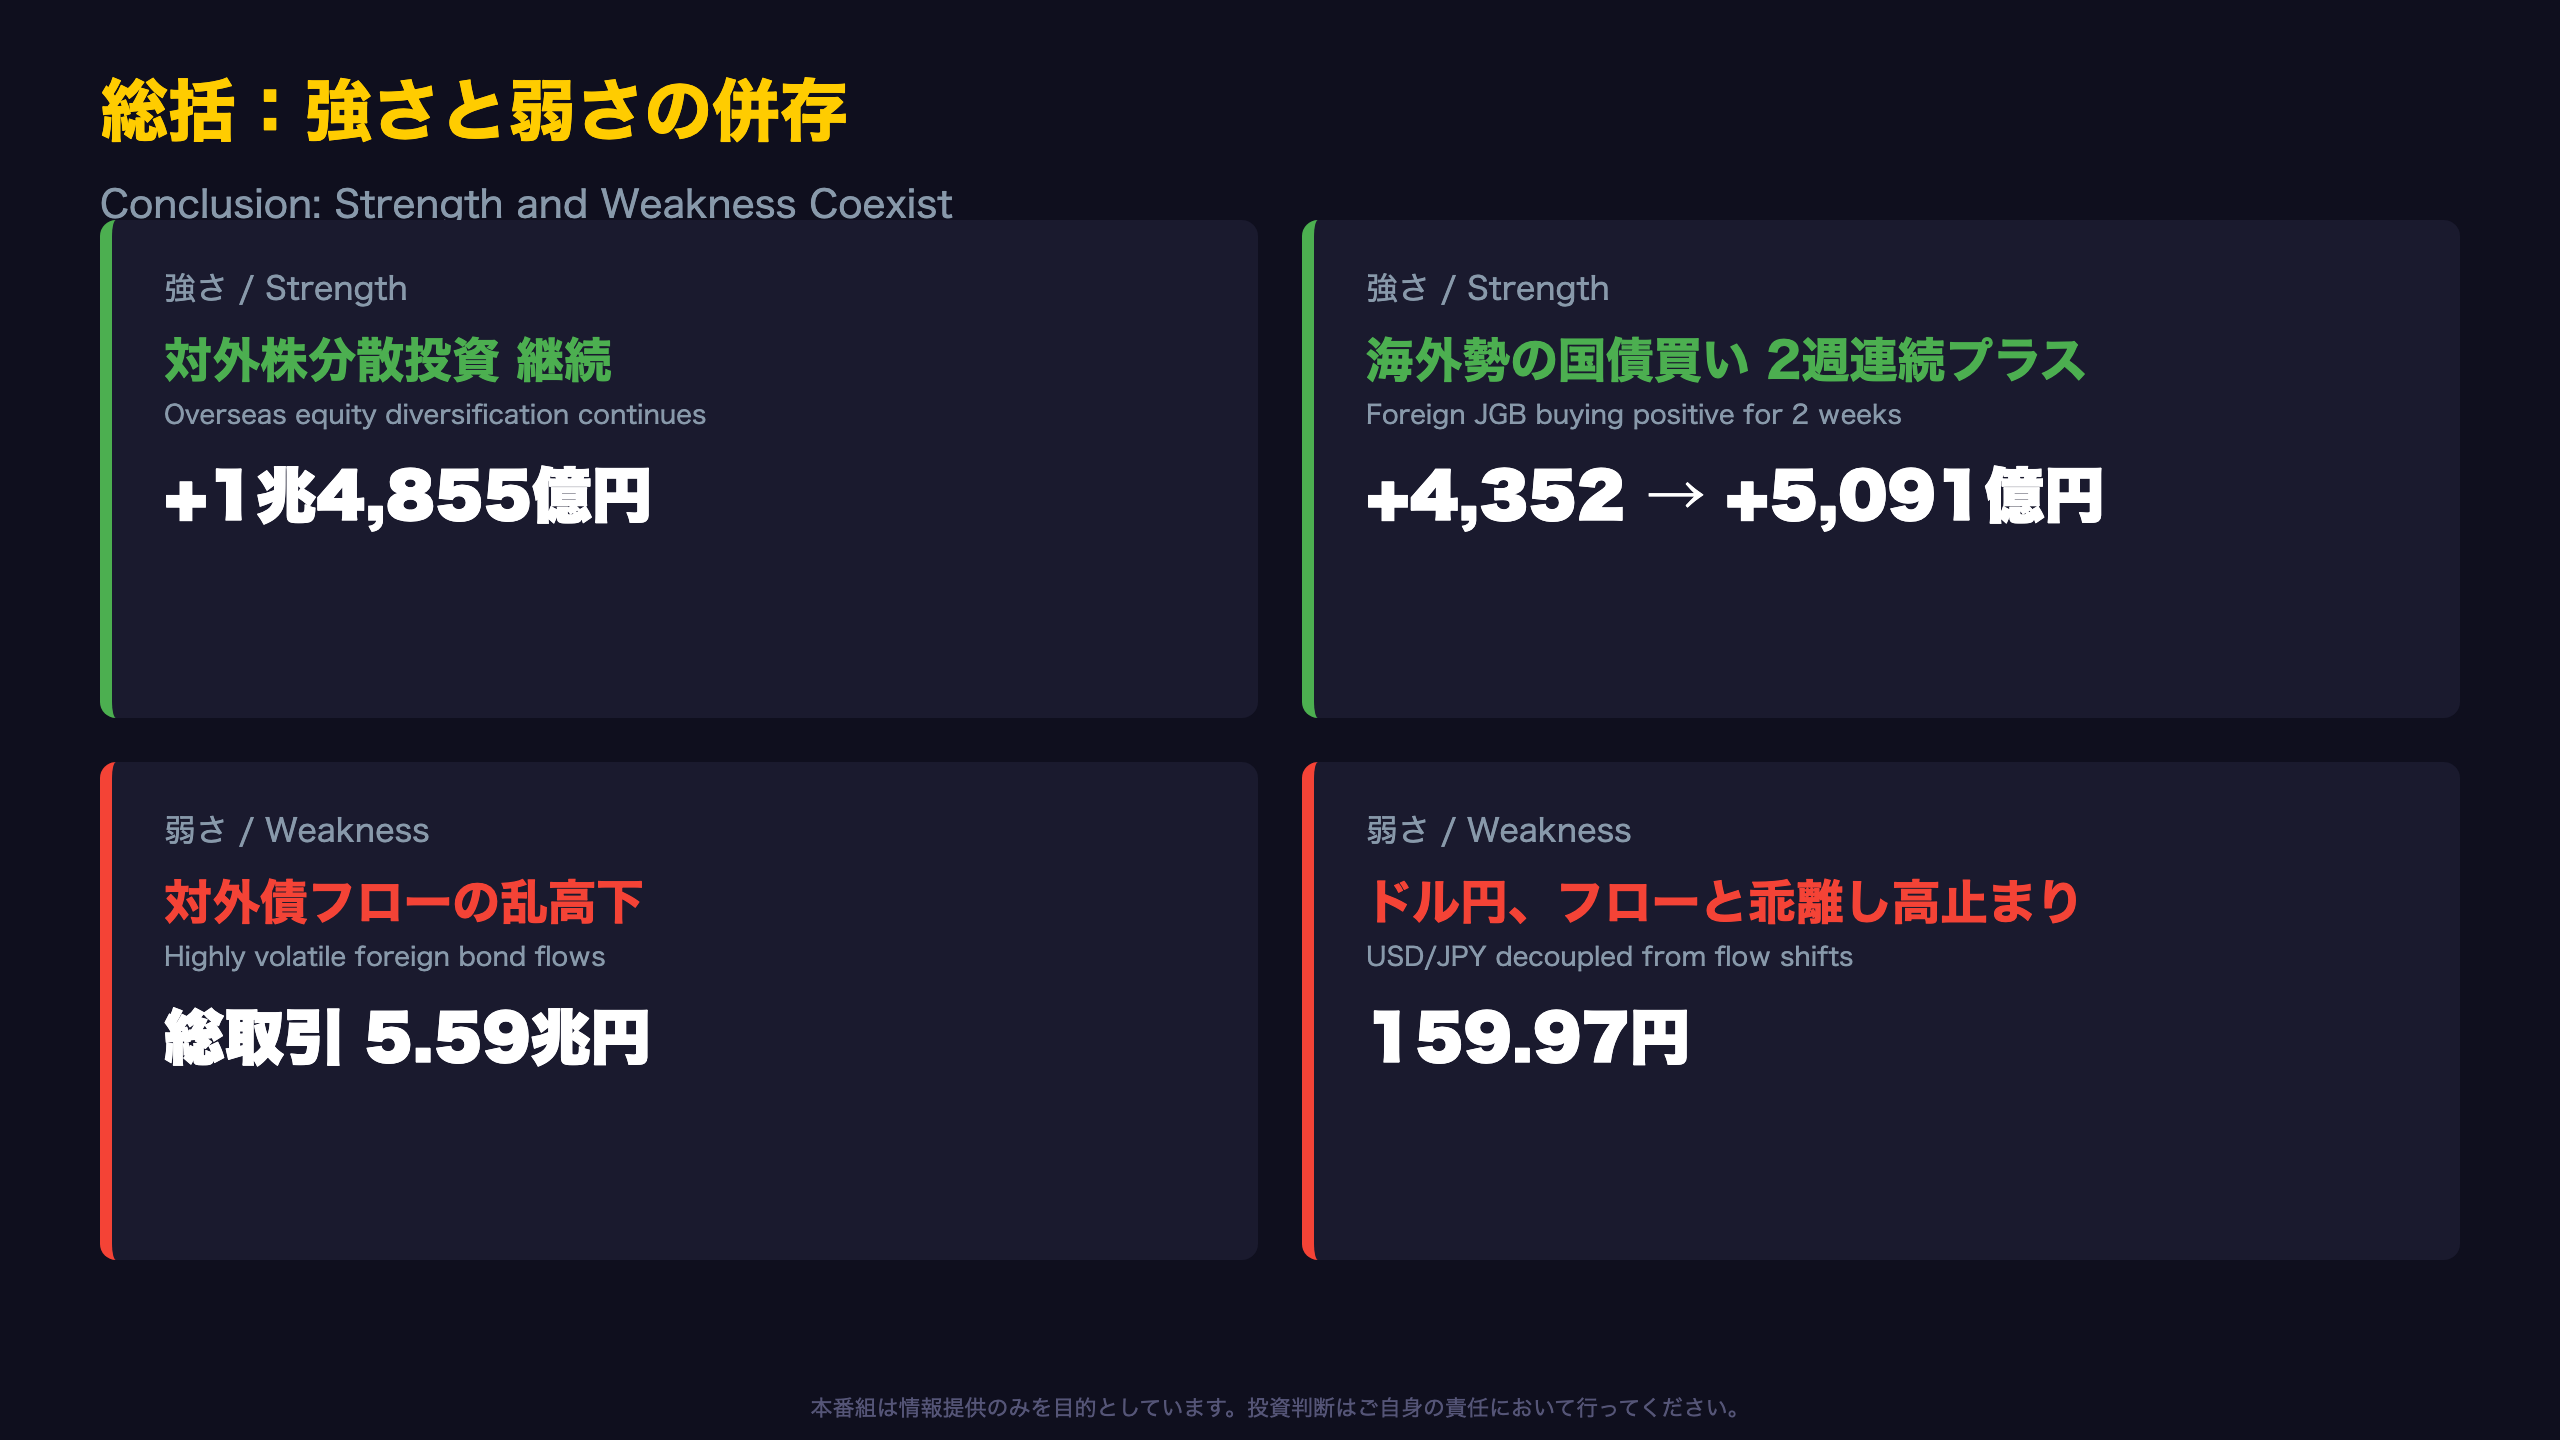
今回のデータが示す全体像は、単純な「円安加速」でも「資金逃避」でもない。強弱が併存している。
強さ(レジリエンス)
– 日本の投資家による対外株式投資は4週間で+1兆4,855億円の買い越しを継続。対外分散投資という構造的な流れは崩れていない。
– 海外勢の日本国債買いも直近2週間で連続プラス(+4,352億円、+5,091億円)となり、対内債券需要は底堅い。
弱さ・注意点
– 対外中長期債フローの週次変動が極めて大きく、方向感を読みにくい。
– 海外勢の日本株買いは4週間累計で-4,743億円とわずかながらマイナス。
– ドル円は資金フローの変化と乖離した水準(159円97銭)で高止まりしている。
シナリオとしては、①9月以降も対外債券売りが継続すれば、資金回帰トレンドの定着が視野に入る、②再び買い越しに転じれば、8月後半の売りは単なる巻き戻しだったと確認される、の二つが考えられる。いずれの場合も、ドル円が160円を上抜けるか、155円台まで押し戻されるかが、フローとの整合性を測る目安になるだろう。
次回発表は2026年9月10日頃、8月30日〜9月5日分のデータが公表される見込み。対外中長期債フローの符号と、ドル円の160円攻防が引き続き焦点となる。
製作費大公開
番組制作コスト内訳
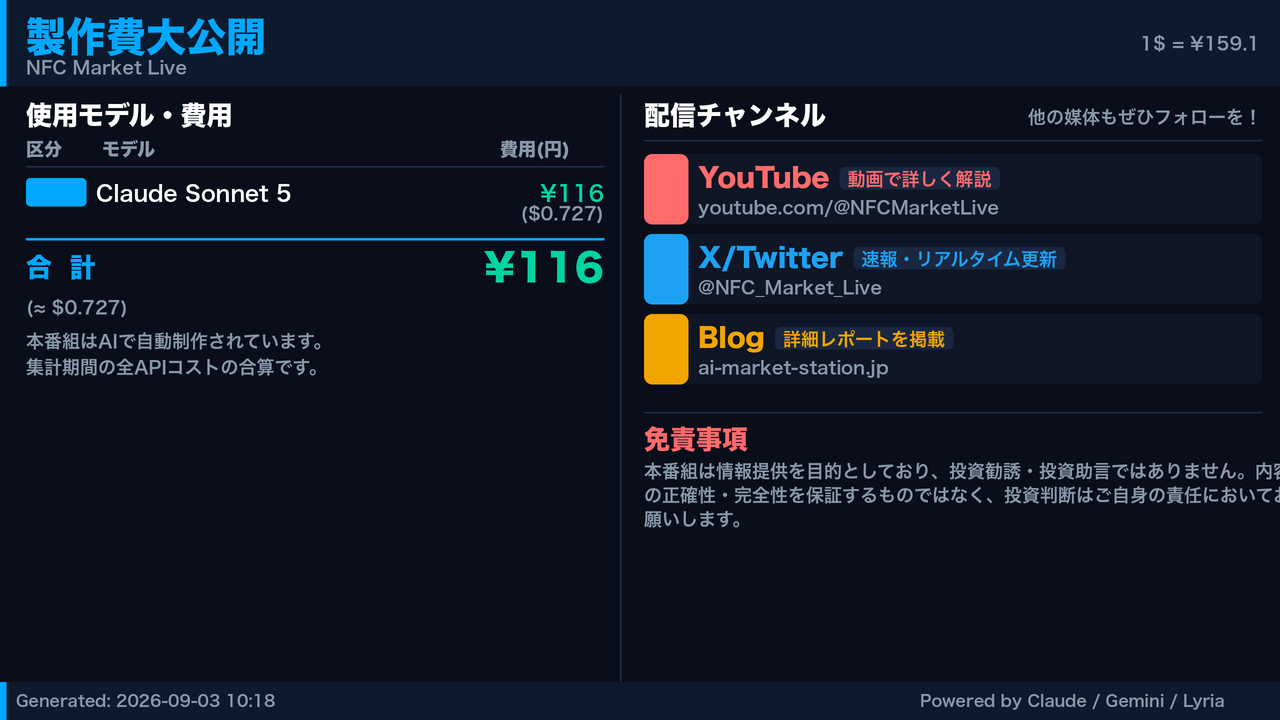
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 29,825 | 67,539 | ¥117 |
| TTS | Gemini 2.5 Flash TTS | 1,870 | 7,699 | ¥12 |
| TTS | Gemini 3.1 Flash TTS | 1,076 | 2,490 | ¥8 |
| X | コンテンツ作成 (返信) | 4,803 | – | ¥16 |
| X | ポスト作成 | 1,132 | – | ¥10 |
| 合計 | ¥163 |
為替レート: 1 USD = 159.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。