📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-08-31 21:38)
📊 経済産業省が発表した2026年7月鉱工業生産指数(速報)を徹底分析。 生産は前月比+0.1%で4か月連続の上昇ながら、基調判断は「一進一退」を継続。 💡 表面の弱さの裏では、半導体製造装置が前年比+45.3%、資本財出荷が+13.5%と設備投資サイクルの力強さが際立つ。 一方で稼働率は急騰(前月比+4.1%)…
The Ultimate Summary:生産「一進一退」の裏の二極化
速報値の全体像
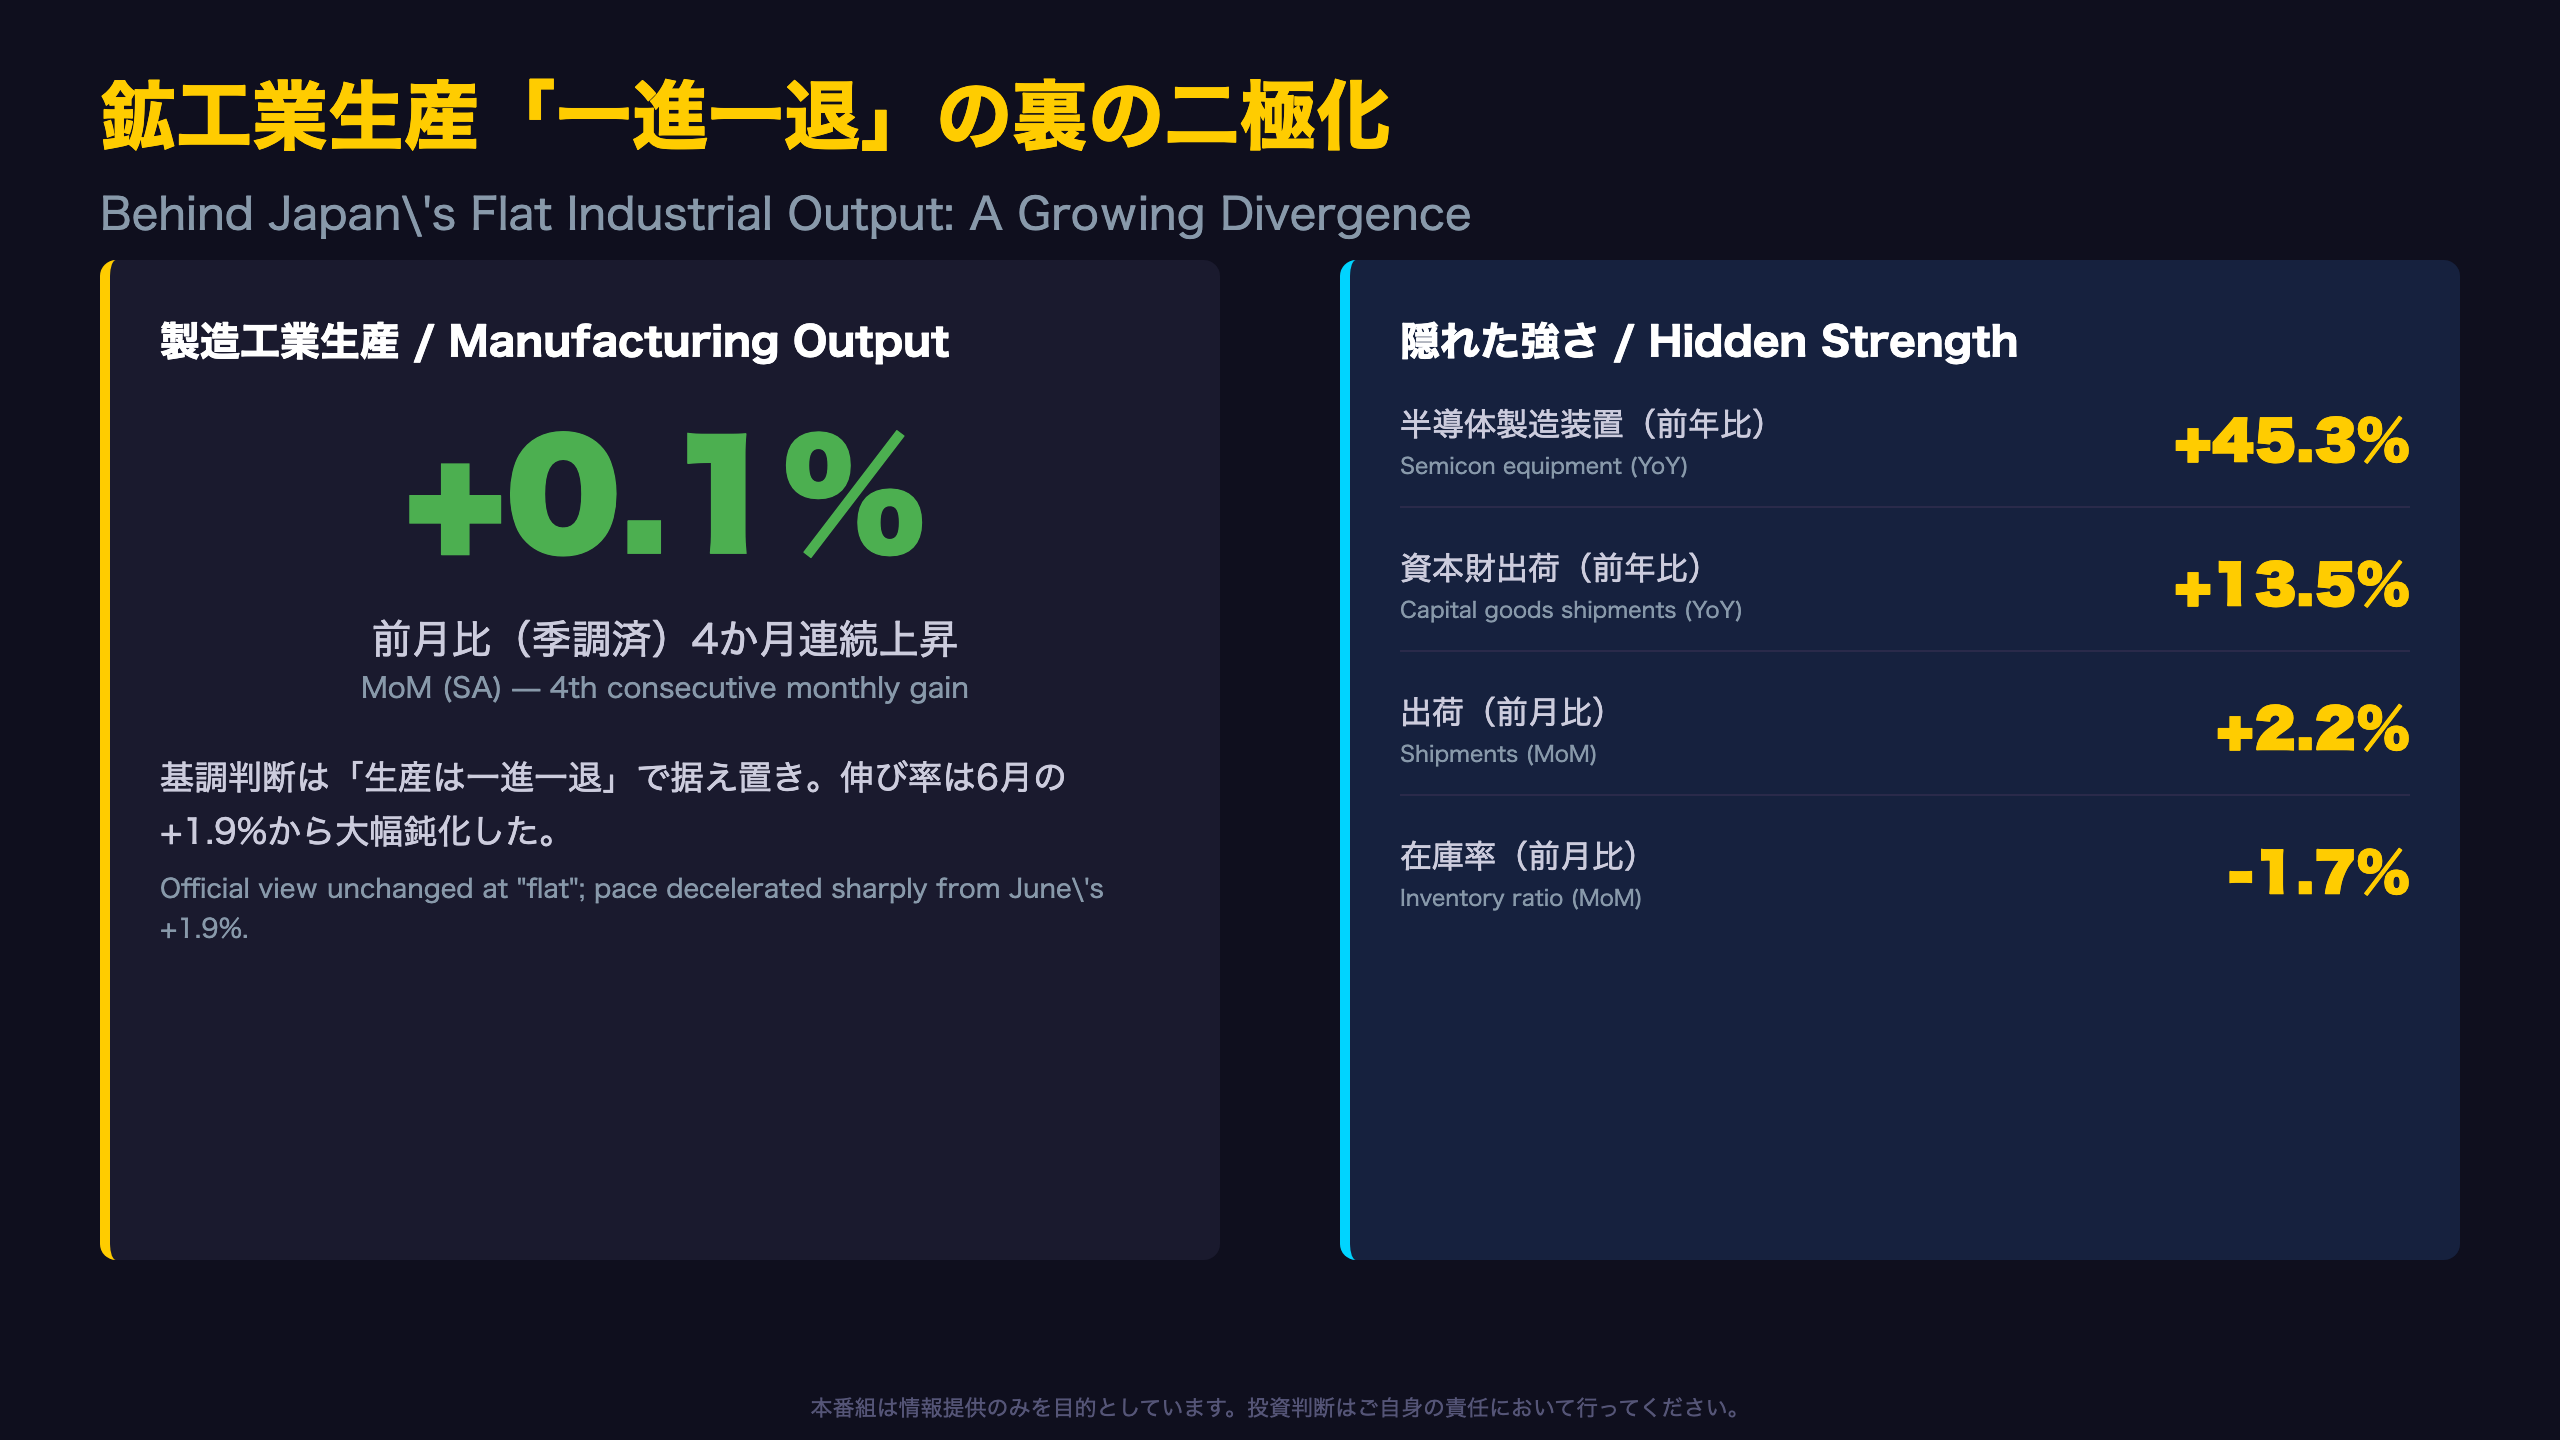
経済産業省が発表した2026年7月の鉱工業生産・出荷・在庫指数(速報)によれば、生産は104.7(季節調整済み)で前月比+0.1%。4か月連続の上昇となったが、伸び幅は6月の+1.9%から大幅に鈍化した。
原文の総括コメント:「今月は生産、出荷、在庫は上昇、在庫率は低下であった。(中略)総じてみれば、生産は一進一退で推移している。」
4つの指数のスナップショット(季調済・前月比)
| 指数 | 水準 | 前月比 | 継続性 |
|---|---|---|---|
| 生産 | 104.7 | +0.1% | 4か月連続上昇 |
| 出荷 | 103.5 | +2.2% | 2か月ぶり上昇 |
| 在庫 | 98.1 | +0.5% | 2か月連続上昇 |
| 在庫率 | 104.7 | -1.7% | 3か月ぶり低下 |
生産の伸びが鈍化する一方、出荷は前月の低下から一転して大きく増加し、在庫率は低下した。この組み合わせは一見前向きに見えるが、生産そのものの勢いが乏しい点には注意が必要である。
見落とされがちな強さのシグナル
資本財(除.輸送機械)の出荷は原指数で前年同月比+13.5%、生産は+11.2%。半導体製造装置の生産は前月比+10.7%、前年同月比では+45.3%に達した。フラットパネル・ディスプレイ製造装置に至っては前月比+97.7%という急増ぶりである。
ただし、この強さが今回のデータの「全体像」ではない。次のスライド以降で、この強さの裏にある弱さと構造変化を掘り下げる。
次回発表は2026年9月30日(確報・8月分速報)予定。
業種別の真の主役:半導体・資本財が牽引
品目レベルで見る「真の主役」
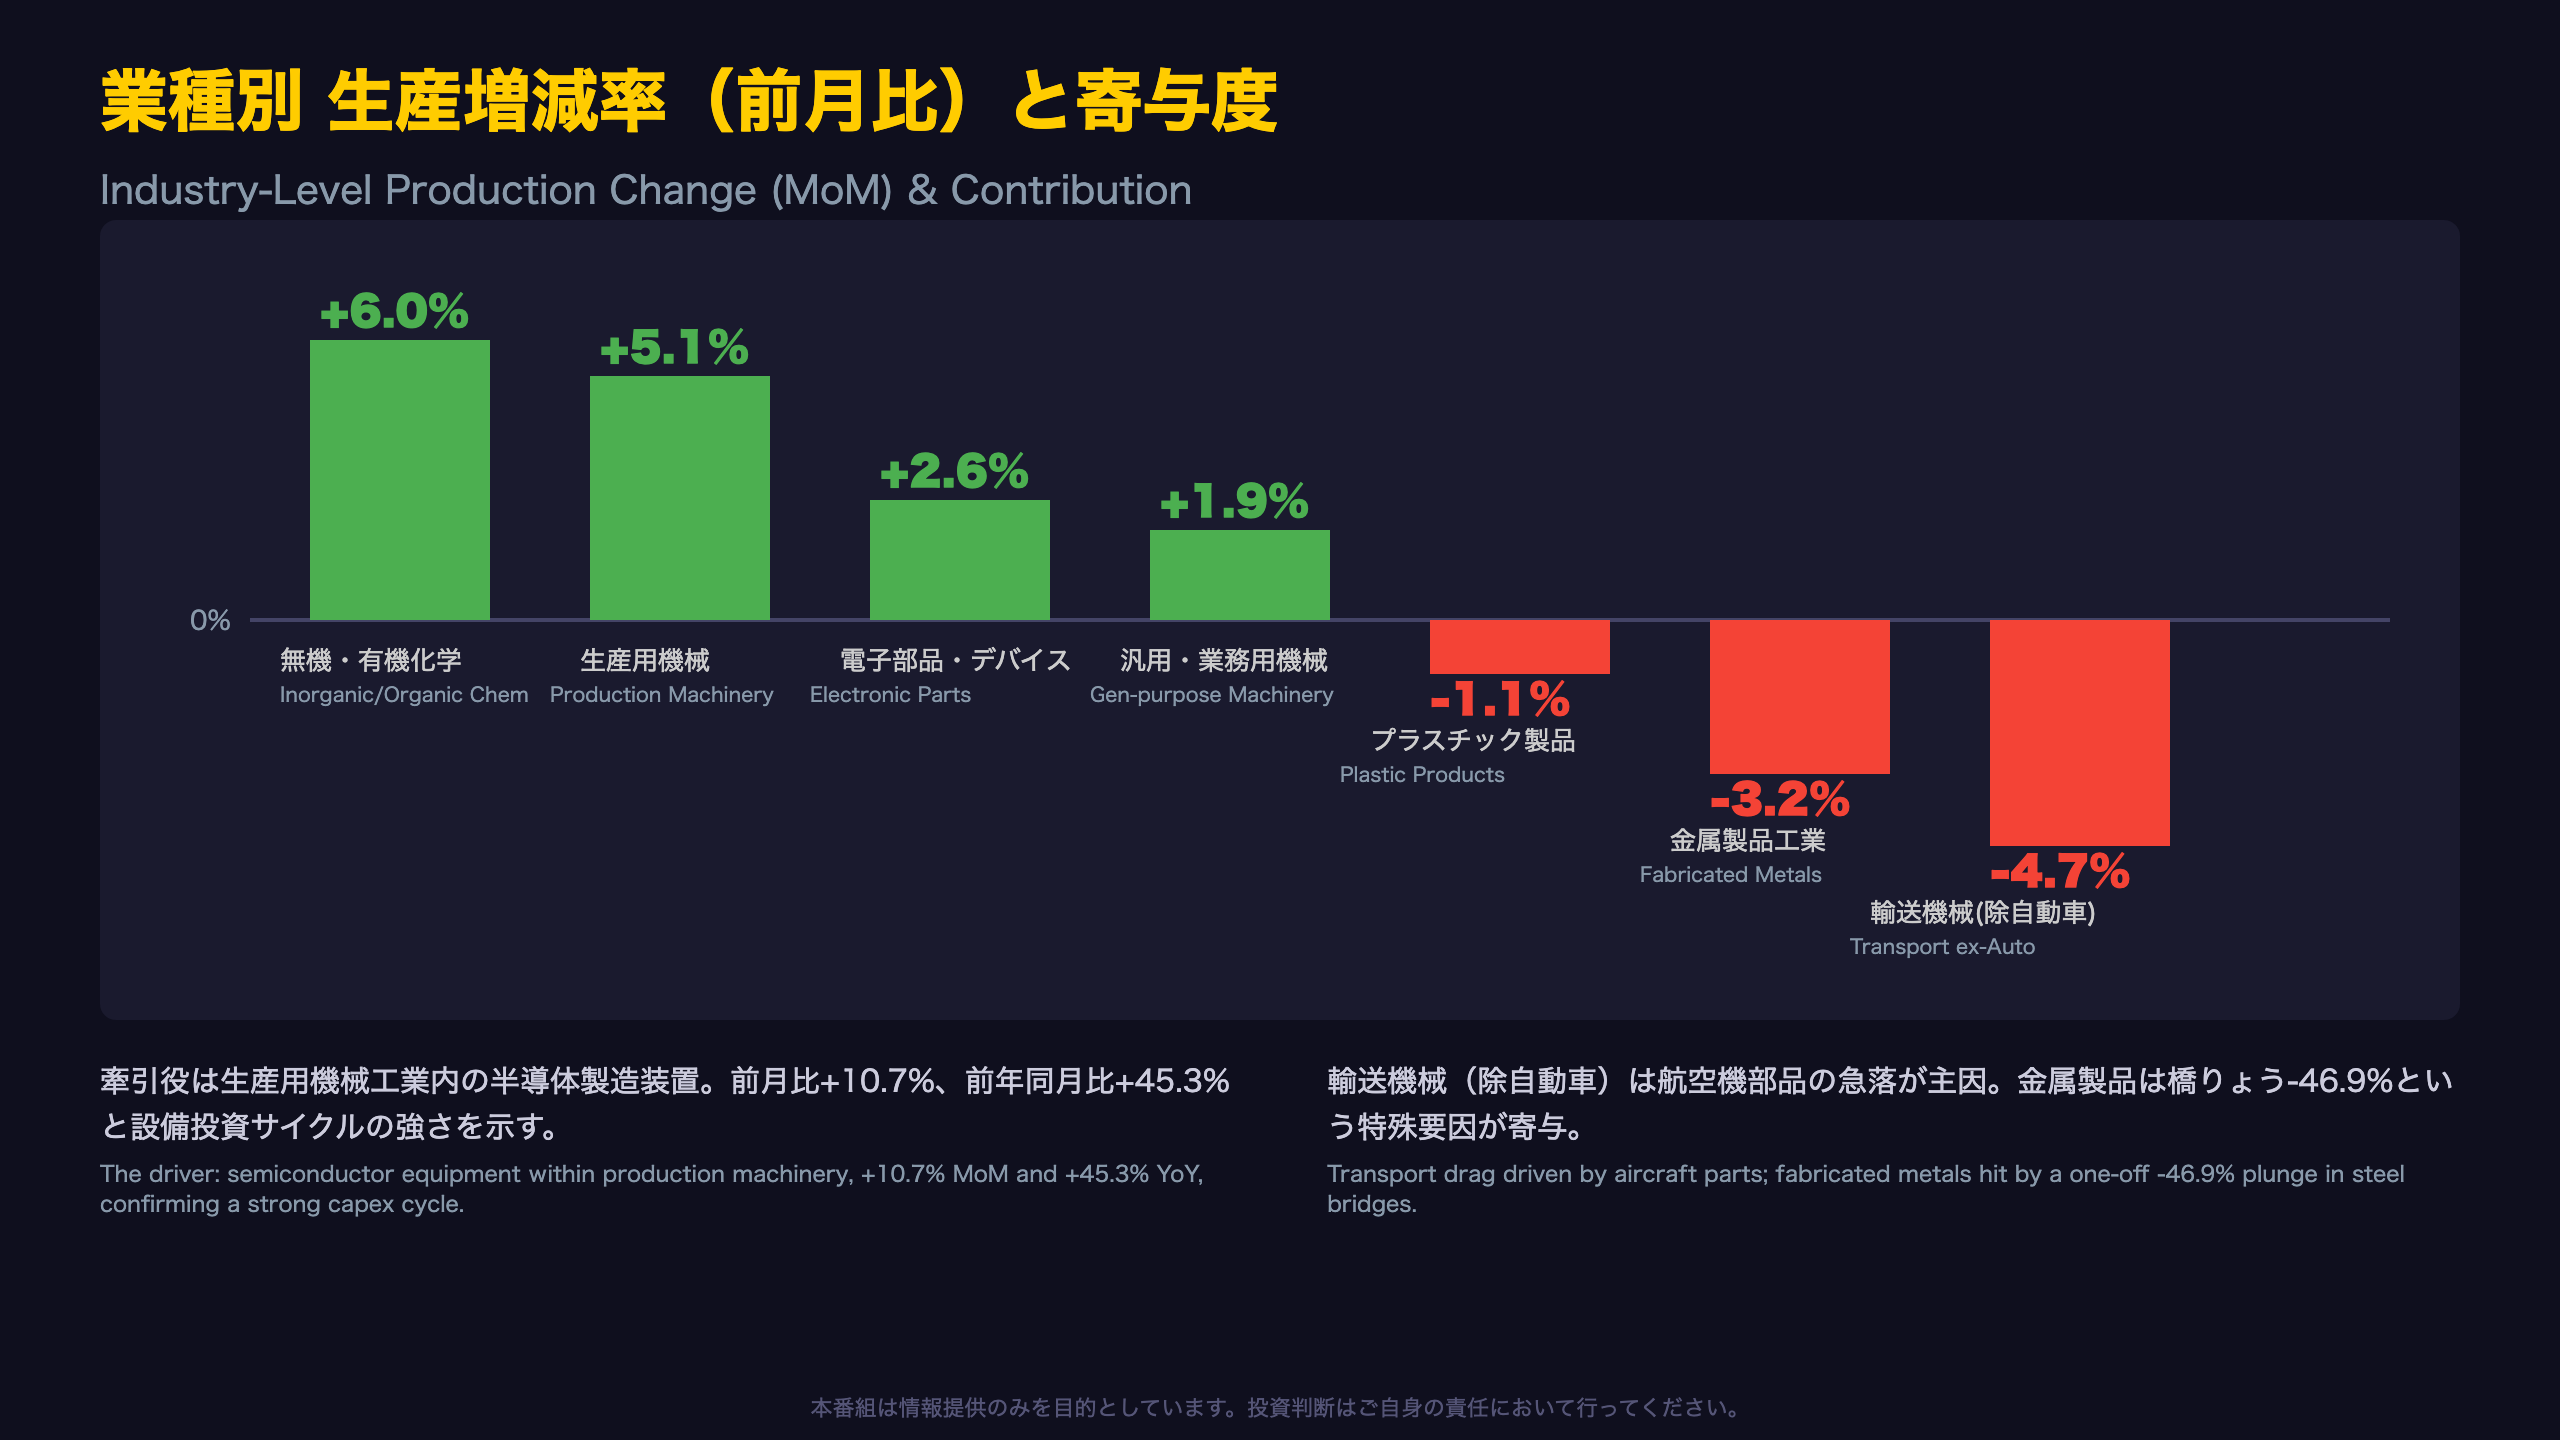
経産省の寄与度分析によれば、7月の生産を上昇方向に最も強く牽引したのは以下の3業種である。
- 生産用機械工業:前月比+5.1%、寄与度+0.46%pt。半導体製造装置(同+10.7%、寄与度+0.41%pt)とフラットパネル・ディスプレイ製造装置(同+97.7%)が主因。
- 無機・有機化学工業:前月比+6.0%、寄与度+0.24%pt。合成ゴム(+21.7%)、ポリプロピレン(+10.5%)が牽引。
- 電子部品・デバイス工業:前月比+2.6%、寄与度+0.15%pt。モス型IC(メモリ)が+53.1%と急伸。
低下業種の内訳
一方、低下方向に寄与した上位3業種は次の通り。
- 輸送機械工業(除.自動車工業):前月比-4.7%(寄与度-0.15%pt)。航空機用発動機部品-12.3%、航空機用機体部品-9.5%。
- 金属製品工業:前月比-3.2%(寄与度-0.13%pt)。橋りょうが-46.9%という大幅減。
- プラスチック製品工業:前月比-1.1%(寄与度-0.05%pt)。
原文の記述:「業種別にみると、生産用機械工業、無機・有機化学工業、電子部品・デバイス工業等が上昇し、輸送機械工業(除.自動車工業)、金属製品工業、プラスチック製品工業等が低下した。」
半導体サイクルの他の裏付け
電子部品・デバイス工業の在庫は前月比-7.5%と大きく減少しており、需給が引き締まっている可能性を示唆する(レベルB推論)。半導体製造装置に加え、電子部品需給の改善も並行して進んでいるとみられる。
ただし、橋りょう(建設財)の-46.9%という単月の急落は特殊要因(受注案件の完工時期のズレ)である可能性が高く、構造的な建設財不振と断定するのは早計である(レベルC)。
次回発表の8月分速報(9月30日公表予定)で、この二極化がさらに拡大するか縮小するかが焦点となる。
在庫サイクルの精密診断:出荷主導の適正化
生産・出荷・在庫・在庫率の関係を読み解く
在庫循環理論では、「生産の伸び」と「出荷の伸び」の関係から、企業が意図した在庫積み増し局面にあるのか、意図せざる在庫の積み上がりに陥っているのかを判定できる。
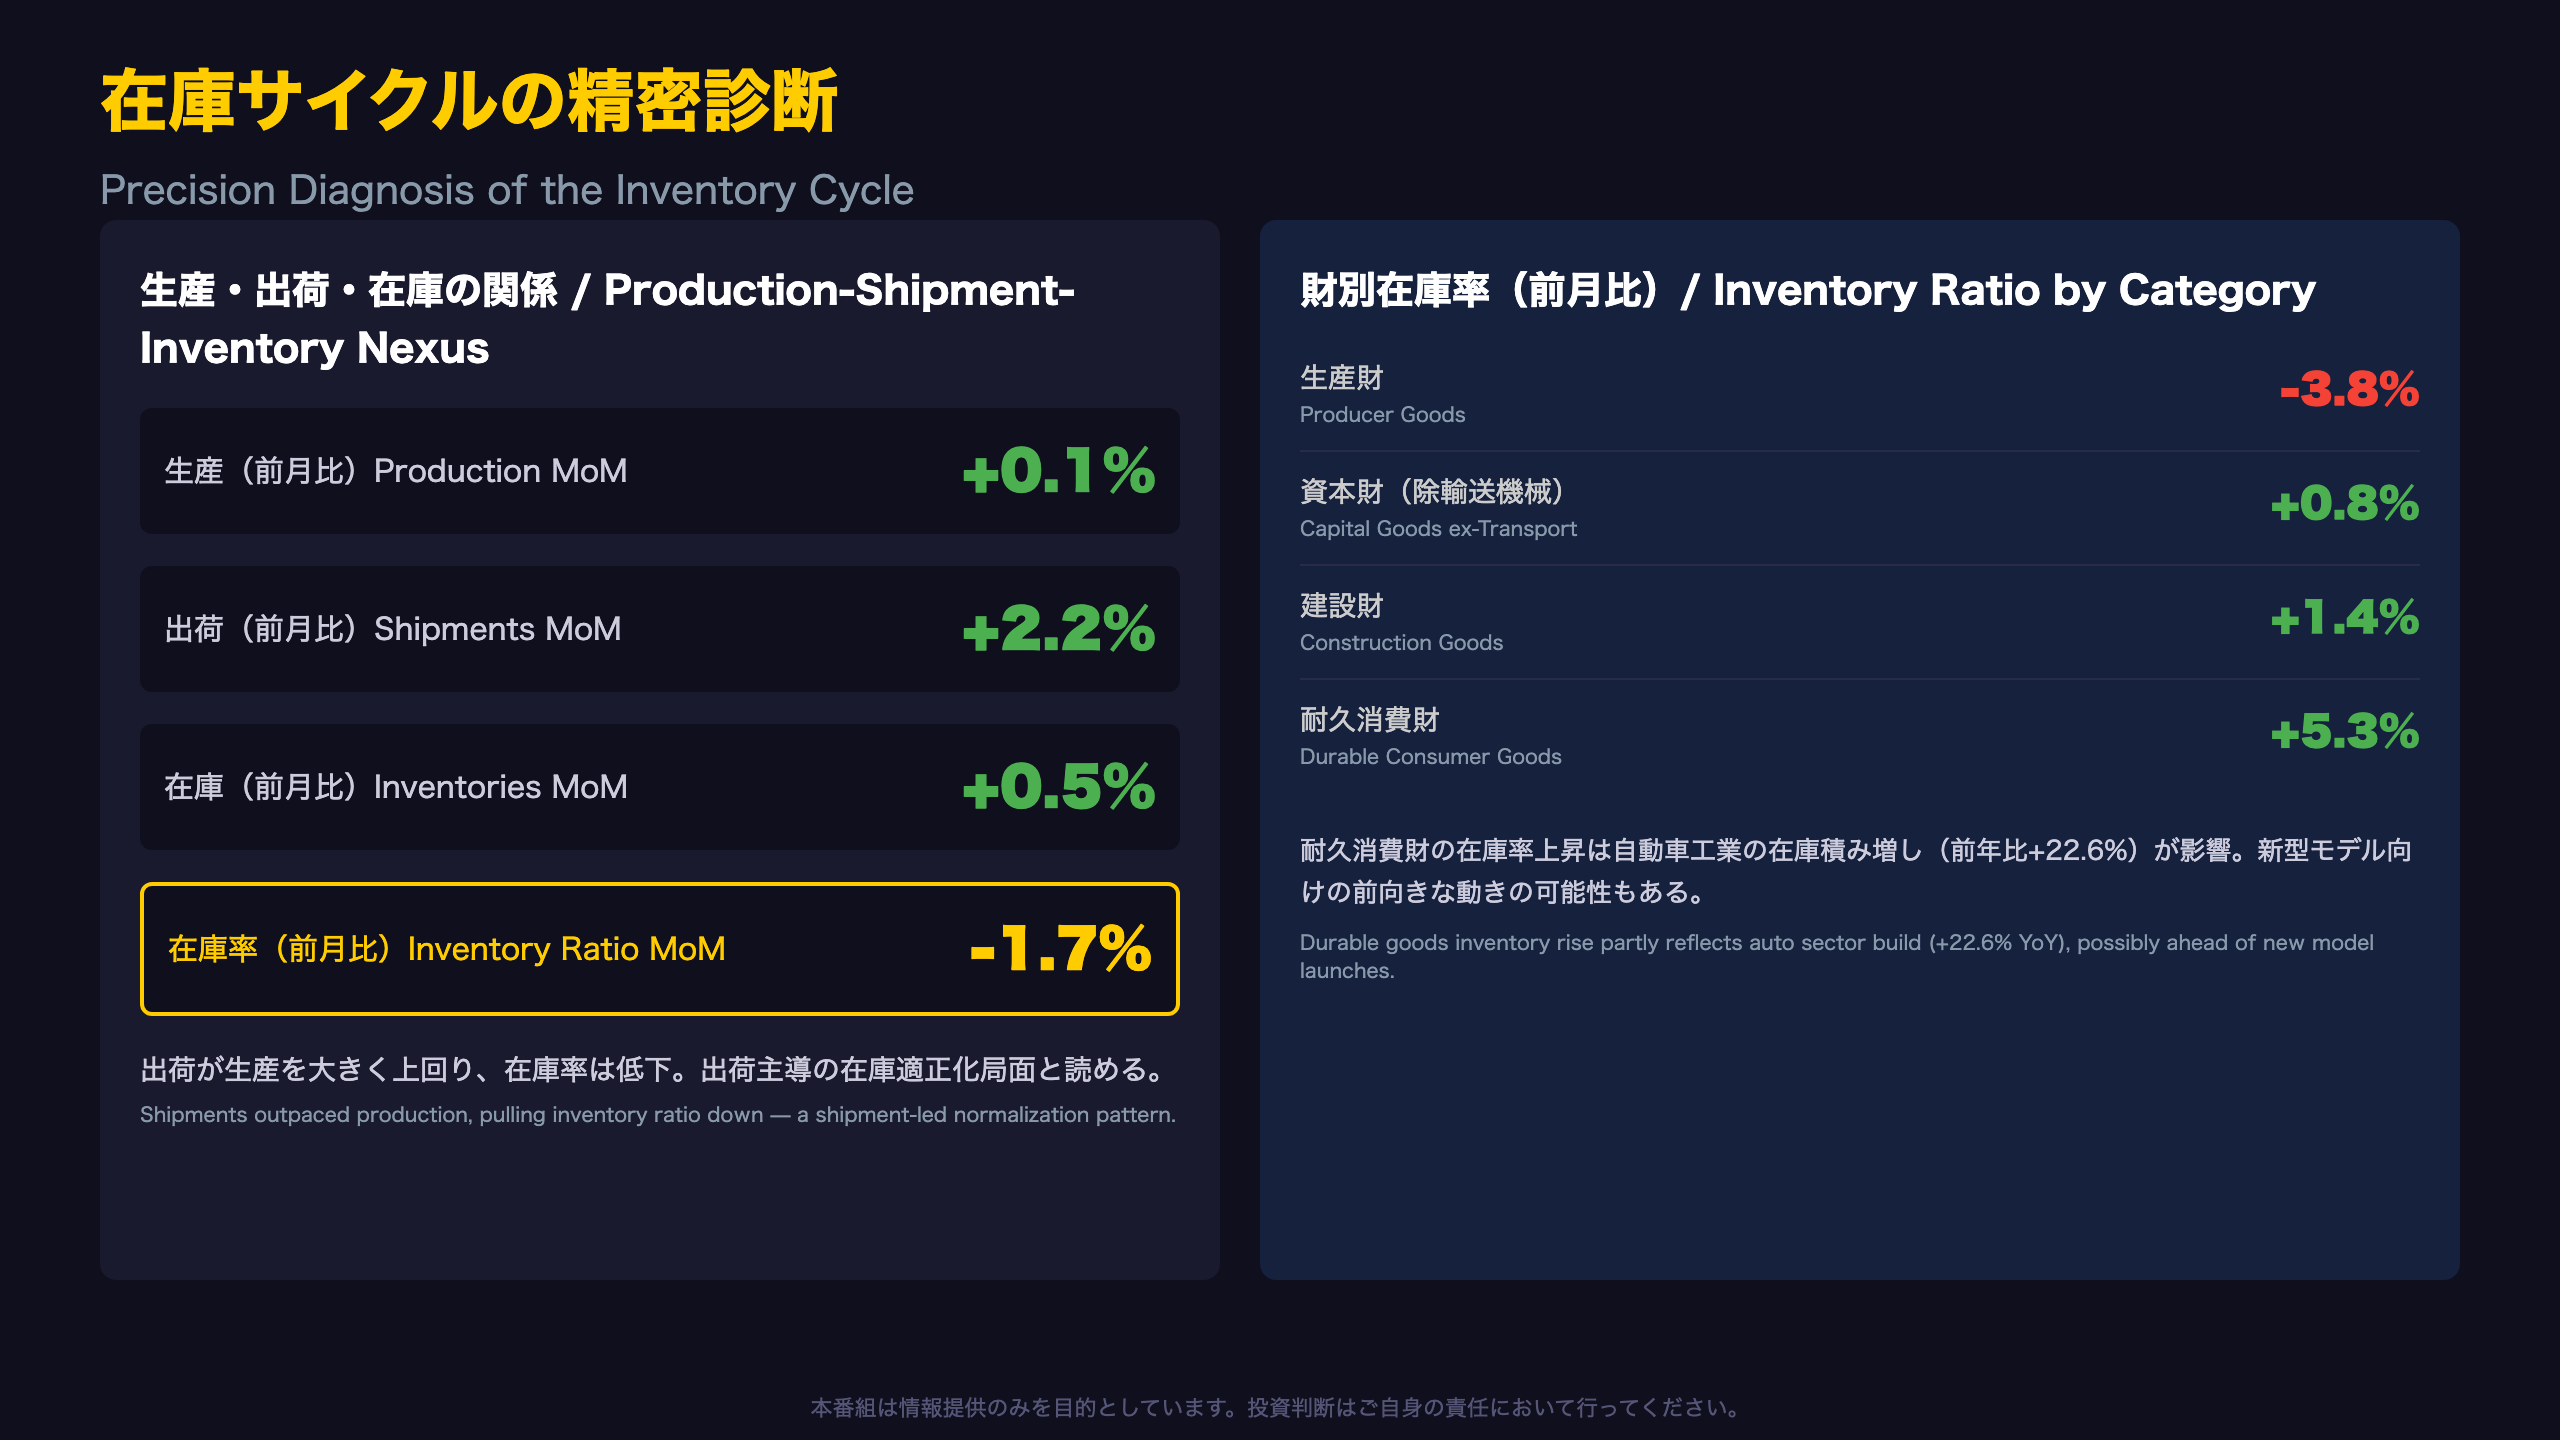
7月のデータでは、出荷(+2.2%)が生産(+0.1%)を大きく上回った。これは在庫を取り崩しながら需要に応えている状態であり、在庫率の低下(-1.7%)という結果と整合的である。
財別在庫率の内訳(季調済・前月比)
| 財別分類 | 在庫率 前月比 | 評価 |
|---|---|---|
| 生産財 | -3.8% | 大幅改善(適正化) |
| 鉱工業用生産財 | -3.6% | 大幅改善 |
| 資本財(除輸送機械) | +0.8% | ほぼ横ばい |
| 建設財 | +1.4% | 小幅悪化 |
| 耐久消費財 | +5.3% | 悪化 |
| 非耐久消費財 | +0.1% | 横ばい |
原文からの引用:「在庫は、前月比0.5%の上昇であった。業種別にみると、電気・情報通信機械工業、自動車工業、生産用機械工業等が上昇し、電子部品・デバイス工業、鉄鋼・非鉄金属工業、その他工業等が低下した。」
耐久消費財在庫の上昇をどう読むか
耐久消費財の在庫率上昇(+5.3%)は一見ネガティブに映るが、原指数ベースで見ると自動車工業の在庫は前年同月比+22.6%という高い伸びであり、これは新車販売サイクルにおける在庫積み増し局面である可能性がある(レベルC推論)。単月データのみでは、これが意図せざる滞留か前向きな出荷準備かを断定できない。
在庫循環図の示唆
報告書に掲載された在庫循環図では、直近の「2026Ⅲ速」(5~7月生産平均、7月末在庫)は、生産の前年同期比が依然プラス圏を維持しつつ、在庫の前年同期比の位置取りから判断する必要がある。生産財中心に在庫調整が進む一方、特定業種(自動車・電気機械)では在庫増加が続いており、業種によって在庫循環のフェーズが分かれている状況が読み取れる(レベルB)。
次回8月分速報(9月30日)では、この在庫適正化のトレンドが生産財以外にも波及するかが焦点となる。
構造変化:稼働率急騰と生産能力28か月連続減少
稼働率と生産能力のデカップリング
本レポートに併載された「製造工業生産能力指数・稼働率指数」(6月分確報値)は、日本の製造業の構造的な変化を示す重要な補助指標である。
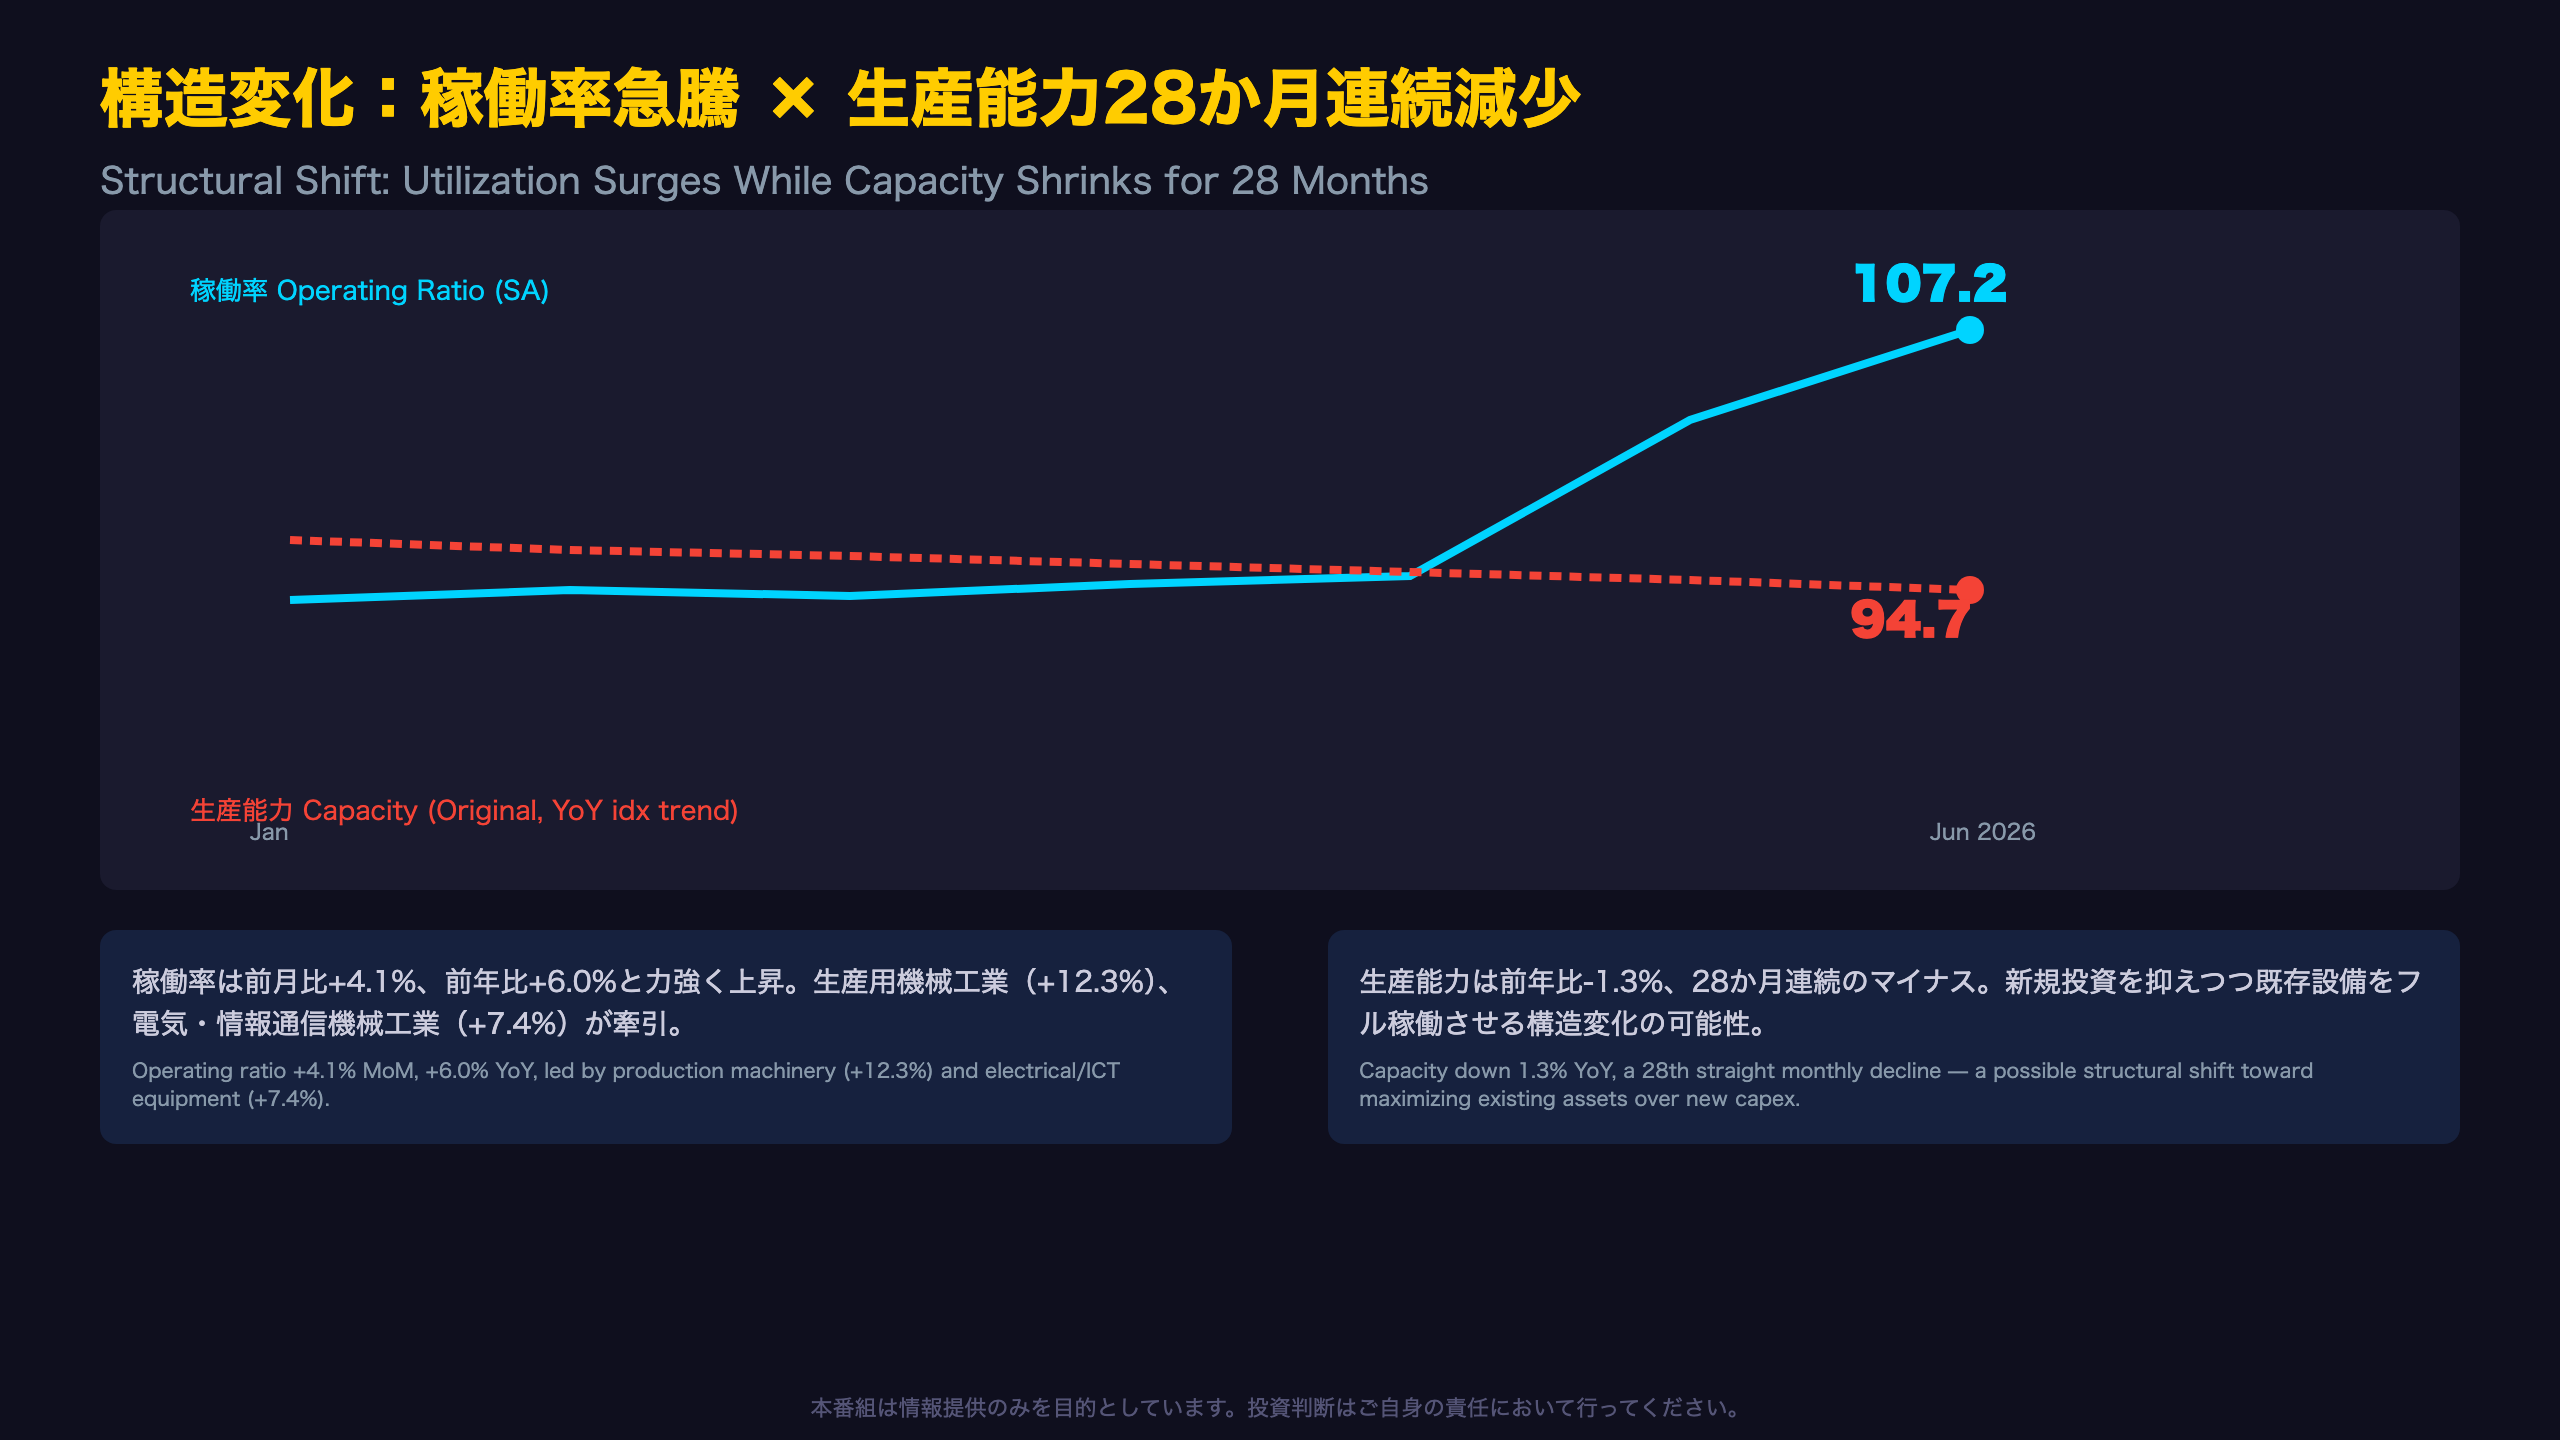
原文からの引用:「(1)6月の製造工業生産能力指数は、94.7で前月比0.2%の上昇であった。」「(2)6月の製造工業稼働率指数は、107.2で前月比4.1%の上昇であった。」
生産能力指数は前月比ではわずかに上昇(+0.2%、9か月ぶり)したものの、前年同月比では-1.3%と、実に28か月連続のマイナスが続いている。一方、稼働率指数は前月比+4.1%(2か月連続上昇)、前年同月比+6.0%(2か月ぶり上昇)と力強く伸びている。
業種別に見る稼働率の伸び
稼働率の上昇を牽引したのは、生産用機械工業(前月比+12.3%)、電気・情報通信機械工業(同+7.4%)、汎用・業務用機械工業(同+4.7%)。いずれも今回の生産データで強さが確認された業種と一致する。
この構造変化をどう解釈するか
生産能力を増やさずに稼働率を上げるという組み合わせは、二つの解釈が可能である。
一つは、日本の製造業が人手不足や設備投資の慎重姿勢を背景に、新規投資よりも既存資産の稼働効率向上(デジタル化・自動化)を優先しているという構造的な変化(レベルB推論、生産能力の28か月連続減少という複数月データに基づく)。
もう一つは、単に需要の急増に供給が追いつかず、一時的に稼働率で対応しているに過ぎないという短期的な解釈(レベルC)。半導体製造装置という特定業種における急激な需要増(前年比+45.3%)を踏まえると、後者の可能性も排除できない。
いずれにせよ、稼働率が高水準を維持し続ければ、いずれ設備投資(生産能力の純増)に転換する必要が生じる。この点は、今後の資本財受注動向や機械受注統計と合わせて注視すべきポイントである。
次回の稼働率・生産能力指数(7月分速報)は、鉱工業指数参考図表集の更新とともに公表される見込み。
生産予測指数の「実現率」問題と企業マインドの陰り
予測調査の「オオカミ少年」パターン
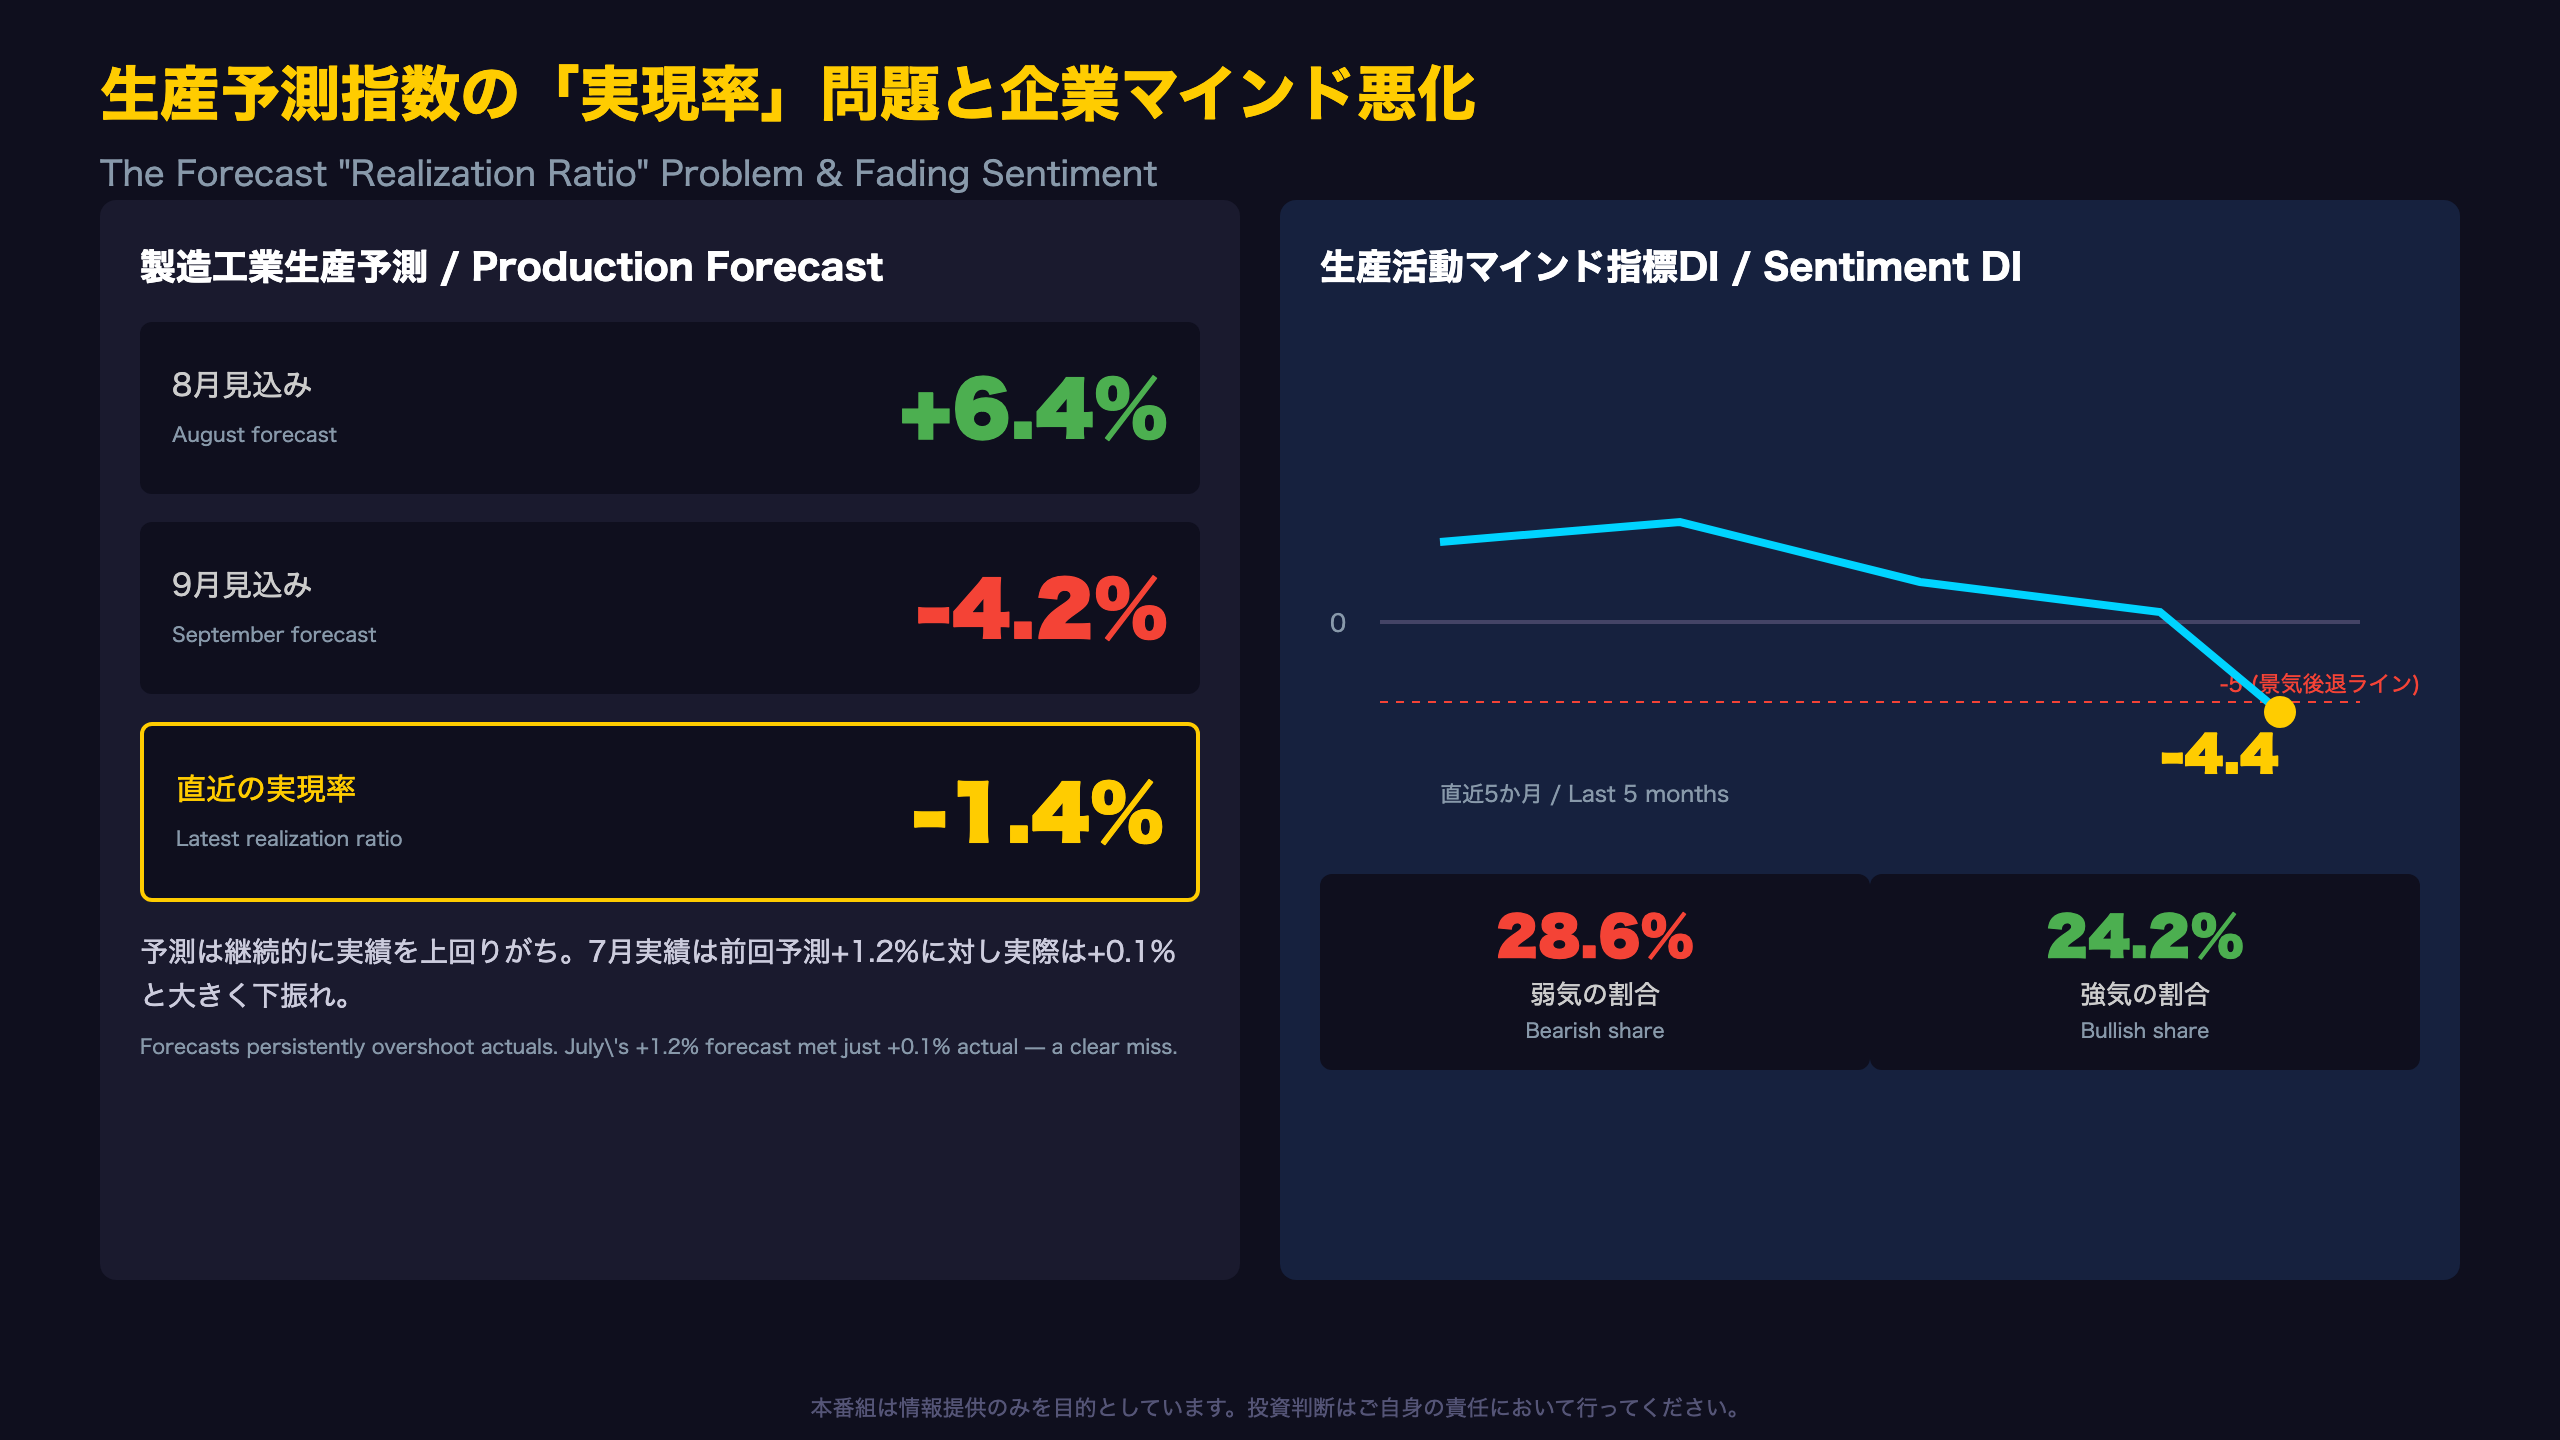
製造工業生産予測調査は、翌月・翌々月の生産計画を主要企業へのヒアリングに基づき指数化したものである。8月調査によれば、8月は前月比+6.4%の上昇、9月は同-4.2%の低下が見込まれている。
原文からの引用:「8月調査によると、8月は前月比6.4%の上昇、9月は同-4.2%の低下であった。8月の上昇は、生産用機械工業、電気・情報通信機械工業、輸送機械工業等による。」
しかし、この予測をそのまま将来の生産動向として受け止めるのは危険である。報告書自身が「実現率」(前回予測に対する実績の乖離率)を公表しており、直近の実現率は-1.4%であった。つまり、7月の生産計画(前回調査時点で+1.2%見込み)に対し、実際の結果は+0.1%にとどまり、大きく下振れした。
実現率の推移を振り返る
過去1年強の実現率データを見ると、ほとんどの月がマイナス圏で推移しており、予測が継続的に楽観的(上振れ)に傾く構造的なバイアスが確認できる。これは日本特有の統計的クセであり、海外投資家が日本のPMIや鉱工業生産の「予測」指標を見る際に留意すべき点である。
企業マインドDIの悪化が示すもの
レポートでは、生産計画を上方修正した企業割合から下方修正した企業割合を差し引いた「生産活動マインド指標(DI)」も公表されている。8月調査のDIは-4.4(前月+4.2から悪化)。強気の割合は24.2%(7月から低下)、弱気の割合は28.6%(7月から拡大)となった。
原文からの引用:「DIのトレンドが-5を下回ると景気後退局面入りの可能性が高い。8月調査結果のDIは、-4.4(前月の4.2から低下)、トレンドは0.4と-5を上回る水準。」
DIのトレンド自体は-5を上回っており、直ちに景気後退を示唆するものではないが、単月のDI水準の急落は注視すべきシグナルである。
9月生産計画の内訳
9月の低下見込みで最も寄与度が大きいのは生産用機械工業(-8.0%、寄与度-1.19%pt)で、8月に急伸した反動とみられる。これは、8月の力強い伸びが一時的な特殊要因(半導体製造装置の集中出荷など)を含んでいる可能性を示唆する(レベルC推論)。
次回発表は2026年9月30日(8月分速報・7月分確報)。8月実績が予測通り+6.4%となるか、実現率がどこまで下振れするかが焦点。
結論:強弱併存の局面、日本株・日銀政策への含意
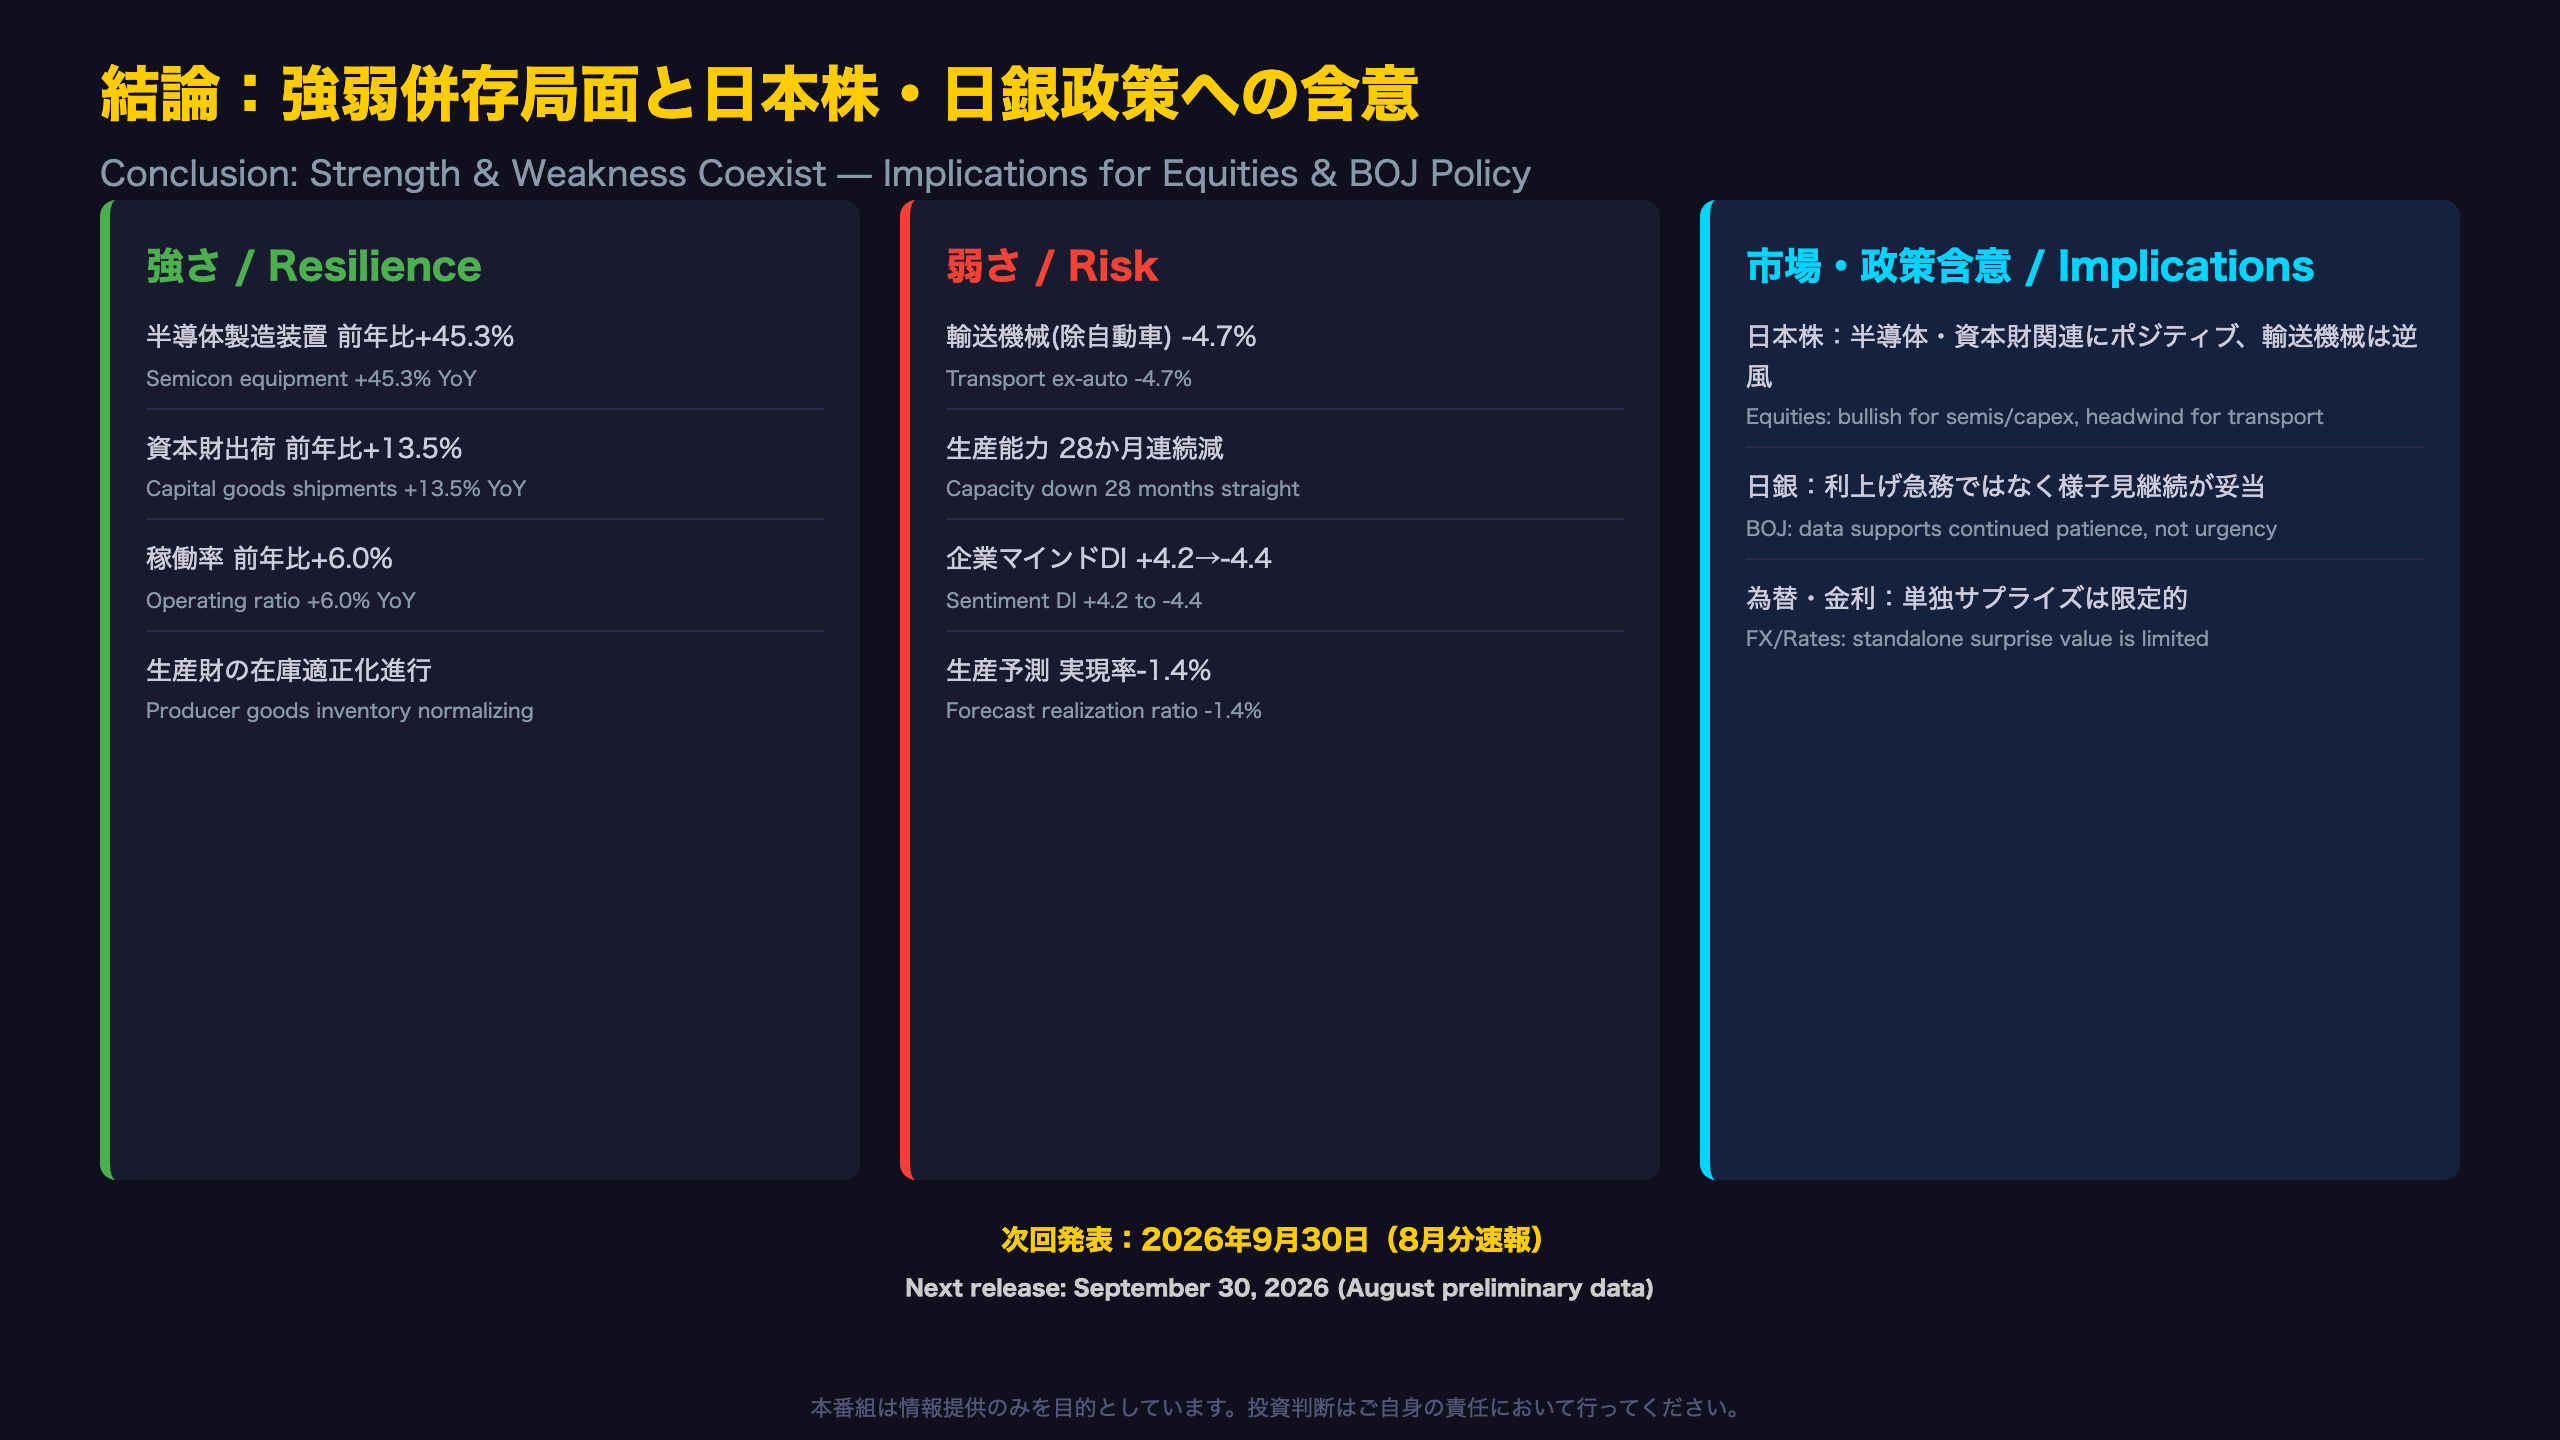
総合評価:強さと弱さのバランスシート
今回の2026年7月鉱工業生産指数(速報)を総括すると、以下のようにバランスシート化できる。
レジリエンス(強さ)の要素
- 生産は4か月連続の上昇(+0.1%)
- 出荷は+2.2%と2か月ぶりの大幅増加
- 生産財を中心に在庫適正化が進行(在庫率-1.7%)
- 半導体製造装置は前年比+45.3%、フラットパネル・ディスプレイ製造装置は前月比+97.7%
- 資本財(除輸送機械)出荷は前年比+13.5%
- 稼働率指数は前月比+4.1%、前年比+6.0%と力強い
リスク(弱さ)の要素
- 基調判断は据え置きの「一進一退」
- 輸送機械工業(除自動車)-4.7%、金属製品工業-3.2%
- 生産能力指数は28か月連続で前年比マイナス
- 製造工業生産予測の実現率は継続的にマイナス(直近-1.4%)
- 企業マインドDIは+4.2→-4.4へ急落、弱気28.6%
- 9月の生産計画は前月比-4.2%を見込む
市場・政策への含意
日本株:半導体製造装置・資本財関連セクターにはポジティブなファンダメンタルズの裏付けが得られた形。一方、輸送機械・素材関連は個別業種の逆風が続く可能性がある。指数全体としては「一進一退」の域を出ておらず、セクターローテーションの視点が重要になる局面と言える。
日銀金融政策:植田総裁率いる日銀にとって、今回のデータは金融政策の方向性を大きく変える材料にはなりにくい。生産の基調判断が据え置かれ、企業マインドDIも軟化する中、拙速な利上げを正当化する材料は乏しい。一方で、半導体投資サイクルの強さは物価目標の持続的達成という観点からは支援材料となり得る。
為替・金利:鉱工業生産単独でのサプライズは限定的(実現率のマイナスは織り込み済みの構造的クセ)であり、当面はCPIや日銀短観など他の指標と合わせて政策織り込みが進むとみられる。
次回への橋渡し
次回発表は2026年9月30日(8月分速報・7月分確報)。焦点は以下の3点。
- 8月実績が予測+6.4%にどこまで近づくか(実現率の改善余地)
- 半導体製造装置・資本財の強さが持続するか
- 企業マインドDIのトレンドが-5を下回る水準まで悪化しないか
これらの動向が、日本の景気拡張局面の持続性を判断する上での次のチェックポイントとなる。
製作費大公開
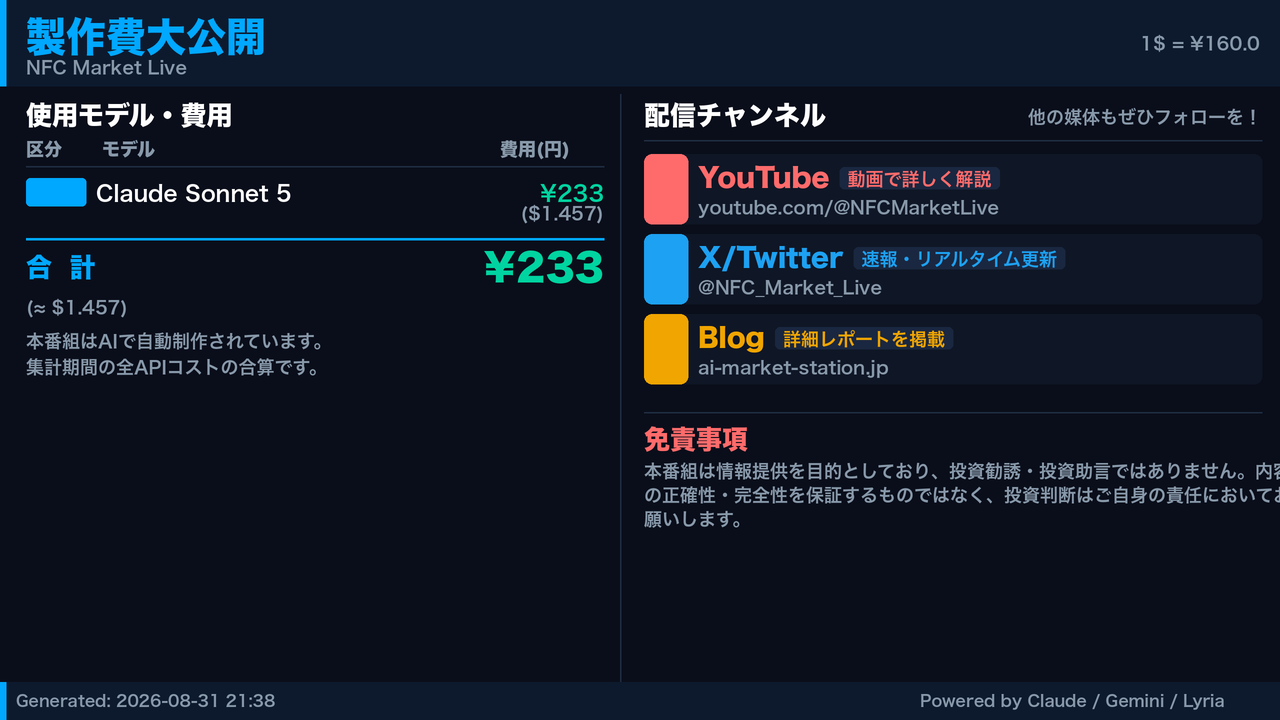
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 545,149 | 37,586 | ¥235 |
| TTS | Gemini 2.5 Flash TTS | 4,587 | 11,612 | ¥19 |
| TTS | Gemini 3.1 Flash TTS | 2,342 | 4,150 | ¥14 |
| BGM | Lyria 3 Pro | 219 | 26,612 | ¥13 |
| X | コンテンツ作成 (返信) | 3,747 | – | ¥16 |
| X | ポスト作成 | 1,893 | – | ¥10 |
| X | ツイート (URL付) | 83 | – | ¥32 |
| 合計 | ¥338 |
為替レート: 1 USD = 160.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。