本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-09 07:04)
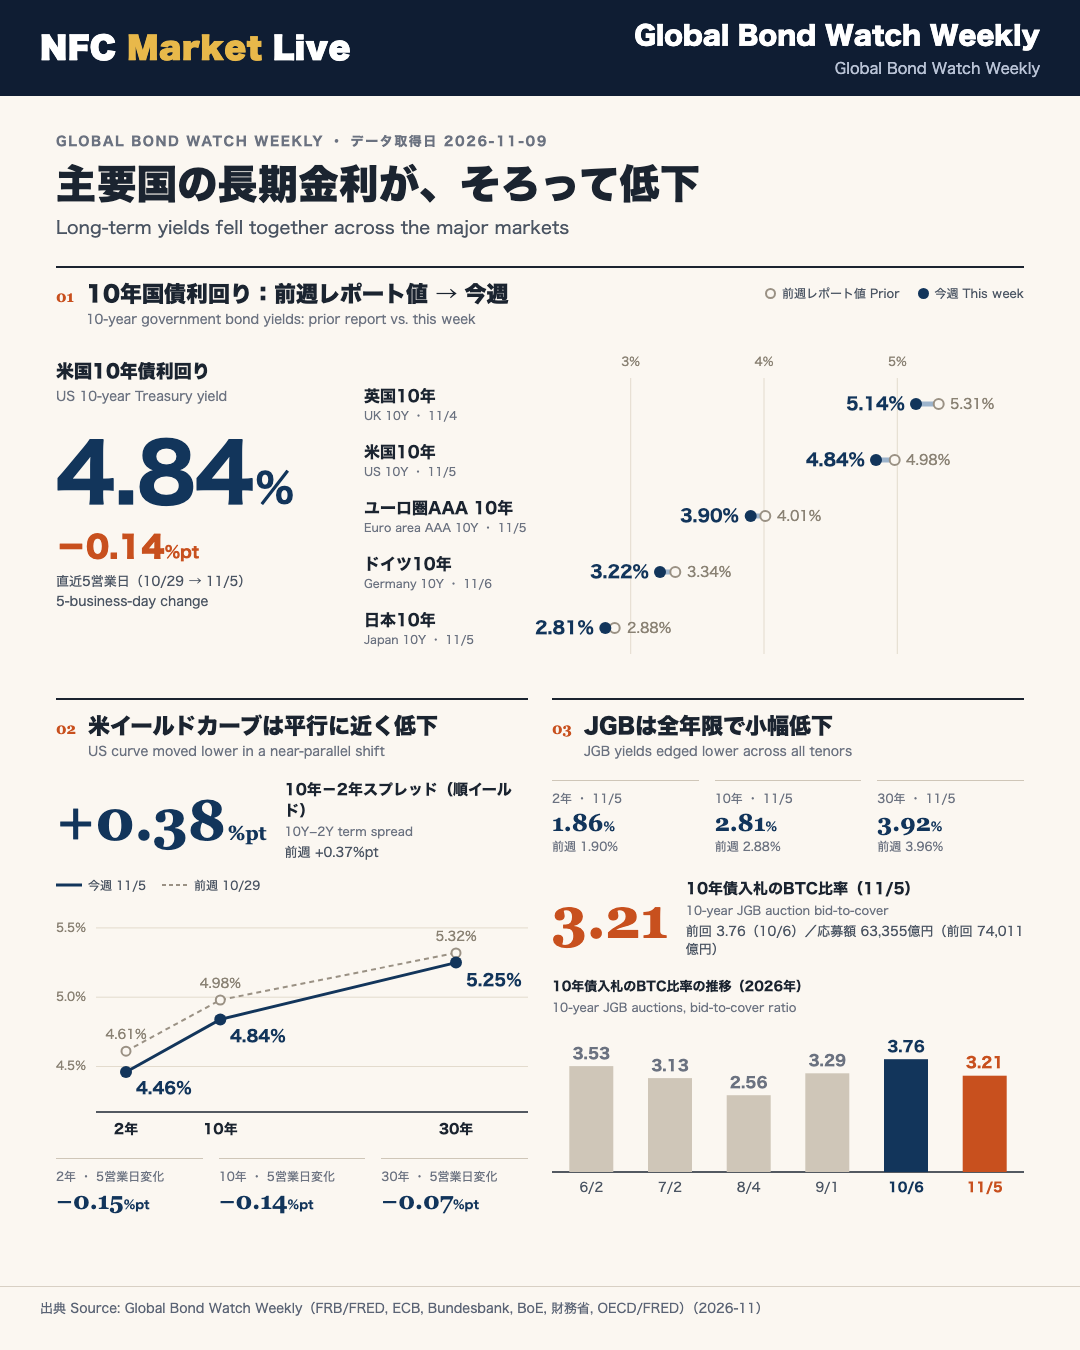
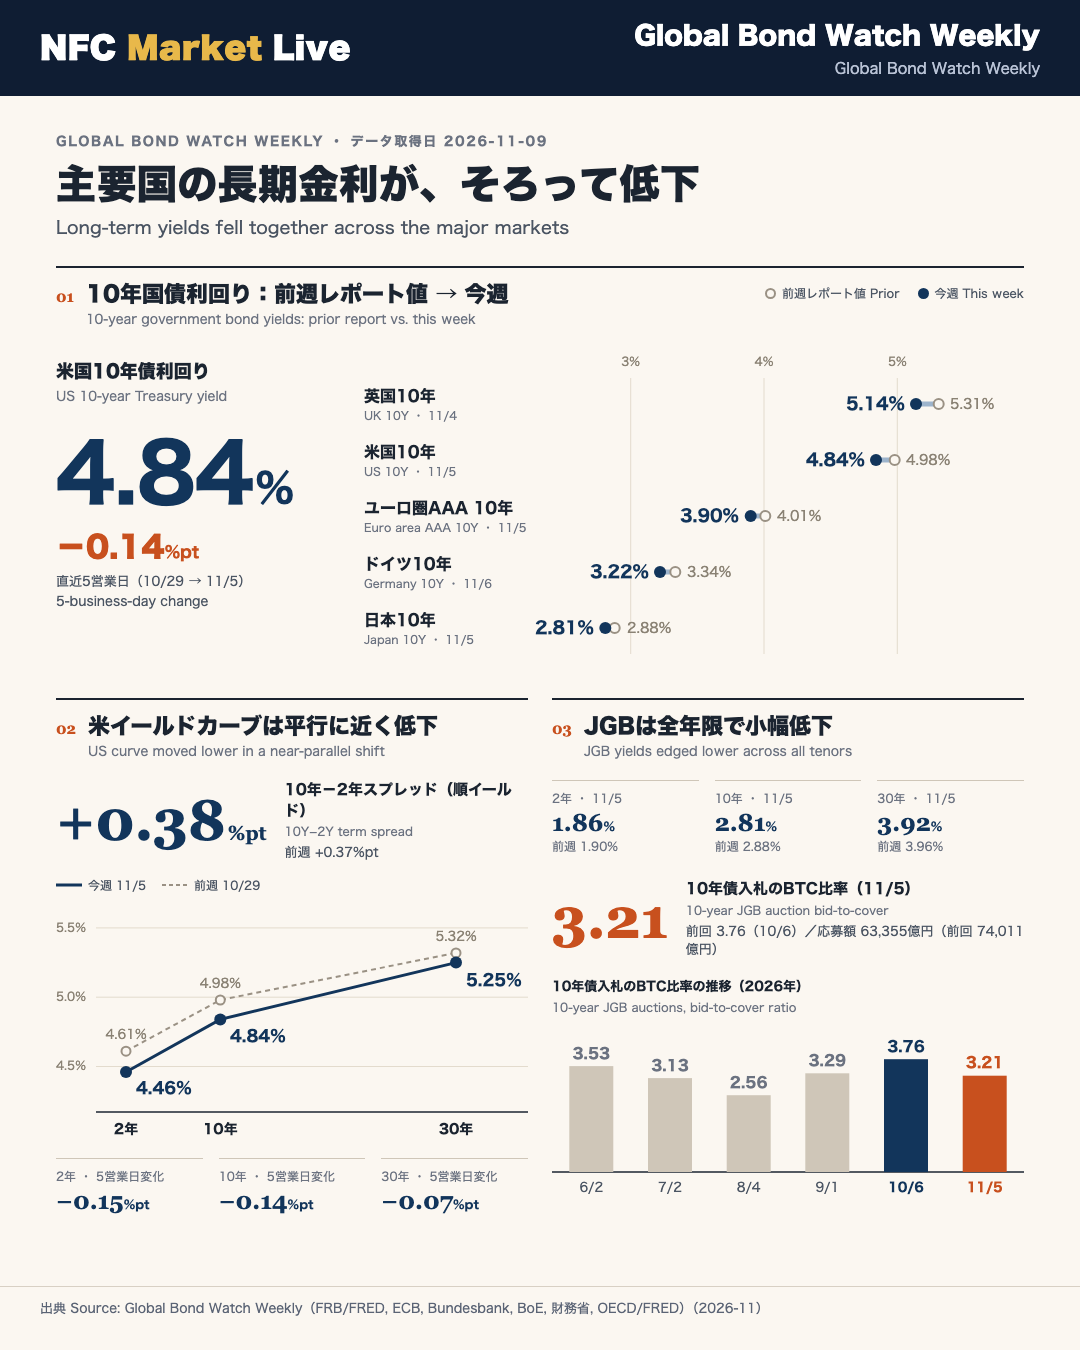
債券市場の最新分析。米欧日の主要国債利回りがそろって低下した1週間でした(Global Bond Watch Weekly、2026年11月9日取得分)。 米国債(FRB H.15、11月5日時点)は2年が4.46%(直近5営業日で-0.15%pt)、10年が4.84%(-0.14%pt)、30年が5.25%(-…
グローバル金利スナップショット
今週最大の変化: 米欧英独の長期金利がそろって低下
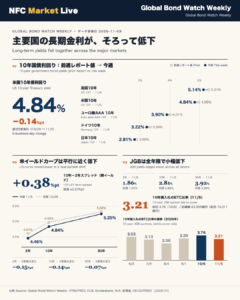
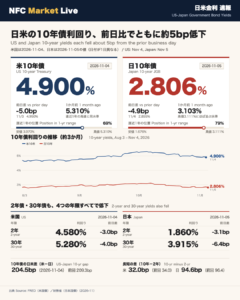
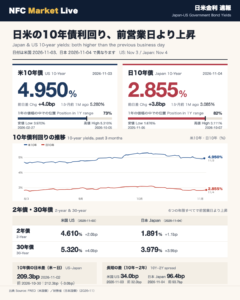
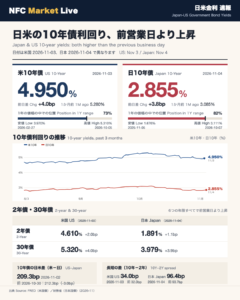
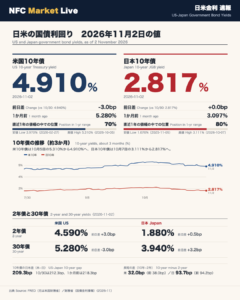
米10年は4.84%(11月5日時点、直近5営業日で-0.14%pt)まで低下しました。ドイツ10年は3.22%(11月6日時点、-0.09%pt)、英国10年は5.14%(11月4日時点、-0.12%pt)、日本10年は2.81%(11月5日時点)で、主要国の長期金利が同じ方向に動いた週です。
主要国10年国債利回り一覧
| 国・地域 | 今週 | 前週レポート値 | 備考 |
|---|---|---|---|
| 米国10年 | 4.84%(11/5) | 4.98%(10/29) | -0.14%pt |
| ドイツ10年 | 3.22%(11/6) | 3.34%(10/30) | -0.09%pt(11/2→11/6) |
| 英国10年 | 5.14%(11/4) | 5.31%(10/28) | -0.12%pt(10/29→11/4) |
| ユーロ圏AAA 10年 | 3.90%(11/5) | 4.01%(10/29) | ECB日次 |
| 日本10年 | 2.81%(11/5) | 2.88%(10/29) | 財務省日次 |
※前週レポート値と今週値は、データ日付が1〜2日ずれる系列があります。変化幅の欄は各系列の「直近5営業日変化」の記載に従いました。
米国イールドカーブ
- 2年: 4.46%(-0.15%pt)
- 10年: 4.84%(-0.14%pt)
- 30年: 5.25%(-0.07%pt)
10年-2年スプレッド(Term Spread): +0.38%pt(順イールド)
スプレッドは前週の+0.37%ptからほぼ横ばいです。2年が10年よりわずかに大きく下がったためで、カーブ全体が平行に近い形で下方へ動いたと読めます。10年と30年の差を計算すると、前週レポート値の0.34%ptから0.41%ptへ広がっており、超長期は短中期ほど下がりませんでした。
月次データの扱い
フランス(4.48%、2026年9月時点)とイタリア(3.99%、2026年8月時点)は月次のスナップショットで、今週の動きを表すものではありません。
見立て(解説者の見方)
同じ週に複数の国で長期金利が下がっており、米国固有というより広い範囲に及んだ動きだった可能性があります。ただし、本資料には低下の理由は記載されていません。
次回の確認点
来週のレポートで、米10年の4.8%台とドイツ10年の3.2%台が維持されるかを確認するとよいでしょう。
Source: FRB/FRED®, ECB, Bundesbank, BoE, MOF Japan, OECD/FRED®
米国債入札 Deep Dive
今週のデータ取得状況
今週・前週のレポートともに、米国債入札結果(TreasuryDirect)は「データ取得失敗」となりました。BTC比率、ハイイールド、間接入札者%、発行額は、いずれも今週は確認できていません。このため、入札の需給が強まったか弱まったかについては、数字での評価を行いません。
見るべき3つの指標
| 指標 | 何を測るか | 読み方 |
|---|---|---|
| BTC比率(応札倍率) | 発行額に対する応札額の倍率 | 高いほど需要が厚い |
| 間接入札者% | 海外中央銀行・政府系機関などの落札比率 | 海外勢の需要の目安 |
| ハイイールド(Stop-out Rate) | 入札で認定された最高利回り | 市場の流通利回りとの差で需給を確認する |
確認できる米長期金利の水準
入札の代わりに、同じ週の流通市場の利回りで長期債の水準を確認します(FRB H.15、11月5日時点)。
- 10年: 4.84%(直近5営業日で-0.14%pt)
- 30年: 5.25%(-0.07%pt)
10年と30年はいずれも前週より低下しました。ただし、これは流通市場の利回りであり、入札での需要を直接示すものではありません。
財政サステナビリティの視点
長期債の利回りが高い水準にあることは、国債の発行コストの面で注目点です。ただし、入札結果が得られていない今週のデータだけで、財政面の需給懸念の強弱を判断することはできません。
次回の確認点
- TreasuryDirectで10年債・30年債の入札結果が取得できたら、BTC比率と間接入札者%を前回入札と比べる
- 流通利回りが低下した週に、入札のハイイールドが流通利回りとどう違ったかを確認する
Source: U.S. Department of the Treasury, TreasuryDirect
ヨーロッパ債券市場
ユーロ圏AAA・ドイツ・英国がそろって低下
ECBのユーロ圏AAA 10年スポット利回りは3.90%(2026年11月5日時点)で、前週レポートの4.01%(10月29日時点)から低下しました。ドイツBund 10年は3.22%(11月6日時点、直近5営業日で-0.09%pt)、英国Gilt 10年は5.14%(11月4日時点、-0.12%pt)でした。
利回り一覧
| 区分 | 今週 | 前週レポート値 |
|---|---|---|
| ユーロ圏AAA 10年(日次・ECB) | 3.90%(11/5) | 4.01%(10/29) |
| ドイツ Bund 10年(日次・Bundesbank) | 3.22%(11/6) | 3.34%(10/30) |
| 英国 Gilt 10年(日次・BoE) | 5.14%(11/4) | 5.31%(10/28) |
英国は引き続き、ここに挙げた欧州の系列で最も高い利回りです。
OAT-Bund・BTP-Bundスプレッドの読み方(統計上の注意)
- OAT-Bundスプレッド: +126.0bps(前週+114.0bps)
- BTP-Bundスプレッド: +77.0bps(前週+65.0bps)
フランス10年(4.48%、2026年9月時点)とイタリア10年(3.99%、2026年8月時点)は月次データで、前週と同じ値です。一方、ドイツは日次データで、3.34%から3.22%に下がりました。したがって、スプレッドの拡大はドイツ側の低下を反映しており、フランスやイタリアの国債が売られたことを示すものではありません。フランスの財政・政治リスクやイタリアのソブリンリスクを評価するには、日次の利回りが必要です。
見立て(解説者の見方)
ユーロ圏AAA、ドイツ、英国がそろって低下しており、欧州の安全資産寄りの国債利回りが同じ方向に動いた可能性があります。ただし、資料には低下の理由は記載されていません。
次回の確認点
- 月次のフランス・イタリアの更新で、スプレッドが実際にどう変わるか
- Gilt 10年が5%台を維持するか
Source: ECB; Deutsche Bundesbank; Bank of England; OECD via FRED®
日本国債・日銀政策金利
JGB利回りは全年限で小幅低下
財務省データ(2026年11月5日時点)では、JGBは2年が1.86%、10年が2.81%、30年が3.92%でした。前週レポート(10月29日時点)の1.90%、2.88%、3.96%から、それぞれ低下しています。
| 年限 | 今週(11/5) | 前週(10/29) |
|---|---|---|
| 2年 | 1.86% | 1.90% |
| 10年 | 2.81% | 2.88% |
| 30年 | 3.92% | 3.96% |
10年-2年スプレッドは+0.95%pt(前週+0.98%pt)。日銀の政策金利は1.04%(2026年9月時点、OECD月次)です。この値は月次データのため、直近の政策判断を反映していない可能性があります。米日10年スプレッドは+2.03%pt(前週+2.10%pt)で、わずかに縮小しました。
JGB入札需給(財務省データ)
| 入札日 | 銘柄 | BTC比率 | 平均利回 | Stop利回 |
|---|---|---|---|---|
| 2026年11月5日 | 10年 | 3.21 | 2.768% | 2.800% |
| 2026年10月29日 | 2年 | 4.03 | 1.905% | 1.912% |
| 2026年10月20日 | 20年 | 5.84 | 3.723% | 3.729% |
| 2026年10月6日 | 10年 | 3.76 | 3.101% | 3.103% |
10年債入札の前回比較
- 2026年11月5日の10年債はBTC比率3.21で、10月6日の3.76から低下しました。応募額は63,355億円(10月6日は74,011億円)です。
- Stop利回りと平均利回りの差を計算すると、11月5日は約0.032%pt、10月6日は約0.002%ptで、差は拡大しています(資料のテール欄は「—」)。差が大きいほど応札のばらつきを示すとされます。
- 平均利回りは3.101%から2.768%へ低下しました。
一方、2026年10月29日の2年債はBTC比率4.03で、9月30日の3.89から上昇しています。2026年10月20日の20年債は5.84で、資料の入札一覧では最も高い水準でした。
見立て(解説者の見方)
10年債入札の需要は前回より弱めだった可能性がありますが、BTC比率3.21は単月の数字であり、需給悪化と断定はできません。2年債・20年債では需要が強かったことも併せて確認する必要があります。
次回の確認点
次の10年債入札でBTC比率が3台を維持するか、Stop利回りと平均利回りの差が縮むかを確認します。
Source: Ministry of Finance Japan (財務省); OECD via FRED®
FX・CFDへの含意(Trade Implications)
NFC HMMレジームとの接続
今週のNFC HMMレジームは、ECBがNeutral、BOEがRestrictive Hold、米国がSlack Recovery、日銀がTighteningです。前週と比べると、ECBは名称がModerateからNeutralに、日銀はHawkishからTighteningに変わりましたが、レジームIDはどちらも2のままで、確信度は4モデルとも100.0%でした。ラベルの名称が変わったものの、IDが同じである点には注意が必要です。
スプレッドと各通貨ペア
| スプレッド | 今週 | 前週 |
|---|---|---|
| 米日10年(USD/JPY) | +2.03%pt | +2.10%pt |
| 米独10年(EUR/USD) | +1.62%pt | +1.64%pt |
| OAT-Bund(月次参考値) | +126.0bps | +114.0bps |
| BTP-Bund(月次参考値) | +77.0bps | +65.0bps |
USD/JPY
米日10年スプレッドは+2.10%ptから+2.03%ptに縮小しました。米10年の低下幅(-0.14%pt)が日本10年(2.88%から2.81%)より大きかったためです。スプレッドが縮むことは、ドル円のキャリー面ではやや逆風に働く可能性があります。一方、日銀はTighteningレジームにあり、JGBの2年利回り1.86%が政策金利1.04%(2026年9月時点)を上回っていることは、整合的な動きとも読めます。ただし、これらは単週のデータにとどまります。
EUR/USD
米独10年スプレッドは+1.64%ptから+1.62%ptへ、ほぼ横ばいでした。ECBのNeutralレジームと、ユーロ圏AAA利回りの小幅な低下(3.90%)は大きな矛盾がなく、方向感の乏しい状況と整合します。
欧州リスクセンチメント
OAT-BundとBTP-Bundの拡大は、月次のOAT・BTPを据え置いたまま日次のBundが下がった影響が大きく、欧州のリスク拡大を示す根拠としては弱い点に注意が必要です。
リスクオン・リスクオフのバランス
主要国の長期金利が一斉に下がった点はリスク回避的な動きとも読めますが、2年が10年より大きく下がるなど形状の変化は小さく、一方向には判断しにくい状況です。
次回の確認点
- 米日・米独スプレッドが今週の水準を維持するか
- BOJ政策金利の更新(月次)
- 米国債入札データの取得
特定の方向を予測するものではなく、「〜との相関が示唆される」という範囲での整理です。
Source: FRB/FRED®, ECB, Bundesbank, BoE, MOF Japan, U.S. Treasury, OECD/FRED®
製作費大公開
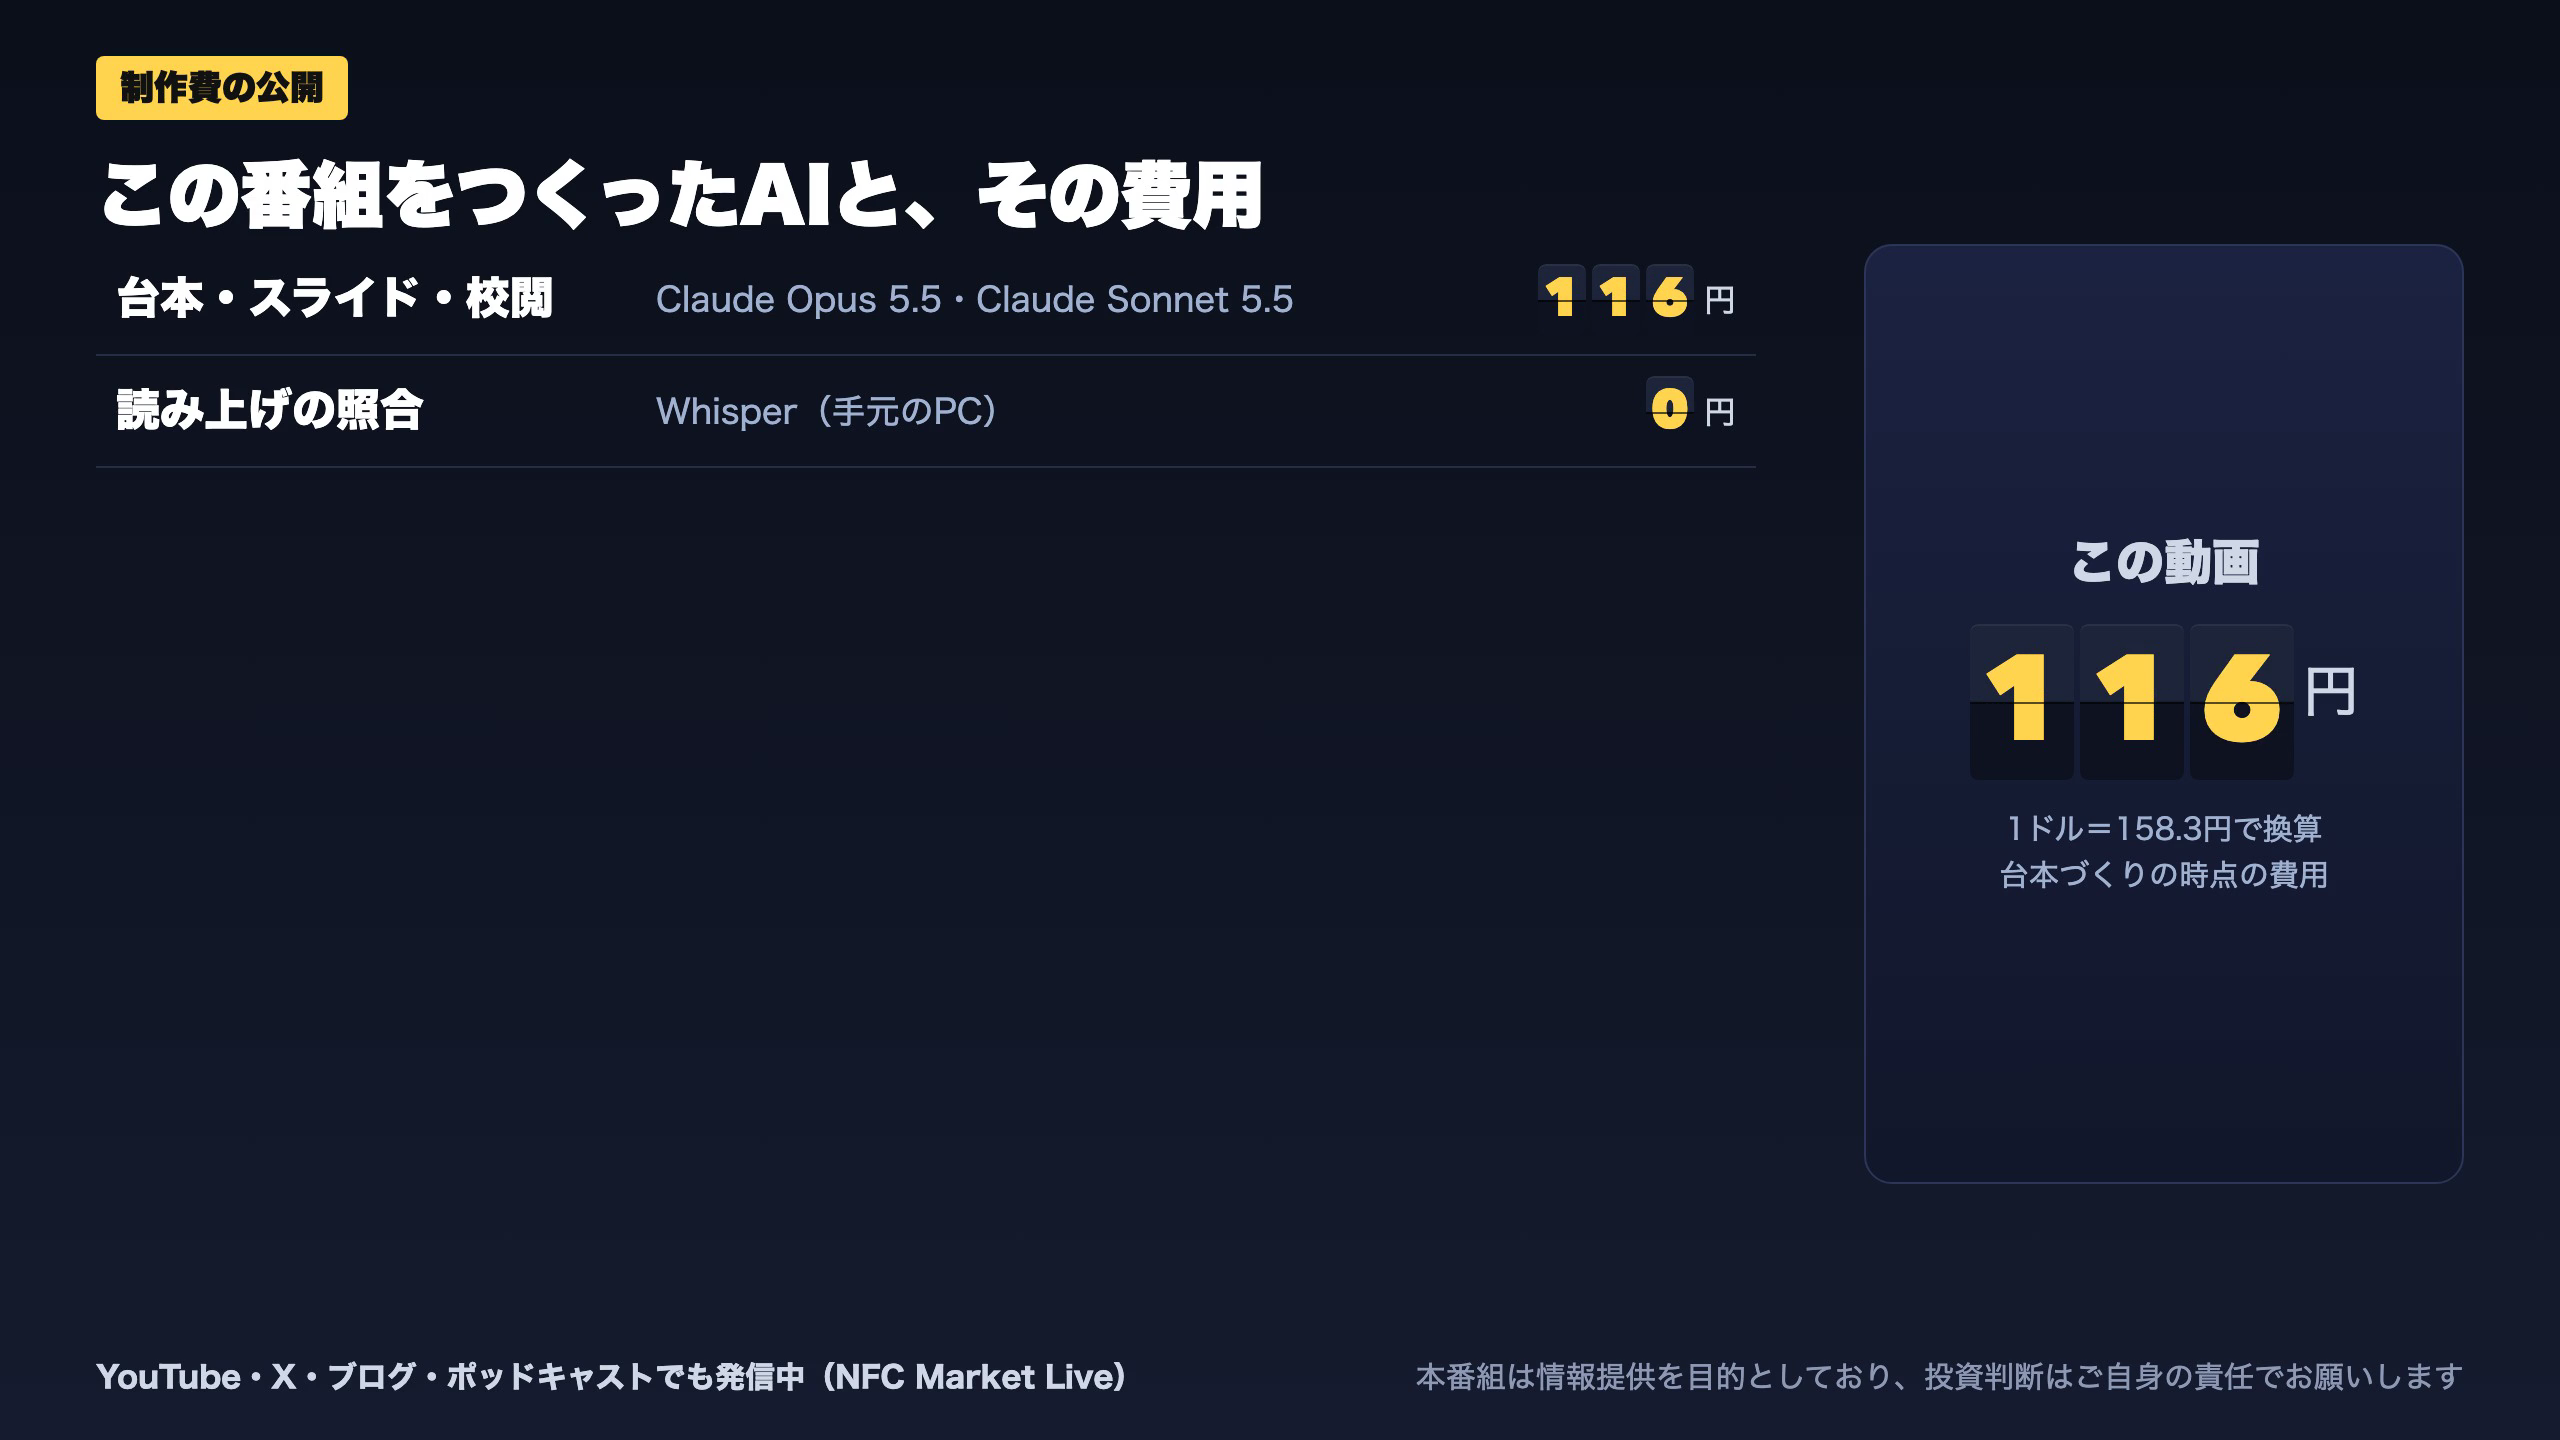
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 44,241 | 4,902 | ¥44 |
| LLM | Claude Sonnet 5.5 | 50,158 | 35,772 | ¥73 |
| X | ポスト作成 | 1,876 | – | ¥5 |
| 合計 | ¥121 |
為替レート: 1 USD = 158.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。