📺 動画で詳細な解説を見る
📄 一次資料(出典)
Reserve Bank of Australia
https://www.rba.gov.au/statistics/frequency/fin-agg/2026/fin-agg-0826.html
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-30 10:41)
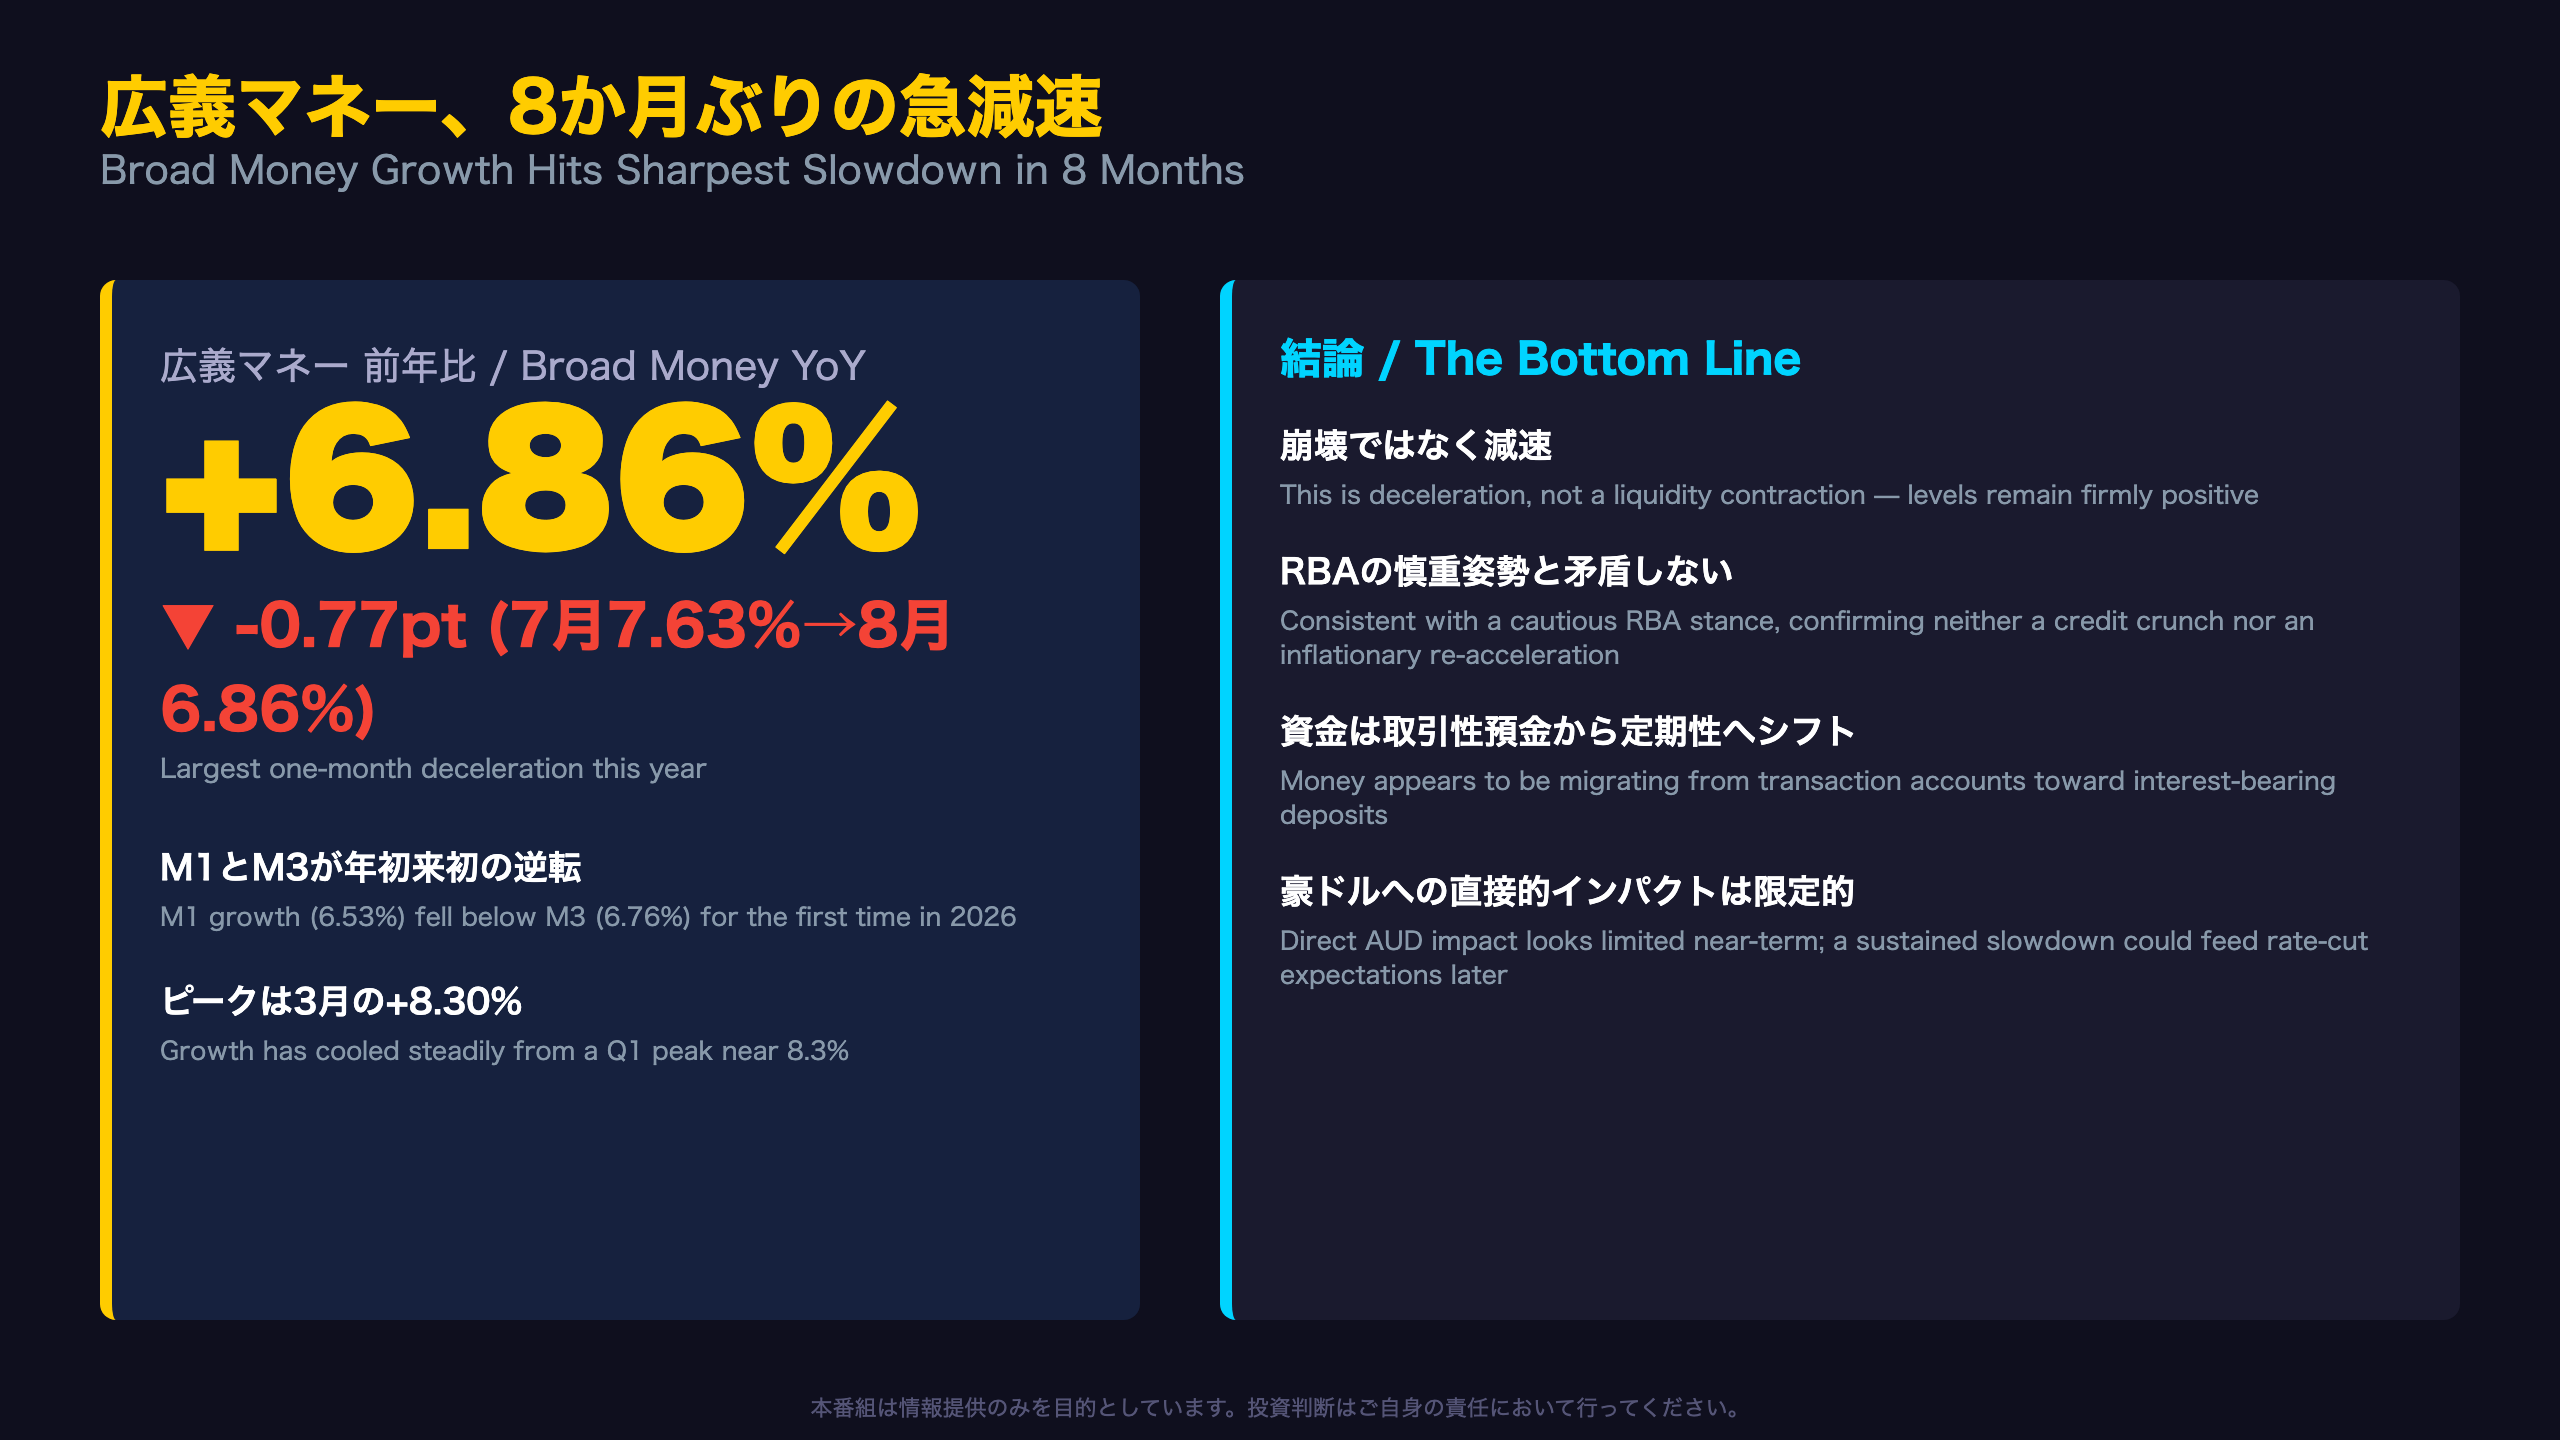
豪州経済の最新分析。🇦🇺 RBA(豪州準備銀行)が公表した最新のマネーサプライ統計を徹底解説。 📊 広義マネー(Broad Money)の前年比伸び率は7月の7.63%から8月には6.86%へ低下。今年最大の減速幅を記録しました。 📉 さらにM1(狭義マネー)の伸び率がM3を年初来で初めて下回るという「逆転現象」…
The Ultimate Summary:広義マネー、8か月ぶりの急減速
広義マネーとは何か
広義マネー(Broad Money)は現金・預金など経済全体に出回る貨幣量を示す代表的指標で、RBA(豪州準備銀行)が毎月公表する統計表D3に基づく。2026年8月時点の残高は3510.14億豪ドル(季節調整後)、前年比+6.86%となった。
過去数値との比較
直近1年のピークは2026年3月の+8.30%。そこから断続的に伸び率が低下し、8月の減速幅(-0.77ポイント)は年初来最大となった。一般に2015〜2019年頃の豪州の広義マネー伸び率はおおむね5〜6%とされ、現在の水準はこのレンジのやや上を推移している段階にある。
二つの見方
A「3月の8%台からわずか5か月での急減速」と読めば、金融環境の引き締まりが想定より速く進行している可能性がある。一方でB「なお6%台後半を維持している」と読めば、資金供給が枯渇しているわけではないという見方もできる。
次回への橋渡し
次回9月分データで、この減速が継続するか、M1とM3の逆転が定着するかが焦点となる。
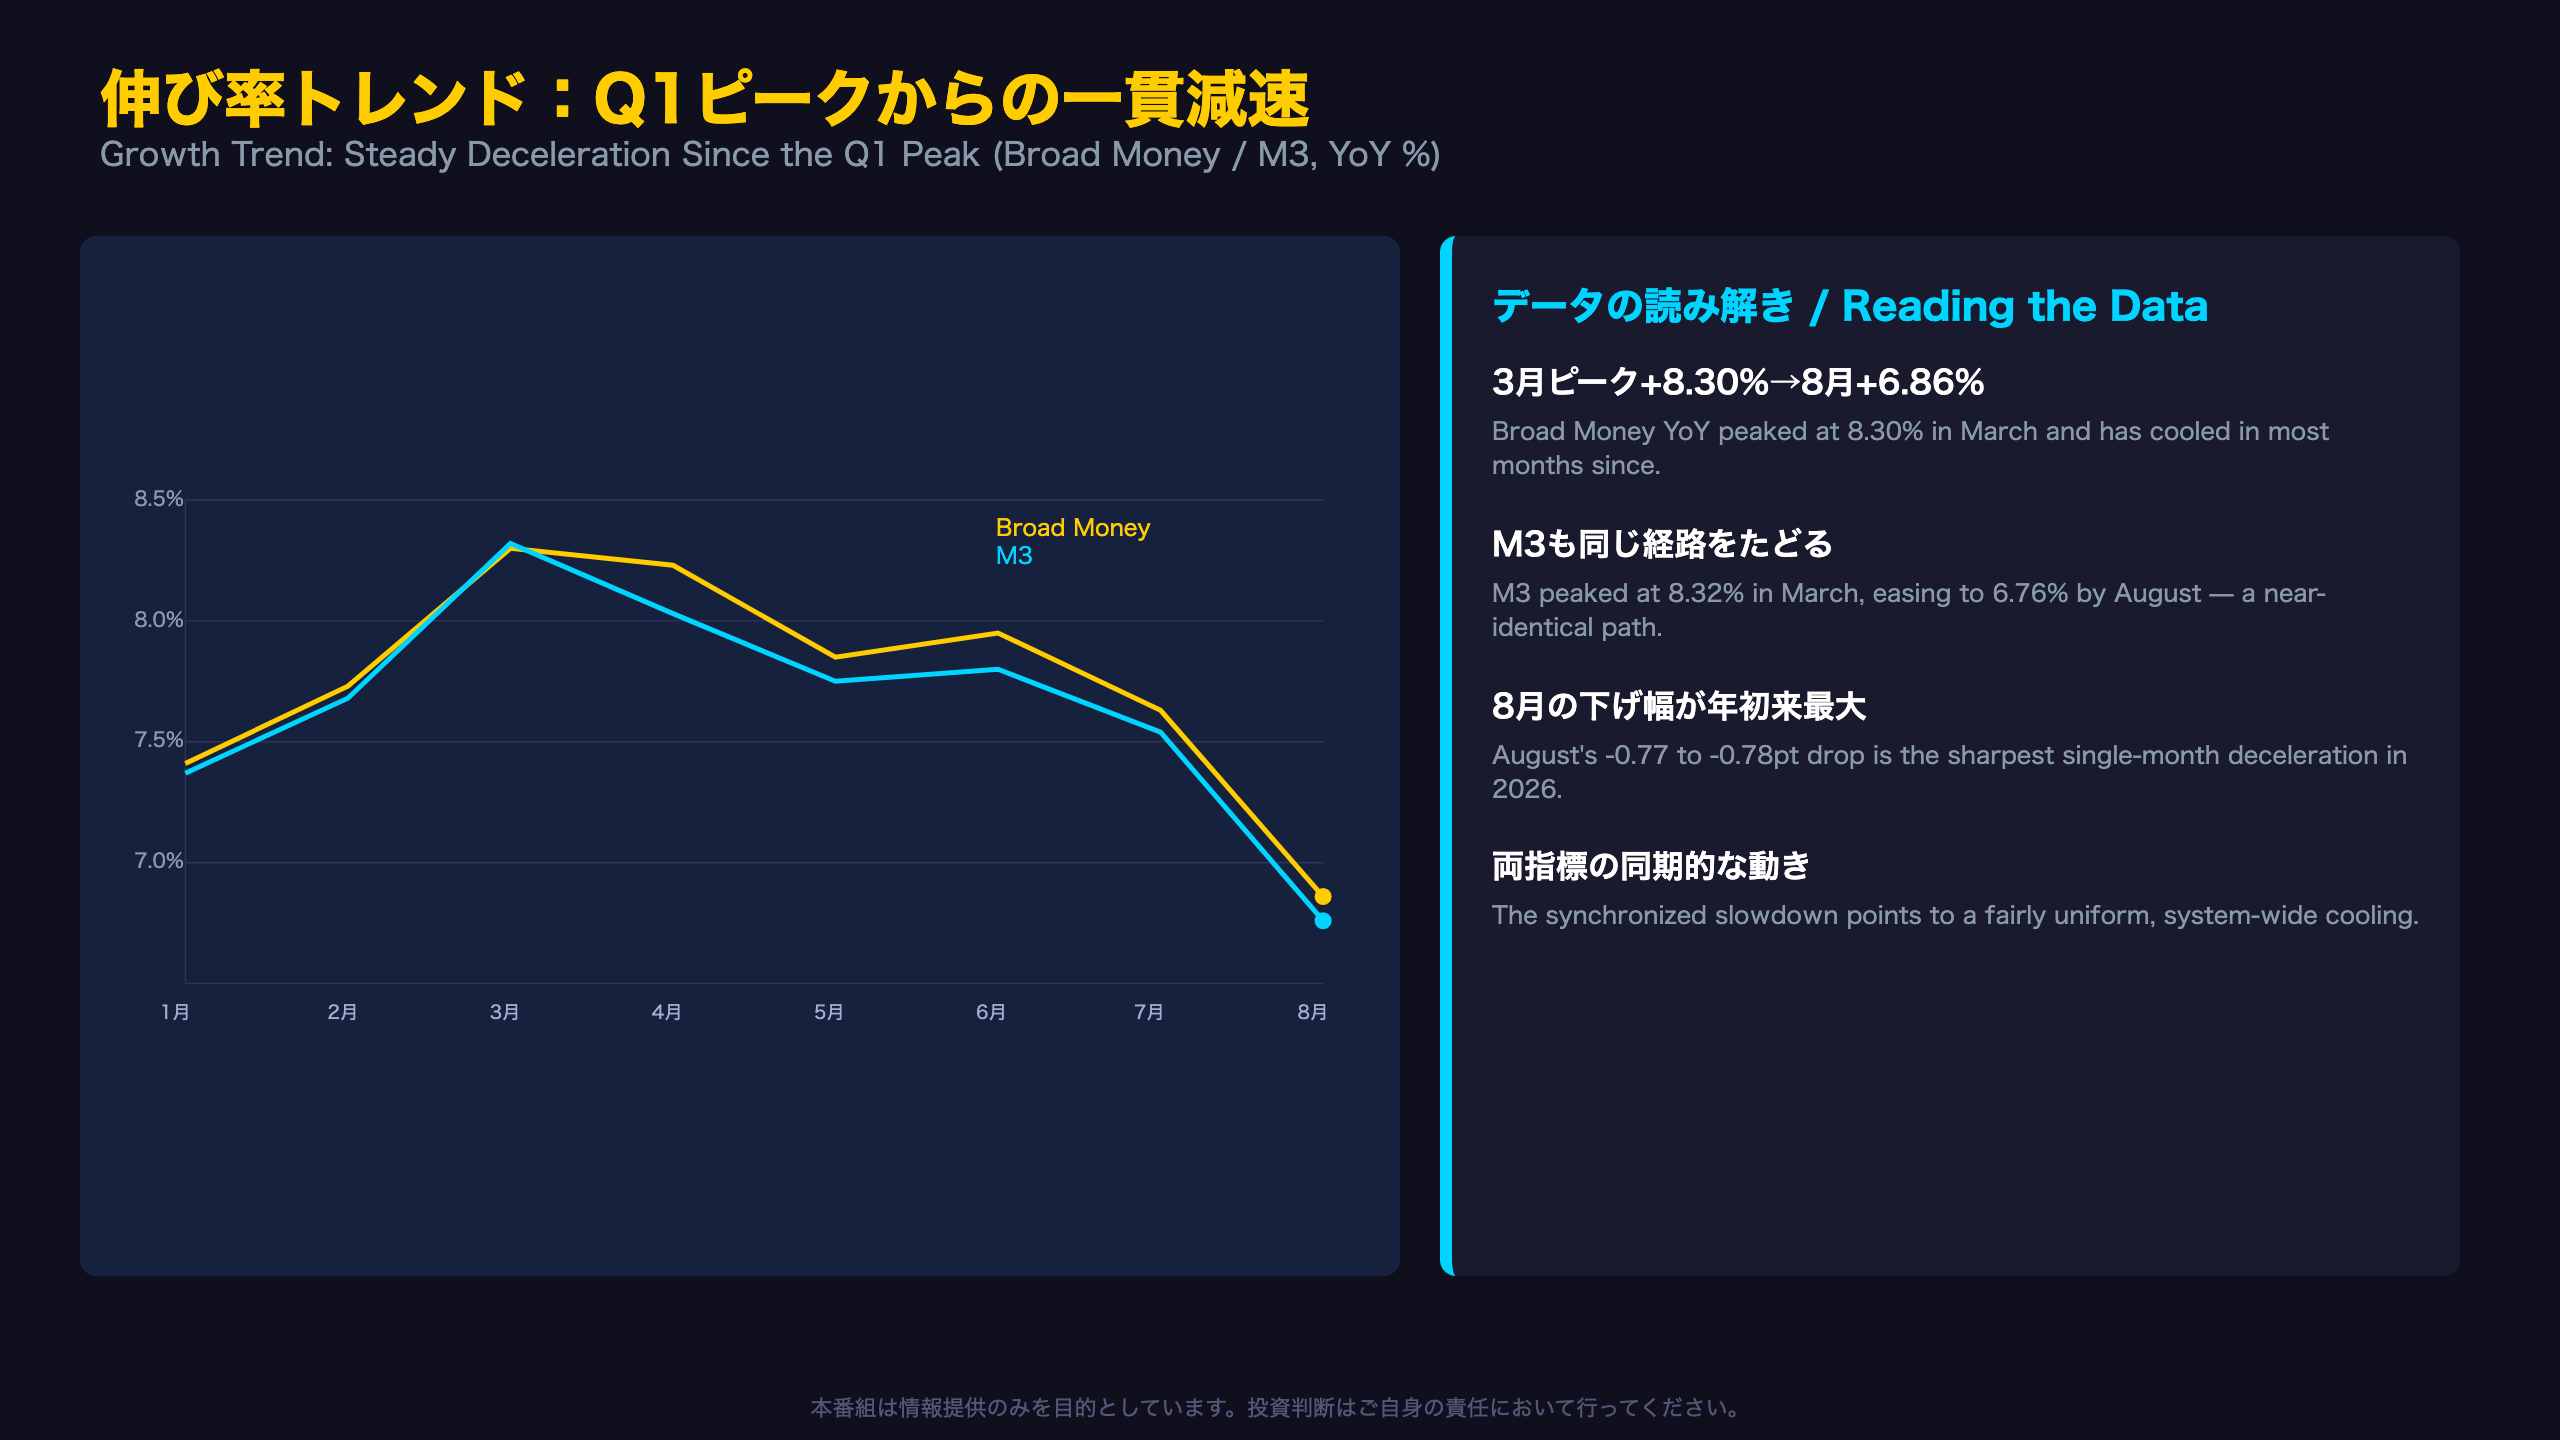
伸び率トレンド:Q1ピークからの一貫減速
月次トレンドの全体像
1月から8月までの前年比推移を並べると、明確な山型が見える。
| 月 | 広義マネー | M3 |
|---|---|---|
| 1月 | 7.41% | 7.37% |
| 3月(ピーク) | 8.30% | 8.32% |
| 6月 | 7.95% | 7.80% |
| 7月 | 7.63% | 7.54% |
| 8月 | 6.86% | 6.76% |
サブ指標:マネタリーベースの乱高下
今回取り上げなかったマネタリーベース(DMAMMB)は、2026年に入り278〜322億豪ドルの範囲で大きく上下している。これはRBAの資金供給オペレーションや準備預金残高の変動に強く左右される性質があり、広義マネーの基調トレンドとは別軸で解釈する必要がある。
異なる解釈
強気の見方:3月からの5か月連続減速は一時的な調整であり、なお7%近い伸びは健全という評価もできる。慎重な見方:減速ペースが加速しており(6月→7月-0.32pt、7月→8月-0.77pt)、鈍化が今後も続く可能性を警戒すべきという見方もある。
次回9月分では、この減速がさらに加速するか、下げ止まるかが焦点になる。
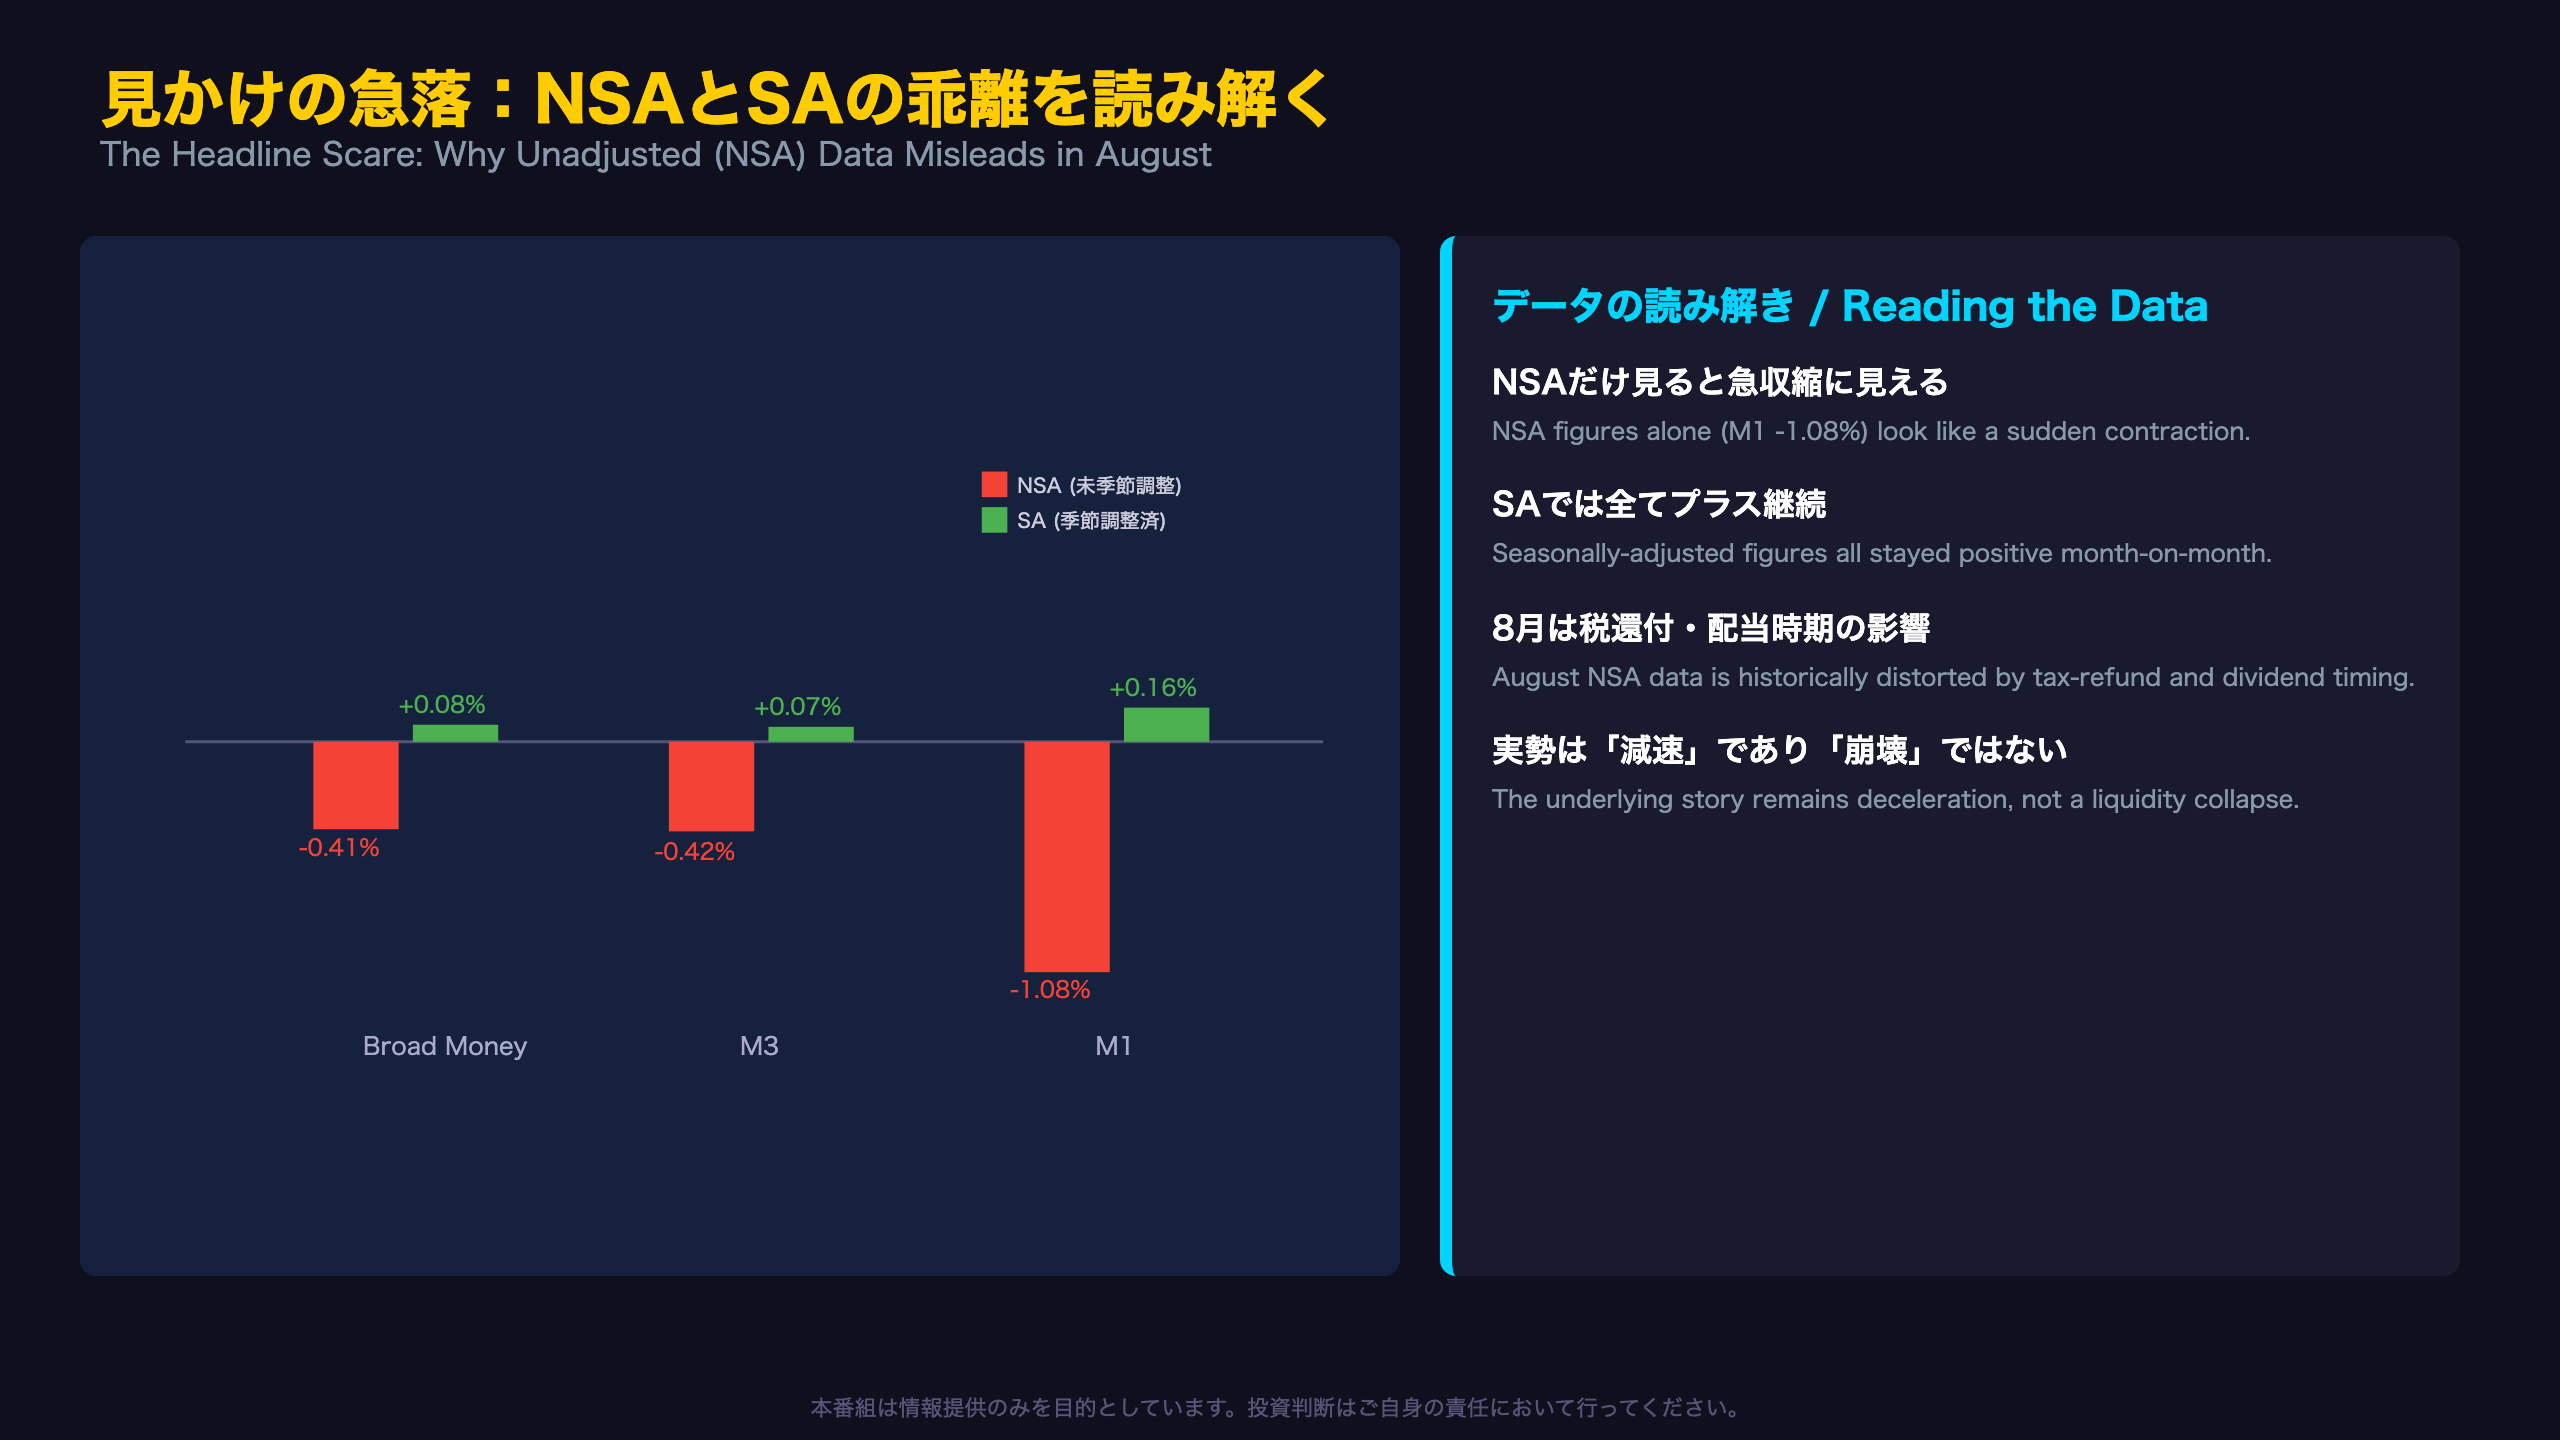
見かけの急落:NSAとSAの乖離を読み解く
なぜNSAとSAでこれほど差が出るのか
RBAの統計表D3は、未季節調整(NSA)と季節調整済み(SA)の両方を公表している。今回8月分でその乖離が際立った。
| 指標 | NSA前月比 | SA前月比 |
|---|---|---|
| 広義マネー | -0.41% | +0.08% |
| M3 | -0.42% | +0.07% |
| M1 | -1.08% | +0.16% |
季節性の背景
M1のNSAが特に大きく振れているのは、取引性預金(現金・当座性資金)が税還付や配当支払いなど季節的な資金移動の影響を受けやすい性質を持つためと考えられる。
異なる解釈
弱気の見方:NSAの落ち込み幅(M1で-1.08%)自体が、季節調整だけでは説明しきれない実質的な資金需要の弱まりを示している可能性も否定できない。強気の見方:SAが全てプラスを維持している以上、少なくとも公式統計上は流動性収縮は確認されていない。
次回9月分でNSAの反発の有無を確認することが、今回の下落が純粋な季節要因だったかを判断する材料になる。
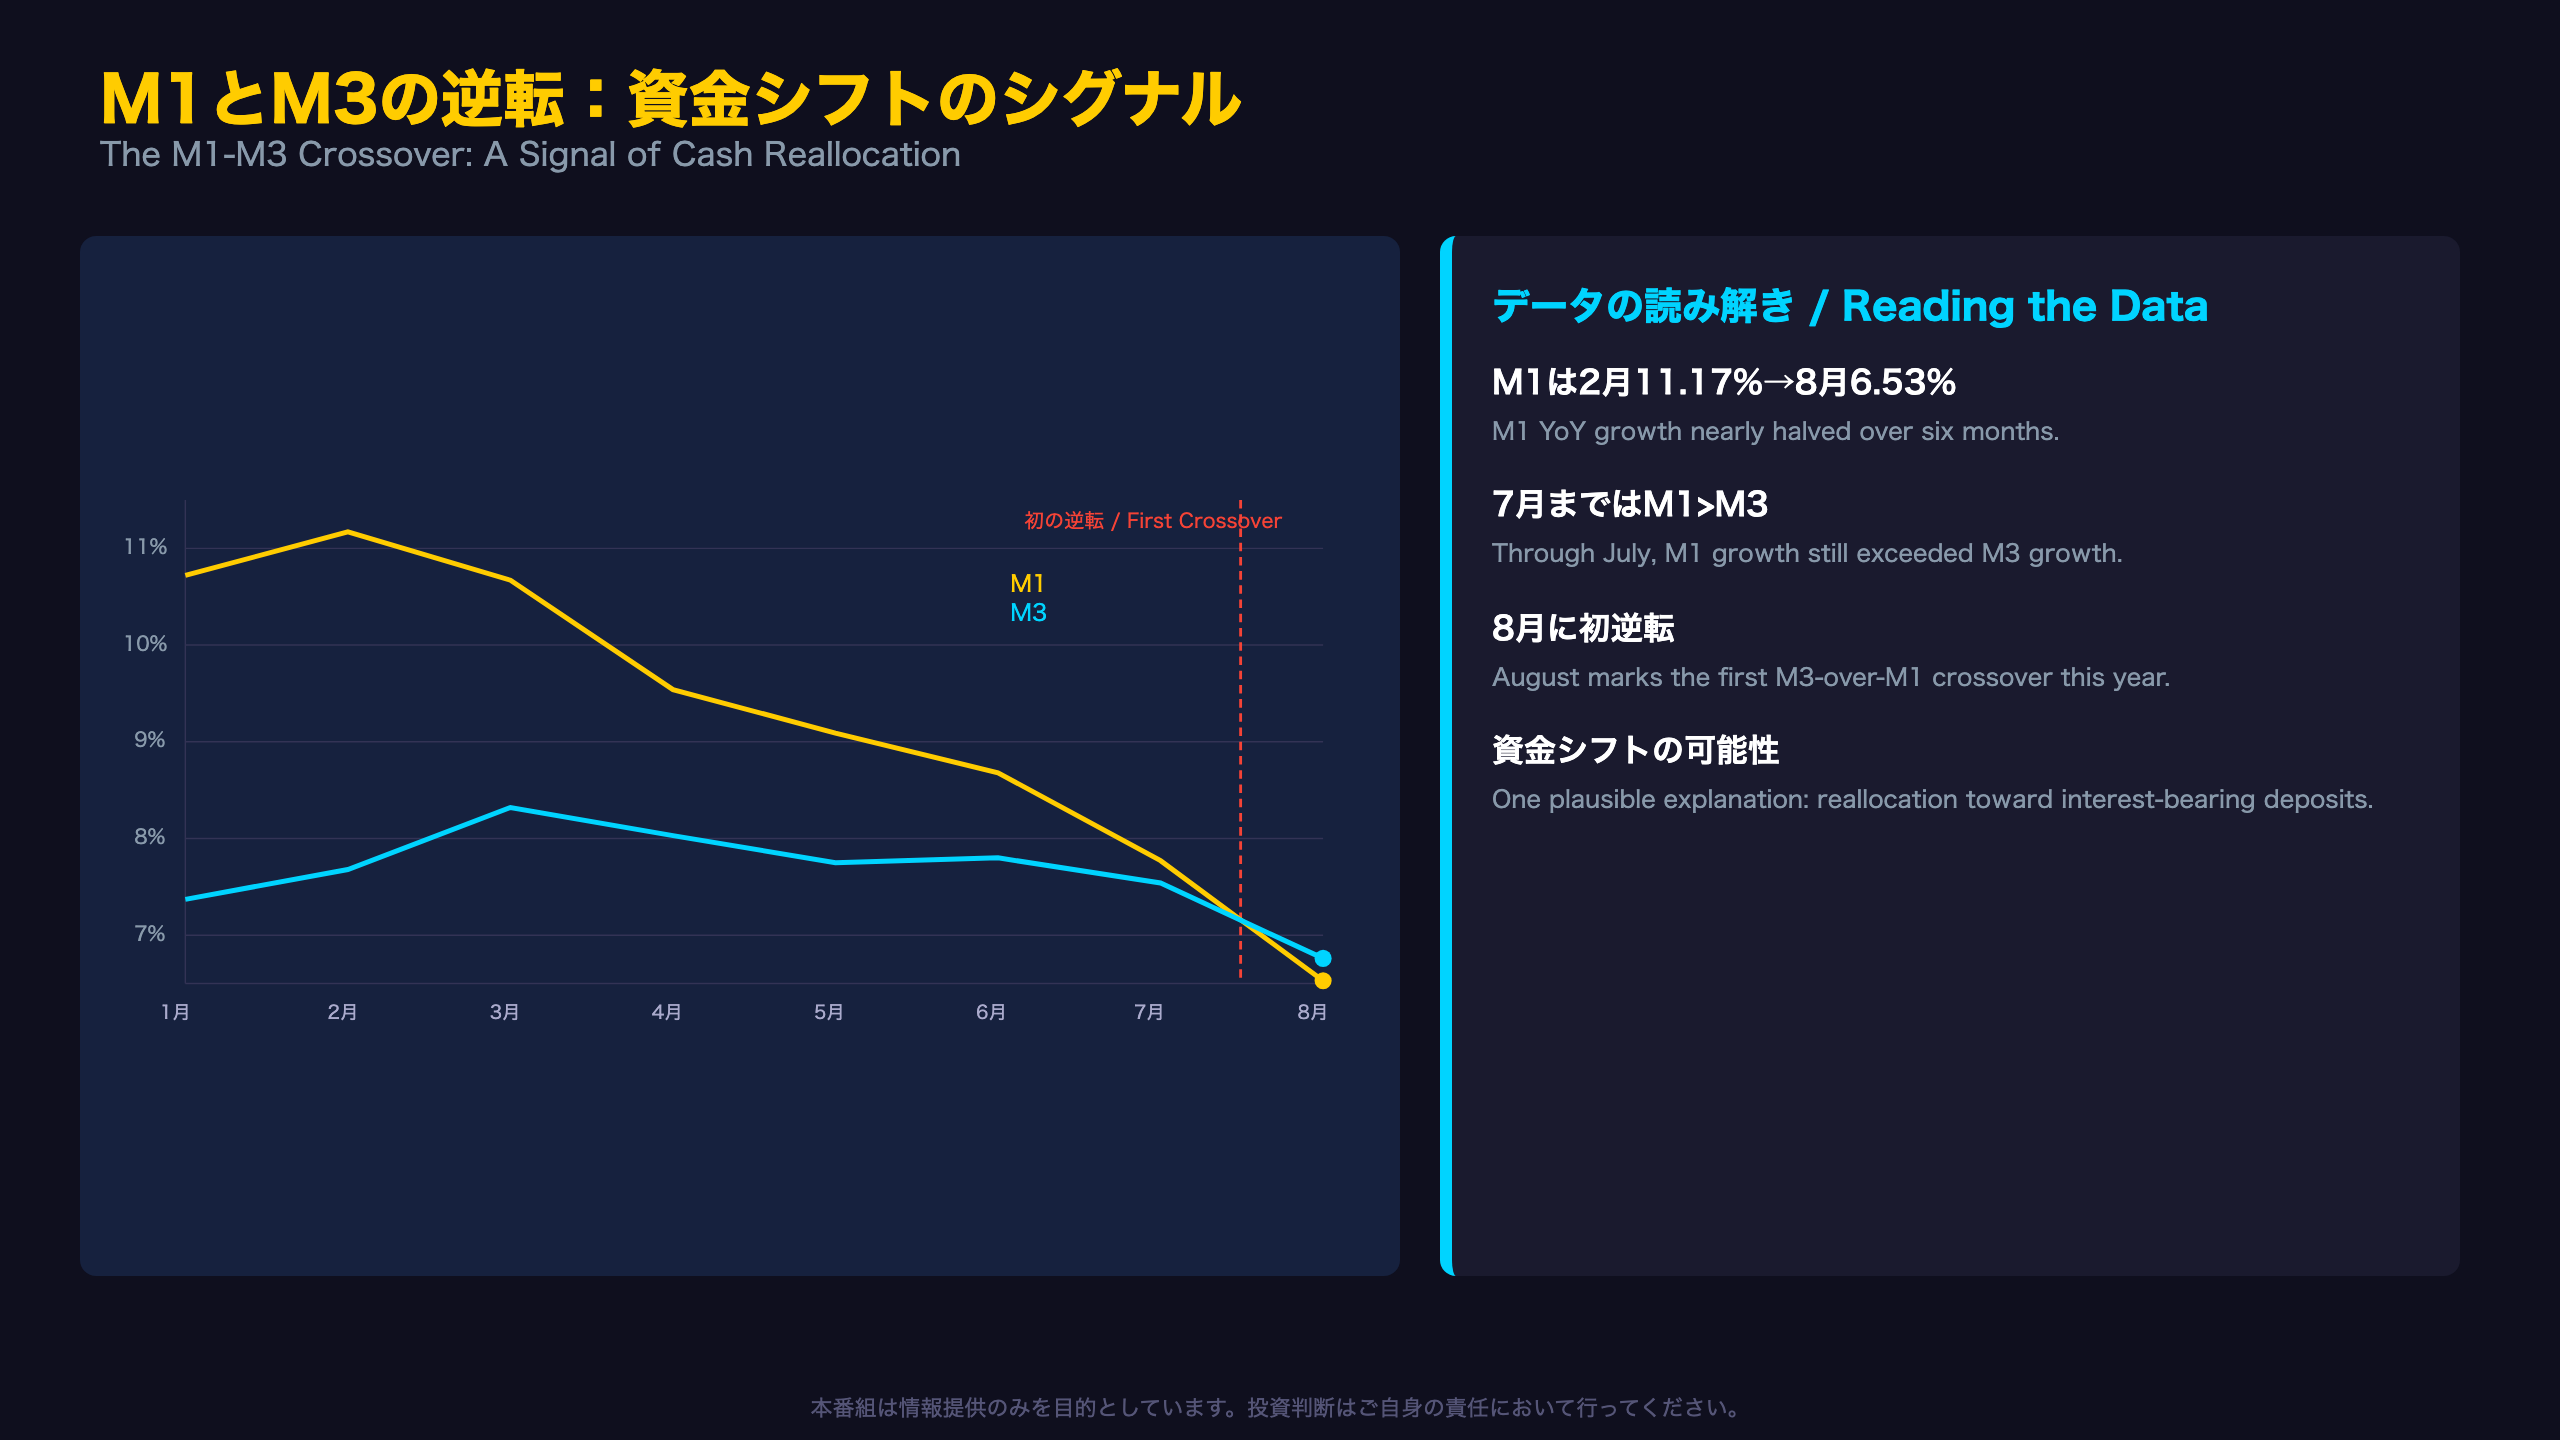
M1とM3の逆転:資金シフトのシグナル
クロスオーバーの意味
M1(狭義マネー)は取引性の現金・当座性資金を中心とする指標で、M3(広義マネー)は定期預金や譲渡性預金など金利選好の対象となる資金も含む、より広いカバレッジを持つ。
過去との比較
M1の前年比伸び率は2月に11.17%というダブルディジットのピークをつけた後、一貫して低下している。2月から8月までの6か月で伸び率はほぼ半減(11.17%→6.53%)した計算になり、M3の減速ペース(8.32%→6.76%、約6か月で1.56ポイント低下)よりも明確に速い。
サブ指標:非取引性預金(DMANTD)
今回取り上げなかった非取引性預金(DMANTD)は、2025年8月の1213.78億豪ドルから2026年8月には1298.36億豪ドルへと、前年比+6.97%で推移しており、M3全体の伸びとほぼ整合的な水準を保っている。
異なる解釈
一つの見方は、金利のある預金商品への資金シフトが進んでいるというもの。ただし、単月・単一指標からの因果特定には限界があり、消費支出パターンの季節的変化など他の要因も一因として考えられる。
次回データでこの逆転が定着するか継続的に確認する必要がある。
総括:RBAスタンスと豪ドルへの含意
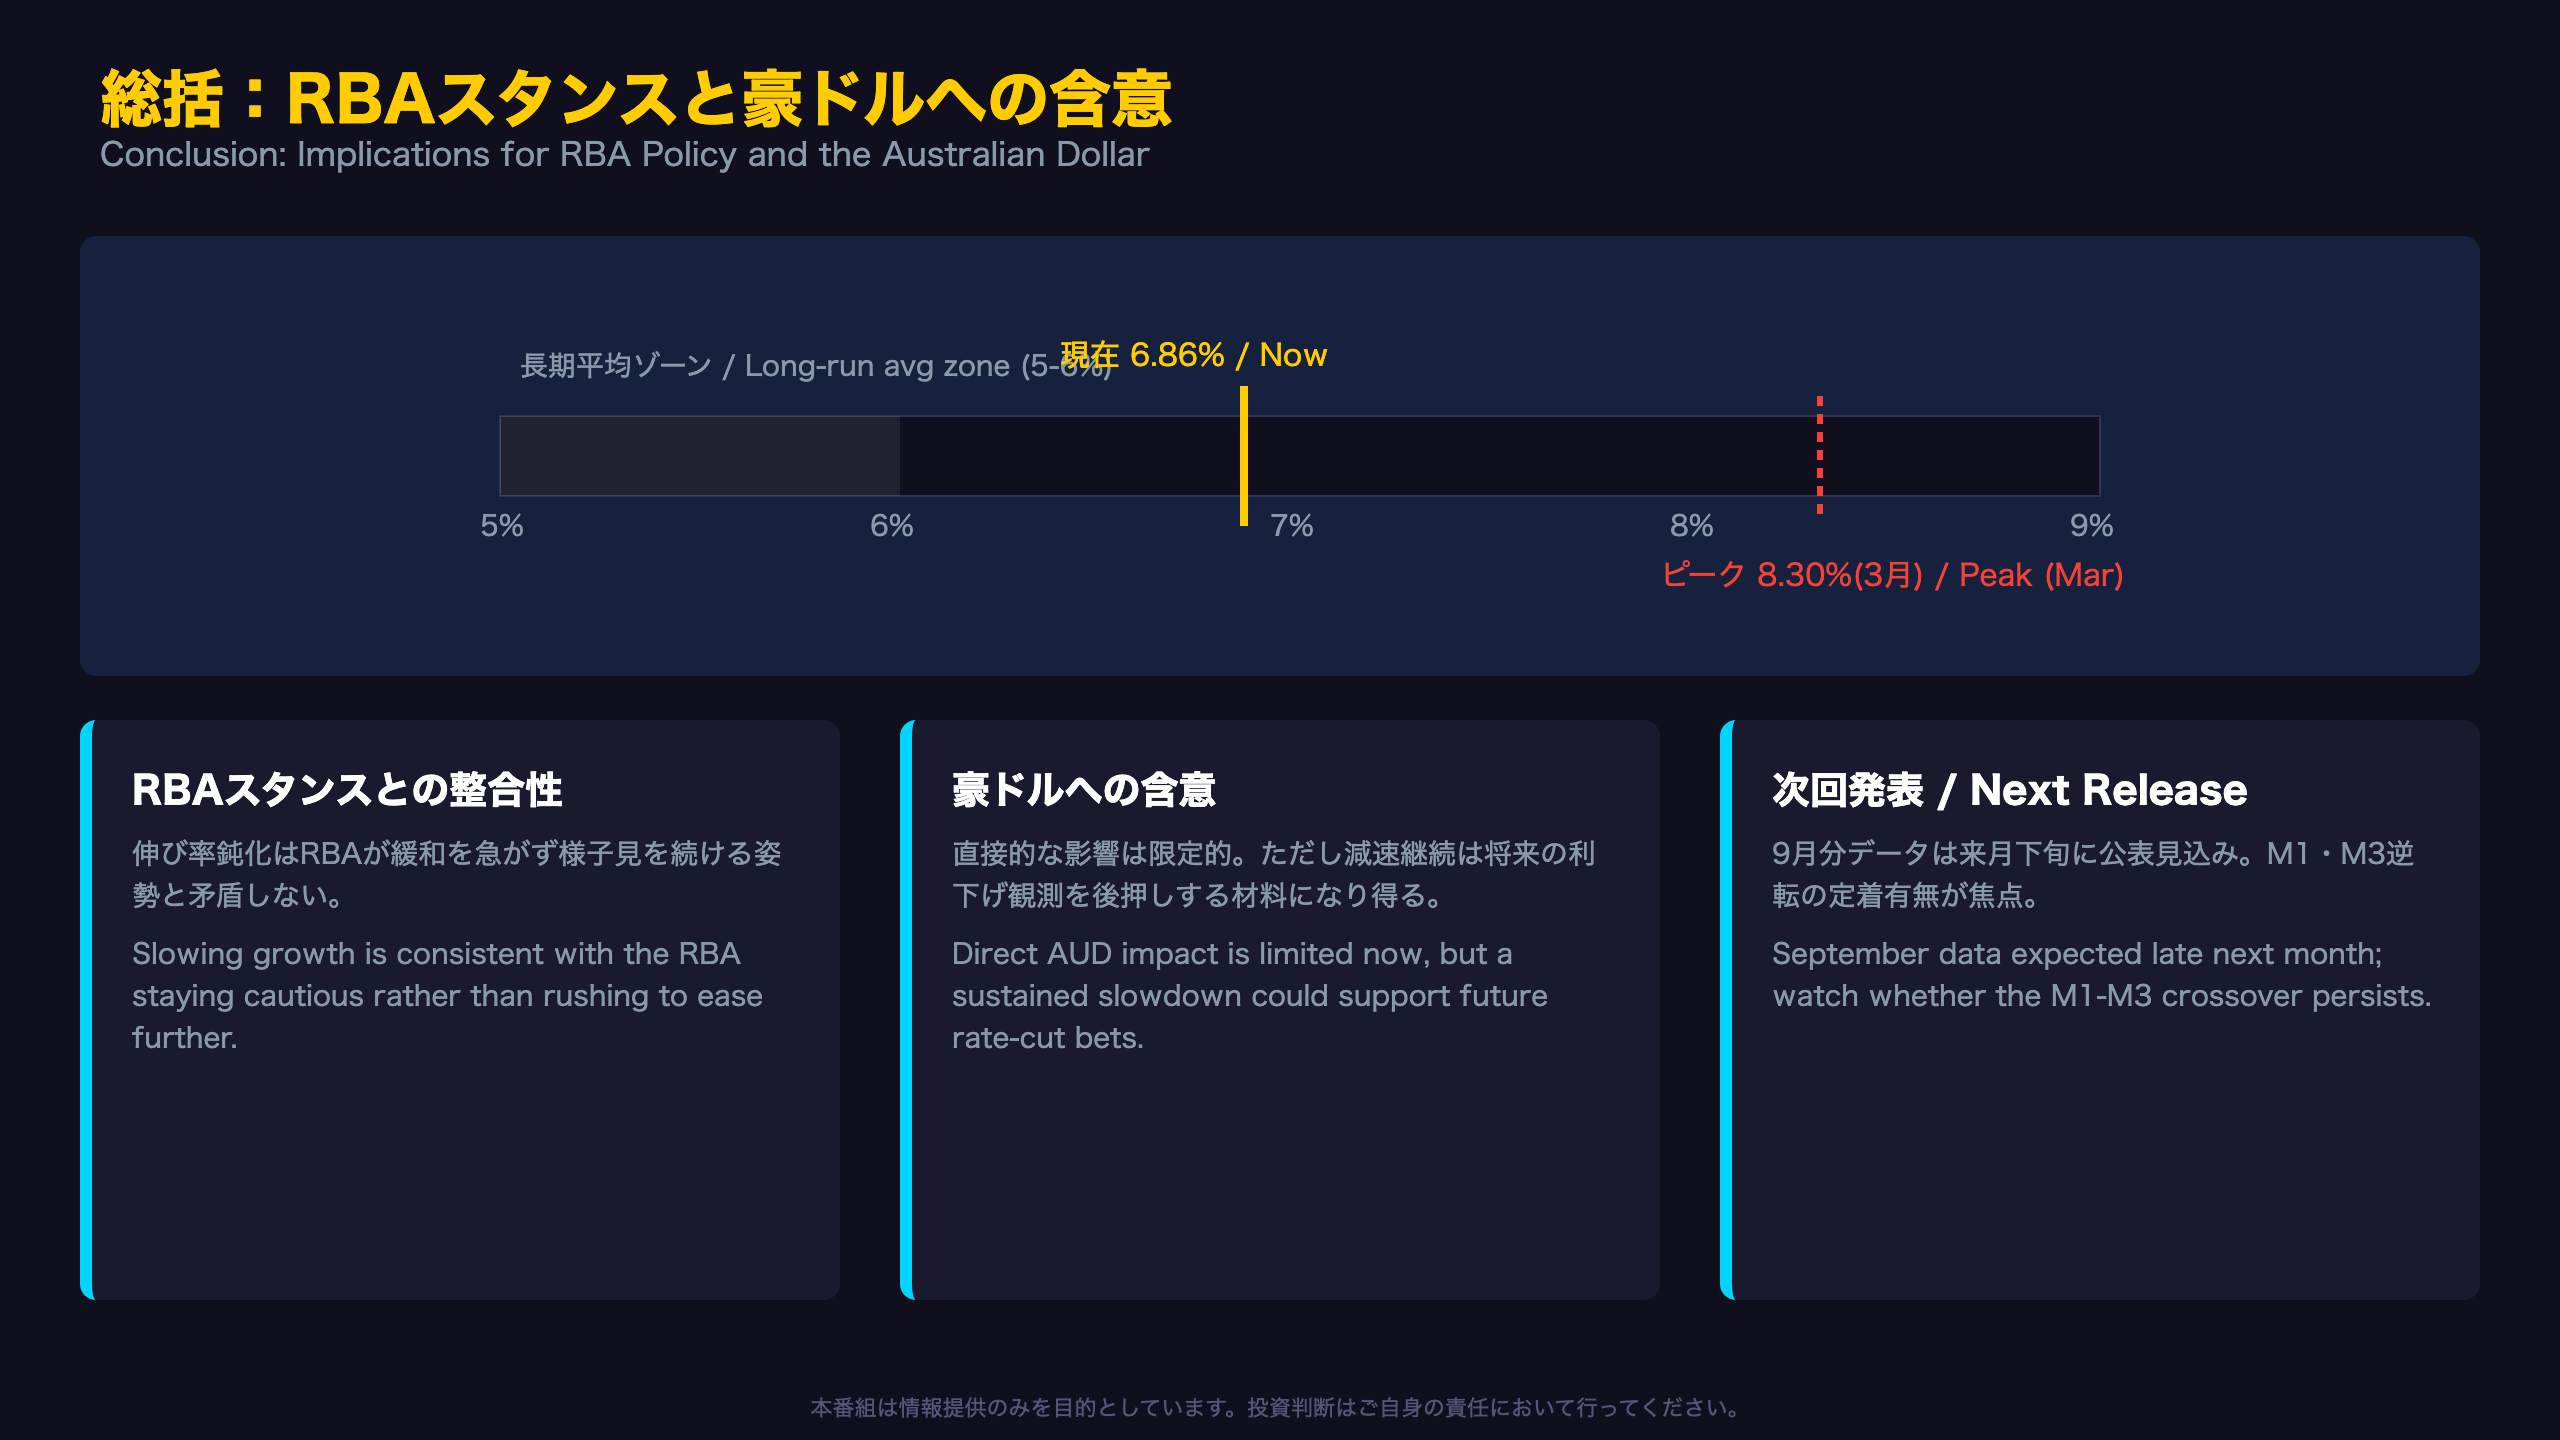
総合評価:強さと弱さのバランス
今回のマネーサプライ統計は、単一方向のストーリーでは語れない。強さの側面としては、広義マネー・M1ともに依然プラス成長を維持し、季節調整済みデータでは前月比プラスが継続している点が挙げられる。弱さの側面としては、Q1ピークからの一貫した減速、そして8月の急速な下げ幅、M1・M3の逆転という3つのシグナルが同時に出現した点だ。
RBAスタンスとの整合性
この統計単体からRBAの具体的な政策判断を断定することはできないが、広義マネーの伸びが依然として長期平均をやや上回りつつも明確に鈍化している状況は、急速な追加緩和が必要な局面にも、引き締めをさらに強化すべき局面にも該当しないニュートラルな環境を示唆すると読める。
豪ドルへの含意
通貨への影響という観点では、マネーサプライ単独の指標が為替に与える直接的なインパクトは限定的である。ただし、流動性減速が今後もインフレ指標や雇用統計の軟化と重なれば、金利先物市場における利下げ観測を後押しする材料として作用する可能性がある。
次回の焦点
次回9月分データでは、①減速トレンドが継続するか、②M1・M3の逆転が定着するか、③NSAの季節的な戻りが確認されるか、の3点が主な注目材料となる。
製作費大公開
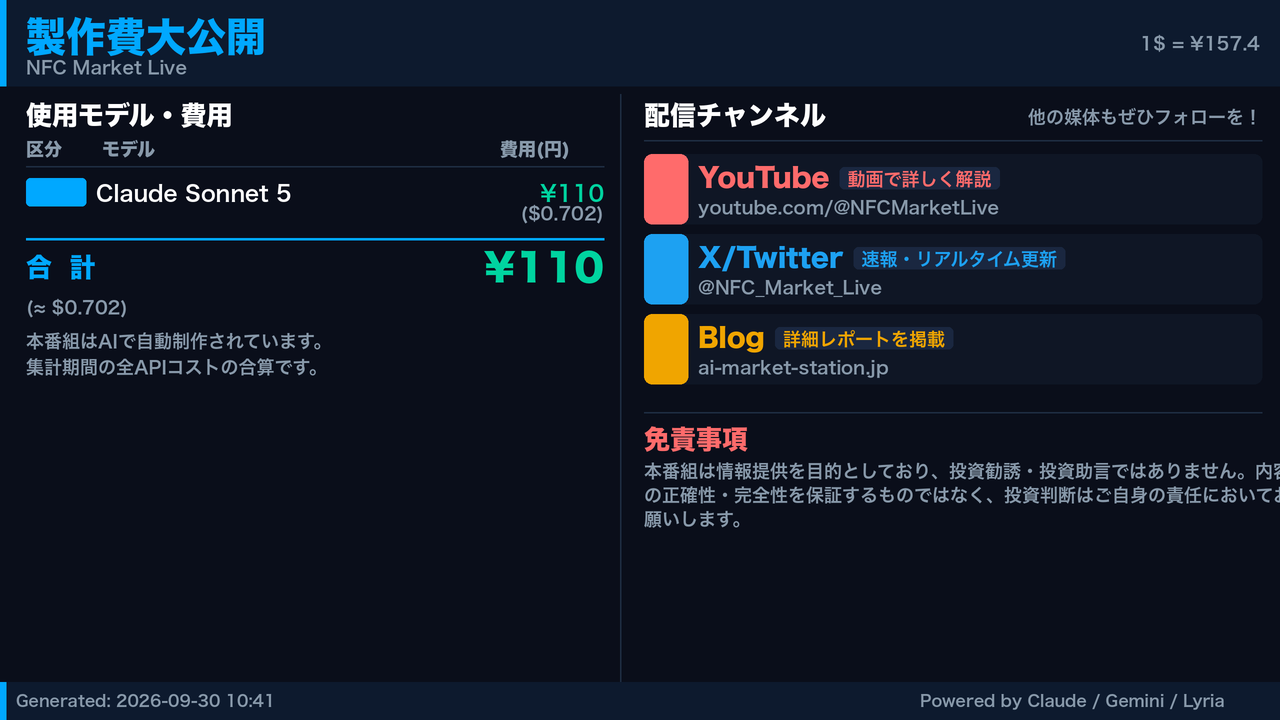
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 30,902 | 64,874 | ¥112 |
| TTS | Gemini 2.5 Flash TTS | 5,251 | 12,552 | ¥20 |
| TTS | Gemini 3.1 Flash TTS | 2,515 | 4,197 | ¥14 |
| BGM | Lyria 3 Pro | 176 | 26,365 | ¥13 |
| X | コンテンツ作成 (返信) | 4,271 | – | ¥13 |
| X | ポスト作成 | 1,294 | – | ¥9 |
| 合計 | ¥180 |
為替レート: 1 USD = 157.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。