📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-17 09:45)
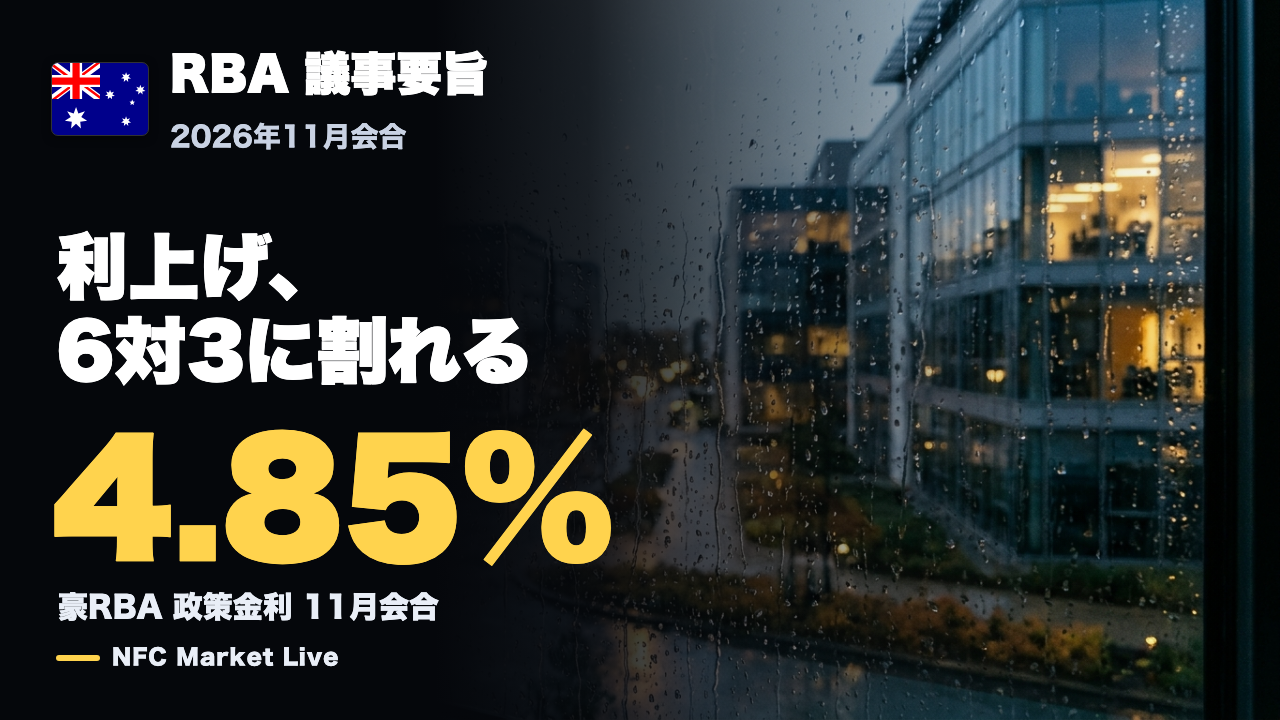
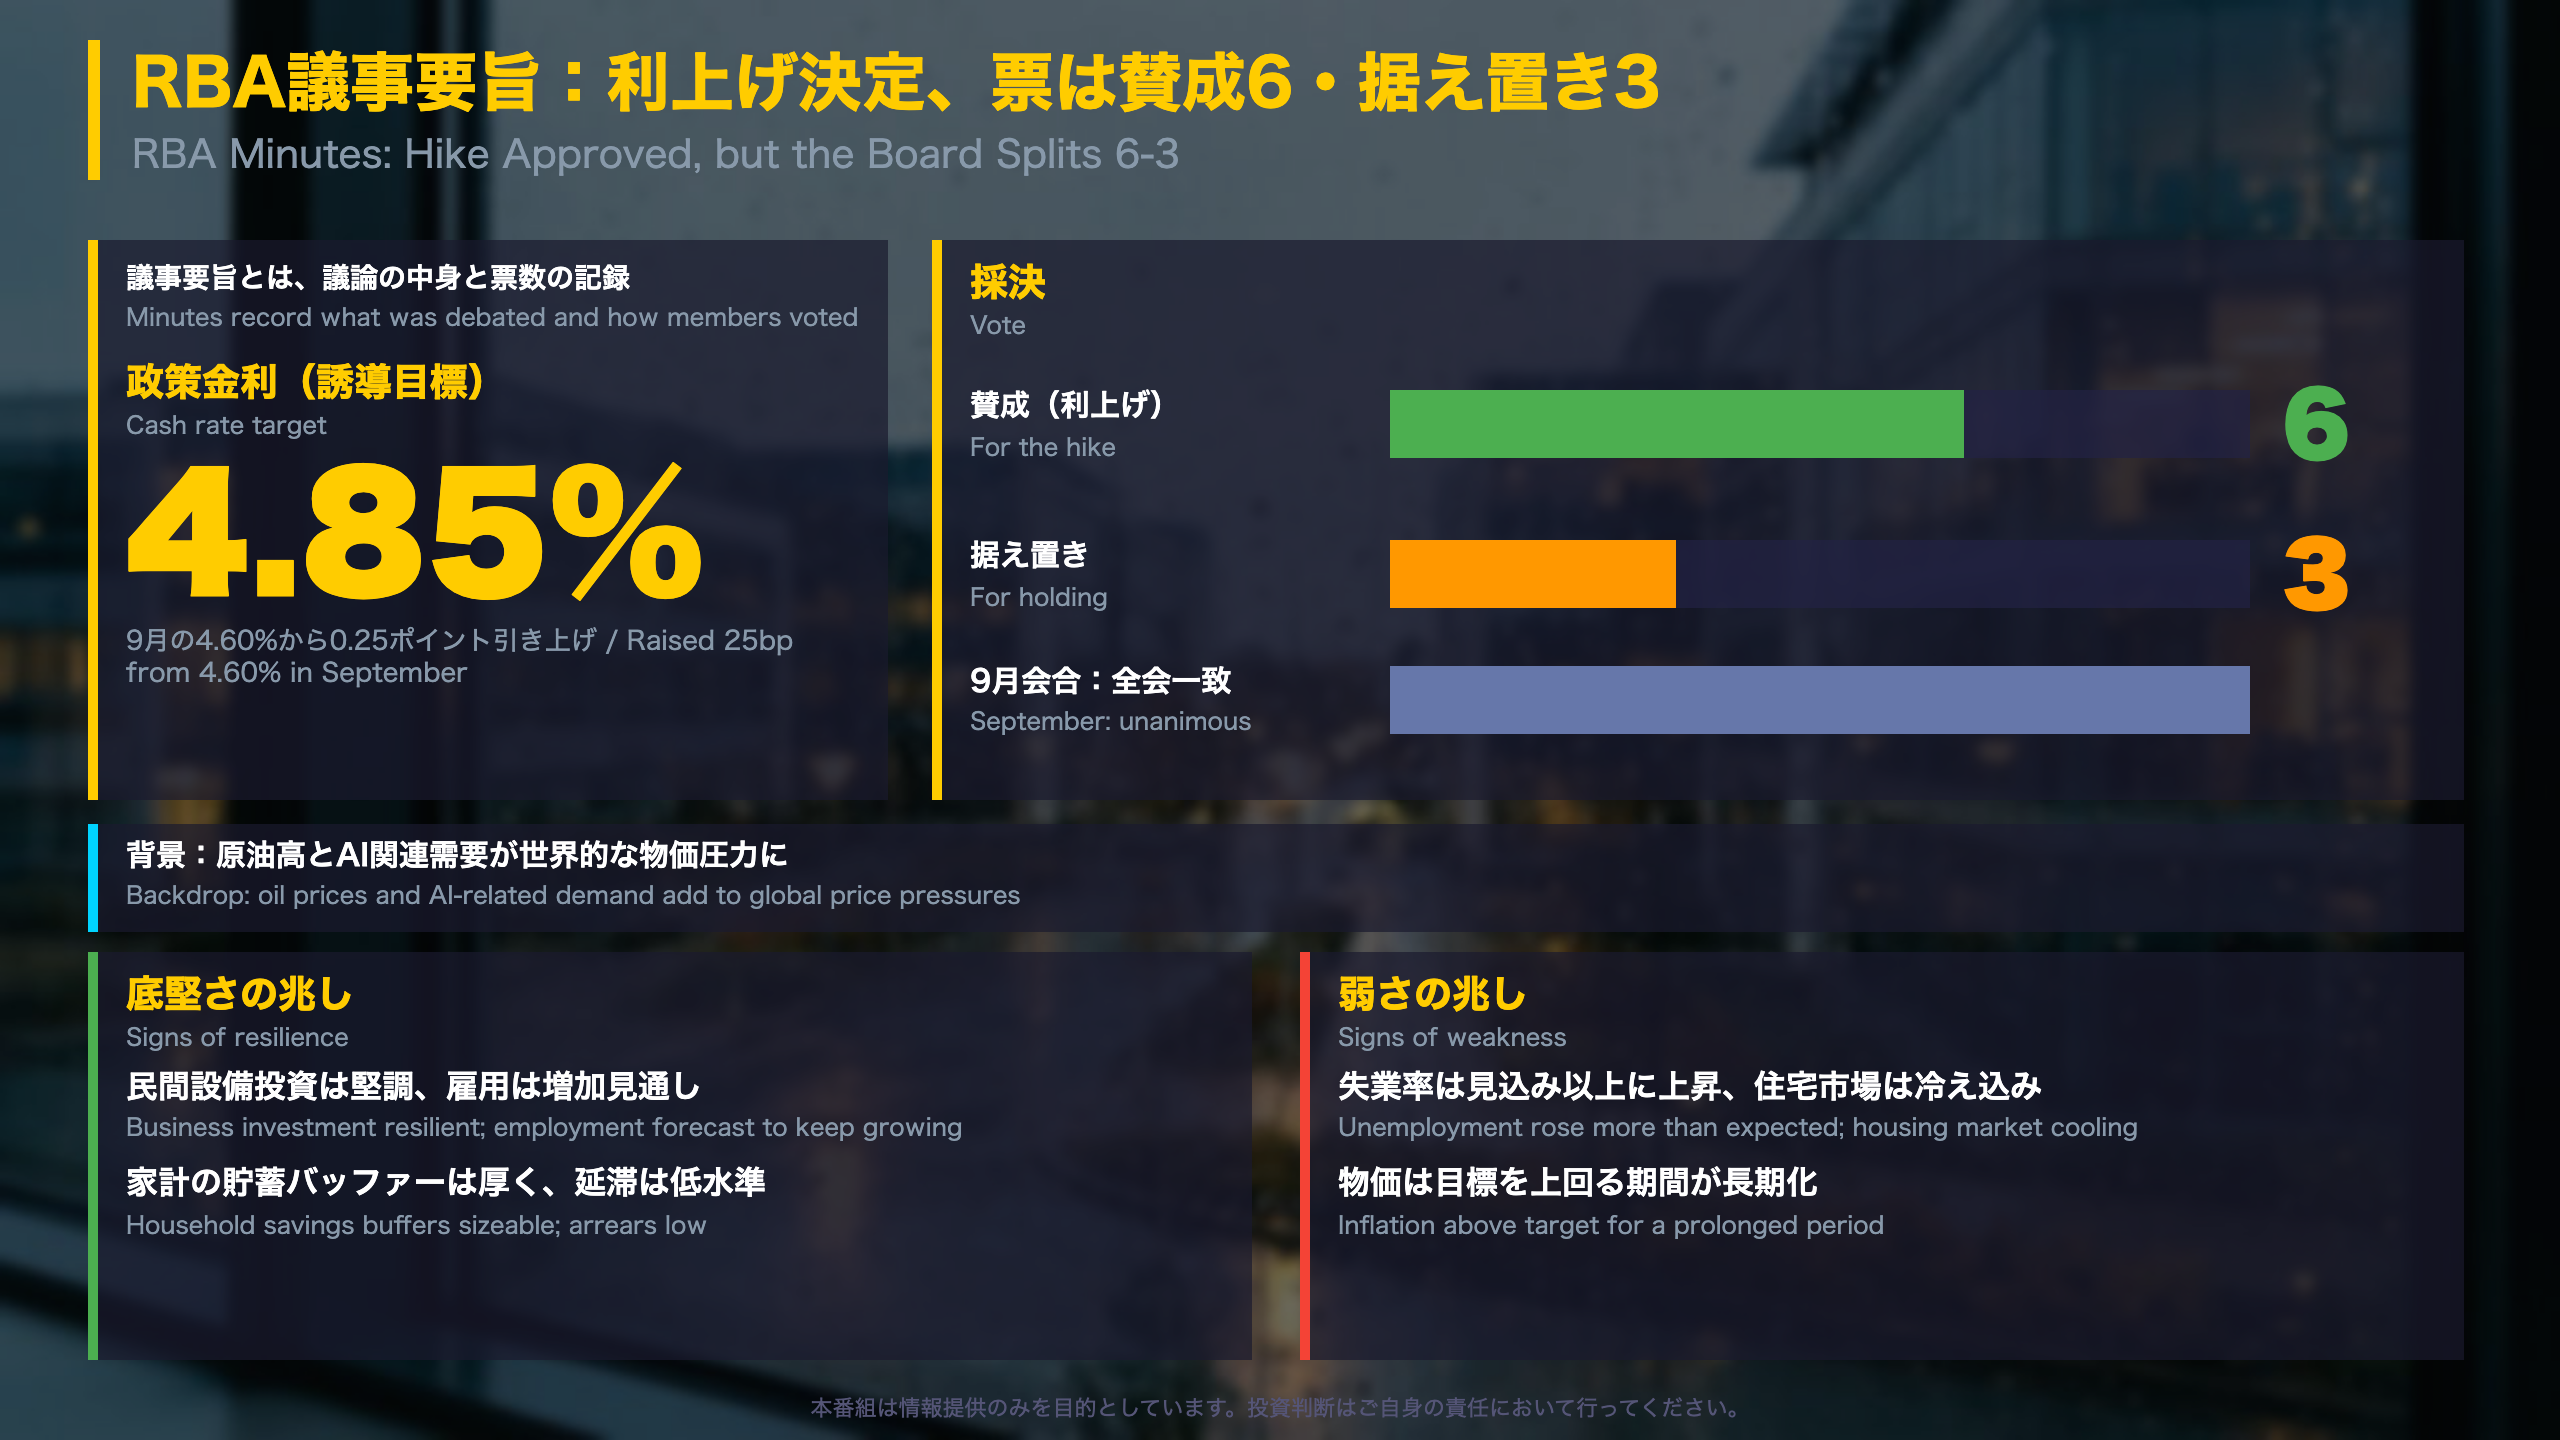
📊 豪州準備銀行(RBA)は11月17日、2〜3日開催の金融政策委員会の議事要旨を公表。政策金利は4.85%へ引き上げられましたが、採決は賛成6・据え置き3と、全会一致だった9月から割れました。 📈 物価見通しは上方修正され、目標の中心への復帰は2028年半ばに後ずれ。国内の需給が想定より逼迫していたという評価(…
サマリー:利上げは決定、票は6対3に割れた
議事要旨が映す「割れた利上げ」
9月会合との比較
| 項目 | 9月会合 | 11月会合 |
|---|---|---|
| 決定 | 0.25ポイント利上げ(4.35%から4.60%) | 0.25ポイント利上げ(4.60%から4.85%) |
| 採決 | 全会一致 | 賛成6・据え置き3 |
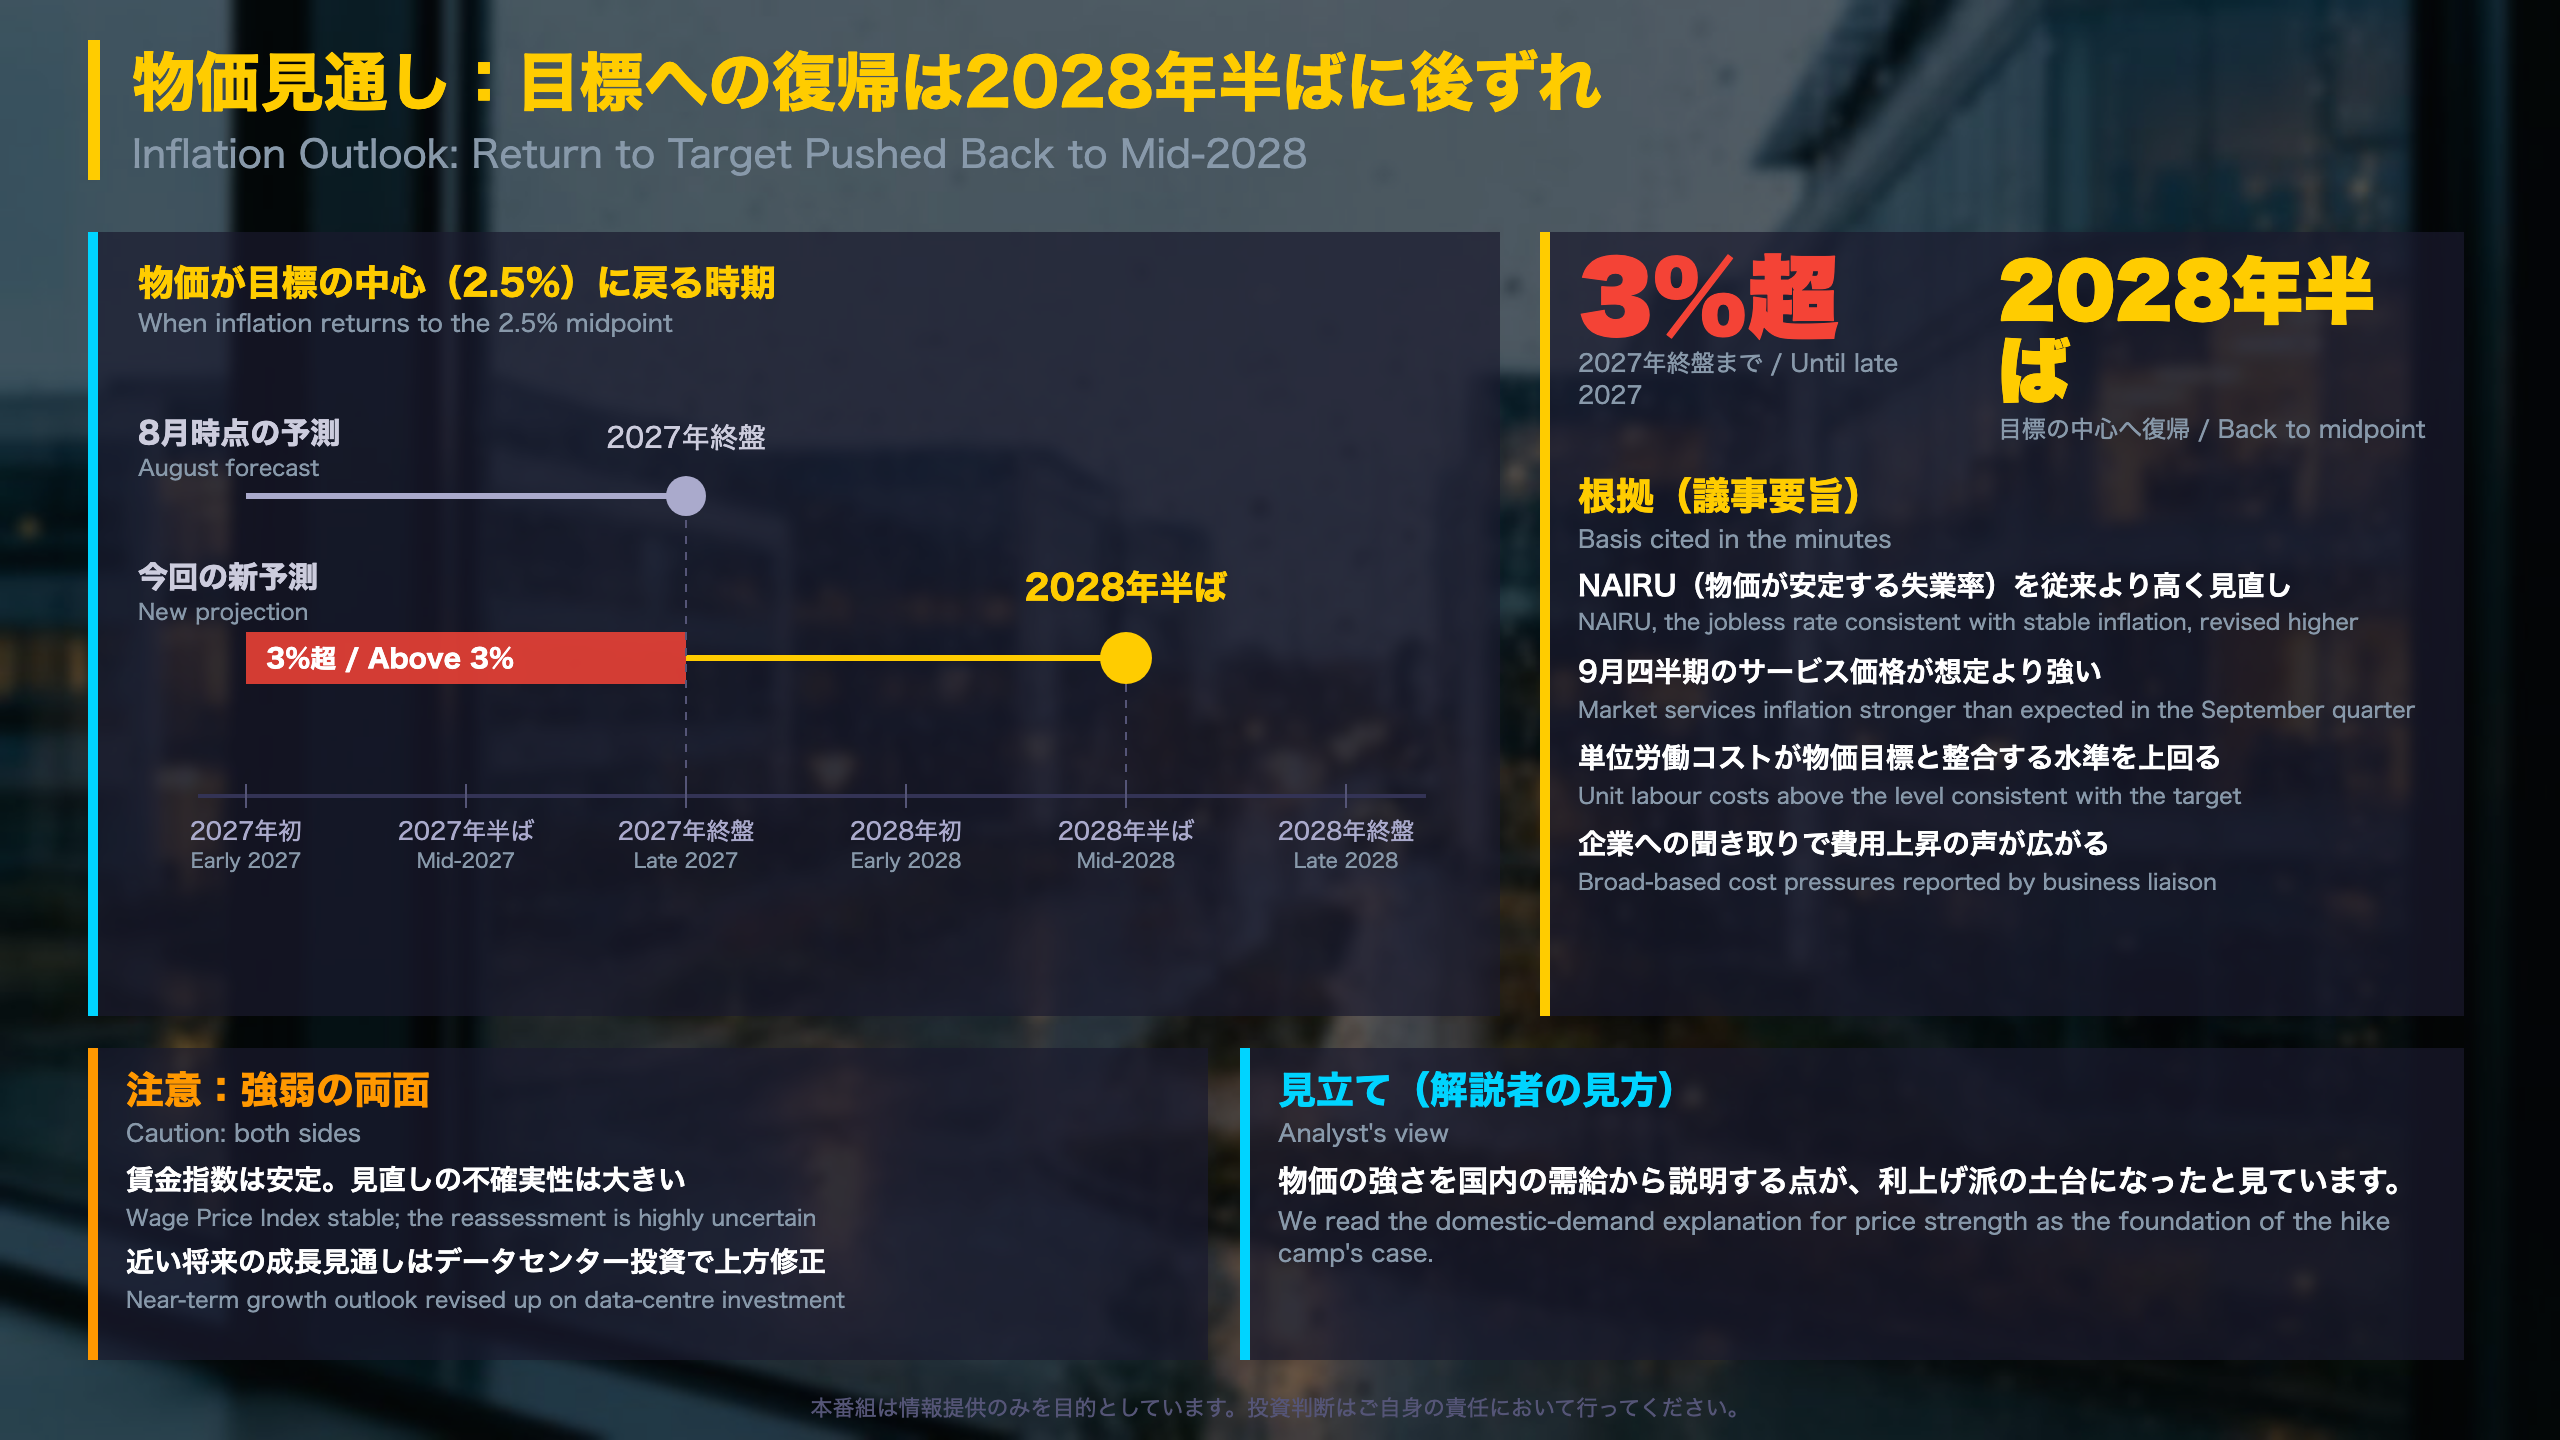
| 物価が目標の中心に戻る時期 | 2027年終盤頃(8月予測) | 2028年半ば(新予測) |
9月の議事要旨は全会一致での0.25ポイント利上げを記録していました。今回は同じ幅の利上げでも、3人が据え置きを支持した点が最大の違いです。
原文の記述
「Six members voted in favour; three members voted to leave the cash rate target unchanged at 4.60 per cent.」
議事要旨が示す環境
- (この項目を削除)
- 政策金利の先行き期待は、AI関連分野の収益性の見直しなどを受け、前回会合から幾分低下しました。
- 今年のこれまでの引き締めは、前回9月の決定を含めて累計100ベーシスポイントとされています。
二通りの読み方
- 引き締め継続寄りの読み方: 6人が利上げに賛成し、声明では物価の持続的な目標復帰に必要と考えることを続けるとしています。
- 慎重寄りの読み方: 3人が据え置きを支持し、景気が急激な減速局面に入る手前にあるかもしれないと懸念しました。
次への橋渡し
次回会合の日程は原文に記載がありません。当面は、議事要旨と併せて参照される金融政策報告(Statement on Monetary Policy)と、10月のインフレ指標が確認ポイントです。
深掘り1:物価見通しの上方修正
物価見通しの上方修正を分解する
主要数値の整理
| 項目 | 内容 |
|---|---|
| 総合・基調インフレ | 3%を上回る状態が2027年終盤まで続く見通し |
| 目標の中心(2.5%)へ復帰 | 2028年半ば(8月予測より後ろ倒し) |
| 原油・石油製品価格 | 8月以降20〜25%上昇 |
| コスト転嫁の仮定 | 紛争由来の追加コストの約3分の2が基調インフレに波及 |
2つの押し上げ要因
議事要旨は、基調インフレの高止まりを説明する主因を2つ挙げています。1つは国内の需給の逼迫、もう1つは中東紛争に伴うコストの波及で、後者は2027年初めにかけて徐々に効いてくるとされました。
「the staff’s latest assessment of the rate of unemployment that was consistent with low and stable inflation (the ‘NAIRU’) was higher than previously thought」
注意すべき点
- 賃金指数(WPI)の伸びは安定しており、個別契約の賃金は鈍化しています。生産性の低迷が単位労働コスト上昇の背景とされました。
- 原油価格は先物に沿って今後2年で約30米ドル/バレル下落する前提です。議事要旨は、そのためには紛争がある程度収束する必要があると記しています。
- 企業・家計のインフレ期待の一部指標は上昇しましたが、BOSS調査は歴史が短く、市場ベースの指標は目標と整合的な水準です。
異なる読み方
強めに読むなら、国内要因が主因で、そこに原油高の転嫁が上乗せされるシナリオです。弱めに読むなら、賃金が安定している以上、NAIRUの見直しは過大かもしれないという見方になります。
次の確認点
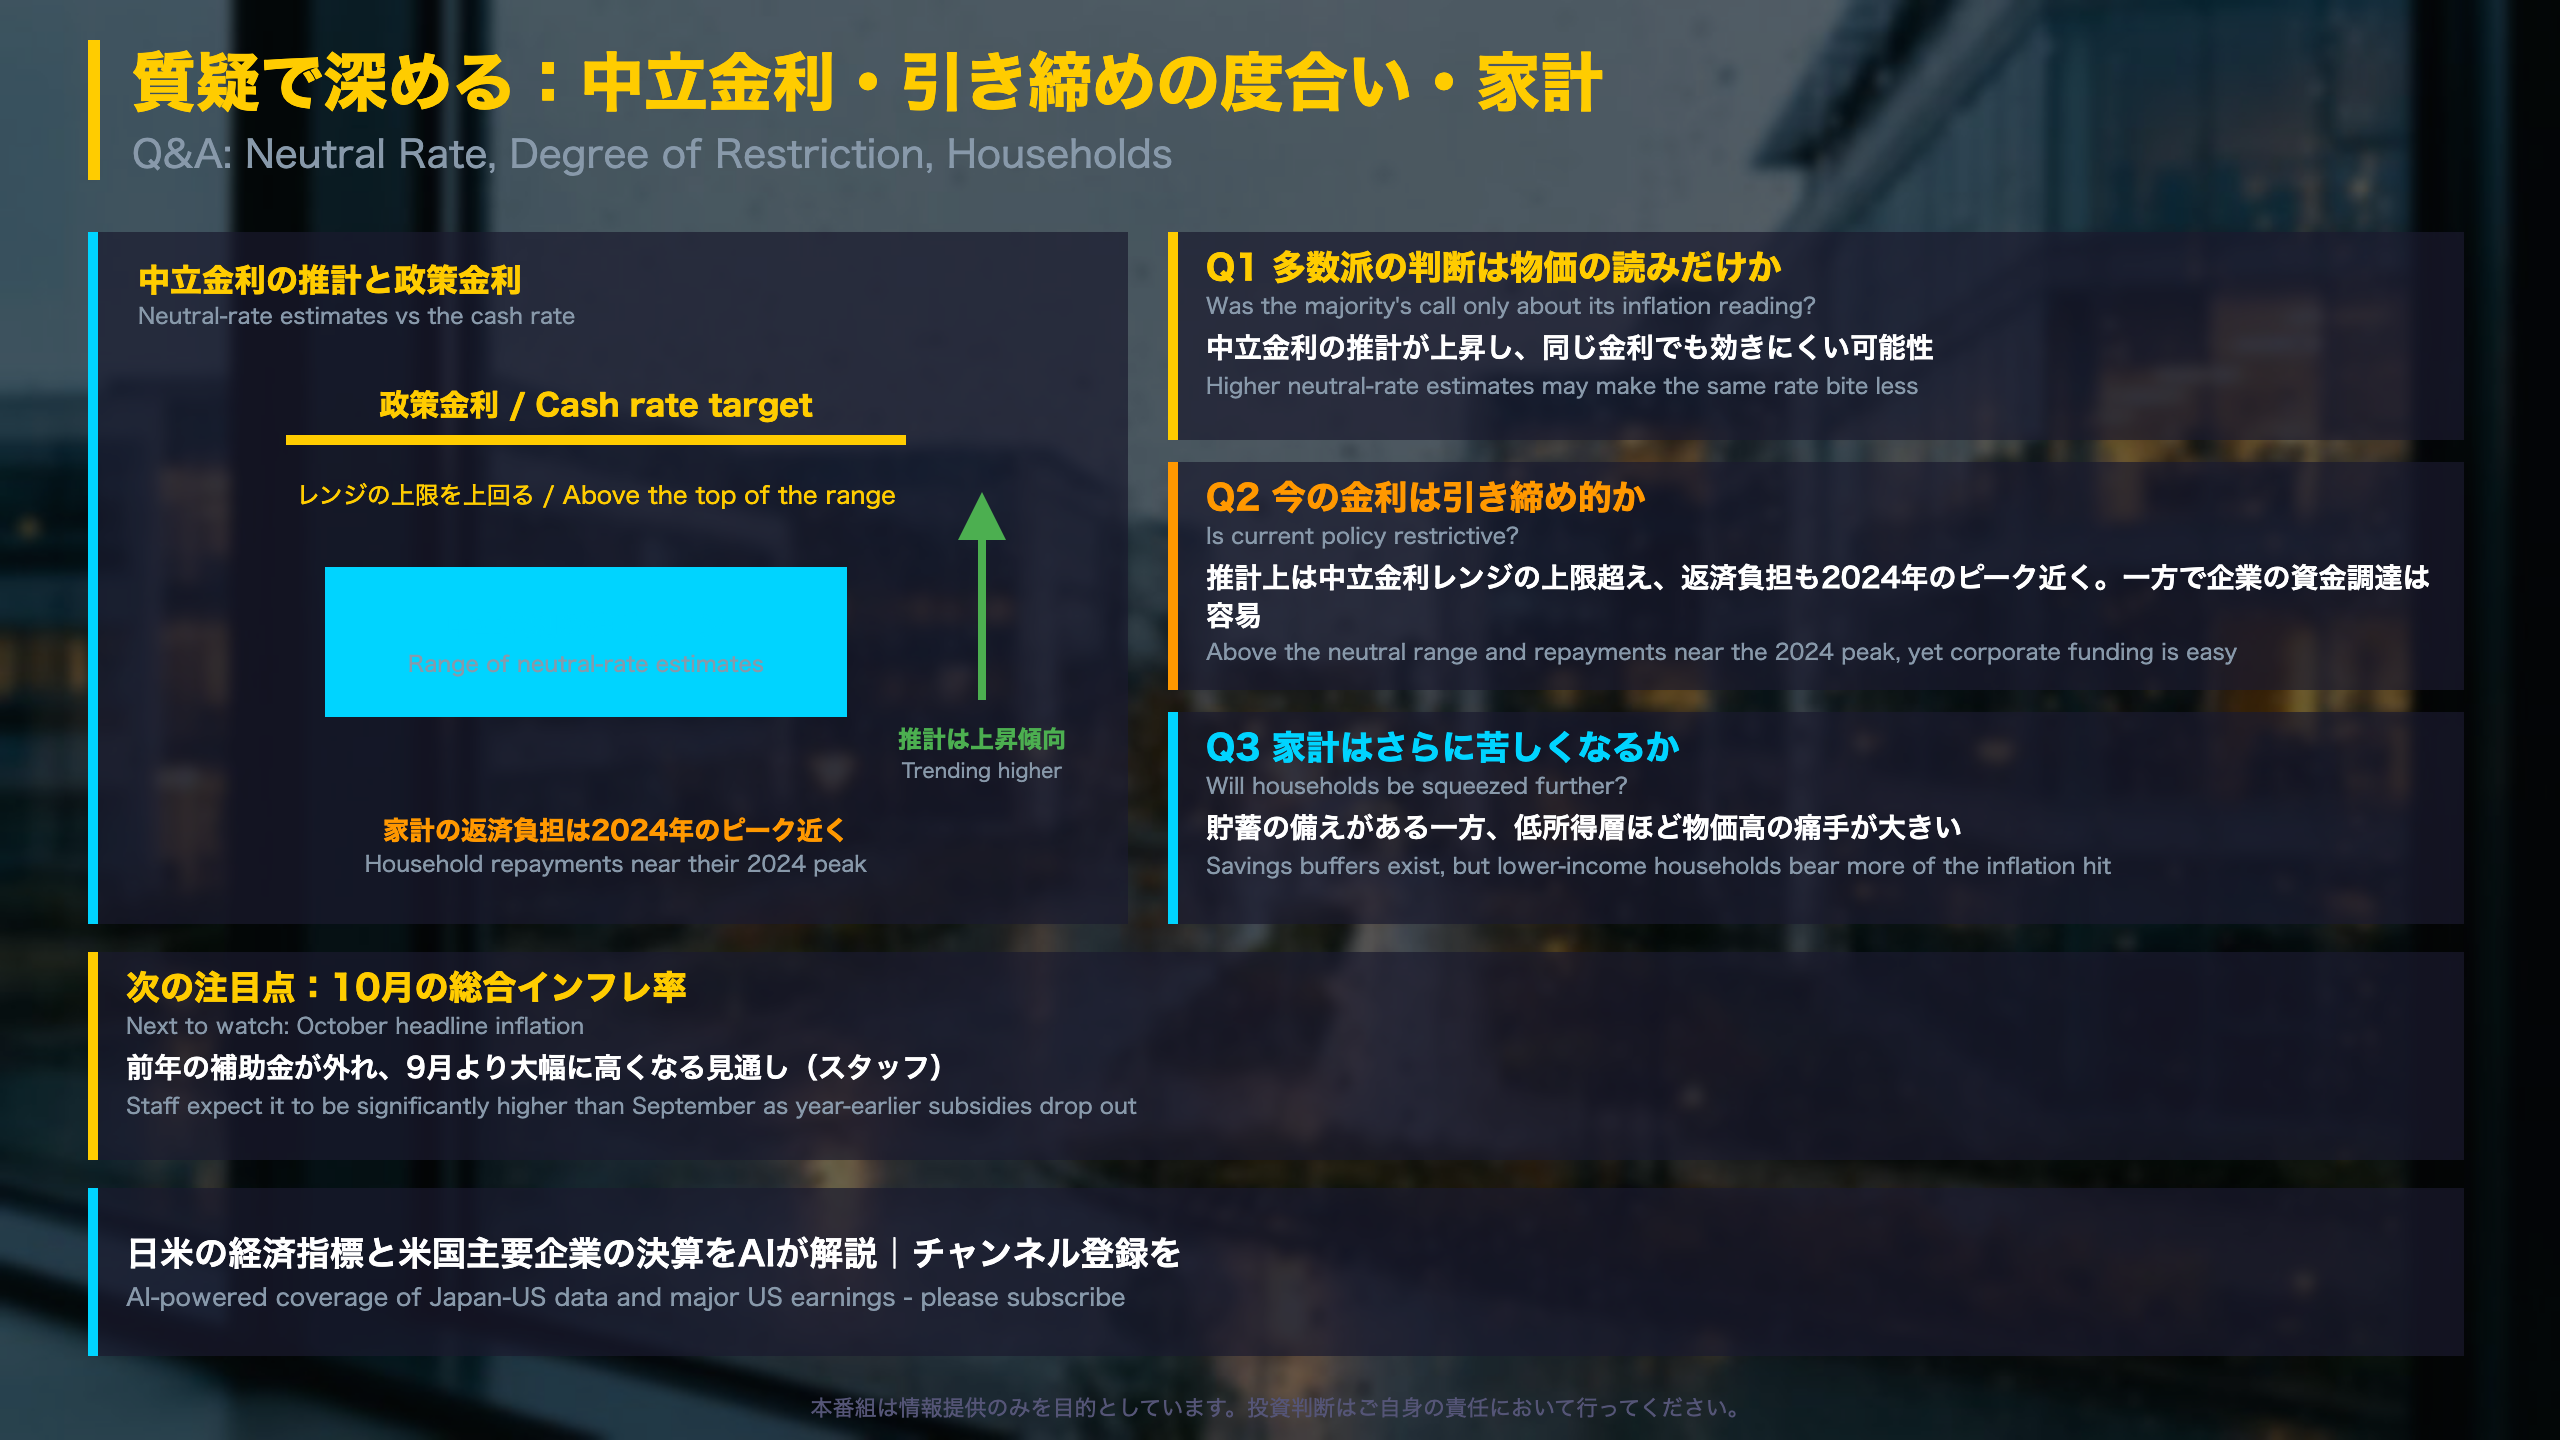
議事要旨は、10月の総合インフレ率が前年の補助金の剥落で9月より大幅に高くなる見通しだと記しています。
深掘り2:票が割れた理由
6対3の内訳:両陣営の論拠を並べる
数字で見る背景
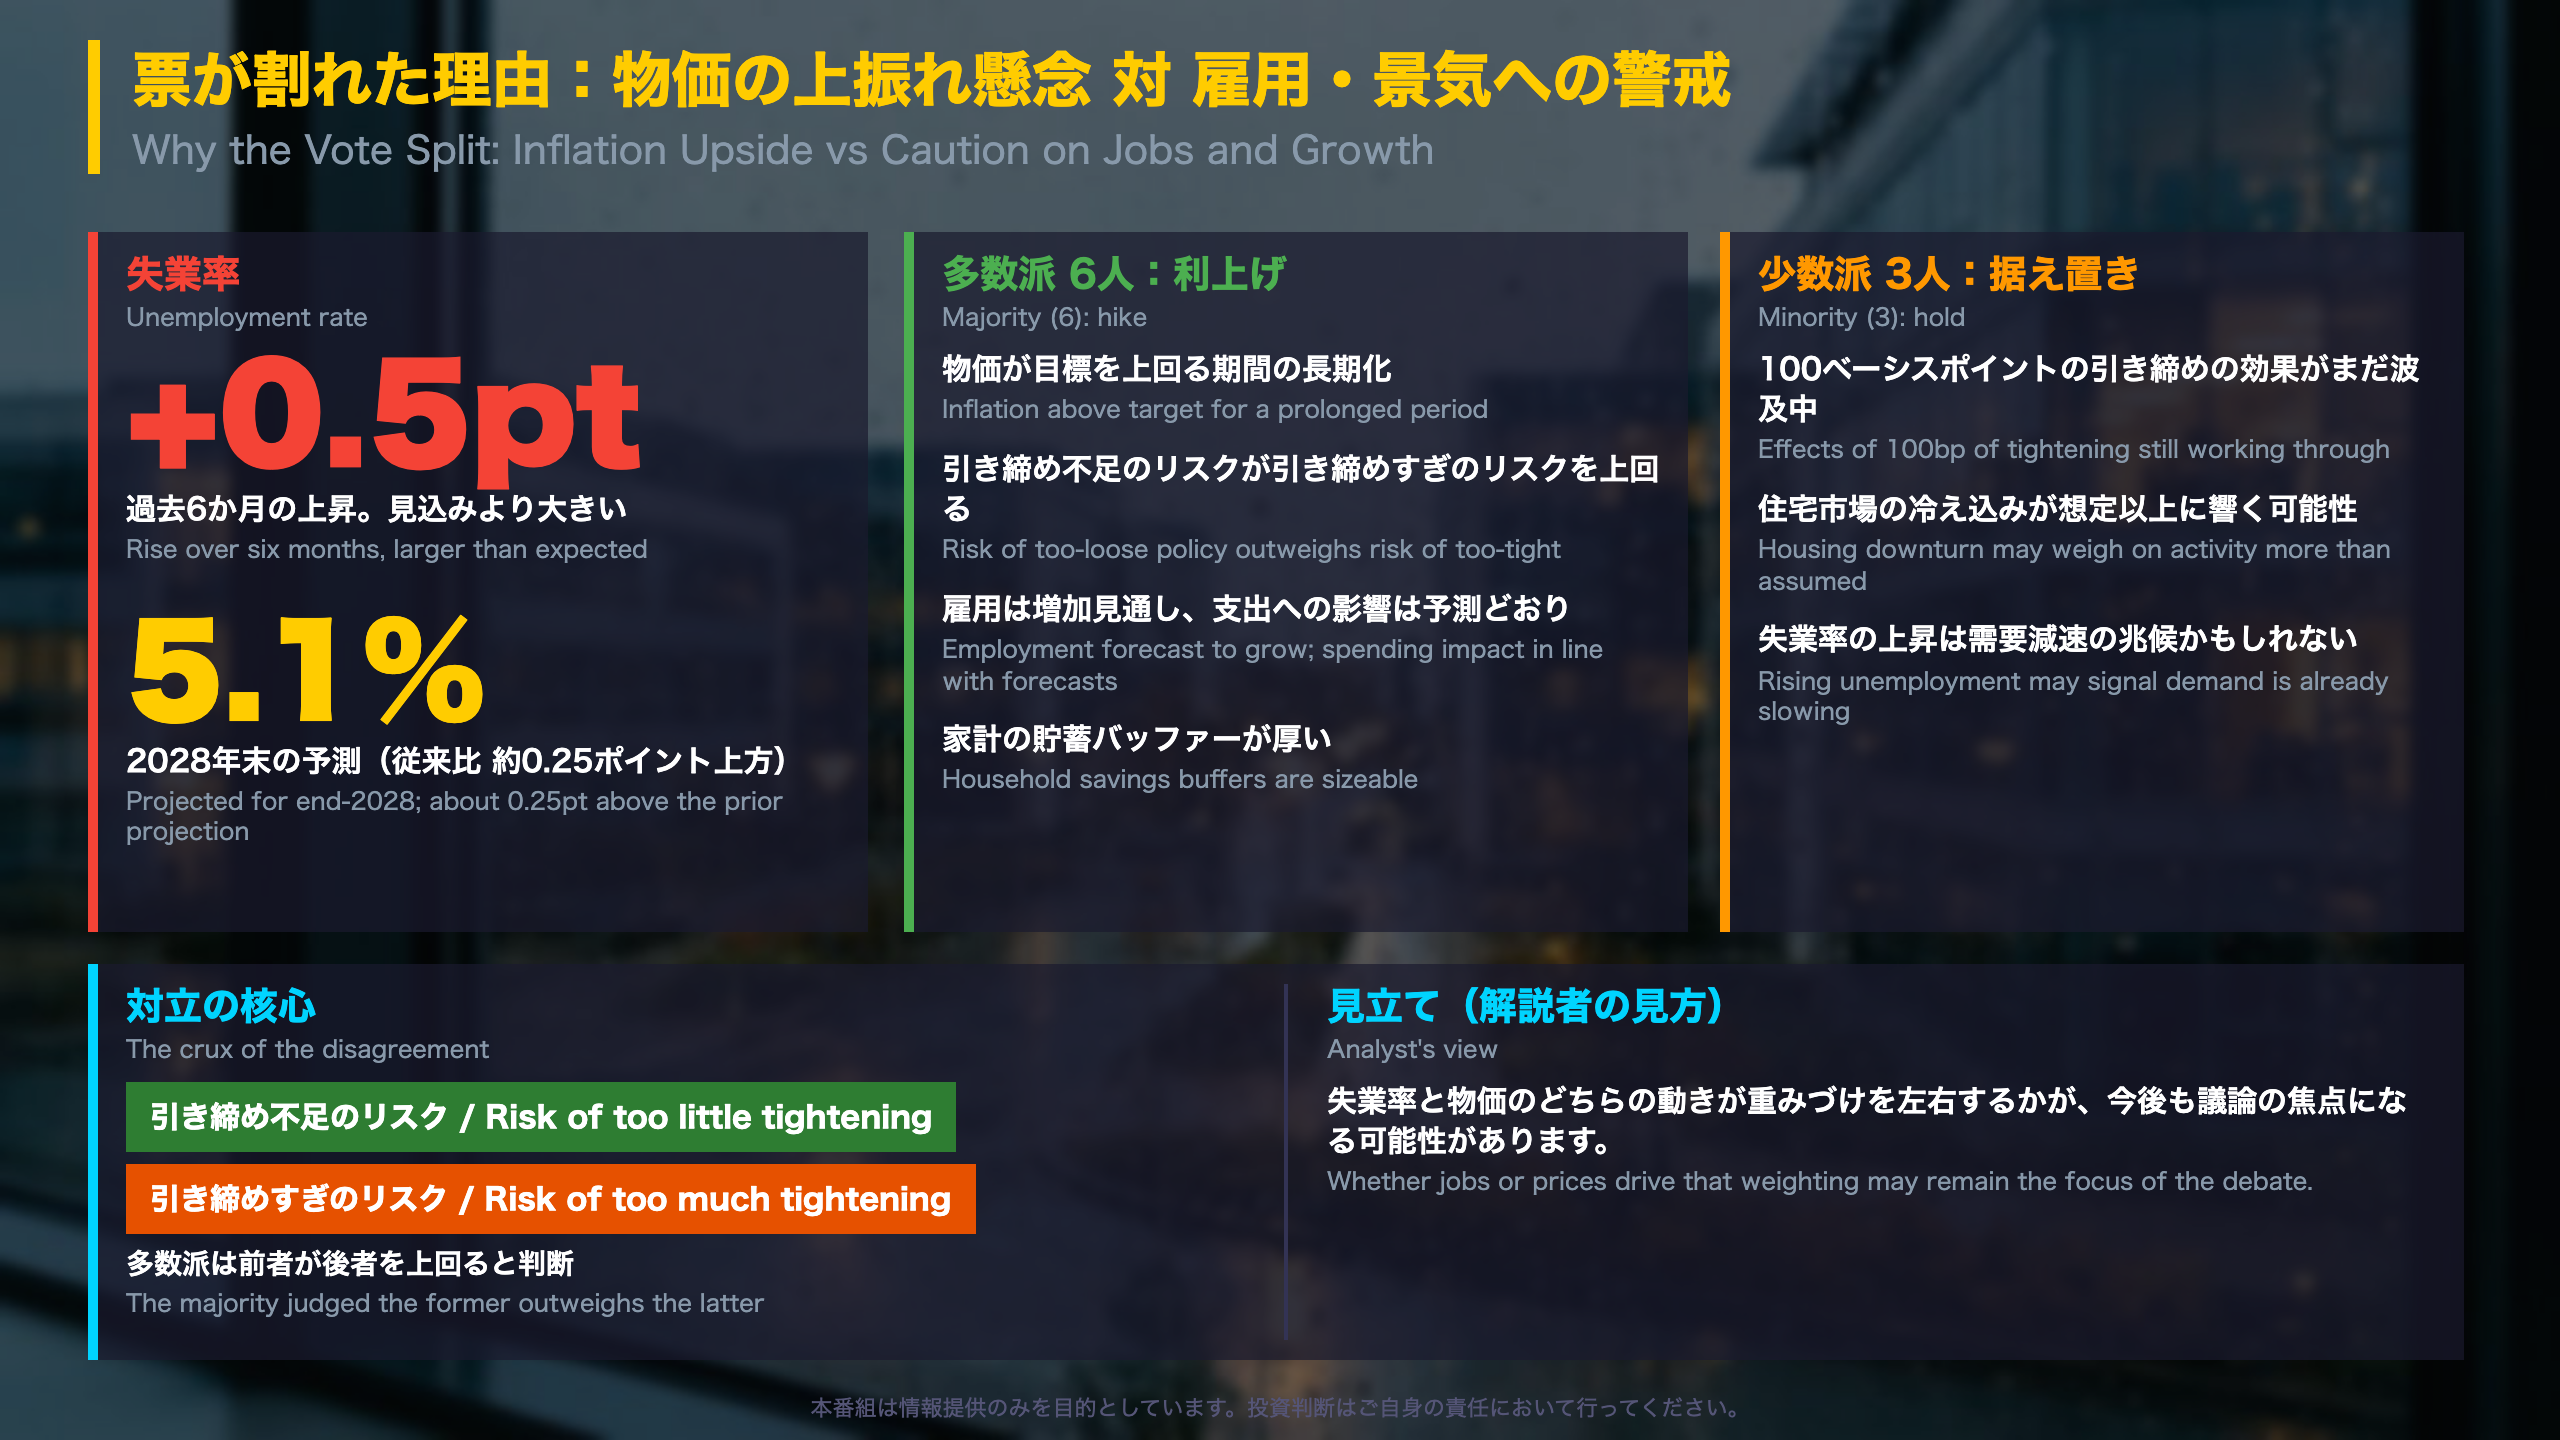
- 失業率:過去6か月で0.5ポイント上昇(見込みより大きい)。2028年末に5.1%まで上昇すると予測され、従来より約0.25ポイント高くなりました。
- 成長率:近い将来の見通しはデータセンター投資で小幅に上方修正された一方、2027年半ば以降は政策金利の想定経路と住宅市場の弱さで下方修正されました。
- 需給バランス:スタッフは、総需要と潜在供給が2027年半ば頃に均衡し、その後に余剰能力が生まれると見ています。
多数派(6人)の結論
「the risks of unintentionally leaving monetary policy insufficiently restrictive … currently to outweigh the probability associated with unintentionally setting monetary policy too tight」
- 物価が目標を上回る期間は長く、10月には総合インフレ率が一段と高まる見通し。
- 雇用は増加が続く予測で、利上げや住宅下降の支出への影響は、これまでスタッフ予測とおおむね一致していると整理されました。
少数派(3人)の論拠
「the economy might be near the point of entering a materially sharper downturn」
- 今年すでに実施した100ベーシスポイントの引き締めの効果を見極める時間が必要。
- 住宅取引の減少が、過去の平均的な反応以上に活動を押し下げる可能性。
- 失業率の0.5ポイント上昇は、追加利上げなしでも需給が均衡に向かう兆候かもしれない。
据え置き論の補強材料
議事要旨は、月次の市場サービス物価の伸びが9月四半期中に鈍化したこと(ただし季節調整されておらず、季節要因の可能性あり)、賃金の安定、そしてインフレ期待の新しい指標が新しいか不正確な情報に基づくことを挙げています。
見方の分かれ目
多数派は物価見通しの悪化を、少数派は景気の転換点が近いリスクを重視しました。どちらも資料上の根拠があり、単月のデータで優劣は決まりません。
質疑で深める:中立金利・引き締めの度合い・家計
質疑の補足:金融環境の「まだら模様」
金融環境のサブ指標
議事要旨は、国内の金融環境を「引き締め的だが、その程度は測りにくい」と整理しています。
| 指標 | 示唆 |
|---|---|
| 豪ドル(貿易加重・名目) | 年初来で約5%高。長期均衡水準と整合的で、為替経路は想定どおり機能 |
| 家計 | 住宅価格と新規住宅融資が大きく減少、返済負担は2024年ピーク並み |
| 企業 | 借入は非常に強く、データセンター事業者が今年の企業債務増加の少なくとも5分の1 |
| 長期債 | 利回りは10月に低下したが、8月初めより高い |
家計のバッファー
オフセット口座の残高を考慮すると、家計の債務・所得比率は世界金融危機後の平均を大きく下回ると記されています。このため、返済負担の増加が支出に与える効果は、通常より弱い可能性があります。
AI関連の見直し
投資家は、AI関連投資の収益性と債務返済負担への懸念から、債務依存度の高い企業の株式・債券を割り引いて評価し始めました。一部の豪データセンター事業者は株価下落と信用スプレッド拡大を経験し、民間信用の資金調達環境も引き締まって、住宅開発業者向けの与信に影響しうると記されています。
解釈の幅
- 引き締め的と読む材料:政策金利が中立金利推計レンジの上限超え、住宅部門の落ち込み。
- 引き締め不足と読む材料:企業資金調達の容易さ、中立金利の推計の上昇。
次の確認点
10月の総合インフレ率と、併せて公表される金融政策報告です。次回会合の日付は原文に記載がありません。
製作費大公開
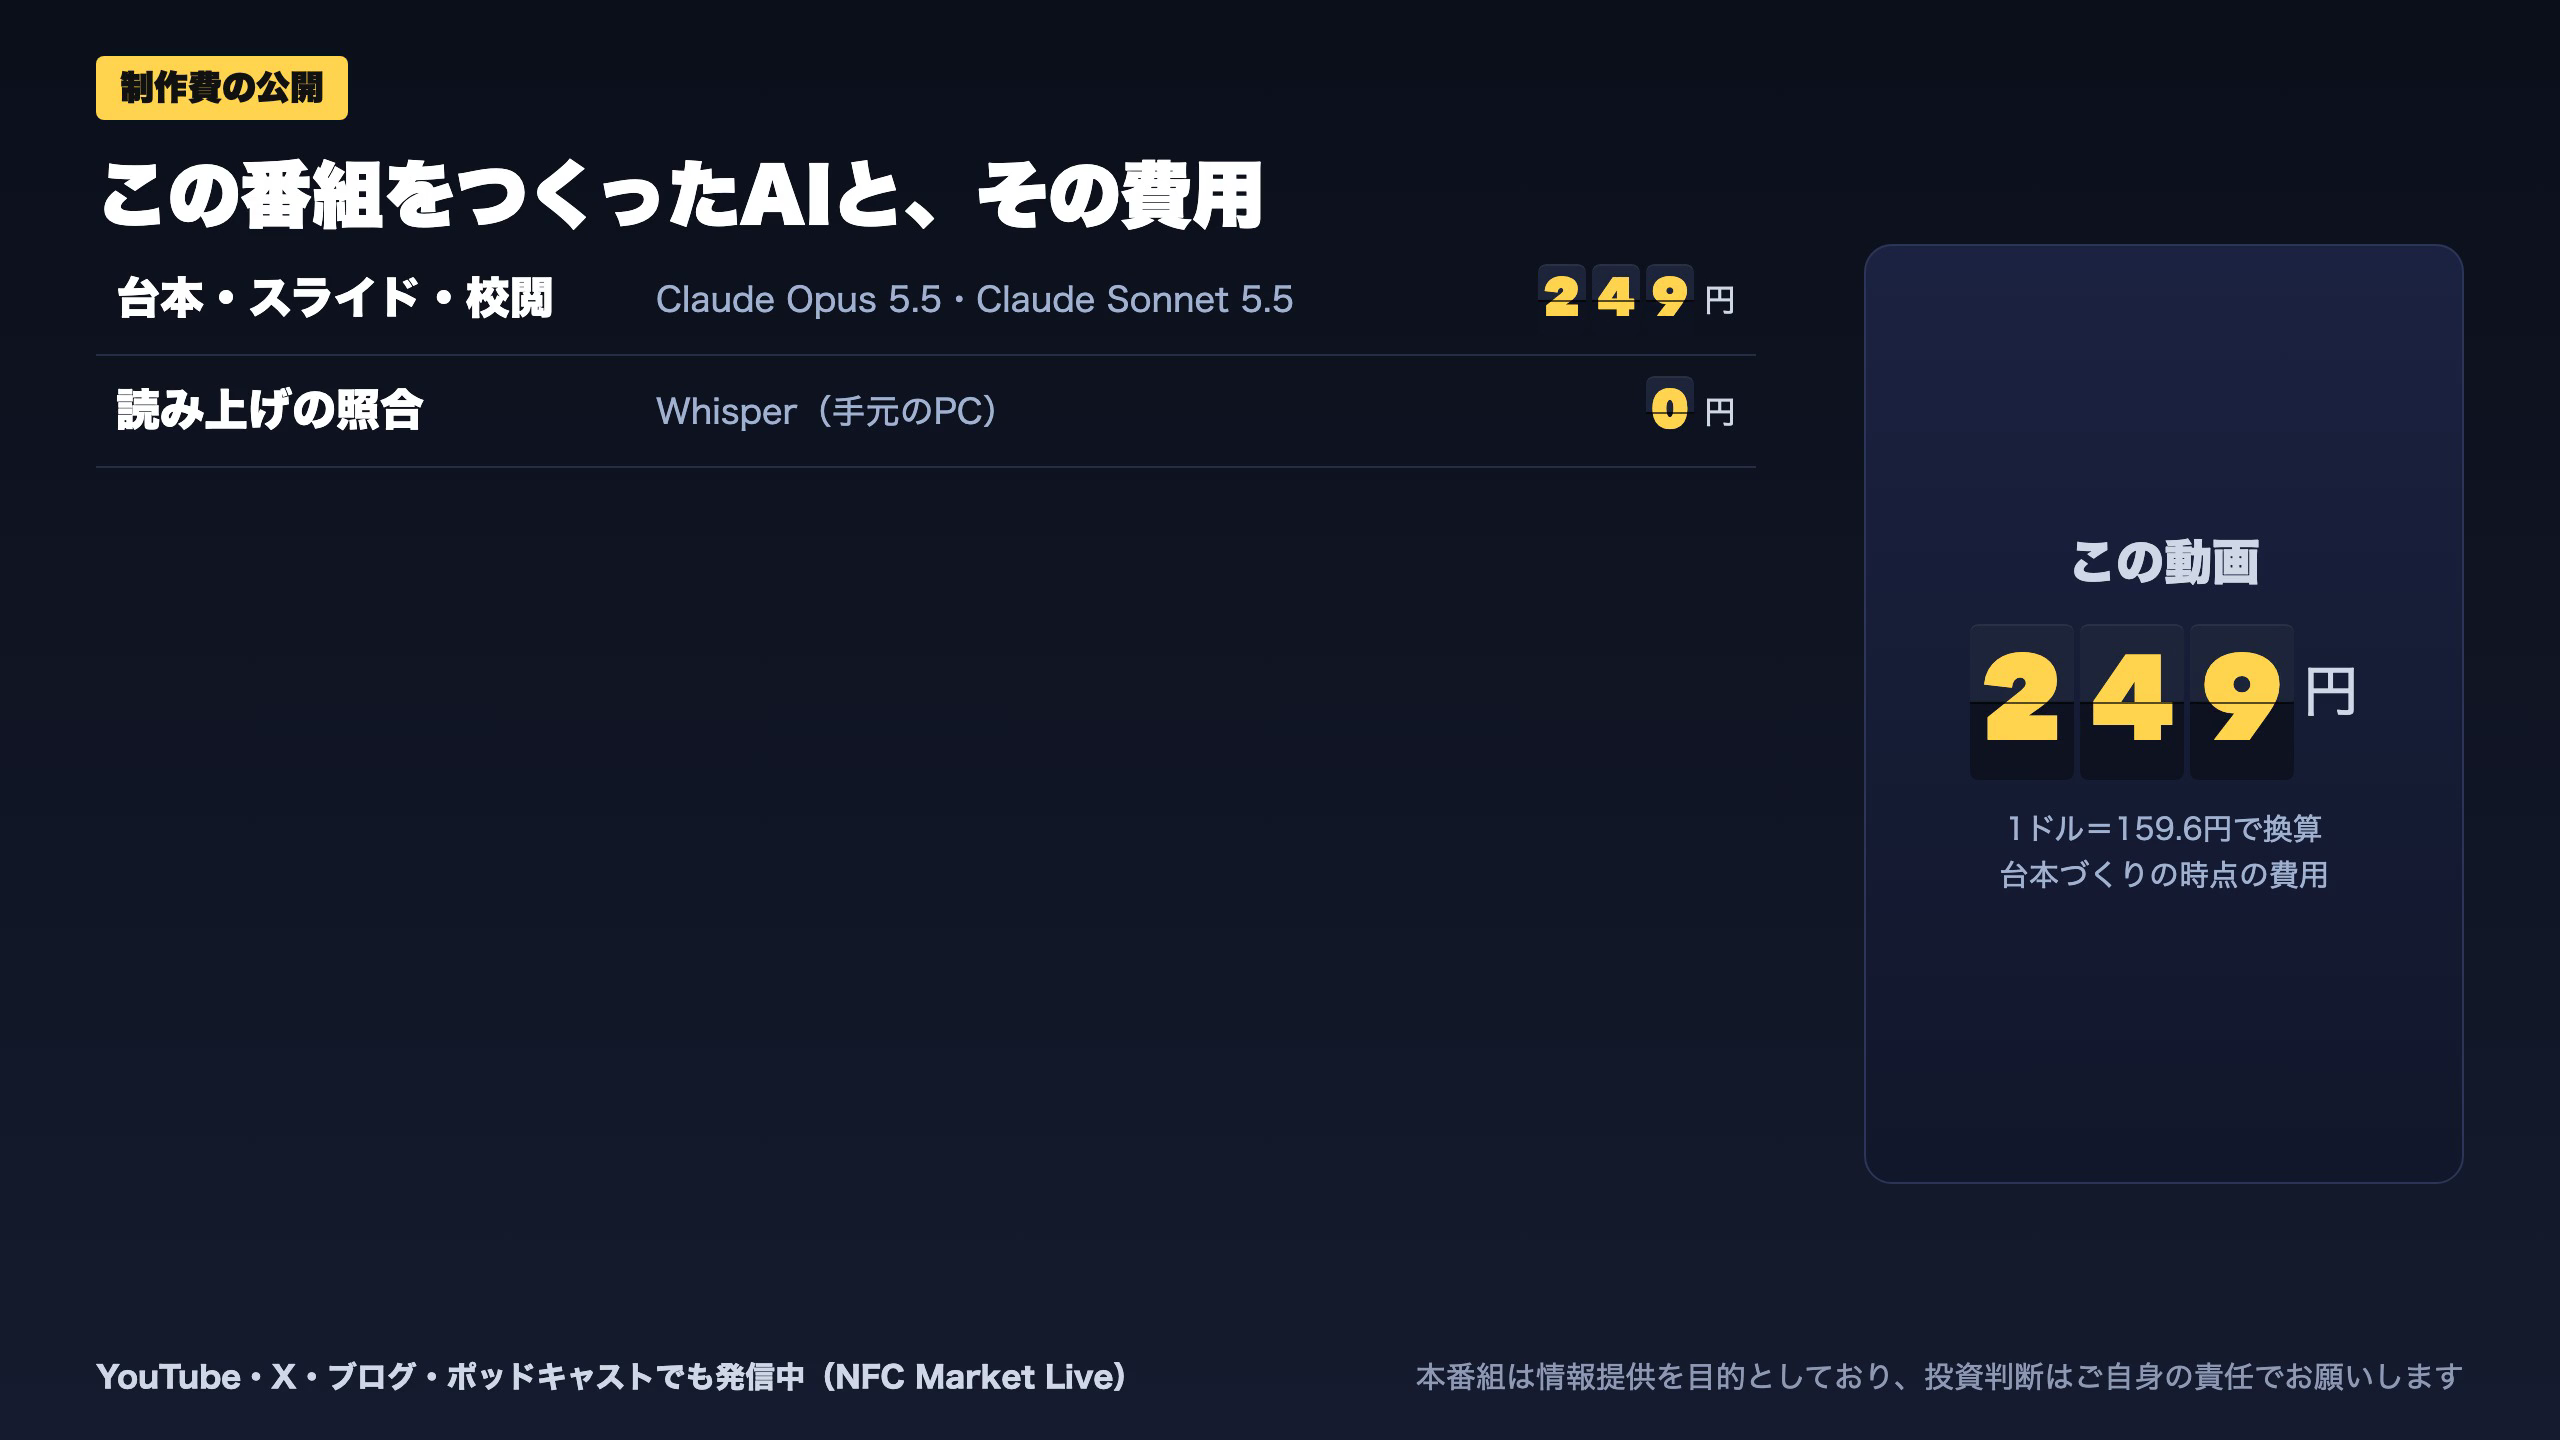
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 75,833 | 7,989 | ¥74 |
| LLM | Claude Sonnet 5.5 | 55,461 | 99,493 | ¥176 |
| TTS | Gemini 3.8 Flash TTS | 6,956 | 15,324 | ¥23 |
| BGM | Lyria 3 Pro | 209 | 26,430 | ¥13 |
| X | ポスト作成 | 1,942 | – | ¥10 |
| 合計 | ¥295 |
為替レート: 1 USD = 159.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。