📄 一次資料(出典)
NFC Market Live
https://home.treasury.gov/news/press-releases/sb0606
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-19 06:10)
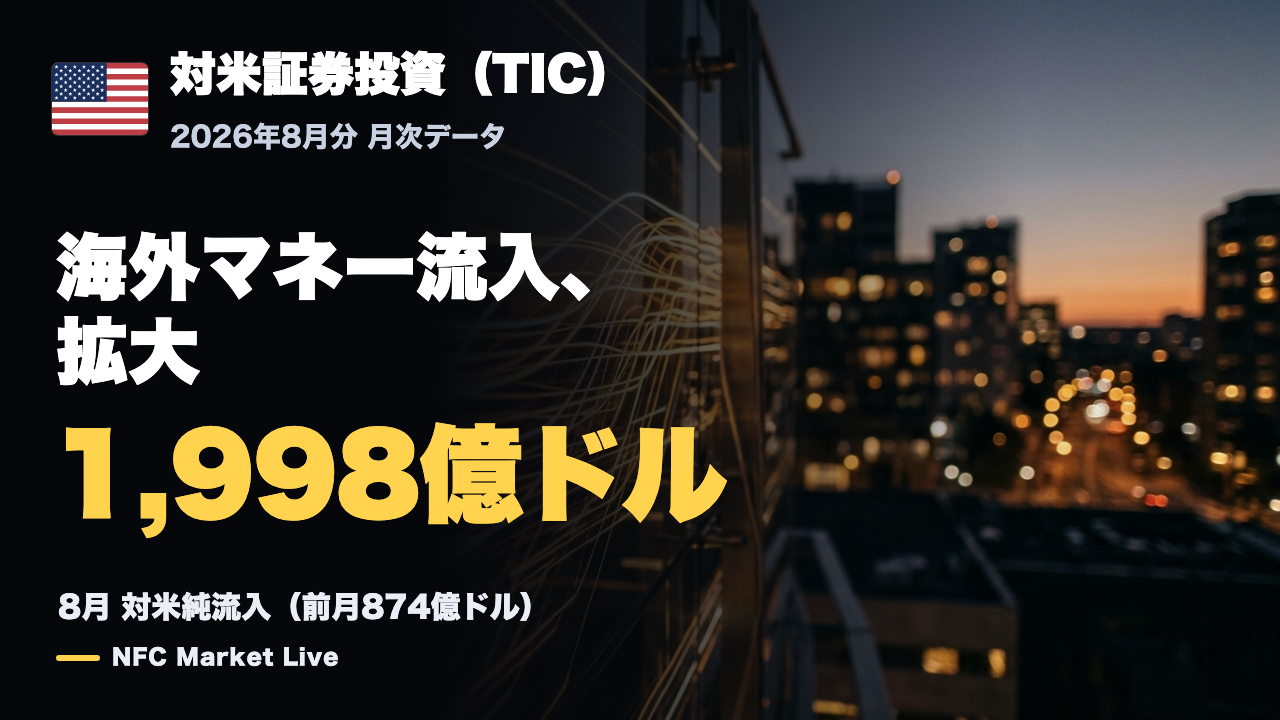
📊 米財務省が10月16日に公表した対米証券投資(TIC)8月分を解説。 💰 長期証券・短期証券・銀行資金を合わせた純流入は1,998億ドルで、7月の874億ドルから拡大しました。 📈 民間の株式(1,319億ドル)と米国債(909億ドル)の買い越しが、7月の売り越しから反転。 ⚠️ 一方、短期の米国債は478億…
TIC 2026年8月分:総括
8月分TICの全体像
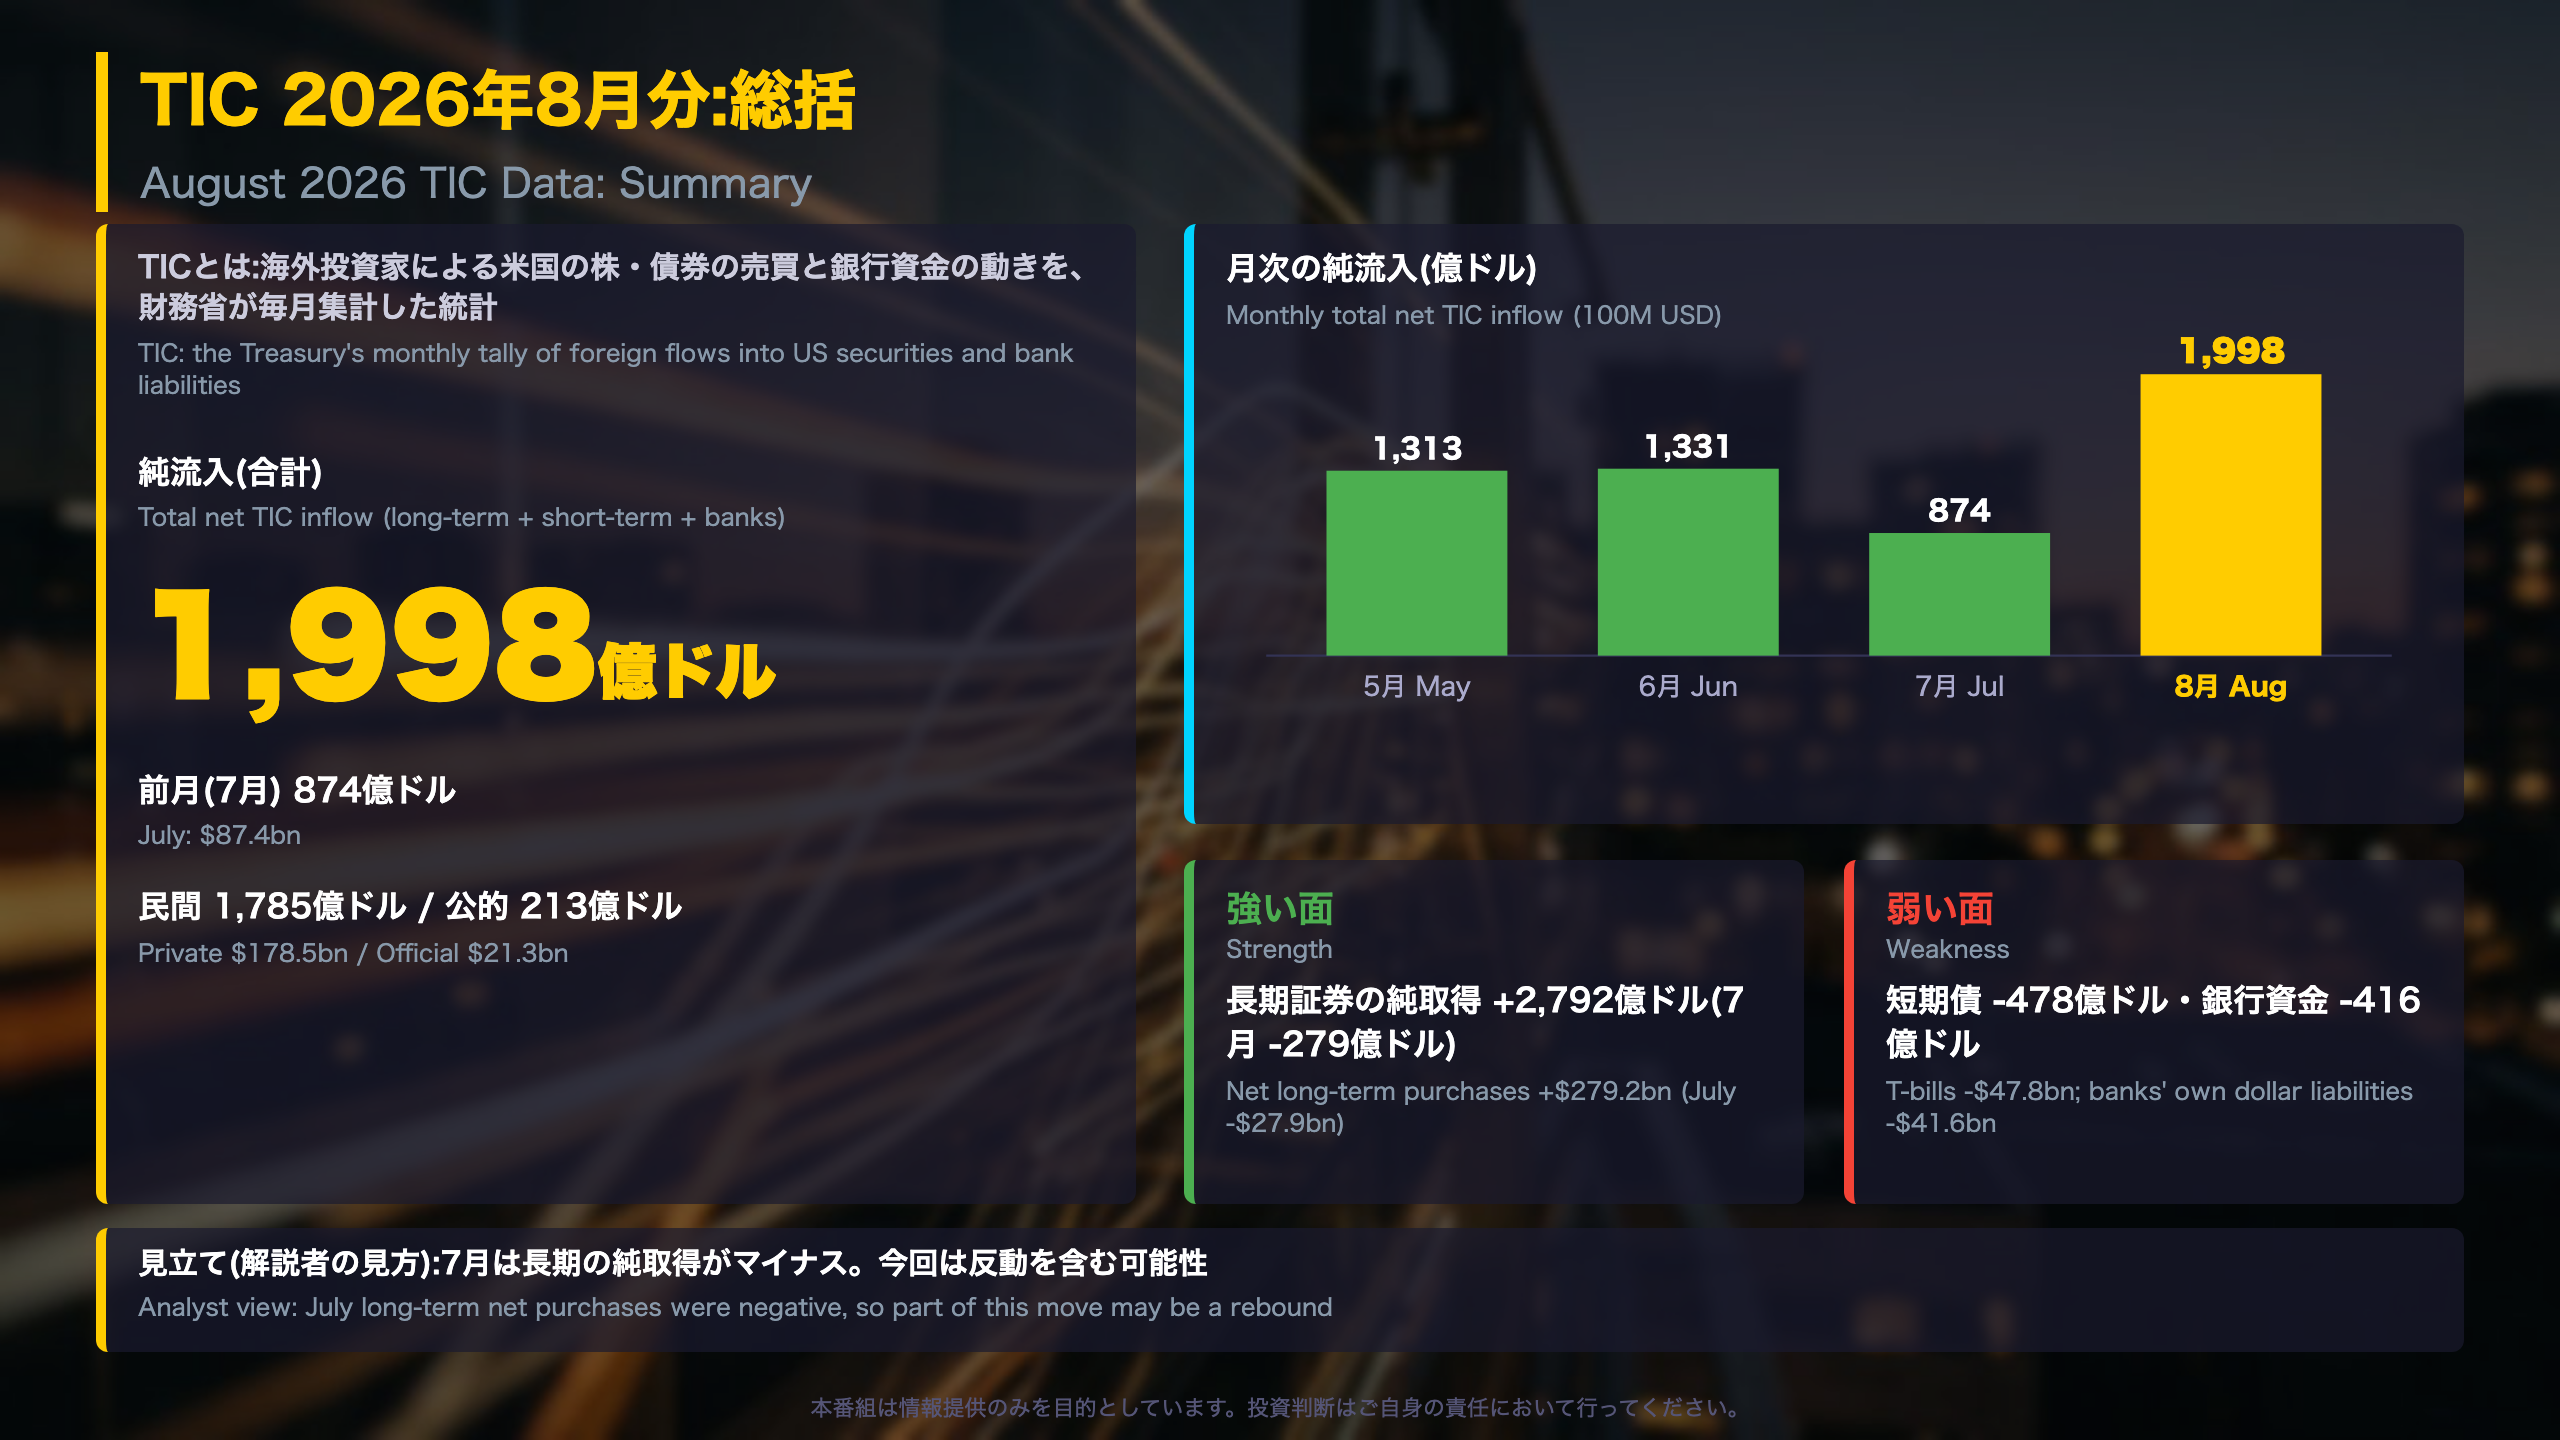
米財務省が10月16日に公表した対米証券投資(TIC)の8月分では、長期証券・短期証券・銀行資金を合わせた純流入が1,998億ドルでした。原文は「a net TIC inflow of $199.8 billion」と記し、内訳は民間1,785億ドル、公的213億ドルです。
直近4か月の推移(億ドル)
| 月 | 全体の純流入 | 長期証券の純取得 |
|---|---|---|
| 5月 | 1,313 | 2,312 |
| 6月(改定後) | 1,331 | 1,755 |
| 7月 | 874 | -279 |
| 8月 | 1,998 | 2,792 |
8月の純流入は表示された4か月の中で最大で、7月の長期純取得は唯一のマイナスです。
6月分の改定
8月17日公表の6月分では全体の純流入が1,335億ドル、長期の純取得が1,727億ドルでしたが、今回の表では1,331億ドル、1,755億ドルに改定されています。TICは公表後に数字が動くため、単月の評価には幅を持たせる必要があります。
強弱の両面
- 強い面:長期証券の流入が回復し、直近12か月の長期純取得は前年同期を上回る
- 弱い面:短期の米国債と銀行資金は流出し、全体の12か月流入は前年同期より小さい
次回は9月分が11月18日に公表予定です。
長期証券:株式と米国債が売りから反転
民間の長期証券:何が反転したか
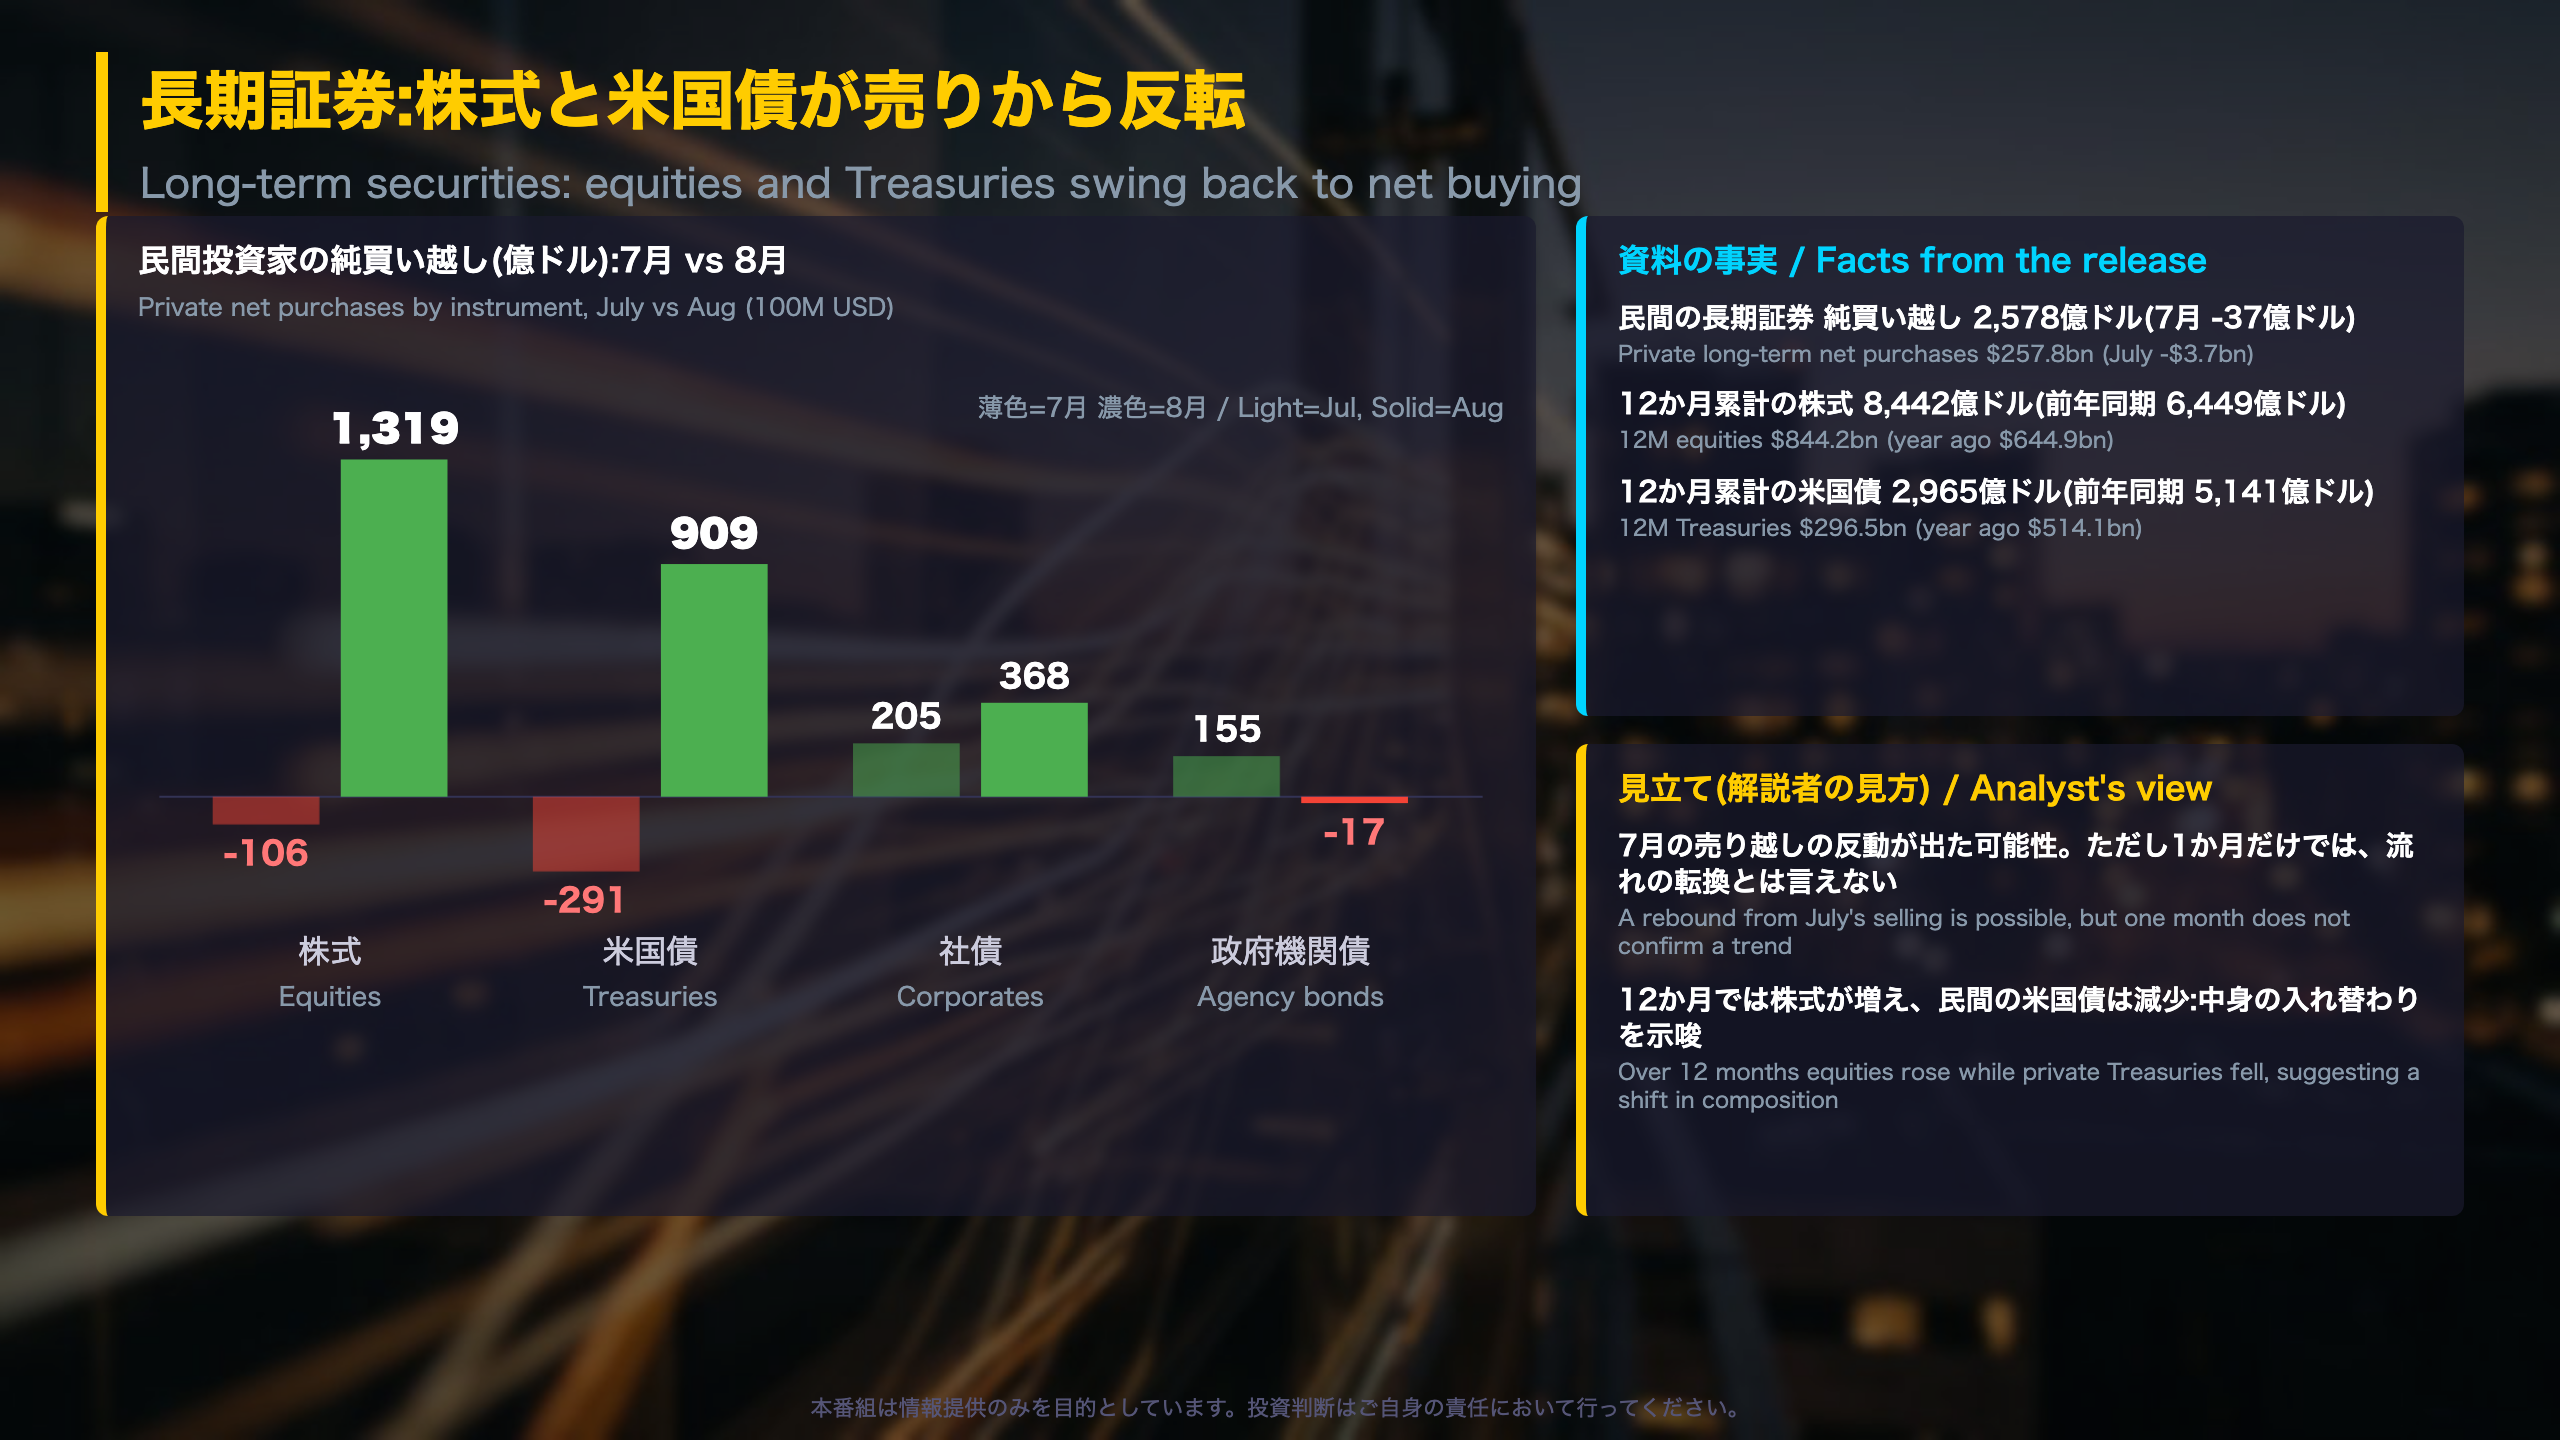
8月の外国人による米国長期証券の純買い越しは3,007億ドル。うち民間は2,578億ドル、公的は429億ドルでした(民間には国際機関・地域機関を含む。原文脚注2)。
民間の内訳(億ドル)
| 区分 | 6月 | 7月 | 8月 |
|---|---|---|---|
| 米国債(中長期債) | 160 | -291 | 909 |
| 政府機関債 | -170 | 155 | -17 |
| 社債 | 277 | 205 | 368 |
| 株式 | 1,454 | -106 | 1,319 |
6月の株式買い越しは1,454億ドルと8月より大きく、株式の買いは7月だけが例外的に弱かったとも読めます。
12か月累計の比較
- 株式:8,442億ドル(前年同期 6,449億ドル)
- 米国債:2,965億ドル(同 5,141億ドル)
- 社債:4,032億ドル(同 3,166億ドル)
二つの読み方
- 強気寄り:株式と社債が12か月で前年を上回り、海外の米国資産需要は幅広い
- 慎重寄り:民間の米国債の12か月累計は前年同期より少ない。ただし単一指標のため、需要の構造変化とまでは断定できない
次回の9月分で、買い越しの継続性を確認する必要があります。
公的部門と短期資金
公的部門と短期資金の内訳
短期・銀行フロー(億ドル)
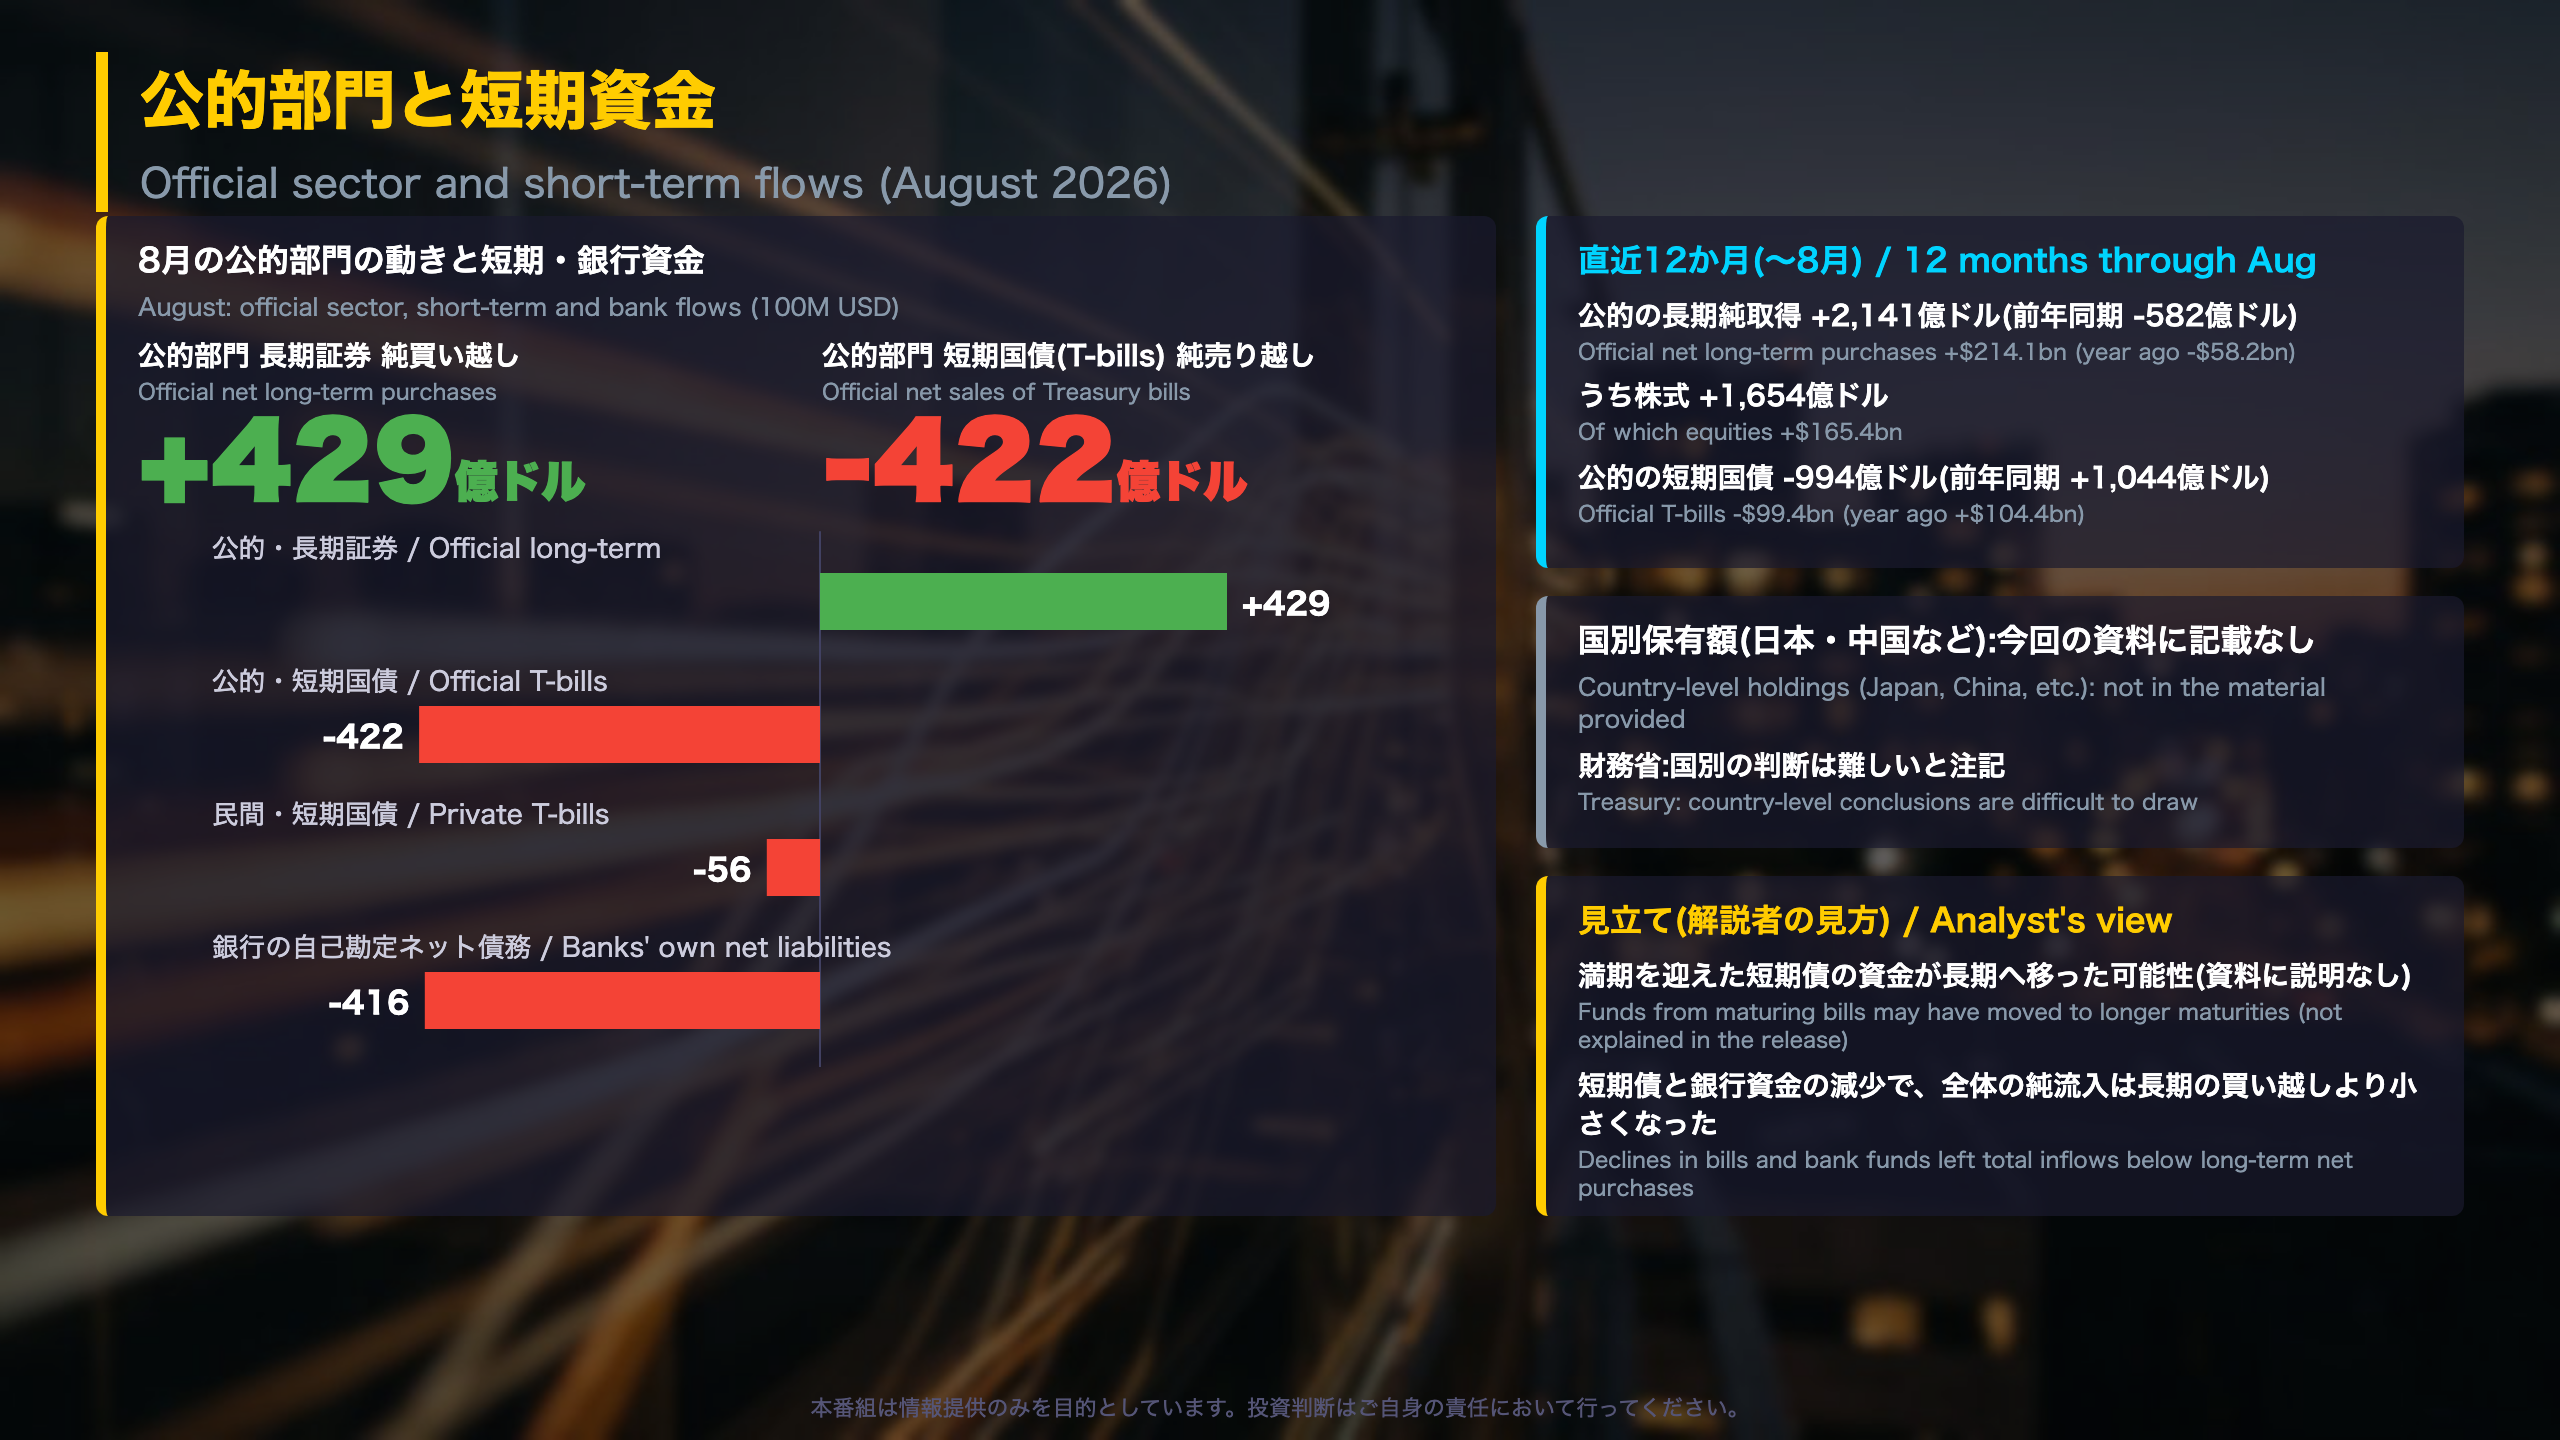
| 項目 | 6月 | 7月 | 8月 |
|---|---|---|---|
| 短期証券等の保有増減(合計) | -49 | 652 | -378 |
| うち財務省短期証券 | -290 | 390 | -478 |
| うち公的 | -356 | -63 | -422 |
| 銀行の自己勘定ネット債務 | -375 | 501 | -416 |
8月は短期債と銀行資金がそろって減少しました。7月は逆に両方が増えており、短期の資金は月ごとの振れが大きい項目です。
公的部門の長期証券
8月の公的部門の長期純取得は429億ドル(7月は444億ドル)。直近12か月では2,141億ドルで、前年同期の-582億ドルから転換しました。内訳は株式が1,654億ドル、米国債(中長期)は99億ドルです。一方、公的の短期証券は12か月で-994億ドル(前年同期 +1,044億ドル)でした。
国別データについて
今回提供された資料には主要国別の米国債保有額(日本・中国など)の表が含まれず、原文に記載なしです。財務省は「it is difficult to draw precise conclusions from TIC data about changes in the foreign holdings of U.S. financial assets by individual countries」と注記しています。
異なる解釈
公的の短期債売りは、満期到来や運用の組み替えとも、別の事情とも読めますが、資料に理由は書かれていません。また公的と民間の区分には『transaction bias』があります(脚注3)。
質疑:流入は強いと言えるのか
12か月で見た強弱
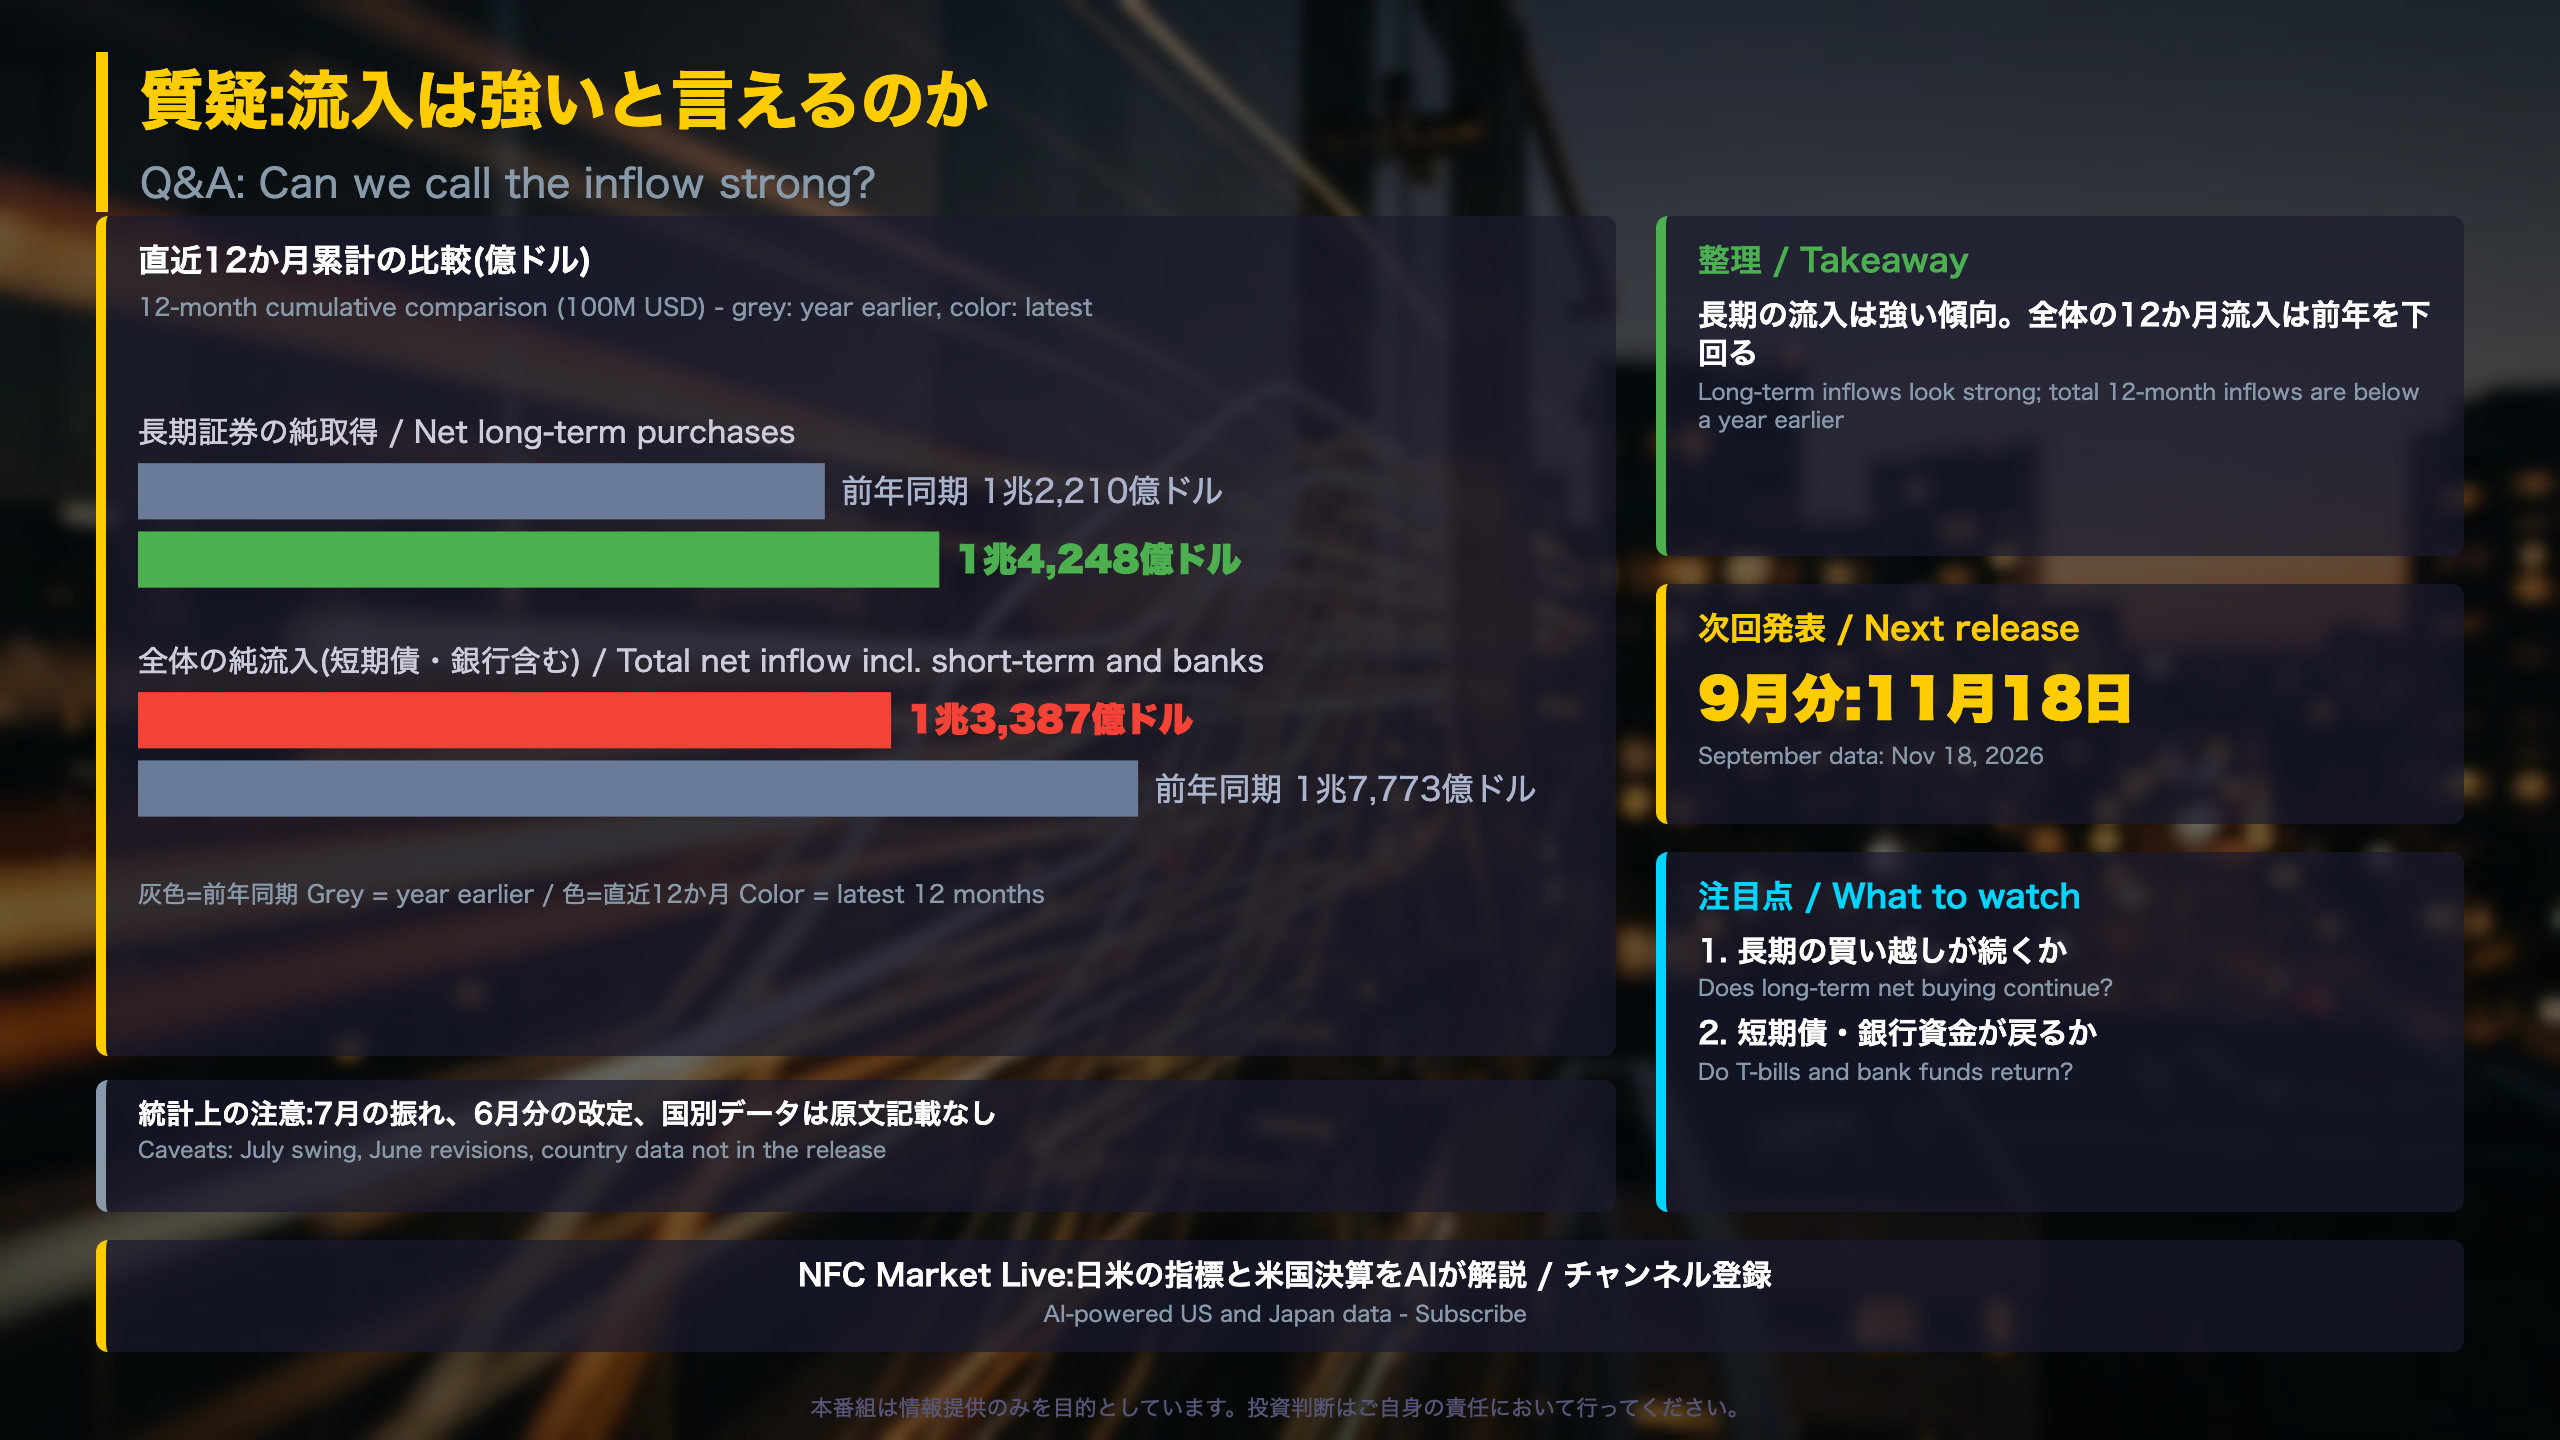
直近12か月累計(億ドル)
| 項目 | 〜2026年8月 | 前年同期 |
|---|---|---|
| 長期証券の純取得 | 14,248 | 12,210 |
| 全体の純流入 | 13,387 | 17,773 |
| 民間(全体) | 11,877 | 17,610 |
| 公的(全体) | 1,510 | 162 |
長期は前年を上回る一方、全体では前年を下回ります。差を生んだのは短期債(12か月で-239億ドル、前年同期 +2,037億ドル)と銀行の自己勘定ネット債務(-2,081億ドル、前年同期 +2,915億ドル)です。
読み方の注意
- 2025年通年の長期純取得は1兆2,981億ドル、2024年は7,761億ドルでした
- 2023年2月に系列の断絶があります(脚注9)。それ以前との単純比較はできません
- TICには直接投資が含まれません(脚注8)
次回への橋渡し
9月分は2026年11月18日に公表予定です。確認したいのは三点です。
- 長期の純取得が再びマイナスに振れないか
- 短期債と銀行資金の流出が続くか、戻るか
- 公的部門の長期買いが株式中心のままか
数字は後から改定されるため、閾値を決めて断定するより、複数月の方向を見るのが適切です。
製作費大公開
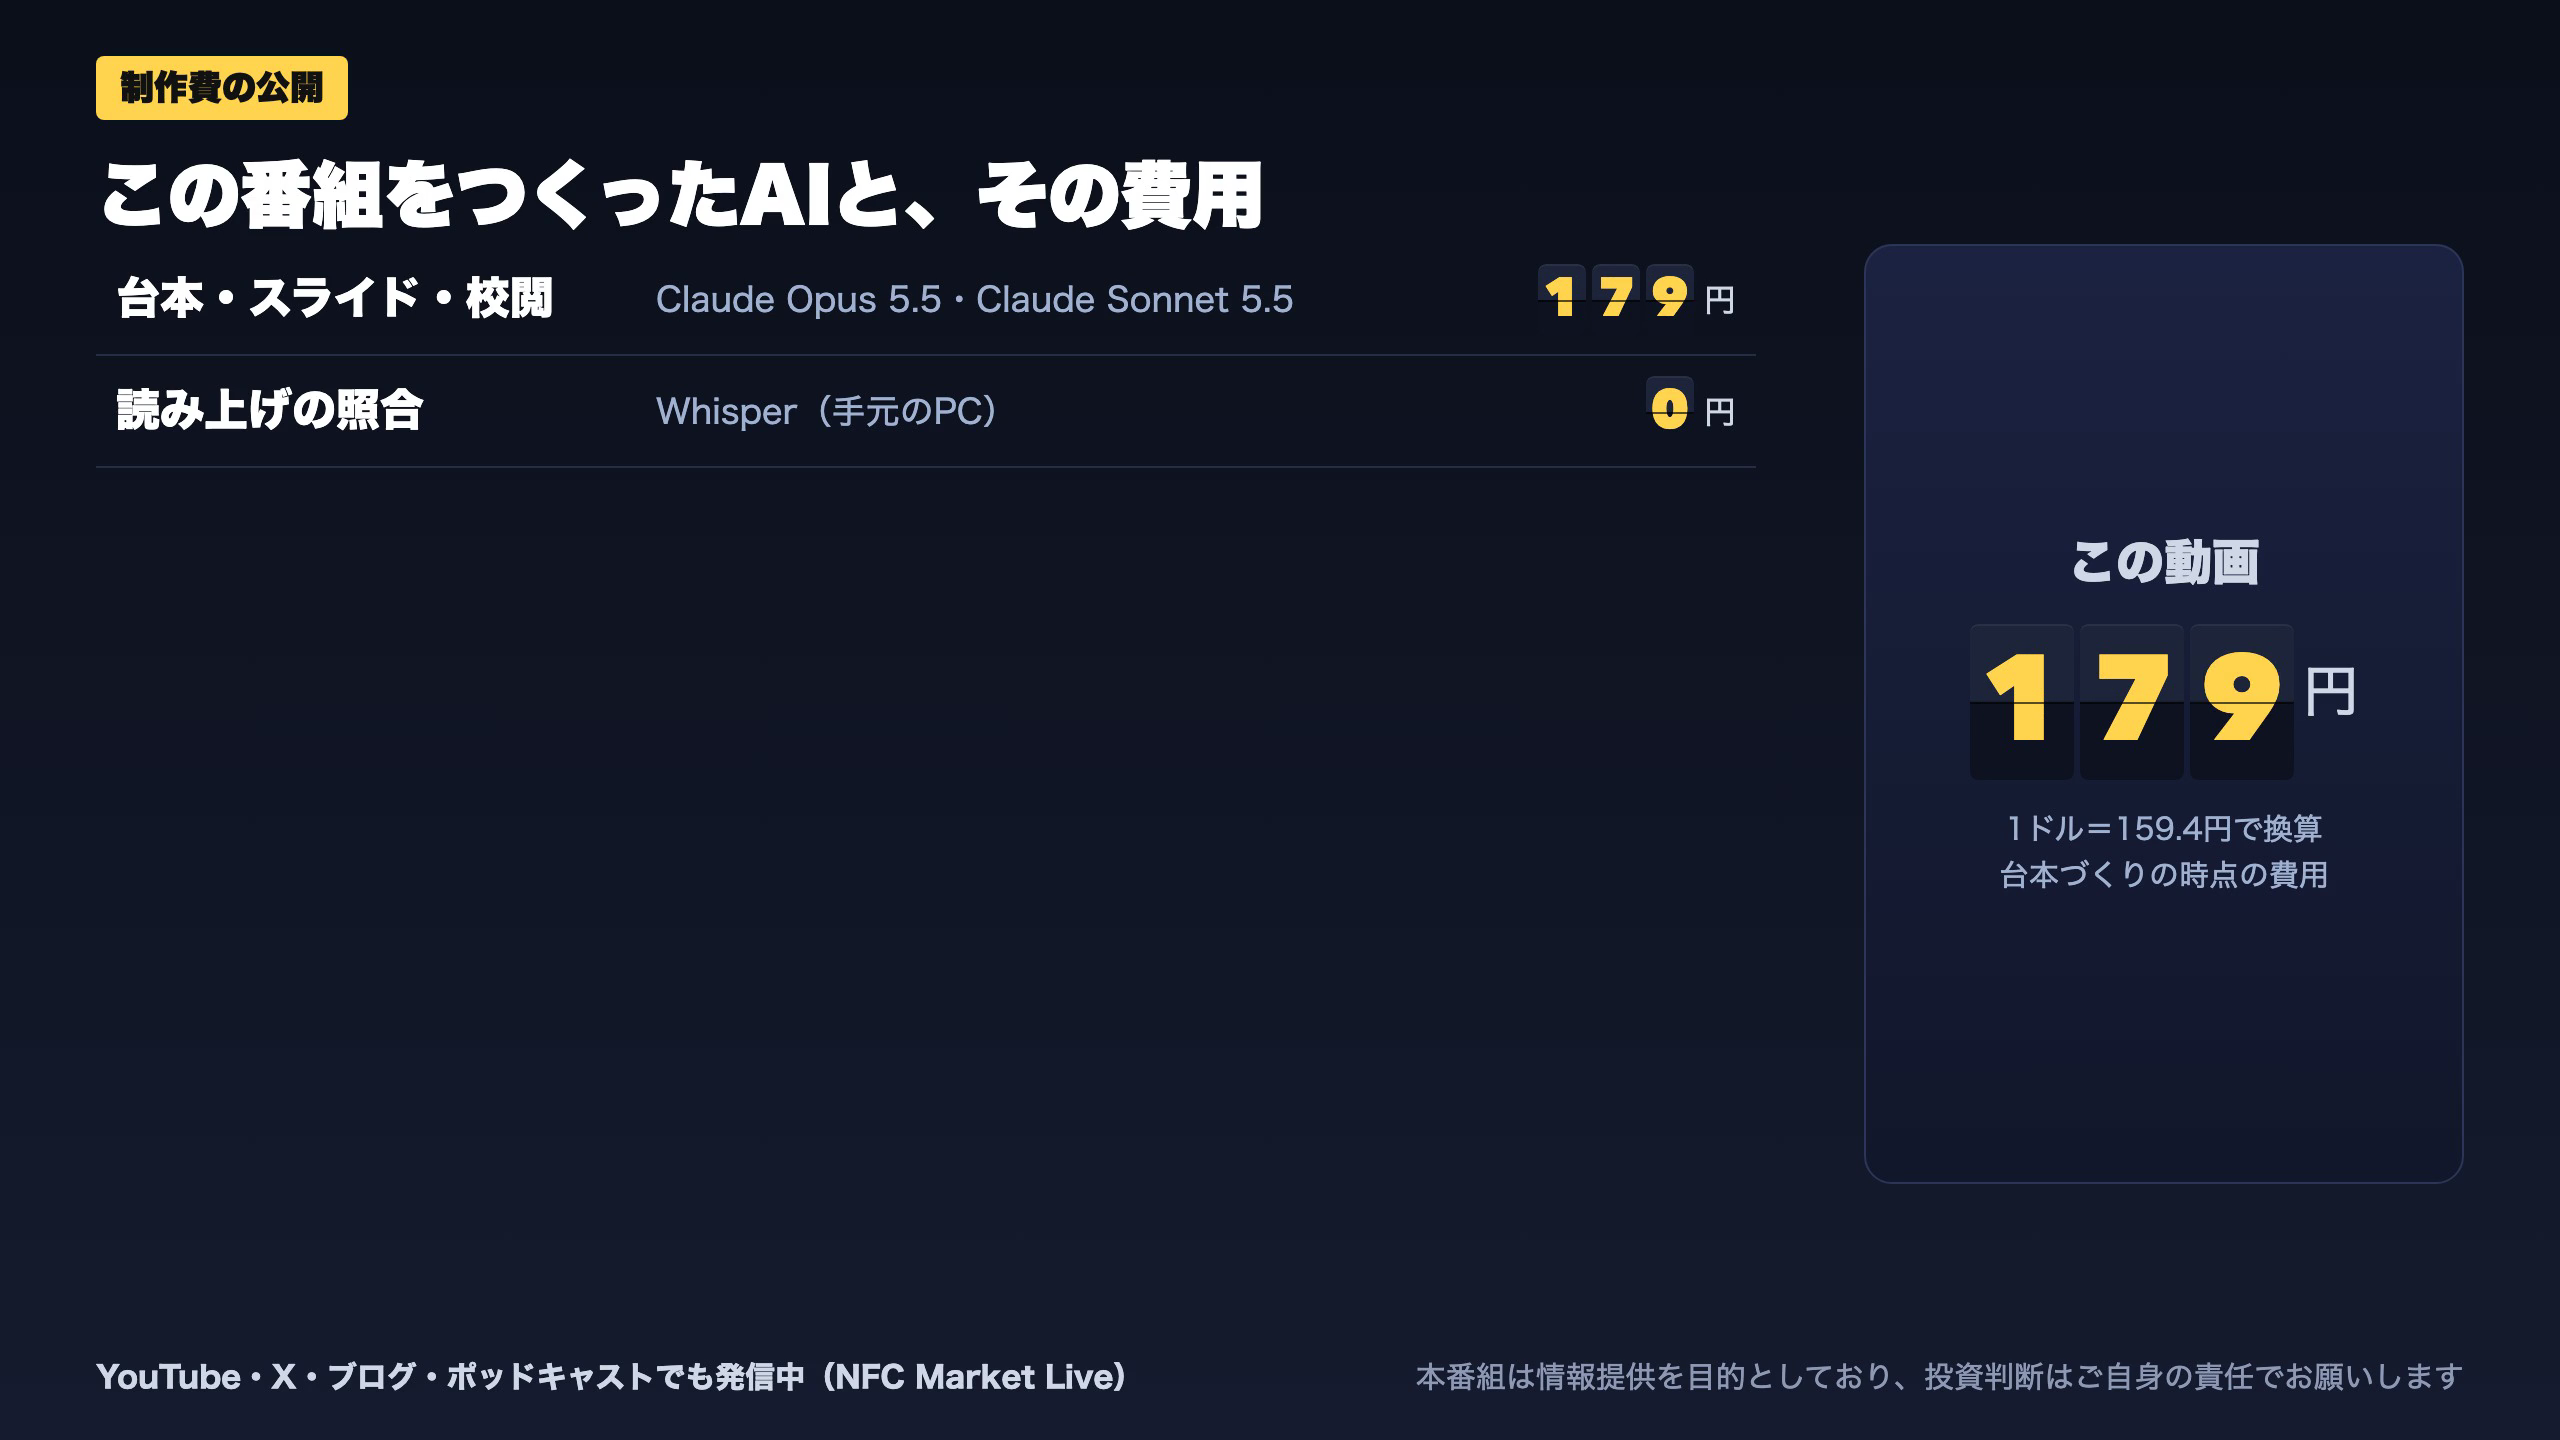
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 56,239 | 3,500 | ¥47 |
| LLM | Claude Sonnet 5.5 | 76,864 | 68,650 | ¥134 |
| TTS | Gemini 3.8 Flash TTS | 468 | 1,386 | ¥2 |
| BGM | Lyria 3 Pro | 163 | 25,756 | ¥13 |
| X | ポスト作成 | 805 | – | ¥5 |
| 合計 | ¥200 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。