本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-10 08:59)
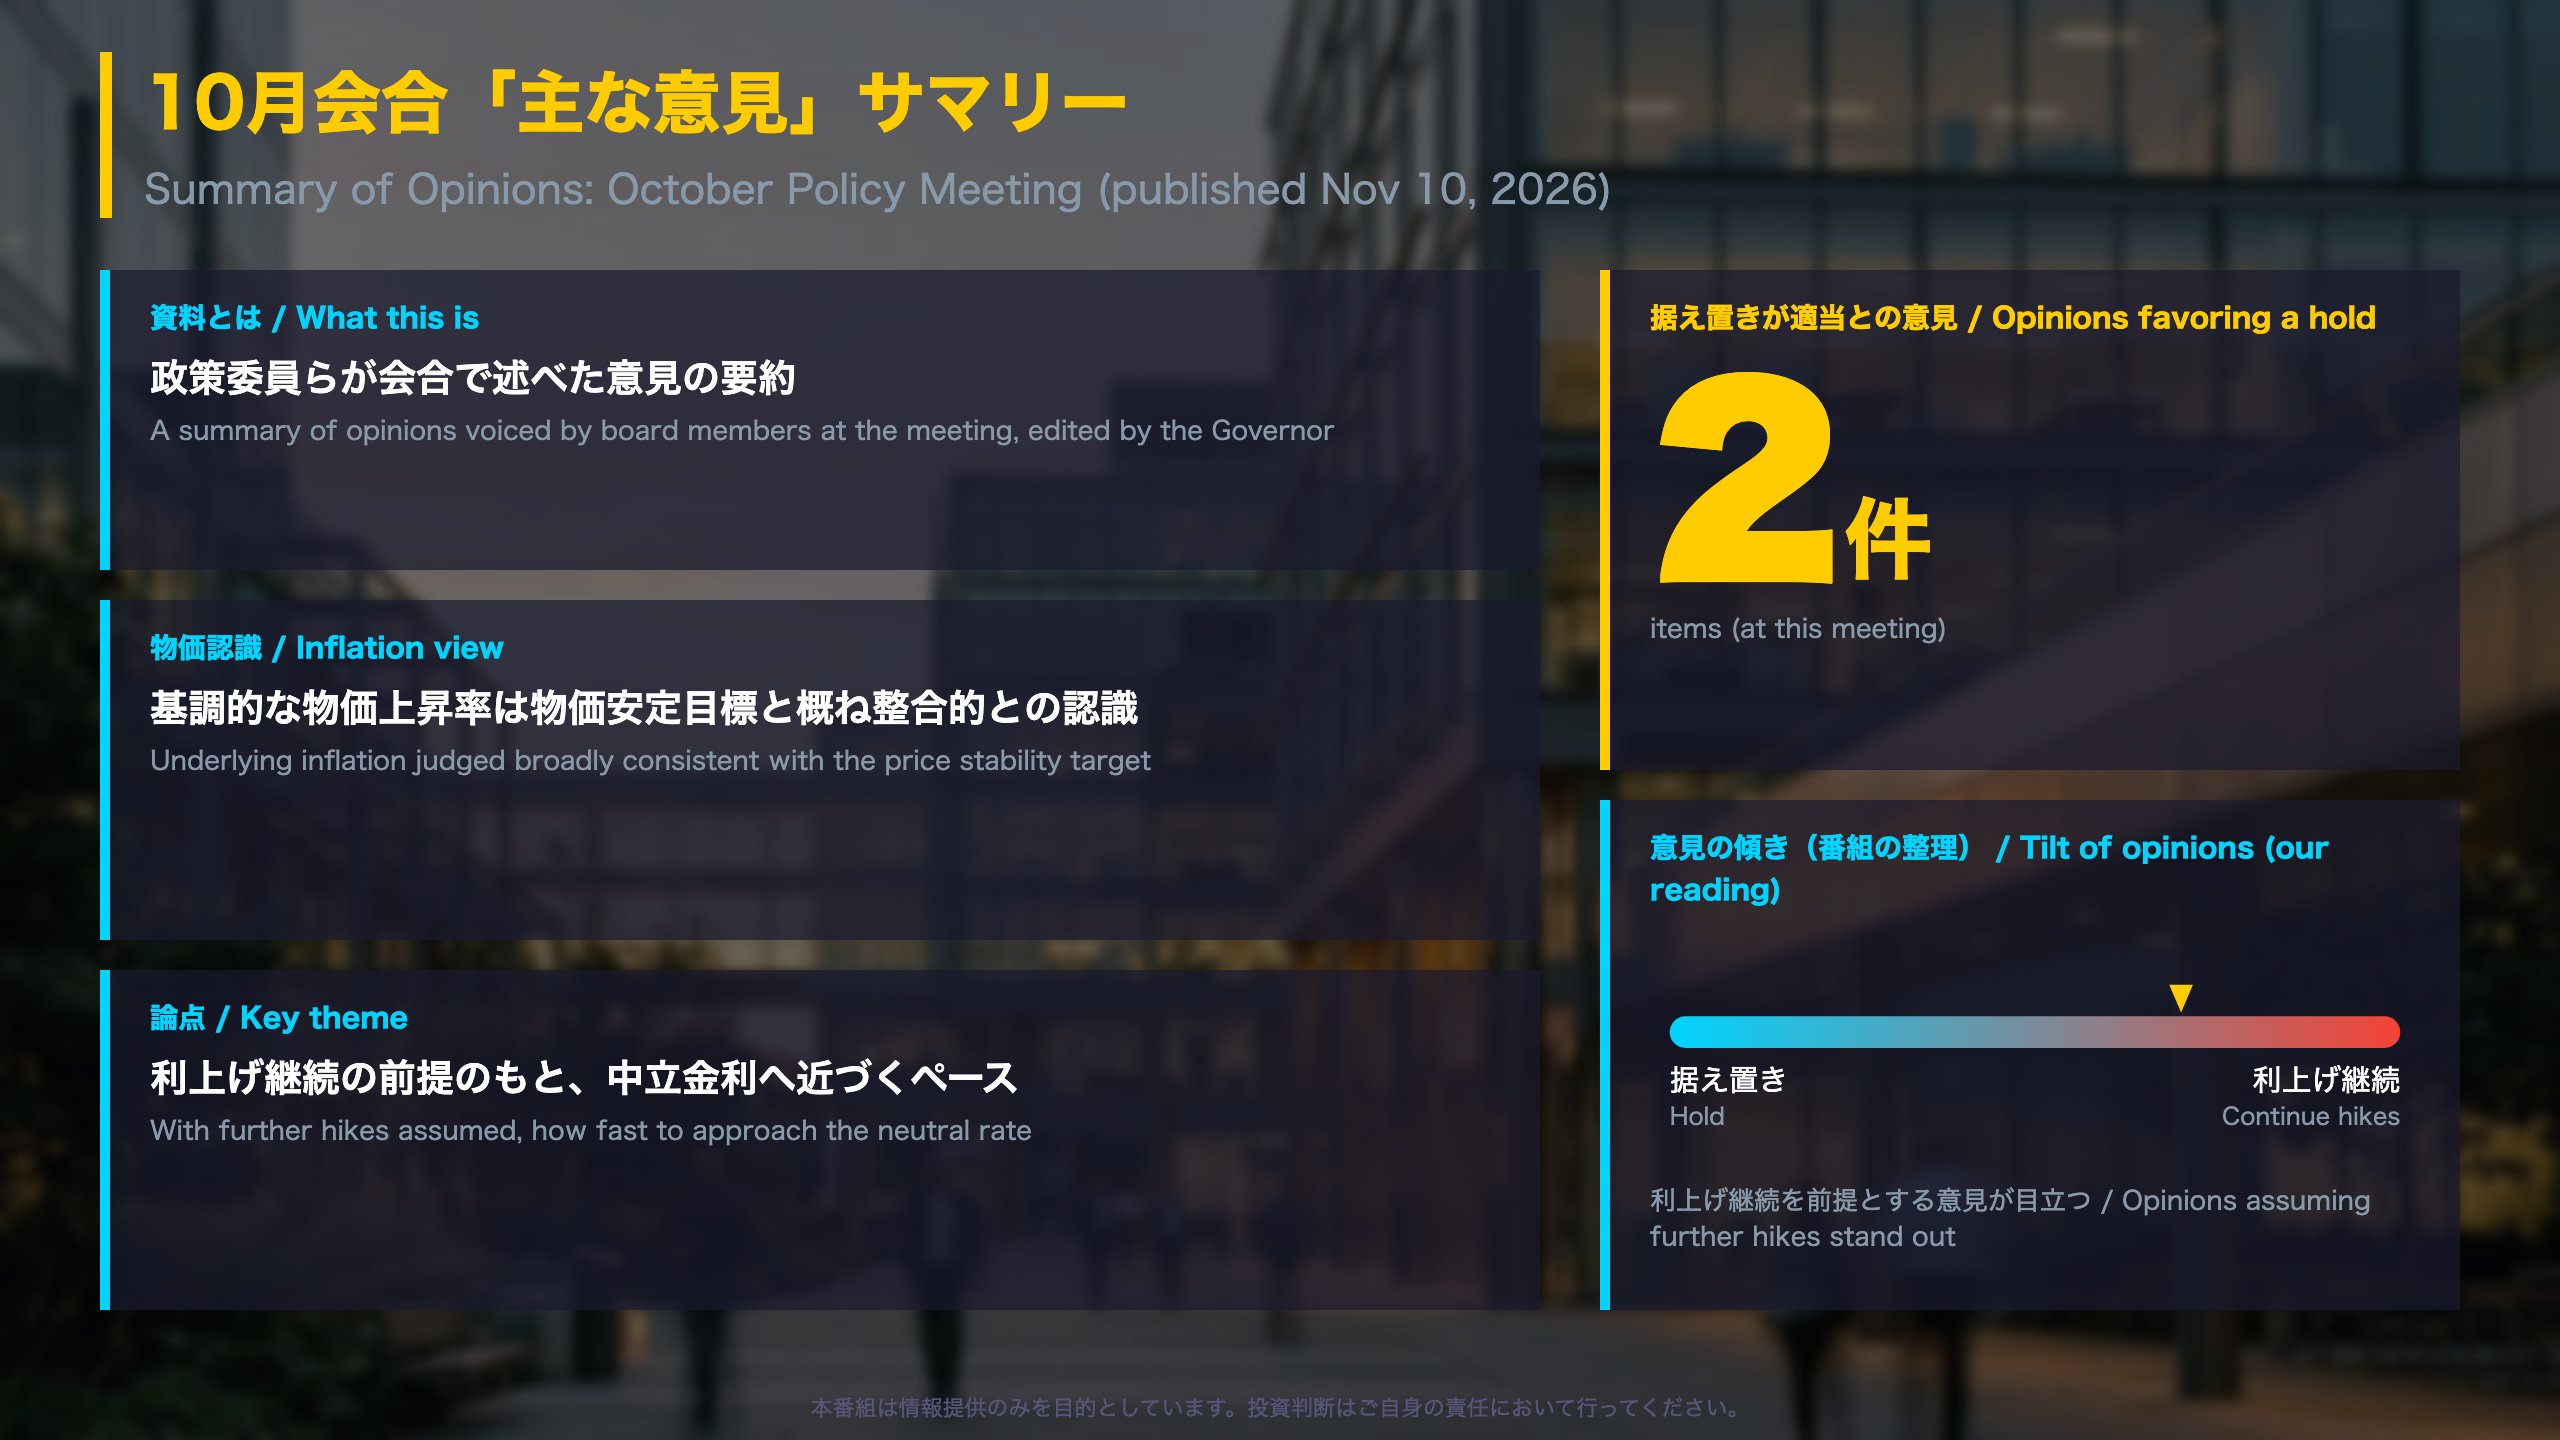
📊 日銀が10月29・30日会合分の「主な意見」を公表しました。 基調的な物価上昇率は物価安定目標と概ね整合的との認識が示される一方、据え置きが適当との意見も2件ありました。 💡 利上げを続ける前提の意見が目立つ中、中立金利へ近づくペースには幅があります。早めに近づけるべきとの意見が3件、慌てる必要はないとの意見…
サマリー:10月会合「主な意見」
この資料の位置づけ
「主な意見」は、政策委員と政府出席者が会合で述べた意見を、発言者本人が一定の文字数以内に要約し、議長である総裁が項目ごとに編集したものです。発言者は匿名のため、誰が言ったかではなく、どの論点にどの程度の広がりがあるかを読むのに向いています。
構成と、前回9月分との違い
- Ⅰ 金融経済情勢(経済情勢・物価)
- Ⅱ 金融政策運営
- Ⅲ 政府の意見(財務省・内閣府)
9月17・18日会合分では、政策金利の引き上げを適当とする意見と、据え置きが望ましいとする意見の両方が掲載されていました。今回も据え置きが適当との意見が2件ある一方、「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことが適当」とする意見が残っています。政府出席者の欄では、9月分にあった政策金利変更の提案への言及に代わり、今回はETFの処分指針の提案への言及が見られます。
経済情勢の認識
- 個人消費は、7〜8月の消費活動指数が4〜6月対比で減少し、「景気全体を牽引するような力強さはない」との評価。
- AI関連需要は景気・物価の押し上げ要因だが、影響は半導体の原材料や製造設備、データセンターが中心で、持続性には留意が必要との指摘。
- 世界的な需要拡大と利上げ局面への転換の中で、日本経済が「他国並みの通常の景気循環に晒される状態へのレジーム転換」にあるとの見方。
異なる読み方
強気の側からは、物価が目標と整合的な水準にあり、金融環境も緩和的との点が根拠になります。慎重な側は、景気に一部弱めの動きがあり、これまでの利上げの累積的な影響を確認したいとしています。
次への橋渡し
当面の注目点として、物価の定着を確かめる来年の春闘が複数の意見で言及されています。資料に次回会合日の記載はありません。
深掘り1:物価と賃金の見方
判断の変化:9月分との比較
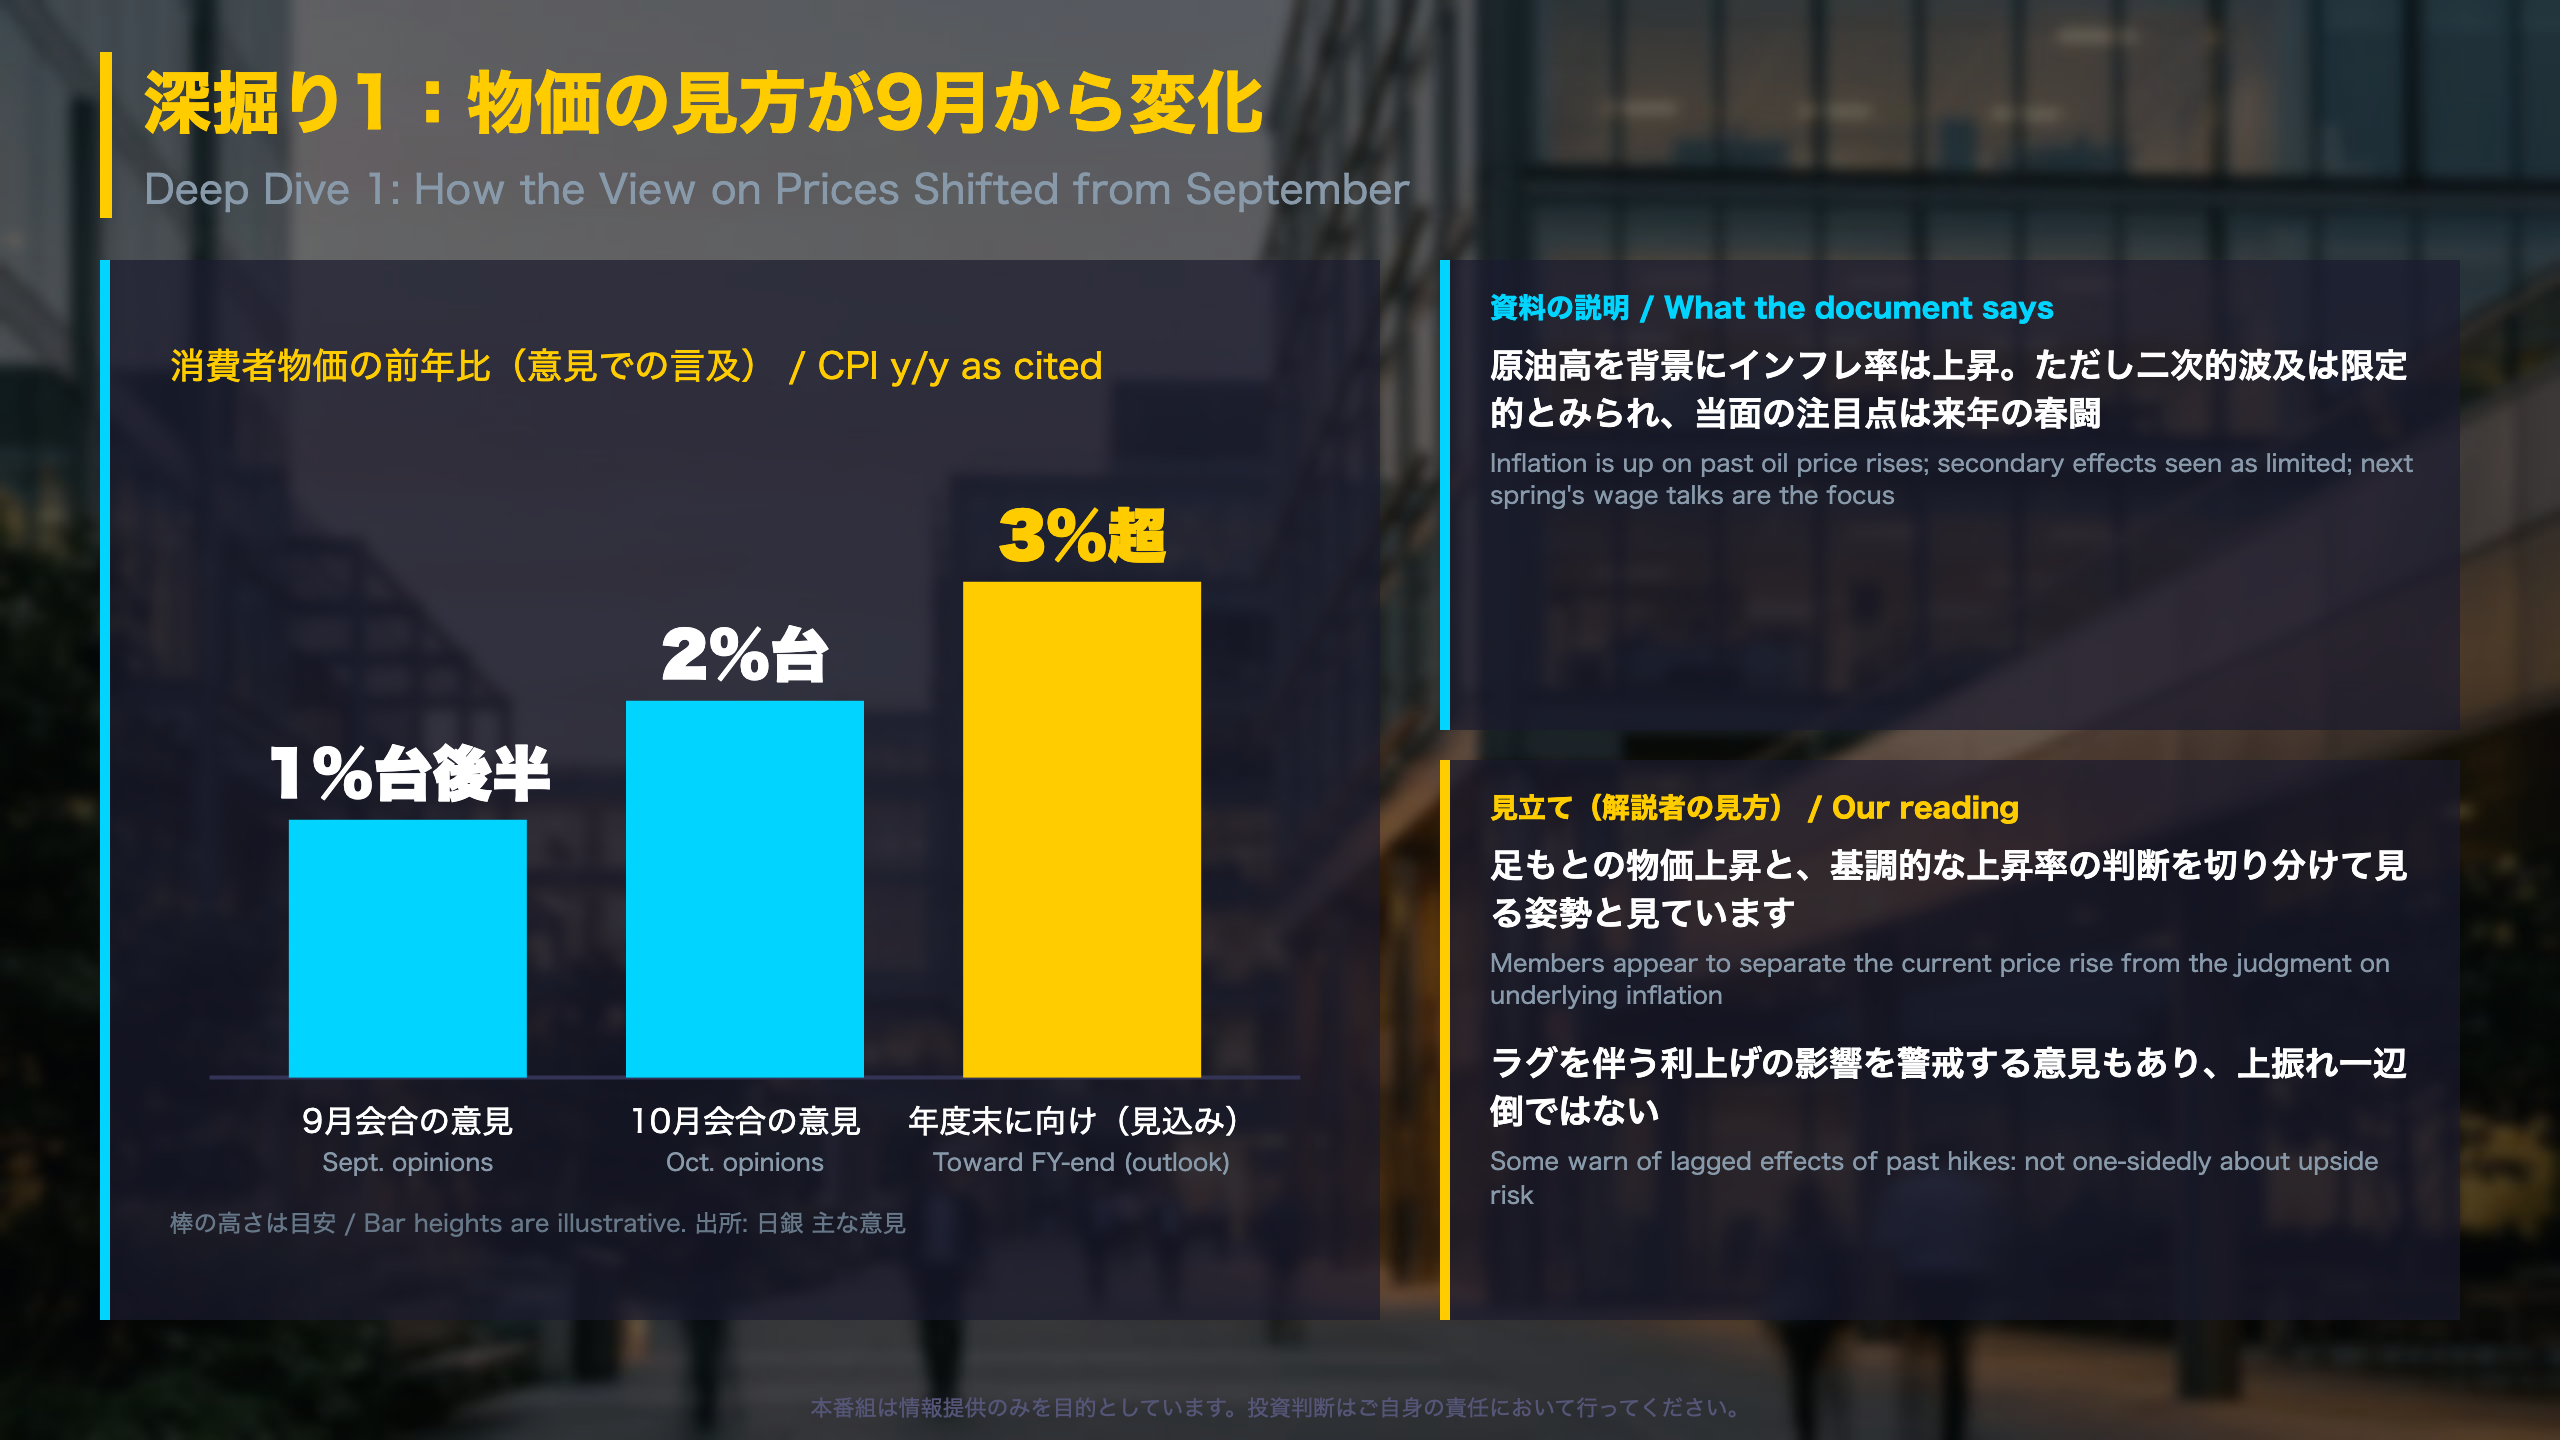
9月分の資料では、基調的な物価上昇率について「2%にかなり近づいている」「概ね2%に達している」「ほどなく2%に達する」と、表現に幅がありました。今回は「2%の『物価安定の目標』と概ね整合的な水準となっていると判断できる」との表現が登場し、認識が一段そろってきた様子がうかがえます(レベルB:複数の意見が同方向)。
サブ指標・企業の声
- 9月分では、サービス価格の前年比は「そのペースは概ね変わっていない」、個人消費は「低調」との意見がありました。
- 今回は、来年も本年と同程度の賃上げを行うとの企業の声が紹介され、「2%目標と整合的な賃上げが続く可能性が十分にある」とされています。
- 一方で「来年の賃上げ率が本年と比べて大きく上昇する可能性は低く、現在の物価上昇の賃金への二次的波及のリスクは高くない」との意見もあります。
見落としやすい論点
日本では基調的な物価上昇率がゼロ%近傍から上昇してきたため、「2%へのアンカー度合いが欧米対比弱く、外生的なショックに対する反応が大きくなる懸念」があるとの意見がありました。また、予想物価上昇率とともに、消費者物価の実績値を確認することも重要との指摘があります。
強弱の読み方
- 上振れ警戒の側:前年比が2%台に入り、年度末に向けて3%超が見込まれる点。
- 下振れ・慎重の側:政策要因で低下している消費者物価が賃金交渉に与える影響を確認する必要があること、利上げがラグを伴って経済・物価を下振れさせるリスク。
次への橋渡し
当面の注目点は来年の春闘です。賃上げが本年並みか、それを上回るかが、「二次的波及」の評価を左右する材料になります。
深掘り2:中立金利へ近づくペース
金融環境の評価軸
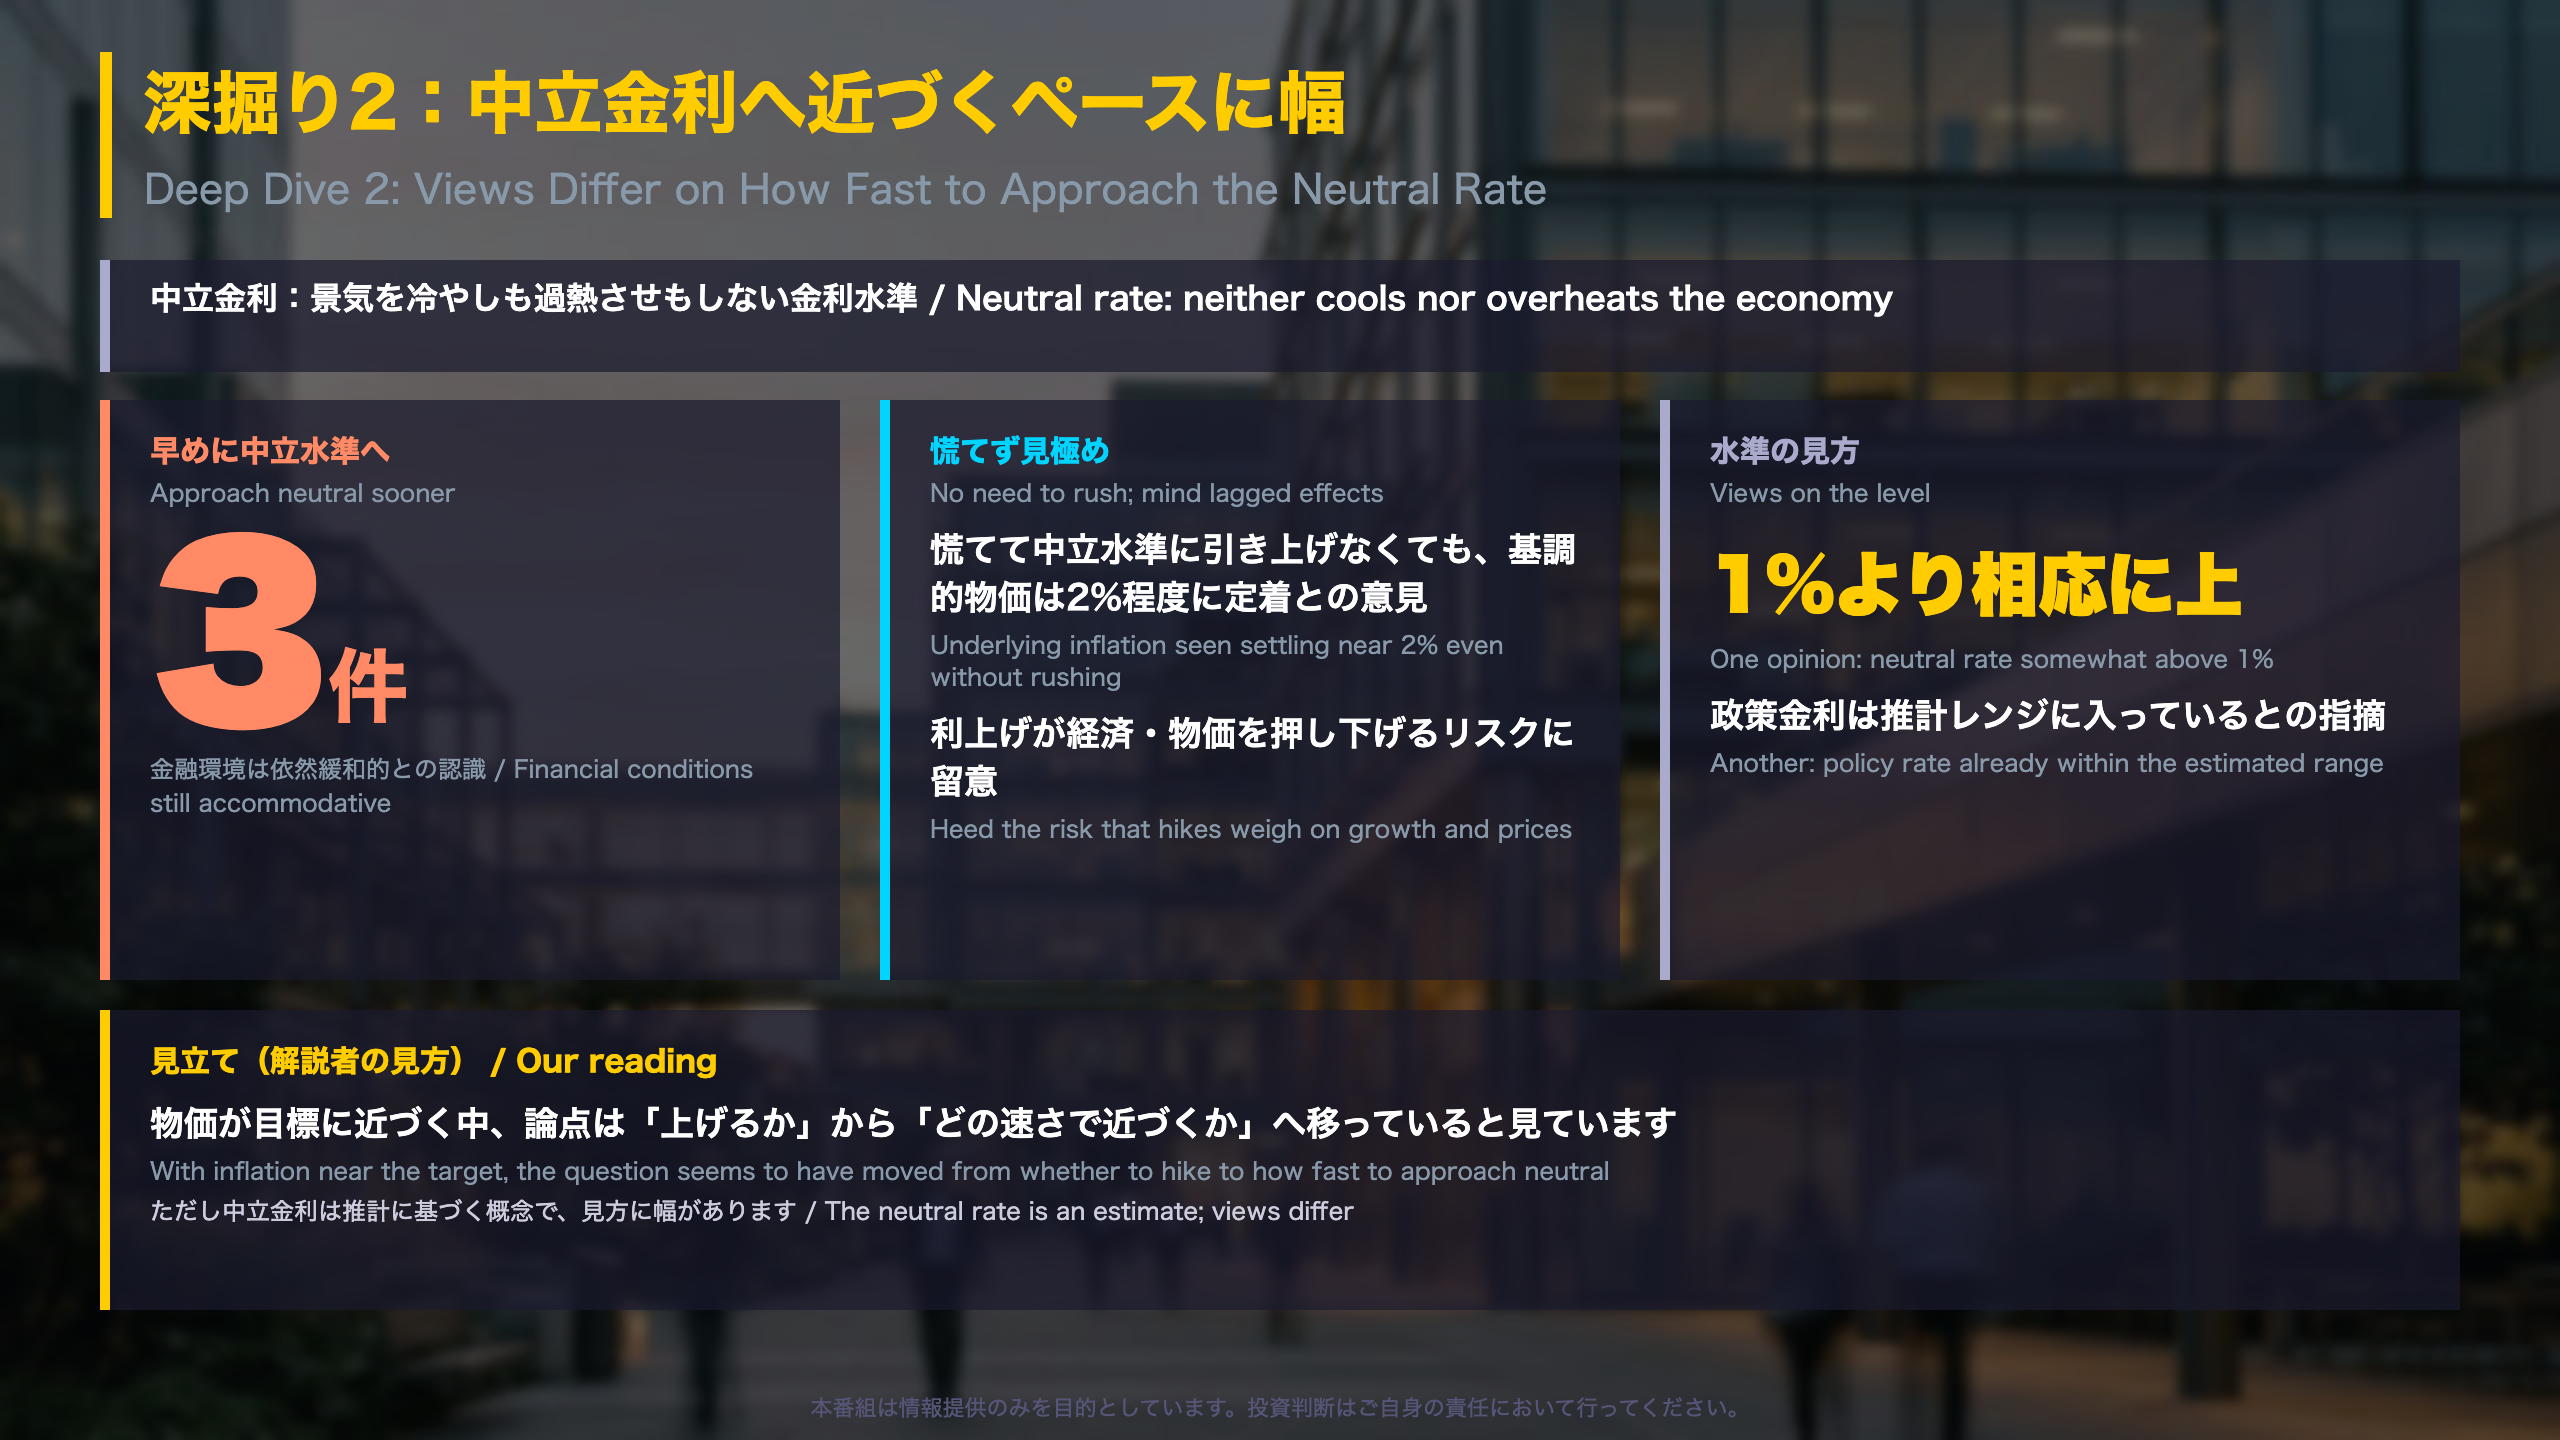
今回の資料には、金融環境を「実質金利ギャップ」「企業金融と銀行貸出チャネル」「資産価格」の3つの軸で評価するのがよい、との意見があります。資産価格については、株価の上昇の主因は世界的なAI需要の拡大であり、金融政策とは別の要因で状況が大きく変わる可能性にも留意すべきとされています。
早め派の論拠(意見の抜粋)
- 「企業の金利上昇への耐性が増す中、これまでの金利引き上げの影響は顕現しておらず、金融環境は依然緩和的」
- 「利上げの都度、数か月程度で金融環境を確認し、金融緩和度合いの調整を『悠々として急ぐ』ことが求められる」
- 内外の経済環境に応じて利上げ・利下げの双方に機動的に対応できる中立金利の水準へ、早い段階で導く「レジーム転換」が必要との意見。
慎重派の論拠
- 慌てて中立金利の水準に引き上げなくても、基調的な物価上昇率は先行きも概ね2%程度に定着するとの見方。
- 「政策金利の水準も中立金利の推計レンジに入っており、今後の利上げが経済、ひいては基調的な物価上昇率を押し下げるリスクに十分留意する必要がある」。
- 据え置きを適当とする2件は、いずれも今回会合についての判断として、リスクや金融環境の動向、利上げの累積的な影響を確認する必要を挙げています。
次回利上げの影響と、もう一つの論点
次回の利上げは設備投資や住宅投資にはある程度抑制的となり得る一方、経済全体のバランスを改善する方向に働き、個人消費への影響はネットで顕著なマイナスにはならないとの意見があります。
またETFについては、本年1月の売却開始から概ね1年が経過し、市場に大きな影響なく進められているとして、売却ペースの見直しを提案する意見が2件ありました。
次への橋渡し
9月分では中立金利の推計レンジを念頭に置く必要性が語られていました。今回は、その水準そのものを「1%より相応に上」と見る意見が出ており、推計の扱いが今後の論点として続くかどうかが焦点です。
質疑で深める:ペース差の背景と政府の姿勢
政府出席者の意見:9月分との比較
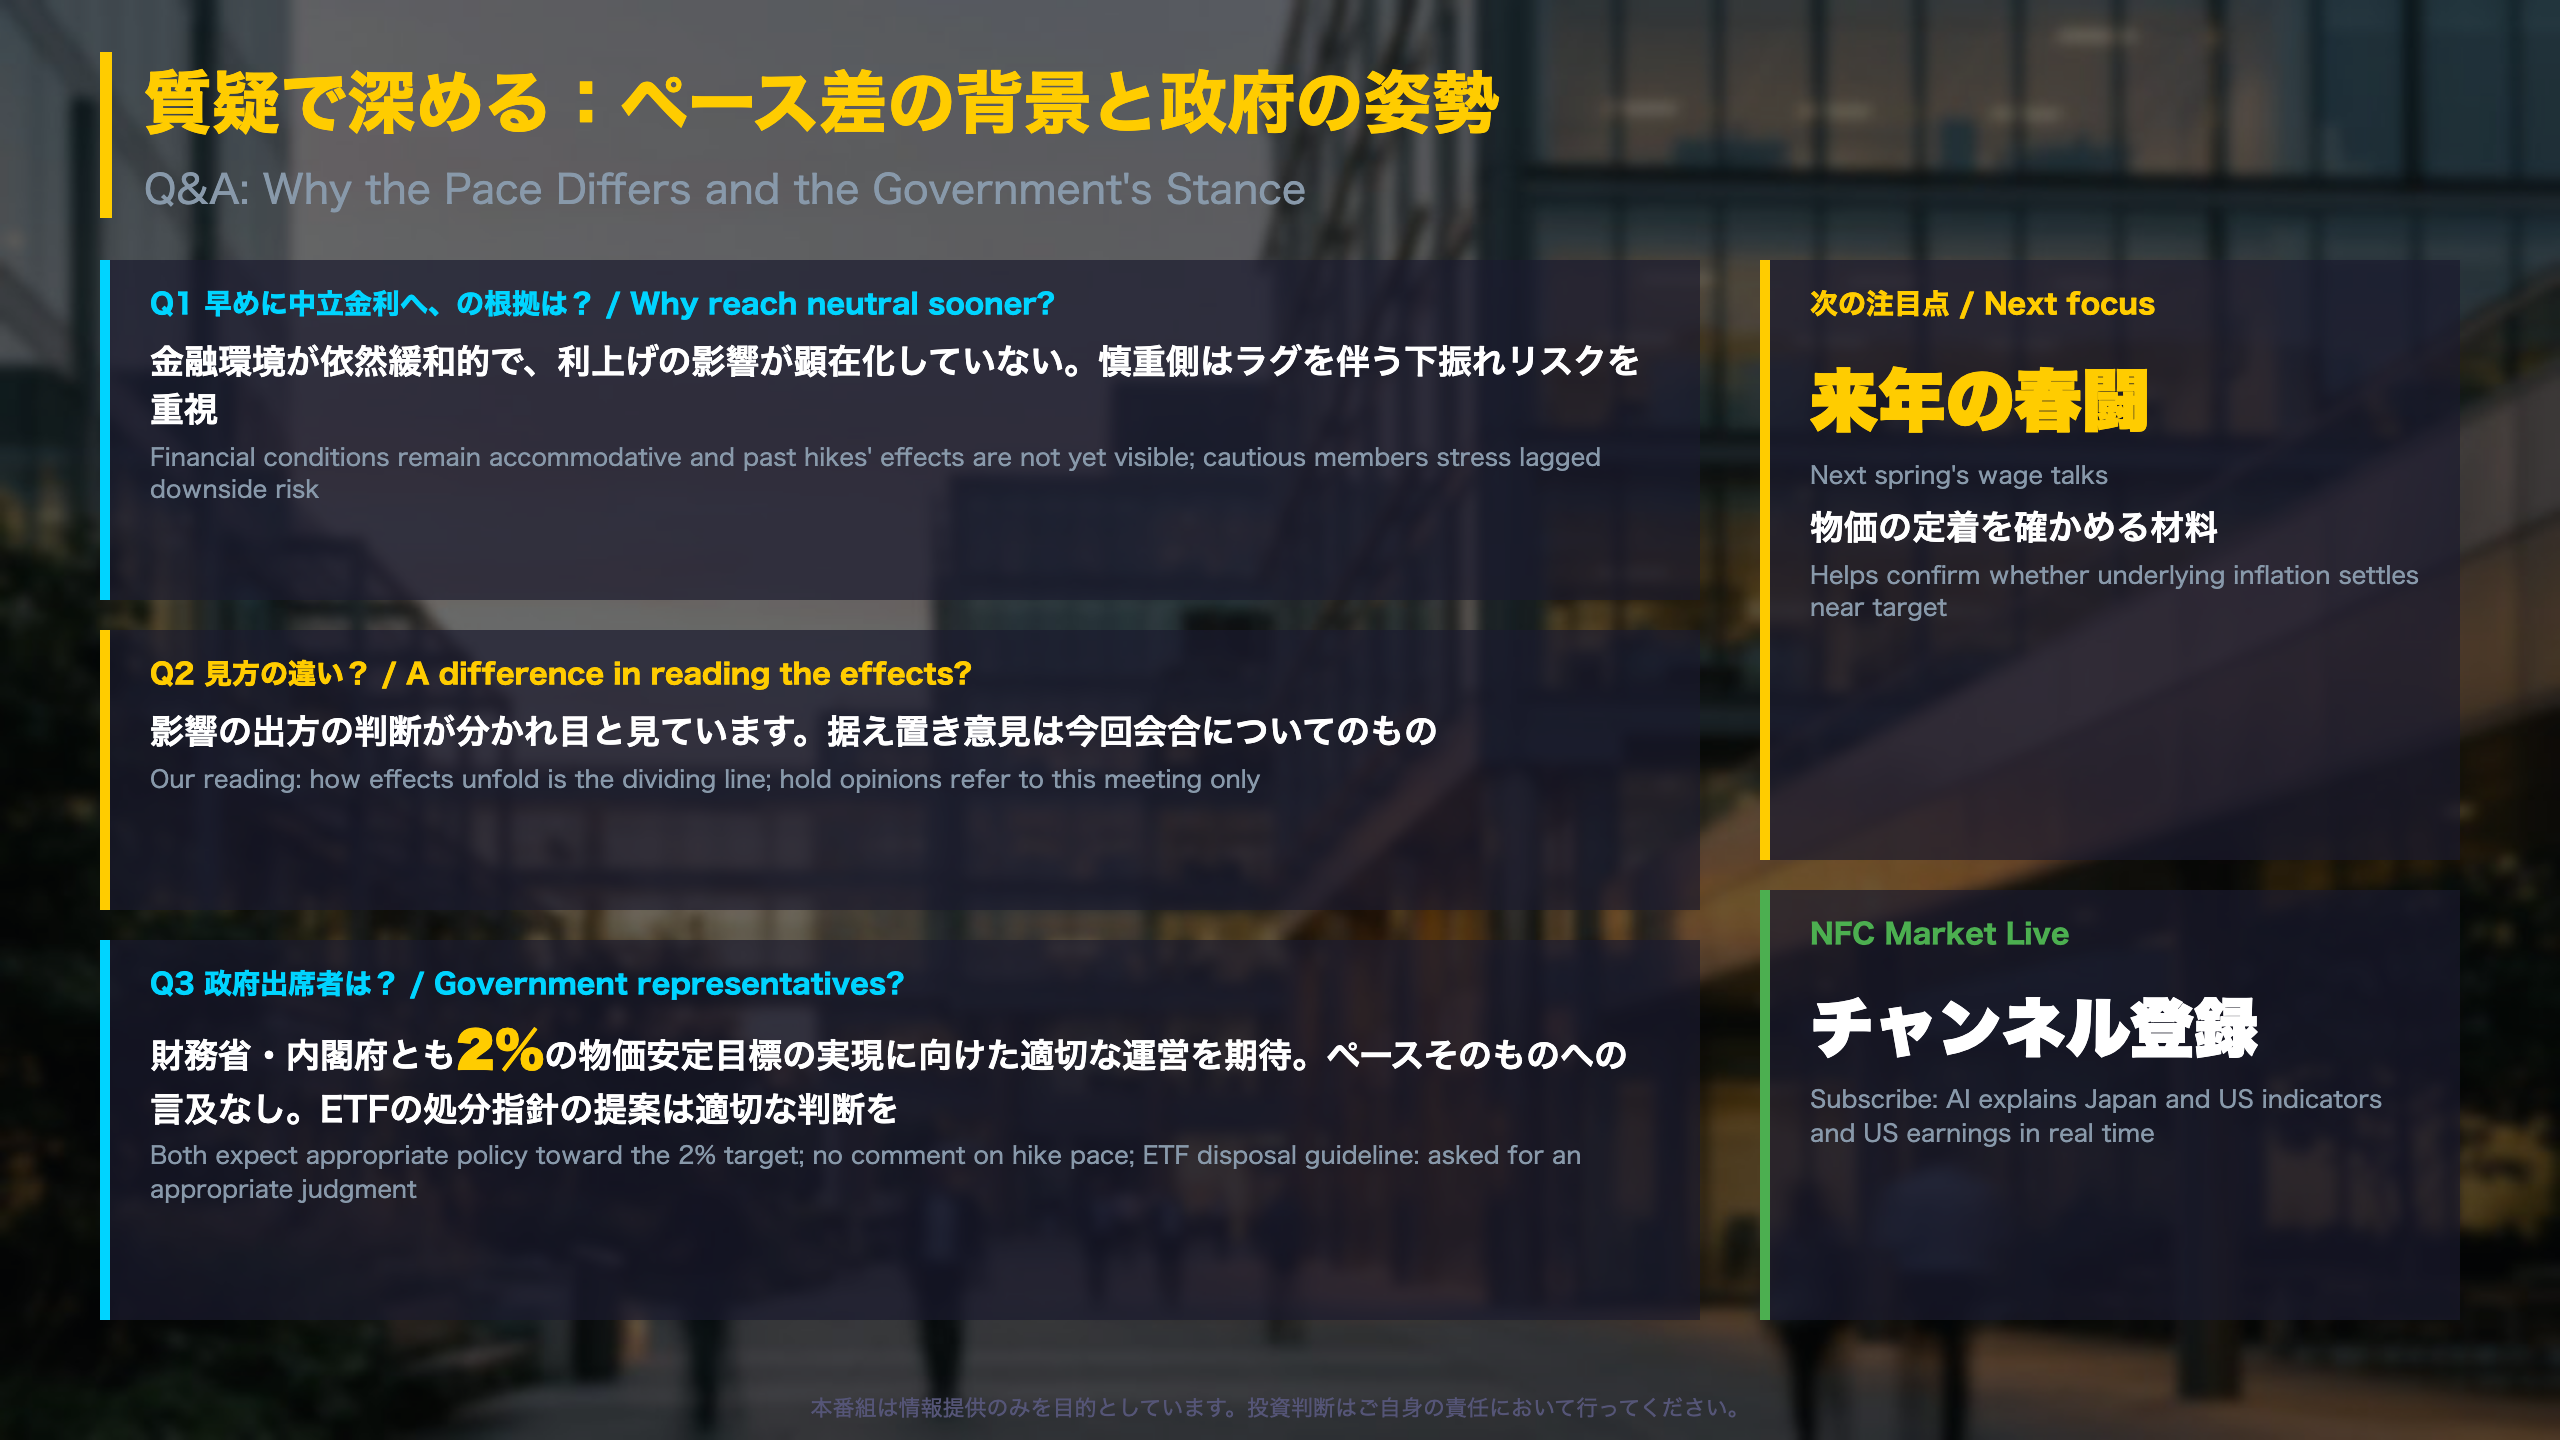
政府の欄は、会合ごとに論点が変わっています。
| 区分 | 9月分 | 10月分 |
|---|---|---|
| 財務省 | 政策金利変更の提案について適切な判断を求め、市場等への丁寧な説明を要望 | ETFの処分指針の提案について適切な判断を求める |
| 内閣府 | 今回の決定の説明責任、既往の利上げの累積的影響の点検、中立金利も踏まえた検討に言及 | 「成長の好循環の道へ踏み出せるかどうかの分岐点」と指摘し、物価目標の水準への「定着」を重視 |
両者とも「2%の物価安定目標の持続的・安定的な実現に向け、適切な金融政策運営を期待する」との定型の文言は維持しています。
日銀側のもう一つの論点:ETF
委員の意見では、ETFの売却について、本年1月の売却開始から概ね1年が経過し、市場に大きな影響を与えず円滑に進められているとの評価があり、売却ペースの見直しを提案する意見が2件ありました。中央銀行がETFを保有することに伴うコーポレート・ガバナンスへの影響等に留意し、攪乱的な影響を持つ可能性が少ない売却額を再評価すべきとの趣旨です。
異なる解釈
- 利上げ継続の側:金融環境は緩和的で、影響が顕在化していないため、中立水準への到達を急ぐ局面とみる。
- 慎重な側:景気に一部弱めの動きがあり、利上げの累積的な影響をまだ確認する必要がある。ただし、いずれも利上げの方向そのものを否定する意見ではない点に注意が必要です(据え置き意見は今回会合についての判断)。
次への橋渡し
来年の春闘は、賃金と物価の循環が目標と整合的なペースで続くかを確かめる材料として、複数の意見で挙げられています。資料に次回会合日の記載はないため、今後の公表資料で確認が必要です。
製作費大公開
番組制作コスト内訳
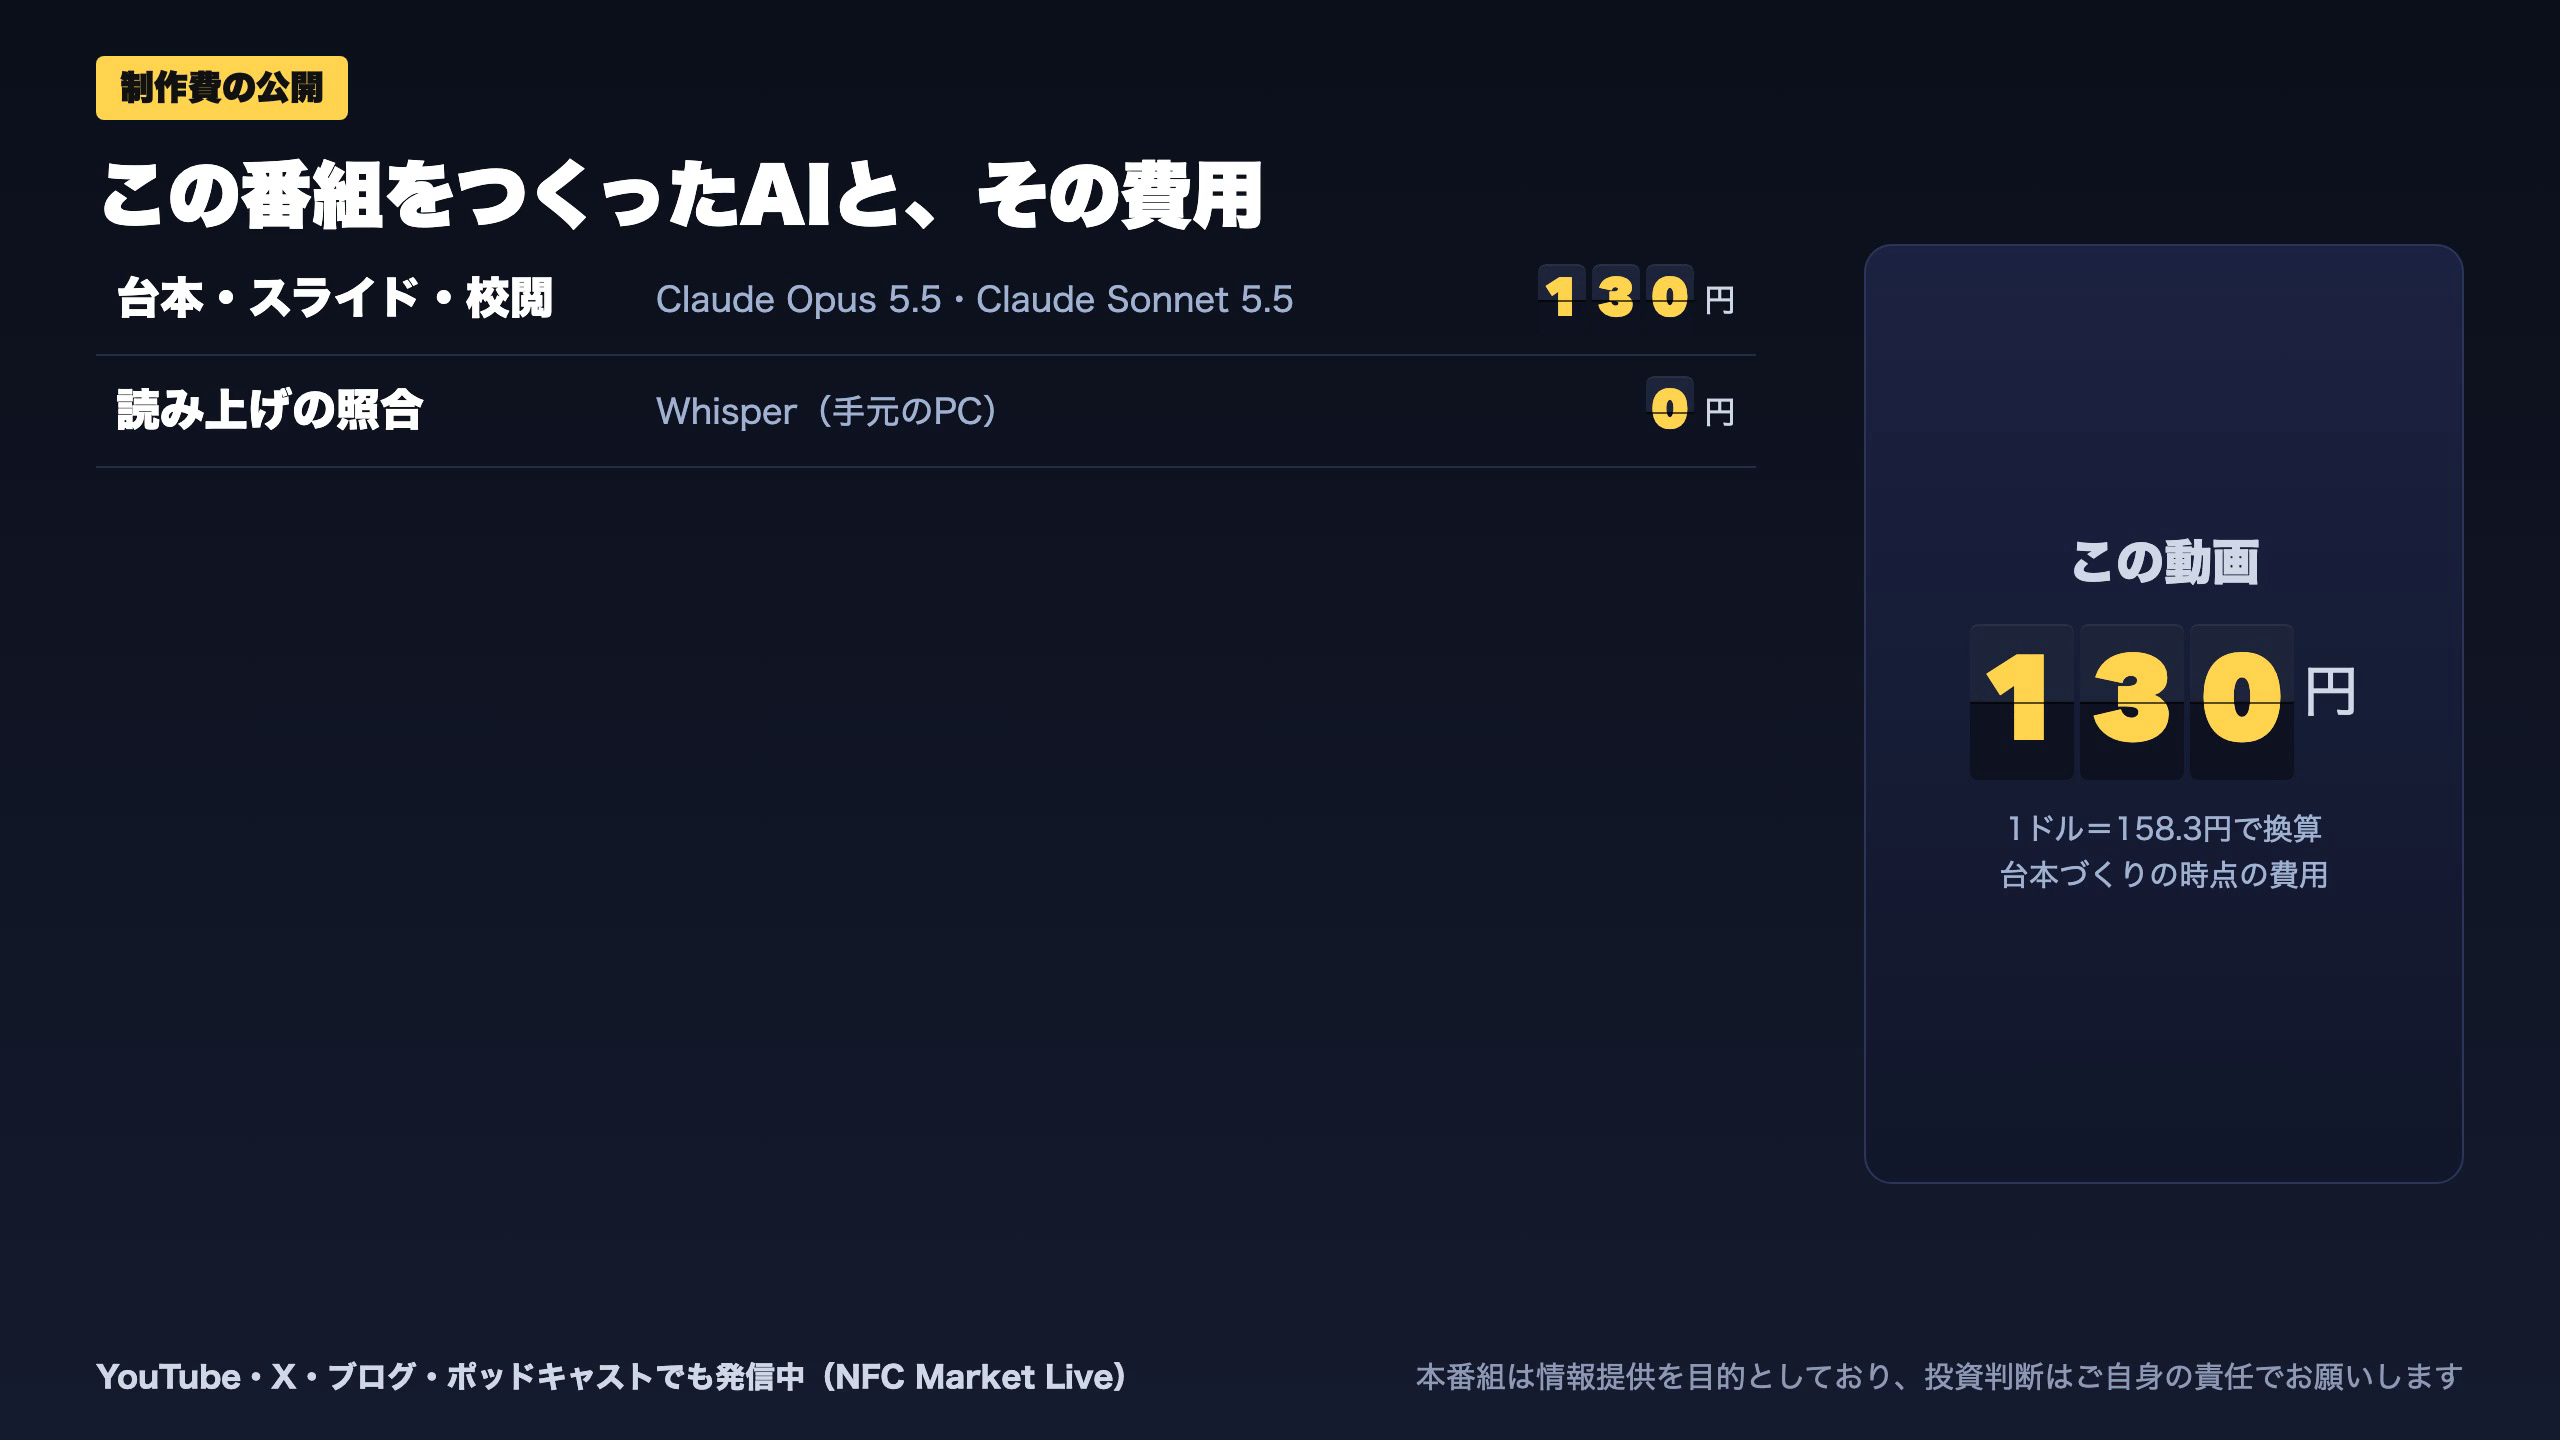
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 24,580 | 2,742 | ¥24 |
| LLM | Claude Sonnet 5.5 | 52,701 | 57,225 | ¥107 |
| TTS | Gemini 3.8 Flash TTS | 477 | 1,240 | ¥2 |
| BGM | Lyria 3 Pro | 160 | 25,762 | ¥13 |
| X | ポスト作成 | 789 | – | ¥5 |
| 合計 | ¥151 |
為替レート: 1 USD = 158.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。