本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-01 12:53)
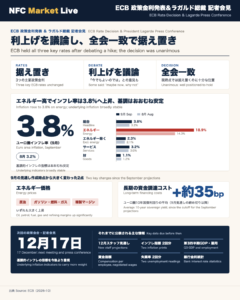
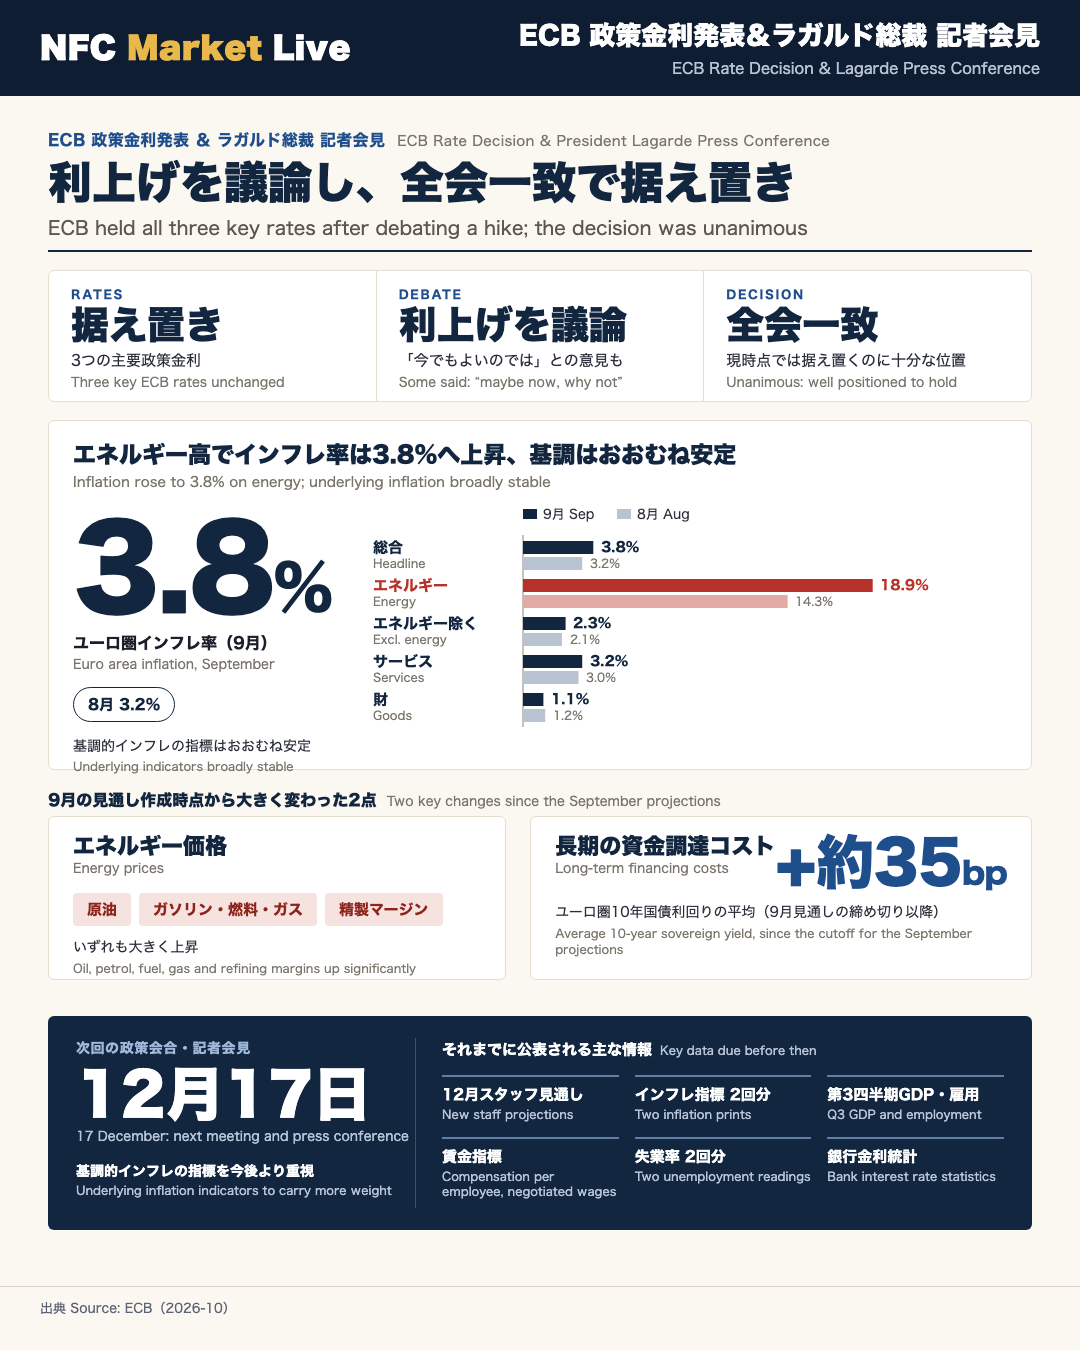
🏦 ECB政策理事会は、3つの主要政策金利の据え置きを決定しました。ラガルド総裁は会見で、エネルギー価格の上昇がインフレ見通しの上振れリスクと成長見通しの下振れリスクになっていると説明しました。 📊 主な数字 ・9月のユーロ圏インフレ率は3.8%(8月は3.2%) ・エネルギーは18.9%(同14.3%)、エネル…
据え置きの裏にあった「利上げ議論」――全会一致の決定とそのトーン
決定の骨子
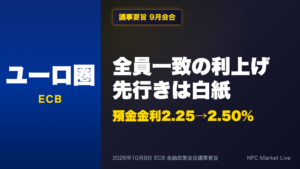
ECB政策理事会は、3つの主要政策金利を据え置いた。ラガルド総裁は冒頭で「エネルギー価格は上昇を続けており、インフレ見通しには上振れリスク、成長見通しには下振れリスクがある」と述べた。
声明文にはない「議論の中身」
今回の会見で最も情報量が大きかったのはQ&Aである。総裁は「理事会は利上げが適切かどうかを議論した」と明言した。そのうえで、基調的インフレがおおむね変わっていないことと不確実性が積み上がっていることを理由に、「全会一致で、現時点では据え置くのに十分な位置にいると判断した」と説明した。
「maybe now, why not(今でもよいのでは)」という趣旨の意見もあった
総裁がこう明かしたことで、今回の据え置きは「議論なき現状維持」ではないことが分かる。記者から「第二ラウンド効果への言及は久しぶりで目を引いた」との指摘が出た点も、市場の関心の高さを映している。
決定を左右した2つの変化
総裁は、9月のスタッフ見通し作成時点から大きく変わった点を2つ挙げた。
– エネルギー価格:原油に加え、ガソリン・燃料・ガス、精製マージンが大きく上昇
– 長期の資金調達コスト:ユーロ圏の10年国債利回りの平均は、9月見通しの締め切り以降で約35ベーシスポイント上昇
発言の温度感
「データ次第」「会合ごとに判断」「特定の金利経路は約束しない」という定型表現は維持された。一方、総裁は「次の情報で今の状況が確認されれば、方向感は明らかだ」とも述べている。これは条件付きの発言であり、利上げを約束したものではない。総じて、慎重だが警戒感を隠さないトーンといえる。
両面で読む
- 慎重な側面:基調的インフレが安定している点、賃金への影響が限定的な点を重視して拙速を避けた
- 警戒的な側面:利上げを実際に議論した事実と、基調的インフレの指標を今後より重視するとの発言
エネルギー・ショックがインフレを押し上げる一方、基調は「おおむね安定」
9月のインフレ率
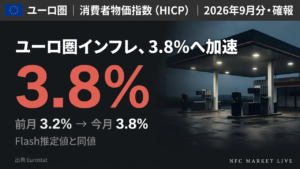
総裁は、ユーロ圏のインフレ率が9月に3.8%へ上昇(8月は3.2%)したと説明した。
| 項目 | 9月 | 8月 |
|---|---|---|
| 総合 | 3.8% | 3.2% |
| エネルギー | 18.9% | 14.3% |
| エネルギー除く | 2.3% | 2.1% |
| 食品 | 1.3% | 1.1% |
| サービス | 3.2% | 3.0% |
| 財 | 1.1% | 1.2% |
なお総裁はQ&Aでエネルギーの伸びを「18.8と記憶している」と述べたが、声明の説明では18.9%である。ここでは声明の数字を用いる。
強さと弱さの綱引き
上昇要因は明白だ。ディーゼルとガソリンは9月に最高値を更新し、精製マージンの高さも一因とされた。サービスも加速している。一方で、総裁は「基調的インフレの指標はおおむね安定している」と述べ、財は鈍化、賃金圧力は穏やかだとした。
賃金と期待
- 1人当たり報酬:第2四半期は前年比3.3%(第1四半期は3.6%)。生産性の上昇が単位労働コストの伸びを抑えている
- 賃金トラッカー:妥結賃金の伸びは2026年の残り月で2.5〜2.8%、2027年の最初の3四半期平均で2.6%
- 期待:短期の期待は上昇したが、長期の期待の大半は約2%
見通し
エネルギー価格は9月スタッフ見通しのベースラインを上回って推移しており、総裁は「近い将来インフレをさらに押し上げ、今後数四半期は総合インフレが目標を大きく上回る」と述べた。その後はエネルギーインフレの低下と金利上昇の効果で、目標への回帰が支えられるとした。ただし「物価の川上段階では上向きの圧力がみられる」とも述べており、手放しの楽観ではない。
景気は底堅さと逆風が同居――AI投資と防衛・インフラ支出 vs エネルギー高と資金調達コスト
現状認識
総裁は、ユーロ圏経済が第3四半期も拡大を続けたことを示唆するデータが出ていると説明した。サービス業は中東紛争の発生当初に弱まったのち回復した。製造業、デジタルサービス、輸出はAI関連の企業投資の恩恵を受けており、インフラ・防衛向けの政府支出も景気を支えている。
支えと逆風
| 支え | 逆風 |
|---|---|
| AI関連の企業投資 | エネルギー再上昇による消費者信頼感の悪化 |
| インフラ・防衛の政府支出 | 資金調達コストの上昇 |
| 生産性の緩やかな上昇 | 雇用・労働力の伸びが小幅 |
労働市場
8月の失業率は6.4%で変わらず。雇用と労働力の伸びは小幅にとどまる一方、生産性は徐々に上向いている。
中期の見方
総裁は、エネルギー価格の緩やかな低下と堅調な労働市場に支えられた信頼感と実質所得の回復が、内需を後押しすると述べた。外需の強まりで輸出も持ち直すとの見方だ。
リスクは下向き
成長リスクは下振れ。中東紛争やウクライナ情勢によるエネルギー供給の混乱、世界の債券市場のスピルオーバー、財政不確実性、貿易摩擦の再燃が挙げられた。逆に、経済とエネルギー市場が想定より早く適応した場合、紛争が持続的に解決した場合、新技術の導入や構造改革が進んだ場合は、成長が上振れうるとも述べた。
構造課題
財政の持続可能性を「経済安定の要」と位置づけ、エネルギー危機への財政対応は「一時的で、的を絞り、状況に合ったものであるべきだ」とした。また、デジタルユーロの法的枠組みが最終段階にあり、できるだけ早い合意が重要だとも改めて述べた。
金融環境は引き締まりへ――利回り上昇、株価下落、融資需要の低下
声明の要点
総裁は、前回会合以降に金融環境が引き締まったと述べた。金利はおおむね上昇し、株価は下落した。この引き締まりは、インフレと成長の双方の重しとなる可能性が高いとされた。
企業向け
- 市場ベースの企業の借入コスト:8月に4.1%(7月は4.0%)
- 銀行の企業向け貸出金利:3.8%で横ばい
- 銀行の企業向け融資の伸び:8月・9月とも前年比4.2%(7月は4.4%)
- 社債発行の伸び:9月に前年比4.2%(8月は3.8%、7月は3.5%)
銀行融資が鈍る一方で社債発行は伸びており、資金調達の経路に変化がみられる。
銀行貸出調査
第3四半期の企業向け貸出基準は、顧客の経済リスクへの懸念から厳格化した。在庫や運転資金の資金需要は増えているにもかかわらず、金利上昇を主因に企業の借入需要は減少した。
住宅ローン
- 金利:8月に3.8%(7月は3.5%)
- 貸出の伸び:9月に前年比3%へ小幅鈍化
- 貸出基準は第3四半期に変更なし、需要は「大幅に」減少
長期金利をどう見るか
Q&Aで総裁は、長期金利の上昇は特定の国や欧州に限らず世界的な現象だと強調した。要因として、期待インフレ、期待される政策金利の経路、さらにハイパースケーラー(巨大IT企業)による社債発行の増加を挙げたが、「まだ押しのけ効果(クラウディングアウト)は出ていない」とした。記者から「長期金利の上昇がECBの仕事の一部を代わりに担っているのか」と問われると、総裁は長期金利が「エネルギー価格上昇の規模を修飾する要素」だと答えた。つまり、エネルギー高がインフレを押し上げ、資金調達コストの上昇がその影響の大きさを左右するという整理である。
Q&Aの焦点――12月利上げ観測、フランス国債、そして「何を見て決めるか」
質問が集中したテーマ
質問は大きく3つに集中した。(1)12月に利上げするのか、(2)フランスの政治・国債市場への見方、(3)総裁自身の退任。複数の記者が同じテーマを繰り返したことは、市場の関心の所在を物語っている。
明確に答えた点
政策の方向
総裁は今回の決定を記者が「利上げ見送りの決定」と形容したことに同意しつつ、「会合ごとに決める。次回会合での利上げを排除しない」と述べた。また「重大な進展がなければ、方向感はかなり明らかだ」とも述べている。四半期の会合に限って動くのかとの質問には、「そうした制約を課したことはない。会合を絞る計画もない」と明確に否定した。
第二ラウンド効果
「声明で指摘した通り、現時点では重大なリスクは見ていない。9月の見通しにはすでにそのリスクが織り込まれている」と説明した。
12月までの情報
新しいスタッフ見通し、インフレ指標2回分、第3四半期GDP・雇用・1人当たり報酬・妥結賃金、失業率2回分、鉱工業生産2回分、11月PMI、銀行金利統計2回分。基調的インフレの指標は「今後、より重みを増す」と述べた。
具体論を避けた点
- フランスの国債スプレッドについては、世界的な長期金利上昇の一部と位置づけ、国別の水準・速度・波及などの具体的な判断基準は示さなかった。債務の多い国は金利上昇を財政計画に織り込むべきだと述べ、無秩序な市場の動きが政策の波及を脅かす場合には手段があるとだけ答えた
- QTによるフランス国債保有の減少は「機械的な償還で、裏の調整はない」と回答
総括
慎重さの強調と警戒の維持を両立させた回答といえる。
ラガルド総裁の退任表明――理由、後任、ガバナンスへの回答
何が語られたか
総裁は、2027年2月の理事会後にECB総裁を退く意向を説明した。任期は本来2027年10月までで、再任はできない仕組みだとした。会見では記者が退任日を「2月7日」と呼び、総裁も「2月7日までは私が責任者だ」と述べている。
前倒しの理由
総裁は理由として、「言論の自由、表現の自由、金融政策以外の問題に関与する自由がほしい」と述べた。ECB総裁と理事は金融政策の単一の使命に集中する中立の義務を負い、それが「独立性の対価」だとした。
「現時点で中立のままでいることに居心地の良さを感じない」
「私は真実に関心があり、それがしばしば誤った表現によって損なわれていると思う」
答えなかった点
退任後に具体的に何をするのか、公職に立候補するのか、特定の候補者を支持するのかといった質問が複数出たが、総裁は「個々の点には立ち入らない」とし、具体的な言及を避けた。欧州理事会・欧州議会の人事ポストに応募する考えがあるかとの質問にも直接の回答はなかった。フランスで何を最も懸念するかとの問いには、特定の国ではなくすべての国に当てはまる問題(エネルギー価格と長期の資金調達コスト)だと答えた。
継続性とガバナンス
理事のうち8人が任期満了前に退任しているとの指摘(26人中)に対し、総裁は「ECBのガバナンスの堅固さは証明されている。継続性は常にこの組織の合言葉であり、一度も失敗していない」と回答した。後任選びはすでに始まっており、「意思決定が宙に浮く心配はない」と強調した。今後の会合予定として、12月と2月の会合に言及している。
読み方
金融政策そのものの方針とは切り離して語られたが、今後6〜7週間の判断が総裁として臨む最後の局面に近いという点で、会見の重みを増している。
次の焦点――12月17日の会合までに公表される主な指標
次回会合
次の政策会合と記者会見は12月17日。総裁は「12月にはプロジェクション(見通し)の作成がある」と述べており、会合に向けた情報量は多くなる。
総裁が挙げた「情報の山」
| 区分 | 内容 |
|---|---|
| 見通し | 12月のスタッフ見通し(シナリオ分析も再度行う公算が高いと発言) |
| 物価 | インフレ指標2回分 |
| 成長・雇用 | 第3四半期GDP・雇用、失業率2回分、鉱工業生産2回分、11月PMI |
| 賃金 | 1人当たり報酬、妥結賃金 |
| 金融 | 銀行金利統計(9月・10月分) |
最も注目される点:基調的インフレ
総裁は「ショックの初期には基調的インフレはあまり情報量がなかったが、ショックが進むにつれて情報量が増している」と述べ、今後は三本柱(インフレ見通しとリスク、基調的インフレの動き、金融政策の波及の強さ)の中で、基調的インフレが特に重みを持つことになると説明した。ただし、インフレ見通しとリスクへの注目を弱めるものではないとも述べた。
見る際の視点
- 総裁が「確認されれば方向感は明らか」と述べた条件の中身は、基調的インフレ、エネルギー価格、資金調達コスト、地政学の動き
- 現時点の整理:基調的インフレは安定、賃金は穏やか、長期の期待は約2%。一方でエネルギーと長期金利は上昇
- 総裁は、あらゆる手段を使って物価を中期的に2%で安定させ、政策の波及の円滑な機能を守る用意があるとも述べた
注意点
会見は金利経路を事前に約束しない姿勢を繰り返した。個々の指標の結果ごとに判断が変わる前提で、単一の指標だけで結論を出さないことが重要だ。
製作費大公開
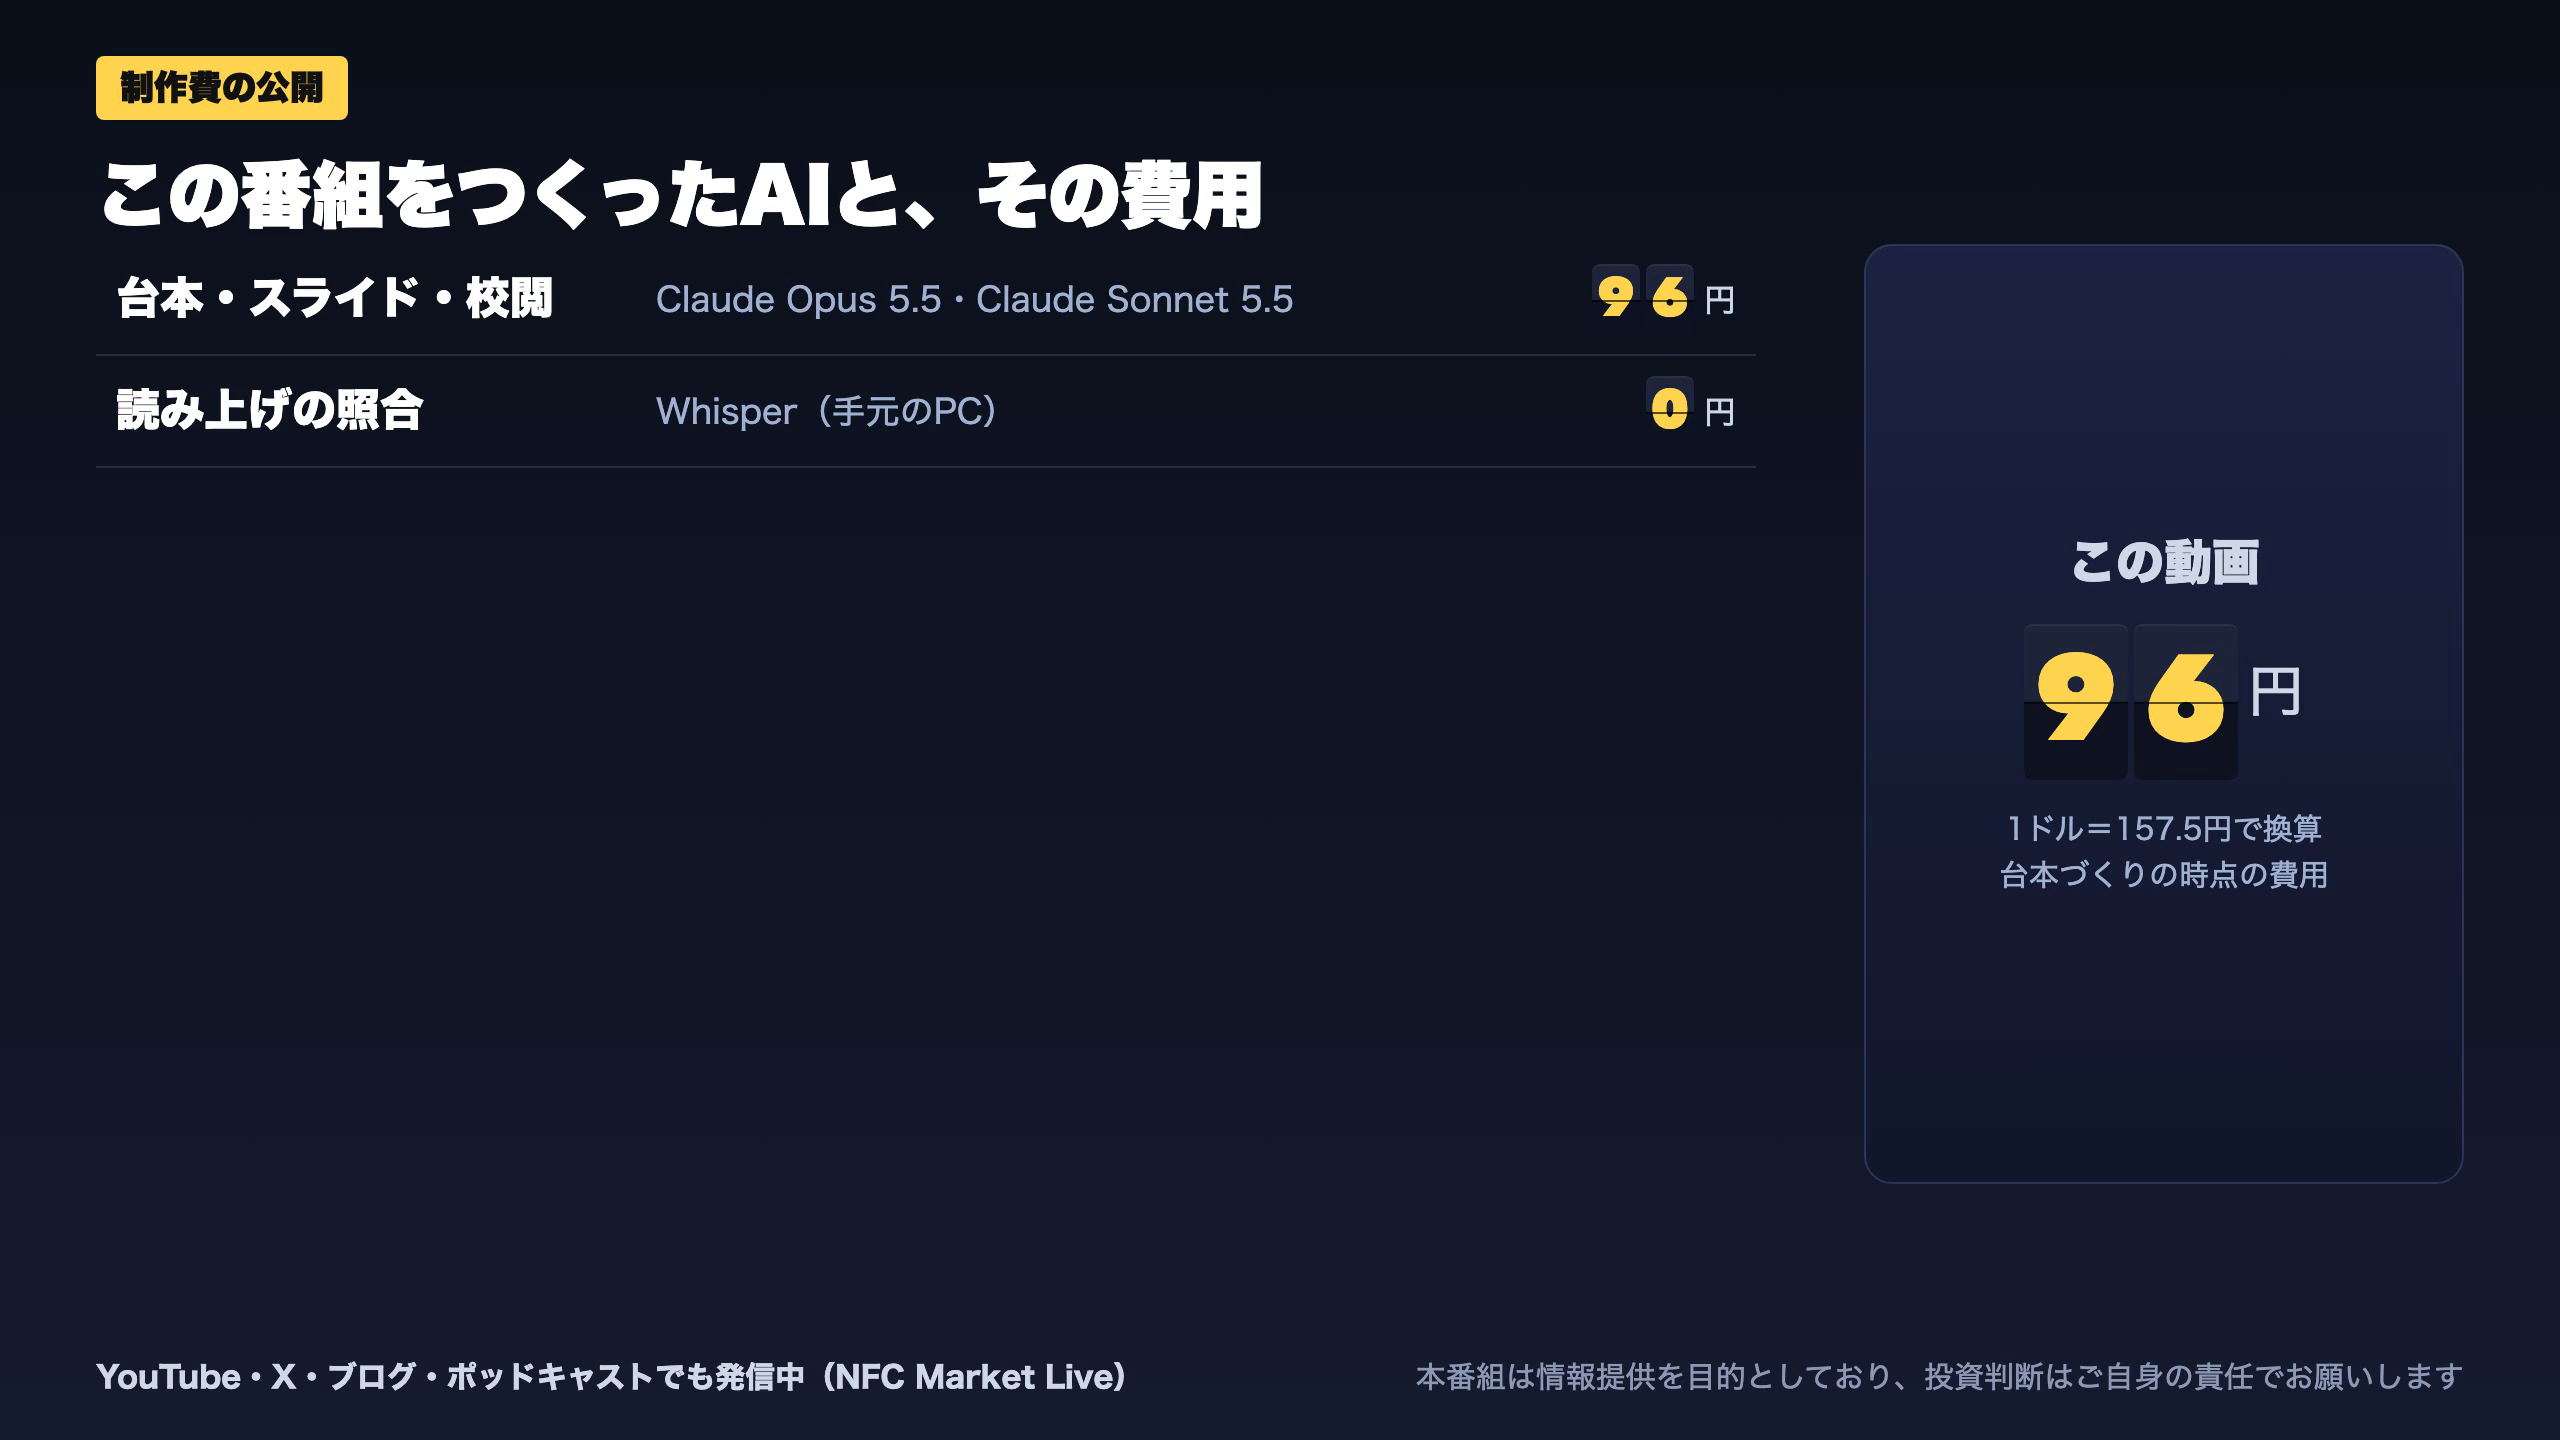
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 37,518 | 2,282 | ¥31 |
| LLM | Claude Sonnet 5.5 | 56,096 | 31,014 | ¥67 |
| X | ポスト作成 | 1,735 | – | ¥5 |
| 合計 | ¥102 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。