📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-29 20:39)
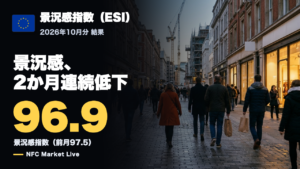
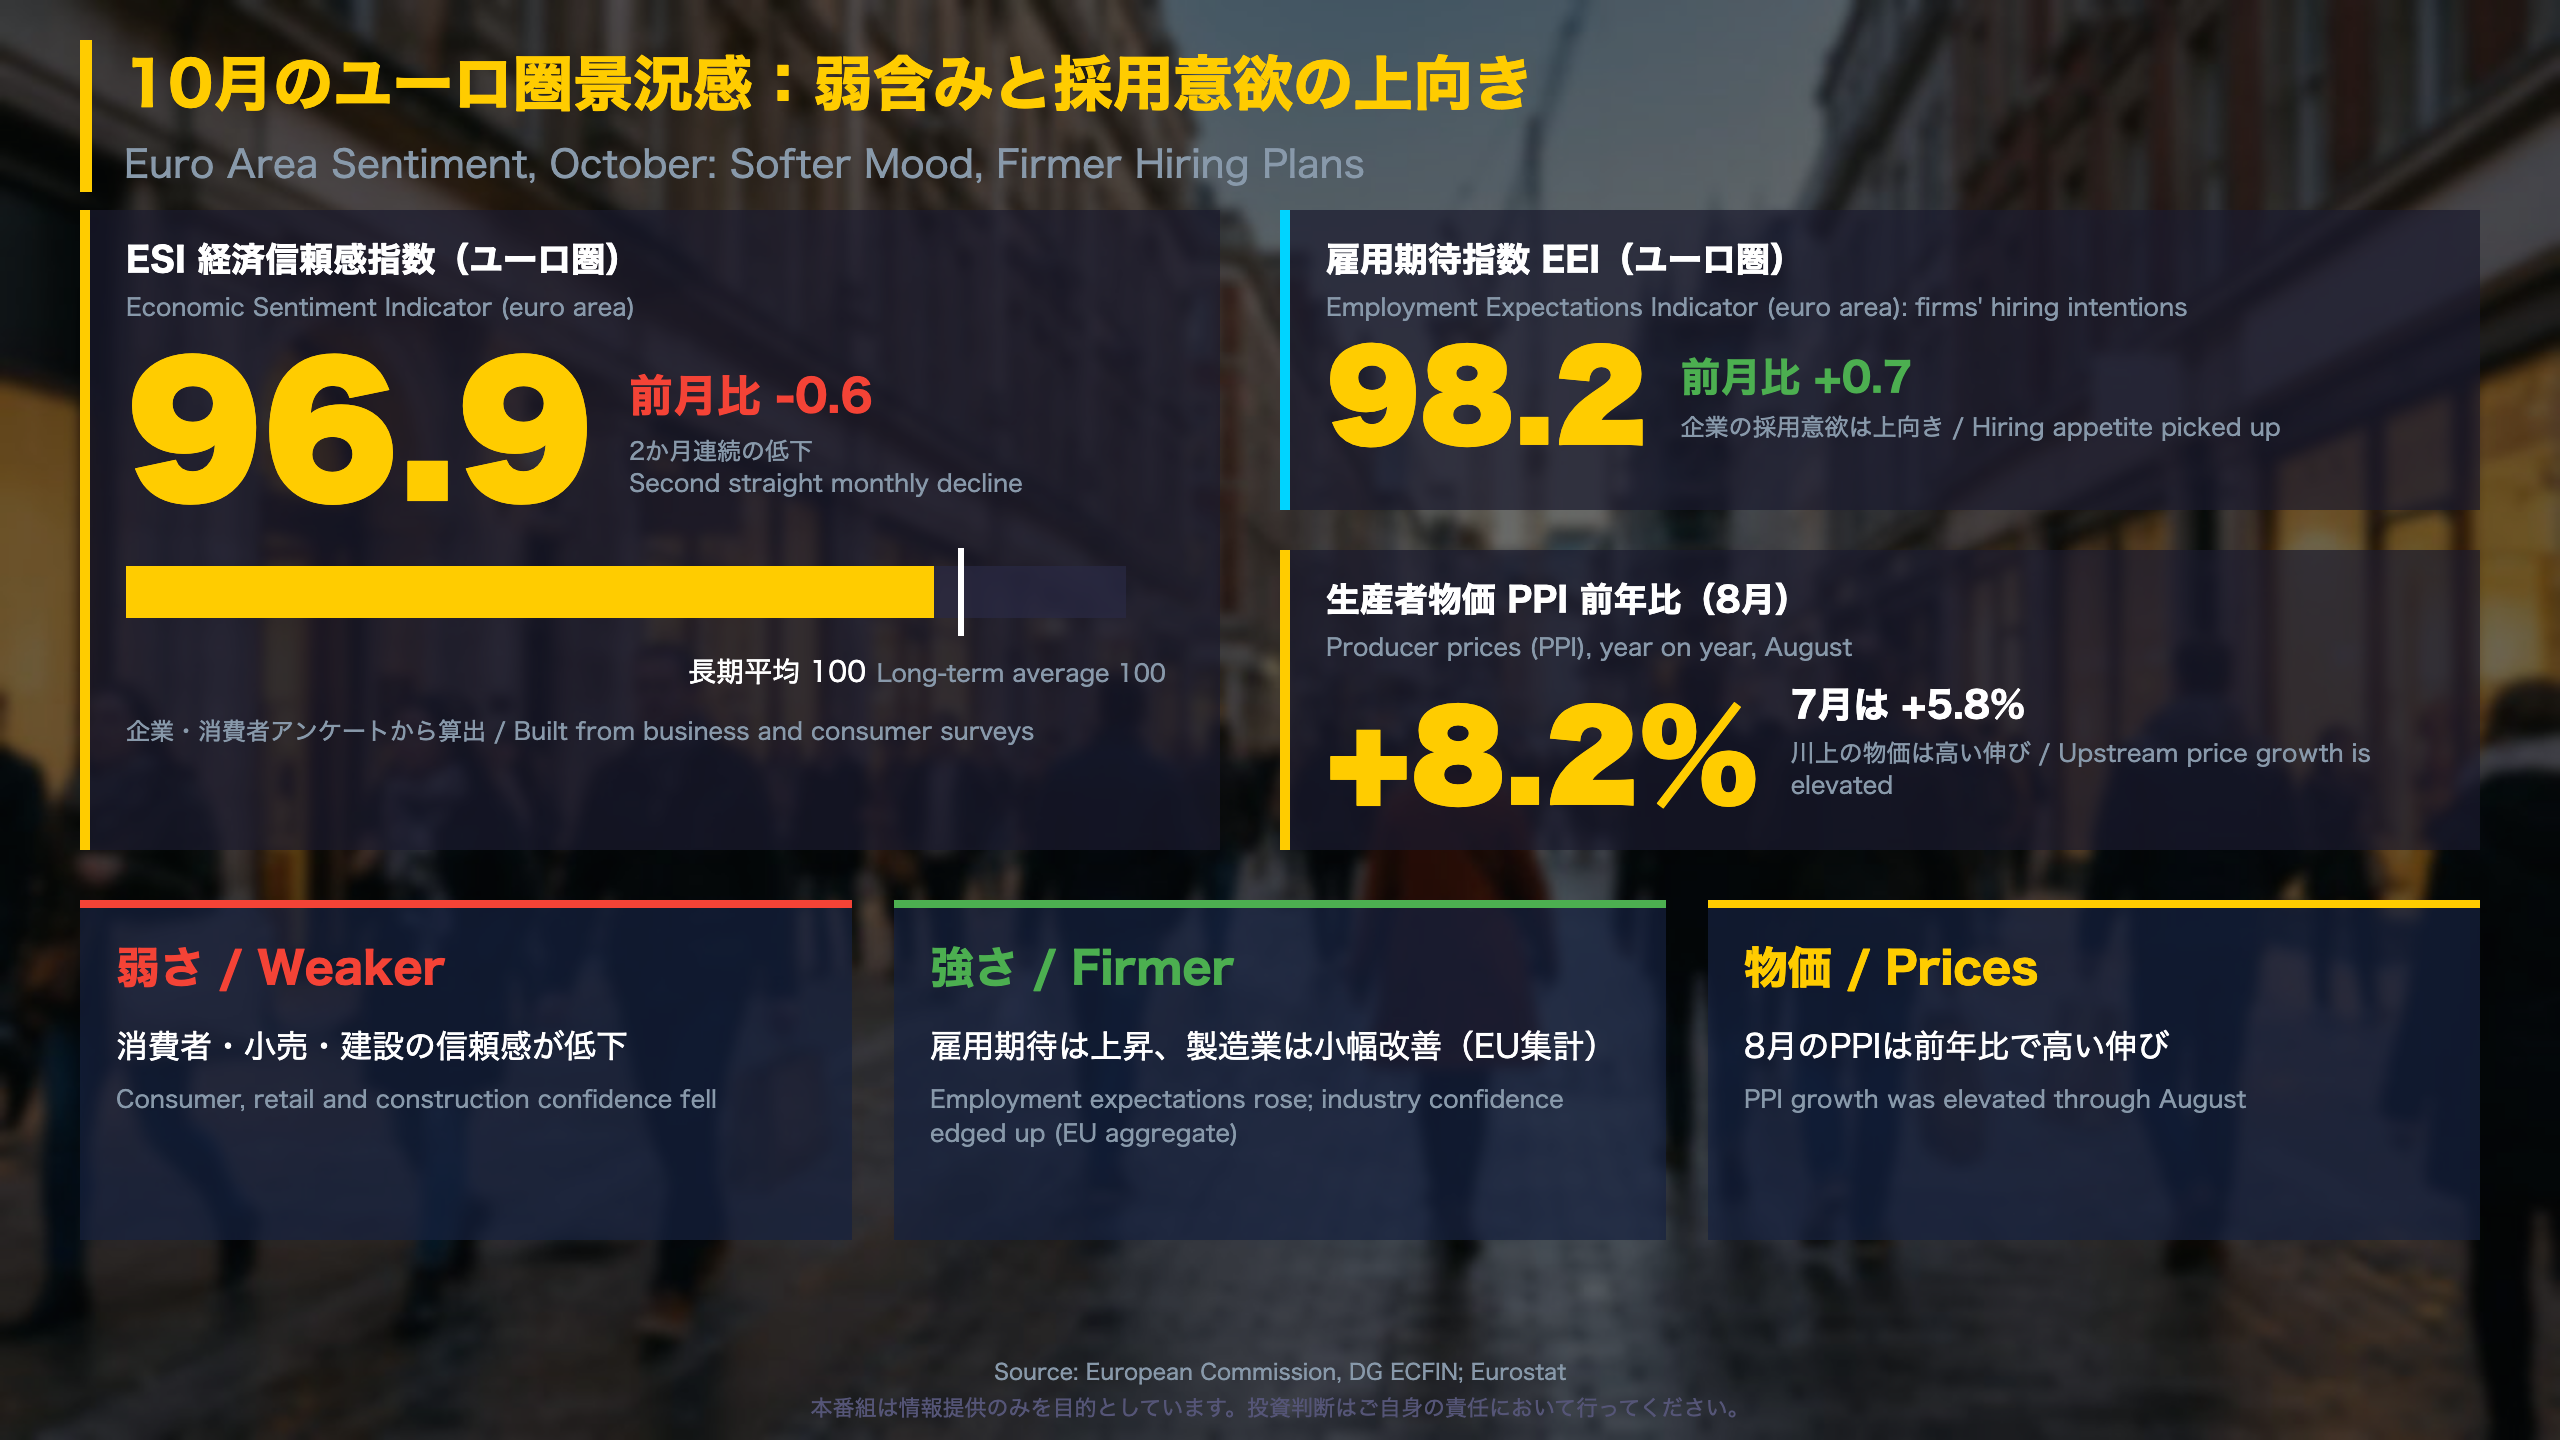
📊 欧州委員会が10月29日に公表した業況・消費者調査で、ユーロ圏のESI(経済信頼感指数)は96.9と前月から0.6ポイント低下し、2か月連続の下落となりました。 📉 消費者・小売・建設の信頼感が低下した一方、 📈 雇用期待指数は98.2と0.7ポイント上昇しています。 💡 Eurostatの8月PPIは前年比…
サマリー:景況感は弱含み、採用意欲は上向き
景況感指数の位置づけと改定の注意
欧州委員会(DG ECFIN)の調査は、企業と消費者へのアンケートを集計した月次の景況感統計です。今回の発表は次のように述べています。
「ESIはEUとユーロ圏の双方で2か月連続で低下し、0.6ポイント下落して96.9となった」(原文要旨)
数字の背景
- ユーロ圏ESI:9月発表時は97.9(前月比-0.5)。今回は9月分がフランス企業調査の改定とイタリア消費者調査の再算入で改定されており、前月差は改定後ベースです
- 雇用期待指数(EEI):ユーロ圏98.2(+0.7)、EU98.9(+0.6)。9月はユーロ圏で-1.3と下げていたため、1か月で持ち直した形です
- 労働保蔵指標(EU):9.0(-0.1)で、長期平均9.6を下回りました
国別の入れ替わり
| 国 | 9月(発表時) | 10月 |
|---|---|---|
| ドイツ | +0.6 | -0.7 |
| フランス | -1.7 | +0.1 |
| スペイン | +3.4 | -0.5 |
| イタリア | -0.8 | +0.8 |
| オランダ | +0.5 | -3.4 |
9月に強かった国が10月に下がり、弱かった国が持ち直すという入れ替わりが見られます。
両面の読み方
- 弱さ:96.9は長期平均100を下回り、2か月連続の低下
- 底堅さ:下げ幅は0.6ポイントと小幅で、採用意欲は回復
- 注意:イタリア消費者調査には8月から9月にかけて構造変化があり、集計の連続性に留意が必要
次回
11月分の調査(例年は月末公表)で、ESIが100に近づくのか、さらに離れるのかが確認点です。
深掘り1:弱さは家計に近い分野に集中
部門別の動き:EU集計とEurostat時系列を並べて読む
プレスリリースの記述(EU集計)
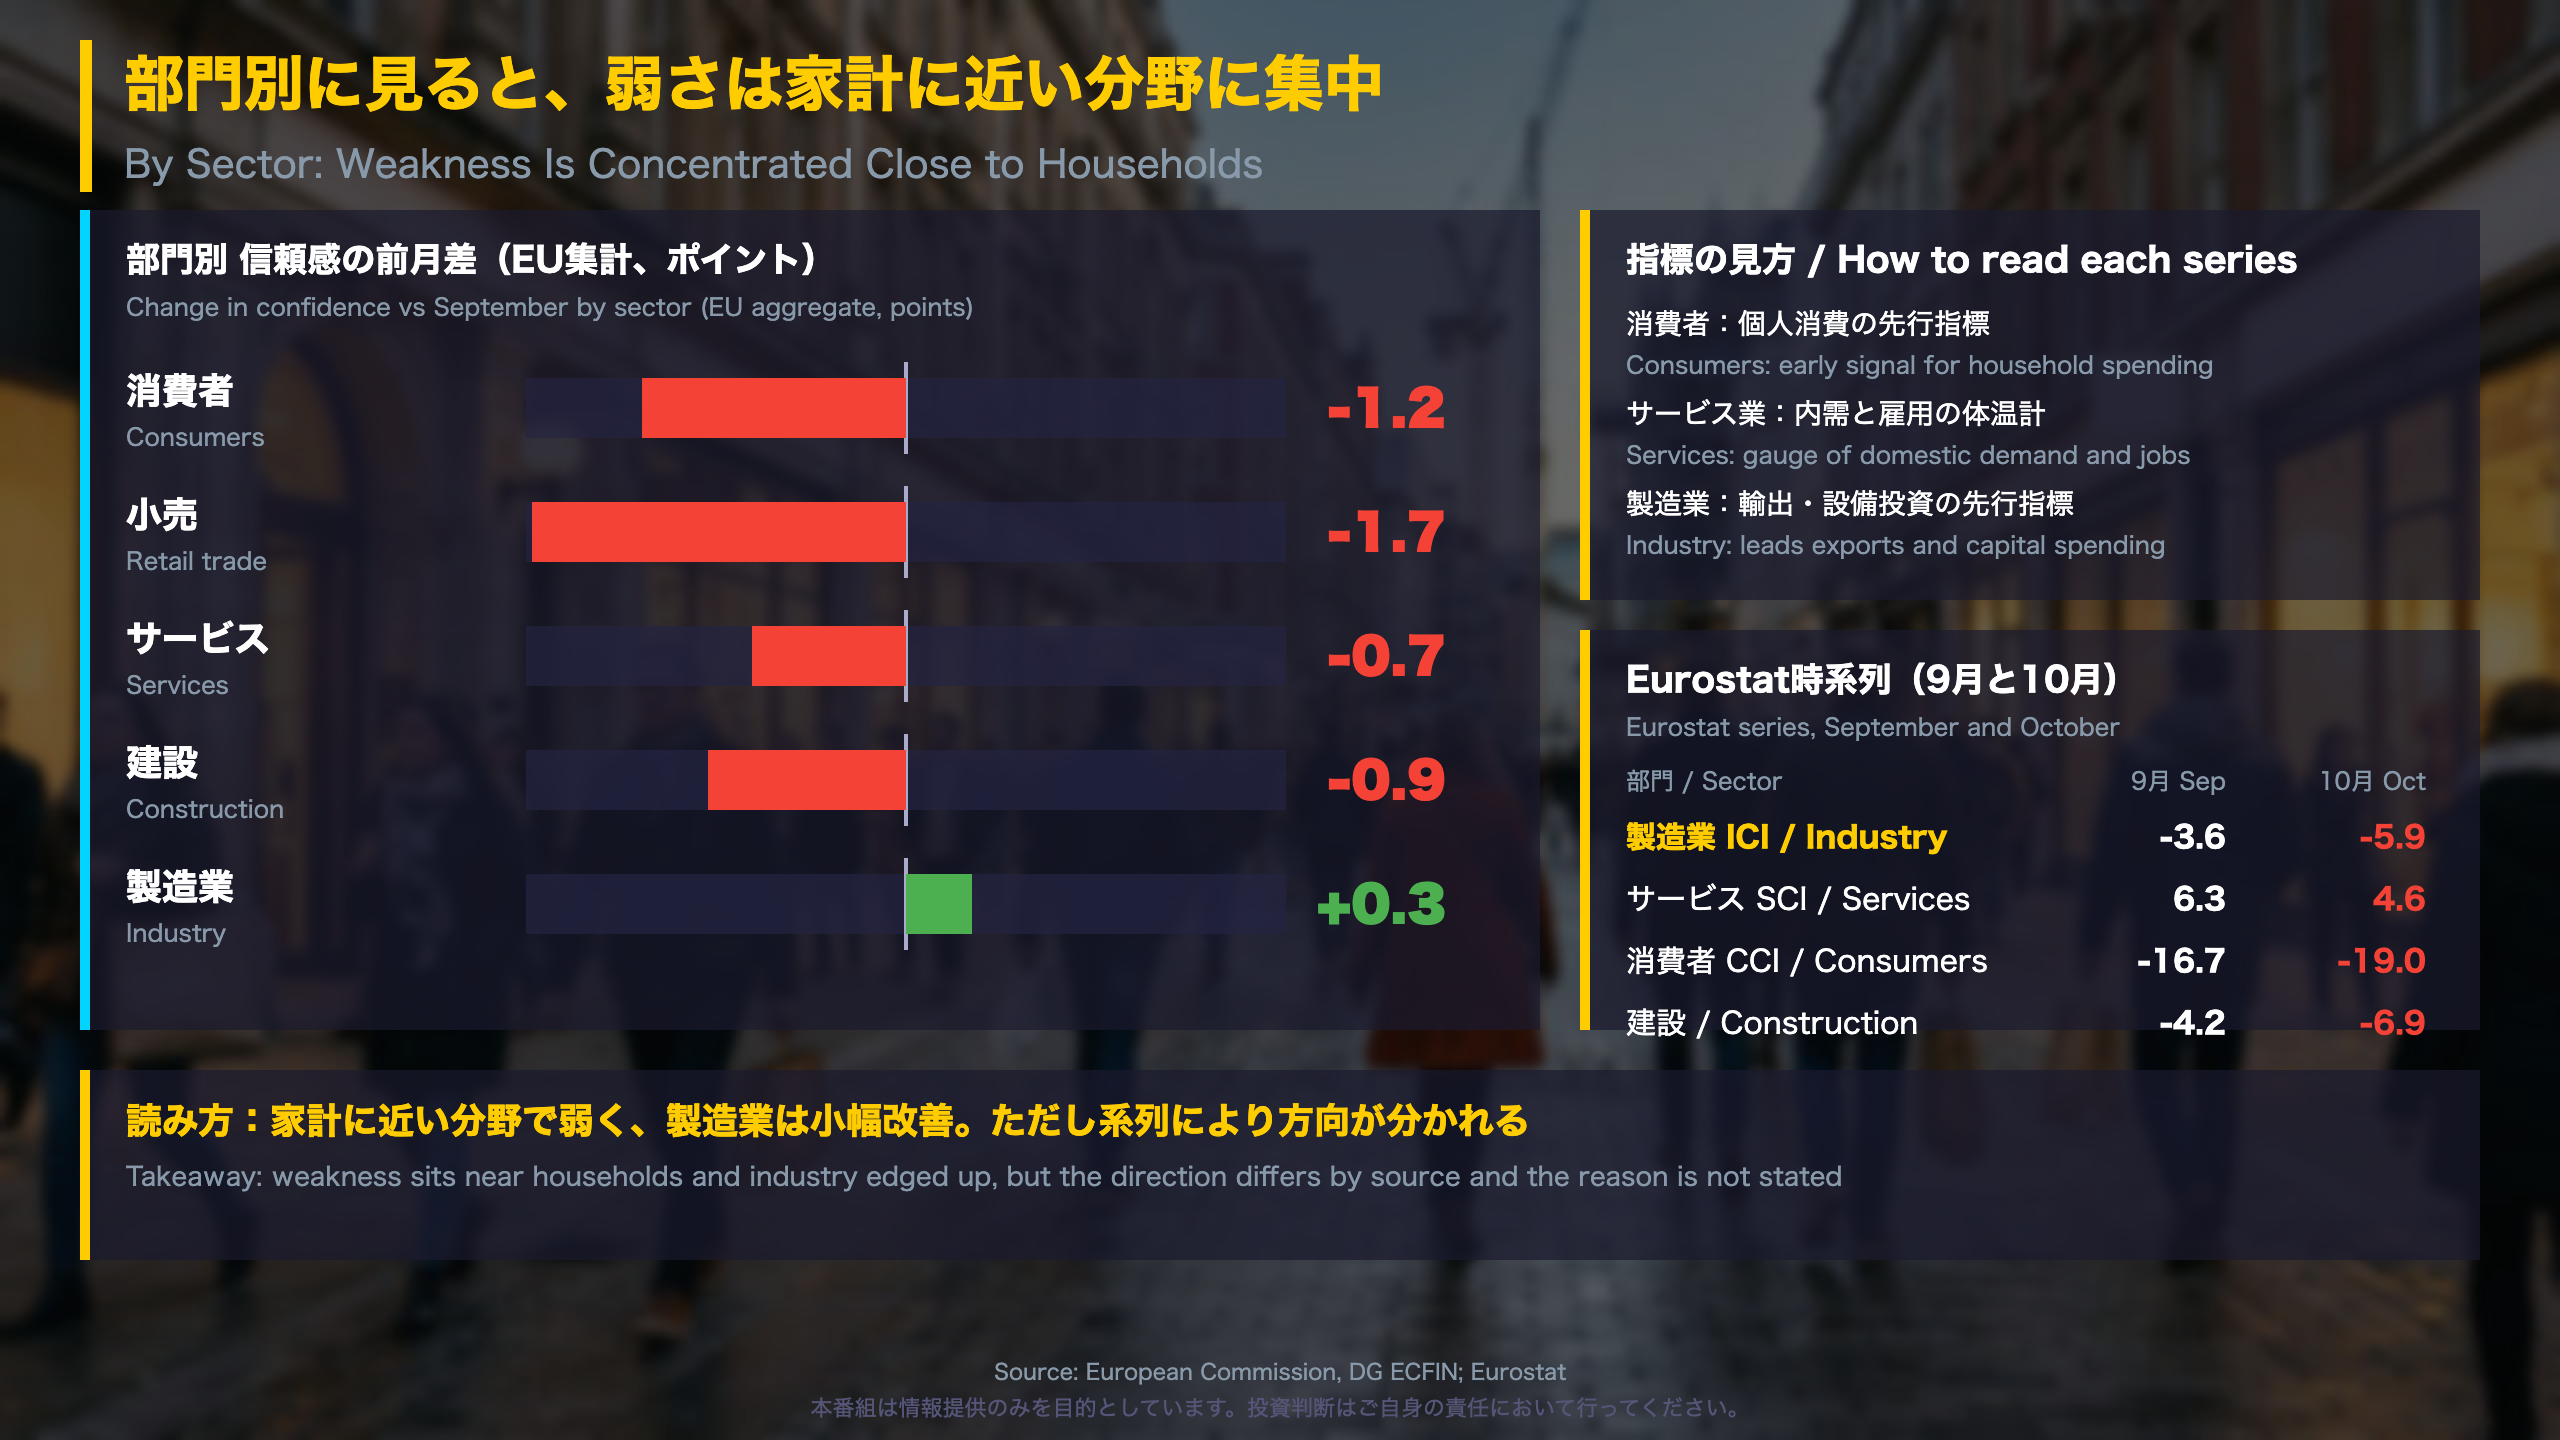
- 製造業(+0.3):完成品在庫の評価が改善。生産期待と受注残の現状評価はほぼ横ばい。一方、直近の生産の変化と輸出受注の評価は「大きく改善」
- サービス(-0.7):過去3か月の需要と業況の見方が悪化。ただし今後3か月の需要期待は改善
- 消費者(-1.2):家計の過去・先行きの財務状況と大型消費の意向が悪化。国の経済全体への見方は「ほぼ不変」
- 小売(-1.7):過去の業況の見方が悪化。先行きの業況と在庫量の評価も悪化
- 建設(-0.9):雇用期待が大きく悪化。受注残の評価は改善
Eurostat時系列(9月と10月)
| 部門 | 9月 | 10月 | 直近13か月の位置 |
|---|---|---|---|
| 製造業ICI | -3.6 | -5.9 | 2025年11月の-13.1よりは高い |
| サービスSCI | 6.3 | 4.6 | 7月・8月の7.4から低下 |
| 消費者CCI | -16.7 | -19.0 | 4月の-20.6に次ぐ低水準 |
| 建設 | -4.2 | -6.9 | 表の期間で最低 |
食い違いへの注意
製造業は、プレスリリース(EU集計、+0.3)と時系列(-3.6から-5.9)で方向が異なります。集計範囲や改定の違いが考えられますが、原文に説明はありません。単一の系列だけで製造業の方向を断定するのは避けるべきです。
両面の読み方
- 強さ:サービスは4.6とプラス圏を維持。製造業も2025年末より高い水準
- 弱さ:消費者と建設で下げ幅が拡大
補足
9月分ではイタリア消費者調査が構造変化のため一時除外され、今回再算入されました。消費者関連の前月比較には、この影響が含まれる可能性があります。
深掘り2:景気の勢いと川上物価の温度差
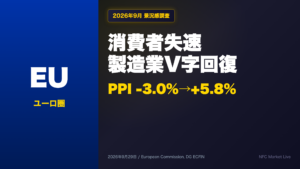
PPI(生産者物価指数):景況感との温度差
時系列(ユーロ圏・産業全体、前年比%)
| 年月 | 前年比 |
|---|---|
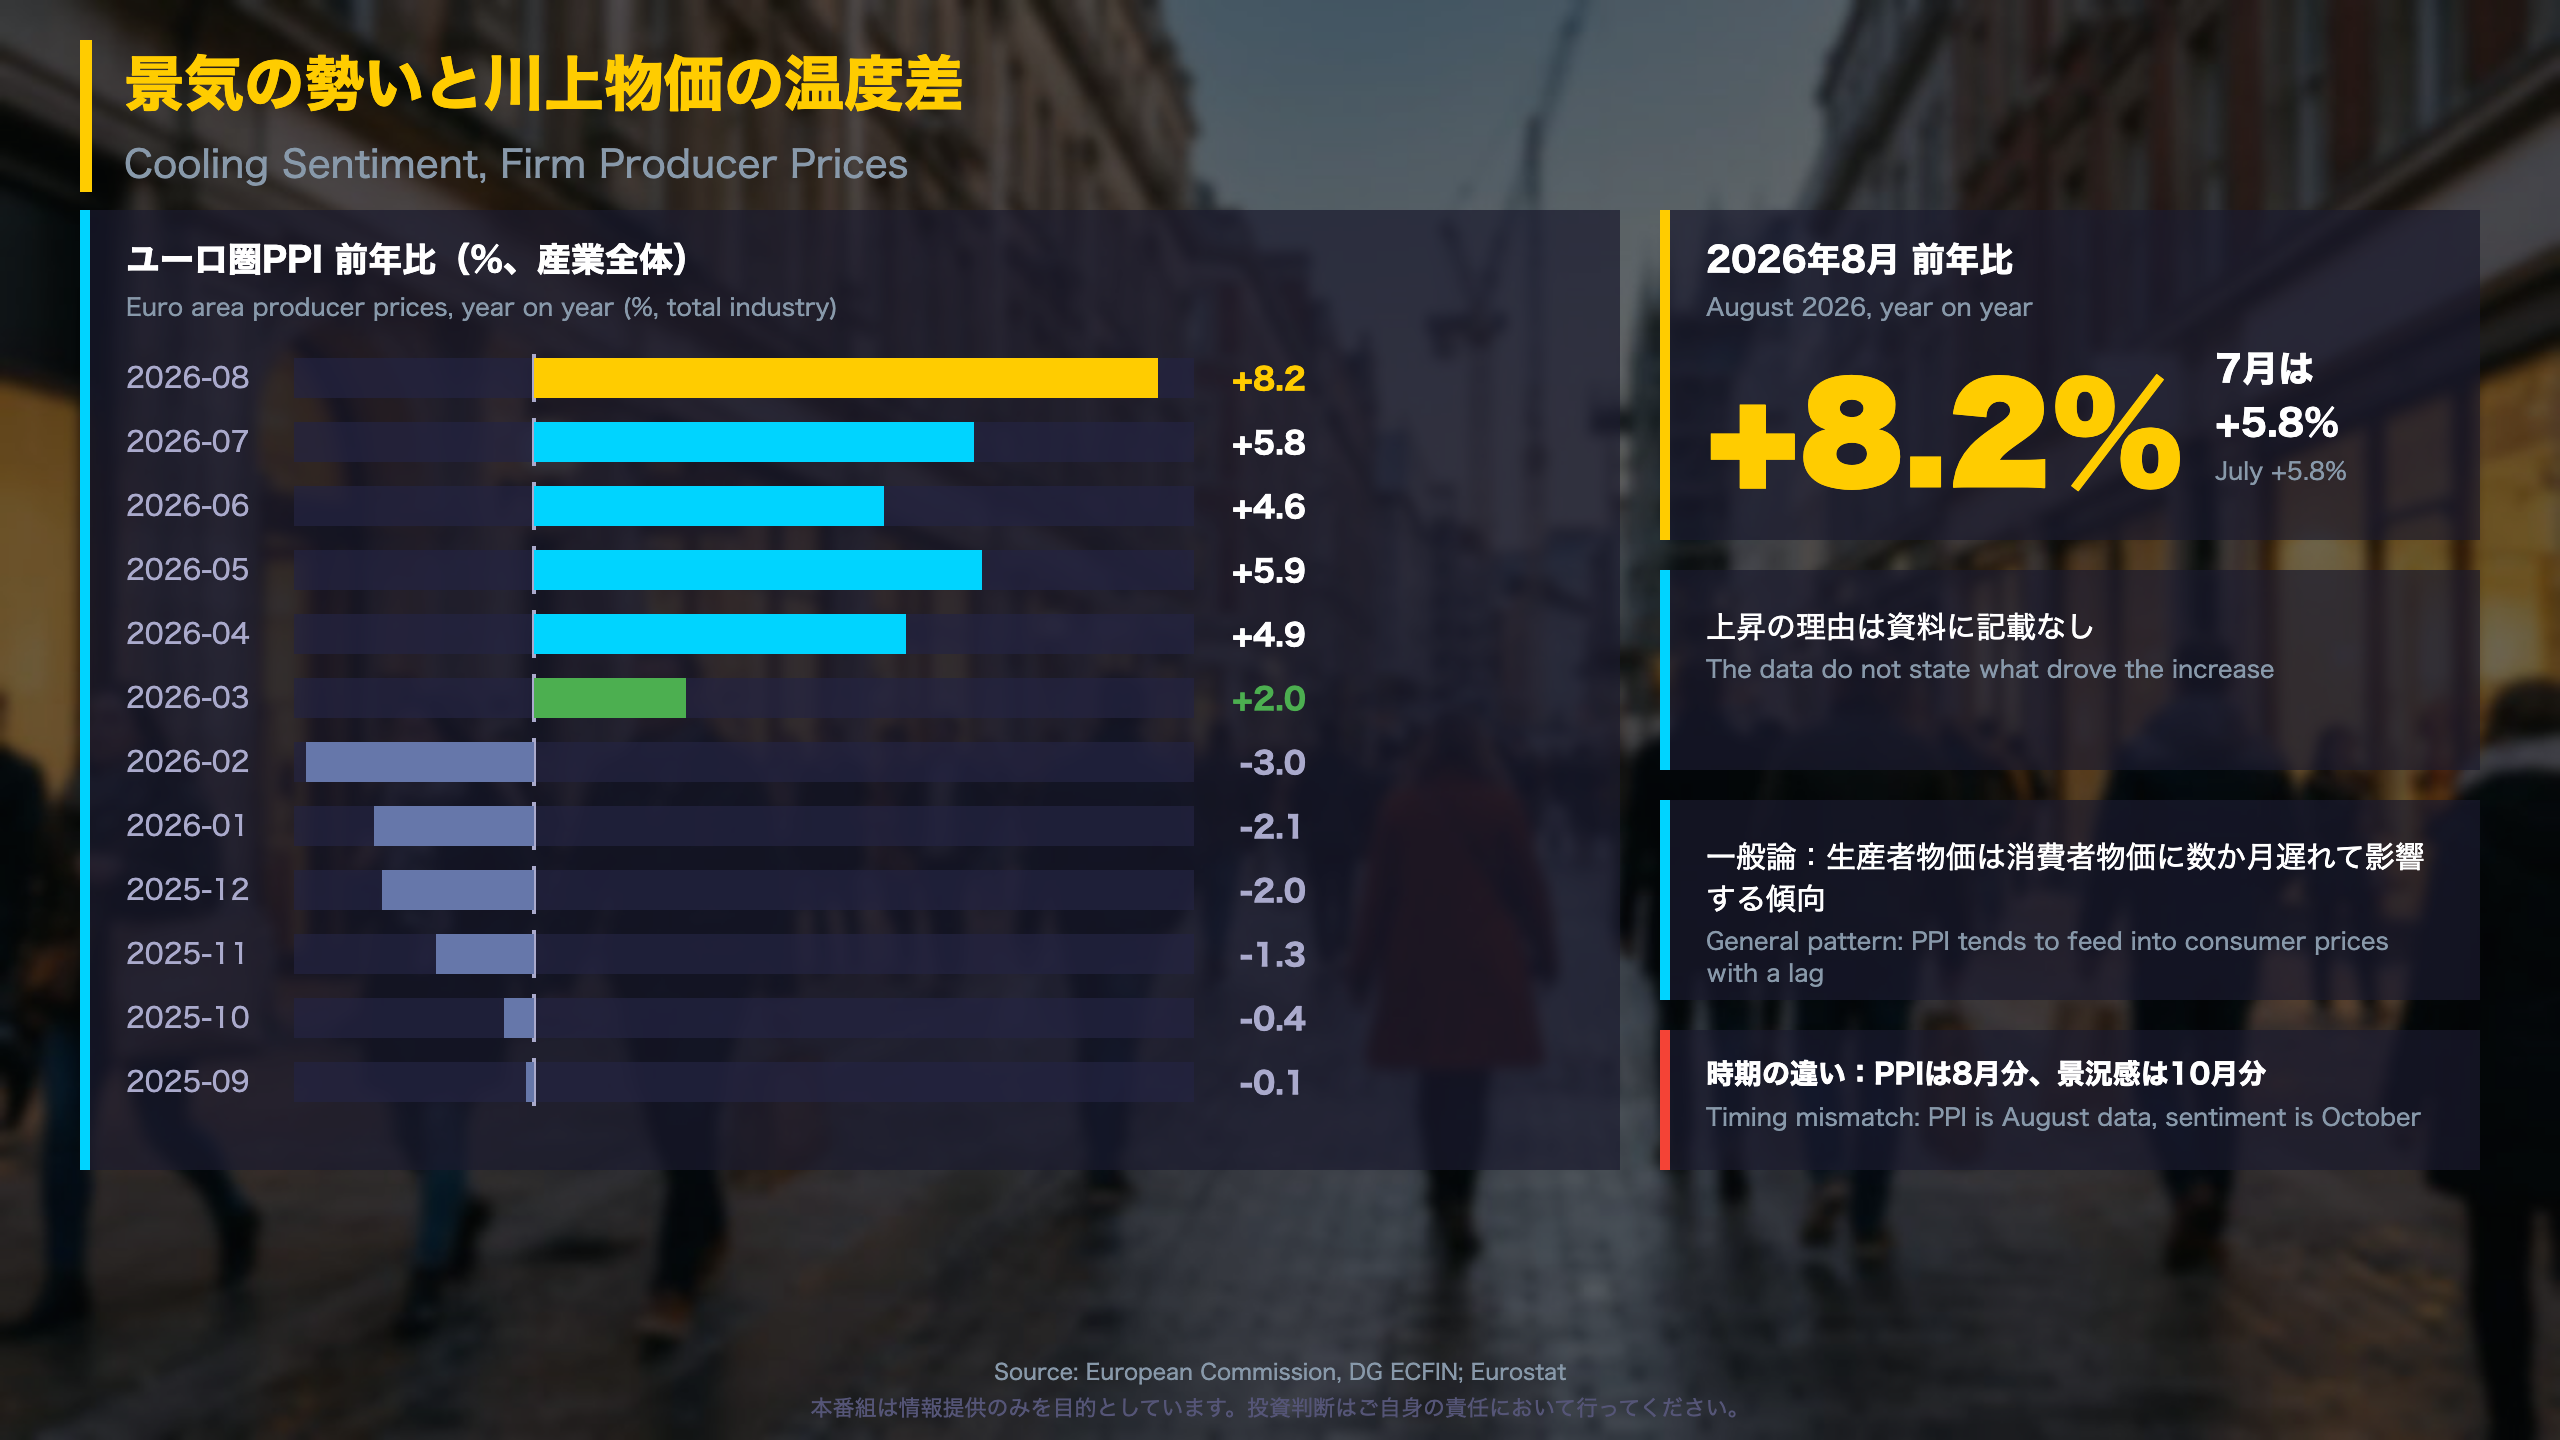
| 2026-02 | -3.0 |
| 2026-03 | +2.0 |
| 2026-05 | +5.9 |
| 2026-06 | +4.6 |
| 2026-07 | +5.8 |
| 2026-08 | +8.2 |
8月の+8.2%は、手元の12か月分(2025年9月から2026年8月)で最も高い値です。2025年9月から2026年2月まではマイナス圏でした。3月に-3.0から+2.0へ一気に転じた点が、グラフ上の最大の転換です。
原文が示すこと
欧州委員会の発表文には、企業の販売価格期待が上昇した趣旨の記述があります(本文は途中で切れており、詳細は原文に記載なし)。PPI上昇の要因(エネルギーか素材か等)を示す記載は、今回の資料にはありません。前年比は前年の水準にも左右されるため、要因の特定には内訳の確認が必要です。
異なる読み方
- 物価圧力が残るという読み方:PPIは一般に消費者物価に先行すると言われ、高い伸びが続く点は注意材料
- 影響は限定的とみる読み方:消費者信頼感が弱く、需要面が価格転嫁を制約する可能性。ただし今回の資料だけでは確認できない
次回への橋渡し
9月分PPIは例年11月初めに公表されます。+8.2%からさらに上がるのか、鈍るのかが確認点です。11月の景況感調査で企業の販売価格期待が続くかも併せて見る必要があります。
質疑:雇用期待と消費者の気持ちをどう読むか
雇用期待と消費者信頼感:補足
雇用期待の中身(EU)
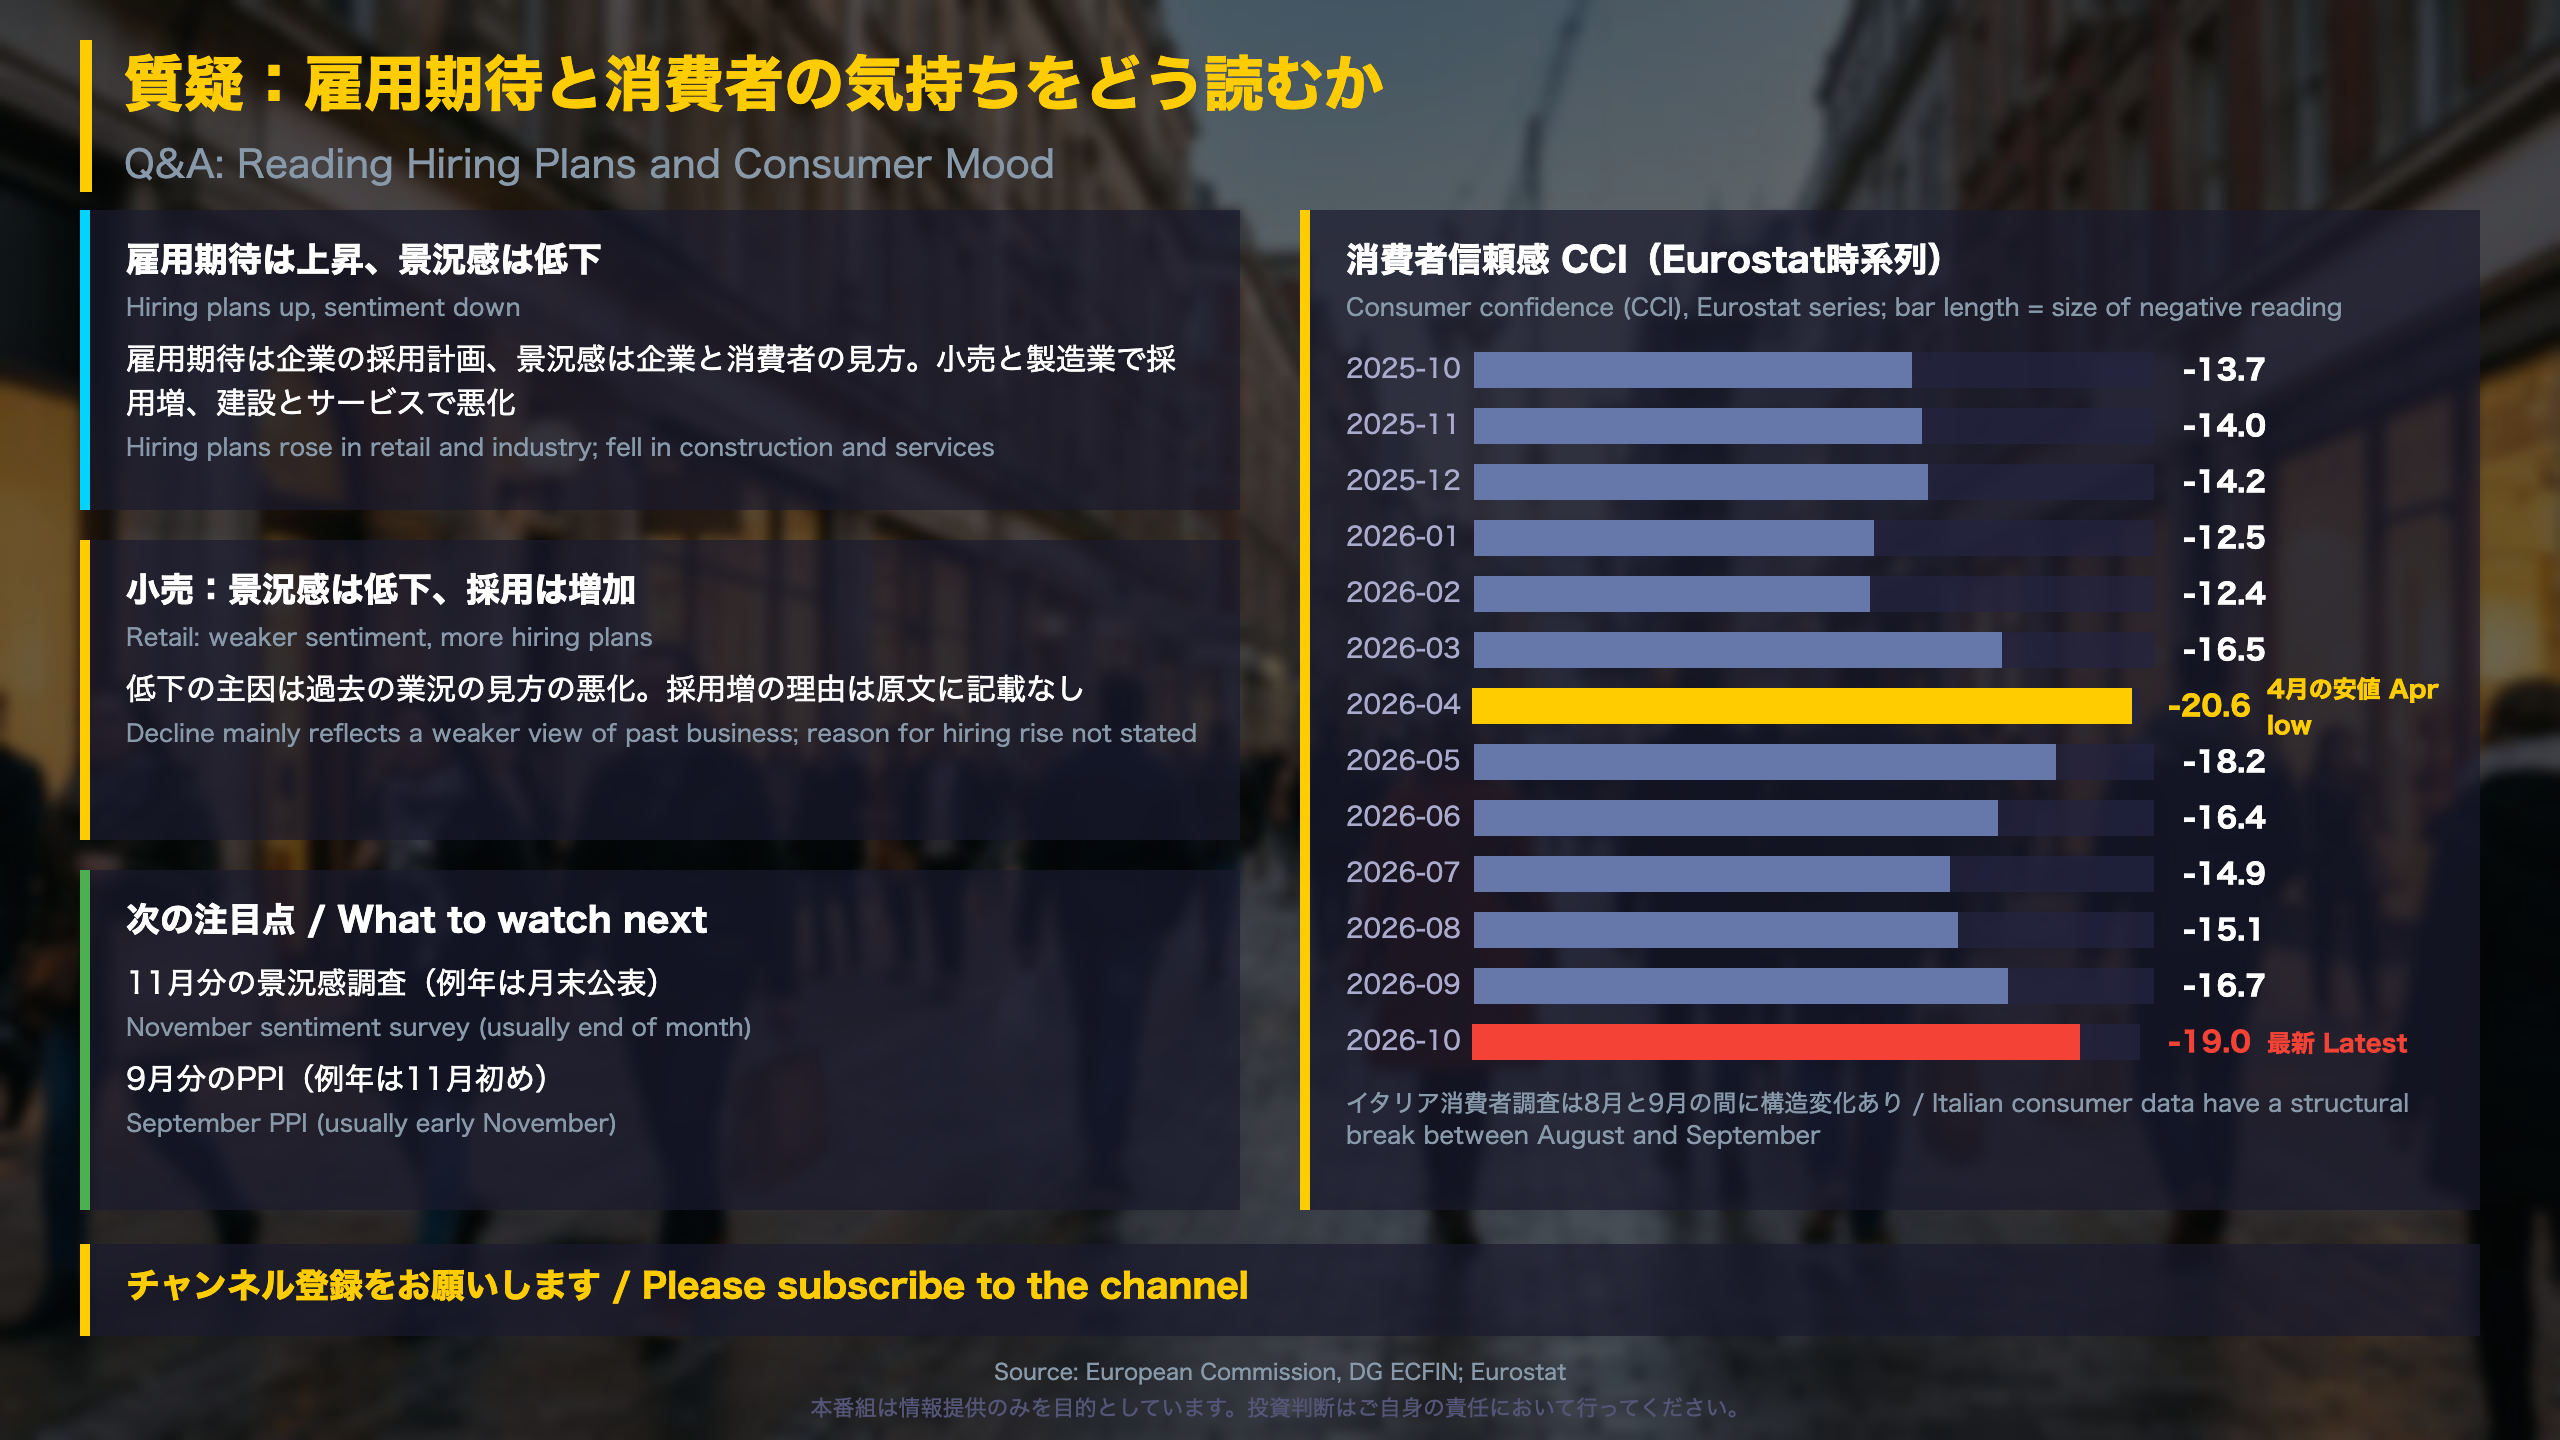
- 上昇:小売と製造業で採用計画が「大きく増加」
- 悪化:サービス、特に建設
- 失業期待(消費者):見出し指標には含まれず、ほぼ横ばい
- 労働保蔵指標:9.0(-0.1)。長期平均9.6を下回る
見出しのEEIはEUで98.9(+0.6)、ユーロ圏で98.2(+0.7)です。ただし100を下回っており、長期平均に対しては依然として控えめな水準です。
消費者信頼感(CCI)の推移
| 年月 | 値 |
|---|---|
| 2026-02 | -12.4 |
| 2026-03 | -16.5 |
| 2026-04 | -20.6 |
| 2026-07 | -14.9 |
| 2026-08 | -15.1 |
| 2026-09 | -16.7 |
| 2026-10 | -19.0 |
3月から4月にかけて急低下したあと、7月まで-14.9へ戻り、8月以降は再び低下しています。10月の-19.0は、表の13か月で4月に次ぐ低さです。
両面の読み方
- 底堅さ:採用意欲は回復し、消費者の国全体の経済への見方は「ほぼ不変」
- 弱さ:家計の財務状況と大型消費の意向が悪化しており、小売の景況感にも表れている
確認の目安
- ESI:長期平均100との距離
- CCI:4月の-20.6を下回るか
- PPI:8.2%の水準が維持されるか
注意
イタリア消費者調査には8月と9月の間に構造変化があり、消費者関連の月次比較にはその影響が含まれる可能性があります。次回は11月分調査と9月分PPIが確認点です。
製作費大公開
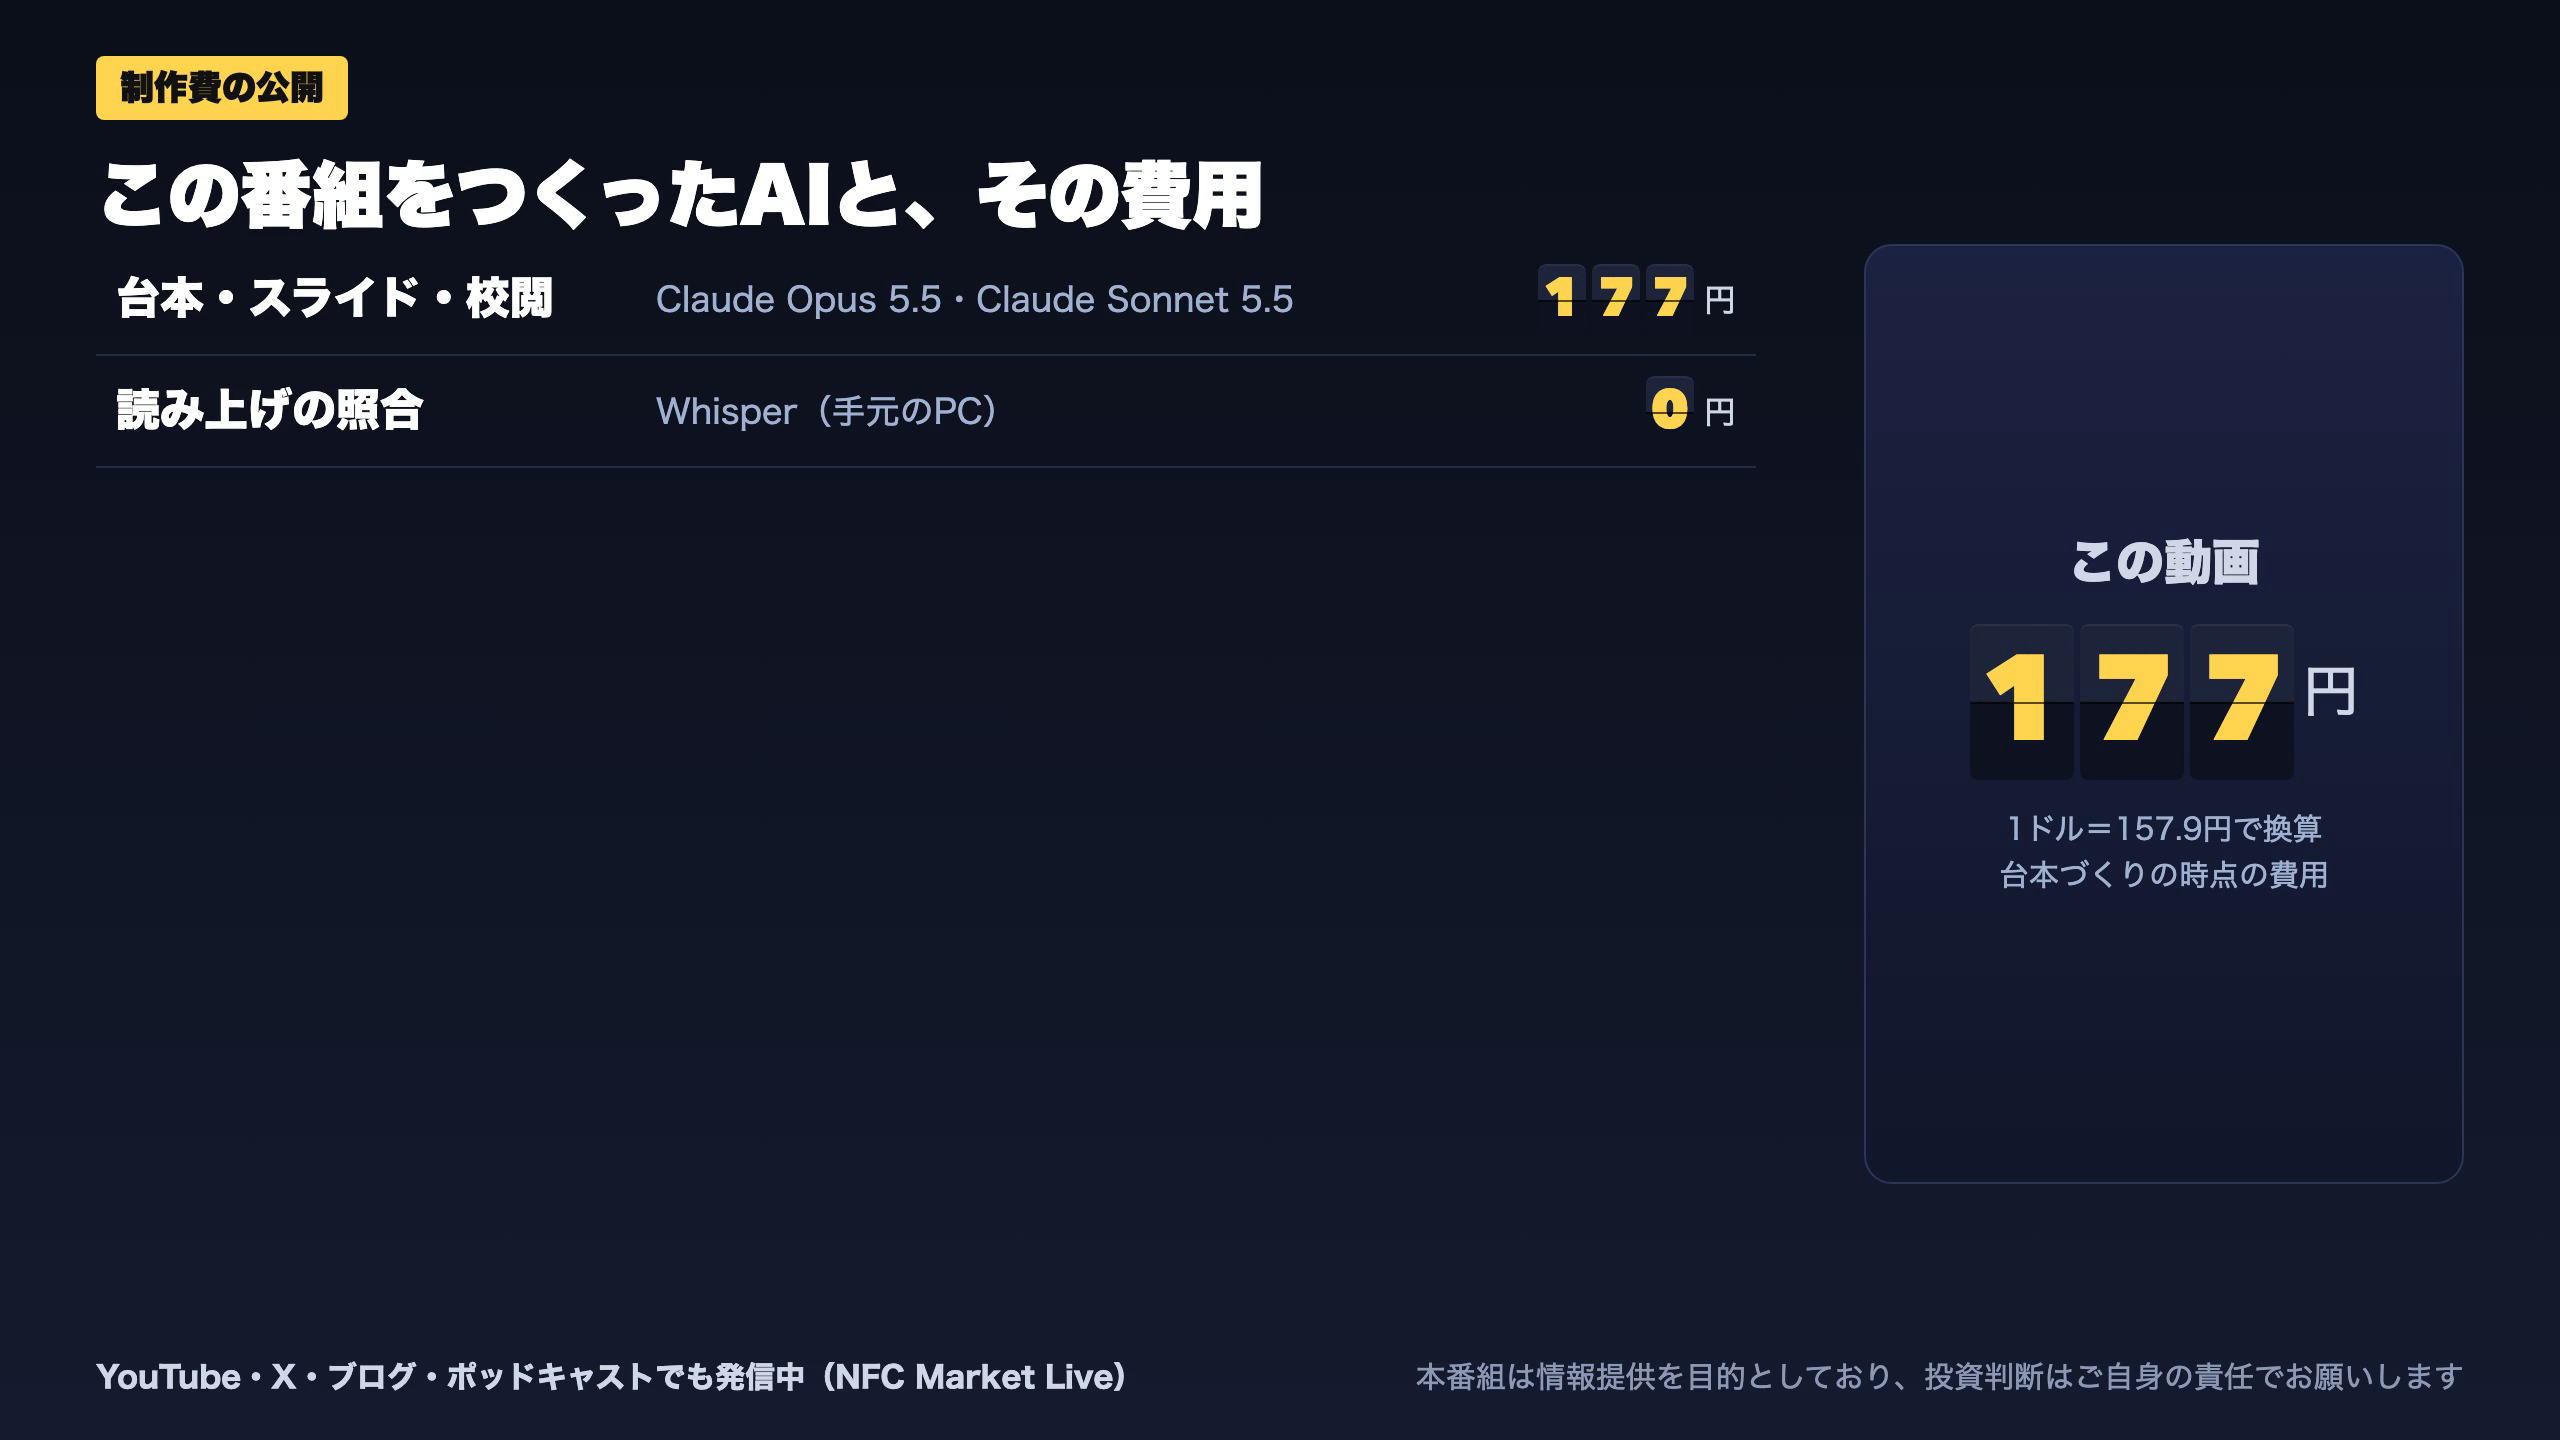
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 22,345 | 2,669 | ¥23 |
| LLM | Claude Sonnet 5.5 | 44,540 | 89,562 | ¥155 |
| TTS | Gemini 3.8 Flash TTS | 7,274 | 16,009 | ¥23 |
| BGM | Lyria 3 Pro | 208 | 26,240 | ¥13 |
| X | コンテンツ作成 (返信) | 4,208 | – | ¥9 |
| X | ポスト作成 | 2,274 | – | ¥12 |
| X | ツイート (URL付) | 89 | – | ¥32 |
| 合計 | ¥267 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。