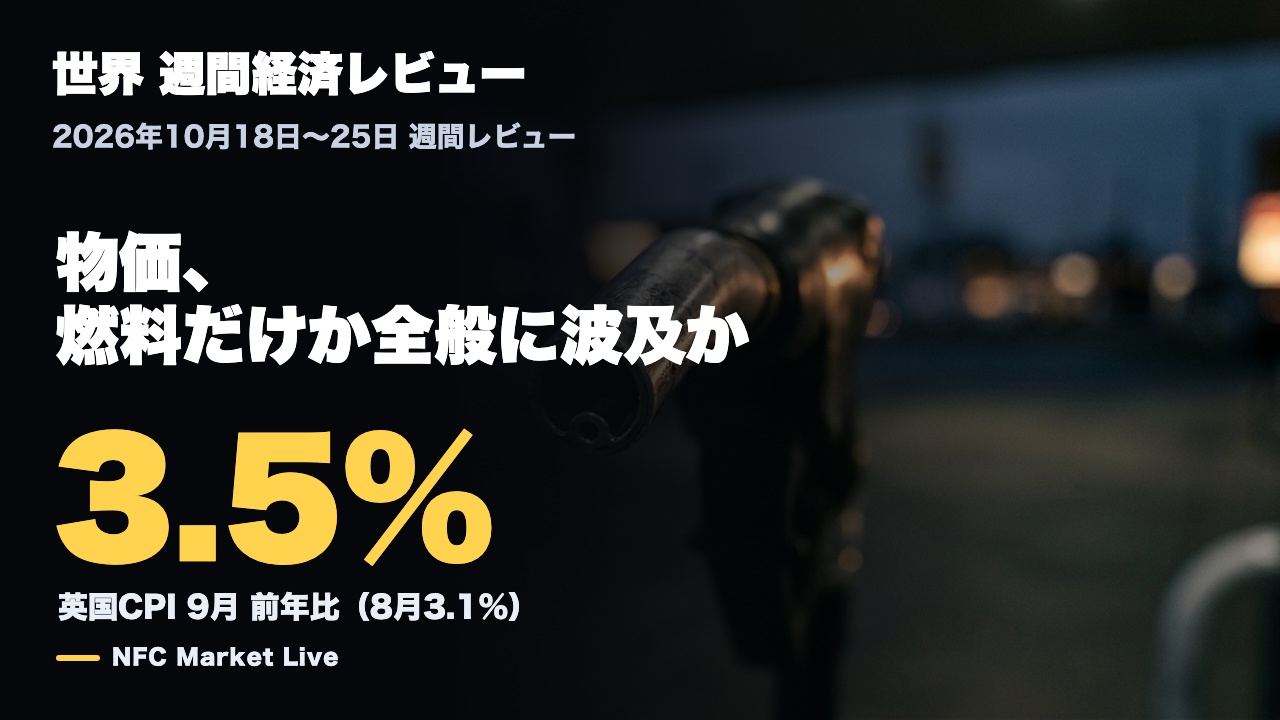
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-25 08:47)
週間経済レビューの最新分析。📊 今週(10月18日〜25日)の世界経済を、物価・雇用と賃金・景気・家計・金融政策・お金の流れの6つの面で整理しました。 📈 英国の物価は3.5%へ加速。日本は燃料以外の品目が押し上げ、カナダはガソリンを除くと鈍化と、同じ加速でも中身は国で異なります。 💡 米国は新規失業保険申請が低…
オープニング:今週の世界経済
今週の見どころ
今週(10月18日〜25日)は、英国と日本で消費者物価が出そろい、米国ではミシガン大の消費者信頼感と週次の失業保険申請、日米欧の長期金利が動きました。この回では、同じ「物価の加速」でも中身が国で違うことを手がかりに、物価、賃金と心理、長期金利の三つの問いを軸にして、世界経済の現在地を一枚の見取り図で整理します。
世界経済の現在地:6つの面の見取り図
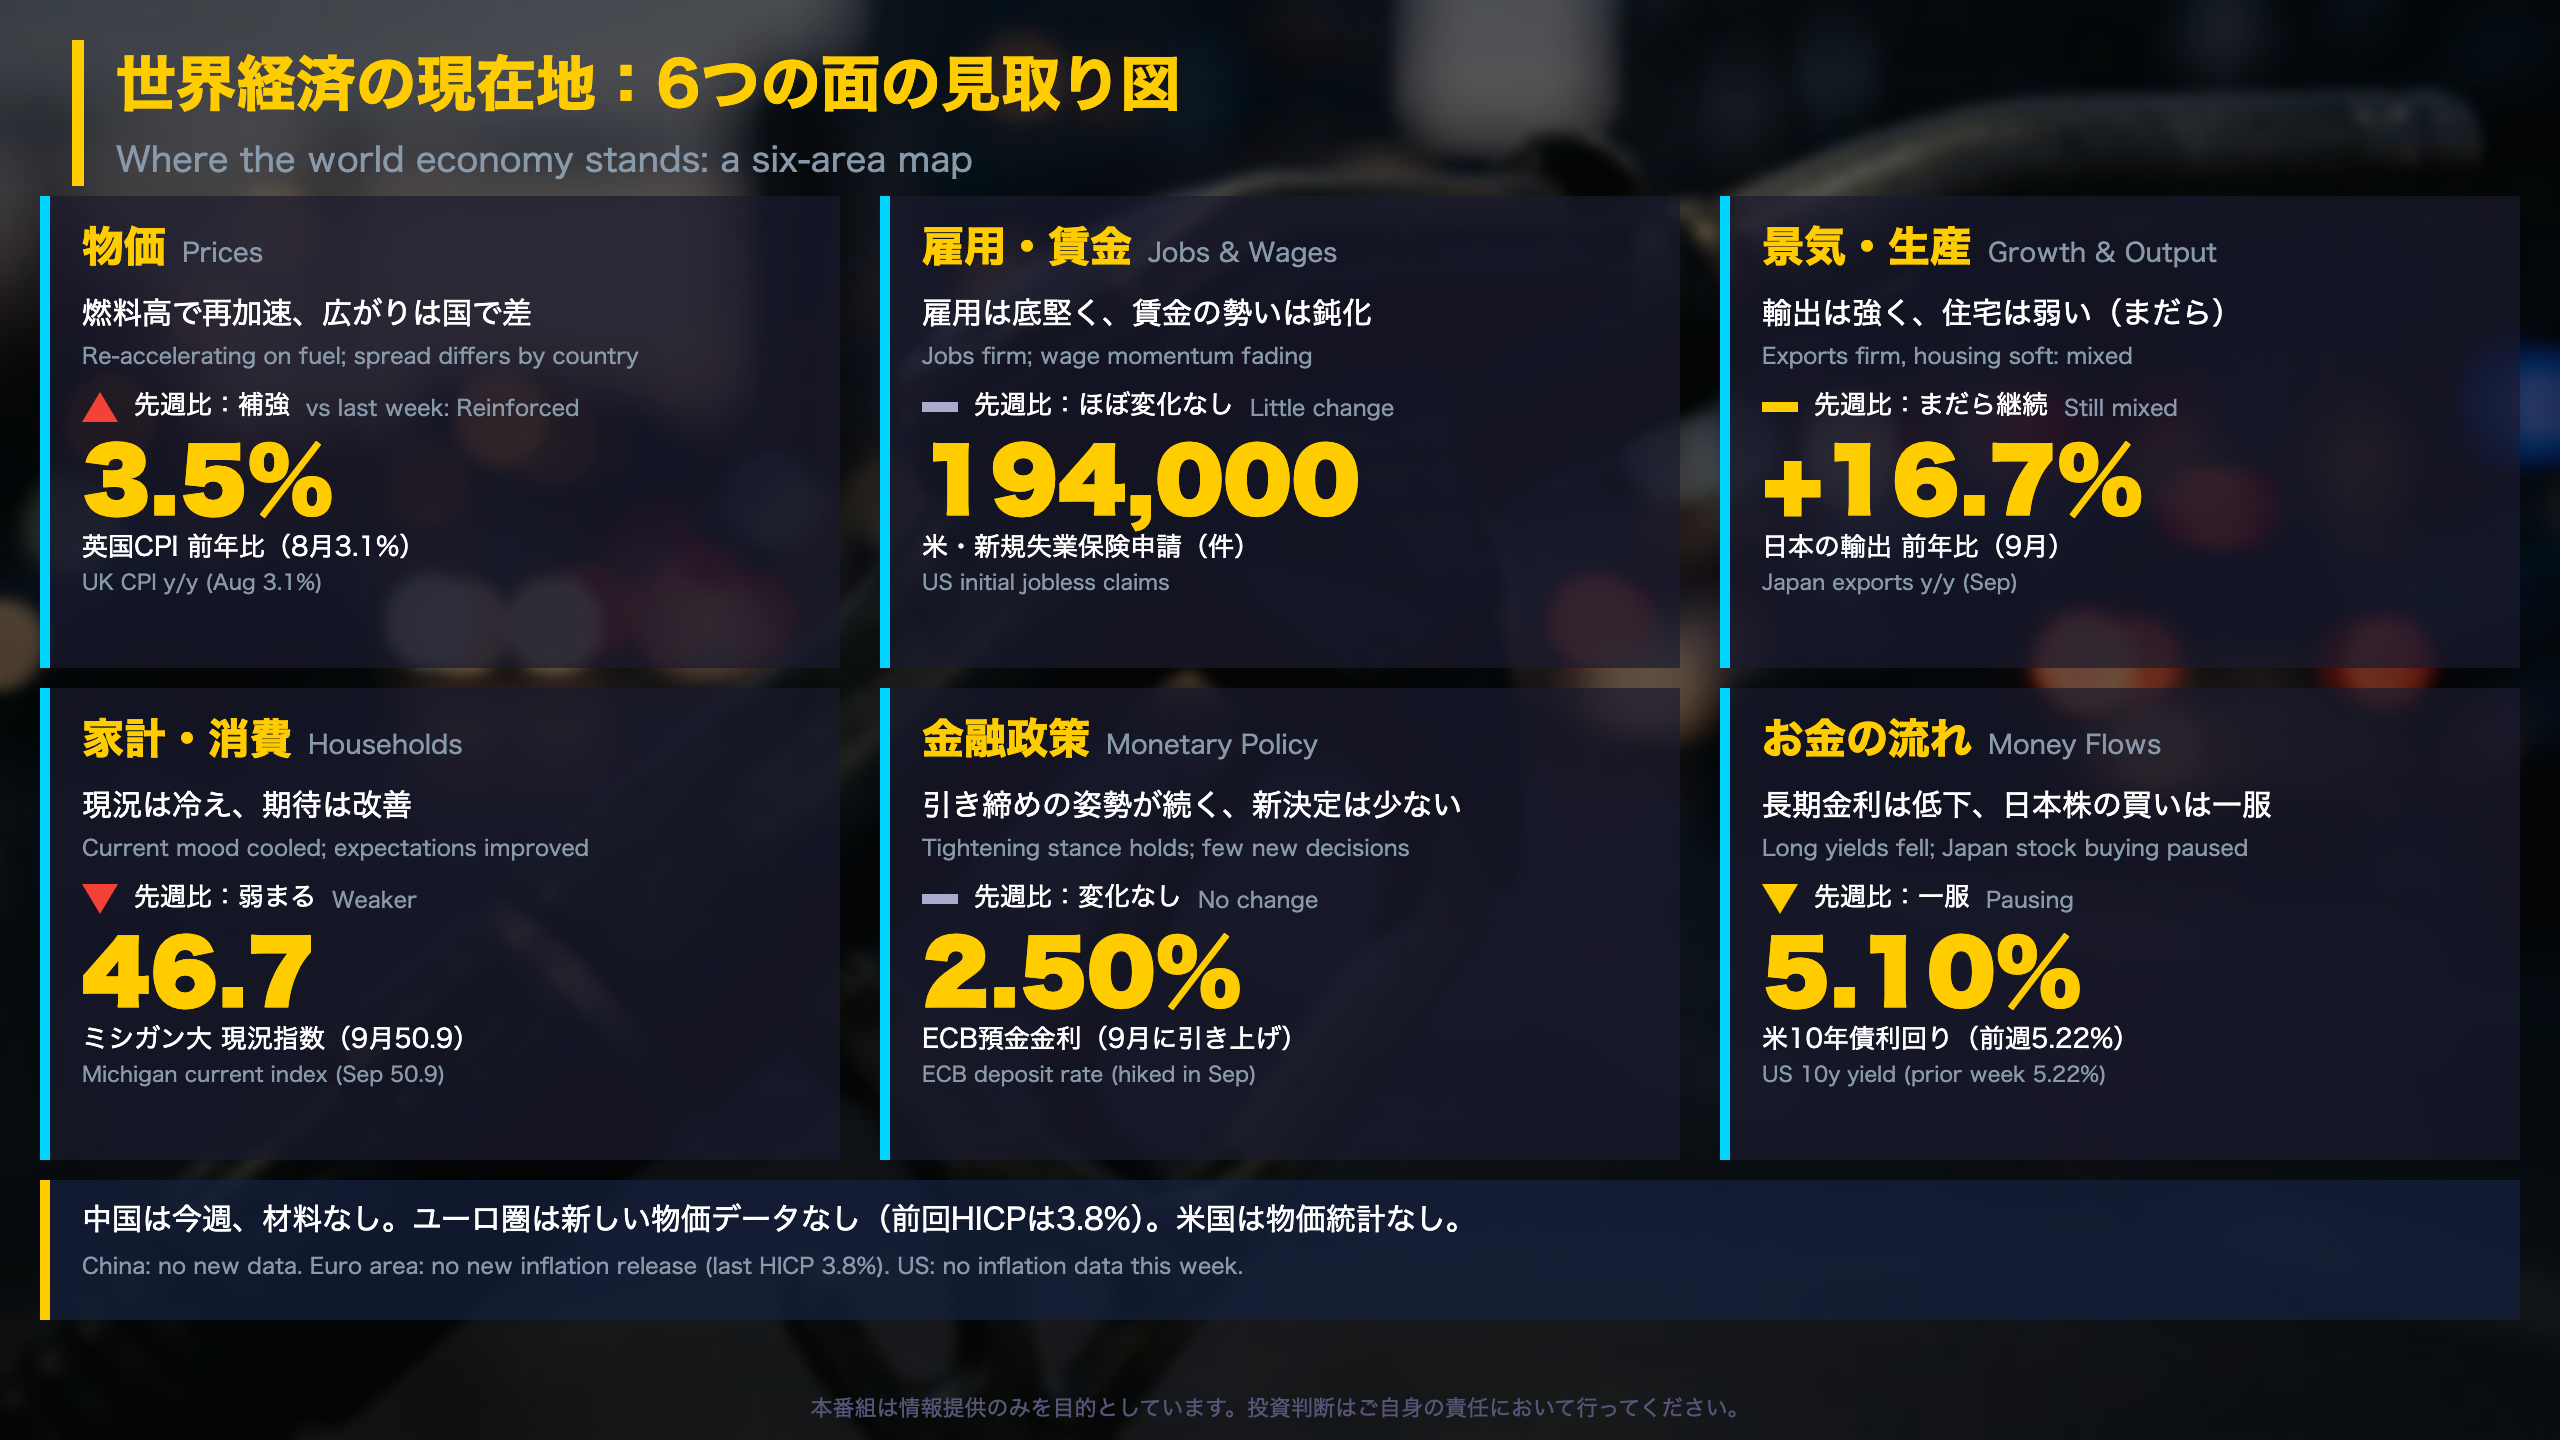
今週の見取り図(6つの面)
| 面 | 今週の状態 | 先週比 | 主な根拠 |
|---|---|---|---|
| 物価 | 燃料高で再加速、広がりは国で差 | 補強 | 英CPI 3.5%、加CPI 3.1%、日本の全国コアコア2.4% |
| 雇用・賃金 | 雇用は底堅く、賃金の勢いは鈍化 | ほぼ変化なし | 米申請19.4万件、英総賃金3.7% |
| 景気・生産 | まだら | まだら継続 | 日本の輸出+16.7%、米住宅着工122.1万戸 |
| 家計・消費 | 現況は弱く、期待は改善 | 弱まる | ミシガン大48.0(現況46.7、期待48.8) |
| 金融政策 | 引き締め姿勢が継続 | 変化なし | ECB預金金利2.50%、SNBは0%で据え置き |
| お金の流れ | 長期金利は低下、日本株の買いは一服 | 一服 | 米10年5.10%、海外勢の日本株-665億円 |
先週の見立てを検証する
先週(10月18日放送)は三つの論点を挙げました。
– 物価の再加速は複数国で続くか:英国・カナダ・日本の全国で上昇率が加速し、補強されました。ただし日本はエネルギーが前年比マイナスで、燃料以外の品目が主導です。
– 日本の賃金は物価を上回る伸びを保てるか:今週は賃金統計がなく、材料なしです。
– 米国の雇用の強さと心理の弱さ:失業保険申請は低水準を保ちました。ミシガン大の確定値は現況が速報の44.7から46.7、期待が47.3から48.8へ上方に修正されましたが、水準はなお低いままです。
骨格の国と補助線
骨格は米国・ユーロ圏・日本・英国・中国です。今週は英国と日本で物価が出そろい、米国は物価統計がなく、ユーロ圏も新しい物価データはありません(前回HICPは3.8%)。中国は材料なしです。カナダ、スイス、ノルウェー、ブラジルは補助線として、主要国の動きを確かめるために使いました。
「Consumer sentiment held steady this month, registering a scant one-tenth of an index point below September」(ミシガン大 Joanne Hsu氏)
物価の加速は、燃料のせいだけなのか
英国:燃料の寄与とその外側
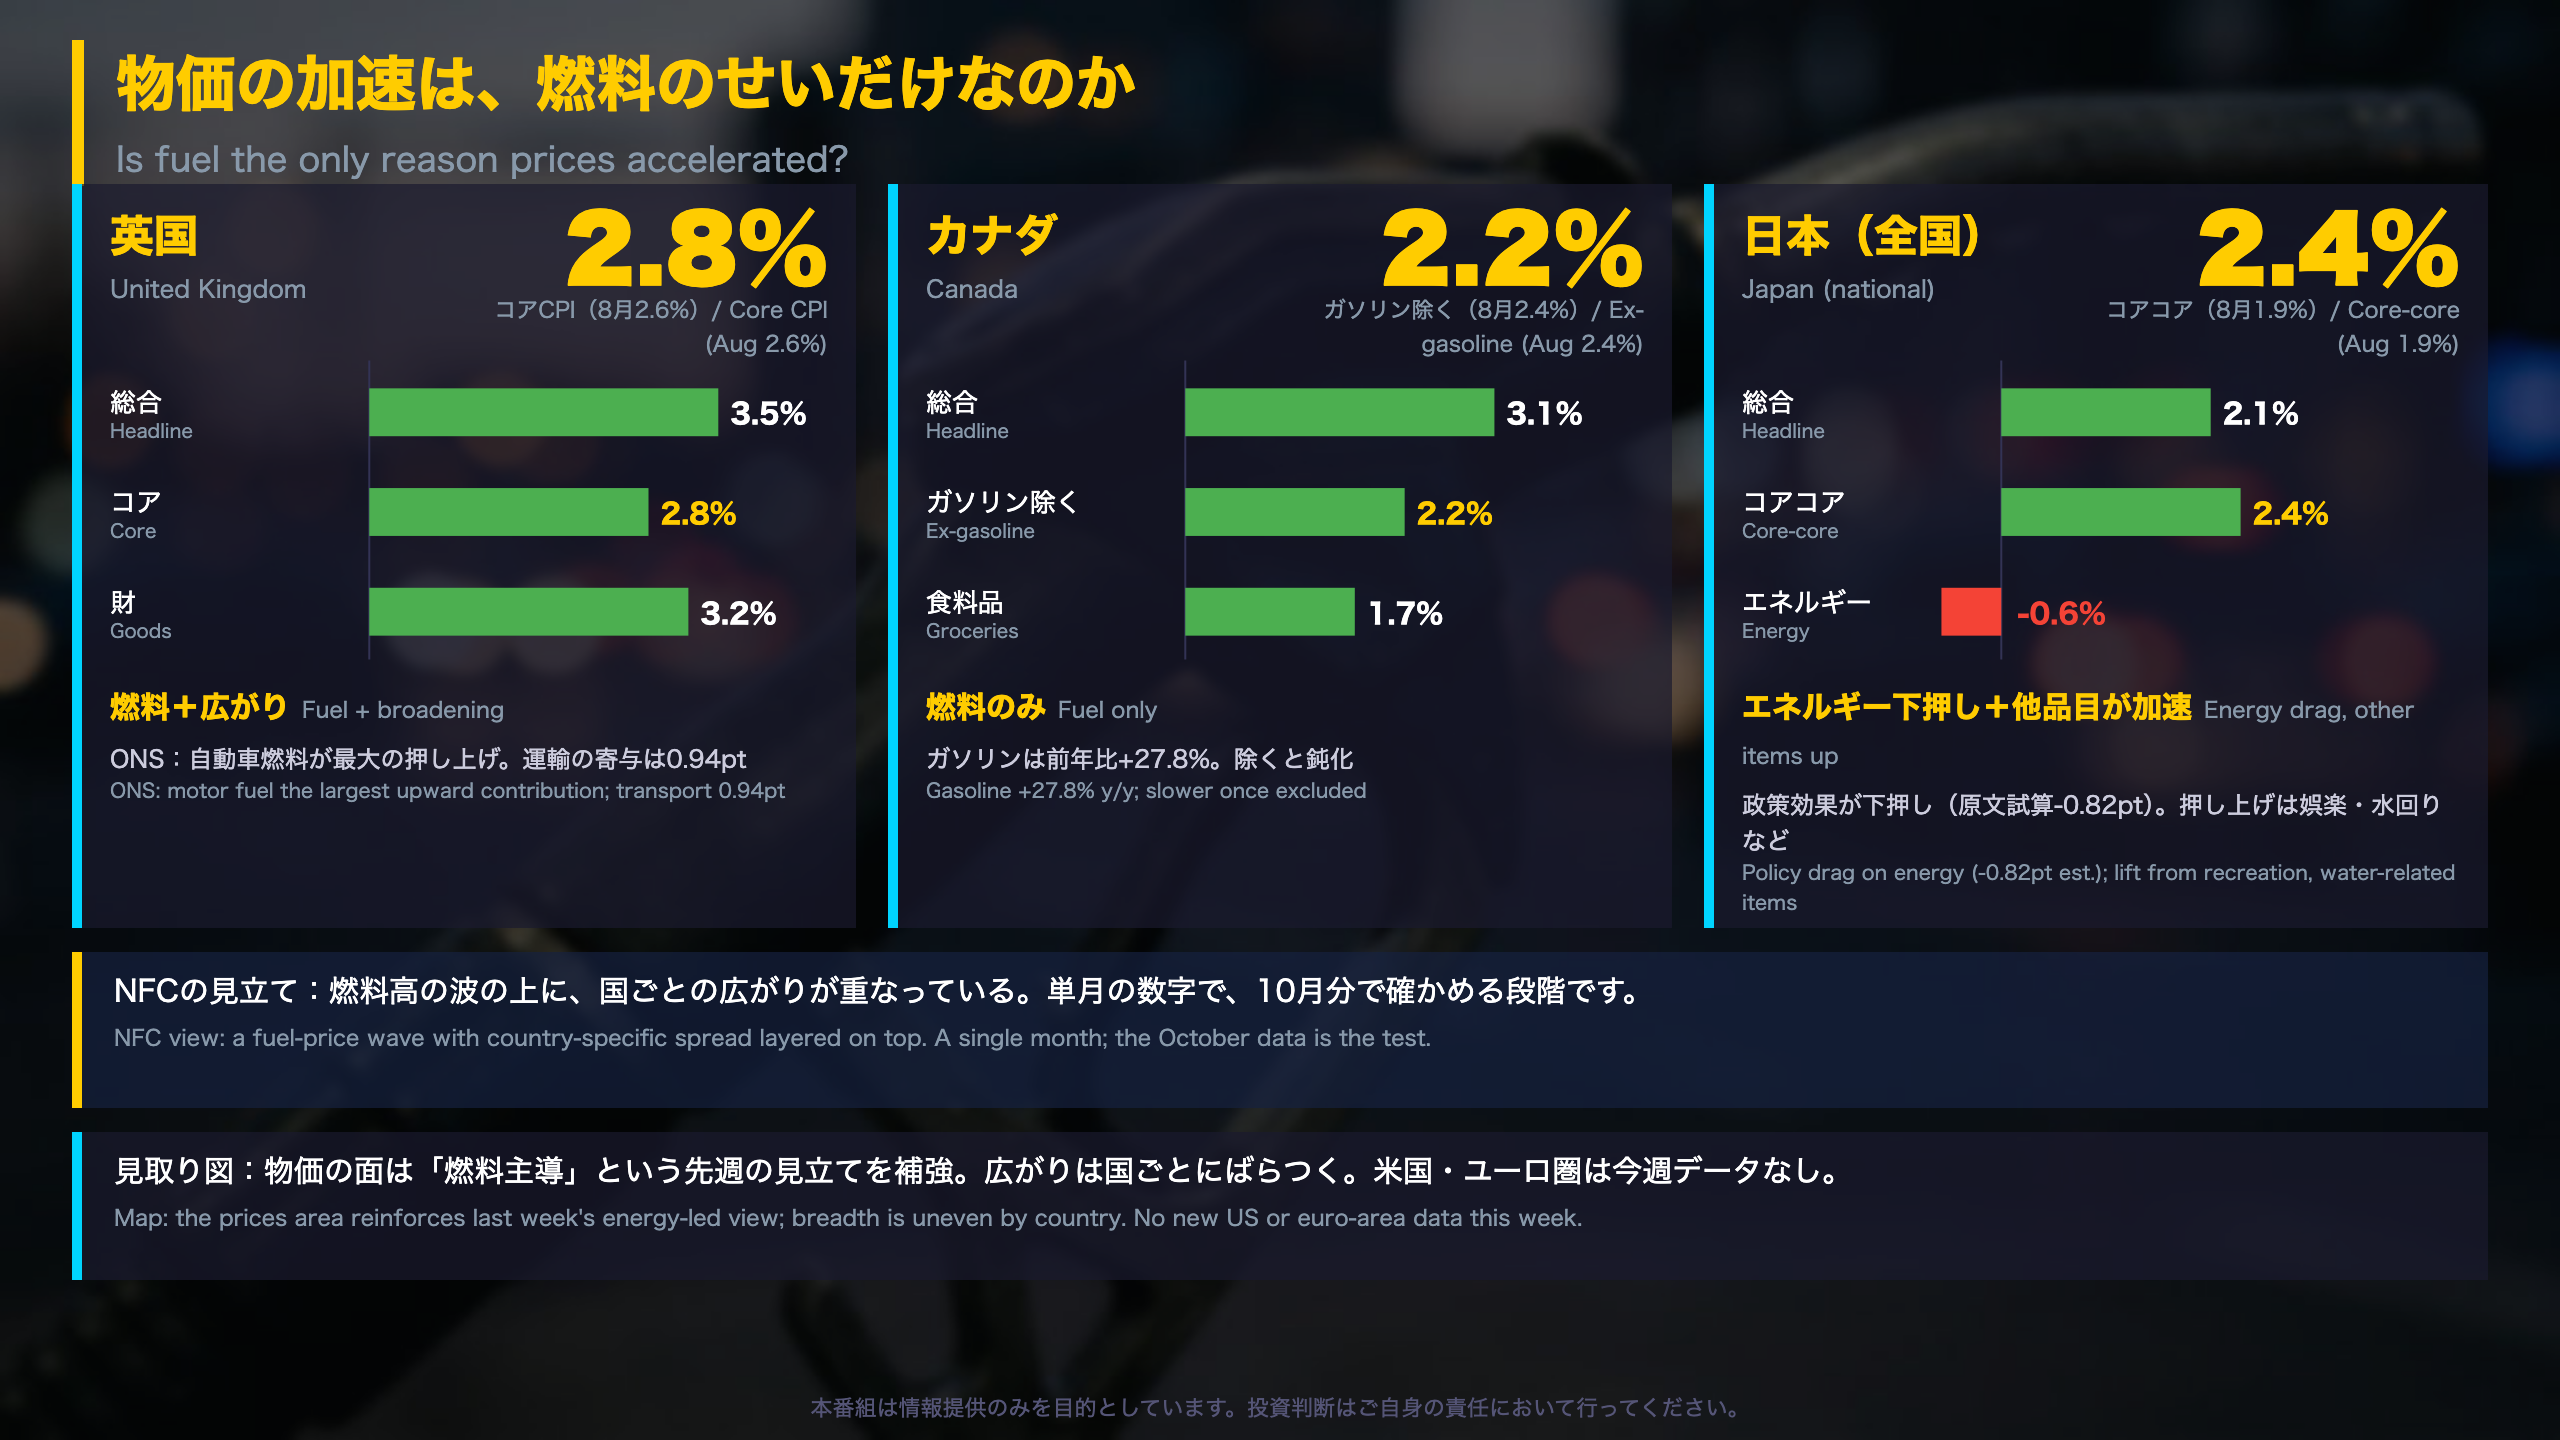
英国のCPIは9月に前年比3.5%(8月3.1%)。統計局は「運輸、特に自動車燃料が、CPIHとCPIの年率変化に最大の押し上げ寄与をした」と記しています。運輸の寄与は0.94ポイント(8月0.69ポイント)、自動車燃料は前年比29.8%(8月23.0%)、ガソリン平均は1リットル169.5ペンスで2022年8月以来の高値でした。
一方、コアは2.6%から2.8%、サービスは3.4%から3.7%、財は2.7%から3.2%へ上がっています。9月の前月比は+0.4%で前年9月の0.0%を上回り、前年比の押し上げと整合します。
川上の価格
英国のPPI(出荷価格)は前年比4.6%で2023年4月以来の高さ、仕入れ価格は8.3%でした。石油精製品の出荷価格は前年比63.3%です。ONSは、原油データが月初の購入と月の残りの見込みを含むため、1〜2か月後に改定されると注記しています。
カナダと日本
カナダは総合3.1%(8月3.0%)、ガソリン前年比27.8%、燃料油57.8%。ガソリン除く総合は2.4%から2.2%へ鈍化、食料品は2.8%から1.7%へ下がりました。
日本の全国CPIは総合2.1%、生鮮除く総合2.1%(8月1.7%)、コアコア2.4%。エネルギーは-0.6%(電気代-2.4%、ガソリン-2.6%)で、原文試算では暫定税率廃止などの政策効果がエネルギーで-0.82ポイントです。東京都区部の9月中旬速報は総合2.7%で、全国との差+0.6ポイントは1〜8月の-0.2〜+0.3ポイントの範囲を超えました。水道料と保育所保育料が東京の押し上げ要因です。
異なる解釈
- 土台効果を重く見る立場:燃料の月次変動が前年と比べて大きく、年率の跳ねは比較の問題が大きい。
- 実勢を重く見る立場:財・サービス・コアが同時に上がっており、広がりの兆しがある。
次の確認点
米PCE(10月29日)、東京CPI(10月30日)、カナダCPI(11月16日)、英国CPI(11月18日)、日本の全国CPI(11月20日)。
雇用は崩れていないのに、賃金と心理はなぜ弱いのか
雇用の物差しを並べる
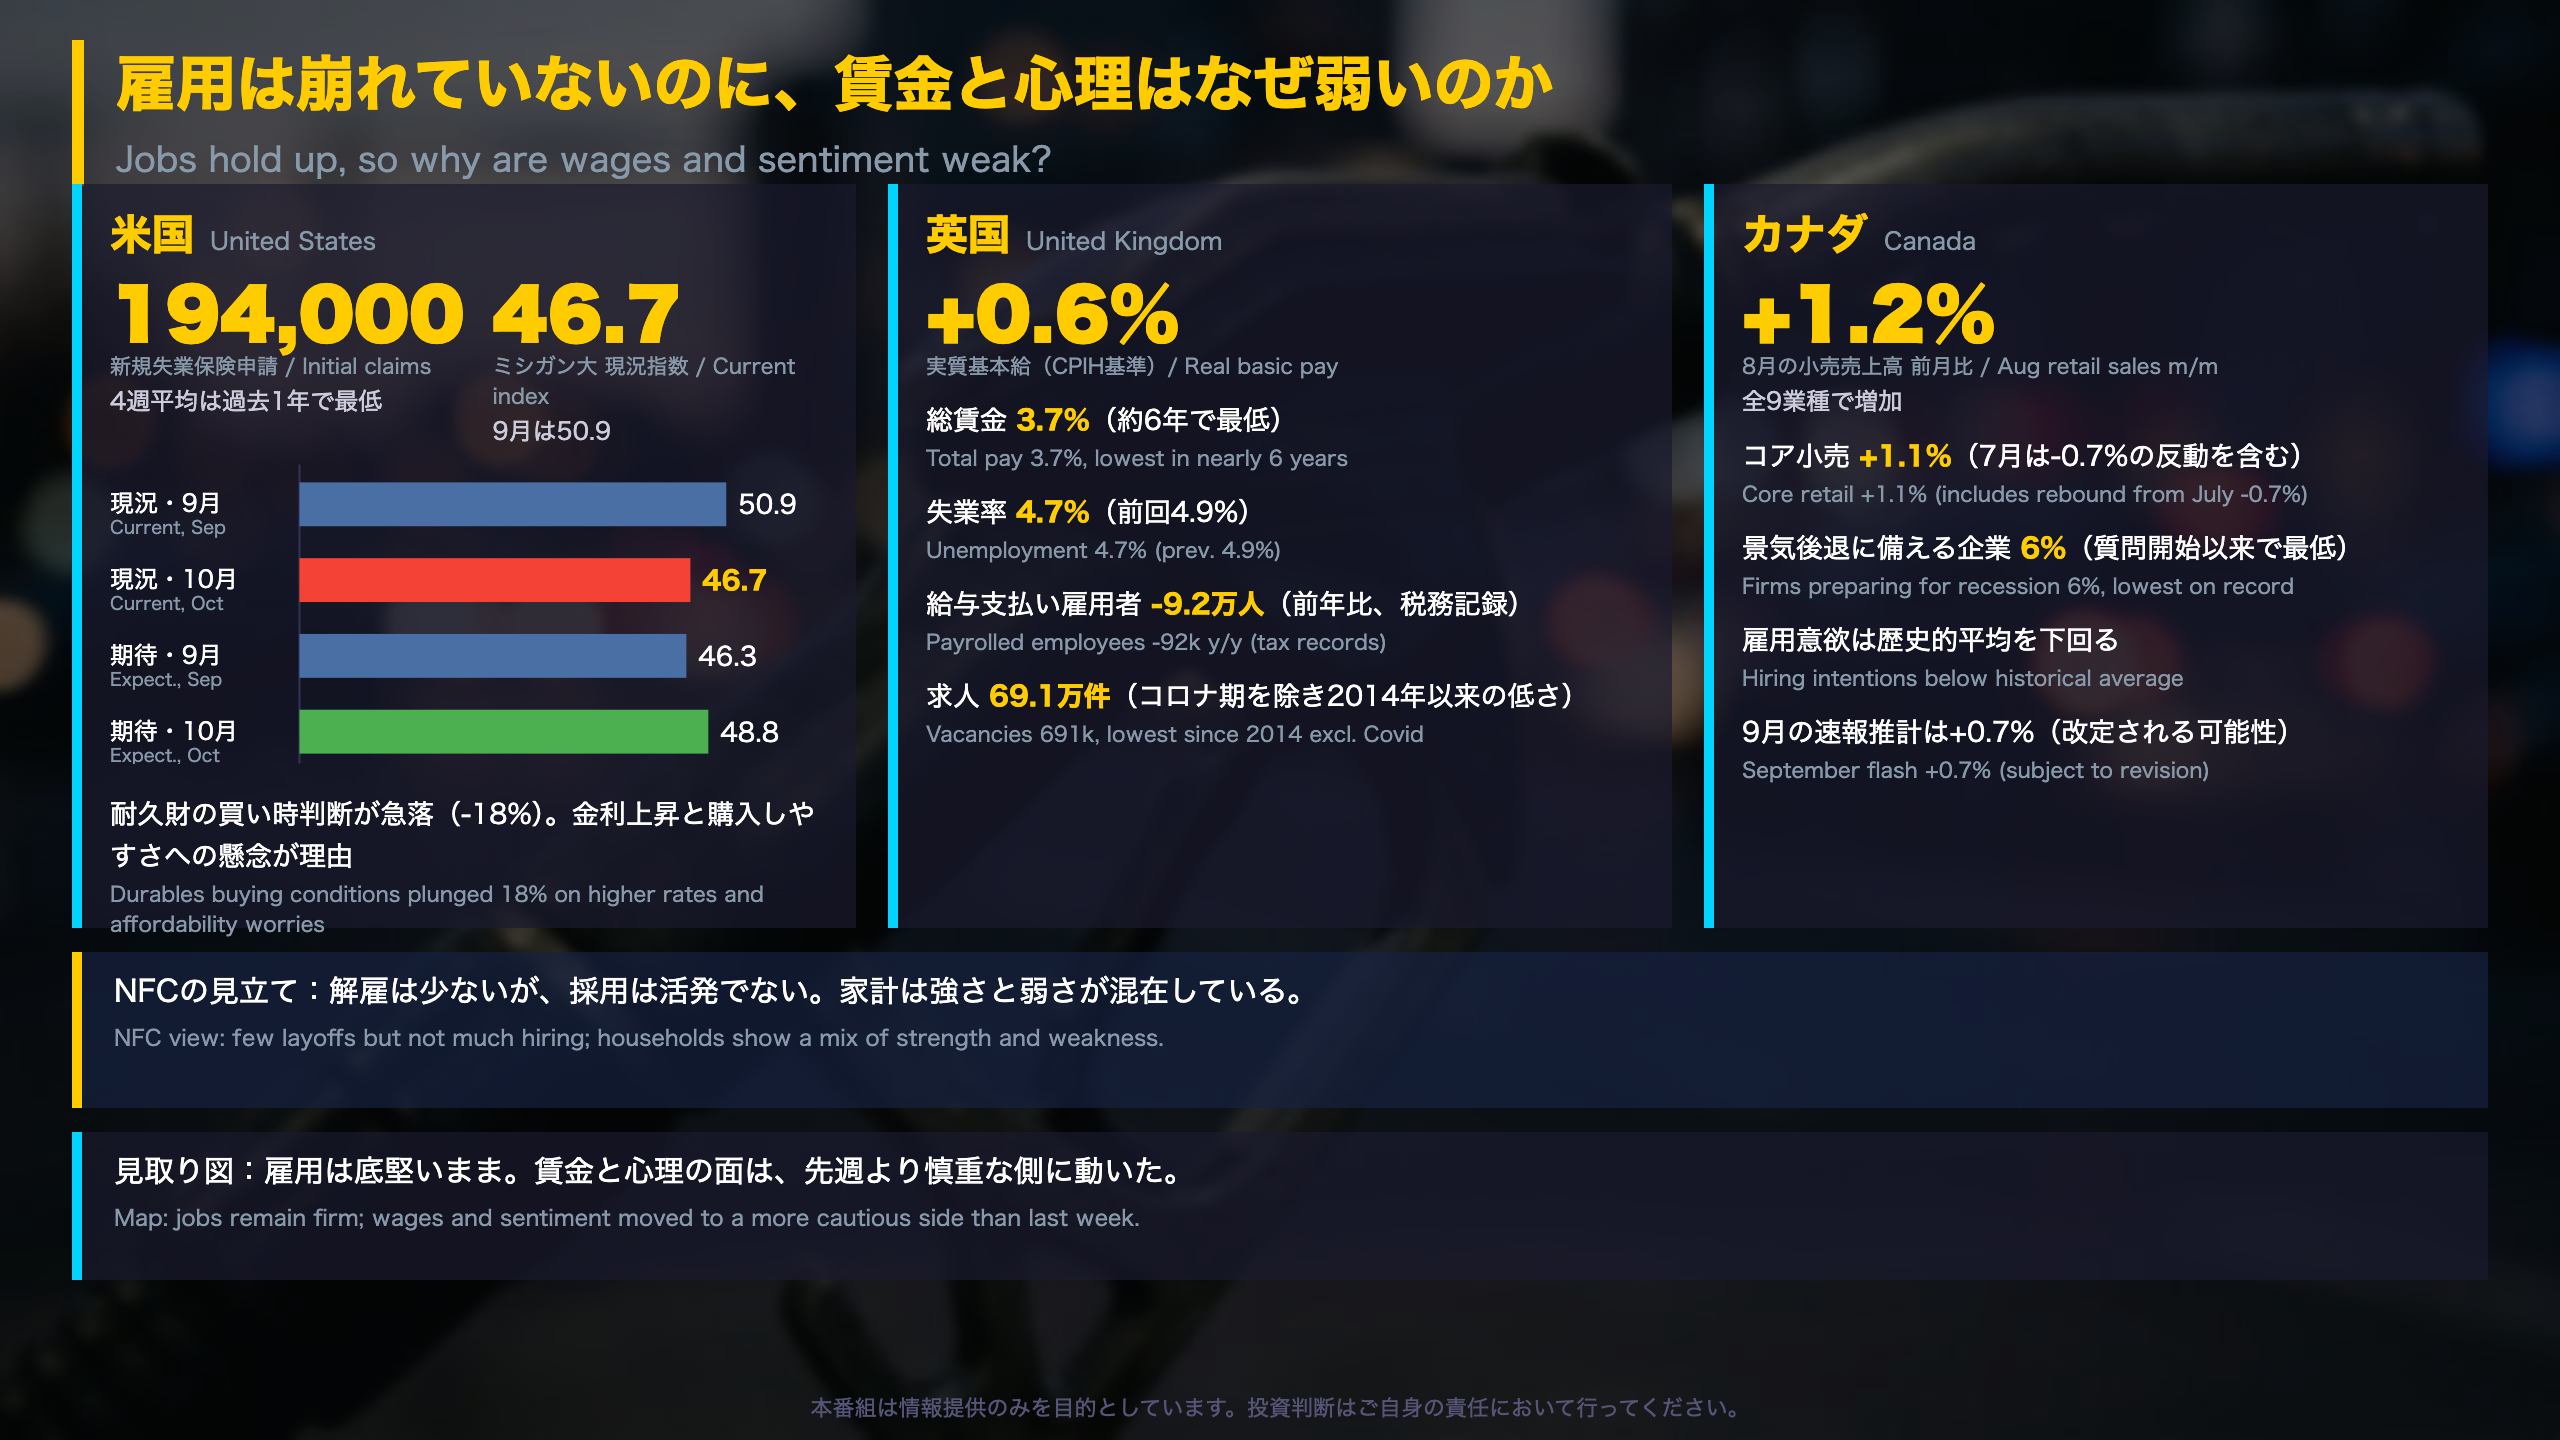
- 米国:新規失業保険申請は194,000件、4週平均は197,750件(前年同時期227,750件)。継続受給は1,485,572件で前年の1,686,437件を下回ります。ただし継続受給の減少は、再就職の進展と受給期間の終了の双方で説明し得て、資料だけでは区別できません。
- 英国:失業率は4.9%から4.7%へ、雇用率は75.3%。一方、税務記録(RTI)の給与支払い雇用者は6〜8月に前年比9.2万人減、求人は69.1万件で、コロナ期を除く最後の同水準は2014年7〜9月です。
- ノルウェー:9月の失業率は4.6%で横ばい。ただし40週以上の失業者は前年同期の21千人から25千人へ増えています(4〜6月期)。
賃金と心理
英国の賃金は基本給3.7%、総賃金3.7%(前の期間3.9%)。総賃金が3.7%を下回ったのは2020年8〜10月以来です。公的部門の基本給は6.3%、民間は3.0%と差があり、賃上げ時期のずれにも注意が必要です。
ミシガン大の10月確報は48.0(9月48.1)。現況46.7(前月比-8.3%、前年同月比-20.3%)、期待48.8(+5.4%)。1年先の景況見通しは約14%改善しました。インフレ期待は1年先4.7%、長期3.5%と2か月連続で上昇しています。
「This month’s decline in the Current Conditions subindex was driven entirely by buying conditions for durables, which plunged 18%」(Joanne Hsu氏)
強さの側
カナダの8月小売売上高は前月比+1.2%、コア小売+1.1%。ただし7月(コア-0.7%)の反動を含みます。カナダ銀行の企業調査では、景気後退に備える企業は6%と質問開始以来で最低ですが、雇用意欲は平均を下回ります。
異なる解釈
慎重な見方は、賃金の勢いと心理の弱さ、採用の鈍さを重く見ます。底堅さを見る見方は、解雇の少なさと小売の広がりを重く見ます。
次の確認点
ミシガン大11月速報(11月6日)、英国労働市場(11月17日)、カナダ小売9月分(11月20日)。
物価が粘るのに、なぜ長期金利は下がったのか
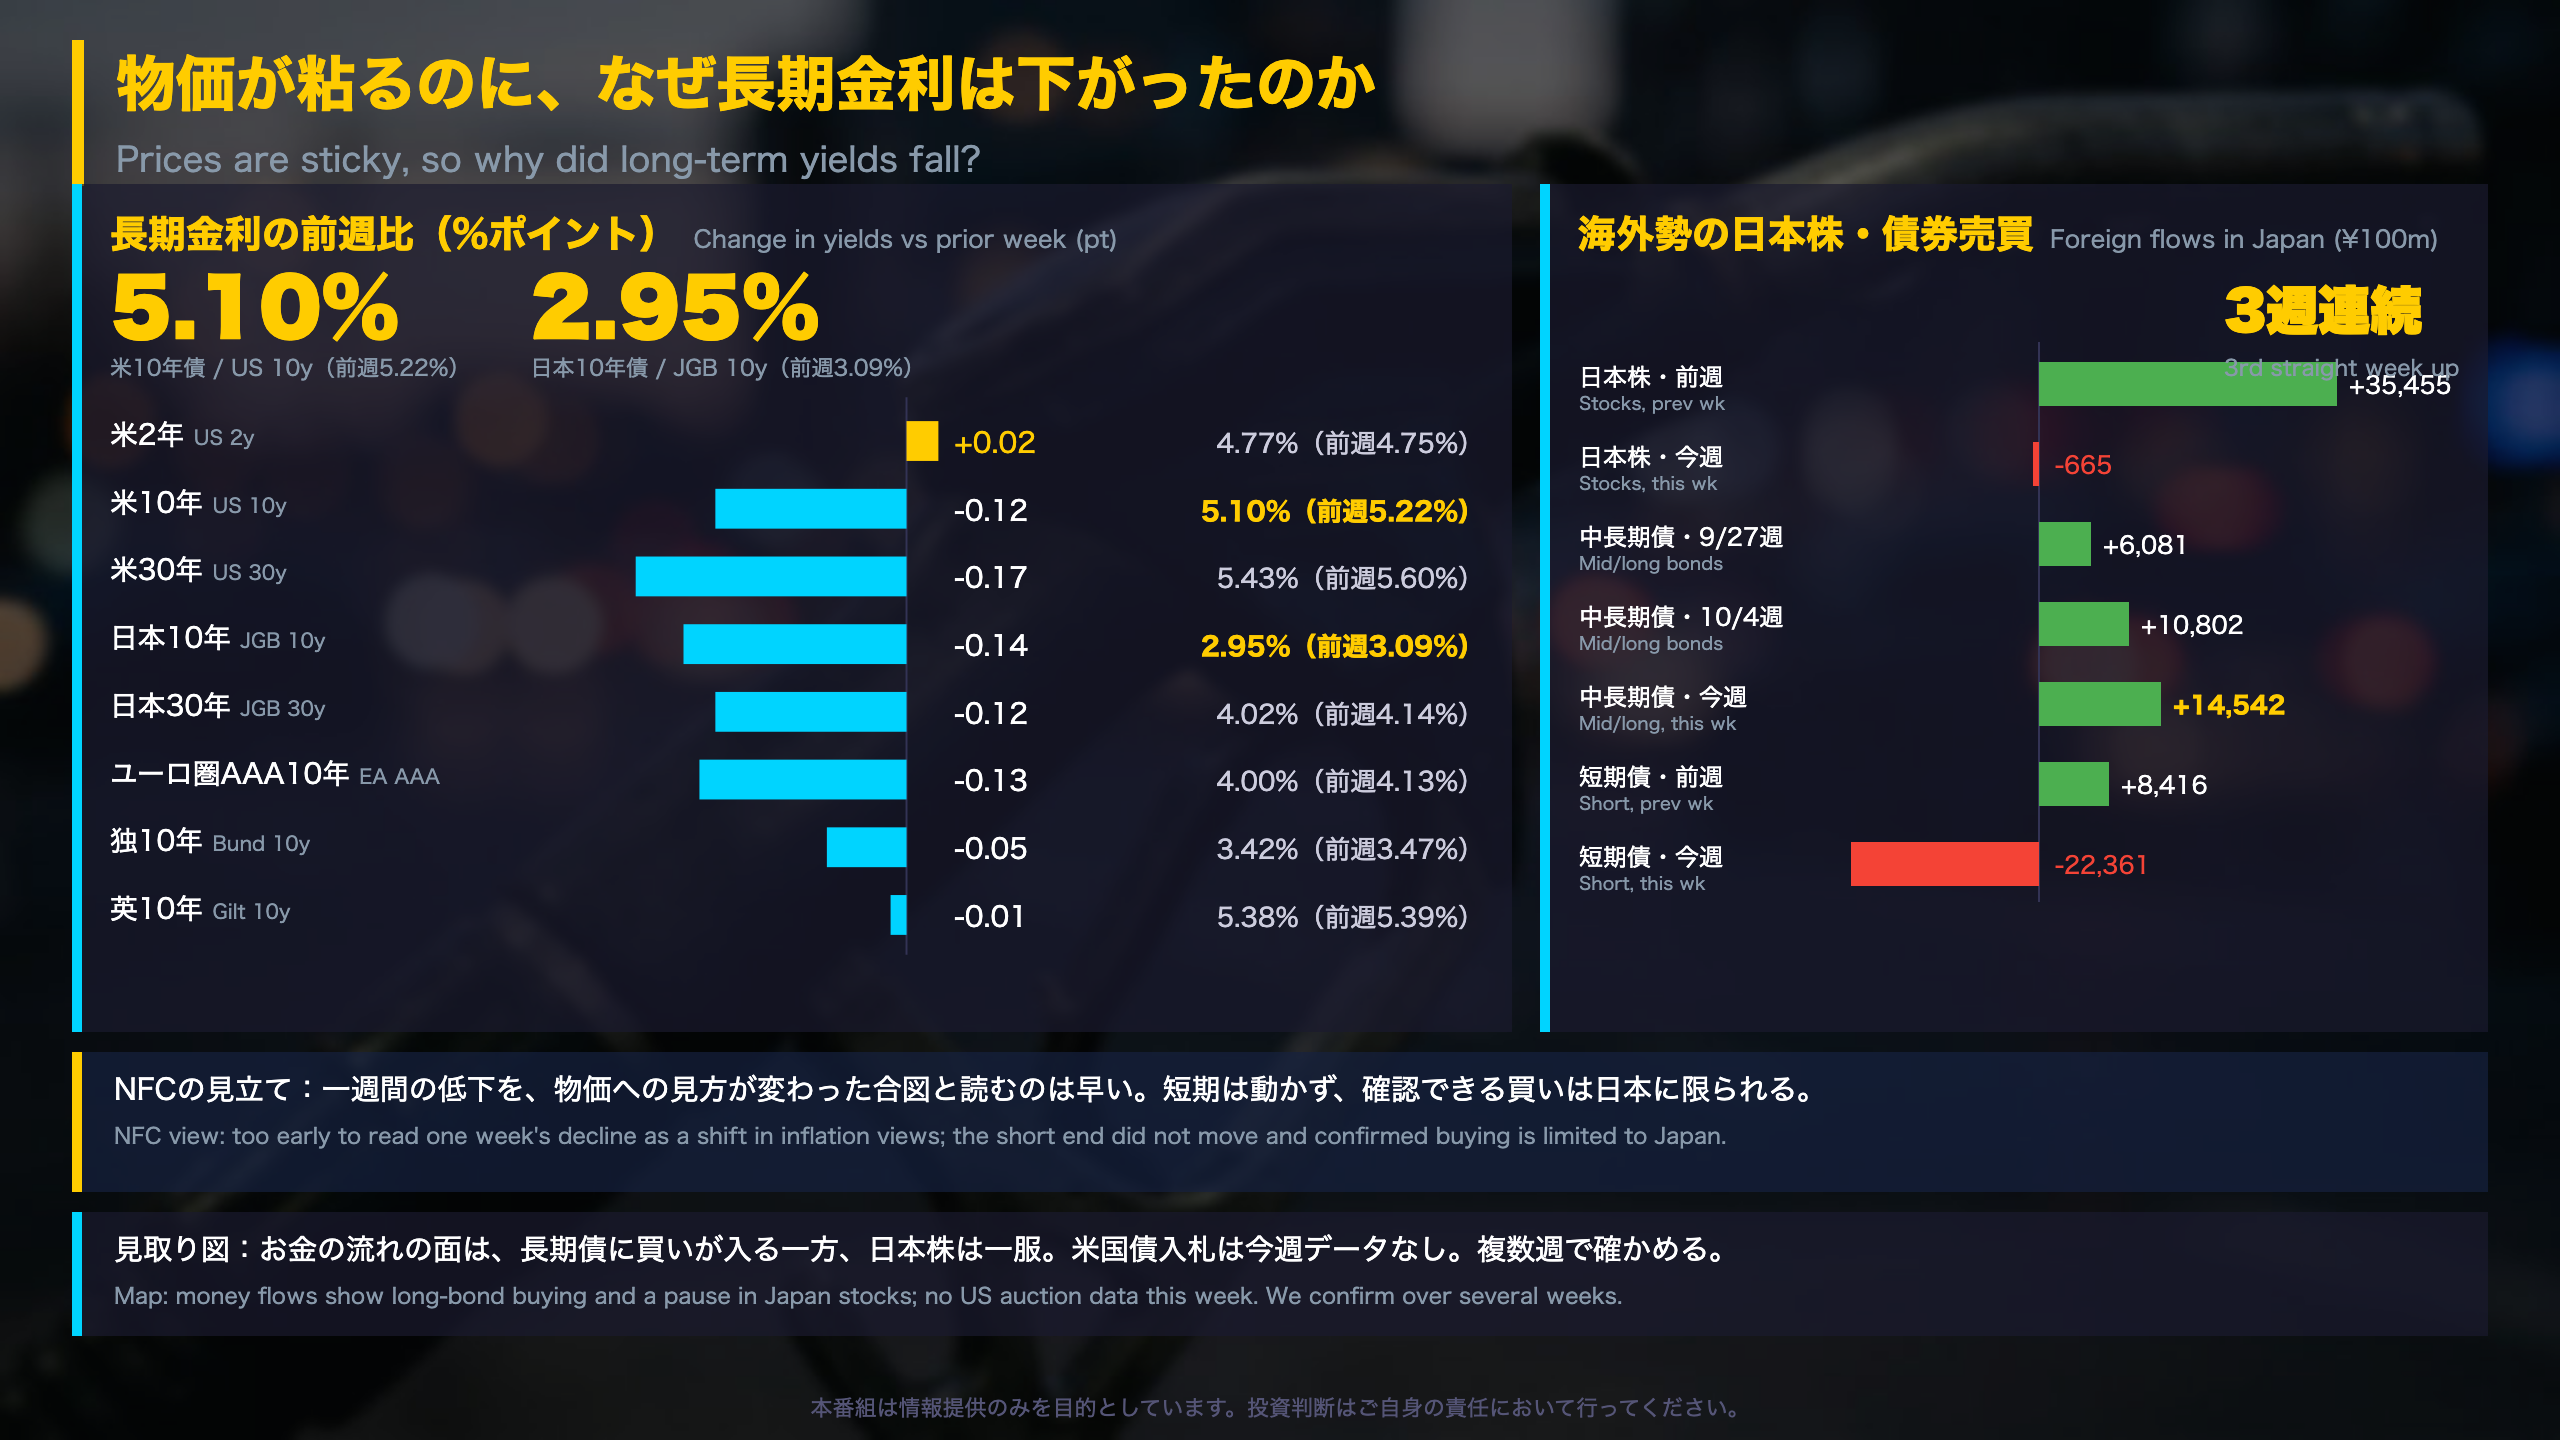
利回りの全体像(前週比)
| 指標 | 今週 | 前週 | 変化 |
|---|---|---|---|
| 米2年 | 4.77% | 4.75% | +0.02 |
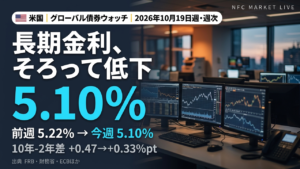
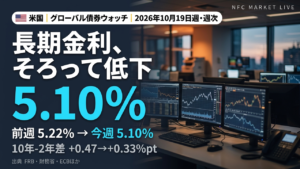
| 米10年 | 5.10% | 5.22% | -0.12 |
| 米30年 | 5.43% | 5.60% | -0.17 |
| 日本10年 | 2.95% | 3.09% | -0.14 |
| ユーロ圏AAA10年 | 4.00% | 4.13% | -0.13 |
| ドイツ10年 | 3.42% | 3.47% | -0.05 |
| 英国10年 | 5.38% | 5.39% | -0.01 |
米国の10年-2年差は+0.47から+0.33へ、日本は+1.15から+1.04へ縮小し、カーブは平坦化しました(観測日は国により異なり、米日は10月15日、独は10月16日)。
日本国債入札
10年債(10月6日)は応札倍率3.76(前回3.29)、テール0.2銭(前回1.6銭)。30年債は3.88(3.79)、2年債は3.89(2.97)でした。ただし平均利回りは全年限で上昇しており、高い金利水準での需要という側面もあります。日銀の政策金利は1.04%(2026年9月時点、前週資料は0.98%=8月時点)です。
海外勢と日本勢の売買
海外勢の日本中長期債は9/27週+6,081億円、10/4週+10,802億円、今週+14,542億円。短期債は-22,361億円で、長短合計では約-7,800億円(本稿計算)です。日本勢の外国中長期債は5週連続の売り越しですが、-19,049億円から-1,616億円へ縮小しました。
注意点
米国債入札結果は今週、取得できていません。OAT・BTPは月次データで、時点ずれを含みます。資料は金利低下の理由を述べていません。
異なる解釈
長期債への買いが戻ったという読みと、短期が動かない中の単週の振れという読みが併存します。
次の確認点
10月26日の週次債券レポートで米国債入札が揃うか、10年-2年差が広がるか縮むか。
中央銀行は、物価の加速をどう見ているか
スイス国立銀行(SNB)の議事要旨
9月22〜23日の会合の議事要旨(10月22日公表)。政策金利は0%で据え置き。6月の「介入姿勢を高めたままにする」から、今回は「現在の環境ではもはや必要ない」へ変わりました。
– フランは貿易加重で6月会合以降に約3%下落。金利上昇よりフラン安の効果が大きく、金融環境は全体として緩和
– 消費者物価は8月に0.8%、コア(TM15)は0.6%。石油製品の価格上昇が主因
– 2026年のGDP見通しは約1%から1.5〜2.0%へ上方修正
‘there are currently hardly any signs of this materialising’(二次的効果について)
FRB・ECB・日銀
- FRB:9月は12対0で25bpの利上げ。ウォーシュ議長は、基礎的インフレが目標へ向けて明確かつ十分な速度で動いていると確信できるかという基準について「満たされていない」と述べました。
- ECB:預金金利は2.25%から2.50%、主要リファイナンスは2.65%。スタッフ予測の総合は2026年3.0%、2027年2.5%、2028年2.1%、コアは2.5%、2.6%、2.3%。
- 日銀:7月会見で、委員の見通しは高め寄りが多い一方、低めの見通しを持つ委員もいると説明。7月の展望レポートでは2026年度のコアが2.5%(4月は2.8%)。
中銀が公表する調査
カナダ銀行の企業見通し調査(BOS)は、1年先のインフレ予想が4月のピーク後に低下し、9月に再上昇、2年先は高止まり、5年先はほぼ不変と報告しています。ブラジル中銀が集計するFocus調査では、2026年末のIPCA予想は5.22%、Selic予想は13.25%です(市場参加者の中央値で、中銀自身の見通しではありません)。
参考:NFC独自のレジーム診断
日銀は引き締め寄り(中程度の信頼度)、ECBは穏やか(高信頼度)、米国は信頼度が低く判断保留です。これは当番組独自の分類で、中銀の見解ではありません。
異なる解釈
警戒を重く見る立場は、英国と日本で燃料以外も上昇した点を挙げます。波及は限定的と見る立場は、カナ
製作費大公開
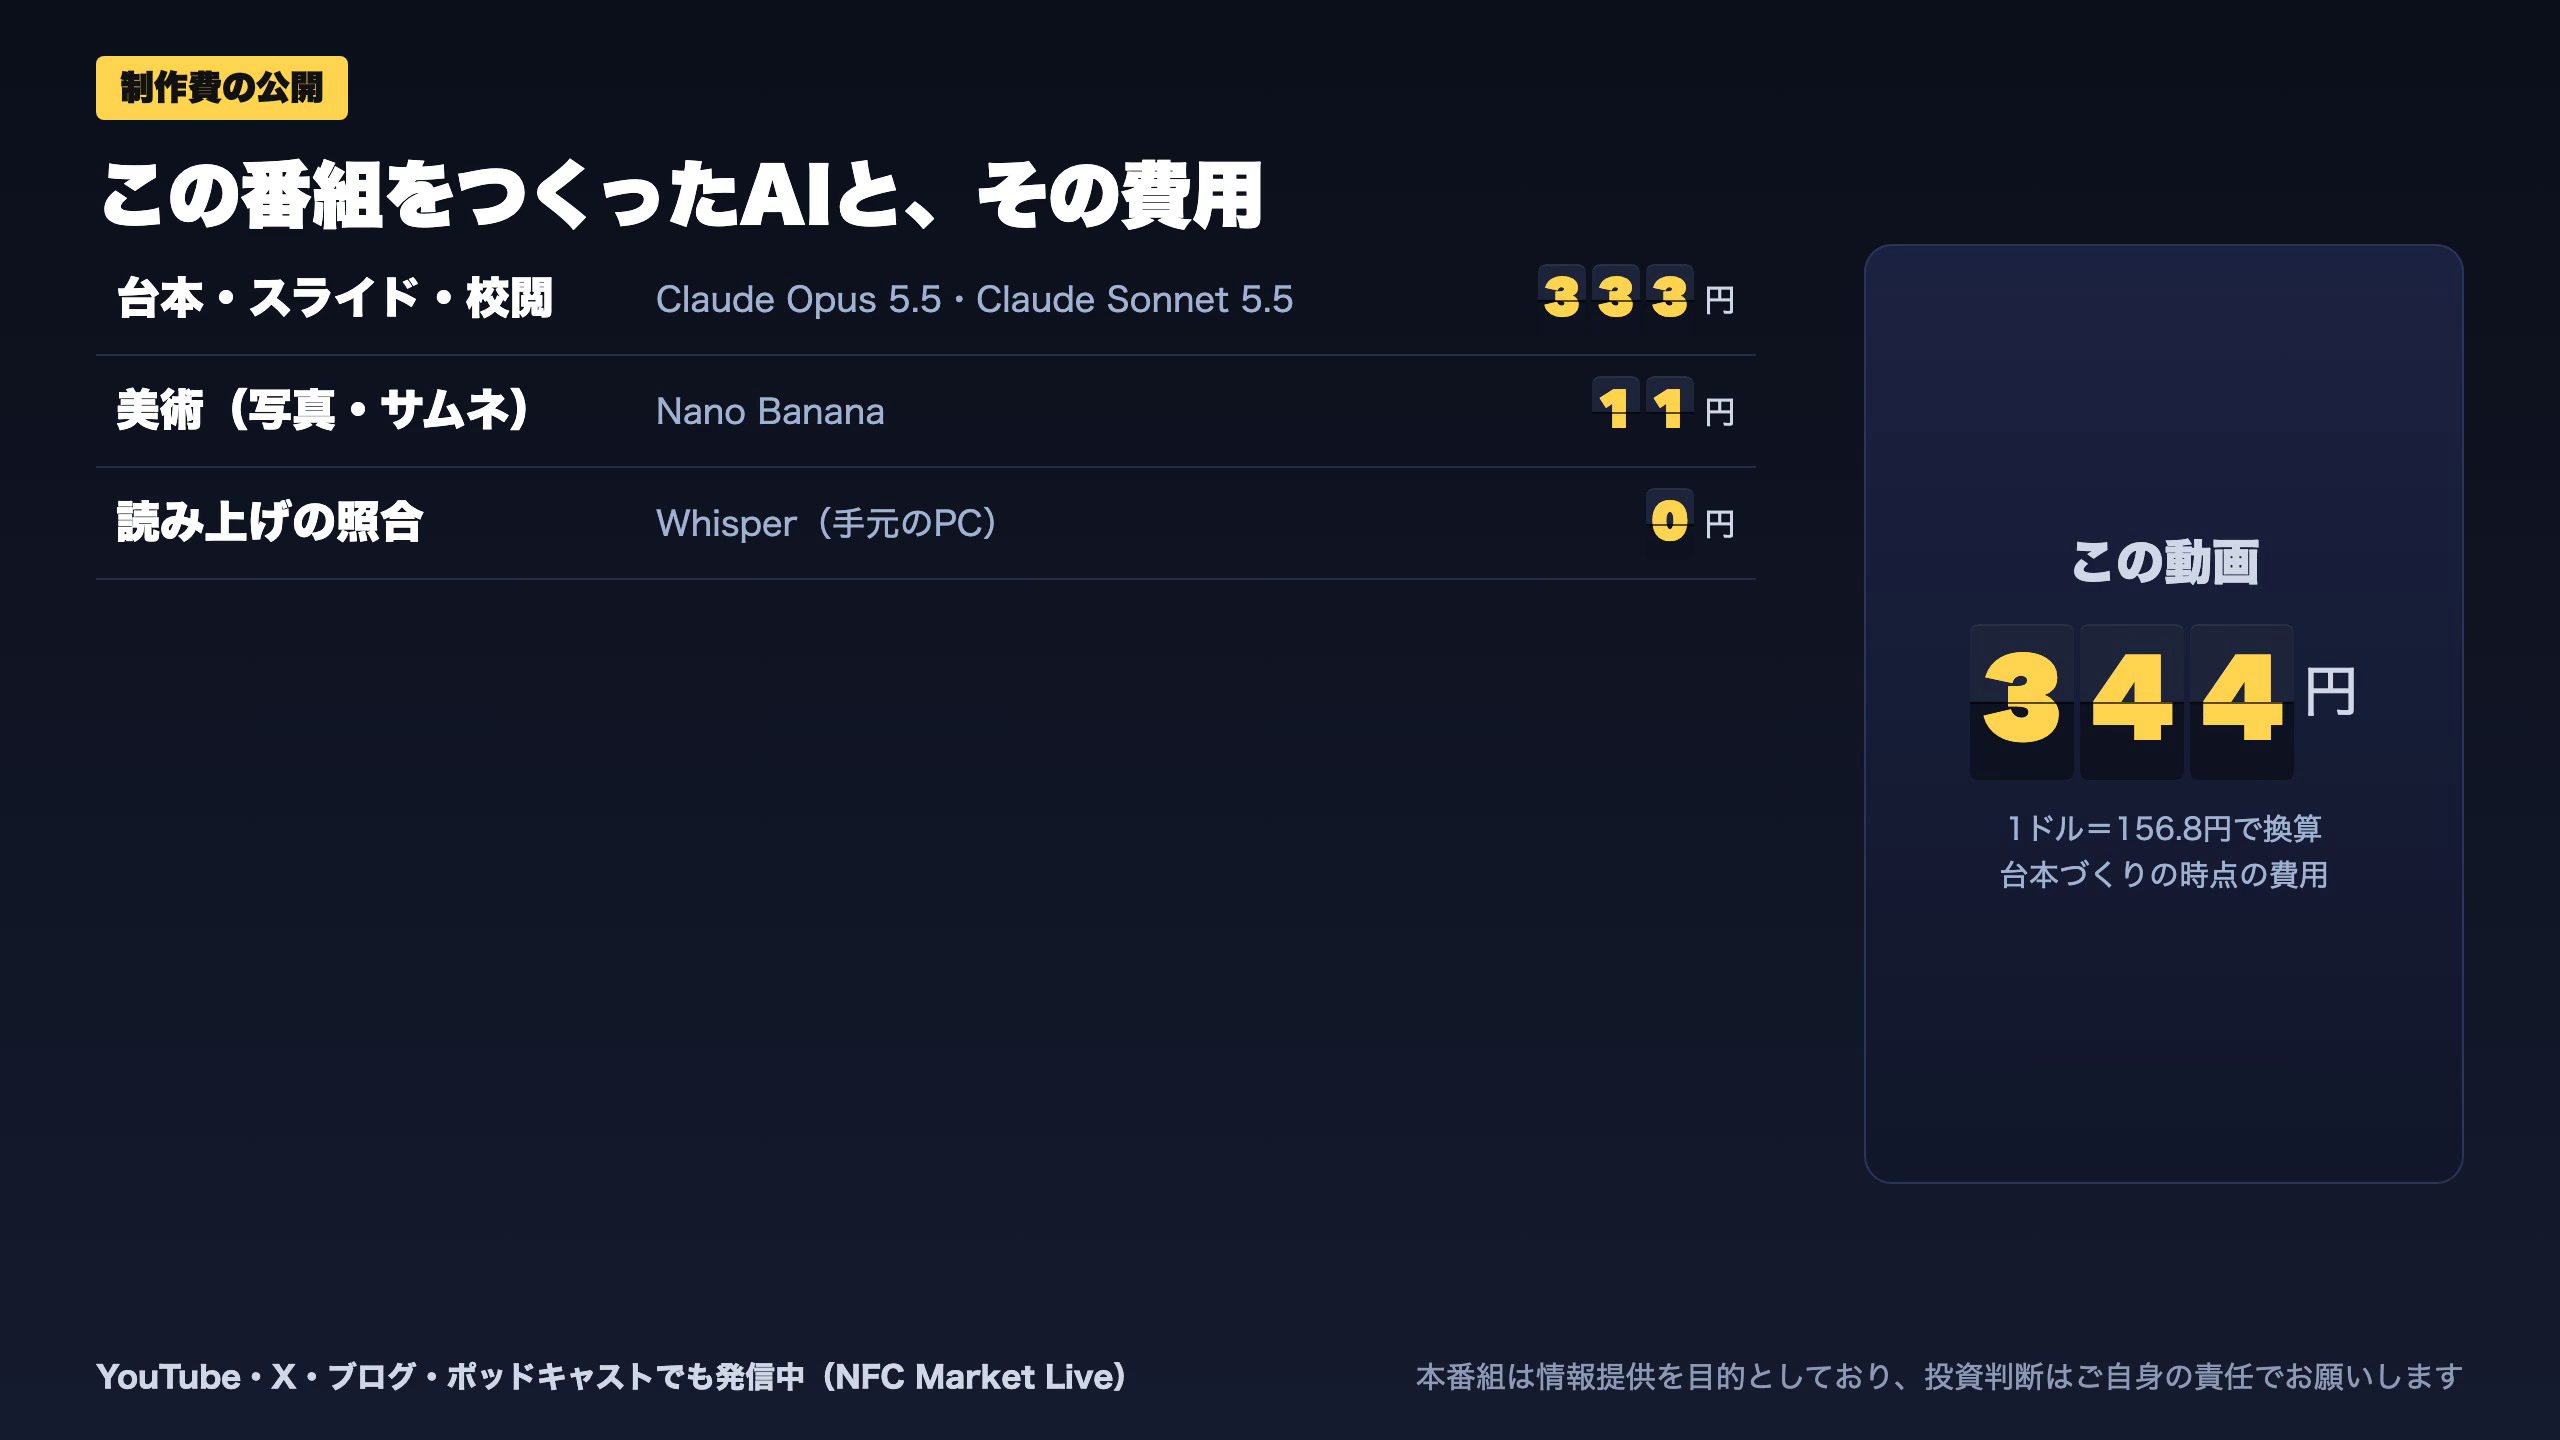
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 115,411 | 4,270 | ¥86 |
| LLM | Claude Sonnet 5.5 | 133,230 | 131,246 | ¥248 |
| Other | gemini-nano-banana-2.1 | – | 2 | ¥11 |
| 合計 | ¥344 |
為替レート: 1 USD = 156.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。