📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-22 05:55)
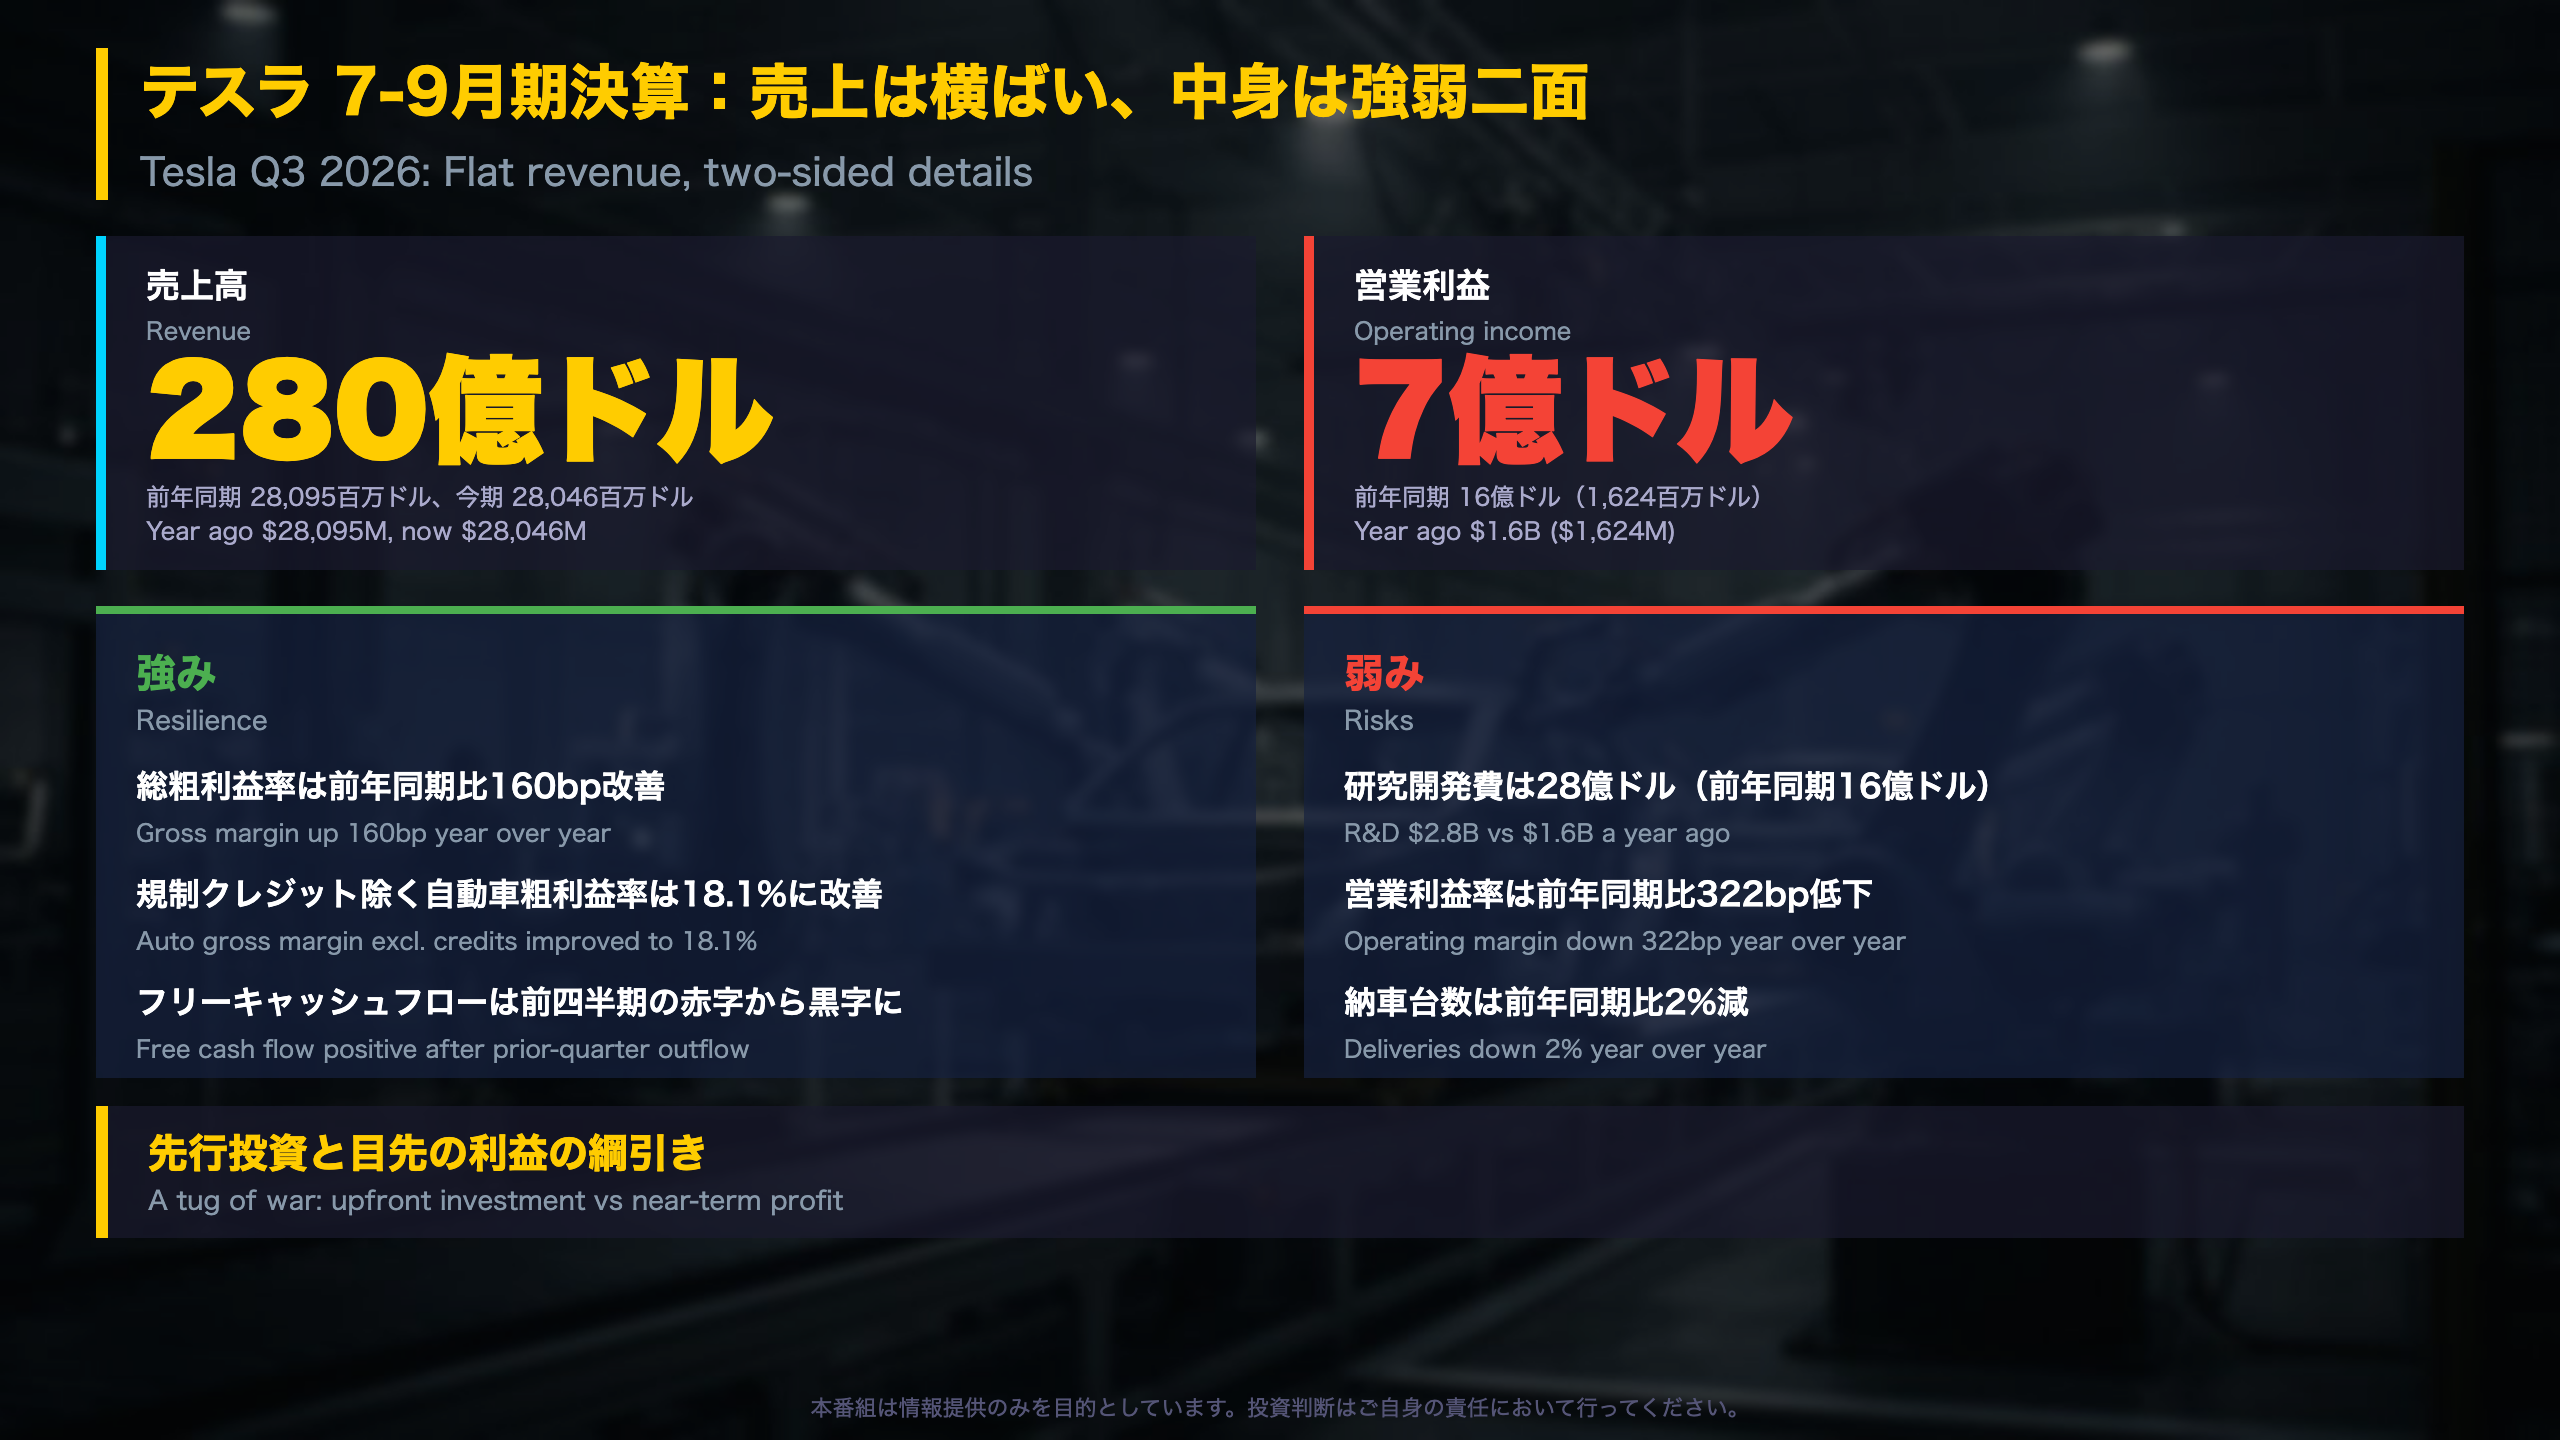
📊 テスラ(TSLA)が2026年7-9月期の決算アップデートを公表。売上高は280億ドルと前年同期とほぼ横ばいでした。 📈 規制クレジットを除く自動車粗利益率は18.1%(前年同期15.4%)に改善し、フリーキャッシュフローも15億ドルの黒字に回復しました。 📉 一方、研究開発費は28億ドルへ増え、営業利益は7…
サマリー:売上横ばい、中身は強弱二面
7〜9月期の全体像:数字で見る強弱
今回の更新資料(Exhibit 99.1)で、会社は「Total quarterly revenue was roughly flat YoY at $28.0B」と説明しています。主要項目を並べます。
| 項目(百万ドル) | 2025年7-9月 | 2026年4-6月 | 2026年7-9月 |
|---|---|---|---|
| 売上高 | 28,095 | 28,236 | 28,046 |
| 売上総利益 | 5,054 | 4,751 | 5,494 |
| 営業利益 | 1,624 | 398 | 718 |
| 純利益(GAAP) | 1,373 | 1,114 | 787 |
| 純利益(非GAAP) | 1,770 | 1,153 | 1,697 |
| 調整後EPS(ドル) | 0.50 | 0.33 | 0.48 |
読み取りのポイント
- 強み:総粗利益率は前年同期比+160bp。調整後EPSは前四半期の0.33ドルから0.48ドルへ回復しました。
- 弱み:営業利益率は前年同期比-322bp。GAAPの希薄化後EPSは0.39ドルから0.22ドルへ低下しました。
- GAAPと非GAAPの差:税引後の株式報酬982百万ドルなどを除外した結果、非GAAP純利益は1,697百万ドルです。株式報酬の調整額は前年同期の459百万ドルより拡大しています。
市場予想(コンセンサス)との比較は原文に記載がないため、本記事では扱いません。
次の確認点
同社は2026年10月21日の米中部時間16時30分から、カンファレンスコールのウェブキャストを予定しています。次回の決算発表日は原文に記載がありません。
深掘り1:台数減でも自動車の採算が改善
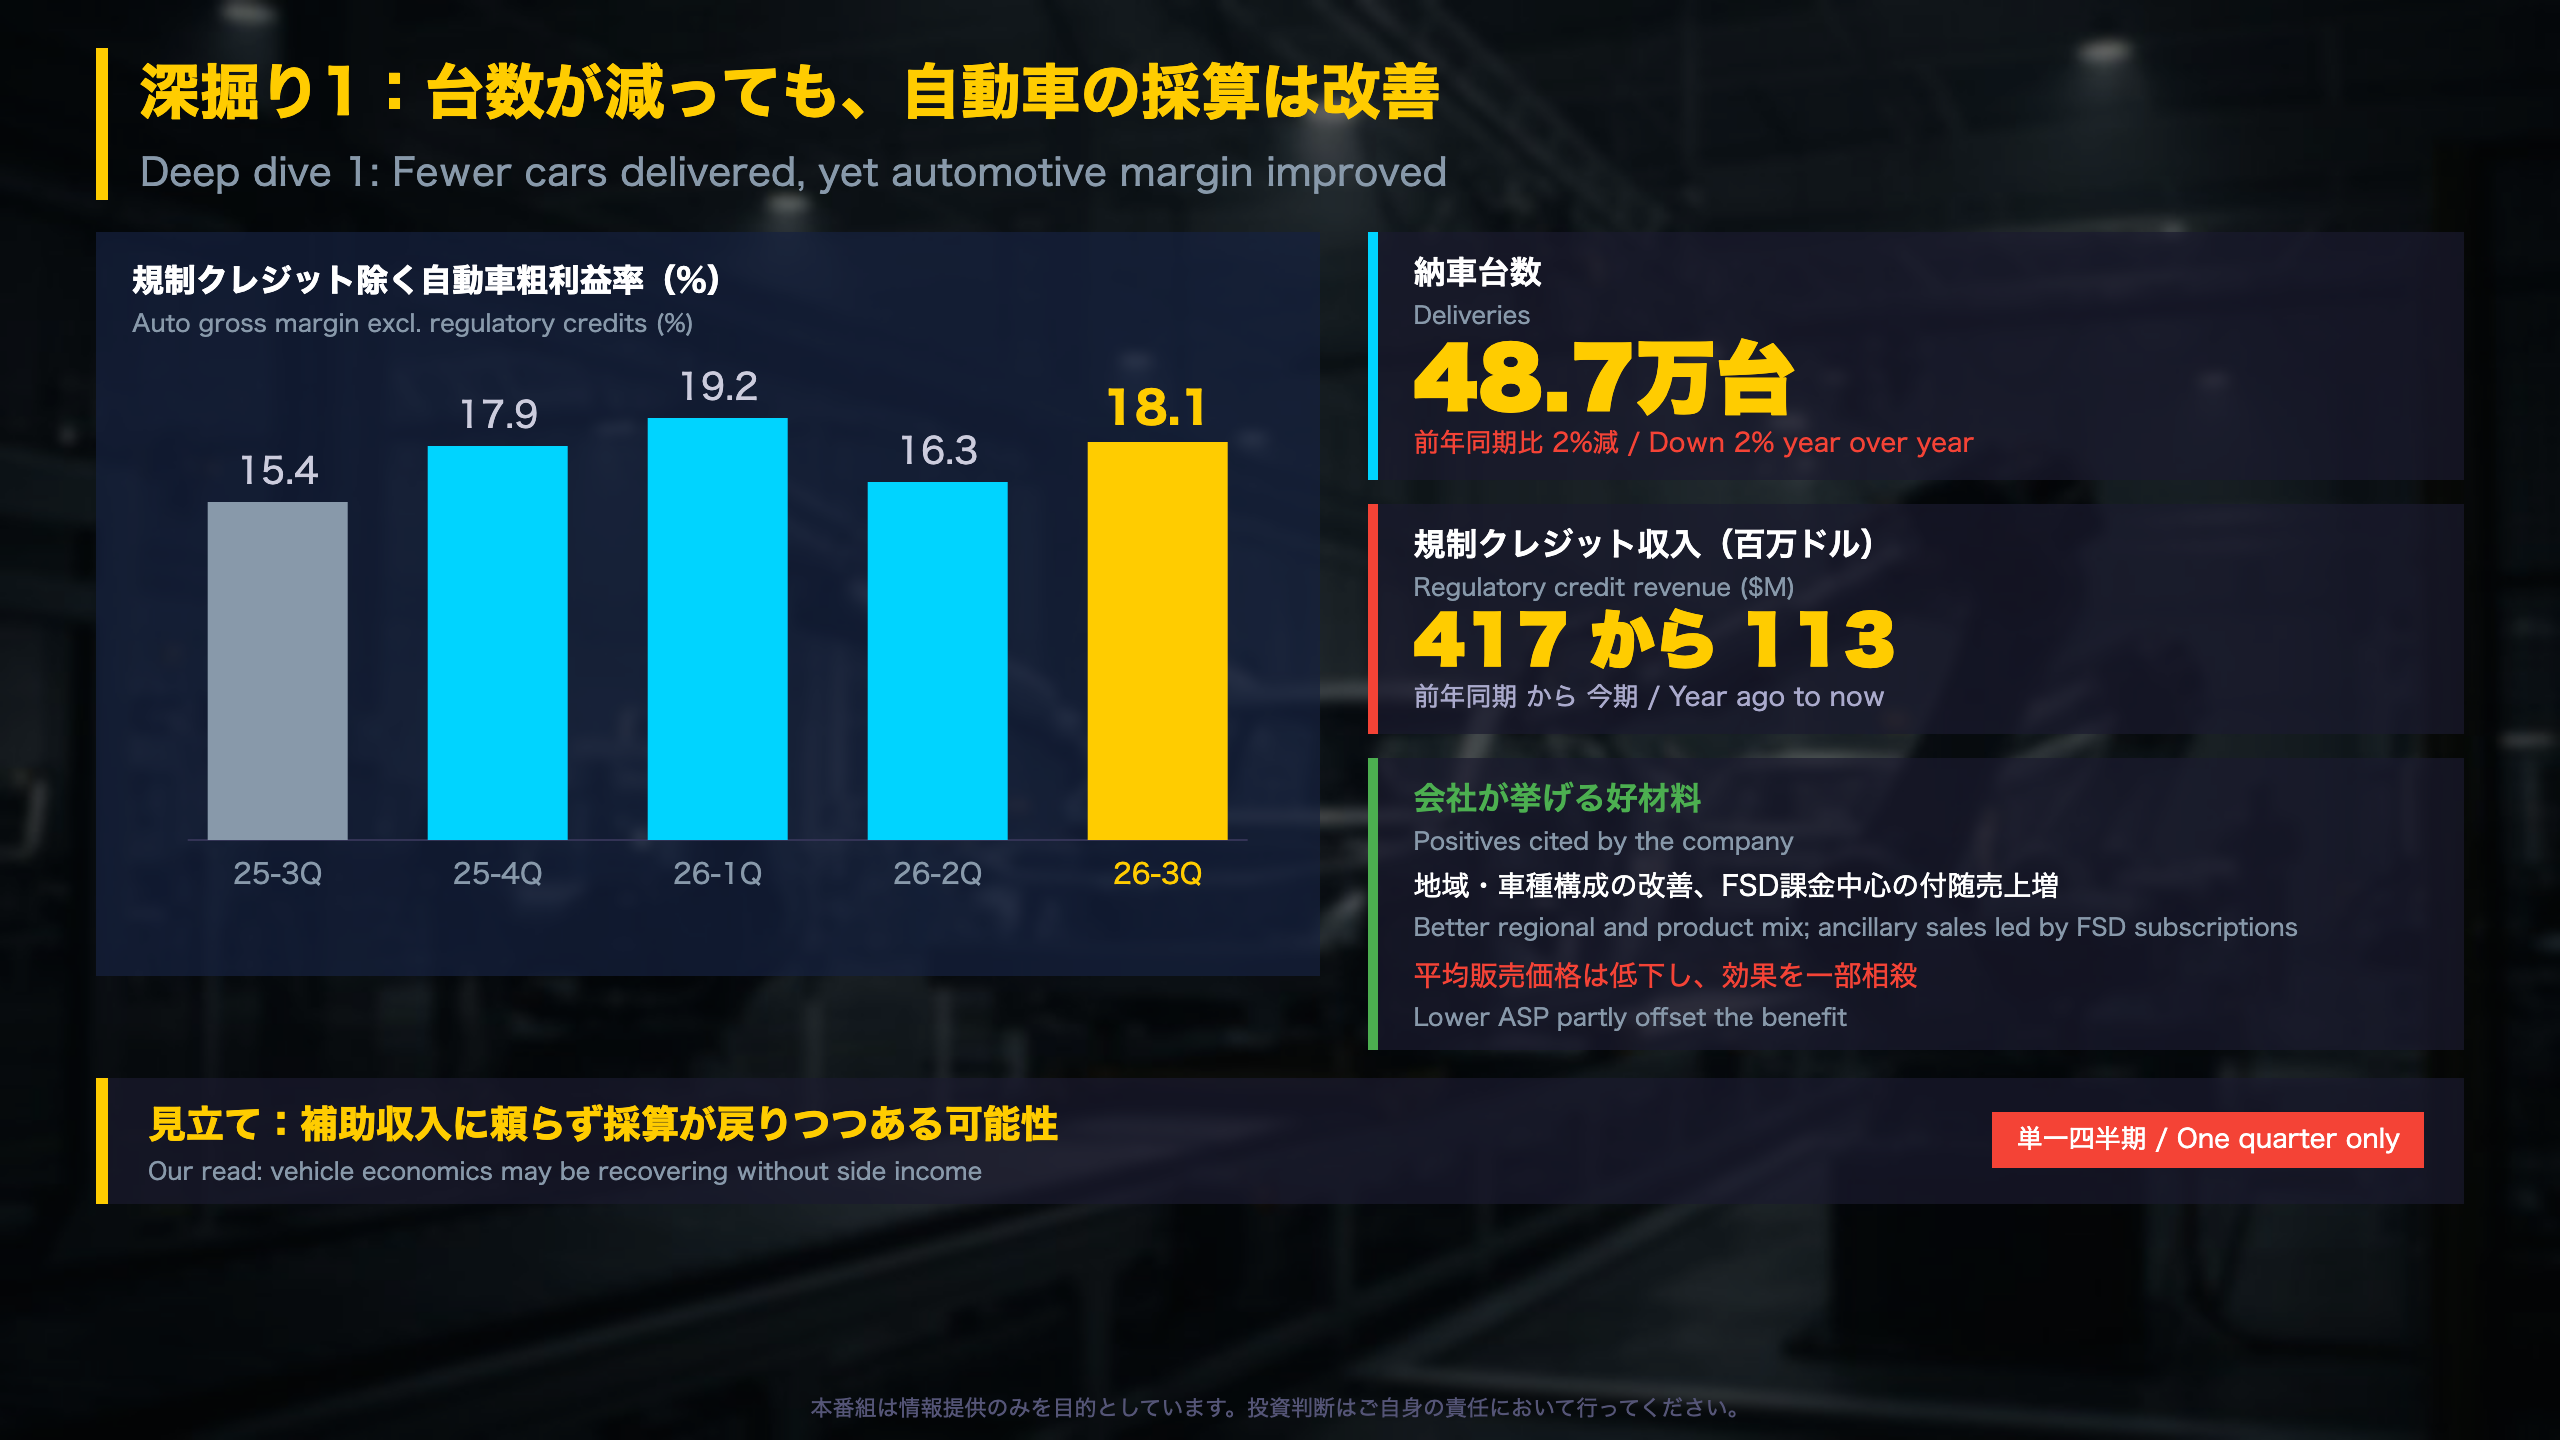
自動車事業:台数は減少、採算は改善
数字の整理
| 項目 | 2025年7-9月 | 2026年7-9月 |
|---|---|---|
| 納車台数 | 497,099 | 486,532 |
| 生産台数 | 447,450 | 464,391 |
| 規制クレジット収入(百万ドル) | 417 | 113 |
| 自動車粗利益率(GAAP) | 17.0% | 18.5% |
| 同・規制クレジット除く | 15.4% | 18.1% |
| 在庫日数 | 10日 | 11日 |
サブ指標の深掘り
- 生産は前年同期比4%増、納車は2%減。今期は納車が生産を上回り、在庫日数は前四半期の15日から11日へ低下しました(2026年1-3月は27日)。
- 新車のオペレーティングリース残高は133,720台で、前年同期の167,163台から減少しています。
- 会社は「battery availability continued to be the limiting factor」と述べ、電池の供給が台数拡大の制約だと説明。一方で乗用車の受注残は過去4年で最大と記載しています。
- カナダ、豪州、日本、台湾では四半期の納車台数が過去最高でした。
異なる解釈
強気の読み方:規制クレジットが縮小しても利益率が上がっており、車両単体の採算が改善した可能性があります。FSDの有効契約も104万件から174万件へ増えました。
ただし、慎重な見方もあります。平均販売価格は低下しており、構成の改善や付随売上に支えられた面があります。単一四半期のため、構造的な変化とは断定できません。
次回への橋渡し
確認したいのは、納車と生産の差、在庫日数、そして規制クレジット除きの粗利益率が今回の水準を保てるかどうかです。
深掘り2:先行投資で利益圧縮、現金は確保
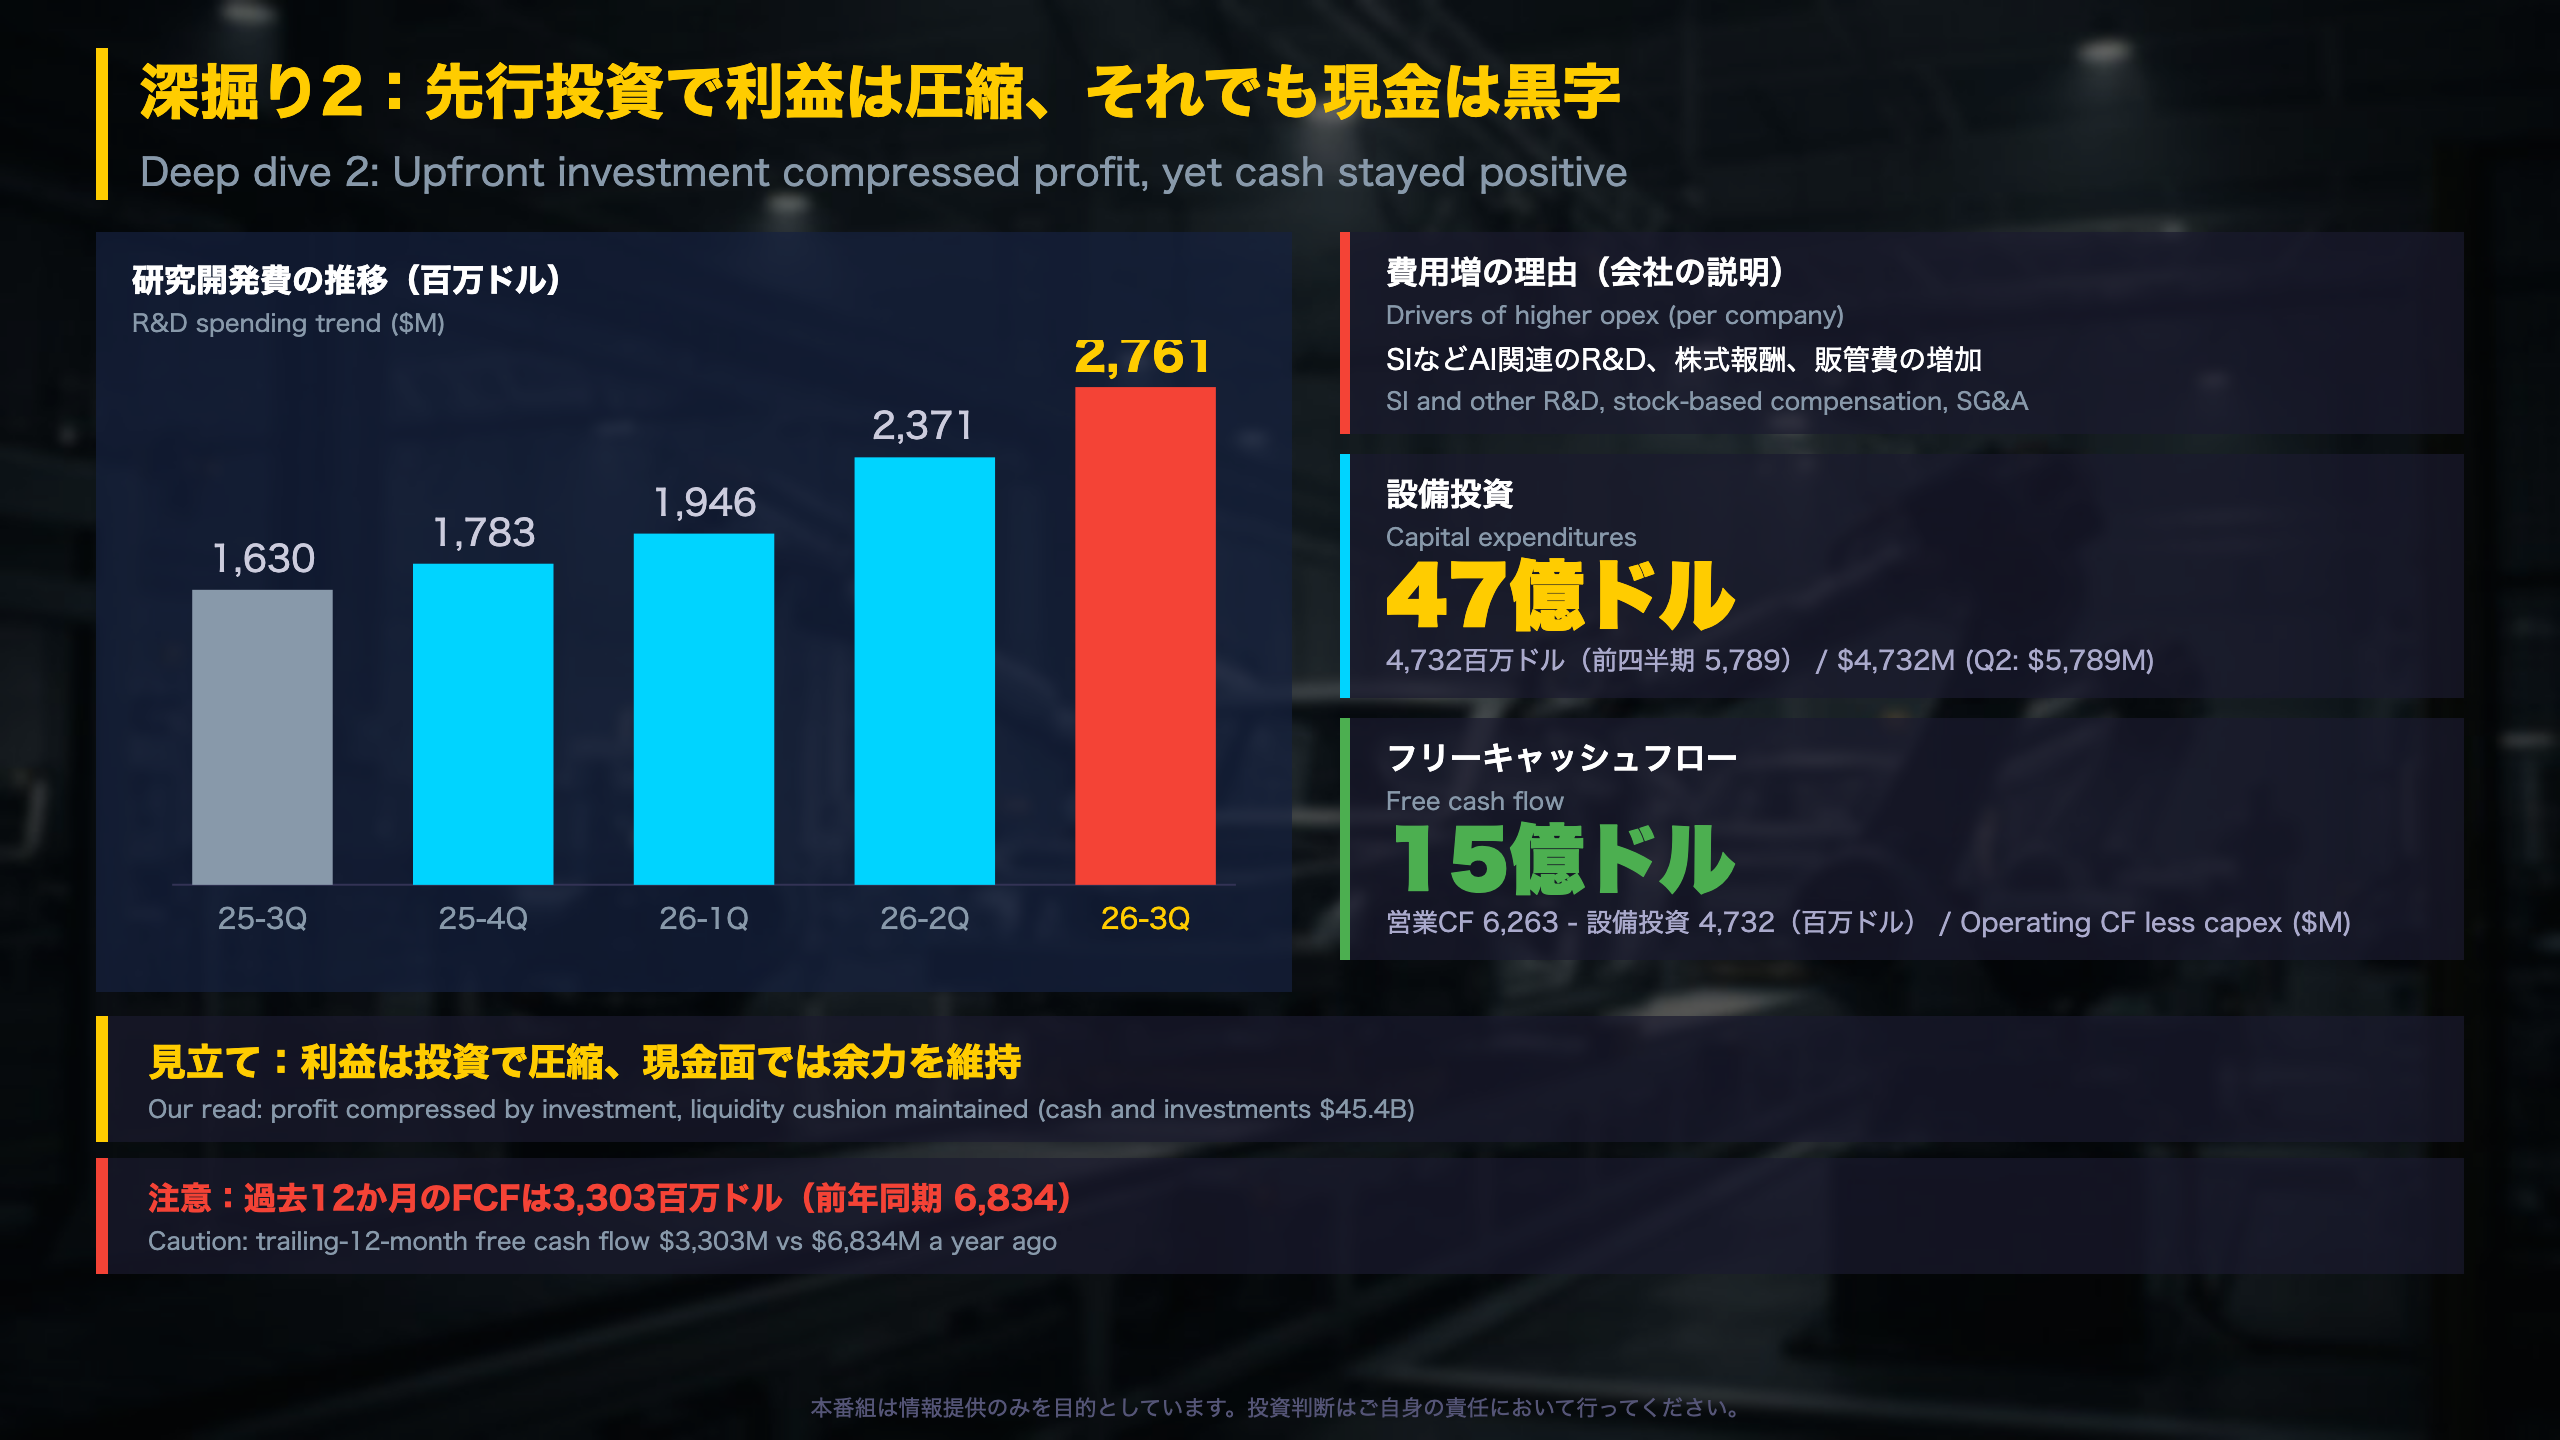
先行投資と現金創出:利益は圧縮、キャッシュは確保
費用の内訳(百万ドル)
| 項目 | 2025年7-9月 | 2026年4-6月 | 2026年7-9月 |
|---|---|---|---|
| 研究開発費 | 1,630 | 2,371 | 2,761 |
| 販管費 | 1,562 | 1,982 | 2,015 |
| リストラ関連等 | 238 | 0 | 0 |
| 営業費用合計 | 3,430 | 4,353 | 4,776 |
| 株式報酬 | 663 | 1,151 | 1,165 |
キャッシュフローの読み方
- 営業キャッシュフロー6,263百万ドルのうち、買掛金・未払金等の増加が3,991百万ドル、繰延収益の増加が1,255百万ドルと、運転資本の動きが寄与しています。前年同期の同項目は1,646百万ドルと507百万ドルでした。
- 設備投資は4,732百万ドル(前四半期5,789百万ドル、前年同期2,248百万ドル)。有形固定資産は50,591百万ドルと、前年同期の39,407百万ドルから増えました。
- 直近12か月のフリーキャッシュフローは3,303百万ドル(前年同期6,834百万ドル)、設備投資は15,407百万ドル(同8,914百万ドル)です。
エネルギー事業
売上は2,881百万ドル(前年同期3,415)、売上総利益は954百万ドル(同1,073)でした。ただし蓄電の導入量は13.7GWhと前年同期の12.5GWhを上回り、会社は「highest-ever order rate and backlog」と記載しています。
異なる解釈
ポジティブ面:現金・短期投資は45,447百万ドルに増加しました。慎重な面:営業キャッシュフローの一部は運転資本要因で、単一四半期では持続性が分かりません。
次回への橋渡し
確認したいのは、設備投資と営業キャッシュフローの差、研究開発費の伸びです。
質疑:投資の持続性と収益化の兆し
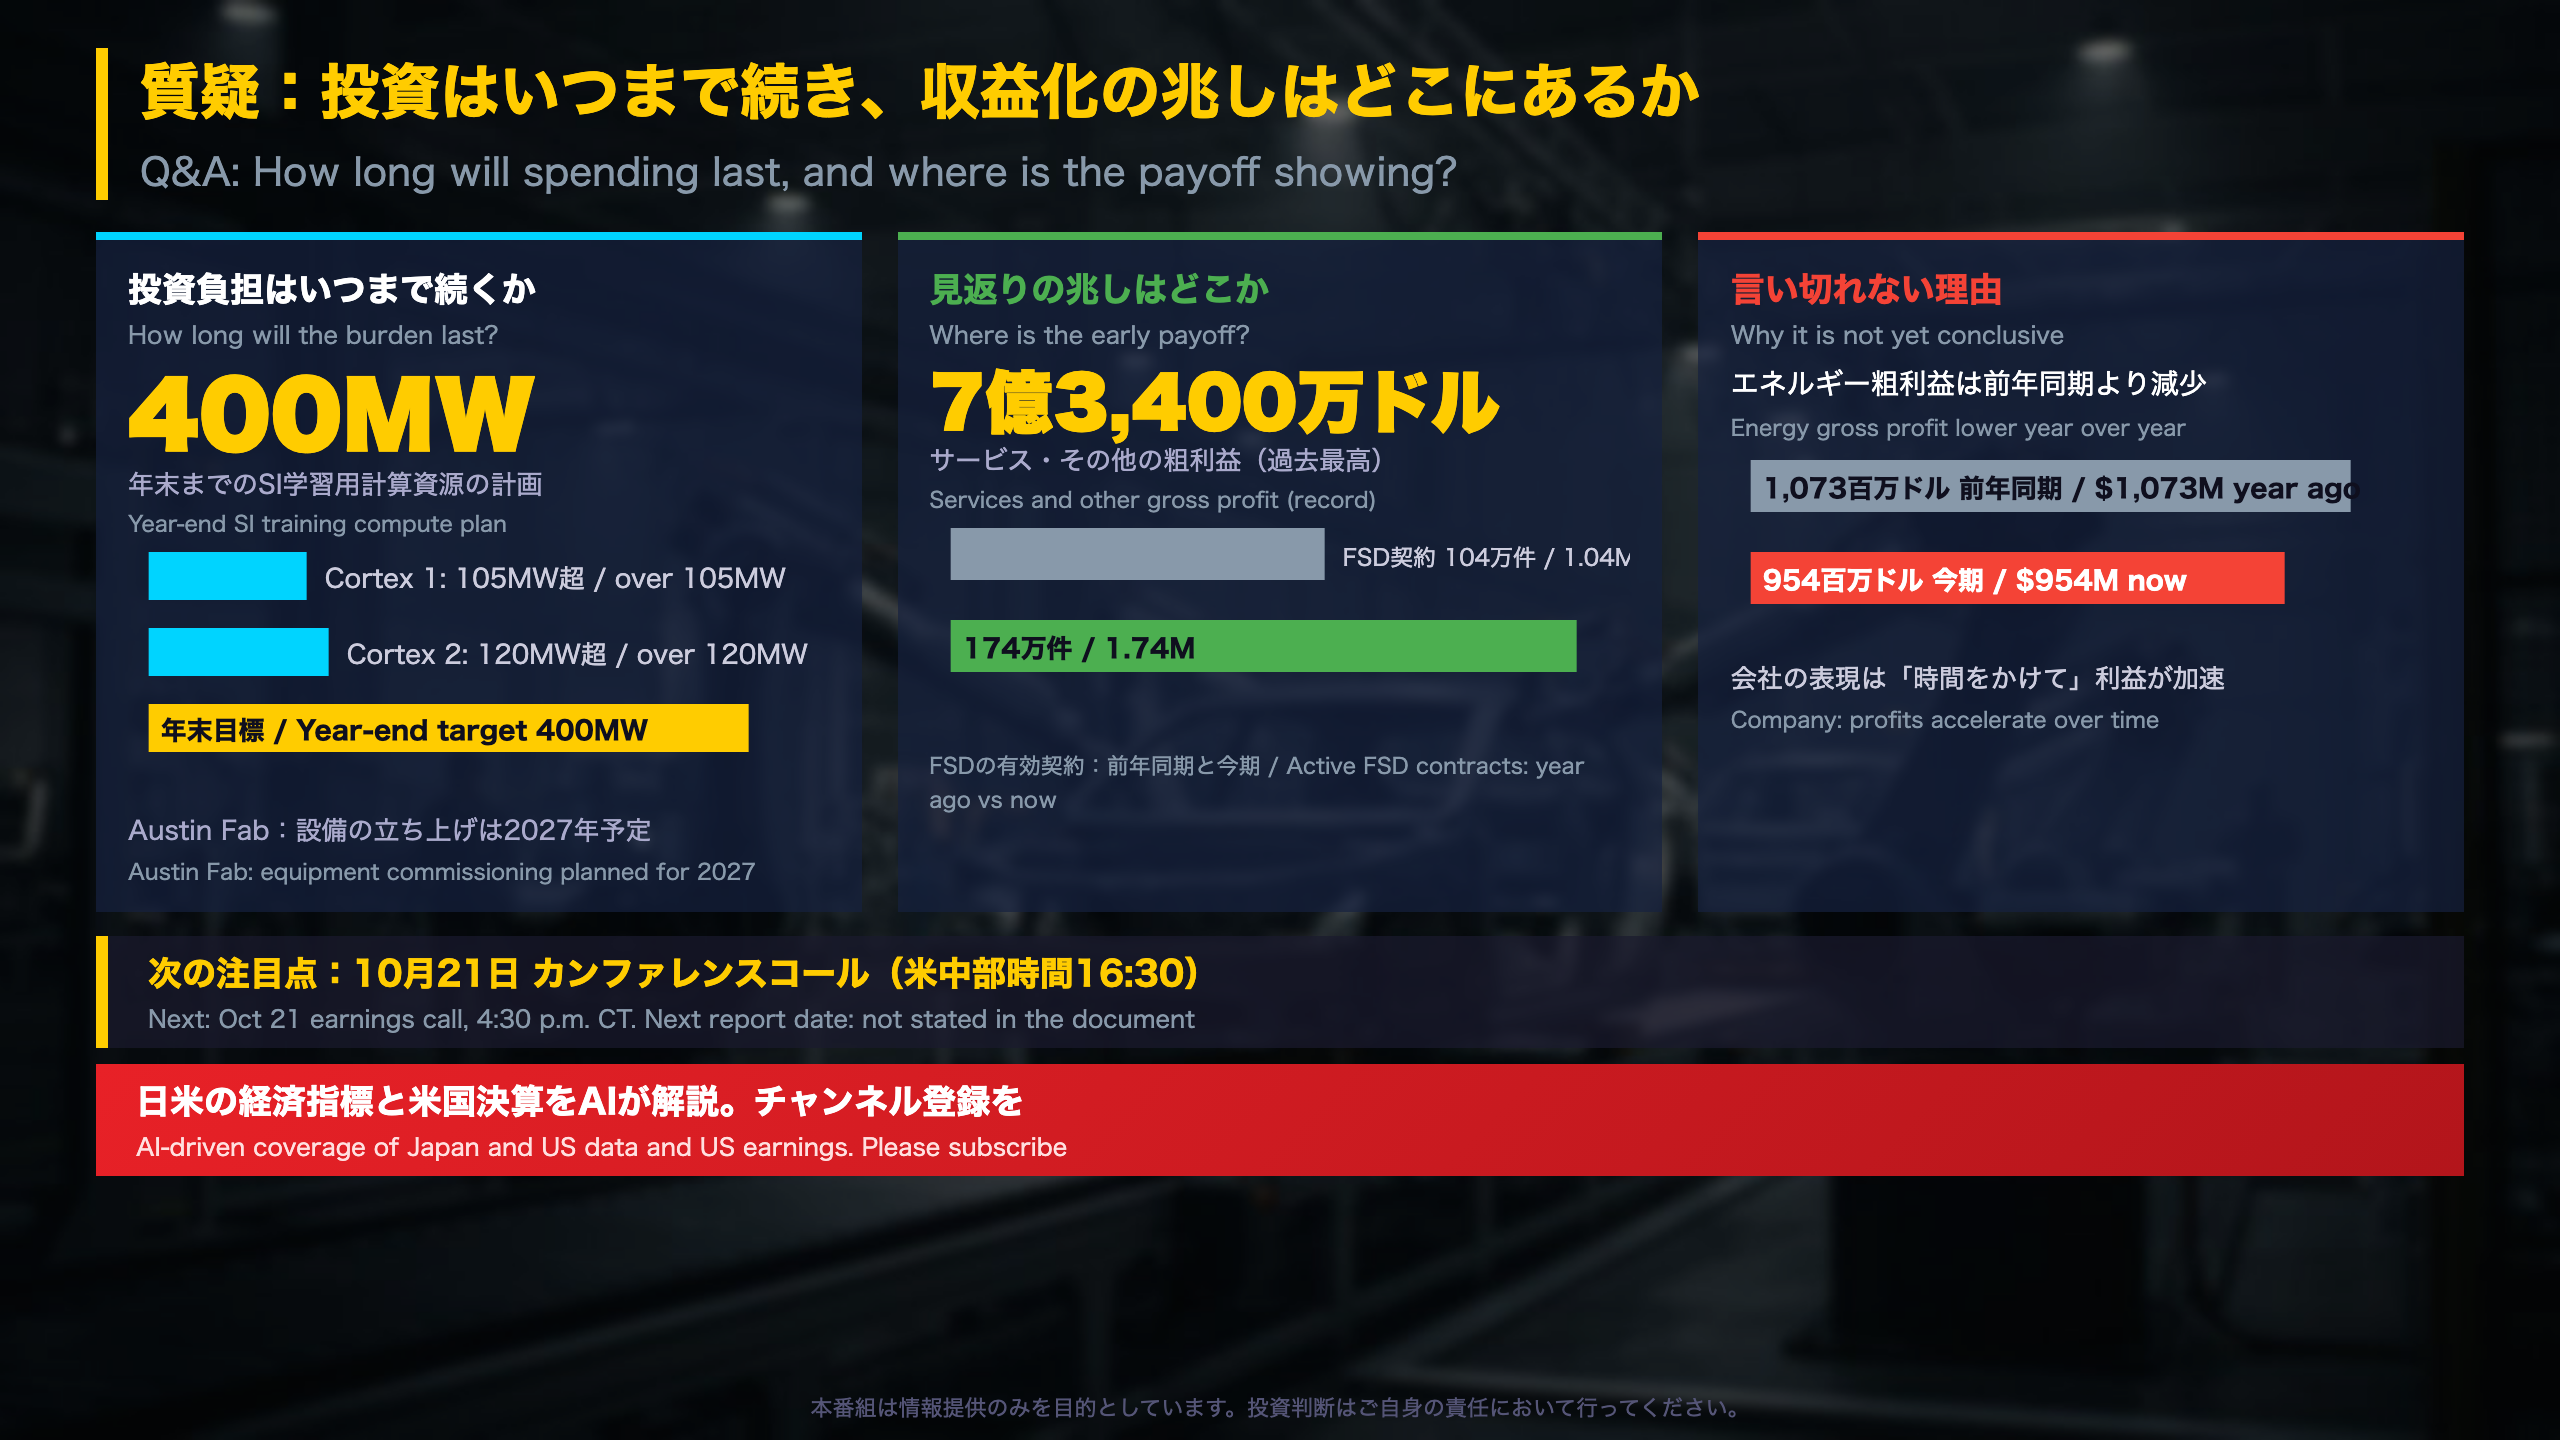
質疑の補足:投資の中身と、収益化の兆し
インフラ投資の現状
- SI学習用計算資源:Cortex 1が105MW超、Cortex 2が120MW超(別に40MWの他の計算資源)。年末までに400MWを計画しています。
- オースティンの半導体工場(Austin Fab)は建設中で、設備の立ち上げ開始は2027年の計画です。
- 電池:LFPセルは7GWh(初期立ち上げ)、4680セルは40GWh超。自社LFPセルのみで構成したMegapackの初出荷を実施しました。
- Megafactory Texas(Megapack 50GWh)が生産を開始しました。
収益化の兆し
| 項目 | 数値 |
|---|---|
| サービス・その他の売上総利益 | 734百万ドル(前四半期比+86百万ドル、過去最高) |
| FSD有効契約 | 174万件(前年同期104万件) |
| 無人ロボタクシー累計走行 | 約200万マイル(前四半期比8倍) |
| FSD承認国 | EU9か国 |
異なる解釈
強気の読み方:サービス粗利益が過去最高で、ロボタクシーの累計走行も前四半期比8倍に拡大しています。
ただし、慎重な見方もあります。エネルギー粗利益は前年同期比で減少しており、会社自身もソフトや車両運用の利益加速を「over time」(時間をかけて)の表現で述べています。
「over time, we expect our hardware-related profits to be accompanied by an acceleration of SI, software and fleet-based profits」
次回への橋渡し
2026年10月21日(米中部時間16時30分)のコールで経営陣が説明します。次回決算日は原文に記載がありません。確認したいのは、サービス粗利益の推移、エネルギー粗利益の回復、設備投資と営業キャッシュフローの差です。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 69,844 | 74,076 | ¥139 |
| BGM | Lyria 3 Pro | 203 | 25,597 | ¥13 |
| X | コンテンツ作成 (返信) | 3,971 | – | ¥9 |
| X | ポスト作成 | 1,988 | – | ¥9 |
| Other | gemini-3.8-flash-tts | 7,004 | 15,708 | ¥23 |
| Other | gemini-nano-banana-2.1 | – | 2 | ¥11 |
| 合計 | ¥205 |
為替レート: 1 USD = 158.2 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。