📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-01 05:10)
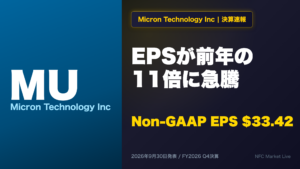
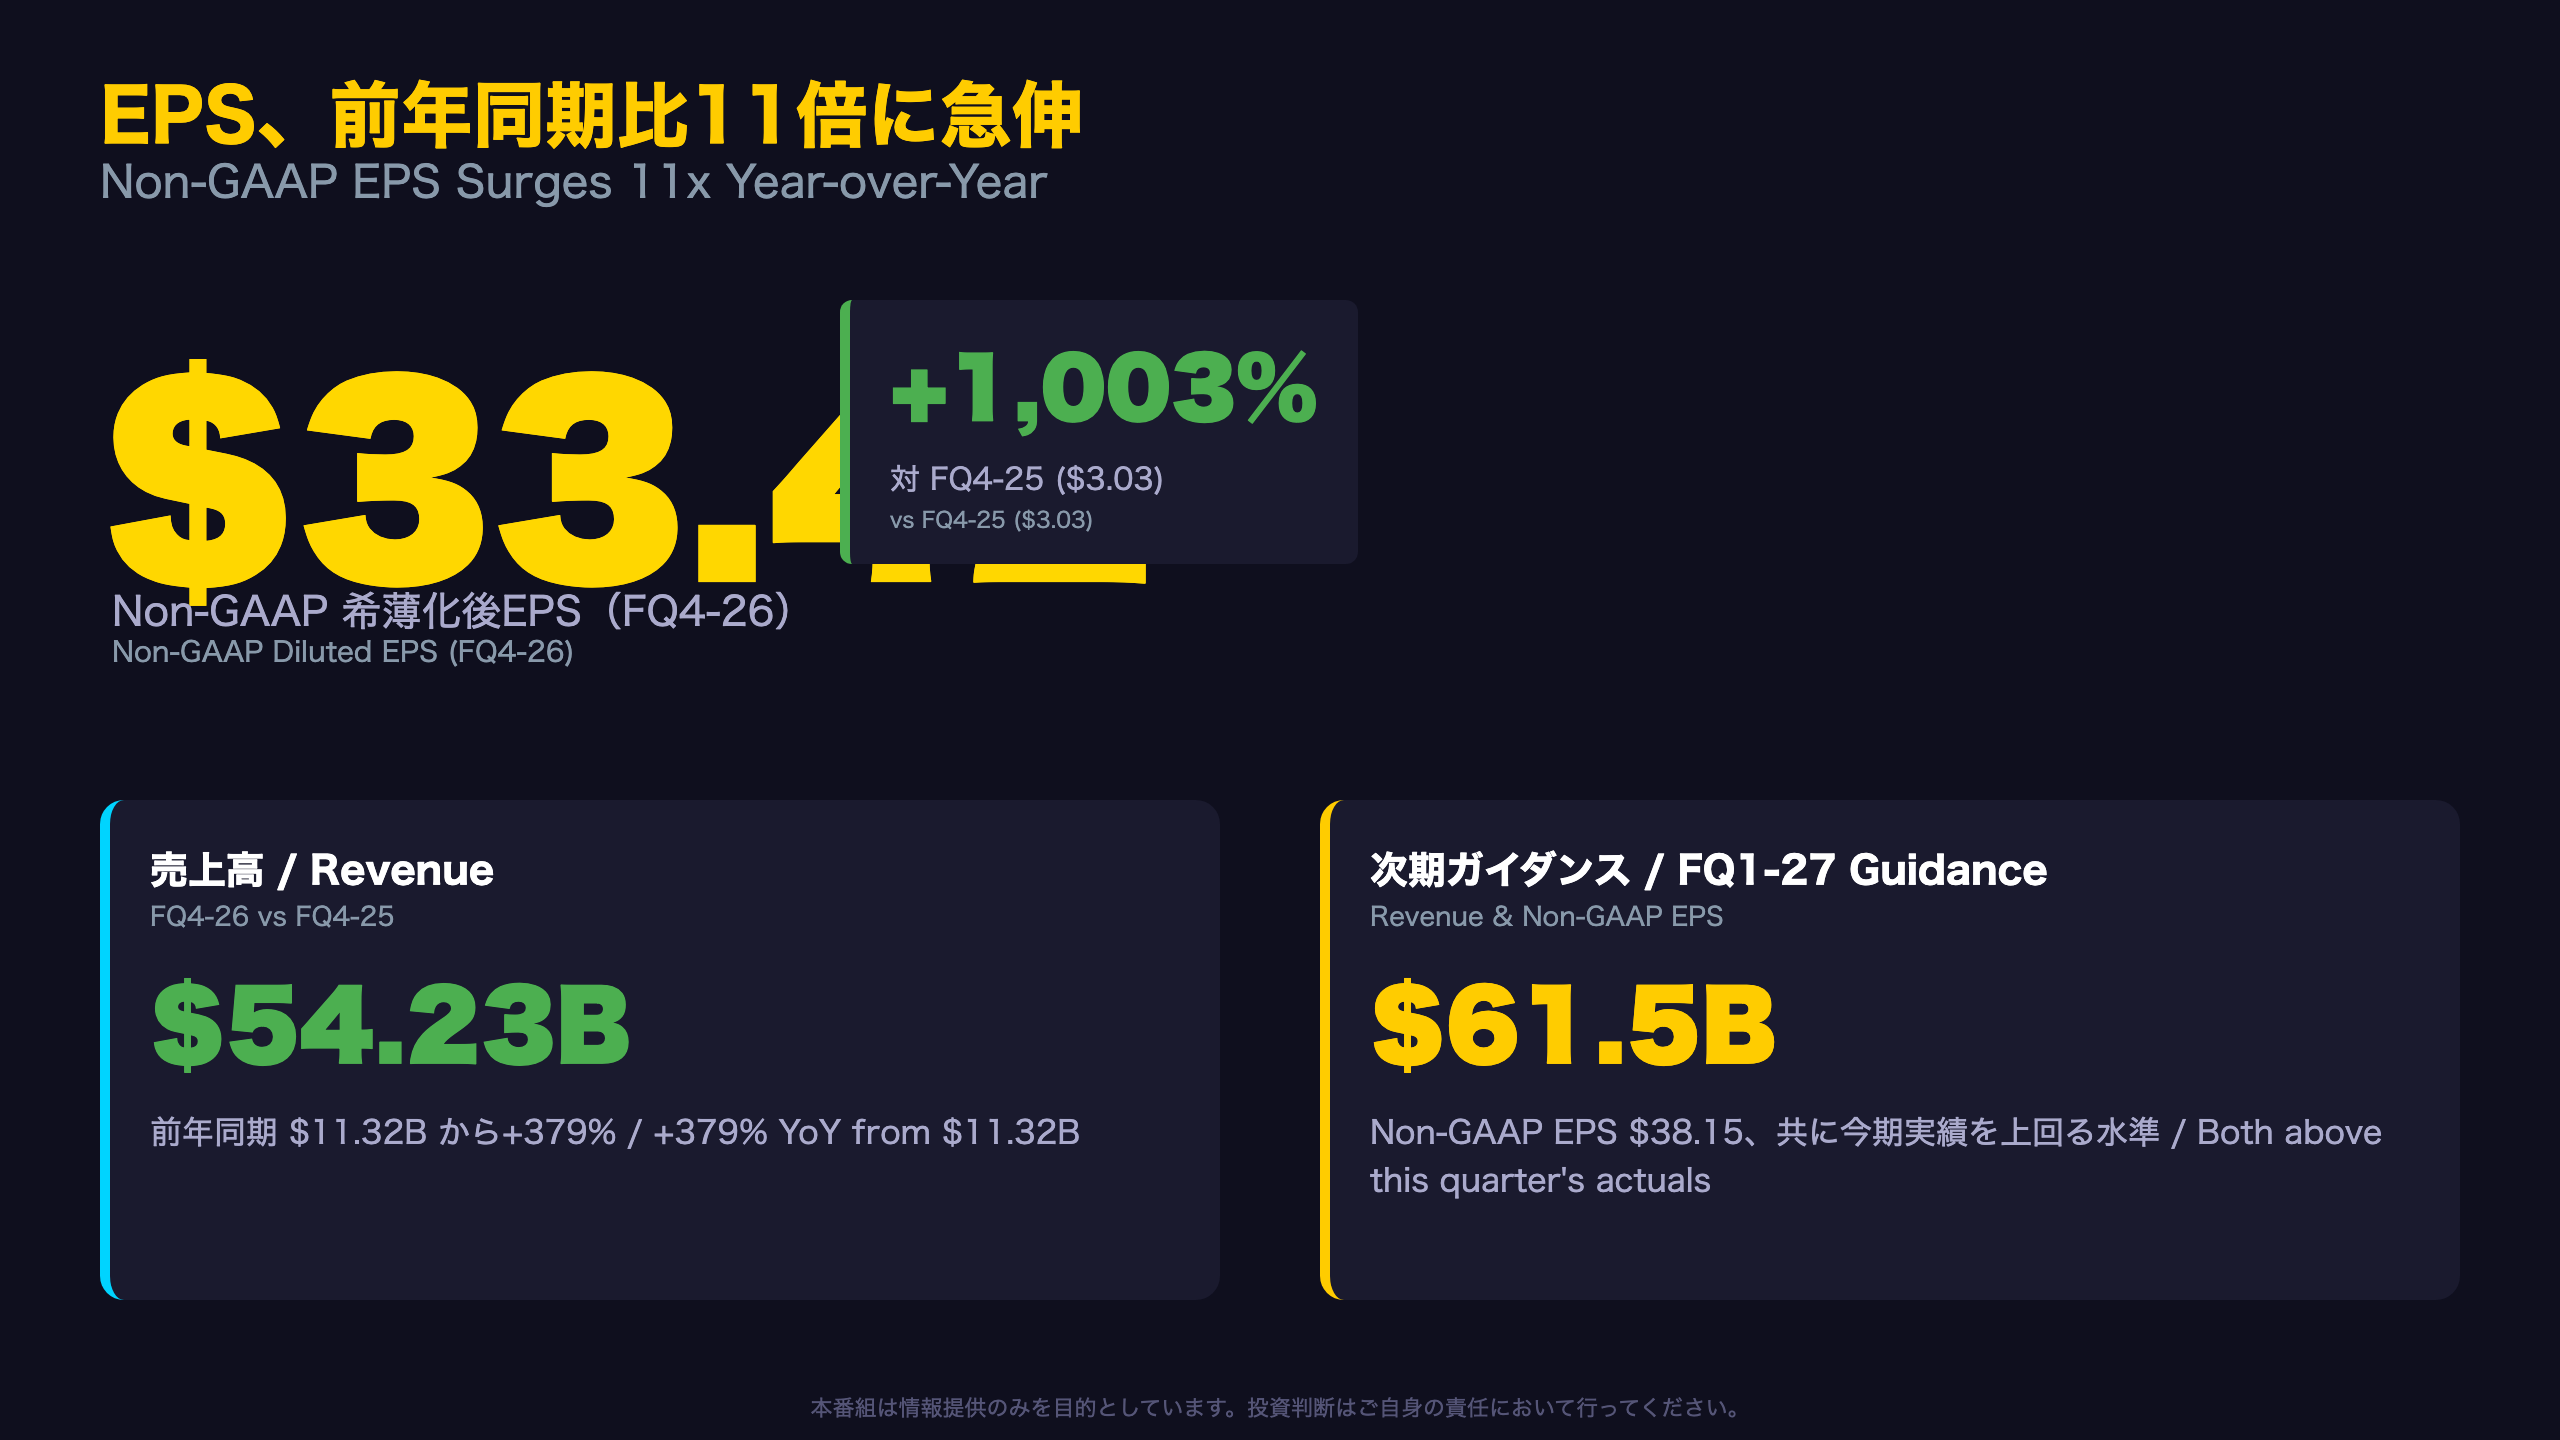
📊 Micron Technology(MU)がFY2026年度第4四半期決算を発表。 💰 Non-GAAP EPSは33.42ドルで前年同期3.03ドルから約11倍に急伸。売上高は542.3億ドルと前年同期比379%増。 🚀 Core Data Center事業は前年比10倍超の伸びを記録し、AI向けメモリ需要…
The Ultimate Summary:EPS前年比11倍の記録的決算
記録づくめの決算の全体像
Micronの2026会計年度は、前年度からの劇的な転換点となった。売上高は1,331.9億ドルに達し、前年度の373.78億ドルから256.5%増加。GAAP純利益は85.39億ドルから849.69億ドルへと約10倍に拡大した。
四半期ベースで見る加速度
| 期 | 売上高 | Non-GAAP EPS |
|---|---|---|
| FQ4-25 | 113.15億ドル | 3.03ドル |
| FQ3-26 | 414.56億ドル | 25.11ドル |
| FQ4-26 | 542.29億ドル | 33.42ドル |
直近2四半期だけでも売上高は30.8%増加しており、単月の一時的な押し上げではなく、複数四半期にわたる継続的な需要拡大が確認できる。
プレスリリースでは「AI-driven demand and strong operational execution position Micron for a record fiscal 2027」と明記されており、経営陣は2027年度についても強気の見通しを示している。
ただし、本リリースには市場コンセンサス予想の記載がなく、アナリスト予想との比較データは原文に存在しない。ビート幅・ミス幅を断定することはできない点には留意が必要だ。次のスライドでは、この急成長を支えた事業部門別の内訳を深掘りする。
セグメント概況:4事業部門すべてが増収も成長率に格差
事業部門の温度差
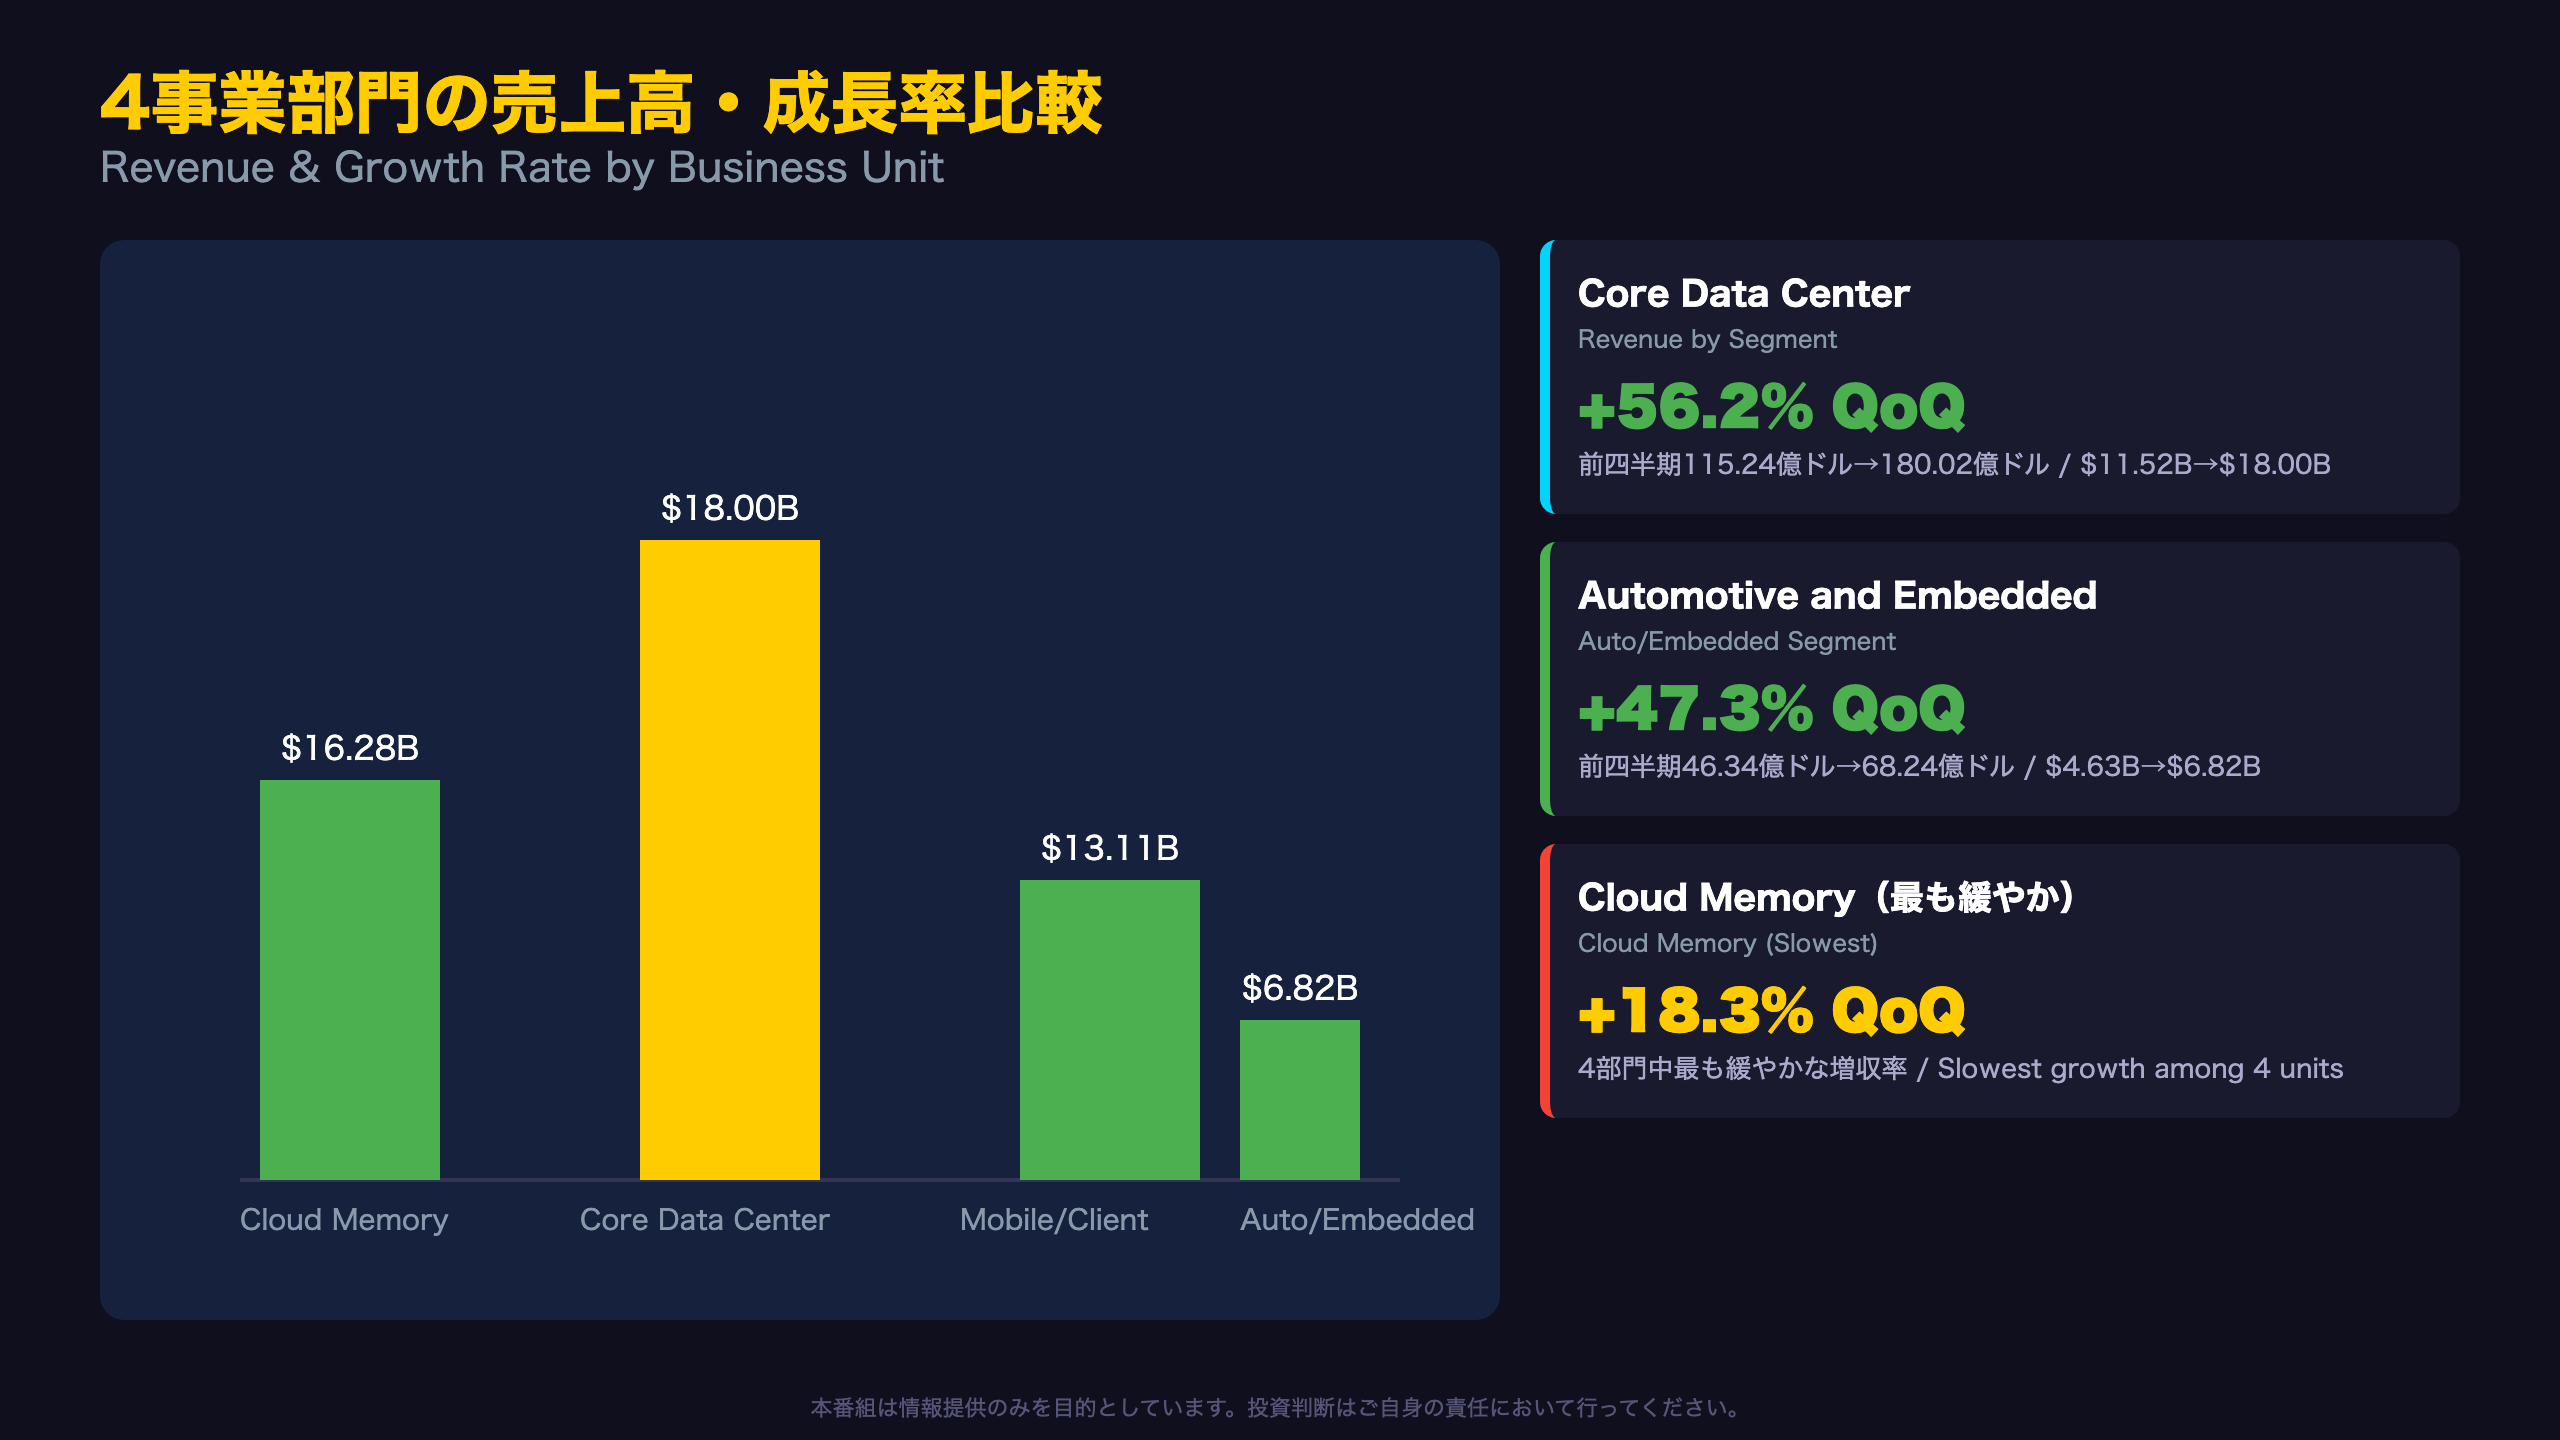
4事業部門すべてが増収を達成した一方、成長率には明確な序列が生まれている。
前四半期比成長率ランキング
- Core Data Center:+56.2%(115.24億ドル→180.02億ドル)
- Automotive and Embedded:+47.3%(46.34億ドル→68.24億ドル)
- Cloud Memory:+18.3%(137.69億ドル→162.83億ドル)
- Mobile and Client:+13.8%(115.21億ドル→131.14億ドル)
前年同期比で見る変化の大きさ
前年同期比ではCore Data Centerが+1,041.6%と際立つ一方、Automotive and Embeddedも+376.0%、Cloud Memoryは+258.5%、Mobile and Clientは+248.8%と、いずれも高水準の伸びを記録している。AI関連需要が最も直接的に反映されるCore Data Center事業が牽引役である一方、車載・組み込み向けのAutomotive and Embedded事業も高い伸びを示しており、需要拡大がデータセンター向けに限定されていないことがうかがえる。
次のスライドでは、この成長率の差がマージン構造にどう反映されているかを詳しく見る。
深掘り:Core Data Centerのマージン急拡大とCloud Memoryの陰り
マージン構造から読み解くAI特需の質
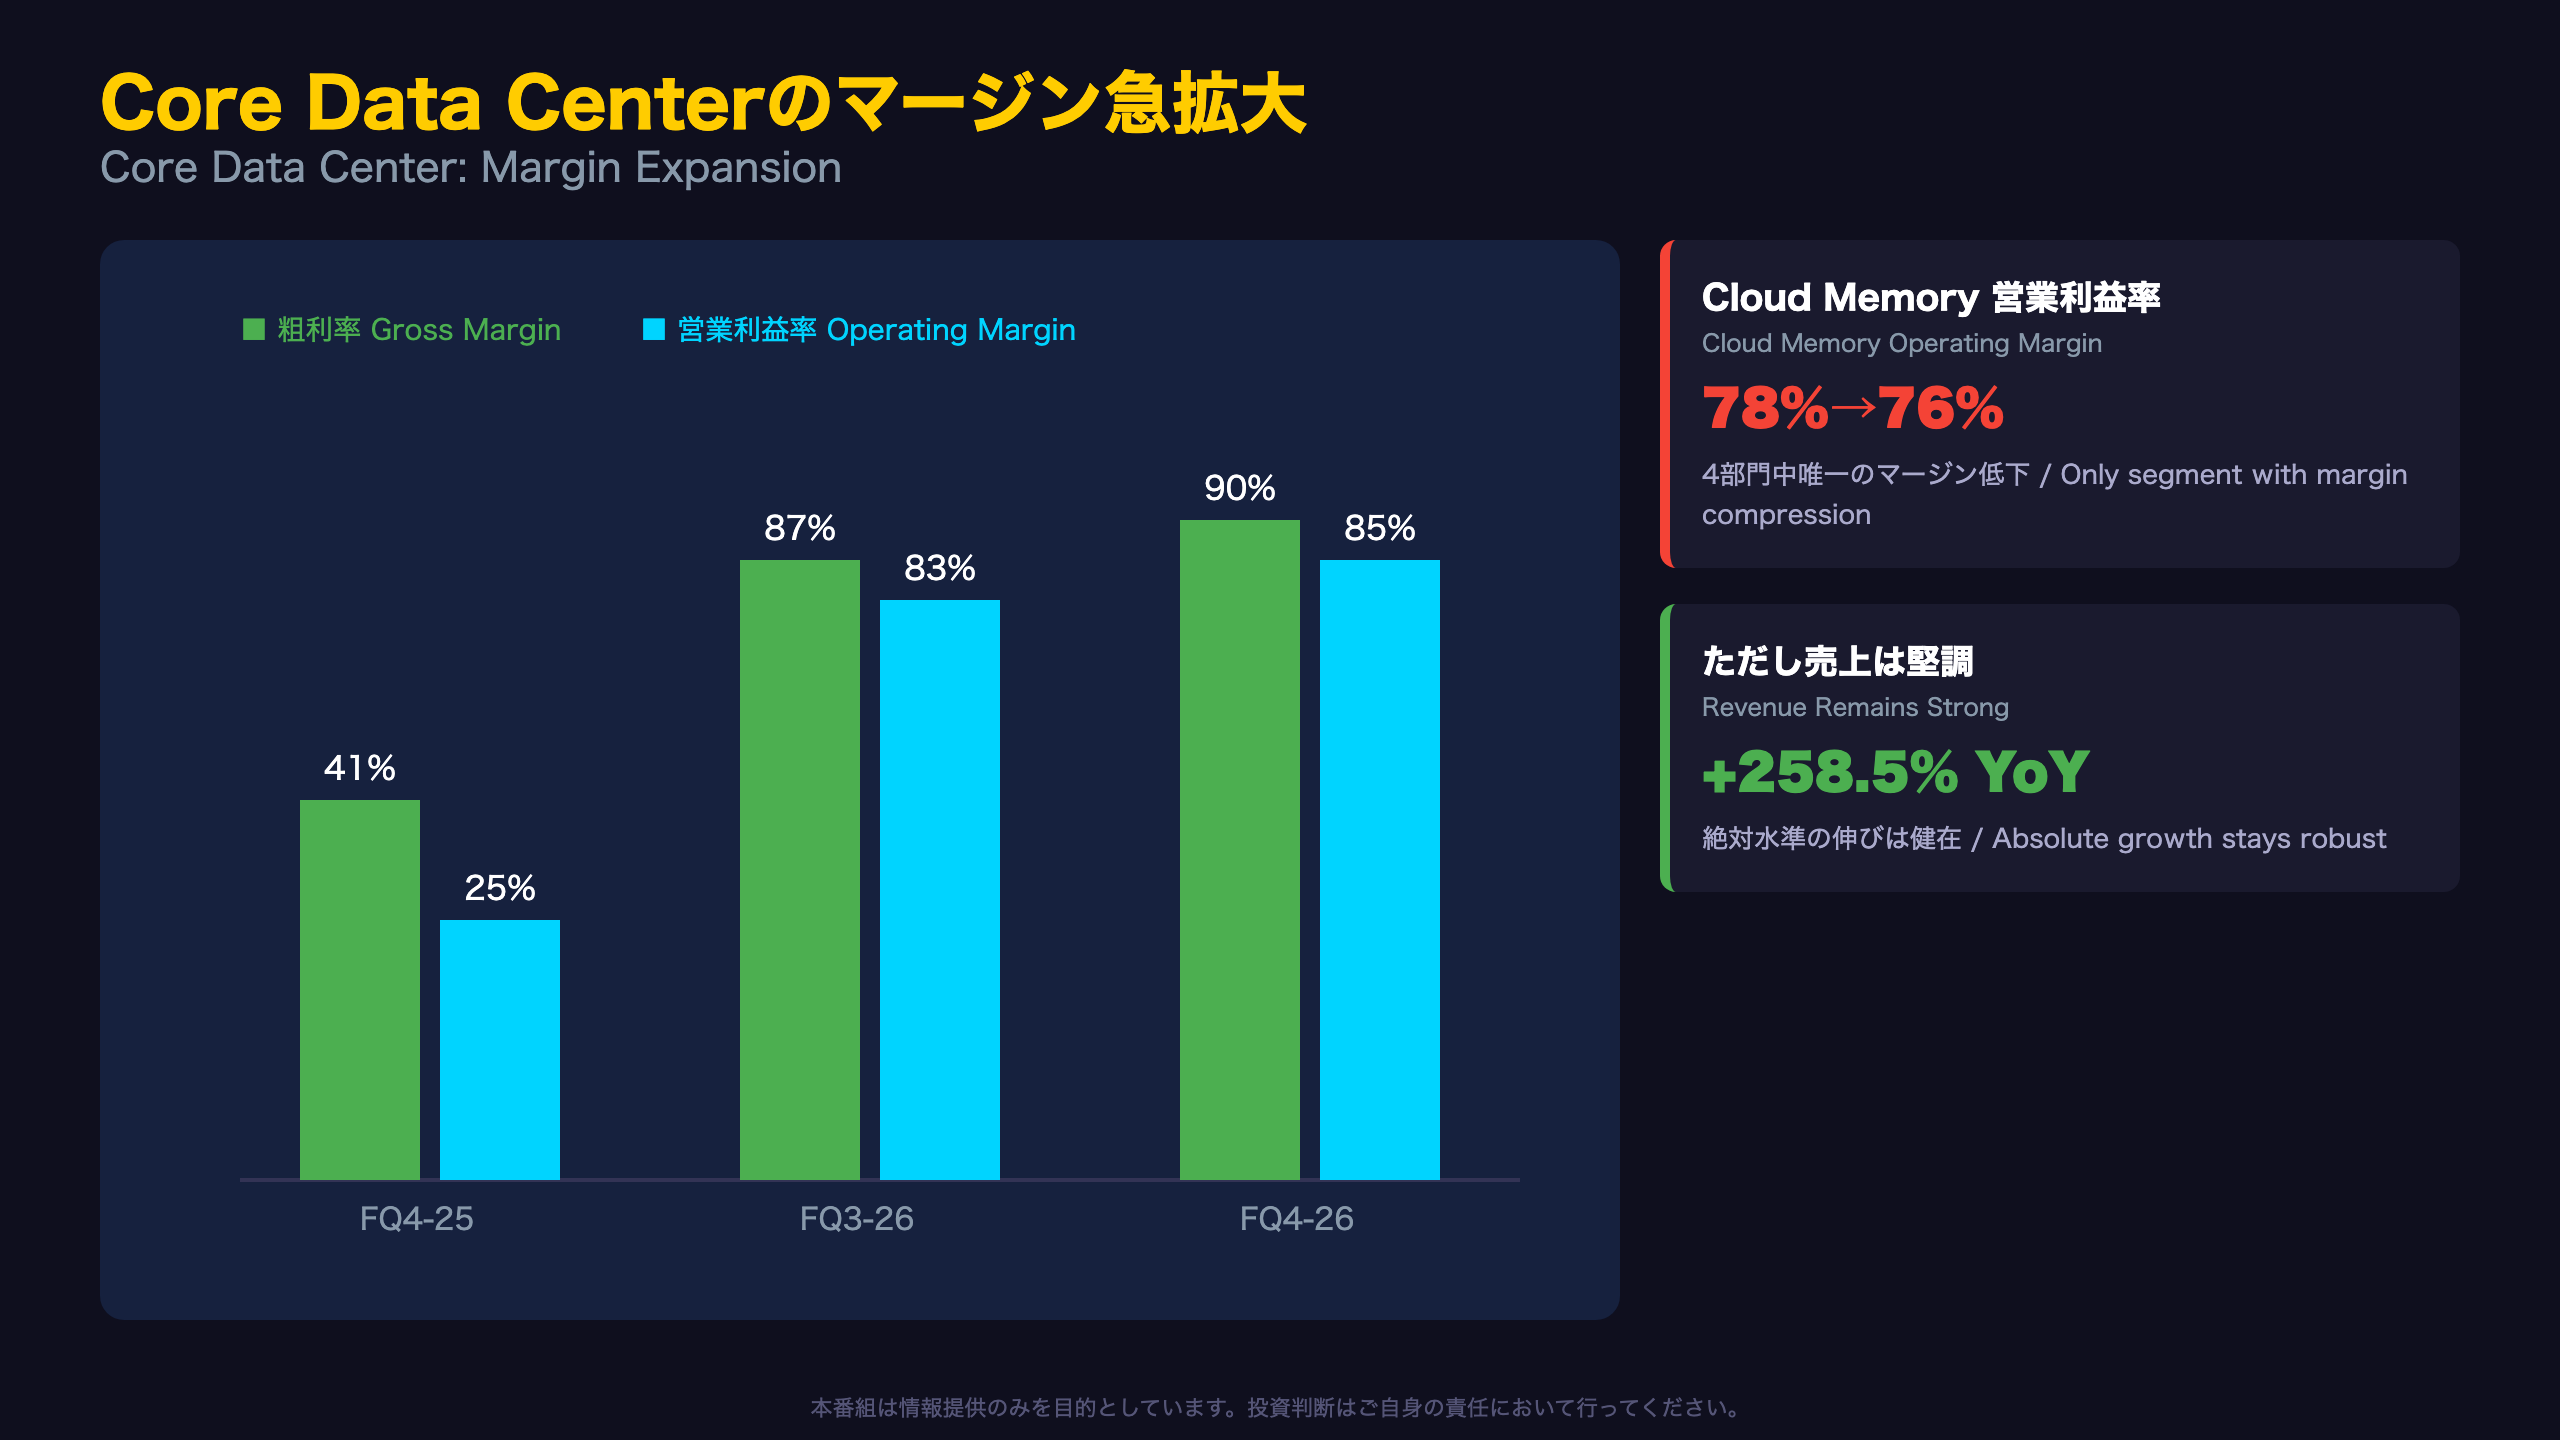
Core Data Center事業の粗利率90%、営業利益率85%という水準は、Micron全体(非GAAPベースの粗利率87.0%)を上回っている。
3期比較で見るマージン拡大の軌跡
| 期 | 粗利率 | 営業利益率 |
|---|---|---|
| FQ4-25 | 41% | 25% |
| FQ3-26 | 87% | 83% |
| FQ4-26 | 90% | 85% |
わずか2四半期で粗利率は49ポイント、営業利益率は60ポイント拡大しており、価格・ミックスの両面で構造変化が生じている可能性が高い。
異なる解釈:Cloud Memoryの鈍化をどう見るか
Cloud Memory事業の営業利益率が78%から76%へ低下したことは、弱気に見れば「AI特需の先頭グループからの後退」と読める。ただし、Cloud Memory事業の売上高自体は前四半期比18.3%増と、他部門と遜色ない伸びを維持しており、マージン低下は「悪化」というより「Core Data Centerほど価格転嫁が進んでいない」という相対的な位置づけと見るのが妥当だろう。原文には部門間のマージン差の要因についての具体的な説明はなく、価格構成・製品ミックスの詳細は開示されていない。
深掘り:キャッシュフローの質と一時費用の中身
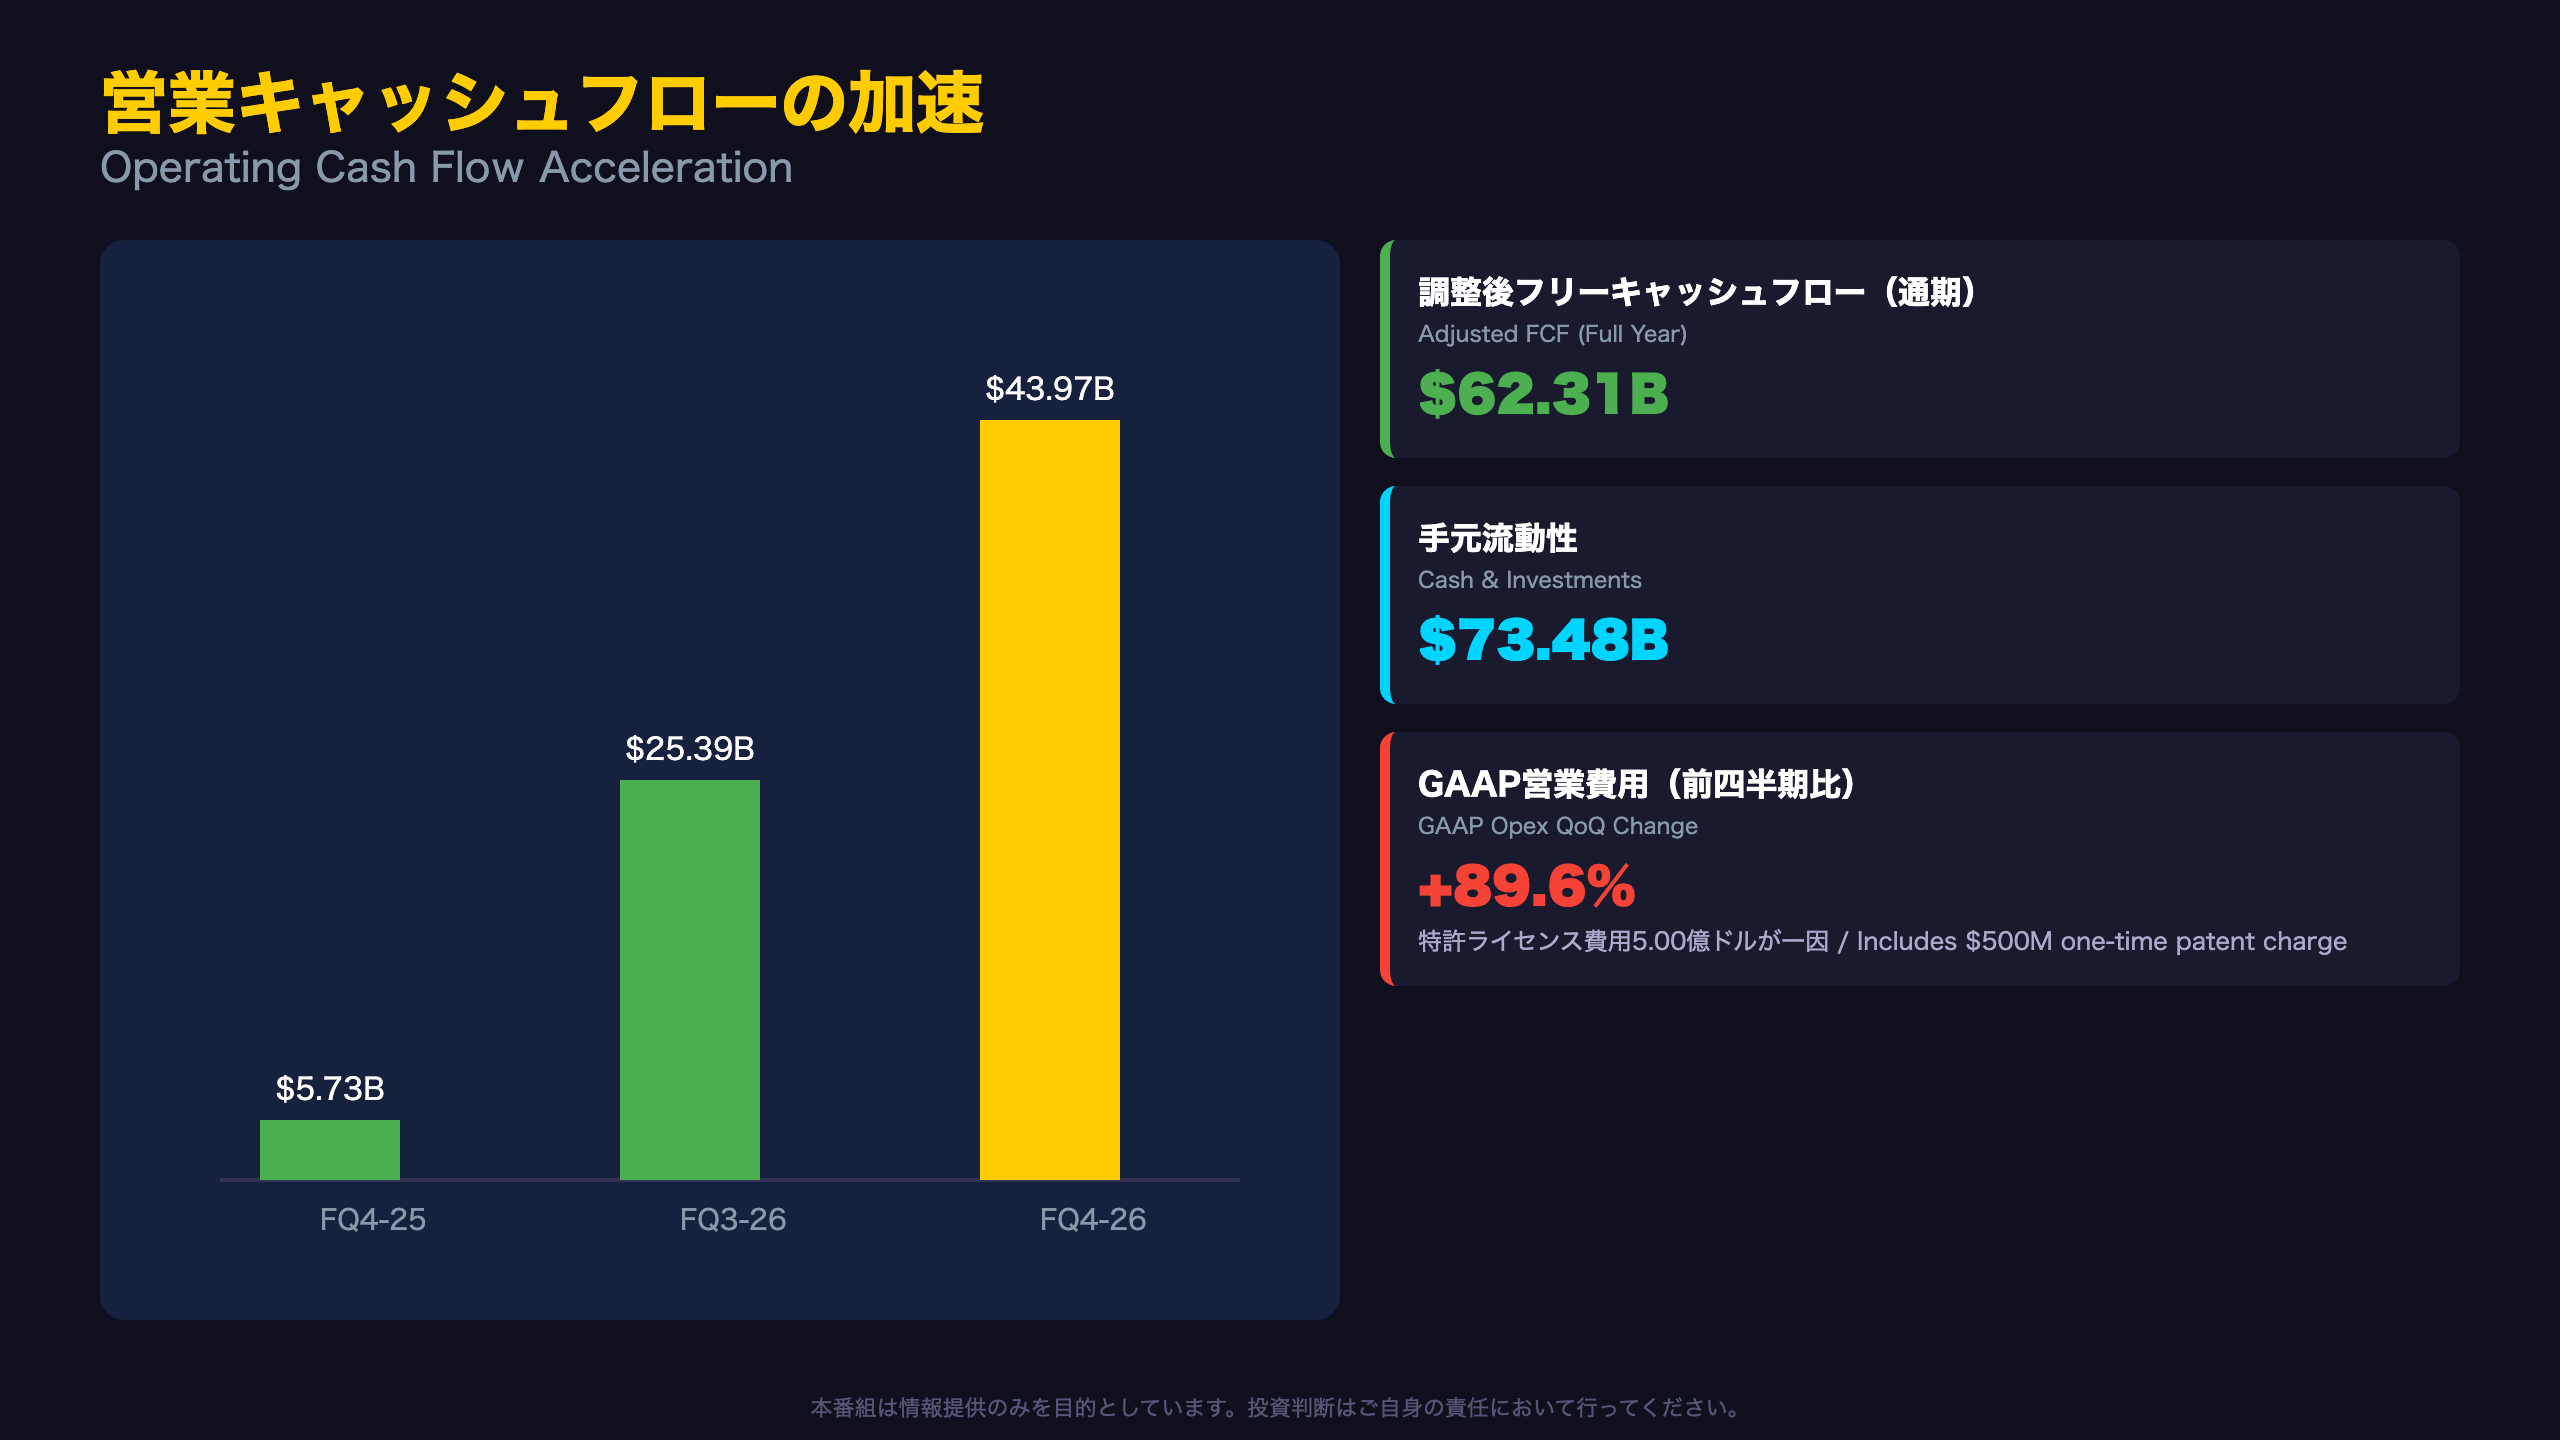
キャッシュフローの質と一時費用の中身
通期の営業キャッシュフロー896.75億ドルは、純利益849.69億ドルを上回っており、利益の現金化の質は高い。
一時費用の内訳
GAAP営業費用が前四半期比89.6%増加した背景には、以下の一時的要因が含まれる。
– 特許ライセンス費用:5.00億ドル(Non-GAAP調整で除外)
– 研究開発費:19.13億ドル(前四半期13.16億ドルから+45.4%)
– 販管費:8.59億ドルへ倍増(前四半期4.07億ドルから+111%)
Non-GAAP営業費用ベースで見ても25.68億ドルと前四半期比+69.2%であり、特許ライセンス費用を除いても研究開発・販管費が高水準で増加している。
顧客契約負債の急増をどう読むか
非流動の顧客契約負債は5.68億ドルから128.95億ドルへ急増した。プレスリリースが言及する「Strategic Customer Agreements」に基づく前受金・預り金の性質を持つと推察される。CEOコメントでは「our Strategic Customer Agreements provide added confidence in the durability of Micron’s financial performance」としており、長期契約による需要の可視化が進んでいることを示唆する。ただし、原文には契約の具体的な期間・条件についての開示はない。
フォワードルック:次期ガイダンスと次の焦点
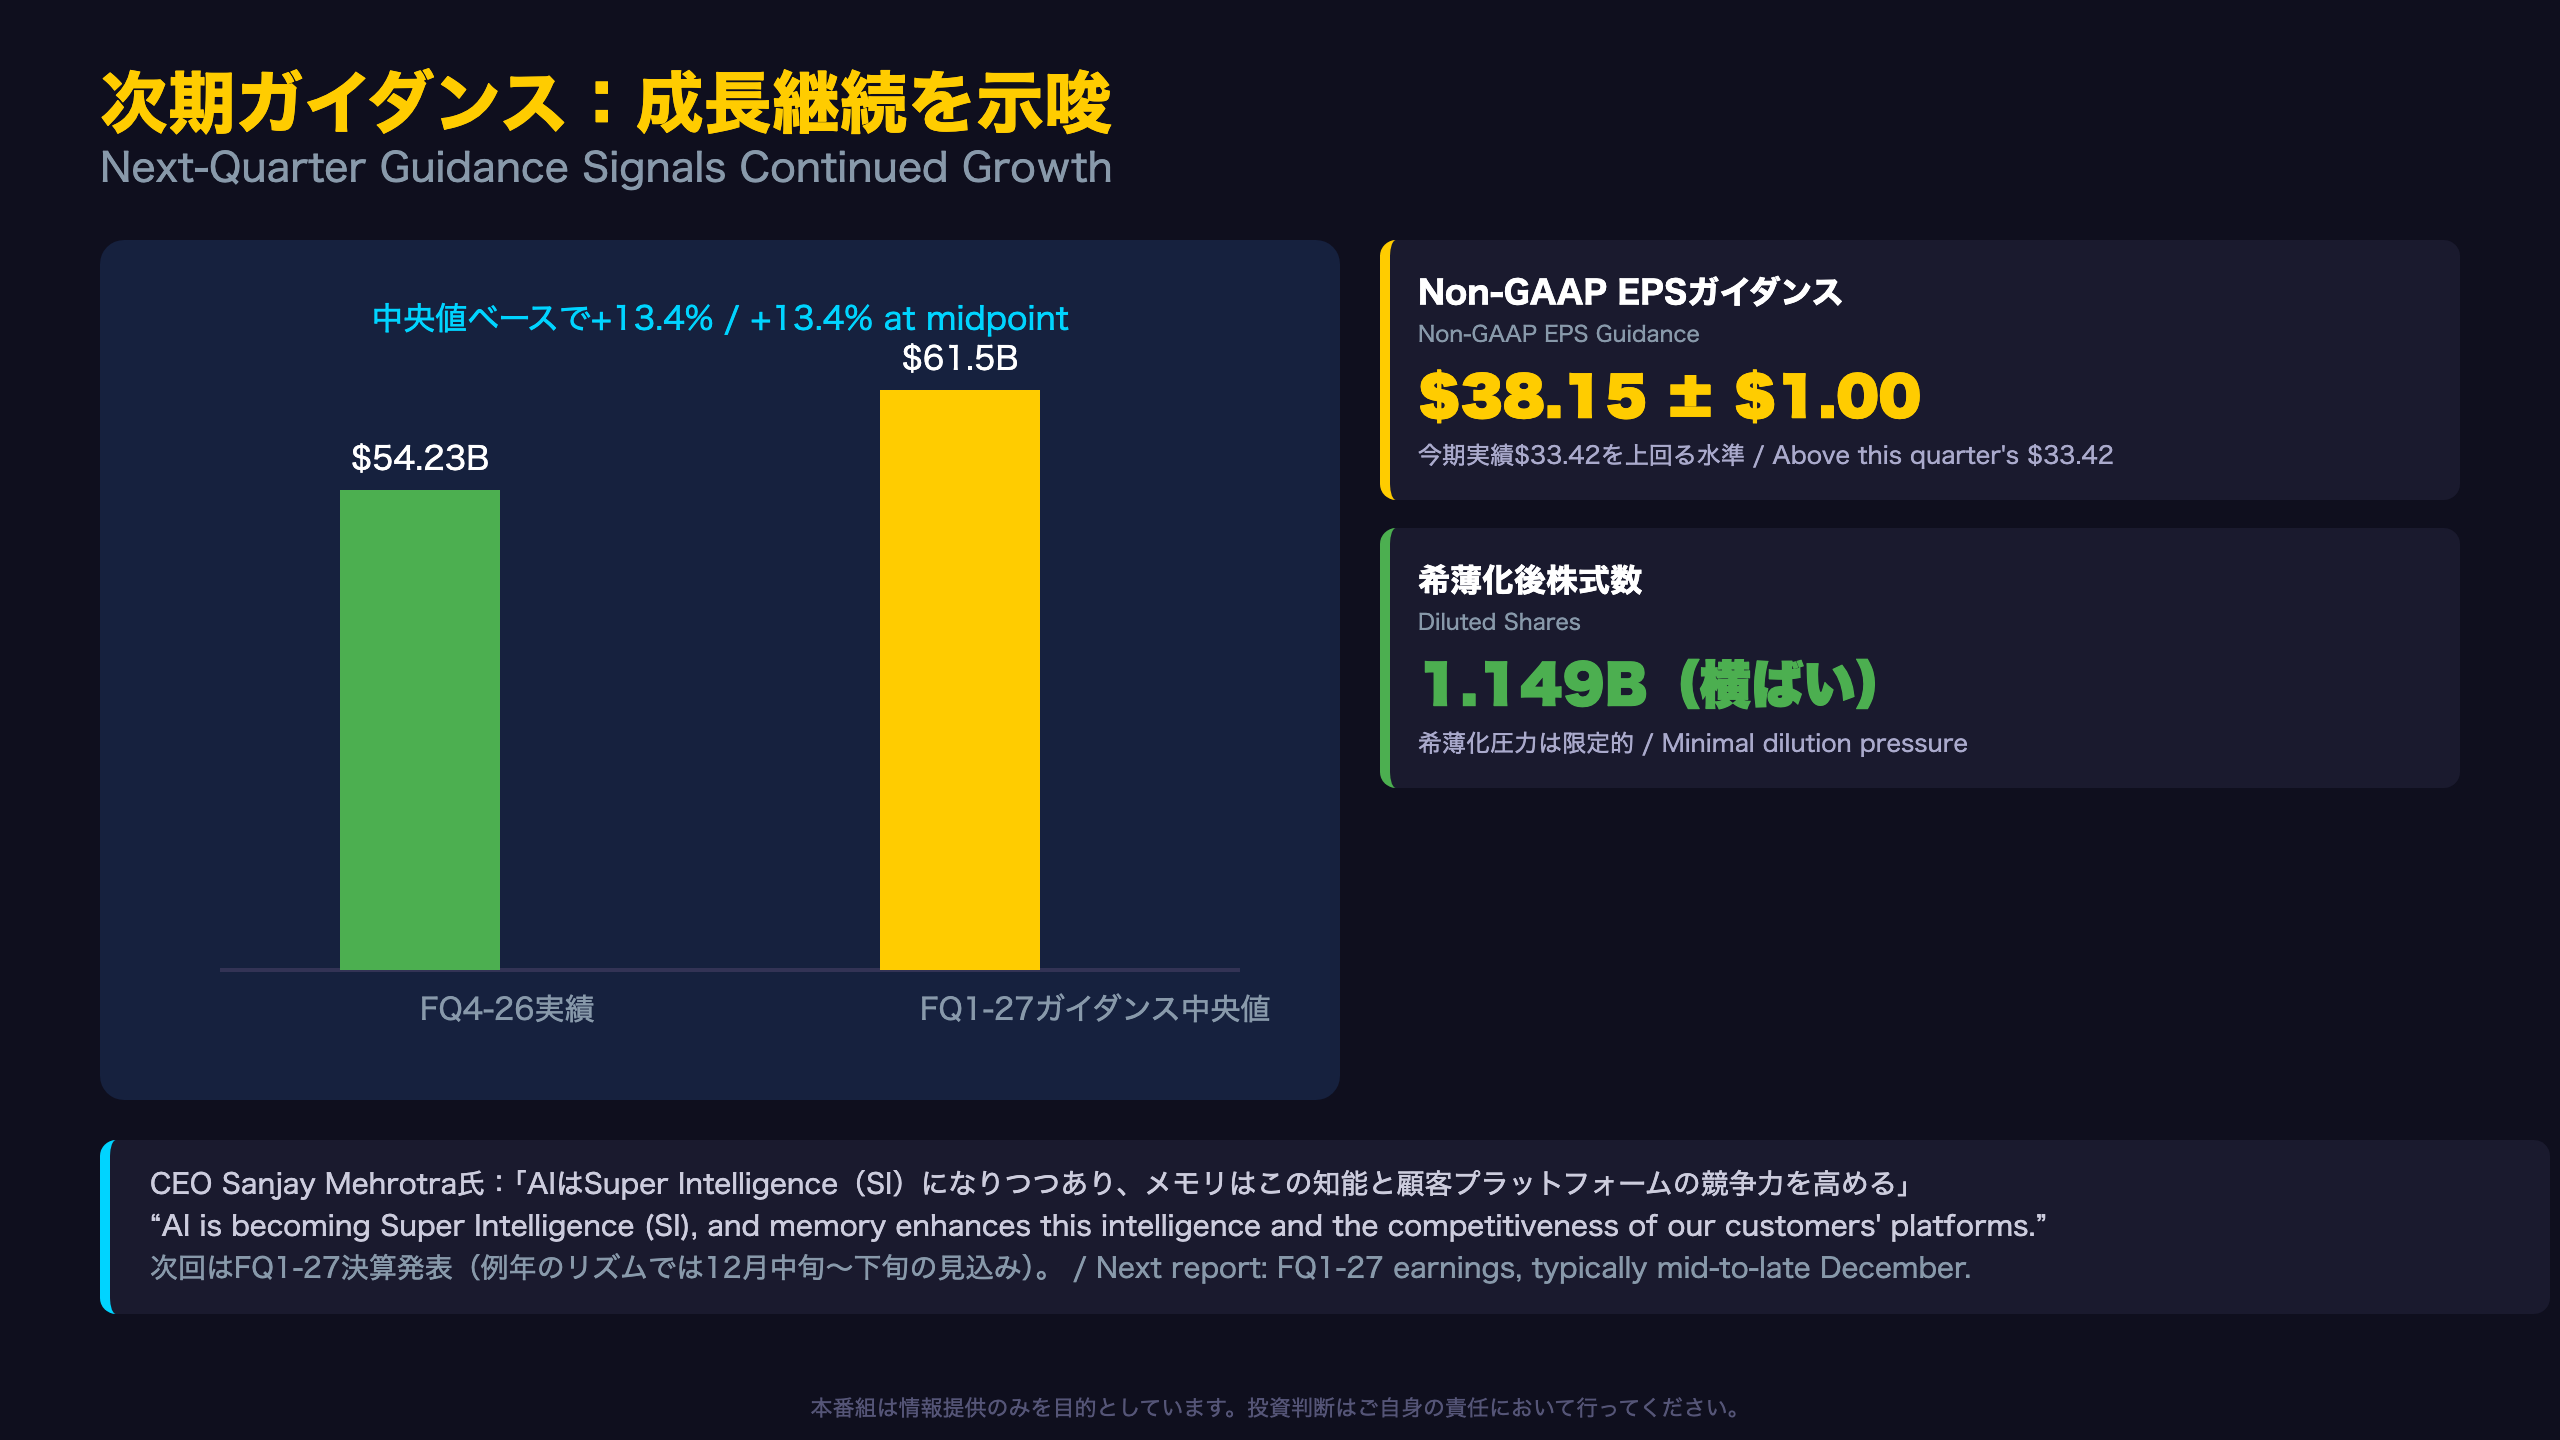
ガイダンスの読み方と次の焦点
非GAAPベースのEPSガイダンス38.15ドル±1.00ドルは、レンジの下限でも37.15ドルとなり、今四半期実績33.42ドルを上回る水準にある。
GAAPとNon-GAAPの乖離の中身
non-GAAP調整の内訳(合計3.62億ドル)は以下の通り。
– 売上原価分の株式報酬:1.74億ドル
– 研究開発費分の株式報酬:1.66億ドル
– 販管費分の株式報酬:0.87億ドル
– 上記の税効果:▲0.65億ドル
株式報酬関連の調整が中心であり、事業実態を歪めるような特殊要因は見当たらない。
強気・弱気の両にらみ
強気の見方:売上高ガイダンス中央値615億ドルは今四半期実績542.29億ドルから13.4%増であり、成長ペースの鈍化は確認されていない。
弱気の見方:レンジ幅が売上高で±15億ドル(中央値の約2.4%)、EPSで±1.00ドル(中央値の約2.6%)と設定されており、AI関連需要の先行き不透明感が相応に織り込まれている。
次の焦点
次回はFQ1-27決算発表(例年のリズムでは12月中旬から下旬)。ガイダンス達成の可否に加え、Core Data Center事業の成長率が前四半期の+56.2%から鈍化するか否かが最大の注目点となる。
製作費大公開
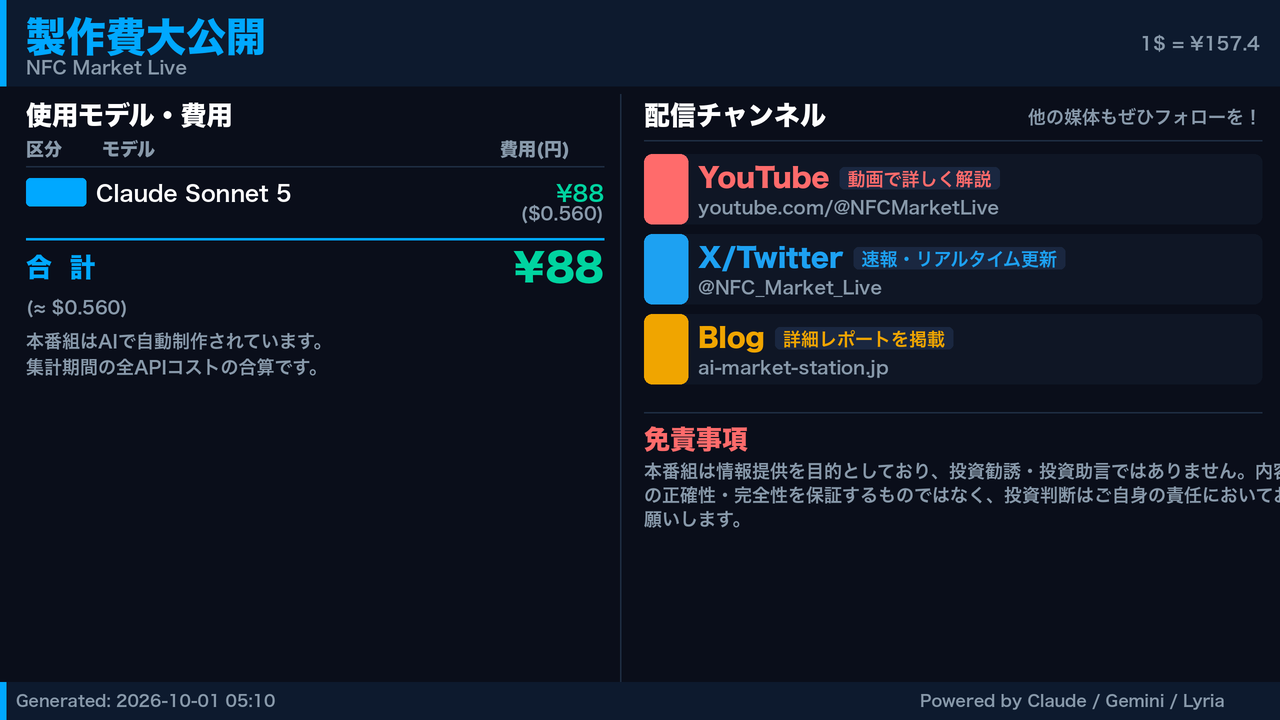
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 52,005 | 46,401 | ¥89 |
| TTS | Gemini 2.5 Flash TTS | 4,084 | 11,437 | ¥18 |
| TTS | Gemini 3.1 Flash TTS | 1,855 | 3,976 | ¥13 |
| BGM | Lyria 3 Pro | 220 | 27,157 | ¥13 |
| X | コンテンツ作成 (返信) | 4,287 | – | ¥13 |
| X | ポスト作成 | 887 | – | ¥7 |
| 合計 | ¥153 |
為替レート: 1 USD = 157.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。