📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-30 09:07)
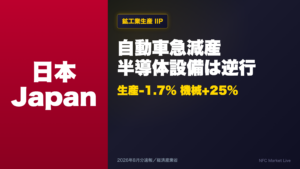
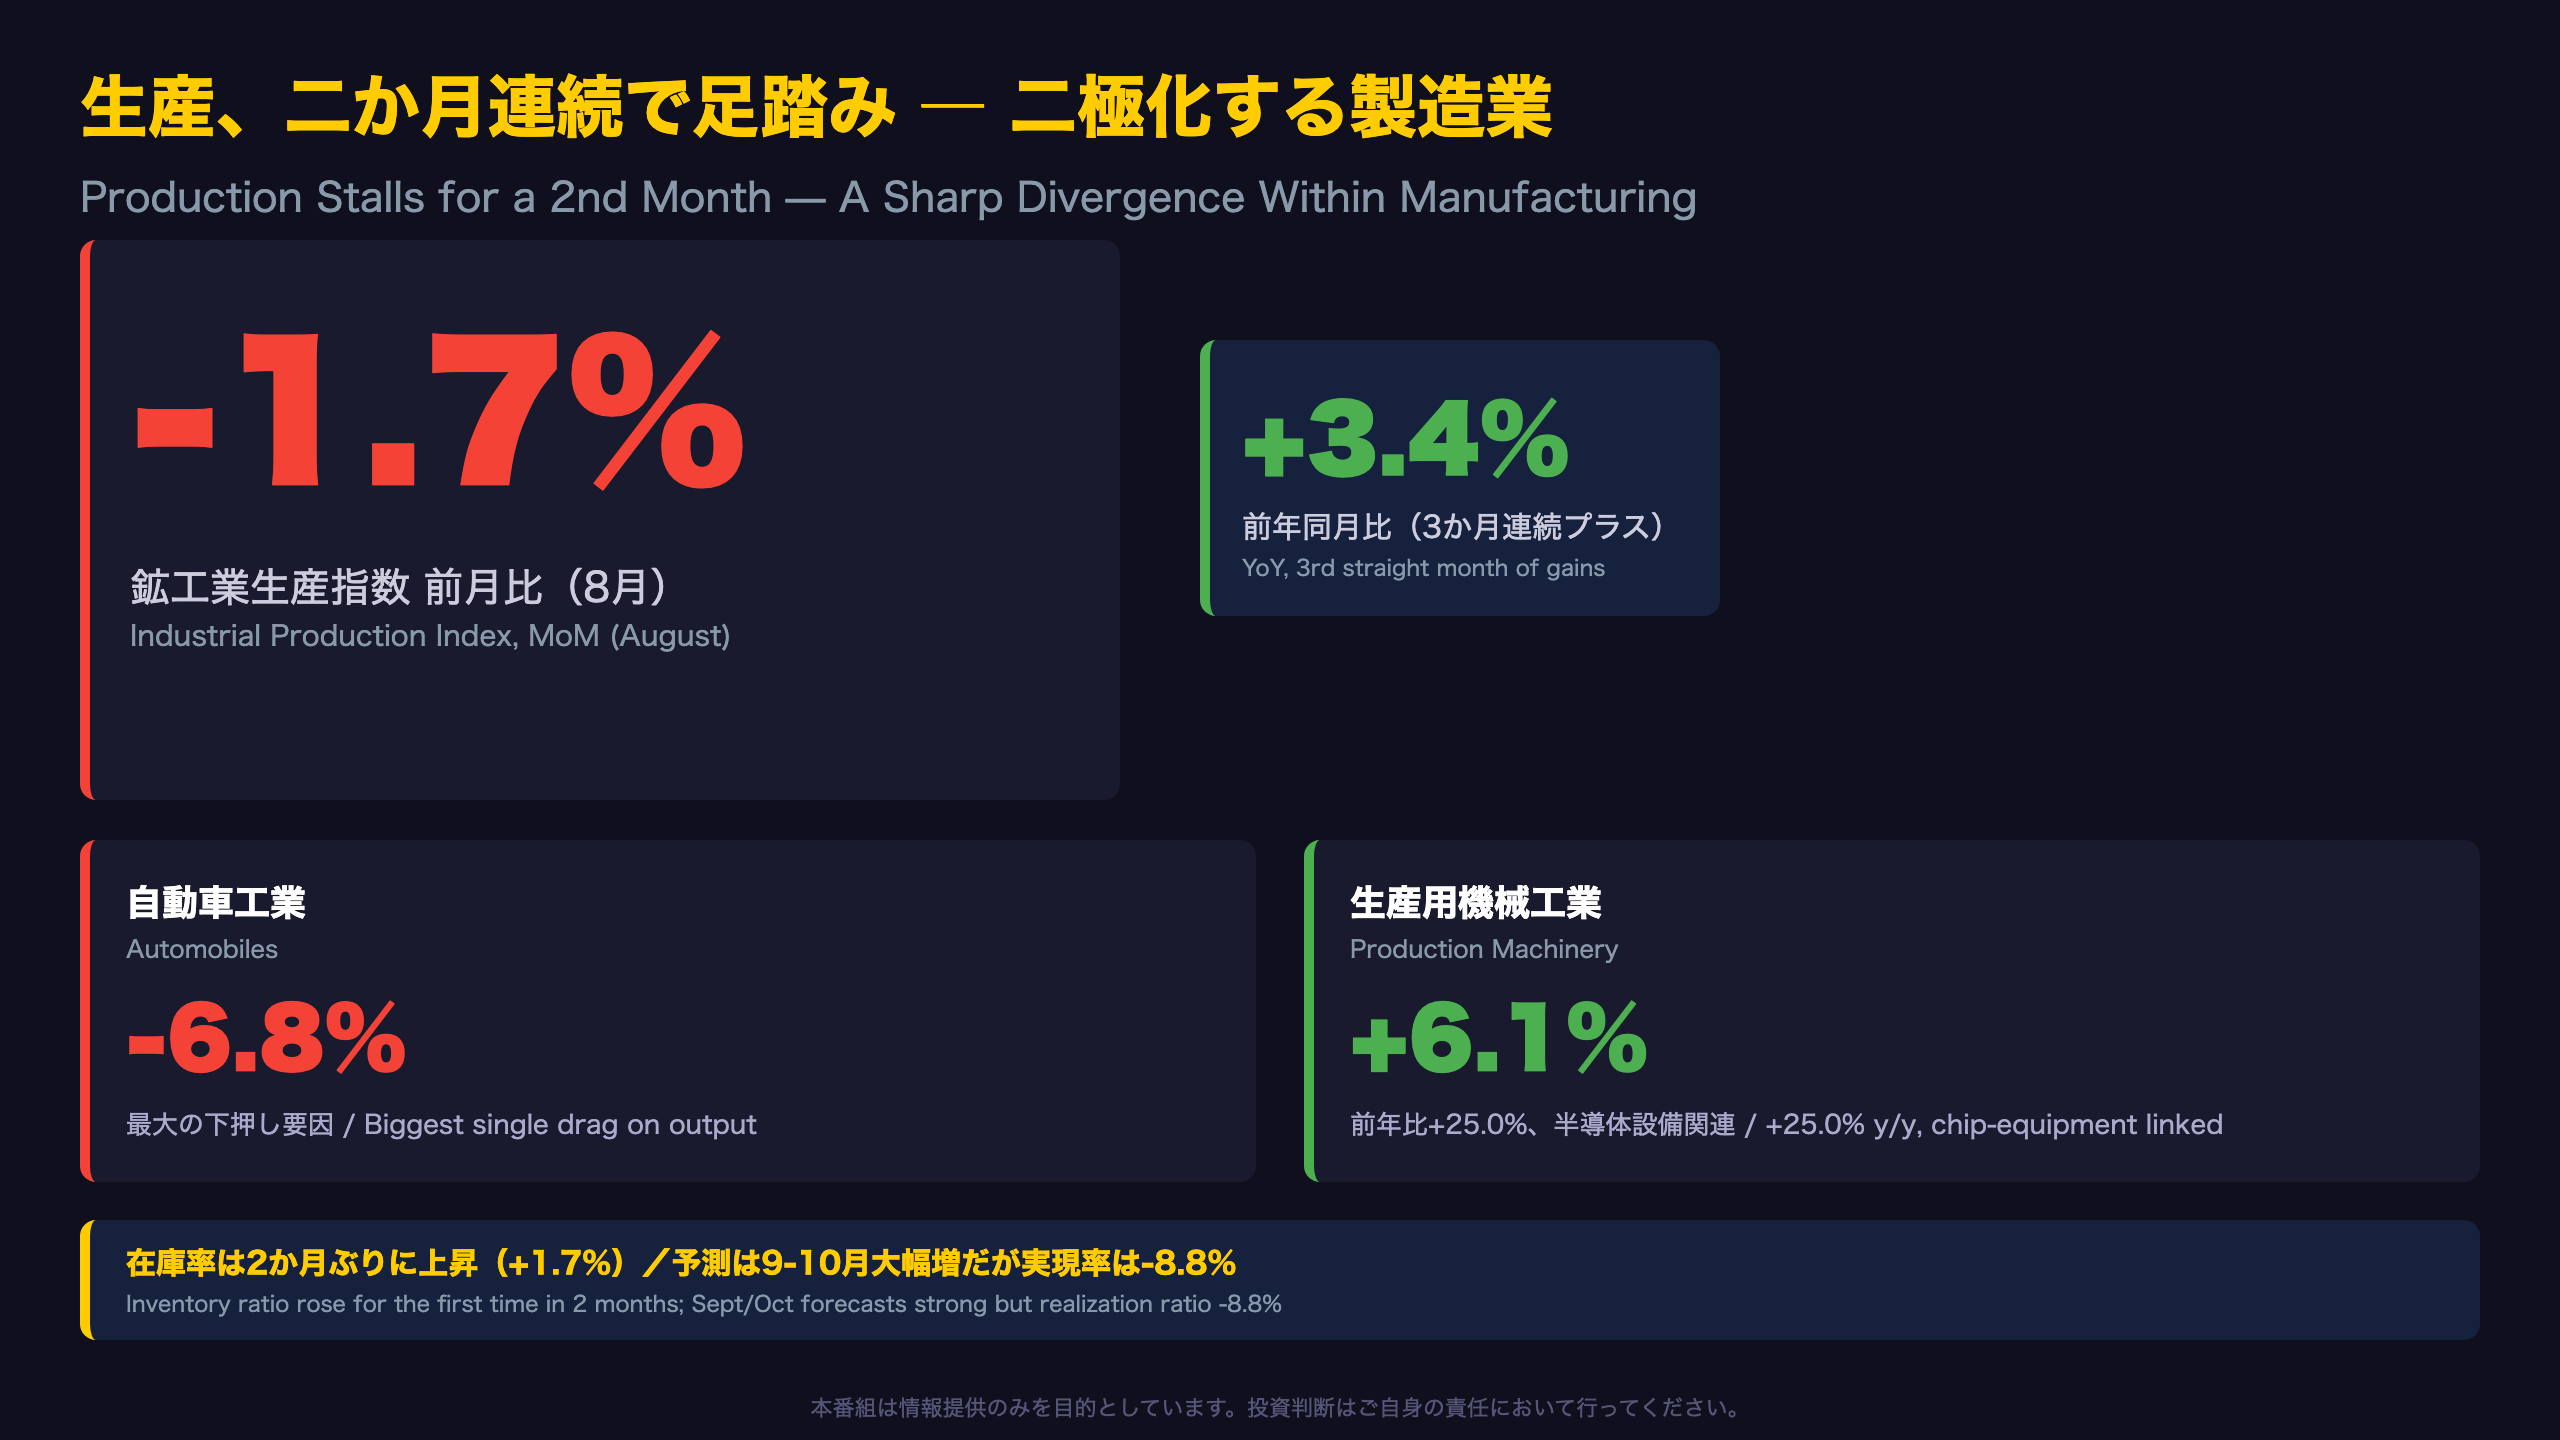
📊 経済産業省が発表した2026年8月分の鉱工業生産指数(IIP)を徹底解説。 生産は前月比-1.7%と2か月連続で低下も、前年比は+3.4%と底堅さを維持。 🚗 自動車工業は-6.8%と急減産、鉱工業生産全体を最も押し下げた。 💡 一方、生産用機械工業は+6.1%、前年比では+25.0%と半導体設備関連が急伸。…
The Ultimate Summary
「一進一退」の据え置き評価
経済産業省は今回も基調判断を「生産は一進一退」に据え置いた。この表現は2024年7月から1年以上にわたり継続しており、方向感を欠く踊り場的な局面が長期化している。
実現率が示す「予測倒れ」のリスク
今回の製造工業生産予測調査によれば、8月の実現率(前回調査の予測に対する実績の乖離)は-8.8%。過去数か月と比較しても大きな下振れであり、企業自身の生産計画が上振れバイアスを抱えていた可能性を示す。
「9月調査によると、9月は前月比3.2%の上昇、10月は同3.1%の上昇であった」(経済産業省公表資料より)
強気・弱気マインドにも変化
生産活動マインド指標(DI)は9月調査で-5.6となり、8月の-4.4から悪化。弱気企業の割合は29.8%と前月から増加し、強気(24.2%)を上回った。ただしトレンド値は-0.3と、景気後退局面入りの目安とされる-5を上回っており、直ちに悲観視する段階ではない。
なお在庫は前年同月比で19か月連続の減少となっており、長期にわたる在庫調整局面が続いている点も特筆に値する。次回9月分速報は例年の公表サイクルに従えば10月末の発表が見込まれる。
生産・出荷・在庫・在庫率 ― 4指標の全体像
19か月連続の在庫減少という長期トレンド
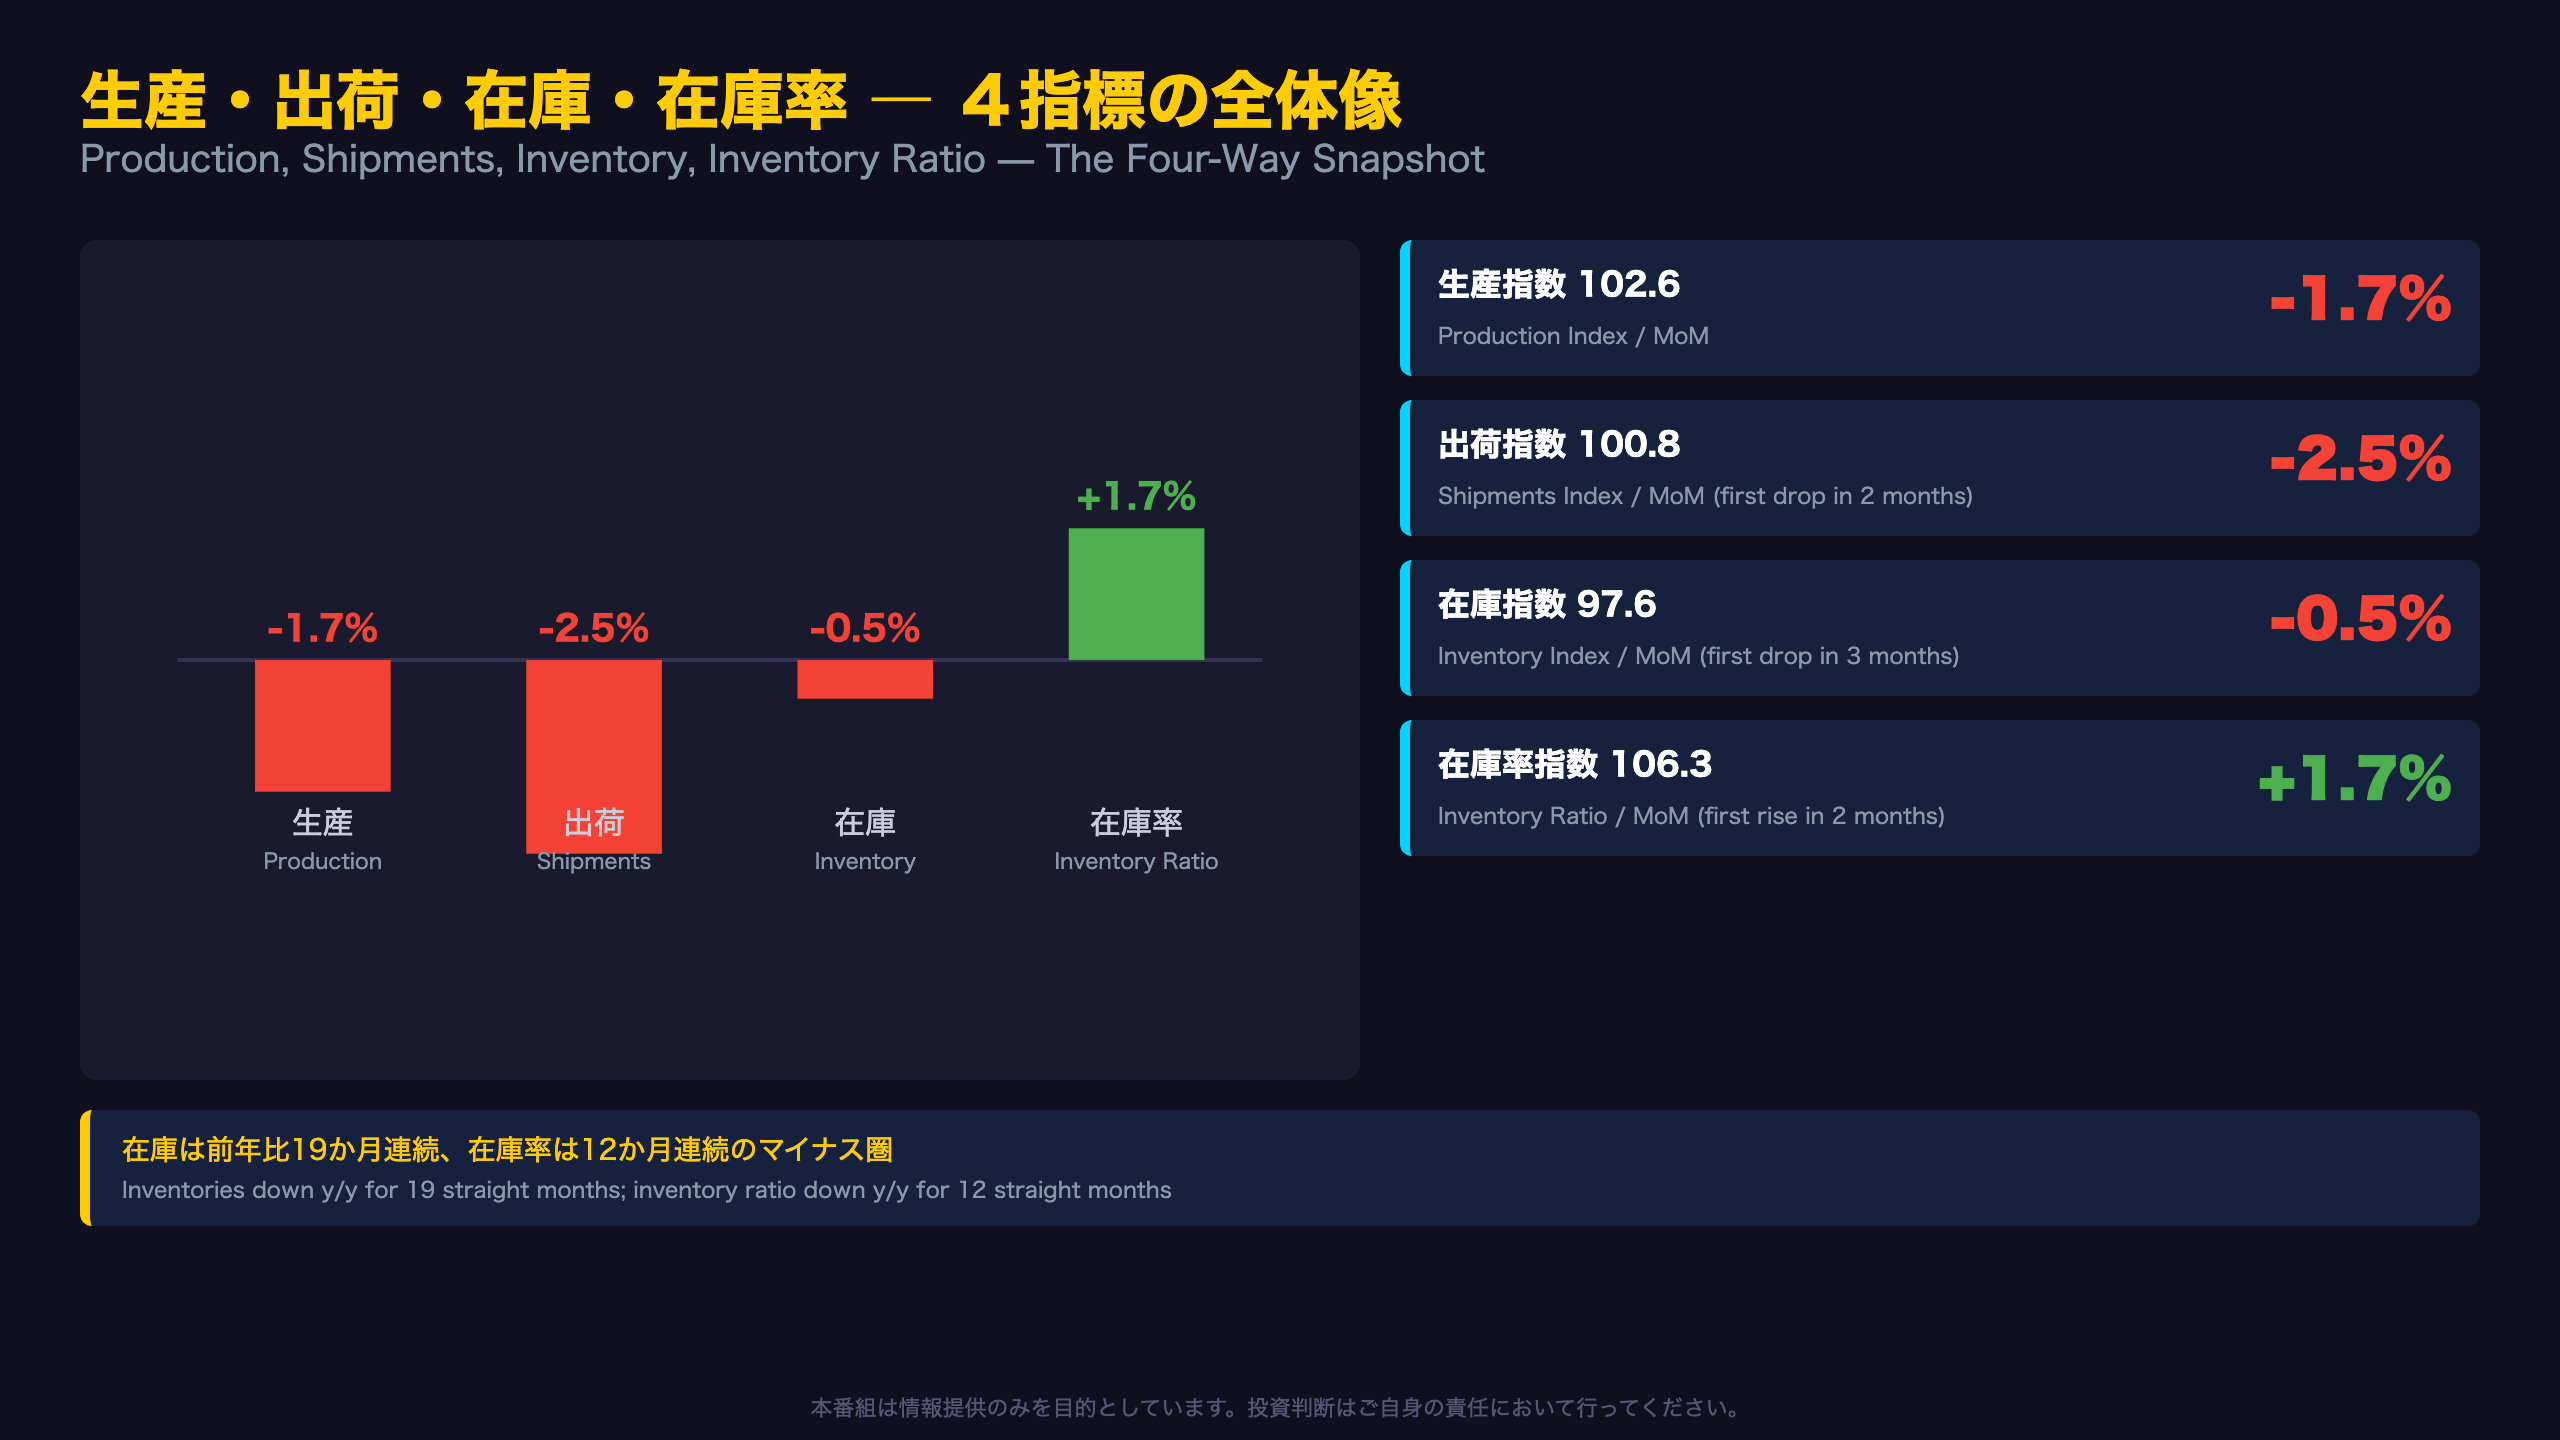
在庫の前年同月比マイナスは19か月連続、在庫率も12か月連続のマイナスとなっており、2024年初頭から続く緩やかな在庫調整局面の延長線上にある。経済産業省公表の在庫循環図では、直近の2026年Ⅱ期(4-6月平均)は「意図せざる在庫減局面」と「在庫積み上がり局面」の境界付近に位置し、方向感を欠く状態が続いている。
出荷の落ち込みが生産より大きい点に注意
今回特徴的なのは、出荷(マイナス2.5%)の低下幅が生産(マイナス1.7%)を上回った点である。これは需要が供給調整のペースよりも早く弱含んだ可能性を示唆しており、単純な「意図的な減産」だけでは説明しきれない。
「生産は一進一退で推移している」(経済産業省、2026年8月分公表資料)
在庫率が2か月ぶりに上昇した点は、次月以降さらなる減産圧力に繋がるかどうかが焦点となる。財別にみると業種間でばらつきが大きく、一様な調整局面とは言い切れない。
業種別の明暗 ― 自動車急減産と生産用機械の対照
自動車の落ち込みは「一時的」なのか
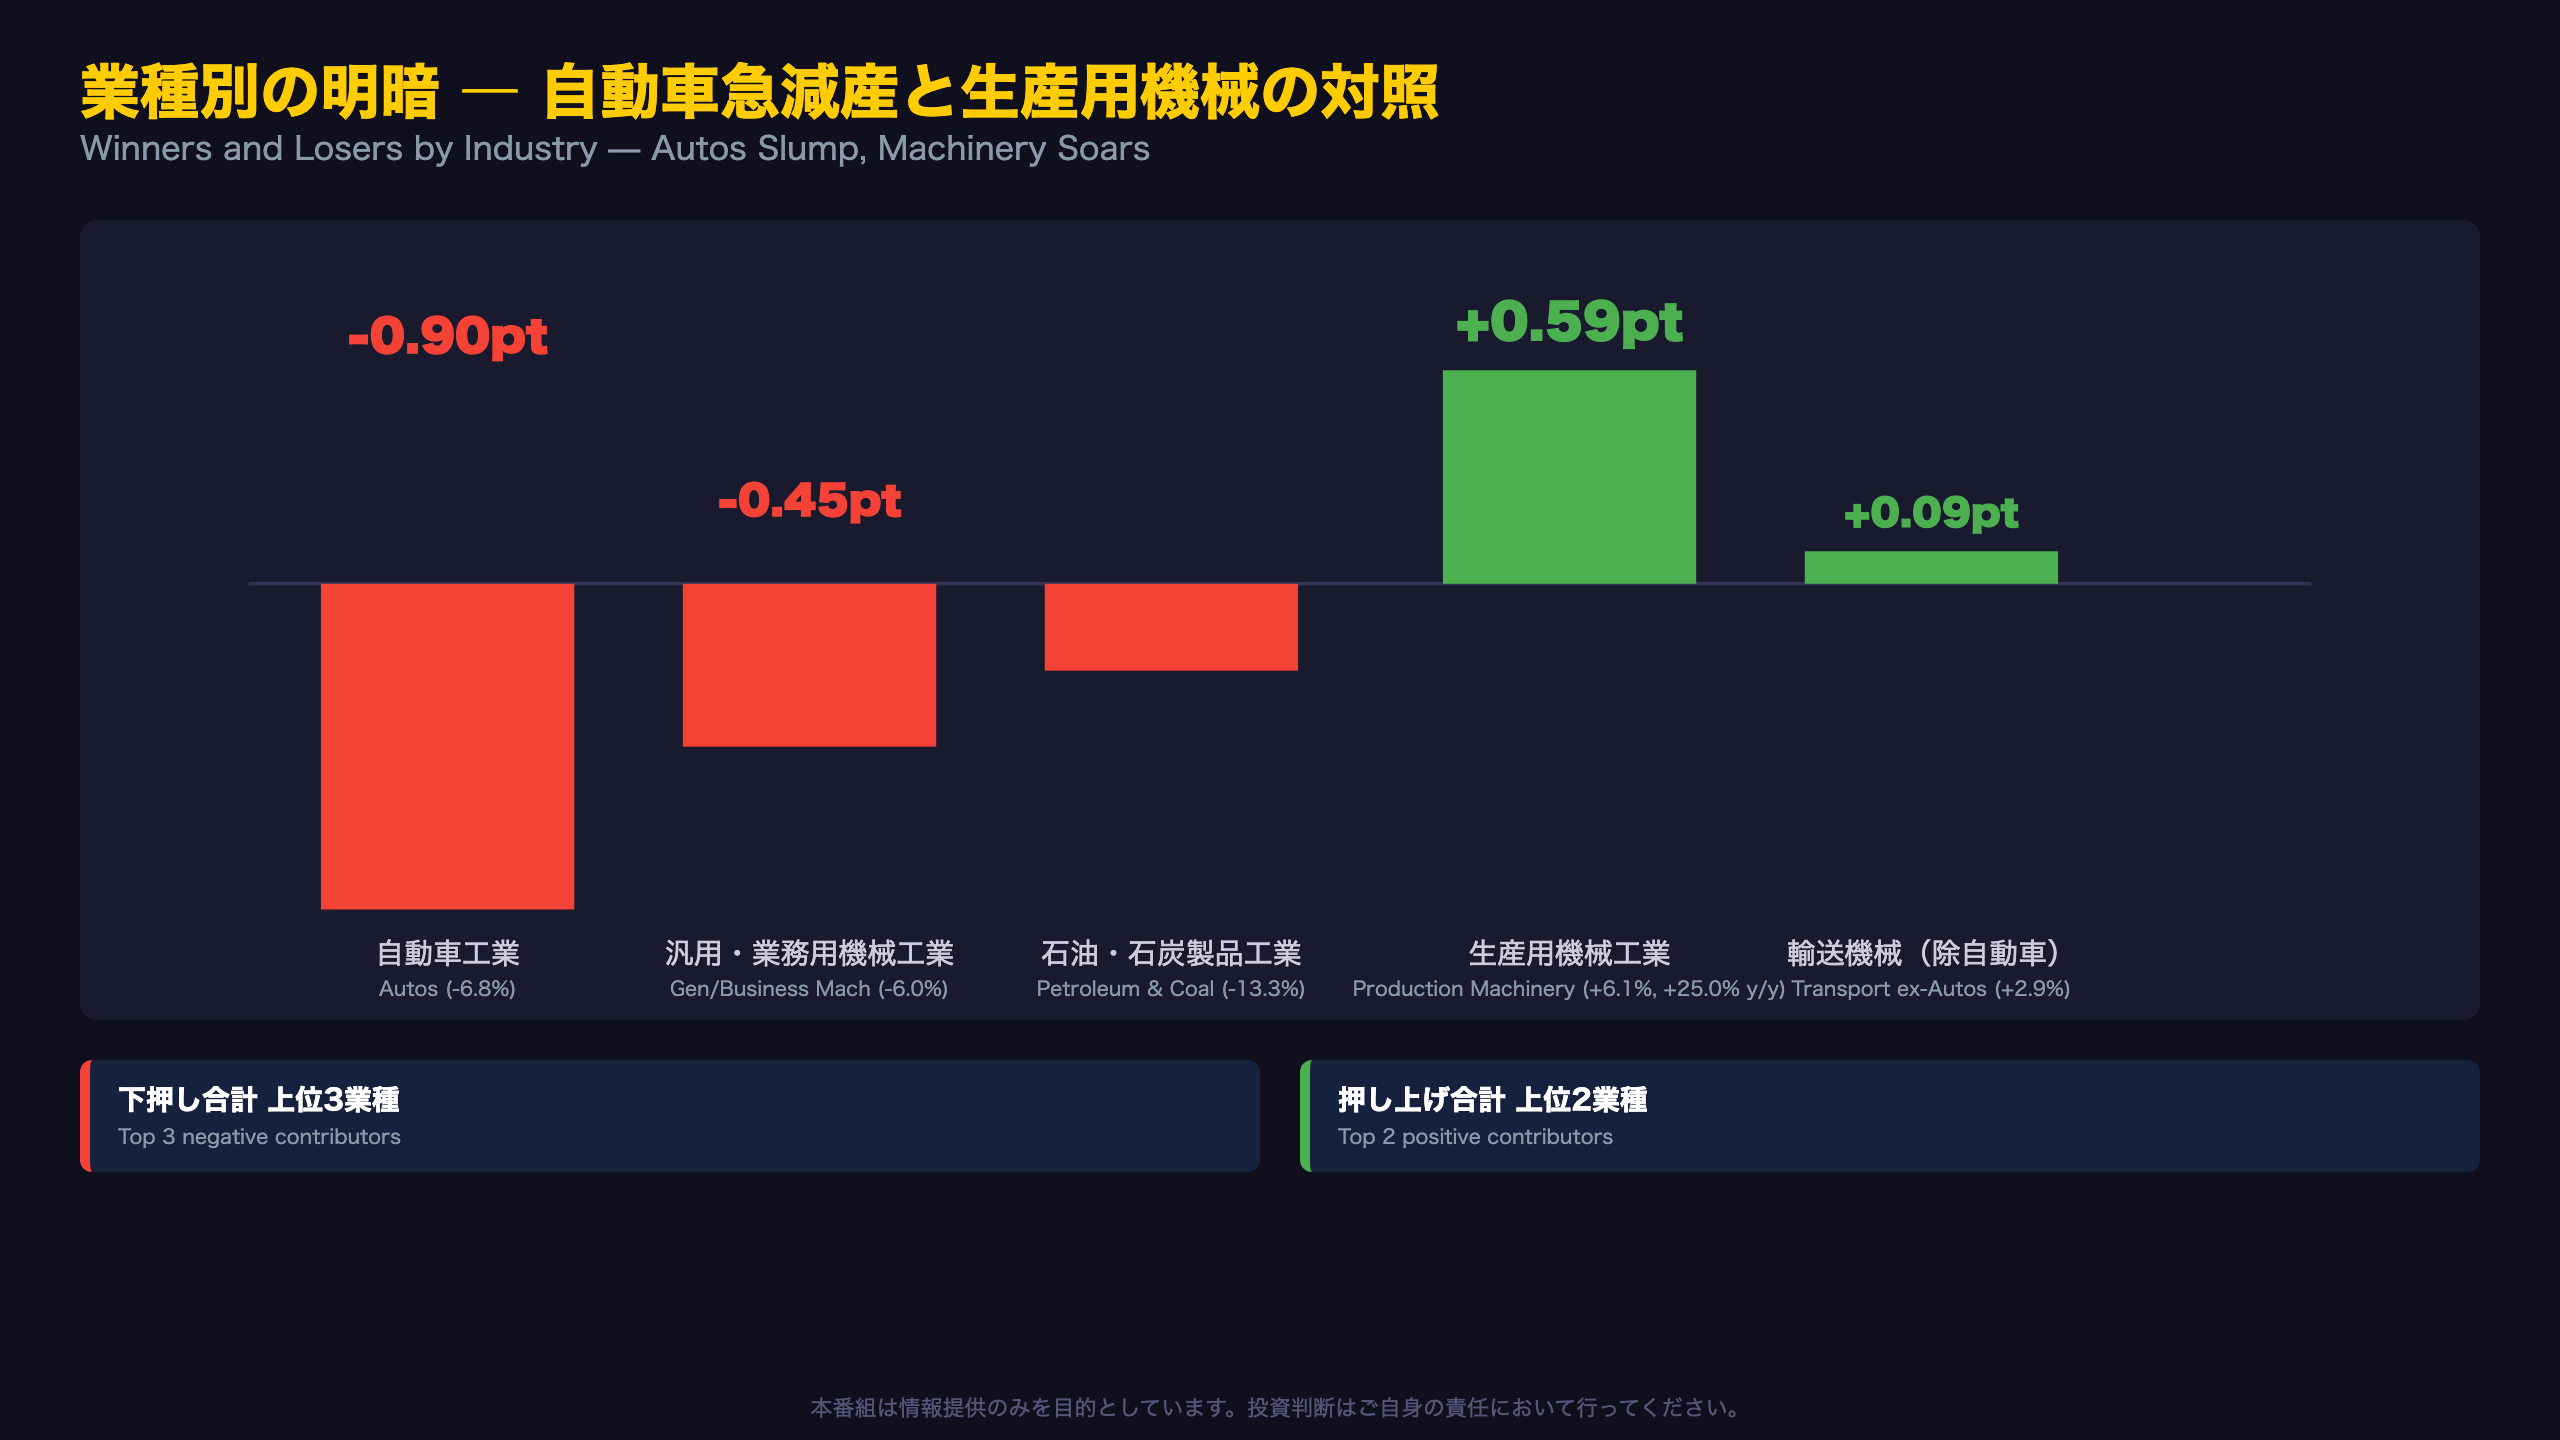
今回の自動車工業の大幅減産(前月比マイナス6.8%)は鉱工業生産全体の押し下げ要因として突出している。ただし製造工業生産予測調査によれば、輸送機械工業の9月生産計画は前月比プラス4.6%(前回調査時点ではマイナス5.3%から上方修正)、10月もプラス2.7%と反発が見込まれている。これが実現すれば、8月の落ち込みは構造的な需要蒸発ではなく、供給側の一時的な調整である可能性が高い。
生産用機械工業の強さは半導体投資サイクルを映す
生産用機械工業の前年同月比プラス25.0%は、鉱工業全体(プラス3.4%)を大きく上回る。品目別では金型(プラス30.0%)、個装・内装機械(プラス56.4%)が牽引しており、電子部品・デバイス工業や電気・情報通信機械工業の10月生産計画も、それぞれプラス9.5%、プラス9.1%と上方修正されている。
「10月の上昇は、生産用機械工業、電子部品・デバイス工業、電気・情報通信機械工業等による」(経済産業省公表資料より)
ただしこれらの計画値はあくまで企業アンケートに基づく見込みであり、実現するかは次月以降の実績を待つ必要がある。
在庫サイクルの深層 ― 計画的調整 vs 意図せざる在庫増
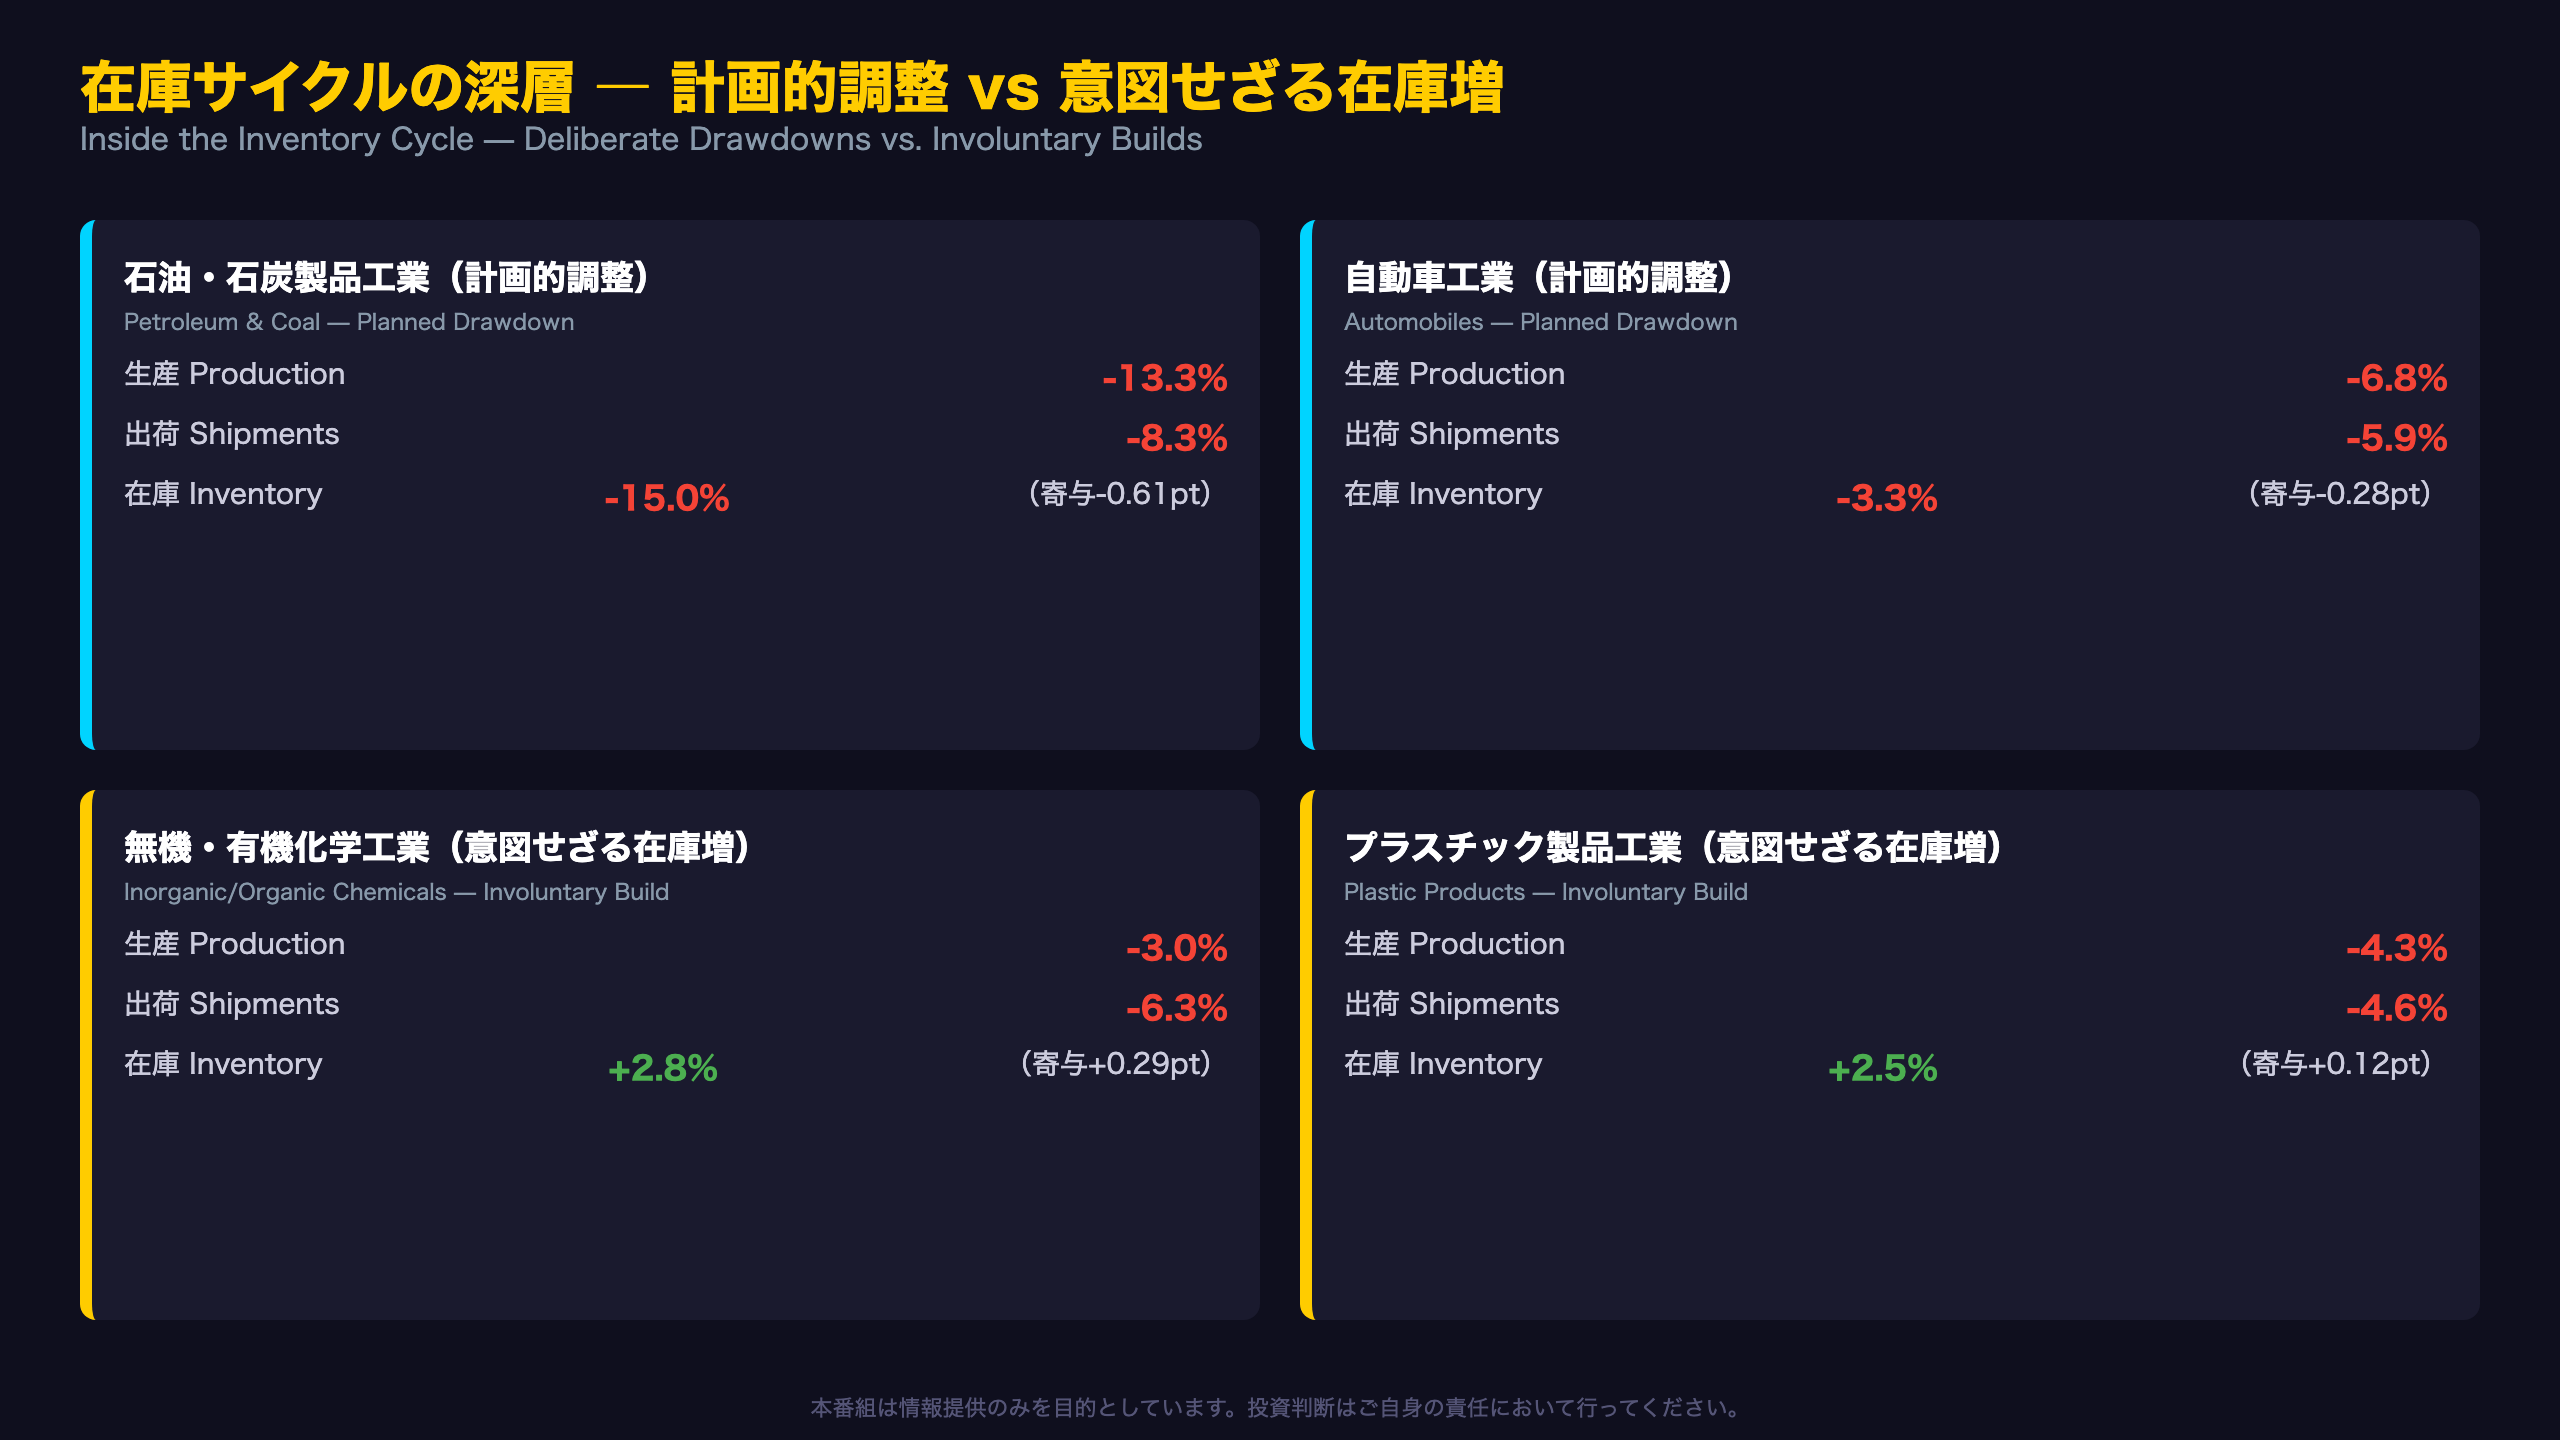
「計画的な調整」と「意図せざる在庫増」の同居
今回の在庫統計で興味深いのは、業種によって全く異なる在庫サイクルの局面が併存している点である。石油・石炭製品工業と自動車工業は、生産の落ち込み幅が出荷の落ち込み幅を上回っており、供給側が需要縮小を先取りして減産した「計画的な在庫調整」の様相を呈する。
対照的に、無機・有機化学工業とプラスチック製品工業は出荷の落ち込みが生産の落ち込みを上回り、在庫が積み上がる結果となった。経済産業省の在庫循環図(生産・在庫の前年同期比を軸にした四象限分析)に照らせば、これらの業種は「意図せざる在庫増局面」に近い位置にあると解釈できる。
全体としての含意
鉱工業全体の在庫率が2か月ぶりに上昇したことは、こうした業種間のばらつきの純合計として現れたものであり、単純に「在庫調整が進んでいる」とも「在庫が積み上がっている」とも言い切れない。なお在庫循環図では直近の2026年Ⅱ期が象限の境界近辺に位置しており、循環局面の判定自体が難しい局面にあることも付言しておきたい。次月以降、化学・樹脂系の在庫率が高止まりするようであれば、当該業種の減産圧力が強まる可能性がある。
先行指標が示す設備投資サイクル ― 期待と実現率のギャップ
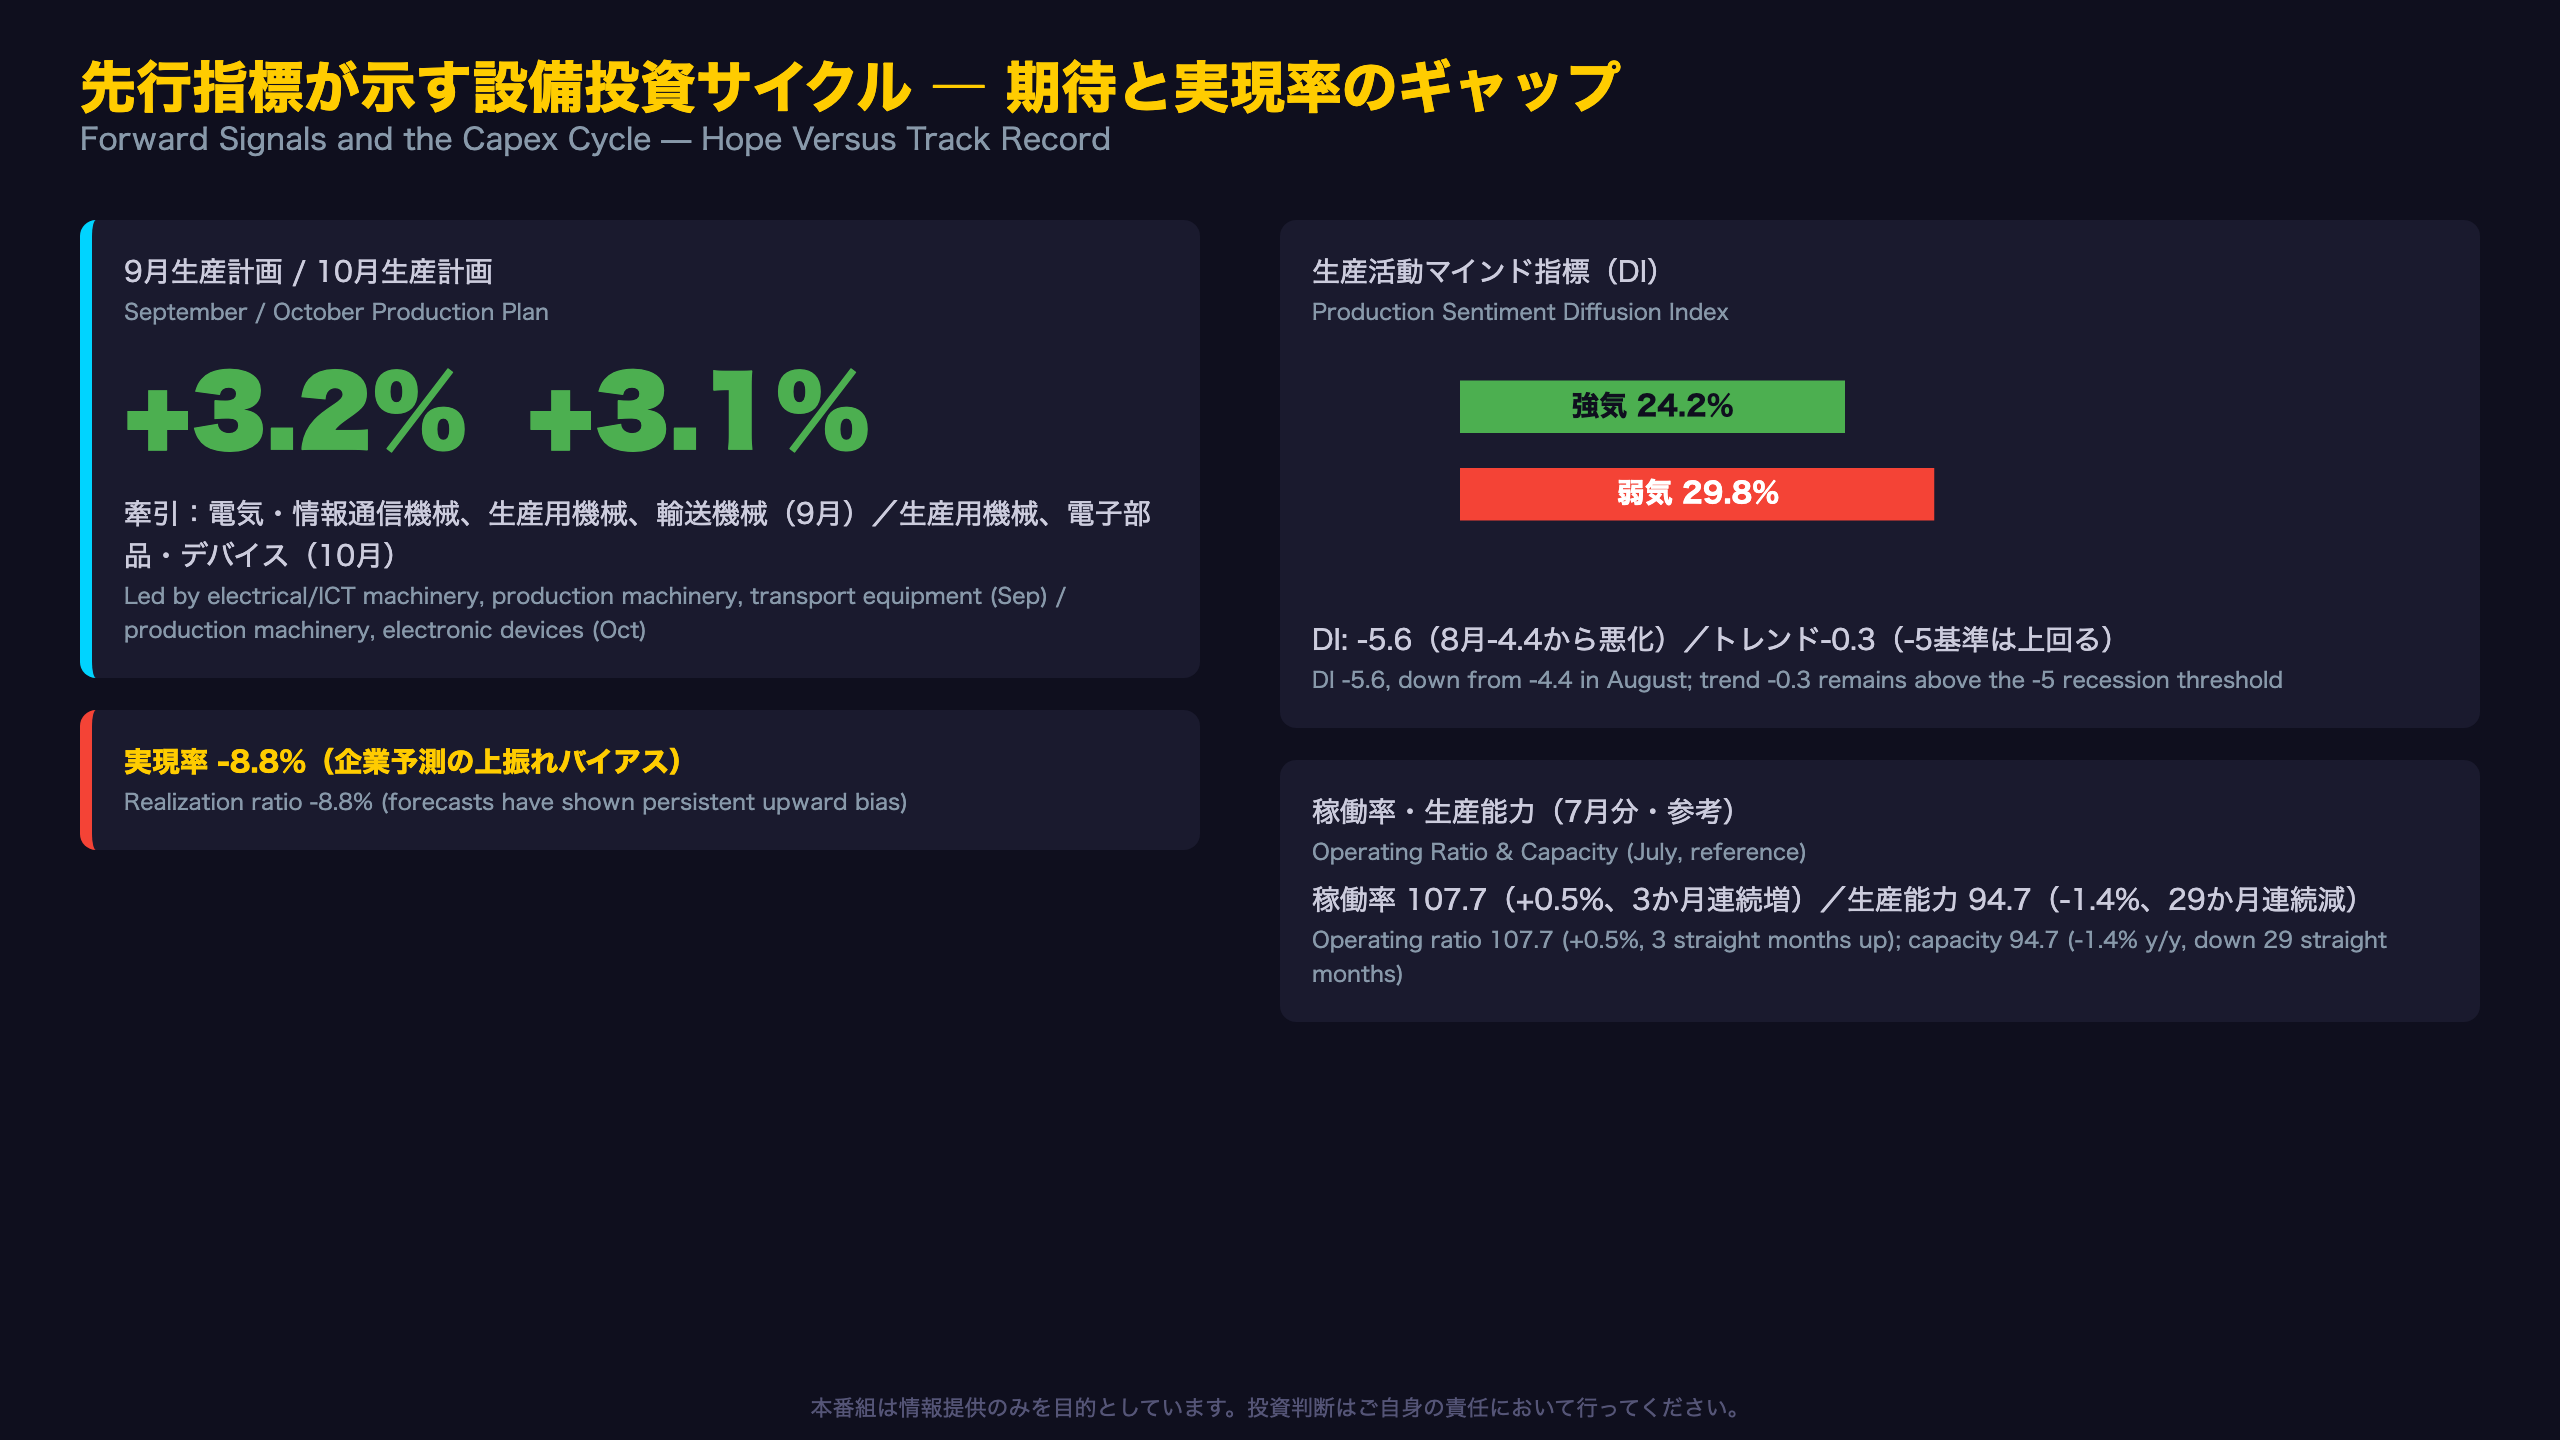
実現率マイナス8.8%が意味すること
実現率は「前回調査時点での当月見込み」に対する「今回調査で判明した実績」の乖離率である。今回のマイナス8.8%は、企業が1か月前に描いていた生産計画を大きく下回る結果に終わったことを意味し、過去数か月(7月マイナス3.2%、8月マイナス1.4%)と比較しても悪化幅が目立つ。
DIトレンドはまだ危険水域ではない
生産活動マインド指標のトレンド値はマイナス0.3で、経済産業省が景気後退局面入りの目安とする「マイナス5」を上回っている。ただし弱気企業の割合(29.8%)が強気(24.2%)を上回る状態は直近数か月では初めてに近く、企業マインドの潮目が変わりつつある可能性は否定できない。
稼働率・生産能力の構造的背景(7月分参考値)
直近で公表されている稼働率指数(7月分)は107.7、前月比プラス0.5%と3か月連続の上昇であった一方、生産能力指数は94.7で前年同月比マイナス1.4%と29か月連続の低下が続いている。設備の絶対量が縮小するなかでの稼働率上昇は追加の生産余力が乏しいことを示唆し、半導体関連投資の反発が実現した場合には稼働率がさらに切り上がる可能性がある。
次回9月分速報の発表時期は、例年の公表サイクルに沿えば10月末が見込まれる。
製作費大公開
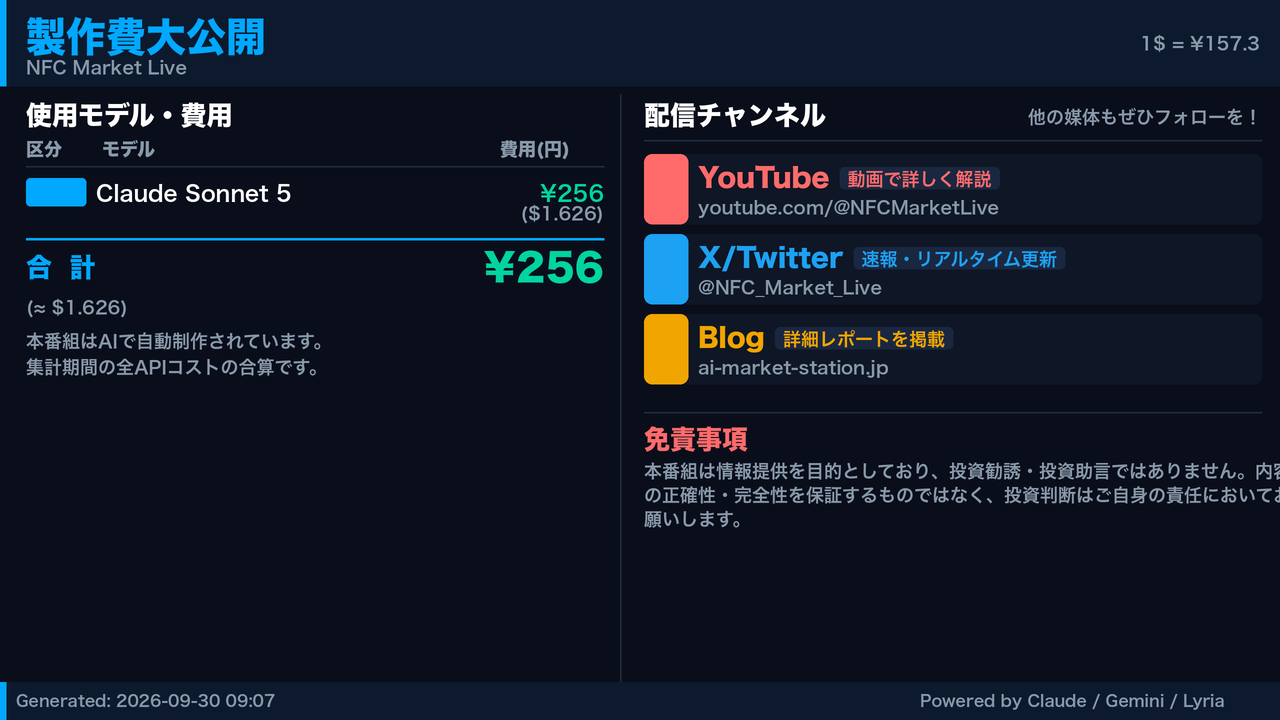
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 443,580 | 74,780 | ¥257 |
| TTS | Gemini 2.5 Flash TTS | 6,119 | 14,201 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 2,537 | 4,438 | ¥14 |
| BGM | Lyria 3 Pro | 171 | 26,588 | ¥13 |
| X | コンテンツ作成 (返信) | 5,071 | – | ¥13 |
| X | ポスト作成 | 1,064 | – | ¥7 |
| 合計 | ¥327 |
為替レート: 1 USD = 157.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。