📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-28 08:59)
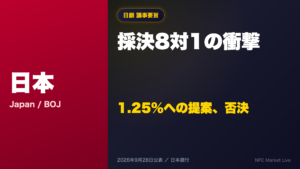
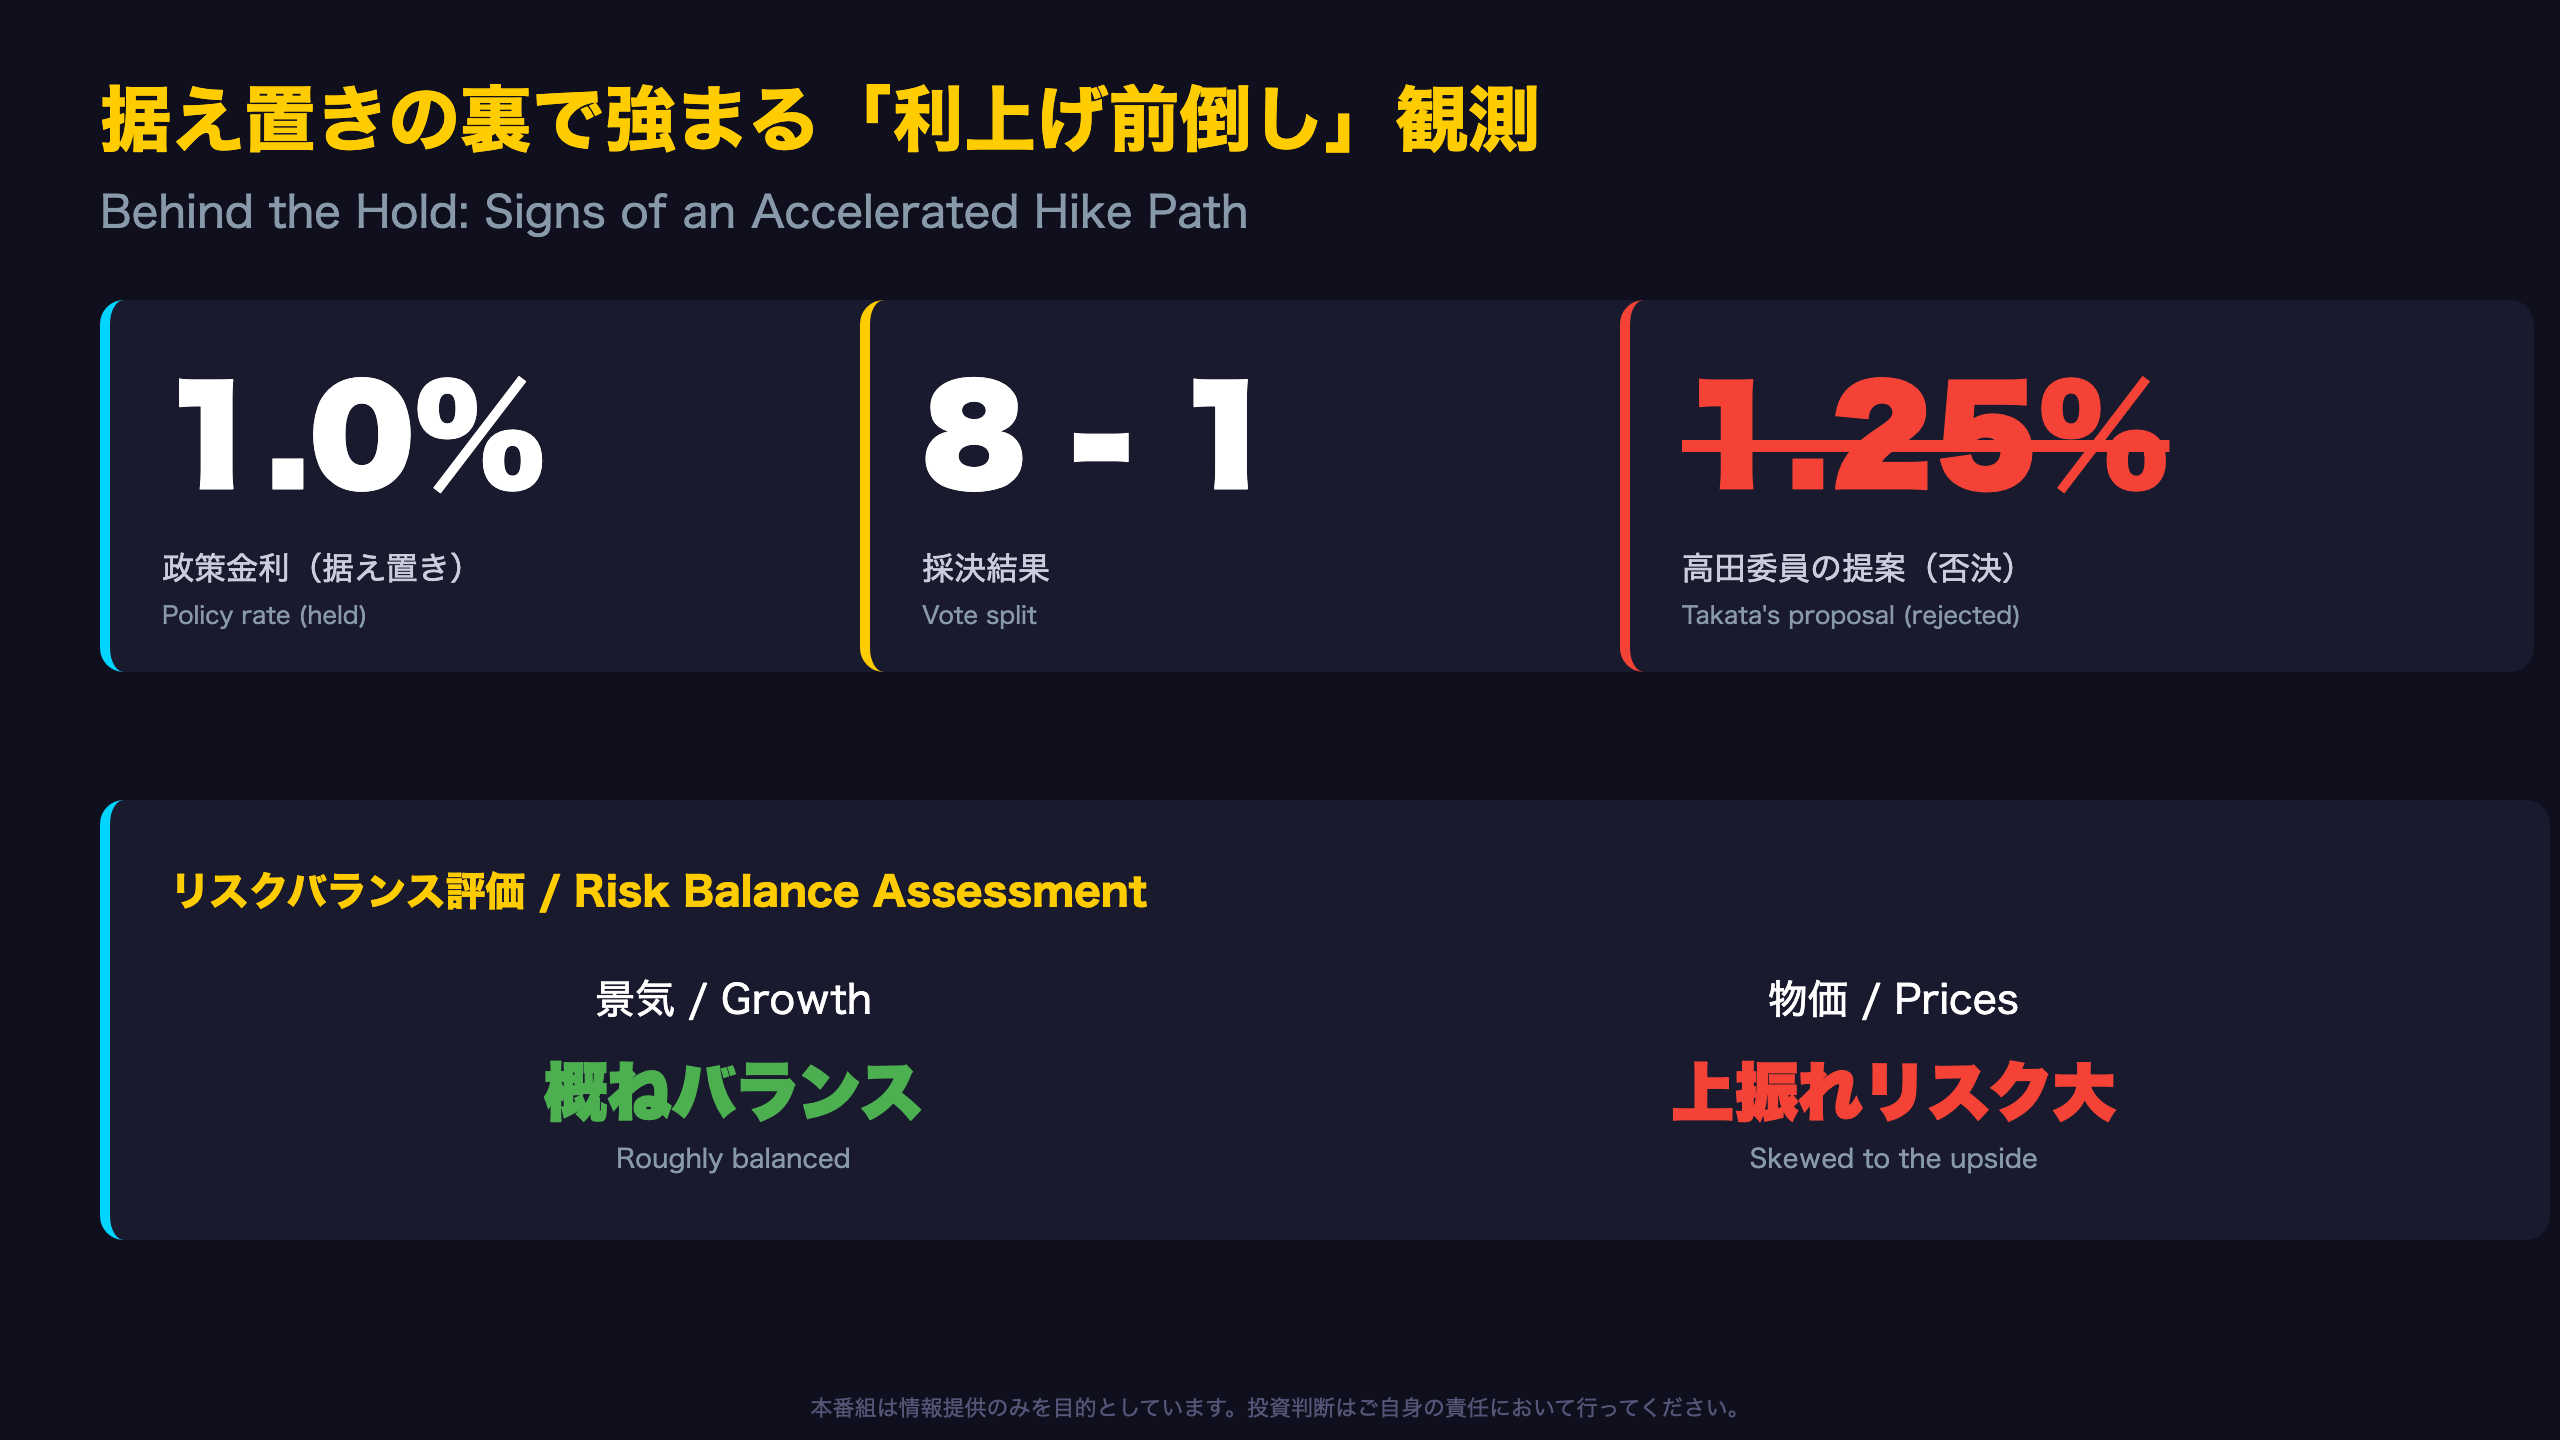
日銀が2026年7月30-31日開催分の金融政策決定会合議事要旨を公表。 📊 政策金利は1.0%で据え置きだが、採決は8対1。高田委員は1.25%への即時引き上げを提案していた。 ⚠️ 物価見通しのリスクバランスは「上振れ」に傾斜。国内企業物価は前年比7%超の伸びとなり、価格転嫁が消費者段階に波及しつつある。 💡…
据え置きの裏で強まる「利上げ前倒し」観測 / Behind the Hold: An Accelerated Hike Path
採決の背後にある「数字」の意味
今回の会合で注目すべきは、単なる「8対1」という採決結果ではない。高田委員が提出した議案は、単に「引き上げるべきだ」という抽象的な主張ではなく、「1.25%程度」という具体的な数値を明示した点に大きな意味がある。
日銀の会合では反対意見が「据え置きに反対」という形で示されることは珍しくないが、今回のように具体的な引き上げ幅を伴う対案が提出されたことは、政策委員会内での意見対立が「方向性」の違いから「スピード」の違いへと質的に変化してきたことを示唆する。
「海外発のディマンドショックによる物価の上振れリスクや海外の金融環境の転換に即応した機動的な対応が必要な新たな局面に入った」(高田委員)
一方で、大方の委員は「政策変更の影響を含め、経済・物価・金融情勢を丁寧にみていく段階」との立場を崩していない。ある委員は、利上げの実体経済への波及には「1年から1年半程度のタイムラグ」があると指摘しており、拙速な追加利上げに慎重な姿勢も根強い。次回以降の会合では、この「時間軸」を巡る綱引きが焦点となる可能性が高い。
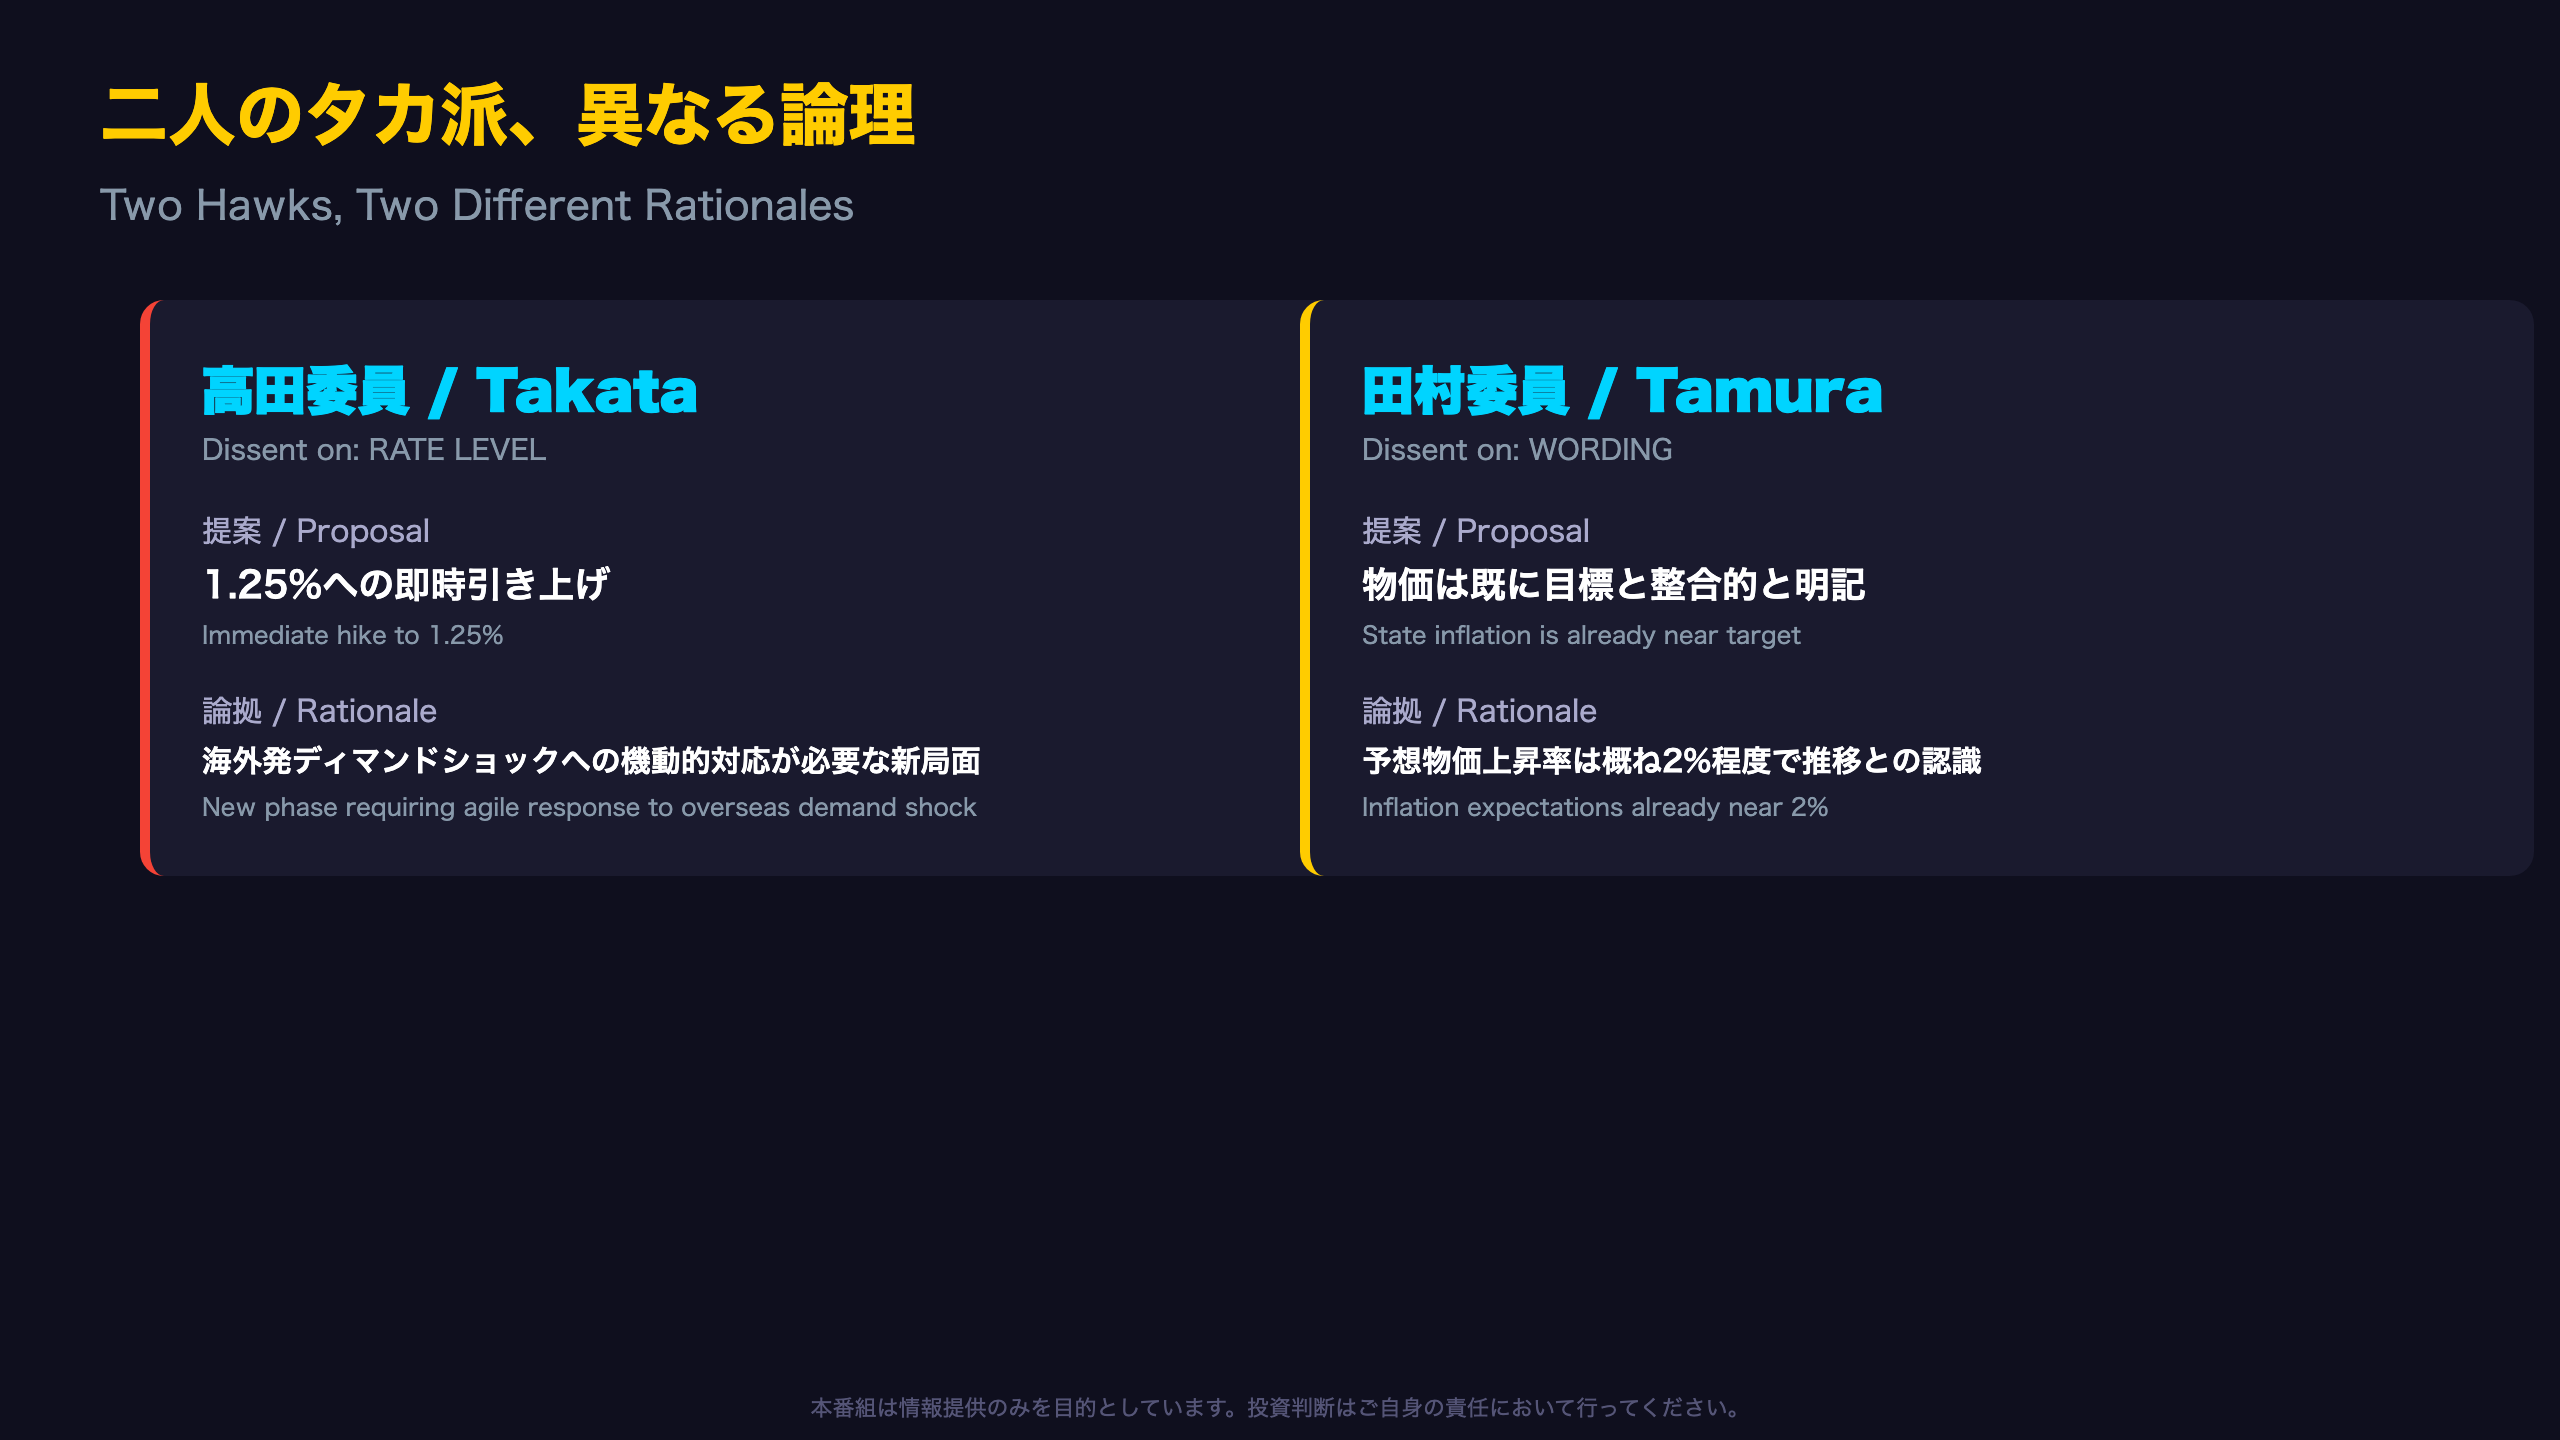
二人のタカ派、異なる論理 / Two Hawks, Two Different Rationales
「同じタカ派」でも一枚岩ではない
市場では高田委員と田村委員はともに「タカ派」に分類されがちだが、今回の会合における両者の反対理由を仔細にみると、その主張には明確な違いがある。
高田委員の主張は「量」の問題である。同委員は、政策金利を直ちに1.25%まで引き上げるべきだと主張し、その理由として「海外発のディマンドショックによる物価の上振れリスク」への機動的対応を挙げた。これは政策金利の「水準」そのものに関する反対だ。
一方、田村委員の反対は「表現」の問題に近い。同委員は、展望レポートの記述について、「消費者物価の基調的な上昇率は、「物価安定の目標」と概ね整合的な水準で推移すると考えられる」との表現を求めたが、これは政策金利を直ちに変更せよという主張ではなく、現状の物価情勢の「評価・認識」を巡る議案であった。
「中長期的な予想物価上昇率について、概ね2%程度の水準で推移すると考えられる」(田村委員の議案より)
この違いは、次回以降の会合での「多数派形成」のシナリオを考えるうえで重要である。高田委員の主張が通るには「利上げそのもの」への支持拡大が必要だが、田村委員の主張が通るには「物価認識の文言」に対する委員間のコンセンサスの変化で足りる可能性があり、後者の方がハードルは低いとみることもできる。
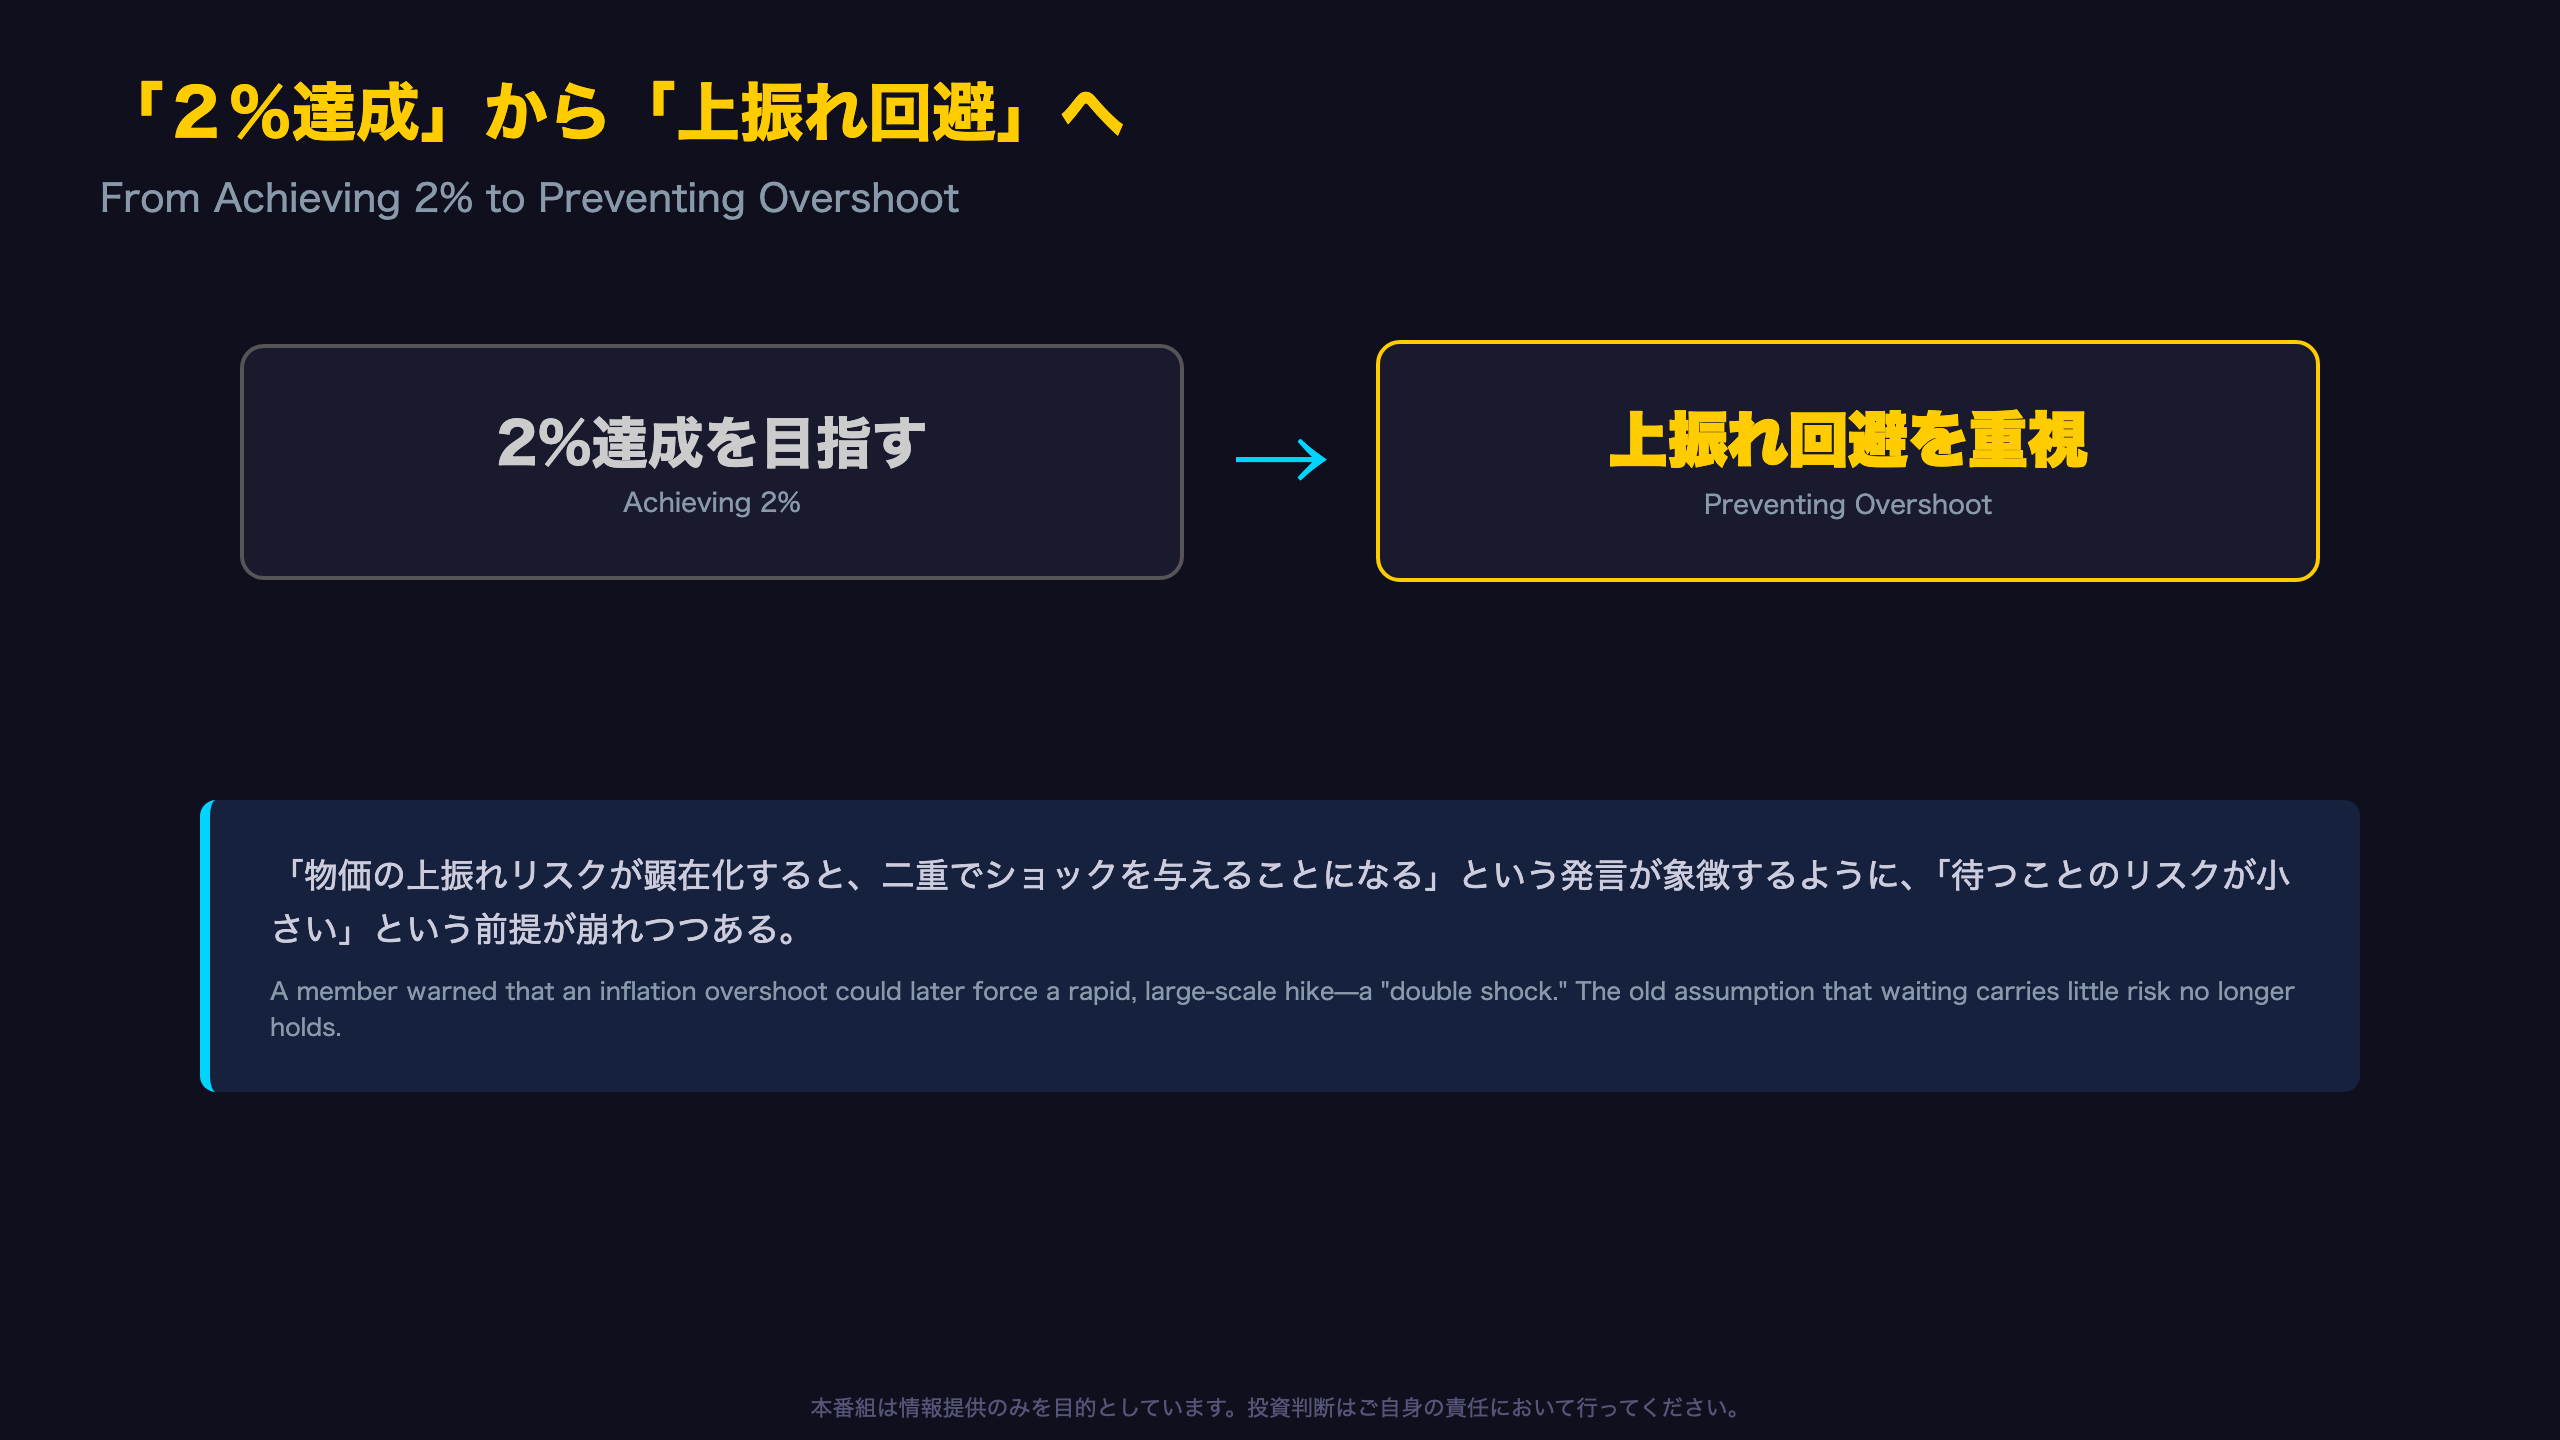
「2%達成」から「上振れ回避」へ / From Achieving 2% to Preventing Overshoot
フォワードガイダンスの「芽」はここにある
今回の議事要旨で最も静かに、しかし重要な変化は、政策運営の目的関数そのものの転換だ。日銀はこれまで、物価上昇率を2%まで「引き上げる」ことをゴールに置いてきた。しかし今回、「多くの委員」がこのゴールが既に「定着させる」段階、さらには「上振れを防ぐ」段階へと移行しつつあると認めた。
これは単なる言葉遊びではない。中央銀行の目的関数が「達成」から「維持・防御」に変わるとき、通常、政策対応のスピードと機動性は高まる。達成を目指す局面では「待つことのコストは小さい」が、防御すべき局面では「待つことのリスク」がより大きくなるためだ。
「物価の上振れリスクが顕在化すると、わが国経済や国民生活に大きな打撃を与えるうえに、その後、急激・大幅な利上げを余儀なくされ、二重でショックを与えることになる」(ある委員の発言)
この発言は、日銀が「後手に回ることの代償」を強く意識し始めていることを示す。ただし、この見方が政策委員会の総意とまでは言い切れない点には注意が必要だ。「政策変更の影響を丁寧にみていく段階」との慎重論も根強く、この二つの見方の綱引きが、今後の利上げペースを左右する。
強い実体経済と、上振れる物価リスクの綱引き / Resilient Growth Meets Upside Inflation Risk
強さと弱さ、両方のシグナルを読む
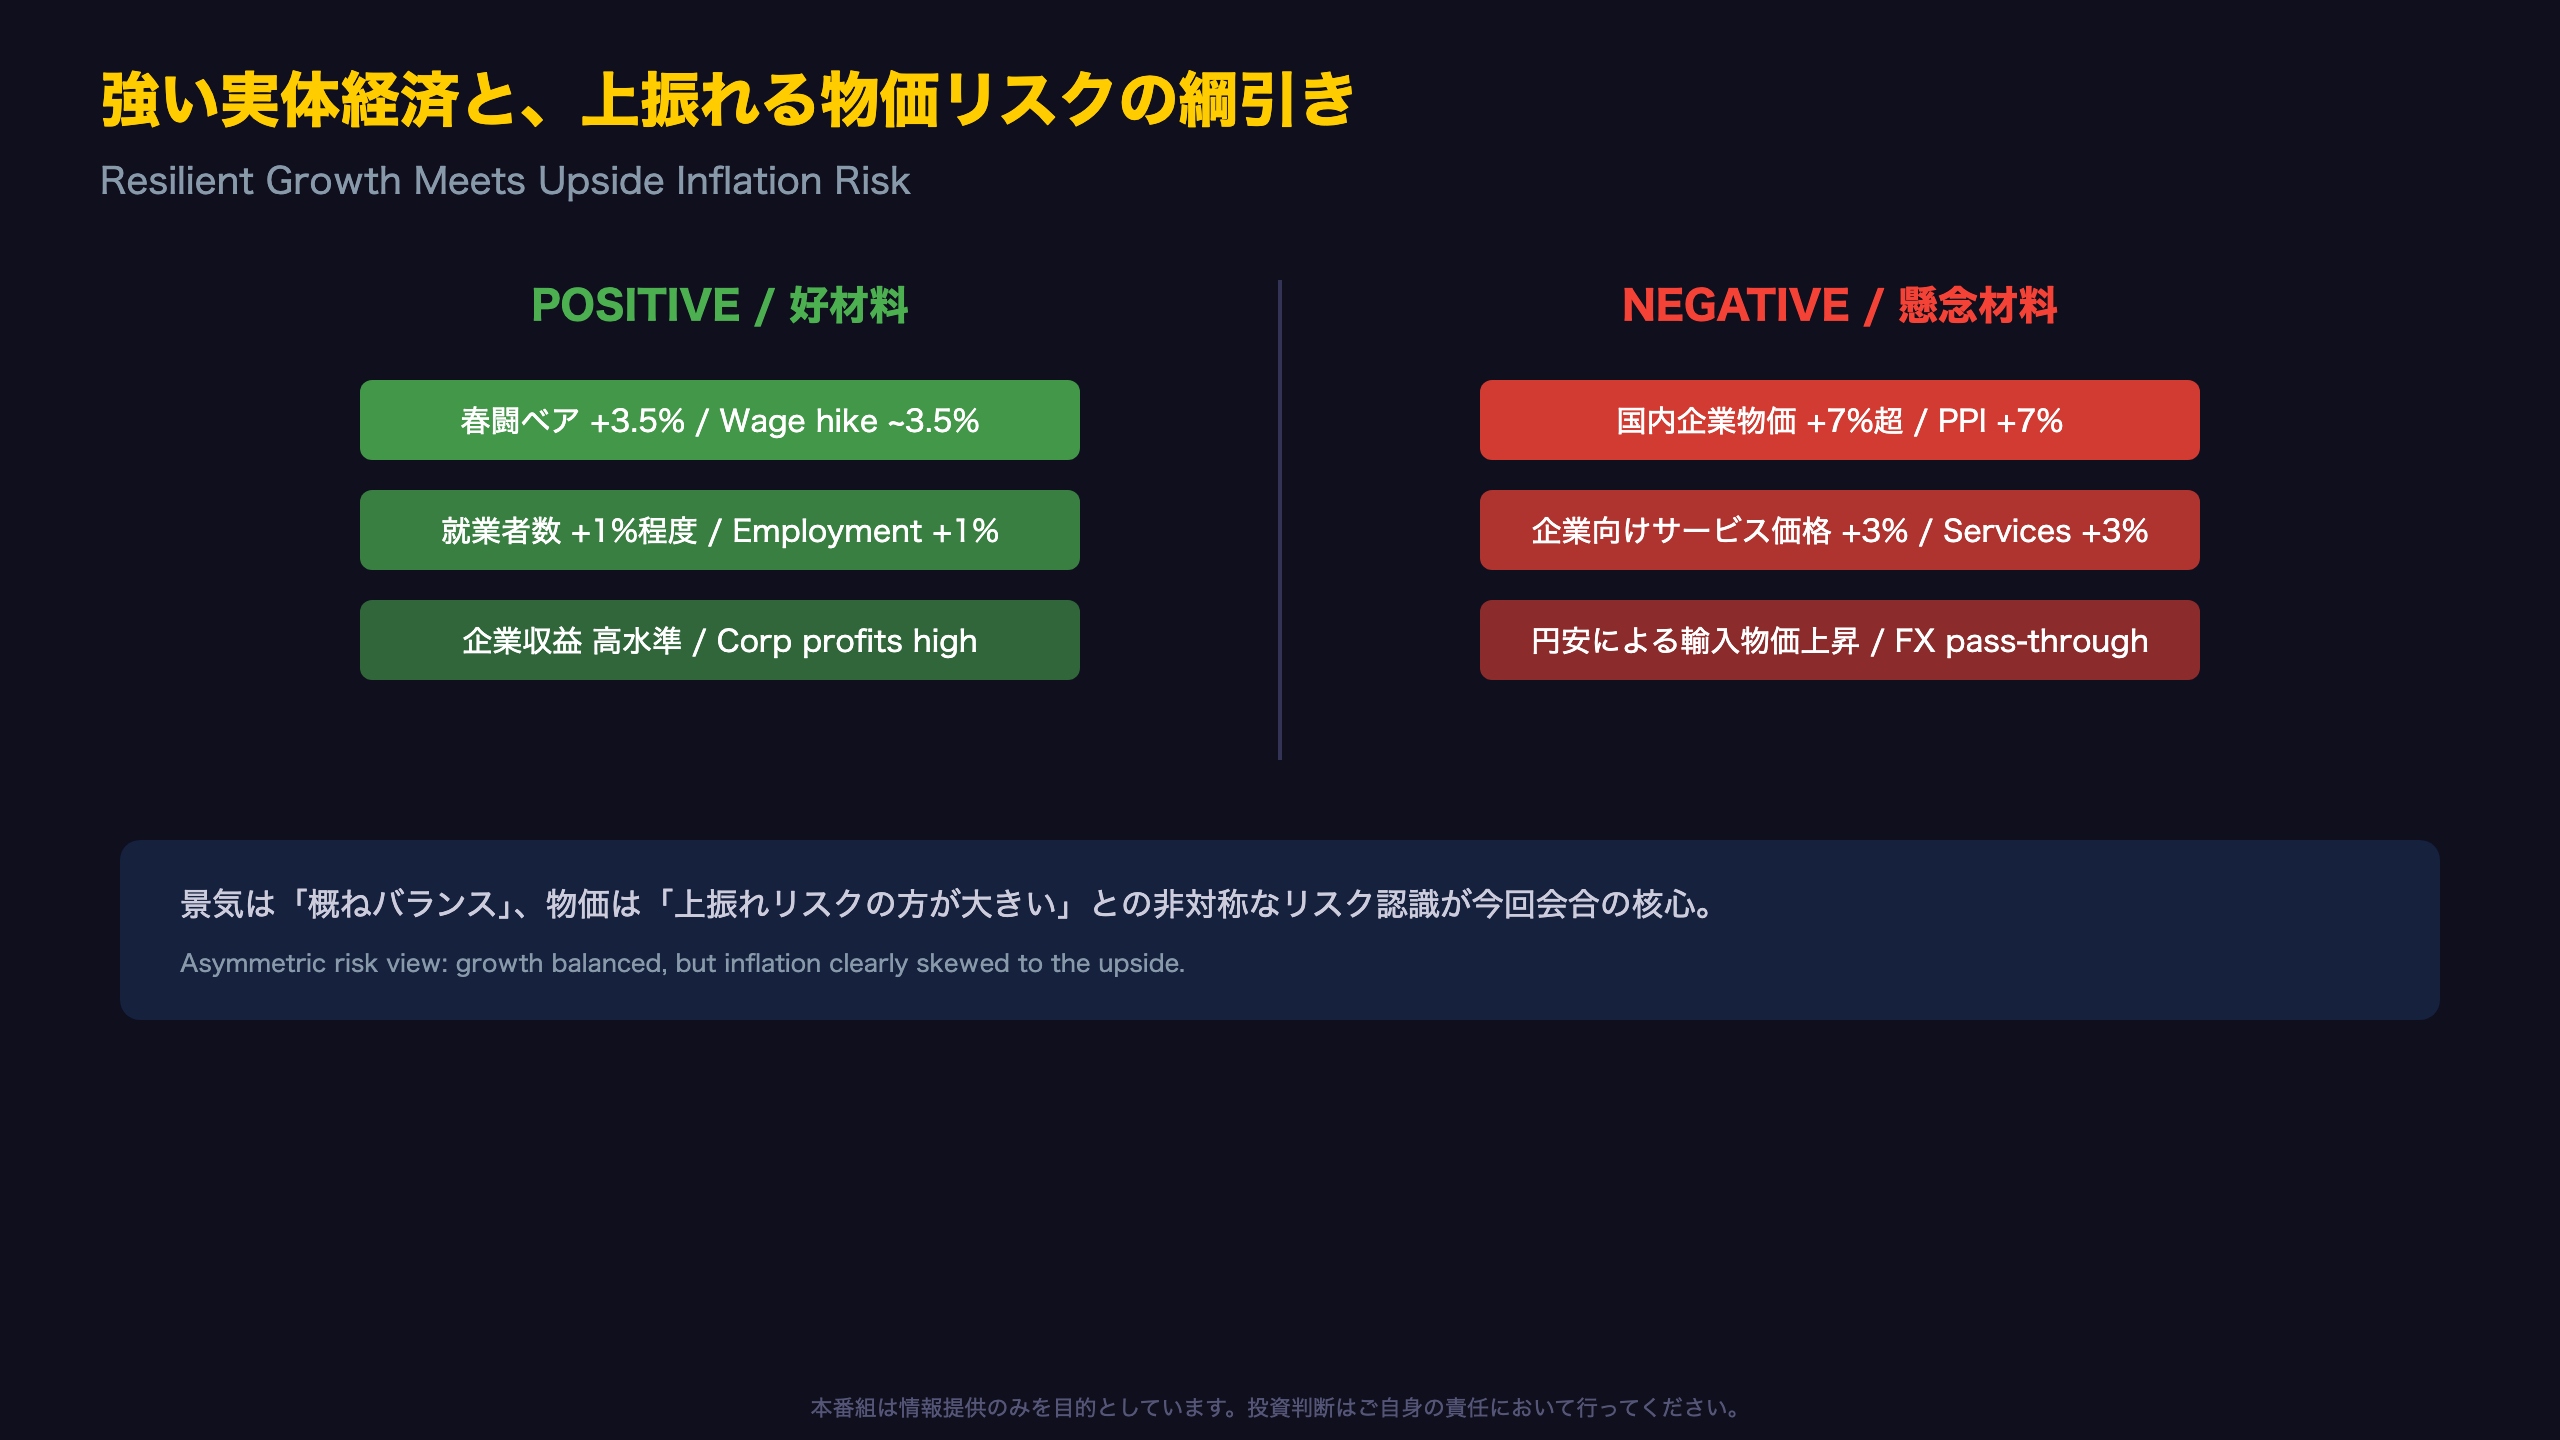
今回の議事要旨は、日本経済の「レジリエンス(強靭さ)」を示すデータに事欠かない。就業者数の前年比は1%程度までプラス幅が拡大し、労働需給は引き締まった状態が継続。銀行貸出残高は前年比6%台前半の伸びを維持し、企業の資金繰りも「良好」と評価されている。
一方で、物価面のリスクは軽視できない。国内企業物価(前年比)は既に7%を超える伸びとなっており、「川中から川下に向けて価格転嫁が進展している」との認識が共有された。円安の進行は輸入物価を押し上げ、「過去と比べると、為替の変動が物価に影響を及ぼしやすくなっている」との指摘もある。ある委員は、パススルー率の推計にあたり、近年の企業行動の構造変化を踏まえる必要があると述べ、単純な過去の相関に基づく物価予測には限界があることを示唆した。
「今後、原油高が消費者段階における幅広い品目の価格上昇に波及していく可能性が高い」(複数の委員)
強さと弱さのどちらか一方だけを取り上げることは、今回の会合の実像を見誤らせる。景気については「バランス」、物価については「上振れ」という、非対称なリスク認識こそが今回の核心である。
緩和的な金融環境とJGB市場への含意 / Still-Accommodative Conditions and JGB Implications
国債買入れ減額と長期金利の綱引き
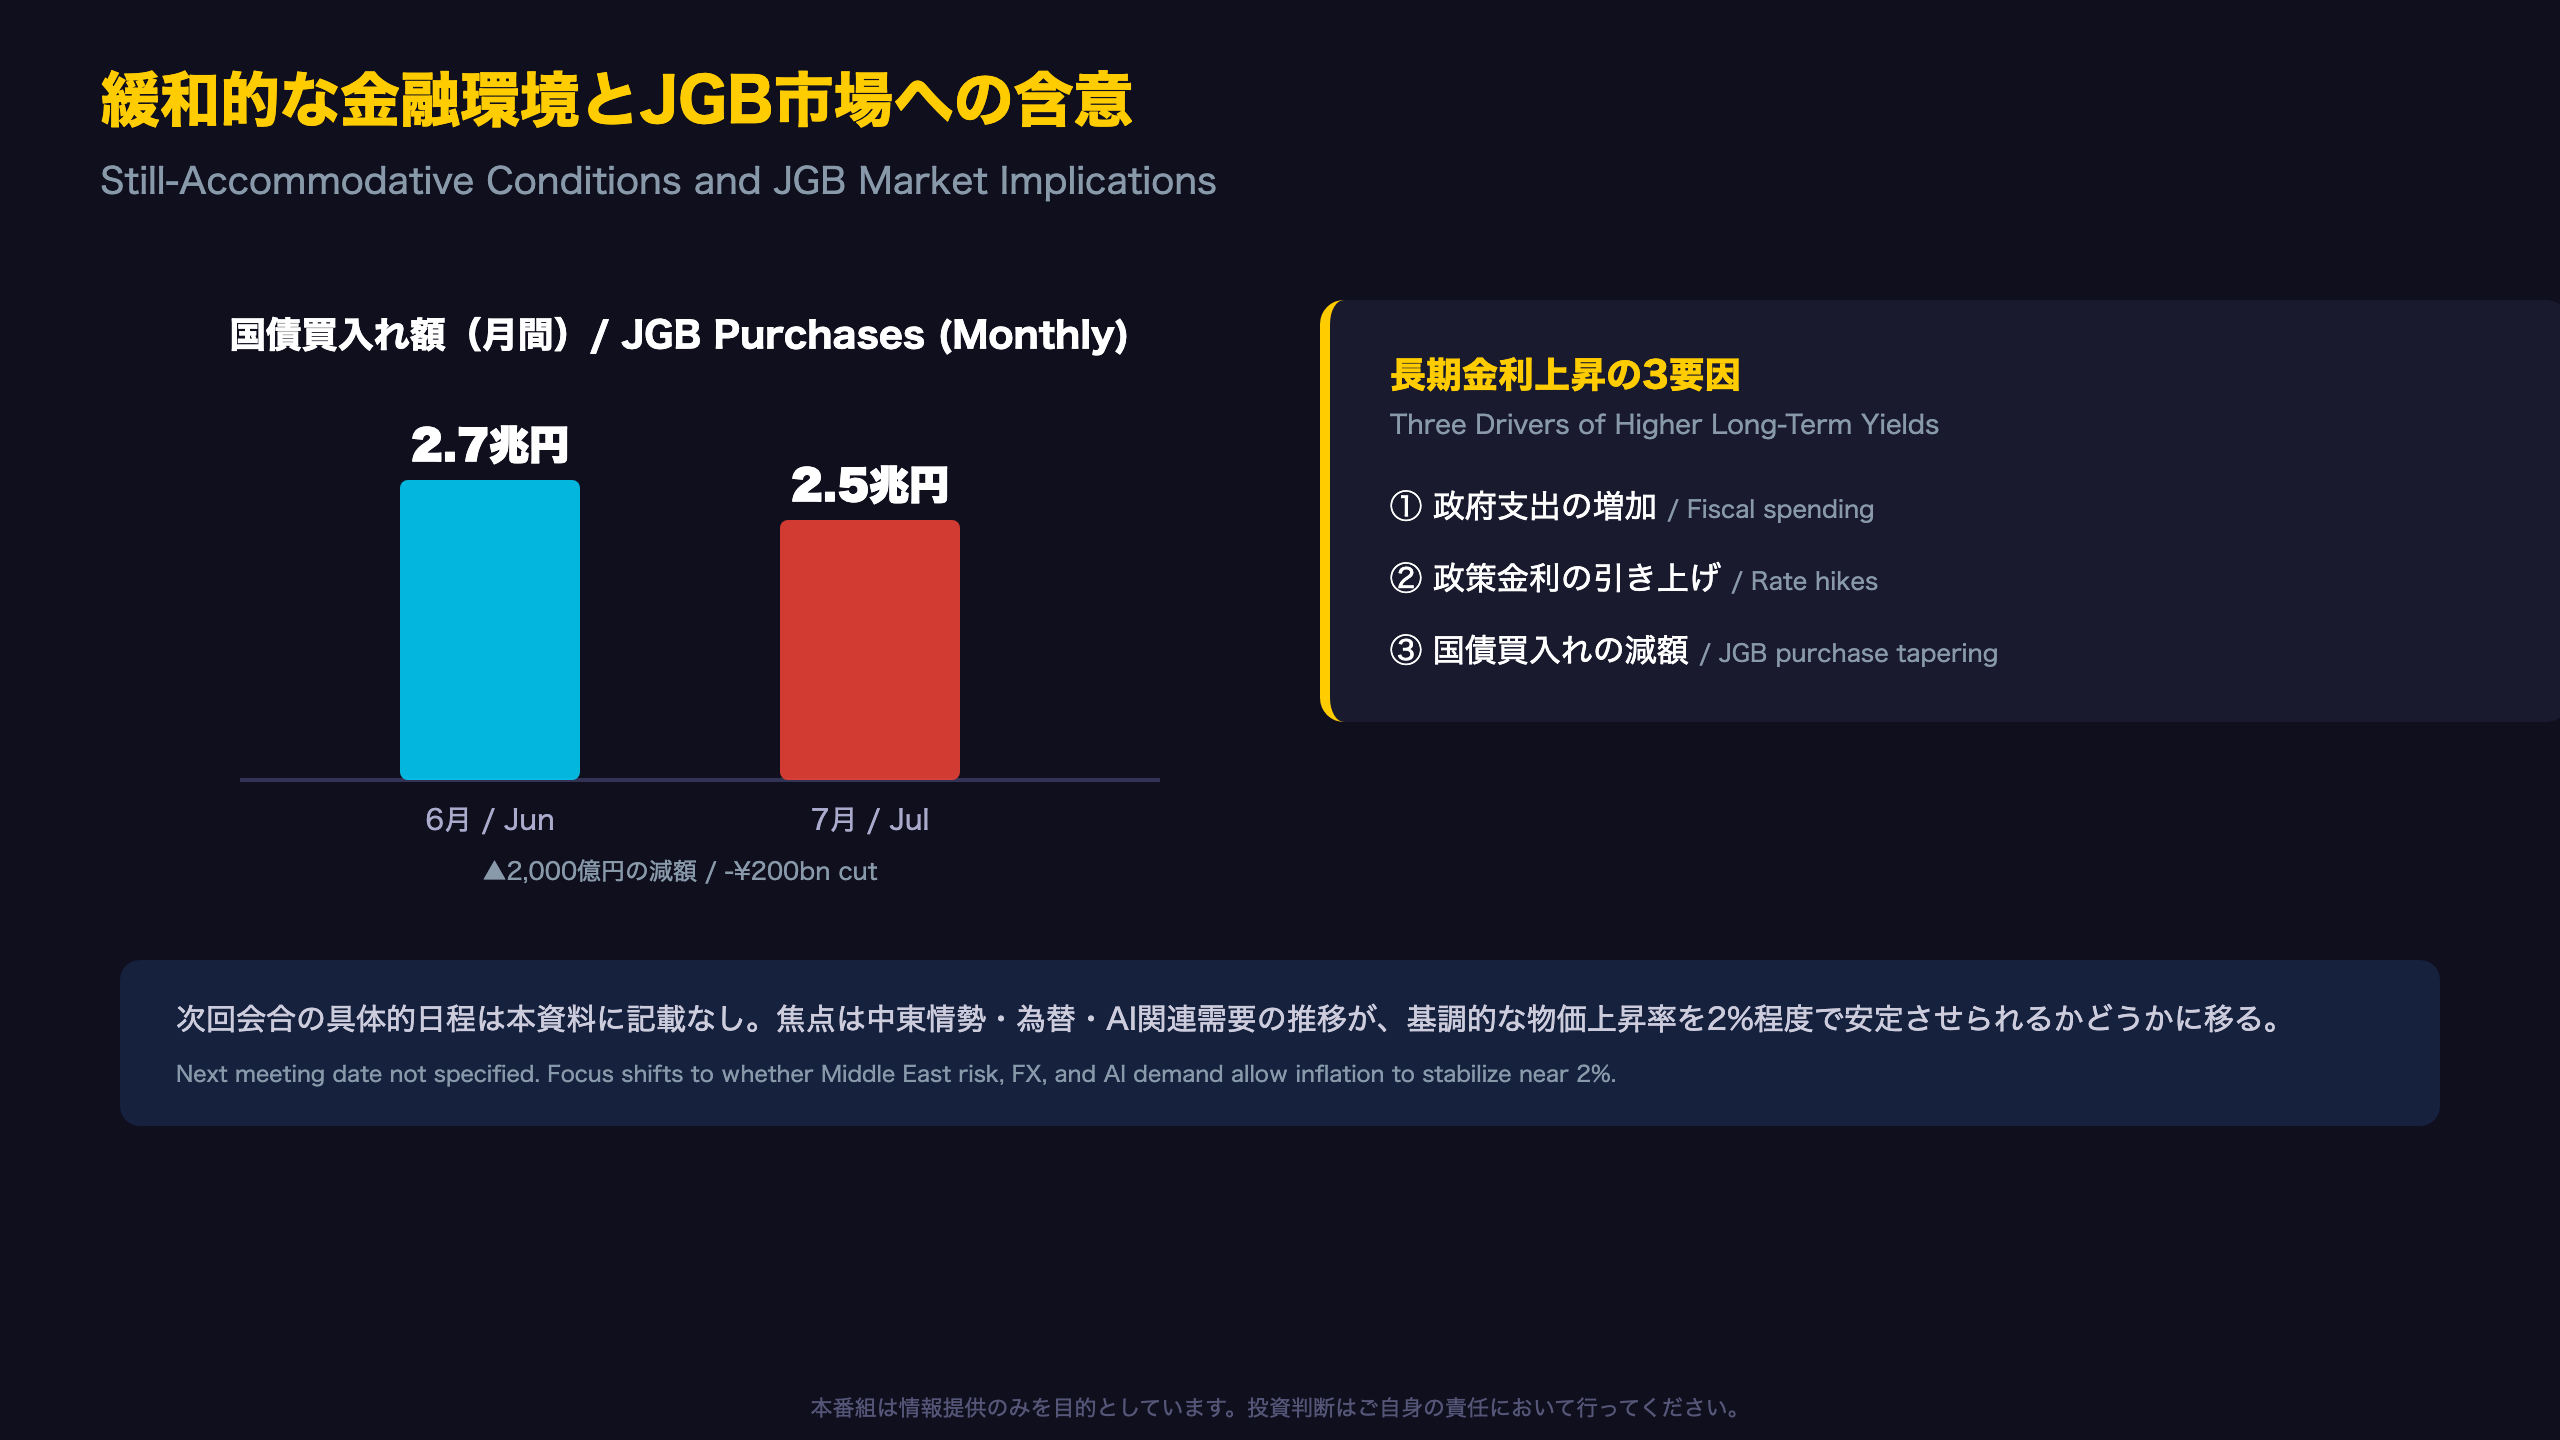
今回の議事要旨で見逃せないのが、国債買入れオペレーションの継続的な減額だ。6月の月間2.7兆円から、7月には月間2,000億円減額の2.5兆円へと縮小している。これは量的引き締めの継続を意味し、短期政策金利の据え置きとは別に、長期金利には独自の上昇圧力がかかり続けていることを示す。
実際、会合期間中の長期金利(10年物国債金利)は「中東情勢を巡る不確実性や先行きの財政・金融政策を巡る思惑等」から上昇したと報告されている。国債市場の流動性指標は「総じてみれば改善方向」にあるとされ、市場機能自体は正常化に向かっているとみられるが、需給要因とファンダメンタルズ要因の双方が金利上昇方向に作用している点は債券投資家にとって重要な文脈である。
「経済・物価・金融情勢に応じて、政策金利を適切なペースで引き上げていけば、長期金利もそうした動きと整合的なかたちで安定的に形成されていく」(複数の委員)
裏を返せば、市場が「利上げペースが不適切」と判断した場合、タームプレミアムの上昇を通じて長期金利が急騰するリスクがあるということでもある。次回の焦点は、「基調的な物価上昇率を2%程度で安定させる」という新しい目的関数のもとで、日銀が実際にどのタイミングで追加利上げに動くかである。中東情勢の展開、円安の進行度合い、そしてAI関連投資の収益性検証が、当面の判断材料として注視される。
次回会合の具体的日程は本資料に記載なし。焦点は中東情勢・為替・AI関連需要の三つのリスク要因の推移が続く。
製作費大公開
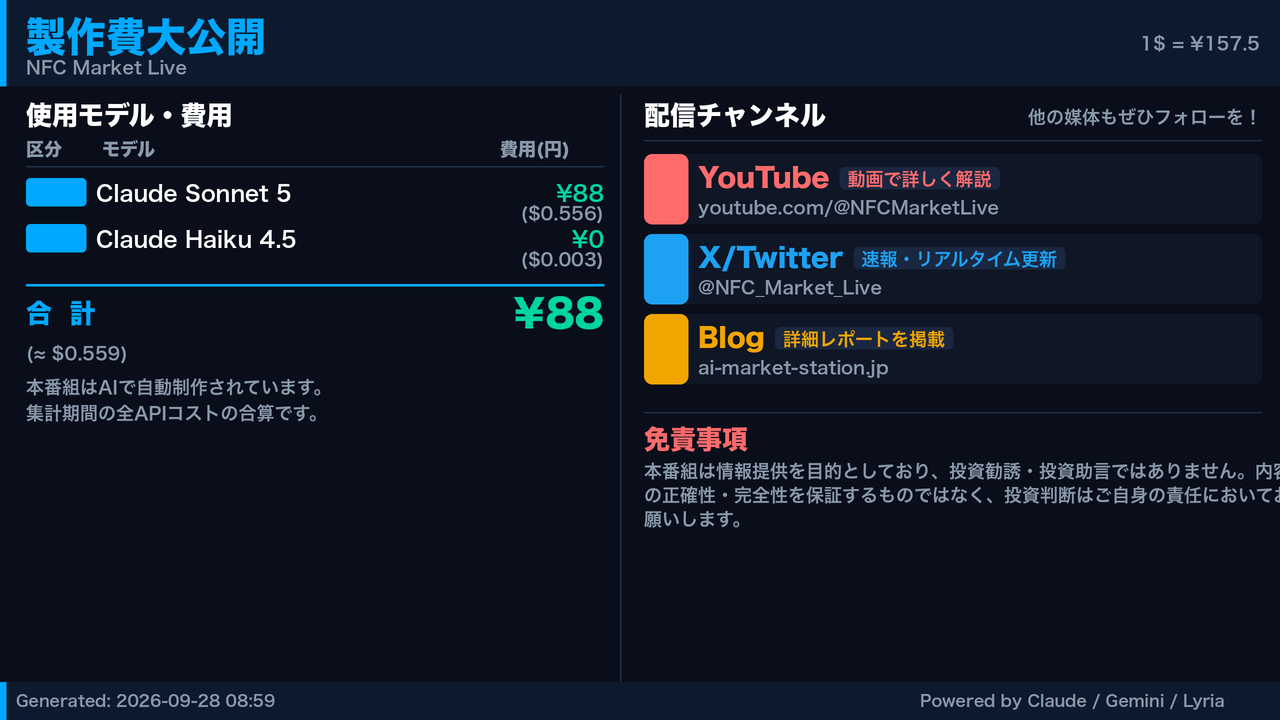
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 45,846 | 47,321 | ¥89 |
| LLM | Claude Haiku 4.5 | 2,835 | 20 | ¥0 |
| TTS | Gemini 2.5 Flash TTS | 4,791 | 10,807 | ¥17 |
| TTS | Gemini 3.1 Flash TTS | 2,330 | 4,457 | ¥14 |
| BGM | Lyria 3 Pro | 229 | 26,475 | ¥13 |
| X | コンテンツ作成 (返信) | 3,811 | – | ¥13 |
| X | ポスト作成 | 919 | – | ¥7 |
| 合計 | ¥153 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。