📺 動画で詳細な解説を見る
📄 一次資料(出典)
米国労働省(DOL)— 新規失業保険申請件数
https://www.dol.gov/newsroom/releases/eta/eta20260924
米国エネルギー情報局(EIA)— 週間石油状況レポート
https://www.eia.gov/petroleum/supply/weekly/pdf/highlights.pdf
連邦準備制度理事会(FRB)— H.4.1 バランスシート
https://www.federalreserve.gov/releases/h41/current/h41.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-26 07:15)
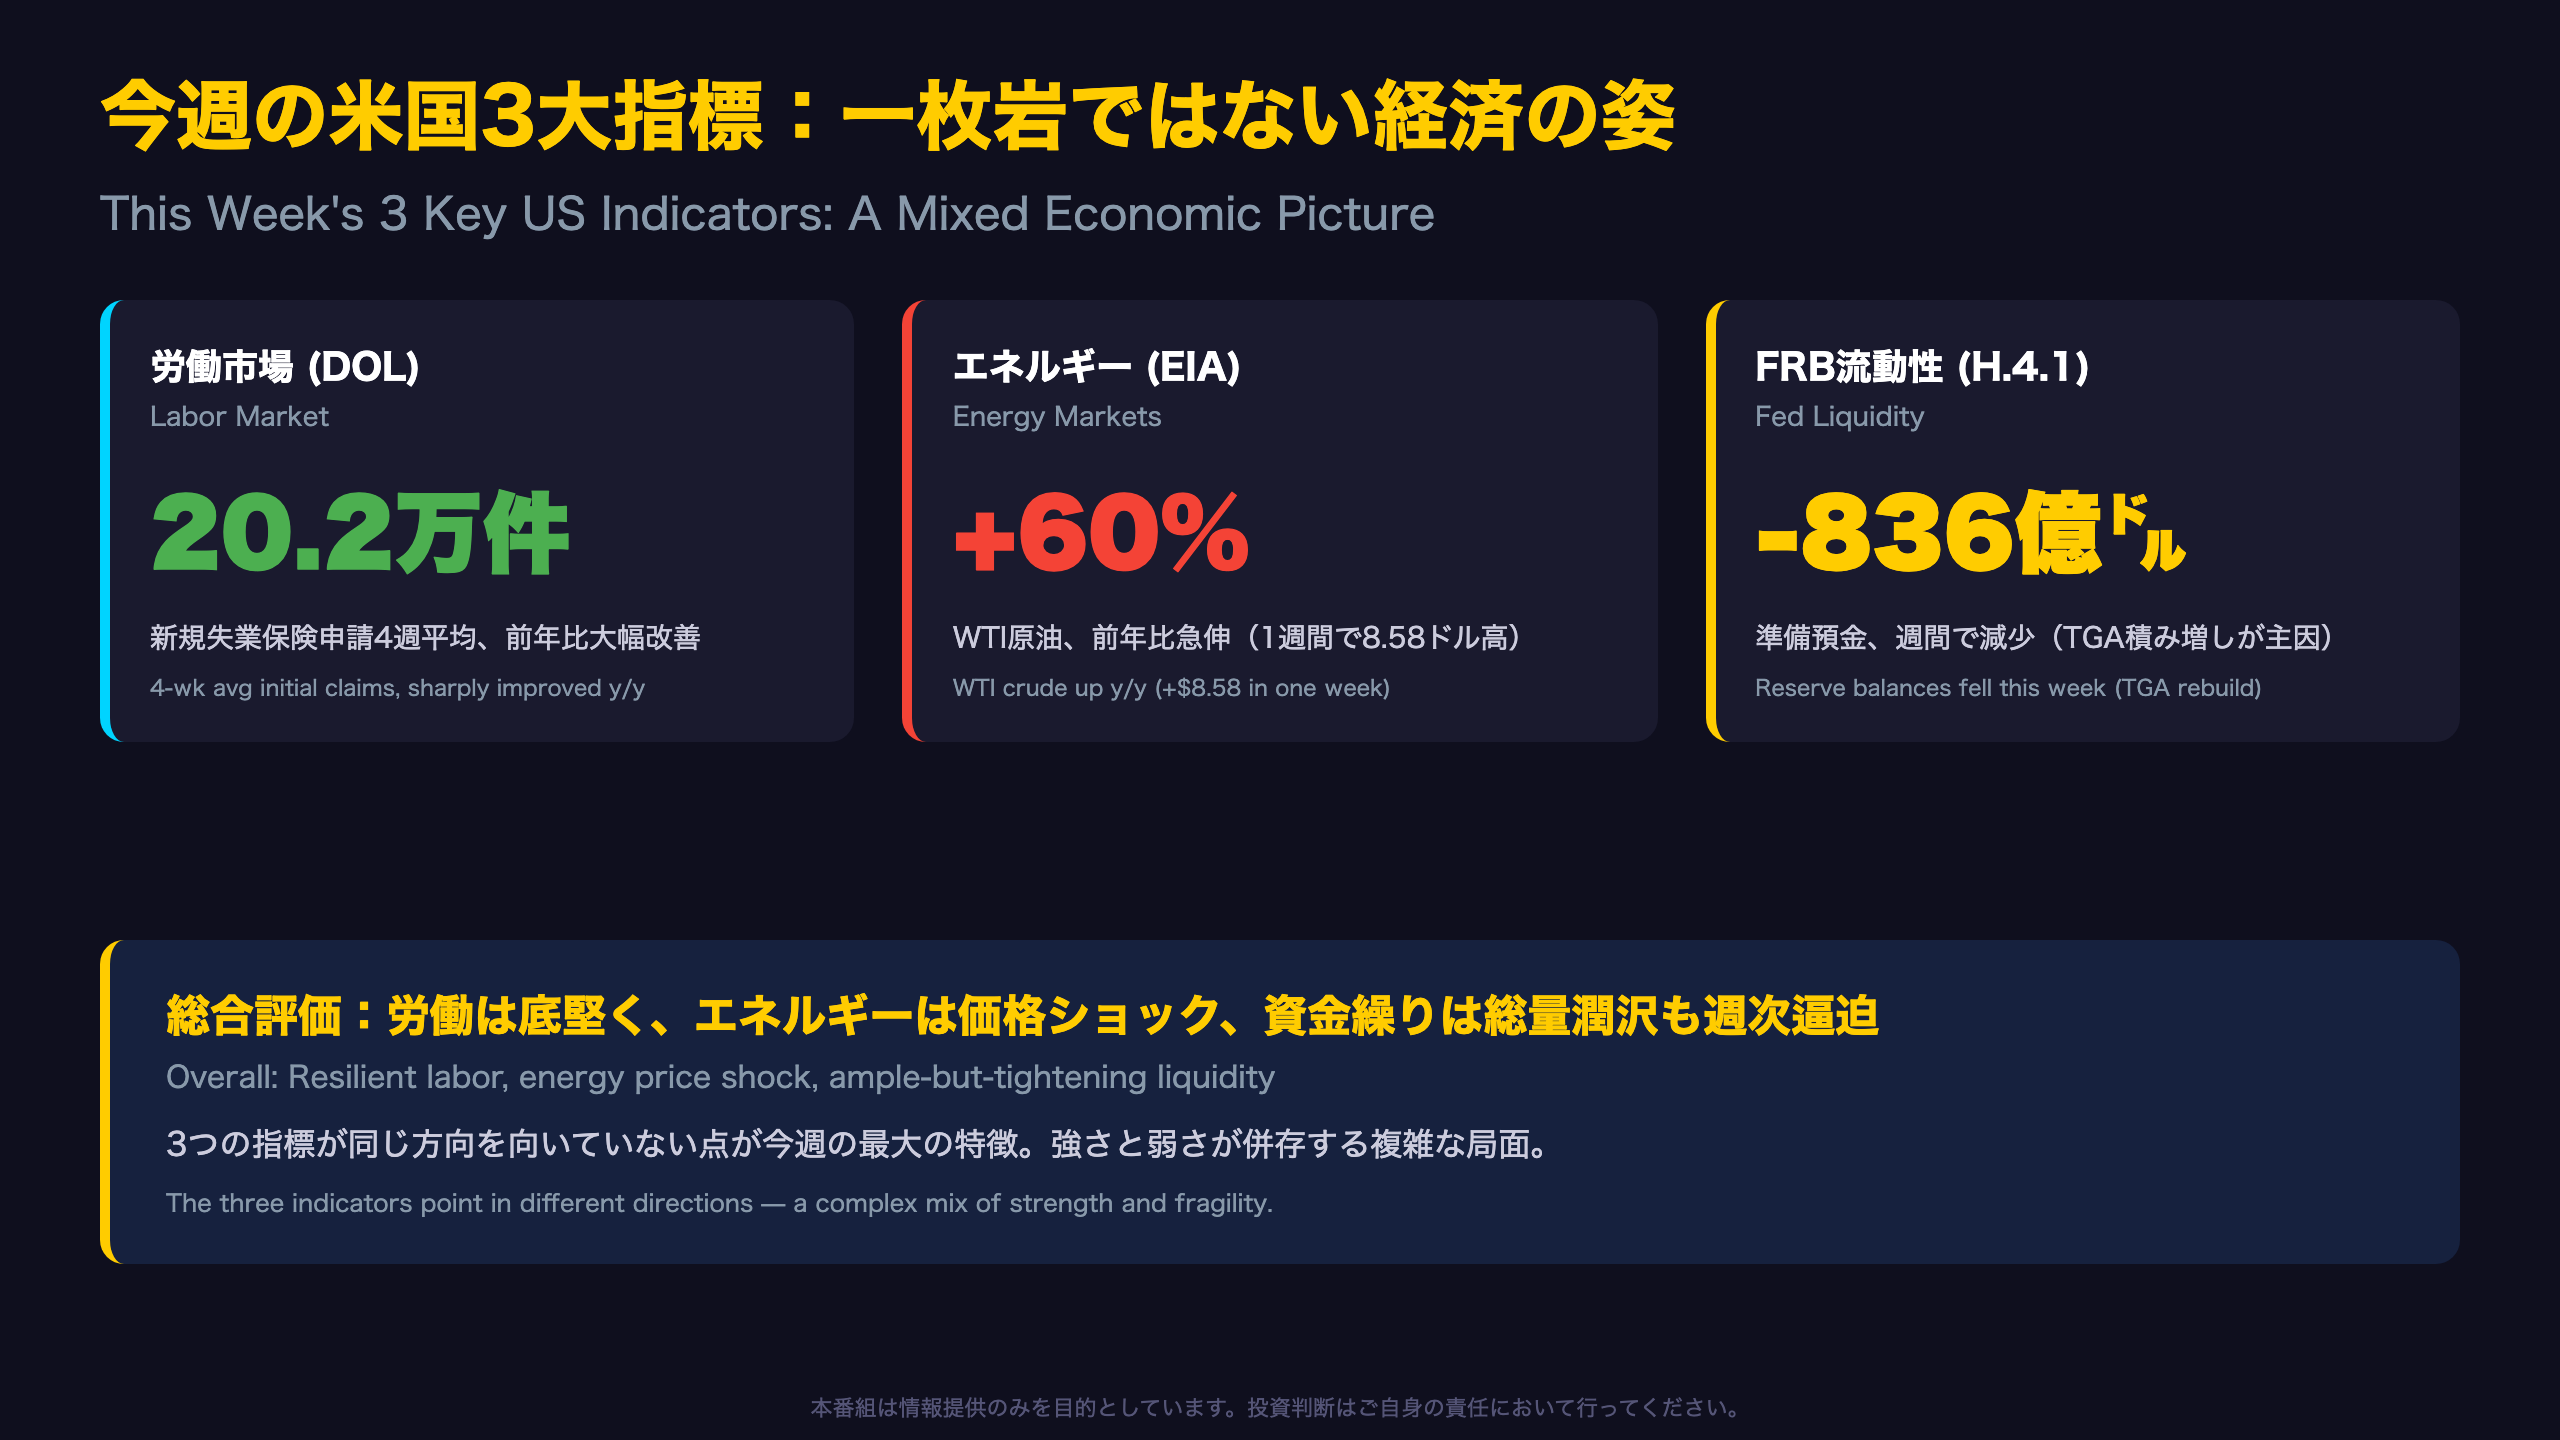
米国経済の最新分析。📊 今週の米国マクロ3大指標を徹底解説。 🧑💼 DOL新規失業保険申請は4週平均20.2万件と歴史的低水準を維持し、労働市場は底堅さを示す。 ⛽ EIA週間統計ではWTI原油が1週間で8.58ドル急騰し101.27ドル、前年比6割高というエネルギー価格ショックが進行中。 🏦 FRBのH.4….
今週のアルティメット・サマリー
今週のデータを俯瞰する上で、週次HMM(隠れマルコフモデル)によるレジーム判定は重要な補助線となる。直近5週連続でレジームR0が確率100%で継続しており、来週もR0が99.8%の確率で継続すると推計されている。
重心距離の推移を見ると、8月28日の1.8238から9月4日には1.8678まで一時拡大したが、直近3週は1.8331で完全に横ばいとなり、レジーム内でも典型パターンへの収斂が進んでいる。統計的には急激な地合い転換のシグナルは出ていない。
ただし個別指標では複数の「黄色」アノマリーが点灯している。石油製品総供給量はレジームの典型値からZ=2.73と乖離し需要面のやや軟調な動きを示唆する一方、ガソリンCPI前年比は+27.4%(Z=2.15)、流通現金残高も高水準(Z=2.27)で推移し、コストプッシュ型インフレの芽が観測変数の外側で育っている点は注視に値する。Z値が3.0を超える「赤」シグナルは今週時点で存在せず、レジーム転換が差し迫っている段階ではない。
次章以降では、この安定的なレジームの内部で、労働・エネルギー・資金繰りという3つの実体経済指標がそれぞれどのような数値的実態を伴っているのかを掘り下げる。
労働市場の現在地(DOL詳細)
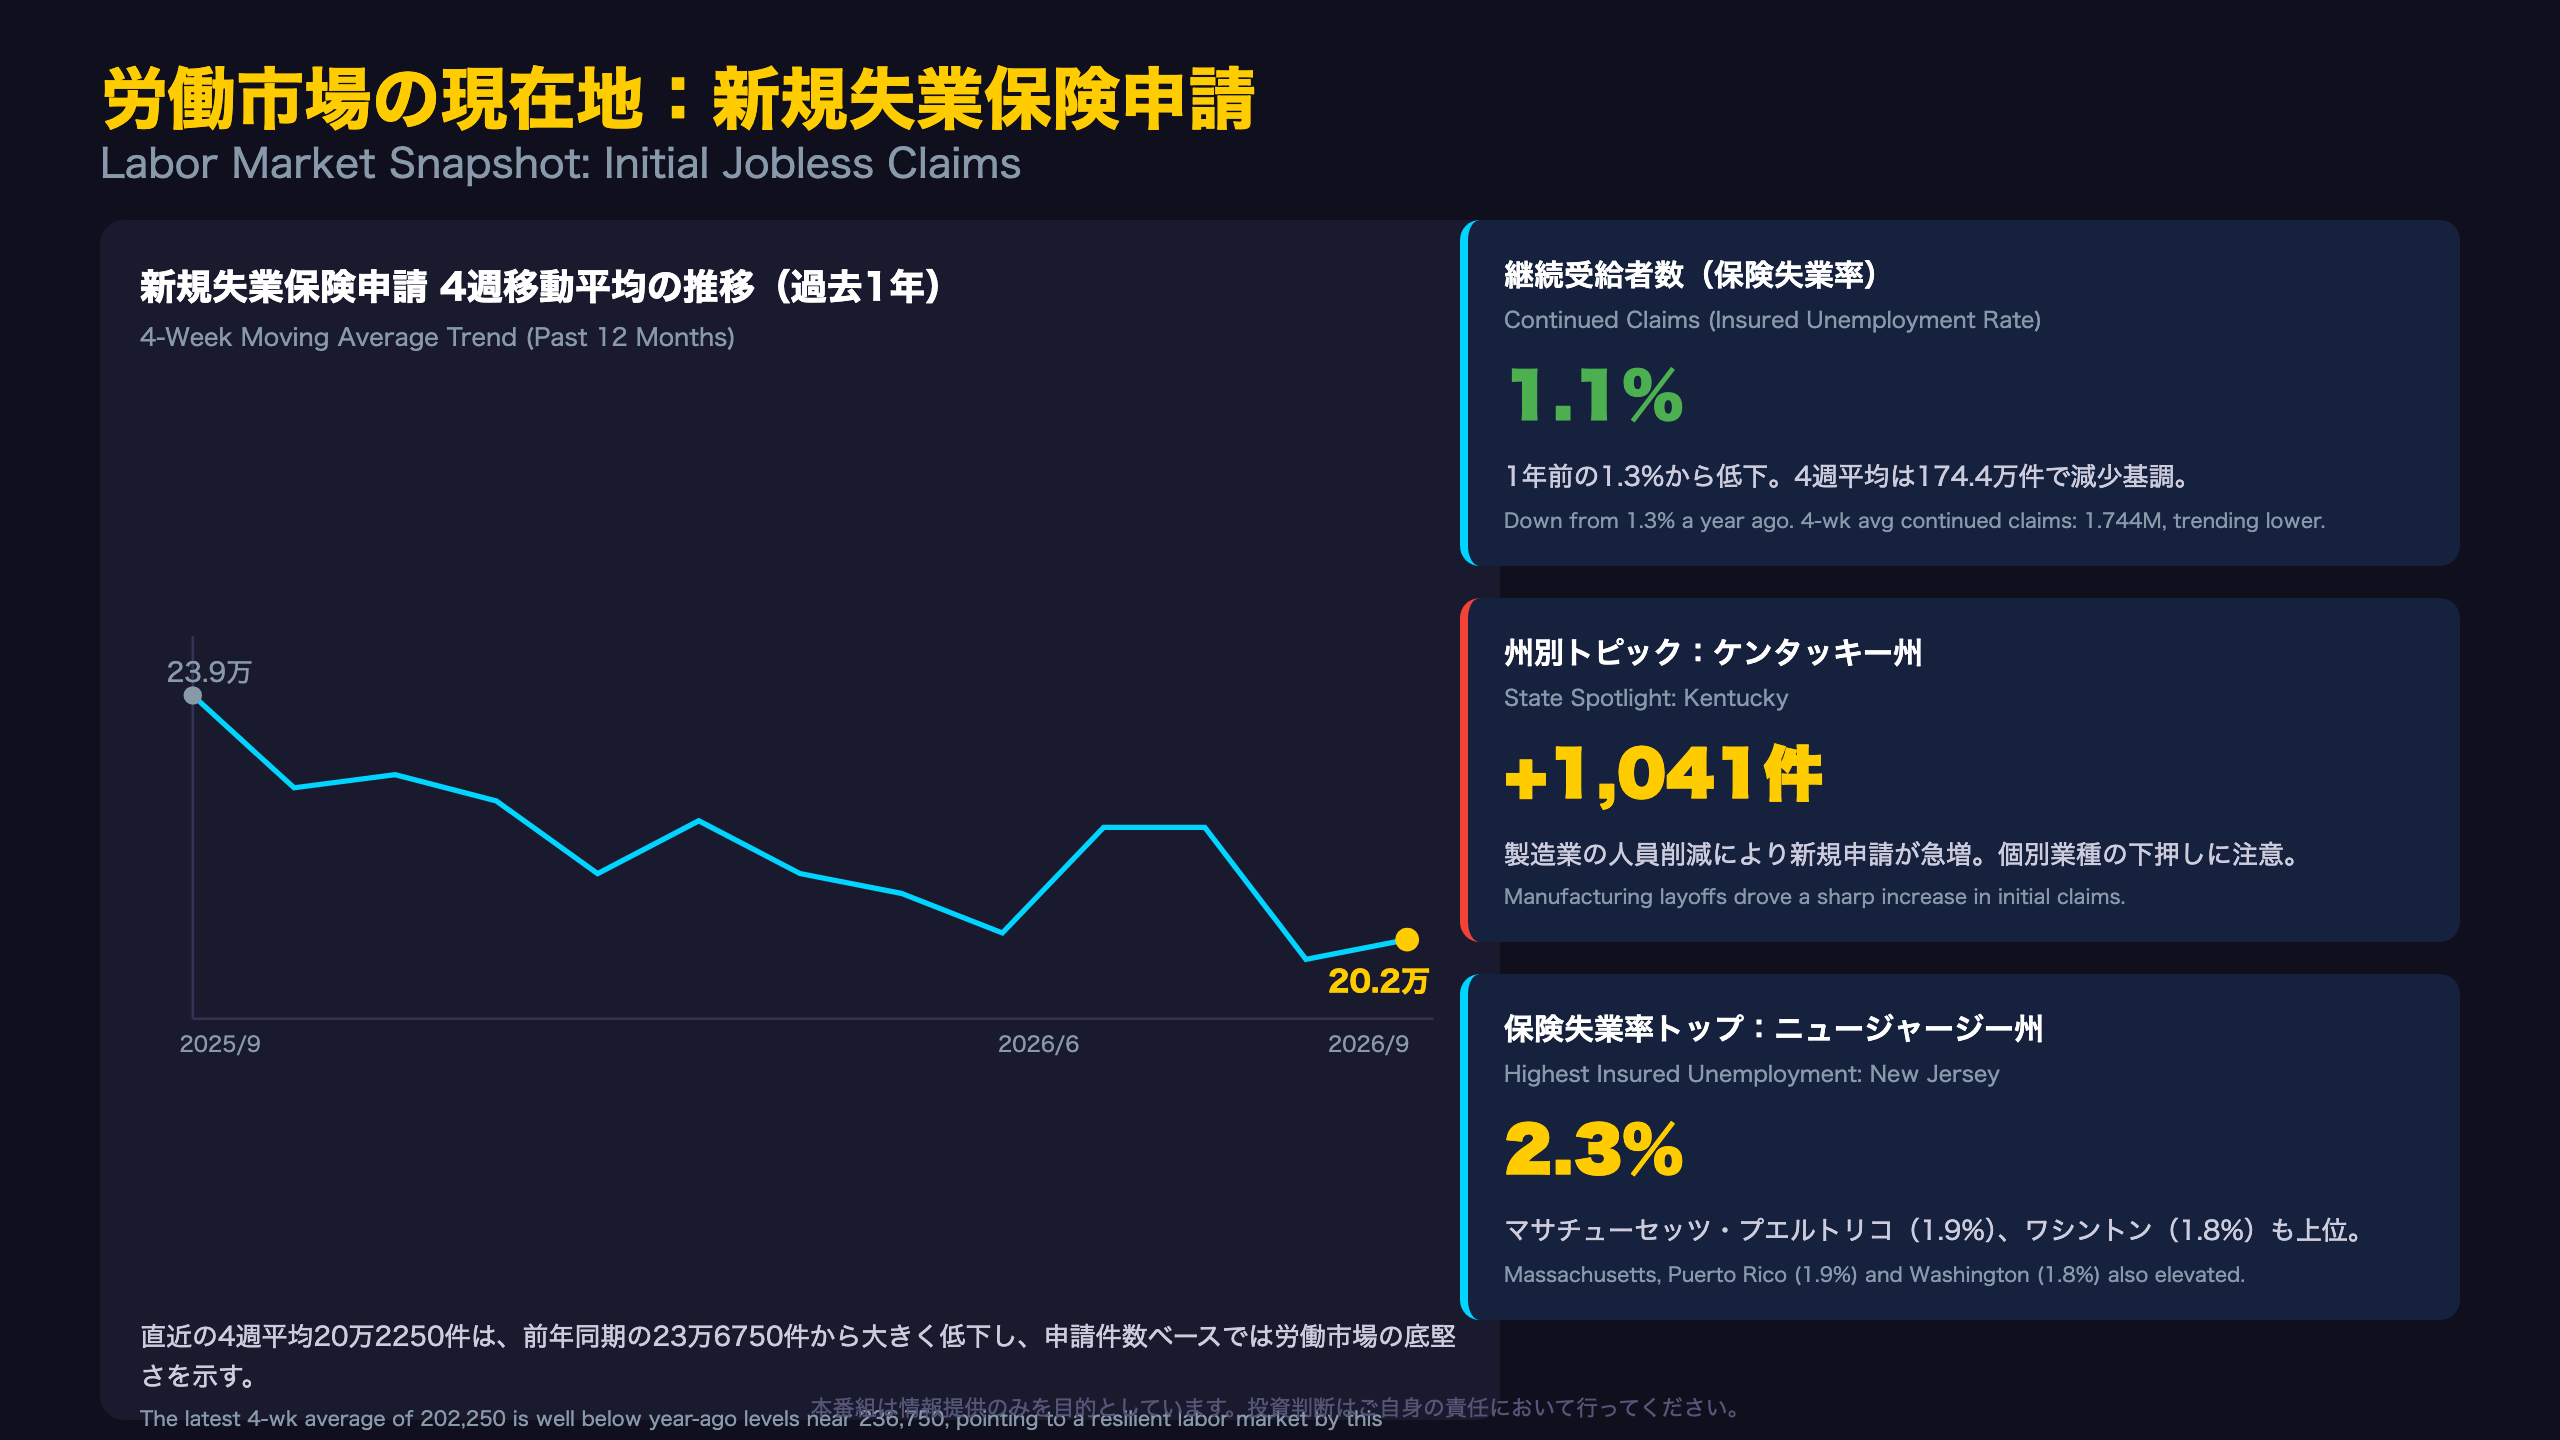
今週の統計で見落とされがちなのが、季節調整済み保険失業率のトレンドだ。1年前の同時期は1.3%だったのに対し、直近は1.1%まで低下しており、ヘッドラインの申請件数だけでなく「失業給付を受給し続ける人の比率」でも改善が確認できる。
一方で、データの改定にも注目したい。9月12日終了週の新規申請は当初19万6000件と発表されていたが、今回19万8000件に上方修正された。週次の失業保険統計は改定を伴いやすく、単週の変動に過度な意味を持たせるのは禁物だ。
州別では、ニュージャージー(2.3%)、マサチューセッツ・プエルトリコ(ともに1.9%)、ワシントン(1.8%)などで保険失業率が全米平均を上回る。地域的な労働市場の粘着性は依然として残る。
ただし、統計モデルの分析では労働参加率が61.6%、雇用人口比率が59.1%とやや低めの水準にあるとの指摘もあり、「申請件数の減少=完全な労働市場の健全化」と単純に結論づけるのは早計との見方もできる。
エネルギー需給の現在地(EIA詳細)
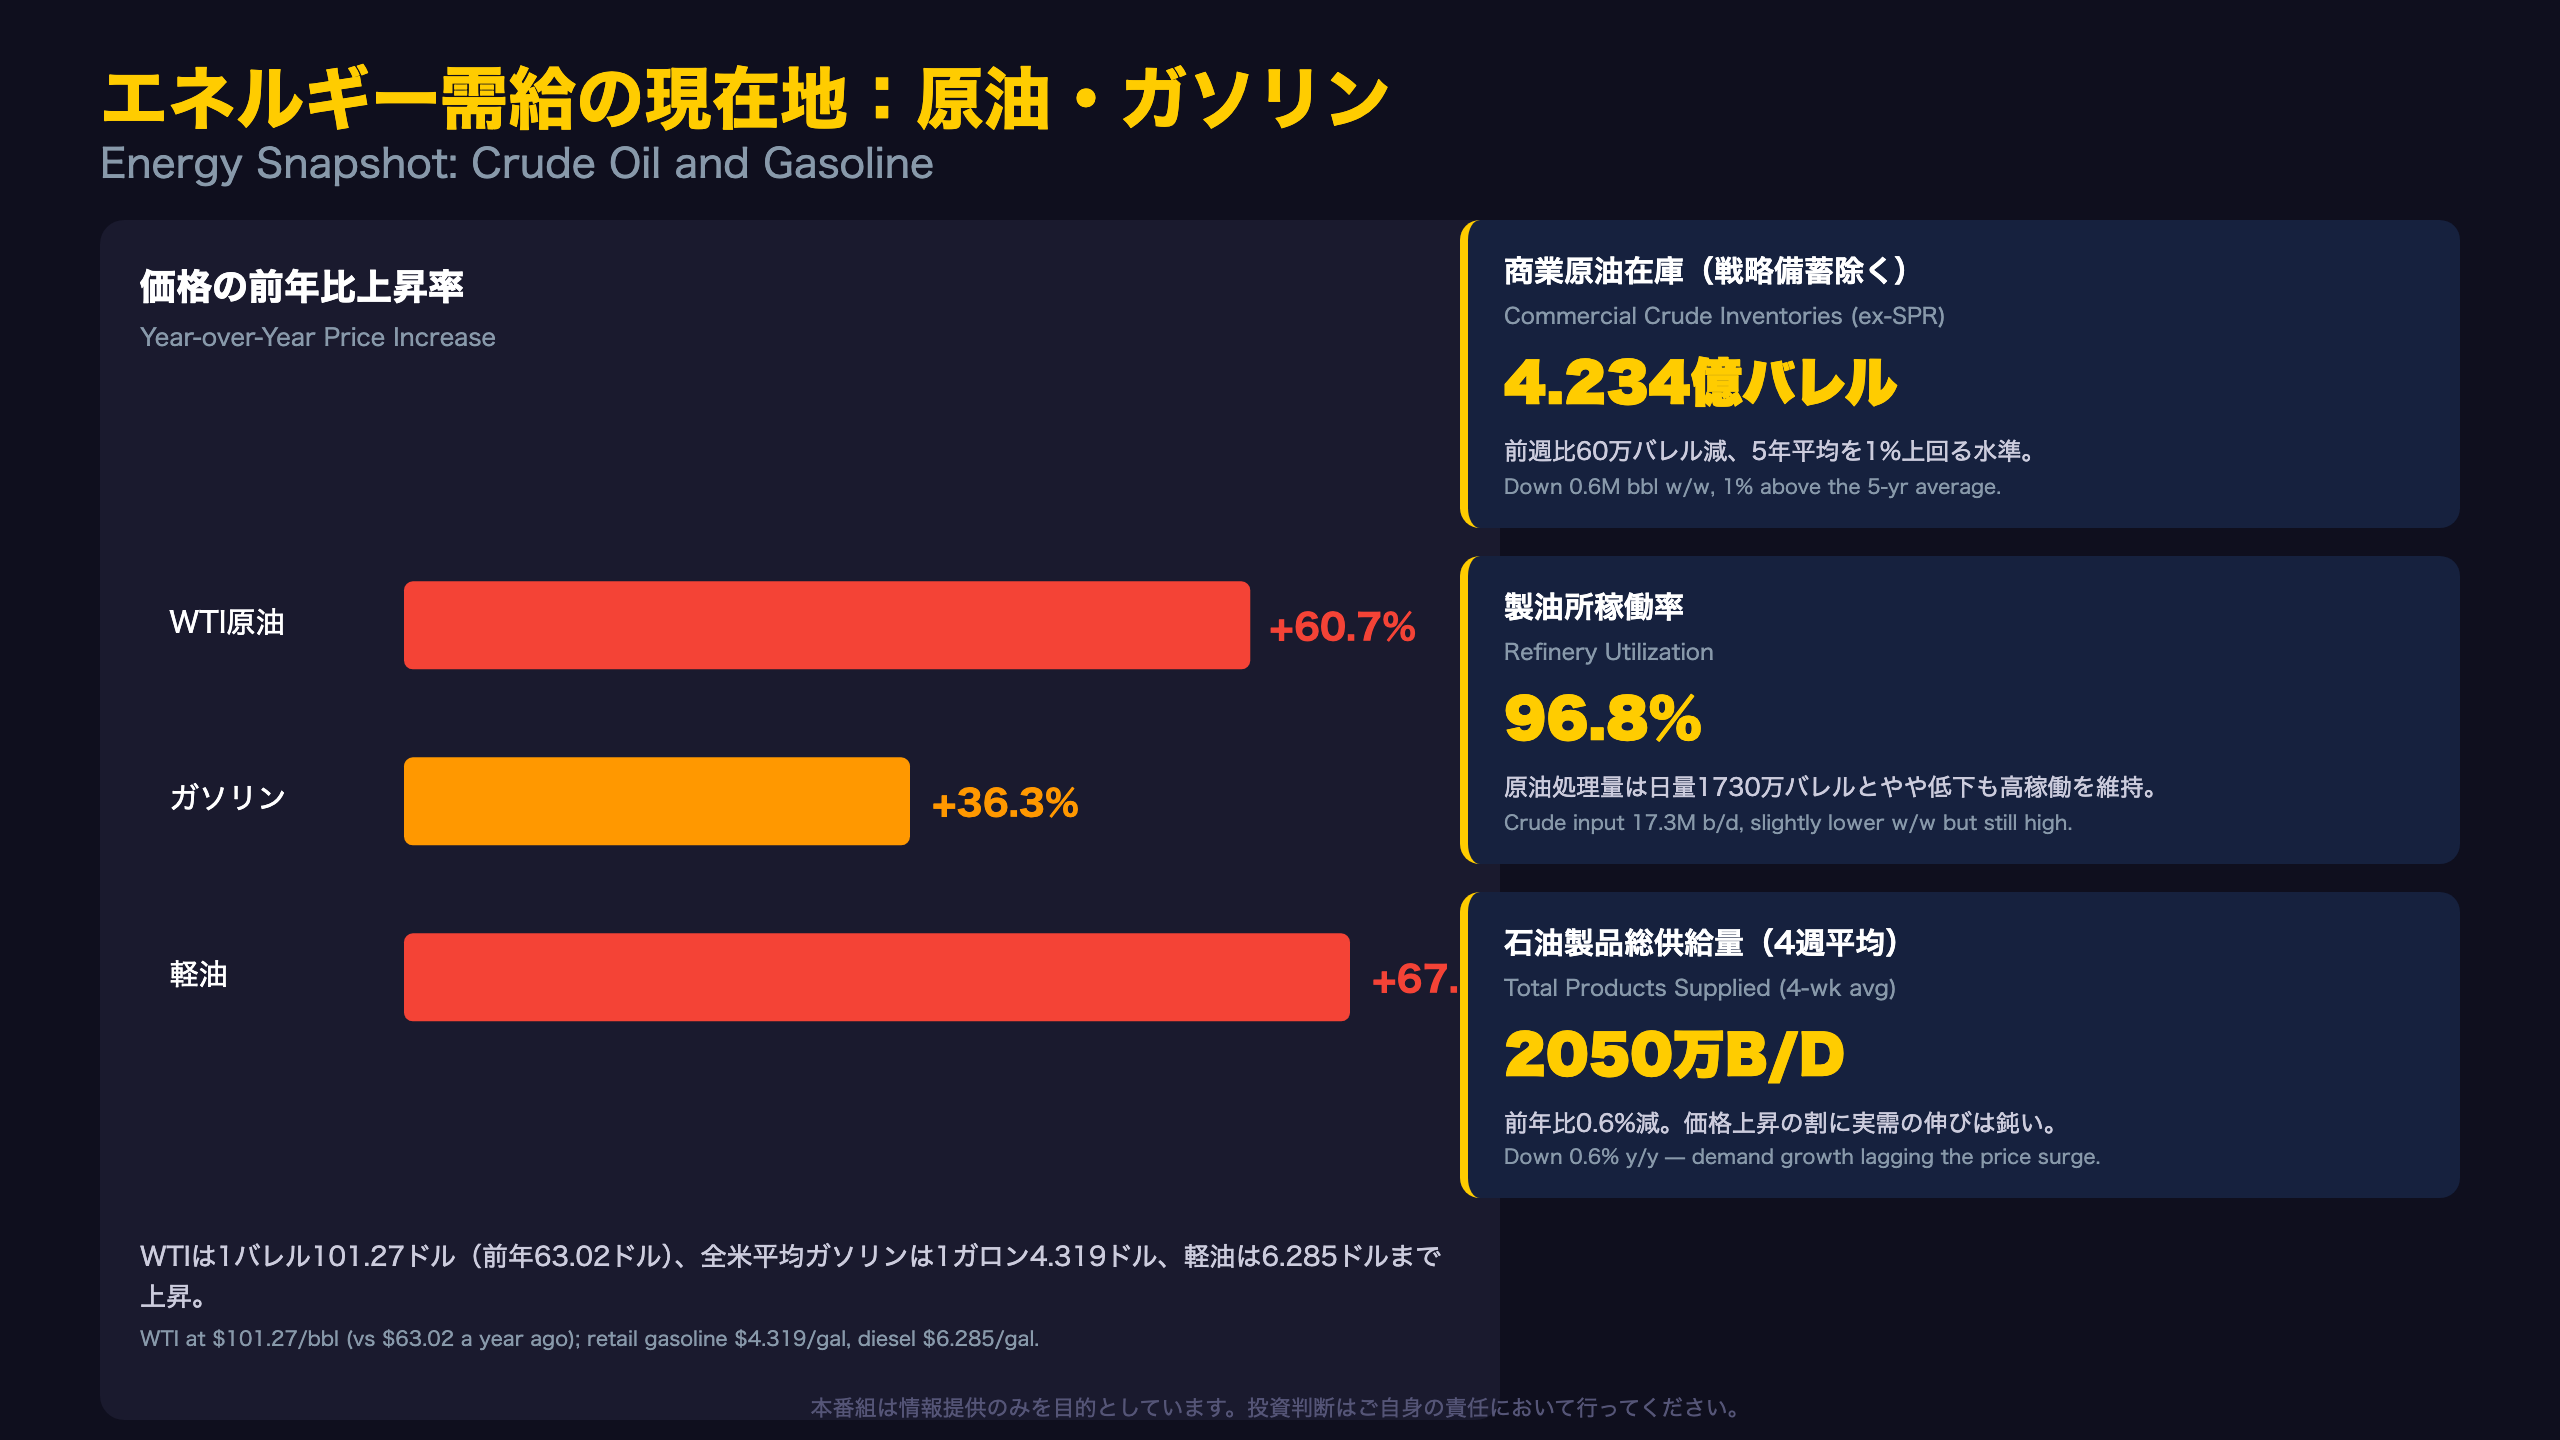
見落とされがちだが、原油輸入は週間23.4万バレル増の日量710万バレルとなり、4週平均は前年比7.5%増の670万バレルに達した。国内生産の減速を輸入で補う構図が続いている。
プロパン・プロピレン在庫は5年平均を22%も上回る一方、蒸留燃料油(軽油・暖房油)在庫は13%下回るという対照的な動きも見逃せない。EIAのハイライトでは「Over the past four weeks, total product supplied averaged 20.5 million b/d, down 0.6% year over year」と明記されており、総需要はわずかに前年割れだが、ジェット燃料の供給量だけは前年比+4.4%と旅客需要の底堅さを裏付けている。
製油所稼働率は直近4週平均で96.6%と、前年同期の93.9%を大きく上回る高水準にあり、製油マージンには追い風となりやすい。
ただし、ガソリン・軽油の急激な価格上昇は家計の実質購買力を圧迫し、他の消費支出を下押しする可能性もある。エネルギー価格の上振れは「インフレ再燃」と「実質消費下押し」という二面性を持つ点に注意したい。
FRB流動性の現在地(H.4.1詳細)
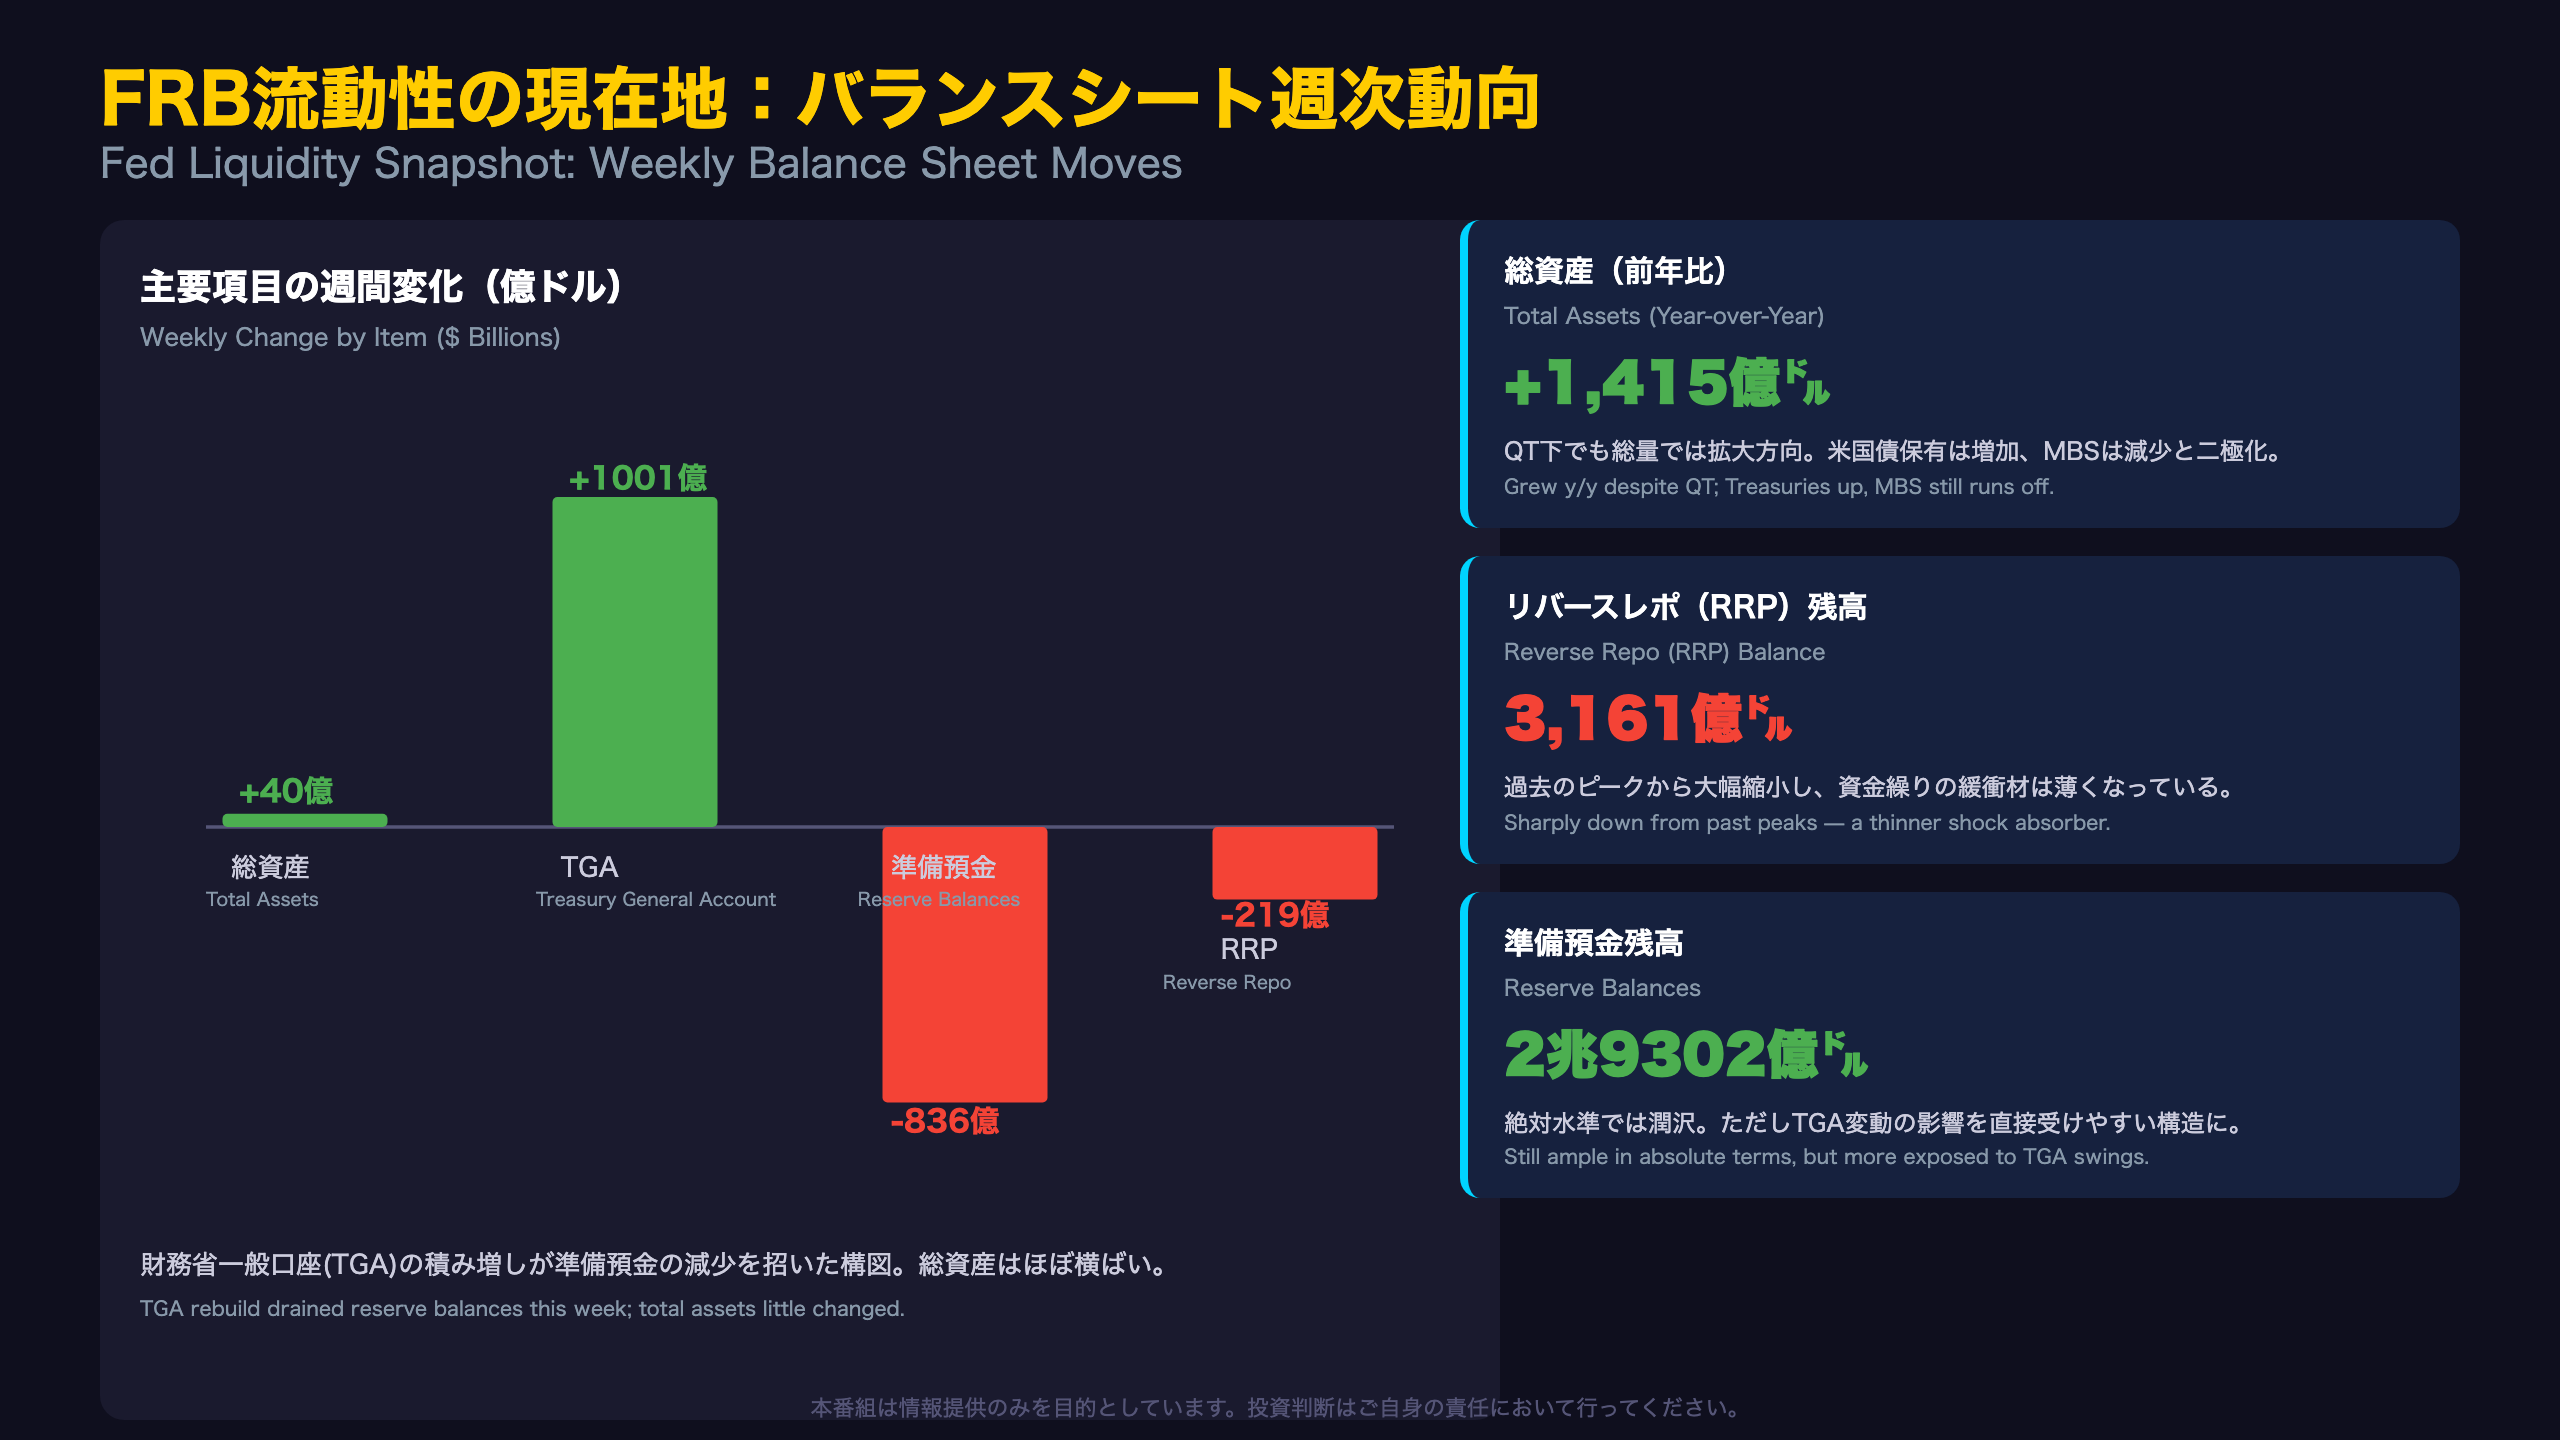
FRBの財務諸表で見落とされがちなのが「財務省への納付金」欄だ。9月23日時点で-2,329.99億ドルの繰延資産(deferred asset)となっており、FRBは自己の運営費用・配当・剰余金を賄うのに十分な収益を上げられておらず、黒字化するまで財務省への納付を再開できない状態が続いている。利上げ局面での高金利負債コストが影響した名残だ。
資産構成の内訳を見ると、短期国庫短期証券(Bills)は前年比+3,583億ドル、一方でインフレ連動債(TIPS)は前年比-323億ドルと、FRBの購入シフトが名目債中心に傾いていることが読み取れる。
連邦準備銀行別では、ニューヨーク連銀が総資産6兆7477億ドルのうち3兆5980億ドルを保有し、全体の過半を占める。市場オペレーションの中心地としての機能を反映した構図だ。
また、緊急流動性供給の指標となる二次信用(secondary credit)はわずか400万ドルと、金融システムに深刻なストレスは見られない。
ストラテジスト総括:3指標の連関と来週の注目シナリオ
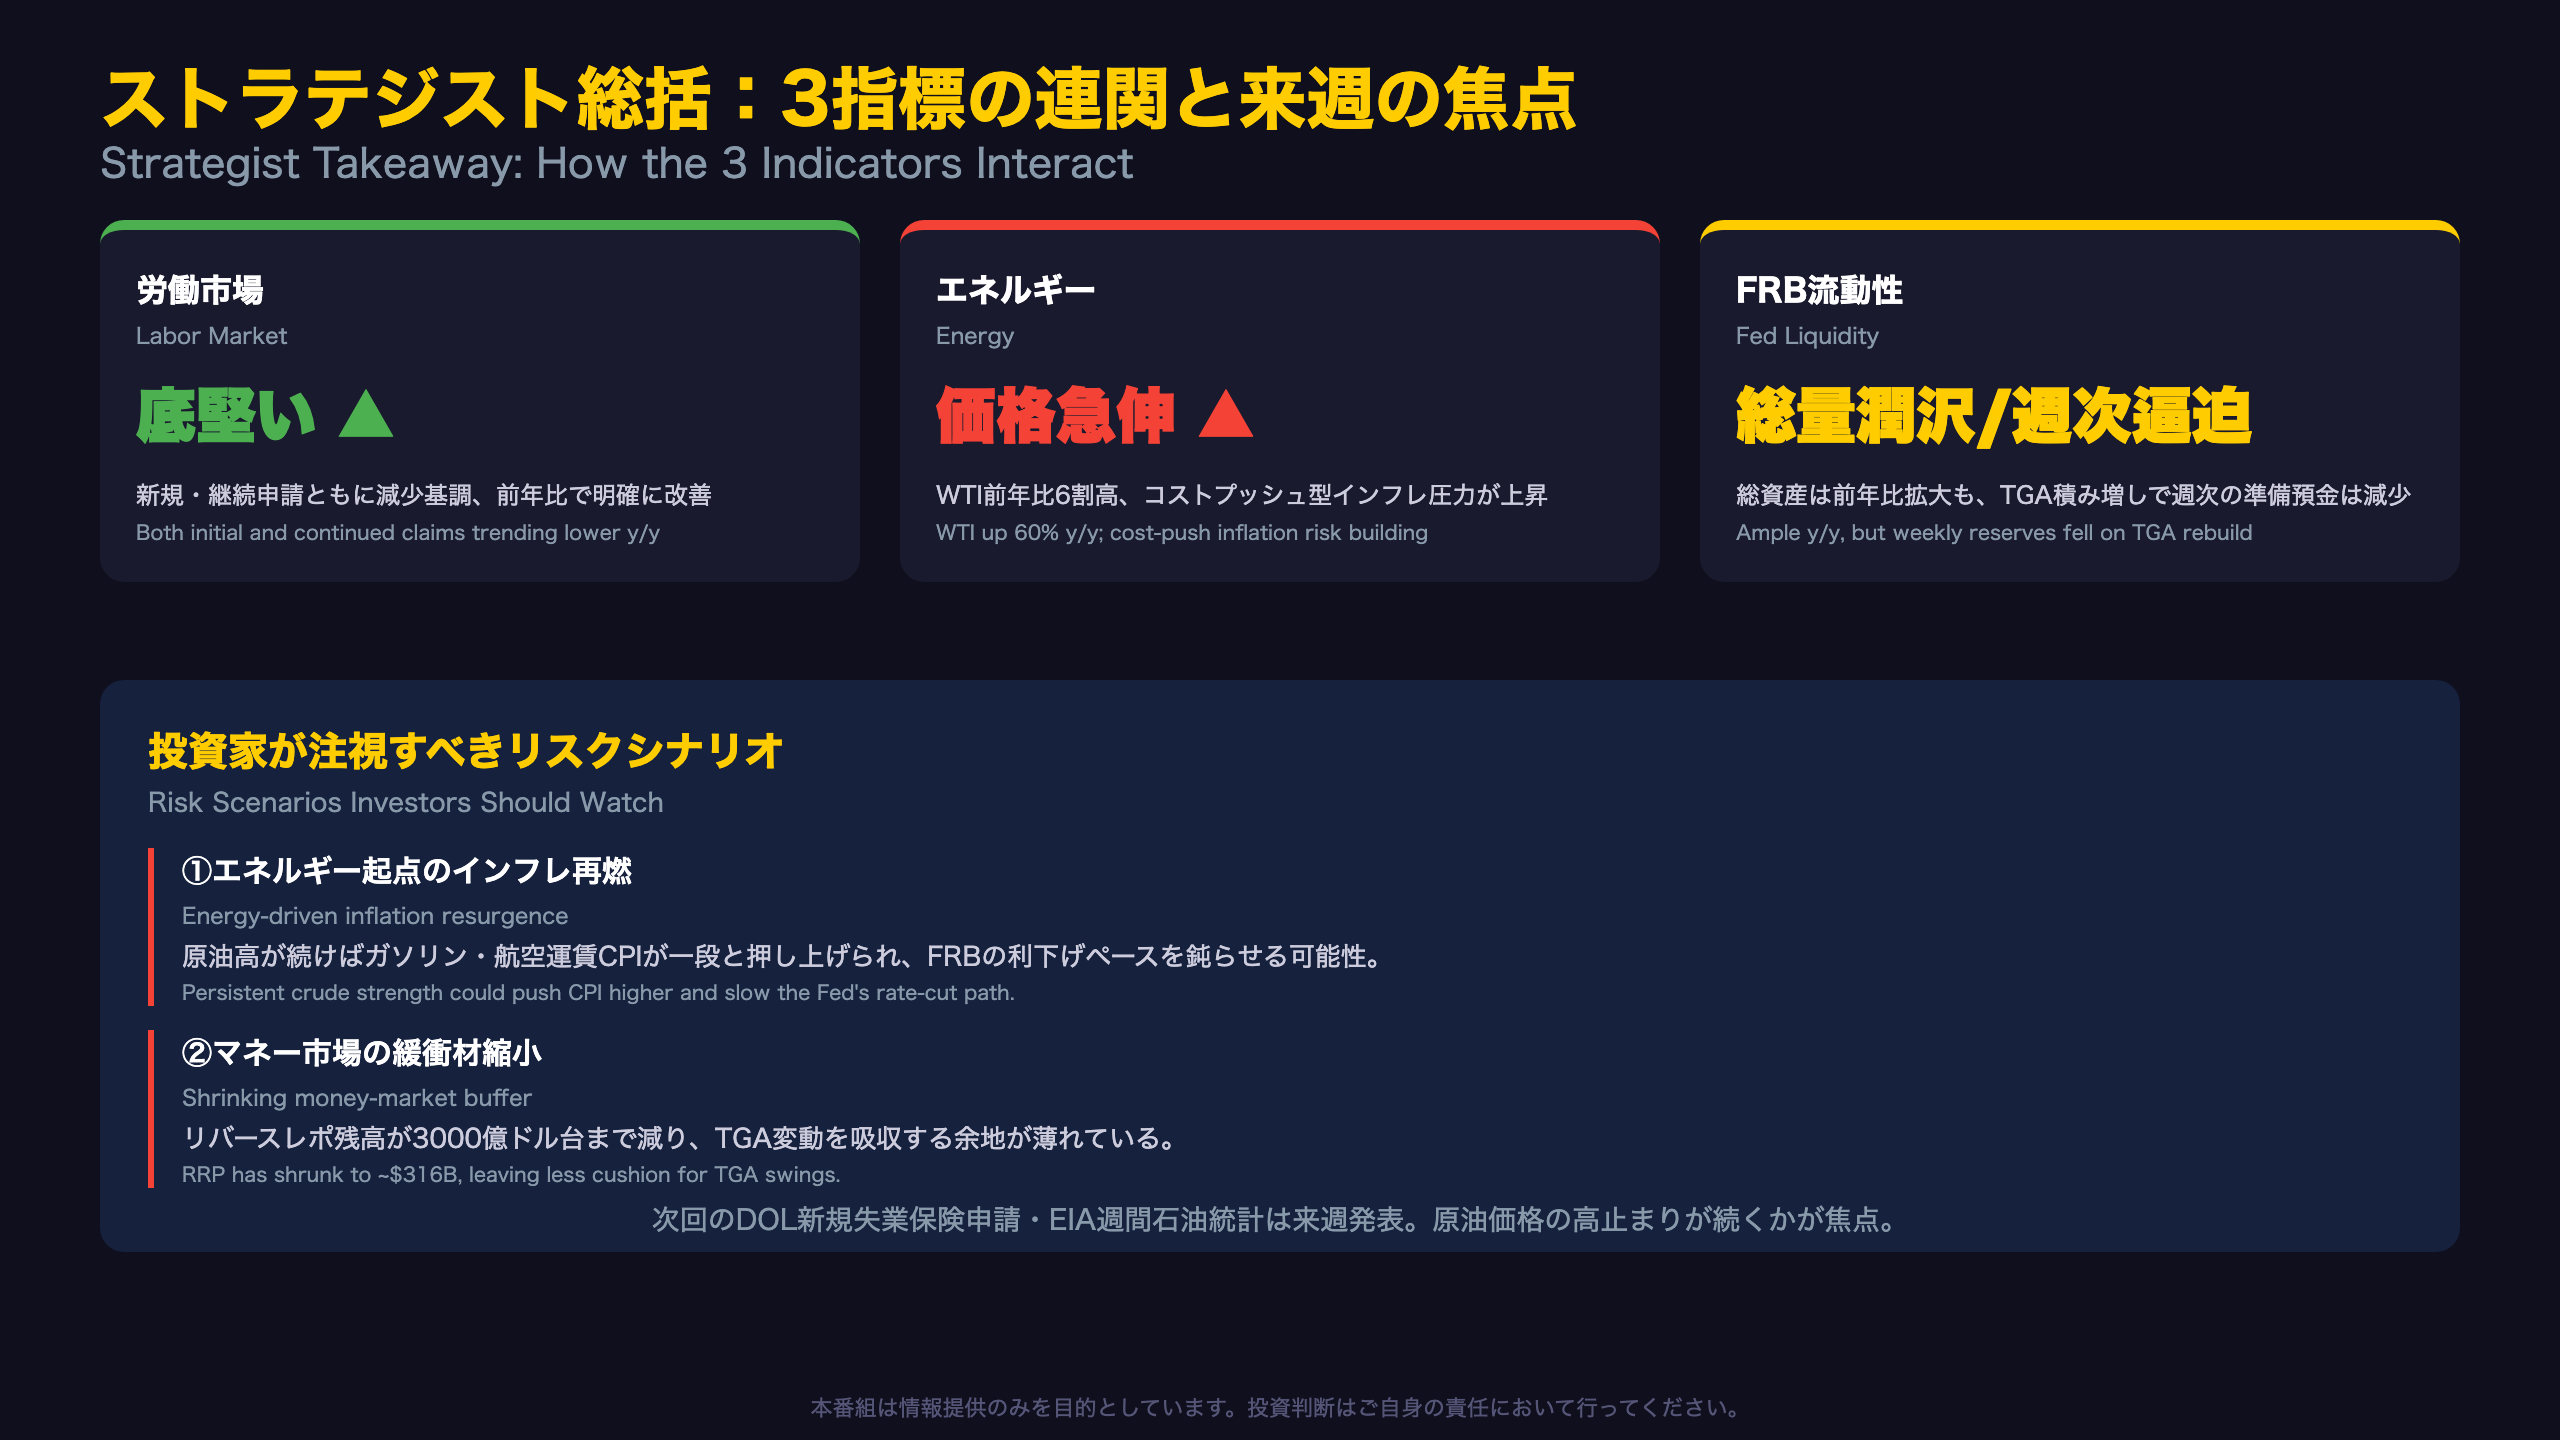
3つの指標の方向性を整理すると、以下のようになる。
| 指標 | 方向性 | 示唆 |
|---|---|---|
| 労働市場(DOL) | 改善傾向 | 底堅い雇用環境 |
| エネルギー(EIA) | 価格急伸 | コストプッシュ型インフレ懸念 |
| FRB流動性(H.4.1) | 総量潤沢・週次逼迫 | 短期の資金繰りに要警戒 |
為替市場では、エネルギー高由来のインフレ懸念がFRBの利下げペースを鈍らせる材料となれば、ドルの下支え要因になり得る。一方、資源国通貨(カナダドル・ブラジルレアルなど)は原油高の恩恵を受けやすい構図だ。
株式市場ではエネルギーセクターの業績追い風となる一方、ガソリン高は消費者の実質購買力を圧迫し、一般消費財セクターには逆風となりうる。
債券市場では、短期金利がTGA変動やリバースレポ縮小によるテクニカルな需給の影響を受けやすく、コアCPIよりもエネルギー起点のヘッドラインインフレの動向が当面の金利観測の焦点となりそうだ。
製作費大公開
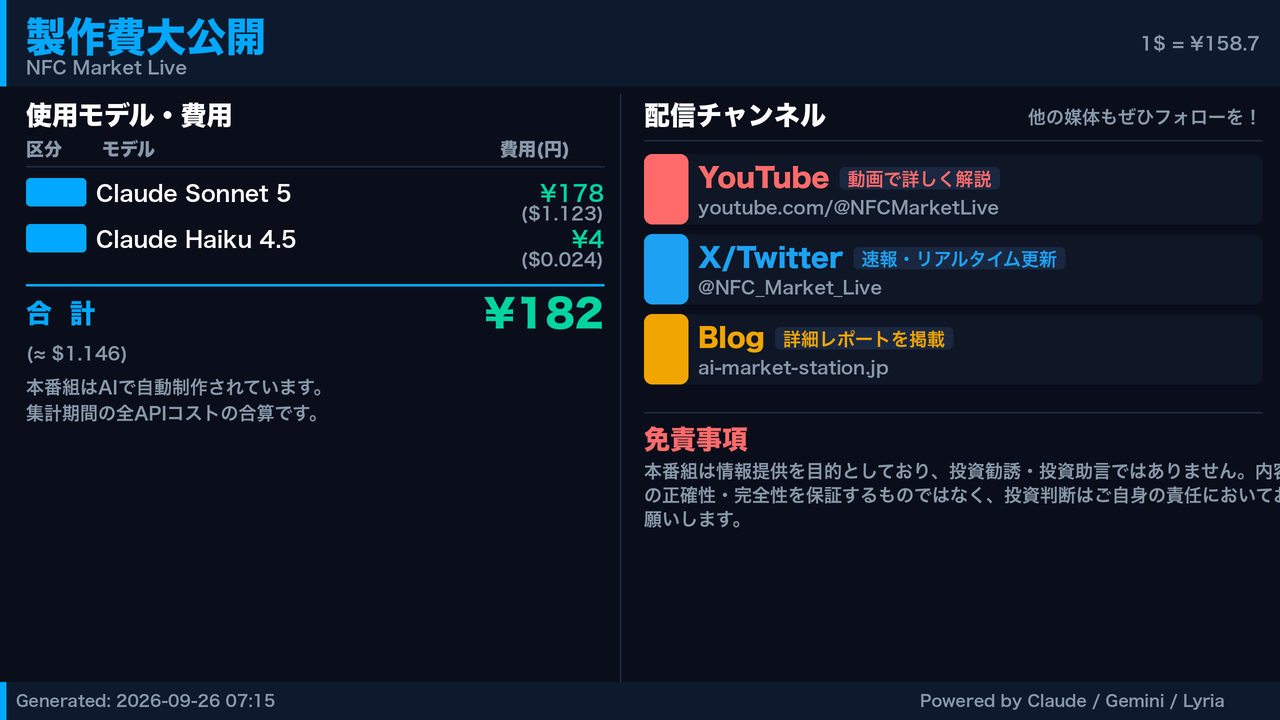
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 53,579 | 102,445 | ¥180 |
| LLM | Claude Haiku 4.5 | 22,549 | 238 | ¥4 |
| TTS | Gemini 2.5 Flash TTS | 5,999 | 14,983 | ¥24 |
| TTS | Gemini 3.1 Flash TTS | 2,878 | 5,261 | ¥17 |
| BGM | Lyria 3 Pro | 171 | 26,565 | ¥13 |
| X | コンテンツ作成 (返信) | 4,958 | – | ¥13 |
| X | ポスト作成 | 1,069 | – | ¥7 |
| 合計 | ¥257 |
為替レート: 1 USD = 158.7 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。