📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-25 17:39)
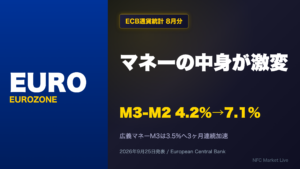
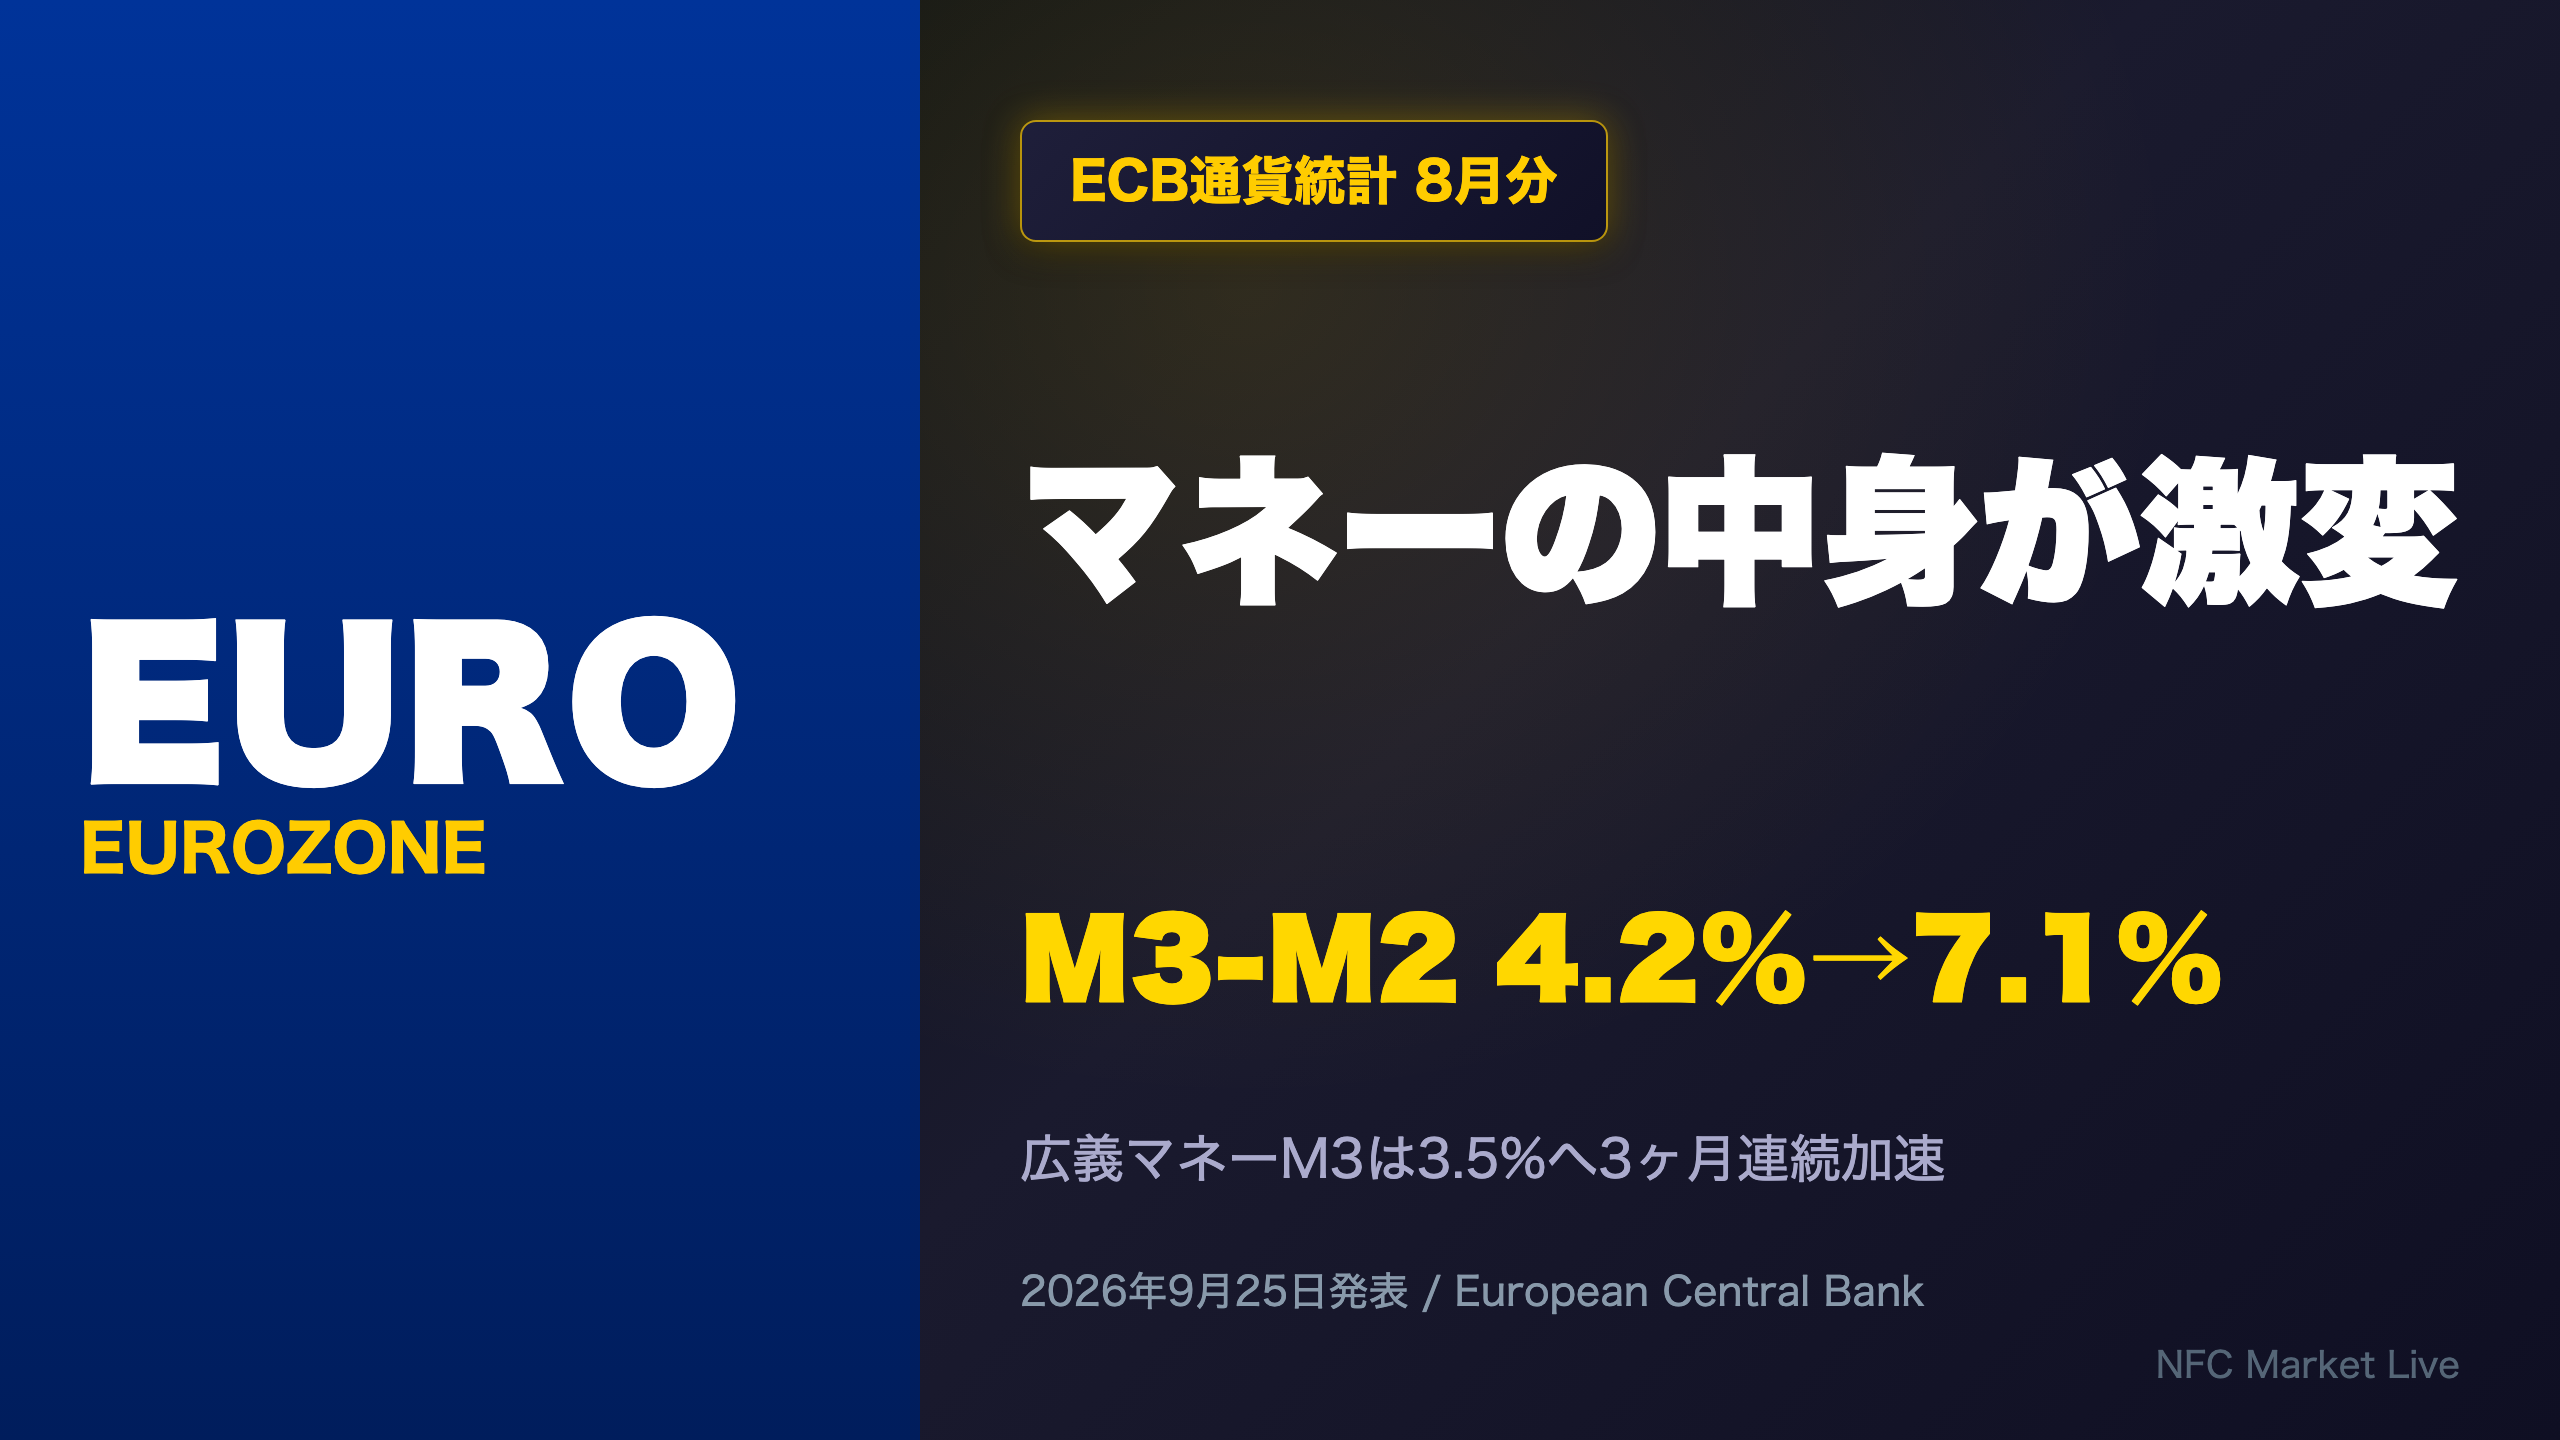
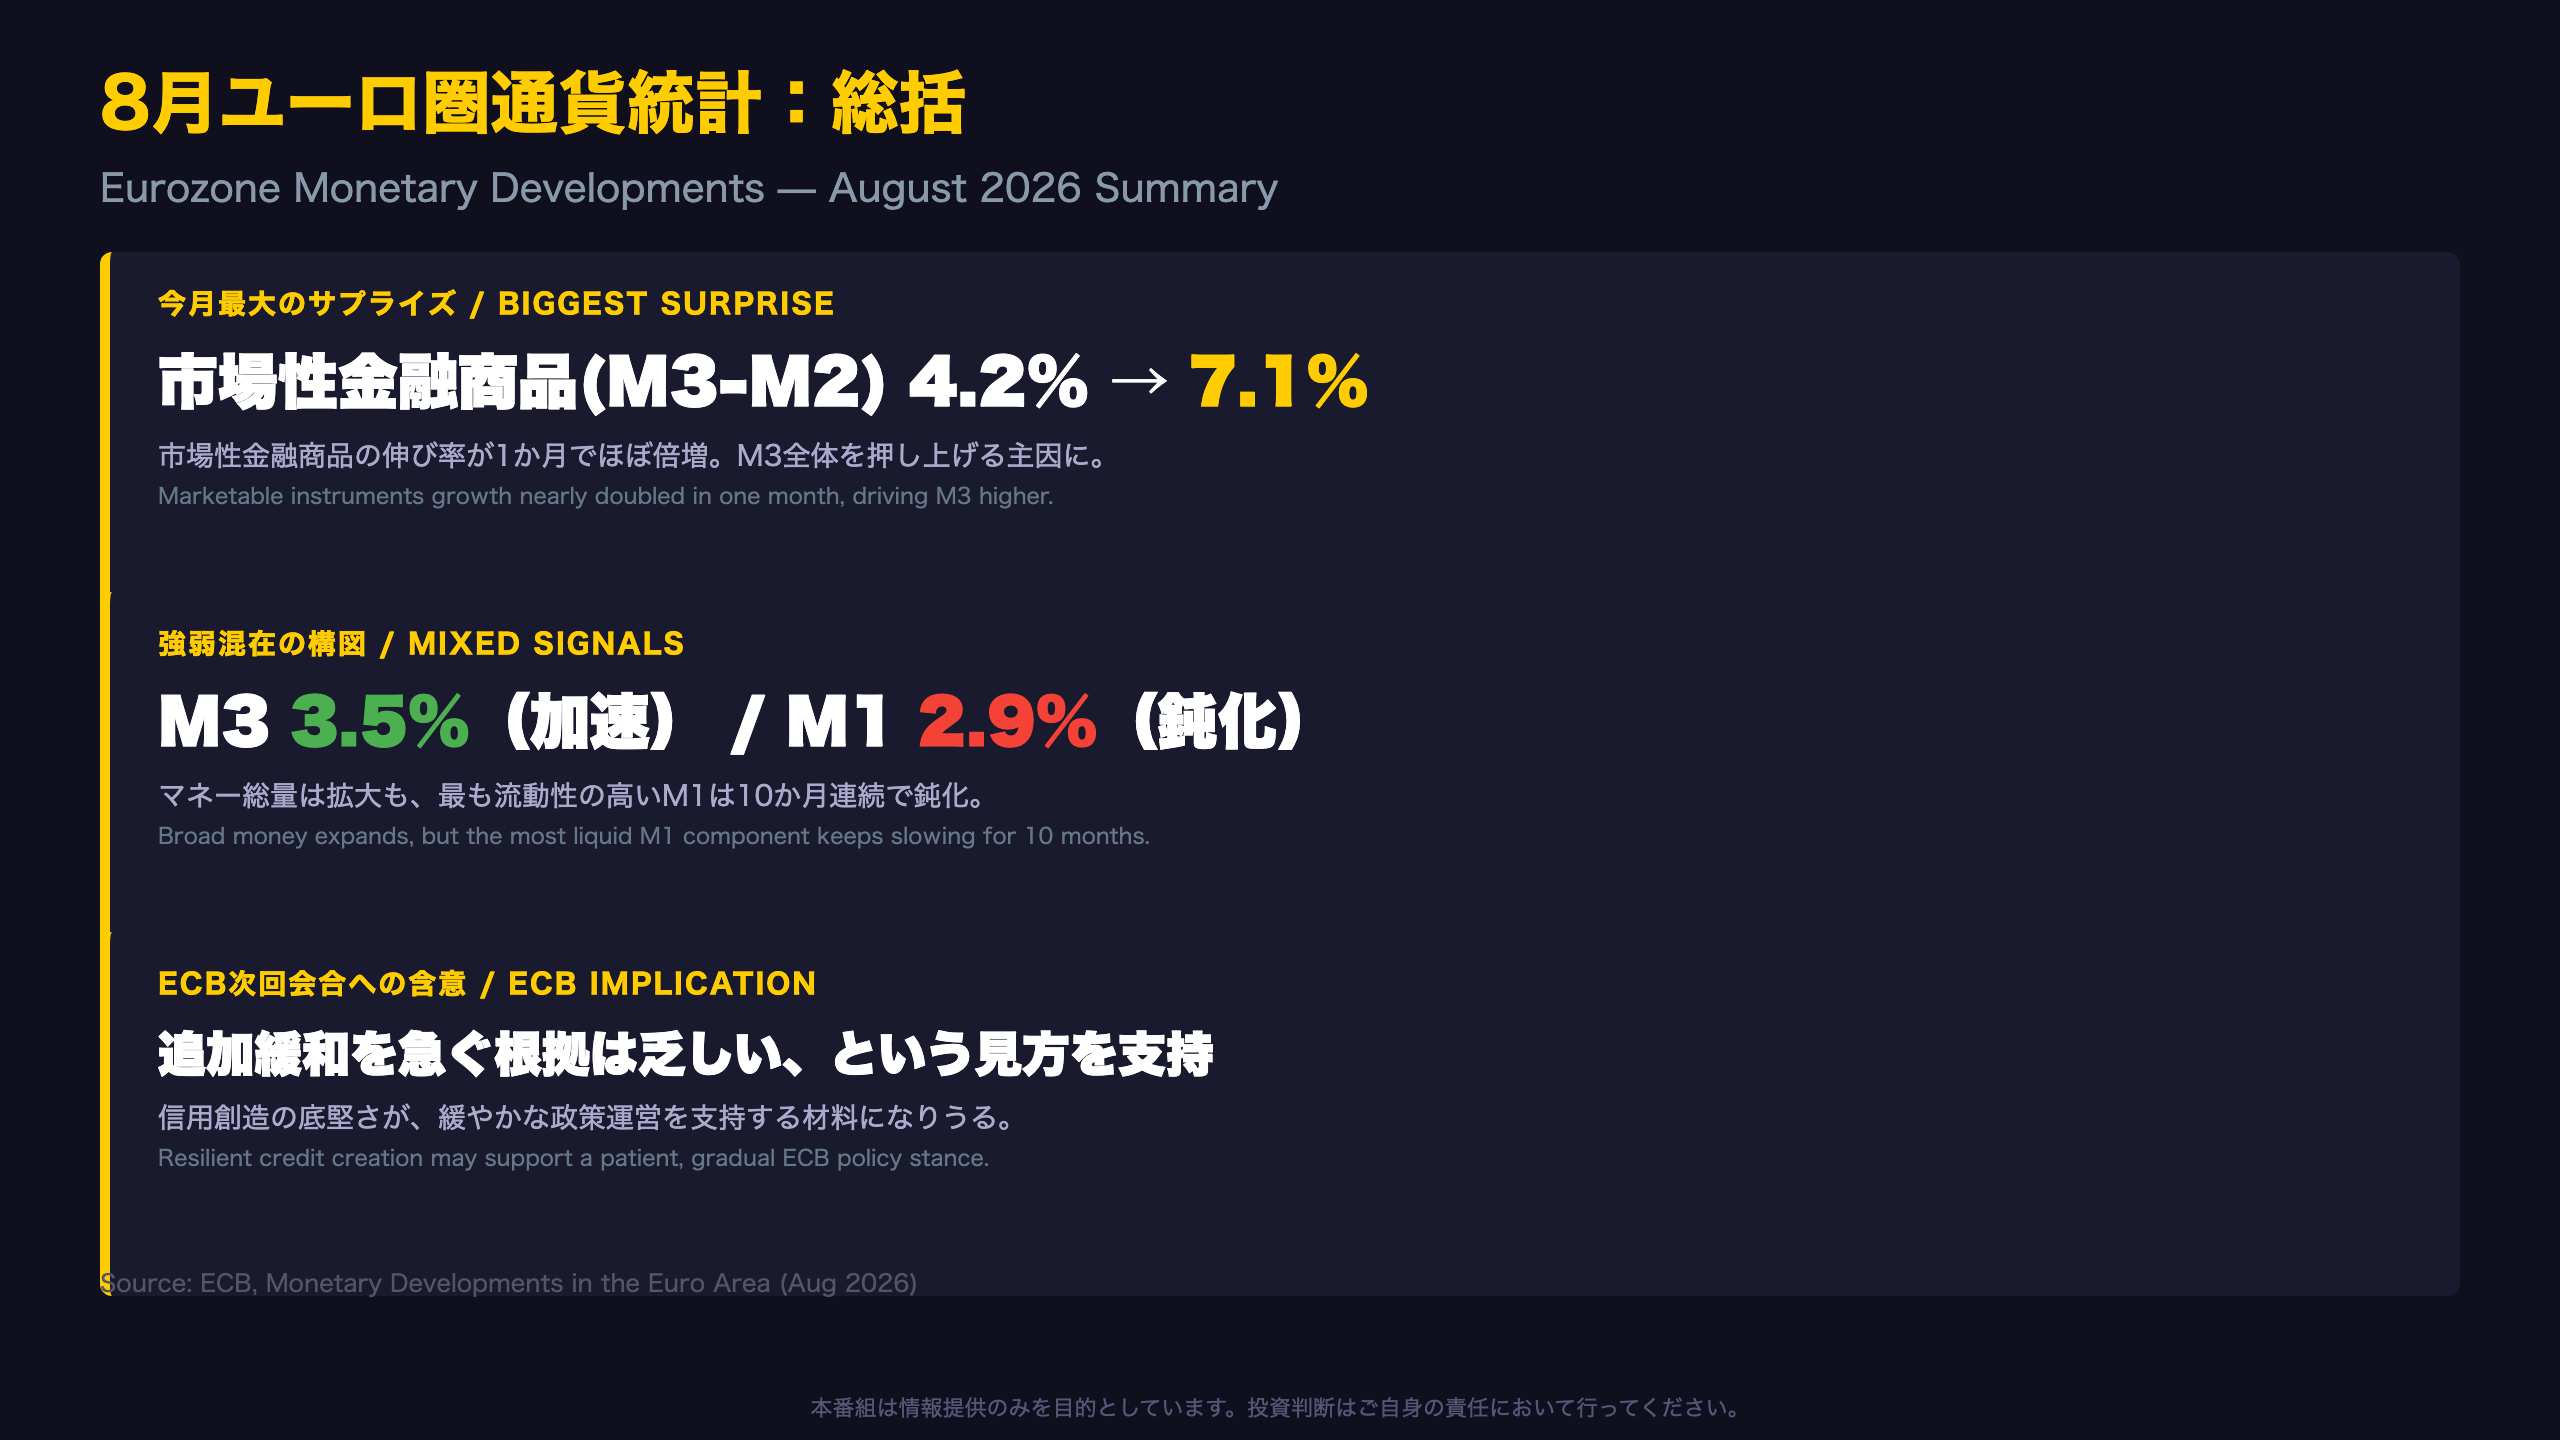
📊 ECBが発表した8月のユーロ圏通貨統計を徹底解説。 広義マネーM3は前年比3.5%と3か月連続で加速し、市場性金融商品(M3-M2)は4.2%から7.1%へ急伸しました。 📈 一方でM1(現金・当座預金)は2.9%まで鈍化が続いています。 💡 民間向け与信は4.3%まで加速し信用創造の底堅さを示す一方、企業向…
M3加速の裏で進む資金シフト
M3の水準感:ECB「参照値」との距離
ECBは1998年の政策枠組み導入時、年間4.5%という「M3参照値」を長期的な物価安定と整合的なマネー伸び率の目安として設定した。現在は公式の政策基準ではないが、市場関係者の間では今も参照される概念だ。今回の3.5%はこの水準を依然として下回るが、2025年9月の2.78%を直近の底に、緩やかな切り返しが続いている。
過去の推移を見ると、2026年に入ってからは2.8%台から3.2%台の間で一進一退が続いていたが、6月3.3%→7月3.4%→8月3.5%と3か月連続で加速した。プレスリリースは「直近3か月平均は3.4%」としており、単月のノイズではなくトレンドの変化である可能性を示す。
「The annual growth rate of the broad monetary aggregate M3 stood at 3.5% in August 2026, after 3.4% in July, averaging 3.4% in the three months up to August.」
ただし加速の中身は一様ではない。M1の寄与度は2.0ポイントから1.8ポイントへ低下しており、伸びを牽引しているのは短期性預金と市場性金融商品だ。「量」の拡大と「質」の変化が同時に進んでいる点は、次スライド以降で詳しく検証する。
M3、3か月連続の加速局面
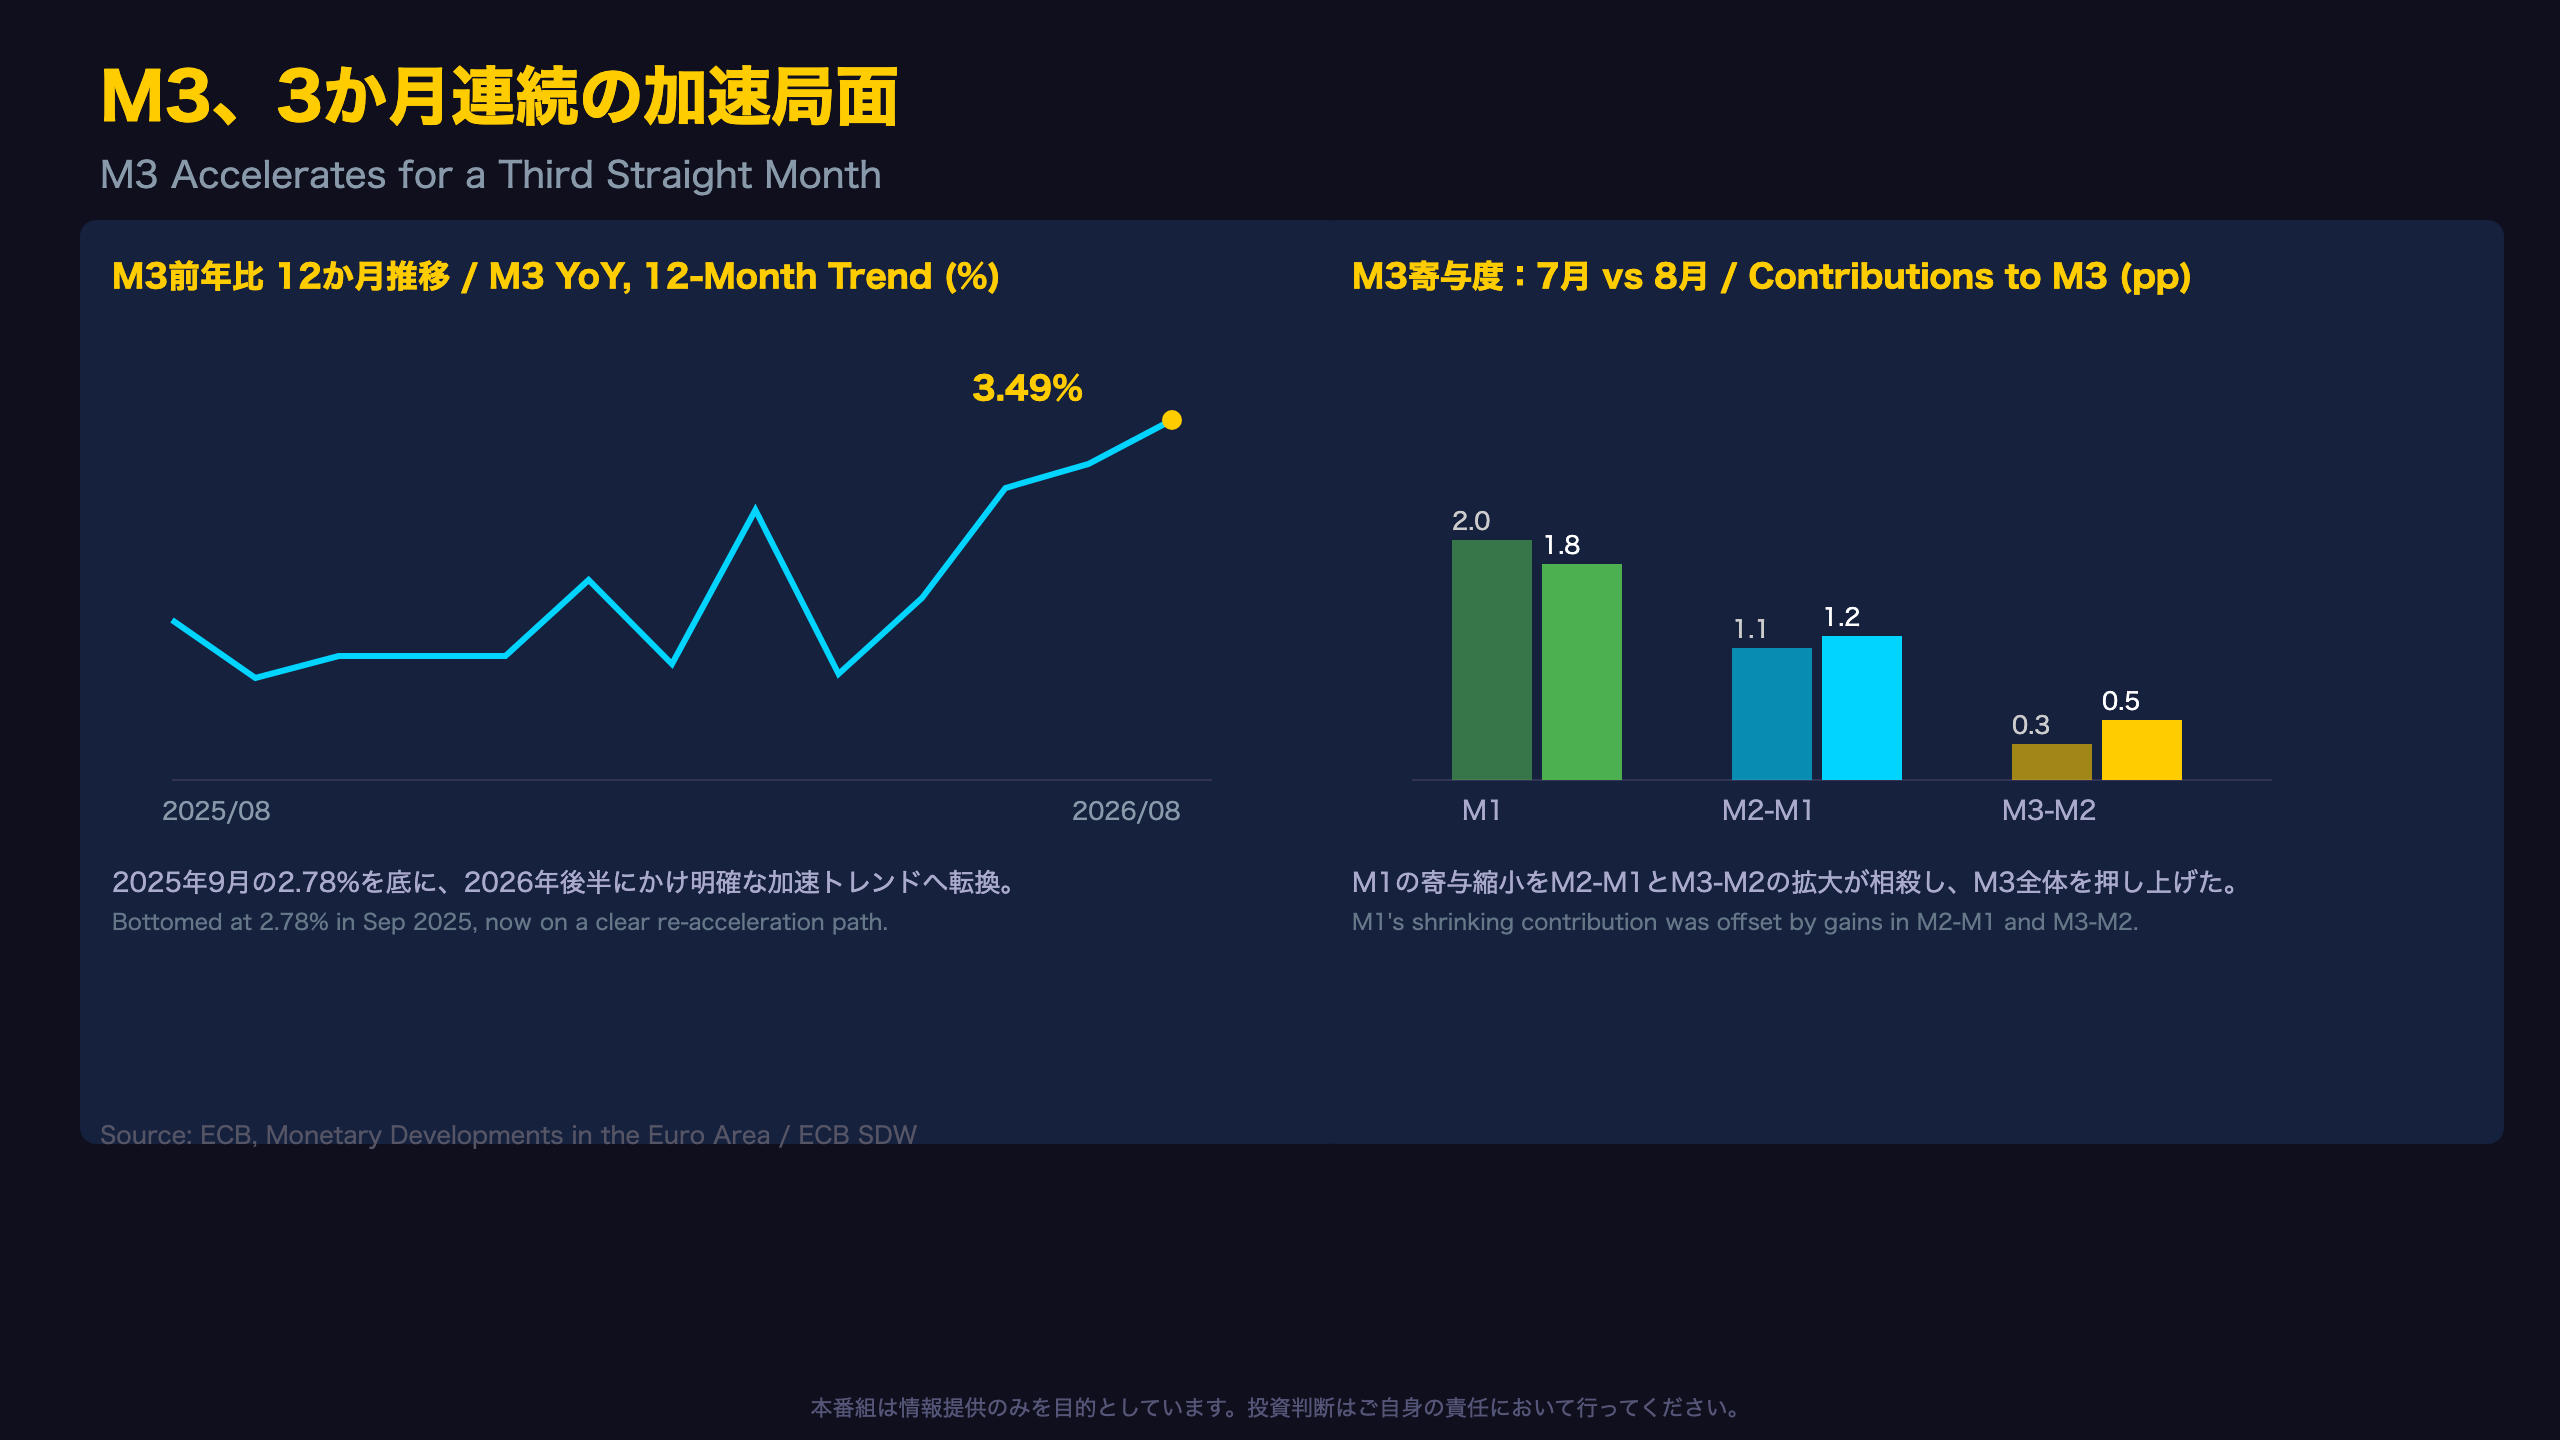
コンポーネント別に見るM3加速の内訳
過去12か月のM3前年比を並べると、2025年9月の2.78%を底に、2026年に入ってからは2.8%台〜3.2%台での一進一退が続いていた。しかし6月以降は3.3%→3.4%→3.5%と、明確な切り上がりのパターンに転じている。
寄与度ベースで見ると、興味深いのはM1の寄与度低下だ。M1は2025年10月に前年比5.25%というピークを付けて以降、ほぼ一貫して減速しており、2026年8月には2.85%まで低下した。これはM3全体への寄与度も2.0ポイントから1.8ポイントへ縮小させている。
一方、短期性預金(M2-M1)の寄与度は1.1→1.2ポイント、市場性金融商品(M3-M2)は0.3→0.5ポイントへとそれぞれ拡大しており、M1の減速分を補って余りある形でM3全体を押し上げている。
「the narrower aggregate M1 contributed 1.8 percentage points (down from 2.0 percentage points in July)」
この構図は、預金者が普通預金や当座預金に置いていた資金を、より利回りの高い定期預金や市場性の高い金融商品へ振り向けていることを示唆する。ECBの利下げ局面が続く中でも、相対的に有利な利回りを求める動きが根強いと読める。
対価構成に見る資金フローの正体
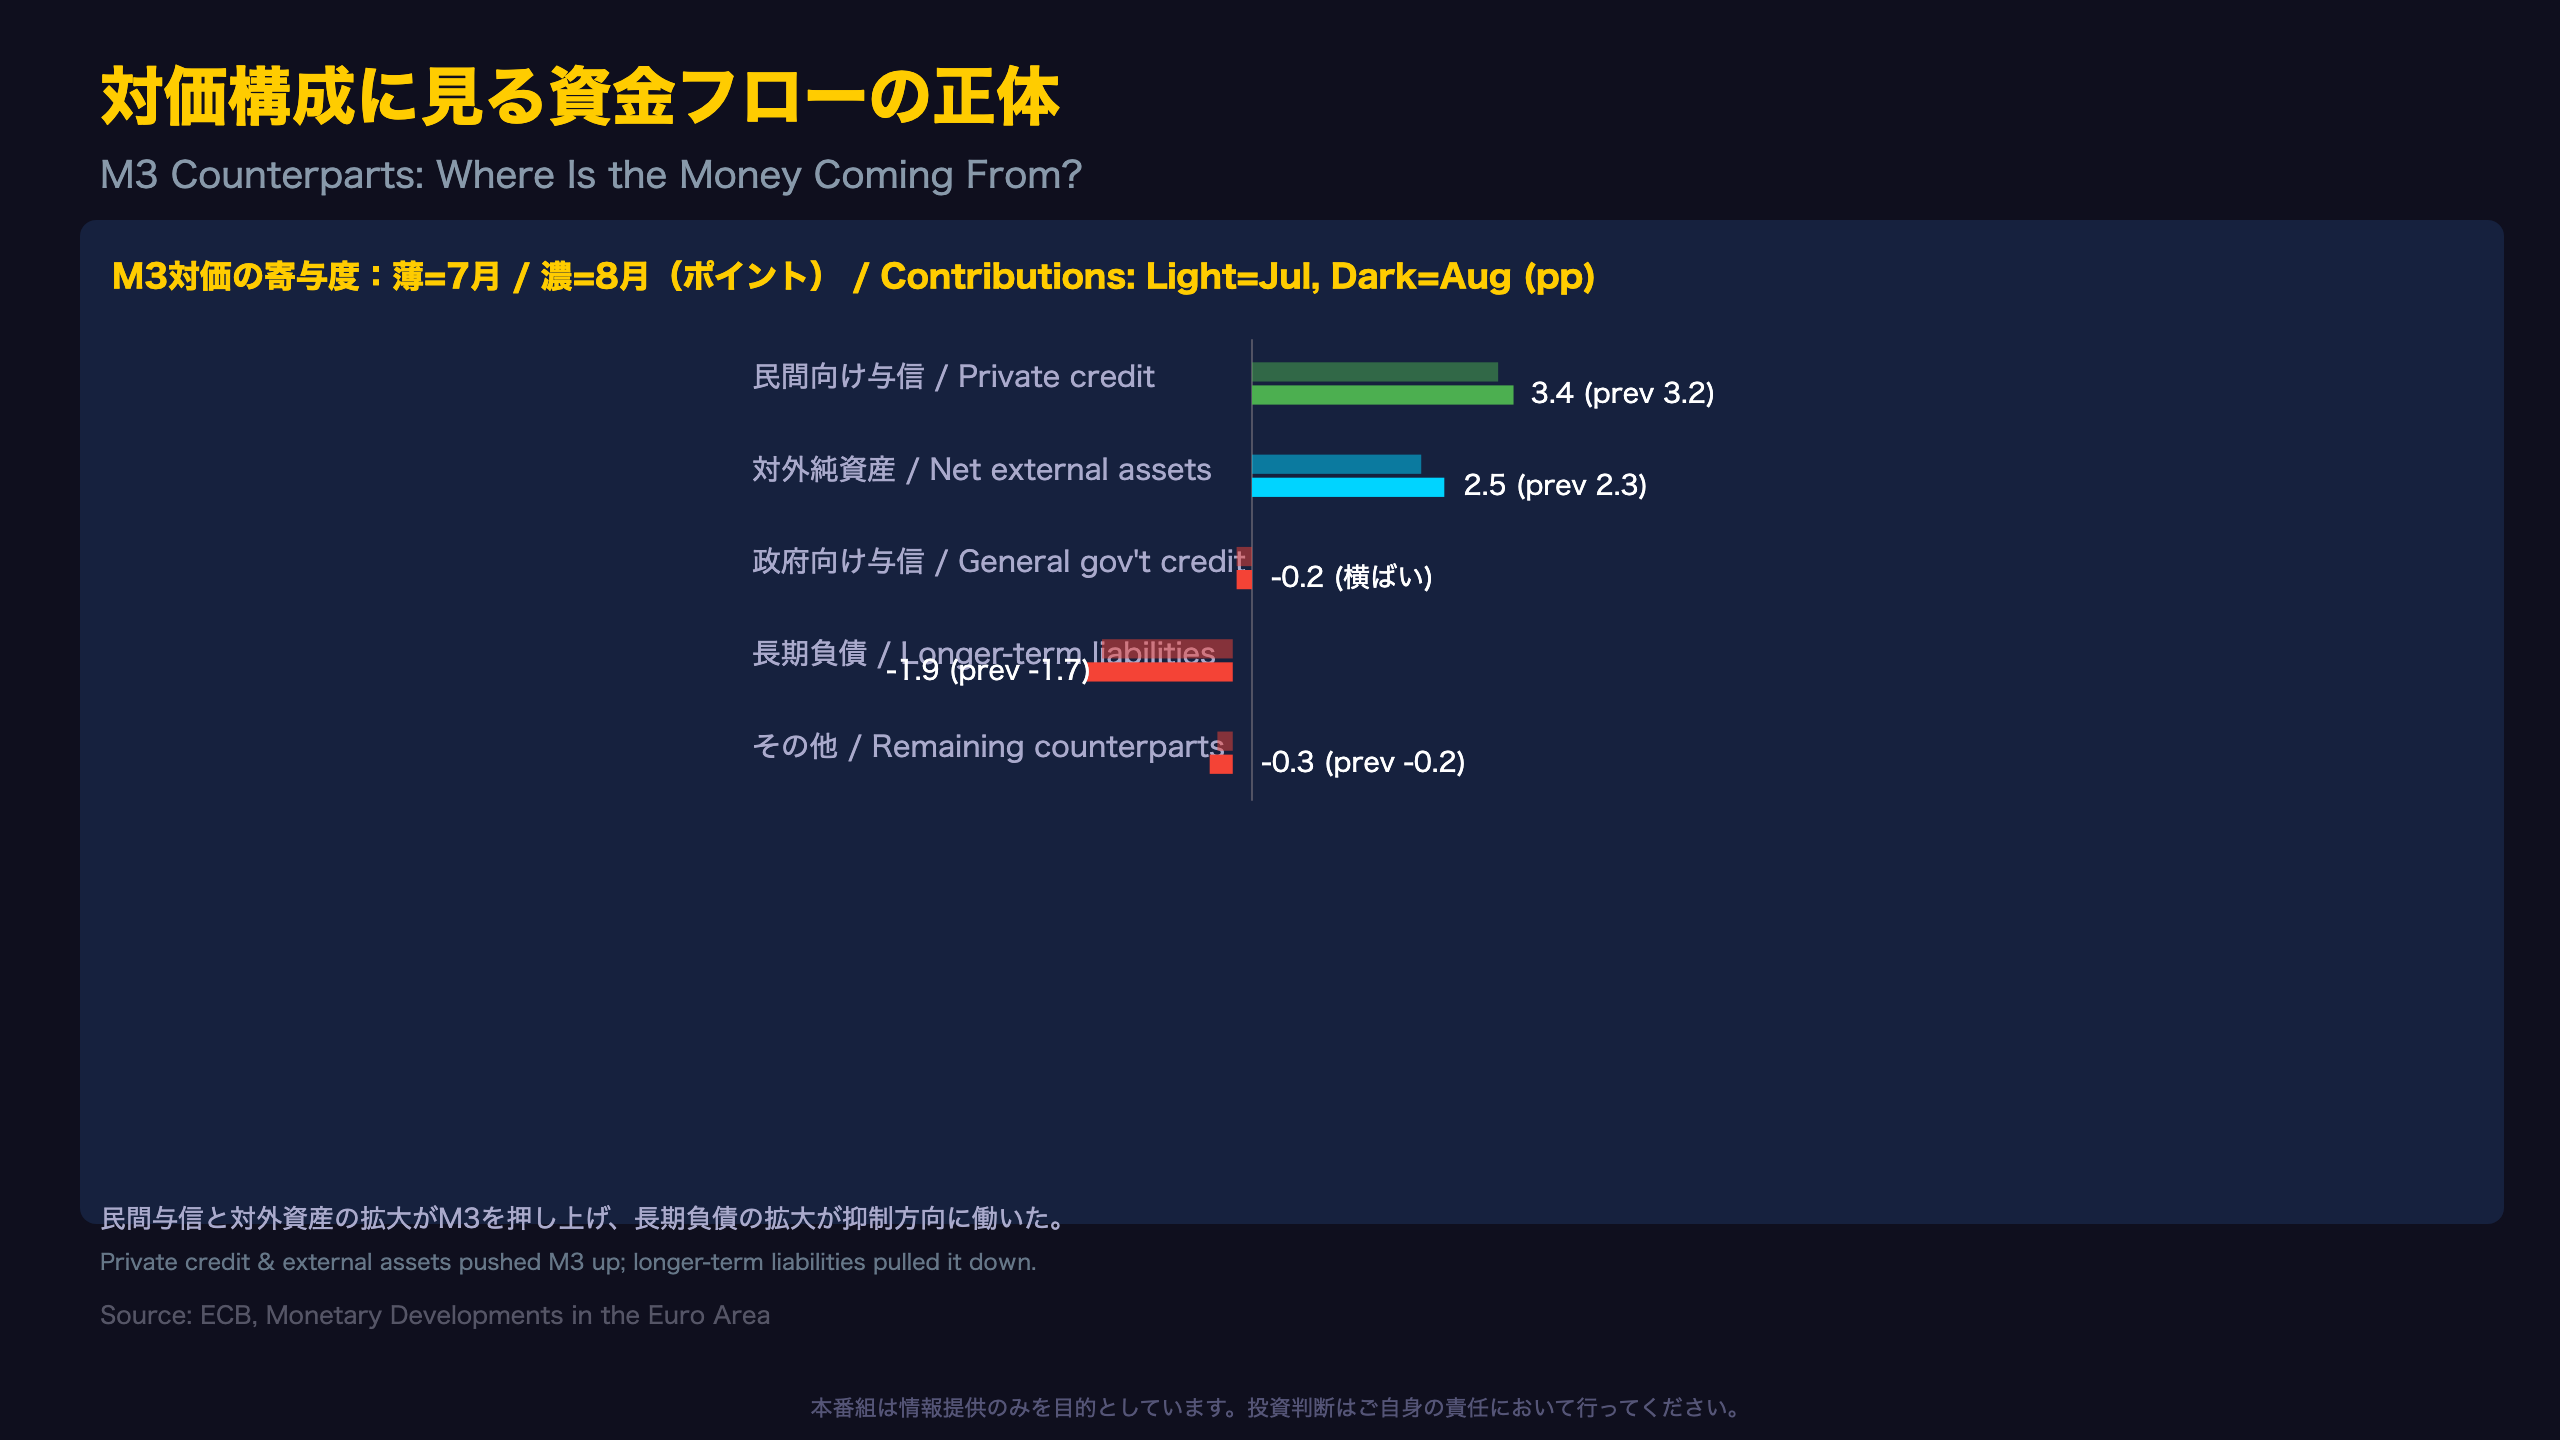
対価構成が語る「マネーがどこから来ているか」
M3の伸びは、預金という「結果」だけでなく、その裏側にある銀行のバランスシート変化=「対価」からも読み解ける。今回最も注目すべきは長期負債の寄与度で、7月のマイナス1.7ポイントから8月はマイナス1.9ポイントへ、マイナス幅が拡大した。
「longer-term liabilities contributed -1.9 percentage points (down from -1.7 percentage points)」
長期負債とは、銀行が発行する2年超の定期預金や債券などを指す。この項目のマイナス寄与が拡大するということは、銀行がより長期・高利回りの資金調達手段を増やしていることを意味し、前スライドで見たM1からM2-M1・M3-M2への資金シフトと表裏一体の現象だ。
一方で、対外純資産の寄与度は2.3→2.5ポイントへ拡大した。これは海外からユーロ圏へのネットの資金流入が増えていることを示唆し、ユーロ圏資産への相対的な信認を反映している可能性がある。ただし、これは為替要因や国際資本フローの影響も受けるため、単月の数字から過度に結論を導くのは禁物だ。
政府向け与信の寄与度はマイナス0.2ポイントで変化なし。財政ファイナンスにおける銀行部門の関与は限定的な水準を保っている。
M1急減速の正体:消えたお金か、動いたお金か
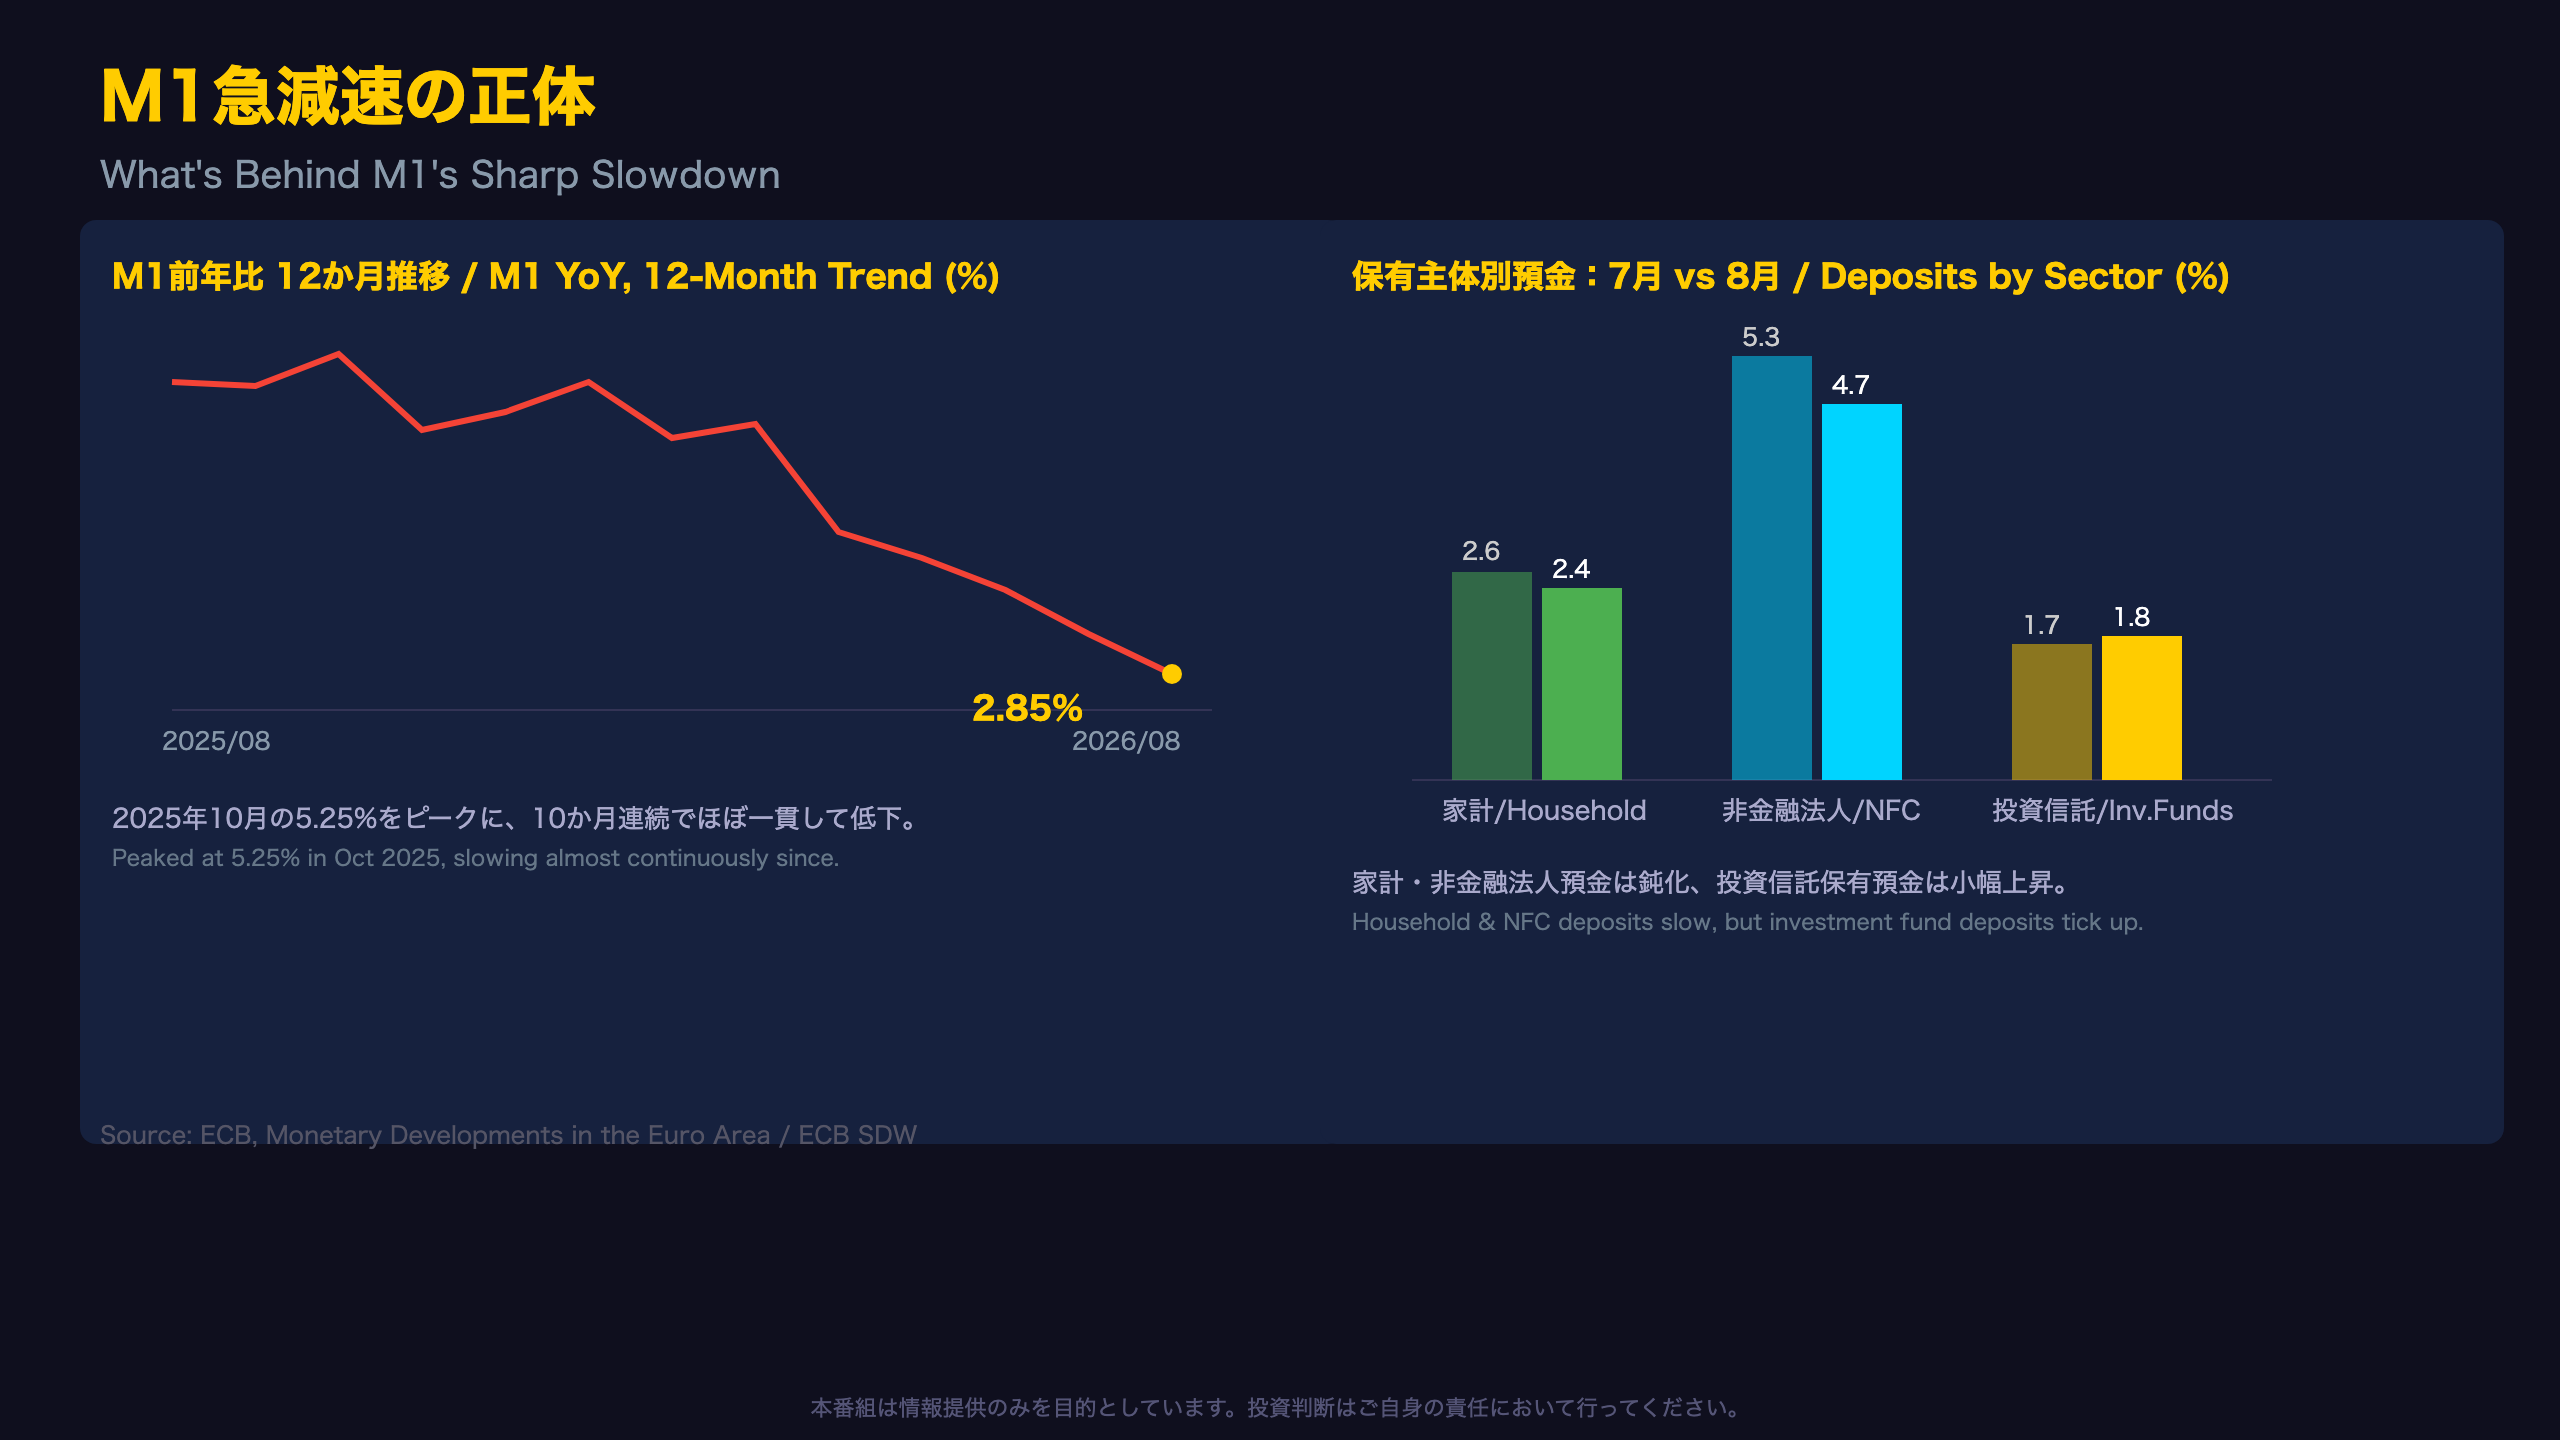
「消えたお金」ではなく「動いたお金」
M1の減速ペースは際立つ。2025年10月の5.25%から2026年8月の2.85%まで、10か月でほぼ半減した計算になる。しかし、これをもって「ユーロ圏のマネーが縮小している」と読むのは早計だ。M3全体はむしろ加速しているためだ。
保有主体別データを見ると、家計預金は2.6%→2.4%、非金融法人預金は5.3%→4.7%へとそれぞれ鈍化した。
「the annual growth rate of deposits placed by households decreased to 2.4% in August from 2.6% in July, while… non-financial corporations decreased to 4.7% in August from 5.3%」
一方で、マネー・マーケット・ファンド以外の投資信託が保有する預金の伸びは1.7%→1.8%へと、小幅ながら上昇に転じた。これは家計・企業が待機資金の一部を投資信託経由の運用へ振り向けている可能性を示唆する、複数の指標が同じ方向を示す傍証と言える。
過去のパターンでは、政策金利がピークアウトし利下げ局面に入ると、預金者は短期の高利回りを確保しようと定期預金やMMFへ資金を移す動きが強まる傾向がある。今回のM1減速も、その延長線上にある可能性が考えられる。ただし、これはあくまで示唆であり、単月データのみで断定はできない。
与信データが映す投資マインドの温度差
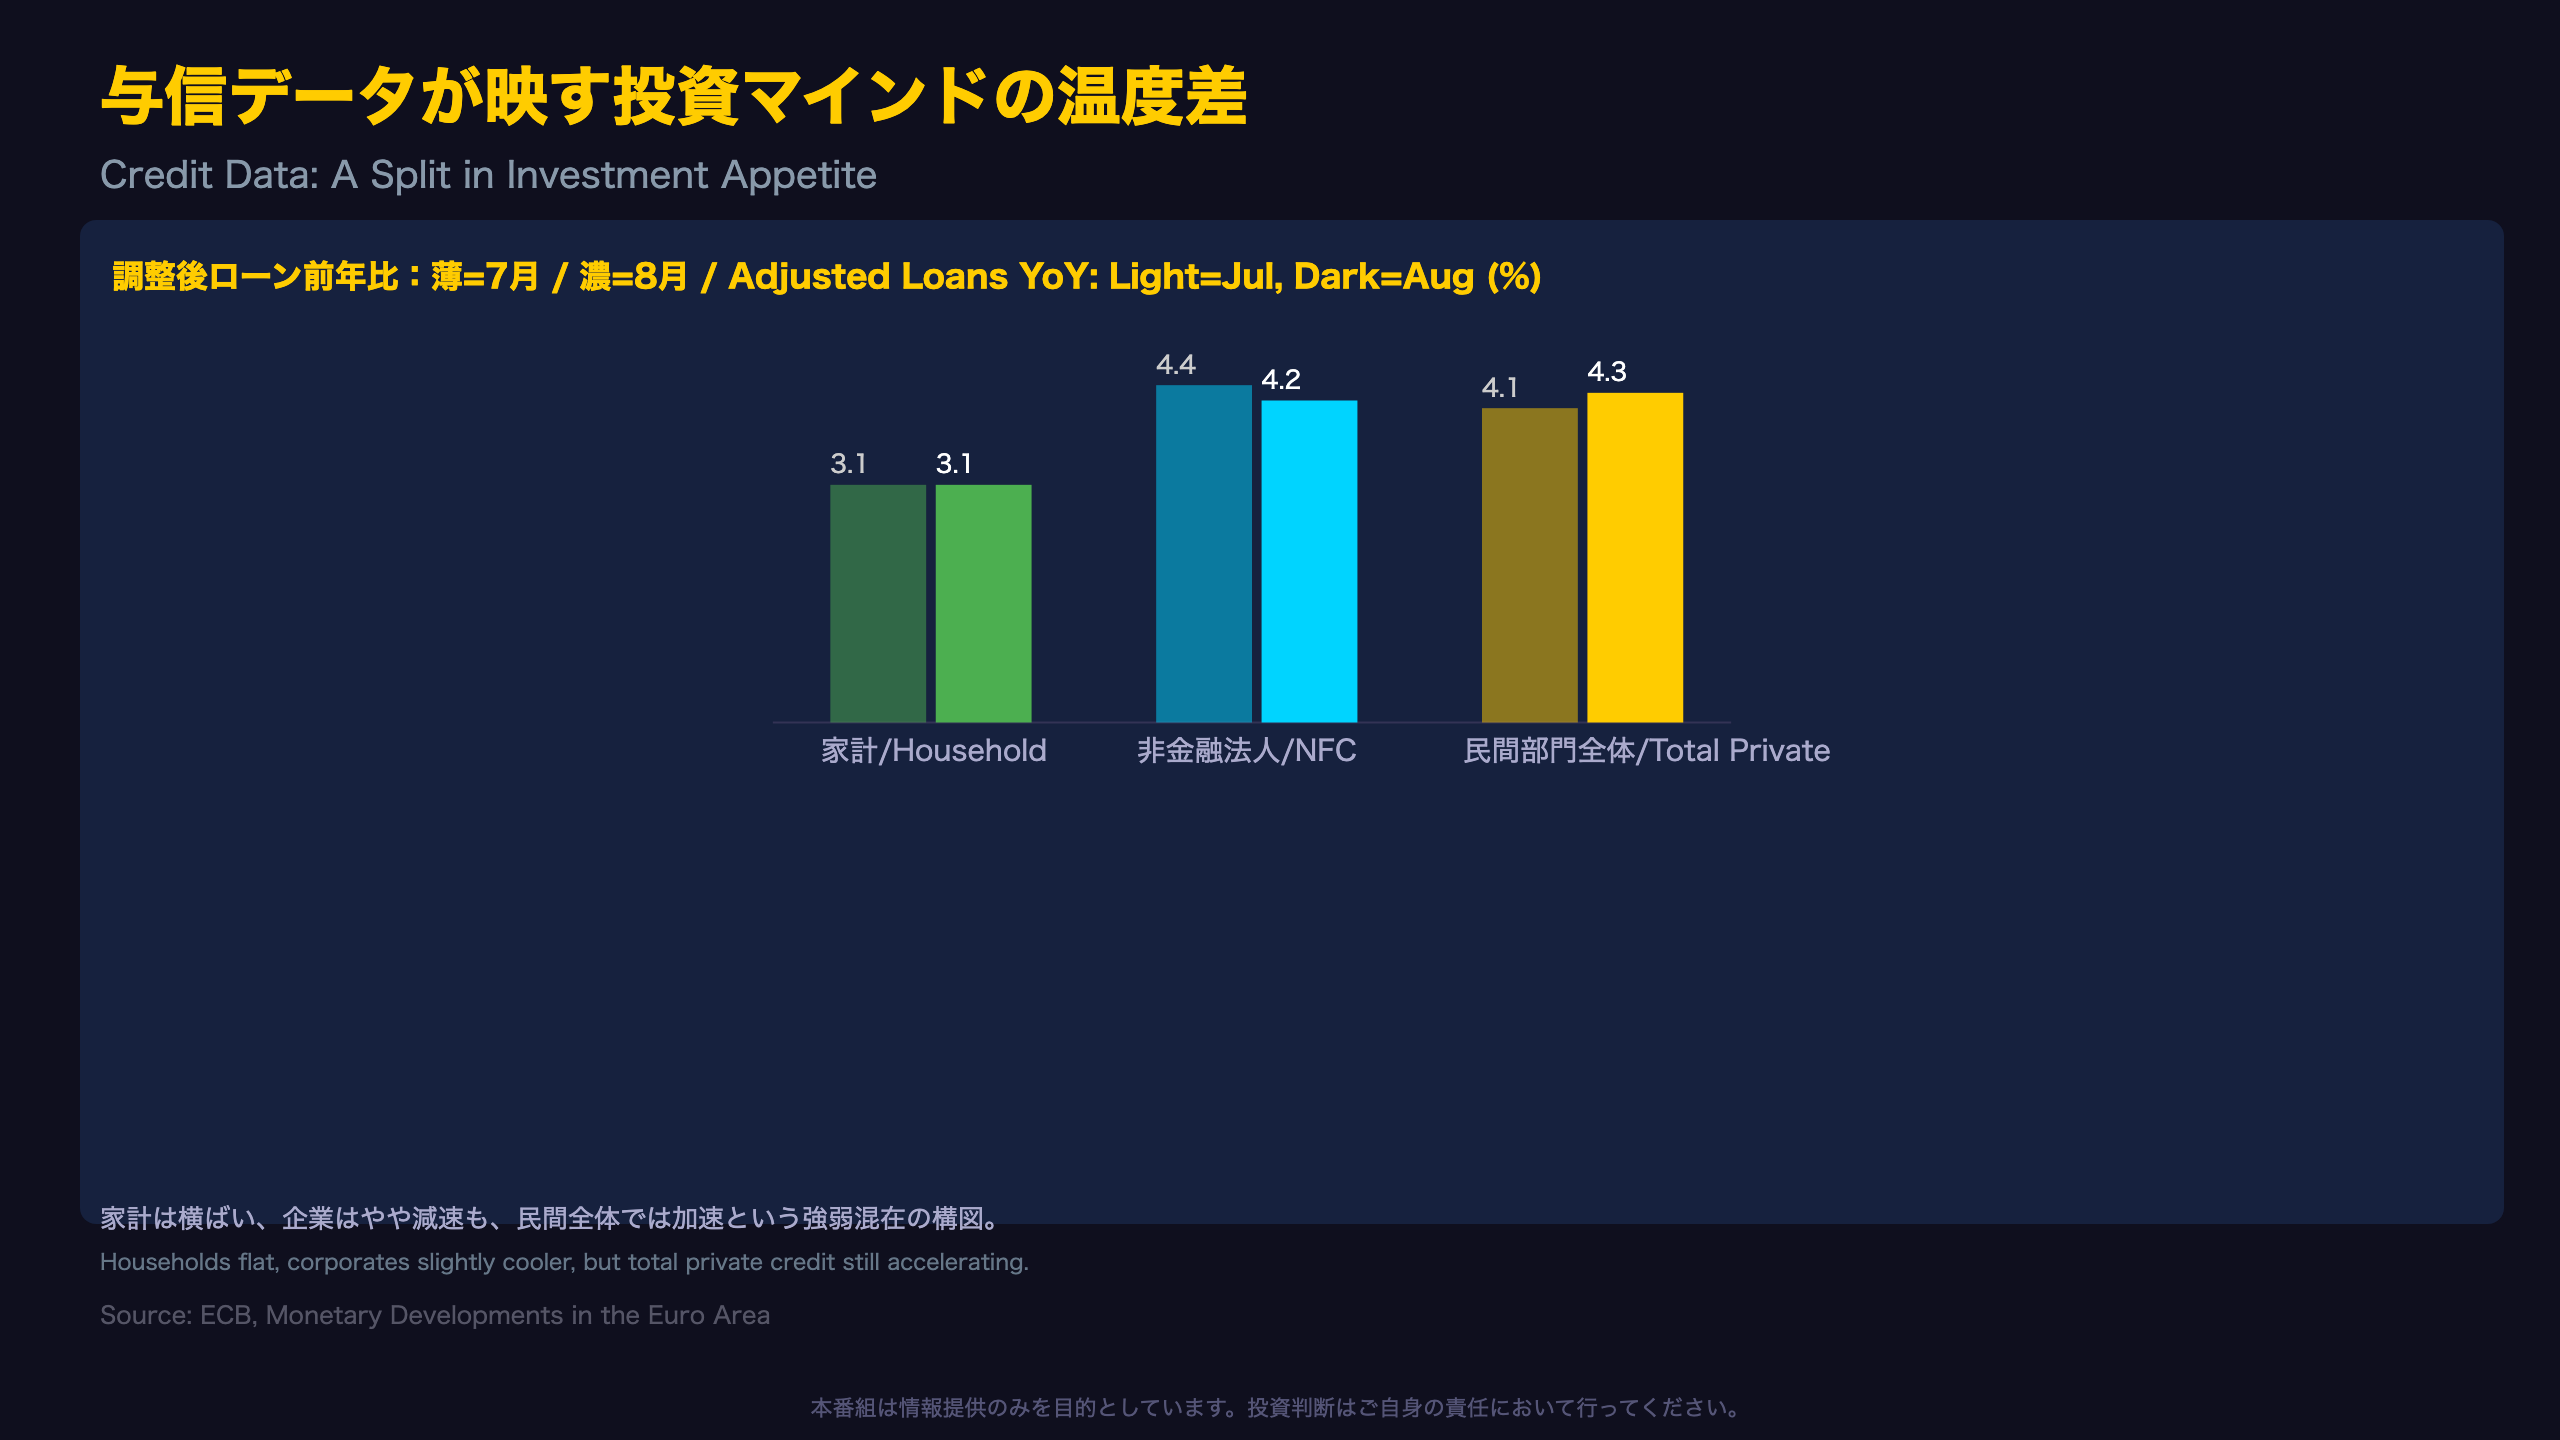
与信データが映す「投資マインド」の温度差
家計向け調整後ローンは3.1%で2か月連続の横ばい。住宅ローンを中心とする個人向け資金需要は、政策金利の変動に対して比較的鈍感な底堅さを保っている。
一方、非金融法人向け調整後ローンは4.4%から4.2%へと減速した。ただし水準自体は依然として家計向けを上回っており、企業の資金需要が急速に萎んでいるわけではない。
「the annual growth rate of adjusted loans to non-financial corporations decreased to 4.2% in August from 4.4% in July」
注目すべきは、民間部門向け調整後ローン全体では4.1%→4.3%へと加速している点だ。これは家計・非金融法人以外の民間主体(保険会社や年金基金、その他金融機関など)向けの与信が押し上げ要因になっている可能性がある。
政府向け与信は前年比マイナス0.6%(7月はマイナス0.5%)とマイナス幅が拡大した。財政資金の調達において、銀行融資以外の手段への依存度が相対的に高まっていることを示唆する。
企業の設備投資意欲がピークアウトしつつある兆候と、家計・民間全体の資金需要の粘り強さが併存しており、単純な「与信拡大=景気拡大」という図式では読み切れない局面にある。
EUR/JPY保有者が押さえるべき政策の非対称性
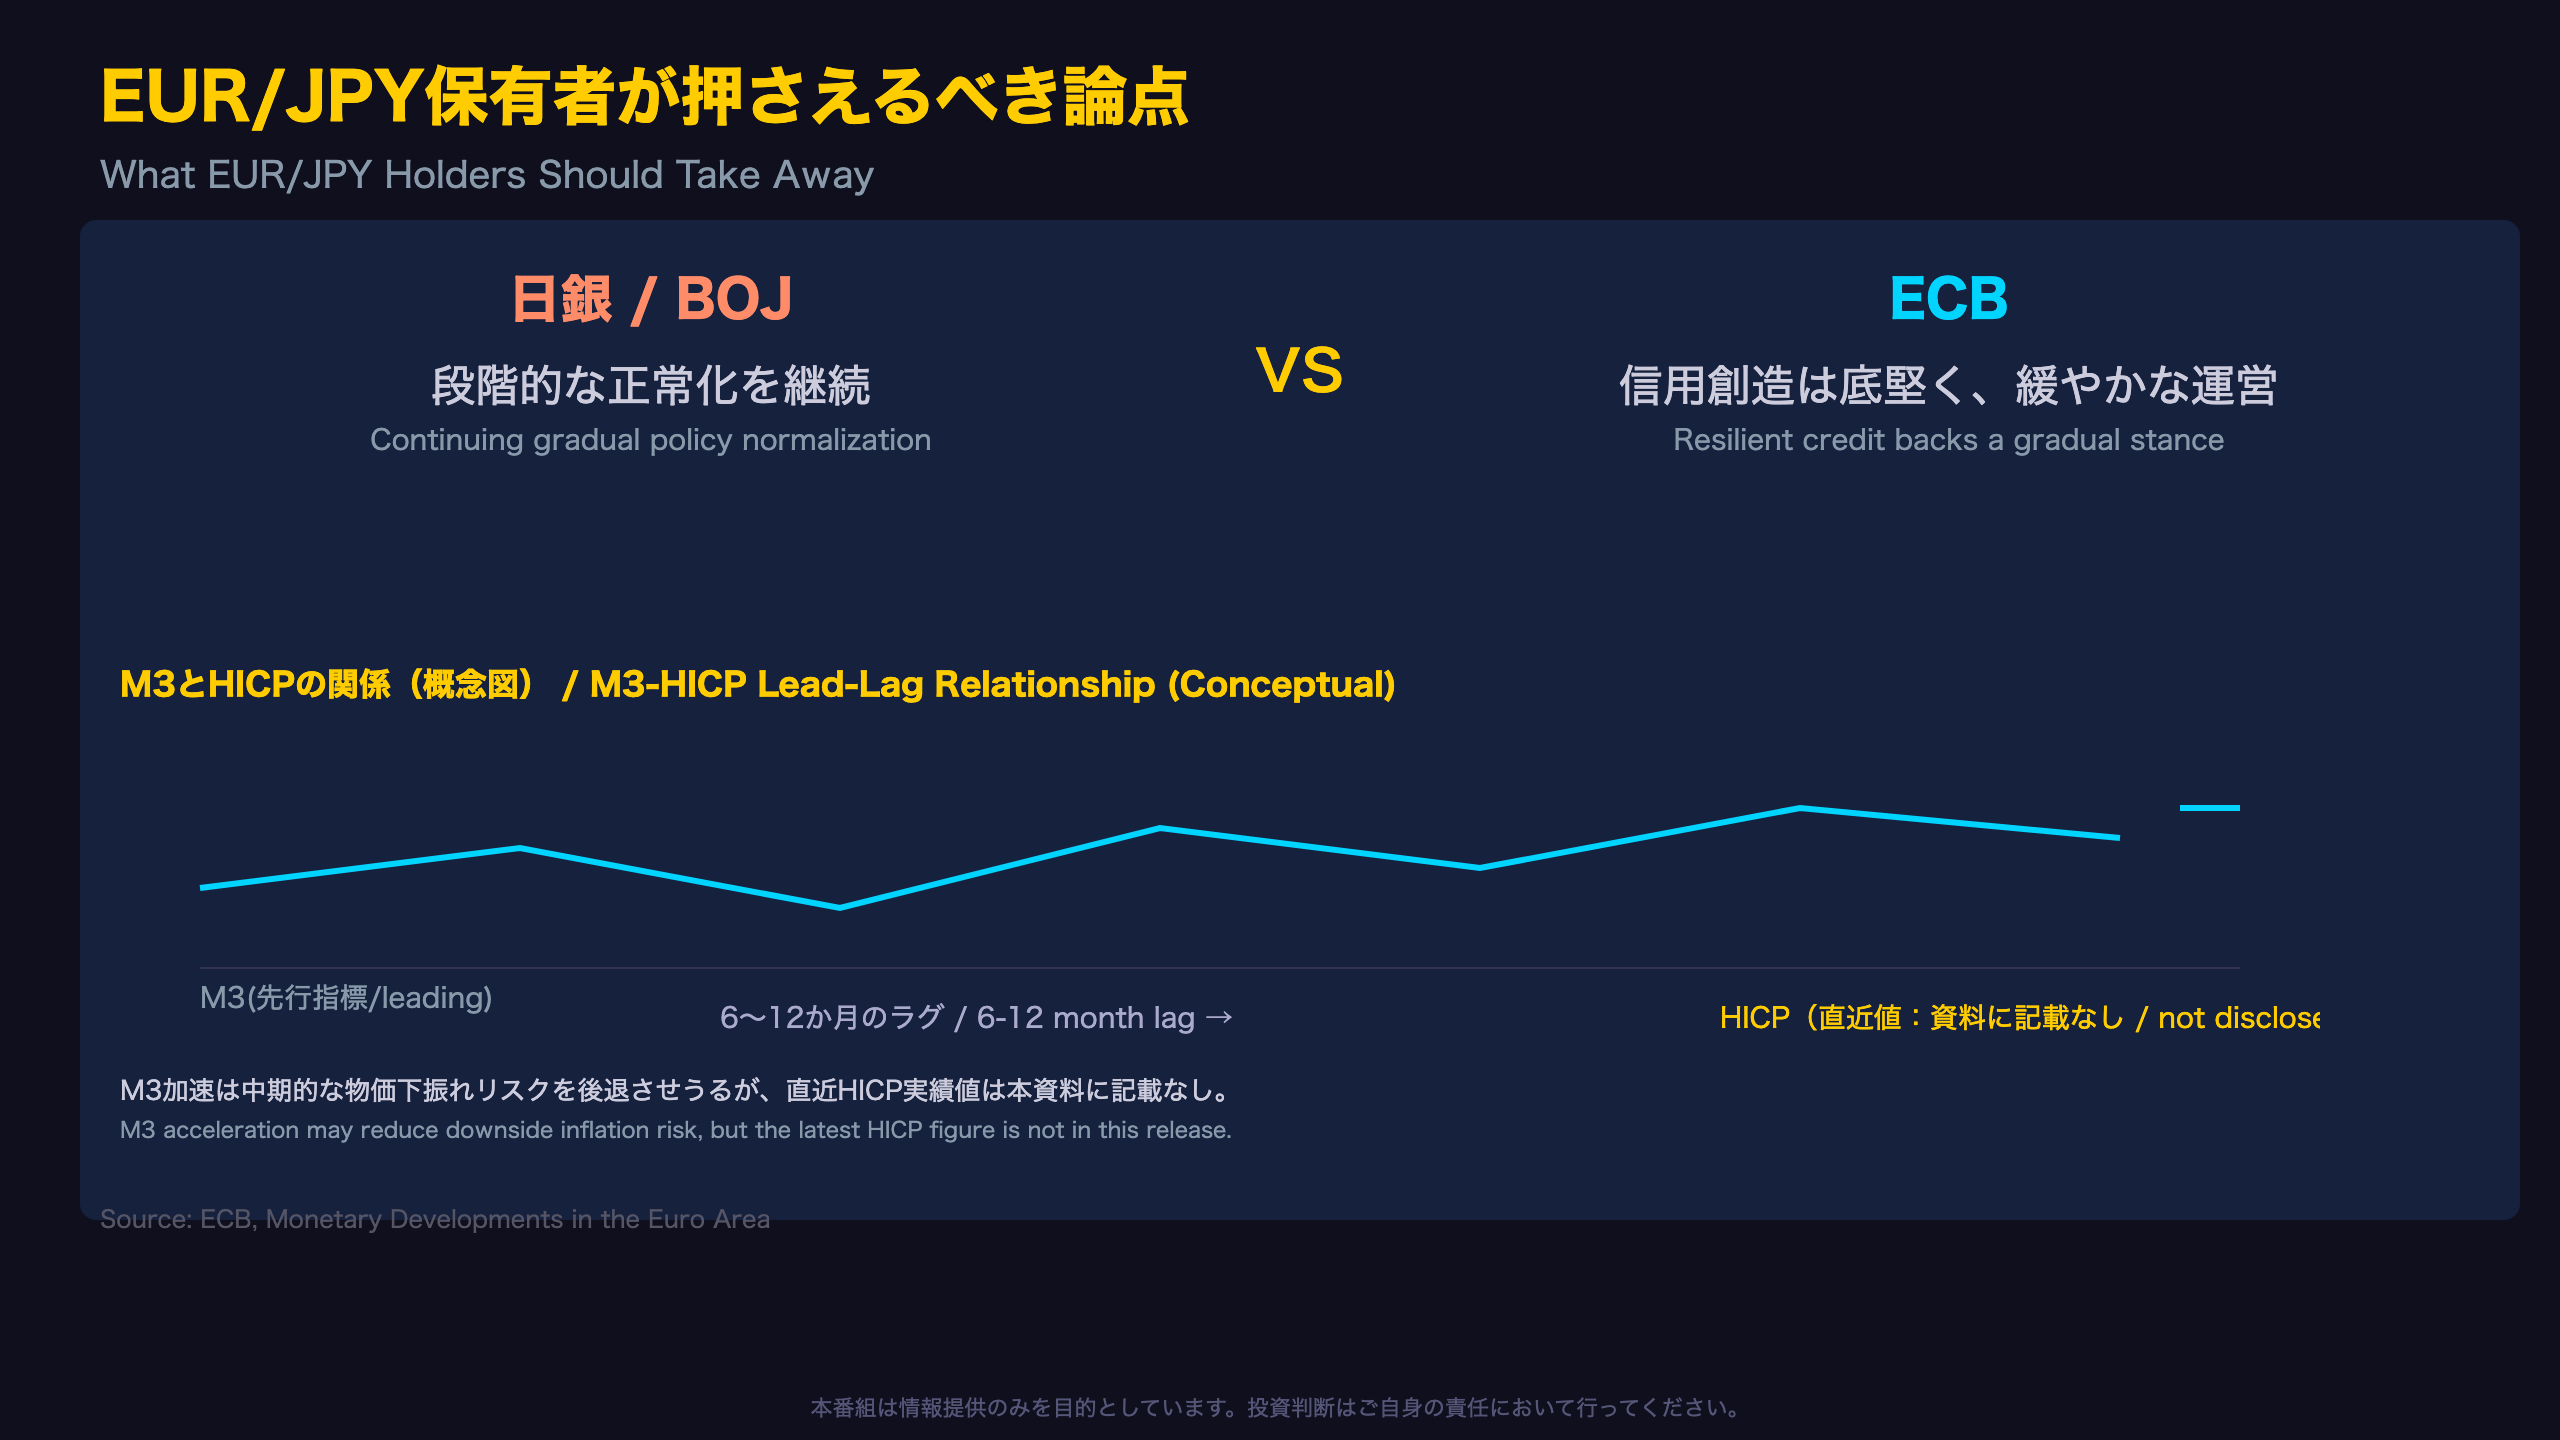
M3とインフレの関係、そして日欧金融政策の非対称性
マネタリー分析はECBの「2本柱」戦略の一角を占める。実務的には、M3の伸びは半年から1年程度先行してユーロ圏の消費者物価(HICP)に影響を与える傾向があるとされてきた。今回のM3は3.5%まで加速しているが、本資料には直近のHICP実績値の記載がないため、物価との直接比較はできない点は留意したい。
参考:ECBは1998年当時、年間4.5%のM3伸び率を物価安定と整合的な参照値としていた。現在の3.5%はこれを下回る水準にとどまる。
日銀とECBの政策方向の非対称性も、EUR/JPYを見るうえで無視できない論点だ。日銀が段階的な政策正常化(利上げ方向)を進めているのに対し、ECBは今回のデータが示す通り、信用創造の底堅さを背景に緩やかな政策運営(急いだ追加緩和を要しない状況)を続けている可能性がある。金利差の縮小・拡大のペースが、中期的なEUR/JPYの方向性に影響を与えうる構図だ。
ただし、これはあくまで通貨統計から読み取れる示唆であり、ECB自身の公式な政策判断ではない。実際の政策決定は、インフレ実績・成長率・労働市場など複数の要素を総合して行われる点に注意が必要だ。
次回のユーロ圏通貨統計(2026年9月分)は10月下旬に公表予定。今回急伸したM3-M2が一過性の動きか、構造的なトレンドかを見極める材料になる。
製作費大公開
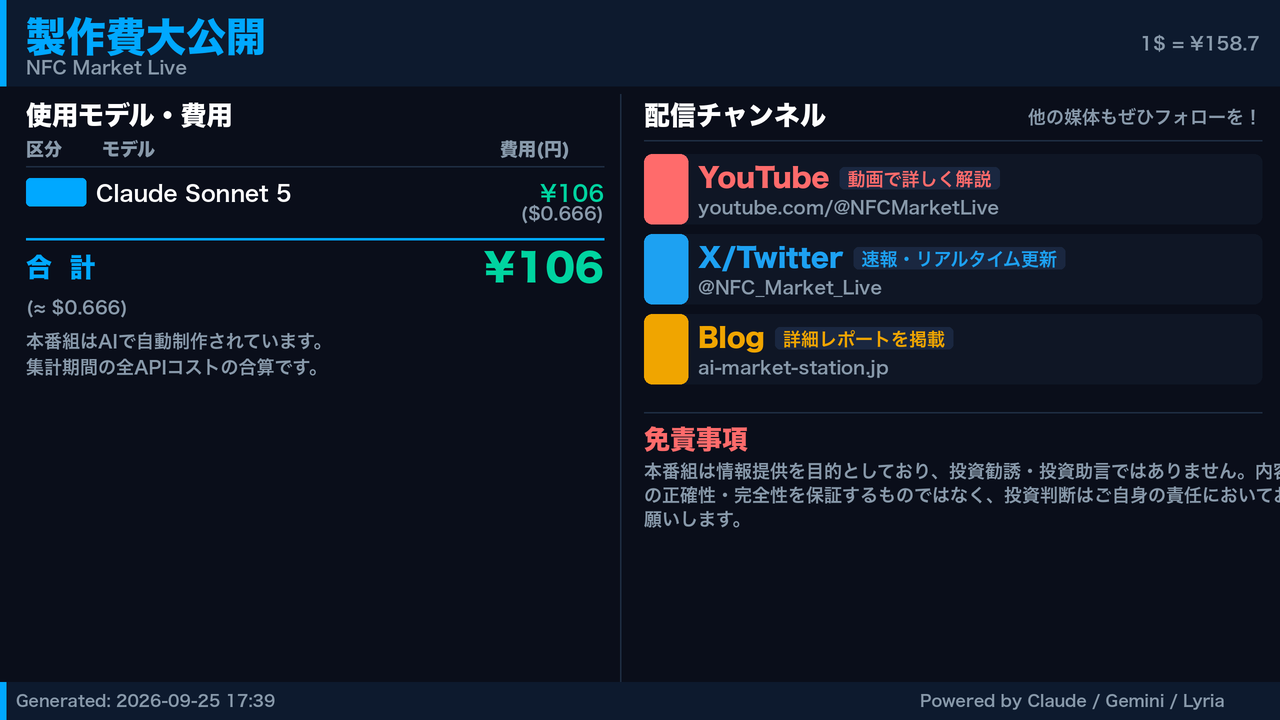
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 29,530 | 61,590 | ¥107 |
| TTS | Gemini 2.5 Flash TTS | 4,003 | 12,149 | ¥20 |
| TTS | Gemini 3.1 Flash TTS | 2,004 | 4,241 | ¥14 |
| BGM | Lyria 3 Pro | 159 | 26,961 | ¥13 |
| X | コンテンツ作成 (返信) | 4,946 | – | ¥16 |
| X | ポスト作成 | 822 | – | ¥7 |
| 合計 | ¥176 |
為替レート: 1 USD = 158.7 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。