📺 動画で詳細な解説を見る
📄 一次資料(出典)
European Central Bank
https://www.ecb.europa.eu/press/projections/html/ecb.projections202606_eurosystemstaff~a495110f8d.en.html
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-10 21:23)
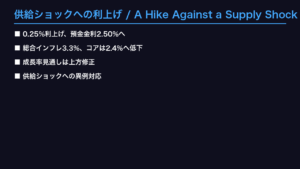
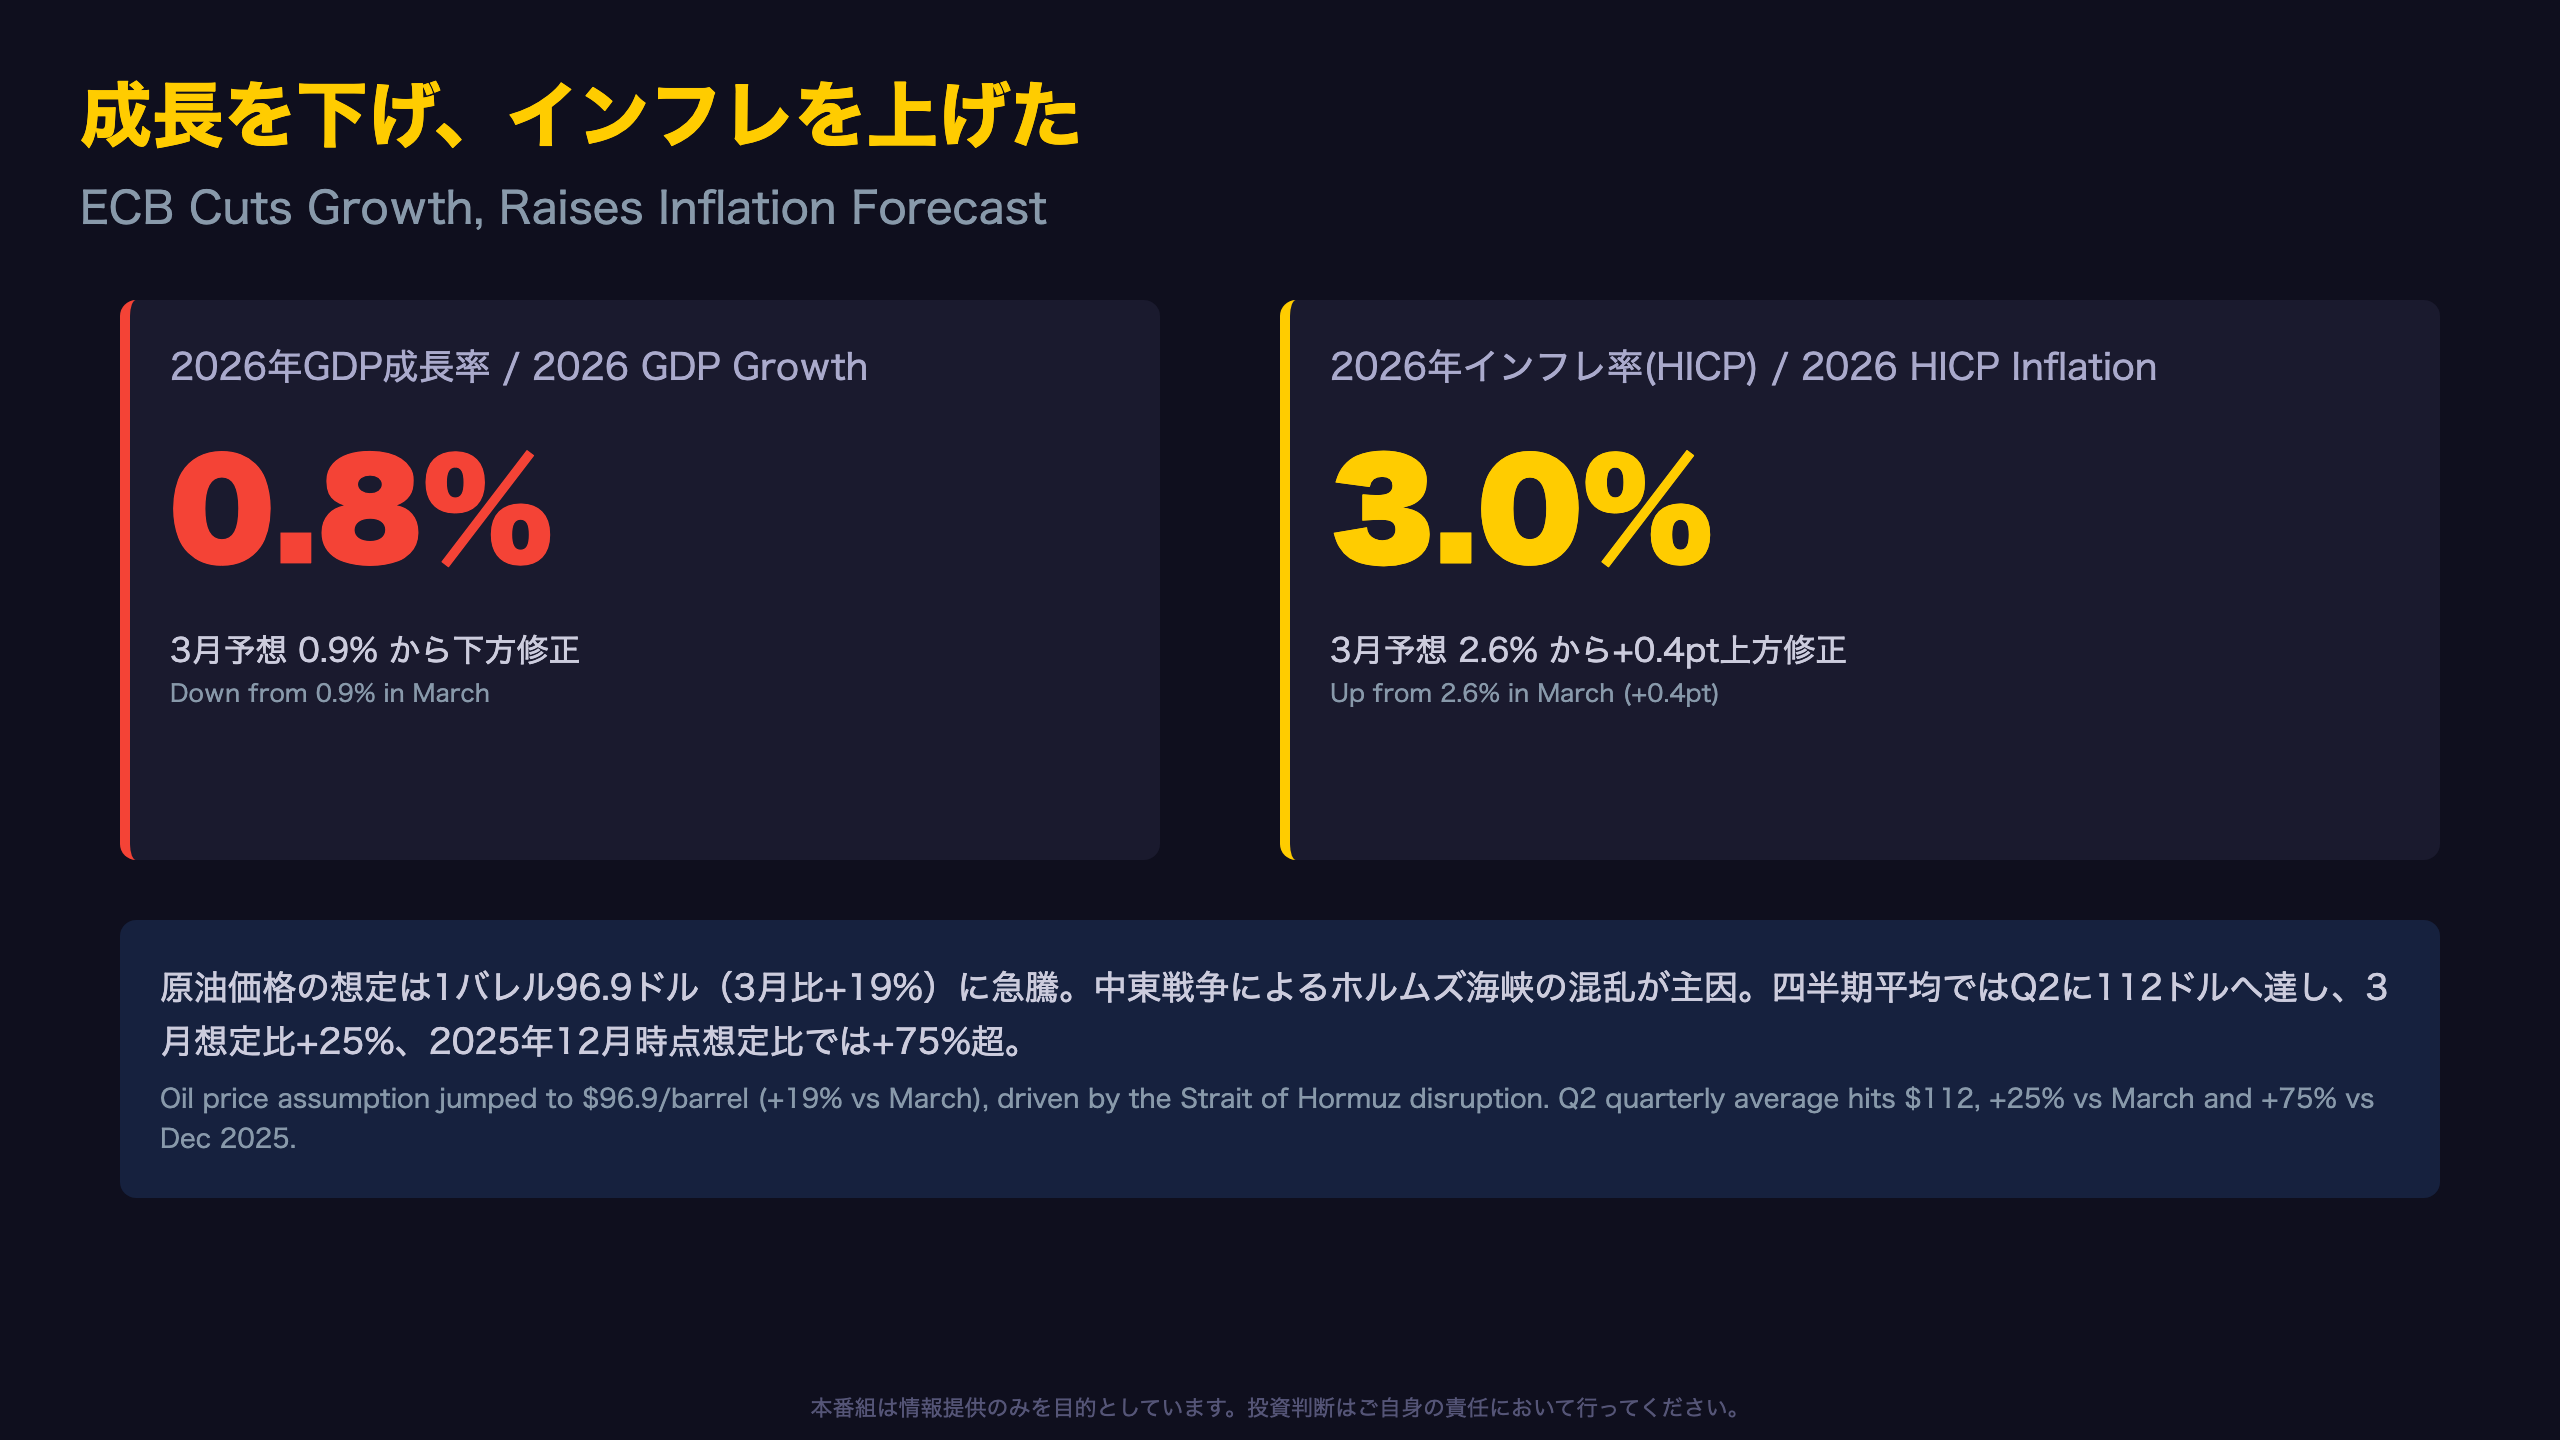
ECBが2026年6月に公表したユーロ圏経済見通しを徹底解説📊 2026年GDP成長率は0.8%に下方修正(3月予想0.9%)、一方でインフレ率は3.0%に上方修正(3月予想2.6%)という異例の組み合わせに。 中東情勢の悪化とホルムズ海峡の混乱で原油価格想定は1バレル96.9ドルへ急騰⚠️ ただし設備投資やドイ…
成長下方修正×インフレ上方修正-ECBが示した数字の矛盾
3月からの変化が示す「ステルス・スタグフレーション」
ECBの6月見通しの最大の特徴は、成長とインフレが逆方向に動いたことだ。レポートは冒頭で「3月見通しで指摘したリスクの一部が実際に顕在化した」と明記しており、これは単なる誤差ではなく、想定していたリスクシナリオが現実化したことを意味する。
他機関との比較
他の予測機関と比べると、ECBスタッフの2026年インフレ予測3.0%は、欧州委員会(EC)と並んで最も高い水準にある。OECD(2.8%)、Consensus Economics(2.9%)、SPF(2.7%)、IMF(2.6%)と比べても上振れしており、ECBが市場よりもタカ派的なインフレ観を持っていることが読み取れる。
過去の推移
2025年12月時点の見通しと比較すると、2026年のインフレは累積で1.1ポイント上方修正されている。これは2021-24年の高インフレ期に次ぐ規模の上方修正であり、単月のブレではなく構造的な見通し変化と位置づけられる。
「in the June 2026 Eurosystem staff baseline projections it is assumed that energy prices will decline relatively rapidly…however, the evolution of the conflict…remain subject to considerable uncertainty」
成長の内訳-消費失速と投資の底堅さ
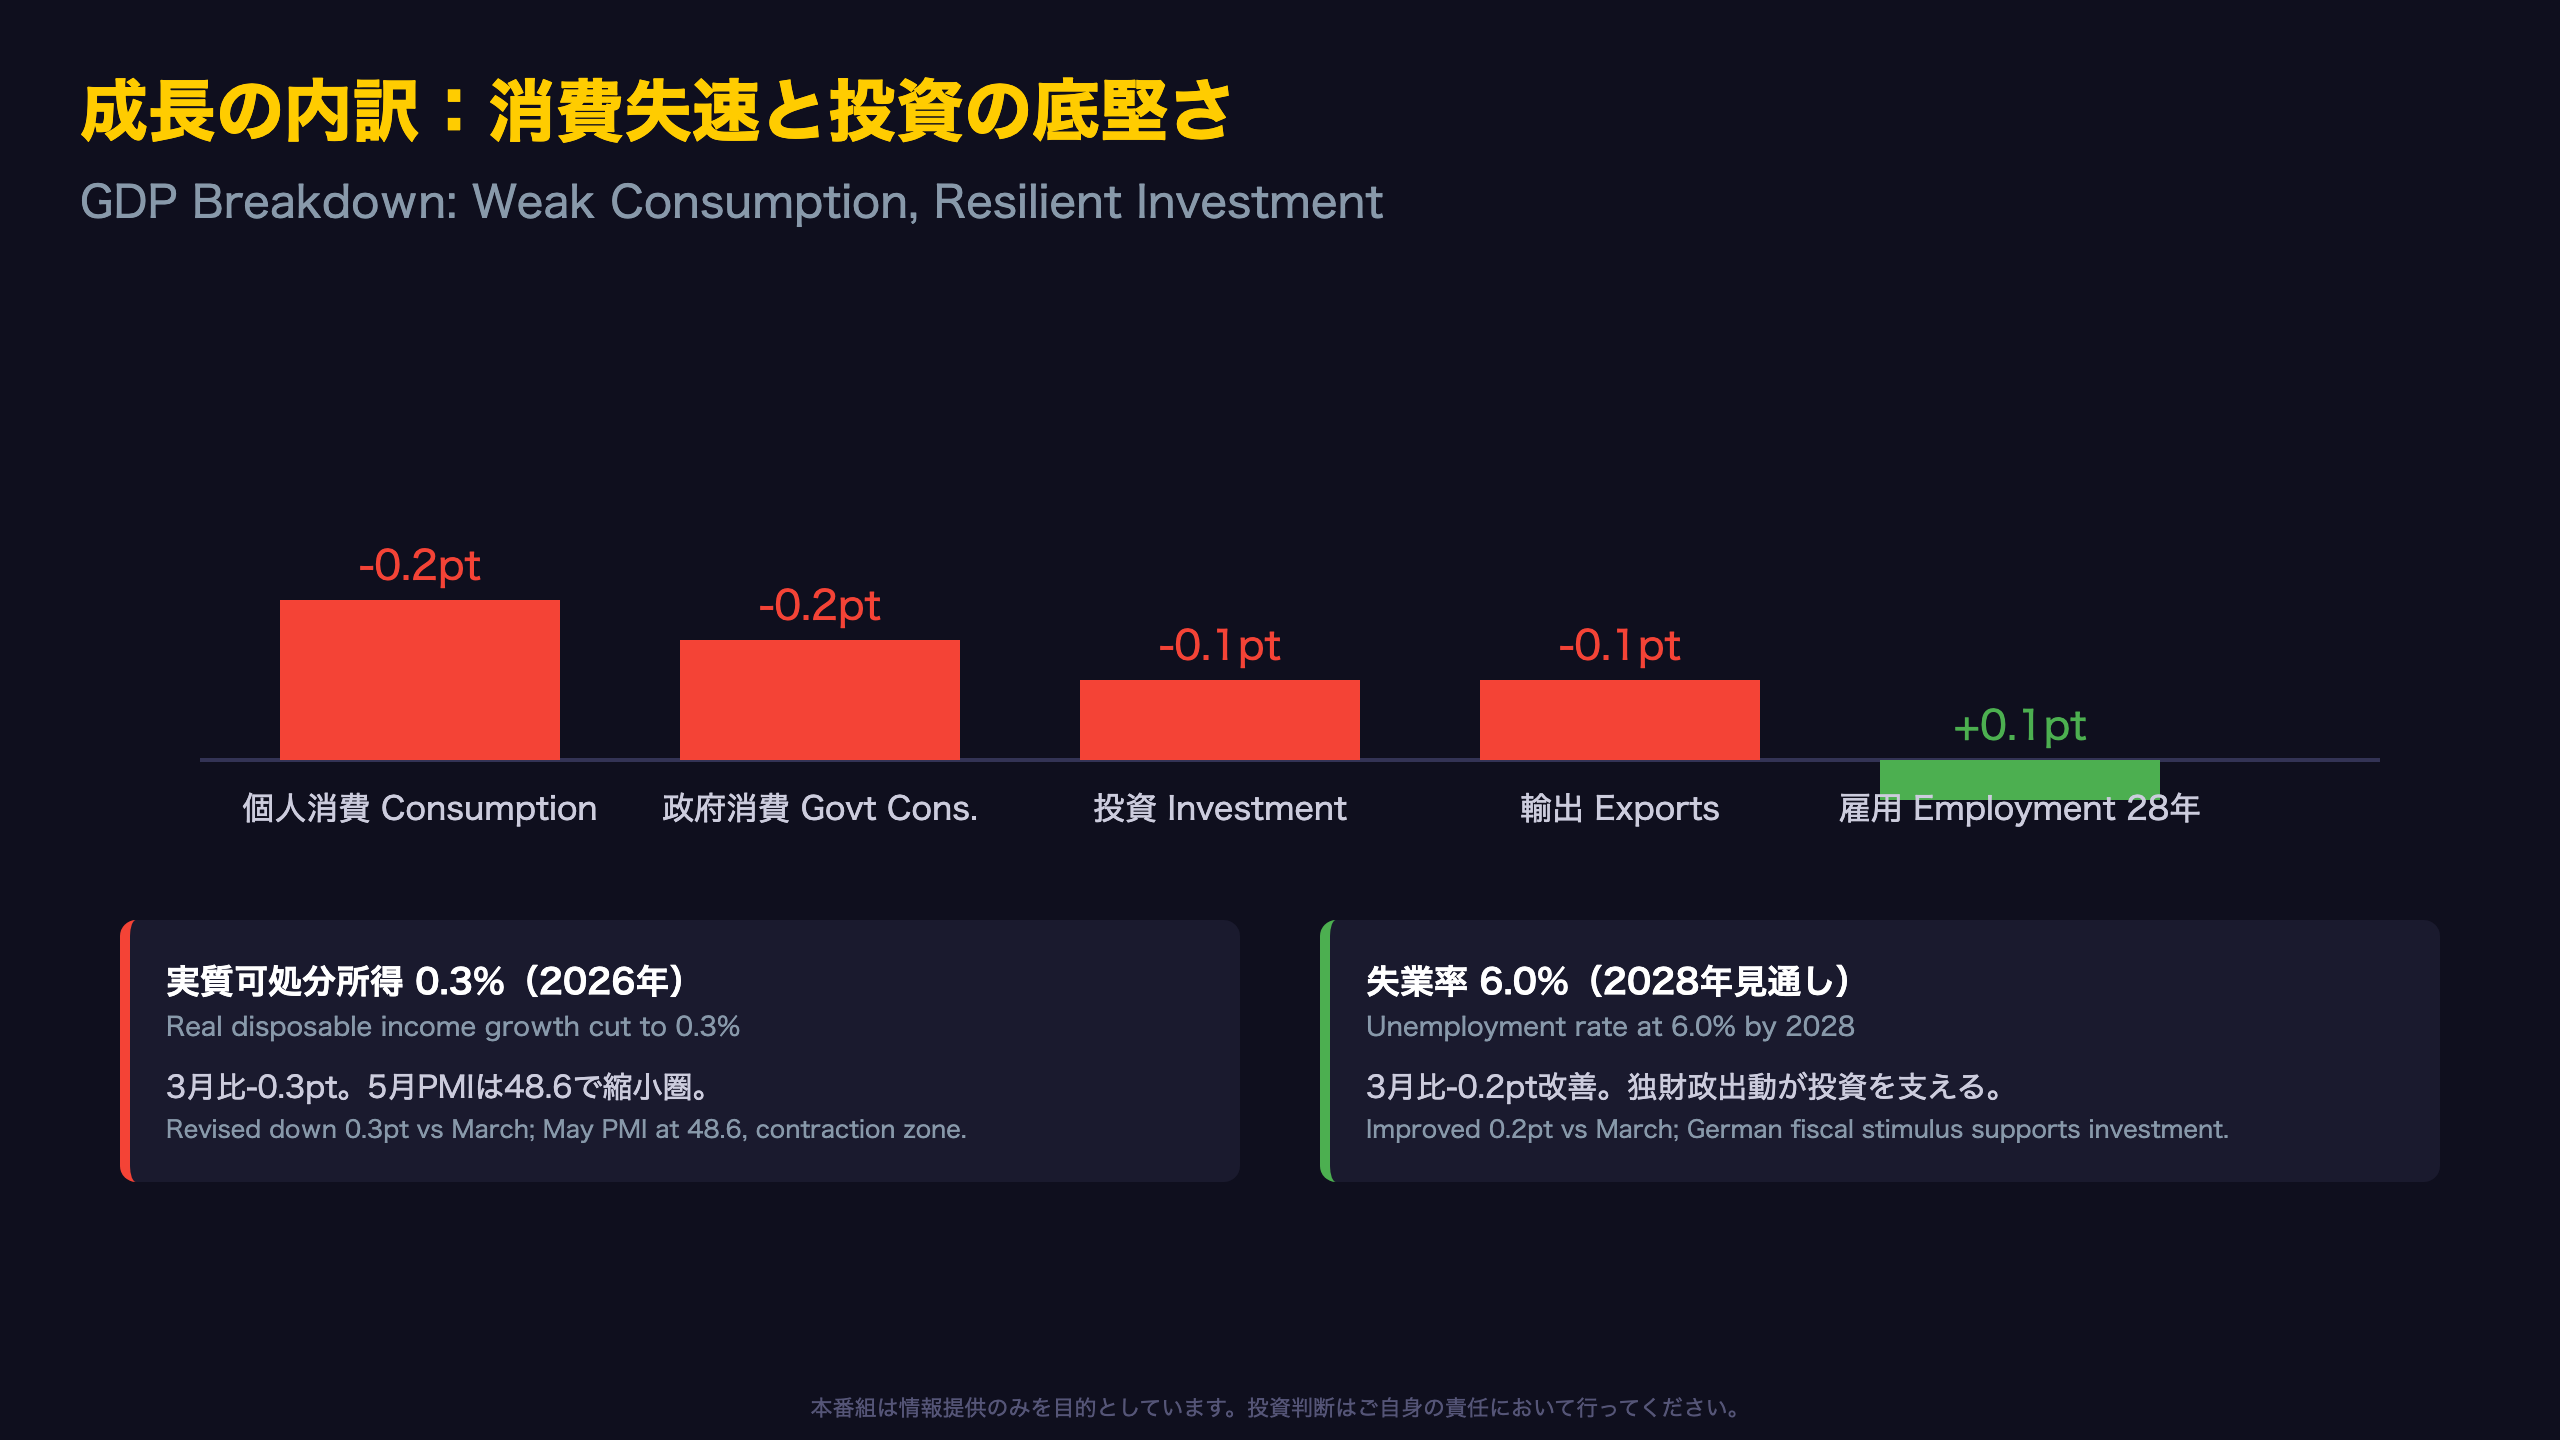
PMIとアイルランド要因が示す「見た目より弱い」1-3月期
1-3月期の実質GDPはユーロスタット速報で前期比+0.1%。ただしアイルランドのデータのボラティリティを除いた「修正国内需要」ベースでは+0.2%と、3月予想をわずかに下回った。さらに6月5日公表の改定値ではアイルランドGDPが-12.1%と急落し、ユーロ圏全体でも-0.2%の縮小に下方修正されている。ただし修正国内需要は逆に上振れ(+2.9pt)しており、指標の選択によって評価が大きく変わる点は注意が必要だ。
PMIの悪化ペース
総合PMIは4月に急落した後、5月は48.6とわずかに悪化。製造業PMIは供給混乱を見込んだ在庫積み増しの動きもあり、拡大・縮小の節目付近で推移している。
投資という「支え」
レポートは「投資は不確実性の高まりにより短期的に弱含むが、通年ではGDP成長率を上回るペースを維持する」と明記。AI関連投資やドイツの財政出動が下支え役として位置づけられている点は、成長の質を評価する上で重要な視点だ。
次回の四半期別国別データは2026年6月25日に公表予定。
インフレの正体-エネルギー急騰とコア指標の粘着性
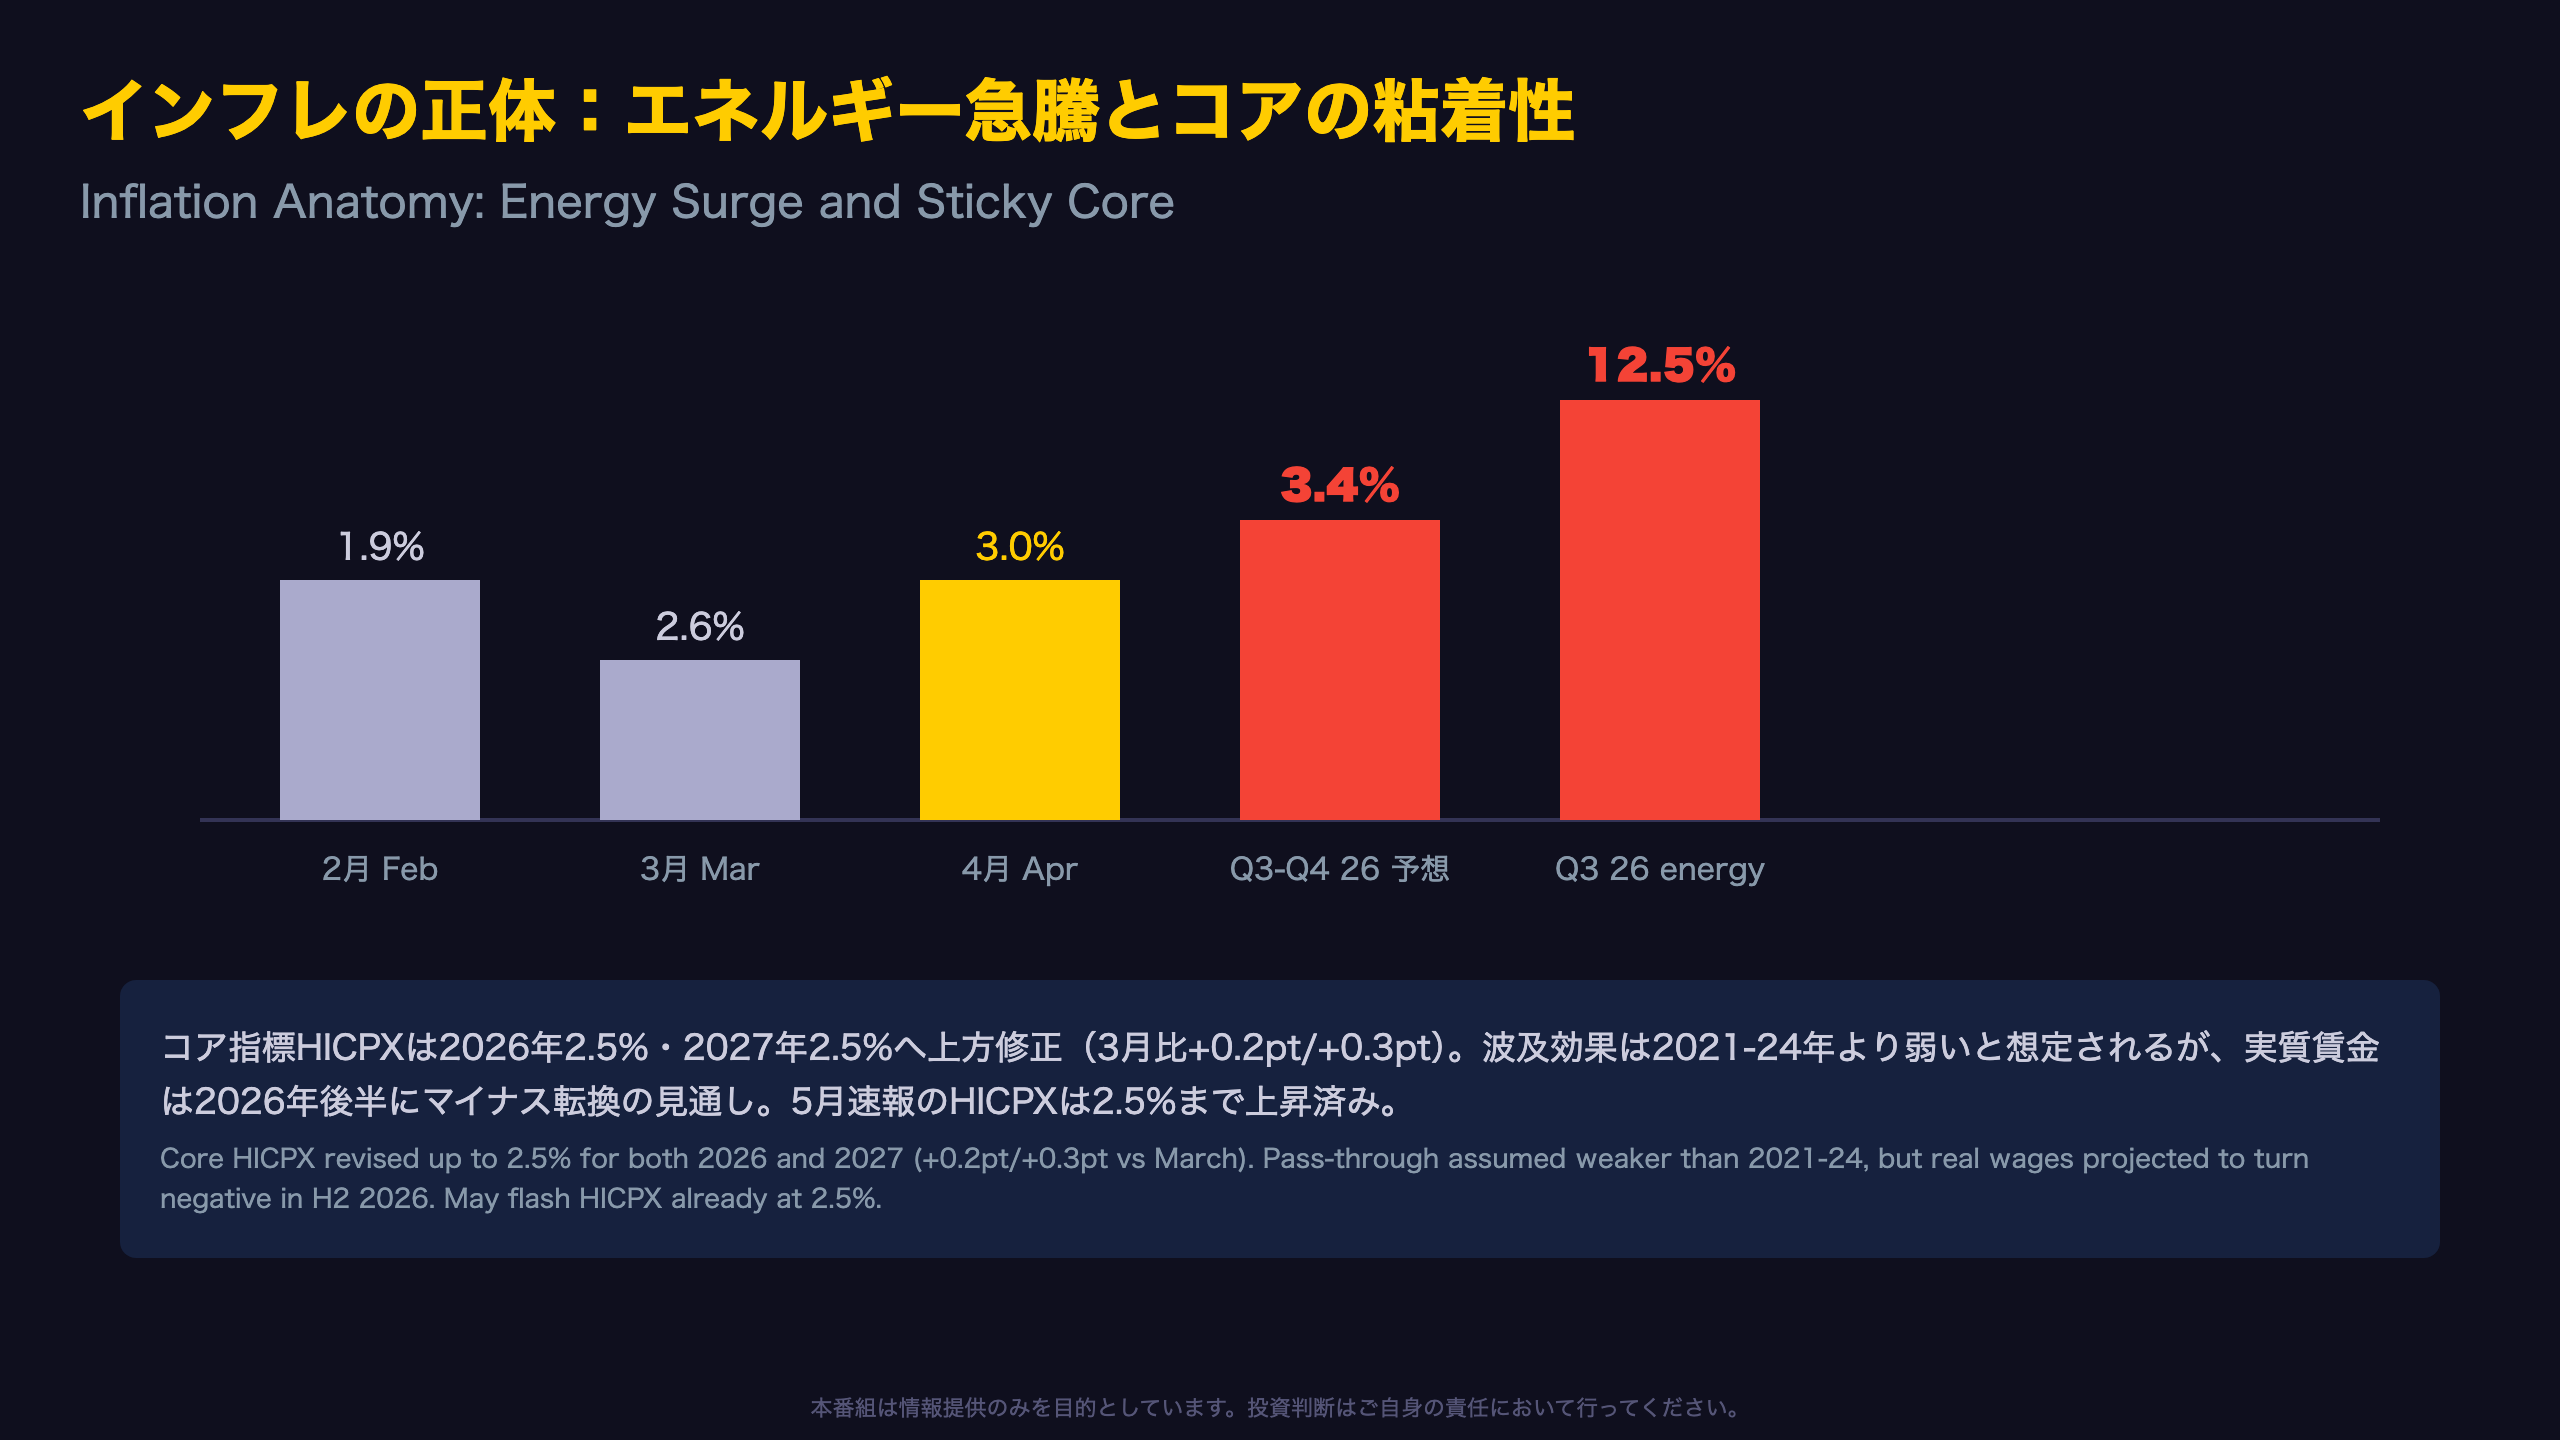
なぜ「一時的」と言われながらコアが上振れするのか
レポートのBox4は、2021-24年の高インフレ期の教訓を踏まえ、標準モデルのパラメータを調整していることを明かしている。「標準的な投影モデルのパラメータは、2021-24年に観測されたよりも実質的に小さいエネルギーショックの消費者物価への波及を示唆する」と述べ、非線形の波及効果を意図的に組み込んでいる。
数字で見る二面性
- HICP食品:2027年第2四半期に3.7%でピーク(3月比+0.6pt for 2027)
- 非エネルギー工業製品(NEIG):2027年第2四半期に1.6%でピーク
- サービス価格:2026-27年通じて約3.3%で安定的に高止まり
「Indirect and second-round effects from the current energy shock are expected to be smaller than those seen in 2021-24, tempered by the weaker outlook for aggregate demand」
ただし、この「マイルドな波及」という前提そのものが、後段のシナリオ分析(severeケース)でリスクとして再検証されている点は見逃せない。
3つのシナリオ-severeケースはインフレ5.3%の世界
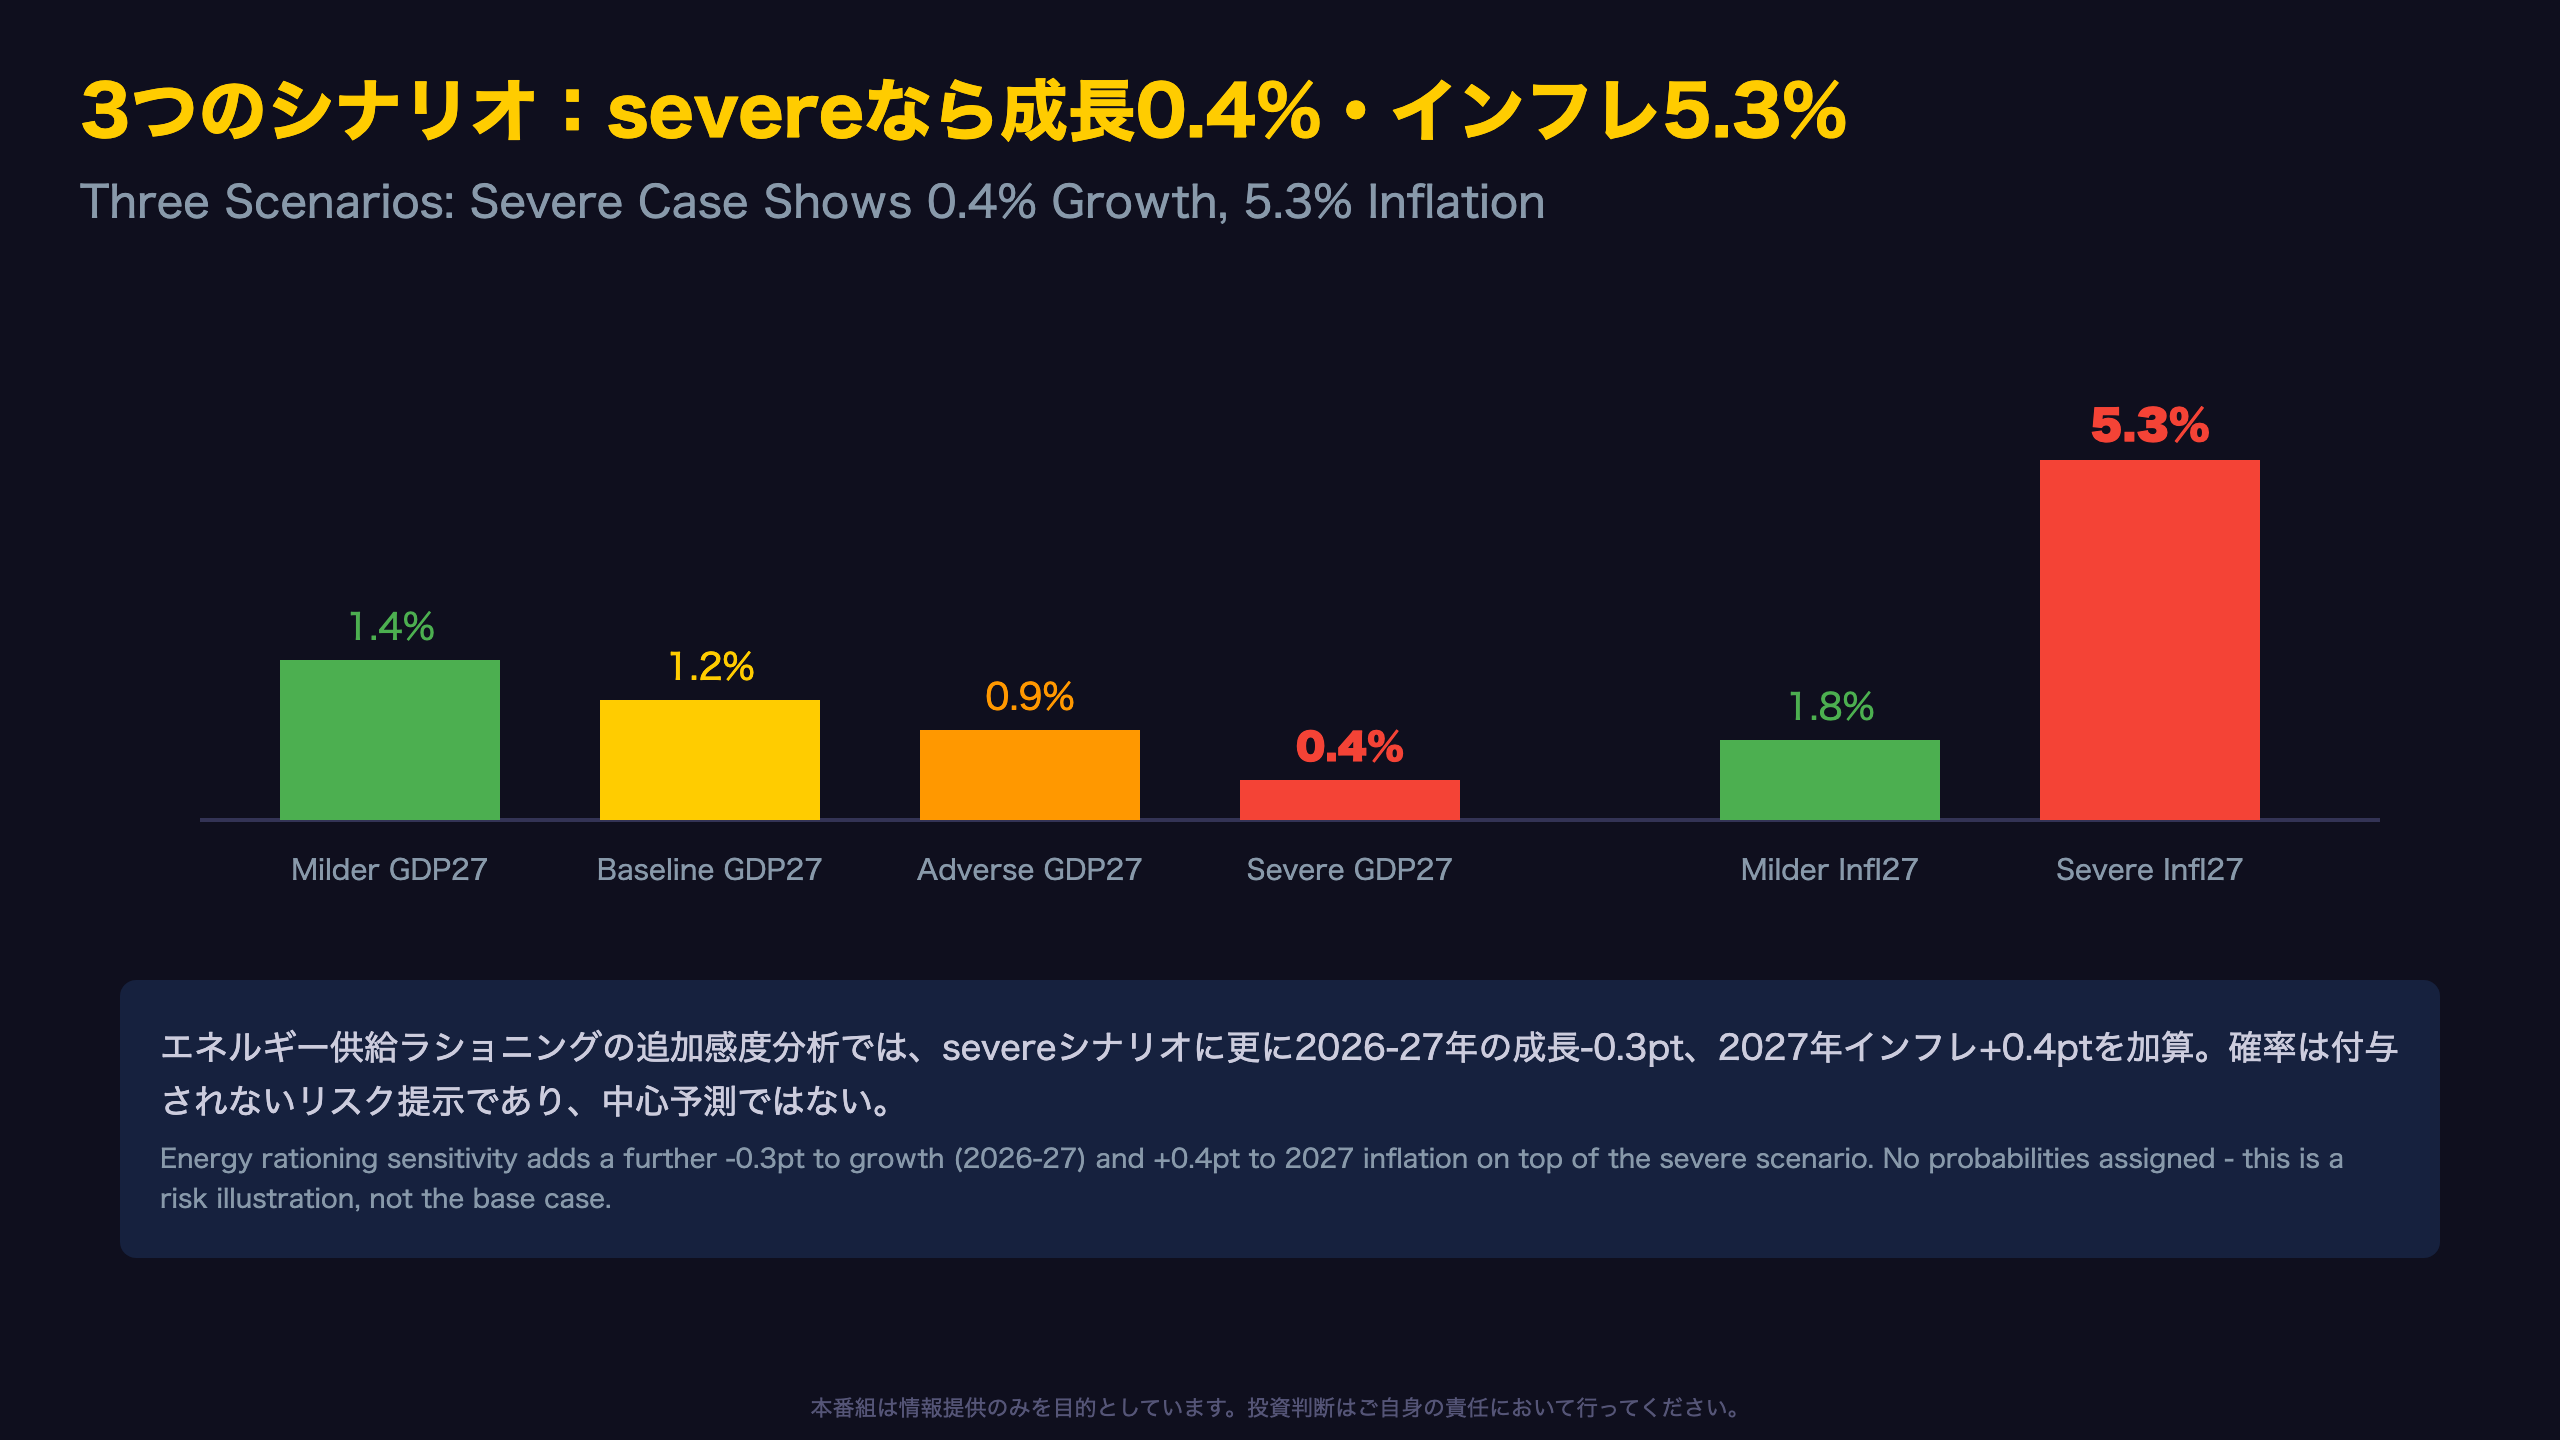
テールリスクの見取り図:エネルギー供給の配給制まで想定
ECBが提示したシナリオ分析の最大の特徴は、単なる「楽観・悲観」の分岐ではなく、具体的な物理的リスク(ホルムズ海峡の供給遮断率)に基づいている点だ。severeシナリオは「オイル・LNGの流通量が第2四半期に60%減少する」という具体的な仮定に立つ(前回3月時点の想定)。今回6月版ではオイル・ガス価格が市場のオプション暗示分布の95パーセンタイルに沿う形に更新され、Q3 2026時点で原油166ドル/バレル、ガス98ユーロ/MWhという極端な水準まで想定されている。
感度分析の追加レイヤー
さらに本レポートは severeシナリオに対する二つの追加感度分析を提示:
| シナリオ | GDP影響 | インフレ影響 |
|---|---|---|
| エネルギー供給ラショニング | 2026-27年に-0.3pt/年 | 2026年+0.1pt、27年+0.4pt、28年+0.2pt |
| ジェット燃料50%減 | 2027年に-0.1pt | 2027-28年+0.2pt |
「staff do not assign any probabilities to them」-あくまで示唆に過ぎないが、severeシナリオでは2026年に前期比マイナス成長も想定されている。
milderシナリオでは逆にインフレが2027-28年に2%を下回る可能性も示されており、上下双方向のリスクが並存する点は公平に評価すべきだ。
財政悪化と市場想定の変化-金利・ユーロへの含意
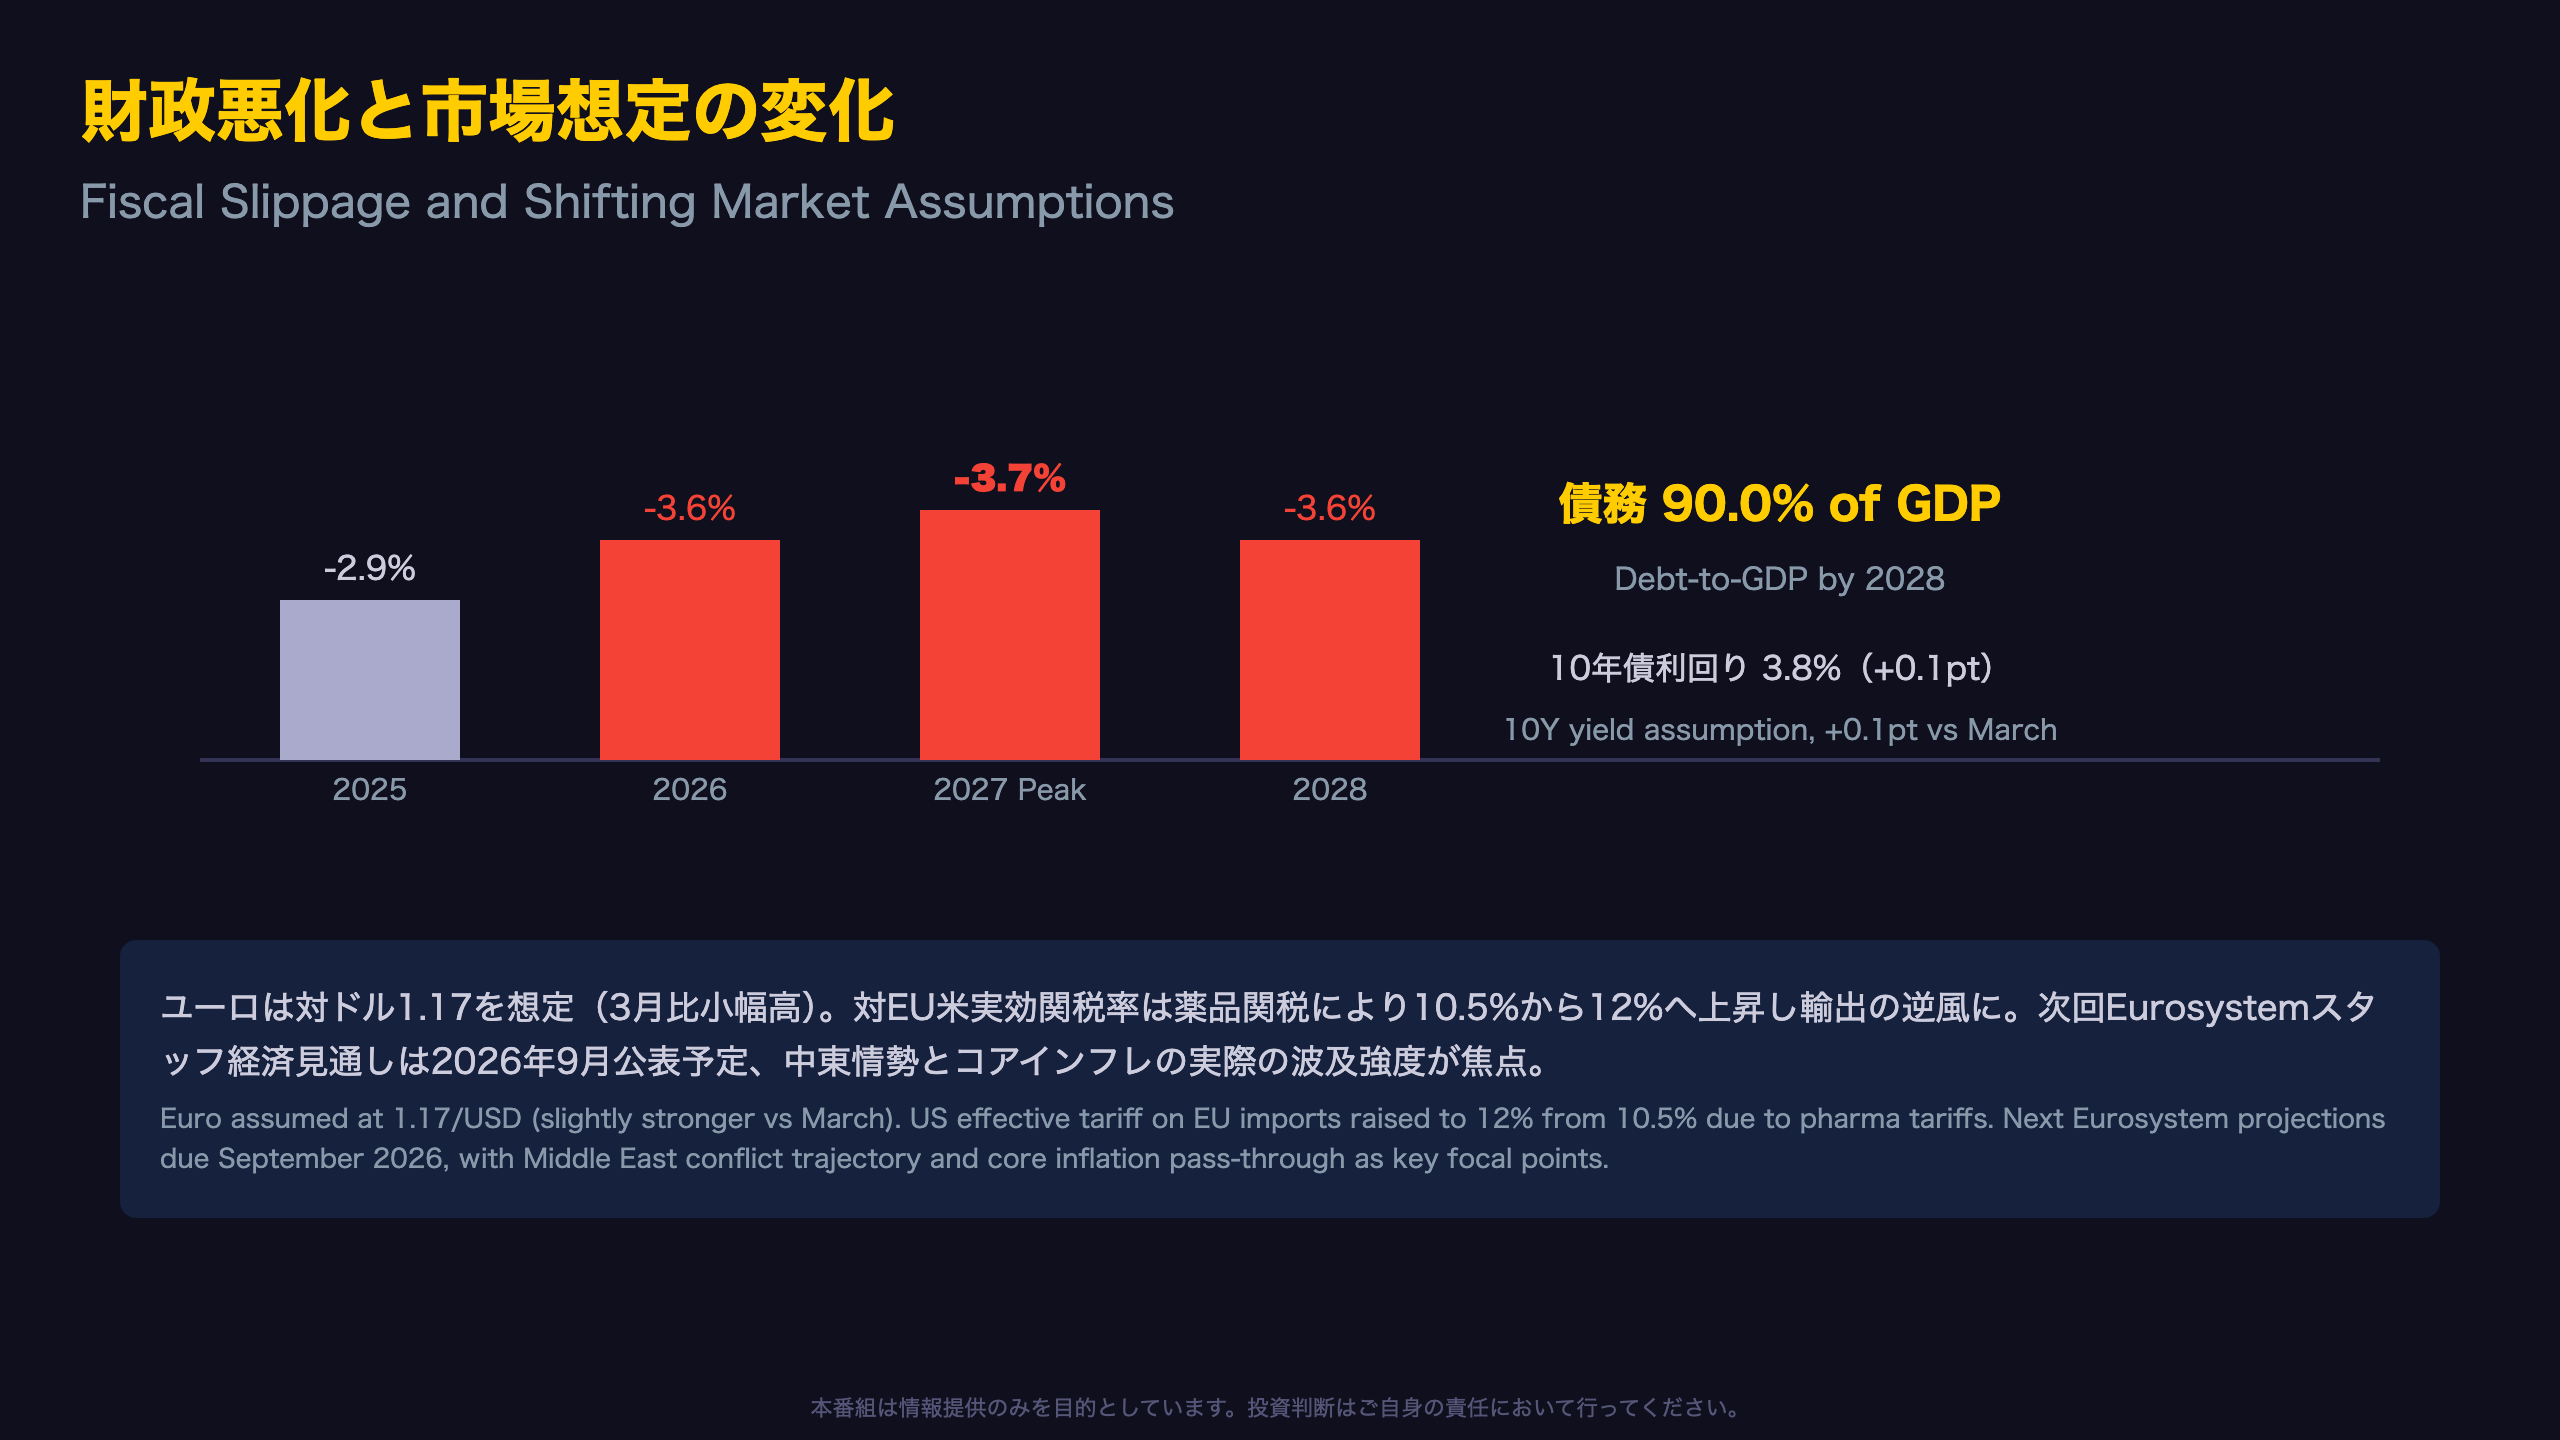
財政と市場想定の同時タイト化
財政赤字の拡大は裁量的な支出拡大というより、金利上昇に伴う利払い費の増加が主因とされている。レポートは「大部分の赤字拡大は金利負担の着実な上昇(GDP比約0.5ポイント)を反映している」と明記しており、これは高金利環境が財政に与える構造的な負荷を示す重要なポイントだ。
他機関予測との整合性
OECD(2026年成長0.8%)とはほぼ一致するが、EC(0.9%)やSPF(1.0%)はやや楽観的。インフレでは、ECBスタッフの3.0%はEC(3.0%)と並び最も高く、IMF(2.6%)との差は0.4ポイントに達する。
市場アサンプションの変化まとめ
| 指標 | 3月想定 | 6月想定 | 変化 |
|---|---|---|---|
| USD/EUR (2026) | 1.16 | 1.17 | ユーロ高方向 |
| 10年債利回り (2028) | 3.7% | 3.8% | +0.1pt |
| 3ヵ月EURIBOR (2027) | 2.6% | 2.8% | +0.2pt |
| 対EU実効関税率 | 10.5% | 12% | +1.5pt |
これらの技術的想定はいずれも市場の期待値をベースにしており、ECB自身の政策判断ではない点に留意したい。次回発表は2026年9月。
製作費大公開
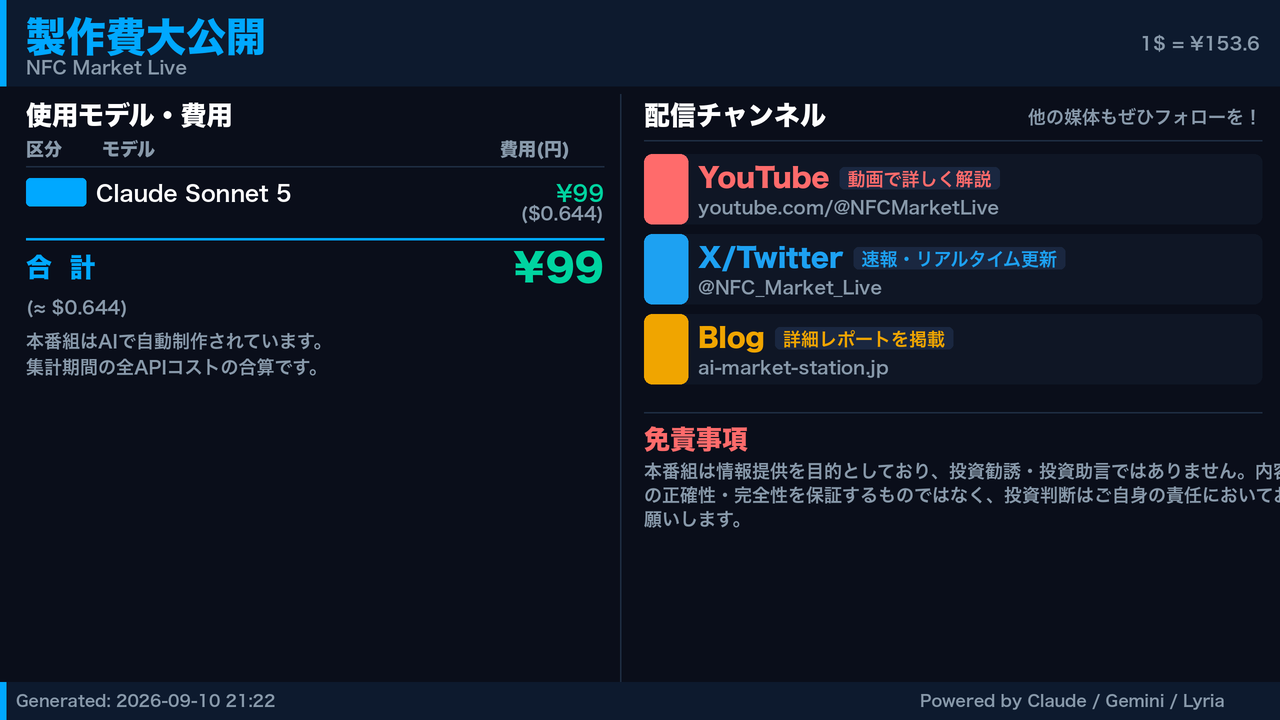
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 134,291 | 38,443 | ¥100 |
| TTS | Gemini 2.5 Flash TTS | 4,393 | 12,497 | ¥20 |
| TTS | Gemini 3.1 Flash TTS | 2,266 | 4,036 | ¥13 |
| BGM | Lyria 3 Pro | 226 | 26,937 | ¥12 |
| X | コンテンツ作成 (返信) | 3,924 | – | ¥12 |
| X | ポスト作成 | 1,234 | – | ¥9 |
| 合計 | ¥166 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。