📺 動画で詳細な解説を見る
📄 一次資料(出典)
Banque de France
https://www.banque-france.fr/fr/publications-et-statistiques/publications/enquete-mensuelle-de-conjoncture-debut-septembre-2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-16 15:07)
フランス経済の最新分析。フランス銀行が発表した9月の月次景況感調査を徹底解説。 📊 第3四半期GDP予測は前月の+0.2%から+0.1%へ下方修正 📉 第2四半期GDP確報値も+0.2%→0.0%に下方修正済み 🏭 8月の産業活動は改善も企業の事前予想には届かず ⚠️ 不確実性指標が政治的停滞・電子請求書改革への…
サマリー:仏GDP予測、静かなる下方修正
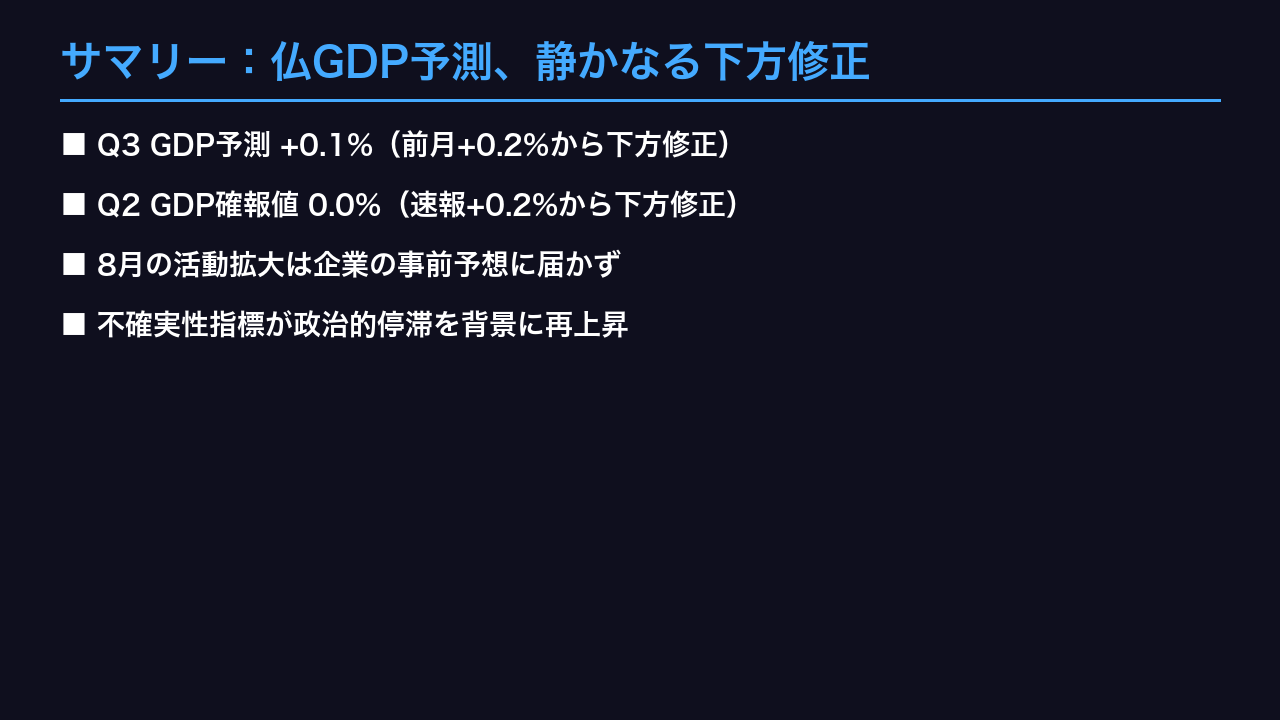
GDP予測、2ヶ月連続で下方修正の構図
フランス銀行の月次調査に基づくGDP予測は、8月調査時点の「+0.2%」から今回「+0.1%」へと下方修正された。さらに遡ると、INSEEが8月末に公表した第2四半期の確報値も、速報の+0.2%から+0.0%へと下方修正されている。2四半期連続で成長率が下振れる構図だ。
原文は次のように述べている。
「Sur la base des résultats de l’enquête, complétés par d’autres indicateurs, nous estimons que le PIB progresserait de 0,1 % au troisième trimestre.」
猛暑の影響を定量化
今回注目すべきは、フランス銀行が猛暑の経済的コストを明示的に定量化している点だ。第3四半期のGDPに対し農業を除くベースで約0.05ポイント、2026年通年では-0.1ポイントの下押し要因になると試算している。天候要因が単なる定性的な言い訳ではなく、統計的影響として組み込まれている。
強気の見方も存在
一方、8月の産業活動DIは+5点と7月(+2点)から改善しており、9月にはさらなる加速が見込まれている。夏季要因の反動が想定通り顕在化すれば、下方修正は一時的にとどまる可能性もある。
次回調査は10月に公表予定。9月実績が予測通り加速するか、天候要因の反動が本物かが焦点となる。
8月の実績:産業・サービス・建設
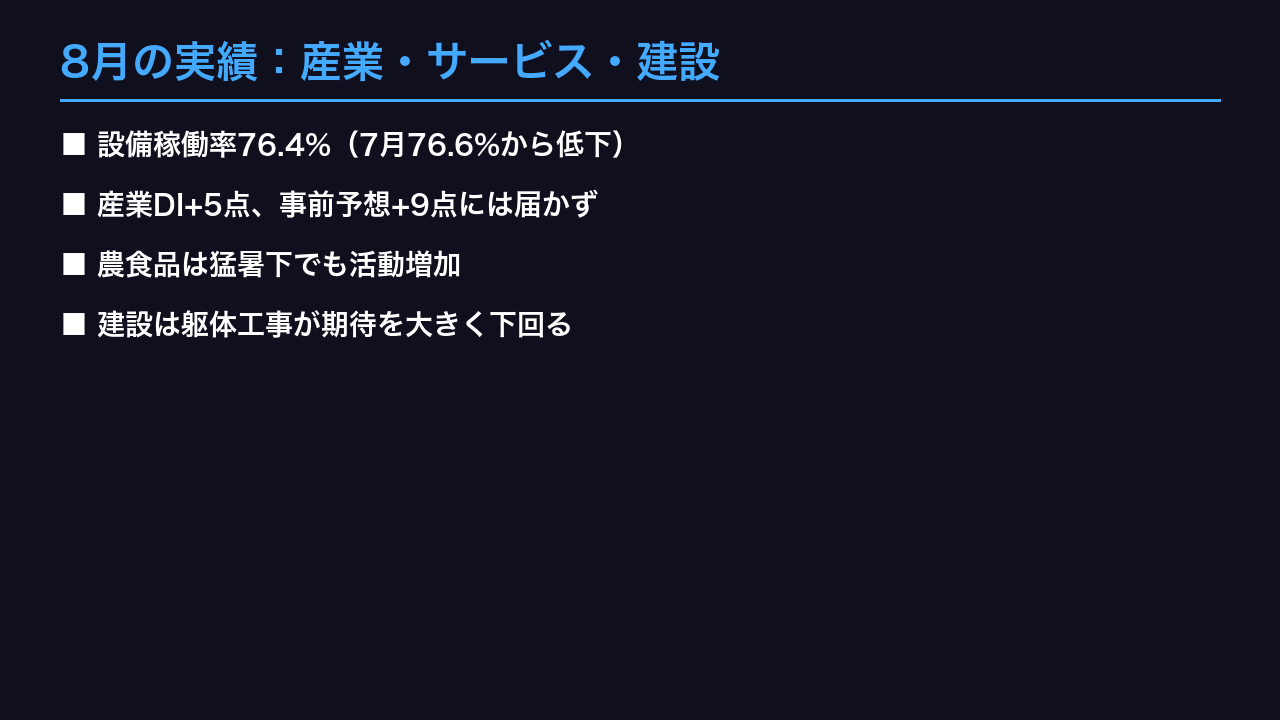
設備稼働率、地味だが見逃せない低下
TUC(稼働率)は76.4%とわずかに低下した。原文が指摘する要因は特定的で、「木材紙パルプ・その他製造業」が低下要因とされ、全般的な需要不足というより特定業種の構造問題を反映している可能性がある(レベルC)。
在庫は「安定、依然として正常水準を上回る」状態が続く。非金属鉱物・航空宇宙・金属で在庫が減少する一方、情報通信機器・電気機器では増加。電気機器については「7月の大幅な在庫調整後の再構築過程」との説明があり、単純な需要の弱さではなく生産・出荷のタイミングのズレが背景とみられる。
セクター別の明暗
原文引用:
「malgré des tensions sur les prix d’intrants liées aux canicules, l’activité globale dans l’agroalimentaire progresse」
猛暑下でも農食品セクターの活動は増加した。「猛暑=一律悪材料」という単純な図式が成り立たない一例だ。逆に化学、その他製造業、木材紙パルプは軒並み減少しており、天候の影響はセクターごとに大きく異なる。
建設業では、躯体工事の落ち込みが著しい一方、空調・遮熱関連の第二次工事が下支えとなった構図が続く。
次回調査では、この稼働率低下が一時的調整か、構造的な需要鈍化のシグナルかが注目される。
9月の見通し:加速期待と経営者の慎重論
「予測が難しい」という異例の一文
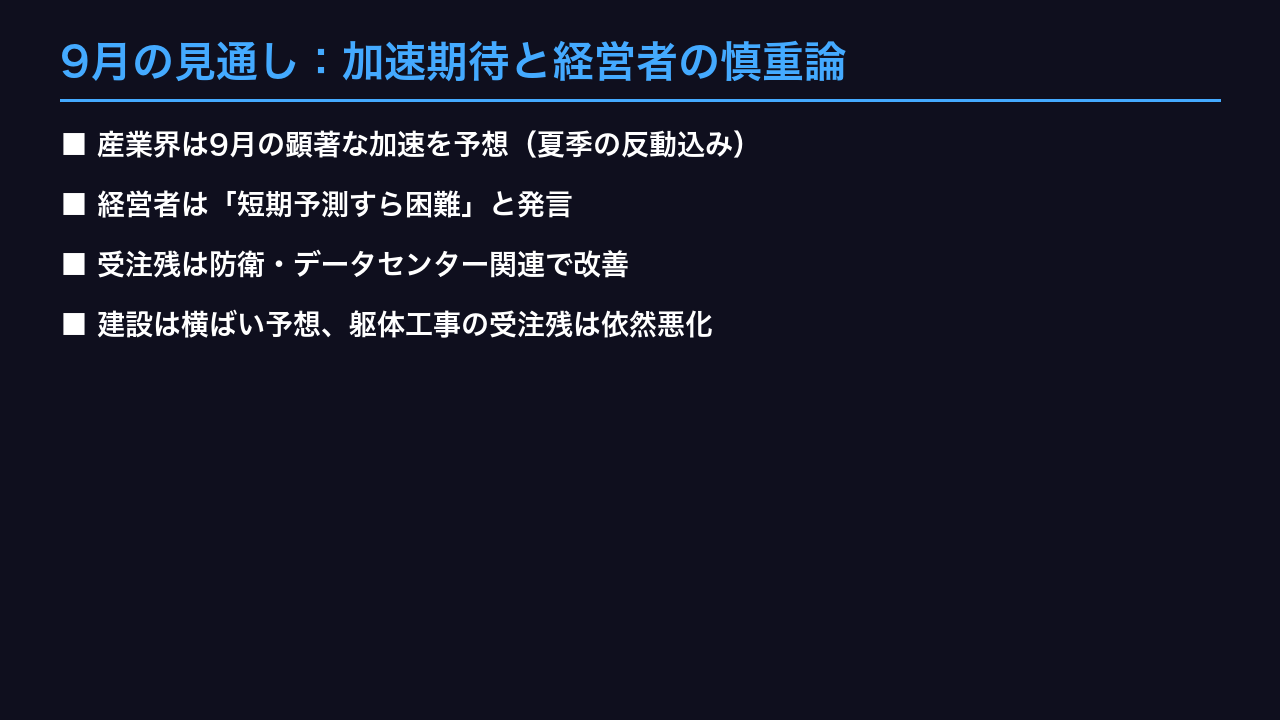
今回の調査で最も注目すべきは、数値そのものより経営者のコメントの質の変化だ。原文は「les chefs d’entreprise ayant plus de mal que d’habitude à anticiper leur activité, même à court terme」と明記している。短期予測すら困難だという告白は、通常の月次調査ではあまり見られない表現であり、企業マインドの視界不良を示唆する(レベルB)。
受注残の二極化
受注残(carnets de commandes)は全体として「正常水準をわずかに上回る」水準だが、「長期平均を大きく下回る」とも記されている。つまり短期的な改善と長期的な低水準が併存する状態だ。情報通信機器・電気機器・航空宇宙(防衛・データセンター関連)は改善が続く一方、金属加工・非金属鉱物・農食品・木材紙パルプは「依然として非常に悪化」した状態が続く。
サービス業はほぼ全面改善も一部停滞
サービス業では宿泊業(夏季の反動)、人材派遣(無期雇用を避ける企業ニーズ)が牽引役となる見込み。ただしレジャー・対個人サービス・広告は「ほとんど変化なし」と予想されている。
建設業:受注残の枯渇が続く
建設業は躯体工事・第二次工事ともに横ばい予想。特に躯体工事の受注残は「非常に悪化」した水準にとどまっており、構造的な需要不足が続いている可能性がある。
次回調査でこの加速シナリオが実現するかが最大の焦点となる。
価格動向:原材料圧力と鈍化する転嫁
価格転嫁の「まだら模様」
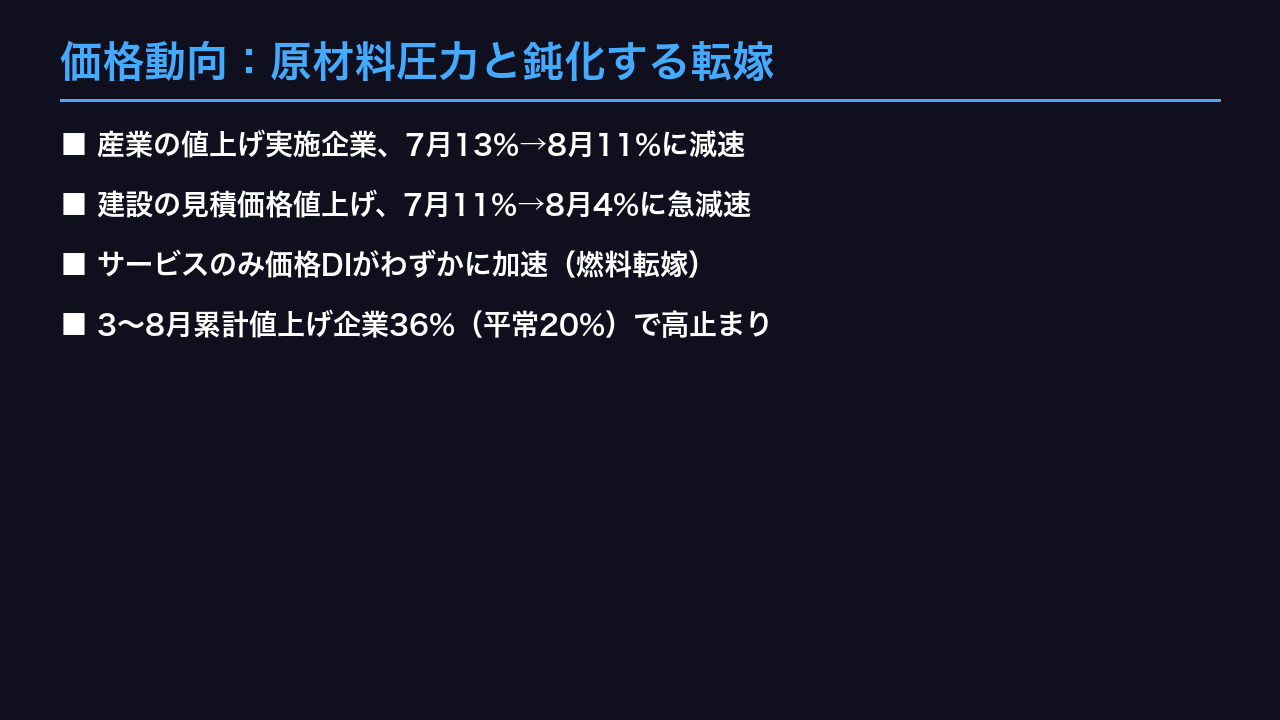
今月のデータで際立つのは、産業の値上げ実施企業が7月13%→8月11%へと減速している点だ。9月予測も11%(歴史的平均9%)に近く、原文は「Ils n’anticipent donc pas, à ce stade, de nouvelle vague généralisée de répercussion du renchérissement des intrants lié au conflit au Moyen-Orient」と明記している。つまり中東情勢の再燃にもかかわらず、価格への全面転嫁は企業自身も想定していない。
建設業の急減速が際立つ
建設業の見積価格値上げは7月11%→8月4%へと急減速した。原文は「eu égard à une demande toujours faible associée à un environnement concurrentiel vif」(弱い需要と厳しい競争環境)を理由に挙げている。原材料コスト上昇分の転嫁が部分的にとどまっていることを示す。
サービス業だけが例外的に加速
一方でサービス業の価格DIはわずかに上昇し、9月の値上げ予定は8%(平均6%)。原文は「principalement par la branche des transports et de l’entreposage, qui répercute sans délai les hausses du prix du carburant」と述べ、燃料価格の即時転嫁が主因とされる。
3業種合計では高止まり
3月から8月にかけて値上げを一度でも実施した企業は36%(平常時20%)。この水準は前月調査(3月〜7月:36%)から変化しておらず、価格転嫁圧力自体は高止まりしたまま推移している。
ECBのインフレ判断にとって、この「転嫁鈍化+高止まり」の併存は重要な材料となる。
資金繰り・採用難・供給制約
「活動改善 vs 資金繰り悪化」という矛盾
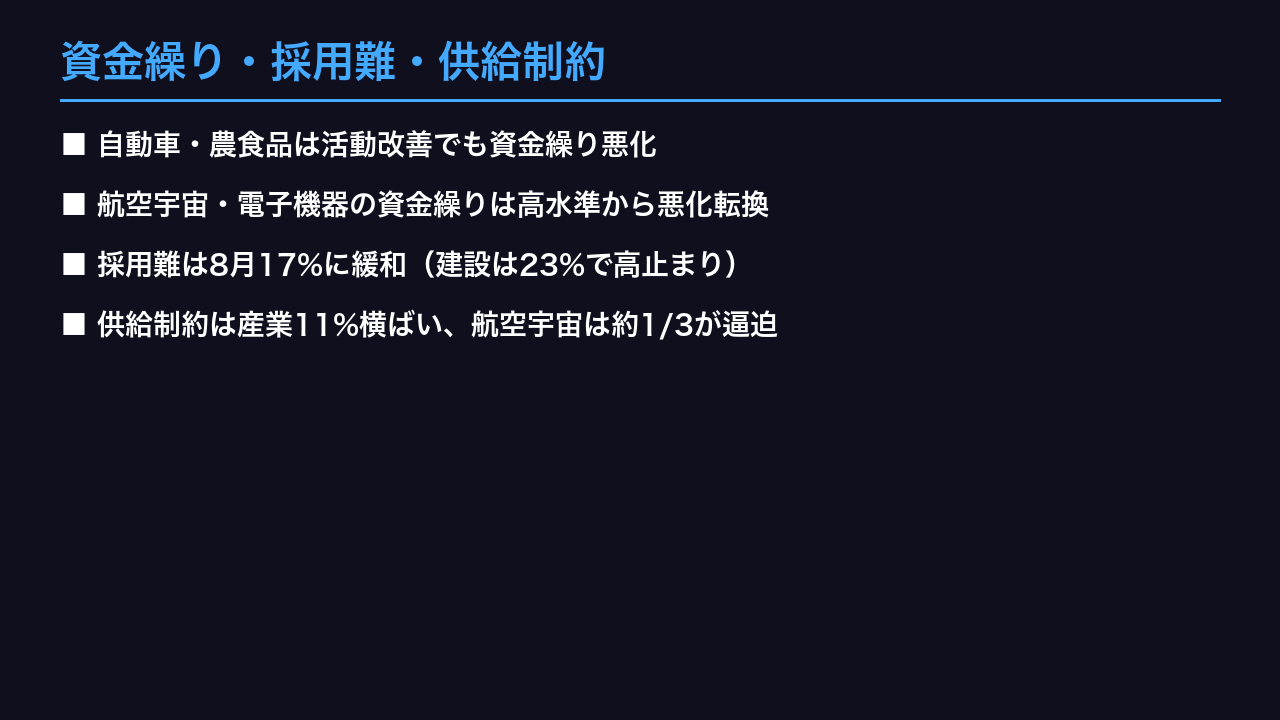
今回のデータで注目すべきは、活動が改善している自動車・農食品セクターで、同時に資金繰りが悪化している点だ。原文は「malgré une activité plus favorable dans les deux secteurs」(両セクターともより良好な活動にもかかわらず)と明記しており、活動の改善が必ずしも資金繰りの改善につながらないことを示している(レベルB:複数指標の乖離)。
自動車は「仕入・販売の決済タイミングのずれ」、農食品は「原材料価格の上昇」がそれぞれの悪化要因とされる。運転資本の圧迫は、たとえ受注が増えても企業の投資余力を制約しうる。
航空宇宙:高水準からの反転
航空宇宙の資金繰りは「依然非常に良好」としながらも悪化方向に転じている。情報通信機器・電気機器でも同様の反転が見られ、これまで好調だったハイテク・防衛関連セクターにも変調の兆しが出ている点は注視に値する。
労働市場はタイトさが緩和
採用難は8月17%(7月18%)とわずかに緩和した。ただし建設業は23%と依然高水準で、業種間の格差は残る。労働市場の緩和は、賃金インフレ圧力の後退を示唆する材料としてECBにも参照されうる。
供給制約:航空宇宙は例外的に深刻
産業全体の供給制約は11%で横ばいだが、航空宇宙は約3分の1の企業が「重要部材・素材の制約」を訴えており、突出した水準が続いている。建設業の供給制約は9%→6%に改善し、絶縁材関連の緊張は残るものの全体としては緩和方向にある。
GDP:確報値の下方修正と第3四半期予測
「価格データの上振れ」が実質成長率を押し下げる皮肉
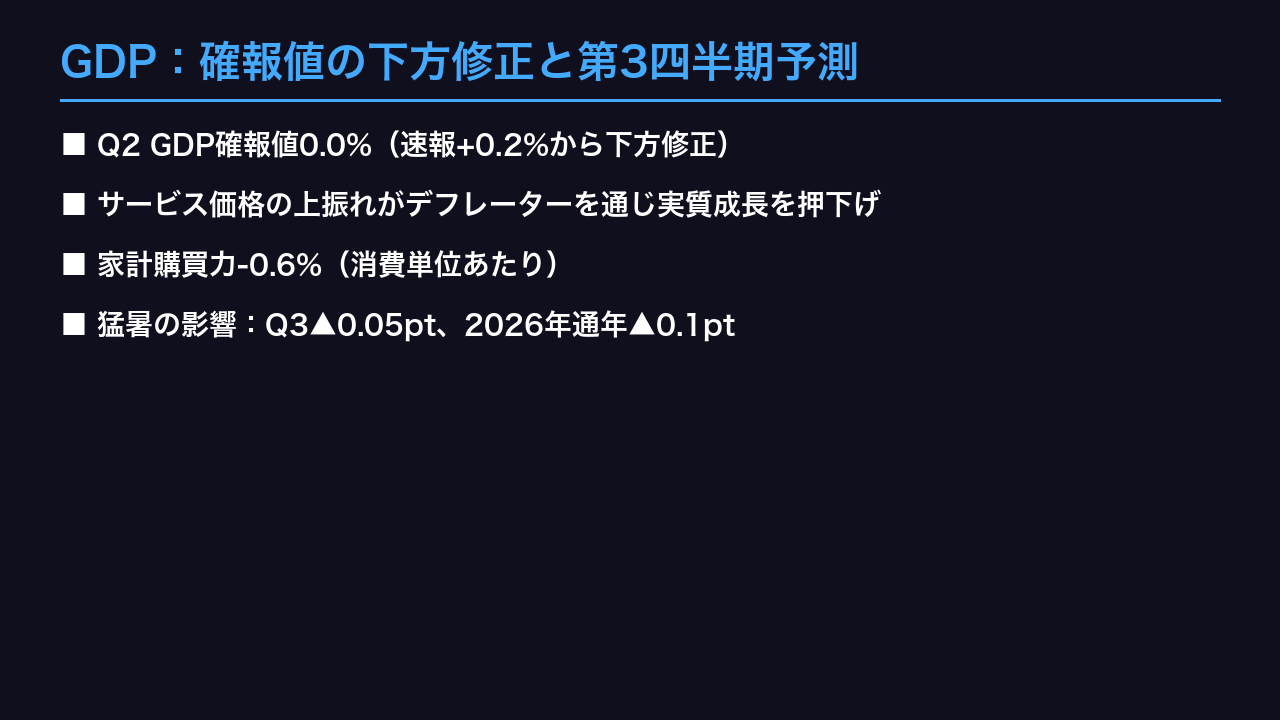
今回のGDP確報値下方修正で最も技術的に興味深いのは、その理由だ。原文は「l’intégration de données de prix des services marchands, plus dynamiques que prévu, abaissant la valeur ajoutée en volume de ces services」と説明している。つまりサービス価格が「予想より強く(インフレ的に)」出たことで、名目値を実質値に変換する際のデフレーターが上振れし、結果として実質付加価値(成長率)が押し下げられた。
これは一見逆説的だが、インフレが高いほど実質成長の目減りが大きくなるという会計上の関係を示しており、ECBにとっては「インフレはまだ完全には鎮静化していない」ことを示唆する副産物ともいえる(レベルB)。
家計購買力の急落
INSEEの引用によれば「le pouvoir d’achat des ménages recule nettement(-0,6 % par unité de consommation)」。GDPがゼロ成長にとどまる中で、家計の実質購買力がここまで落ち込んだことは、個人消費のモメンタムに対する懸念材料となる。
猛暑の定量的コスト
フランス銀行は猛暑の影響を「農業を除くベースで四半期▲0.05ポイント、2026年通年で▲0.1ポイント」と試算している。天候要因が単発のノイズではなく、年間を通じた成長率の押し下げ要因として明示的にモデル化されている点は珍しい。
次回のGDP改定・Q3実績の発表時期、そしてエネルギー消費の高まりによるプラス寄与が持続するかが今後の焦点となる。
ECB政策とEUR/JPYへの含意
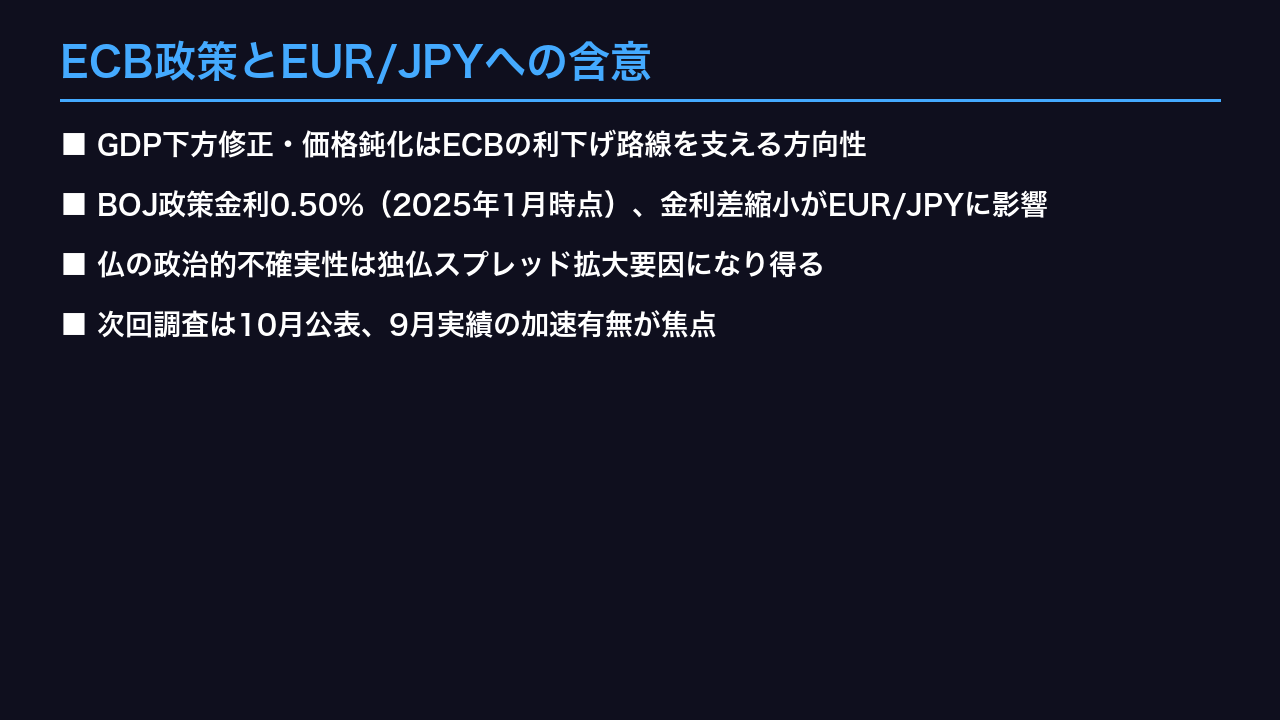
フランス発、ユーロ圏全体への波及経路
フランスはユーロ圏第2位の経済大国であり、本調査はECBの金融政策委員会が参照する一次情報の一つだ。今回のGDP下方修正(+0.2%→+0.1%)とインフレ圧力の鈍化(値上げ実施企業の減速)は、単独では小さな変化に見えるが、ECBのハト派的な政策運営を後押しする方向に作用しうる(レベルC:単一調査からの示唆であり断定は避ける)。
日銀とのスプレッド構造
日銀は2025年1月の会合で政策金利を0.50%に引き上げた(同時点での最新公表値)。ECBが利下げサイクルを継続する一方、日銀が引き締め方向を維持・強化する場合、ユーロと円の金利差は縮小方向に働く。これはEUR/JPYを原資産とするキャリートレードのポジション解消圧力につながりうる。ただし為替の実際の値動きは金利差だけでなく、リスクセンチメントや当局のコミュニケーションにも左右されるため、断定的な予測は避けるべきだ。
独仏スプレッドという視点
原文は、フランス特有の「政治的停滞(contexte politique qui favorise l’attentisme)」と電子請求書改革への懸念が、サービス業・建設業の不確実性指標を押し上げたと明記している。これはユーロ圏最大の経済大国ドイツの景況感とのギャップが意識された場合、フランス国債とドイツ国債の利回り格差(仏独スプレッド)が拡大する一因になり得る、という論点につながる。
次回への橋渡し
次回月次調査は10月に公表予定。9月実績が産業界の予想通り加速するか、そして今回明示された猛暑の定量的な下押し効果(Q3▲0.05pt、通年▲0.1pt)が反動として顕在化するかが、次のGDP改定と合わせて注目される。
製作費大公開
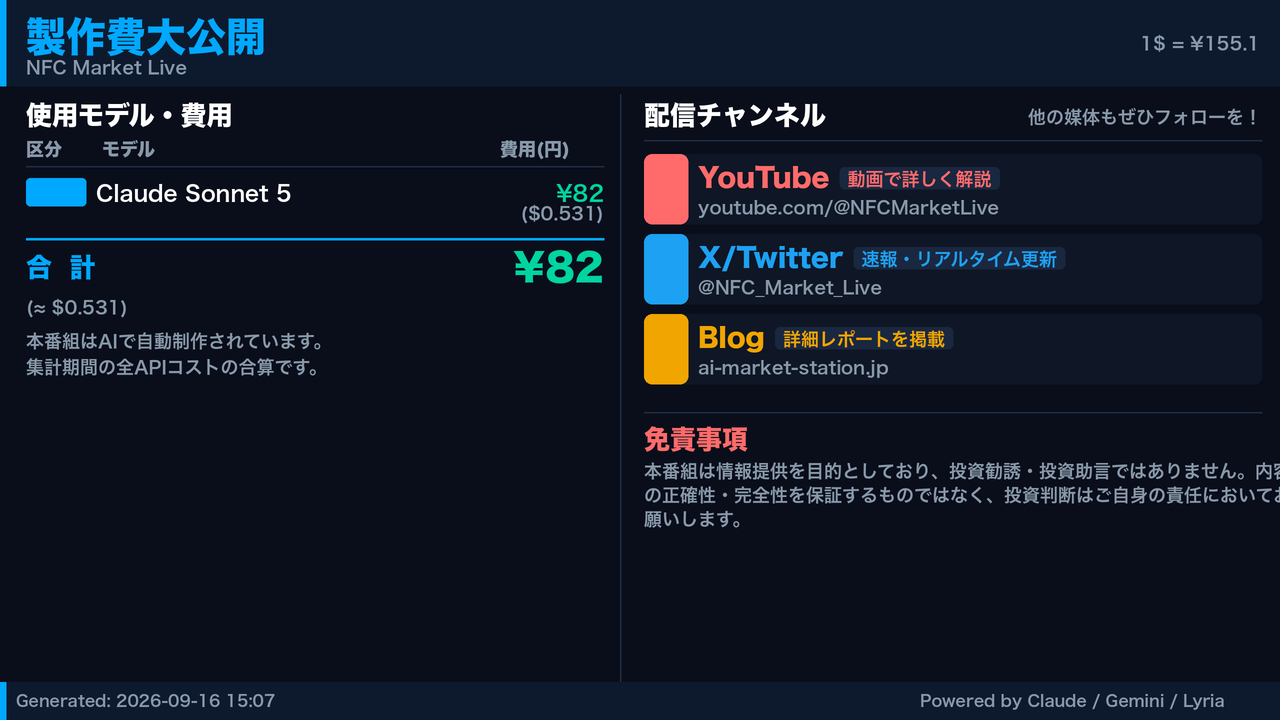
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 45,470 | 44,927 | ¥84 |
| TTS | Gemini 2.5 Flash TTS | 6,231 | 14,674 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 1,879 | 4,068 | ¥13 |
| BGM | Lyria 3 Pro | 205 | 24,516 | ¥12 |
| X | コンテンツ作成 (返信) | 5,497 | – | ¥19 |
| X | ポスト作成 | 1,176 | – | ¥9 |
| 合計 | ¥160 |
為替レート: 1 USD = 155.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。