📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-14 09:42)
📊 今週のグローバル債券市場:米2年債利回りが1週間で4.20%→4.56%へ急騰し、10年債も4.95%まで上昇。 欧州でもドイツBund・英国Giltが軒並み上昇する一方、日本国債10年は2.92%とほぼ横ばい、30年は4.00%へ低下しました。 💡 米国債入札では10年・30年ともに間接入札者比率が79%台…
グローバル金利スナップショット
今週最大の変化:短期金利主導のベアフラットニング
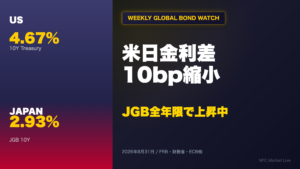
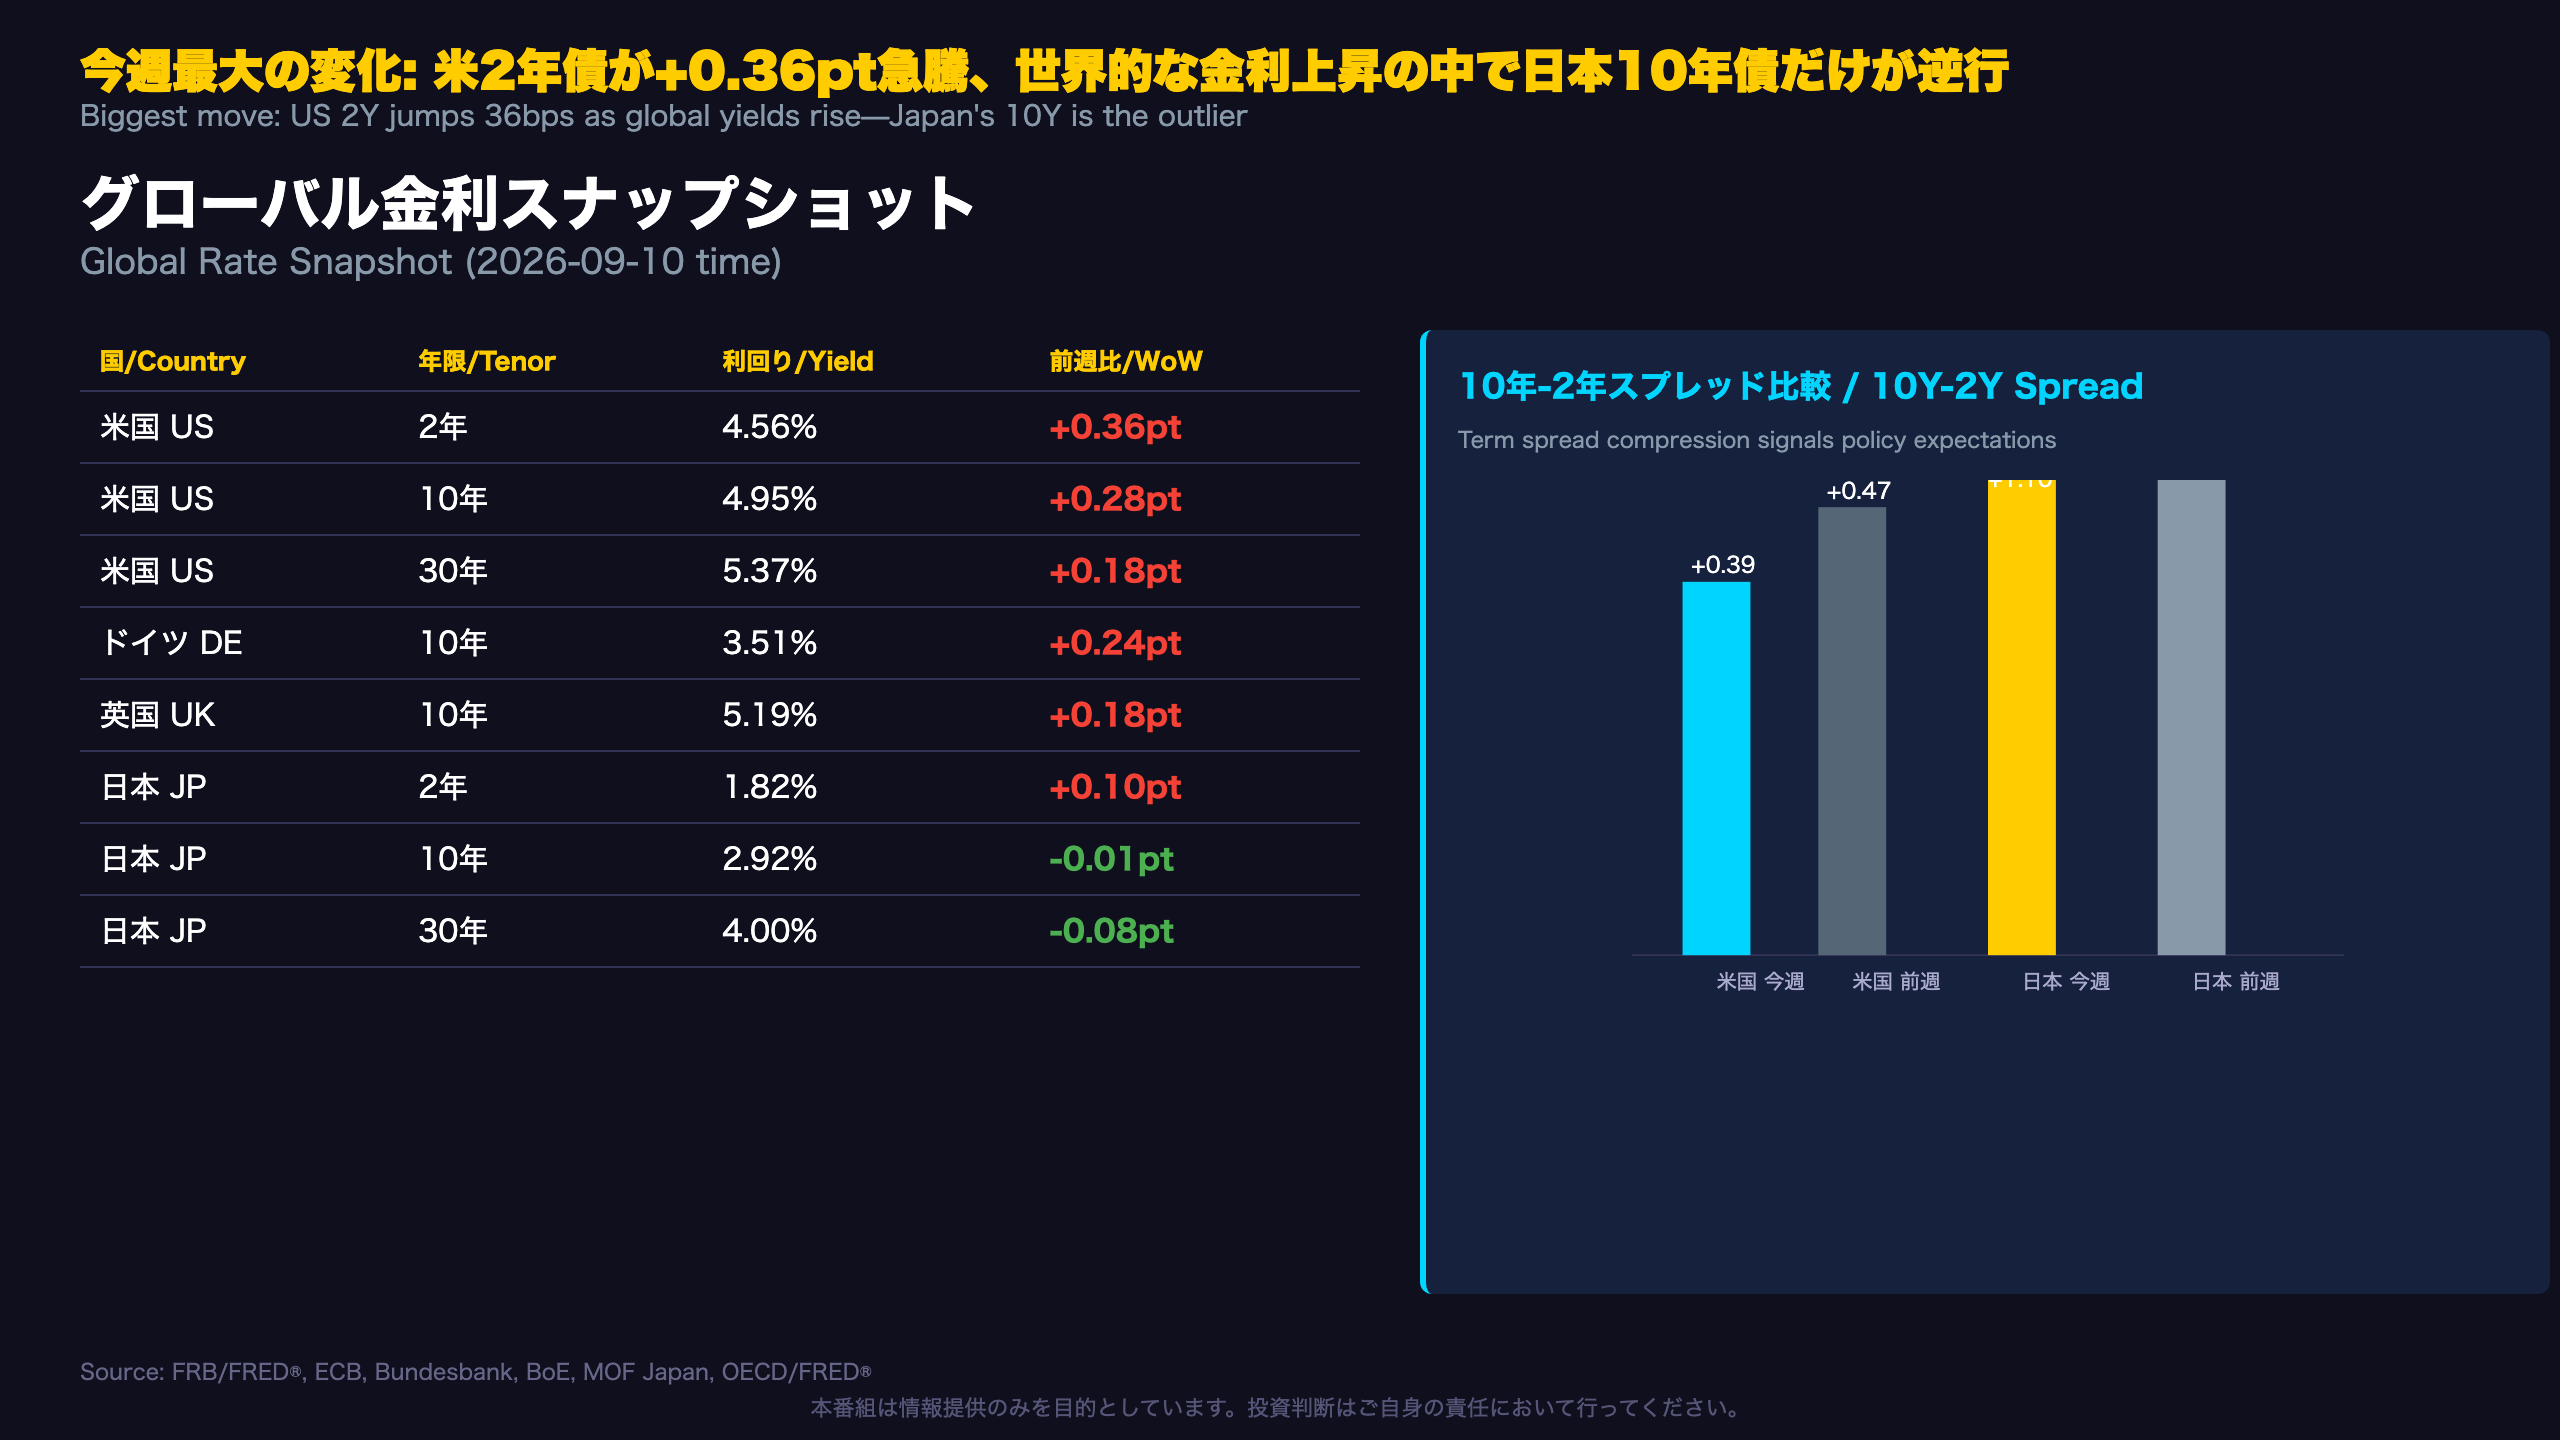
2026年9月10日時点の米国債利回りは2年4.56%、10年4.95%、30年5.37%。前週(8月27日)との比較では、2年が+0.36%pt、10年が+0.28%pt、30年が+0.18%ptと、いずれも上昇したが上昇幅は年限が短いほど大きい。
10年-2年スプレッドの縮小
米国の10年-2年スプレッドは+0.47%pt(前週)から+0.39%ptへ縮小した。順イールドは維持されているが、フラット化が進行している点は、市場が短期的な政策金利の高止まりをより強く織り込み始めた可能性を示唆する(レベルB)。
欧州も追随、しかし日本は逆行
ドイツBundは3.27%→3.51%(+0.24pt)、英国Giltは5.01%→5.19%(+0.18pt)、ユーロ圏AAA総合も3.70%→3.95%(+0.25pt)と、欧州主要国の長期金利も軒並み上昇した。
これに対し、日本国債は対照的な動きを見せた。2年債は1.72%→1.82%(+0.10pt)と上昇したものの、10年債は2.93%→2.92%(-0.01pt)とほぼ横ばい、30年債に至っては4.08%→4.00%(-0.08pt)と低下した。JGBの10年-2年スプレッドは+1.21ptから+1.10ptへ縮小しており、日本国内でも短期主導のフラット化が起きている。
「世界的な長期金利上昇局面において、日本国債の長期ゾーンだけが低下する」という組み合わせは、単月データとしては特異な現象であり、今後の推移を注視する必要がある(レベルC)。
米国債入札:海外需要の高まり
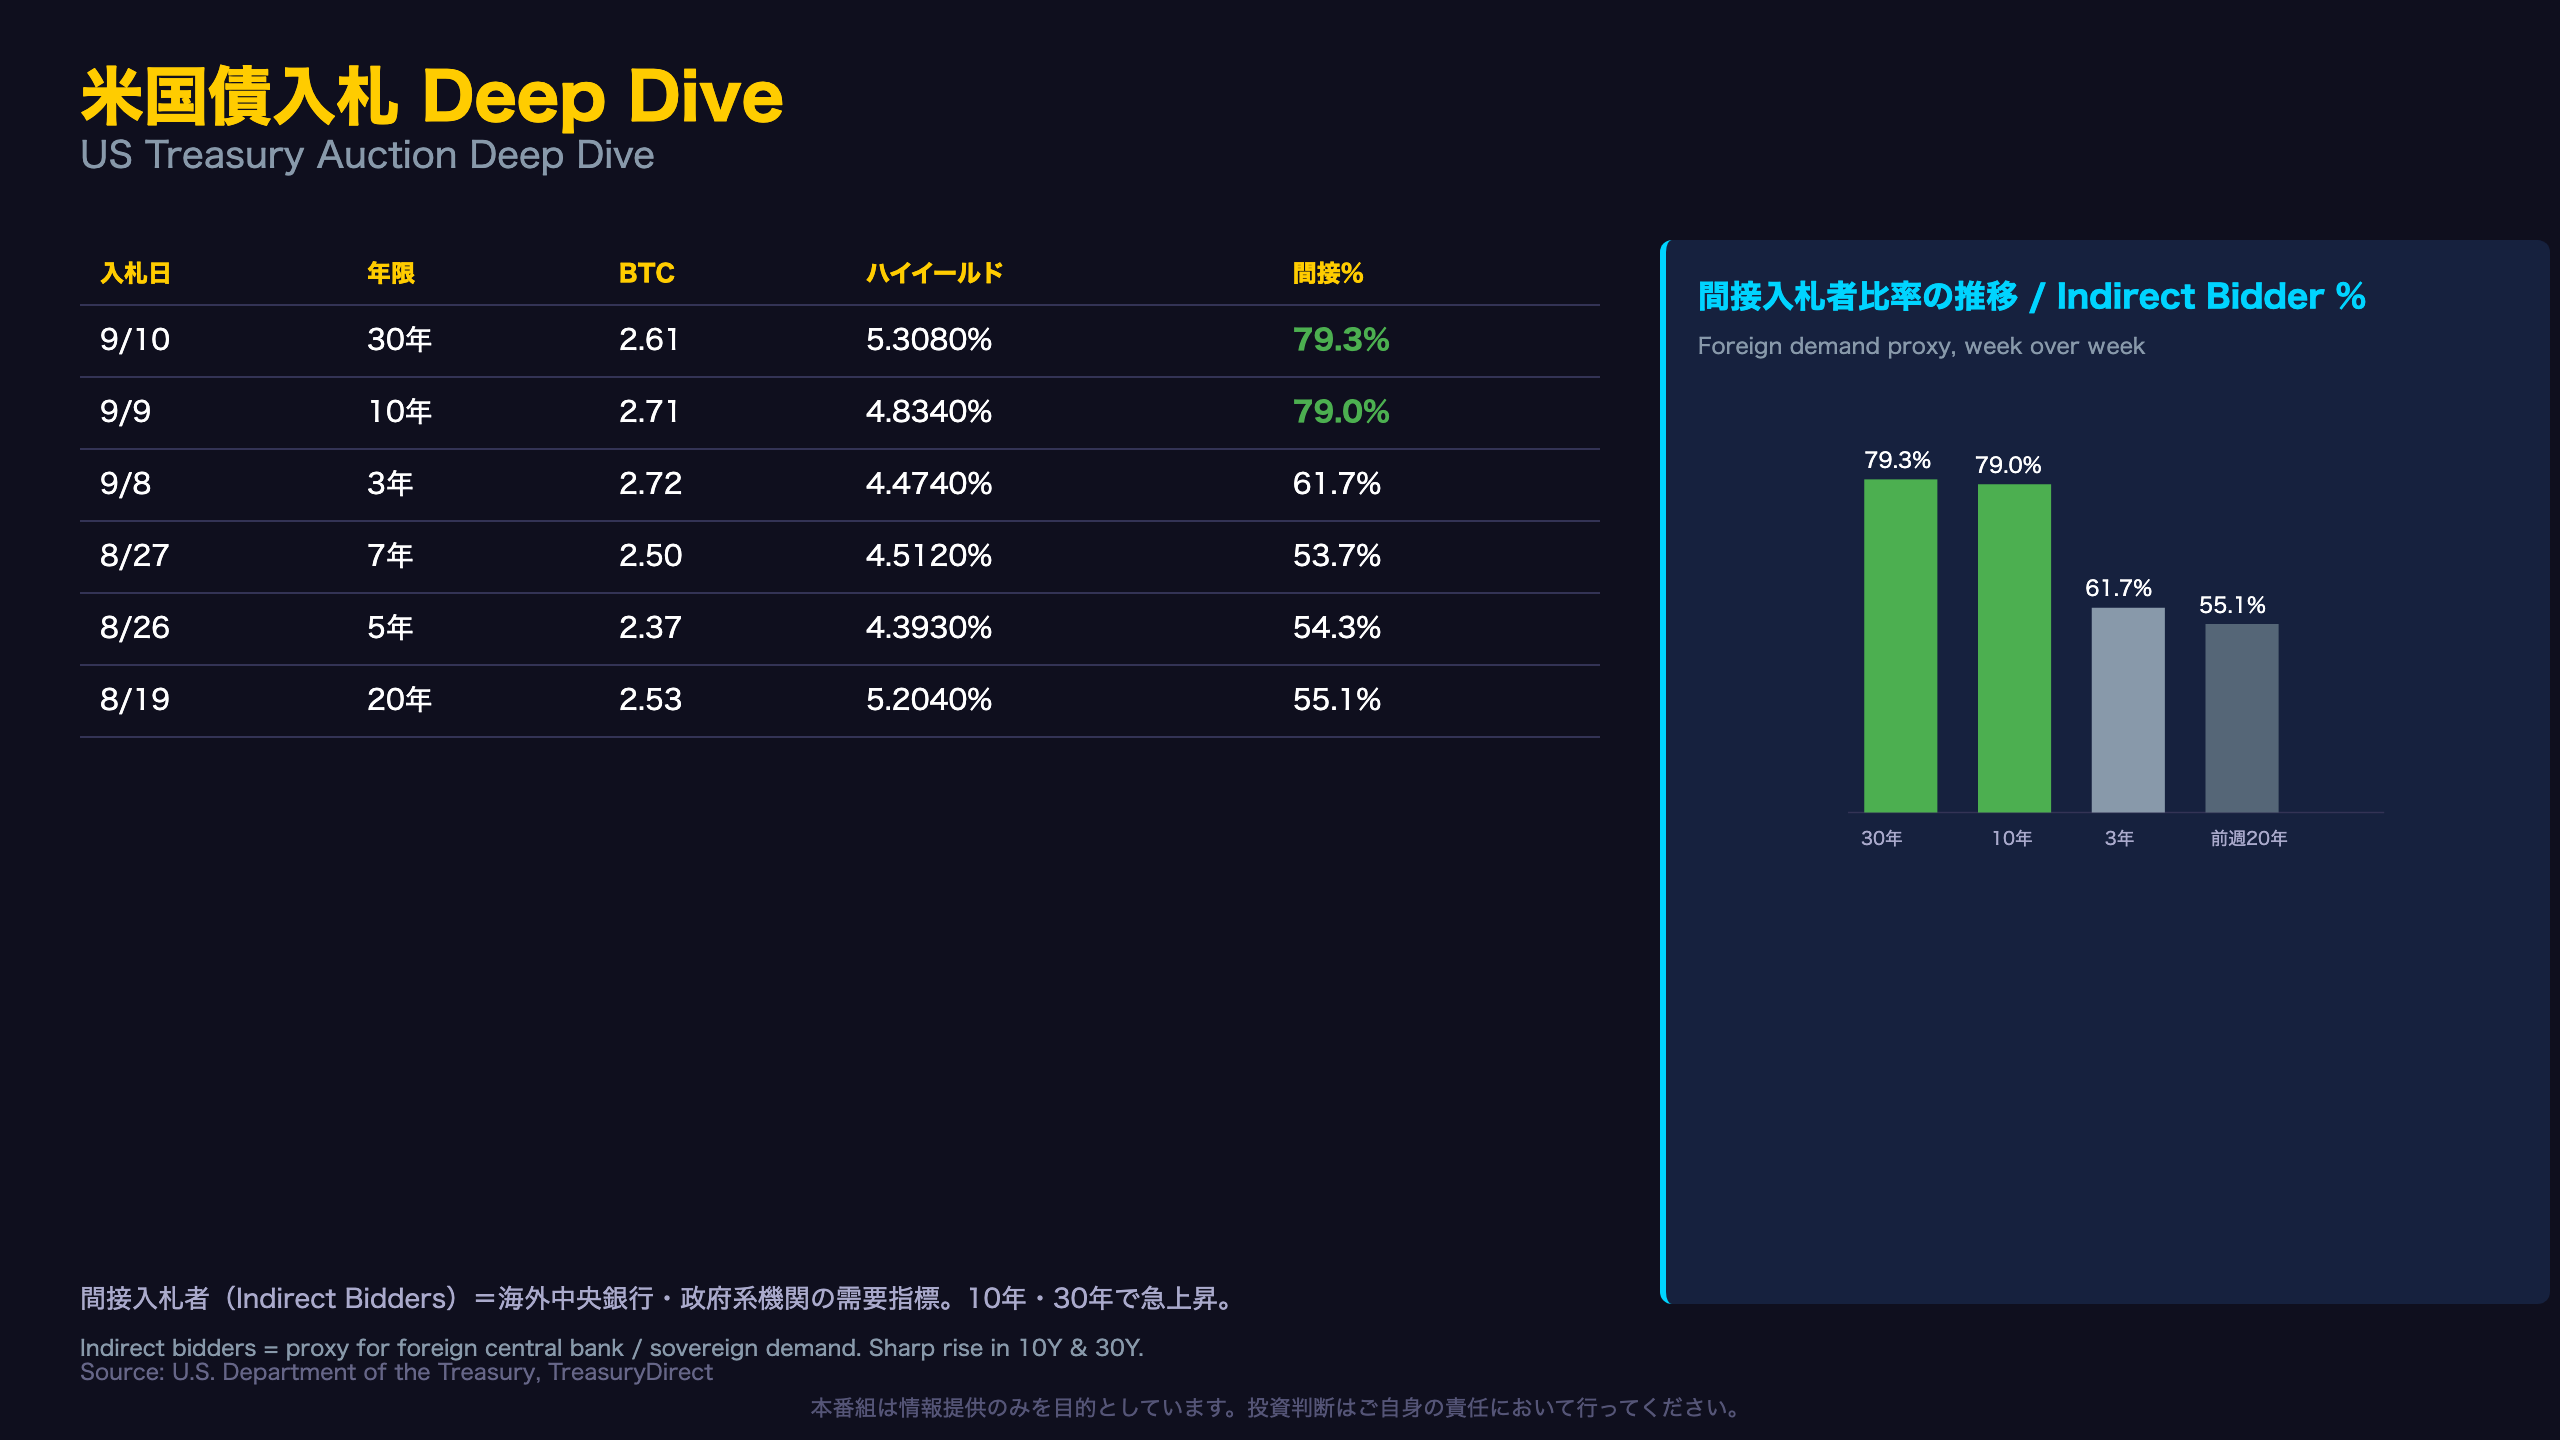
間接入札者比率79%台の意味
9月8日から10日にかけての米国債入札で最も注目すべき数字は、10年債(9/9実施)の間接入札者比率79.0%と、30年債(9/10実施)の79.3%だ。これは前週8月19日の20年債入札における55.1%から20%pt超の上昇であり、直近3週間の記録の中でも突出している。
BTC比率は横ばい圏
応札倍率(BTC比率)で見ると、10年債は2.71倍、30年債は2.61倍、3年債は2.72倍。前週の7年債2.50倍、5年債2.37倍、2年債2.60倍と比べると小幅な改善が見られるが、劇的な変化ではない。つまり「需要の量」自体は大きく変わっていないが、「需要の質」=誰が買っているかという構成比が海外勢寄りにシフトした可能性がある(レベルB)。
ハイイールド(Stop-out Rate)の水準
30年債のハイイールドは5.3080%、10年債は4.8340%と、いずれも利回りカーブ上昇と整合的な高水準。財政赤字拡大への懸念が根強い中でも、間接入札者比率の高さは「海外勢が高い利回り水準を歓迎して買い向かった」可能性を示唆する。
留意点
BTC比率・間接入札者比率は年限によって構造的な水準差があるため、7年債と10年債のような異なる年限同士の単純比較には限界がある。今回は年限構成が前週と異なる(前週は2年・5年・7年・20年、今週は3年・10年・30年)ため、次回以降も同一年限での推移を継続的に追う必要がある。
欧州債券市場:スプレッド縮小の実相
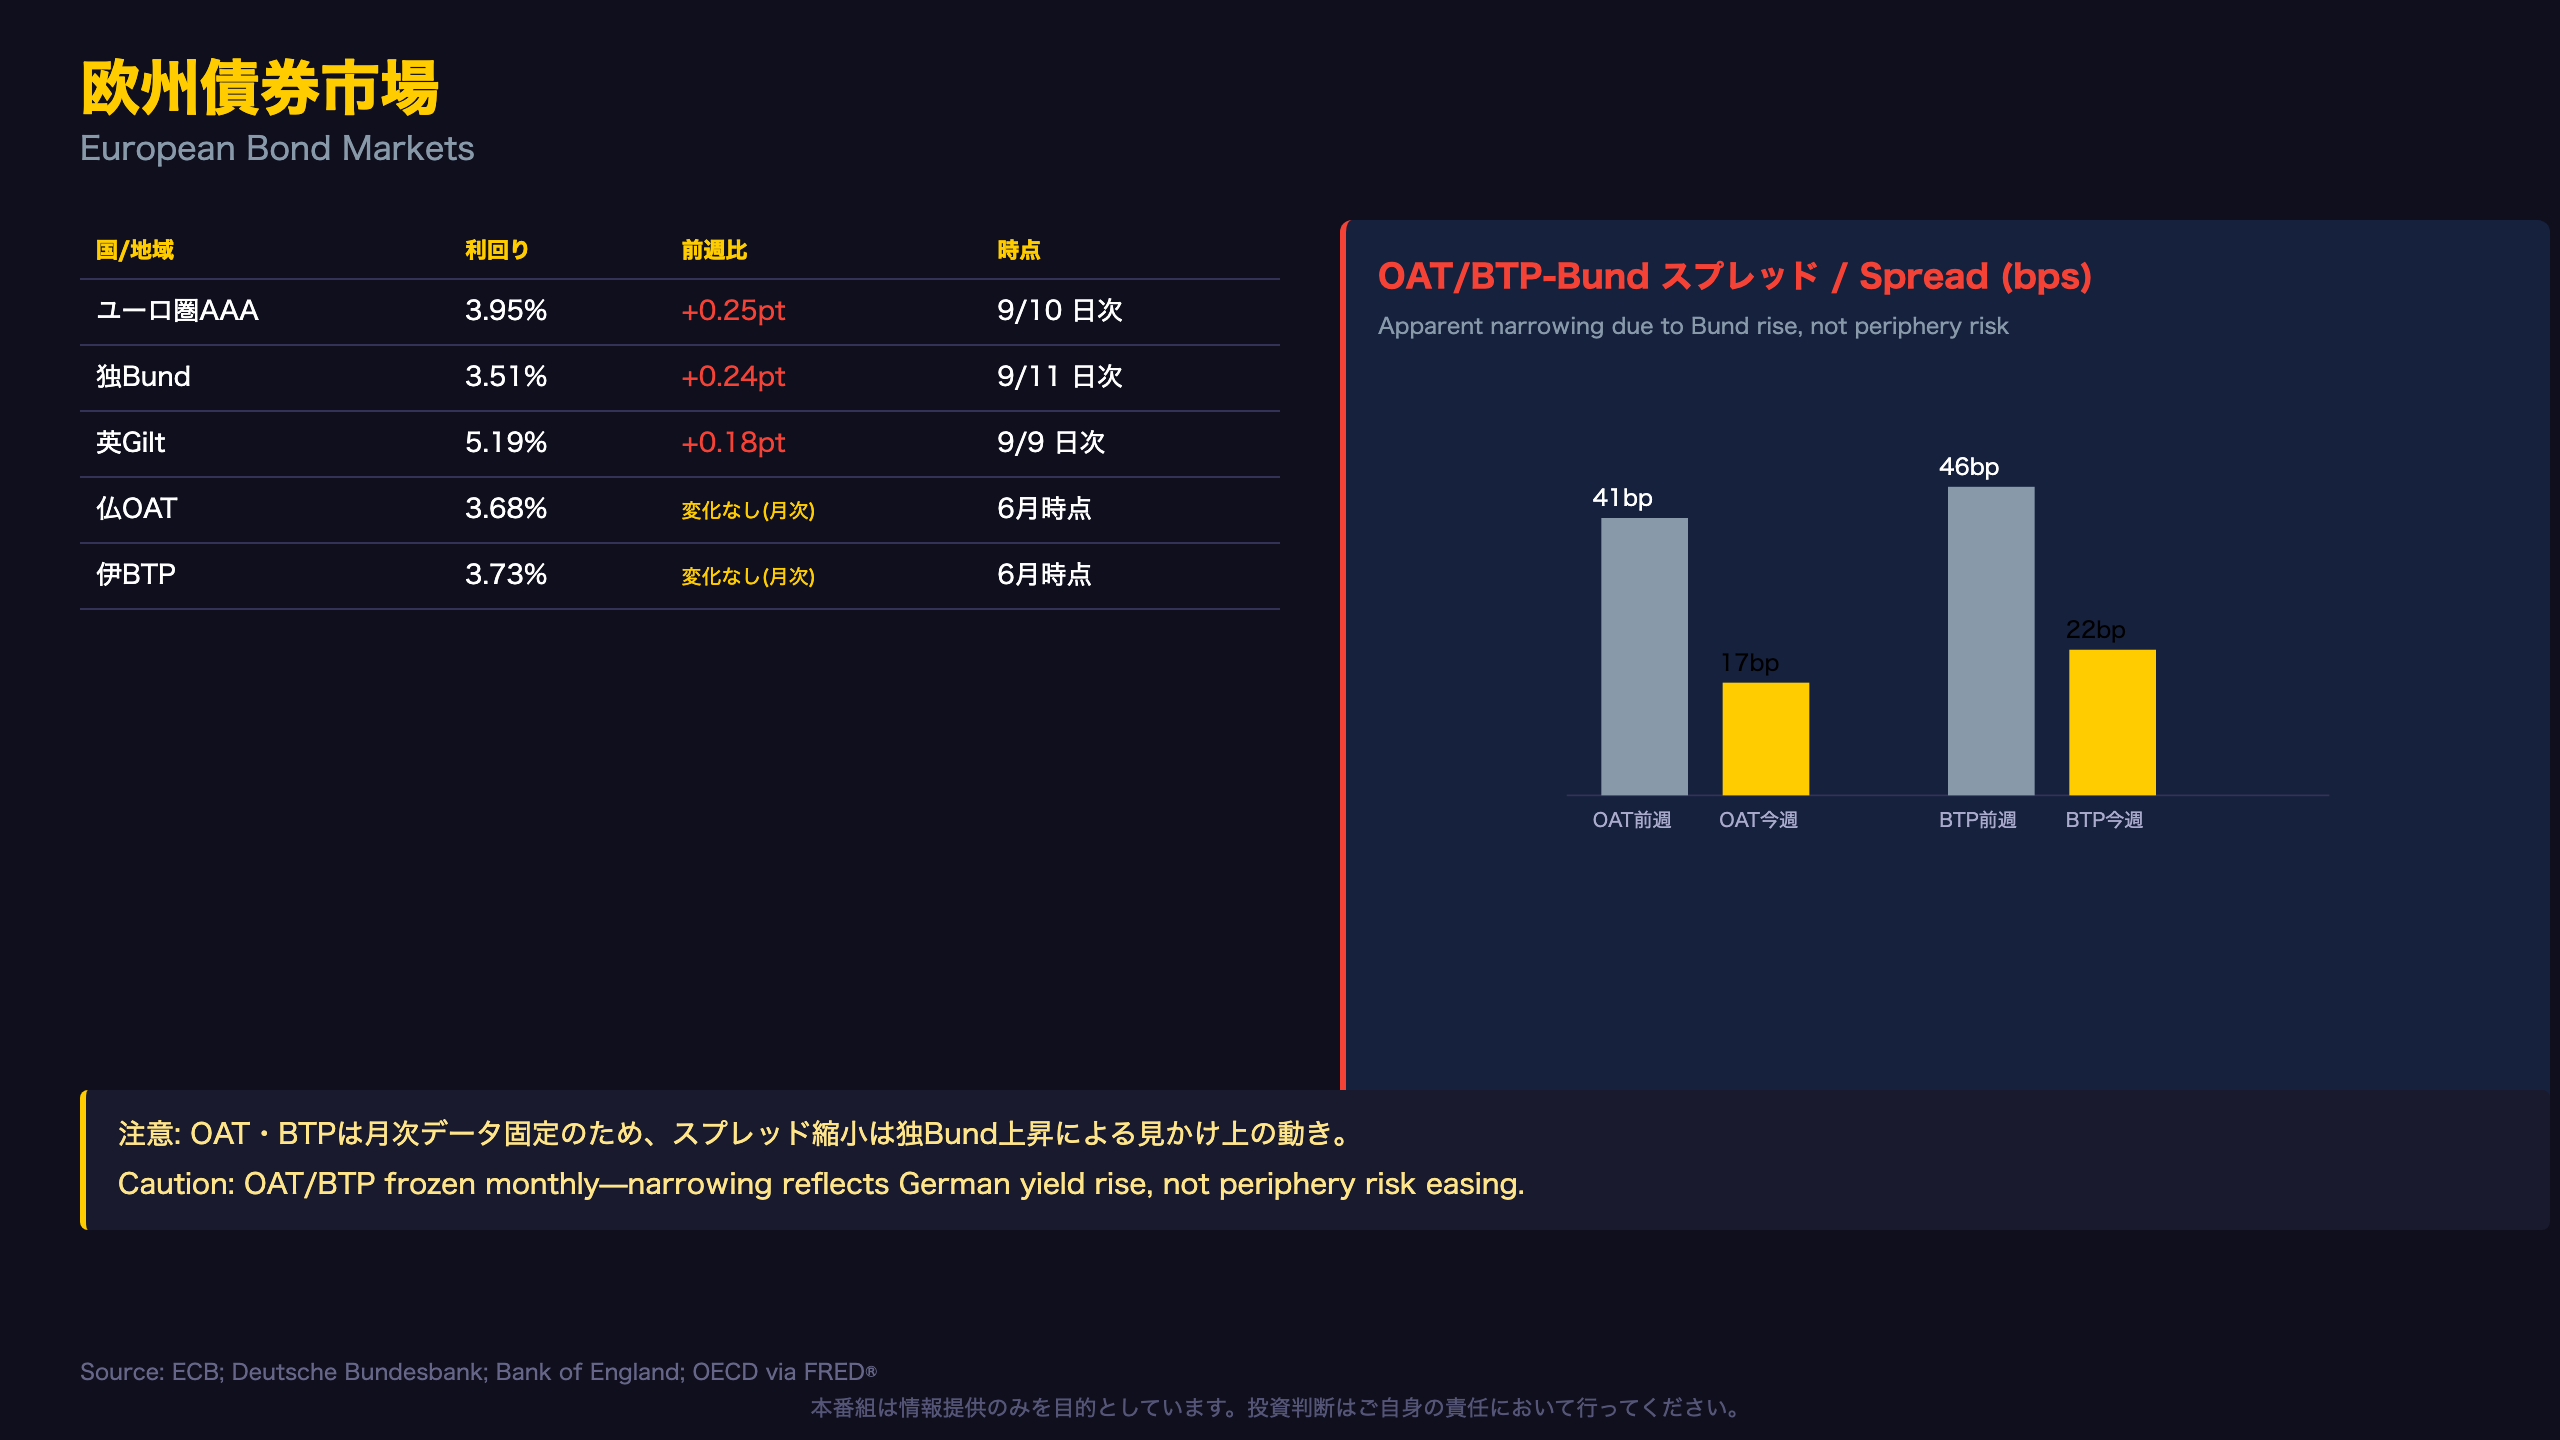
スプレッド縮小の「見かけ」と「実態」
9月10日時点のユーロ圏AAA10年総合利回りは3.95%(前週3.70%、+0.25pt)。ドイツBundは9月11日時点で3.51%(前週3.27%、+0.24pt)、英国Giltは9月9日時点で5.19%(前週5.01%、+0.18pt)と、日次データで確認できる欧州3指標はいずれも米国と同様の上昇を示した。
月次データの制約に注意
フランスOAT・イタリアBTPは2026年6月時点の月次データ(3.68%・3.73%)から更新されておらず、今回のレポート期間中の実勢を反映していない。この制約下でOAT-Bundスプレッドを計算すると41bps→17bps、BTP-Bundスプレッドは46bps→22bpsとなり、一見「フランス・イタリアのリスクが大幅縮小した」ように見える。
しかし実態は、ドイツBundの利回りが3.27%から3.51%へ急騰したことでスプレッドの分母(Bund利回り)が押し上げられ、見かけ上スプレッドが縮小しただけである(レベルA:計算根拠は原文データに明記)。
実勢スプレッドは月次更新を待つ必要
フランス・イタリアの実際のソブリンリスクプレミアムが本当に縮小したのか、あるいは変わらず高止まりしているのかは、次回月次データの更新を待たなければ判断できない。現時点で「欧州周辺国リスクが後退した」と結論づけるのは時期尚早である(レベルC)。
英国Giltの高止まり
英国Giltは5.19%と主要国の中で最も高い水準にあり、前週比+0.18ptの上昇。BOEのHigh-Rate Pause(高金利維持)レジームとも整合的な動きと言える。
日本国債・日銀政策:短期主導のフラット化
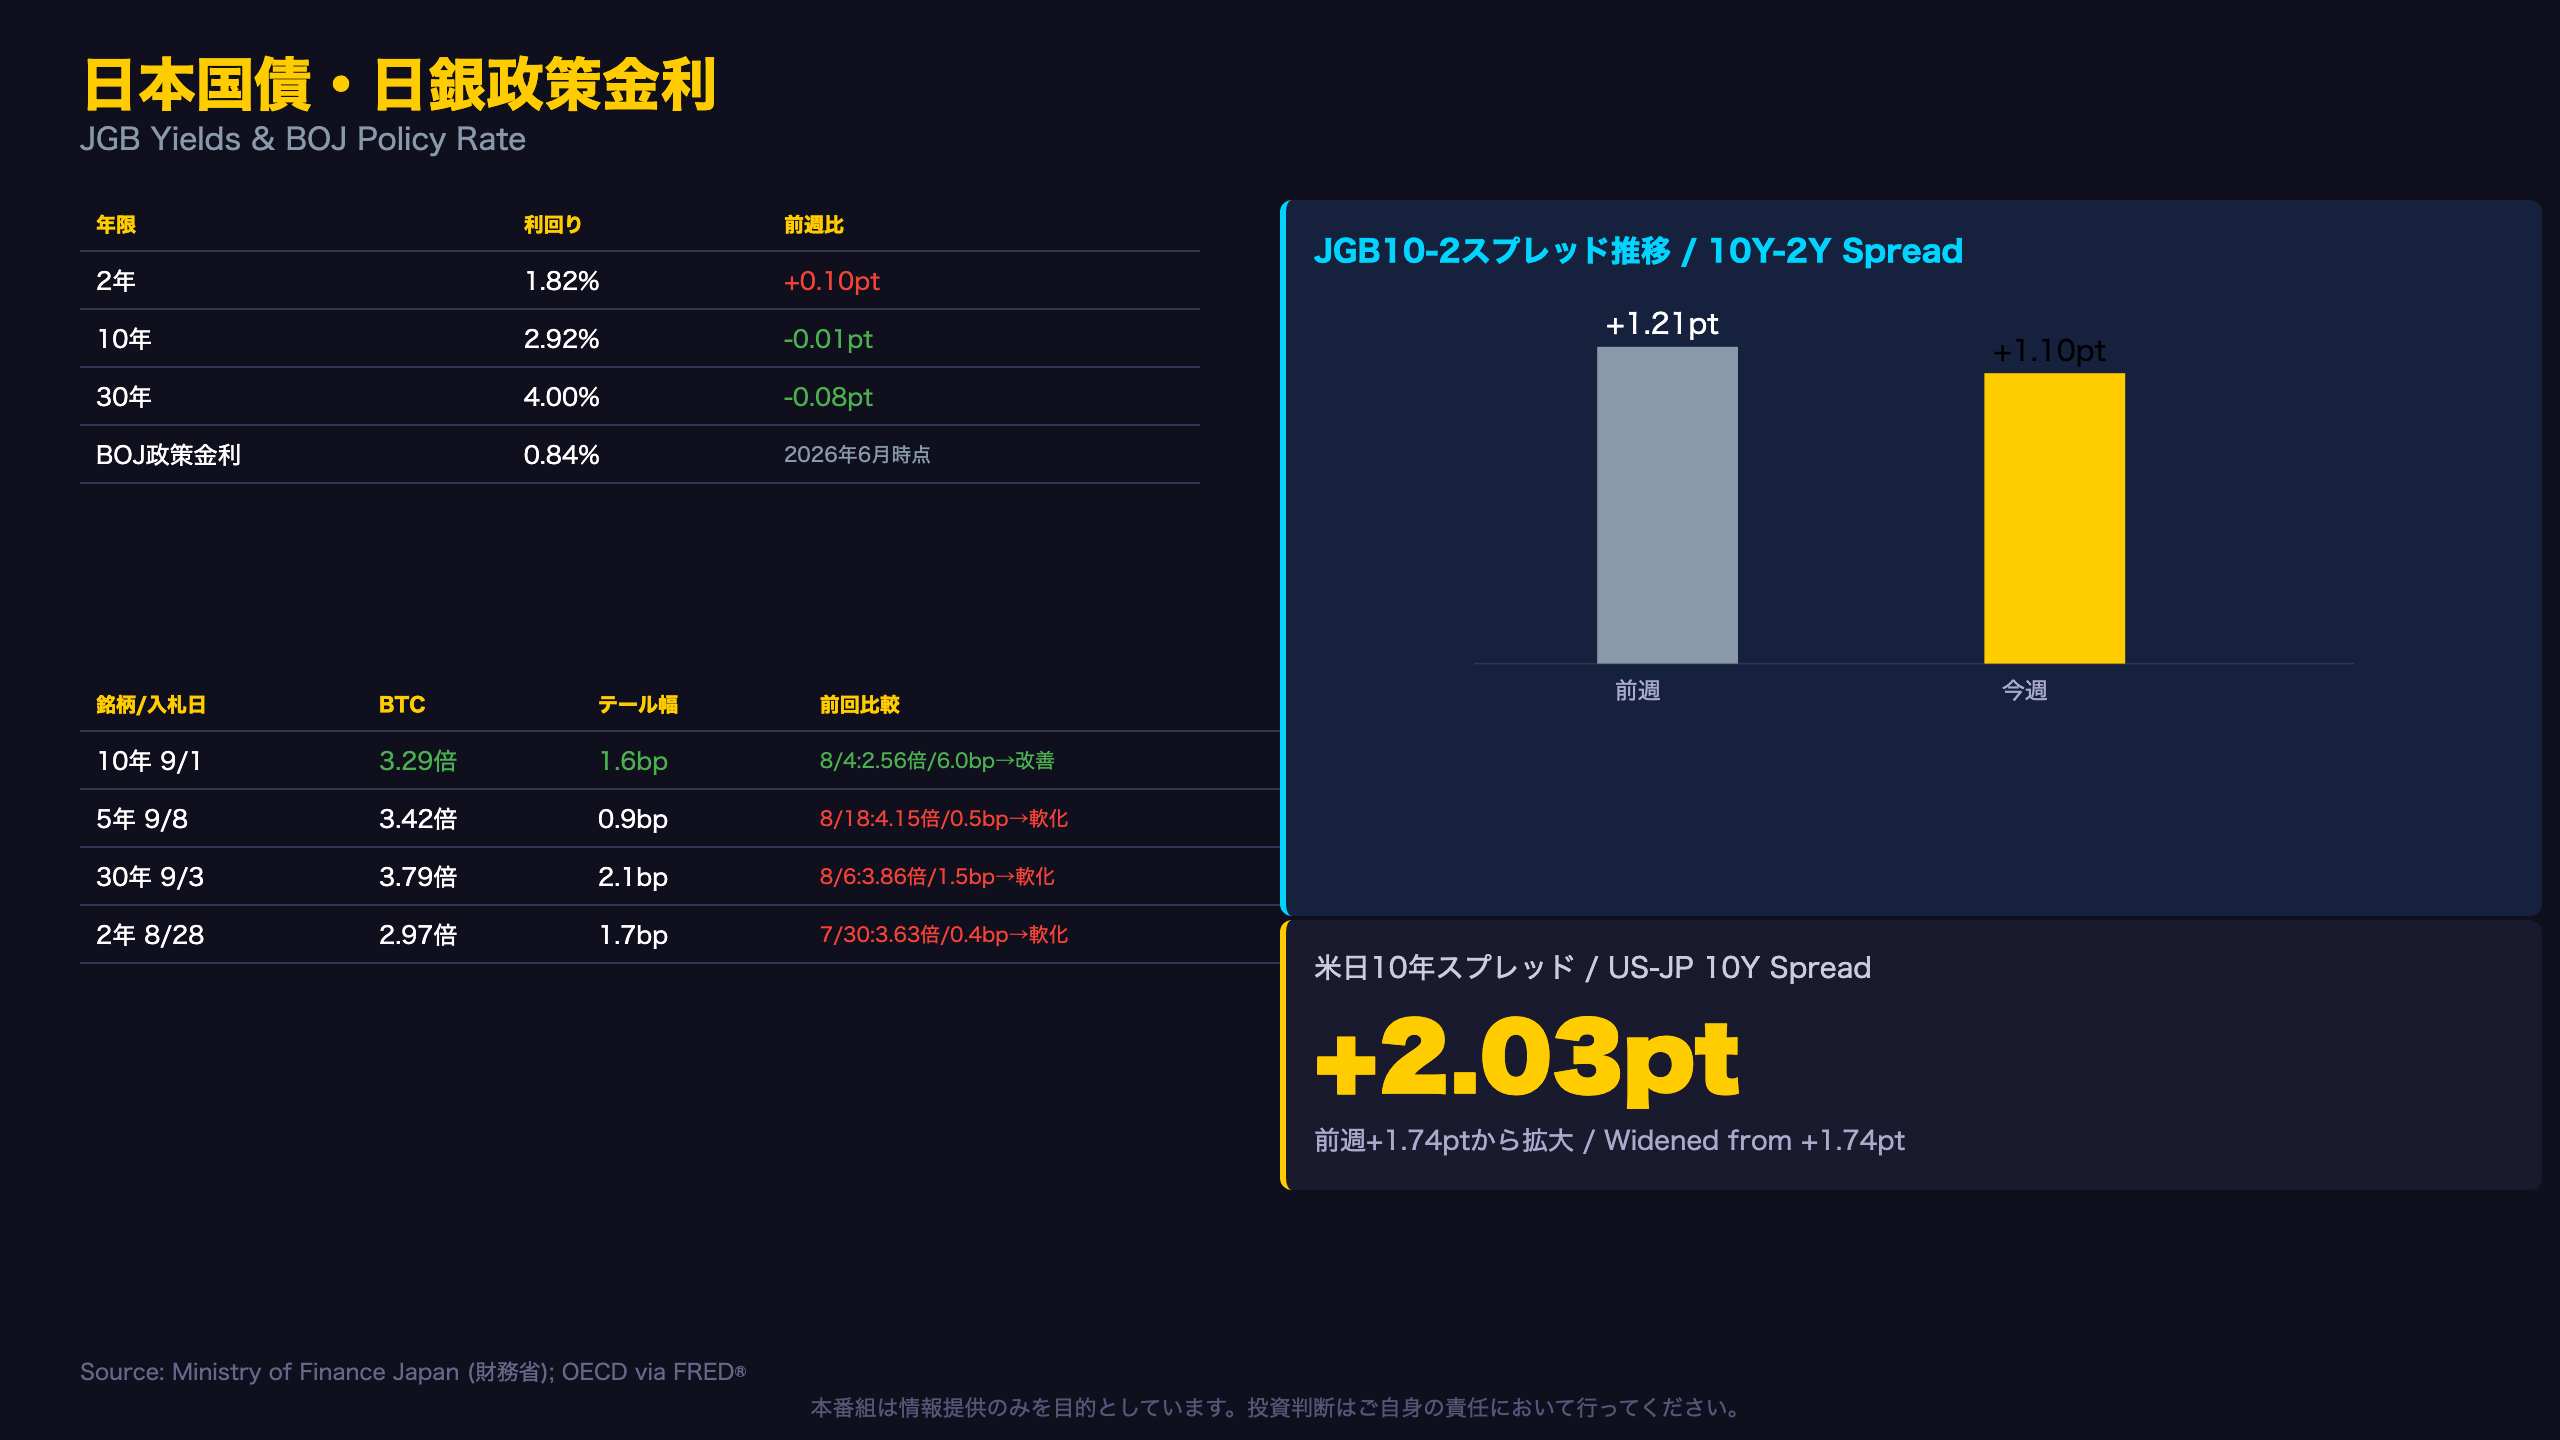
JGBカーブのフラット化とBOJの利上げサイクル
9月10日時点のJGB利回りは2年1.82%、10年2.92%、30年4.00%。BOJ政策金利は2026年6月時点で0.84%(OECD月次データ)。10年-2年スプレッドは+1.21ptから+1.10ptへと0.11pt縮小しており、短期金利の上昇速度が長期を上回っている。これはBOJの追加利上げ観測が短期ゾーンにより強く織り込まれている可能性を示唆する(レベルB)。
米日10年スプレッドの拡大
米日10年スプレッドは+1.74ptから+2.03ptへと0.29pt拡大した。これは米国10年金利の上昇幅(+0.28pt)が日本10年金利の変化(-0.01pt)を上回ったことによるもので、円キャリー取引の金利差自体は拡大方向にある。
JGB入札の需給:銘柄ごとに明暗
直近の入札結果を「テール幅」(Stop利回り−平均利回り)で比較すると以下の通り:
| 銘柄 | 入札日 | BTC | テール幅 | 前回比較 |
|---|---|---|---|---|
| 10年 | 9/1 | 3.29倍 | 1.6bp | 8/4は2.56倍・6.0bp→大幅改善 |
| 5年 | 9/8 | 3.42倍 | 0.9bp | 8/18は4.15倍・0.5bp→やや軟化 |
| 30年 | 9/3 | 3.79倍 | 2.1bp | 8/6は3.86倍・1.5bp→やや軟化 |
| 2年 | 8/28 | 2.97倍 | 1.7bp | 7/30は3.63倍・0.4bp→軟化 |
10年債の需給改善が際立つ一方、2年・5年・30年はBTC比率の低下とテール幅拡大が同時に見られ、需給にばらつきがある。これは特定の年限に買い需要が偏っている可能性を示唆する(レベルC)。
FX・CFDへの含意:HMMレジームとの整合性
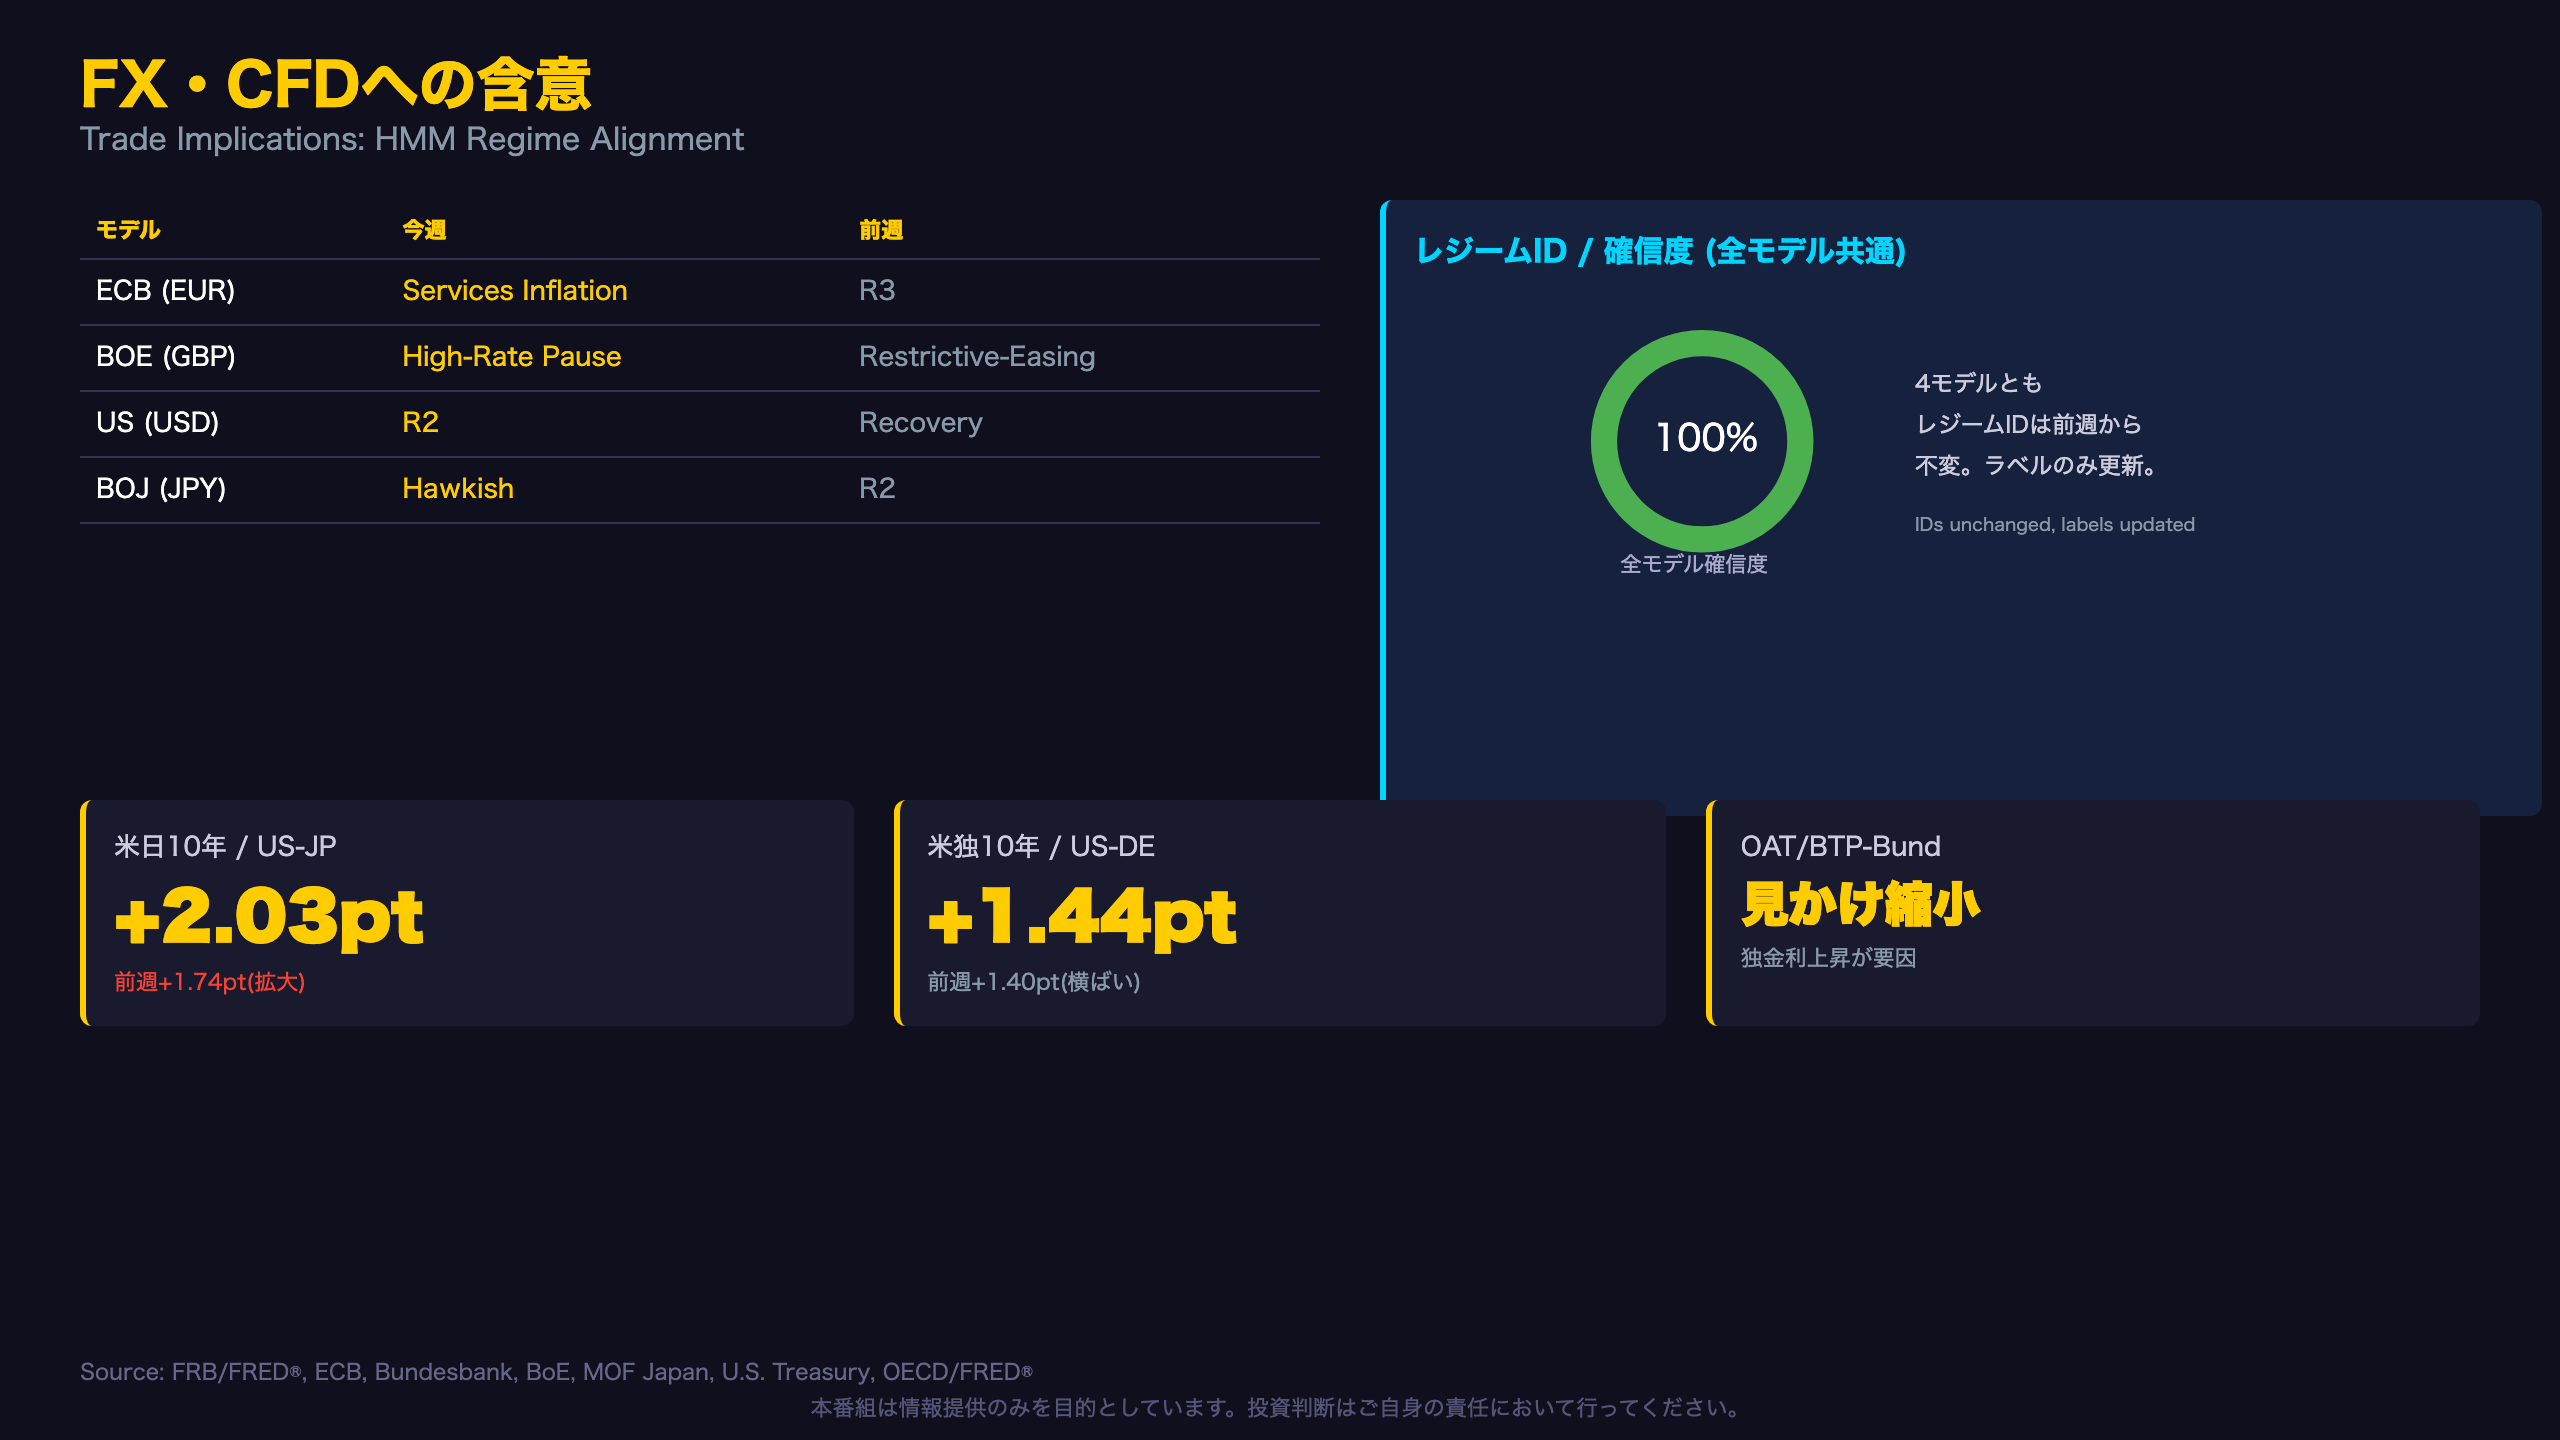
HMMレジーム変化と金利データの整合性
NFC HMM(隠れマルコフモデル)システムの今週のレジーム判定は以下の通り:
| モデル | 通貨 | 今週 | 前週 | ID変化 |
|---|---|---|---|---|
| ECB | EUR | Services Inflation | R3 | ID3→ID3(同一・名称具体化) |
| BOE | GBP | High-Rate Pause | Restrictive-Easing | ID2→ID2(同一) |
| US | USD | R2 | Recovery | ID2→ID2(同一) |
| BOJ | JPY | Hawkish | R2 | ID2→ID2(同一) |
4モデルともレジームIDは前週から変化していないが、名称ラベルが更新されている点が興味深い。特にBOJモデルが「Hawkish」という明確なラベルに変わったことは、JGB2年金利の上昇(+0.10pt)という実データと方向性が一致する(レベルB)。
スプレッドとレジームの関係
BOEの「High-Rate Pause」(高金利維持局面)は、英国Gilt10年が5.19%という主要国最高水準にあることと整合的である。ECBの「Services Inflation」(サービス業インフレ)というラベルは、ドイツBundの急上昇(+0.24pt)という動きと同時に観測されており、インフレ粘着への警戒がユーロ圏金利全体を押し上げている可能性を示唆する(レベルC、単一週データのため)。
3つの主要スプレッドまとめ
- 米日10年スプレッド: +2.03pt(前週+1.74pt、+0.29pt拡大)
- 米独10年スプレッド: +1.44pt(前週+1.40pt、+0.04ptほぼ横ばい)
- OAT-Bund/BTP-Bund: 見かけ上縮小(独金利上昇要因、スライド3参照)
これらは債券市場が方向感の定まらない「強弱混在」の局面にあることを示しており、単一方向のポジション形成には慎重な検討が必要である。
製作費大公開
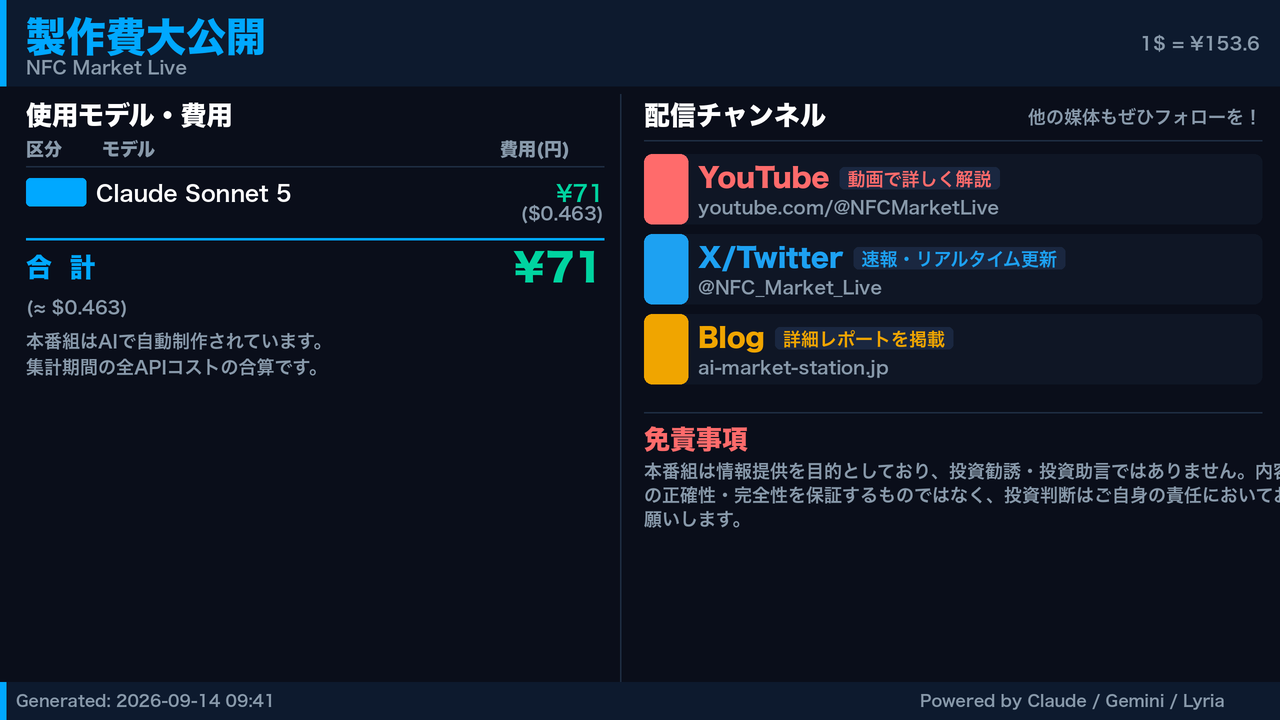
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 33,943 | 40,400 | ¥72 |
| TTS | Gemini 2.5 Flash TTS | 4,595 | 12,243 | ¥19 |
| TTS | Gemini 3.1 Flash TTS | 2,515 | 4,498 | ¥14 |
| BGM | Lyria 3 Pro | 200 | 26,639 | ¥12 |
| X | コンテンツ作成 (返信) | 3,640 | – | ¥12 |
| X | ポスト作成 | 1,327 | – | ¥9 |
| 合計 | ¥140 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。