📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-13 08:37)
週間経済レビューの最新分析。今週は世界の主要指標が『エネルギー起点の物価分裂』という共通テーマを描いた一週間でした。 📊 米CPI・PPIはヘッドライン加速、コアは鈍化 📊 日本企業物価は前年比+7.6%も前月比は11ヶ月ぶりマイナス ⚡ ECBは供給ショックに異例の利上げ(預金金利2.50%) 💰 日本のGDP…
オープニング / Opening
今週の見どころ
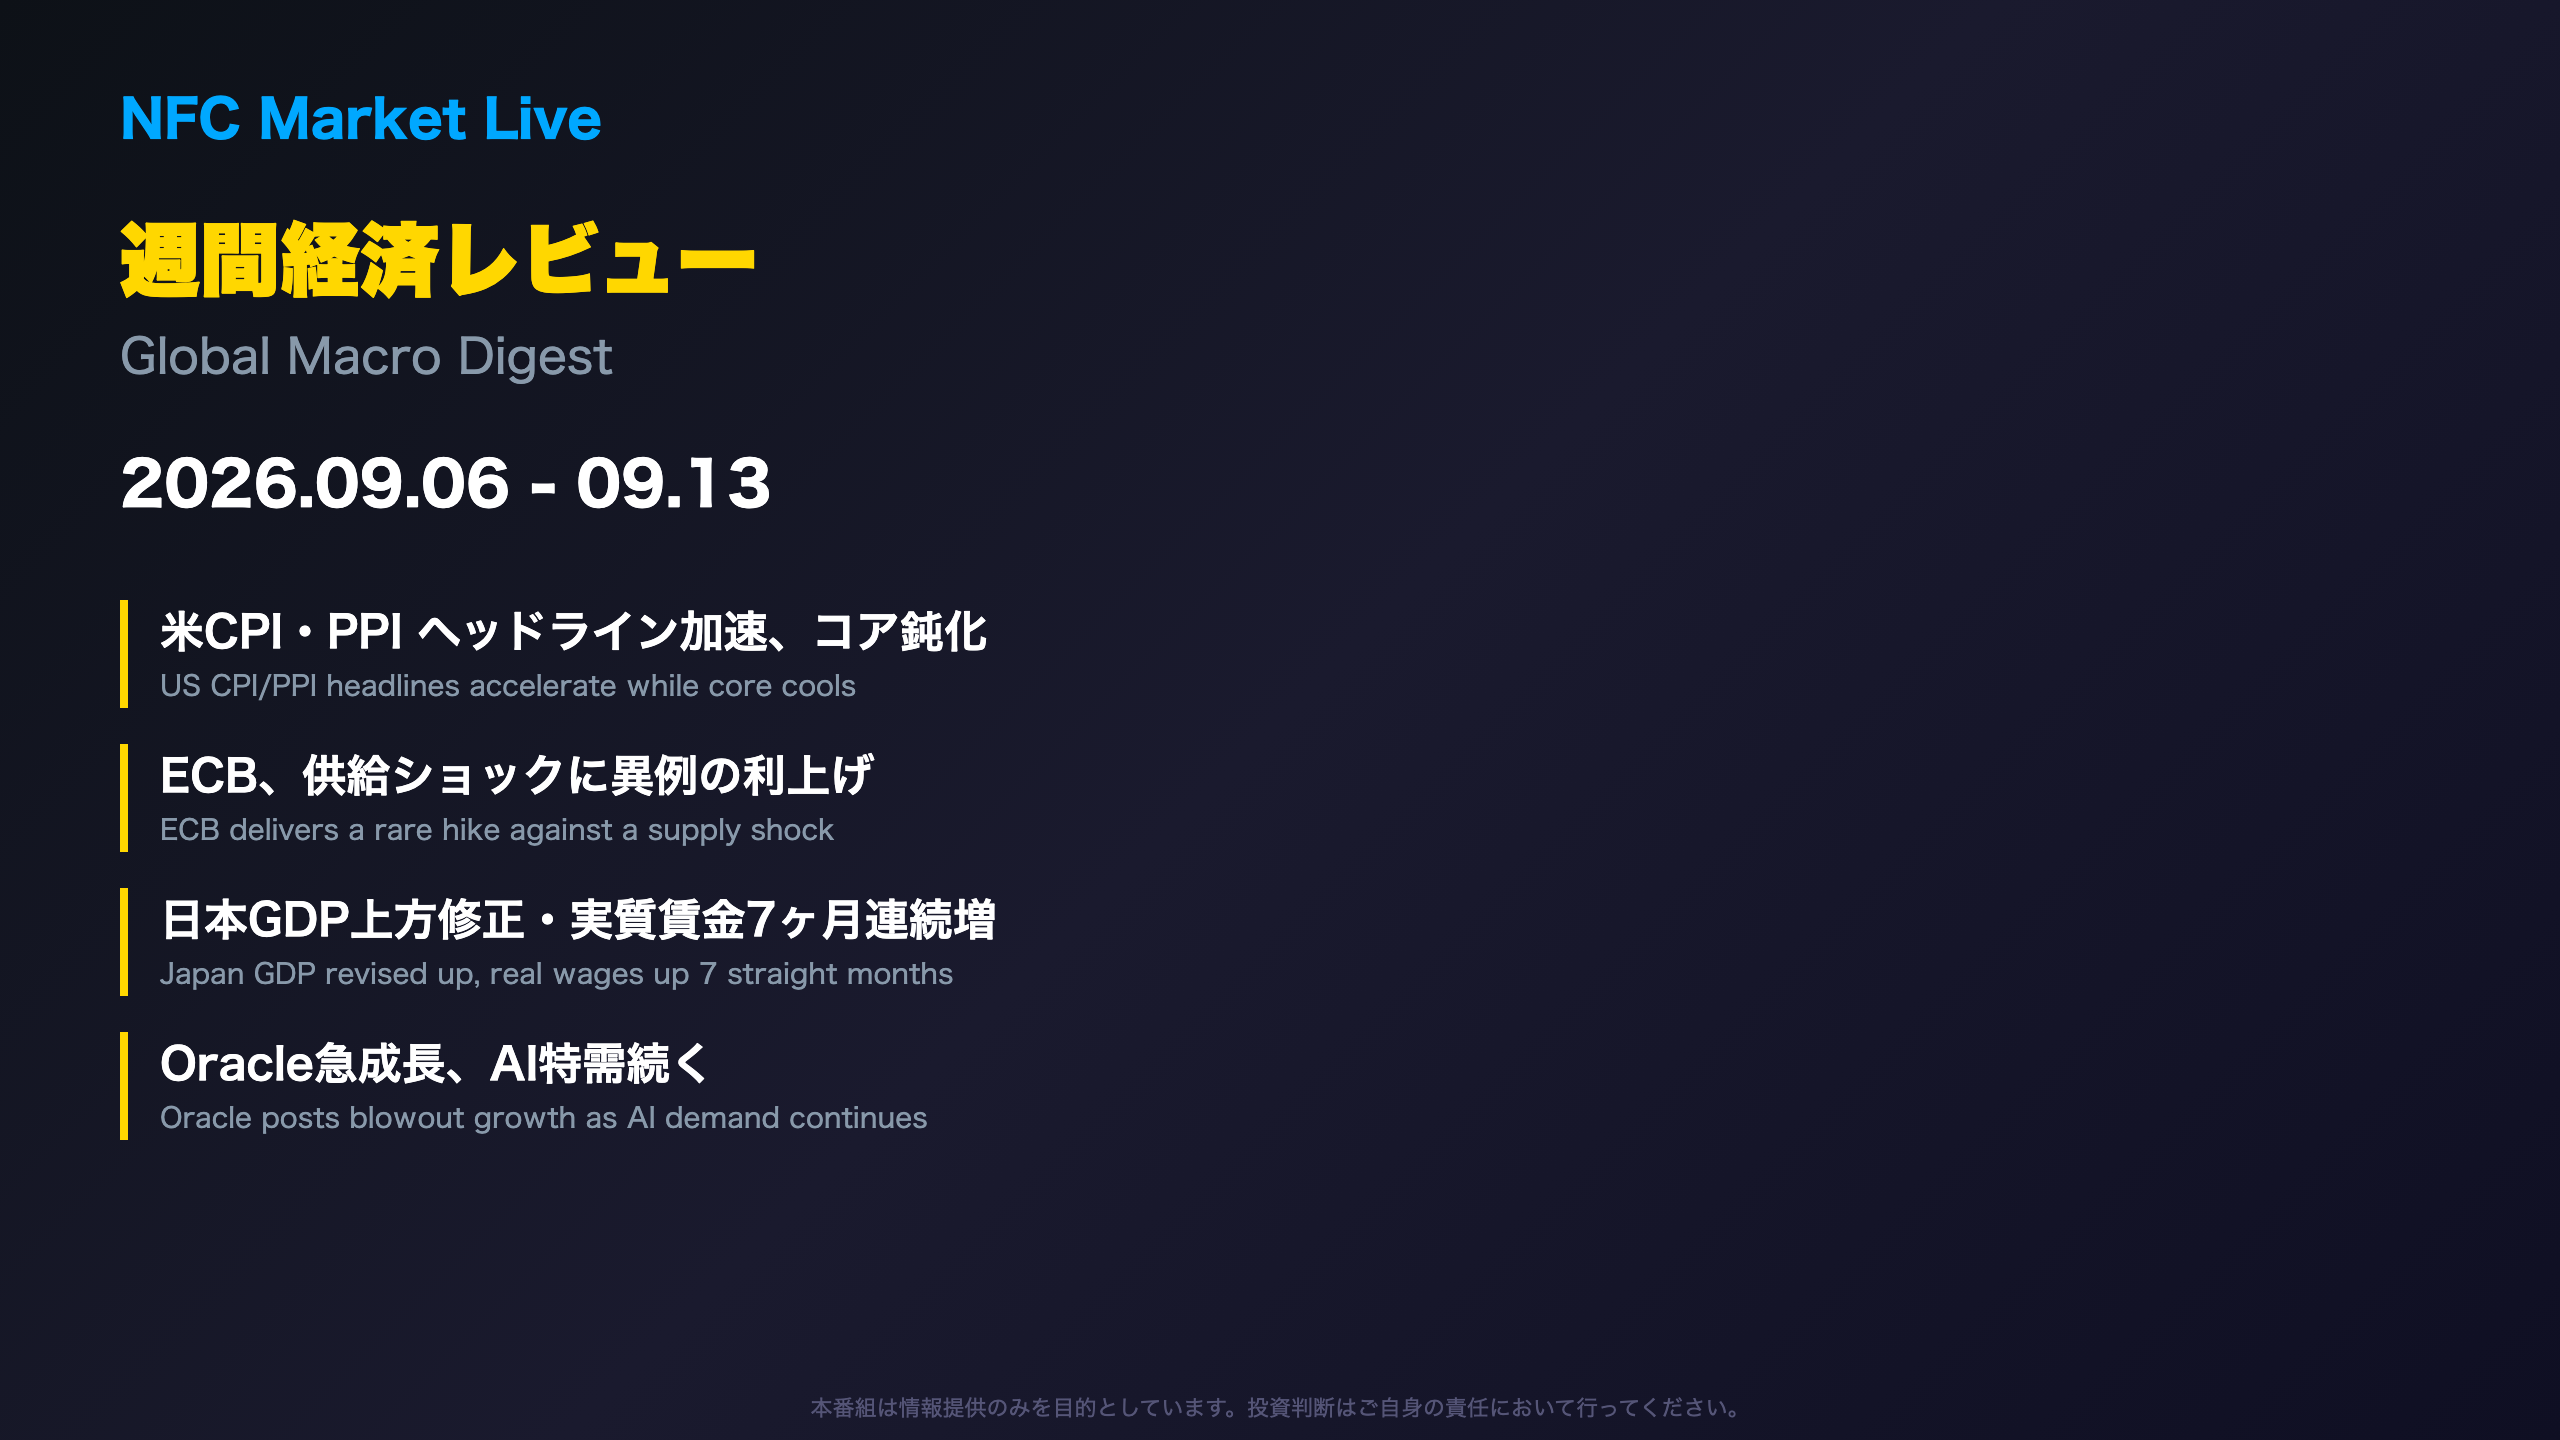
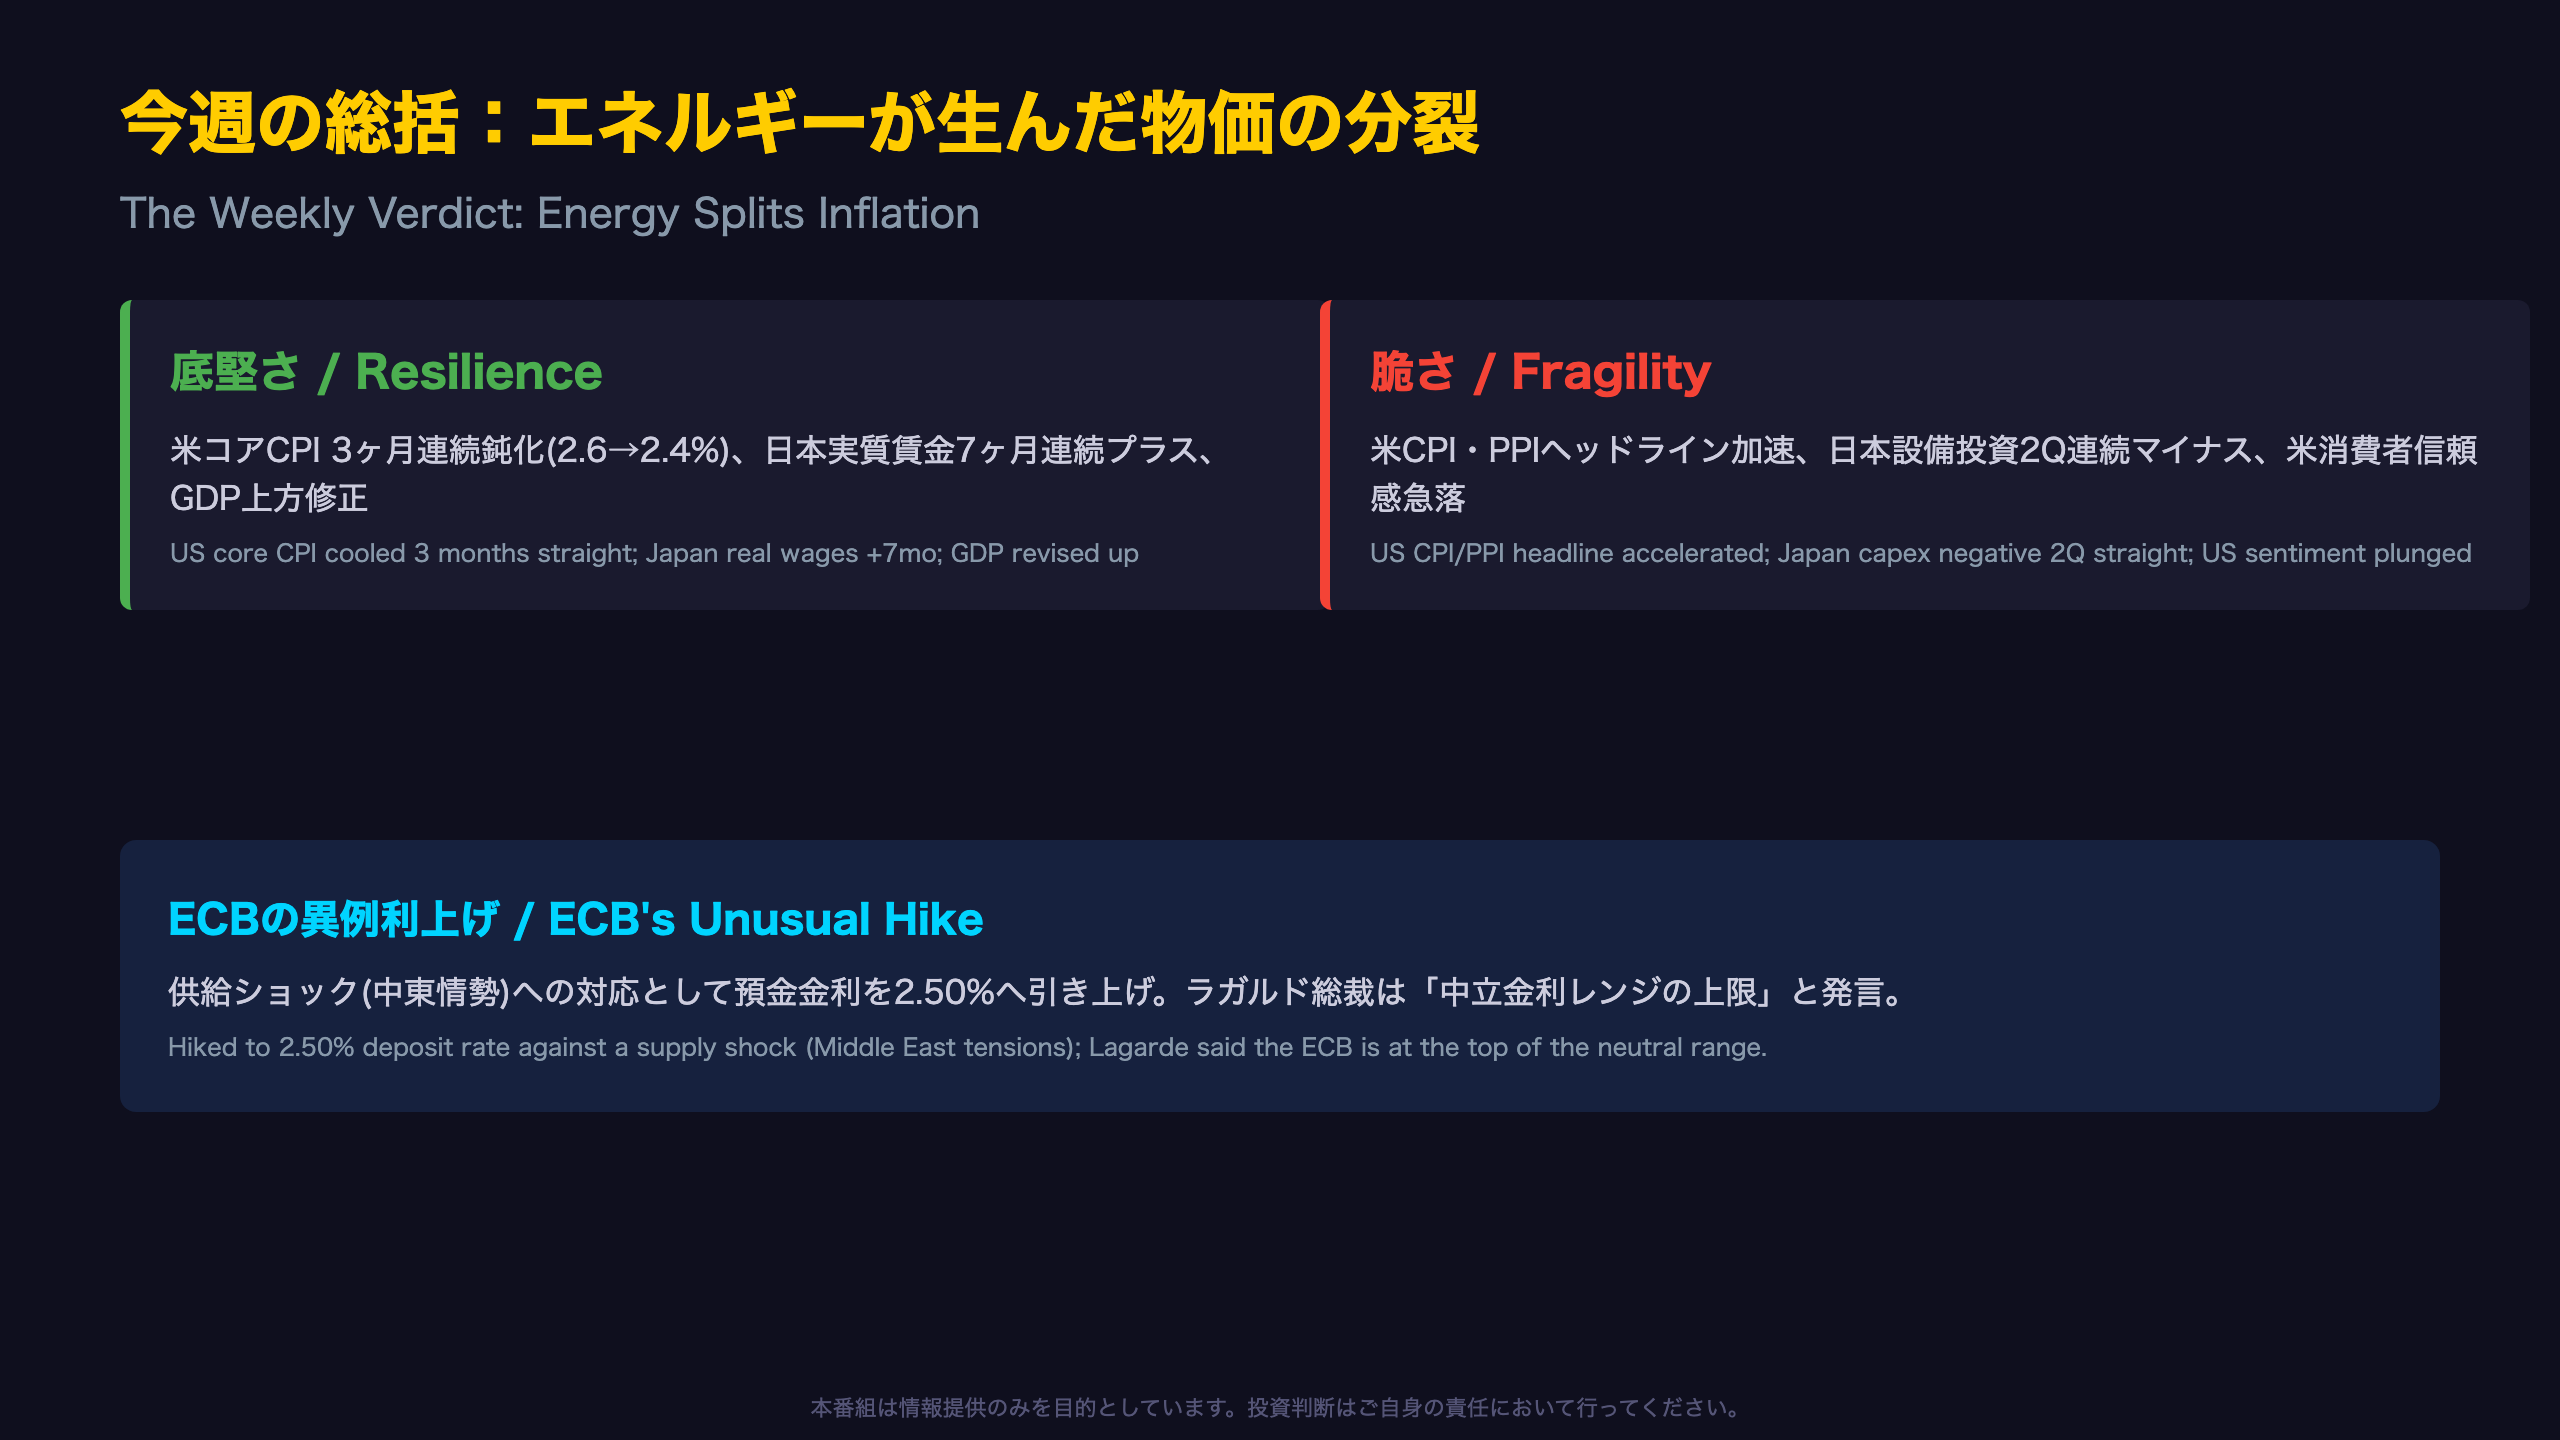
2026年9月6日〜13日の一週間は、世界の主要経済指標が『エネルギー起点の物価分裂』という共通テーマを描いた週だった。米国のCPI・PPIはいずれもヘッドラインが加速する一方でコア指標は鈍化し、日本の企業物価指数も前年比では加速しながら前月比では11ヶ月ぶりのマイナスを記録した。
同時にECBは「中東情勢が引き続きインフレ圧力を生み出している」として、供給ショックに対する異例の利上げに踏み切った。
他方で実体経済面では、日本のGDP2次速報が上方修正され、実質賃金は7ヶ月連続でプラスを維持。米国の新規失業保険申請も前年比で二桁減となるなど、労働市場の底堅さも同時に確認された週だった。
本編では、この「物価の分裂」と「実体経済の底堅さ」という二つの軸を、各国のデータを横断しながら深掘りする。
今週の総括:エネルギーが生んだ物価の分裂 / The Weekly Verdict
サプライズとコンセンサス
今週最大のサプライズはECBの利上げそのものではなく、その「理由」だった。通常の利上げは景気過熱への対応だが、今回は「中東情勢によるエネルギー圧力」という供給ショックへの対応であり、ラガルド総裁自身が「中立金利レンジの上限にある」と認めた点が異色である。
コンセンサス通りだった面もある。米国の雇用統計(新規失業保険申請)は市場予想レンジ内の底堅さを維持し、日本の景気動向指数も2ヶ月連続の改善という、事前の想定を大きく裏切らない結果だった。
強弱のスコアカード
| 項目 | 評価 |
|---|---|
| 米インフレのヘッドライン | 弱含み(加速) |
| 米インフレのコア | 底堅い(鈍化) |
| 日本の賃金・GDP | 底堅い(上方修正) |
| 日本の設備投資 | 弱含み(2Q連続マイナス) |
| 米消費者マインド | 弱含み(急落) |
この「両論併記」の構図こそ、来週のFOMCでFRBが直面するジレンマの縮図である。
物価の分裂を解剖する / Anatomy of the Inflation Split
エネルギーが動かす3つの指標
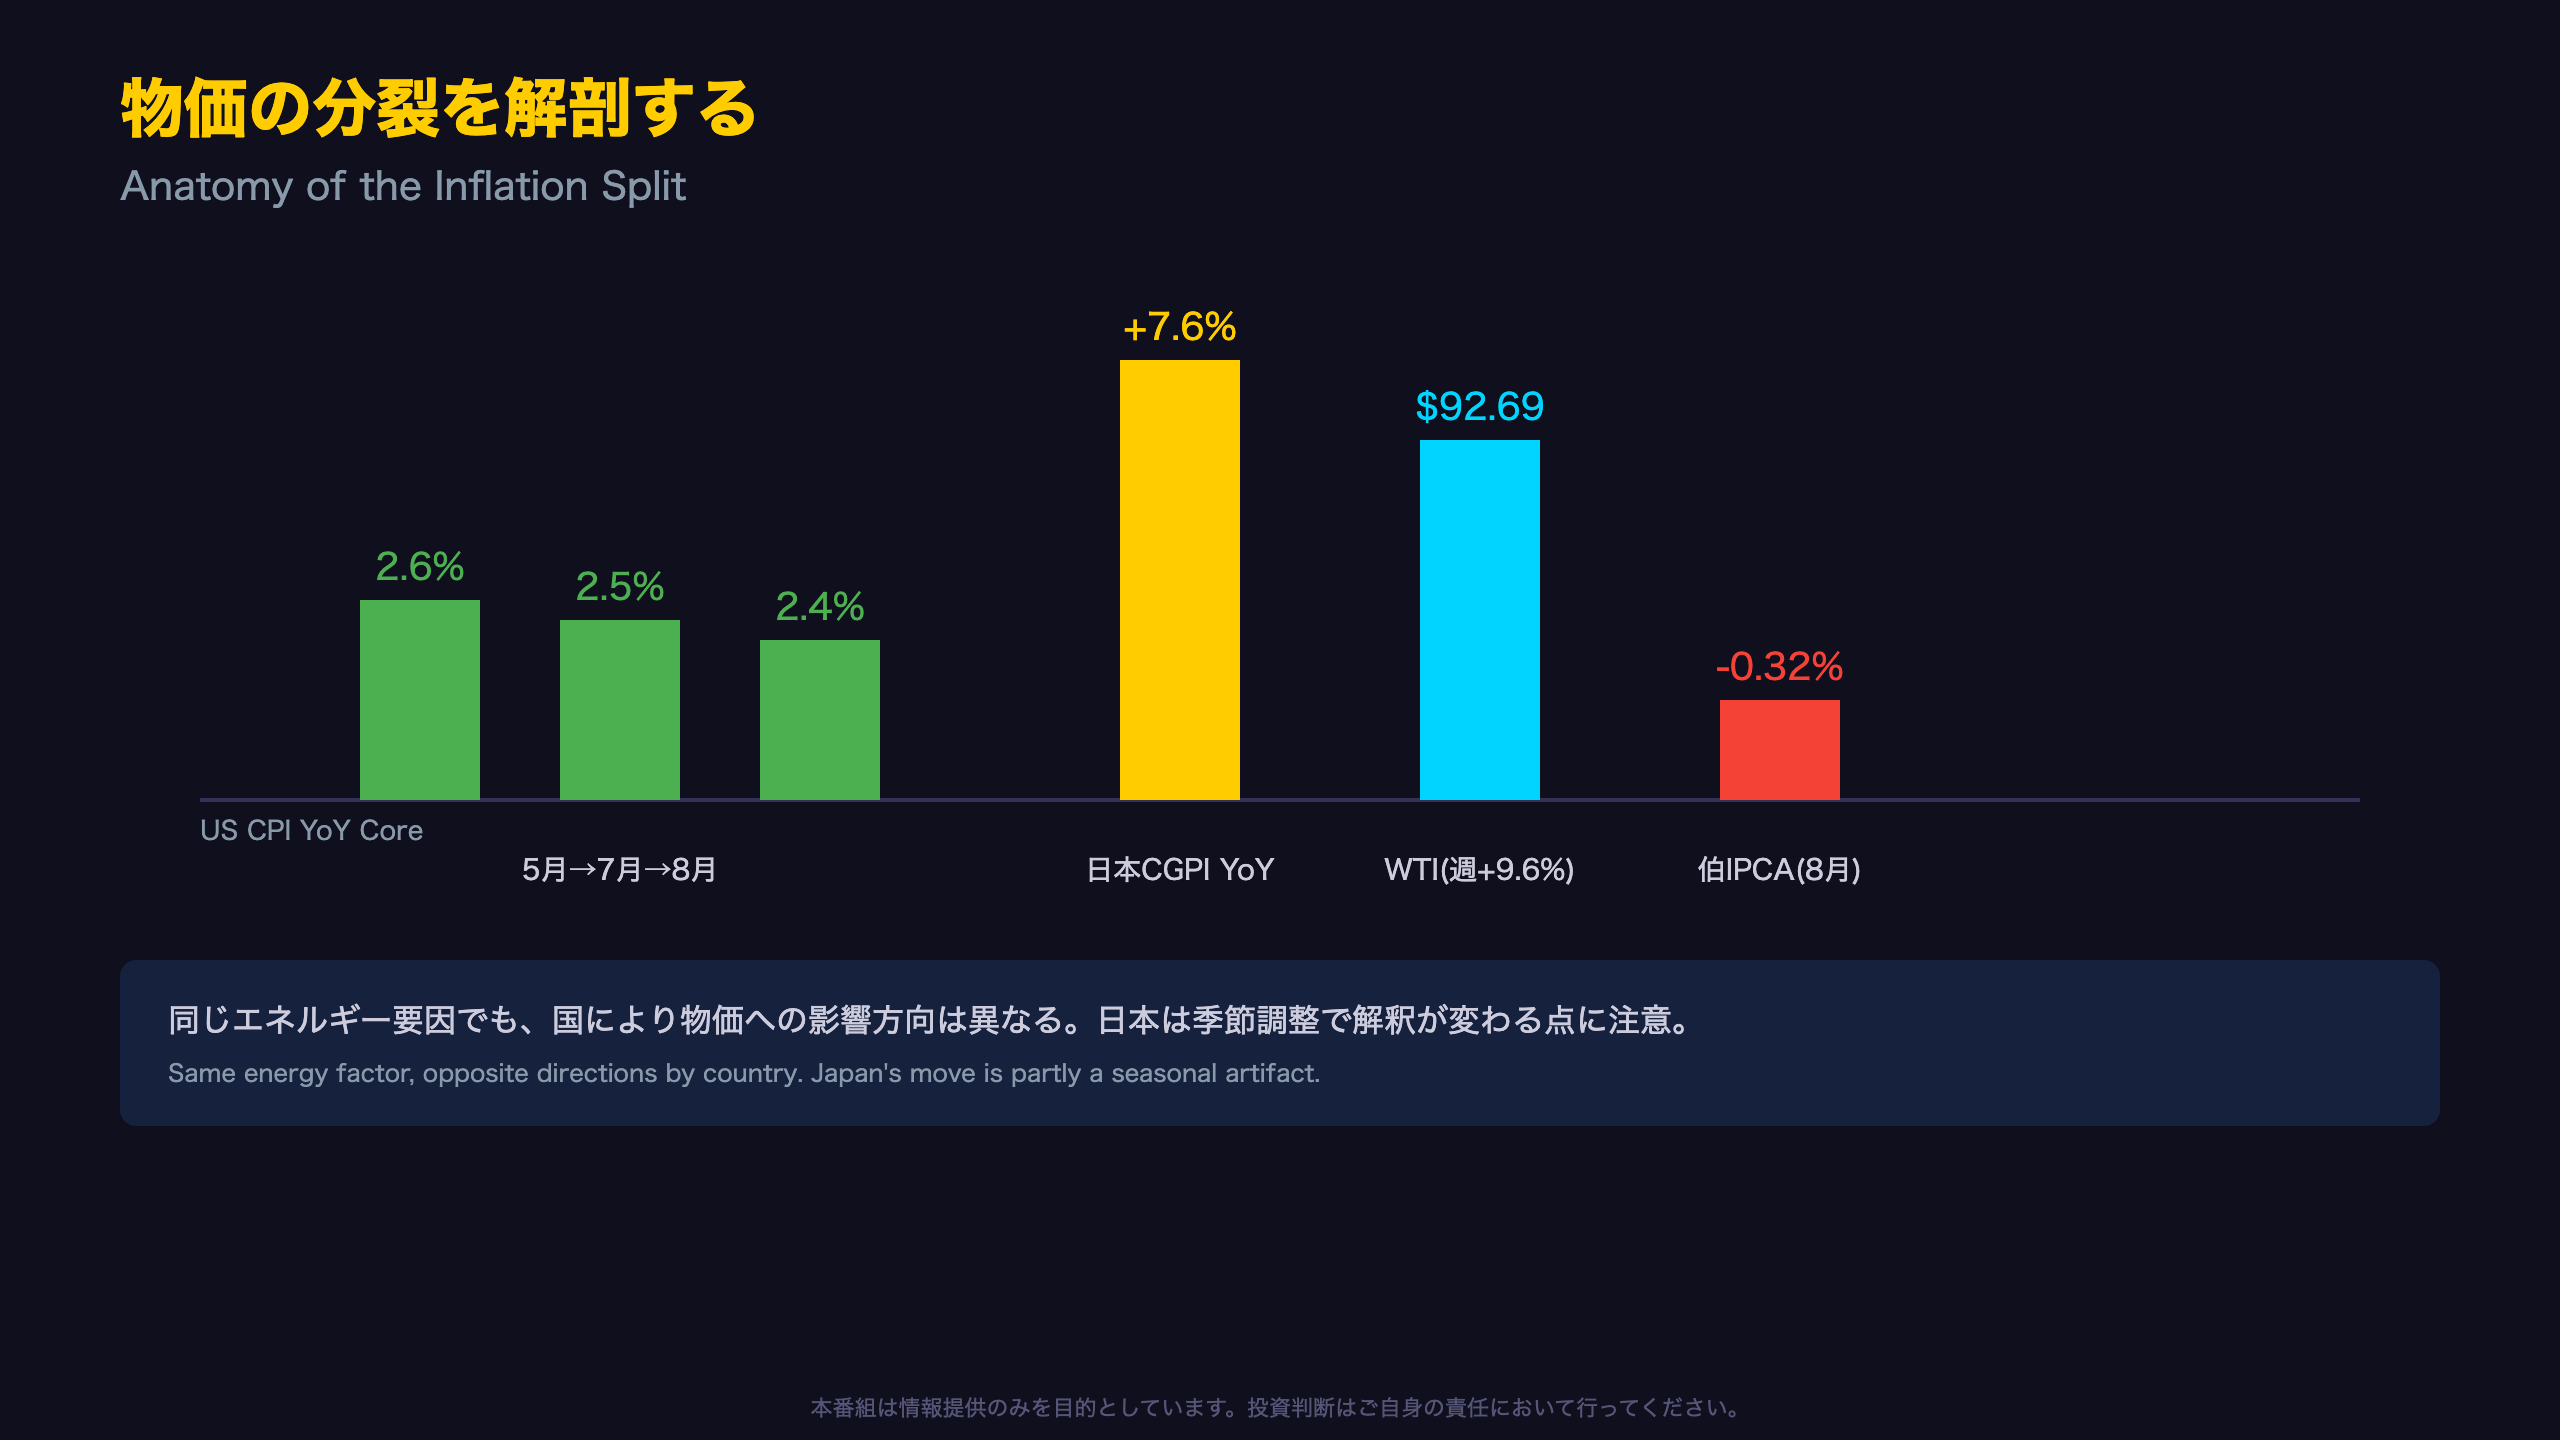
今回最も興味深いのは、米・日・伯という異なる経済圏で、エネルギー価格が正反対の方向に物価を動かした点だ。
米国:ガソリンが主犯
BLS原文は「ガソリン価格が8月に3.9%上昇し、全項目上昇分の3分の1超を占めた」と明記している。前年比では27.4%の伸びとなり、これがヘッドラインCPIを押し上げた主因である。
日本:季節調整の罠
日銀は「夏季電力料金調整後」指数を併せて公表しており、8月の調整後前月比は▲0.1%(headline▲0.2%)。つまり「11ヶ月ぶりのマイナス」という見出しの半分程度は、毎年7〜9月に生じる電力料金の季節パターンで説明できる。
ブラジル:真逆の動き
IBGE原文は「イタイプ・ボーナスの反映により住宅費が下落した」としており、電力代が7.63%下落。これはブラジル固有の一時的な財政クレジットによるもので、米国のエネルギー高とは対照的な結果を生んだ。
異なる解釈
タカ派的に読めば、複数国でエネルギーが物価を押し上げており、供給ショックが世界的なテーマになりつつある。ハト派的に読めば、ブラジルの例が示す通り、エネルギー要因は一時的な政策・季節要因で簡単に反転しうる。
次回米CPIは10月14日発表予定。ガソリン価格の反動一巡が焦点となる。
実体経済の底堅さ / The Resilience Case
賃金と投資、ねじれの構造
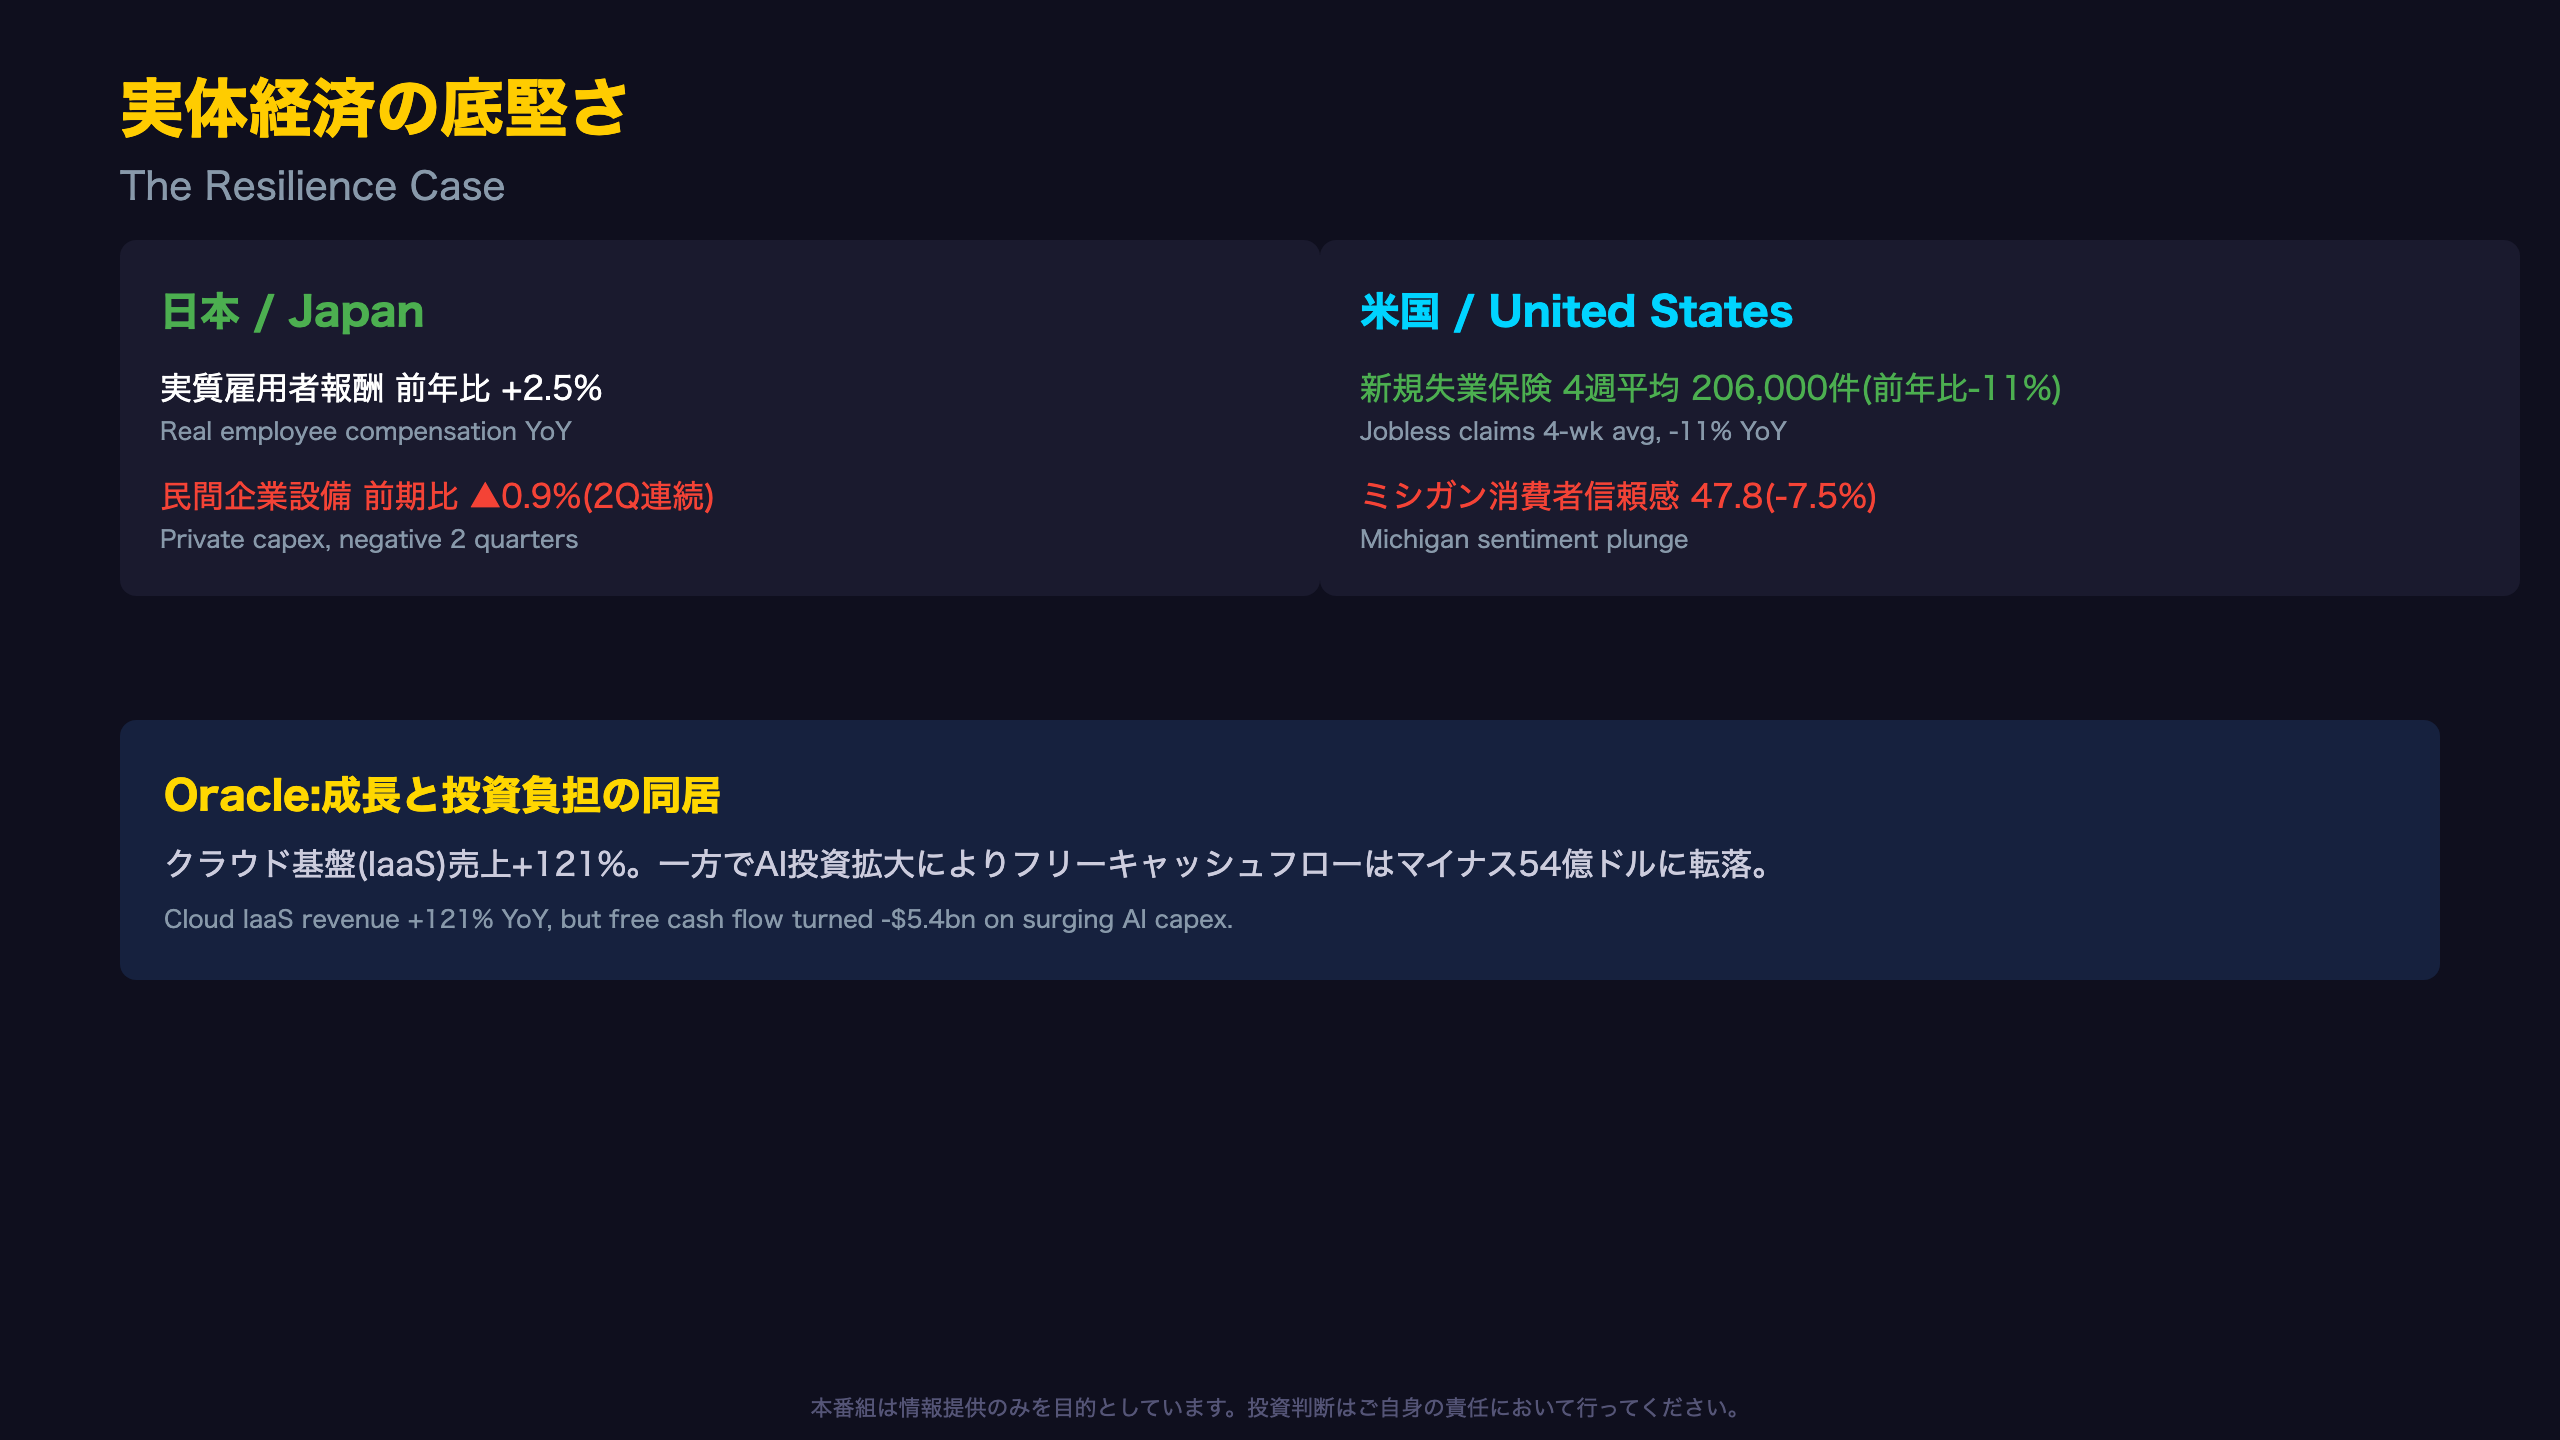
日本のGDP2次速報は実質雇用者報酬の上方修正(前期比0.8%→1.0%、前年比1.4%→2.5%)が最大のハイライトだった。これは日銀が重視する「賃金と物価の好循環」の裏付けとなる材料である。
しかし総固定資本形成は▲0.8%(1次速報▲0.9%)と大幅マイナスが続く。民間企業設備は2四半期連続のマイナスで、前年同期比では2025年10-12月期+3.9%から今回▲0.9%へと急失速している。
米国側の対照
ミシガン大学の消費者信頼感指数は「2ヶ月連続で4ポイント未満の低下」とレポートされたが、内訳を見ると期待指数が前月比▲11.1%と急落しており、現況指数(▲1.9%)よりはるかに悪化が大きい。
Oracleが示す「AI投資の裏側」
Oracleのプレスリリースは「850MWの追加データセンター能力を提供した」と明記しており、クラウドインフラ(IaaS)売上は前年比121%増(5四半期連続の加速)。ただしフリーキャッシュフローはマイナス54億ドルに転落し、稼いだ利益をそのまま投資に回す構造が鮮明になった。
異なる解釈
強気の見方:賃金上昇・雇用の底堅さは消費の下支えとなる。慎重な見方:投資マインドの後退(日本の設備投資、米消費者心理)が今後数ヶ月で実体経済に波及するリスクは残る。
中央銀行の現在地 / Central Bank Stances
三極中銀の温度差
今週最も踏み込んだ発言は、ECBラガルド総裁の「市場は市場のすべきことをし、我々は我々のすべきことをする」だ。市場が今回の利上げに続き約3回の追加利上げを織り込んでいるとの指摘に対し、フォワードガイダンスへの追随を明確に拒否した。
ECBの新見通し
6月時点の予測と比較し、2027年インフレ見通しは2.5%、2028年は2.1%へ上方修正。成長率見通しも2026年0.9%、2027年1.4%、2028年1.5%と軒並み上方修正されている。声明文は「ユーロ圏経済の想定を上回る強靭性」を理由に挙げた。
日銀への間接的な材料
日銀は今週会合を持たなかったが、企業物価指数(CGPI)の前年比+7.6%への加速、実質賃金7ヶ月連続プラスという2つのデータは、いずれも「賃金と物価の好循環」の判断材料として蓄積されていく。
レジーム診断の要点
当社のHMM(隠れマルコフモデル)による中銀レジーム診断では、カナダ中銀(BOC)が最も安定した「Hawkish」状態(マハラノビス距離8.4、信頼度0.63)にある一方、ECB(同51.6)、ニュージーランド中銀(同64.1)は重心から遠く、判断の不確実性が高い。
次回の日銀会合、FOMCの結果を踏まえ、来週以降のレジーム変化を注視したい。
Analysis
Analysis
今週の番組制作費 / Production Cost Corner
コスト構造の透明性
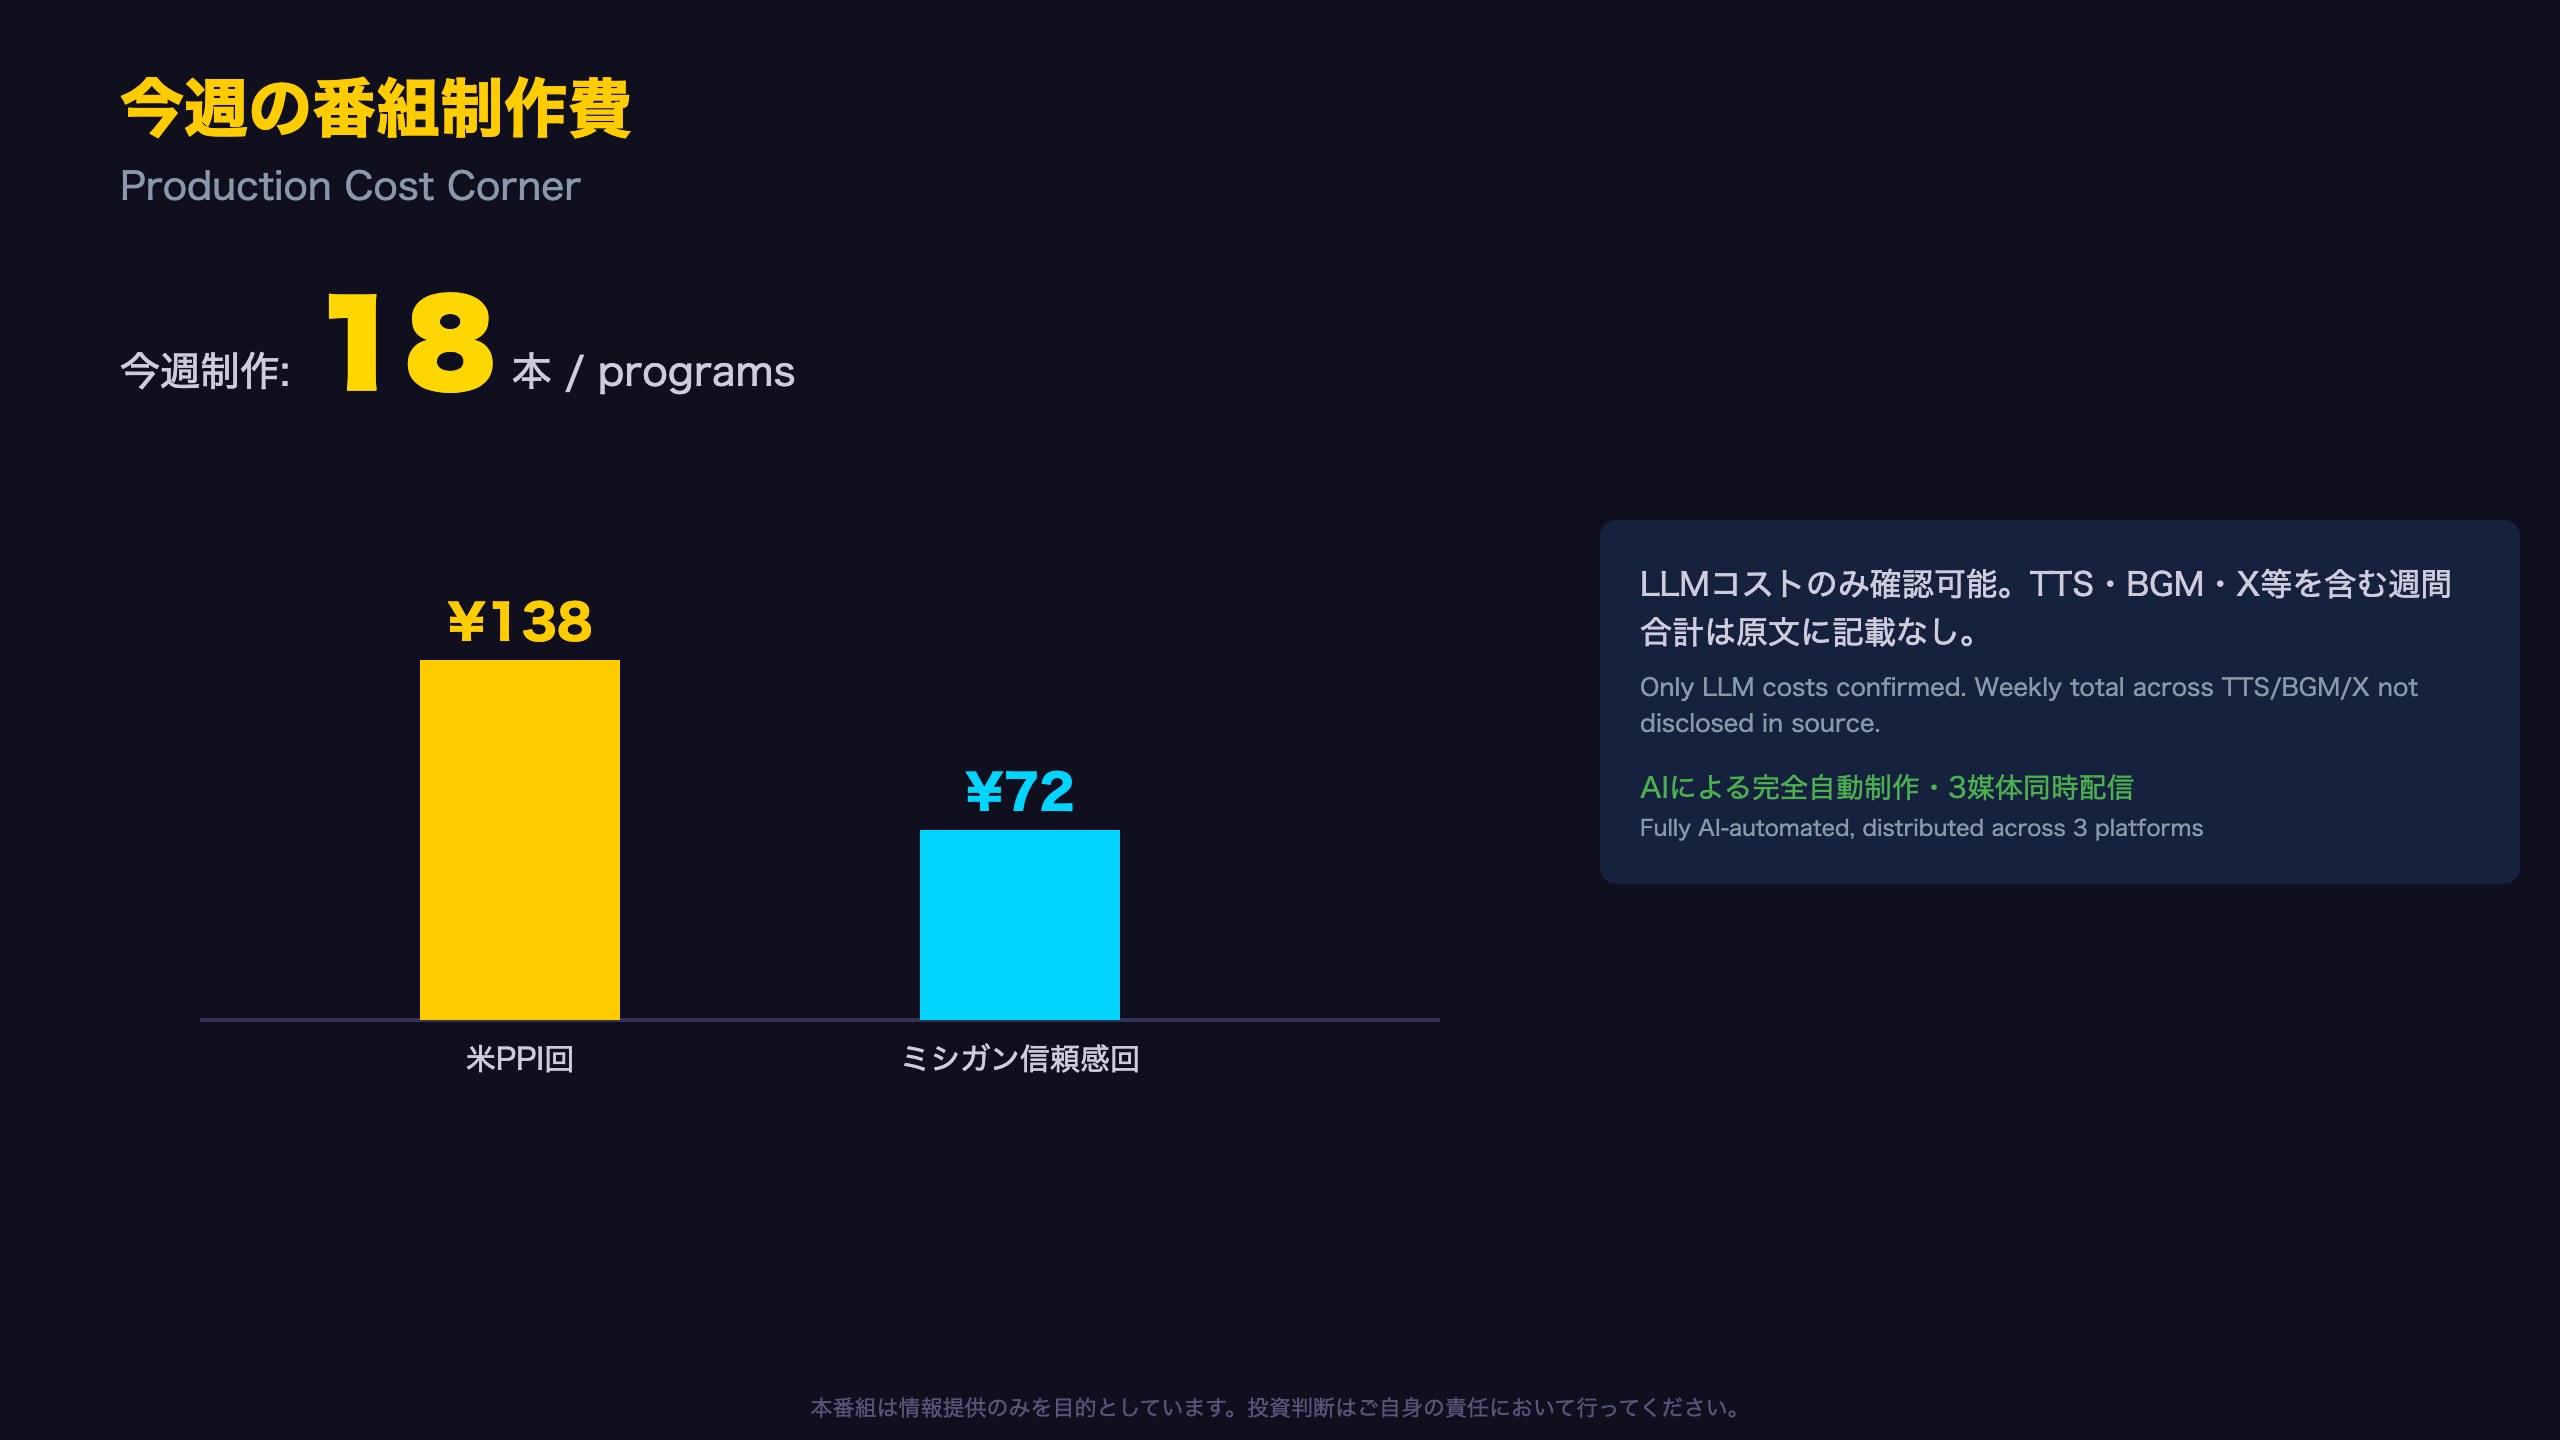
本レビューでは、確認できたデータのみを正確に報告する方針を採る。今週制作された番組(GDP、CPI、PPI、IPCA、法人企業景気予測など)は少なくとも18本に上る。
確認できた実コスト
| 番組 | LLMコスト |
|---|---|
| 米PPI(生産者物価指数) | ¥138 |
| ミシガン大学消費者信頼感 | ¥72 |
為替レートは1 USD = 153.6 JPY(PPI回のレポートに記載)。
両者の差(138円 vs 72円)は、入力・出力トークン数の違いに起因する。PPI回は入力29.5万トークンとより長文の原文を処理しており、コストがやや高くなった可能性がある。
データの限界
他の番組(CPI、卸売統計など)でも同様の「製作費大公開」セクションが存在するが、原文が途中で省略されており、コスト数値そのものを確認できないケースが複数あった。したがって週間合計コストやTTS・BGM・Xカテゴリ別の内訳は、今回のデータからは推計せず「原文に記載なし」として扱う。
運営体制の特徴
低コストなAI自動化パイプラインにより、動画・X・ブログの3媒体で同時配信する体制を維持している点は、確認できたコスト水準からも裏付けられる。
来週の注目イベント / Next Week’s Calendar
根拠の鎖:来週を読み解く3つの視点
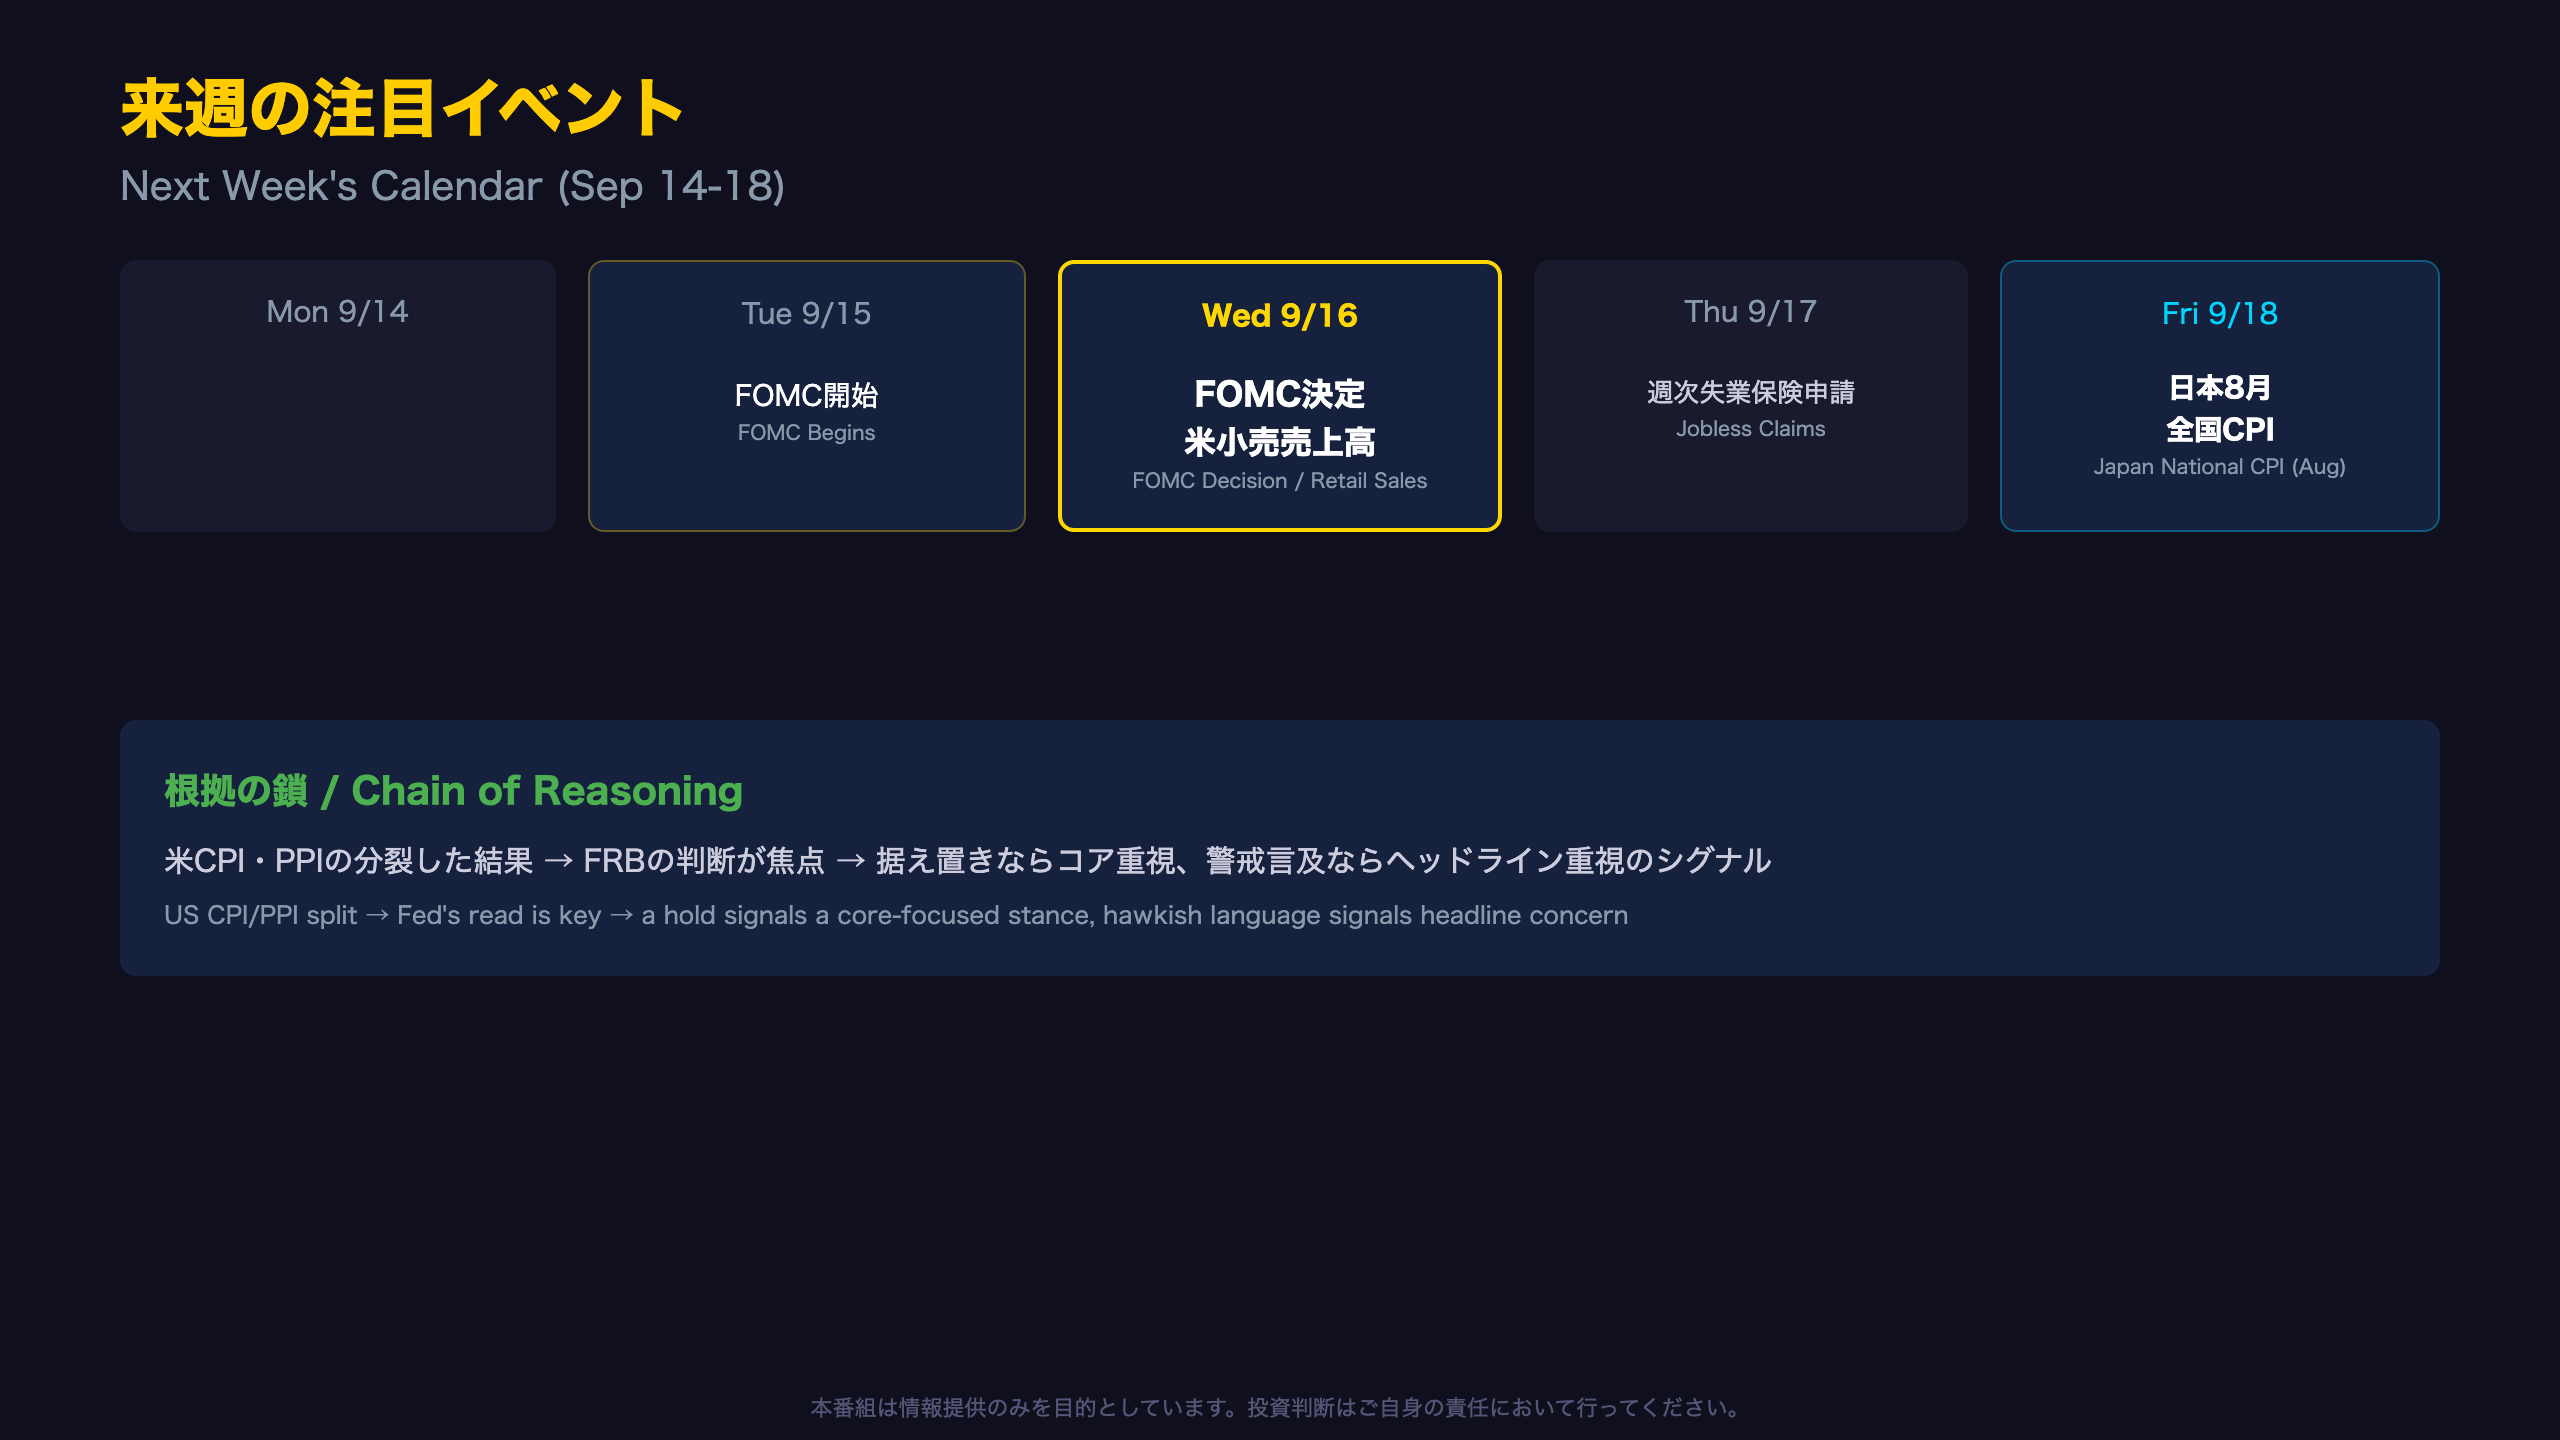
1. FOMC(9月16日・水)
事実:今週のCPIは前月比0.4%へ加速、PPIも前年比5.4%へ加速。一方コアはいずれも鈍化基調。
メカニズム:FRBはヘッドラインの一時的な要因(ガソリン等)とコアの構造的な鈍化を区別して政策判断を下す必要がある。
含意:据え置きが継続されれば、ヘッドラインよりコアを重視する姿勢の表れとなり、ドル安・株高要因になり得る。逆に利下げ見送りへの言及があれば、ヘッドライン加速への警戒感の表れと読める。
2. 米小売売上高(9月16日前後)
事実:ミシガン大学消費者信頼感は47.8へ急落、期待指数は前月比-11.1%。
メカニズム:マインド悪化が実際の支出に波及するには通常タイムラグが生じる。
含意:小売売上高が底堅ければ「マインドと実態の乖離」が続くシナリオ、弱含めば消費失速リスクが現実化するシナリオとなる。
3. 日本8月全国CPI(9月18日)
事実:企業物価指数(CGPI)は前年比7.6%まで加速。
メカニズム:川上の企業物価は数ヶ月のラグを伴い消費者物価に波及する。
含意:全国CPIが加速すれば日銀の正常化観測を後押しし、円高・金利上昇要因になり得る。
次回の週間レビューでは、これら3つのイベントの結果を踏まえて総括する。
製作費大公開
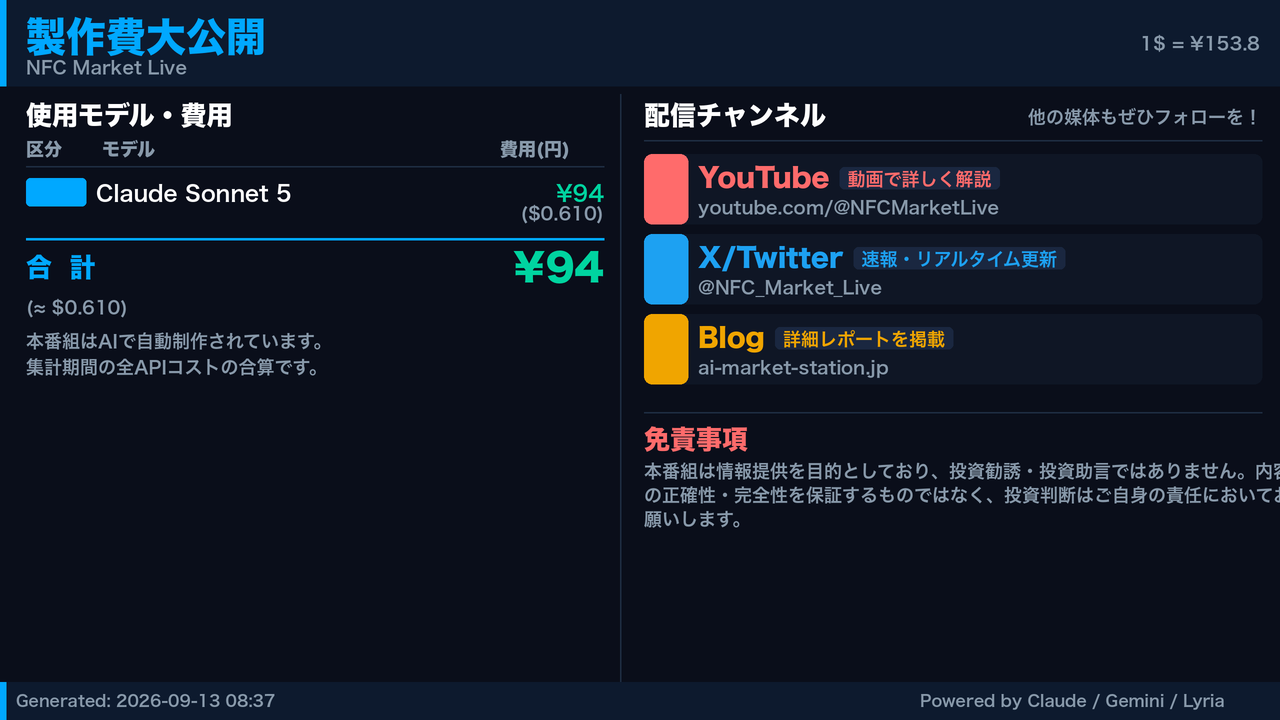
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 77,710 | 46,319 | ¥95 |
| TTS | Gemini 2.5 Flash TTS | 3,387 | 10,965 | ¥17 |
| TTS | Gemini 3.1 Flash TTS | 1,930 | 3,331 | ¥11 |
| BGM | Lyria 3 Clip | 405 | 8,679 | ¥12 |
| X | コンテンツ作成 (返信) | 6,119 | – | ¥25 |
| X | ポスト作成 | 848 | – | ¥7 |
| 合計 | ¥167 |
為替レート: 1 USD = 153.8 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。