📺 動画で詳細な解説を見る
📄 一次資料(出典)
NFC Market Live
https://www.newyorkfed.org/medialibrary/media/survey/empire/empire2026/2026_09-empire-state-manufacturing-survey.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-15 21:43)
エンパイア指数の最新分析。📊 NY連銀製造業景気指数 The Deep Diveの最新データの詳細分析。重要なサブインデックスやトレンドの変化をAIが自律的に抽出し、今後の米国経済を読み解きます。 📉 9月の総合景況指数は7.6(8月20.6)。新規受注は2.0、出荷は-3.2と需要面は減速。 📈 平均労働時間は…
9月の要点:需要は減速、物価と労働時間は強含み
9月エンパイア指数の全体像
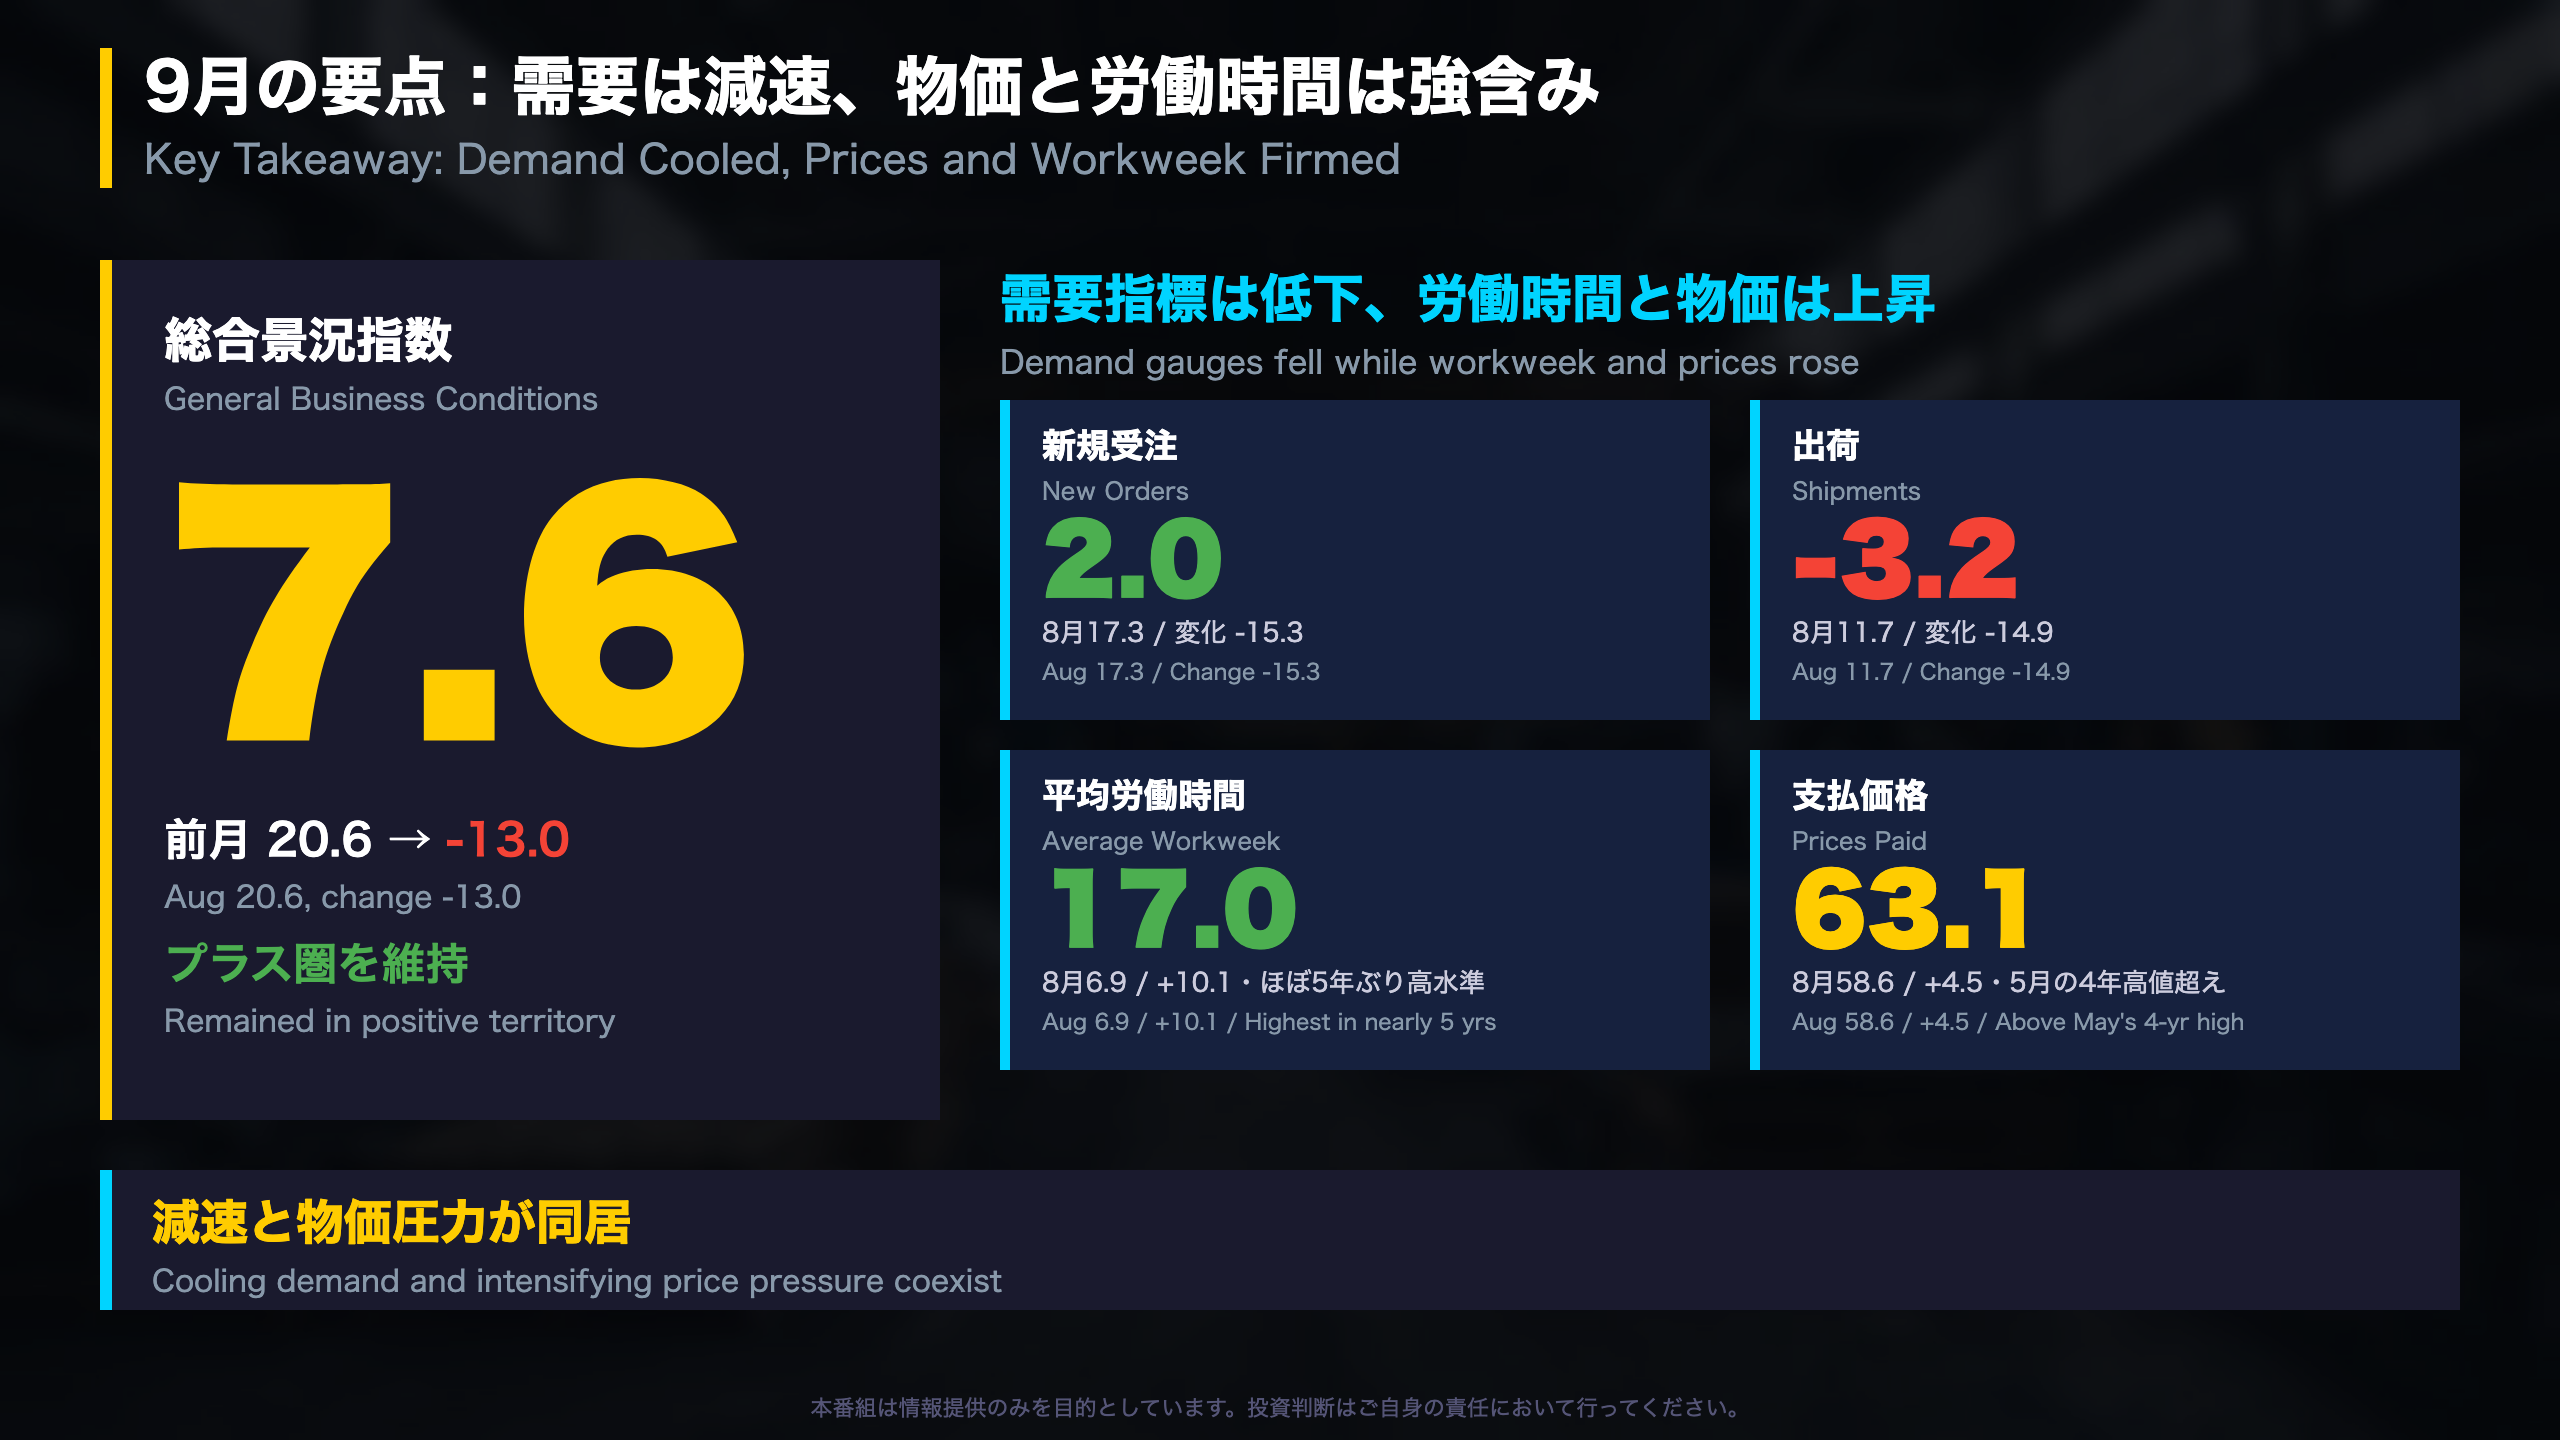
NY連銀が公表した9月の総合景況指数は7.6で、8月の20.6から13.0ポイント低下した。調査回答は9月2日〜10日に収集されている。指数は「増加と答えた企業の割合」から「減少と答えた企業の割合」を引いた拡散指数で、0が拡大と縮小の境目となる。9月は増加33.9%、減少26.3%だった。
主要指標の前月比
| 指標 | 8月 | 9月 | 変化 |
|---|---|---|---|
| 総合景況指数 | 20.6 | 7.6 | -13.0 |
| 新規受注 | 17.3 | 2.0 | -15.3 |
| 出荷 | 11.7 | -3.2 | -14.9 |
| 平均労働時間 | 6.9 | 17.0 | +10.1 |
| 支払価格 | 58.6 | 63.1 | +4.5 |
発表元のコメント
「8月の力強い伸びに続き、NY州の製造業活動は9月も緩やかに拡大した。雇用は堅調なペースで増加し、価格圧力は強まった」(NY連銀 リチャード・ダイツ氏、原文英語の和訳)
強弱の整理
- 強い面: 総合指数はプラス圏を維持。平均労働時間はほぼ5年ぶりの高水準、支払価格は5月の直近4年高値をわずかに上回った。
- 弱い面: 新規受注は2.0まで低下し、出荷は-3.2とマイナスに転じた。
8月が強かった反動を含む可能性があり、単月のデータだけでトレンド転換とは判断できない。次回は10月調査分が焦点となる。
需要指標はそろって低下、出荷はマイナスに
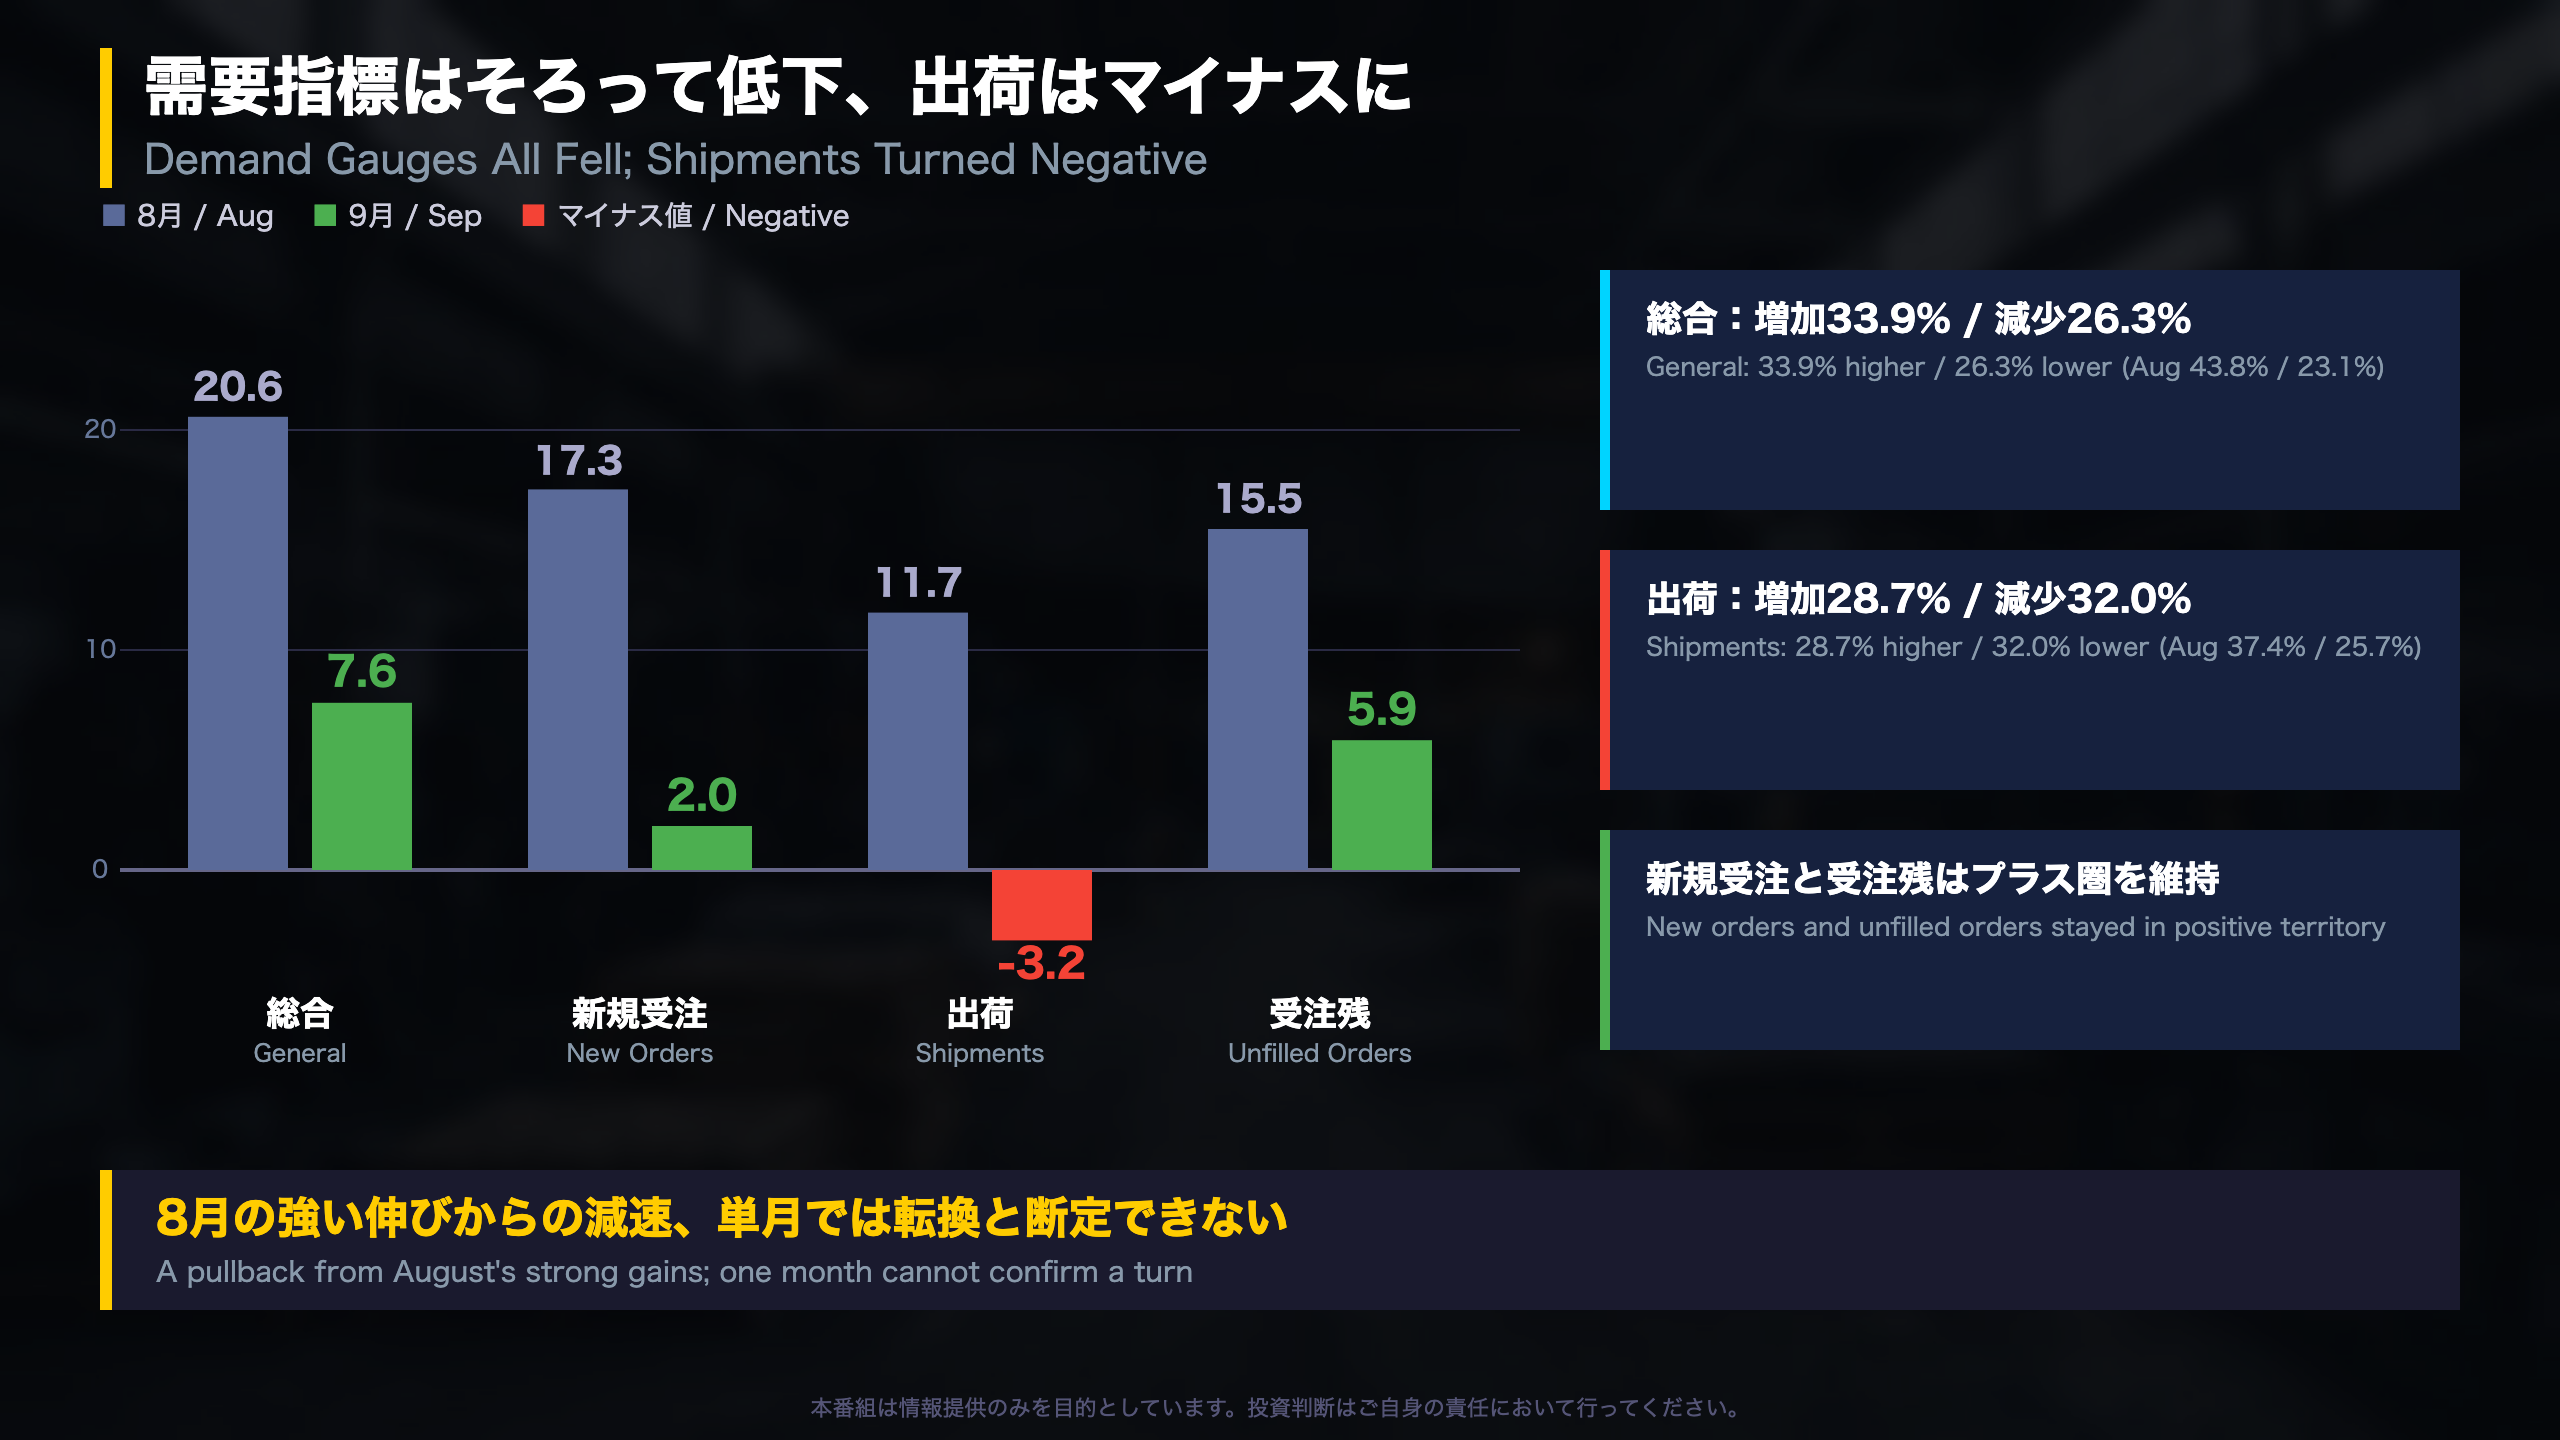
需要指標の内訳
9月の需要関連指標は、いずれも8月から低下した。回答比率で見ると変化が一段とわかりやすい。
| 指標 | 8月 増加/減少 | 9月 増加/減少 | 9月指数 |
|---|---|---|---|
| 総合 | 43.8% / 23.1% | 33.9% / 26.3% | 7.6 |
| 新規受注 | 39.8% / 22.4% | 27.8% / 25.8% | 2.0 |
| 出荷 | 37.4% / 25.7% | 28.7% / 32.0% | -3.2 |
| 受注残 | 26.8% / 11.3% | 16.8% / 10.9% | 5.9 |
読み取れること
- 出荷は「減少」が「増加」を上回り、指数がマイナスに転じた。
- 新規受注は増加と減少の差が2.0ポイントまで縮小したが、プラス圏は維持。
- 受注残は増加が減少を5.9ポイント上回る。
異なる解釈
NY連銀は「新規受注はわずかに増加し、出荷は小幅に減少。受注残は増加し、納期は大幅に長期化した」と記述している(原文英語の和訳)。
ポジティブな読み方: 受注残と新規受注は水準としてプラス圏で、8月の急伸(総合20.6)からの反動と捉えられる。慎重な読み方: 6か月先の受注残見通しは19.6から5.9へ13.7ポイント低下しており、先行きの受注の勢いについては注意が必要。ただし、いずれも単月の調査結果であり、傾向の判断には複数月の確認が要る。
次の確認点
10月調査で出荷指数が0を上回るかが最初の確認点となる。
労働投入は堅調:労働時間はほぼ5年ぶりの高水準
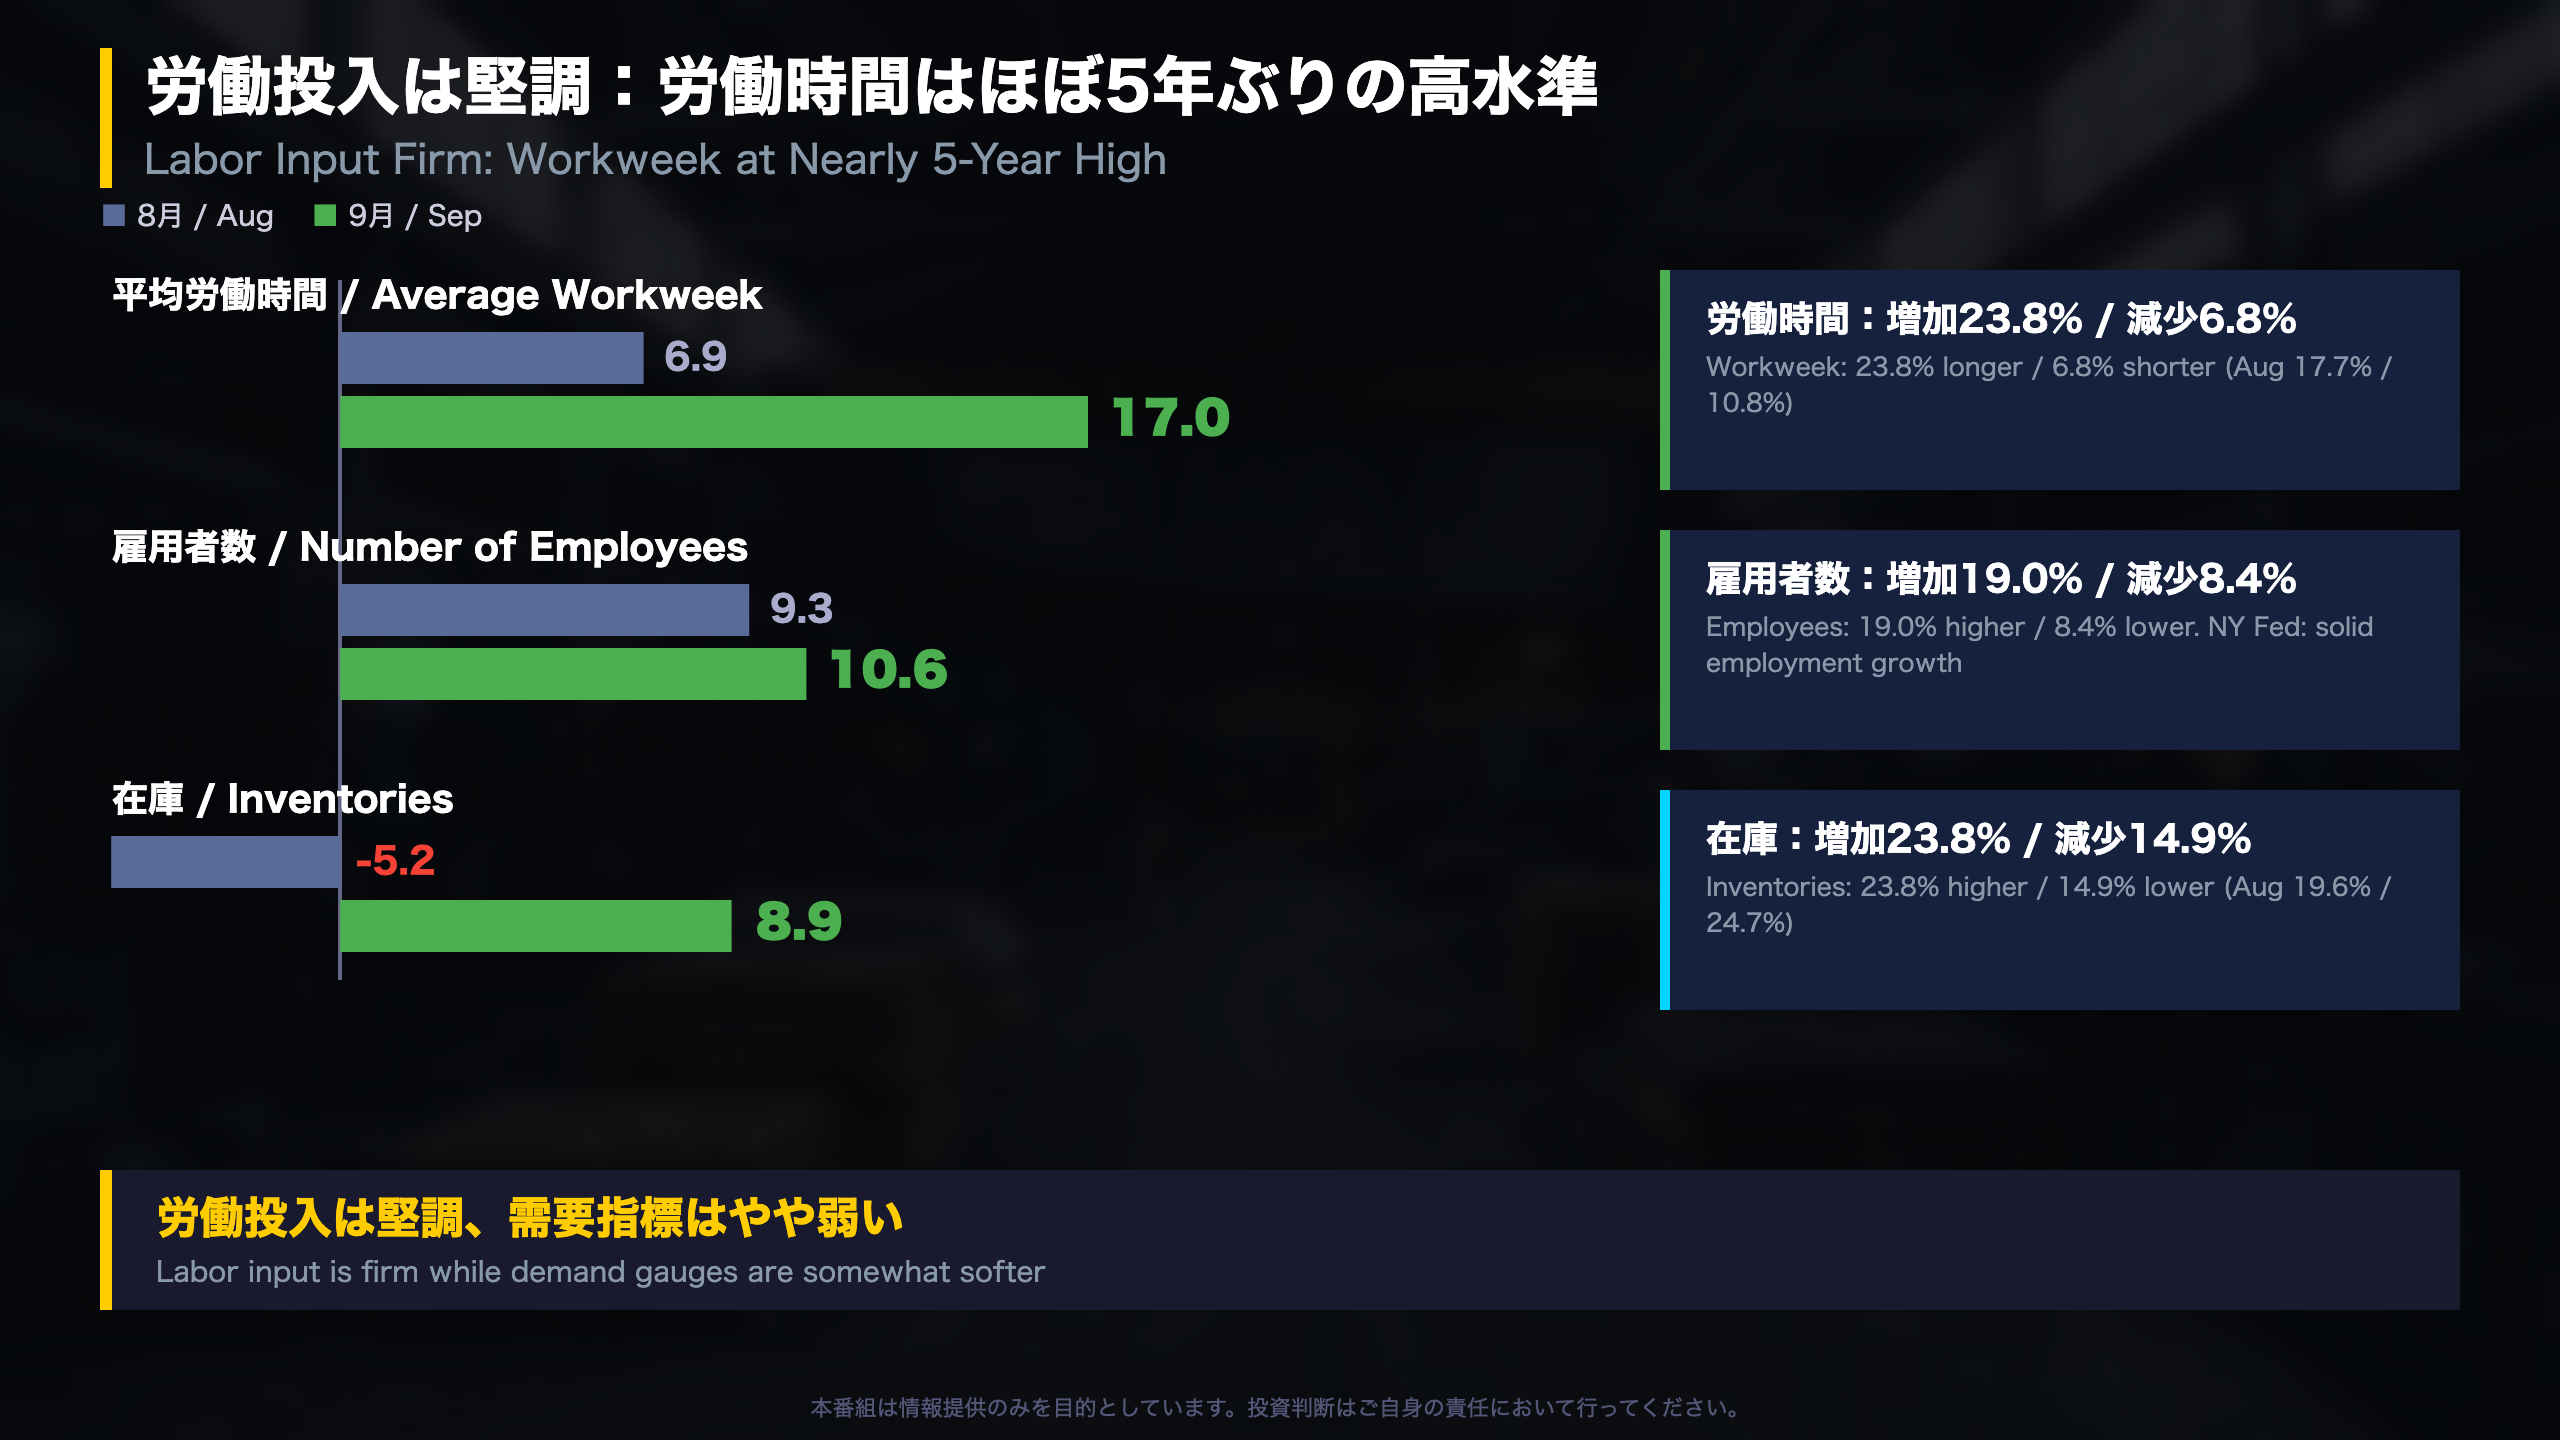
労働投入と在庫の動き
9月は需要指標の鈍化と対照的に、労働投入の指標が強かった。
| 指標 | 8月 | 9月 | 変化 | 9月の増加/減少 |
|---|---|---|---|---|
| 平均労働時間 | 6.9 | 17.0 | +10.1 | 23.8% / 6.8% |
| 雇用者数 | 9.3 | 10.6 | +1.3 | 19.0% / 8.4% |
| 在庫 | -5.2 | 8.9 | +14.1 | 23.8% / 14.9% |
ポイント
- 平均労働時間指数17.0は、NY連銀によれば「ほぼ5年ぶりの高水準」。
- 雇用者数指数は10.6と小幅な上昇だが、NY連銀は「雇用は堅調なペースで増加した」としている。
- 在庫は8月の-5.2から8.9へ14.1ポイント上昇。8月は減少が24.7%と増加の19.6%を上回っていたが、9月は逆転した。
先行きの見方
6か月先の指標では、雇用者数が28.2から20.0へ低下し、平均労働時間は1.0から-4.0へマイナスに転じた。労働投入の強さは足元のもので、先行きの期待はやや控えめになっている。
強気の読み方: 受注指標が弱含む中でも企業は労働時間を増やしており、需要の底堅さへの自信が表れている可能性がある。慎重な読み方: 出荷の弱さと在庫の上昇が重なっており、労働時間の増加が需要に追いつくかは確認が必要。いずれも単月の調査に基づく。
物価圧力が一段と強まる:支払価格は5月の4年高値をわずかに上回る
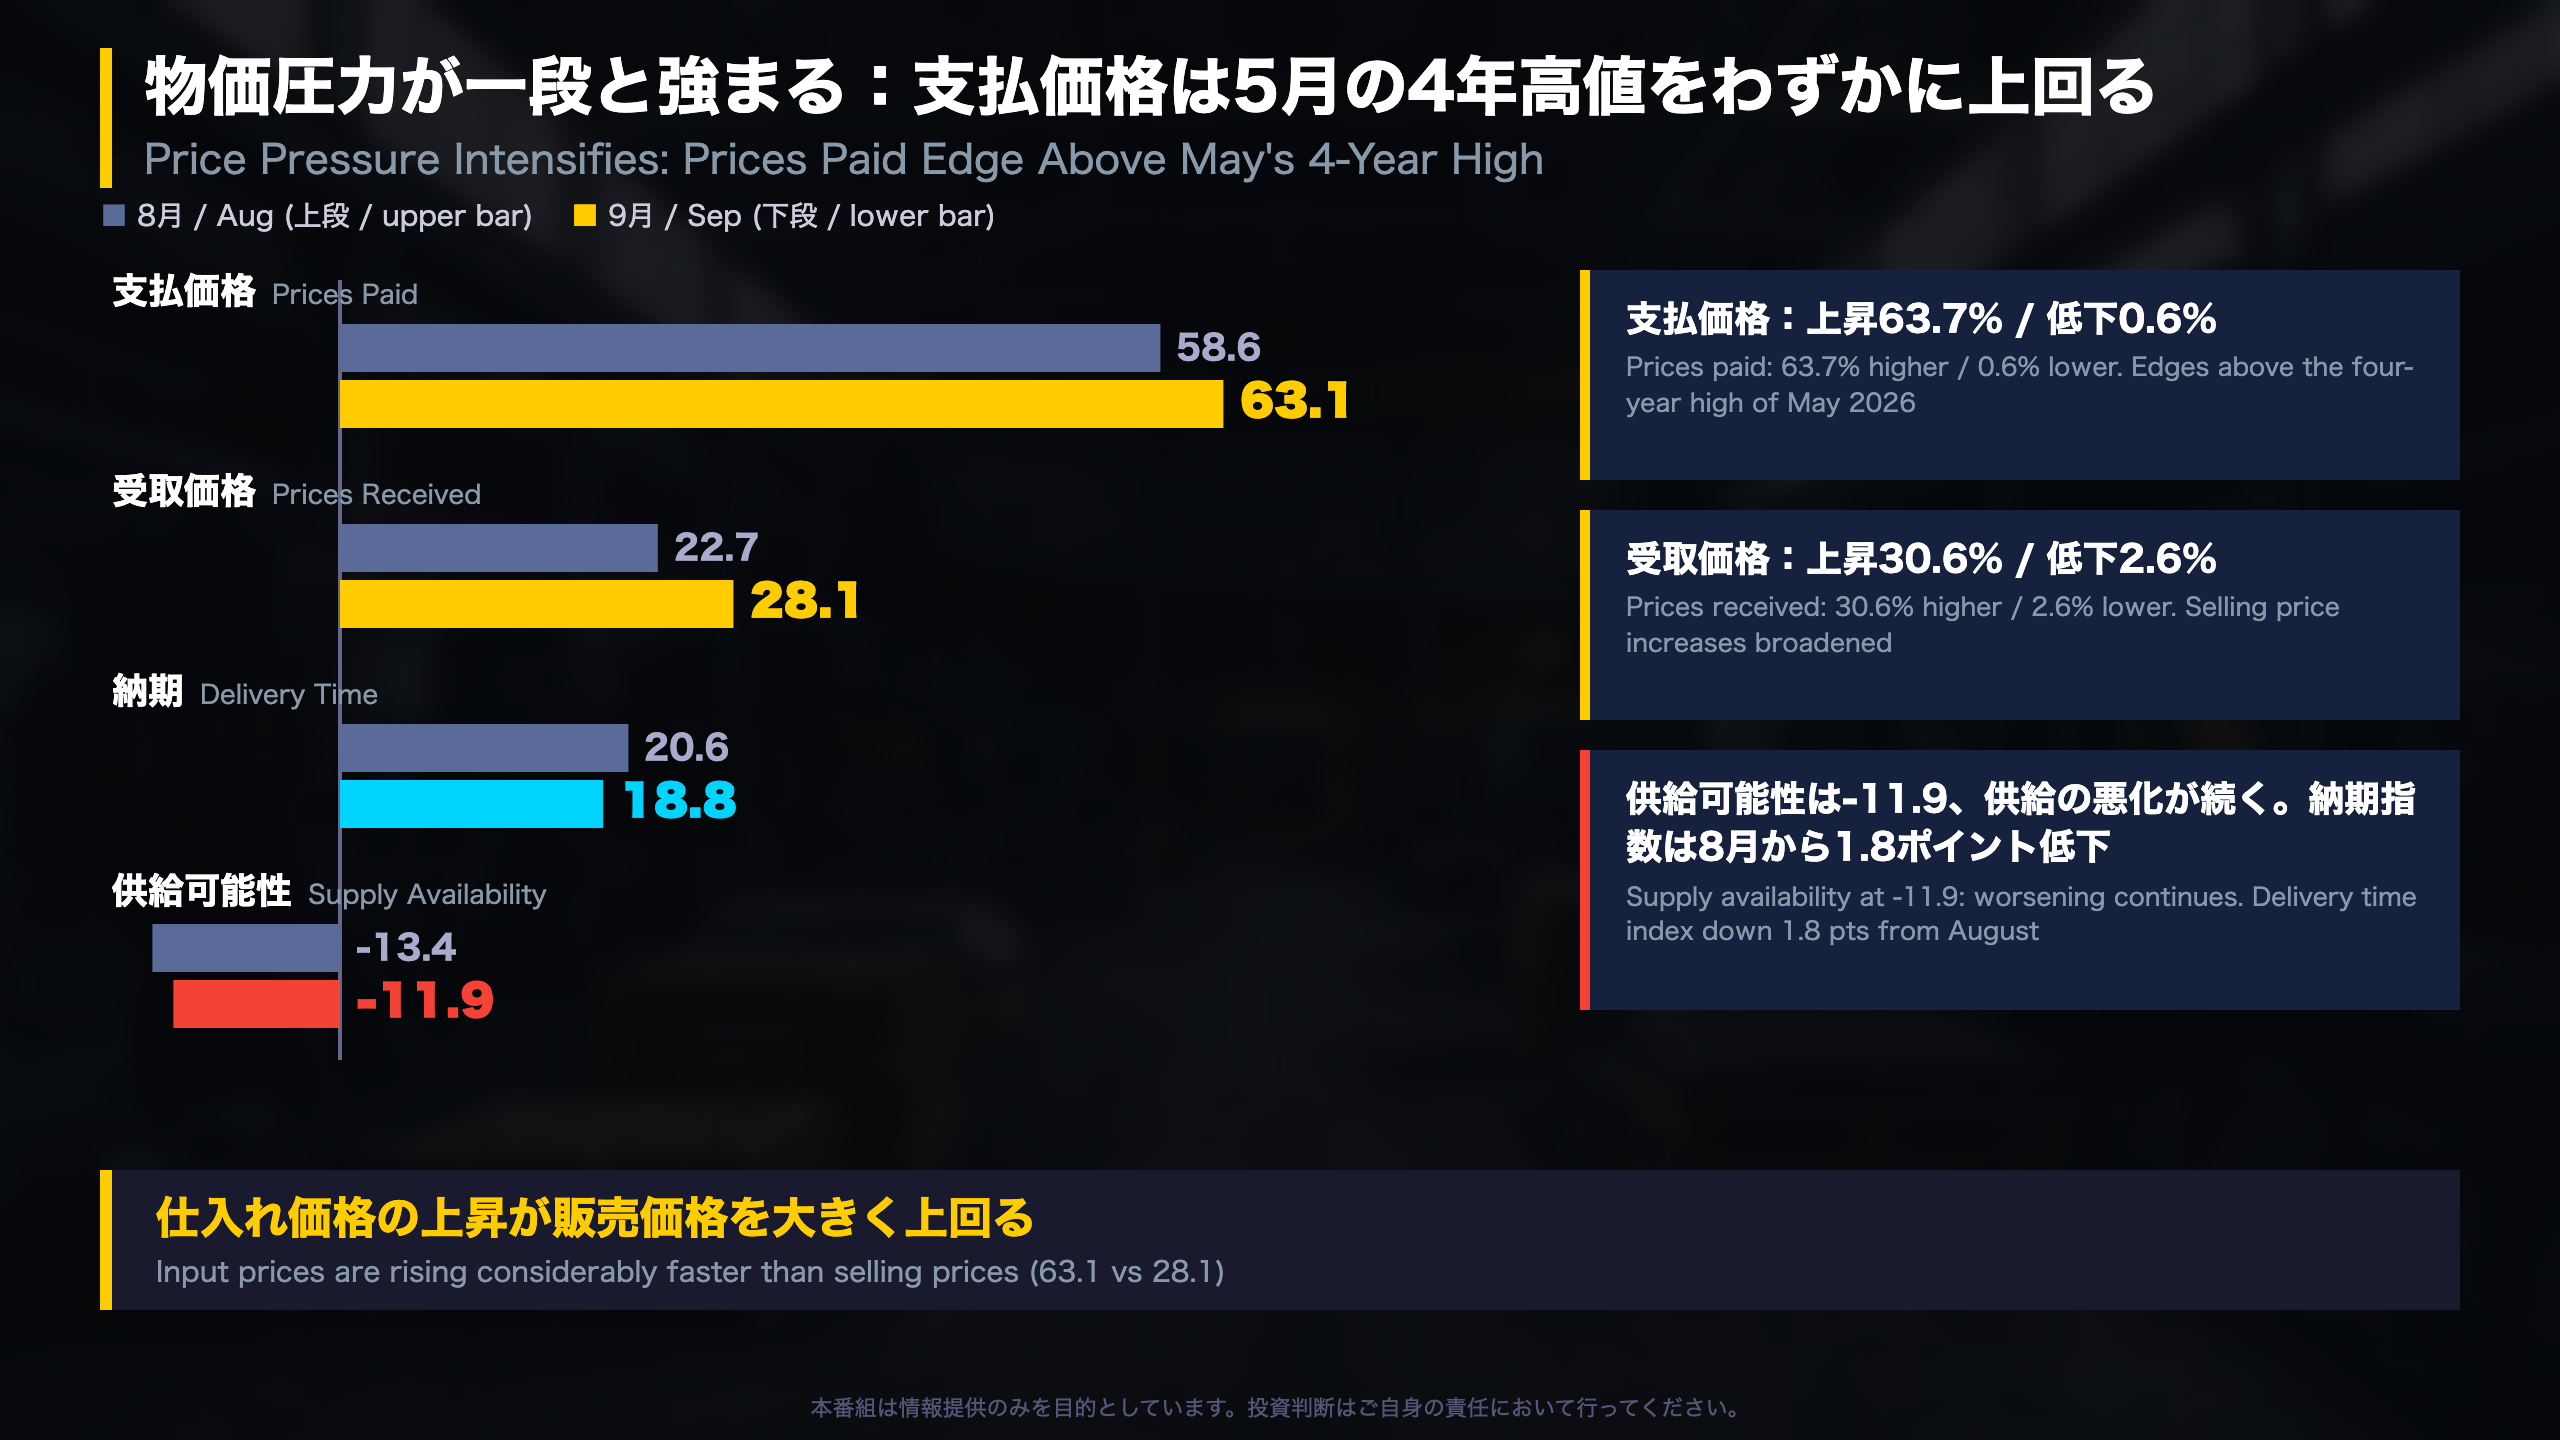
物価と供給の詳細
| 指標 | 8月 | 9月 | 変化 | 9月の上昇/低下 |
|---|---|---|---|---|
| 支払価格 | 58.6 | 63.1 | +4.5 | 63.7% / 0.6% |
| 受取価格 | 22.7 | 28.1 | +5.4 | 30.6% / 2.6% |
| 納期 | 20.6 | 18.8 | -1.8 | 25.7% / 6.9%(長期化/短縮) |
| 供給可能性 | -13.4 | -11.9 | +1.5 | 4.0% / 15.8% |
原文は支払価格について、5月に付けた直近4年高値をわずかに上回ったと記している。
先行き6か月
- 支払価格見通し: 57.7 → 67.3(+9.6)
- 受取価格見通し: 48.7 → 42.3(-6.4)
- 納期見通し: 7.2 → 7.9
- 供給可能性見通し: -9.3 → -8.9
NY連銀は「価格上昇は高水準が続く見込み」とまとめている(原文英語の和訳)。
異なる見方
コスト圧力が続くという見方: 支払価格は水準・先行きともに上昇し、回答の約3分の2が上昇と答えた。圧力はやや落ち着くという見方: 納期指数は8月から1.8ポイント低下し、供給可能性も-13.4から-11.9へ小幅に変化した。ただし、いずれも悪化方向の水準にあり、単月の動きにとどまる。
次の確認点
10月調査で支払価格が63.1の水準を維持するか、受取価格への波及が続くかが焦点。
6か月先見通し:楽観は続くが、受注・出荷の期待は低下
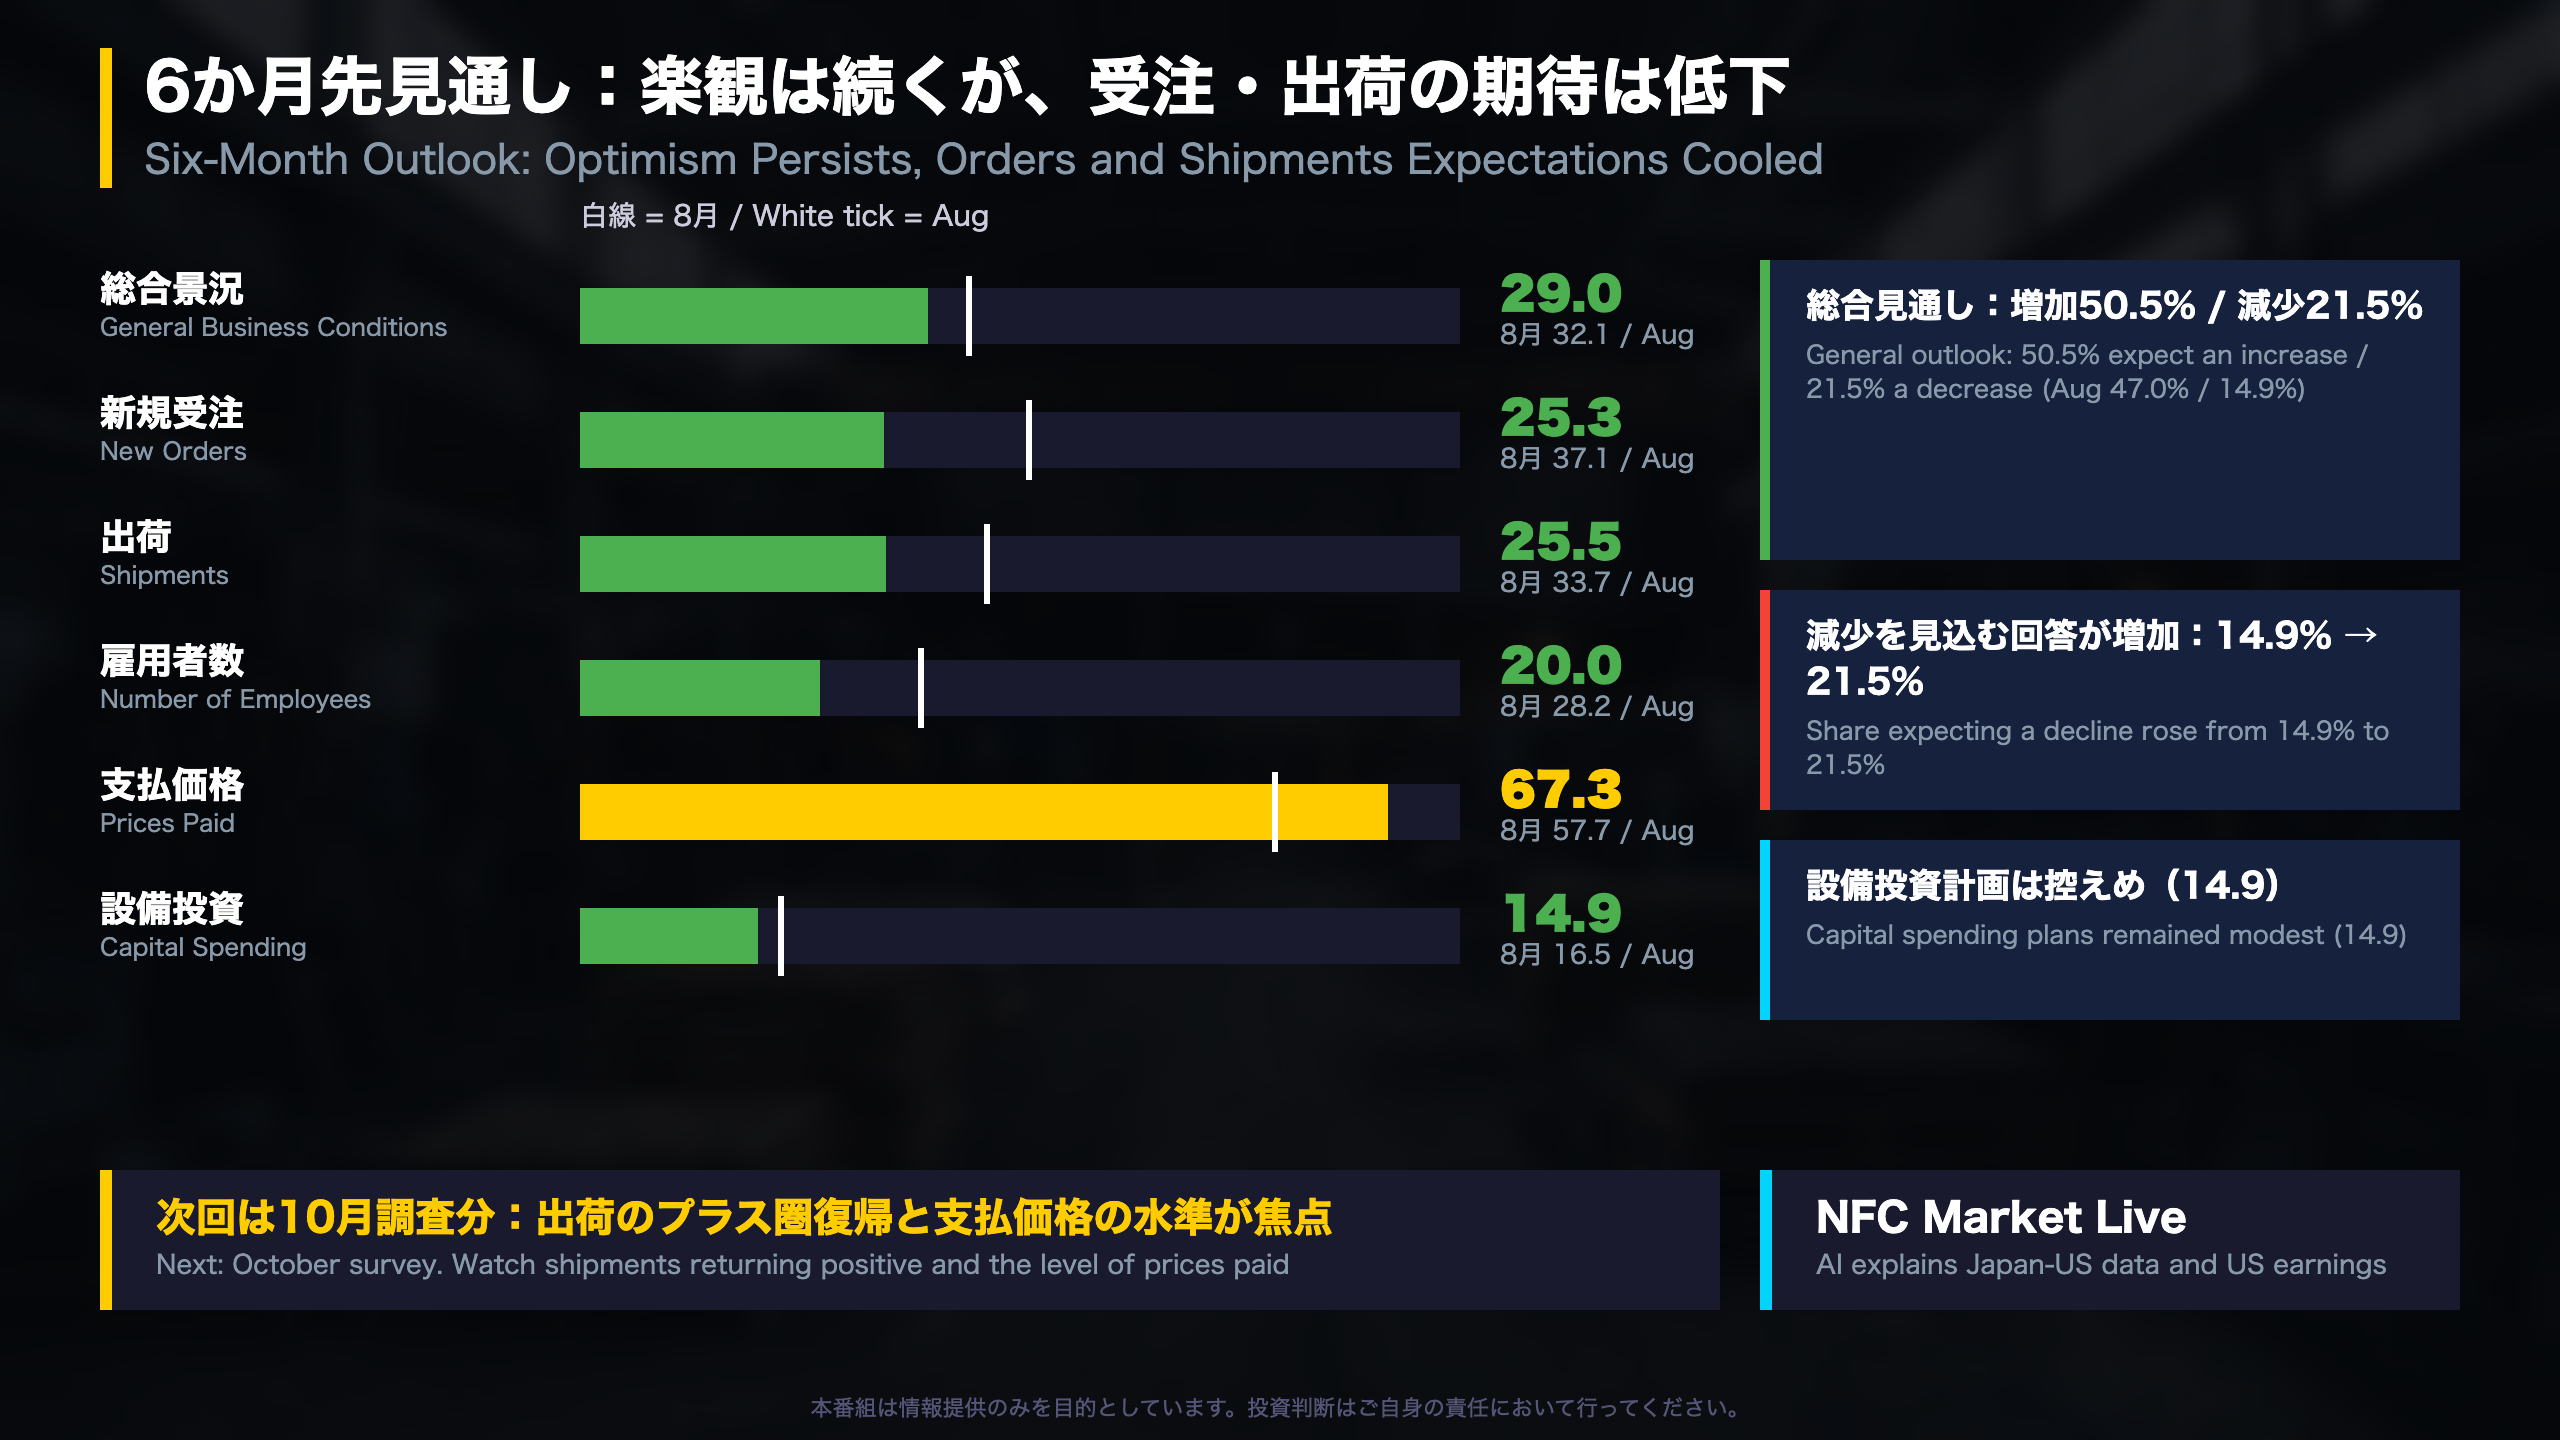
6か月先見通しの全体像
| 見通し指標 | 8月 | 9月 | 変化 |
|---|---|---|---|
| 総合 | 32.1 | 29.0 | -3.1 |
| 新規受注 | 37.1 | 25.3 | -11.8 |
| 出荷 | 33.7 | 25.5 | -8.2 |
| 受注残 | 19.6 | 5.9 | -13.7 |
| 雇用者数 | 28.2 | 20.0 | -8.2 |
| 支払価格 | 57.7 | 67.3 | +9.6 |
| 受取価格 | 48.7 | 42.3 | -6.4 |
| 設備投資 | 16.5 | 14.9 | -1.6 |
総合見通しの内訳
増加と答えた企業は47.0%から50.5%に増えた一方、減少と答えた企業も14.9%から21.5%に増え、指数は32.1から29.0に低下した。回答がやや分散した形。
NY連銀は「約半数の回答者が今後数か月の活動増加を見込む。新規受注と出荷は増加、雇用は大幅な増加、供給可能性は悪化の見通しで、価格上昇は高水準が続く見込み。設備投資計画は控えめ」と記している(原文英語の和訳・要約)。
両論
- 前向きな材料: 総合・新規受注・出荷・雇用者数の見通しはいずれも20以上のプラス。
- 慎重な材料: 受注残や新規受注の見通しの低下幅が大きく、上昇したのは支払価格見通しなど一部にとどまる。
次の確認点
次回は10月調査分(発表日は原文に記載なし)。出荷指数が0を上回るか、支払価格が63.1前後の水準を保つかが焦点となる。
製作費大公開
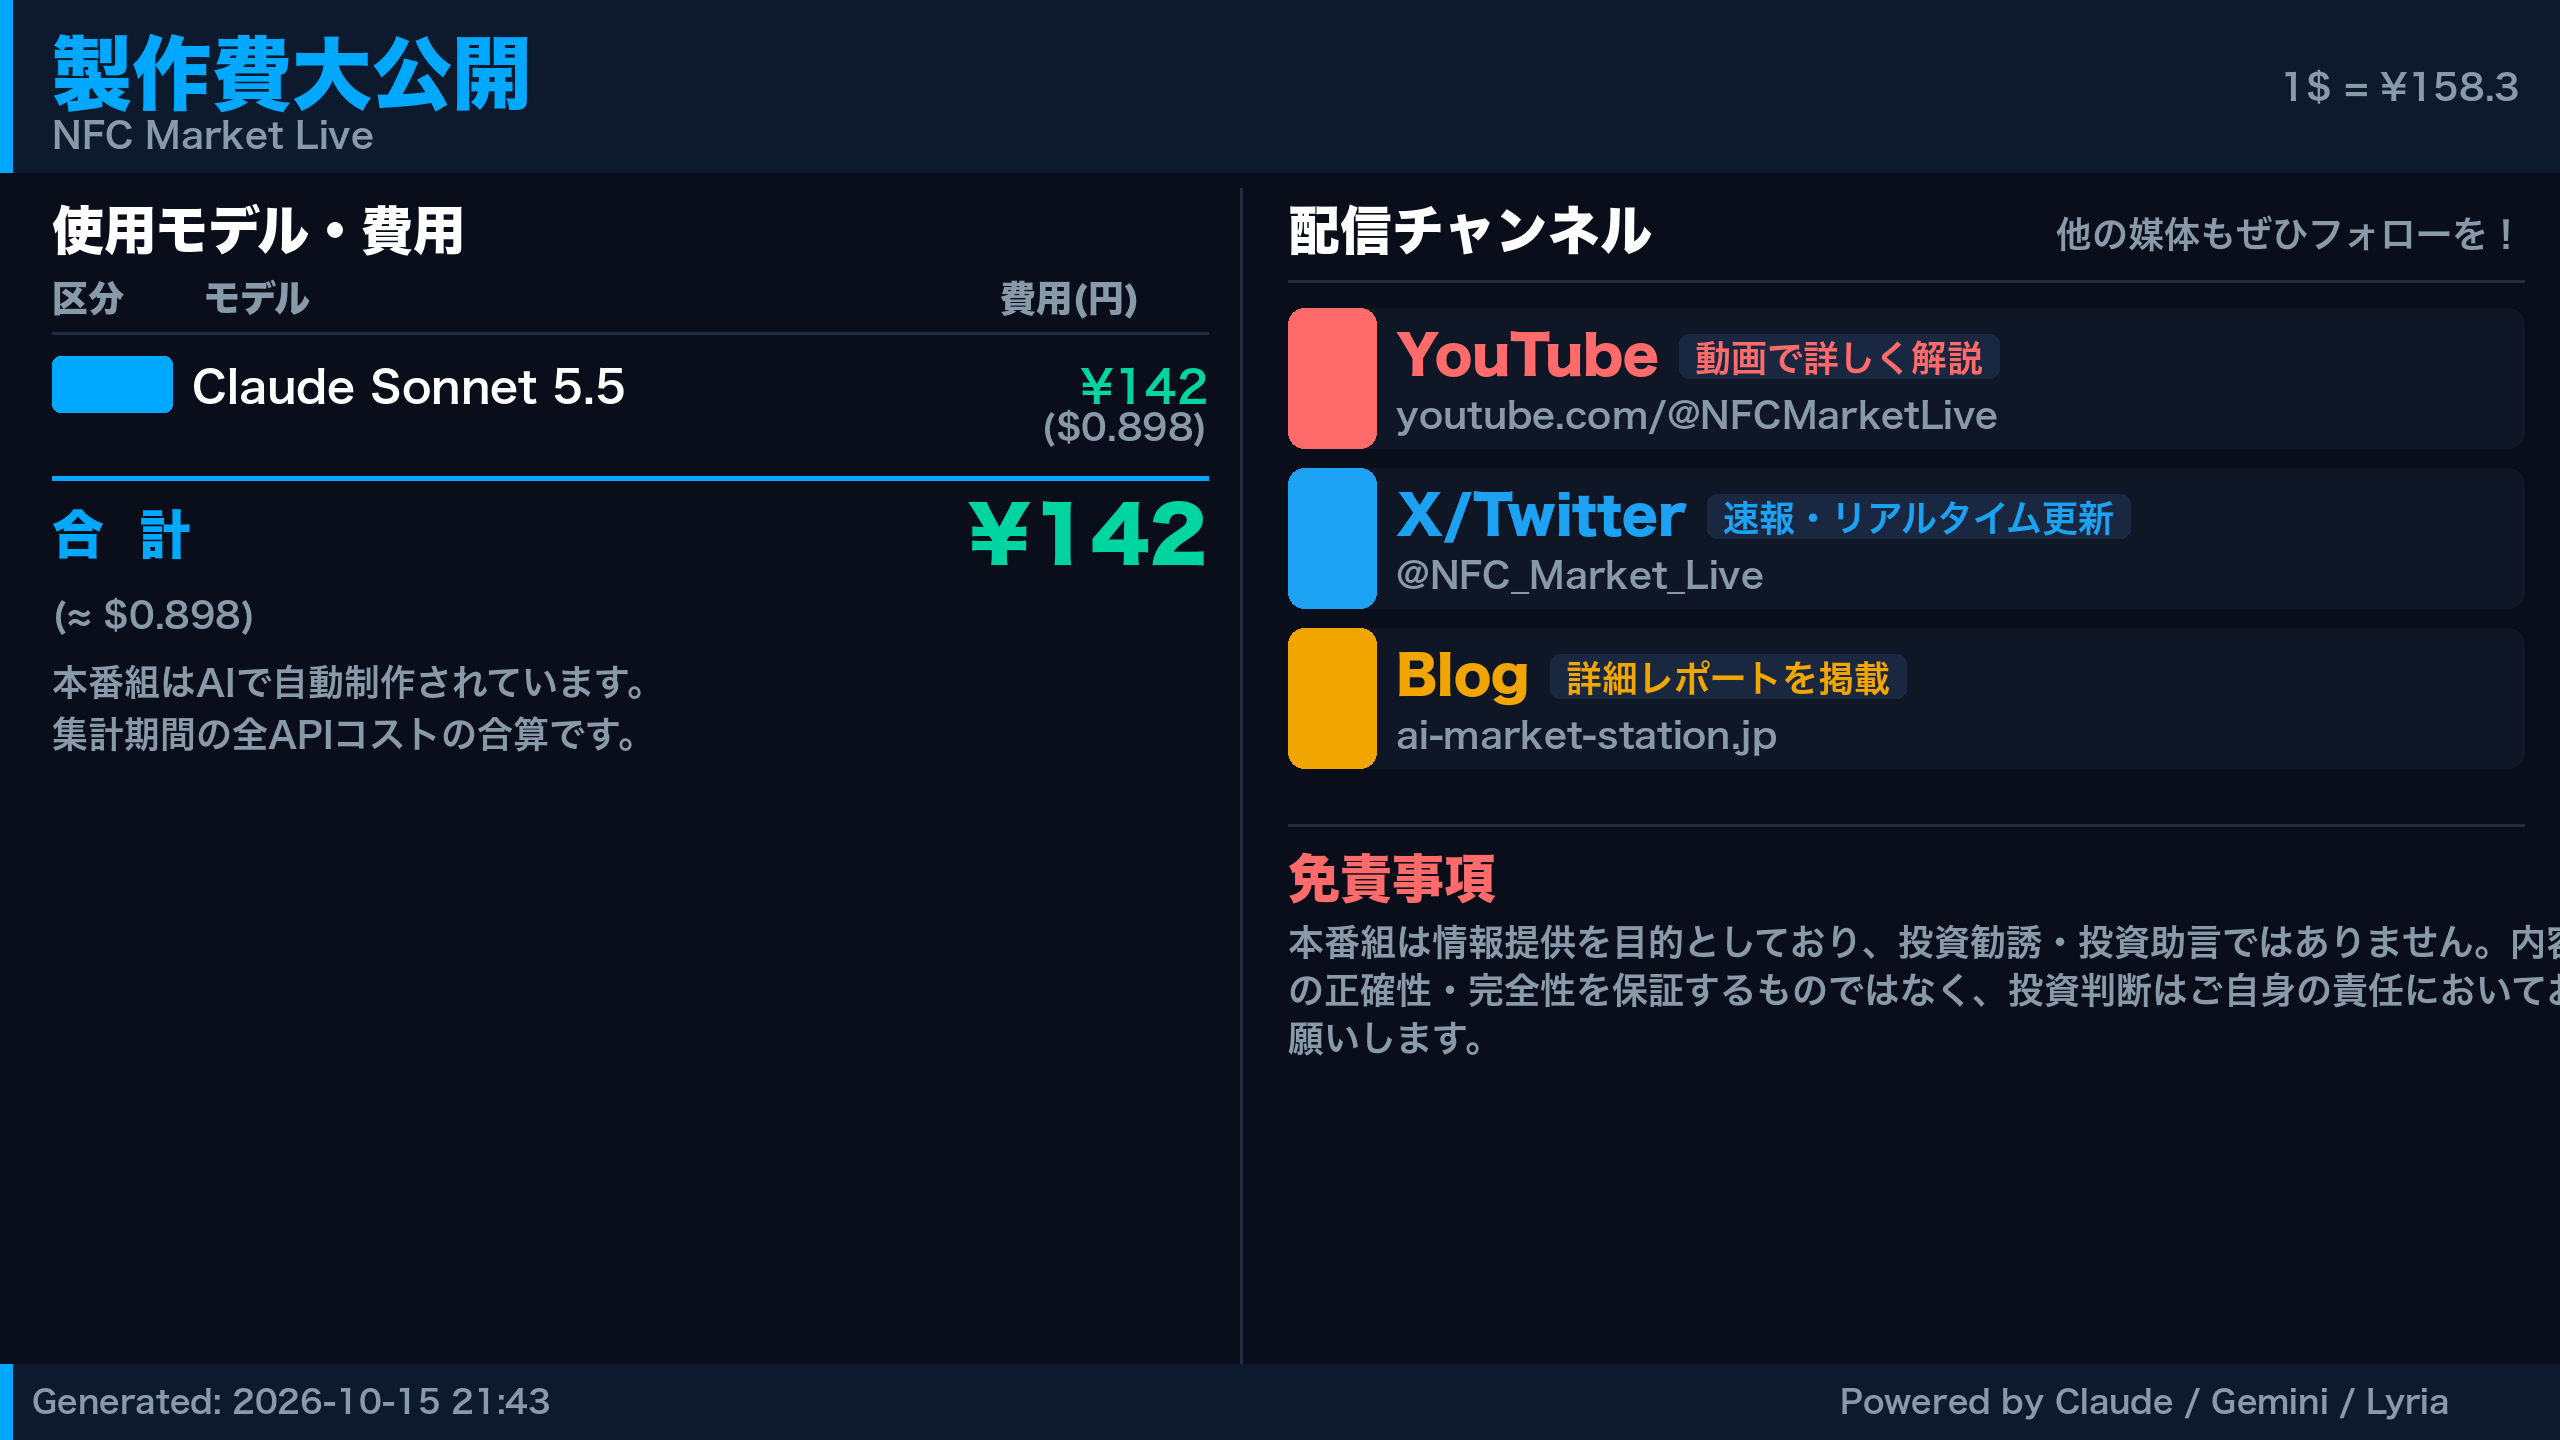
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 82,559 | 151,707 | ¥266 |
| BGM | Lyria 3 Pro | 397 | 53,240 | ¥25 |
| X | コンテンツ作成 (返信) | 7,260 | – | ¥22 |
| X | ポスト作成 | 1,995 | – | ¥14 |
| Other | gemini-3.8-flash-tts | 12,091 | 30,959 | ¥45 |
| 合計 | ¥373 |
為替レート: 1 USD = 158.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。