📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Bureau of Economic Analysis
https://www.bea.gov/sites/default/files/2026-10/gdp3q26-adv.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-29 21:43)
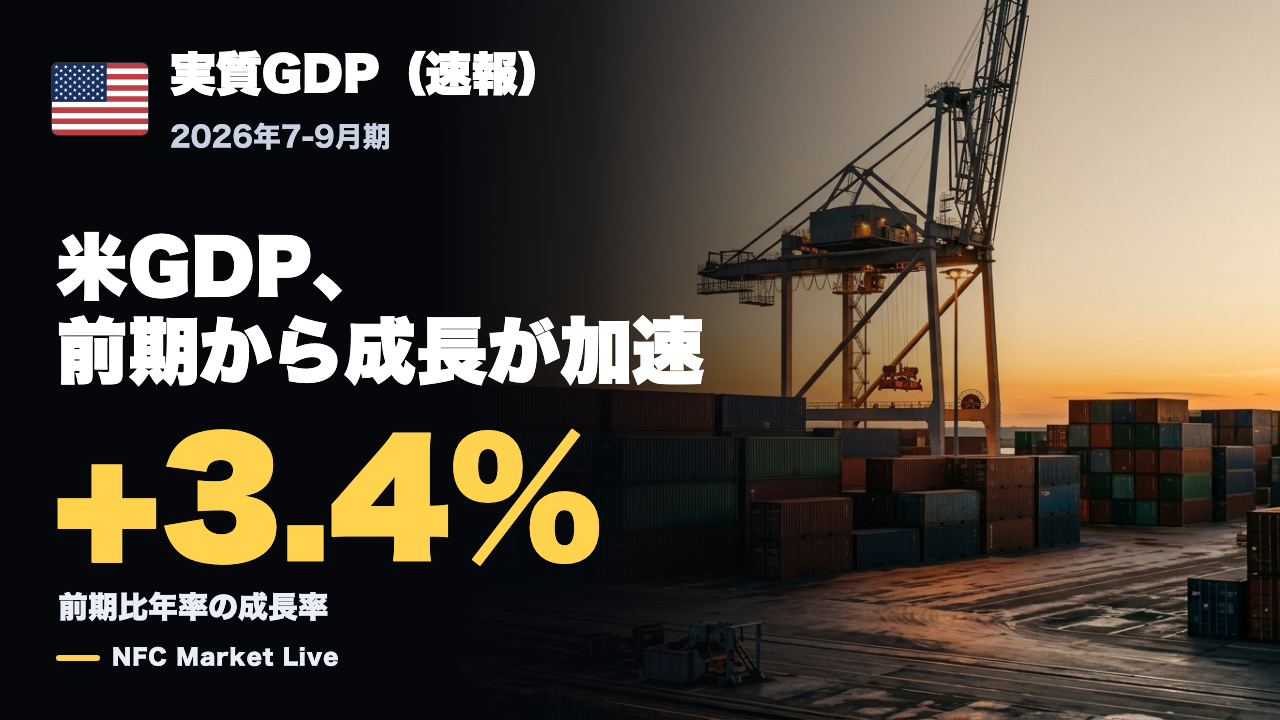
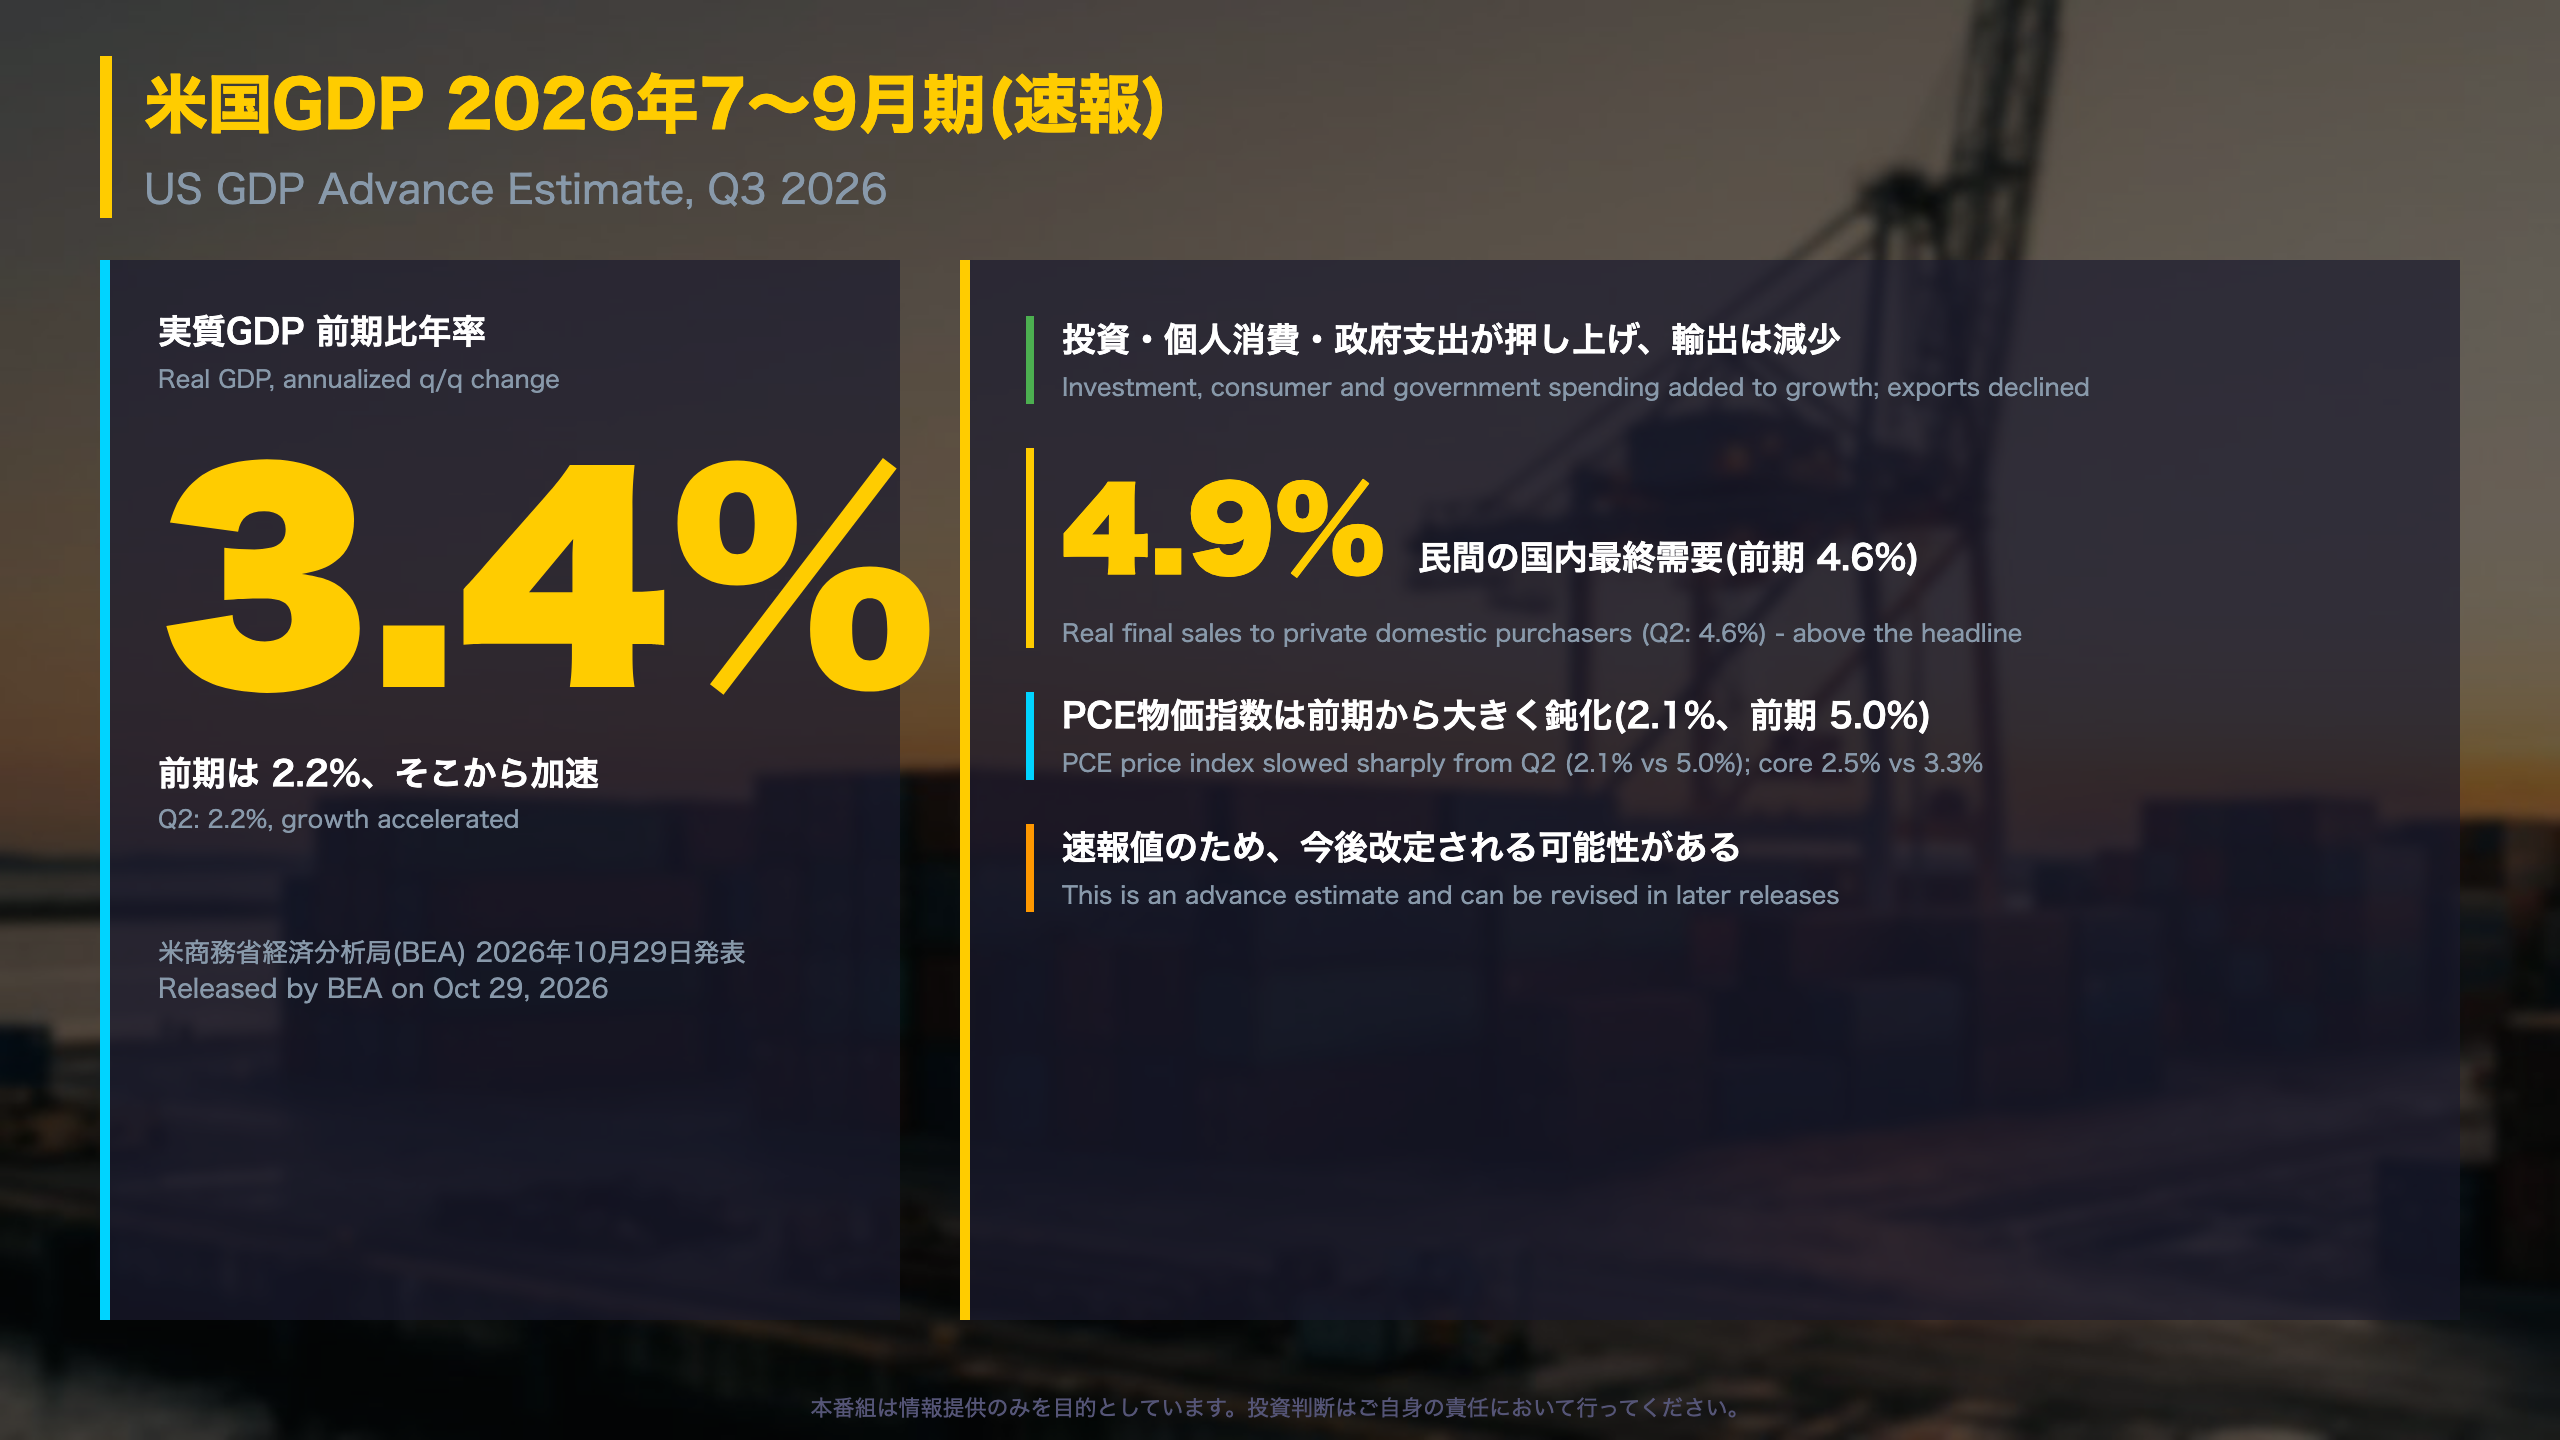
米国GDPの最新分析。📊 米商務省経済分析局(BEA)が10月29日に発表した2026年7〜9月期の米実質GDP速報値は、年率換算で前期比3.4%増(前期は2.2%)でした。 💪 個人消費と民間固定投資を合わせた民間の最終需要は4.9%増(前期4.6%)と、見出しの数字を上回りました。 📉 PCE物価指数は2.1…
サマリー:成長加速と物価鈍化が同時に
7〜9月期GDP速報:加速の背景と数字の読み方
直近3四半期の推移
- 2026年1〜3月期:2.5%(9月30日公表の年次改定後の改定値)
- 4〜6月期:2.2%(第3次推計)
- 7〜9月期:3.4%(速報)
3.4%は四半期ベースでは0.8%の伸びにあたります(原文: 0.8 percent at a quarterly rate)。
名目と物価の関係
名目GDPは5.6%増で、前期(第3次推計)の8.5%からは伸びが縮小しました。国内購入価格指数も3.0%と、前期の5.6%から鈍化しています。実質の成長率は加速した一方で、名目の伸びと物価の伸びはともに落ち着いた、という組み合わせです。
内訳のとらえ方
「The contributors to the increase in real GDP in the third quarter were increases in investment, consumer spending, and government spending that were partly offset by a decrease in exports.」
各項目の寄与度(ポイント)は、今回のテキストには数値の記載がなく、グラフのみです。そのため本稿では寄与度の数値には触れず、増減の方向だけを扱います。前期との比較では、投資の加速と政府支出の増加への転換が成長率の押し上げ要因、輸出の減少への転換が押し下げ要因とされています。
異なる読み方
- 強めに読む場合:民間の国内最終需要は4.9%と前期の4.6%を上回り、見出しの数字より高い。
- 慎重に読む場合:投資の増加は在庫投資が大きく、在庫は四半期ごとに振れやすい。速報値は後から改定される。
次回に向けて
次回は11月25日(米東部時間8時30分)に、GDP第2推計と企業利益が発表されます。今回の数字がどの項目を中心に改定されるかが確認ポイントです。
深掘り1:民間最終需要は見出しより強い
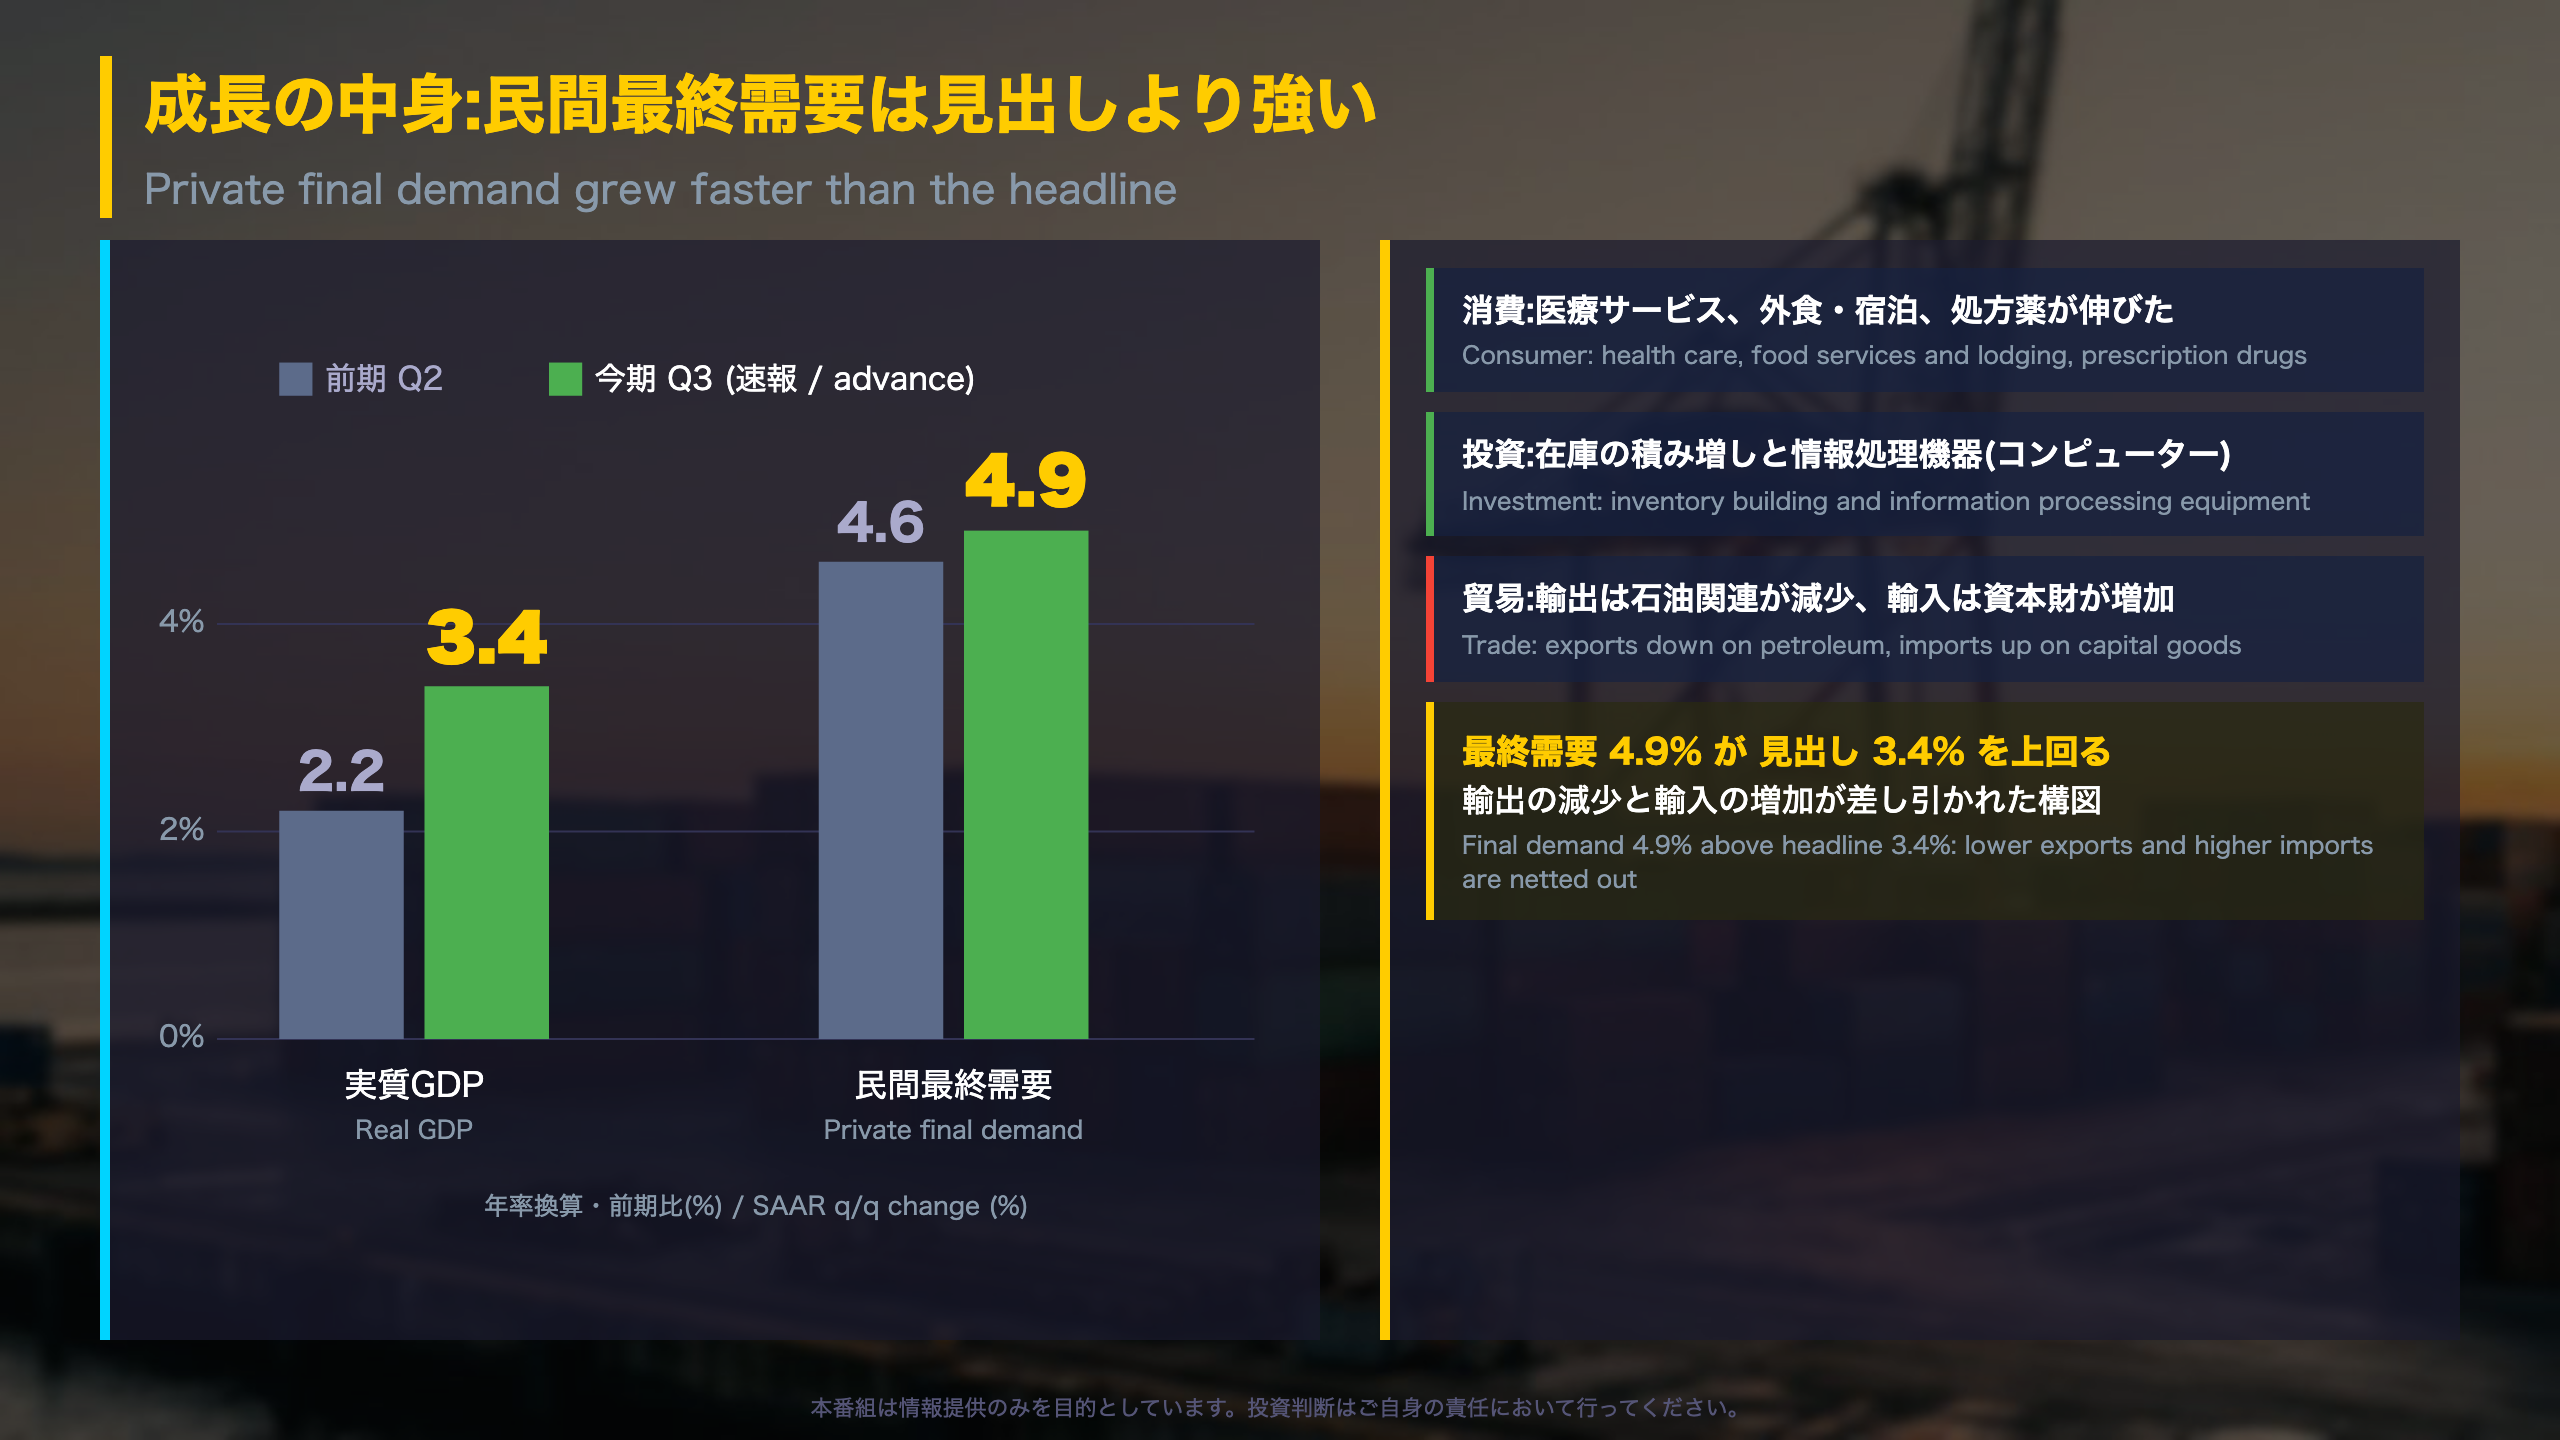
民間最終需要の中身を読む
サブ指標の内訳(BEAの技術注記より)
| 項目 | 主な押し上げ・押し下げ要因 |
|---|---|
| 個人消費(サービス) | 医療(病院・外来)、飲食・宿泊(外食など) |
| 個人消費(財) | その他非耐久財(主に処方薬) |
| 在庫投資 | 卸売業と製造業(ともに非耐久財が中心) |
| 設備投資 | 情報処理機器(主にコンピューターと周辺機器) |
| 輸出 | 財の減少(石油関連が中心) |
| 輸入 | 資本財(自動車を除く)が最大の寄与 |
過去との比較
民間最終需要は、前期(4〜6月期)が速報3.9%、第2推計4.2%、第3次推計4.6%と、改定のたびに上方へ修正されてきました。今回の4.9%も速報であり、同様に動く可能性があります。
注意して読む点
原文によれば、設備投資の推計は米国際貿易統計の輸入データなどに基づいています。一方、輸入の増加は資本財が最大の寄与とされています。設備投資の増加と輸入の増加が、同じ元データの影響を受けている点には留意が必要です。
「Imports increased more in the third quarter than in the second quarter.」
異なる解釈
- 前向きな読み方:在庫を含まない民間の需要が、見出しより高い伸びを示した。
- 慎重な読み方:増加の一部は輸入に回っており、国内の生産増に直結するとは限らない。ただし、これは原文が直接述べた結論ではなく、輸入が差し引かれる計算ルールからの読み取りである。
次の確認点
11月25日の第2推計で、在庫と設備投資の数字がどう改定されるかが焦点です。
深掘り2:PCE物価指数の鈍化
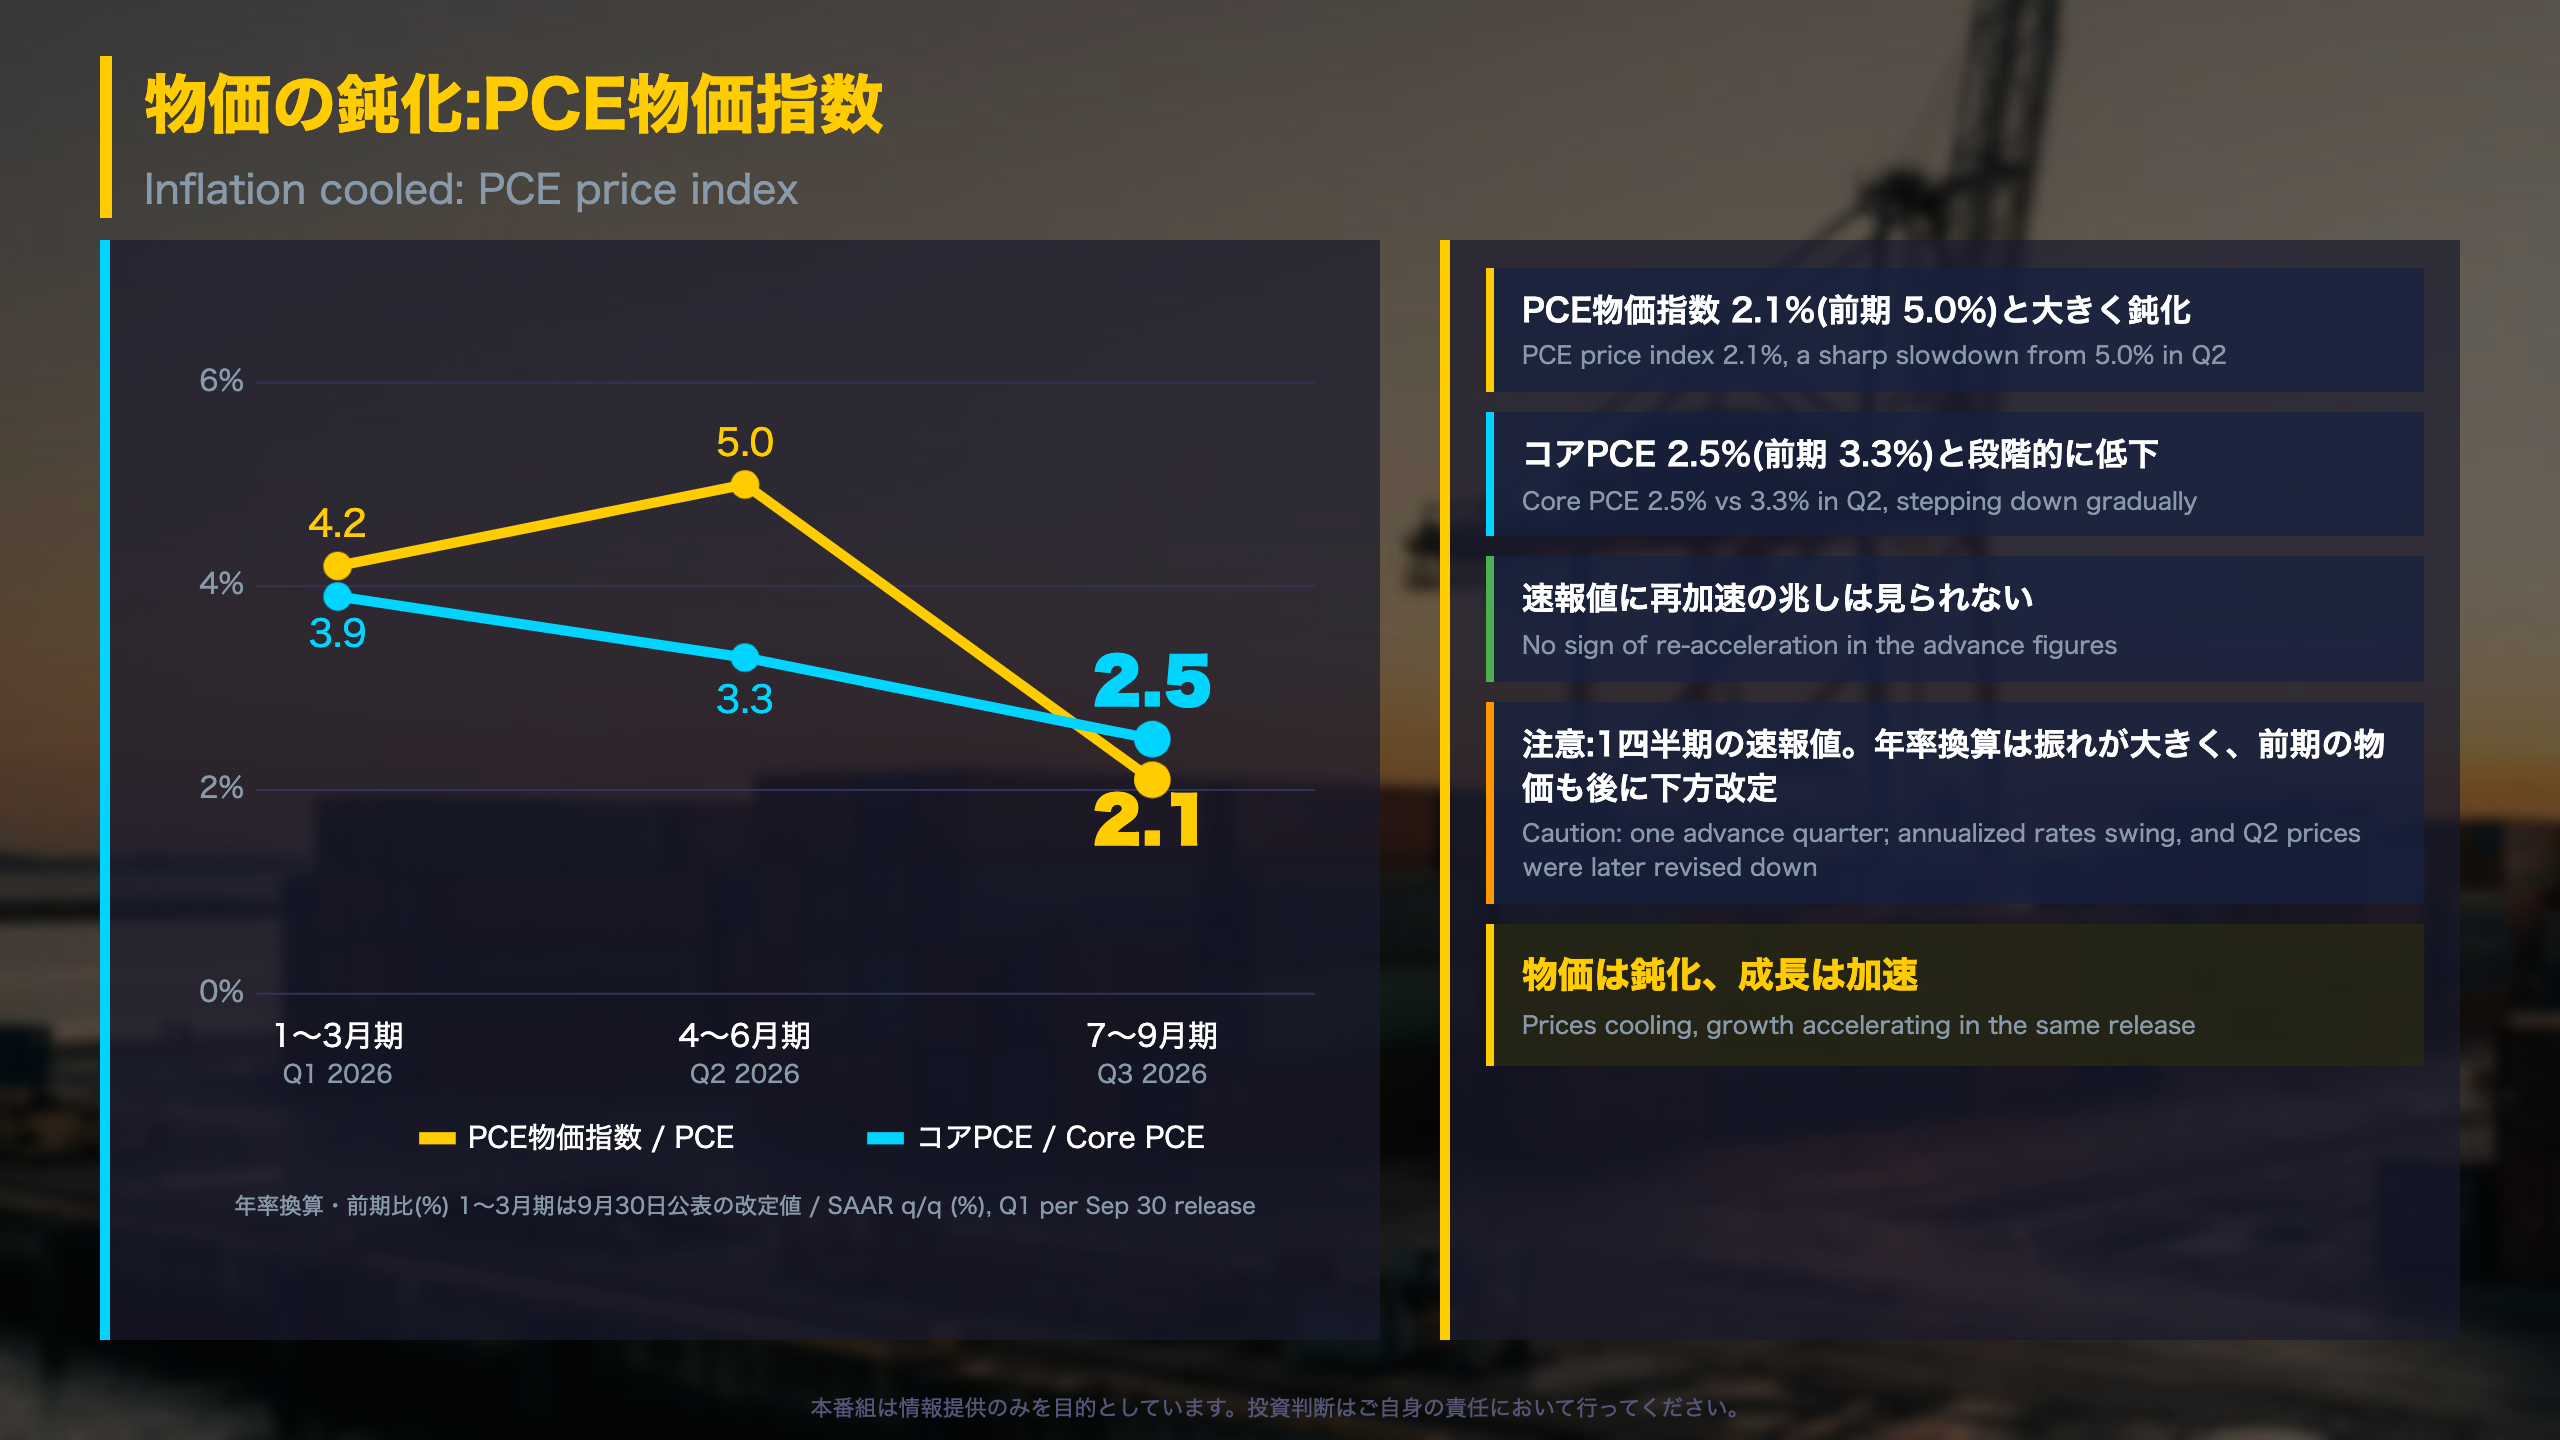
物価指標の推移と改定の履歴
3四半期の比較(年率・前期比)
| 指標 | 1〜3月期 | 4〜6月期 | 7〜9月期 |
|---|---|---|---|
| PCE物価指数 | 4.2% | 5.0% | 2.1% |
| コアPCE | 3.9% | 3.3% | 2.5% |
| 国内購入価格指数 | 3.2% | 5.6% | 3.0% |
※1〜3月期は9月30日公表の年次改定後の数値です。今回の速報資料には記載がありません。
前期の改定履歴
4〜6月期のPCE物価指数は、速報5.1%、第2推計5.3%、第3次推計5.0%。コアは速報3.4%、第2推計3.6%、第3次推計3.3%でした。第2推計で一度上方に改定された後、最終的には速報を下回る水準に落ち着いています。
「The personal consumption expenditures (PCE) price index increased 2.1 percent, compared with an increase of 5.0 percent」
異なる解釈
- 落ち着きと読む場合:総合もコアも前期を下回り、コアは1〜3月期から段階的に低下した。
- 慎重に読む場合:前期の5.0%が高い水準だったため落差が大きく見える面がある。また、年率換算の四半期比は1四半期の振れが大きく、速報値は改定される。単一の速報だけでトレンドの確認とはいえない。
次の確認点
11月25日の第2推計で、物価指標が改定されるかが確認ポイントです。
質疑:在庫・改定・政府支出をどう読むか
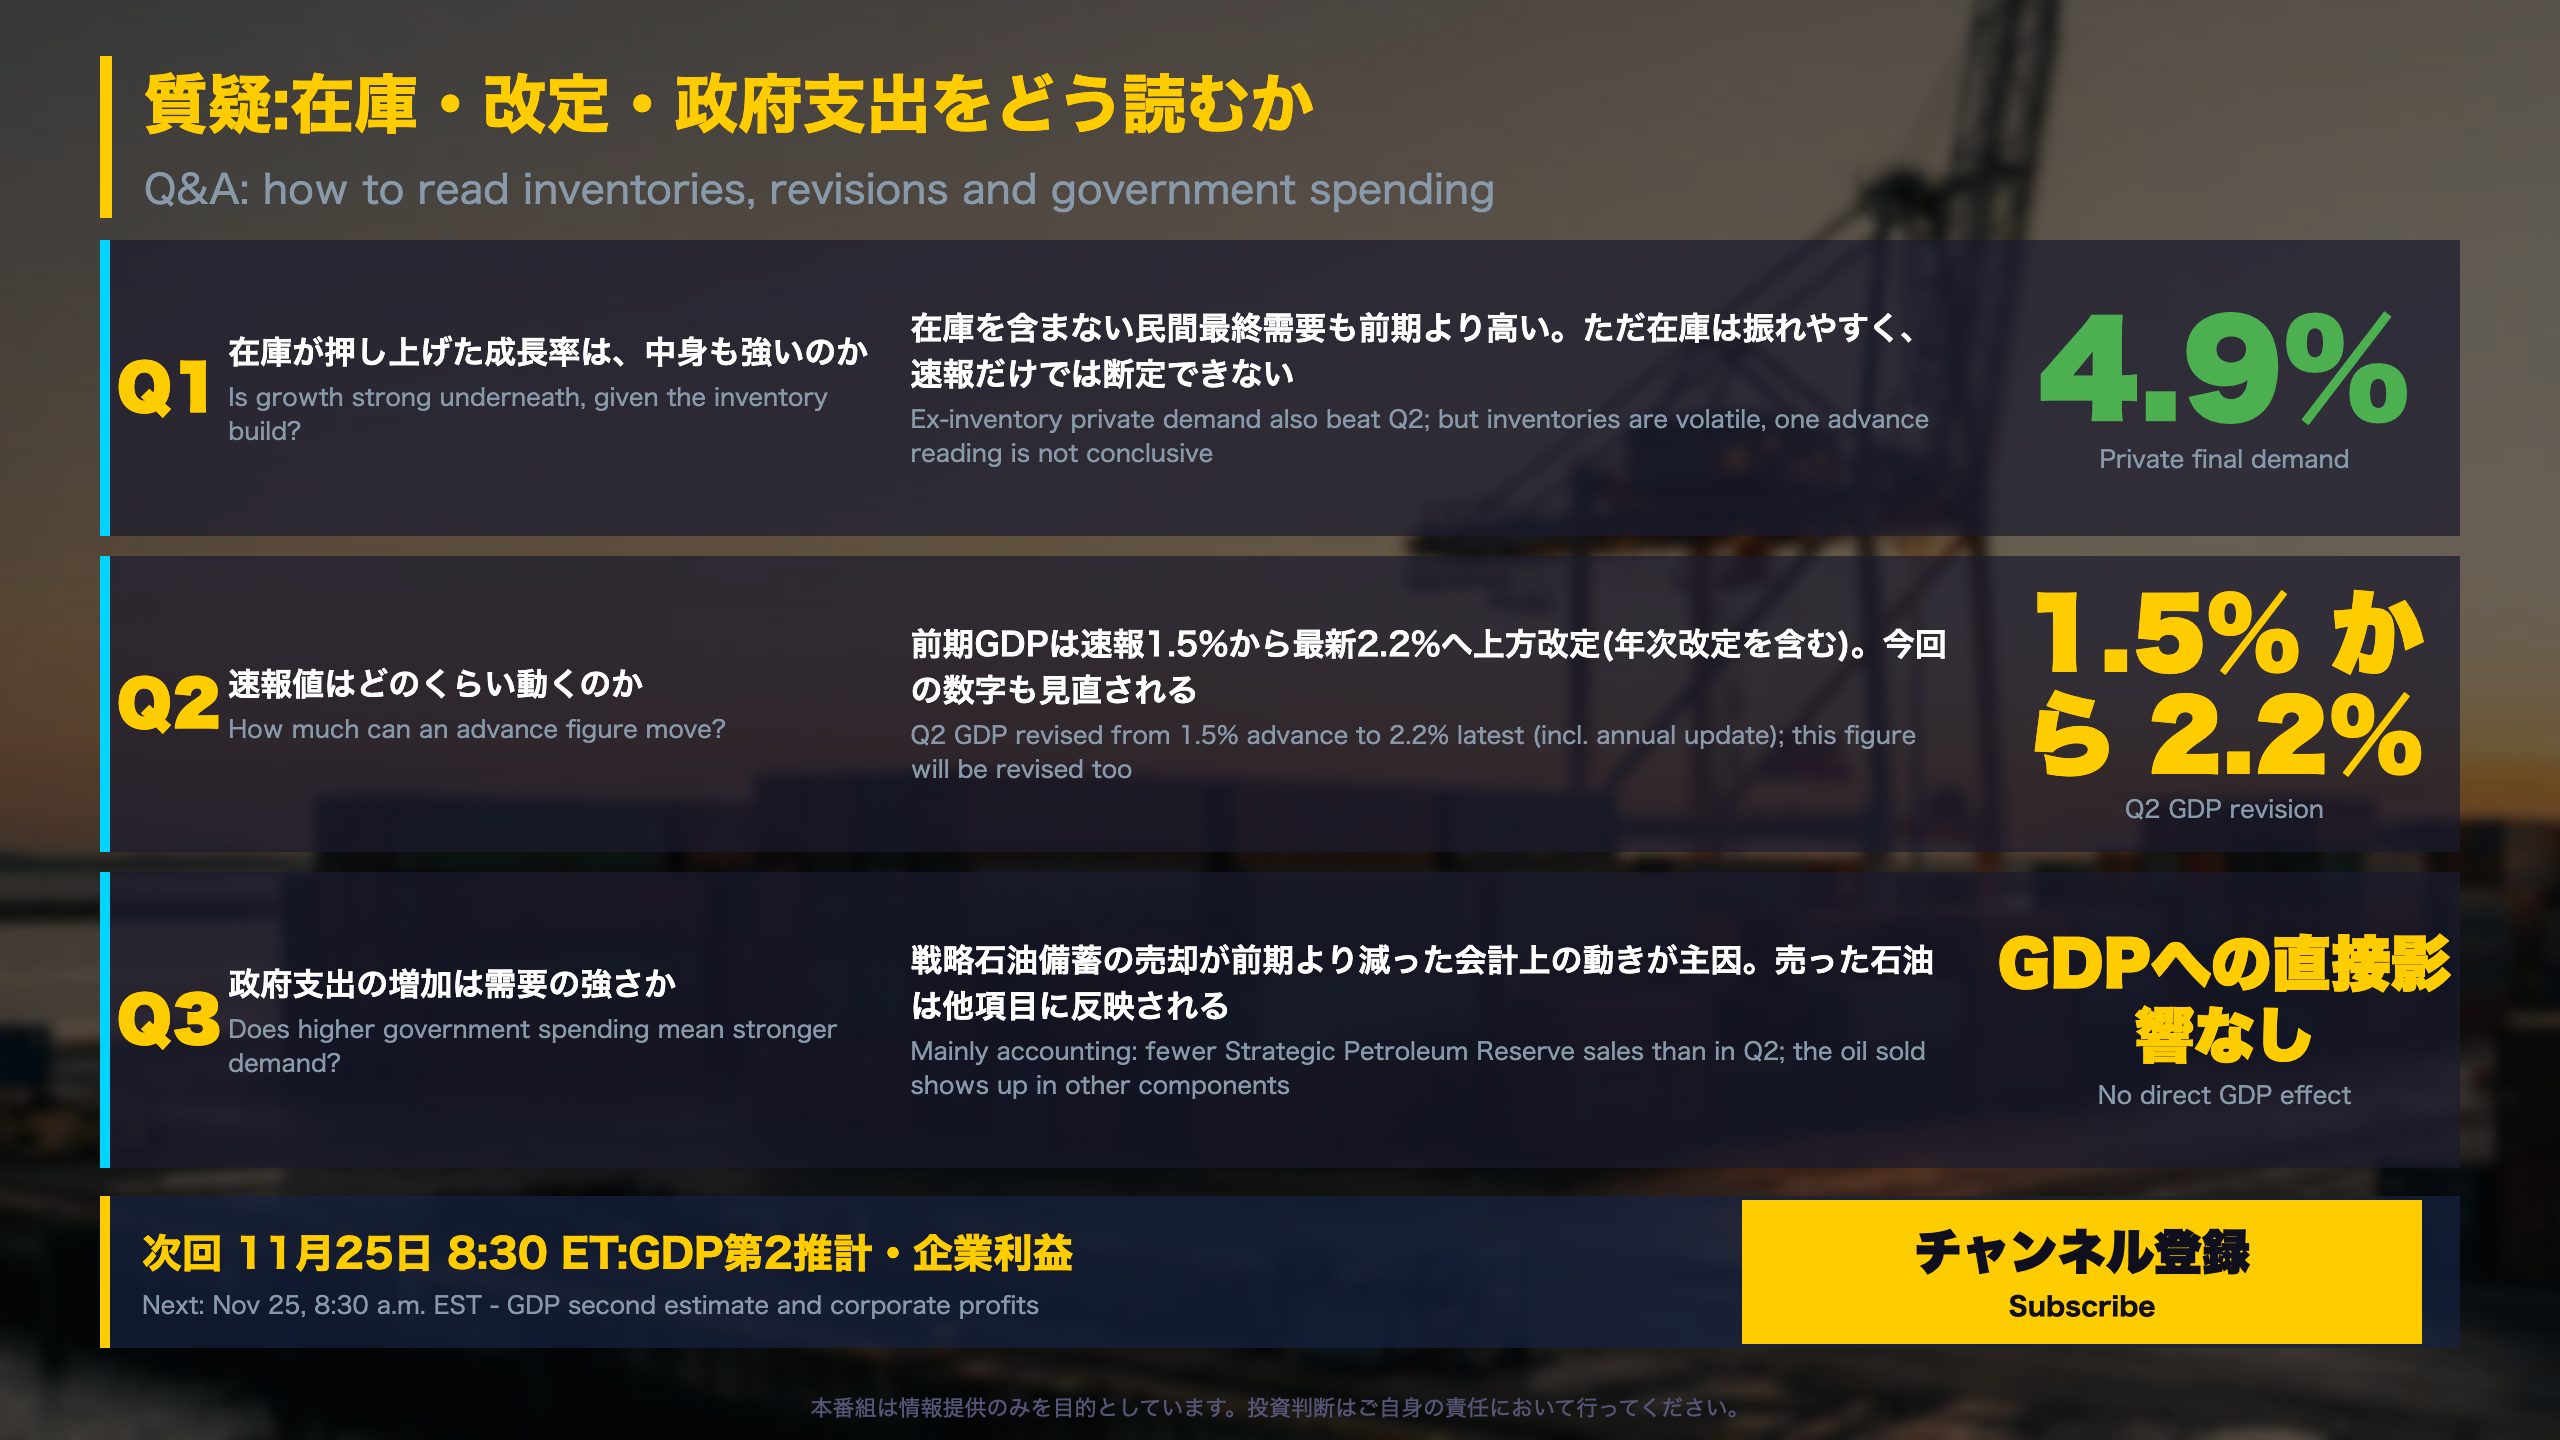
速報の改定履歴と政府支出の会計処理
前期(4〜6月期)の改定の軌跡
| 指標 | 速報 | 第2推計 | 第3次推計 |
|---|---|---|---|
| 実質GDP | 1.5% | 1.5% | 2.2% |
| 民間最終需要 | 3.9% | 4.2% | 4.6% |
| 名目GDP | 7.9% | 8.0% | 8.5% |
第3次推計の上方改定は0.7ポイントで、BEAは投資、個人消費、政府支出の上方改定が主因としています。1〜3月期も、直前の推計2.1%から2.5%へ改定されました。速報値が後から数ポイント単位ではなく、数十ベーシスポイント規模で動く例が続いています。
戦略石油備蓄(SPR)の会計処理
「Because the oil sold by the government is reflected as an increase in other components of GDP, there is no direct effect on GDP.」
国民経済計算では、備蓄の売却は政府消費支出から差し引かれます。今回は売却が前期より少なく、差し引きが減ったため政府消費が増加しました。ただ、売却した石油は他の項目の増加として計上されるため、GDP全体への直接の影響はないとBEAは説明しています。
異なる解釈
- 強めの読み方:民間最終需要は在庫を除いても前期を上回った。
- 慎重な読み方:在庫は振れやすく、速報は改定の幅が大きい。政府支出の増加を需要の強さとして読むのは適切ではない。
次回の確認点
11月25日(米東部時間8時30分)のGDP第2推計と企業利益で、在庫と設備投資の改定、物価指標の改定、企業利益の動きを確認できます。
製作費大公開
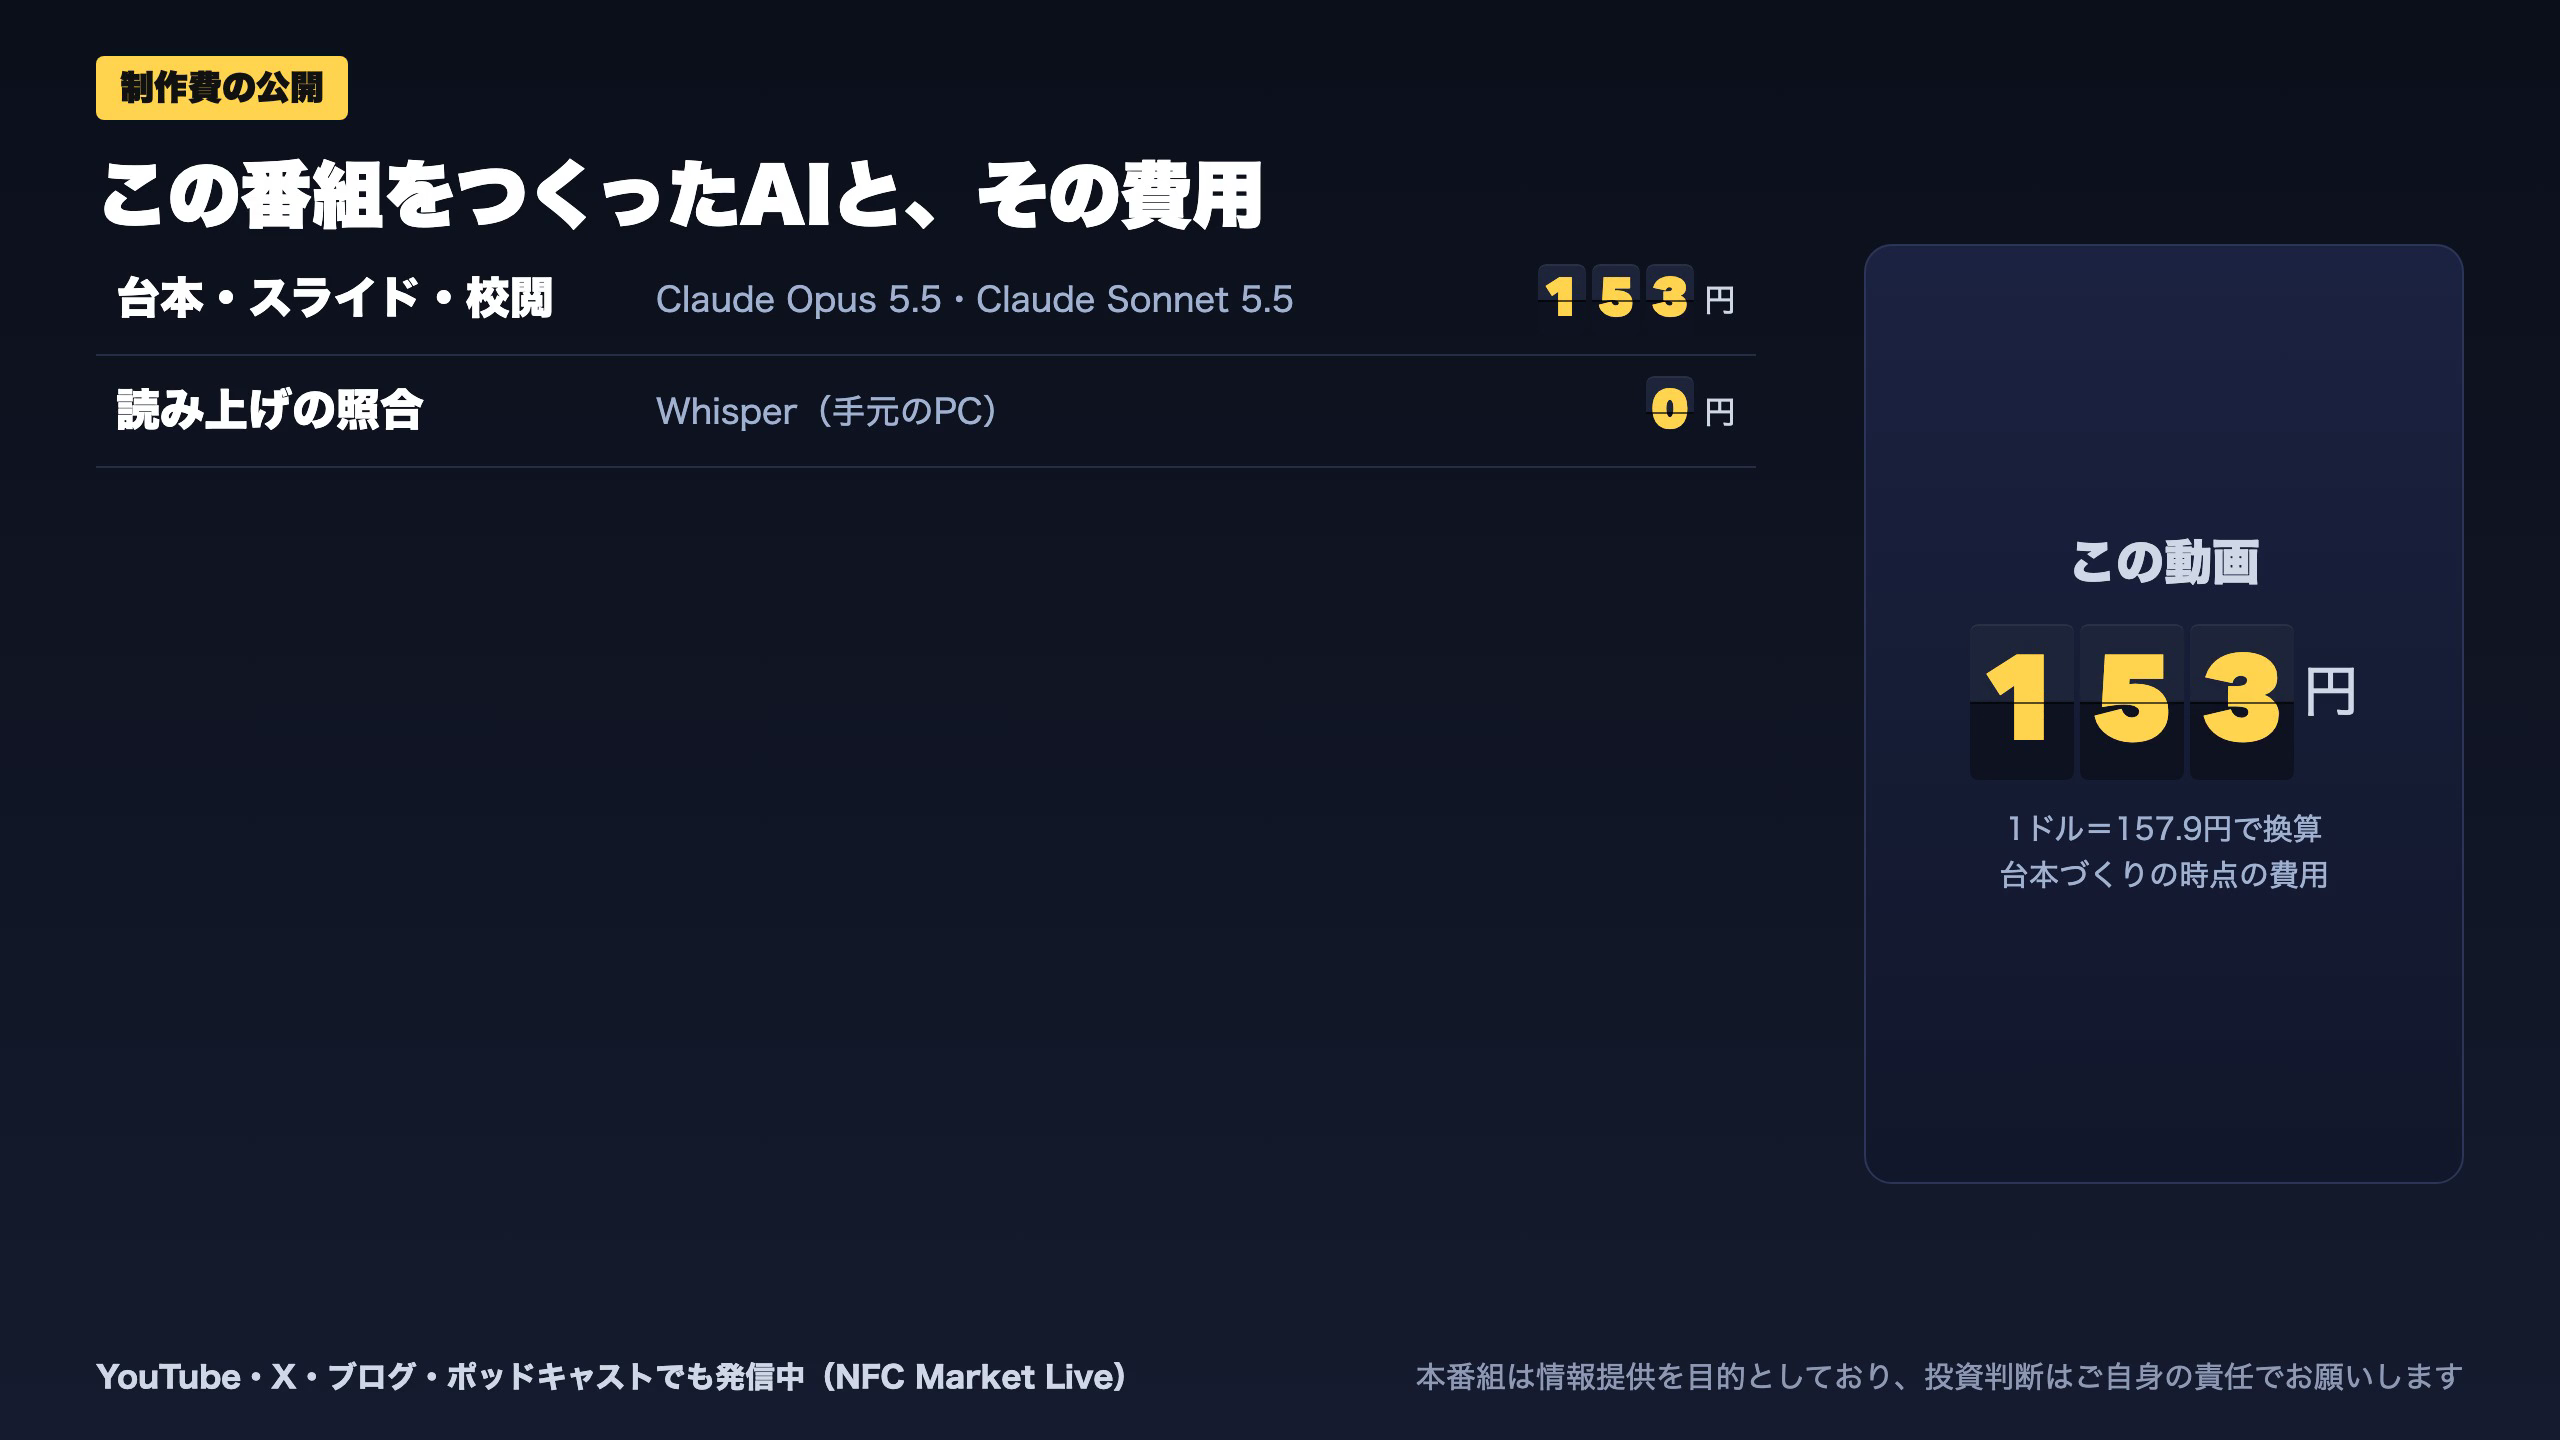
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 23,546 | 2,180 | ¥22 |
| LLM | Claude Sonnet 5.5 | 46,152 | 74,392 | ¥132 |
| TTS | Gemini 3.8 Flash TTS | 2,103 | 8,207 | ¥12 |
| BGM | Lyria 3 Pro | 181 | 26,730 | ¥13 |
| X | コンテンツ作成 (返信) | 4,201 | – | ¥9 |
| X | ポスト作成 | 983 | – | ¥5 |
| 合計 | ¥192 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。