📺 動画で詳細な解説を見る
📄 一次資料(出典)
Federal Reserve
https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-17 03:13)
📊 FRBが9月16日、最新の経済見通し(SEP)を公表しました。 📈 最大の注目点は政策金利パス:2027年末の中央値が3.6%から4.1%へ、わずか3か月で0.5ポイントも上方修正。 💪 一方で失業率予想は4.3%から4.1%に改善し、GDP成長率も上方修正されるなど、景気の強さは際立っています。 ⚠️ しか…
タカ派サプライズ:金利パス全年で上方修正
想定外だった金利パスの上方修正
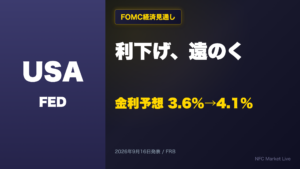
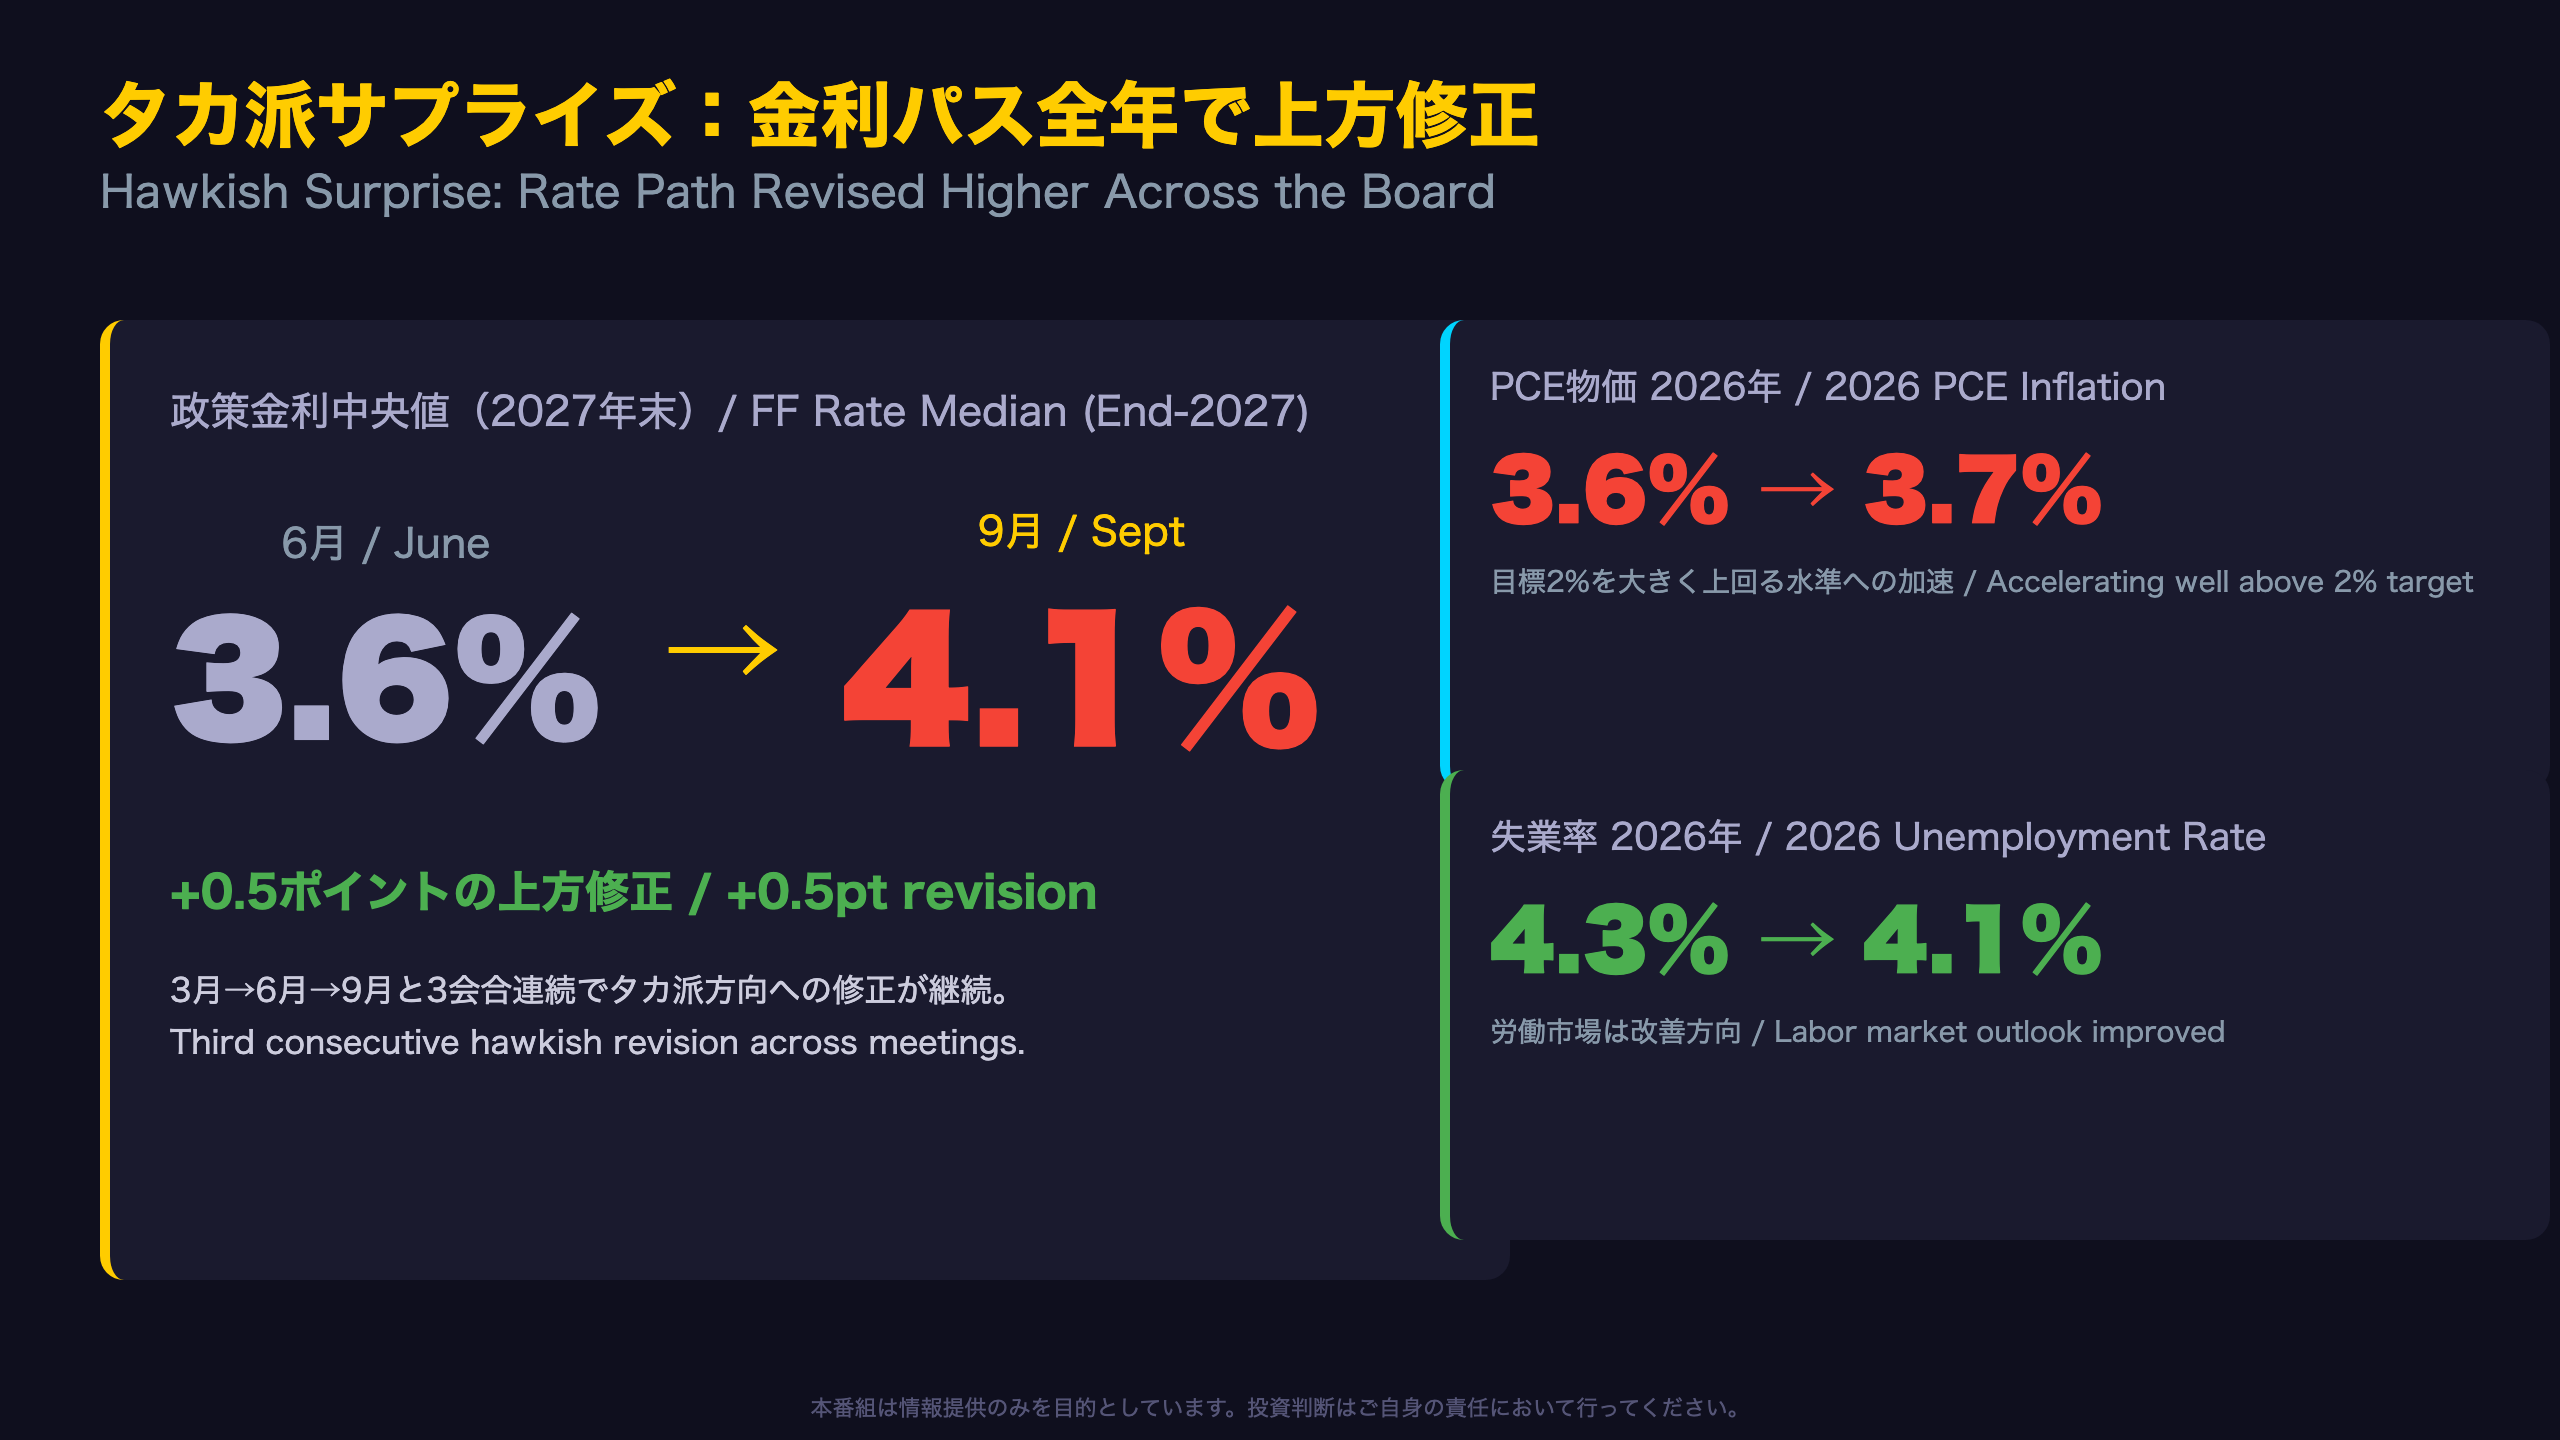
FOMCが年4回公表する経済見通し(SEP)は、通常は市場のコンセンサスに近い緩やかな修正にとどまることが多い。しかし今回、2027年末のフェデラルファンド金利中央値は前回6月時点の3.6%から4.1%へ、わずか3か月で0.5ポイントもの上方修正となった。これは表2に示された「短期金利の予測誤差レンジ」(2027年で±1.7ポイント)の約3割に相当する規模であり、単なる誤差の範囲内では説明しづらい動きだ。
過去との比較
2026年6月のSEPでは2026年末の政策金利中央値は3.8%だったが、これは3月時点の3.4%からすでに0.4ポイント上方修正されていた。つまり今回の9月SEPで、3月→6月→9月と3会合連続でタカ派方向への修正が続いていることになる。
資料原文では「Each participant’s projections are based on his or her assessment of appropriate monetary policy」と明記されており、あくまで個々の委員が適切と考える政策運営の想定である点には留意が必要だ。
ただし、失業率予想が同時に4.3%から4.1%へ改善している点は見逃せない。金利予想の上方修正は、景気後退を懸念してのタカ派化ではなく、「経済が想定以上に強いためにインフレが粘着化している」という前向きな理由に基づいている可能性がある。次のスライド以降で、この強さとインフレの二面性を詳しく見ていく。
景気敏感指標は全面改善:労働市場の底堅さ
労働市場データの読み解き方
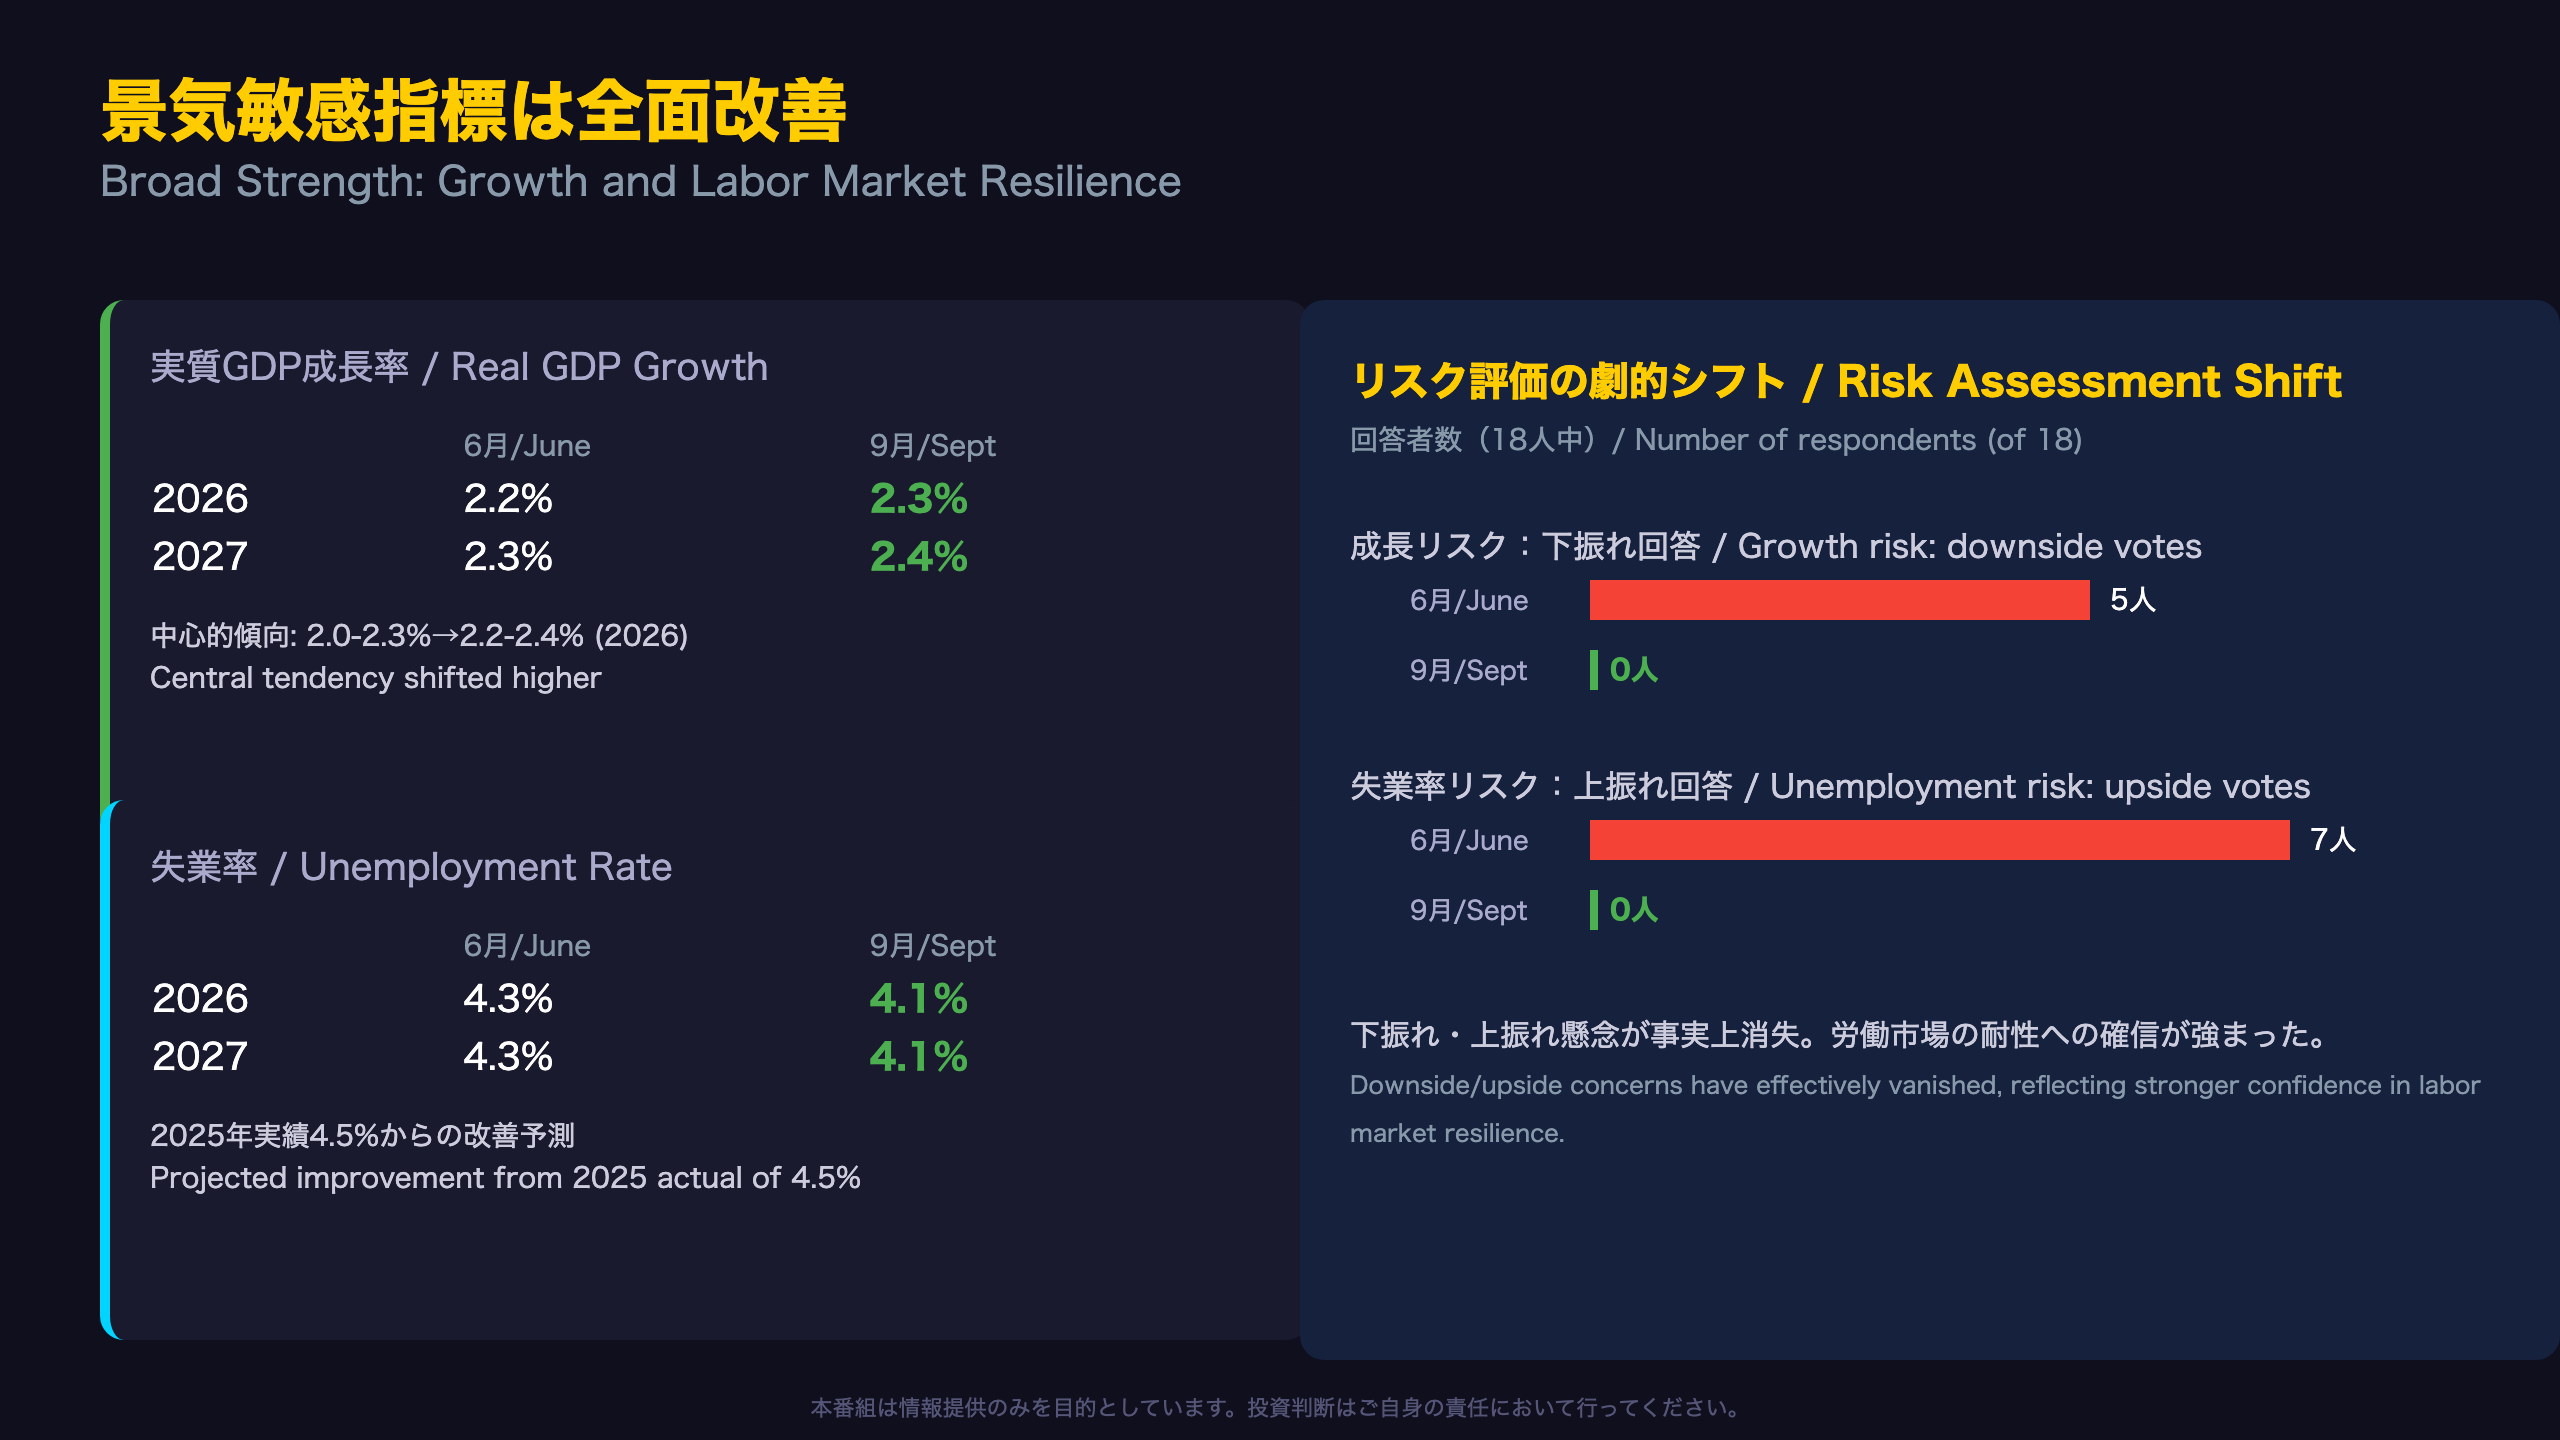
失業率の実績値は2025年に4.5%まで上昇していたが(Figure 1の実績データ)、SEPの予測ではこれが2026年に4.1%へと明確に低下する見通しになっている。6月時点の予測(4.3%)からさらに0.2ポイント下方修正されており、これは表2に示された失業率の予測誤差レンジ(2026年で±0.5ポイント)の4割に相当する動きだ。
リスク認識の劇的な変化
特に注目すべきは、定性的なリスク評価の変化である。原文には「Risks to the unemployment rate: September projections… Weighted to Downside 1, Broadly Balanced 17, Weighted to Upside 0」と記載されており、6月時点で7人いた「上振れ(失業率悪化)」リスクの回答者が、9月にはゼロになった。労働市場の耐性に対する委員会内の見方が急速に固まったことを示唆する。
ただし、GDP成長率の実績は2024年2.4%、2025年2.0%と緩やかな減速基調にあったことも事実であり(Figure 1実績データ)、2026年以降の2.3%への加速予測が実現するかは、今後の実績データで検証が必要となる。次のスライドでは、この成長・雇用の強さと対照的な、インフレ動向の粘着性を見ていく。
インフレは逆に加速:目標乖離の長期化
「一時的」ではなくなったインフレ再加速
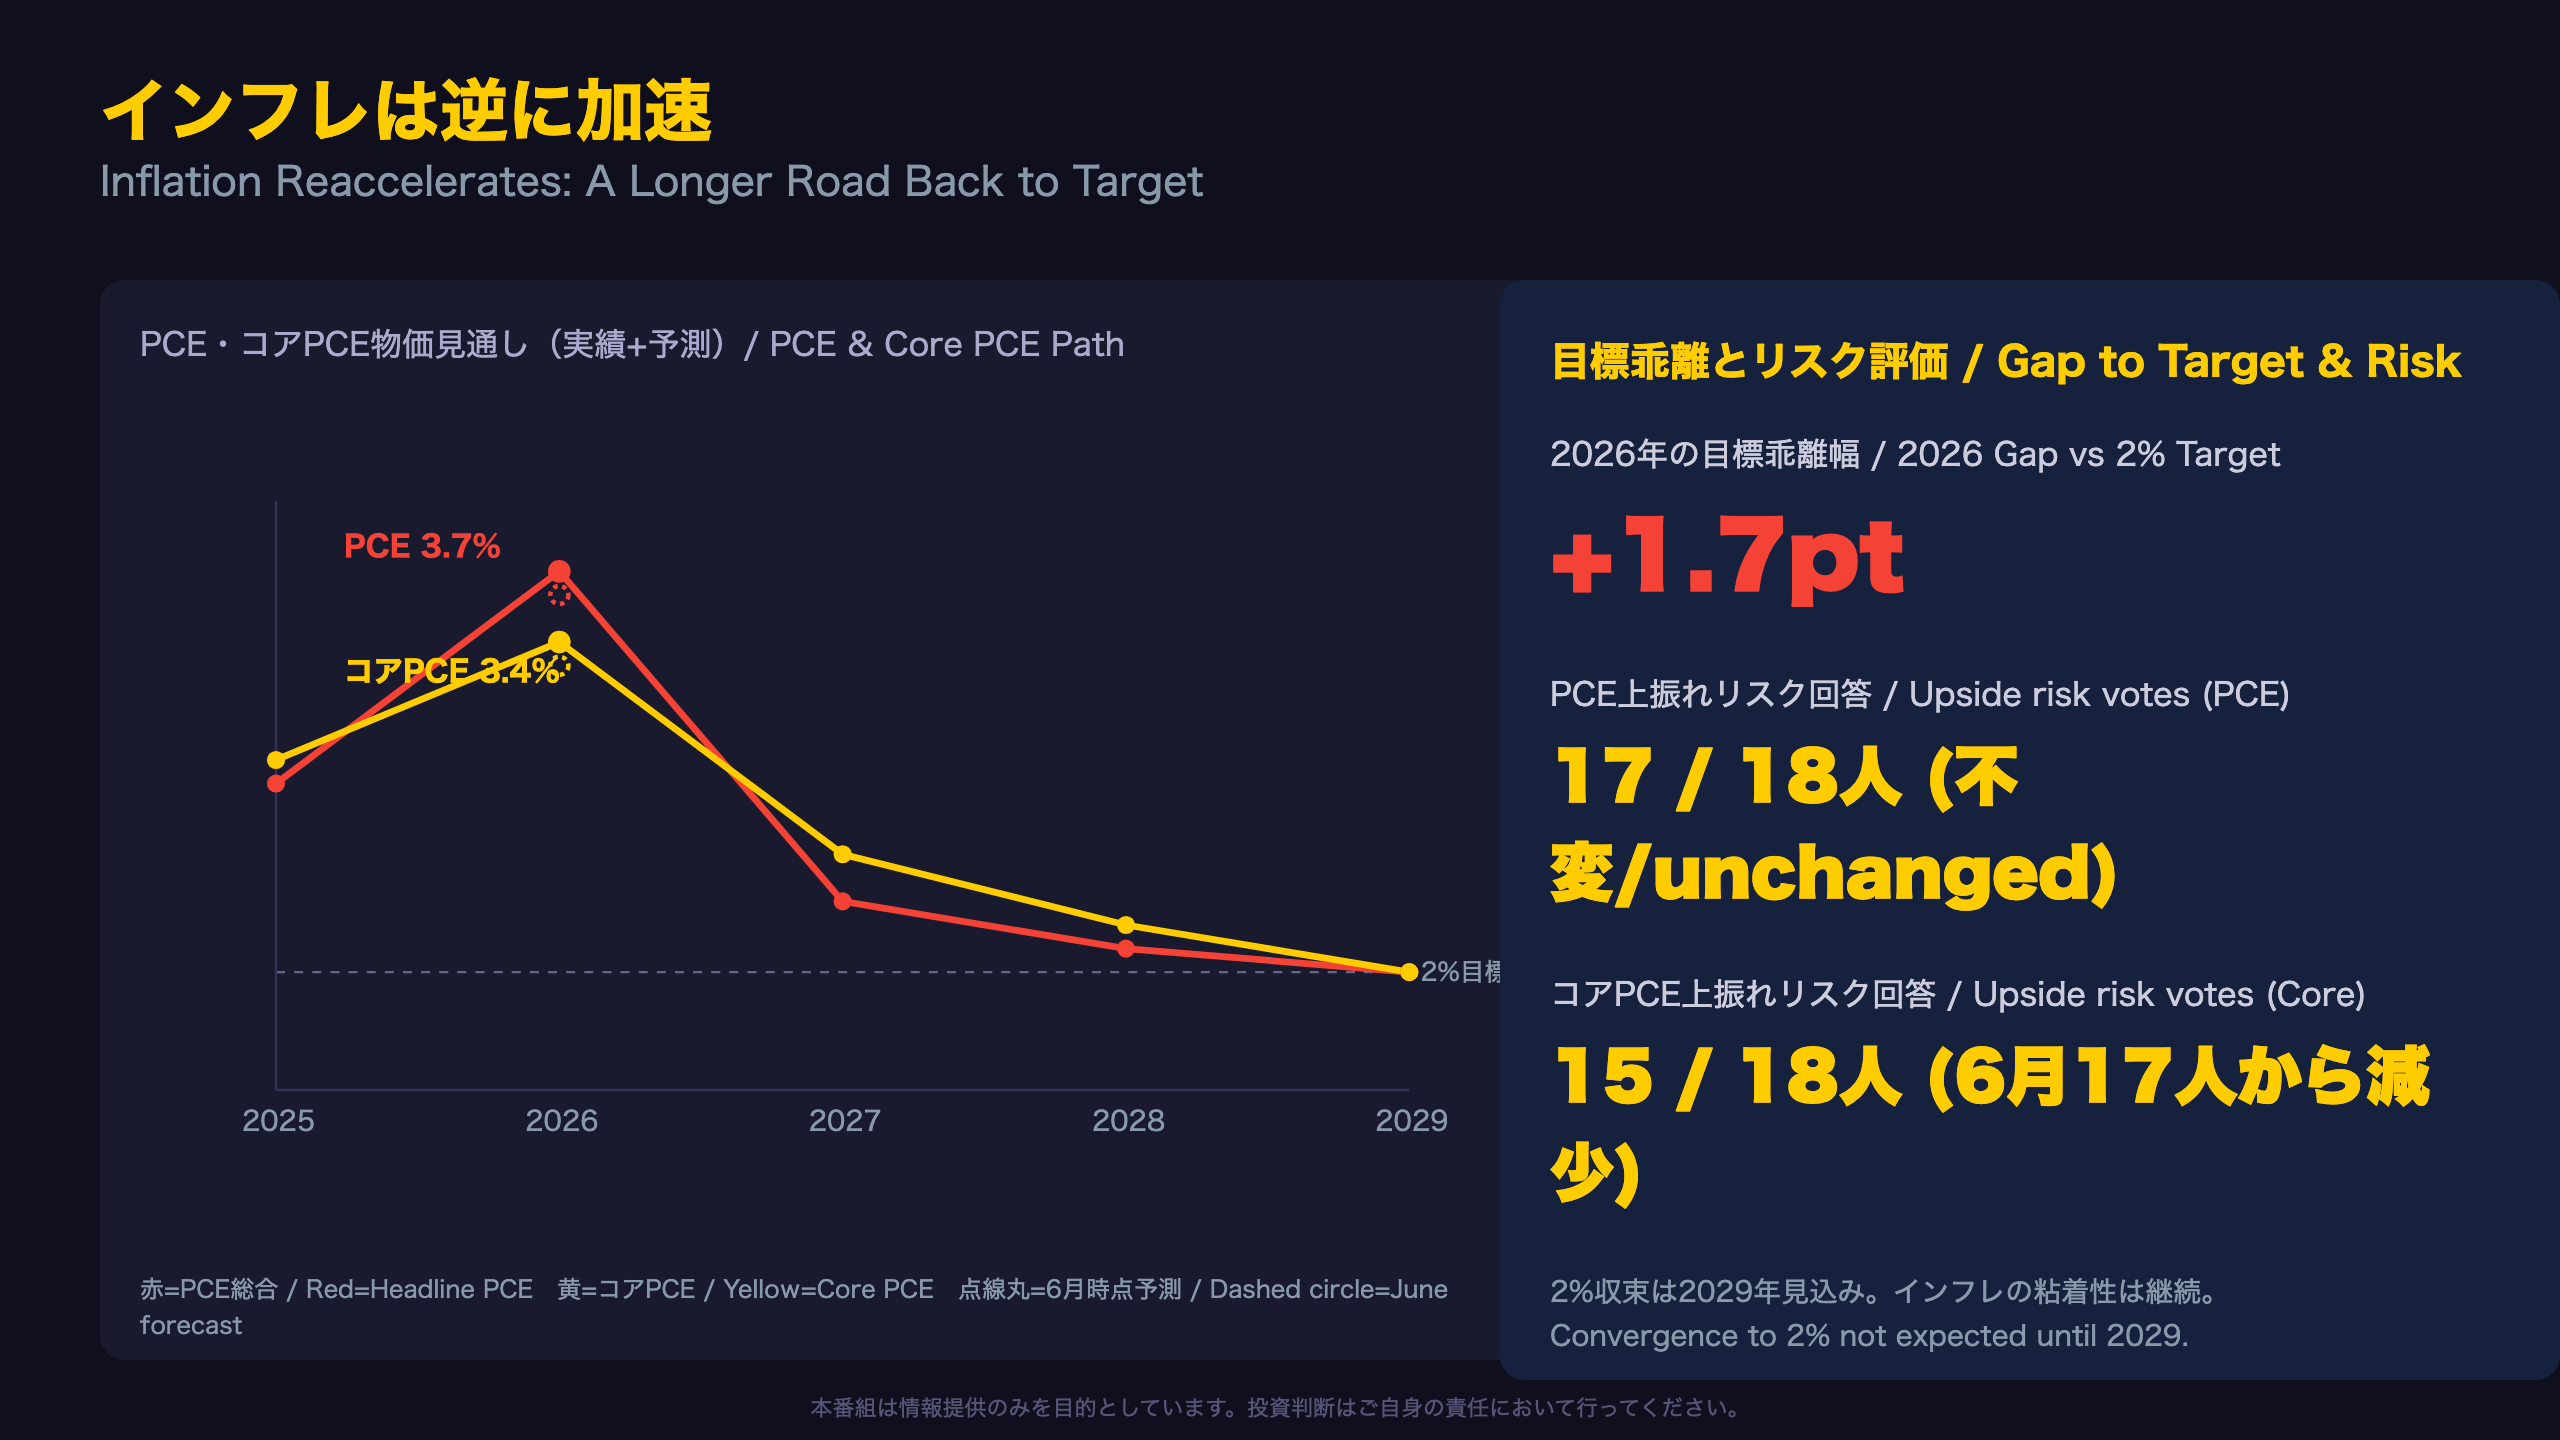
FOMCの物価目標は「PCEベースで前年比2%」である。2025年の実績はPCEで2.8%、コアPCEで2.9%とすでに目標を上回っていたが、今回のSEPはこれがさらに悪化し、2026年には3.7%(コア3.4%)まで加速するとの予測を示した。目標からの乖離幅は実に1.7ポイント(コア1.4ポイント)に達する。
ヘッドラインとコアの乖離が示すもの
興味深いのは、2026年のヘッドラインPCE(3.7%)がコアPCE(3.4%)を上回っている点だ。食品・エネルギー価格が物価全体を押し上げている可能性を示唆するが、単月・単一データからの断定はできず、今後の内訳データでの確認が必要である。
資料には「Uncertainty about PCE inflation… Higher: 17」とあり、18人中17人が物価の不確実性を過去20年平均より高いと評価している。この比率は6月から全く変わっていない。
2027年には2.3%へ、2028年には2.1%(コア2.2%)へと徐々に収束する計算だが、これは前年の急加速を前提とした急減速シナリオでもある。次スライドでは、こうしたインフレの粘着性がFOMCの金利パスをどう形作ったかを見る。
利下げペース後ろ倒し:ドットプロットの全面上方シフト
ドット分布データが語る「合意の変化」
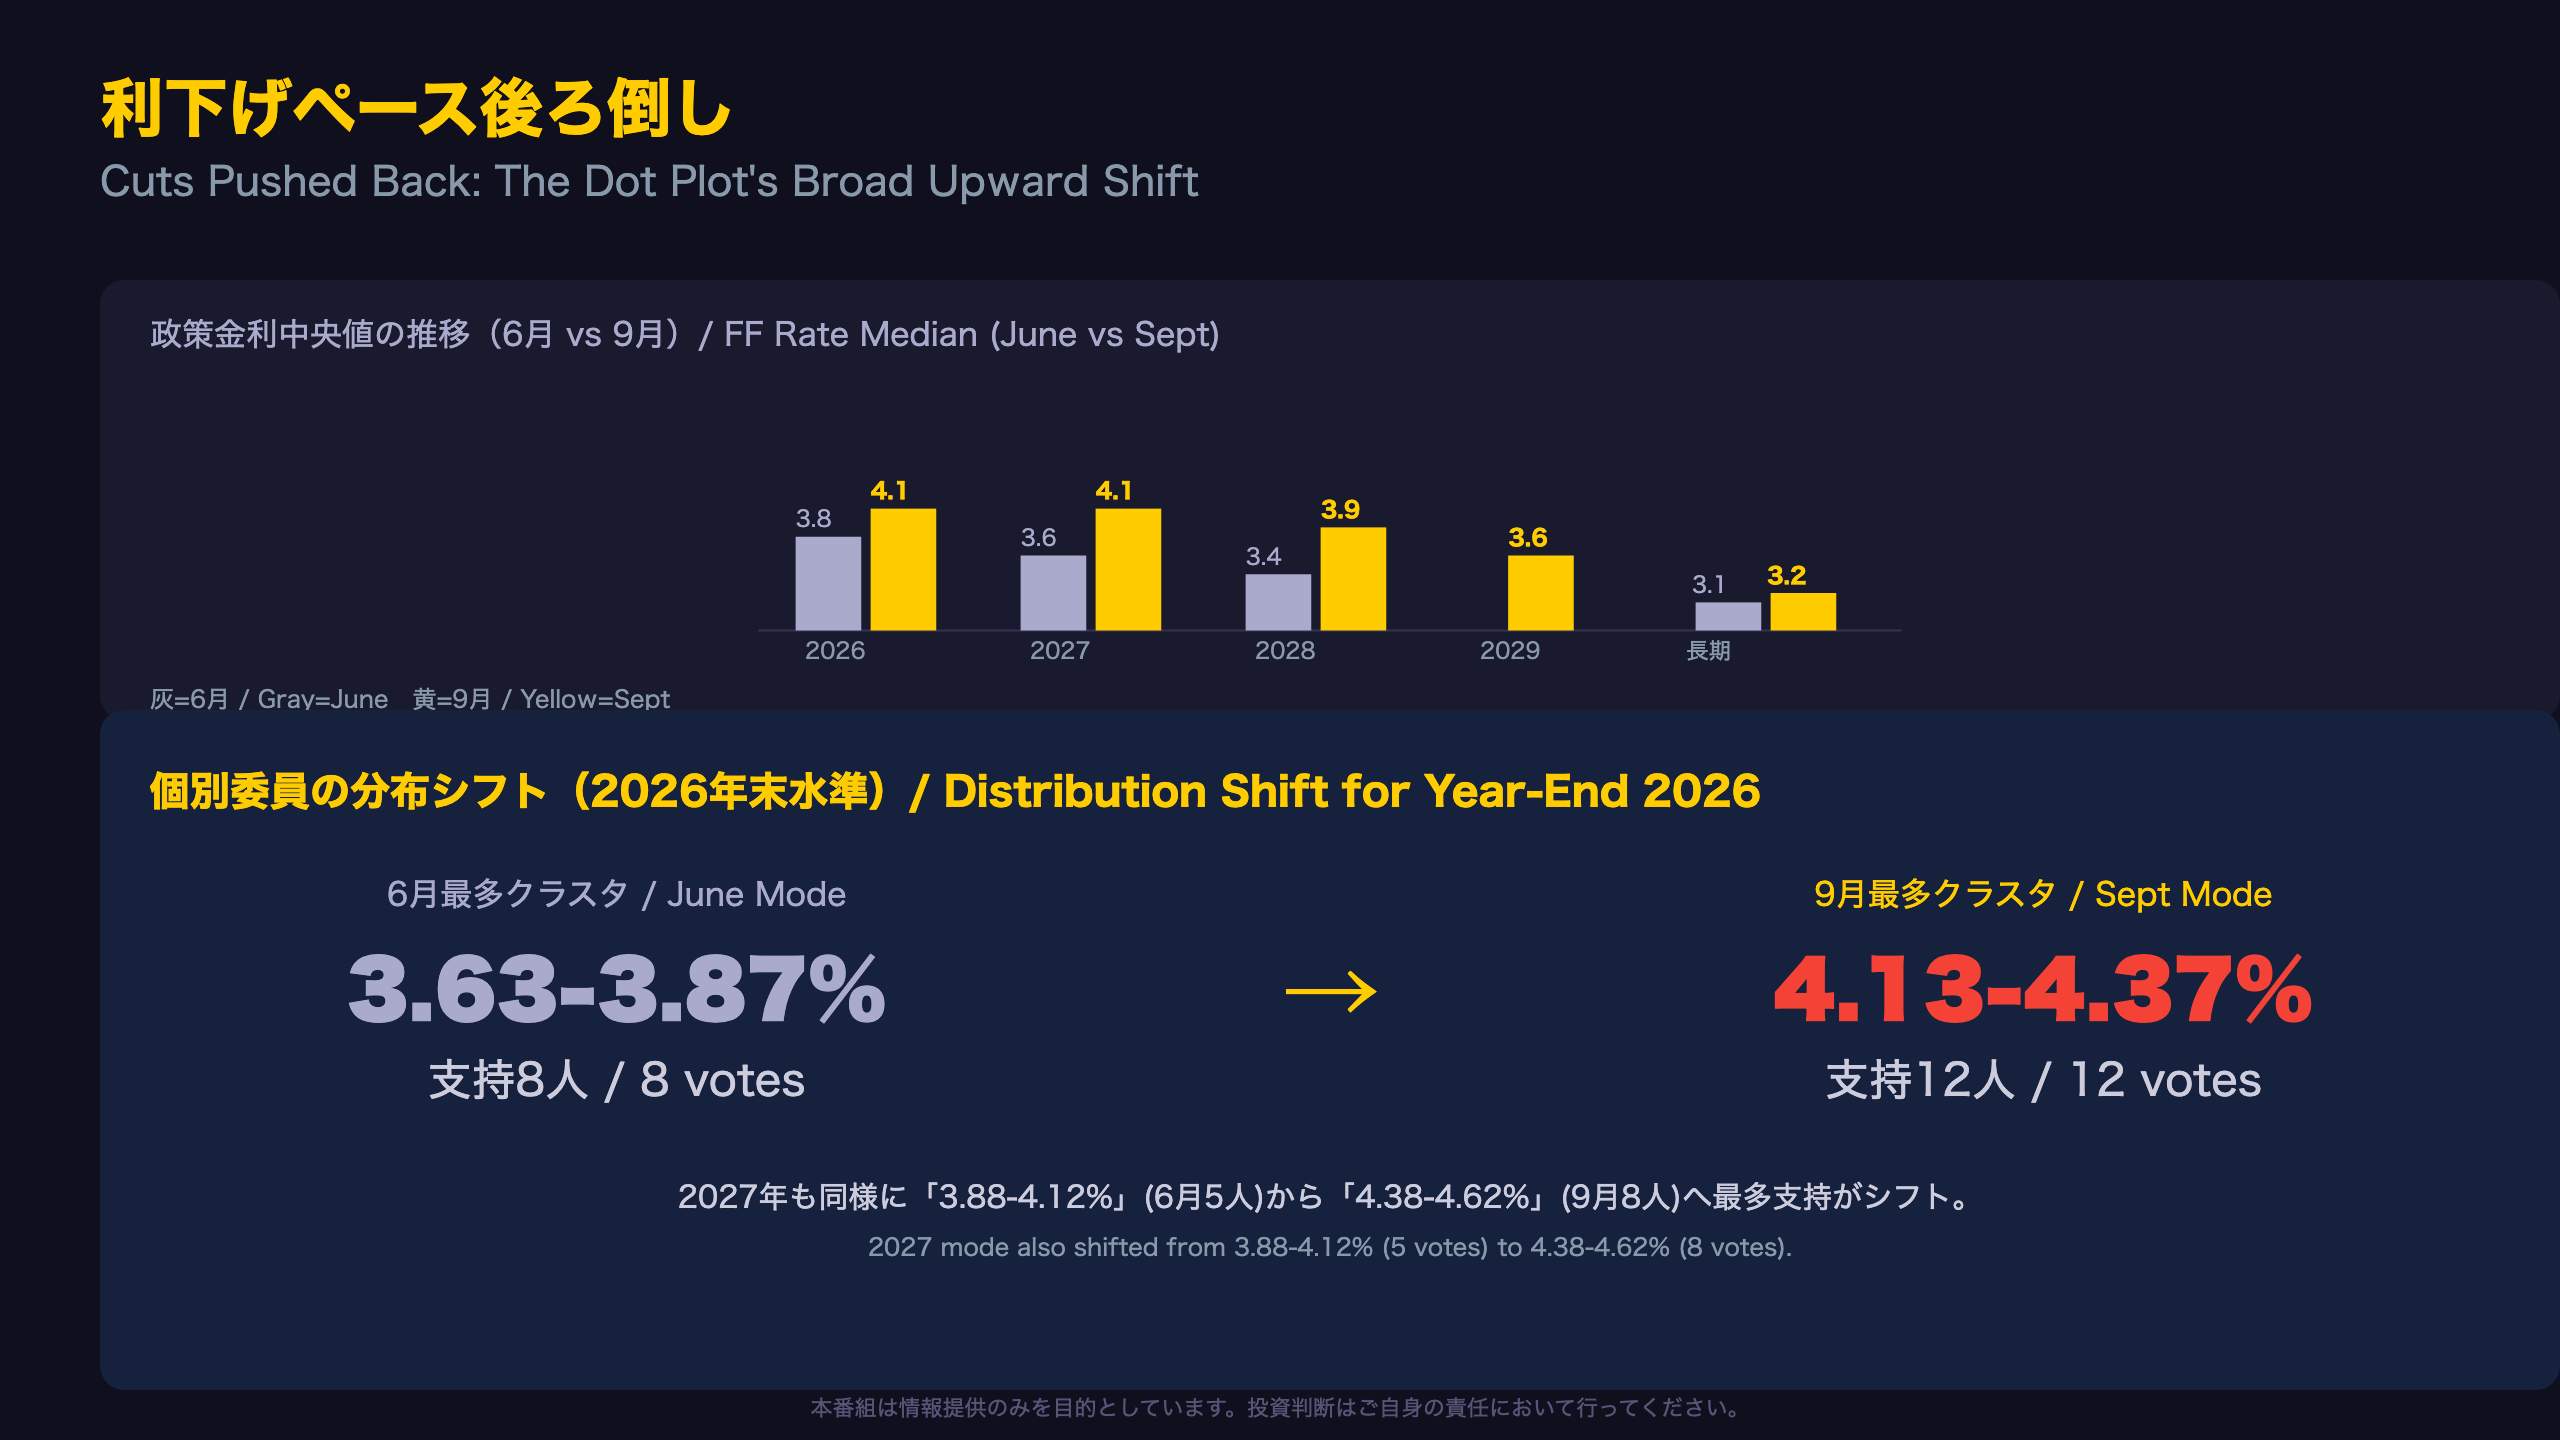
中央値の変化以上に重要なのは、個々の委員の投票行動そのものが動いた点だ。Figure 3.E(分布表)によれば、2026年末の金利水準について6月時点で最も支持を集めたのは3.63〜3.87%(8人)だったが、9月には4.13〜4.37%(12人)が最多となった。これは中央値が0.3ポイント動いた以上に、支持層全体が大きく右にシフトしたことを意味する。
| 年 | 6月中央値 | 9月中央値 | 修正幅 |
|---|---|---|---|
| 2026 | 3.8% | 4.1% | +0.3pt |
| 2027 | 3.6% | 4.1% | +0.5pt |
| 2028 | 3.4% | 3.9% | +0.5pt |
| 長期 | 3.1% | 3.2% | +0.1pt |
表2に示された短期金利の予測誤差レンジは2027年で±1.7ポイントと幅広く、今回の0.5ポイントの修正はこのレンジの3割弱に相当する。統計的な「誤差」の範囲内とは言い切れない規模だ。
原文注記には「these projections are not forecasts of the likeliest outcomes…but rather projections of participants’ individual assessments of appropriate monetary policy」とあり、各委員が適切と考える政策運営の想定である点に留意が必要。
次のスライドでは、この金利パスの修正がリスク評価の非対称性とどう結びつき、市場にどのような含意を持つかを見る。
非対称なリスクと市場への含意
リスクの非対称性と長期データで見る文脈
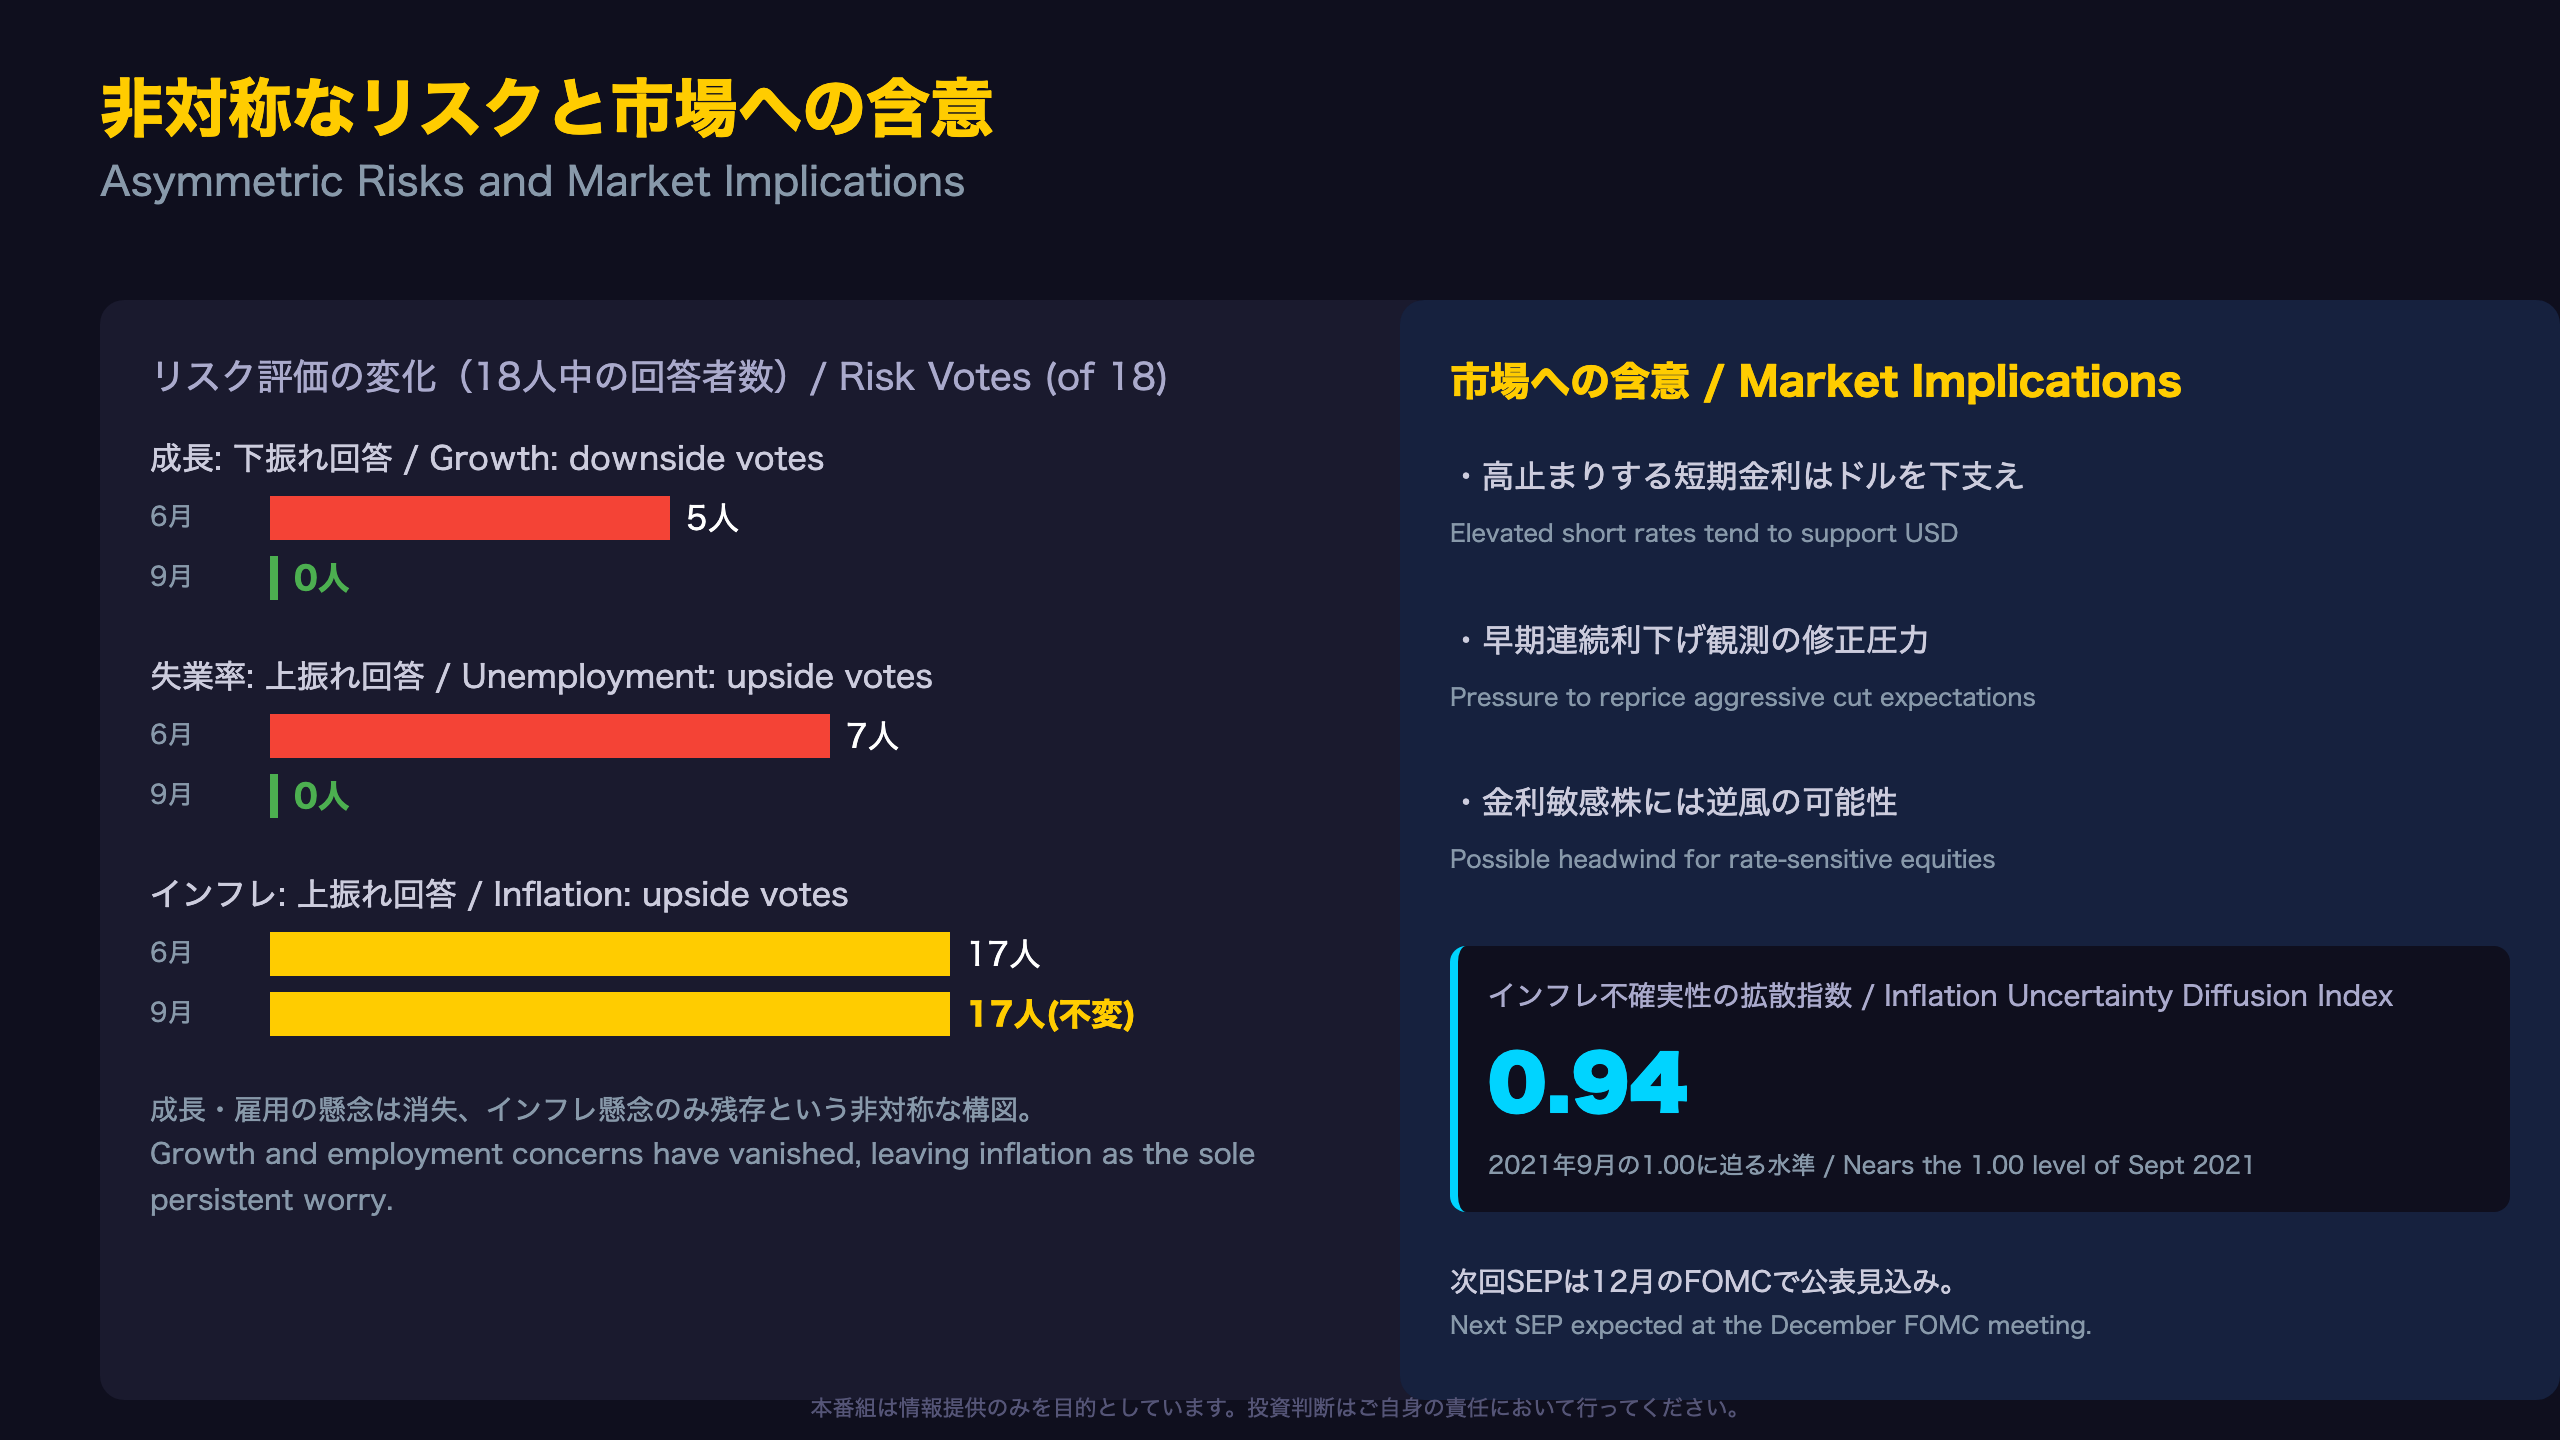
図4.D・4.Eの拡散指数を長期で振り返ると、今回のインフレ不確実性の評価(0.94)は、2021年のインフレ急伸初期(2021年9月時点で1.00)に迫る高水準にあることがわかる。つまり足元のインフレ懸念は、パンデミック後のインフレショック時に匹敵する強さで、FOMC委員の間に共有され続けていることになる。
成長・雇用側の拡散指数は正常化
一方、成長リスクの拡散指数は9月時点で+0.28(上振れ超過に転換)、失業率リスクの拡散指数は-0.06とほぼゼロ(均衡)まで低下しており、2022-2023年のような大幅マイナス(下振れ懸念優勢)とは対照的な位置にある。
原文には「Risks to GDP growth: September… Weighted to Downside 0, Broadly Balanced 13, Weighted to Upside 5」と明記されており、下振れ回答がゼロになったのは直近のデータ系列で異例の事態だ。
ただし、これらはあくまで各委員の「適切な政策運営」を前提とした主観的判断であり、実際の経済実績が乖離すれば即座に見直される点には留意が必要である。次回SEPは12月のFOMC会合で公表予定であり、インフレ予測の下方修正有無が最大の注目点となる。
製作費大公開
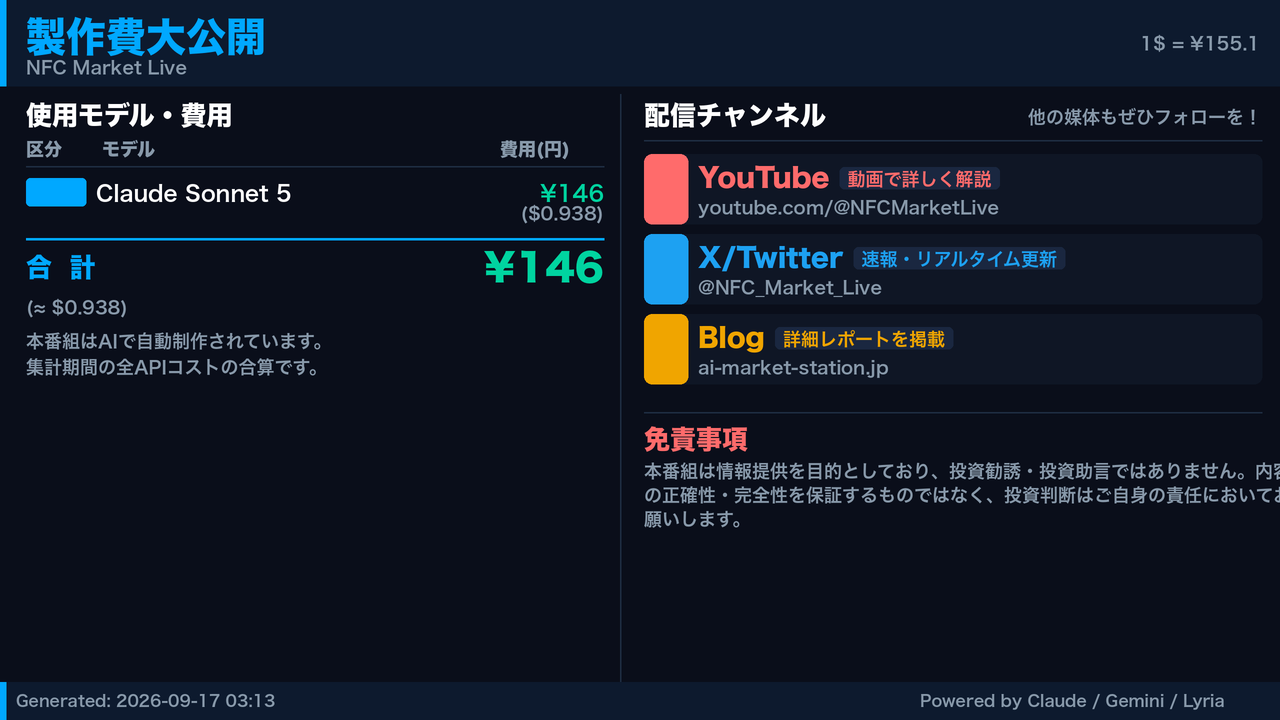
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 78,795 | 78,927 | ¥147 |
| TTS | Gemini 2.5 Flash TTS | 5,329 | 13,675 | ¥22 |
| TTS | Gemini 3.1 Flash TTS | 2,333 | 4,372 | ¥14 |
| BGM | Lyria 3 Pro | 227 | 27,019 | ¥12 |
| X | コンテンツ作成 (返信) | 4,388 | – | ¥12 |
| X | ポスト作成 | 949 | – | ¥7 |
| 合計 | ¥214 |
為替レート: 1 USD = 155.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。