📄 一次資料(出典)
Office for National Statistics
https://www.ons.gov.uk/economy/inflationandpriceindices/bulletins/producerpriceinflation/october2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-18 16:17)
英国PPIの最新分析。英国家統計局(ONS)が11月18日に公表した、10月の生産者物価指数(PPI)の要点です。 ・投入価格(製造業が購入する原材料・燃料)は前年比+10.8%(9月は+8.3%)。2023年2月以来の大きな上昇で、前月比は+2.2%(9月は+1.5%)でした。 ・産出価格(出荷価格)は前年比+…
全体像:投入価格+10.8%、産出価格+5.1%
10月の英国PPI:投入・産出ともに前年比の伸びが拡大
ONS(英国家統計局)が2026年11月18日に公表した10月分のPPI(生産者物価指数)では、製造業が購入する原材料・燃料の価格(投入価格)と、製造業の出荷価格(産出価格)の両方で、前年比の伸びが前月より拡大しました。
主要数値
| 指標 | 10月 | 9月 |
|---|---|---|
| 投入価格 前年比 | +10.8% | +8.3% |
| 投入価格 前月比 | +2.2% | +1.5% |
| 産出価格 前年比 | +5.1% | +4.7%(改定後) |
| 産出価格 前月比 | +0.4% | +0.8% |
時系列の文脈
投入価格の前年比は、1月の-0.2%から3月に+5.5%、5月に+9.2%まで上昇しました。その後は6月+7.3%、7月+6.1%と低下し、8月+6.7%、9月+8.3%、10月+10.8%と3か月連続で拡大しています。10月は2023年2月以来の大きさです。産出価格は2月の+1.8%から4月に+4.1%へ上がり、7月の+3.4%まで落ち着いた後、8月+3.9%、9月+4.7%、10月+5.1%と上向き、2023年4月以来の大きさとなりました。
原文の説明
ONSは「The increases in input and output price inflation were mainly caused by oil-related products.」(投入・産出の物価上昇は主に石油関連製品による)と述べ、データが中東の紛争の影響を受け続けている点にも触れています。
強さと弱さの両面
- 広がり:投入・産出ともに10品目中9品目が前年比を押し上げました。押し下げは、投入では国内食品(-0.6%)、産出では自動車・輸送機器(-1.4%)の各1品目だけです。
- 勢いの違い:産出の前月比は+0.8%から+0.4%へ縮小した一方、投入は+1.5%から+2.2%へ拡大しました。1か月の動きだけでは、この差が続くかどうかは判断できません。
- 統計上の注意:9月・10月の値は暫定で、改定されます。9月の産出前年比は、初回の+4.6%から+4.7%へ改定されました。
投入価格:原油+88.4%とベース効果
投入価格を押し上げた原油:前年比+88.4%の中身
数字の位置づけ
原油・天然ガス・金属鉱石のグループ(ウェイト6.9%)は前年比+88.4%で、2022年6月以来の大きさです。9月は改定後+50.0%でした(初回発表は+51.0%)。前月比は+22.8%で、前年10月は-2.2%でした。ONSはこの対比から、ベース効果(前年の低い水準による押し上げ)が一因だと説明しています。
見立て(解説者の見方)
前年比+88.4%は、足元の価格上昇と前年の落ち込みの両方が映った数字であり、水準の変化とベース効果を分けて見る必要があると見ています。前月比+22.8%という振れの大きさを考えると、単月の動きから趨勢を断定するのは避けるべきです。なお、ONSの原油データは月の初め(通常は最初の1週間)の購入が中心で、先物とスポットが混在し、1〜2か月後に改定されます。
その他の品目(前年比)
| グループ | 10月 | 9月(改定後) |
|---|---|---|
| その他の生産素材 | +14.3% | +12.7% |
| 金属・非金属鉱物製品 | +8.3% | +9.4% |
| 化学品 | +6.6% | +6.4% |
| その他の部品・設備 | +2.1% | +2.2% |
| 国内食品 | -0.6% | -1.1% |
- 上昇が続いた面:その他の生産素材は、国内向け精製石油製品の前年比+72.4%が一因です。
- 弱まった面:金属・非金属鉱物製品は前月比-0.9%で、前年比が縮小しました。燃料も前月比-1.8%でした。
- 国内食品は唯一の押し下げ要因ですが、下落幅は縮小しました。ONSは牛乳価格の下落を一因としています。
次回への橋渡し
12月16日公表の11月分では、前年11月の投入価格の前月比(+0.4%)が前年比計算の比較対象になります。
産出価格:石油精製品の急騰と他品目の広がり
産出価格:石油精製品の高騰と、それ以外の動き
要の数字
コークス・石油精製品(ウェイト4.5%)は前年比+72.4%で、2022年8月以来の大きさです。9月は改定後+64.8%でした。前月比は+4.6%で、9月の改定後+10.0%(8月は+9.7%)から縮小しています。前年比は、前年同月の前月比との差で決まるため、前月比が鈍っても前年比が上昇することはあり得ます。
その他のグループ(前年比)
| グループ | 10月 | 9月(改定後) |
|---|---|---|
| 基礎金属・金属製品・機械 | +6.1% | +6.0% |
| コンピュータ・電子・電気製品 | +5.8% | +5.4% |
| 化学・医薬品 | +4.7% | +4.2% |
| その他製造品 | +3.5% | +3.7% |
| 食品 | 0.0% | -0.5% |
| 自動車・輸送機器 | -1.4% | -1.2% |
基礎金属・金属製品・機械は機械加工サービスの価格上昇が主因です。食品(ウェイト26.9%)は前年比0.0%となり、ONSは国内食品が前年比変化への2番目の押し上げ要因だと説明しています。押し下げは自動車・輸送機器のみでした。
異なる見方
- 穏やかさに注目する見方:石油精製品を除く主要グループの前年比は-1.4%〜+6.1%の範囲で、産出全体の+5.1%には石油精製品の寄与が大きいと見ています。
- 広がりに注目する見方:10品目中9品目が押し上げに寄与しています。ONSはプラスチック製品について、PVC・樹脂の投入コストが中東の紛争の影響で上昇したことを背景に挙げており、石油以外の品目に波及している可能性があります。ただし、この点は単月の資料では確かめきれません。
統計上の注意
9月の産出前年比は+4.7%へ改定され、10月も暫定値です。翌月以降の改定幅も確認が必要です。
輸入・輸出価格、ポンド、次回の確認点
輸入・輸出価格とポンド、次回の確認点
輸入・輸出
輸入価格指数(IPI)は前年比+11.1%で、2023年2月以来の大きさです。9月は改定後+10.3%(初回発表は+9.9%)でした。前月比は+1.0%で、9月の改定後+2.7%より縮小しています。ONSは、非EU諸国からの原油と石油精製品の輸入価格上昇を一因に挙げています。輸入は投入価格のウェイトのおよそ5分の1です。輸出価格指数(EPI)は前年比+8.3%(9月は改定後+8.1%)、前月比+0.8%で、主因は石油精製品の輸出です。
ポンドの動き
ポンドの実効為替レートは前年比+1.4%(9月は+0.3%)、前月比+0.5%でした。ポンド高は輸入価格を和らげる方向に働く一方、今回の輸入価格は前年比+11.1%と上昇しており、石油の価格要因のほうが大きかった可能性があります(見立て)。
回答率
| 指標 | 10月 | 前年10月 |
|---|---|---|
| PPI(国内) | 81.4% | 79.0% |
| IPI | 84.8% | 81.8% |
| EPI | 75.2% | 78.5% |
EPIのみ前年より低くなっています。
サービス価格について
サービス生産者物価(SPPI)は四半期の別統計で、今回の資料には含まれません。直近の7〜9月期(10月21日公表)は前年比+4.5%でした。
次回への橋渡し
次回のPPI公表は2026年12月16日です。確認したい点は、9月・10月の暫定値の改定、原油の前月比、産出価格の前月比(今回+0.4%)、そして石油以外の品目への広がりです。
製作費大公開
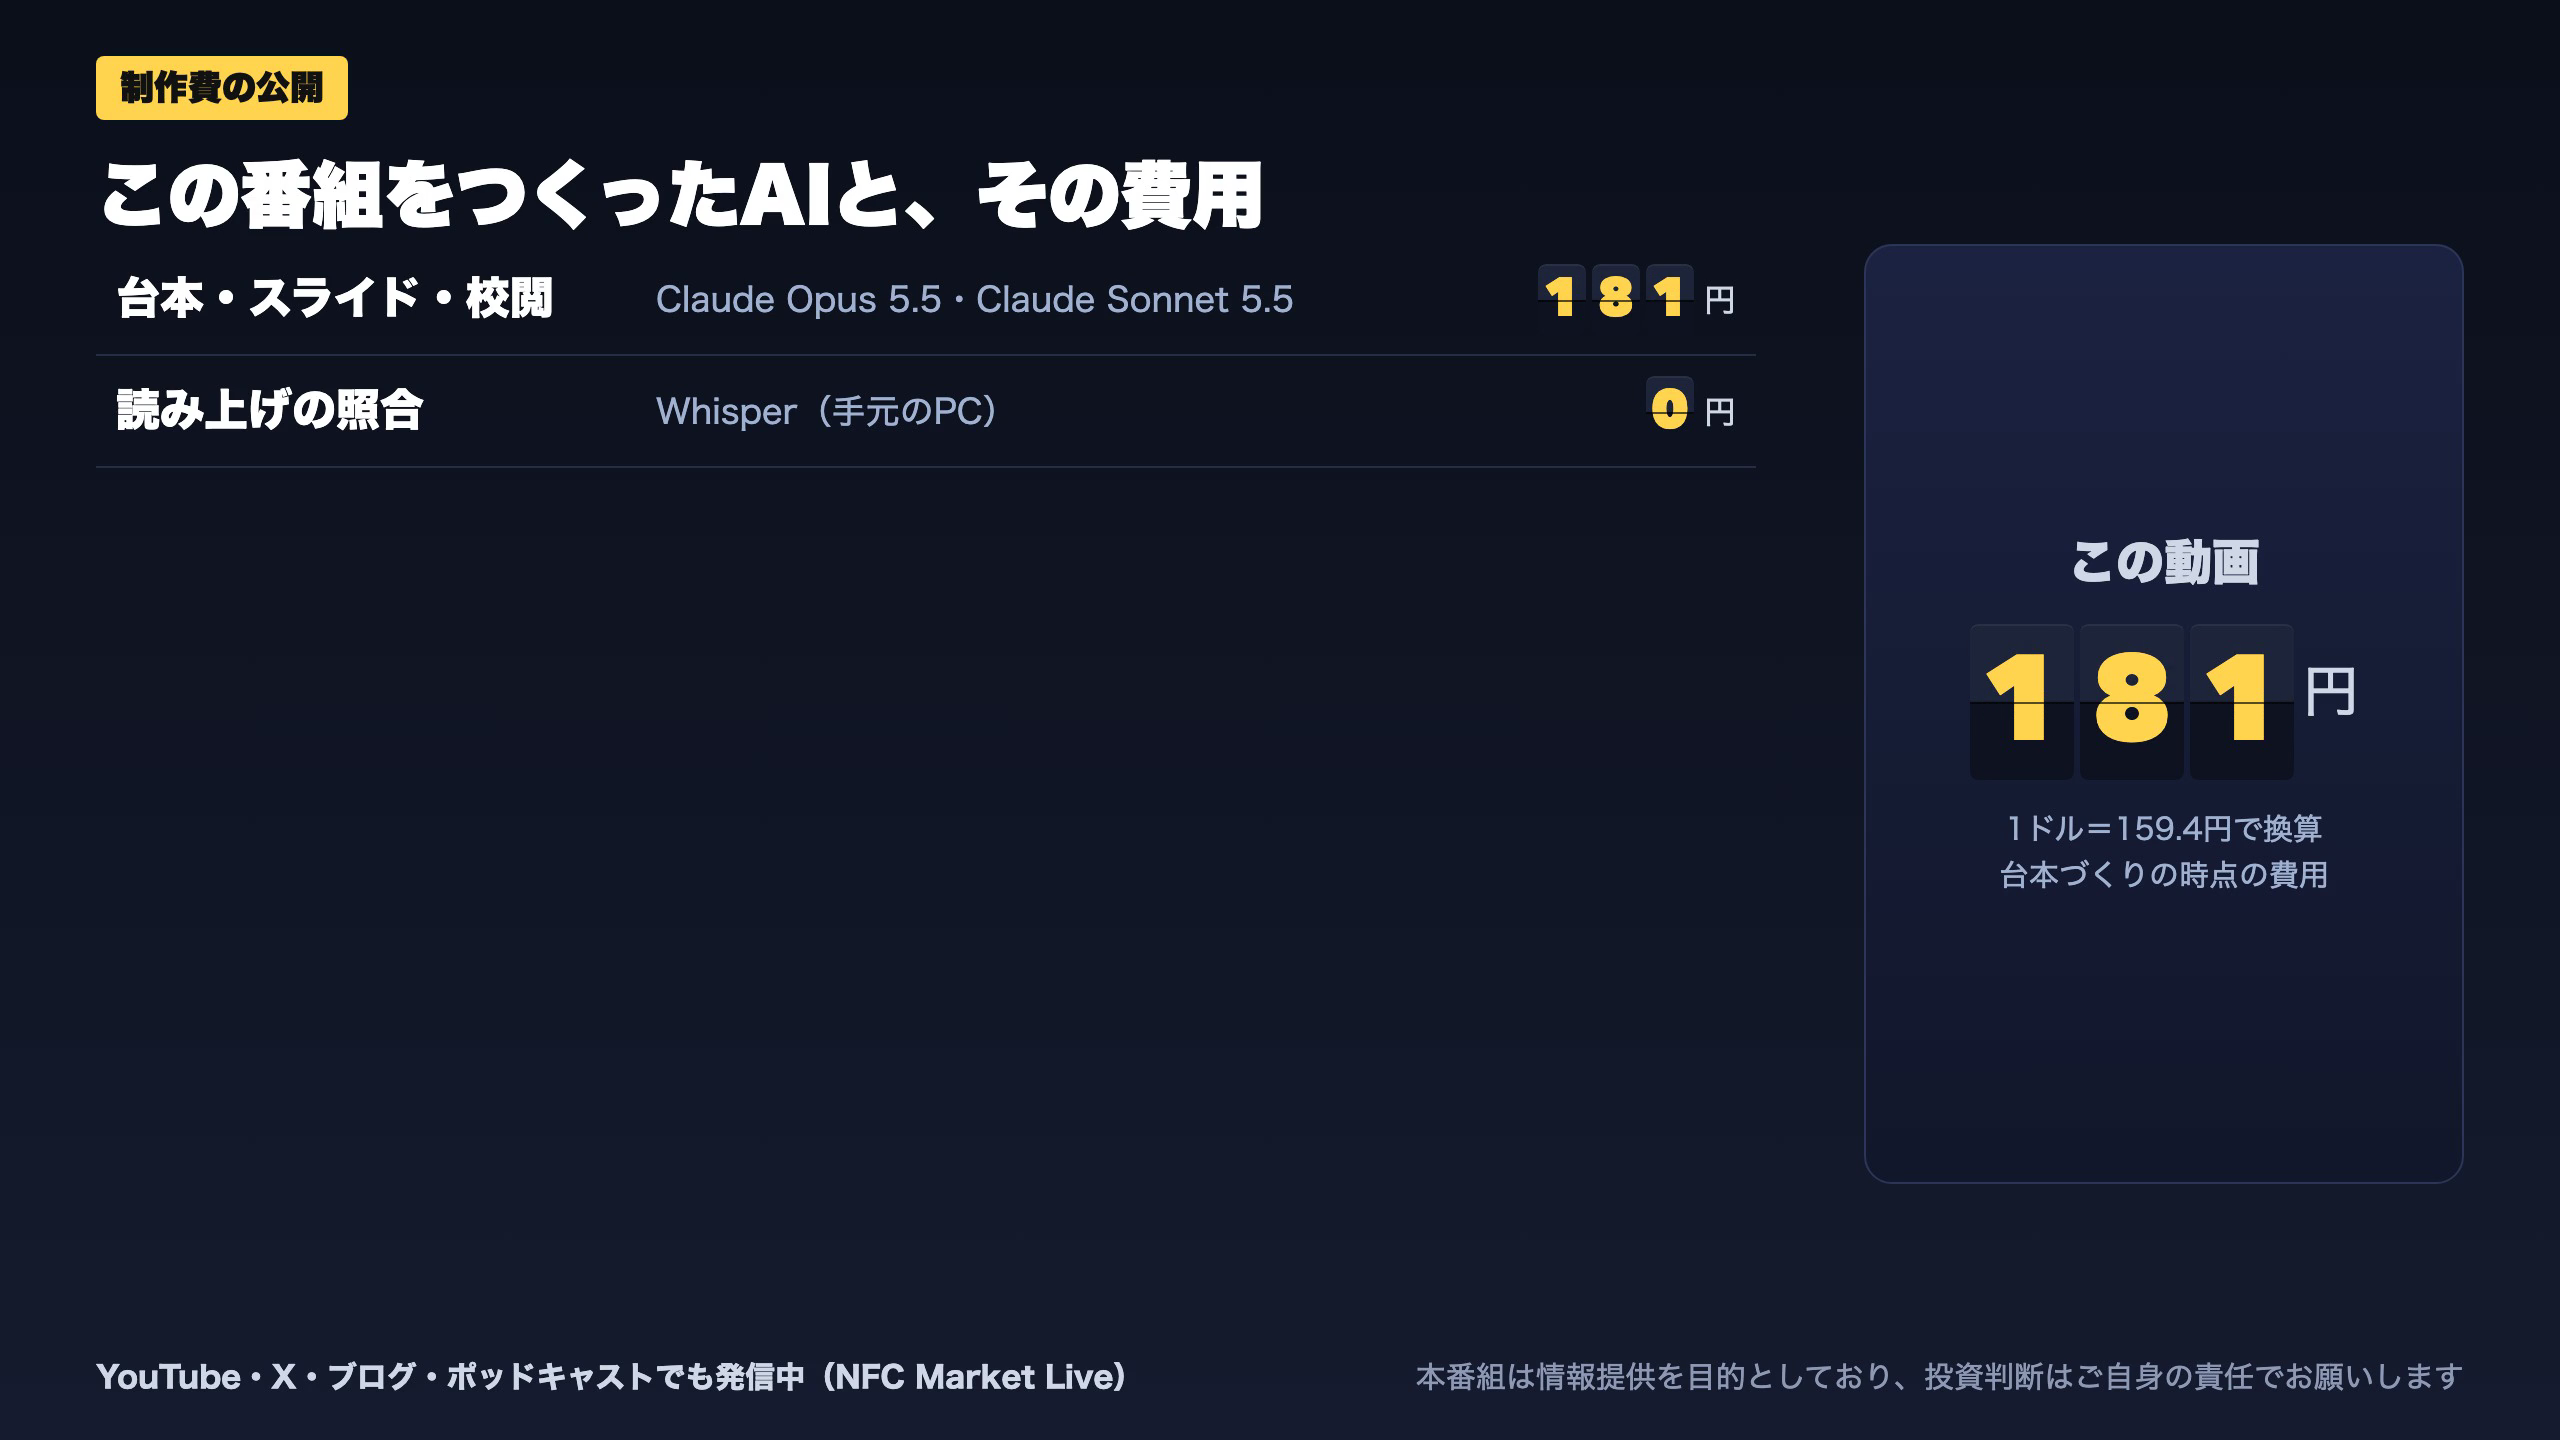
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 87,223 | 3,642 | ¥67 |
| LLM | Claude Sonnet 5.5 | 100,987 | 51,473 | ¥114 |
| X | ポスト作成 | 1,828 | – | ¥5 |
| 合計 | ¥186 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。