📺 動画で詳細な解説を見る
📄 一次資料(出典)
Bank of England
https://www.bankofengland.co.uk/statistics/money-and-credit/2026/august-2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-29 18:09)
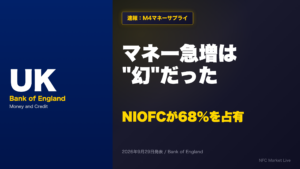
英国経済の最新分析。📊 英国イングランド銀行(BoE)が2026年9月29日に発表した8月分Money and Credit統計を徹底解説。 M4ex(広義マネー純フロー)は7月の-98億ポンドから8月は+162億ポンドへ急反転しましたが、その68%は非銀行金融機関(NIOFC)由来という驚きの内訳が判明。 📉 …
The Ultimate Summary:マネー急増160億ポンドの正体
表面上の”急増”をどう読むか
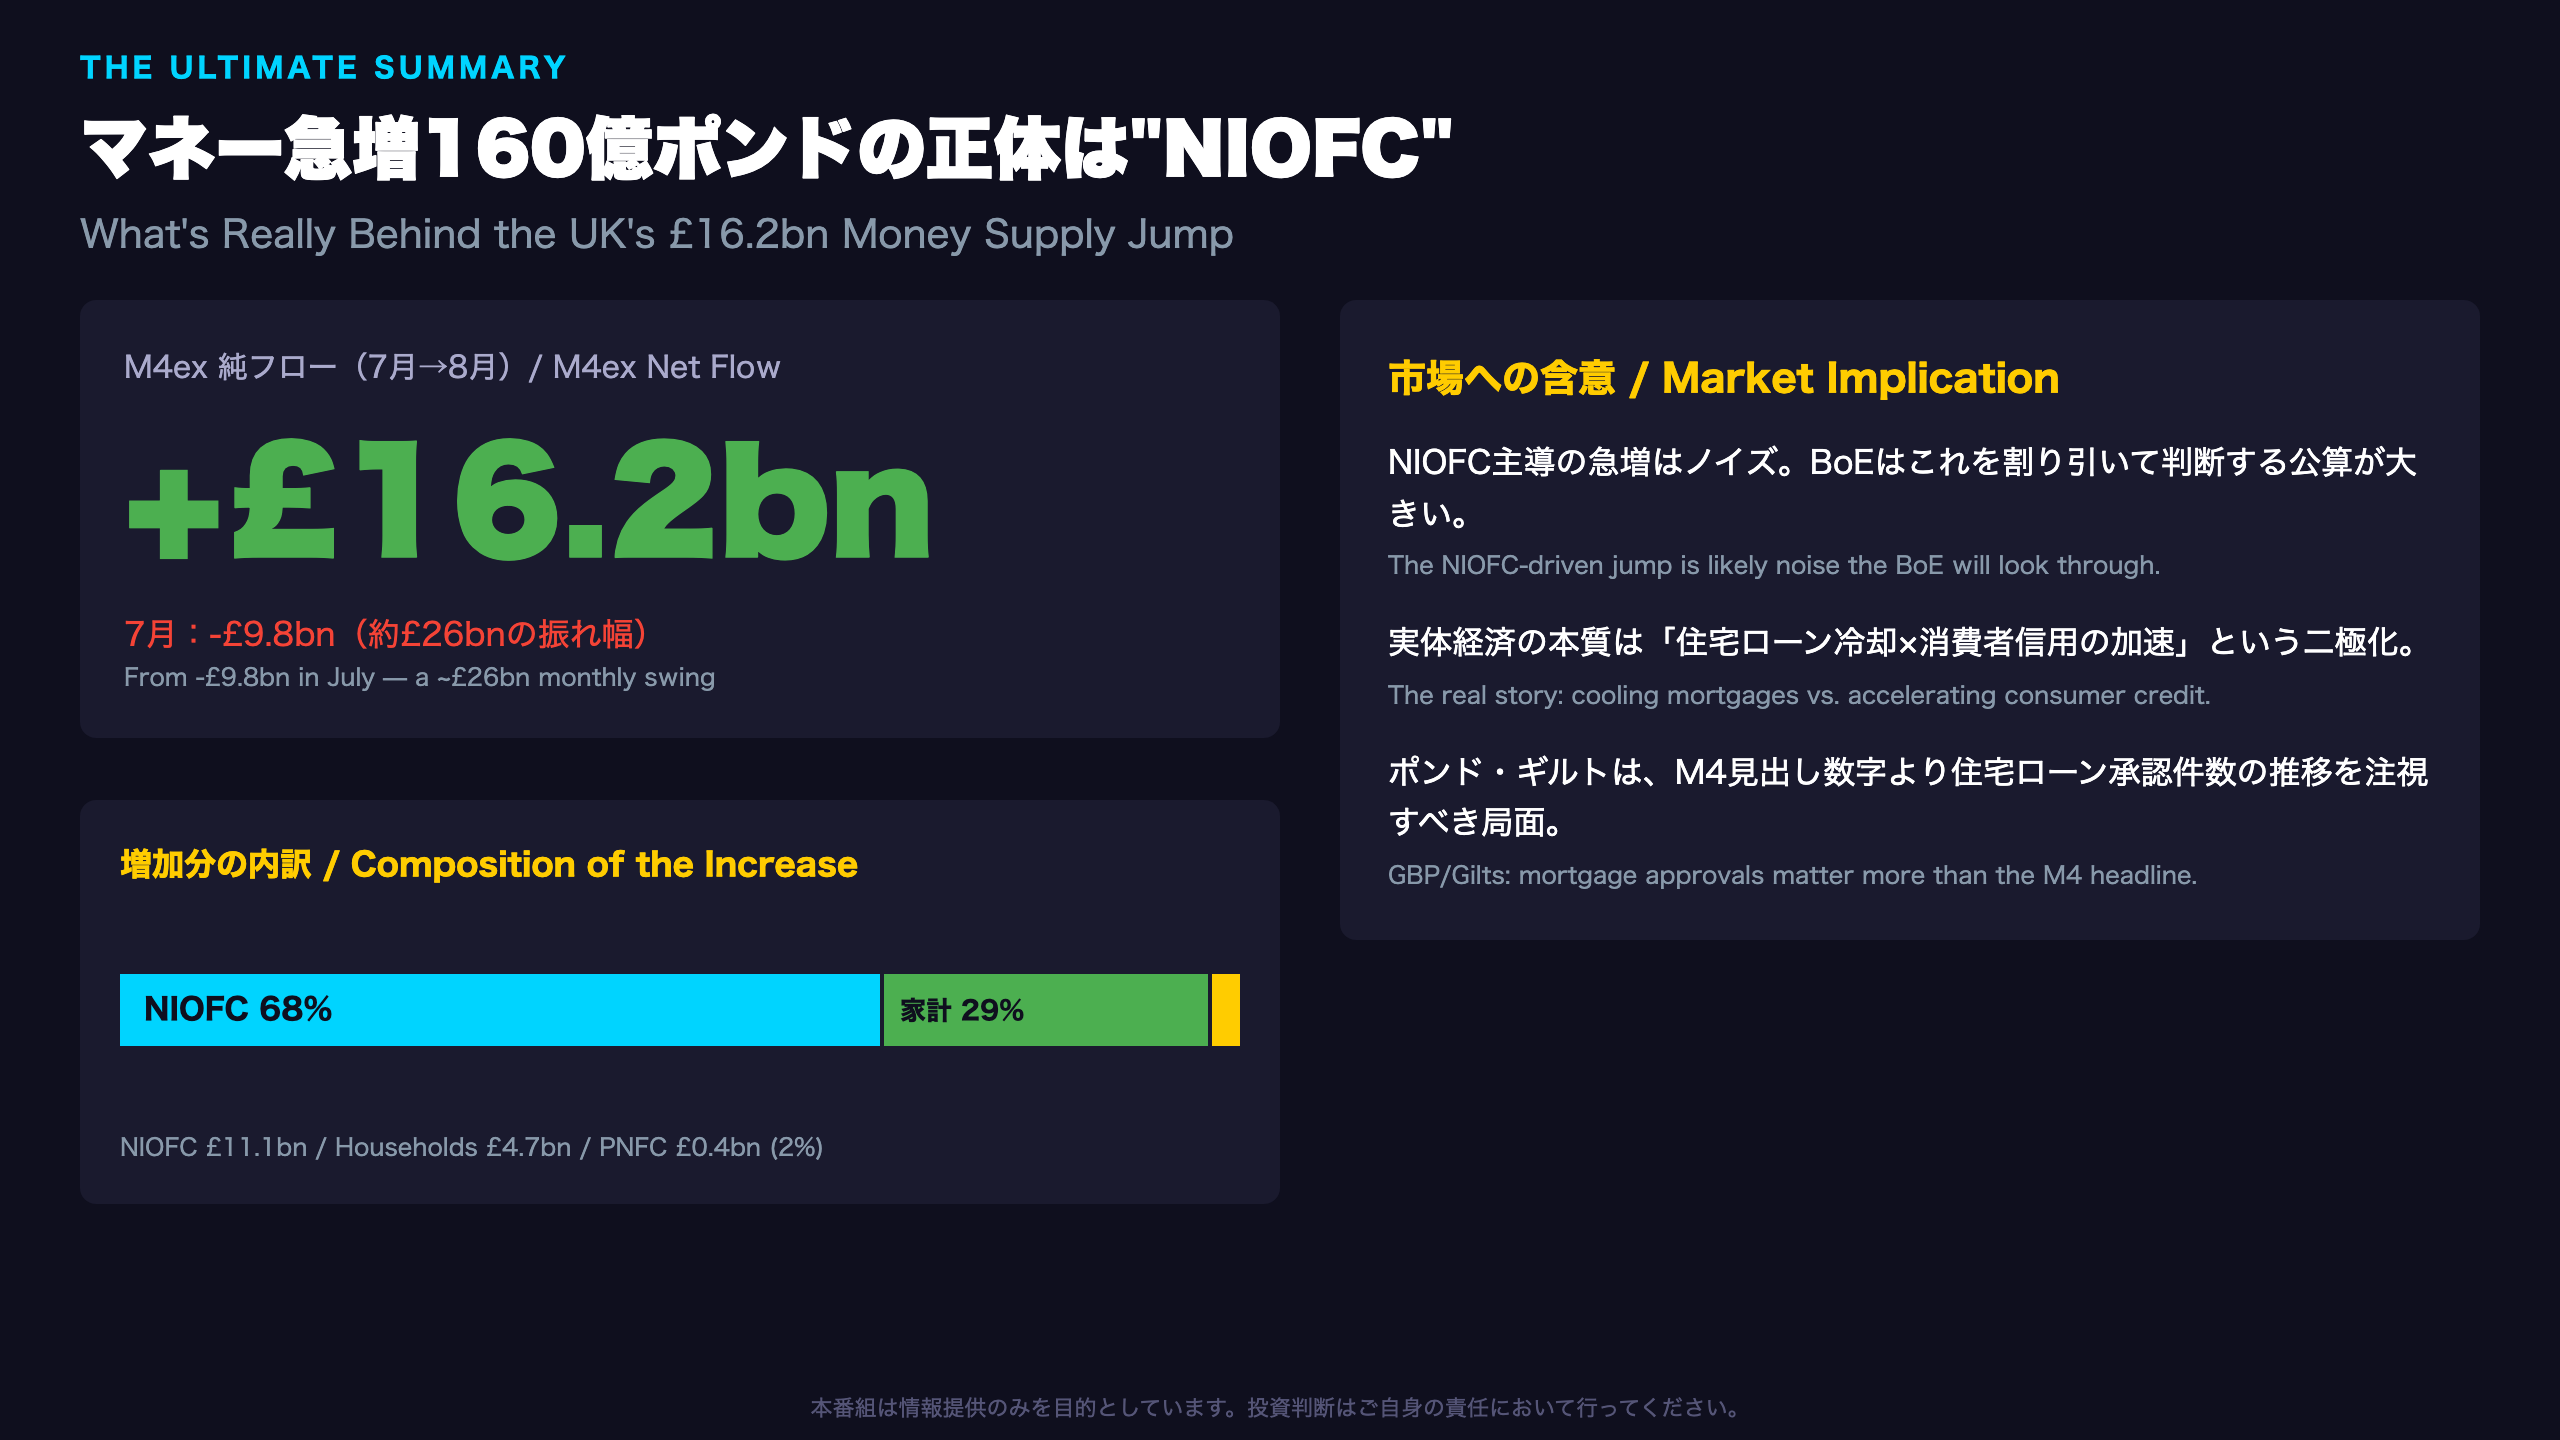
イングランド銀行(BoE)が2026年9月29日に発表した8月分Money and Credit統計で、M4ex(広義マネーの純フロー)は7月の-98億ポンドから8月は+162億ポンドへと、単月で約260億ポンドという極めて大きな振れ幅を記録した。
BoEの原文は次のように説明している。
“This was driven by non-intermediate other financial corporations (NIOFCs), households and PNFCs increasing their holdings of money by £11.1 billion, £4.7 billion and £0.4 billion respectively.”
内訳を見ると、NIOFC(非仲介系その他金融機関)の寄与が111億ポンドと全体(162億ポンド)の68%を占め、家計(47億ポンド、29%)、企業(4億ポンド、2%)は相対的に小さい。
強気・弱気、両方の読み方
- 強気の読み方:M4exの年率成長率は8月に4.4%(7月4.3%から加速)となり、マネーサプライの基調は緩やかに拡大している。
- 弱気(慎重)の読み方:NIOFCの資金フローはM4Lexでも4月+21億ポンド→5月-69億ポンドと符号が反転するなど極めて不安定。今回の急増も一時的な巻き戻しの可能性がある。
次回発表は2026年10月29日。9月データでNIOFCフローが反転するか、家計・企業の実需ベースの資金需要が継続するかが焦点となる。
NIOFCという”ノイズ”の正体
NIOFCとは何か、なぜ”ノイズ”なのか
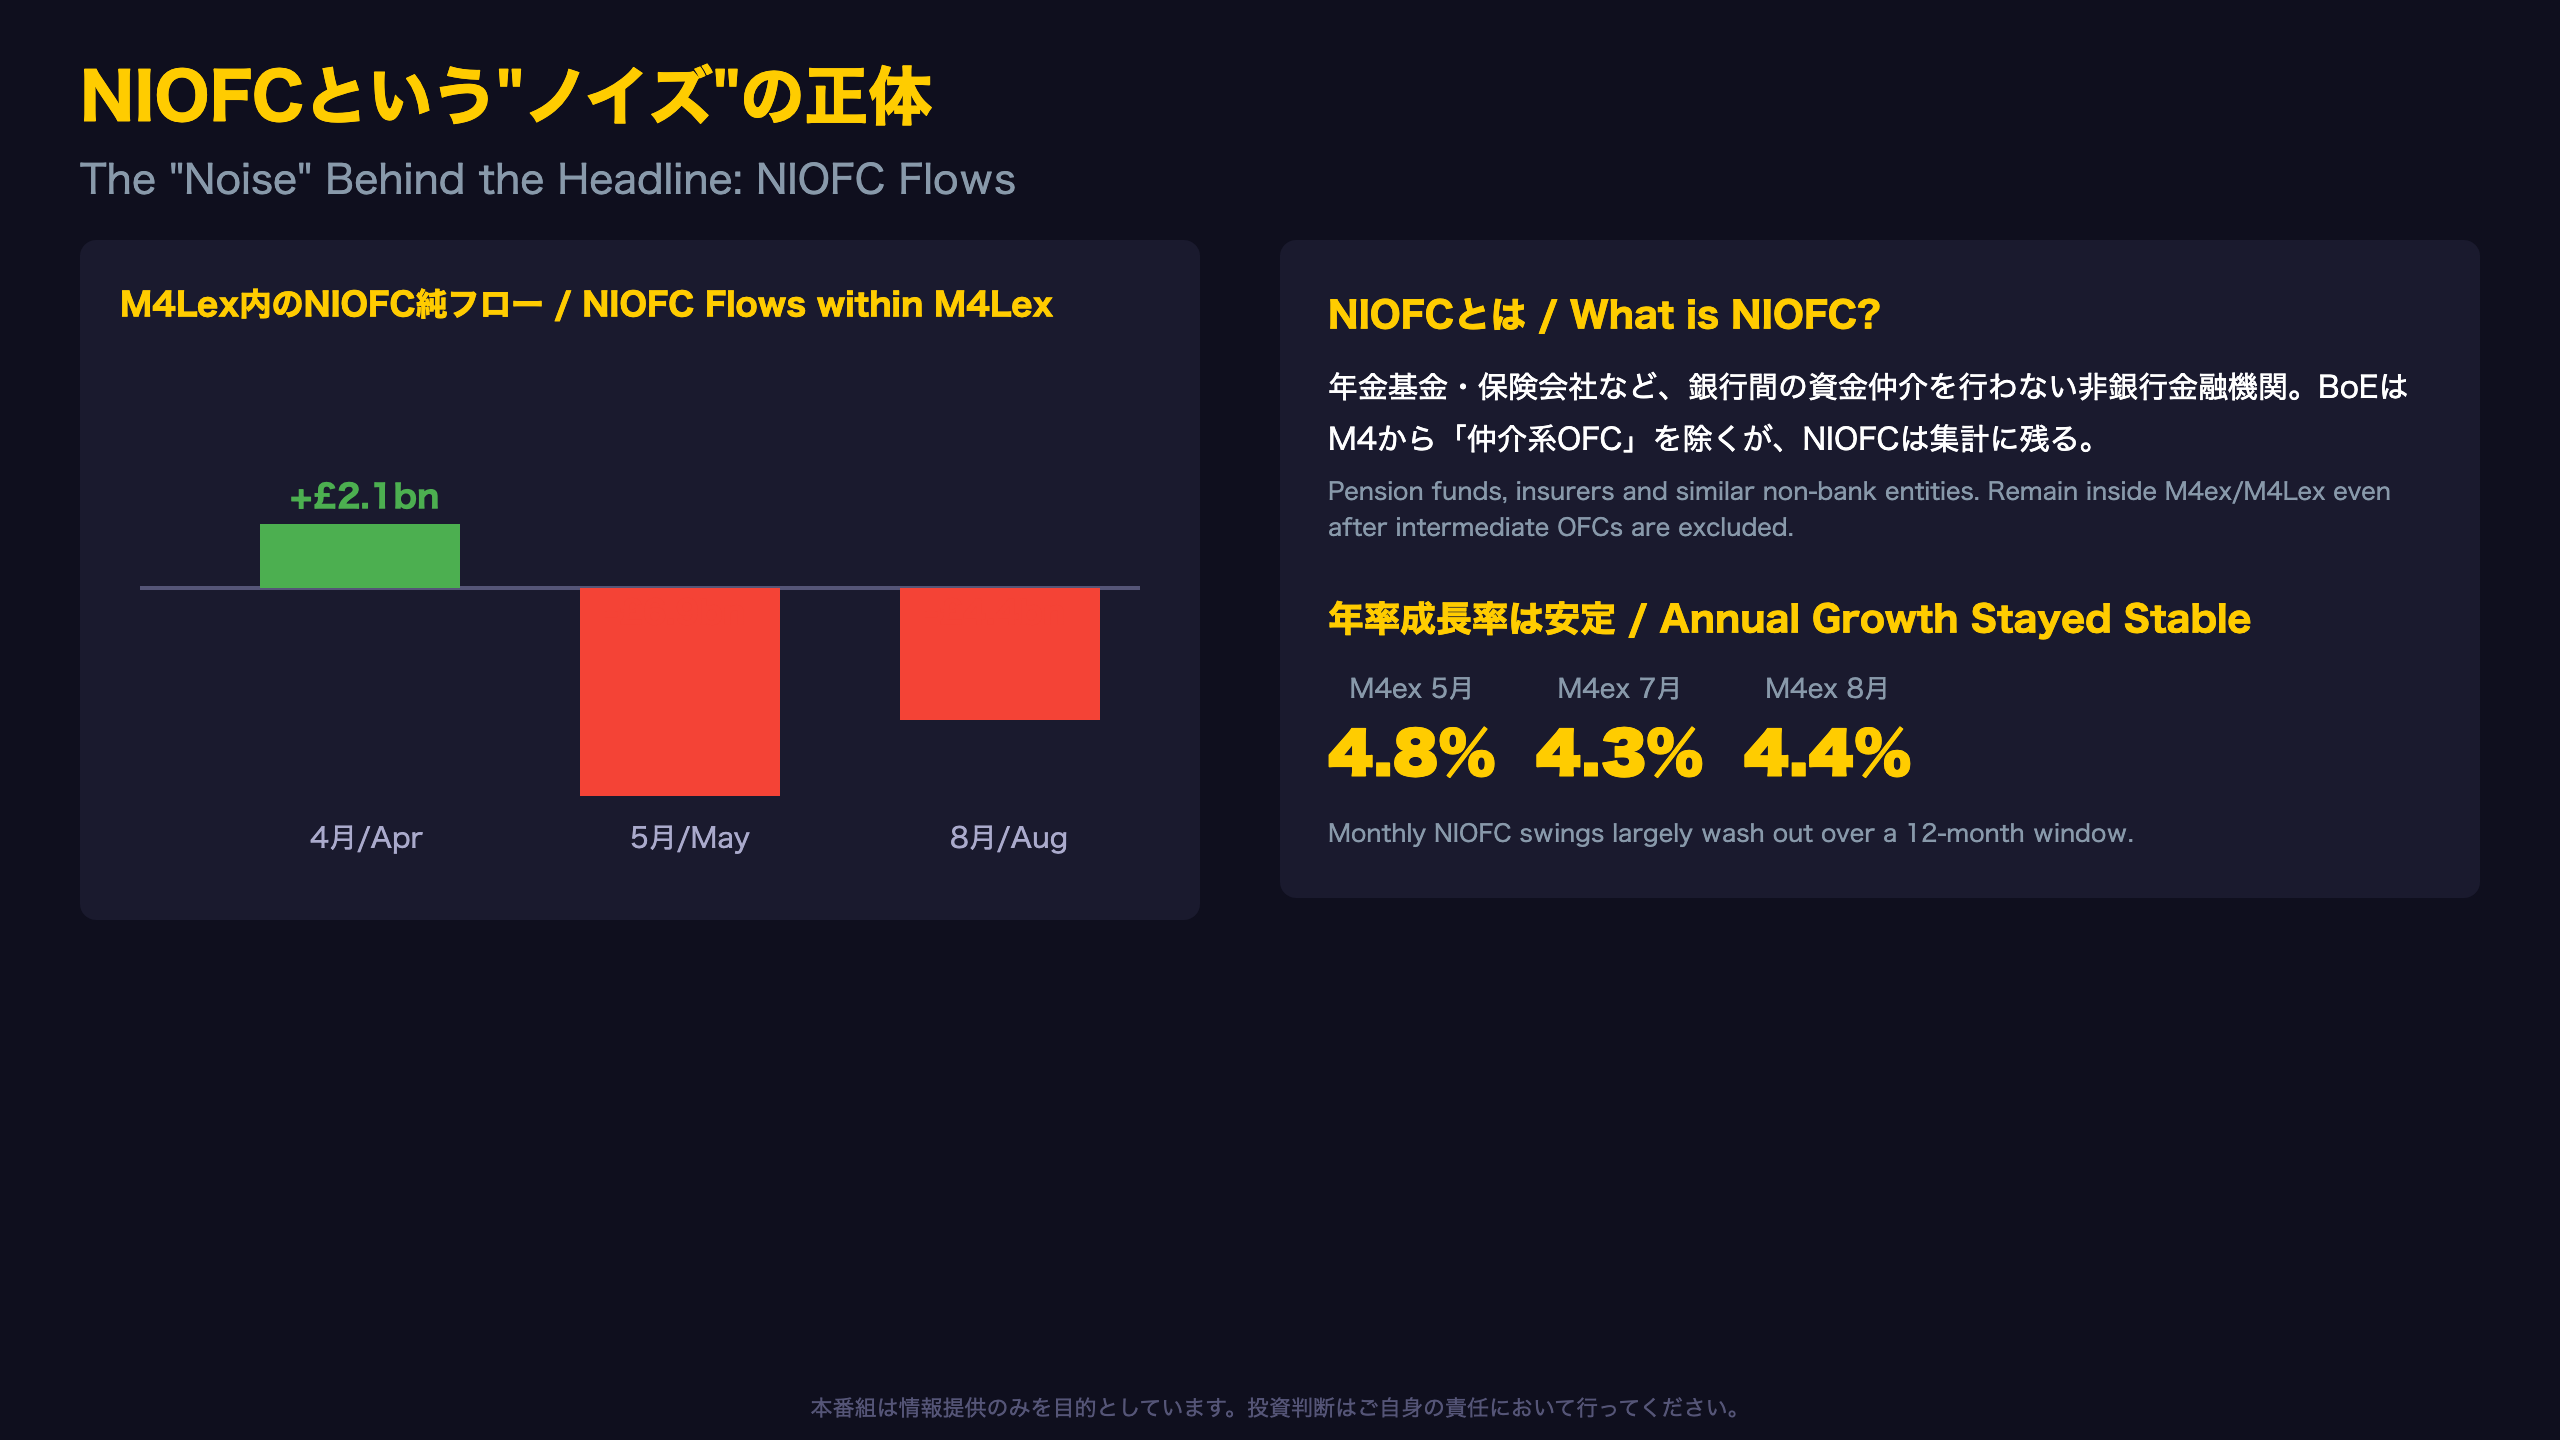
NIOFC(Non-Intermediate Other Financial Corporations)は、年金基金・保険会社など、銀行間の資金仲介を行わない非銀行金融機関を指す。BoEはM4/M4Lexから「仲介系OFC」を除外して実体経済に近い指標を作っているが、NIOFCは依然として集計対象に残る。
過去4か月のNIOFCフロー(M4Lex内)
| 月 | NIOFCの純フロー |
|---|---|
| 4月 | +21億ポンド(純借入) |
| 5月 | -69億ポンド(純返済) |
| 8月 | -44億ポンド(純返済) |
わずか1か月で符号が反転し、振れ幅は最大で約90億ポンドに達する。これは年金基金のポートフォリオ・リバランスや担保繰りなど、実体経済の資金需要とは直接関係しない要因が多いためとされる。
年率成長率は意外と安定
一方、M4exの年率成長率は5月4.8%→7月4.3%→8月4.4%と、1ポイント未満の狭いレンジで推移している。M4Lexの年率成長率も5月5.9%→7月6.4%→8月6.1%とおおむね6%前後で安定的に推移しており、単月の大きなフロー変動が年間トレンドを歪めているわけではない。
次回発表は2026年10月29日。9月分でNIOFCフローが再びマイナスに転じるかが、8月の”急増”が一過性だったかを判断する材料となる。
住宅ローン市場、静かな引き締まり
住宅ローン市場、4か月連続で承認件数が減少
BoE原文はこう記す。
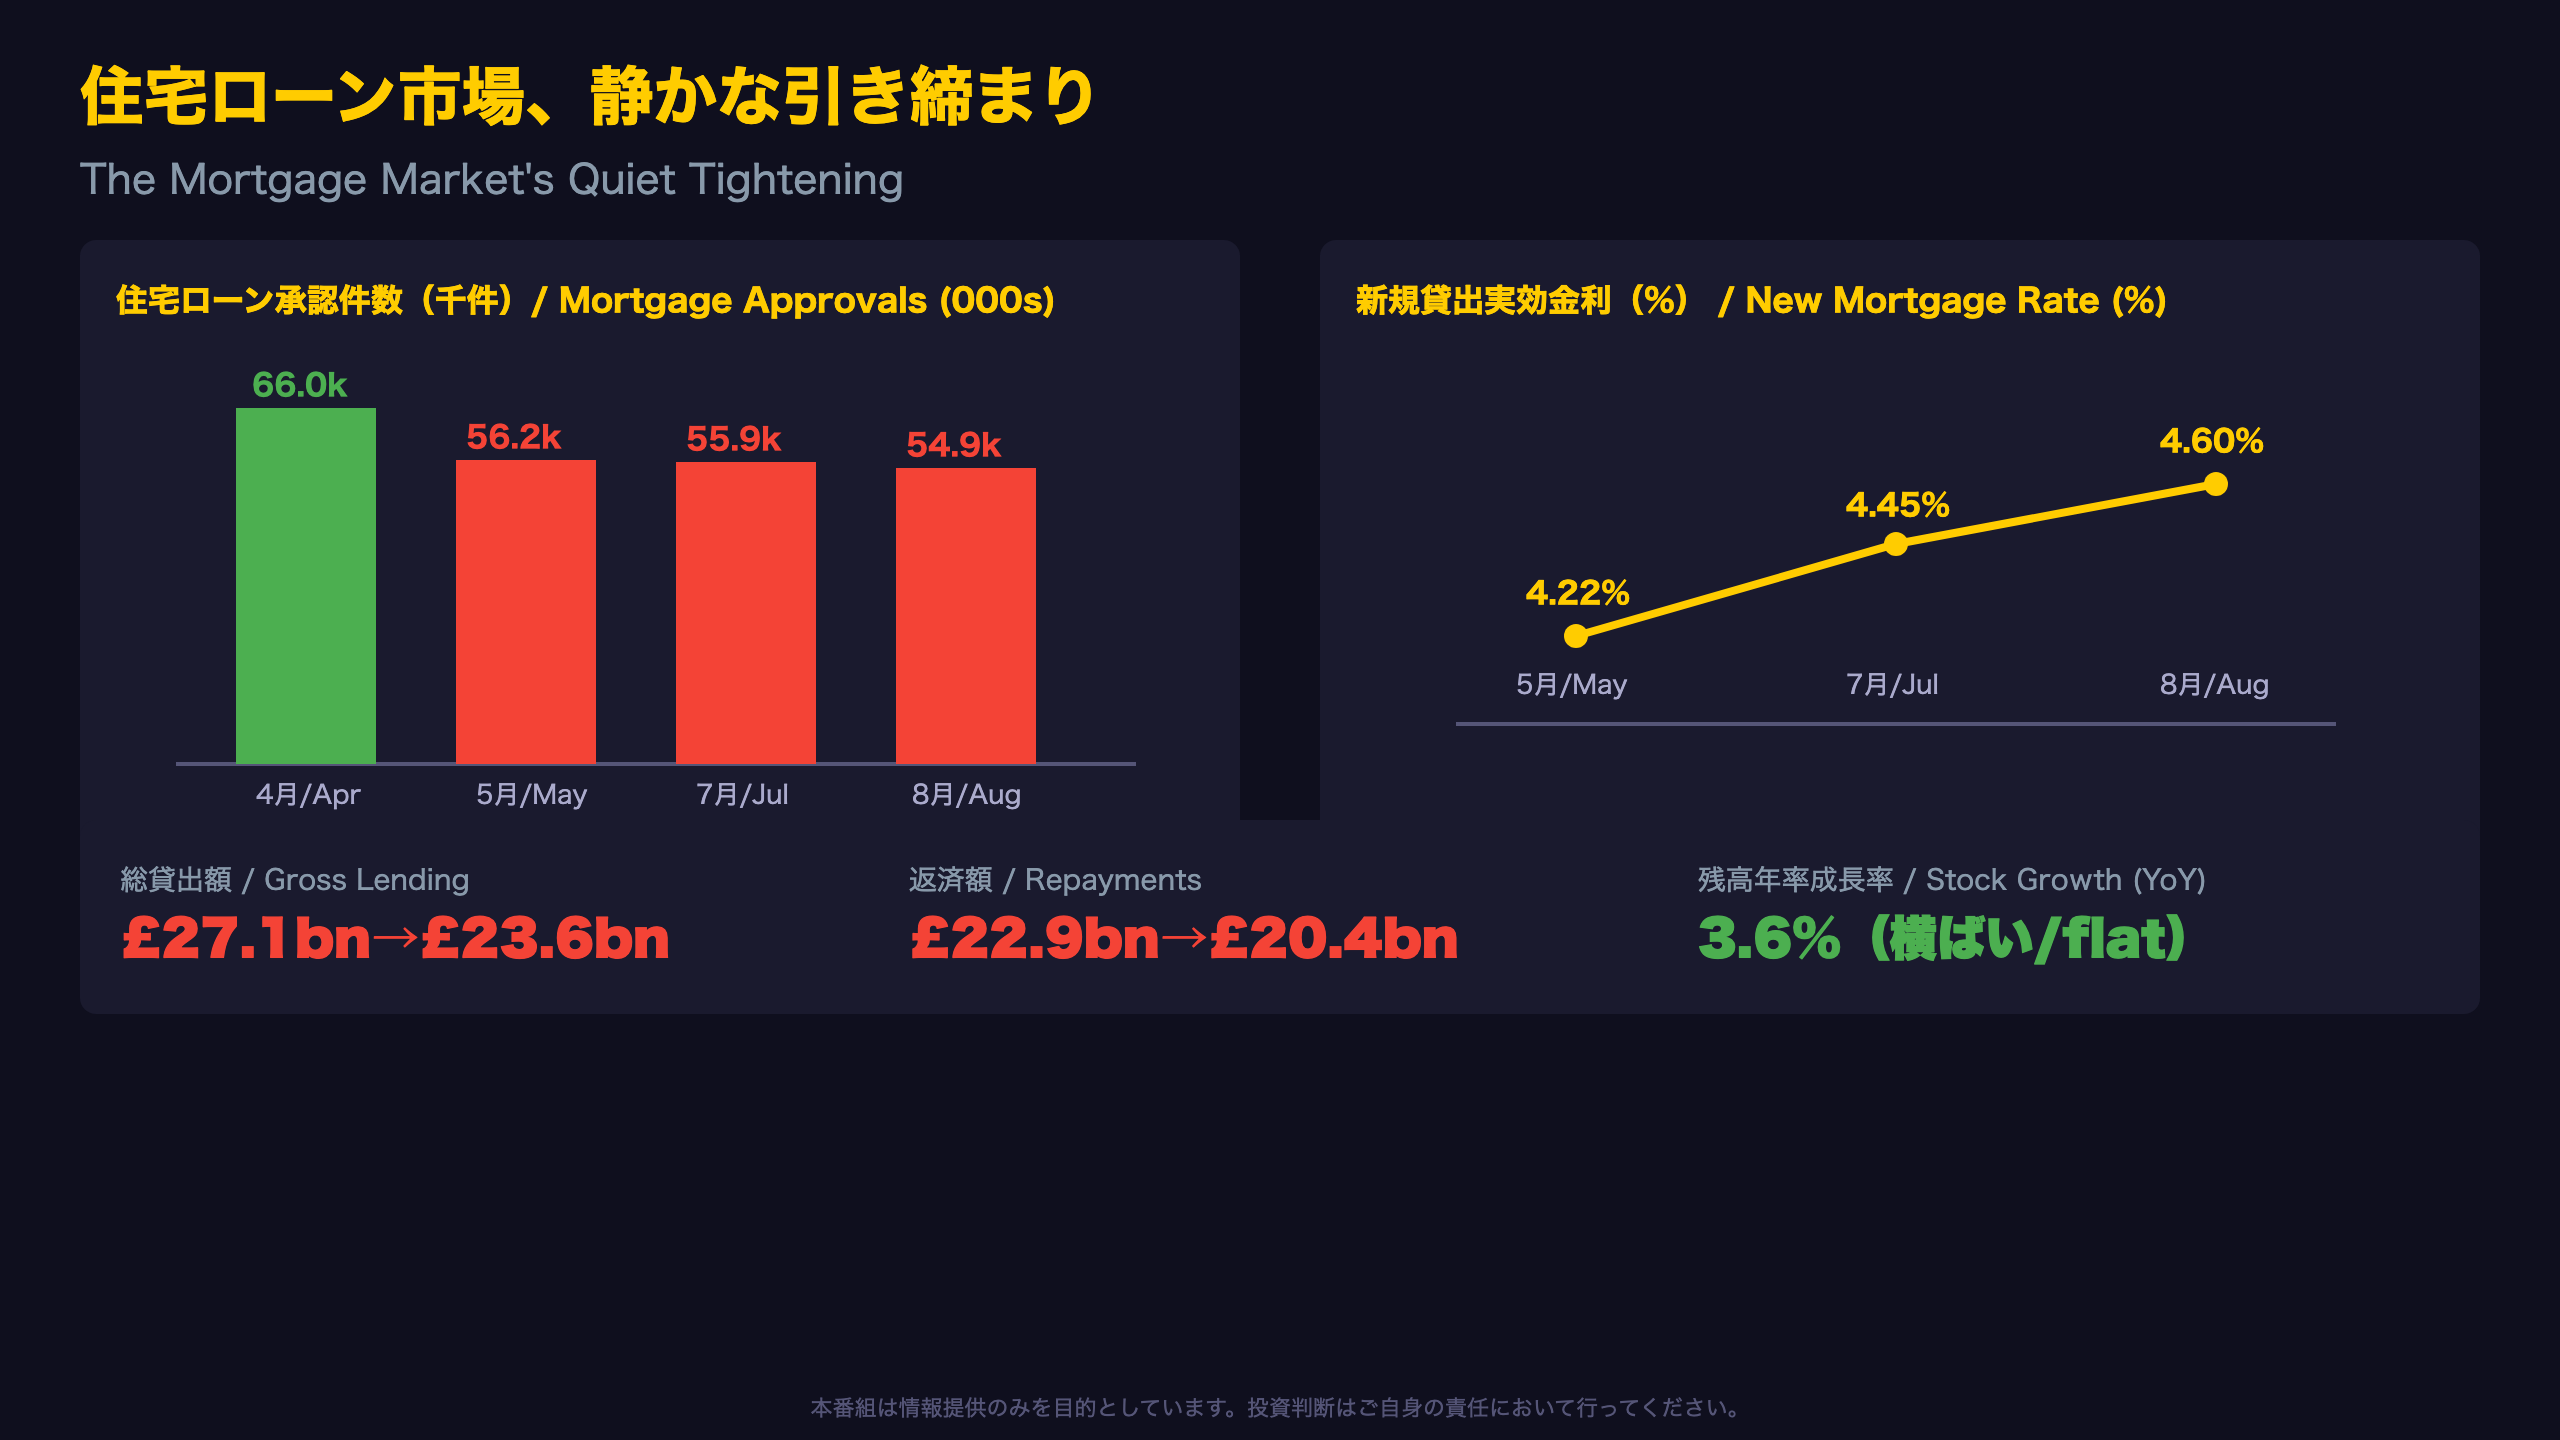
“Net mortgage approvals for house purchases decreased to 54,900 in August, below an average of around 60,100 over the previous 6 months.”
5月時点の承認件数(5万6200件)はすでに過去の水準からの低下傾向を示しており、8月の5万4900件はその流れを一段と強めた形だ。
金利上昇のペースが加速
新規貸出の実効金利は、5月4.22%→7月4.45%→8月4.60%と、直近1か月だけで15bp、3か月累計で38bp上昇している。金利上昇の勢いは衰えていない。
ストックと新規フローの温度差
一方、住宅ローン残高(ストック)の年率成長率は3.6%で、7月から横ばい。新規承認・新規貸出が減速する中でもストック成長率が崩れていないのは、既存ローンの返済ペースが緩やかであるためで、新規フローの減速がストックに波及するまでに数か月のタイムラグがある可能性を示唆する。
先行きのポイント
次回発表は2026年10月29日。9月の承認件数が5万件台前半までさらに落ち込むか、あるいは下げ止まりの兆候が出るかが、住宅市場の実勢を測る重要な材料となる。
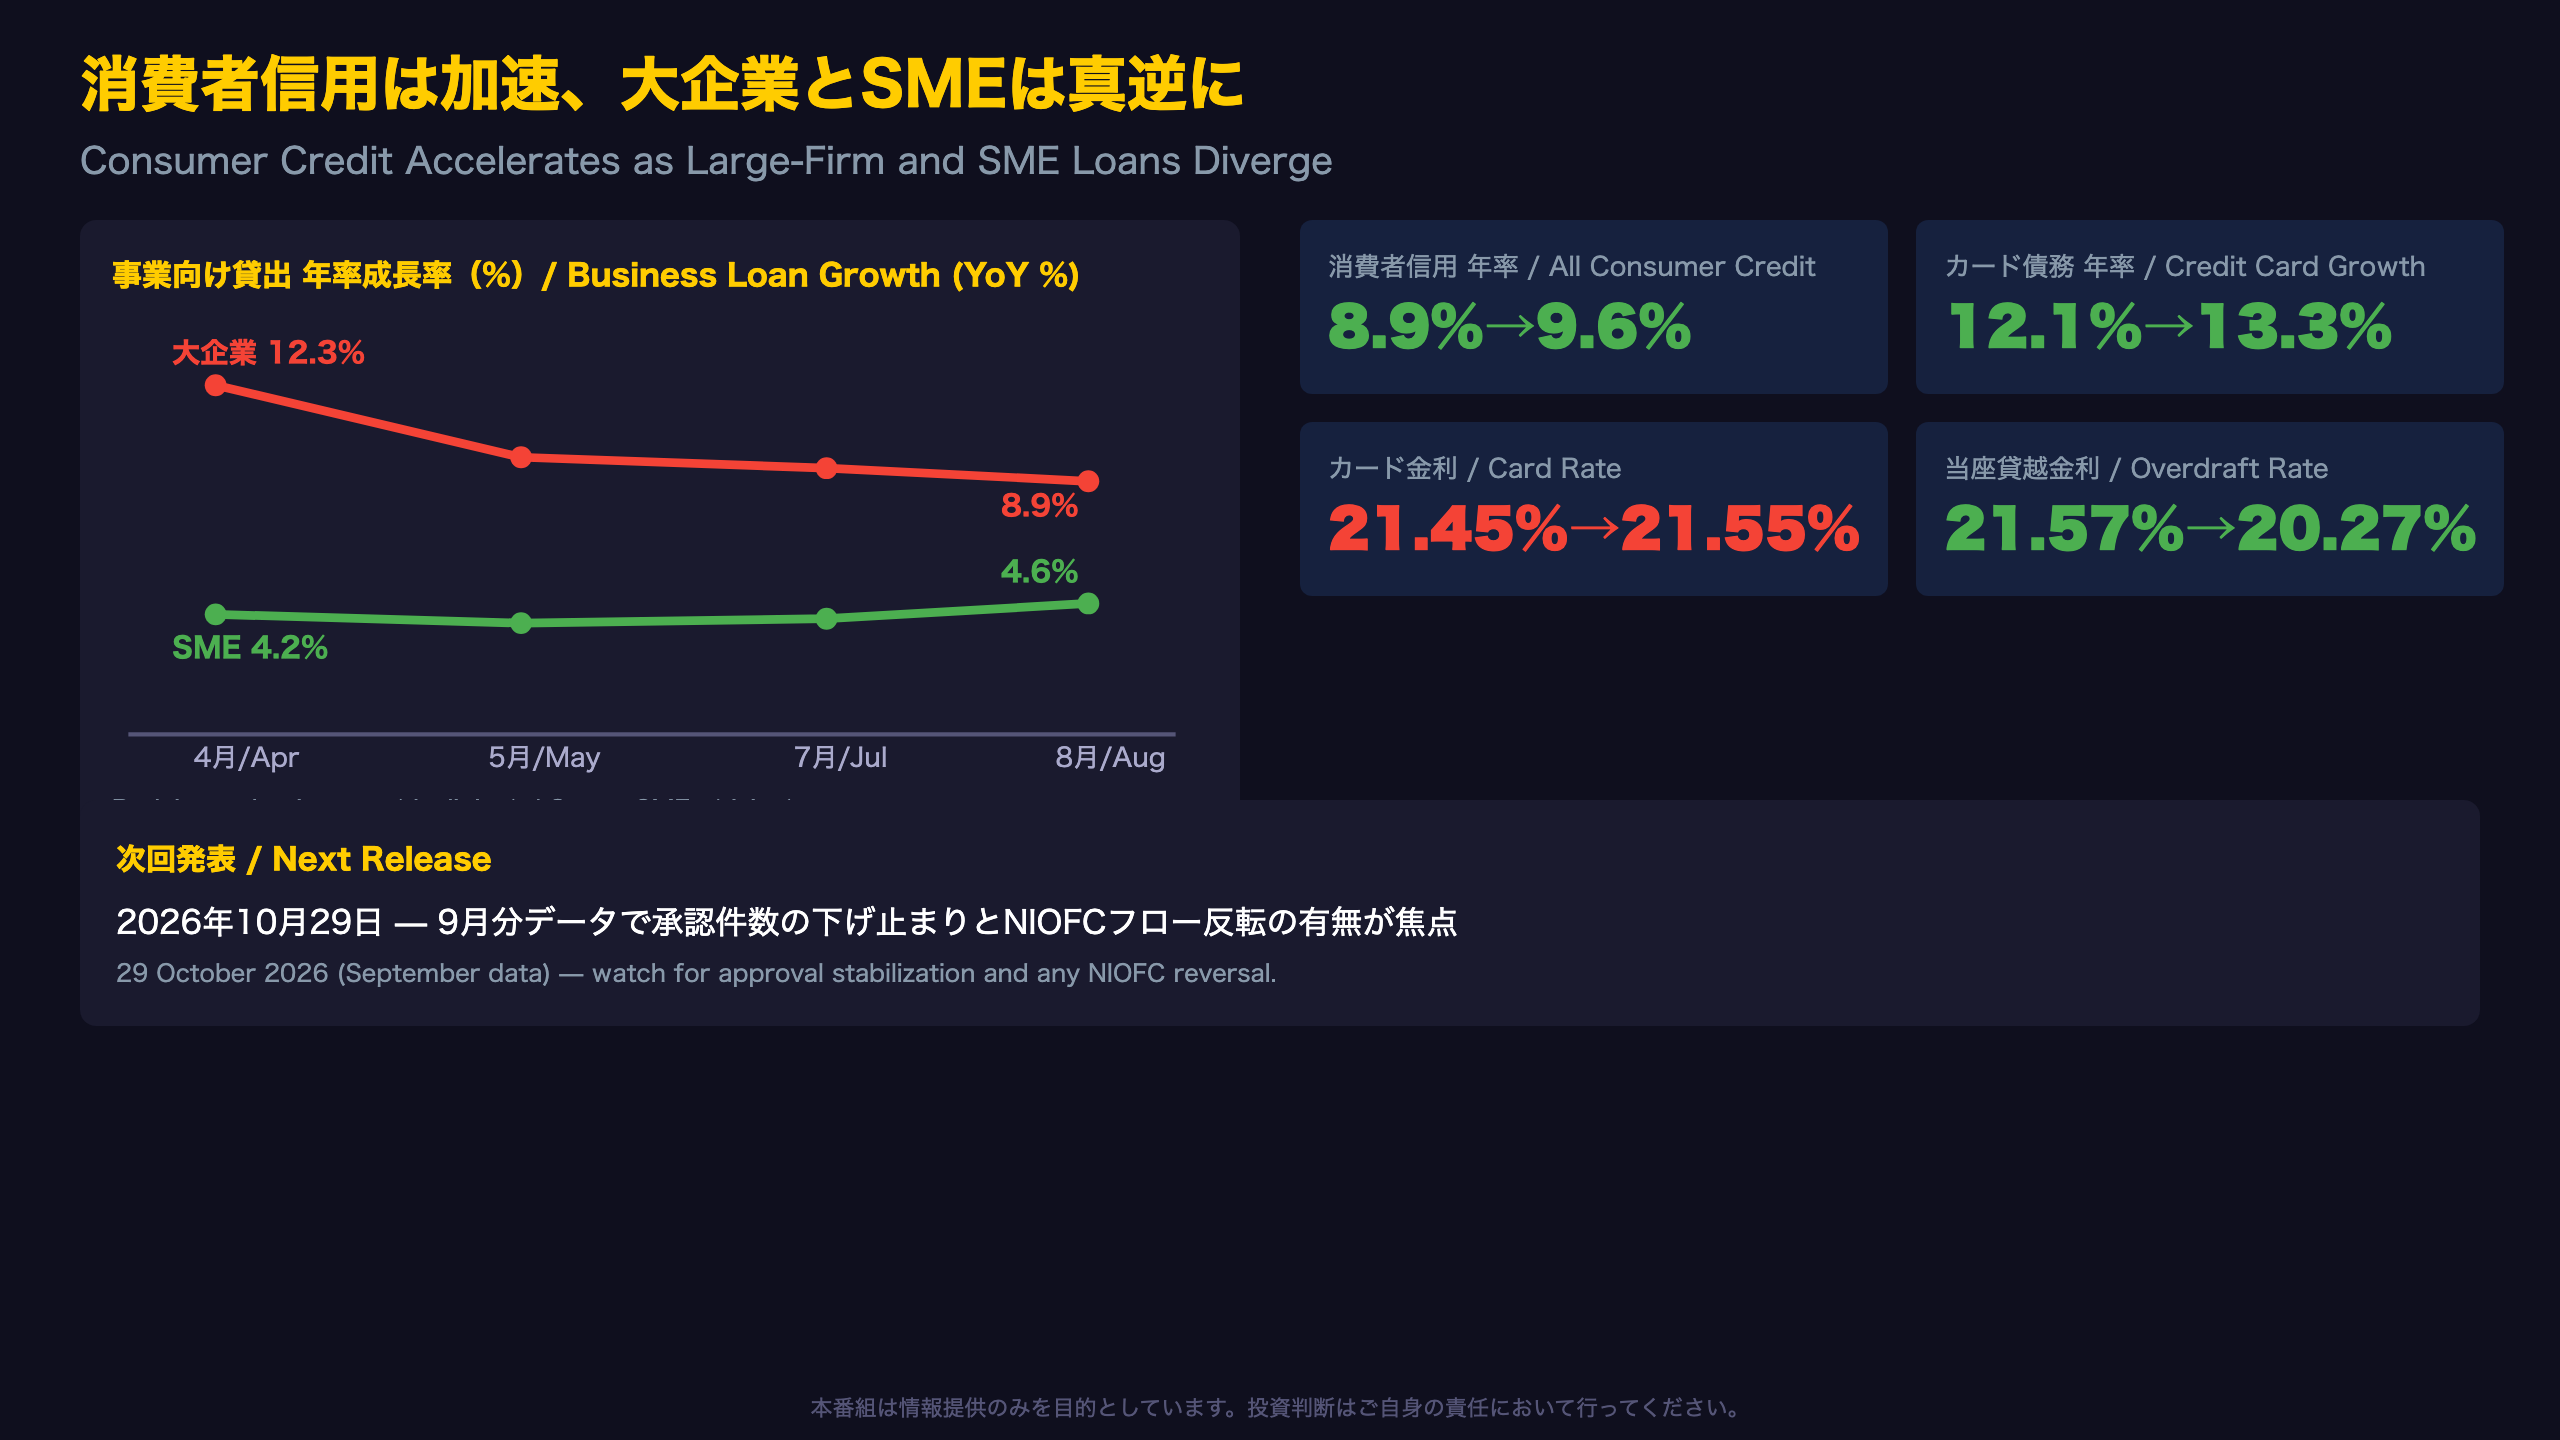
消費者信用は加速、大企業とSMEは真逆に
クレジットカード債務、加速の裏にあるコスト構造
BoE原文。
“Net borrowing through credit cards was £1.2 billion in August, up from £0.9 billion in July… the annual growth rate for credit card borrowing increased to 13.3% from 12.6% in July.”
カード債務の伸び率13.3%は、少なくとも直近4か月(5月12.1%→8月13.3%)で一貫して加速しているトレンドであり、単月のブレではない。ただし同時にカード金利も21.45%→21.55%へ上昇しており、消費者はより高いコストの借入を積極的に増やしている計算になる。これは「消費意欲の強さ」とも「生活費圧迫による借入依存」とも読める、解釈が分かれるポイントだ。
大企業とSMEの対照的な動き
| セクター | 4月/5月 | 8月 |
|---|---|---|
| 大企業向け貸出(年率) | 12.3%(4月) | 8.9% |
| SME向け貸出(年率) | 3.9%(5月) | 4.6% |
大企業向けは4か月で3.4ポイント減速したのに対し、SME向けは0.7ポイント加速。方向性が真逆であり、大企業が設備投資・M&A向け資金調達を手控えつつある一方、中小企業の資金需要は底堅く推移している可能性を示唆する。
先行きのシナリオ分岐
次回発表は2026年10月29日。消費者信用の伸びがさらに加速し10%台に乗せるか、あるいはカード金利上昇が需要にブレーキをかけるかが焦点となる。
製作費大公開
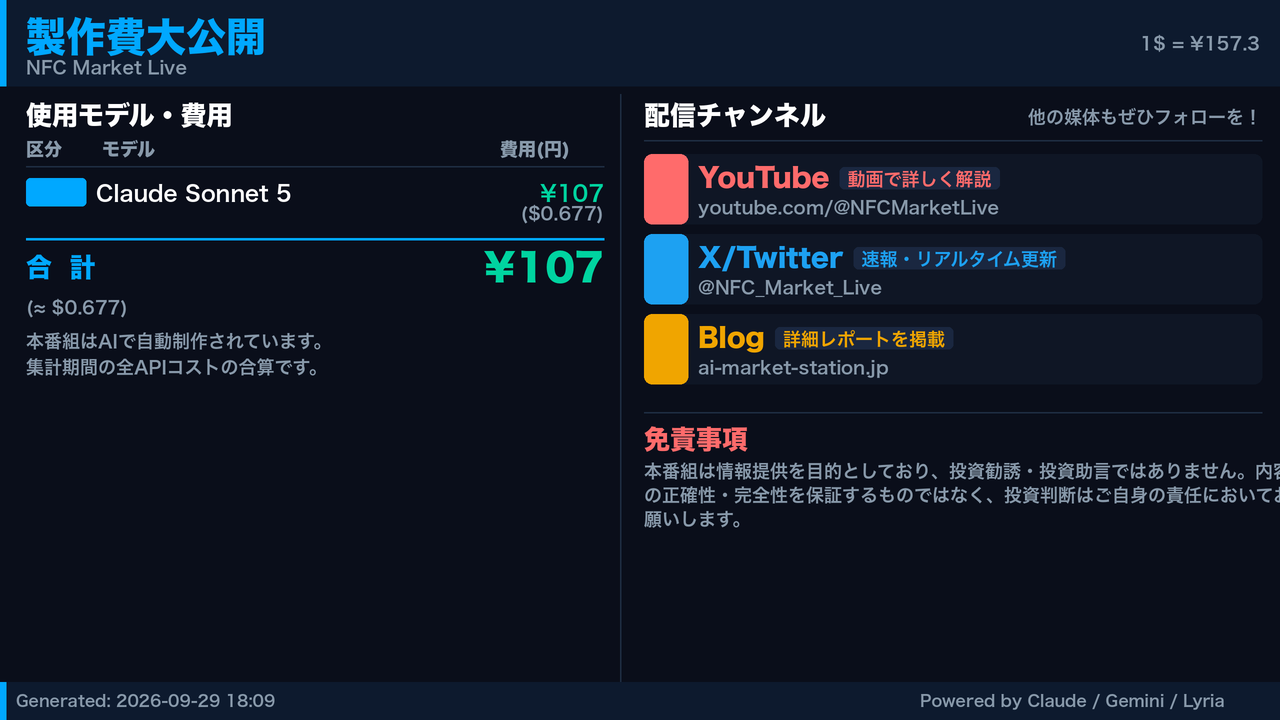
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 30,983 | 62,394 | ¥108 |
| TTS | Gemini 2.5 Flash TTS | 1,250 | 5,393 | ¥9 |
| TTS | Gemini 3.1 Flash TTS | 933 | 2,314 | ¥7 |
| BGM | Lyria 3 Pro | 206 | 27,313 | ¥13 |
| X | コンテンツ作成 (返信) | 2,742 | – | ¥9 |
| X | ポスト作成 | 1,227 | – | ¥9 |
| 合計 | ¥155 |
為替レート: 1 USD = 157.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。