📺 動画で詳細な解説を見る
📄 一次資料(出典)
Office for National Statistics
https://www.ons.gov.uk/economy/inflationandpriceindices/bulletins/consumerpriceinflation/august2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-16 15:09)
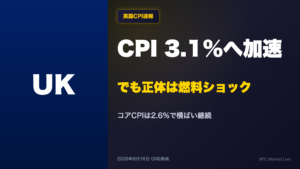
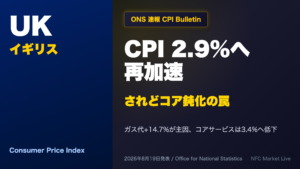
📊 英国CPIが2026年8月、前年比+3.1%に加速。7月の+2.9%から2か月連続の上昇です。 ⚠️ しかし上昇の正体はガソリン・軽油価格の急騰による燃料ショック。運輸部門のインフレ率は3.6%→4.6%に急伸し、燃料価格は年率+23.0%まで拡大しました。 📈 一方でコアCPIは+2.6%、サービス価格は+…
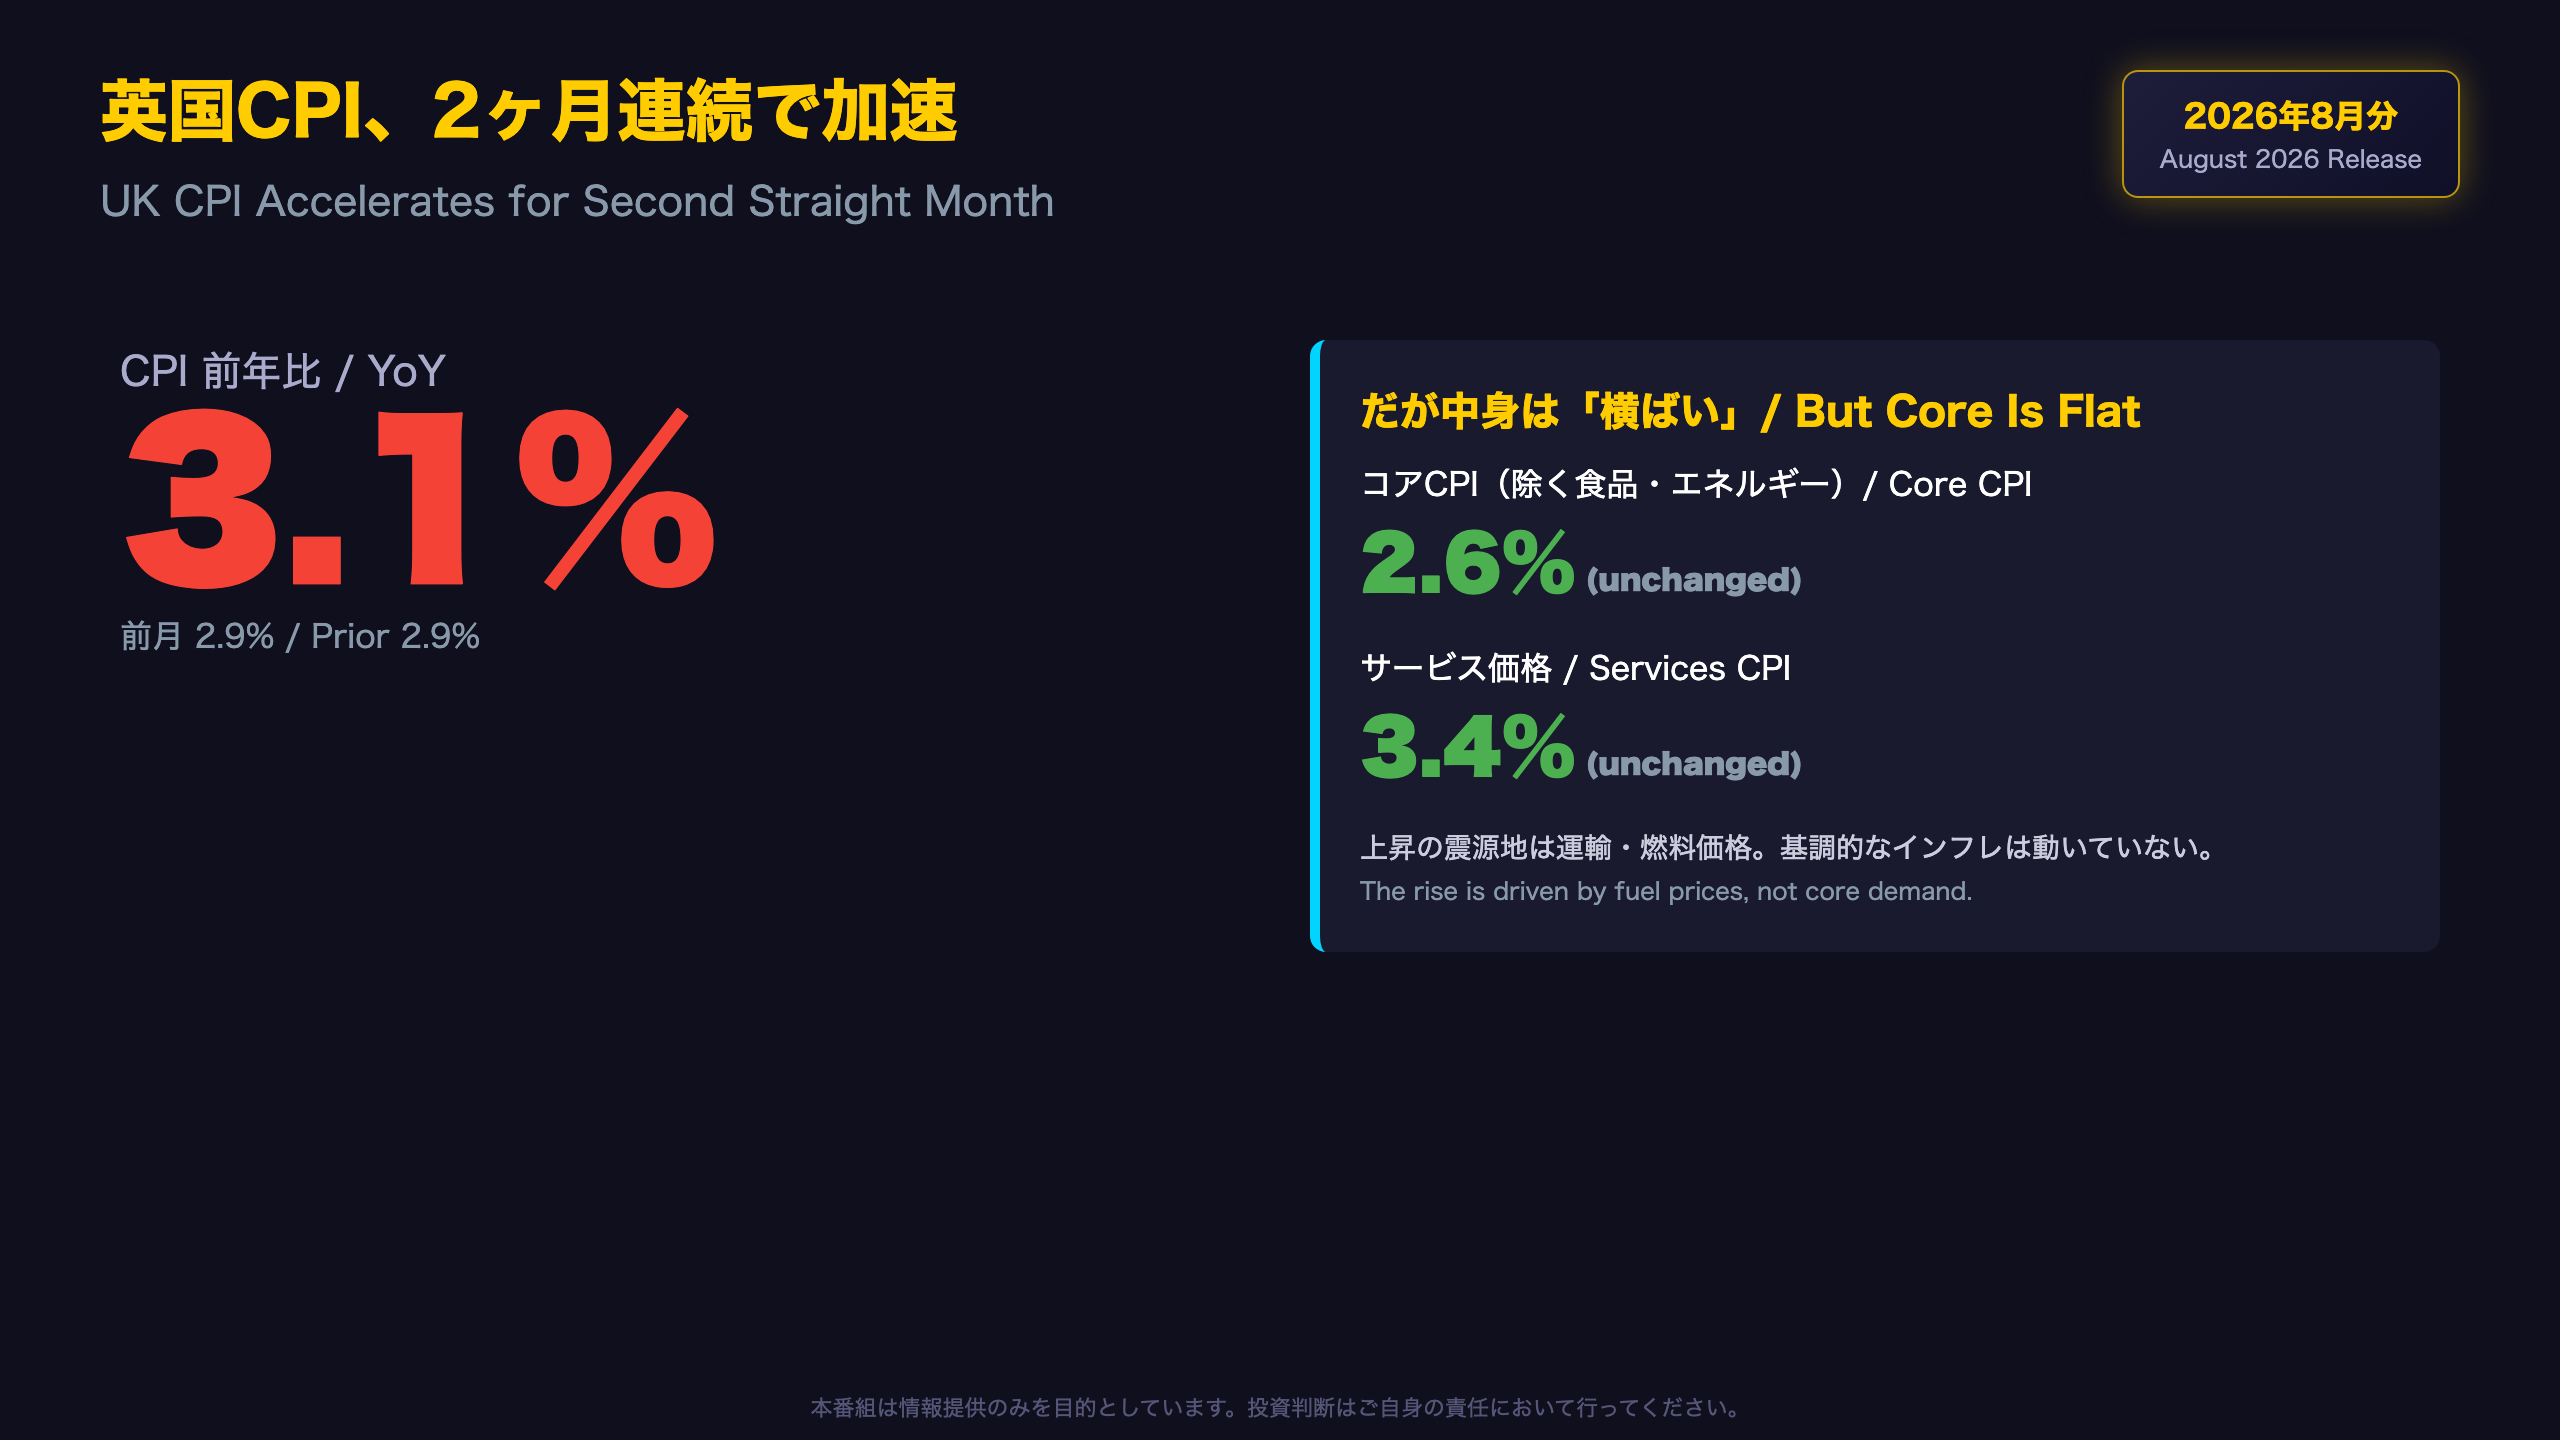
英国CPI、2ヶ月連続で加速 / UK CPI Accelerates for Second Month
サマリー:ヘッドラインとコアの乖離
英国のCPI(消費者物価指数)は2026年8月に前年比+3.1%となり、7月の+2.9%から加速した。これは3月の+3.3%以来の高い伸びではなく、直近ピークからは依然低い水準にあるが、2か月連続の上昇は3月以来のトレンド転換だ。
ONSは声明で「Transport, particularly motor fuels, made the largest upward contribution to the monthly change」と明記しており、上昇要因が特定の外生的セクターに集中していることを認めている。
“Core CPI (CPI excluding energy, food, alcohol, and tobacco) rose by 2.6% in the 12 months to August 2026, unchanged from the 12 months to July.”
この一文が示す通り、コア指標は横ばいであり、ヘッドラインの動きとの乖離が今回最大の注目点だ。
強気・弱気の両論
- 強気(インフレ鎮静化を支持):コア・サービスが横ばいであり、賃金・需要主導の物価上昇は見られない。
- 弱気(警戒材料):ヘッドラインは2%目標から乖離し続けており、燃料ショックが長引けば期待インフレへの波及リスクもある。
次回発表(10月21日)では、燃料価格の伸び率が一巡するかが焦点となる。
震源地は運輸部門、燃料価格が急騰 / Epicenter: Transport & Fuel
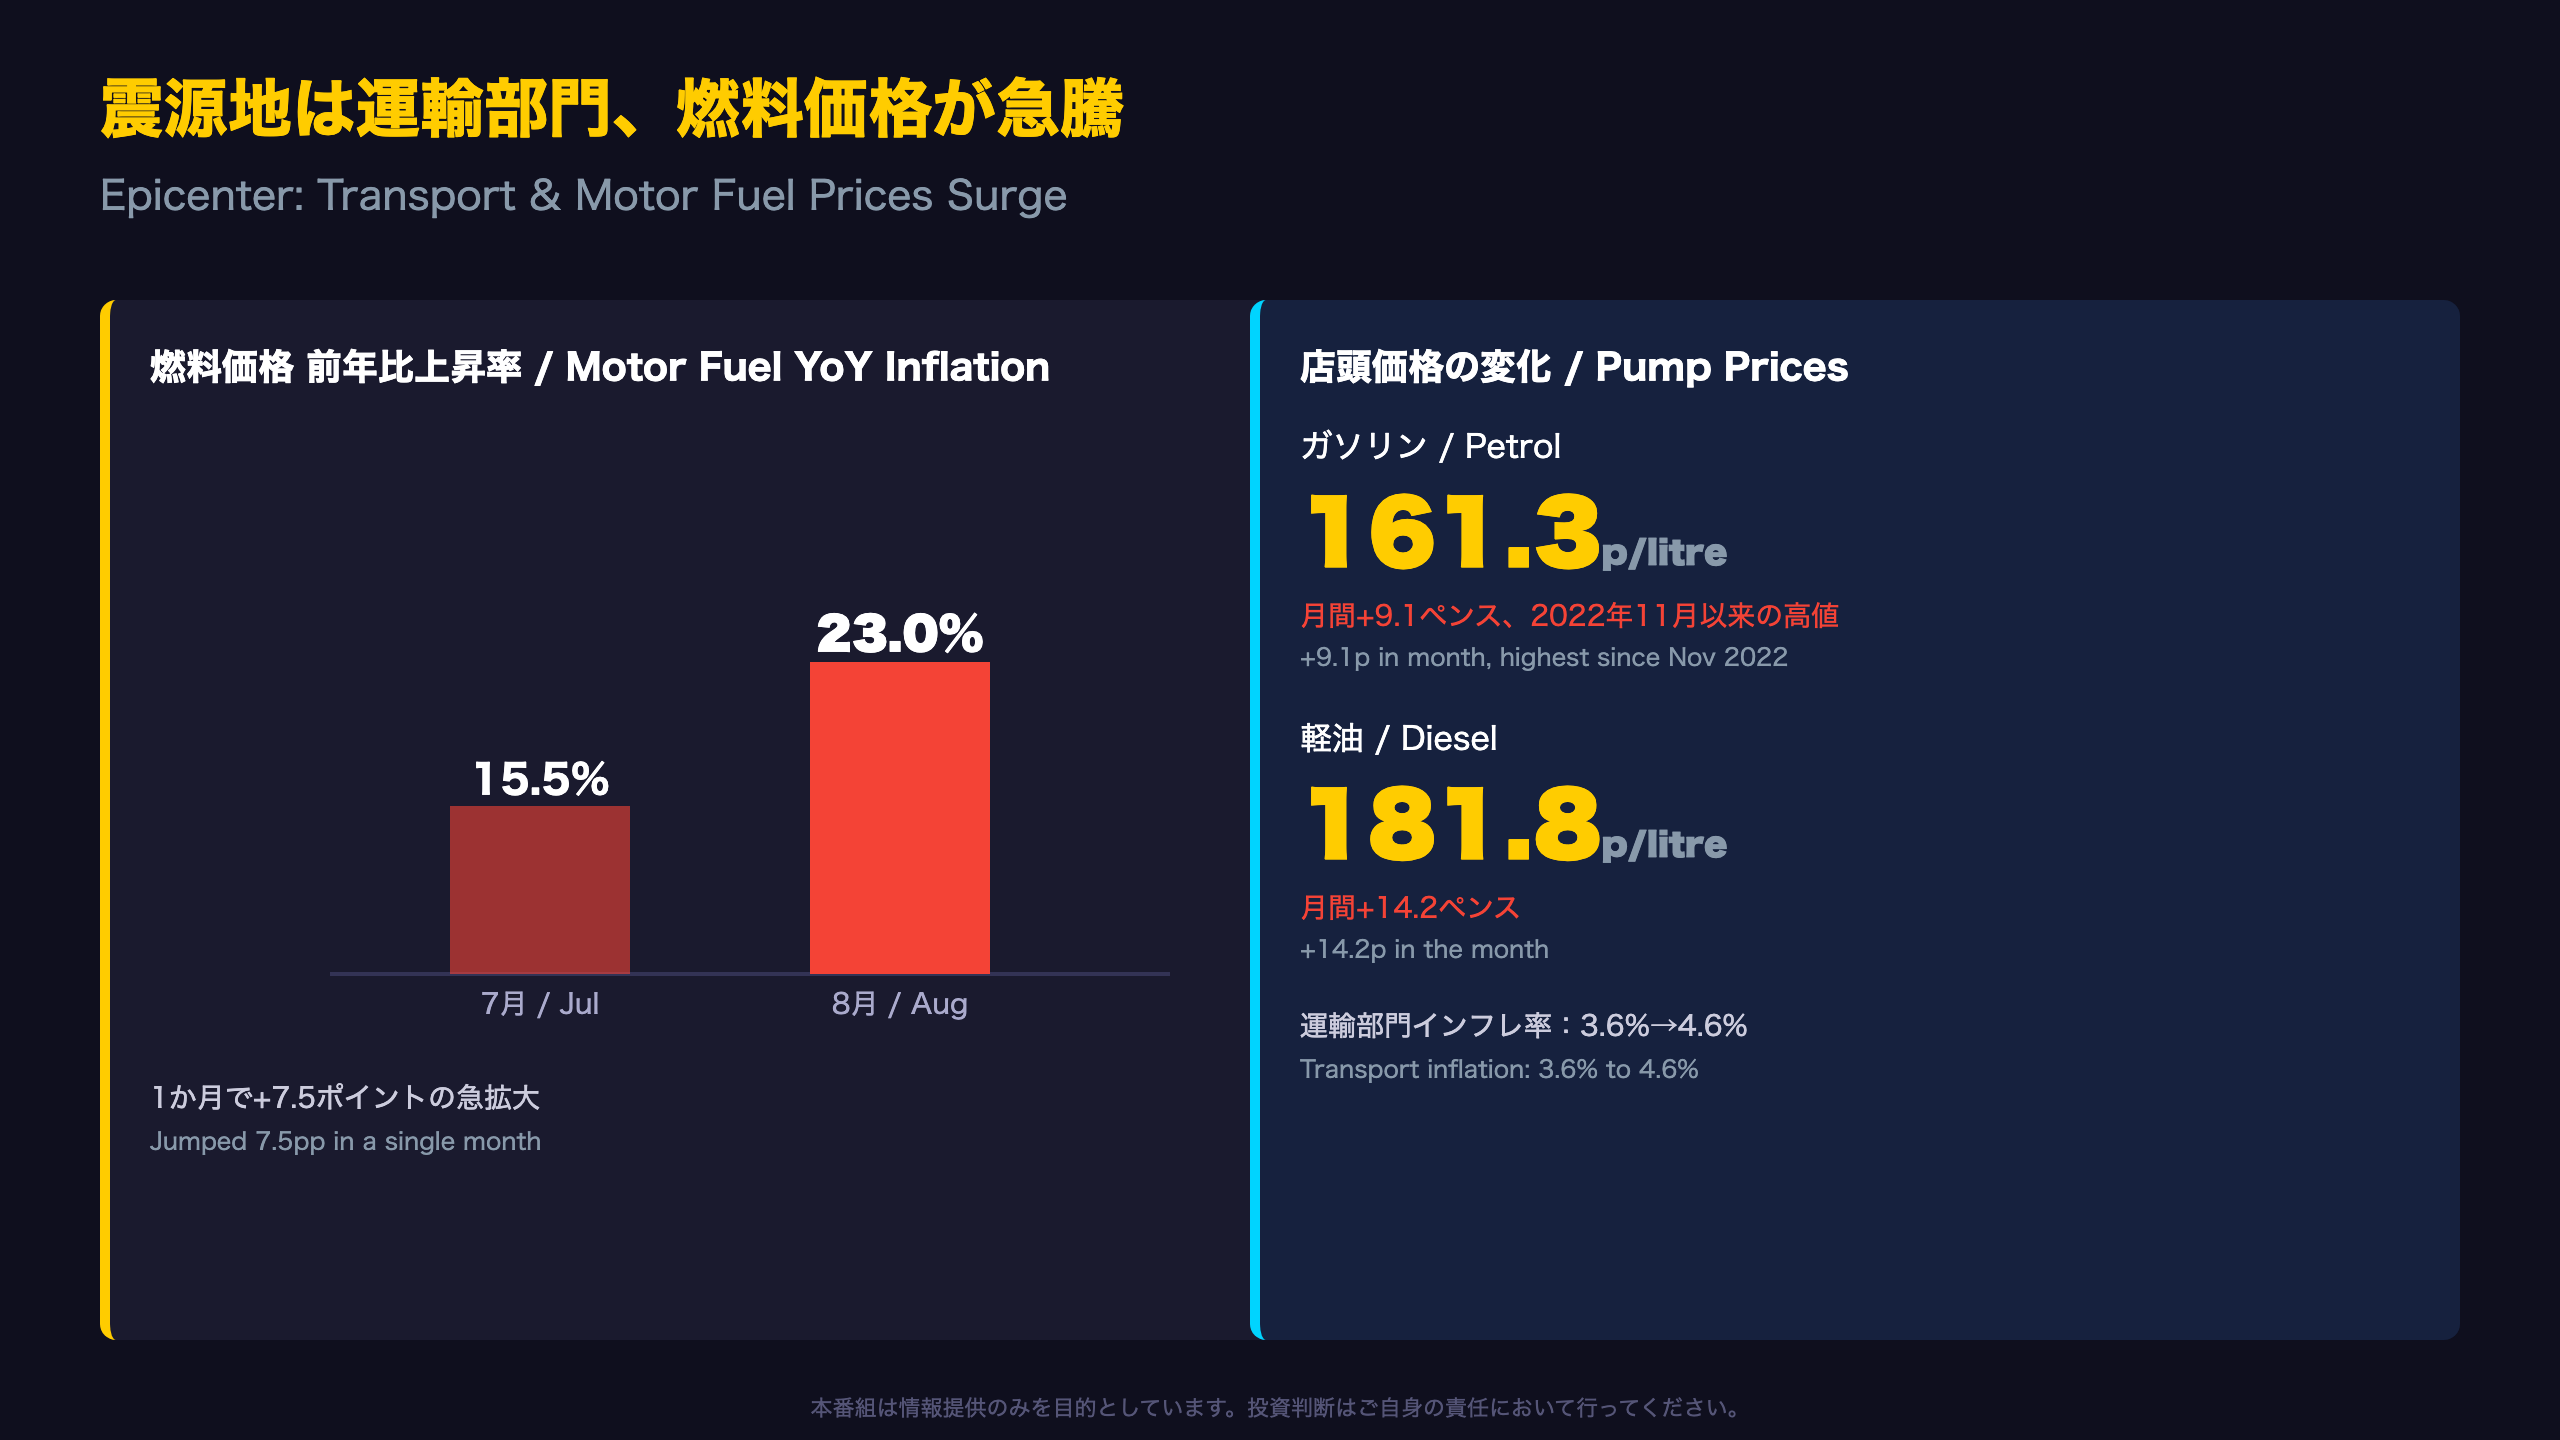
燃料インフレの震源地:中東情勢との接点
ONSは今回、運輸部門が単月で最大の押し上げ要因になったと明記した。とりわけ注目すべきは価格水準そのものだ。ガソリンの161.3ペンス/リットルは「2022年11月以来の高値」であり、これはウクライナ危機によるエネルギー価格急騰の記憶が生々しい水準への回帰を意味する。
“The average price of petrol rose by 9.1 pence per litre between July and August 2026, compared with a rise of 0.3 pence per litre between July and August 2025.”
前年同月はわずか+0.3ペンスだったのに対し、今年は+9.1ペンス。この非対称性が、燃料インフレが「季節性」ではなく「外生ショック」であることを裏付ける。
見方の分かれ目
- 弱気シナリオ:中東の地政学リスクが長期化すれば、燃料コストは高止まりし、輸送コスト経由で食品・サービス価格にも波及しうる。
- 強気シナリオ:燃料は価格弾力性が高く、需要破壊を通じて数か月で反落する可能性がある。実際、直近の軽油価格は前月比で下落した月もあった。
航空運賃も長距離便で上昇する一方、短距離の欧州便では価格が下落しており、路線ごとの需給反応の違いも興味深い。
財は加速、サービスは横ばい / Goods Accelerate, Services Flat
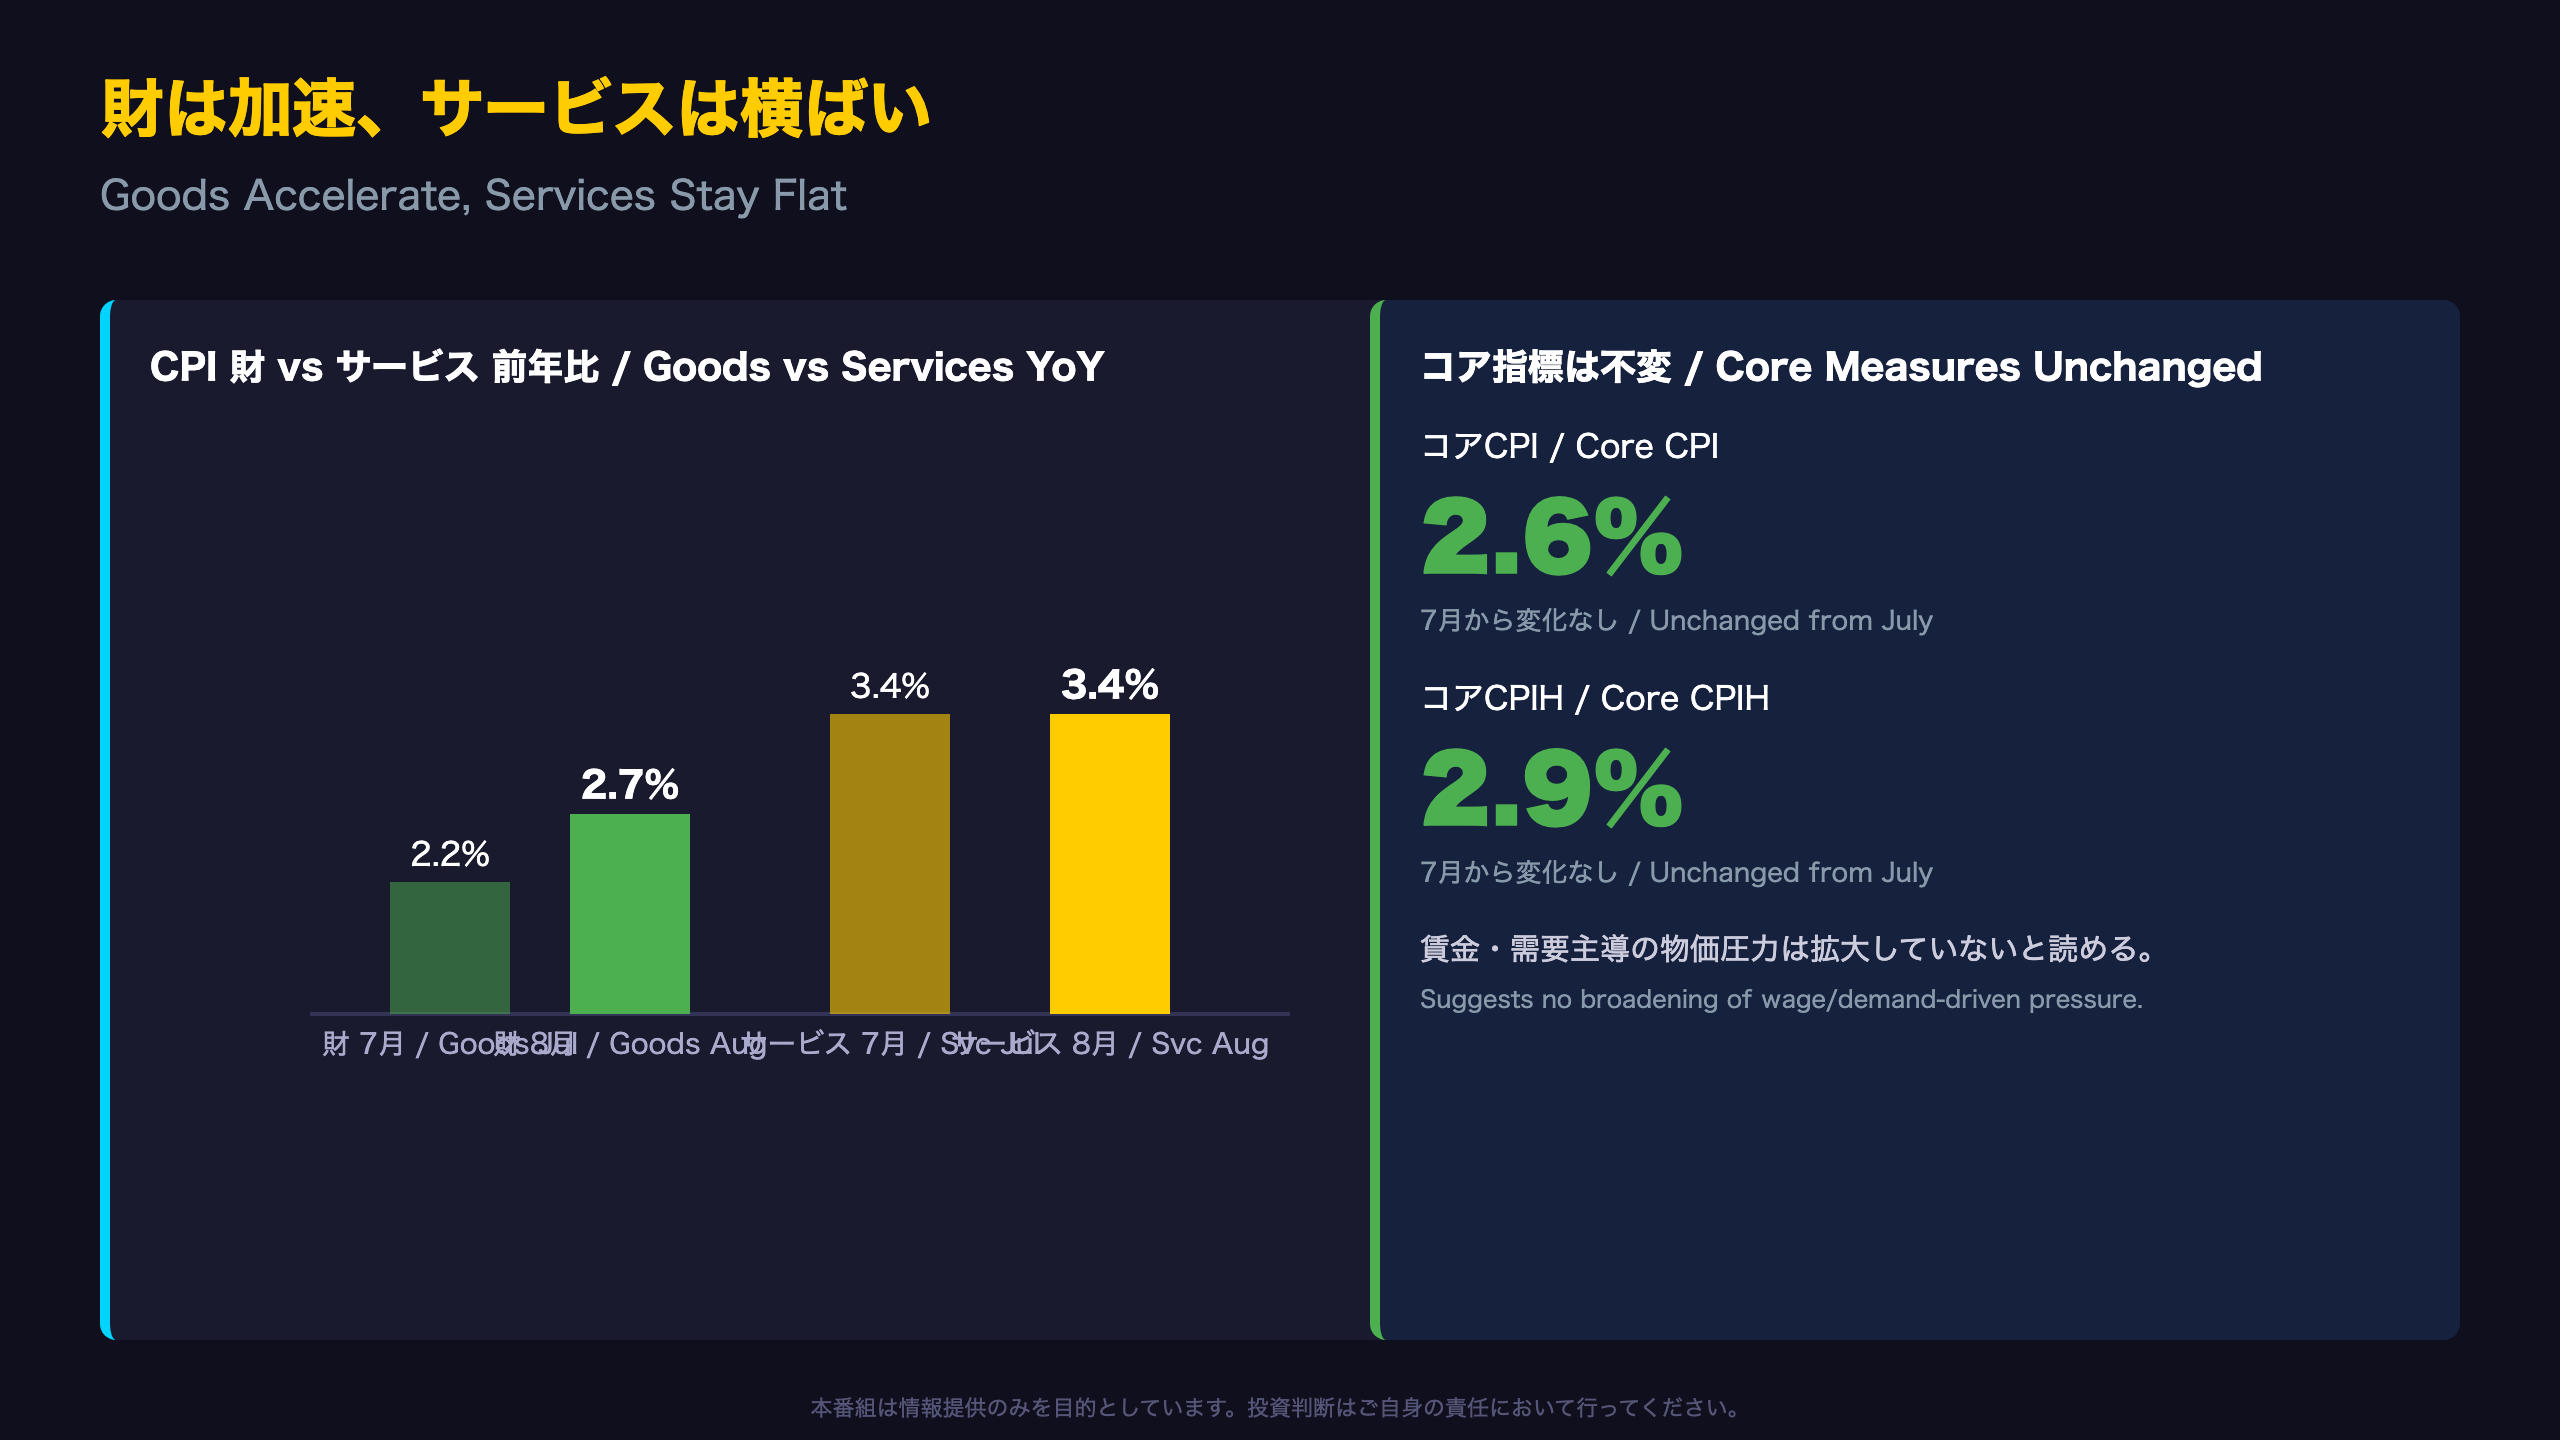
コア指標が語る「賃金インフレなき物価高」
英国のサービス価格は労働集約的な産業(飲食、レジャー、専門サービスなど)の比重が大きく、賃金動向を映す鏡とされる。今回、CPIベースのサービス価格は3.4%で7月と全く同じ水準に留まった。
一方、財のインフレ率は2.2%から2.7%へ上昇し、ONSは「highest since September 2025」と指摘している。これはエネルギーを含む財セクターの動きであり、前スライドで見た燃料ショックがそのまま反映された結果とみられる。
“The core CPI annual inflation rate was 2.6% in August 2026, unchanged from July.”
両論
- ポジティブな解釈:サービス価格が横ばいということは、賃金上昇が物価に転嫁される「第二ラウンド効果」が今のところ観測されていないことを意味する。
- 慎重な解釈:財インフレの上昇が数か月続けば、輸送・エネルギーコストの上昇が最終的に対人サービスのコスト構造にも波及するリスクは残る。
次回10月発表では、財インフレの伸びが一過性か持続的かを見極める判断材料が増える見込みだ。
住宅コスト、16か月ぶりの反転 / Housing Costs Reverse
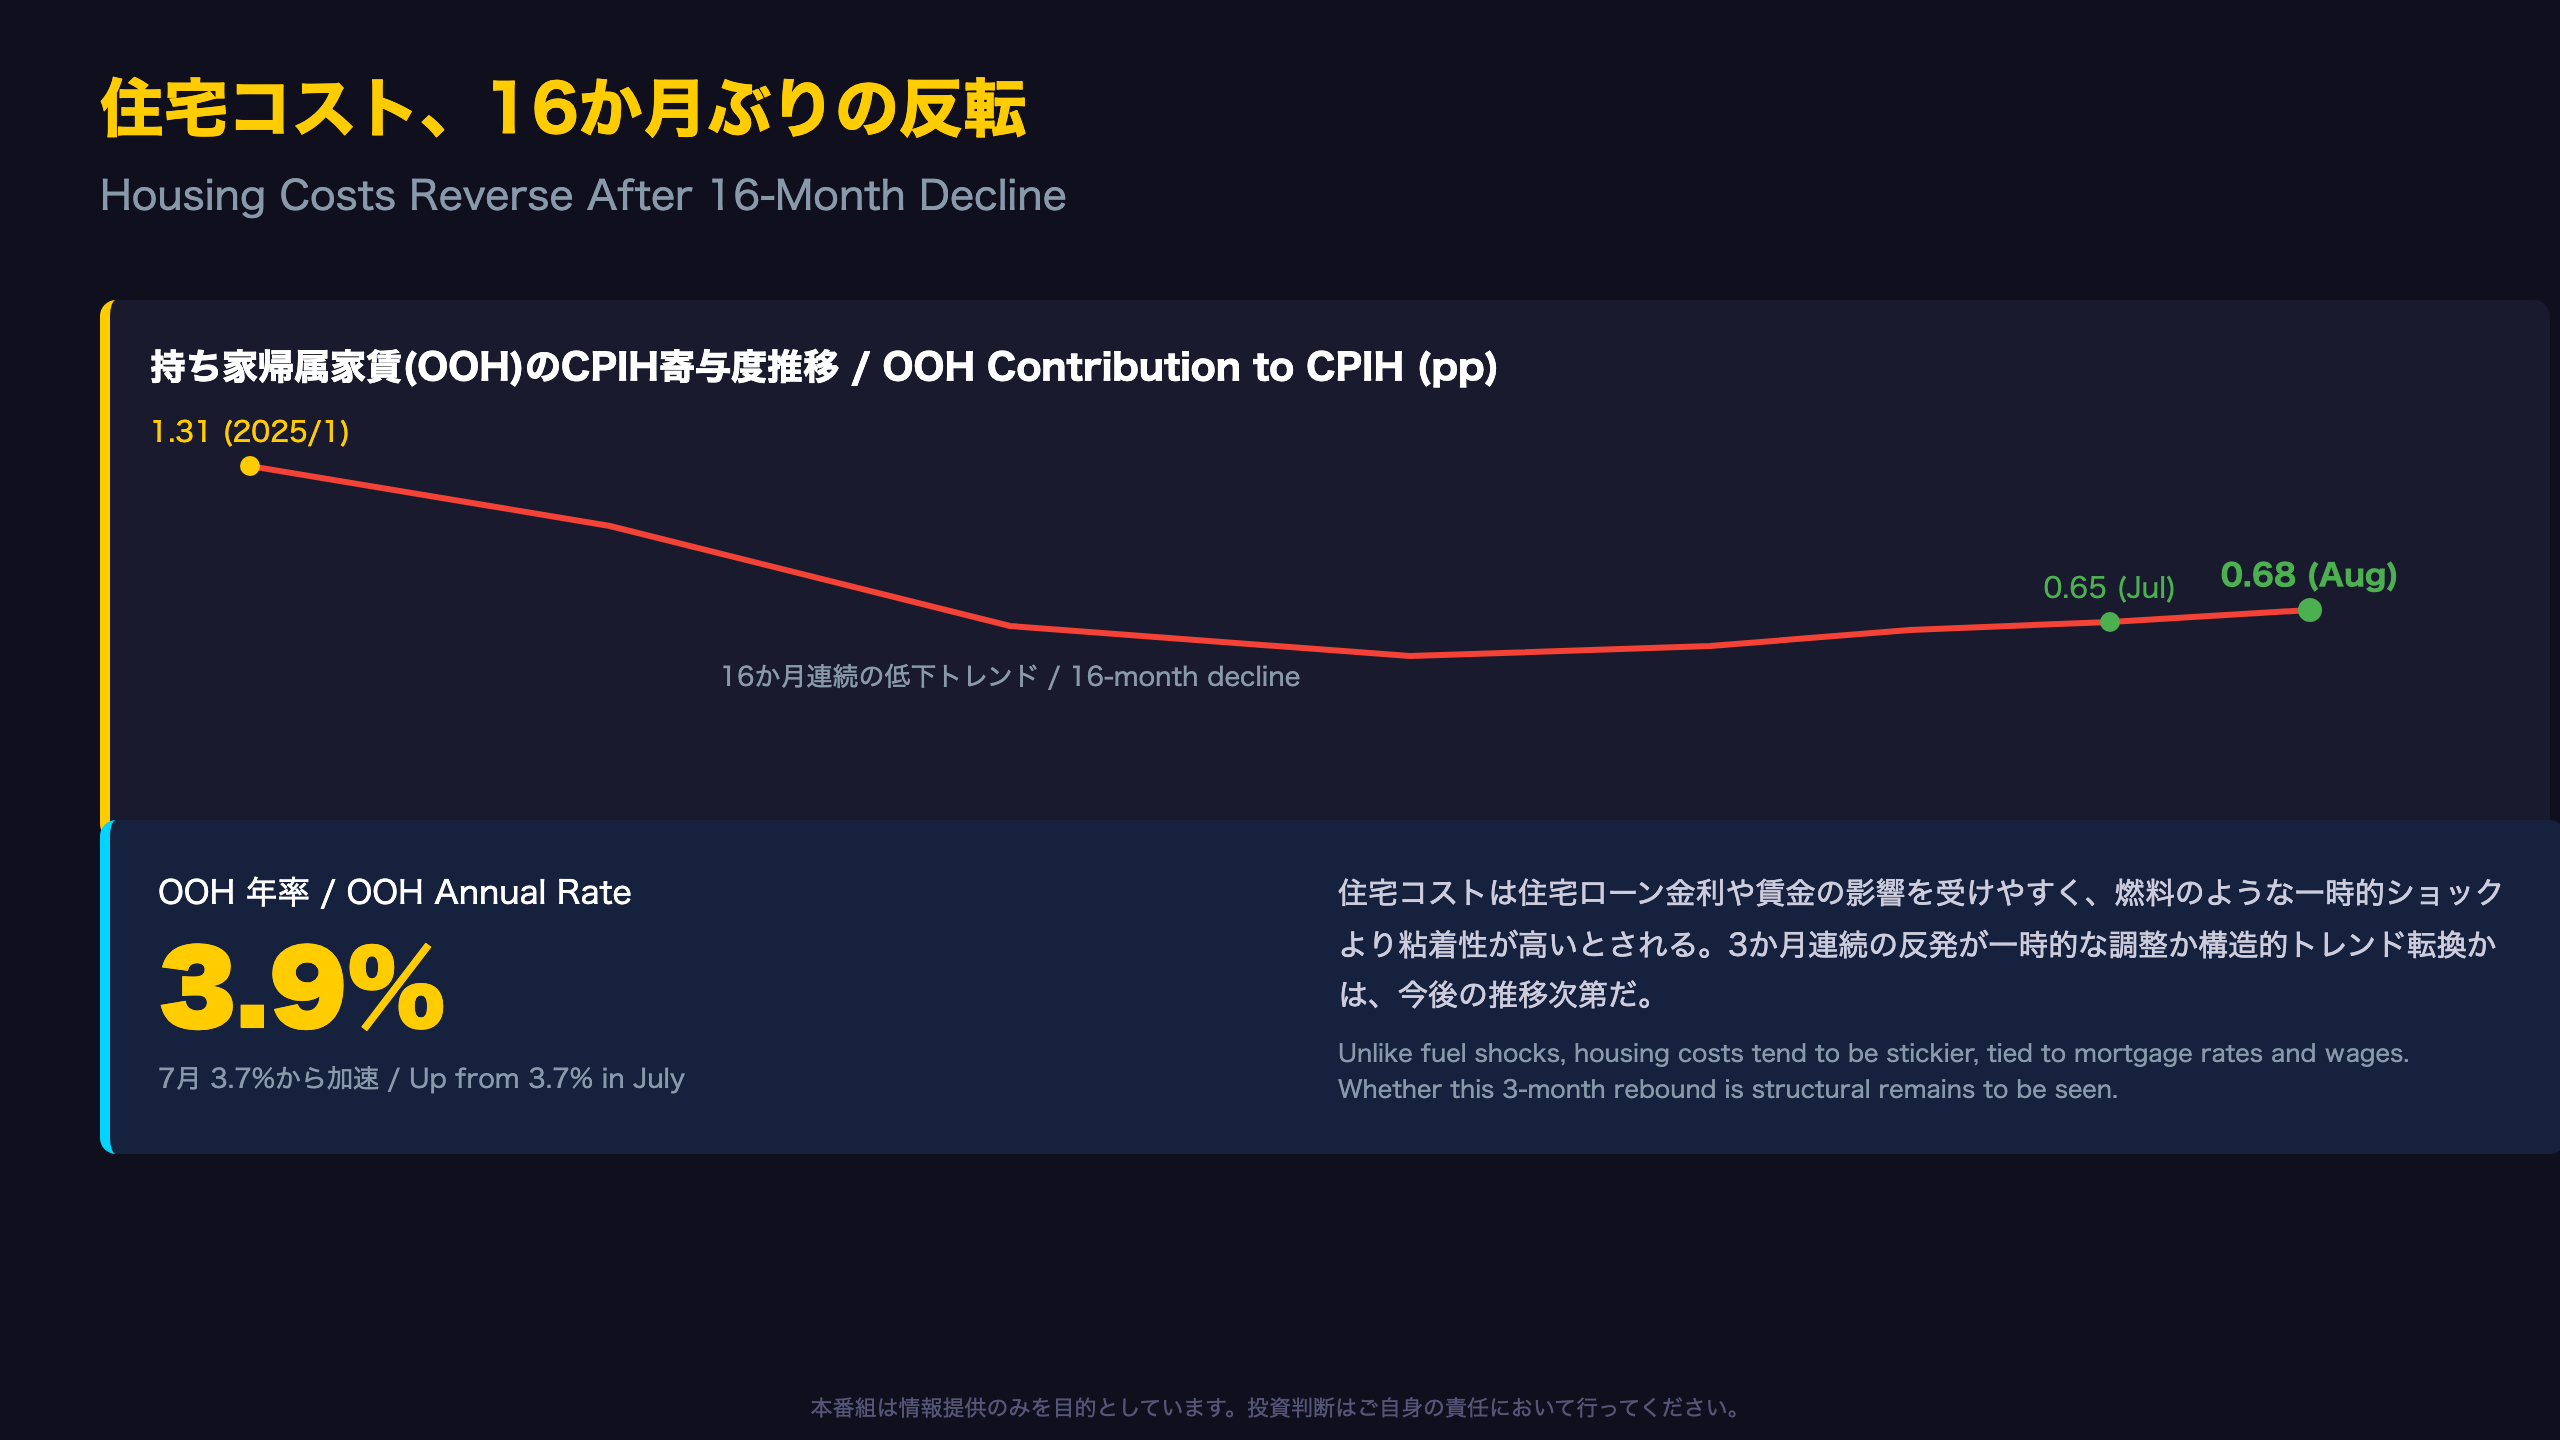
OOHの反転は「一時的」か「構造的」か
持ち家帰属家賃(OOH)は、実際に家賃を支払わない持ち家世帯についても住宅サービスの帰属価値を推計してCPIHに反映させる特殊な項目だ。CPI(政策目標指数)には含まれないが、CPIH全体の約18%を占める最大級のウェイトを持つ。
2025年1月に1.31ポイントというピークをつけて以降、OOH寄与度は16か月連続で低下してきた。しかし7月・8月と2か月連続で反発し、8月には0.68ポイントまで回復した。
“This was the third consecutive rise between months and followed 16 consecutive decreases.”
解釈の分かれ目
- 構造的リスク:住宅ローン金利の再上昇や賃貸市場の逼迫が、OOHの反発を通じてCPIH全体を下支えし続ける可能性がある。
- 一時的要因:3か月の反発は統計的にはまだ小さなサンプルであり、月次ノイズの範囲に収まる可能性も残る。
CPIとCPIHの乖離要因の大半はこのOOHにあるため、今後の動向はCPIH(ONSの推奨指標)とCPI(BOEの目標指標)の差を左右する重要な変数となる。
国際比較とBOEの分岐点 / International Comparison & BOE’s Dilemma
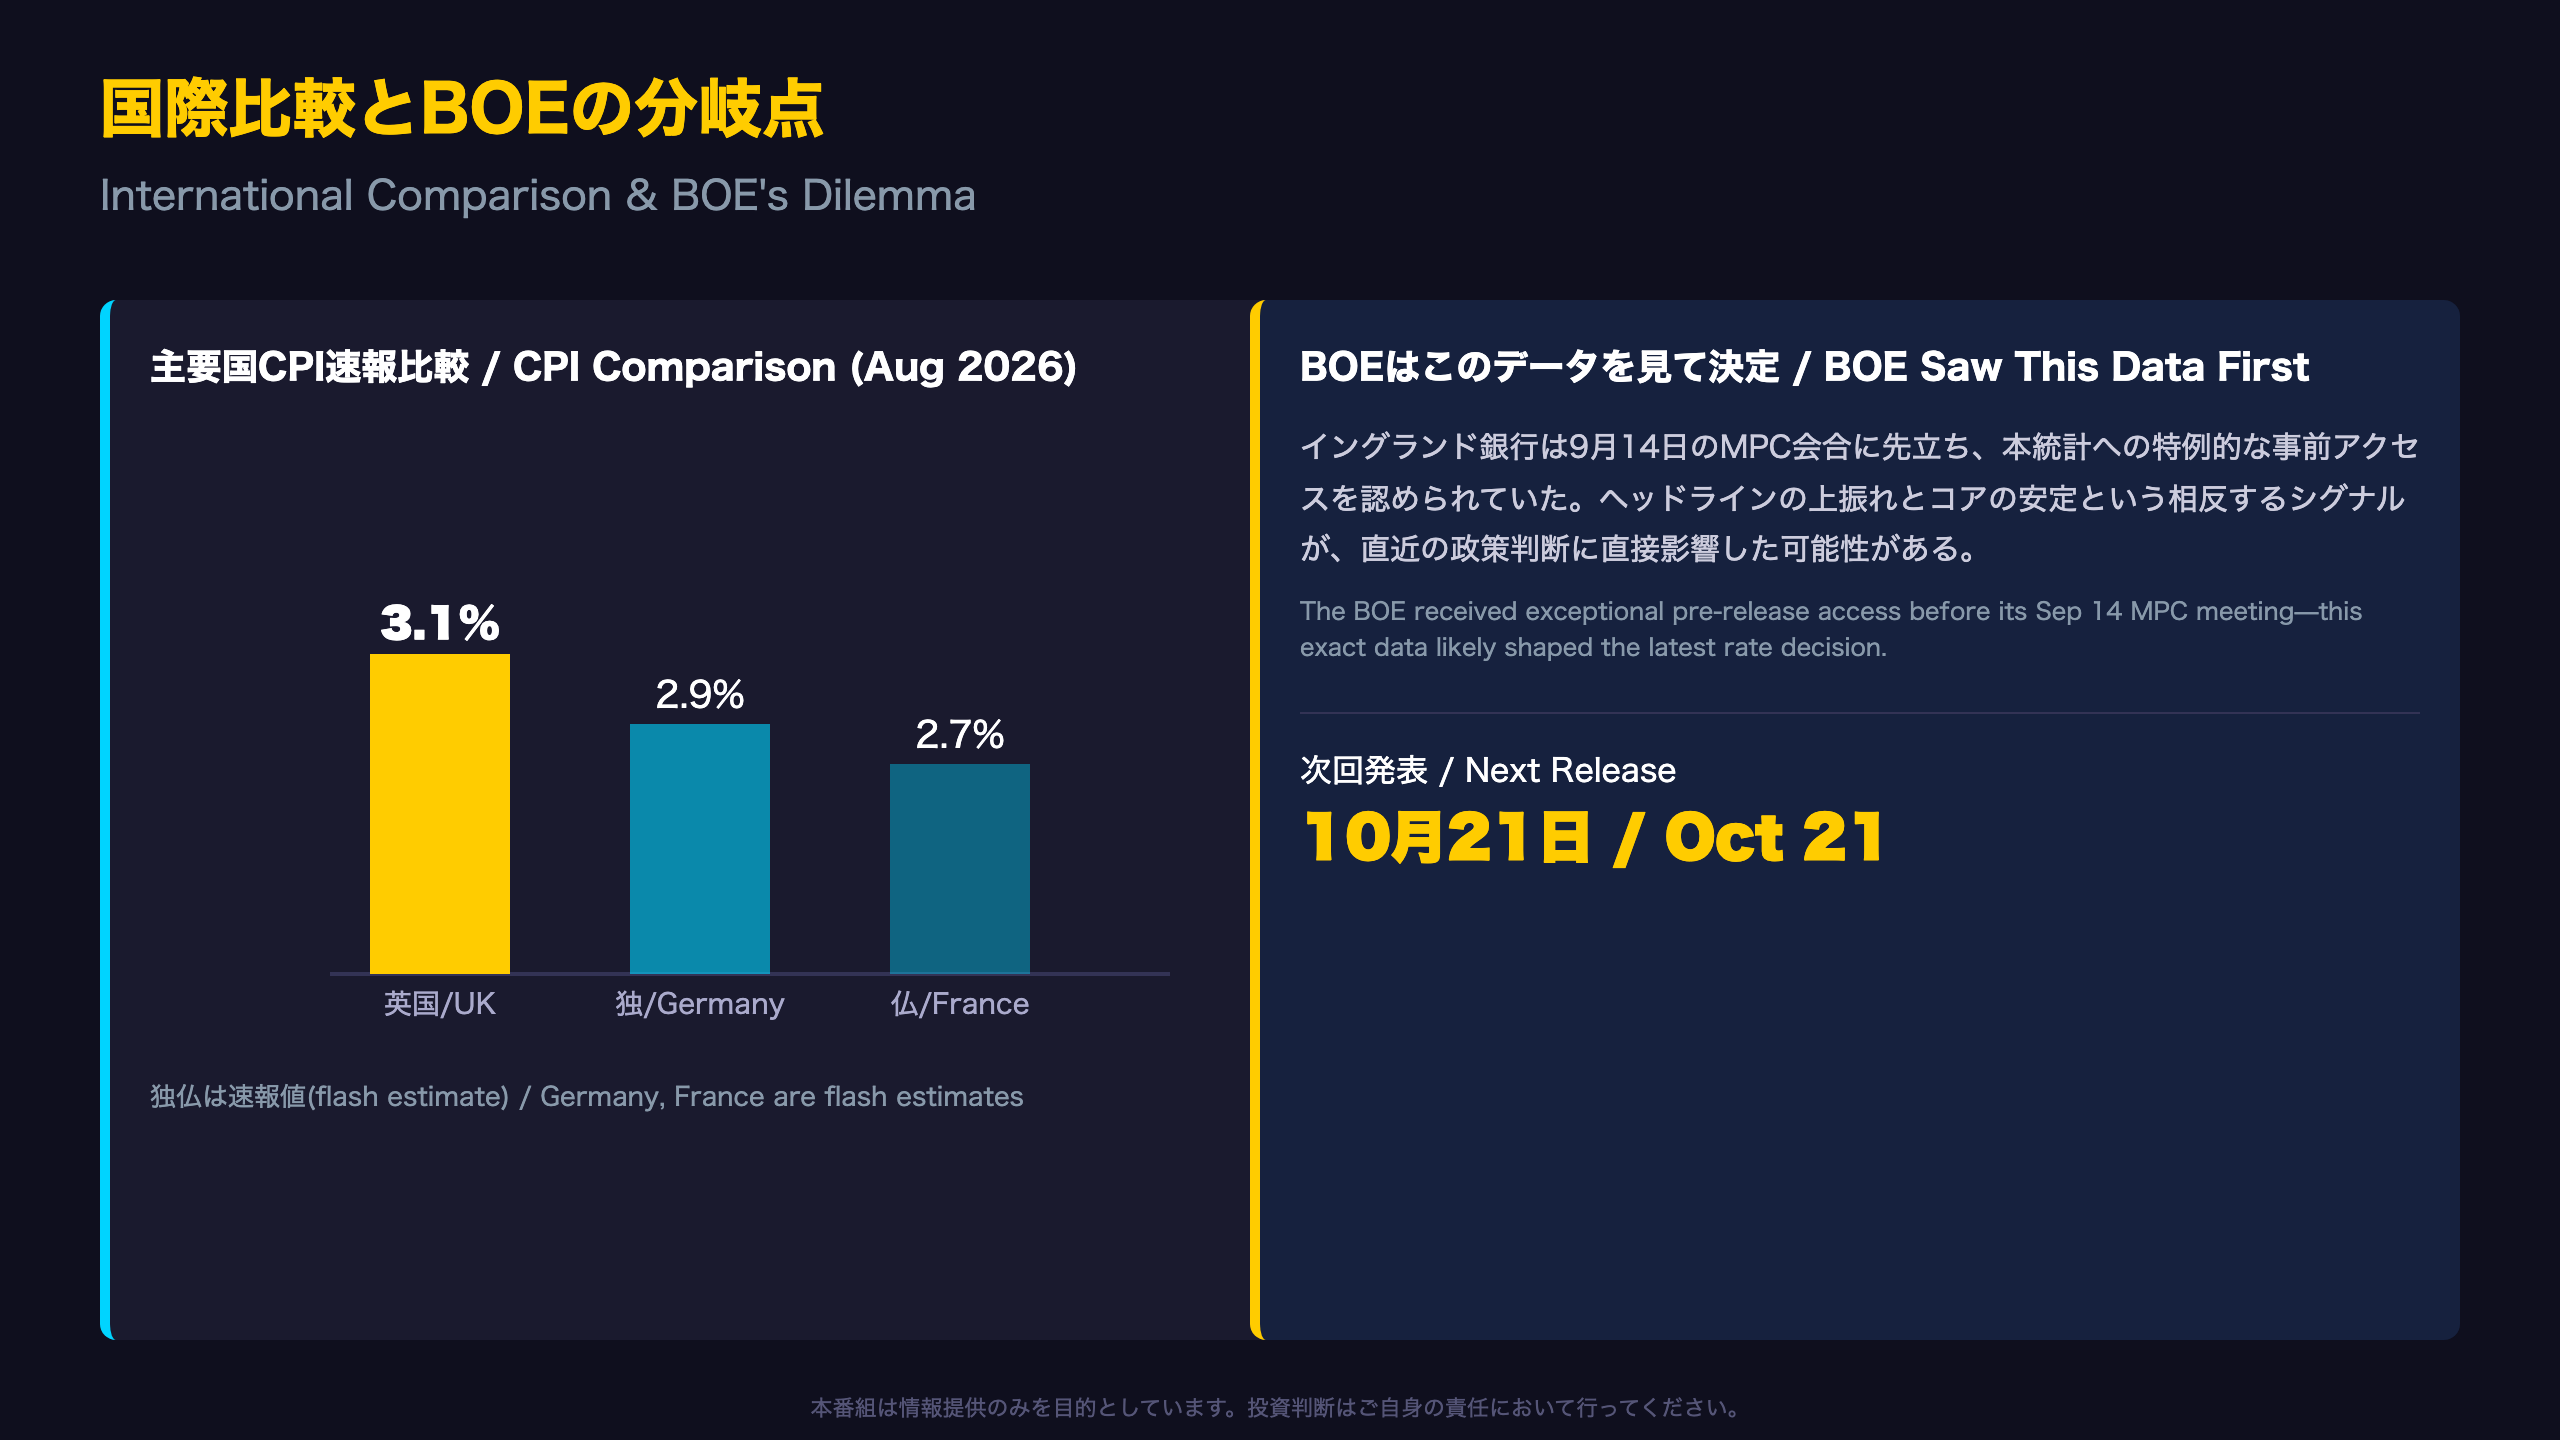
事前アクセスという制度と、政策決定の時間差
見落とされがちだが、今回の統計には重要な制度的背景がある。イングランド銀行は9月14日、金融政策委員会(MPC)開催当日の朝10時に、本統計の推定値への特例的な事前アクセスを付与されていた。
“The Bank of England was granted exceptional pre-release access to an estimate of consumer price inflation data at 10:00am on Monday 14 September 2026 so that the data were available for the Monetary Policy Committee meeting held on that day.”
つまり、今回分析した「ヘッドライン加速・コア安定」という構図は、単なる後付けの解説ではなく、直近の金融政策決定の判断材料そのものだったということになる。
国際比較の視点
英国の3.1%は、同時期のフランス速報値2.7%、ドイツ速報値2.9%を上回る。ただしドイツ・フランスの数値は確定値ではなく、9月17日に正式なHICPデータが発表される点には注意が必要だ。
今後の焦点
次回発表(10月21日)では、①燃料価格ショックが一巡し始めるか、②OOH・サービス価格が反発するか、の2点が最大の分岐点となる。
製作費大公開
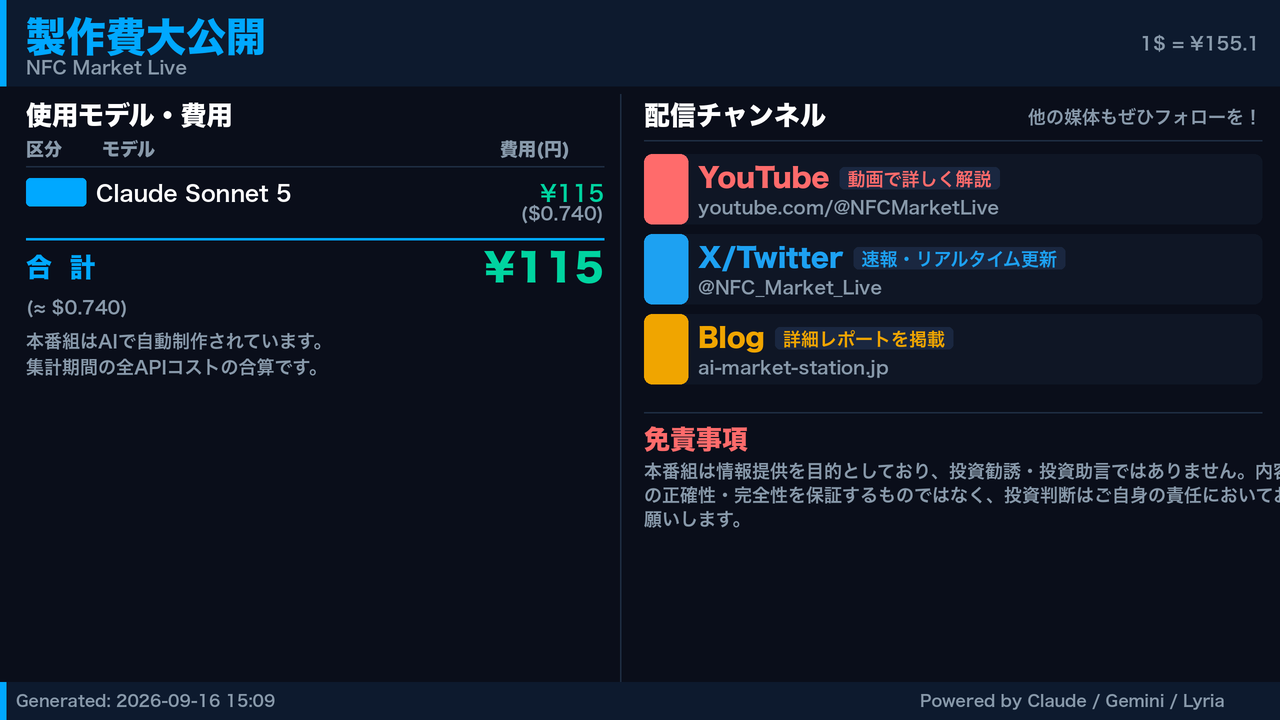
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 95,837 | 55,757 | ¥116 |
| TTS | Gemini 2.5 Flash TTS | 4,703 | 11,943 | ¥19 |
| TTS | Gemini 3.1 Flash TTS | 2,321 | 4,040 | ¥13 |
| BGM | Lyria 3 Pro | 171 | 26,541 | ¥12 |
| X | コンテンツ作成 (返信) | 3,724 | – | ¥12 |
| X | ポスト作成 | 1,257 | – | ¥9 |
| 合計 | ¥182 |
為替レート: 1 USD = 155.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。