📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-28 10:15)
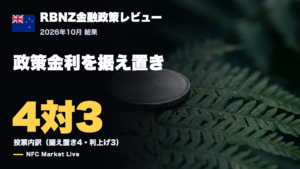
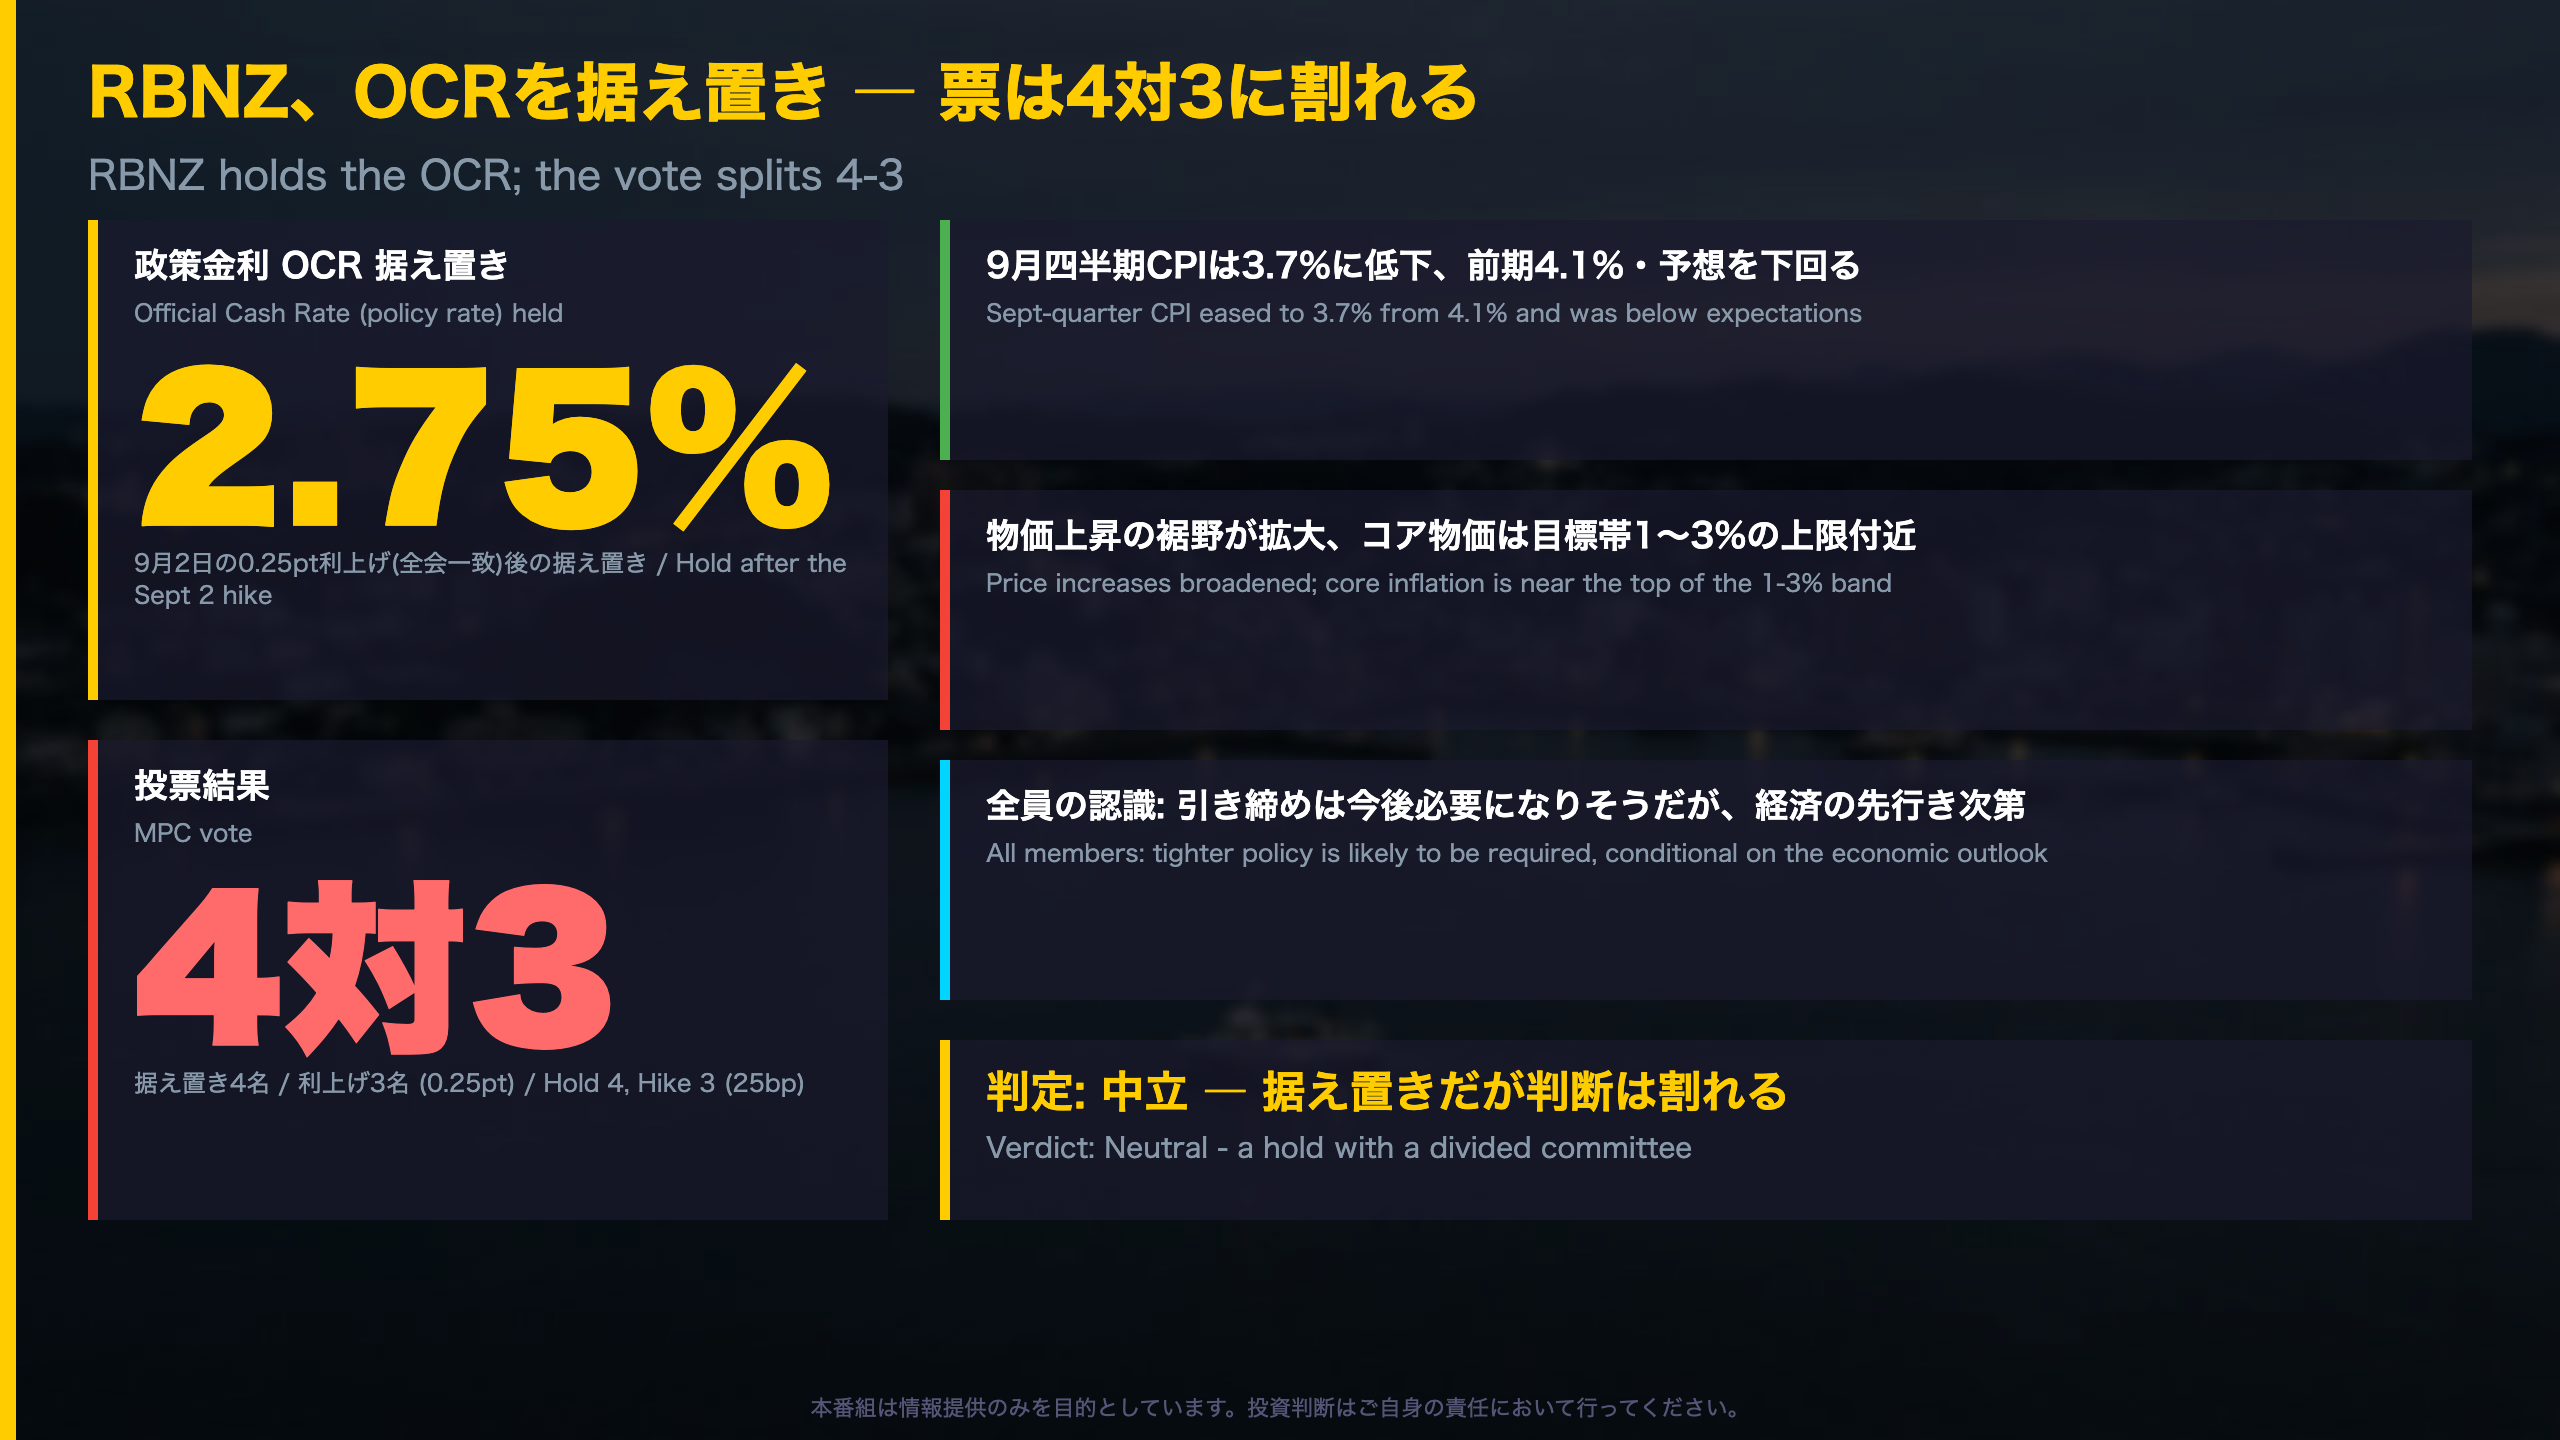
📊 ニュージーランド準備銀行(RBNZ)は10月28日、政策金利OCRを2.75%に据え置きました。投票は4対3で、3人が0.25ポイントの利上げを主張しました。 📉 9月四半期のCPIは前年比3.7%と、前期の4.1%から低下し、予想も下回りました。 ⚠️ 一方でコア物価は目標帯1〜3%の上限付近まで上昇し、物…
サマリー:OCR据え置き、票は4対3
会合の位置づけ:2か月前との比較
9月2日のMPS(金融政策声明)では、OCRを0.25ポイント引き上げて2.75%とし、決定は全会一致でした。今回10月28日の金融政策レビュー(MPR)では同水準で据え置かれ、投票は4対3でした。出席メンバーも、前回の6人からRebecca Williams氏が加わった7人に変わっています。
| 項目 | 9月2日 | 10月28日 |
|---|---|---|
| 決定 | 0.25pt利上げ(全会一致) | 据え置き(4対3) |
| ヘッドラインCPI | 4.1%(6月期) | 3.7%(9月期) |
| コア・賃金・期待 | 目標帯への回帰と整合 | コアは目標帯1〜3%の上限付近 |
| 先行きの文言 | OCRはさらに上げる必要がある可能性 | 引き締めは今後必要になりそうだが、見通し次第 |
強弱のバランス
- 強い面:インフレは予想を下回り、賃金は抑制、中期のインフレ期待は安定。GDPは上期に予想以上の伸び。
- 慎重な面:コア物価が上限付近、物価上昇が広範化、為替は9月初めから約3%下落。
「All Committee members agreed that tighter monetary policy is likely to be required, but remains conditional on the economic outlook.」
先行きの文言は「さらに引き上げが必要になる可能性」から「引き締めが必要になる可能性が高い」へと表現が変わりましたが、「見通し次第」という留保も明記されています。
深掘り1:票の割れ方(4対3)
4対3の内訳と、9月からの変化
| 立場 | メンバー |
|---|---|
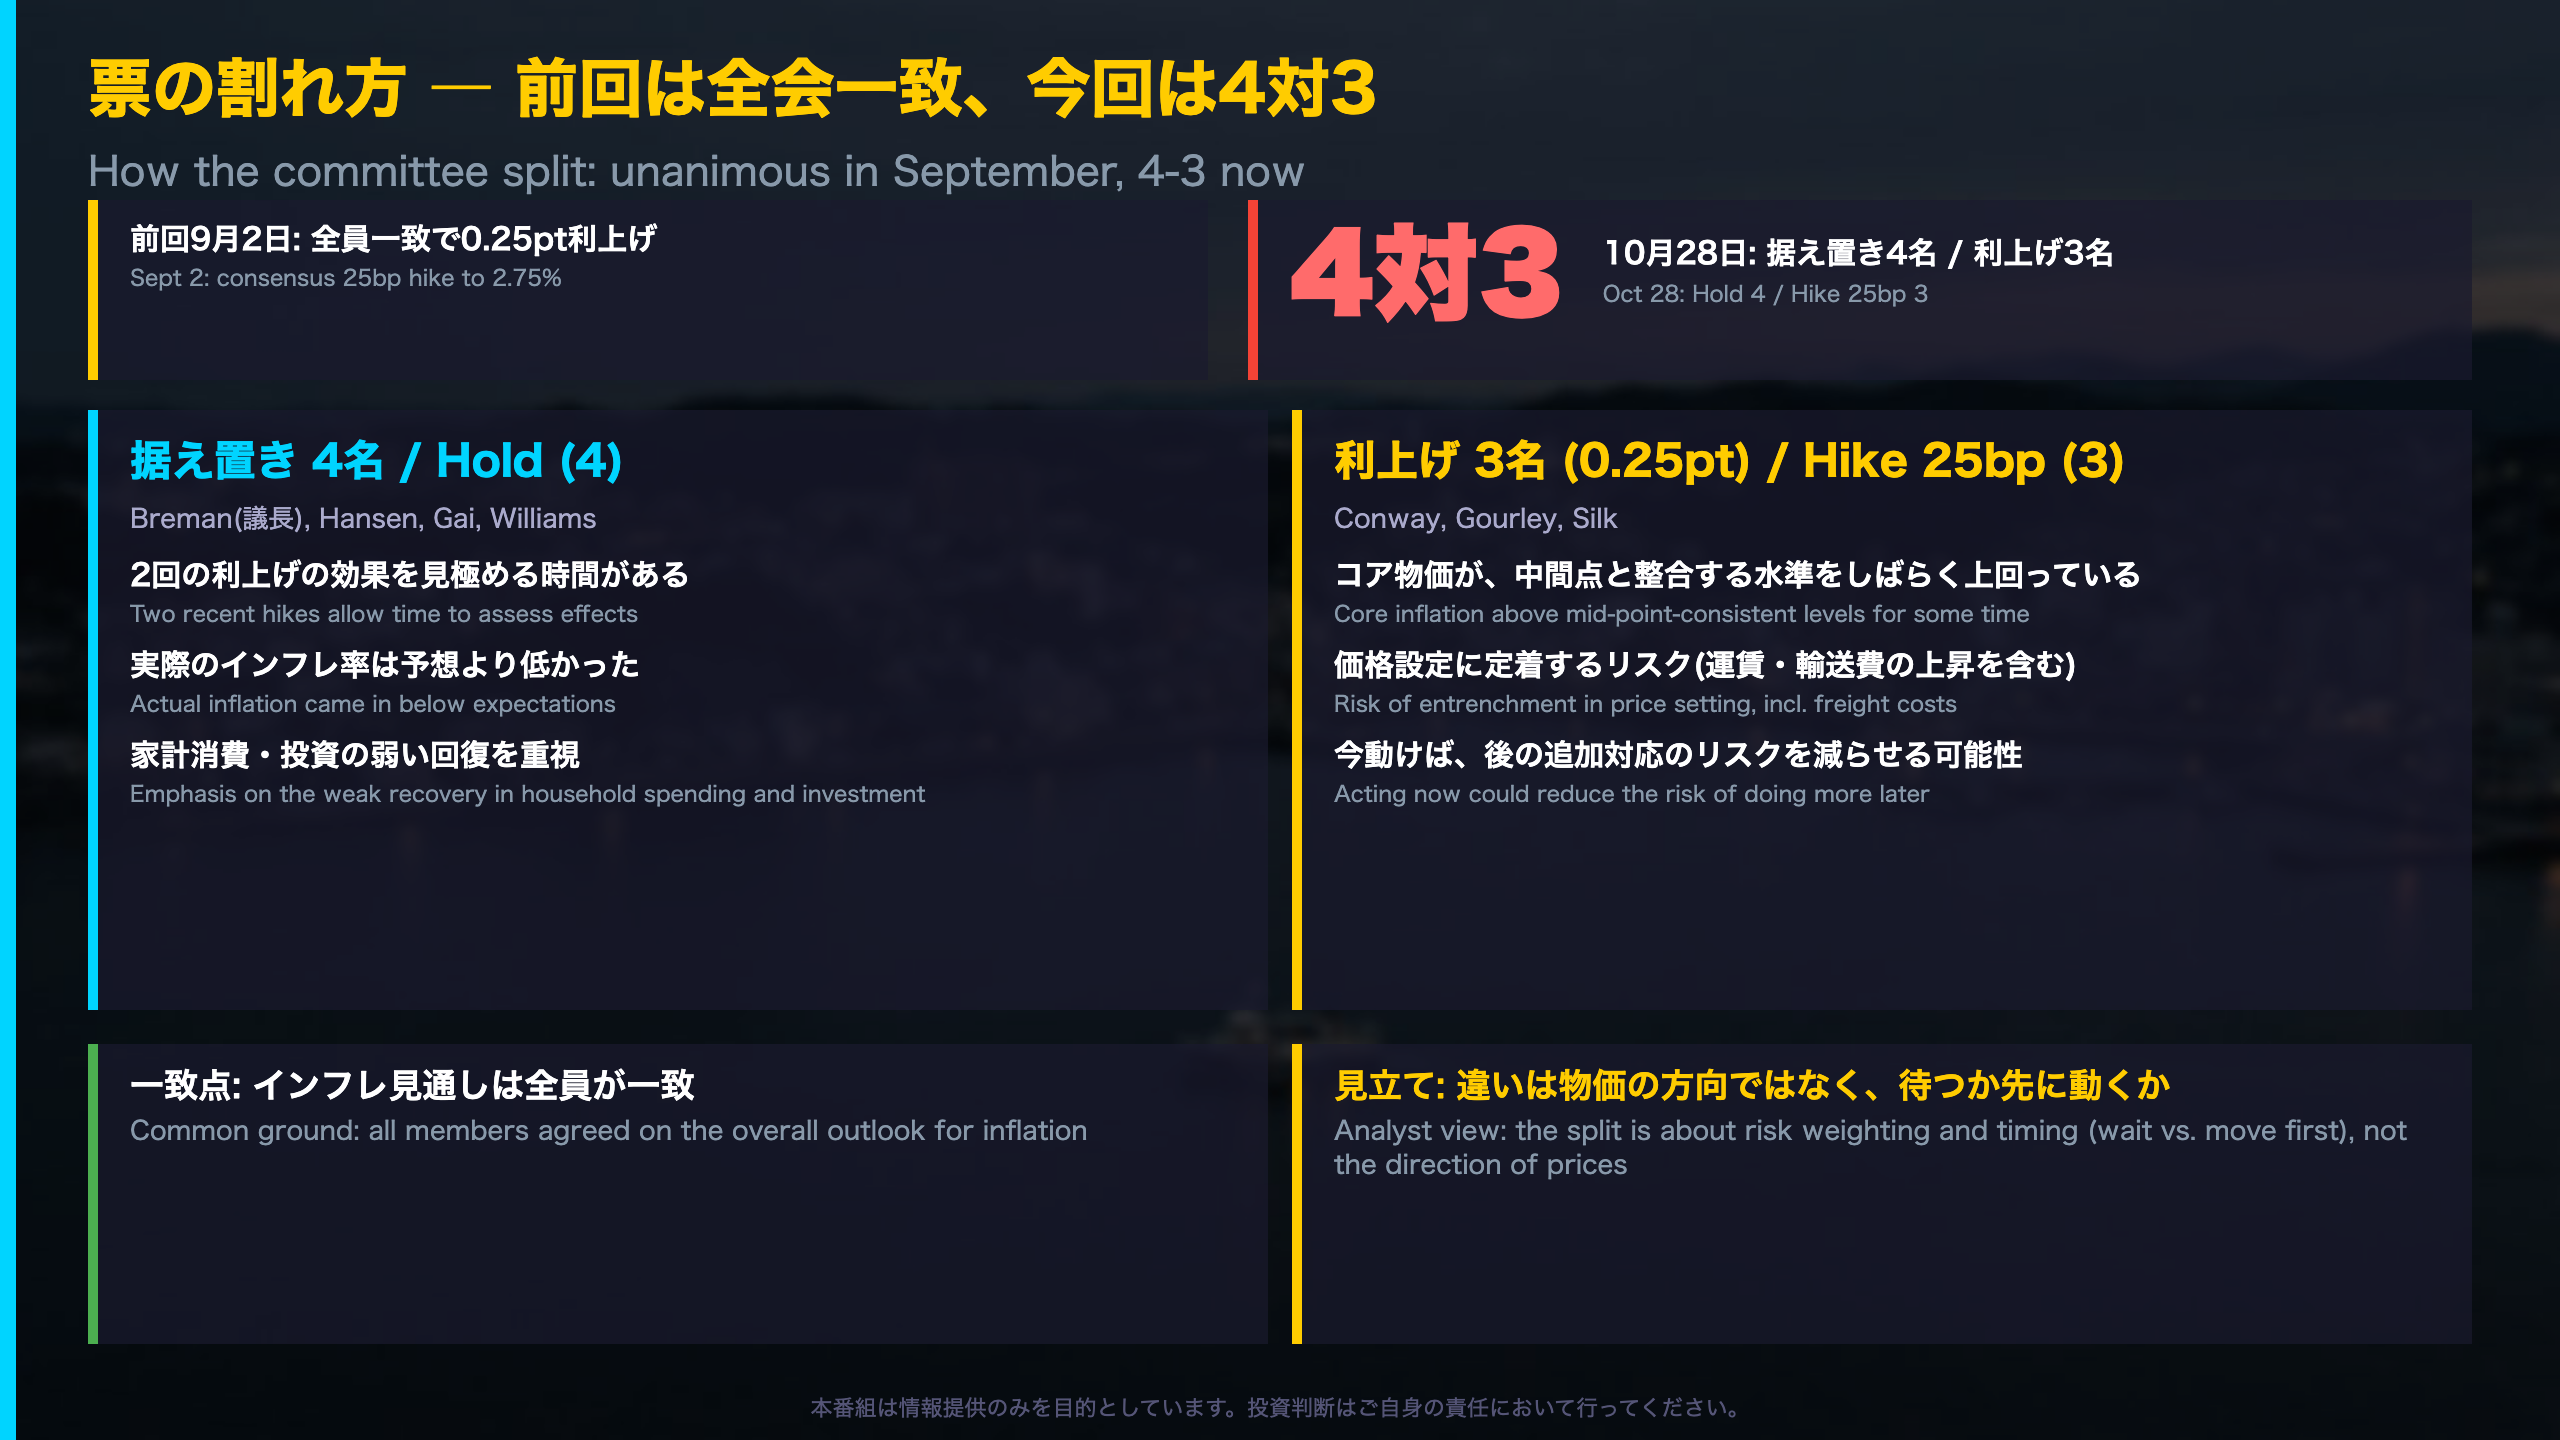
| 据え置き(4) | Breman議長、Hansen、Gai、Williams |
| 0.25pt利上げ(3) | Conway、Gourley、Silk |
据え置き派の論拠
- 直近2回の利上げの効果を見極める時間がある
- 実際のインフレは予想より低く、燃料高の間接的な波及も小さい
- 焦点は企業が利幅を広げているかだが、「今のところそうではないようだ」との見方
- 家計消費・投資の弱さを重視
利上げ派の論拠
- コア物価が、目標の中間点と整合する水準をしばらく上回っている
- 紛争の長期化や運賃・輸送費の上昇で、価格設定に定着するリスク
- 多くの企業・家計が厳しいなかでも、全体の成長は底堅い
- 今動けば、後でより大きく動くリスクを減らせる可能性。「中立金利レンジの中間点付近」までの引き上げが妥当との主張
9月との比較
9月のリスク評価では、Gourley、Silk、Gai、Breman各氏がインフレの上振れリスク、ConwayとHansen両氏が均衡と評価していました。今回、GaiとBreman両氏は据え置き側ですが、両氏は世界環境が急変するリスクを中立金利やスタンスの判断で考慮すべきだとも述べています。ただし、この変化の理由を声明が直接説明しているわけではなく、票の動きから個人の見解の変化を断定することはできません。
次回への橋渡し
12月のMPSまでの約6週間に届く情報が、双方向に判断を変え得ると声明は記しています(具体的な日付は原文に記載なし)。
深掘り2:物価の中身 ― 低下と広がり
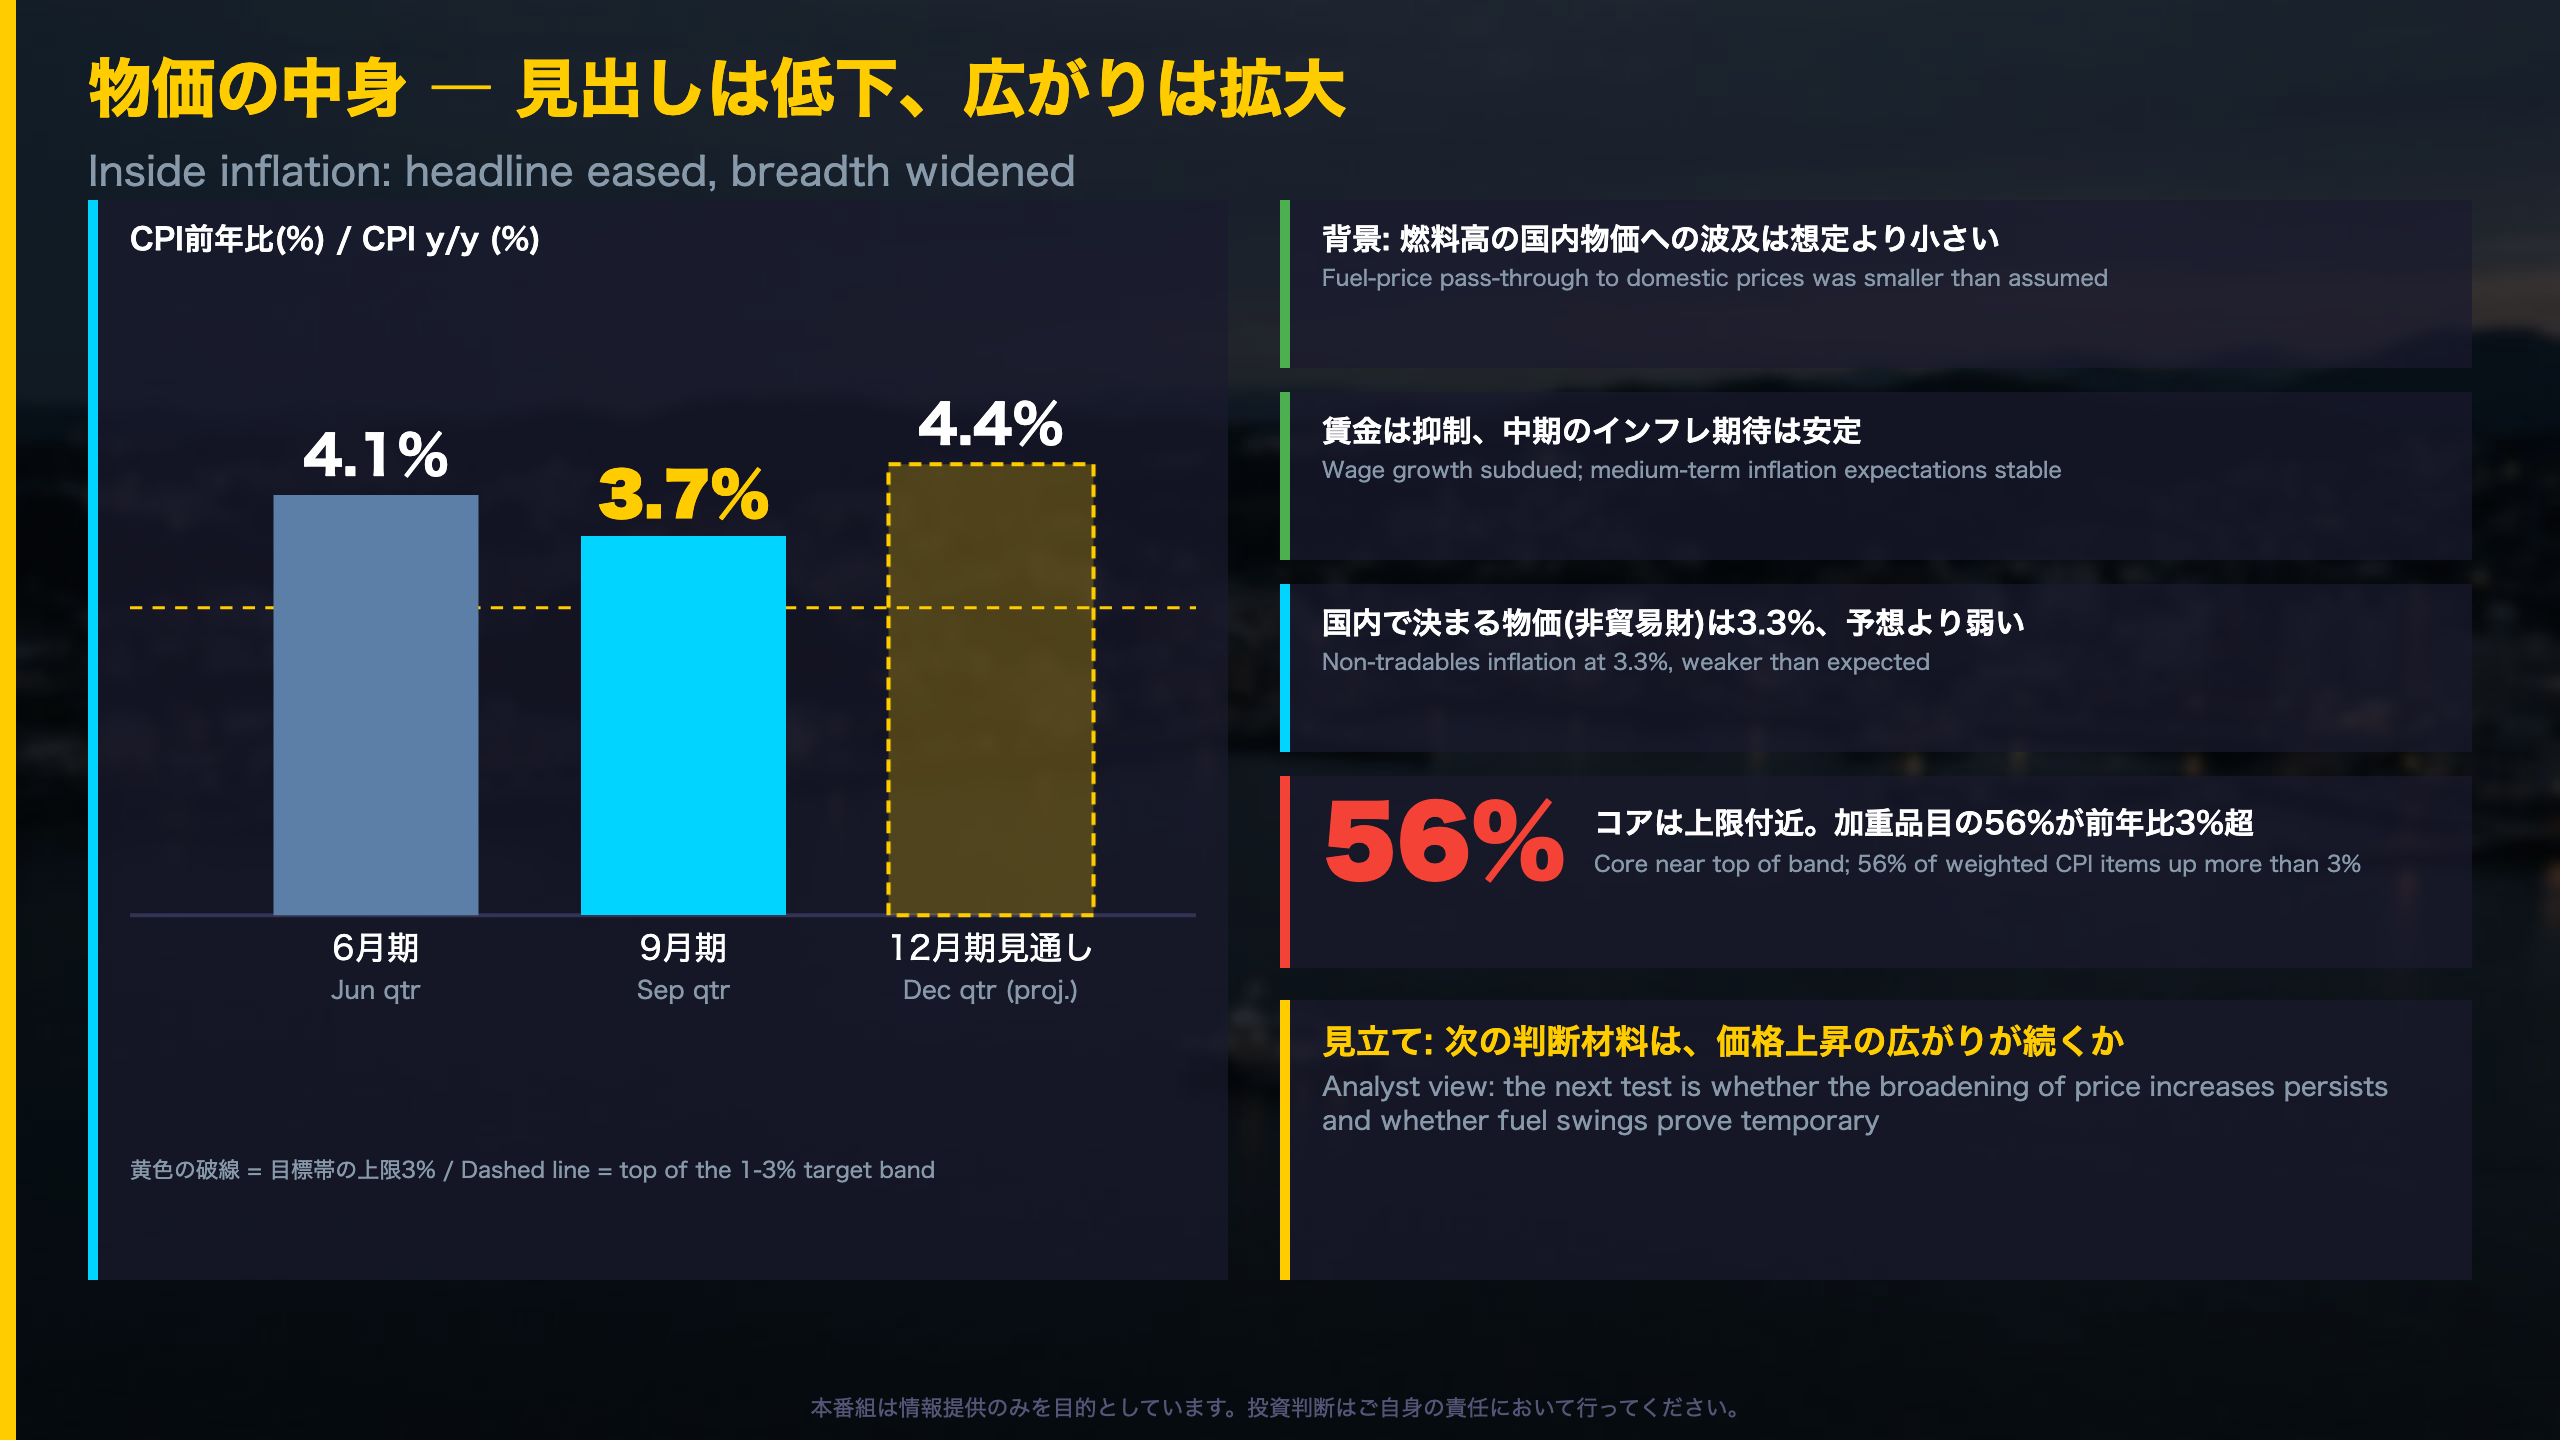
インフレの内訳:見出しの低下と広がりの両面
| 指標 | 今回 | 補足 |
|---|---|---|
| ヘッドラインCPI(前年比) | 3.7% | 前期4.1%、予想より低い |
| 貿易財(tradables) | 4.3% | 前期4.9%、予想よりやや高い |
| 非貿易財(non-tradables) | 3.3% | 予想より弱い。政府関連料金の高止まりも反映 |
| 燃料除くCPI | 3.0% | 前期2.9% |
| 12月期の見通し | 4.4% | 燃料先物価格を反映、不確実性は高い |
広がりの指標
加重ベースでCPIバスケットの56%の品目が前年比3%超でした。ただし声明は、品目が広がったこと自体は「おおむね予想どおり」としています。
企業調査と為替
- 9月のQSBO(四半期企業意識調査)では、6月に比べ値上げを経験・予想する企業は減少。ただし水準は高い。
- NZドルの貿易加重指数は9月MPS以降、約3%低下。声明は複数要因が重なった結果の可能性とし、世界金利の上昇もあったとしています。
異なる読み方
緩やかな見方:波及が想定より小さく、期待も安定している。慎重な見方:コアが上限付近に達し、燃料高や為替下落が続けば二次的な波及が出る可能性がある。声明は「波及は状態依存で、弱い需要が影響を抑え得る」とも述べています。
12月期の4.4%は燃料の先物価格が前提で、精製燃料の価格が安定または低下すれば、燃料の直接効果は2027年後半に年次計算から外れていくとされています。
質疑で深める:利上げの打ち止めか、次の注目点
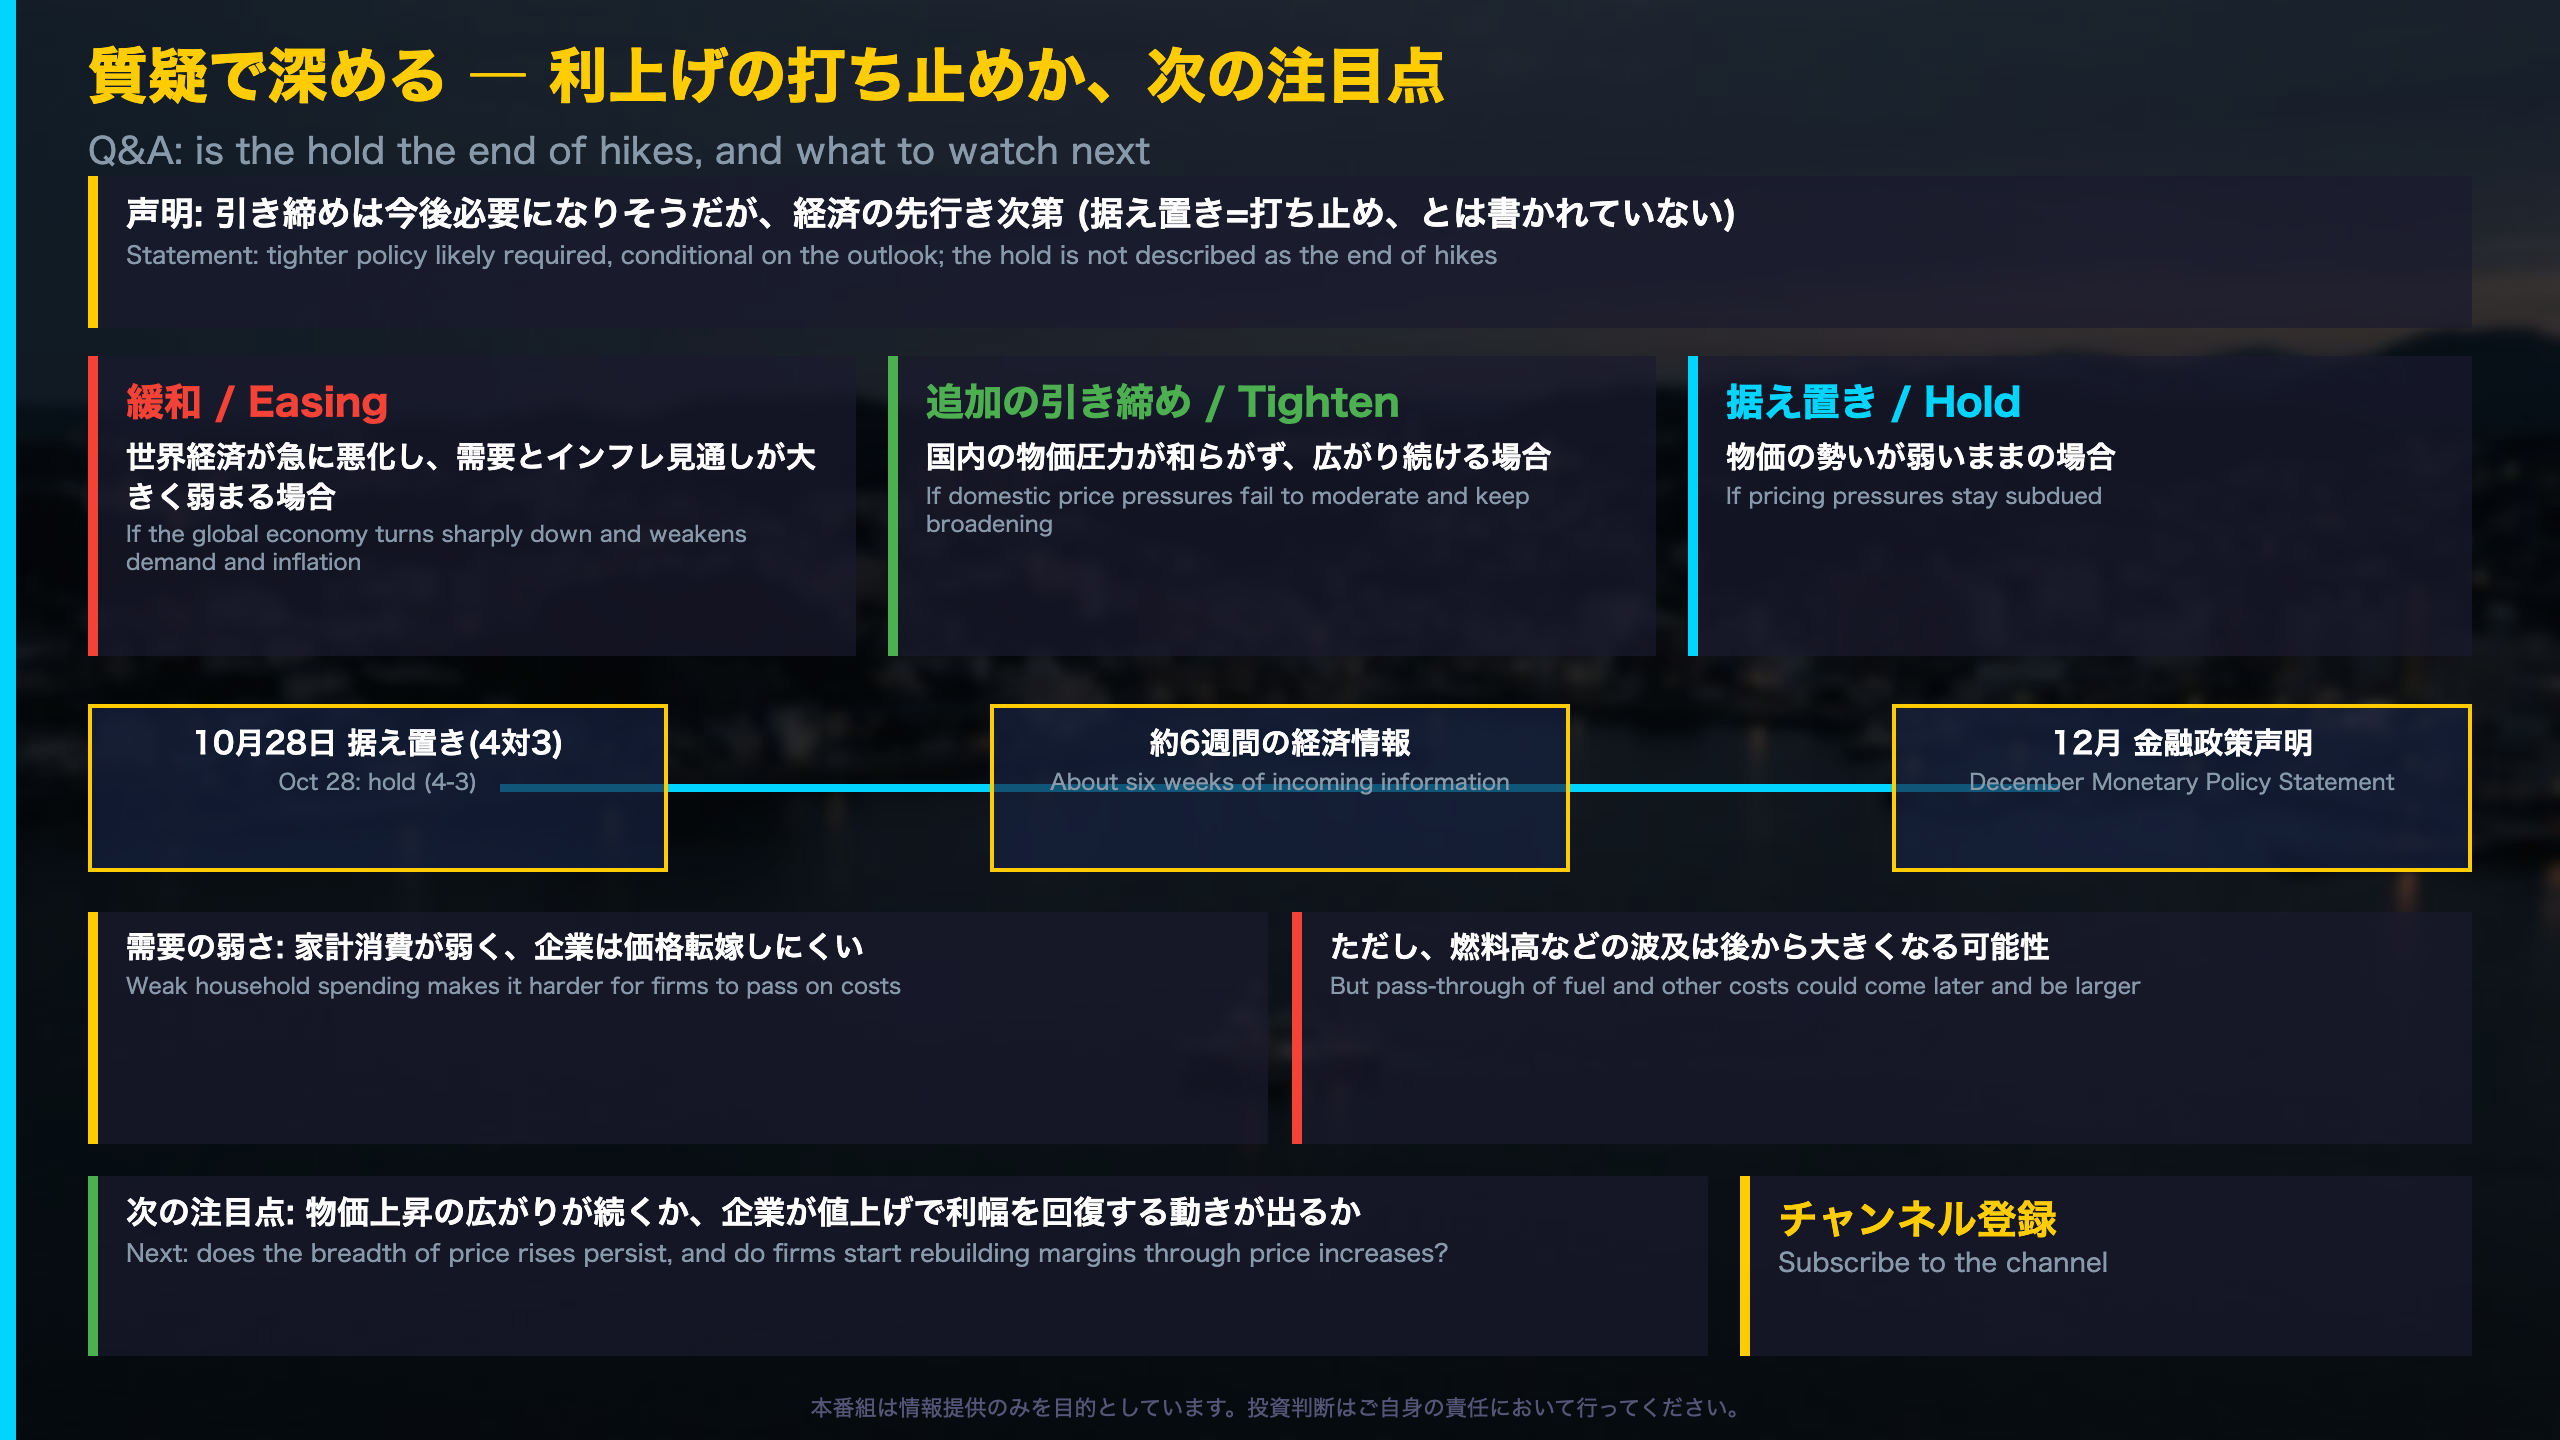
先行きの分岐と、声明が残した留保
声明は、政策が次の3方向のいずれにもなり得ると明記しています。
- 追加引き締め:国内の価格圧力が十分に和らがない、またはコストと通常の波及で説明できる範囲を超えて広がる場合
- 据え置き:価格圧力が抑えられたままの場合
- 緩和:世界経済が急落し、需要とインフレ見通しが大きく悪化する場合
世界側のリスク
- AI関連投資の資金調達に不透明で複雑な構造があり、9月MPS以降、金融安定リスクが高まったと評価
- 世界の長期金利が上昇。中立金利の上昇を示す可能性と、世界的な景気後退を前倒しする可能性の両方に言及
- 「世界的な下振れは突然起こり得る」と指摘
国内の需要面
貯蓄率は推計3.7%(10年平均1%)、住宅価格は下落が続く一方、住宅投資にはオークランドなどで初期の回復の兆し。企業の投資意欲は底堅いものの、生産性向上・コスト削減が中心で、雇用意欲は弱いままです。
次回への橋渡し
次の決定は12月のMPS(日付は原文に記載なし)。観察ポイントは、(1) 品目の広がりが続くか、(2) 企業が値上げで利幅を回復する動きがあるか、(3) 燃料価格と為替の動き。声明は、企業が利幅拡大の機会を使っているようには今のところ見えないとしており、これも確認材料になります。
製作費大公開
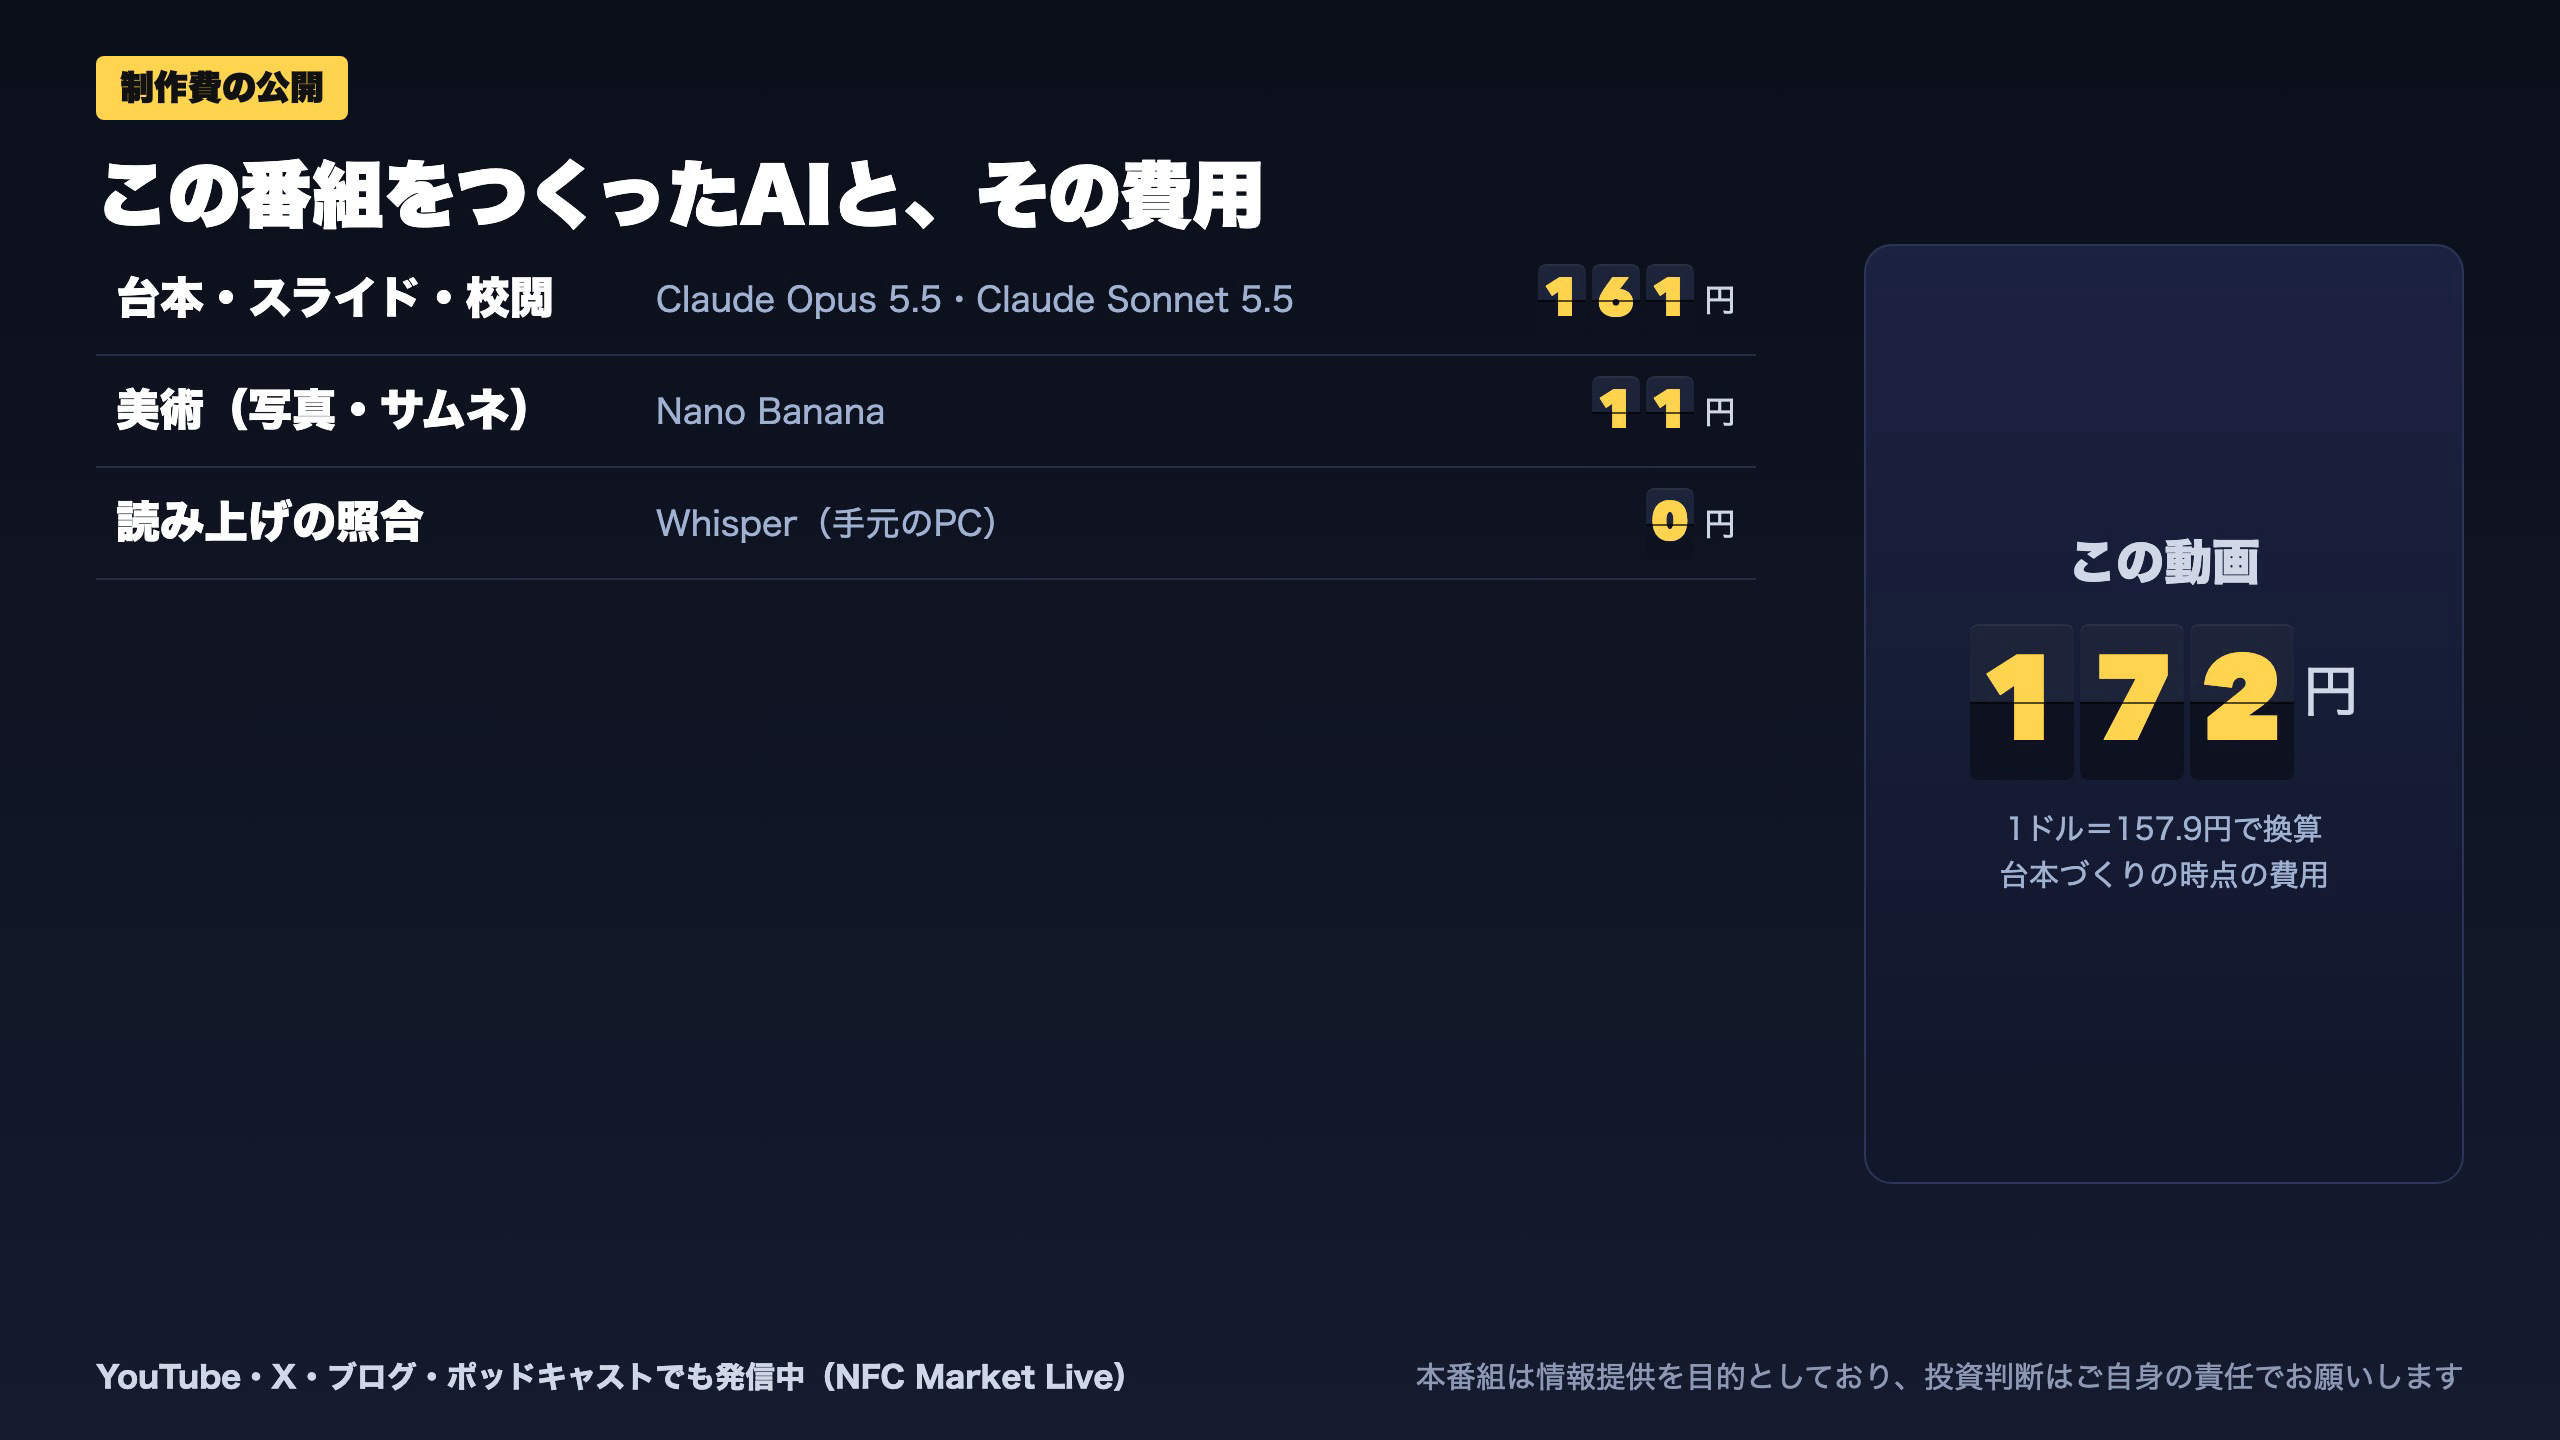
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 25,240 | 2,190 | ¥23 |
| LLM | Claude Sonnet 5.5 | 49,377 | 79,077 | ¥140 |
| TTS | Gemini 3.8 Flash TTS | 6,951 | 14,858 | ¥22 |
| BGM | Lyria 3 Pro | 232 | 26,612 | ¥13 |
| X | コンテンツ作成 (返信) | 4,024 | – | ¥9 |
| X | ポスト作成 | 2,046 | – | ¥12 |
| X | ツイート (URL付) | 94 | – | ¥32 |
| Image | Nano Banana 2.1 | – | 2 | ¥11 |
| 合計 | ¥261 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。