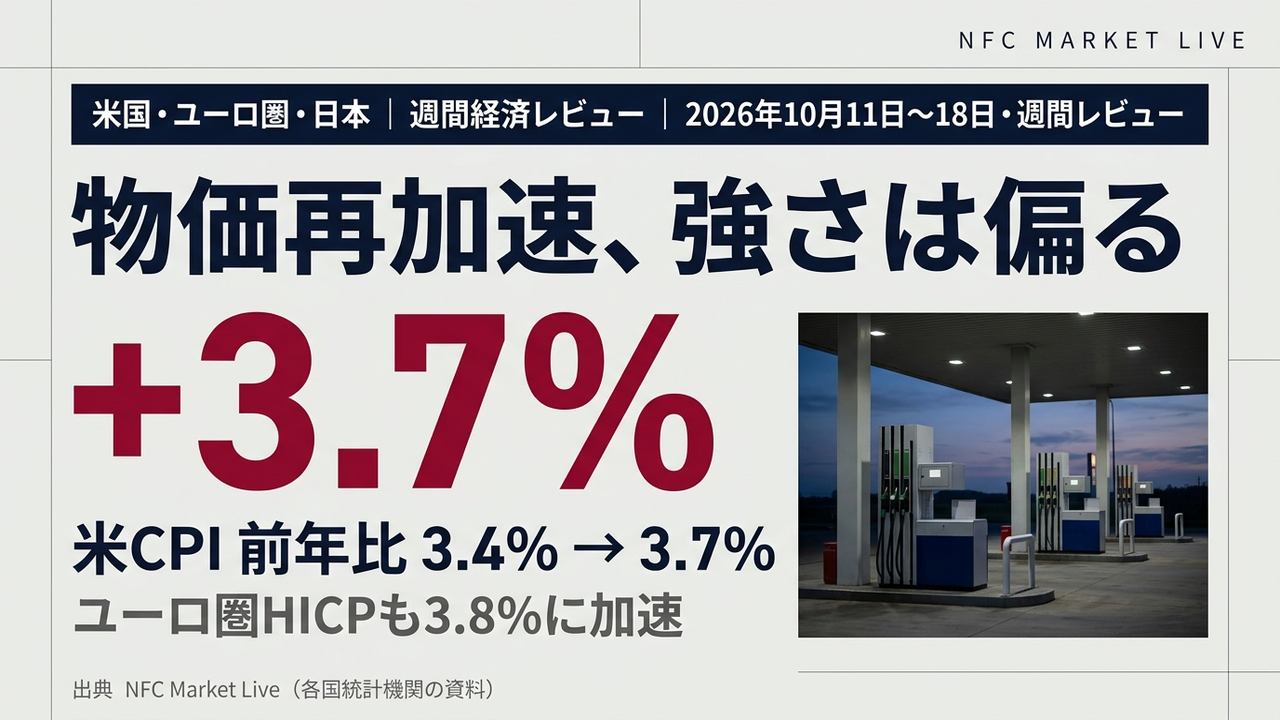
📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-18 08:40)
週間経済レビューの最新分析。📊 今週の世界経済の現在地を、一枚の見取り図で整理しました。 📈 米国CPIは前年比3.7%、ユーロ圏HICPは3.8%へ加速。主因はエネルギーですが、米国のコアも2.6%へ上向きました。 🏭 製造業の景況感は強い一方、小売売上は自動車・ガソリンを除くと前月比+0.2%にとどまります。…
オープニング:世界経済の現在地
今週(10月11日〜18日)は、米国の生産者物価が前月比+1.3%と2022年3月以来の大きさになり、ユーロ圏の物価も前年比3.8%へ加速しました。一方で米国の製造業景況感は大きく振れ、小売売上は名目の強さほど中身が強くありません。この回では、物価の広がりと景気の偏りという二つの問いを軸に、中央銀行の見方と来週の確認点まで、世界経済の現在地を一枚の見取り図で整理します。
世界経済の現在地(見取り図)
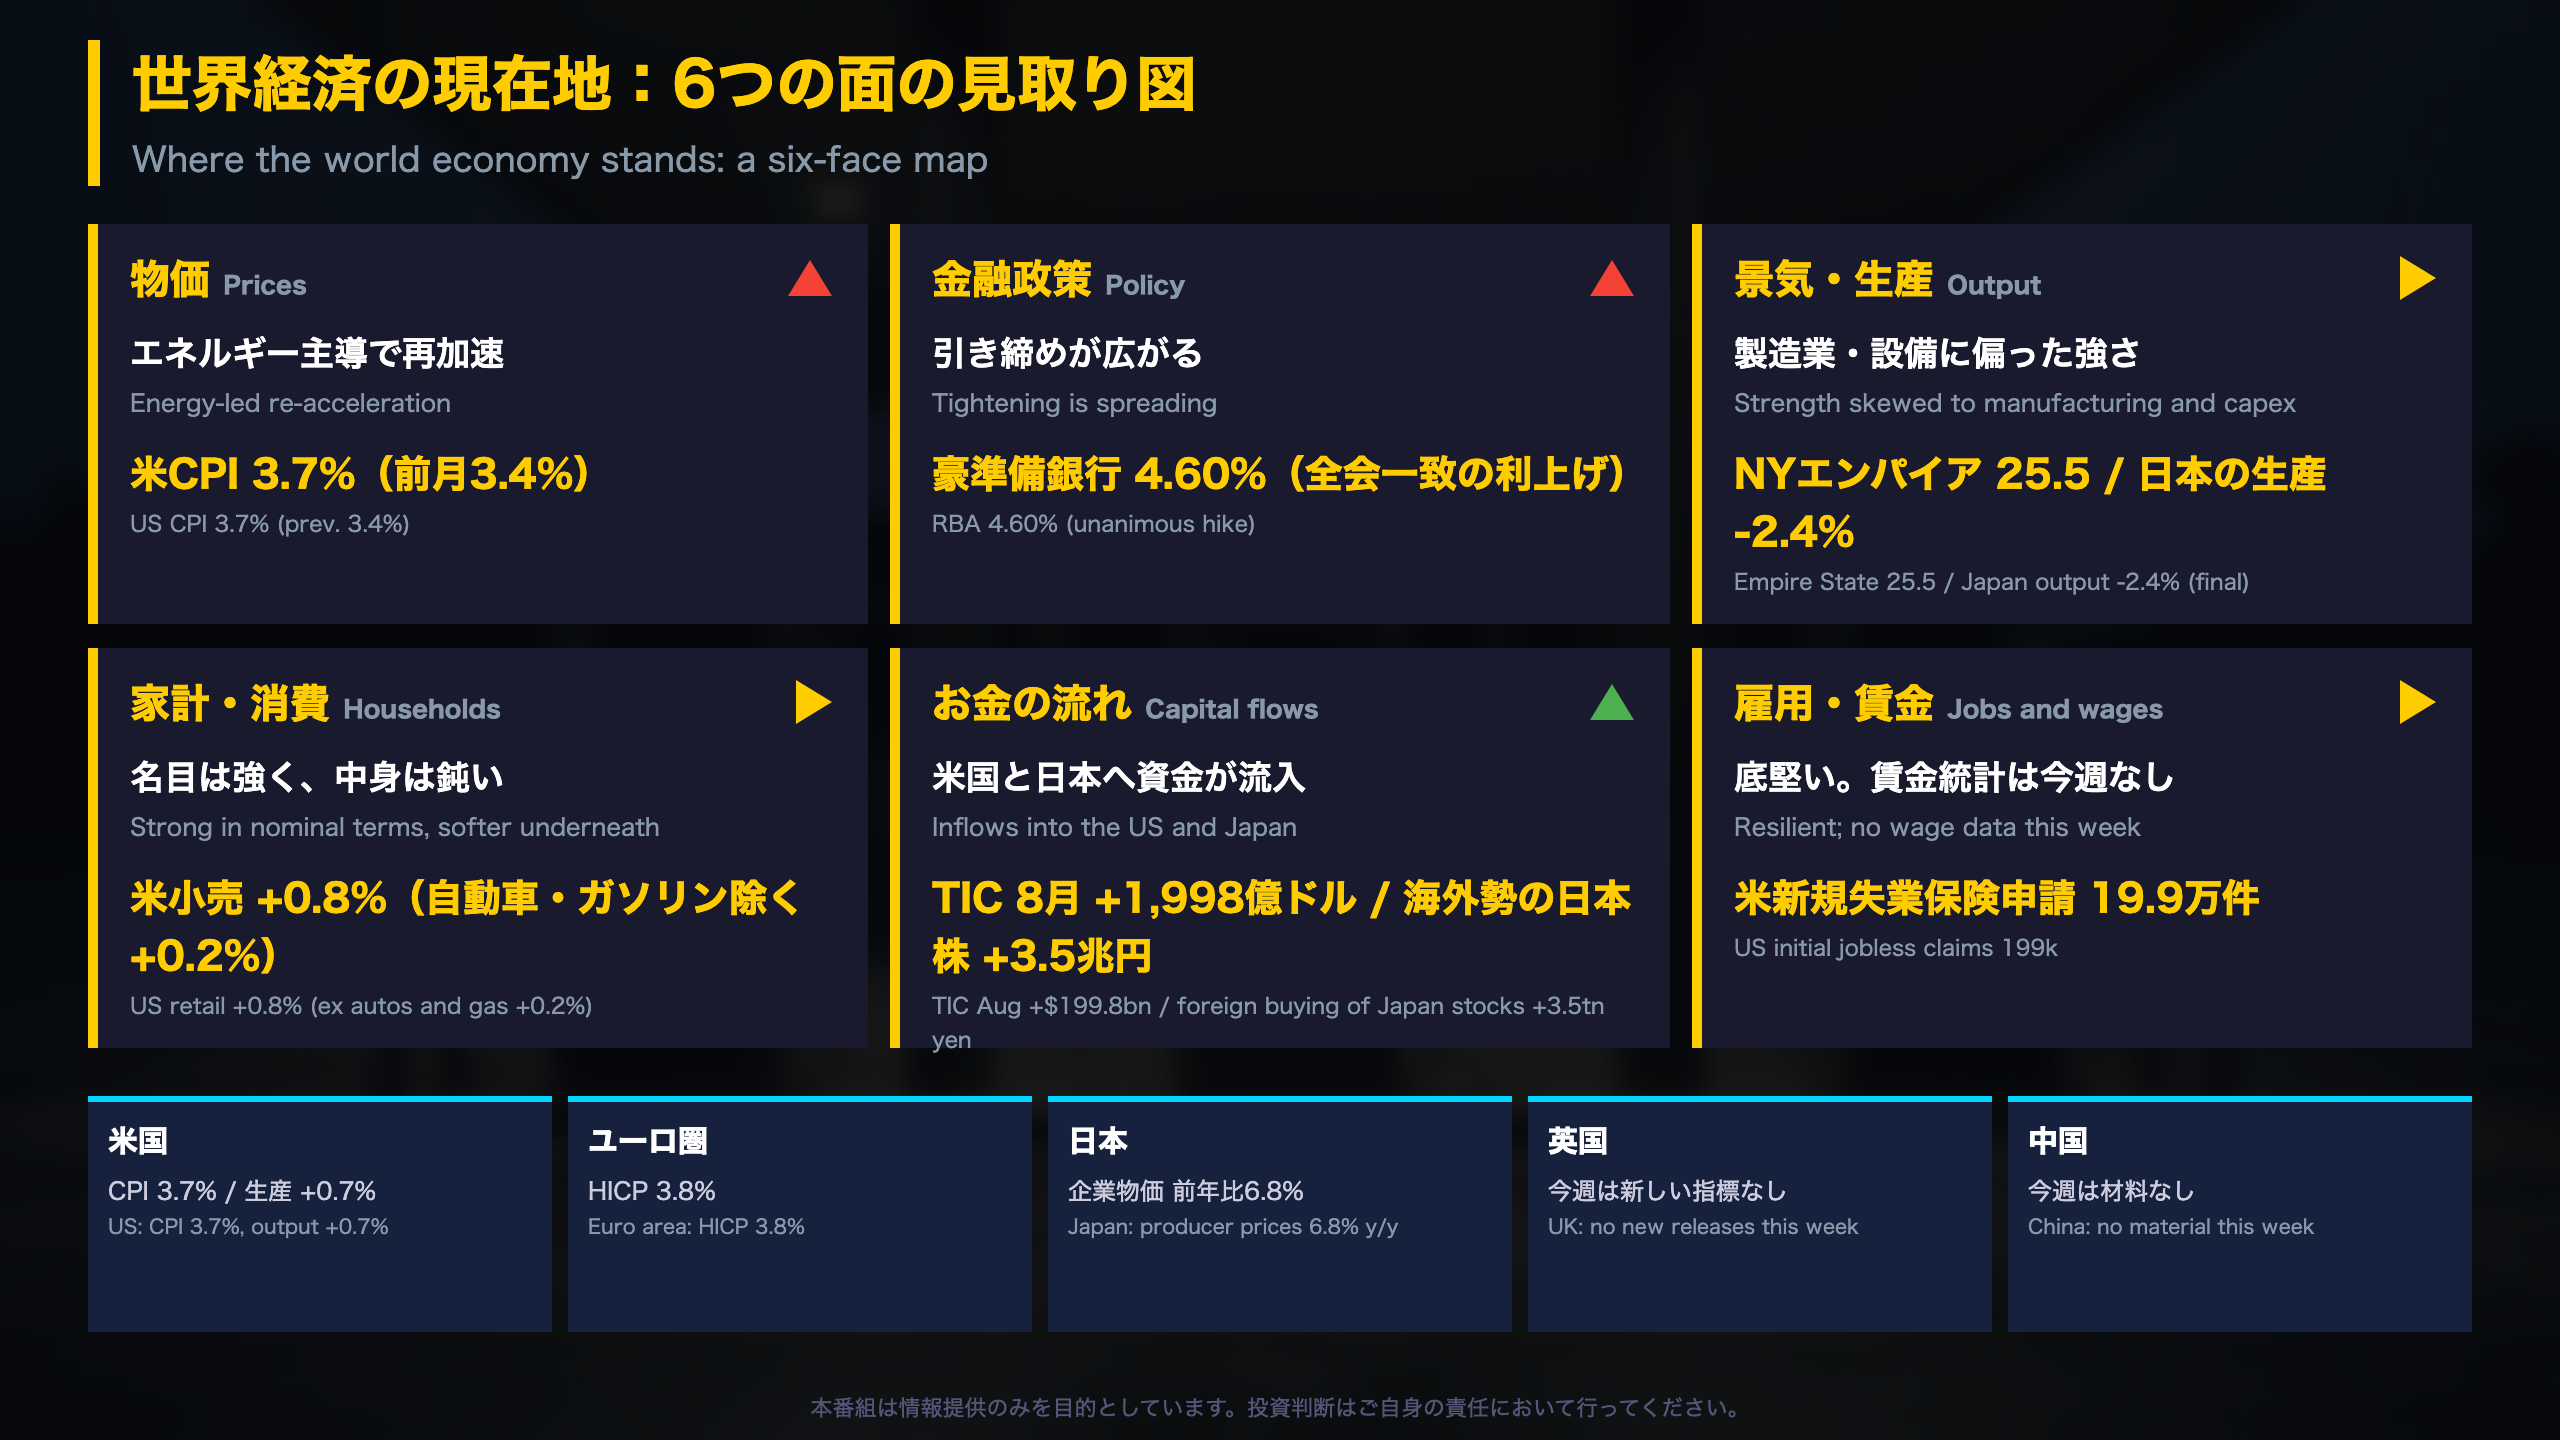
今週の見取り図(6つの面)
| 面 | 状態 | 先週との比較 | 根拠 |
|---|---|---|---|
| 物価 | エネルギー主導で再加速 | 補強 | 米CPI 3.7%(8月3.4%)、ユーロ圏HICP 3.8%(同3.2%) |
| 雇用・賃金 | 底堅い | 変化なし | 米新規失業保険申請199千件。賃金統計は今週なし |
| 景気・生産 | 製造業・設備に偏った強さ | まだら | エンパイア25.5、日本の鉱工業生産(確報)-2.4% |
| 家計・消費 | 名目は強く中身は鈍い | 変化なし | 米小売+0.8%、自動車・ガソリン除く+0.2% |
| 金融政策 | 引き締めが広がる | 強まる | 豪準備銀行が全会一致で4.60%へ |
| お金の流れ | 米国・日本へ流入 | 改善 | 米TIC 8月+1,998億ドル、海外勢の日本株+35,215億円 |
先週の見立てを検証する
先週の論点は三つでした。(1) 物価の再加速が複数国で続くか → 米国とユーロ圏で補強。ただし日本の国内企業物価は7月の前年比+7.7%から9月+6.8%へ鈍化し、揃った動きではありません。(2) 日本の賃金が物価を上回る伸びを保てるか → 今週は賃金統計がなく、材料なし。(3) 米国の雇用の強さと心理の弱さ → 失業保険申請は低水準を維持した一方、心理は10月23日のミシガン大確定値待ちです。
骨格の国と補助線
- 米国・ユーロ圏・日本:物価と生産の指標が出そろった
- 英国:新しい指標なし。英10年債利回りは5.39%(10月7日時点)
- 中国:今週は材料なし
- 補助線:カナダの8月卸売売上は前月比-1.6%、フランス銀行の景況感調査では工業活動DIが+3と伸びは小さい
お金の流れの読み方
米TICの12か月累計は1兆3,387億ドルで、前年同期の1兆7,773億ドルを下回ります。月次の強さと累計の弱含みは併存しており、単月で流れの転換とは言えません。
物価の加速は、エネルギー頼みか、広がりか
米国:ガソリンの寄与とコアの動き
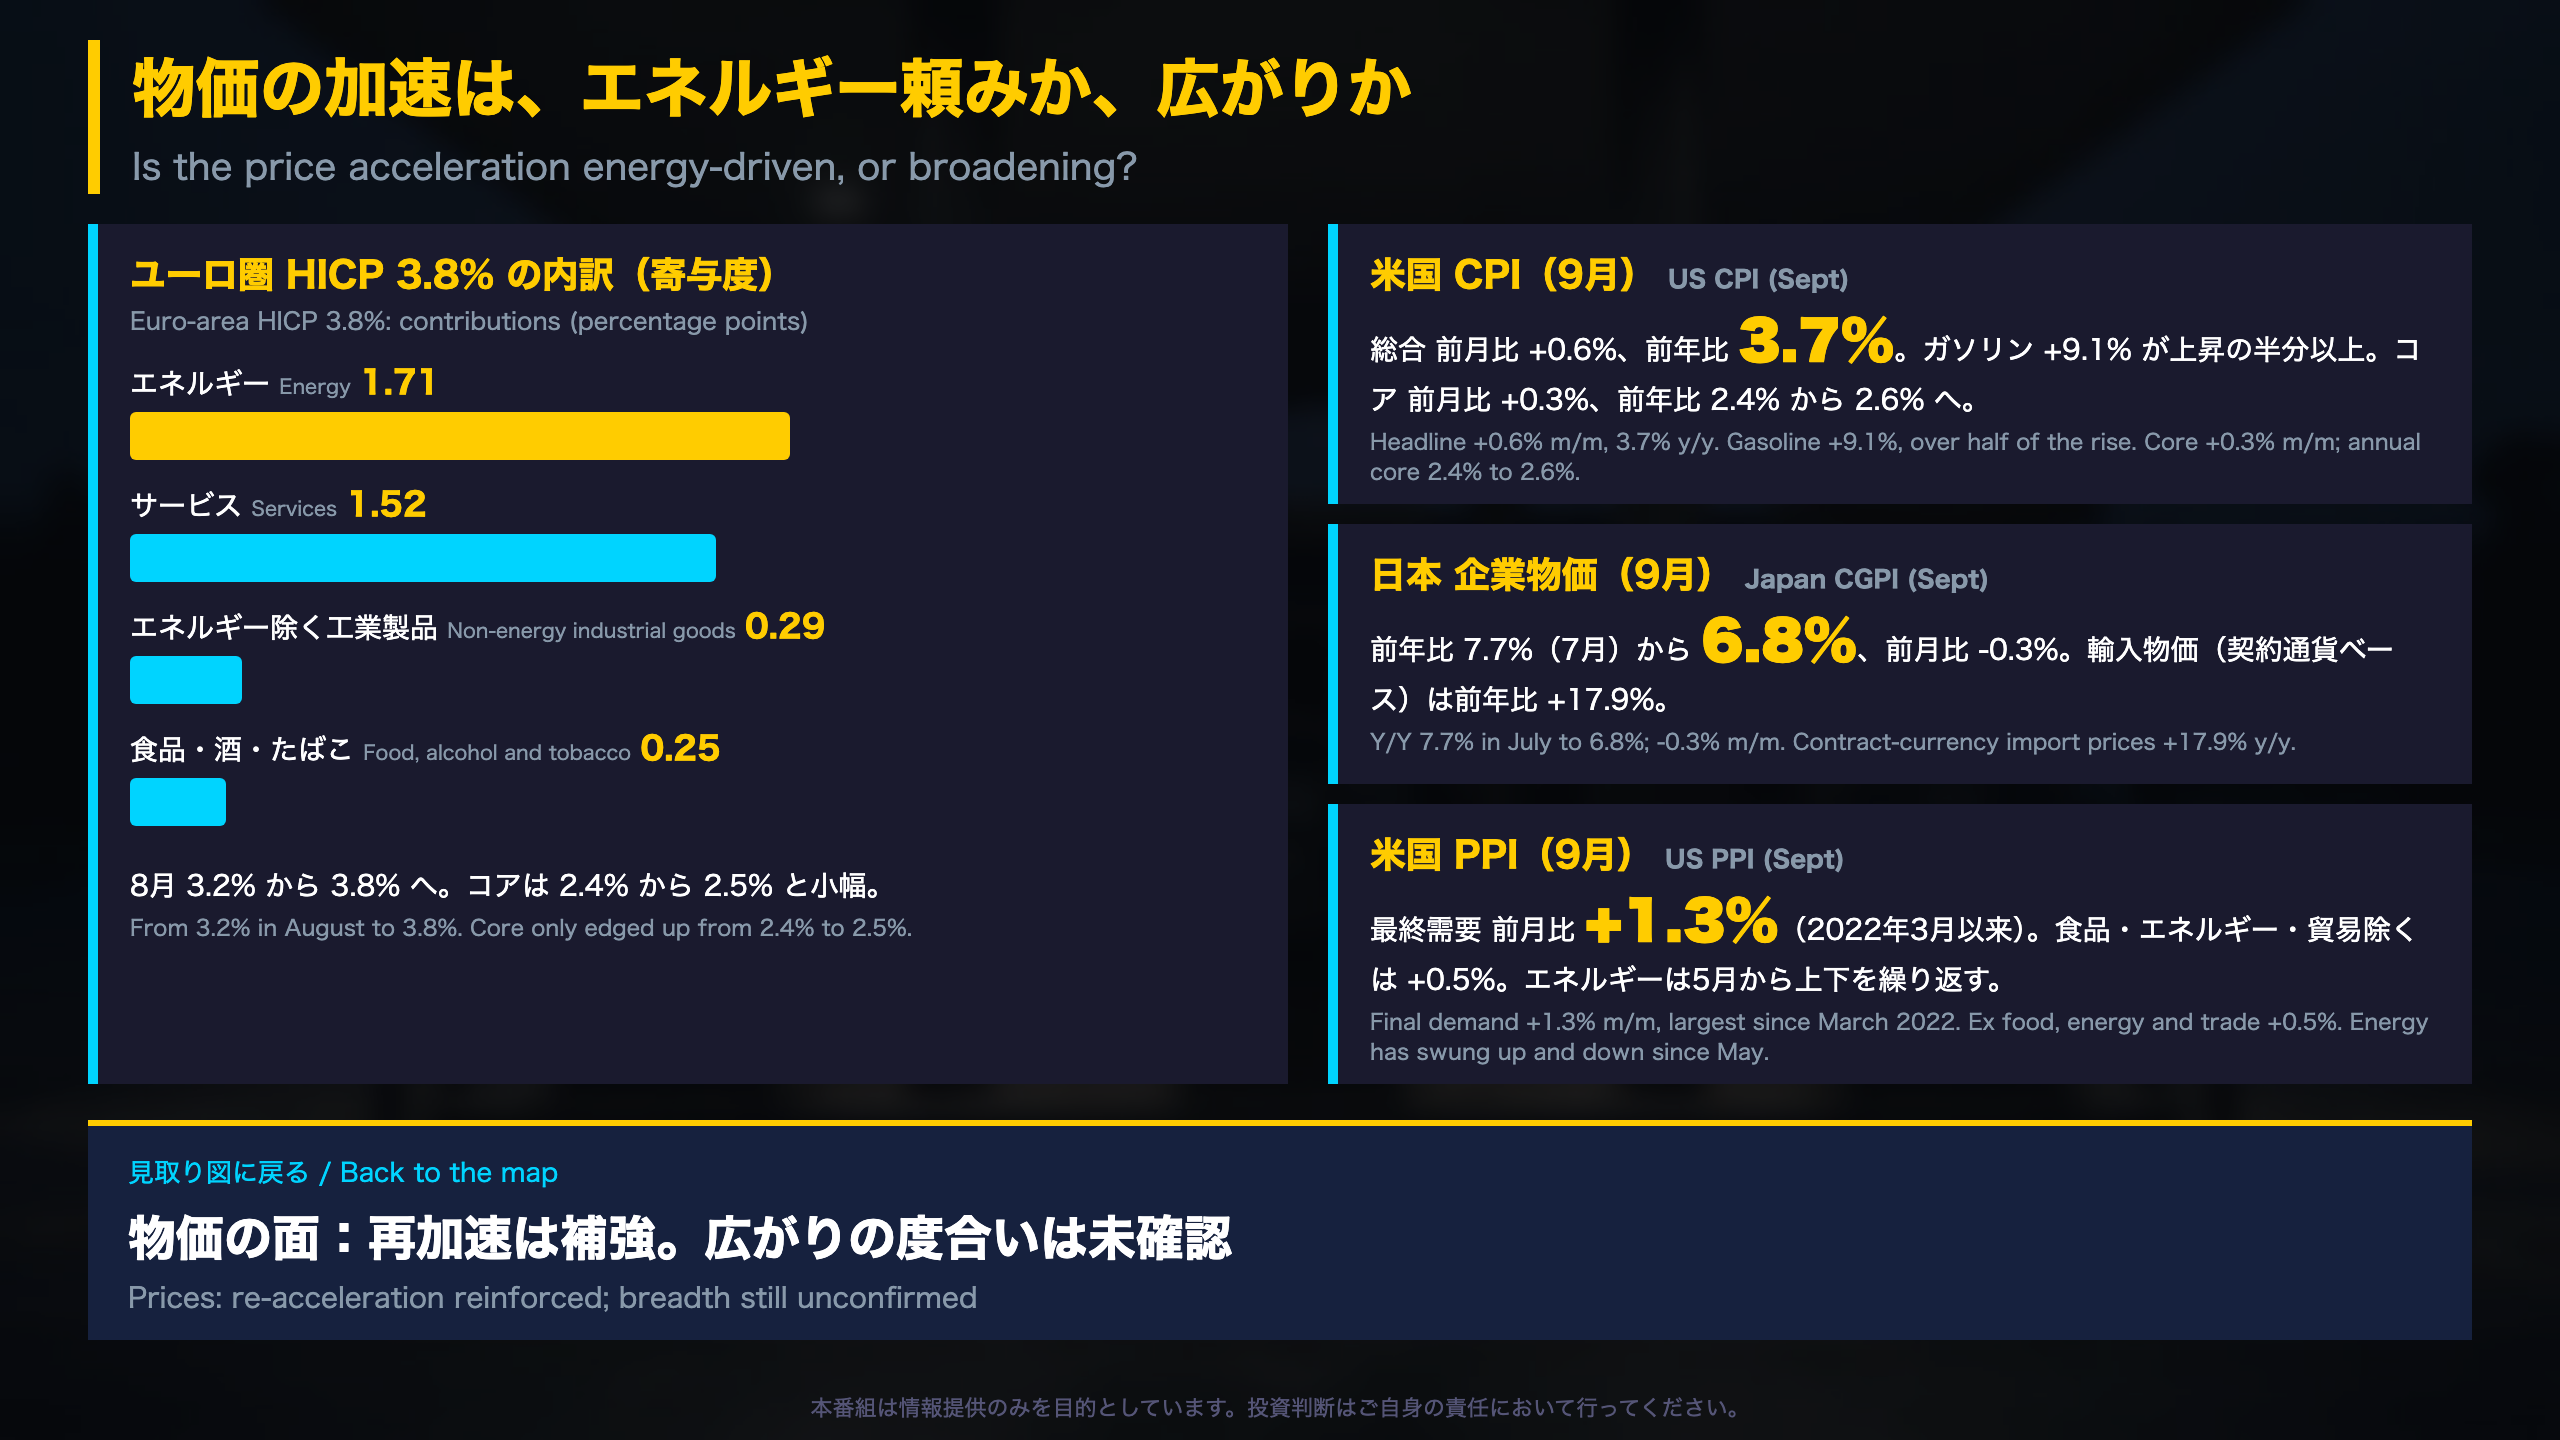
9月の米CPIは総合が前月比+0.6%、前年比3.7%(8月3.4%)。ガソリンは前月比+9.1%で、BLSは「総合の月次上昇の半分以上」と記しています。寄与度はガソリンが約0.337pt、コアが約0.265pt。サービス(エネルギー除く)は前月比0.4%(8月0.3%)、コア財も0.1%から0.3%へ上がりました。家賃は0.2%にとどまります。総合の1か月変化の標準誤差は0.04ptで、コア0.2%と0.3%の差は統計的に判別しにくい点にも注意が必要です。
ユーロ圏:寄与度で見るエネルギー
HICP確定値は前年比3.8%(8月3.2%)。寄与度はエネルギー1.71pp、サービス1.52pp、エネルギー除く工業製品0.29pp、食品・酒・たばこ0.25pp。エネルギーの前年比は8月の14.3%から18.9%へ上がりました。一方、コアは2.4%から2.5%と小幅で、EU加盟国のうち23か国で年率が上昇しています。
日本:国内は鈍化、上流は高水準
国内企業物価は前月比-0.3%と2か月連続で下落。農林水産物が前月比-8.8%と大きく下押ししました。円ベースの輸入物価は-0.2%でしたが、契約通貨ベースでは前年比+17.9%です。
異なる解釈
- エネルギーが主因という見方:寄与の大半が燃料に集中し、コアの月次は0.3%で安定。
- 広がりを警戒する見方:サービスとコア財が同時に上向き、ユーロ圏でも多くの国で上昇。
- 米PPIの食品・エネルギー・貿易除くは前月比+0.5%で、ヘッドラインの半分以下。BLSによればPPIは輸入と帰属家賃を含みません。
次の確認点
ユーロ圏10月Flashは11月4日、米CPIは11月10日、日本の企業物価は11月12日、米PPIは11月13日の公表予定です。
製造業は強いのに、消費と非製造業はなぜ鈍いのか
製造業の景況感:二つの調査の違い
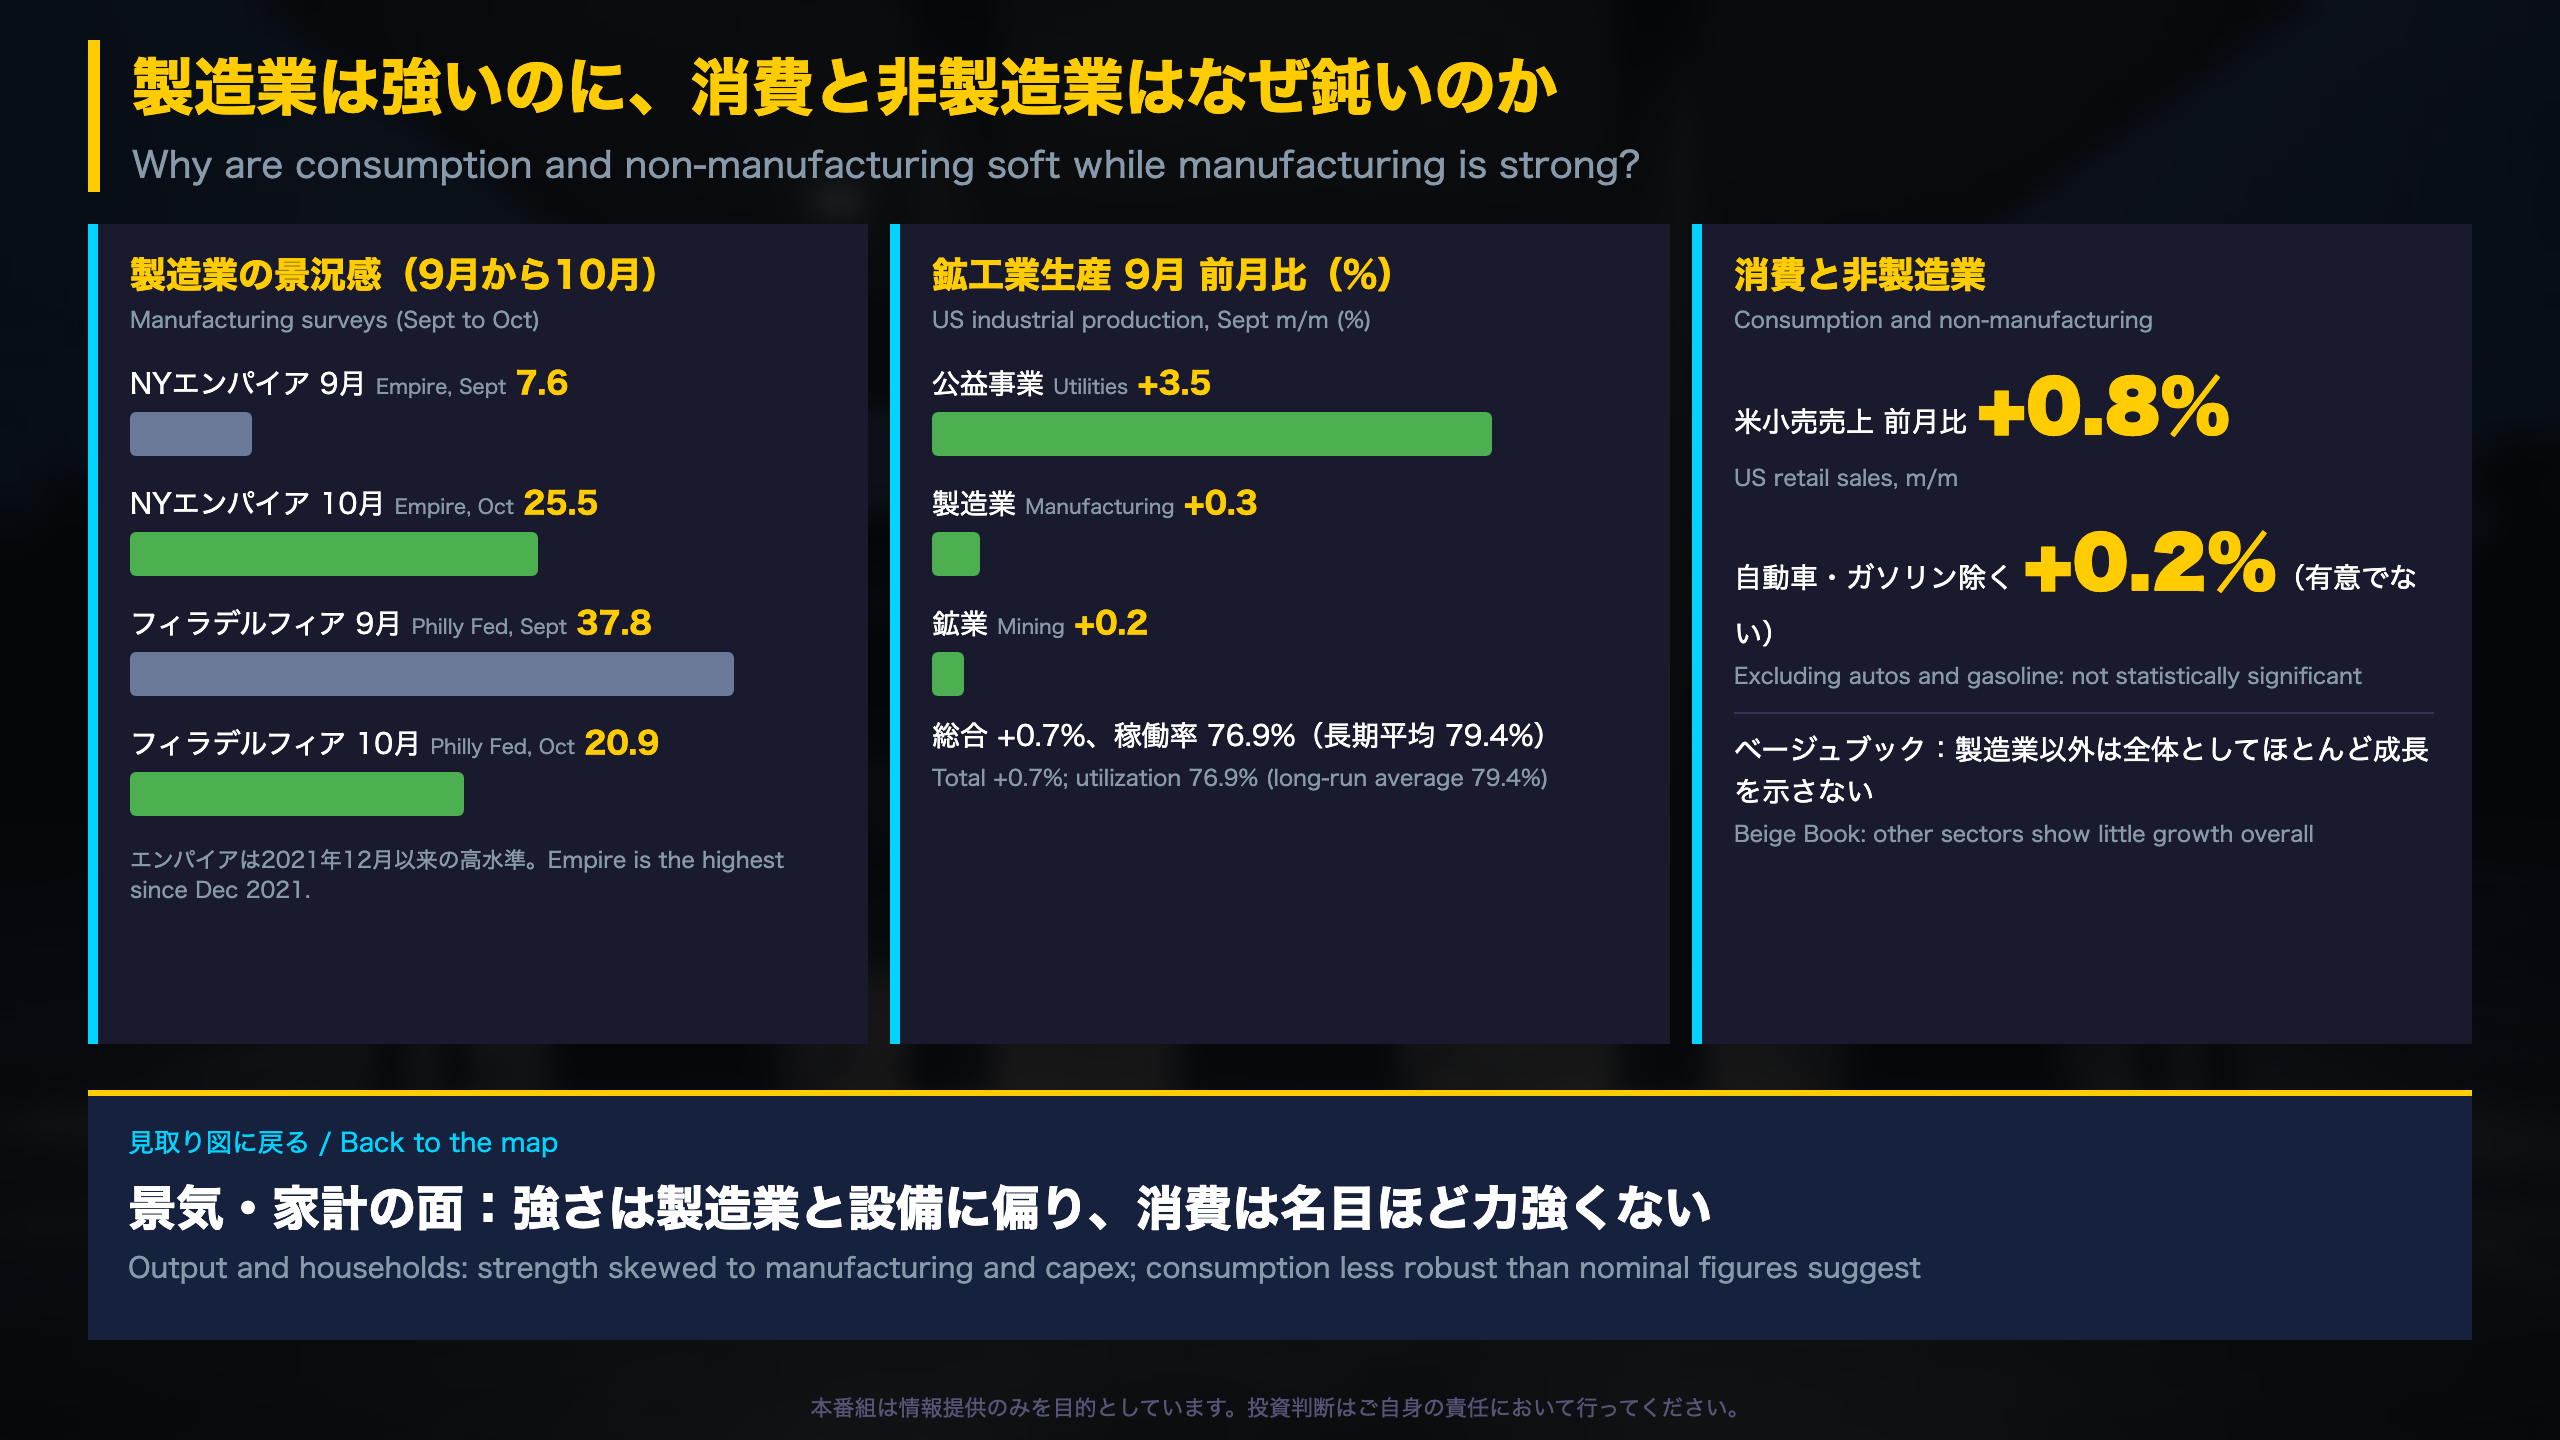
ニューヨーク連銀のエンパイア指数は9月の7.6から10月25.5へ急上昇し、原文は「2021年12月以来の高水準」と記します。新規受注は2.0から23.2、出荷は-3.2から13.1へ改善した一方、供給可能性は-15.1と悪化し、納期の長期化も続いています。フィラデルフィア連銀は37.8から20.9へ低下し、新規受注は29.2から4.3へ急減速しましたが、総合・出荷・雇用はプラス圏で、2027年の設備投資を増やす企業は52%、減らす企業はゼロでした。
鉱工業生産(FRB G.17)の中身
- 総合+0.7%、設備稼働率76.9%(長期平均79.4%)
- 公益事業+3.5%、製造業+0.3%、鉱業+0.2%。ウェイトからの概算寄与は公益事業約0.43pt、製造業約0.23pt(当番組試算)
- 製造業では一次金属・機械・電気機器が約1%超の伸び、自動車・部品は-3.0%
- 事業用機器は前年比+6.7%、消費財は-0.1%
原文:Reports on other sectors indicate little growth overall.(ベージュブック)
異なる解釈
強気の見方は、半導体や設備関連の需要が製造業を支えているというもの(TSMCの売上は前年比+50.9%、ASMLは過去最高の売上)。慎重な見方は、公益事業の急増について資料が要因に触れておらず、製造業自体の伸びは小さいというものです。小売売上の前年比は名目+6.3%と高いものの、9月の年次改定で水準が動いている点にも注意が要ります。日本でも鉱工業生産(確報)は-2.4%に下方修正され、生産用機械が前年比+24.7%と設備関連だけが突出しました。
次の確認点
10月23日のミシガン大確定値、11月17日の米小売売上(10月分)とG.17(10月分)。
中央銀行は現在地をどう見ているか
RBA議事要旨:8月から9月への変化
| 項目 | 8月会合 | 9月会合 |
|---|---|---|
| 決定 | 全会一致で据え置き(4.35%) | 全会一致で25bp利上げ(4.60%) |
| インフレのリスク | 上振れに傾斜 | 8月のリスクの一部が顕在化 |
議事要旨は、エネルギーでは輸送の混乱、製油所の損傷、在庫の低さを背景に挙げ、世界のエネルギー価格が8月の想定を大幅に上回ったと記します。一方で「海外ではエネルギー高から他の消費者物価への波及はこれまでのところ限定的」とも述べ、住宅価格の下落、新規住宅ローンの急減、家計消費の減速を逆風として認めています。次回会合日は原文に記載がありません。
FRB・ECB:先週の資料が示す見方
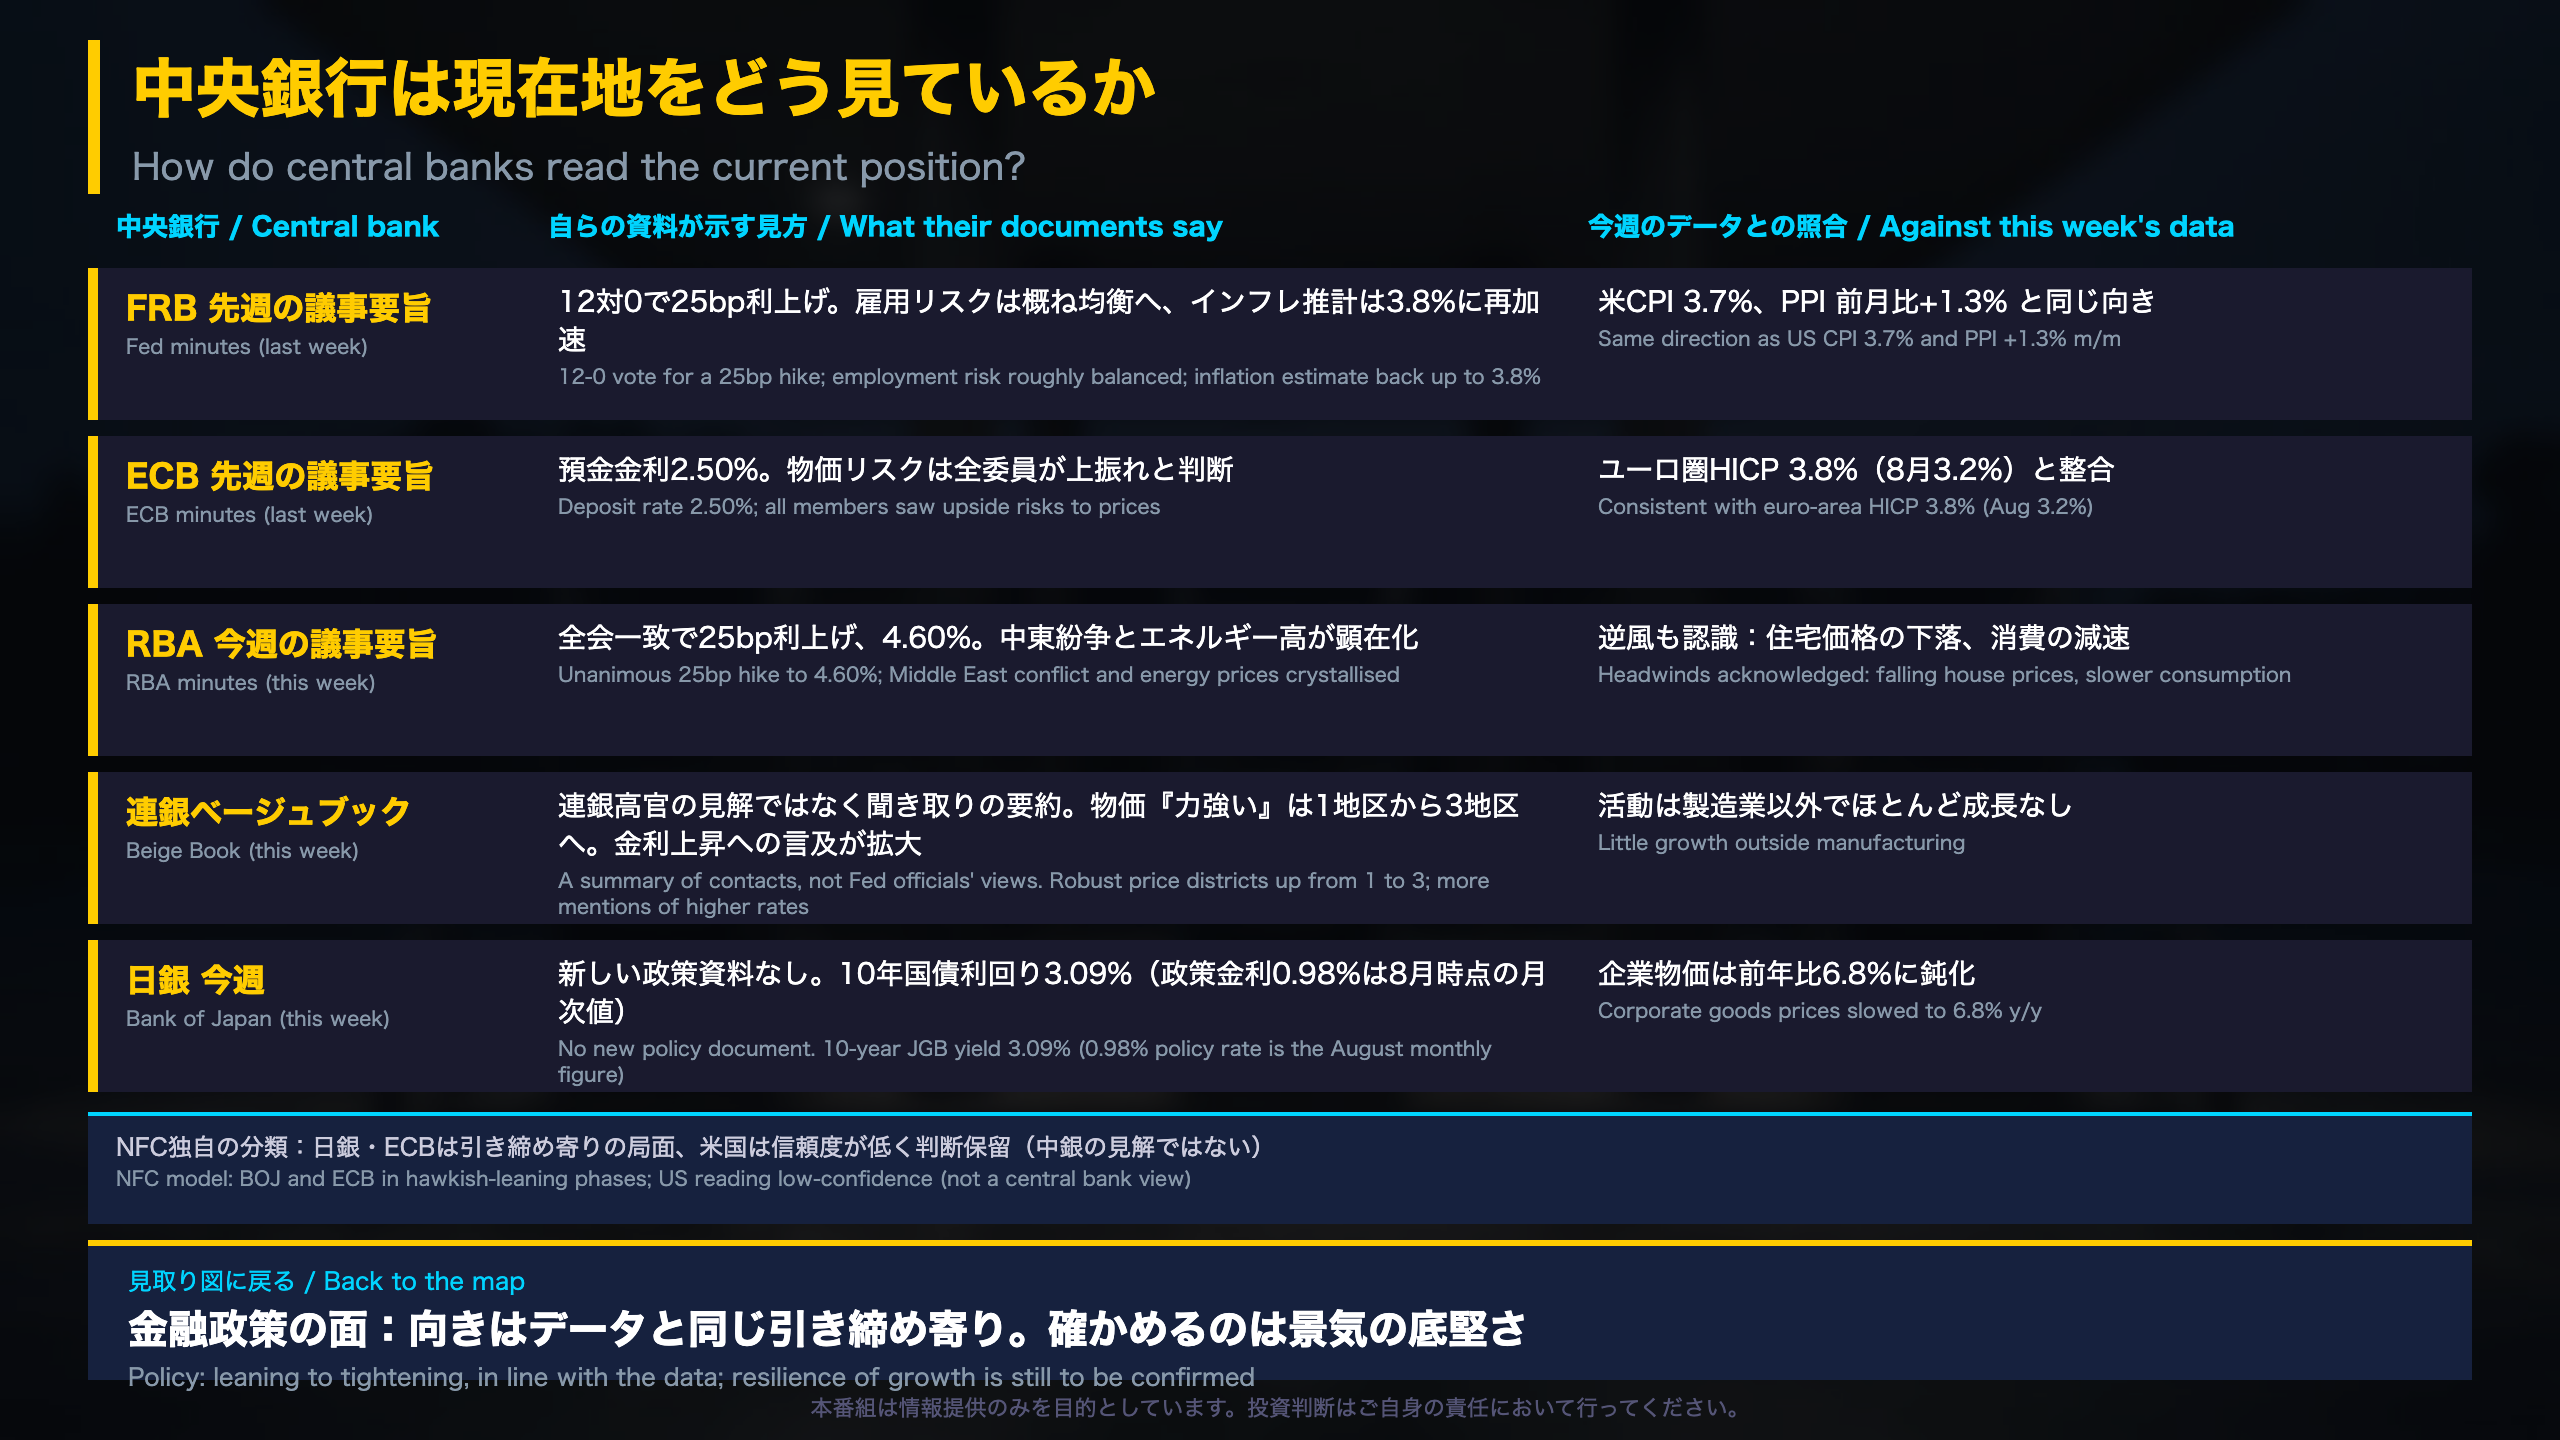
- FRB議事要旨:7月は9対3で据え置きでしたが、9月は12対0で25bp利上げ。雇用リスクは「下方」から「概ね均衡」へ、8月のインフレ推計は3.8%へ再加速。
- ECB議事要旨:預金金利2.50%(前回2.25%)。コア物価見通しは2026年2.5%、2027年2.6%、2028年2.3%。
ベージュブック(今週)
全12地区の聞き取りの要約で、連銀高官の見解ではありません。物価は「力強い」3地区(クリーブランド、セントルイス、ダラス)、「中程度」8地区、「緩やか」1地区。ニューヨークでは地方銀行が金利上昇でローンのストレステスト前提を見直し、カンザスシティでは商業用不動産ローンのスプレッドが大幅に拡大しています。
日銀とNFC独自の分類
日銀は今週、新しい政策資料がありません。10年国債利回りは3.09%、政策金利0.98%はOECD月次の8月値で最新の判断を反映していない可能性があります。NFCのレジーム分類では日銀・ECBが引き締め寄りの局面に入り、米国は信頼度が低く判断保留です。これは当番組独自の分類で、中銀の見解ではありません。
来週、見取り図のどこが更新されるか
来週(10月19日〜23日)の主な予定(日本時間)
| 日付 | 時刻 | 指標 |
|---|---|---|
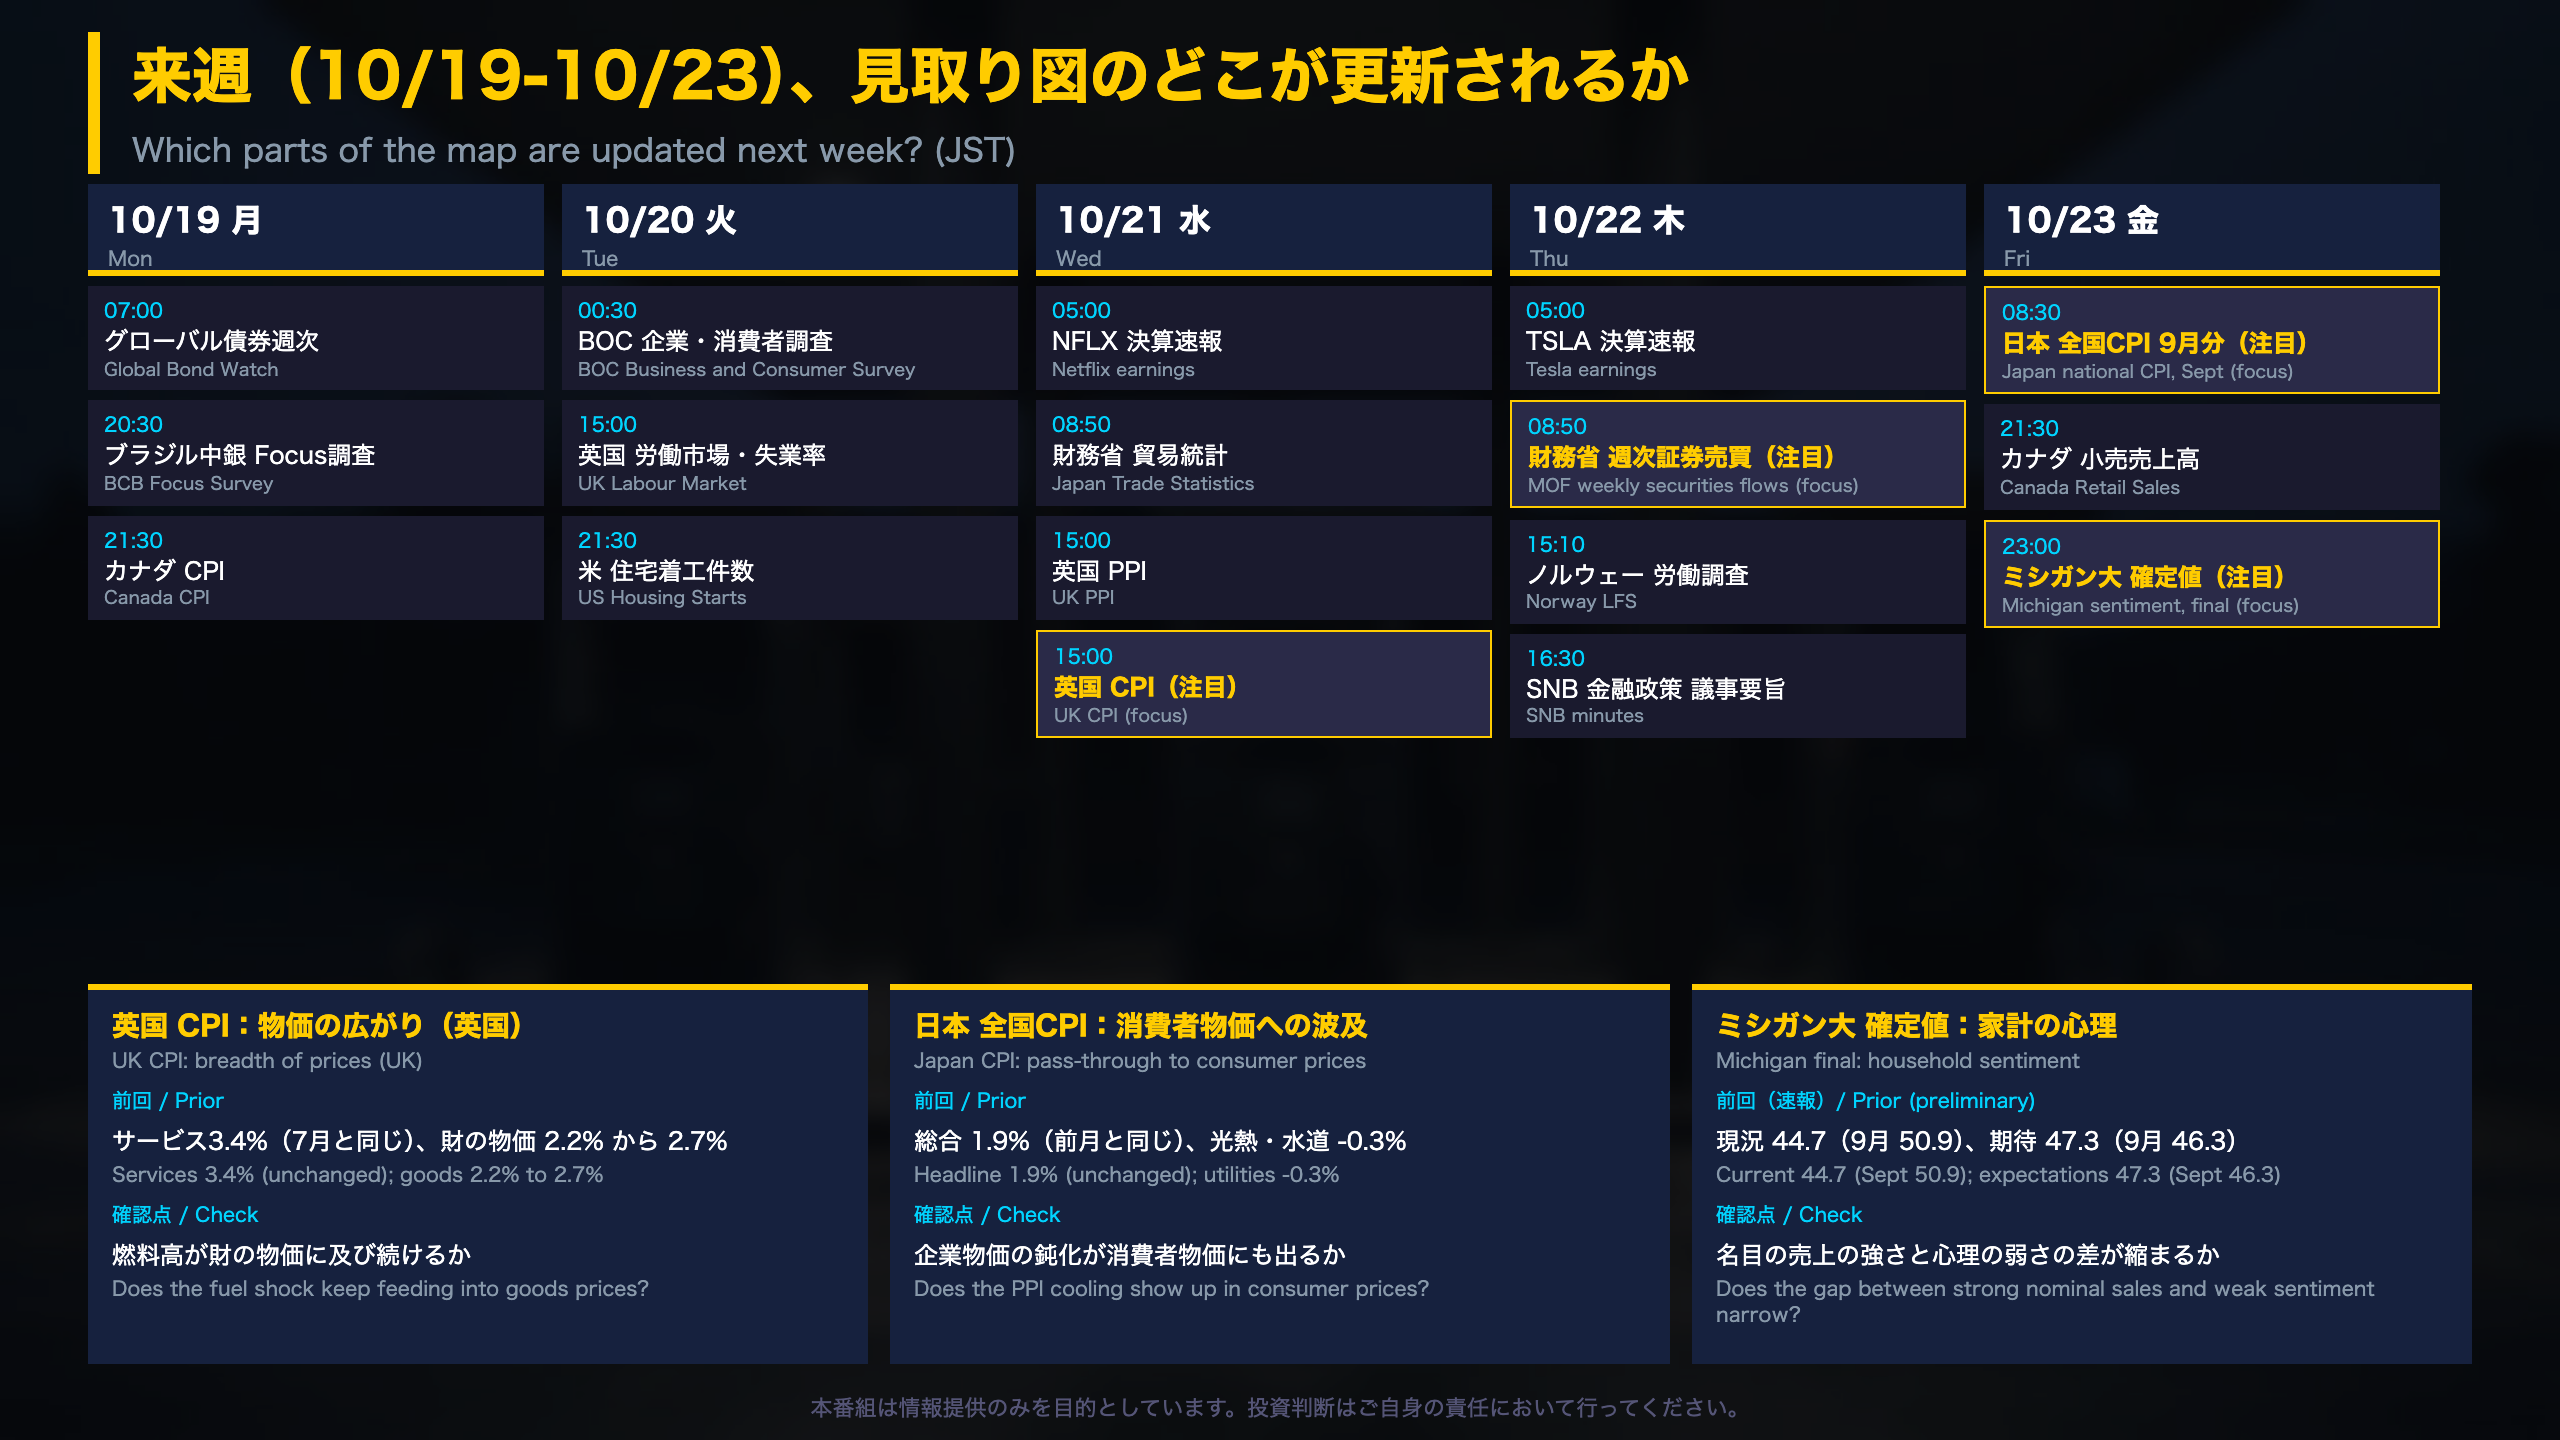
| 19日(月) | 07:00 / 20:30 / 21:30 | 債券週次、ブラジル中銀Focus、カナダCPI |
| 20日(火) | 00:30 / 15:00 / 21:30 | BOC企業・消費者調査、英国労働市場、米住宅着工 |
| 21日(水) | 05:00 / 08:50 / 15:00 | NFLX決算、日本貿易統計、英国PPI・CPI |
| 22日(木) | 05:00 / 08:50 / 15:10 / 16:30 | TSLA決算、週次証券売買、ノルウェー労働調査、SNB議事要旨 |
| 23日(金) | 08:30 / 21:30 / 23:00 | 日本全国CPI、カナダ小売売上、ミシガン大確定値 |
見取り図との対応
- 英国CPI(21日):英国は今週指標がなく、骨格の一角が空白です。前回(8月分)はサービス3.4%(7月と同じ)、財2.2%から2.7%で「2025年9月以来の高さ」。ガソリンは161.3ペンスと2022年11月以来の高値でした。
- 日本の全国CPI(23日):前回は総合1.9%(前月と同じ)、コアコア1.9%、光熱・水道は-0.3%(7月+0.7%)。企業物価が前年比6.8%へ鈍化する中、消費者段階の動きを確かめます。
- ミシガン大確定値(23日):速報は現況44.7(9月50.9)、期待47.3(46.3)。速報値の標本誤差は原文に記載がありません。
- 週次証券売買(22日):海外勢の日本株買い越しが3週連続になるか。3〜4月に3週連続で+92,749億円の前例があります。
来週の枠外
FOMCは10月27〜28日、ユーロ圏の10月Flashは11月4日、米CPIは11月10日です。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 144,929 | 86,579 | ¥183 |
| BGM | Lyria 3 Clip | 371 | 9,308 | ¥13 |
| X | コンテンツ作成 (返信) | 7,748 | – | ¥16 |
| X | ポスト作成 | 897 | – | ¥7 |
| Other | gemini-3.8-flash-tts | 5,602 | 16,625 | ¥24 |
| 合計 | ¥242 |
為替レート: 1 USD = 158.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。