📄 一次資料(出典)
Bank of Canada
https://www.bankofcanada.ca/2026/11/summary-of-governing-council-deliberations-fixed-announcement-date-of-october-28-2026/
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-11 03:35)
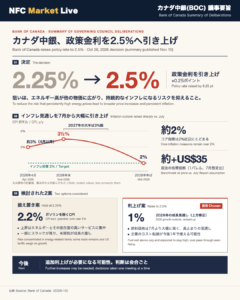
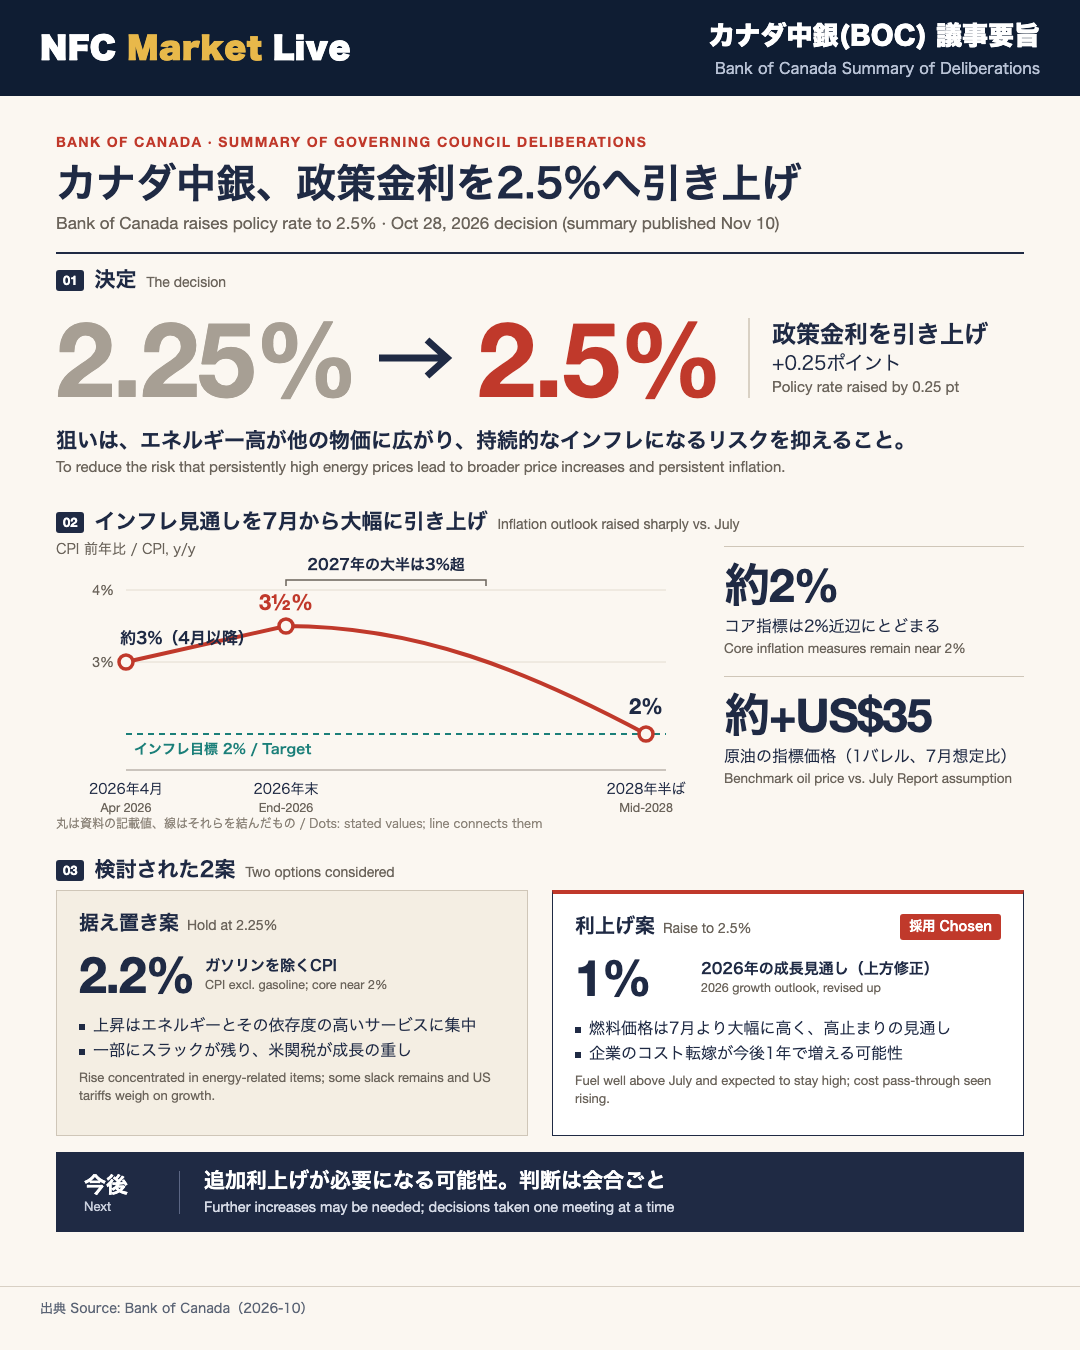
カナダ中銀の最新分析。カナダ中央銀行(BOC)が2026年11月11日に公表した、10月28日の金融政策決定に至る政策委員会(Governing Council)の議事要旨です。 政策委員会は、政策金利を2.25%で据え置くか、2.5%へ引き上げるかの2案を議論し、2.5%への利上げを決めました。理由は、エネルギ…
総括:2案を比較し、政策金利を2.5%へ引き上げ
結論:2.25%から2.5%への利上げ
政策委員会(Governing Council)は、「政策金利を2.25%で維持する」案と「2.5%へ引き上げる」案の2つを議論し、後者を選びました。議事要旨は理由を次のように述べています。エネルギー価格の高止まりが他の財・サービスの値上がりに広がり、持続的なインフレになるリスクを減らすためです。
「金融政策は世界のエネルギー価格を下げることはできないが、それが全般的なインフレにつながるのを防ぐことはできる」(議事要旨より)
前回(9月2日の決定)との違い
| 項目 | 9月の議事要旨 | 10月の議事要旨 |
|---|---|---|
| 政策金利 | 2.25%で据え置き | 2.5%へ引き上げ |
| 物価の見方 | ガソリン高は「見通す」対応 | コスト転嫁リスクの高まりを重視 |
| 利上げへの言及 | 波及すれば政策対応が必要になり得る | 追加利上げの可能性を認める |
9月の時点で委員は、エネルギー高が他のCPI項目に波及した場合には金融政策での対応が必要になり得る、と述べていました。今回の議事要旨は、そのリスクが高まったと判断した経緯を示しています。
議論の枠組み
- 戦争の開始以来、直接的で即時的な影響は見通すが、エネルギー高を広範で持続的なインフレにはさせない、という方針を示してきた
- 戦争は8か月目に入り、解決の見通しが立たない
- 2026年の成長見通しが上方修正され、需給の緩みが徐々に吸収されると見込まれた
強さ(成長見通しの改善)と弱さ(関税・不確実性)が併存する中で、委員会は物価リスクを優先して判断しました。
国際経済:AI投資が支える成長と、原油高の重し
世界経済は予想より強いが、エネルギー高が地域差を生む
議事要旨の冒頭で、委員会は世界の経済動向を議論しています。7月の金融政策報告書以降、原油高にもかかわらず世界の成長は想定より強くなりました。
地域別の見方
- 米国: 堅調な労働市場と株高による家計資産の増加が消費を支え、AI関連投資も強い。インフレは2026年を通じて高止まりする見込みで、生産者物価はサプライチェーンでコスト圧力が高まっていることを示す
- ユーロ圏: 防衛・インフラ向けの政府支出で底堅いものの、高いエネルギーコストで下期には成長が減速する見込み。2027年と2028年に再び強まると想定
- 中国: 第3四半期は輸出と政府支出で回復した一方、民間の国内需要は弱い
委員会は、世界のGDP成長率が下期に高まり、予測期間を通じて約3%で安定するとみています。
原油と金融環境
中東の紛争が供給を制約し続けており、原油の指標価格は7月の報告書の想定より1バレル約35米ドル高くなっています。先物カーブも上方・長期側へシフトし、高い価格が長く続くとの見方が強まりました。
- 先進国の国債利回りは多くの国で上昇(政策金利の上昇観測と期間プレミアムの上昇の両方を反映)
- カナダの利回りも上昇したが、米国ほどではない
- 株式市場はAI分野の収益持続性への懸念で不安定
- カナダドルは強い米ドルに対し一時下落したが、7月の想定と同水準に戻った
9月との比較
9月は「エネルギー価格が他の財・サービスへ波及する動きは限られている」との認識でした。10月には原油の見通しがさらに上方へ移り、物価リスクの議論が重くなっています。
カナダ経済:成長見通しは上方修正、ただし関税リスクは残る
成長は想定を上回り、2026年は1%成長へ上方修正
委員会は、年央の成長が7月の想定より強かったと評価しました。第2四半期のGDPは3.3%成長で、最近の指標は第3四半期が約2%成長になることを示唆しています。一方、夏の終わりに米国との貿易摩擦が激化したことが、第4四半期の成長を抑えると見込まれています。
需要項目ごとの見方
| 項目 | 議事要旨の評価 |
|---|---|
| 個人消費 | 堅調。人口増が緩やかなため、1人当たり消費の増加が中心。労働所得と資産増加が支え |
| 輸出 | エネルギー等が第2四半期に大幅増。米国の強い需要とパイプライン増強が支え。ただし関税対象分野は打撃 |
| 設備投資 | AI関連とエネルギー部門で拡大。税制優遇(Productivity Mega Deduction)や大型事業が追い風。GDP比では歴史的に低水準 |
| 住宅投資 | 低調が続く見込み(人口増の鈍化、取得しやすさの制約、住宅ローン金利の高さ、不確実性) |
労働市場:見方に幅
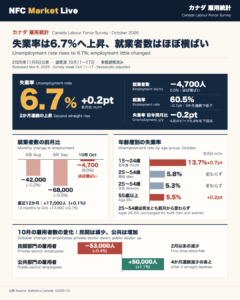
雇用は年初から横ばいと表現されました。公共部門の雇用は最近減少し、民間部門は底堅さを維持しています。失業率は約6½%です。委員会は需給にまだ緩みがあるとしつつ、「ある委員は、民間の雇用創出の強さから、労働市場は見出しの数字より強いと考えた」と記されています。
見通し
2026年の成長率は1%に上方修正され、2027年と2028年は2%に強まる見通しです。成長の持ち直しが超過供給を徐々に吸収するとされています。
9月との比較
9月は「回復の持続性が不確かになった」との認識が前面に出ていました。10月は成長見通しの改善が確認されましたが、米関税への企業の適応が最終的にどうなるかは、なお見えにくいとされています。
インフレ見通し:コア2%近辺でも、コスト転嫁のリスクを重視
現状は「エネルギー起点」、見通しは大幅に上方修正
議事要旨によれば、総合CPIは4月以降おおむね3%で推移しています。上昇の中心は、ガソリンや旅行サービスなどエネルギー市場に直接さらされる項目です。そのため、コア指標は2%近辺にとどまり、前年比3%以上で上昇しているCPI項目の割合も歴史的平均並みです。
見通し(7月比で大幅に引き上げ)
- 2026年末にCPIは3½%へ上昇
- 2027年の大半は3%超で推移
- 2028年半ばにかけて徐々に2%の目標へ低下
委員会が時間をかけて議論したコスト圧力
燃料費が最大の押し上げ要因ですが、非エネルギー輸入品のコストも上がっています。具体例は次のとおりです。
- 原油由来の製品(化学品、プラスチック、ゴム)
- AI関連機器への強い需要で価格が上がった半導体などのコンピュータ部品
消費者価格への転嫁はこれまで限定的でした。ただし委員は、歴史的な経験とBOCの調査(企業は今後1年でコスト増をより多く転嫁すると見込む)から、コスト圧力はいずれ消費者物価に波及するとの見方で一致しました。転嫁の速度と程度については「見方に幅があった」とされています。一方で、転嫁がなくてもエネルギーショックだけでCPIは1年超にわたり約3%にとどまる、との指摘もありました。
期待インフレ率
短期の期待は上昇したものの、長期の期待は安定しています。パンデミックの経験が記憶に新しい今、期待が最近の物価変動に敏感になっている可能性にも言及がありました。
強弱の両面
強さのシグナル(転嫁の兆し)と、緩み(コア2%近辺、スラックの残存)が併存しており、ここに政策判断の分かれ目がありました。
政策判断:据え置き論と利上げ論の論拠
委員会が比較した2つの選択肢
議事要旨は、2.25%の維持と2.5%への引き上げという2案それぞれの主な論拠を整理しています。
| 据え置き論 | 利上げ論 | |
|---|---|---|
| 物価 | 上昇はエネルギーと、航空運賃などエネルギー依存度の高いサービスに集中。ガソリンを除くCPIは2.2%、コア指標は2%近辺 | ガソリン・ディーゼル・暖房油は7月より大幅に高く、高止まりが続く見込み |
| コスト | (言及なし) | 企業は当面コスト増を吸収してきたが、過去の経験とBOC調査は今後1年で転嫁が増えることを示唆 |
| 成長 | 成長は想定より強いが、なお一部にスラックがあり、米関税が重しに。米加貿易交渉の決裂後の調査で企業心理は悪化 | 経済がより底堅くなる見通しで、価格を押し下げる力が弱まる |
| リスク | 関税と不確実性の下振れ | エネルギー高と転嫁の組み合わせで、持続的・広範なインフレのリスクが上昇 |
決め手となった認識
委員会は、成長見通しの改善によってスラックが吸収され、コスト圧力への相殺効果が小さくなると合意しました。また、7月以降インフレの下振れリスクも低下したとされています。これらを背景に、「長引くエネルギーショックと底堅い経済により、高インフレが持続し広範になるリスクが高まった」という認識で一致しました。
異なる解釈
据え置き論は「現時点の物価は局所的」という事実に、利上げ論は「今後のコスト転嫁の経路」に重心を置いています。議事要旨は、転嫁の速度と程度について見方に幅があったことを明記しています。
結論の位置づけ
最終的に委員会は2.5%への利上げを決定しました。議事要旨が述べる狙いは、エネルギー高が他の物価に広がるのを防ぐことです。
今後の道筋:追加利上げの可能性と「会合ごとの判断」
追加利上げの余地を残しつつ、慎重に進める
委員会は今後の政策金利の道筋についても議論しました。議事要旨の記述は次のとおりです。
- 国外の動向とそのカナダへの影響の両方で、大きな不確実性がある
- 不確実性は「何もしないこと」を意味しないが、経済動向が見通しにどう影響するかを評価するため、慎重に進める必要がある
- 追加利上げが必要になる可能性がある。ただし不確実性が大きいため、入手できる最良の情報をもとに会合ごとに判断する
不確実性の源として挙げられたもの
- 中東の戦争
- カナダと米国の貿易関係
- 世界の金融環境
- 転嫁の速度と程度
- 企業と家計がこれらの展開にどう反応するか
今後の確認ポイント(議事要旨の記述に基づく)
- エネルギー価格の持続性: 高い期間が長いほど、コスト増は生産・流通網を通じて幅広い消費者物価に波及しやすいとされる
- コア指標への波及: コスト圧力はいずれコア指標に表れる、という見方が示されている
- 企業の関税への適応: 最終的な対応を見極めるには時期尚早とされた
- 労働市場: 多くの指標がスラックの継続を示す一方、ある委員は民間雇用の強さに注目した
過去との比較
9月の議事要旨では、「エネルギー高が波及するなら政策対応が必要になり得る」という条件付きの表現でした。10月は実際に利上げを決め、さらに追加利上げの可能性にも触れており、スタンスは一段階進んでいます。
見通しの前提
CPIが2026年末に3½%となり、2028年半ばに2%へ戻るという経路は、これらの不確実性が前提です。委員会は、今後の政策決定でこれらの不確実性を引き続き考慮するとしています。
製作費大公開
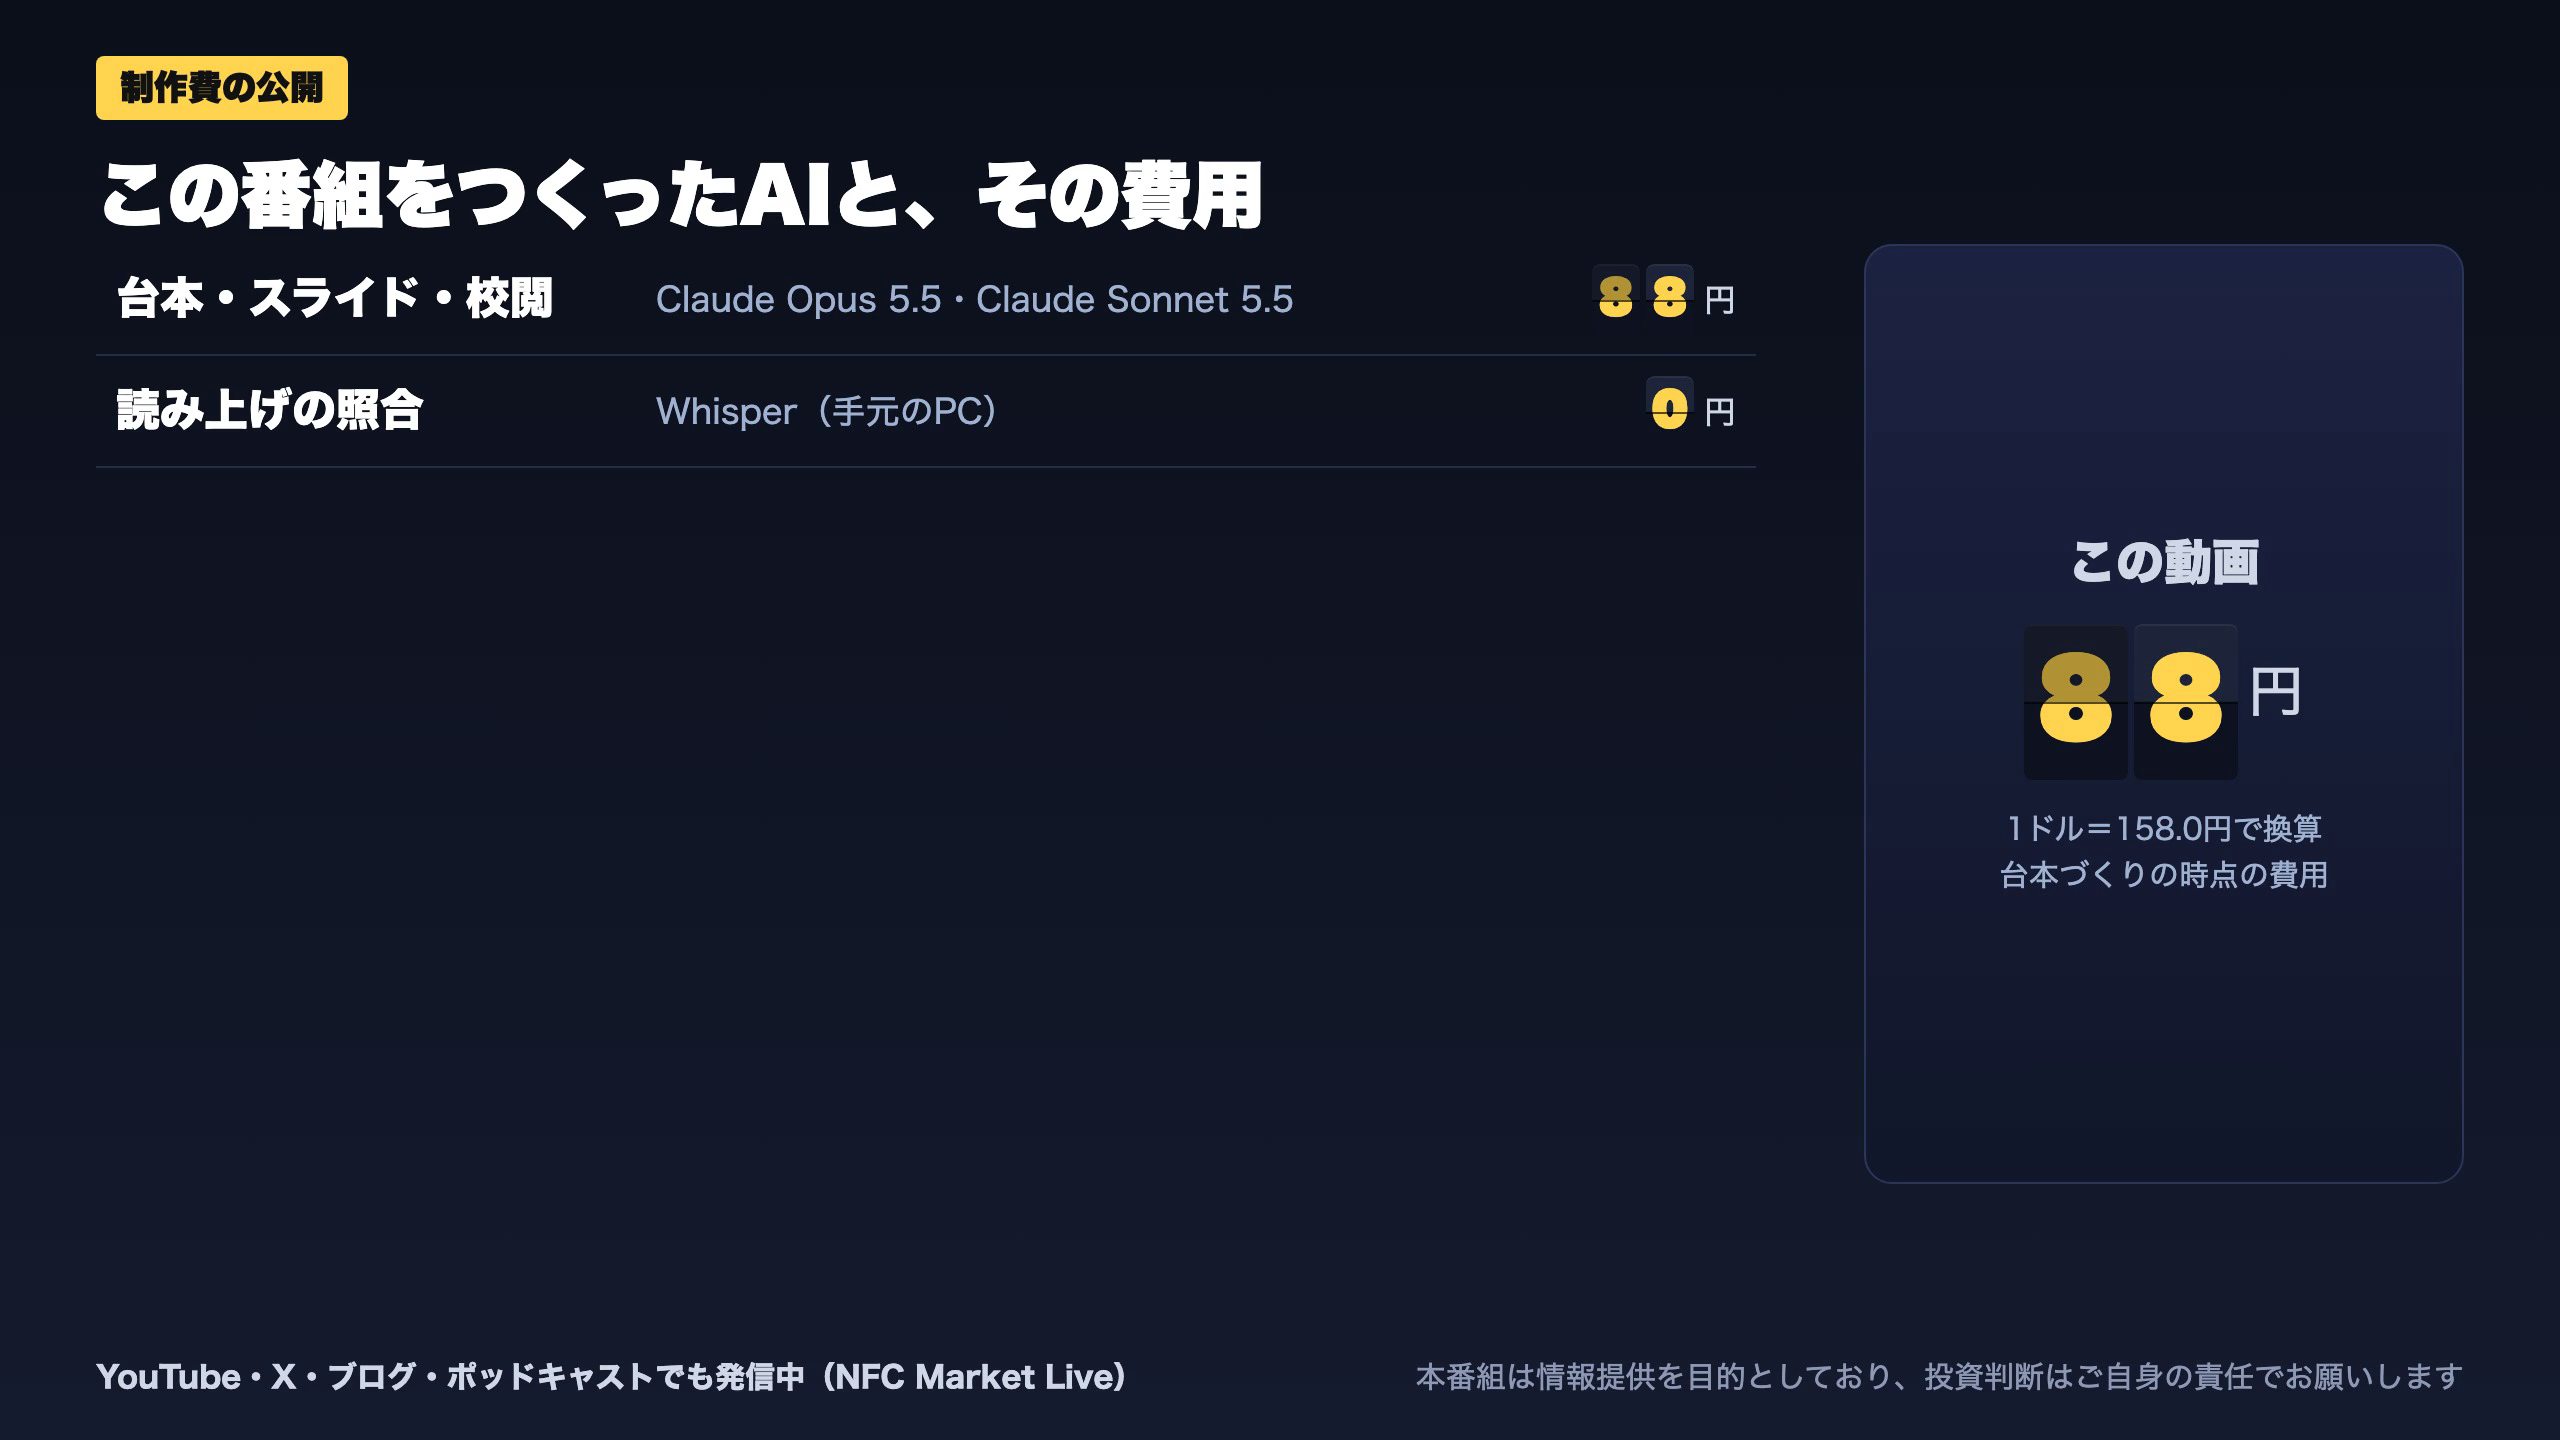
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 29,191 | 2,351 | ¥26 |
| LLM | Claude Sonnet 5.5 | 49,595 | 29,551 | ¥62 |
| 合計 | ¥88 |
為替レート: 1 USD = 158.0 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。