📺 動画で詳細な解説を見る
📄 一次資料(出典)
Australian Bureau of Statistics
https://www.abs.gov.au/statistics/economy/price-indexes-and-inflation/consumer-price-index-australia/aug-2026
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-30 10:36)
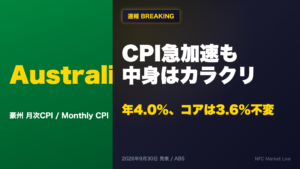
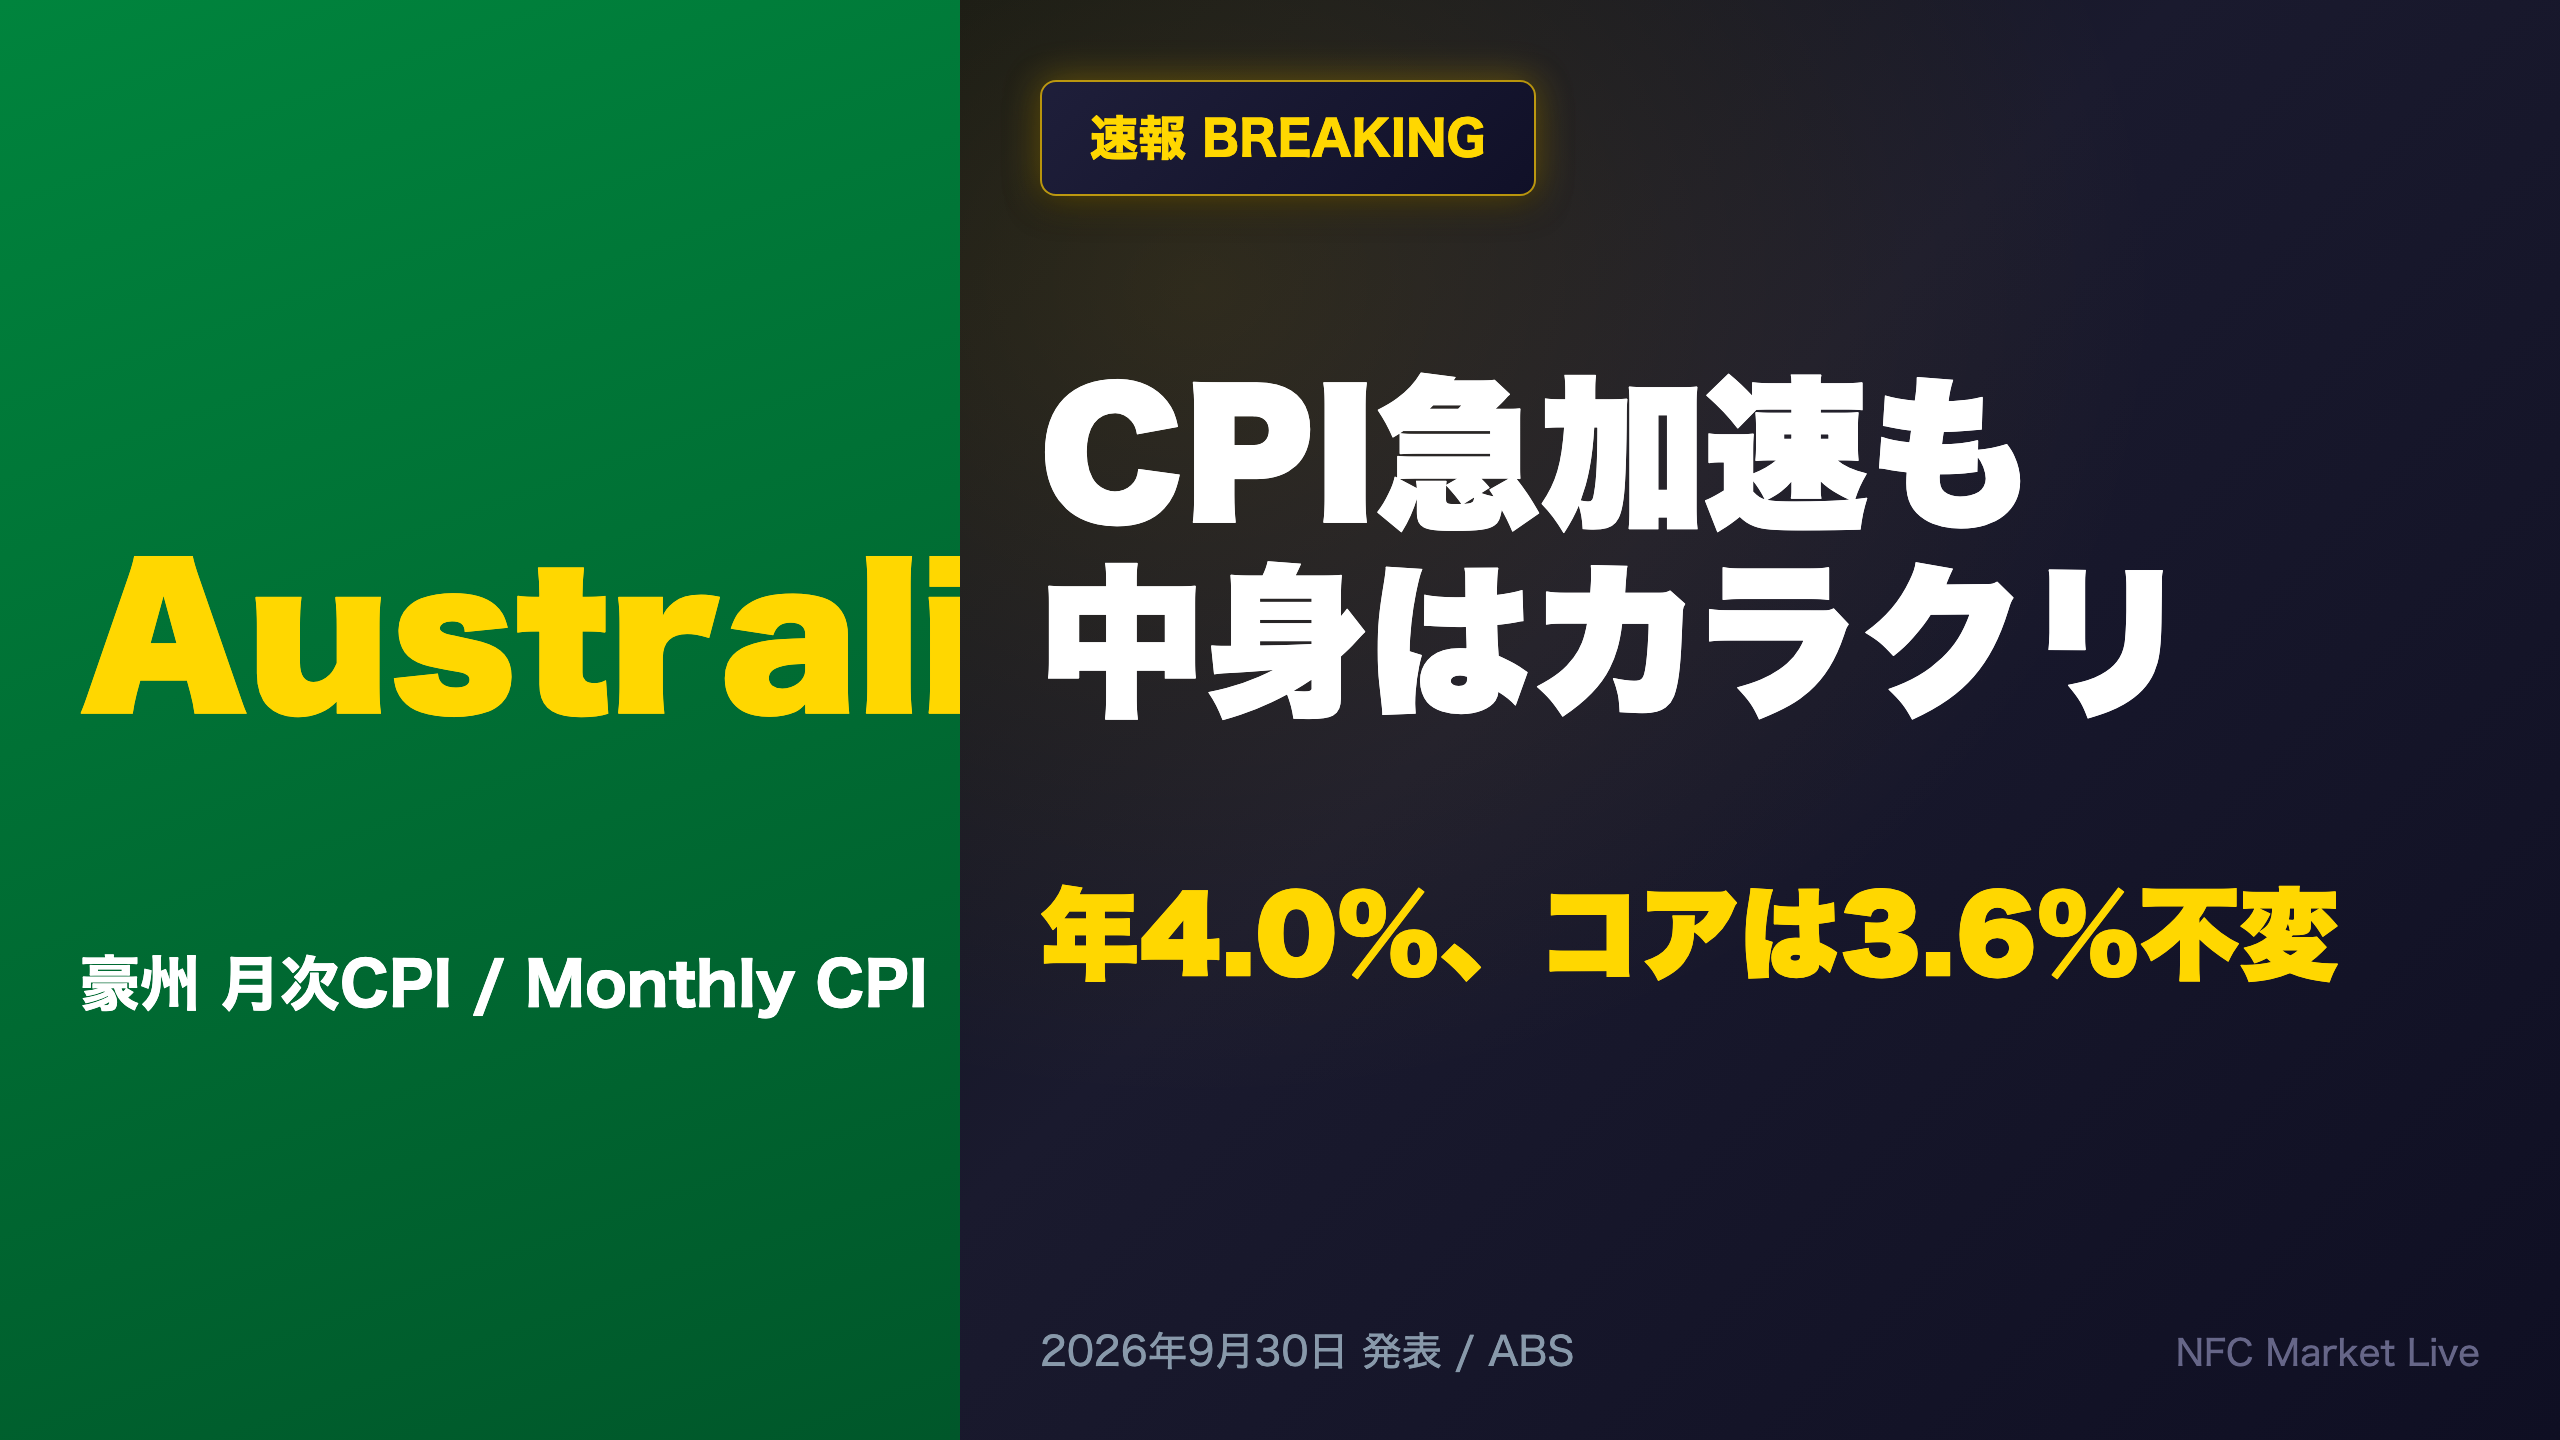
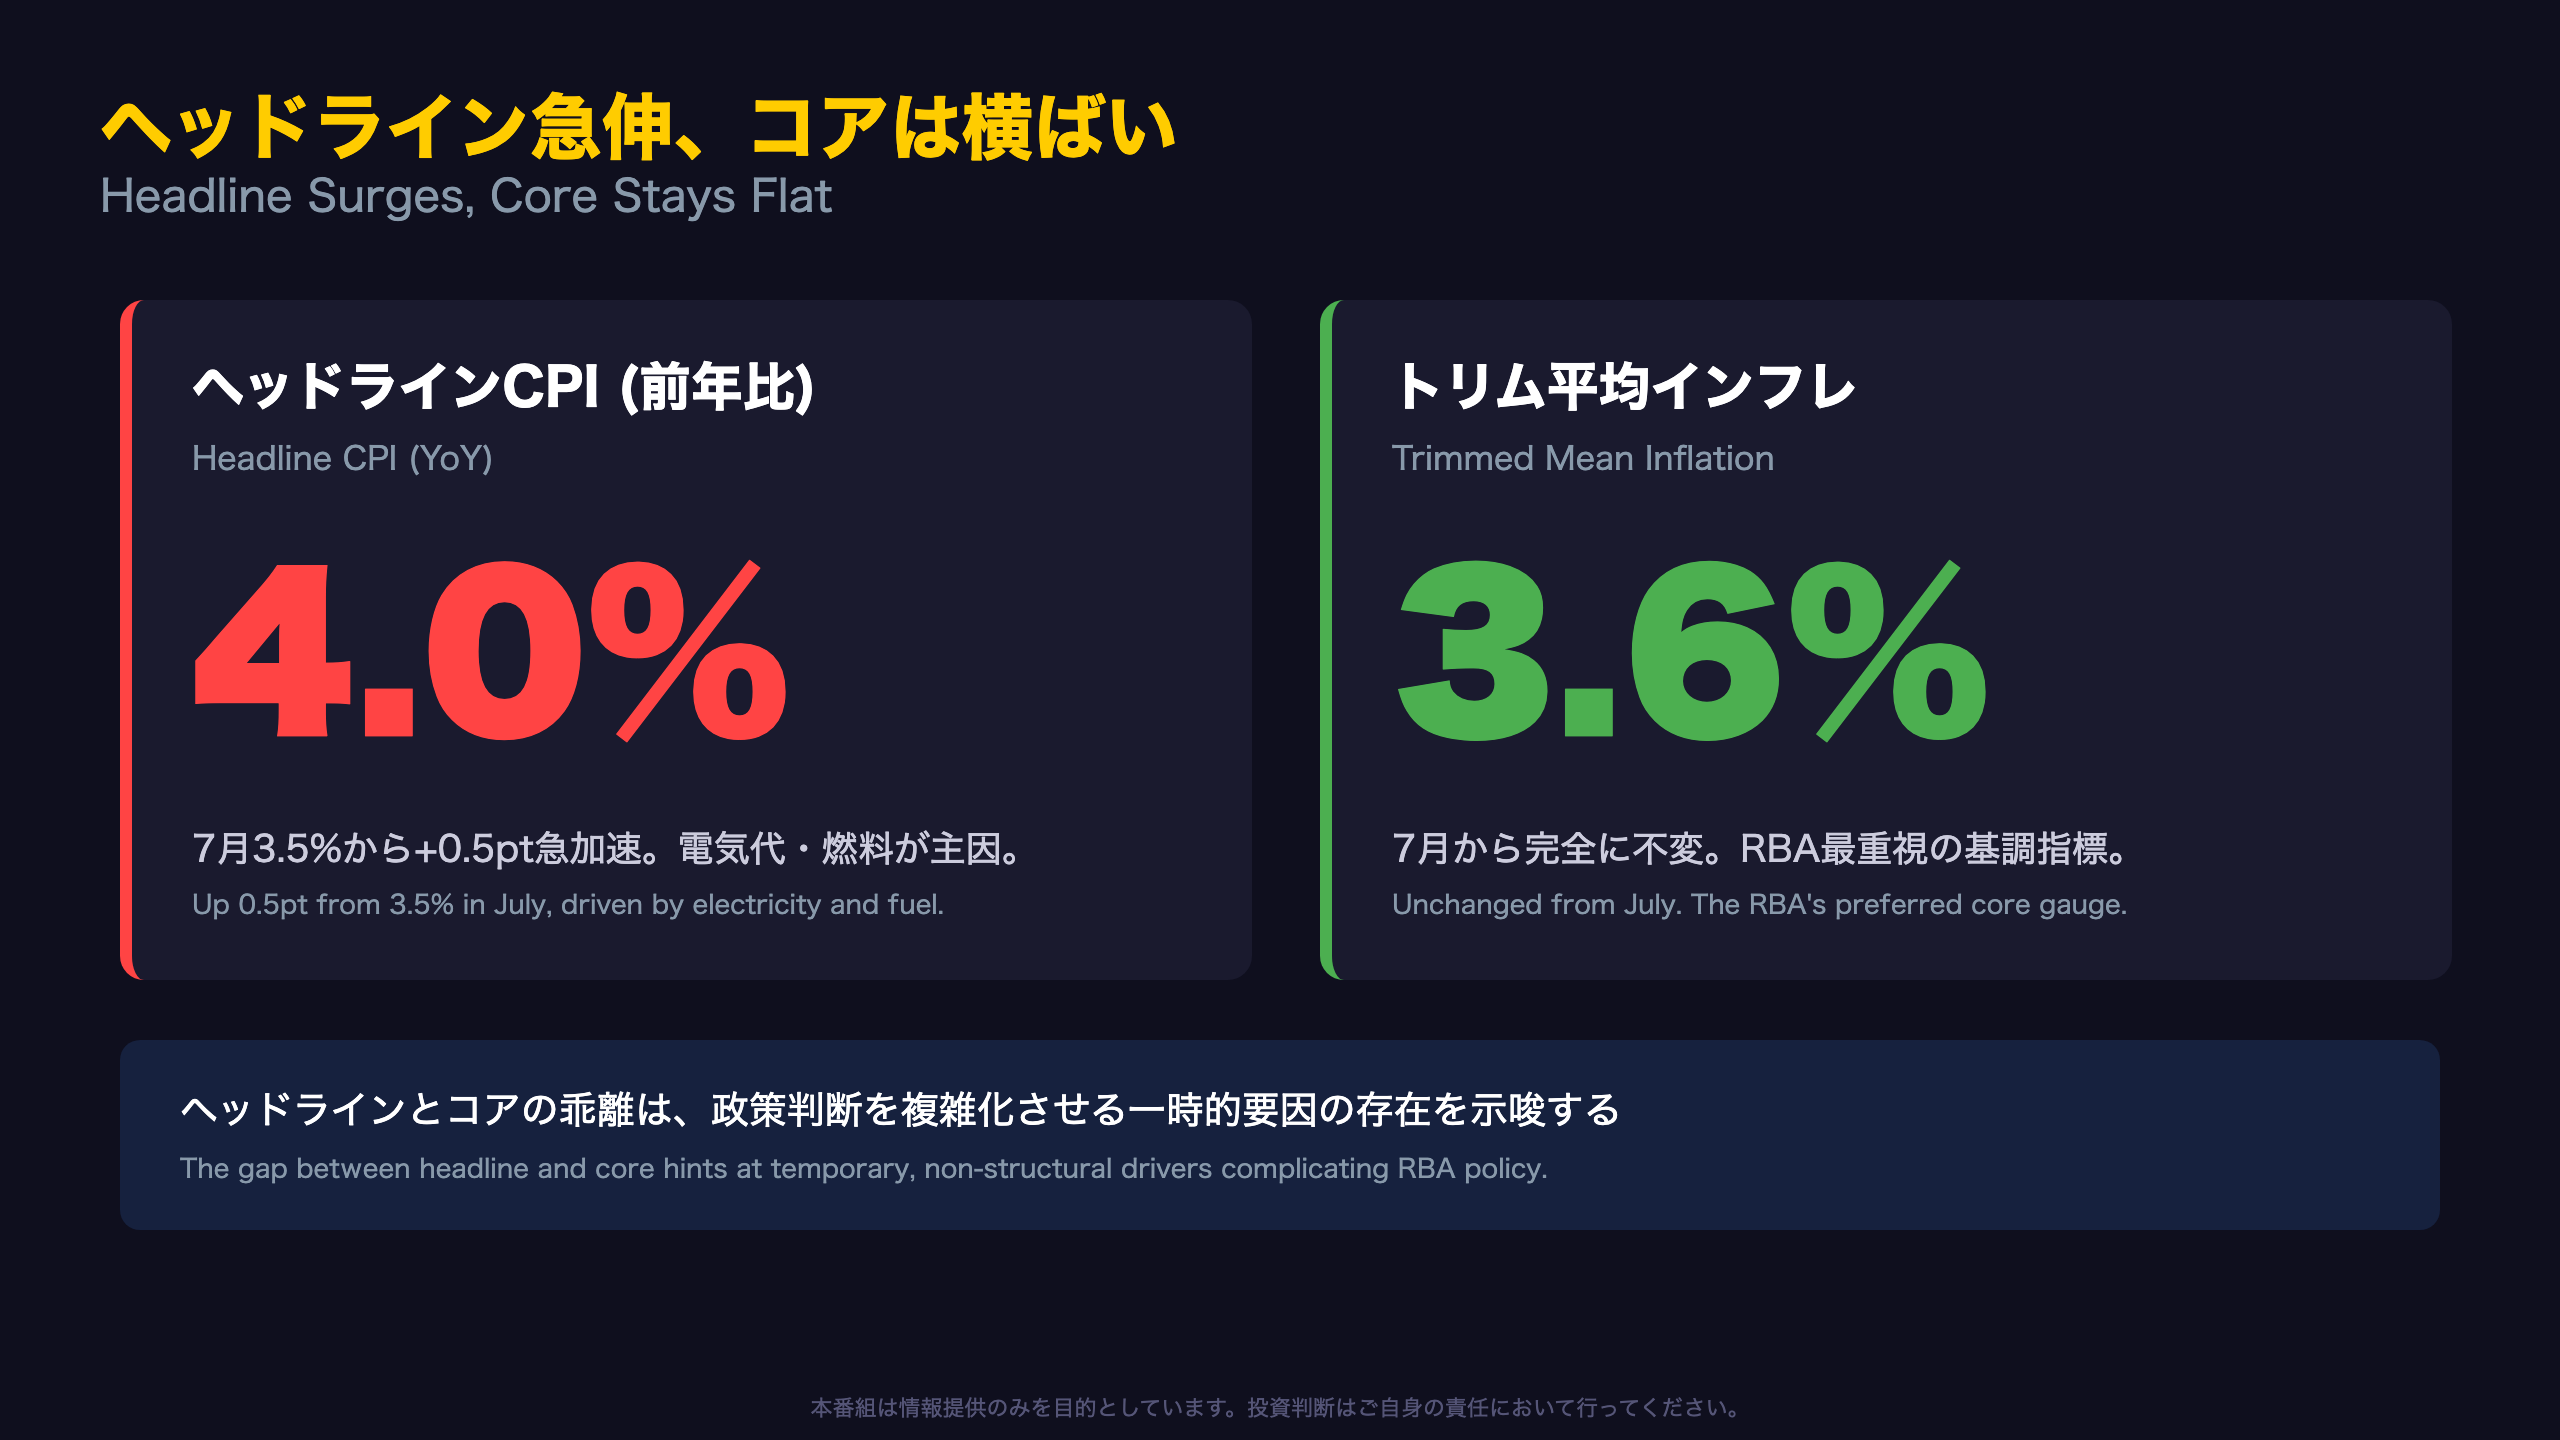
📊 豪州CPI(消費者物価指数)8月分が発表。ヘッドラインは前年比3.5%→4.0%へ急加速しました。 ⚡ しかし主因は電気代(年率13.2%)とガソリン価格(年率13.5%)という一時的な政策・価格要因。 💡 RBAが最重視するトリム平均インフレは3.6%で前月から不変。基調的な物価圧力は実は横ばいだったことが…
The Ultimate Summary:ヘッドライン急伸、コア横ばい
ヘッドラインとコアの分岐点
豪州のCPIは2022年12月の7.9%をピークに、2024年後半には2%台まで低下した。しかし2025年半ば以降は再加速局面に入り、2026年3月には4.6%まで跳ね上がるなど、ボラティリティの高い展開が続いている。今回の8月分では前年比4.0%と、7月の3.5%から一気に0.5ポイント上昇した。
ABSは「CPI rose 4.0% in the year to August 2026, up from 3.5% in the 12 months to July 2026」と発表している。
一方でRBAが政策判断の軸とするトリム平均インフレは3.6%で、7月から変化していない。これは2025年6月時点の2.8%から緩やかに切り上がってきた水準であり、RBAの目標レンジ(2〜3%)をなお上回る。
ただし、トリム平均が横ばいを維持している事実は、ヘッドラインの急伸が構造的なインフレ再燃ではなく、特定品目の一時的な価格変動によるものである可能性を強く示唆する。都市別ではホバートが4.8%、アデレードが4.7%と地方都市で高く、シドニー3.9%、メルボルン3.5%と大都市は相対的に落ち着いている点も見逃せない。次回9月分は10月28日発表予定で、トリム平均が3.6%を維持するか、あるいは再加速するかが焦点となる。
月次データの内訳:原数値と季節調整値
複数の物差しで見るインフレの実像
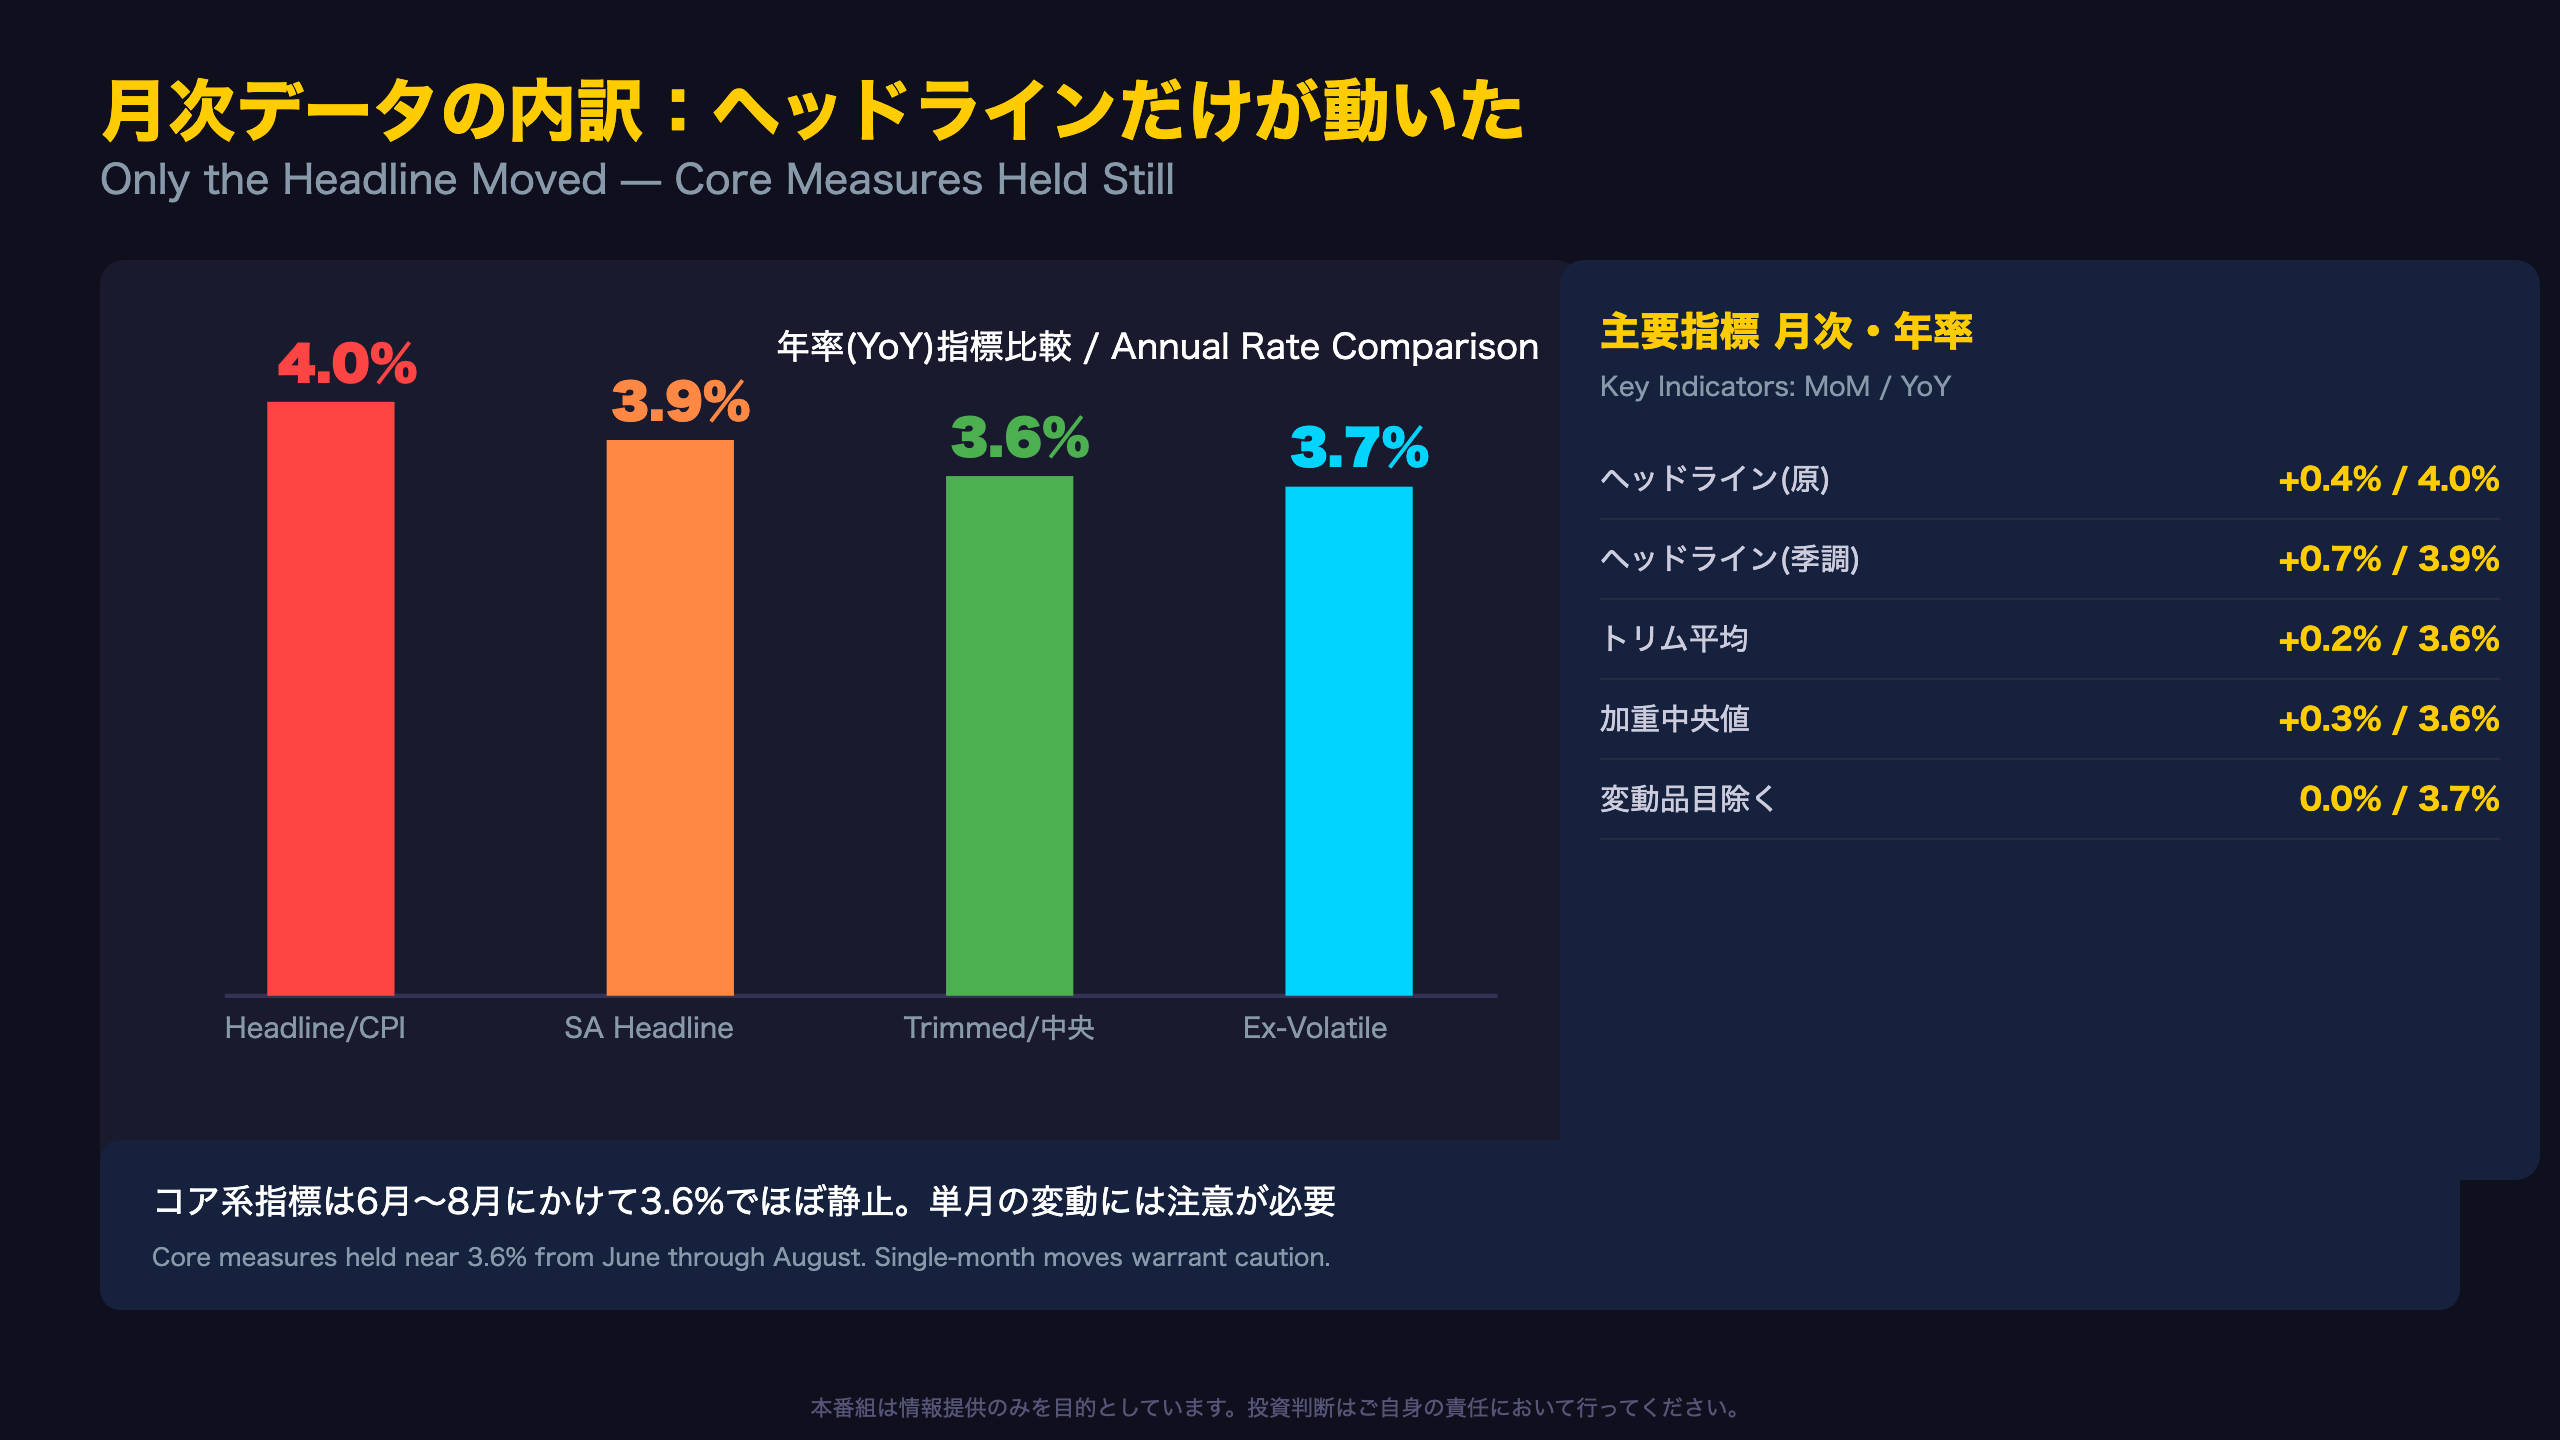
CPIには複数の分析指標が存在し、それぞれ異なる側面を映す。今回8月分の主要指標を並べると次の通りだ。
| 指標 | 月次 | 年率 | 前月年率 |
|---|---|---|---|
| ヘッドラインCPI(原) | +0.4% | 4.0% | 3.5% |
| ヘッドラインCPI(季調) | +0.7% | 3.9% | 3.5% |
| トリム平均 | +0.2% | 3.6% | 3.6% |
| 加重中央値 | +0.3% | 3.6% | 3.6% |
| 変動品目除く | 0.0% | 3.7% | 3.7% |
この表が示すのは、ヘッドラインだけが単月で大きく動き、コア系の指標はほぼ静止しているという明確な乖離だ。特に「変動品目除く指数」が月次でゼロ、年率でも前月と同水準を維持している点は、燃料と生鮮食品を除けば物価は落ち着いていることを裏付ける。
ただし、季節調整済みの月次+0.7%という数字は、単月としては決して低い伸びではない。ABSは月次データの単月変動には注意が必要としており、3ヶ月ないし6ヶ月の移動平均で傾向を見る必要がある。トリム平均の3ヶ月移動平均は3.5%前後(6月3.6%→7月3.6%→8月3.6%)で安定しており、急激な悪化は確認できない。
住宅グループ:電気代急騰のカラクリ
電気代急騰の制度的背景
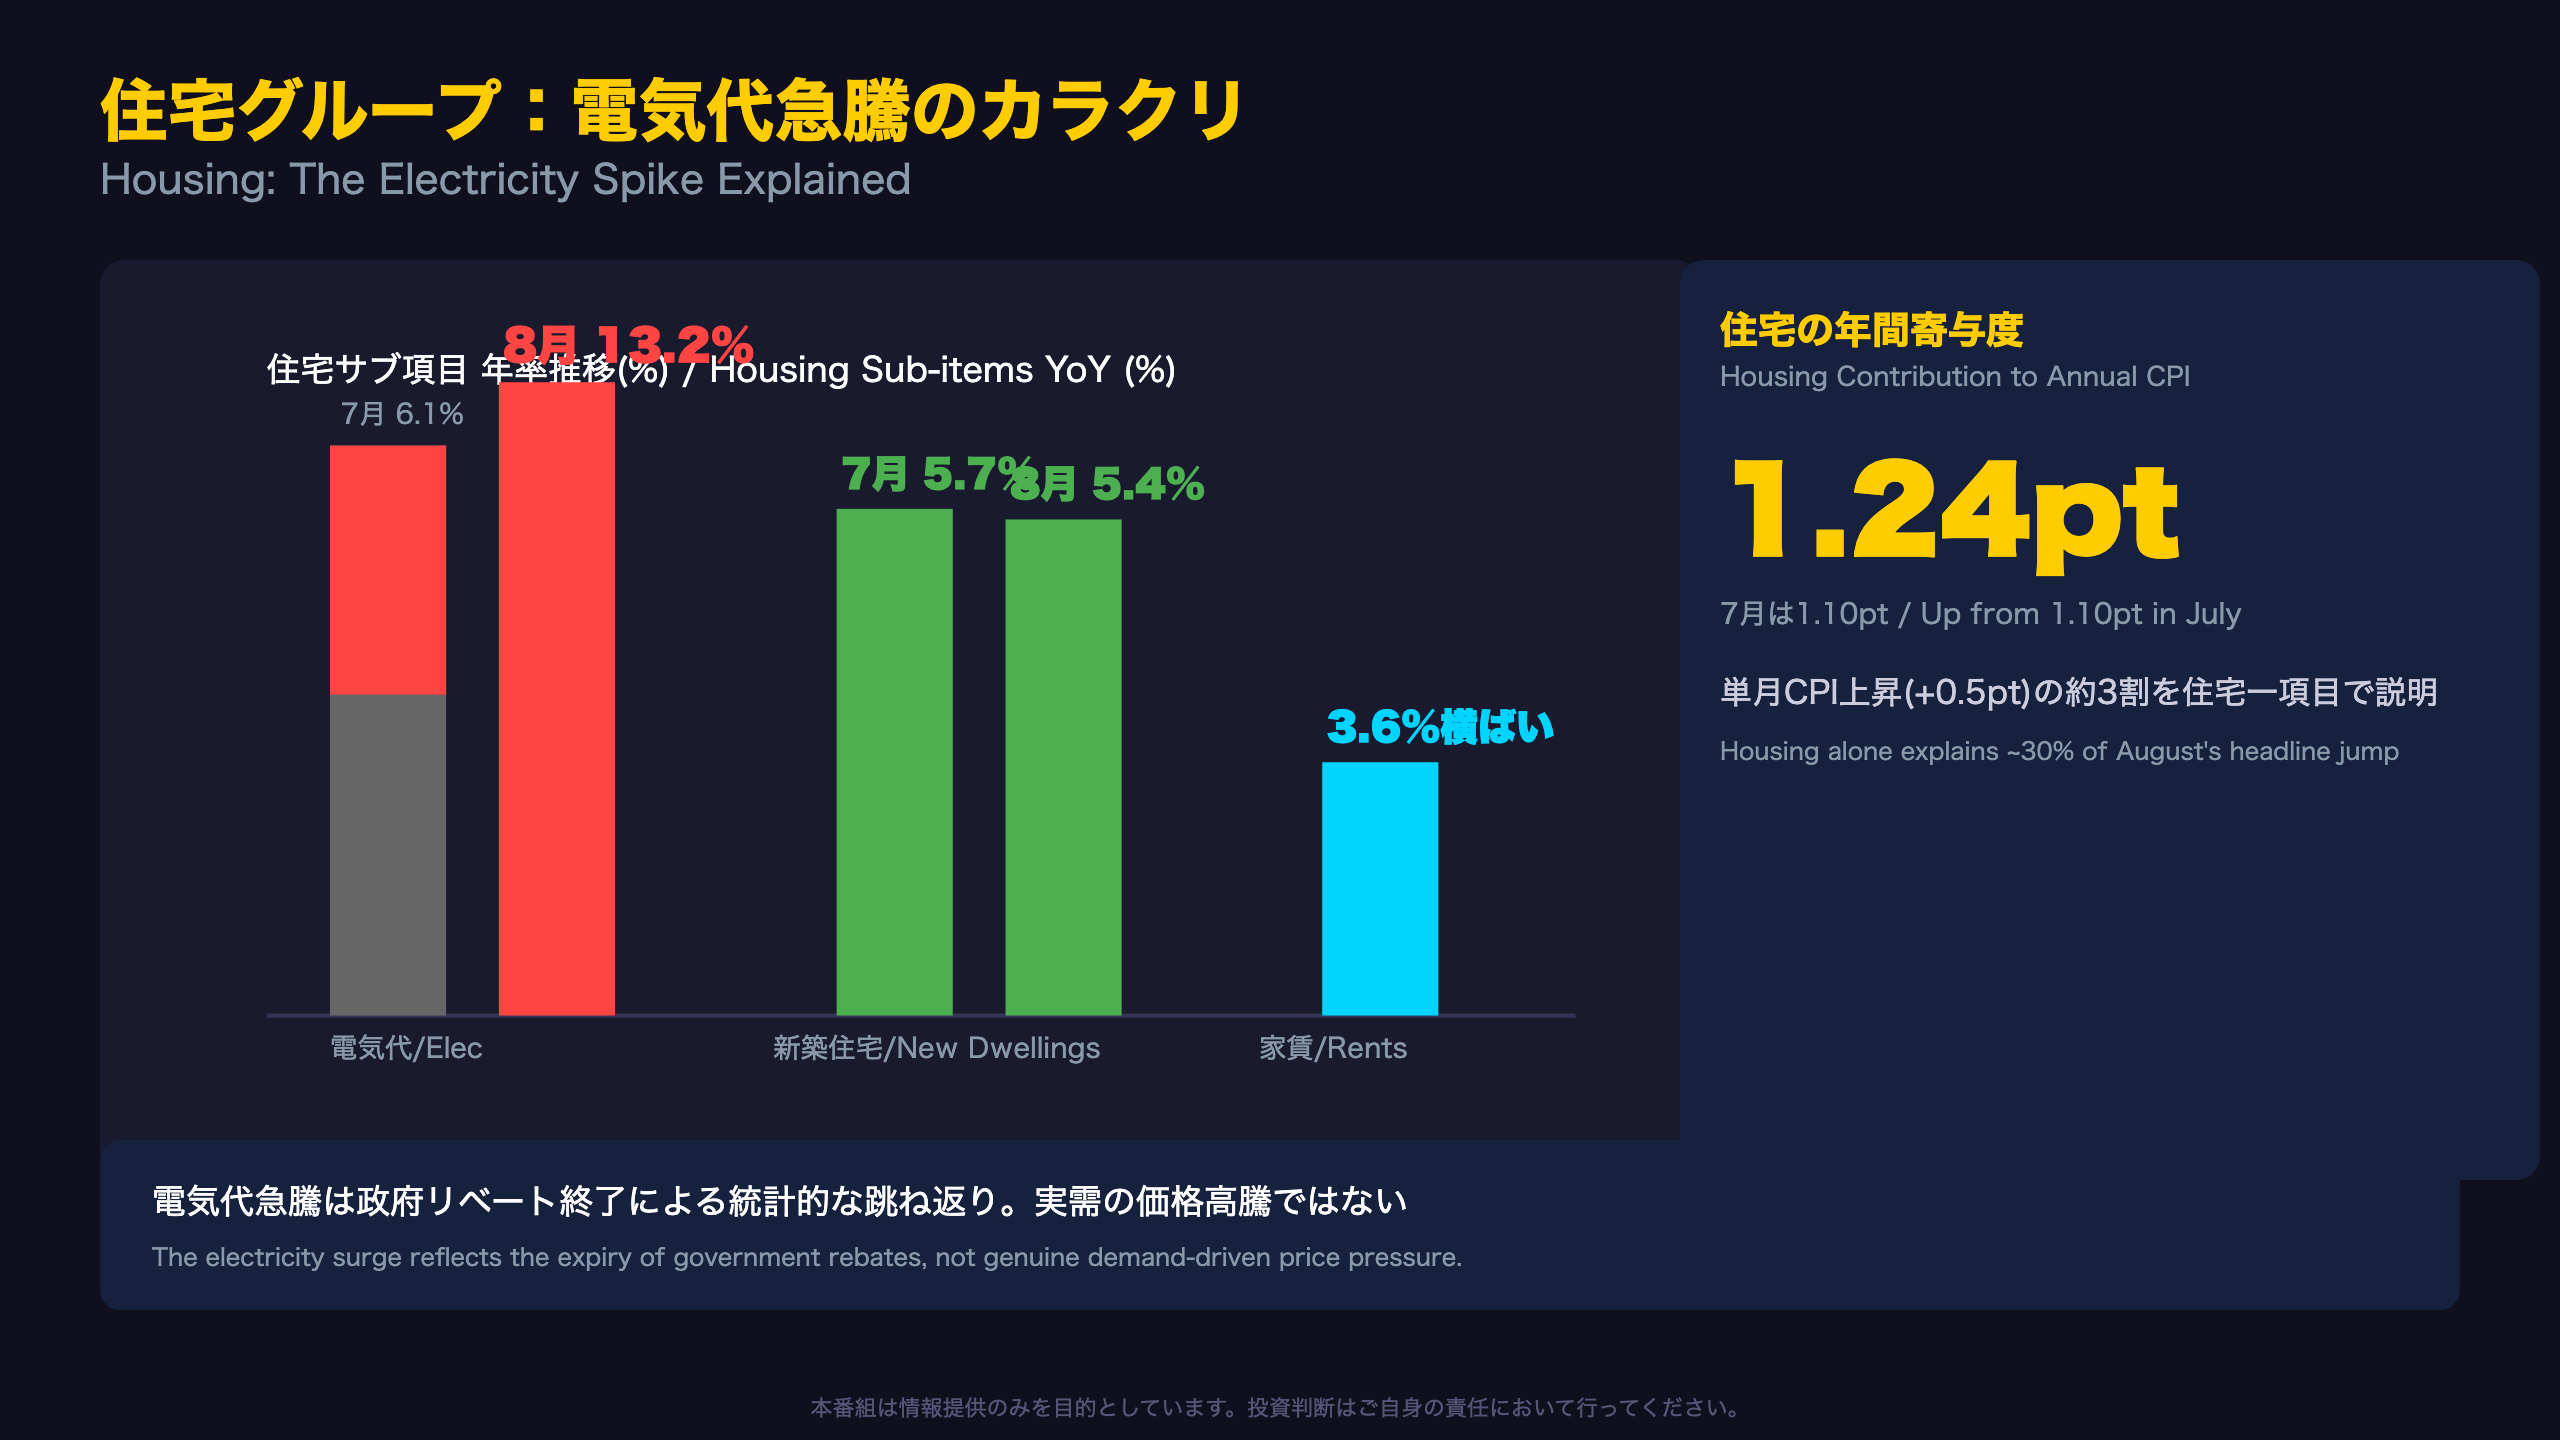
電気代の年率13.2%という数字だけを見ると尋常ではないインフレ圧力に映るが、その実態は市場価格の高騰ではなく、政府補助金政策の巻き戻しにある。豪州では2023年以降、連邦政府と州政府が家計向け電気代リベートを断続的に実施してきたが、2025年分のリベート支給タイミングの影響で2026年6月時点では前年比22.4%という異例の伸びを記録していた。今回8月の13.2%はその反動が一部残る形での数値だ。
ABSは「The annual rise of 13.2% in electricity costs is largely due to the ending of Commonwealth electricity rebates」と説明している。
この構造は日本の電気・ガス代激変緩和対策の終了時と似た「統計的な跳ね返り」であり、需要側の実勢価格上昇と区別して評価する必要がある。
一方、新築住宅価格は5.7%から5.4%へ減速しており、これは資材・労務費の価格転嫁ペースが鈍化し始めた可能性を示す。家賃は3.6%で5月以降3ヶ月連続横ばいとなっており、賃貸市場の需給逼迫は依然強いものの、加速局面は一服したとの見方もできる。
寄与度データでは住宅の寄与が1.10ポイント(7月)から1.24ポイント(8月)へ拡大しており、単月のCPI上昇(+0.5pt)の実に約3割を住宅一項目が説明する計算となる。
輸送グループ:燃料税巻き戻しの衝撃
燃料消費税減免措置、終了までの経緯
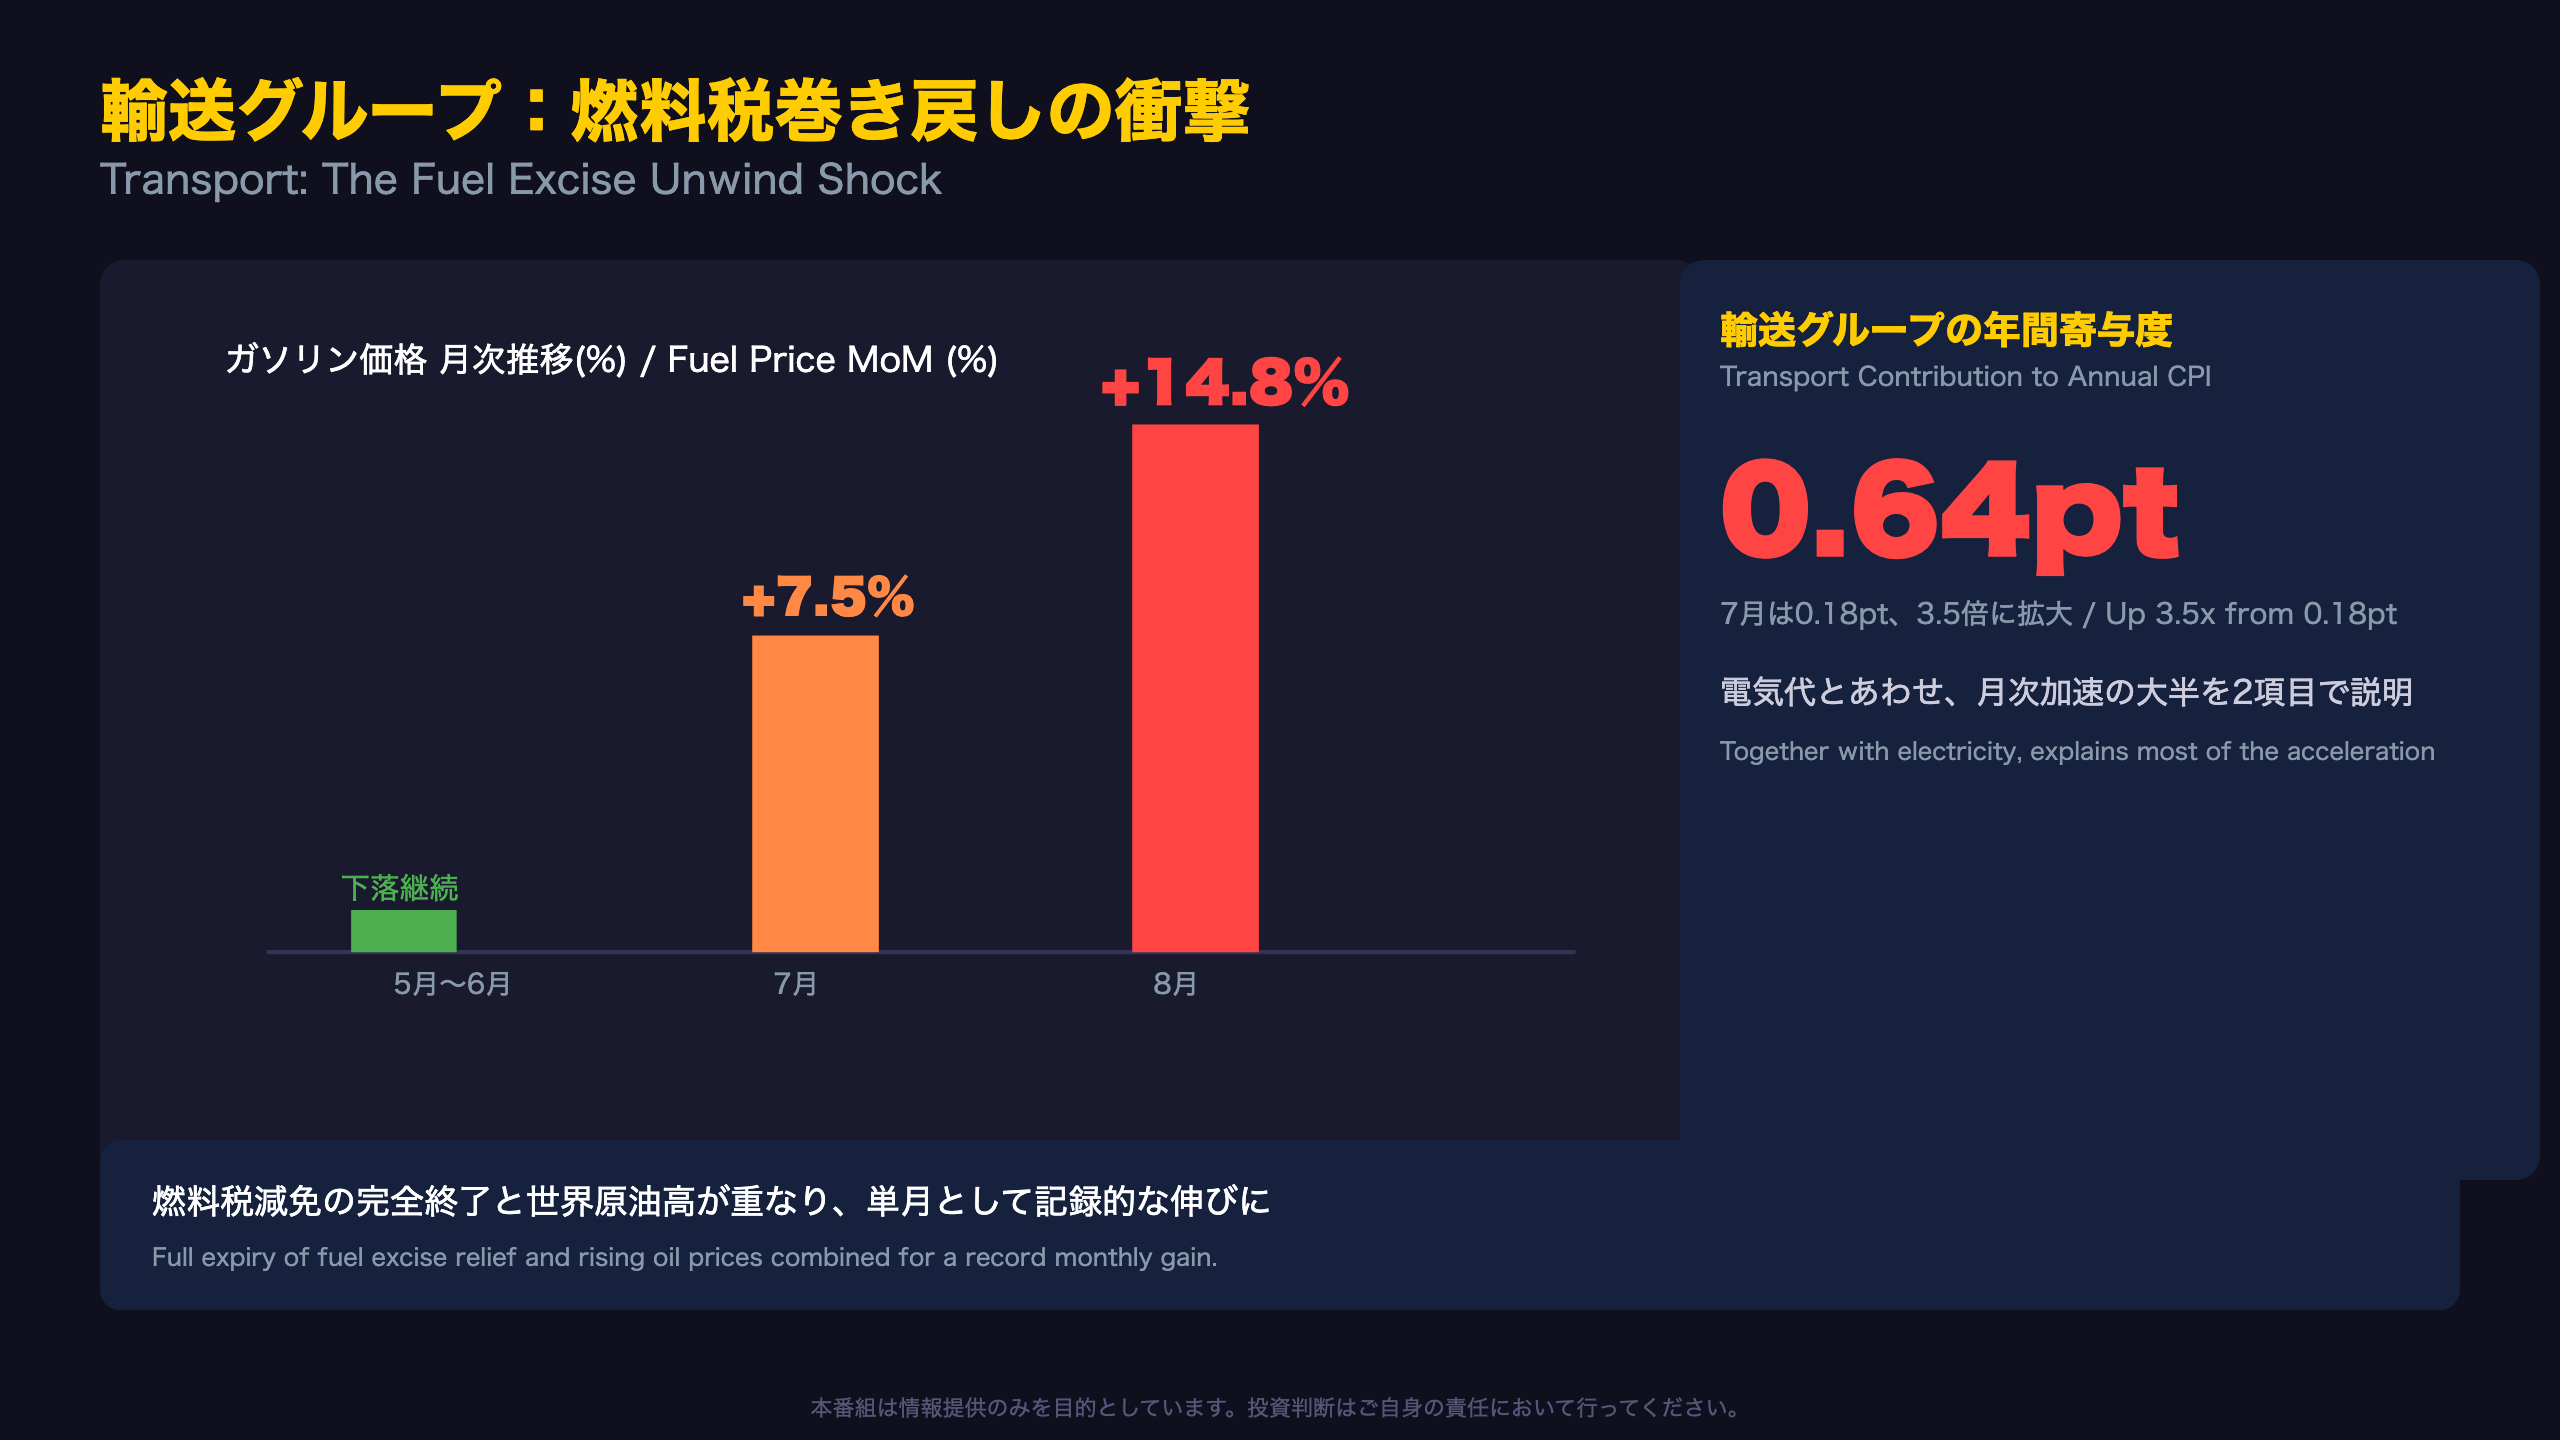
豪州政府は2025年から段階的な燃料消費税(fuel excise)の減免措置を実施していたが、この措置は2026年8月に完全に終了した。ABSの説明によれば「prices for Automotive fuel were up 14.8% in August 2026, driven by higher world oil prices and the unwinding of the remainder of the federal government’s fuel excise relief measures」とされており、単月の伸びとしては記録的な水準だ。
7月時点で既に月次+7.5%(3カ月続いた下落からの反転)を記録しており、8月の+14.8%と合わせると、2カ月間で輸送コストは政策要因により急激に押し上げられたことになる。
この結果、輸送グループの年間CPI寄与度は0.18ポイント(7月)から0.64ポイント(8月)へ、実に3.5倍に拡大した。電気代の寄与拡大(+0.14pt)と合わせると、この2項目だけで前月比+0.59ポイントの寄与拡大となり、ヘッドラインCPIの月次加速(+0.5pt)のほぼ全てを説明する計算になる。
一方で、Games, toys and hobbies(+12.7%)のように半導体・メモリー価格の上昇が家計消費財に波及している事例もあり、輸送以外にもグローバルなサプライチェーン要因が一部存在する点は留意すべきだ。
この燃料税巻き戻しは9月以降は年間比較のベースから外れていくため、来月以降は輸送グループの伸び率が落ち着く可能性が高いとみられる。
家計負担と政策インプリケーション
財とサービス、裁量と非裁量の分岐
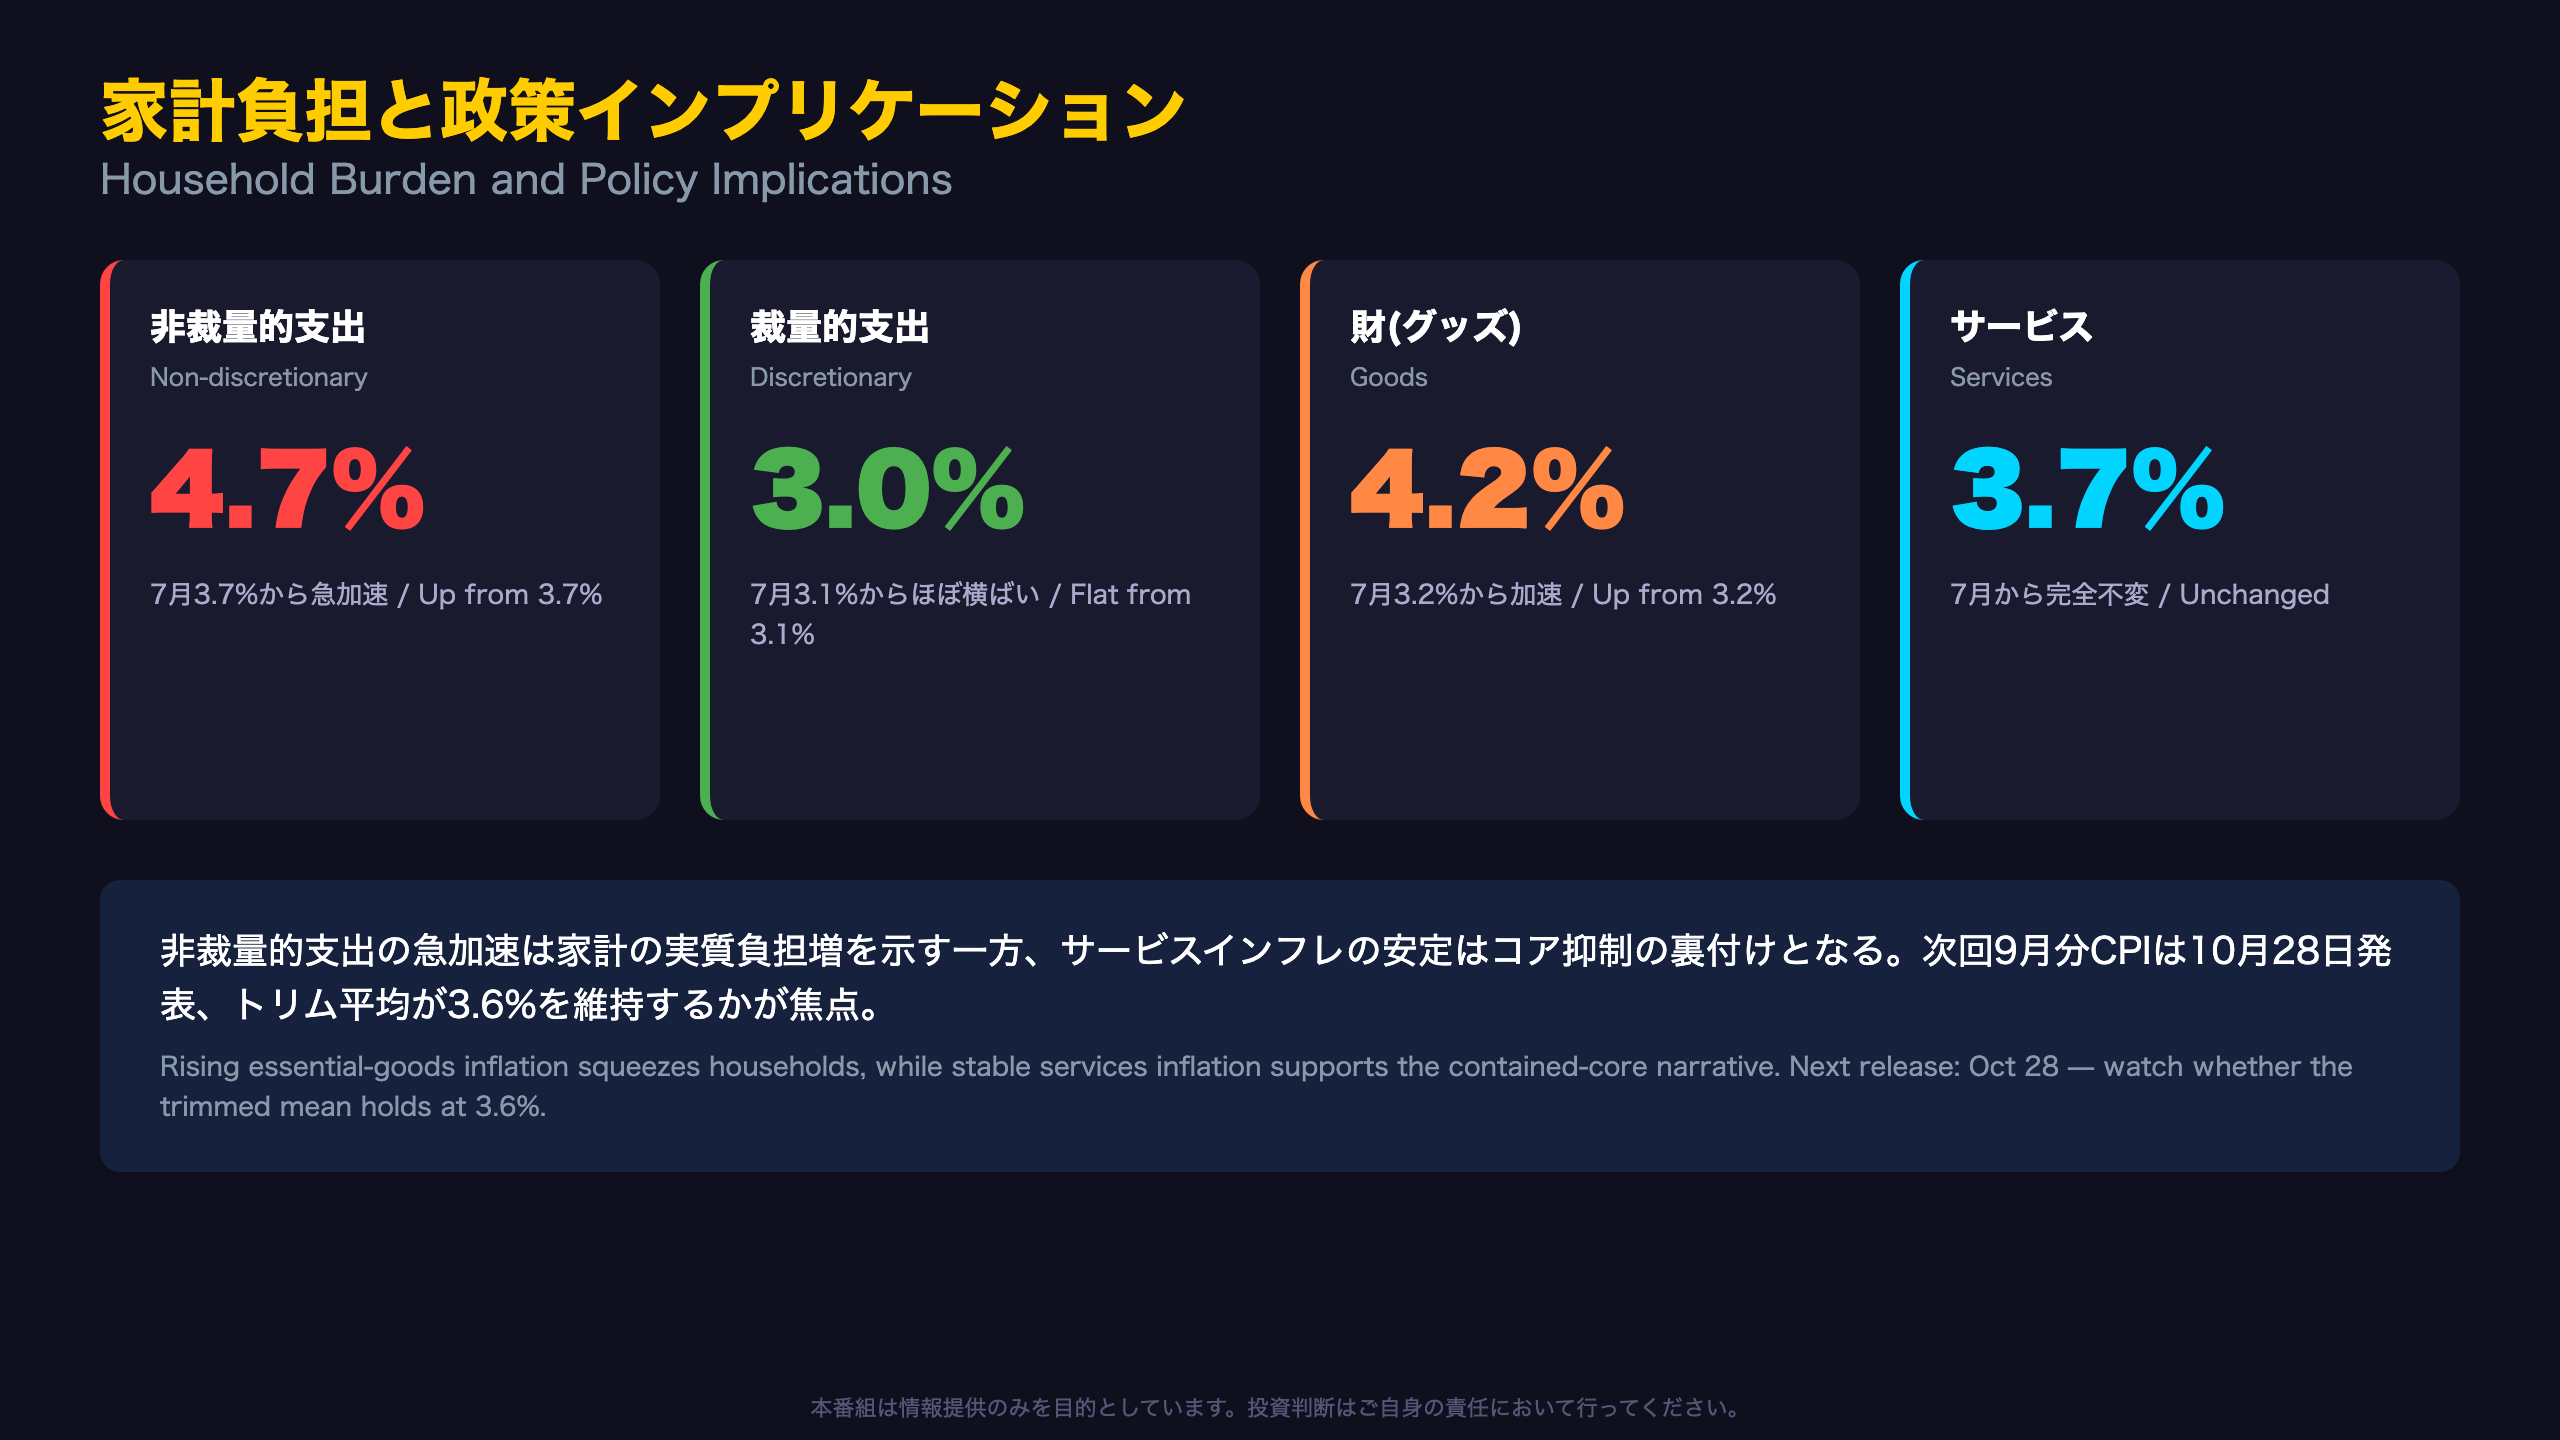
今回のデータで見逃せないのが、支出性質別の明確な分岐だ。
| 分類 | 8月年率 | 7月年率 | 変化 |
|---|---|---|---|
| 非裁量的支出 | 4.7% | 3.7% | +1.0pt |
| 裁量的支出 | 3.0% | 3.1% | -0.1pt |
| 財(グッズ) | 4.2% | 3.2% | +1.0pt |
| サービス | 3.7% | 3.7% | 0.0pt |
非裁量的支出、すなわち住居費・食料・光熱費・保険など「避けられない支出」のインフレが4.7%まで跳ね上がった一方、娯楽や衣料といった裁量的支出は3.0%とむしろ落ち着いている。これは家計にとって「使えるお金が減っている」実感を強める構図であり、消費者心理や小売セクターへの二次的な影響が今後注視される。
財のインフレが4.2%へ加速したのは燃料・電気代という財区分に属する項目の急伸が直接反映された結果であり、サービスインフレが3.7%で不変だったことは、賃金コストを反映しやすい労働集約的なサービス価格には大きな変化がなかったことを示す。
RBAの金融政策決定において、賃金と密接に連動するサービスインフレの安定は、トリム平均の横ばいと並んで「基調インフレは制御下にある」との評価を支える材料となりうる。
次回9月分CPIは2026年10月28日発表予定。焦点は、電気代・燃料の一時的押し上げが年間比較のベースから外れ始める中で、ヘッドラインが縮小に転じるか、そしてトリム平均が3.6%を維持するか再加速するかの2点に絞られる。
製作費大公開
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 76,248 | 35,965 | ¥81 |
| TTS | Gemini 2.5 Flash TTS | 4,600 | 10,933 | ¥18 |
| TTS | Gemini 3.1 Flash TTS | 2,423 | 4,580 | ¥15 |
| BGM | Lyria 3 Pro | 203 | 26,718 | ¥13 |
| X | コンテンツ作成 (返信) | 3,714 | – | ¥13 |
| X | ポスト作成 | 1,151 | – | ¥9 |
| 合計 | ¥148 |
為替レート: 1 USD = 157.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。