📄 一次資料(出典)
Federal Reserve
https://www.federalreserve.gov/monetarypolicy/fomcminutes20261028.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-19 04:16)
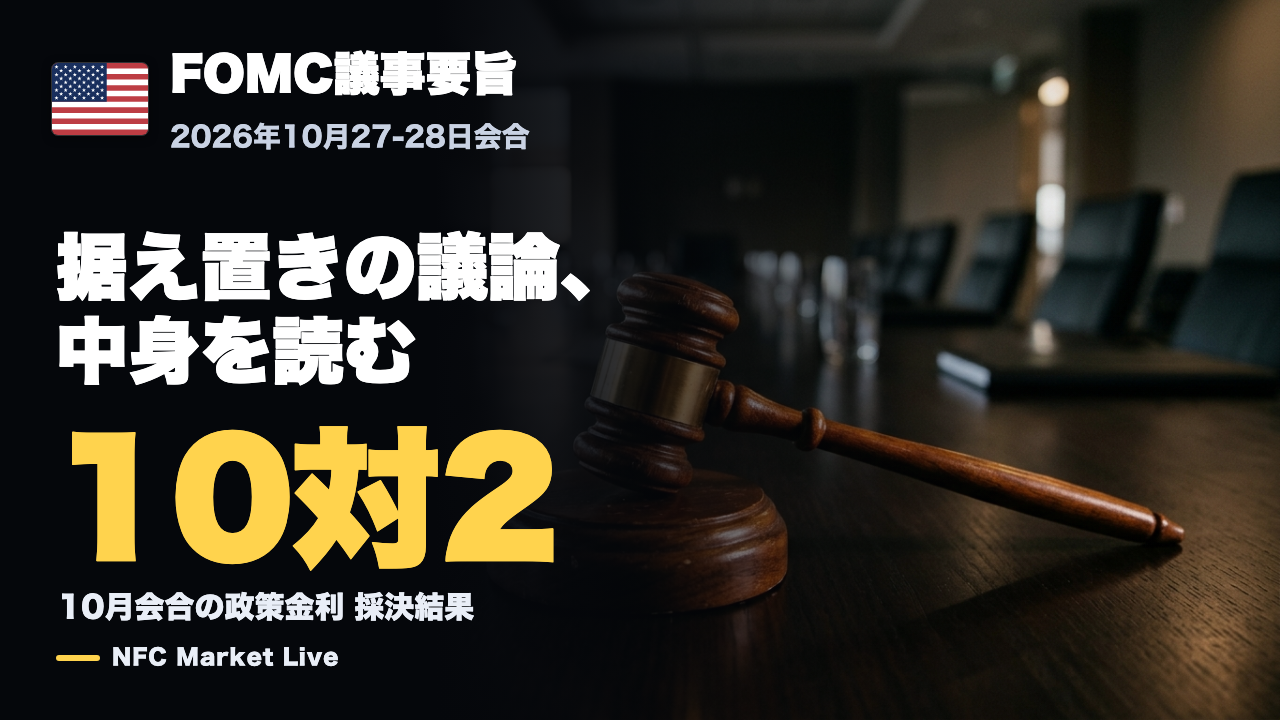
📊 FRBが10月27-28日開催分のFOMC議事要旨を公表(11月19日)。 政策金利は3.75〜4.00%で据え置きも、採決は10対2。クック理事とハマック理事は0.25%の利上げを主張しました。 📈 ほぼ全参加者が「追加利上げが適切になる公算が大きい」と判断。据え置きは利上げ停止ではなく、情報を見極めるため…
The Ultimate Summary — 据え置きでも、委員会は利上げに傾く
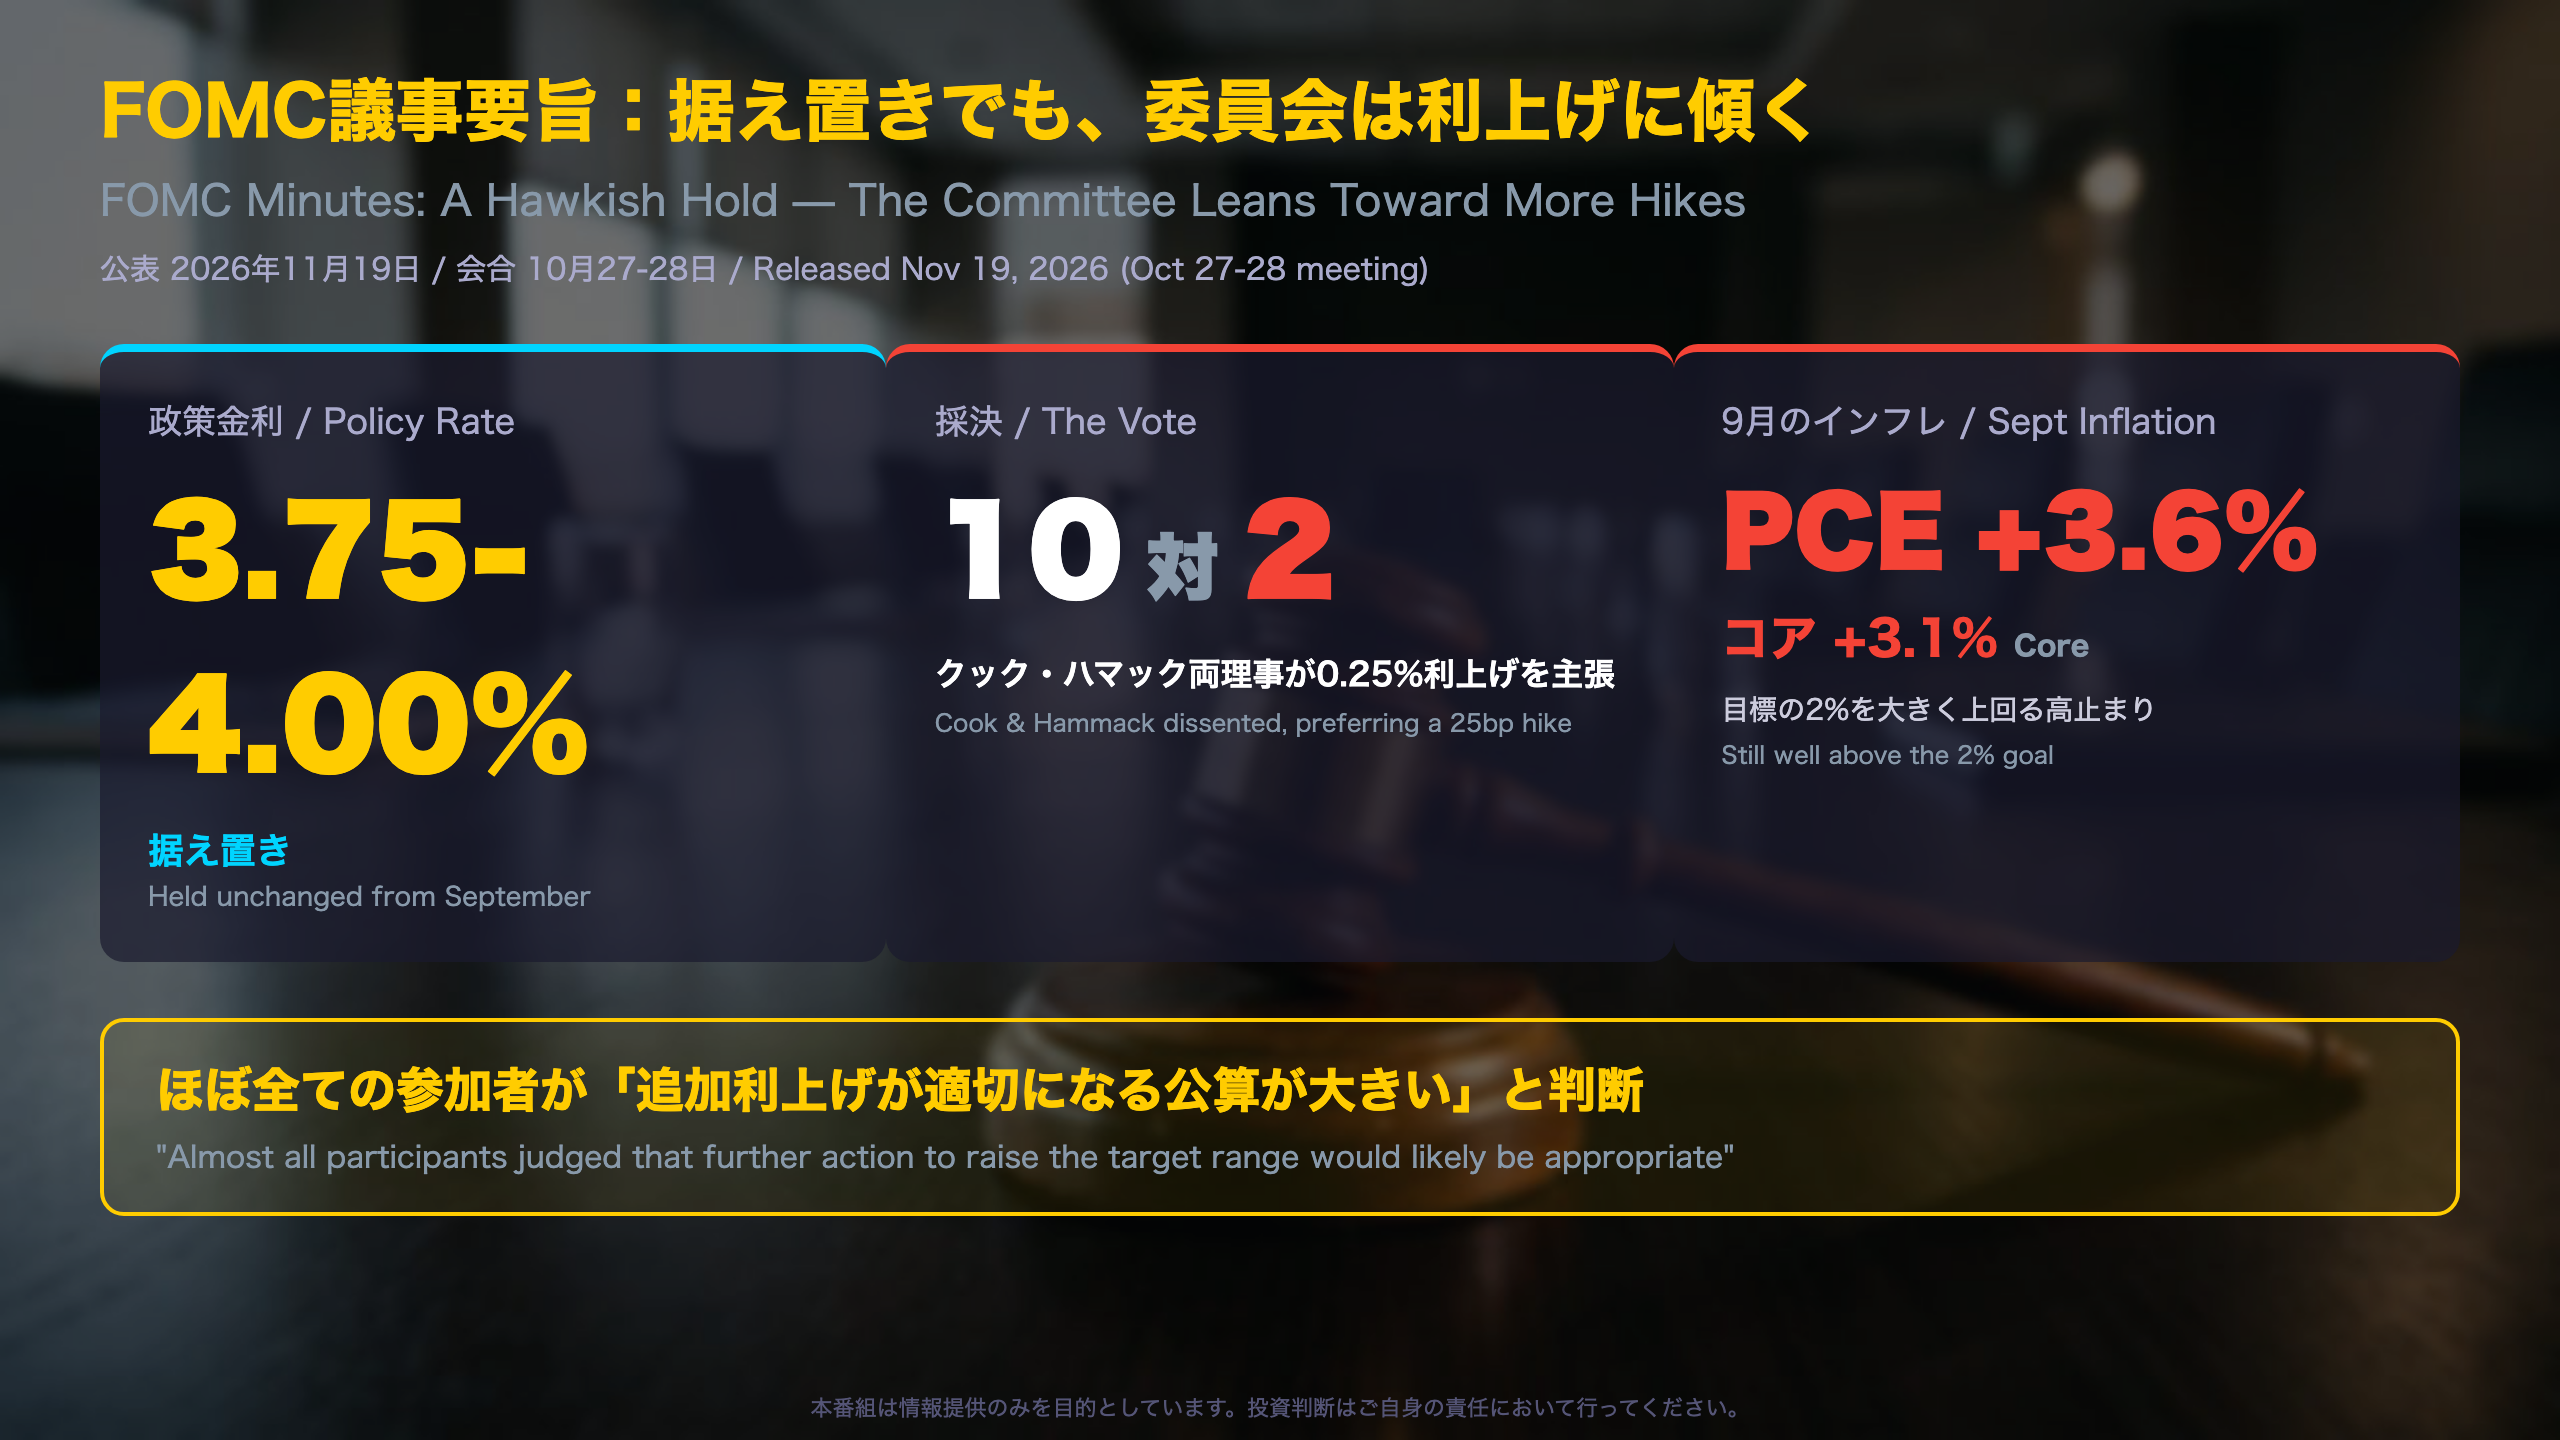
全会一致が崩れた据え置き
11月19日に公表された10月27-28日開催分のFOMC議事要旨は、政策金利を3.75〜4.00%に据え置く決定が10対2で可決されたことを明らかにした。9月会合では0.25%の利上げが12対0の全会一致で決まっており、わずか1会合で票が割れた形だ。反対票を投じたのはクック理事とハマック理事で、いずれも「今回0.25%の利上げが望ましい」とするタカ派方向の造反である点が重要だ。
声明の決め句は維持
会合後声明は前回同様「The Committee will deliver price stability(委員会は物価の安定を実現する)」という強い文言で締められた。据え置きの理由は「より多くの情報の蓄積が、インフレを2%へ適時に戻すのに適切な政策スタンスの判断に役立つ」ためと明記されている。
スタッフ見通しと市場の織り込み
- スタッフはインフレが2028年に約2%へ低下すると予測。ただしリスクは上振れ方向で、「5年に及ぶ高インフレの後、長期インフレ期待が錨を失った可能性」を顕著なリスクと指摘
- 実質GDPは2028年まで潜在成長率をやや上回る見通し、失業率は2029年まで長期水準を下回る見込み
- デスク・サーベイの中央値は12月に1回、2027年3月にもう1回の利上げ、2028年初めの利下げを想定。長期のFF金利推計は約3.4%へ上昇
据え置きという「結果」だけを見ると中立に映るが、票の割れ方・声明文言・スタッフのリスク評価はいずれも引き締め方向を向いている。次回スライド以降で、委員会内部の議論の構図を深掘りする。
据え置きの内実 — 割れた委員会
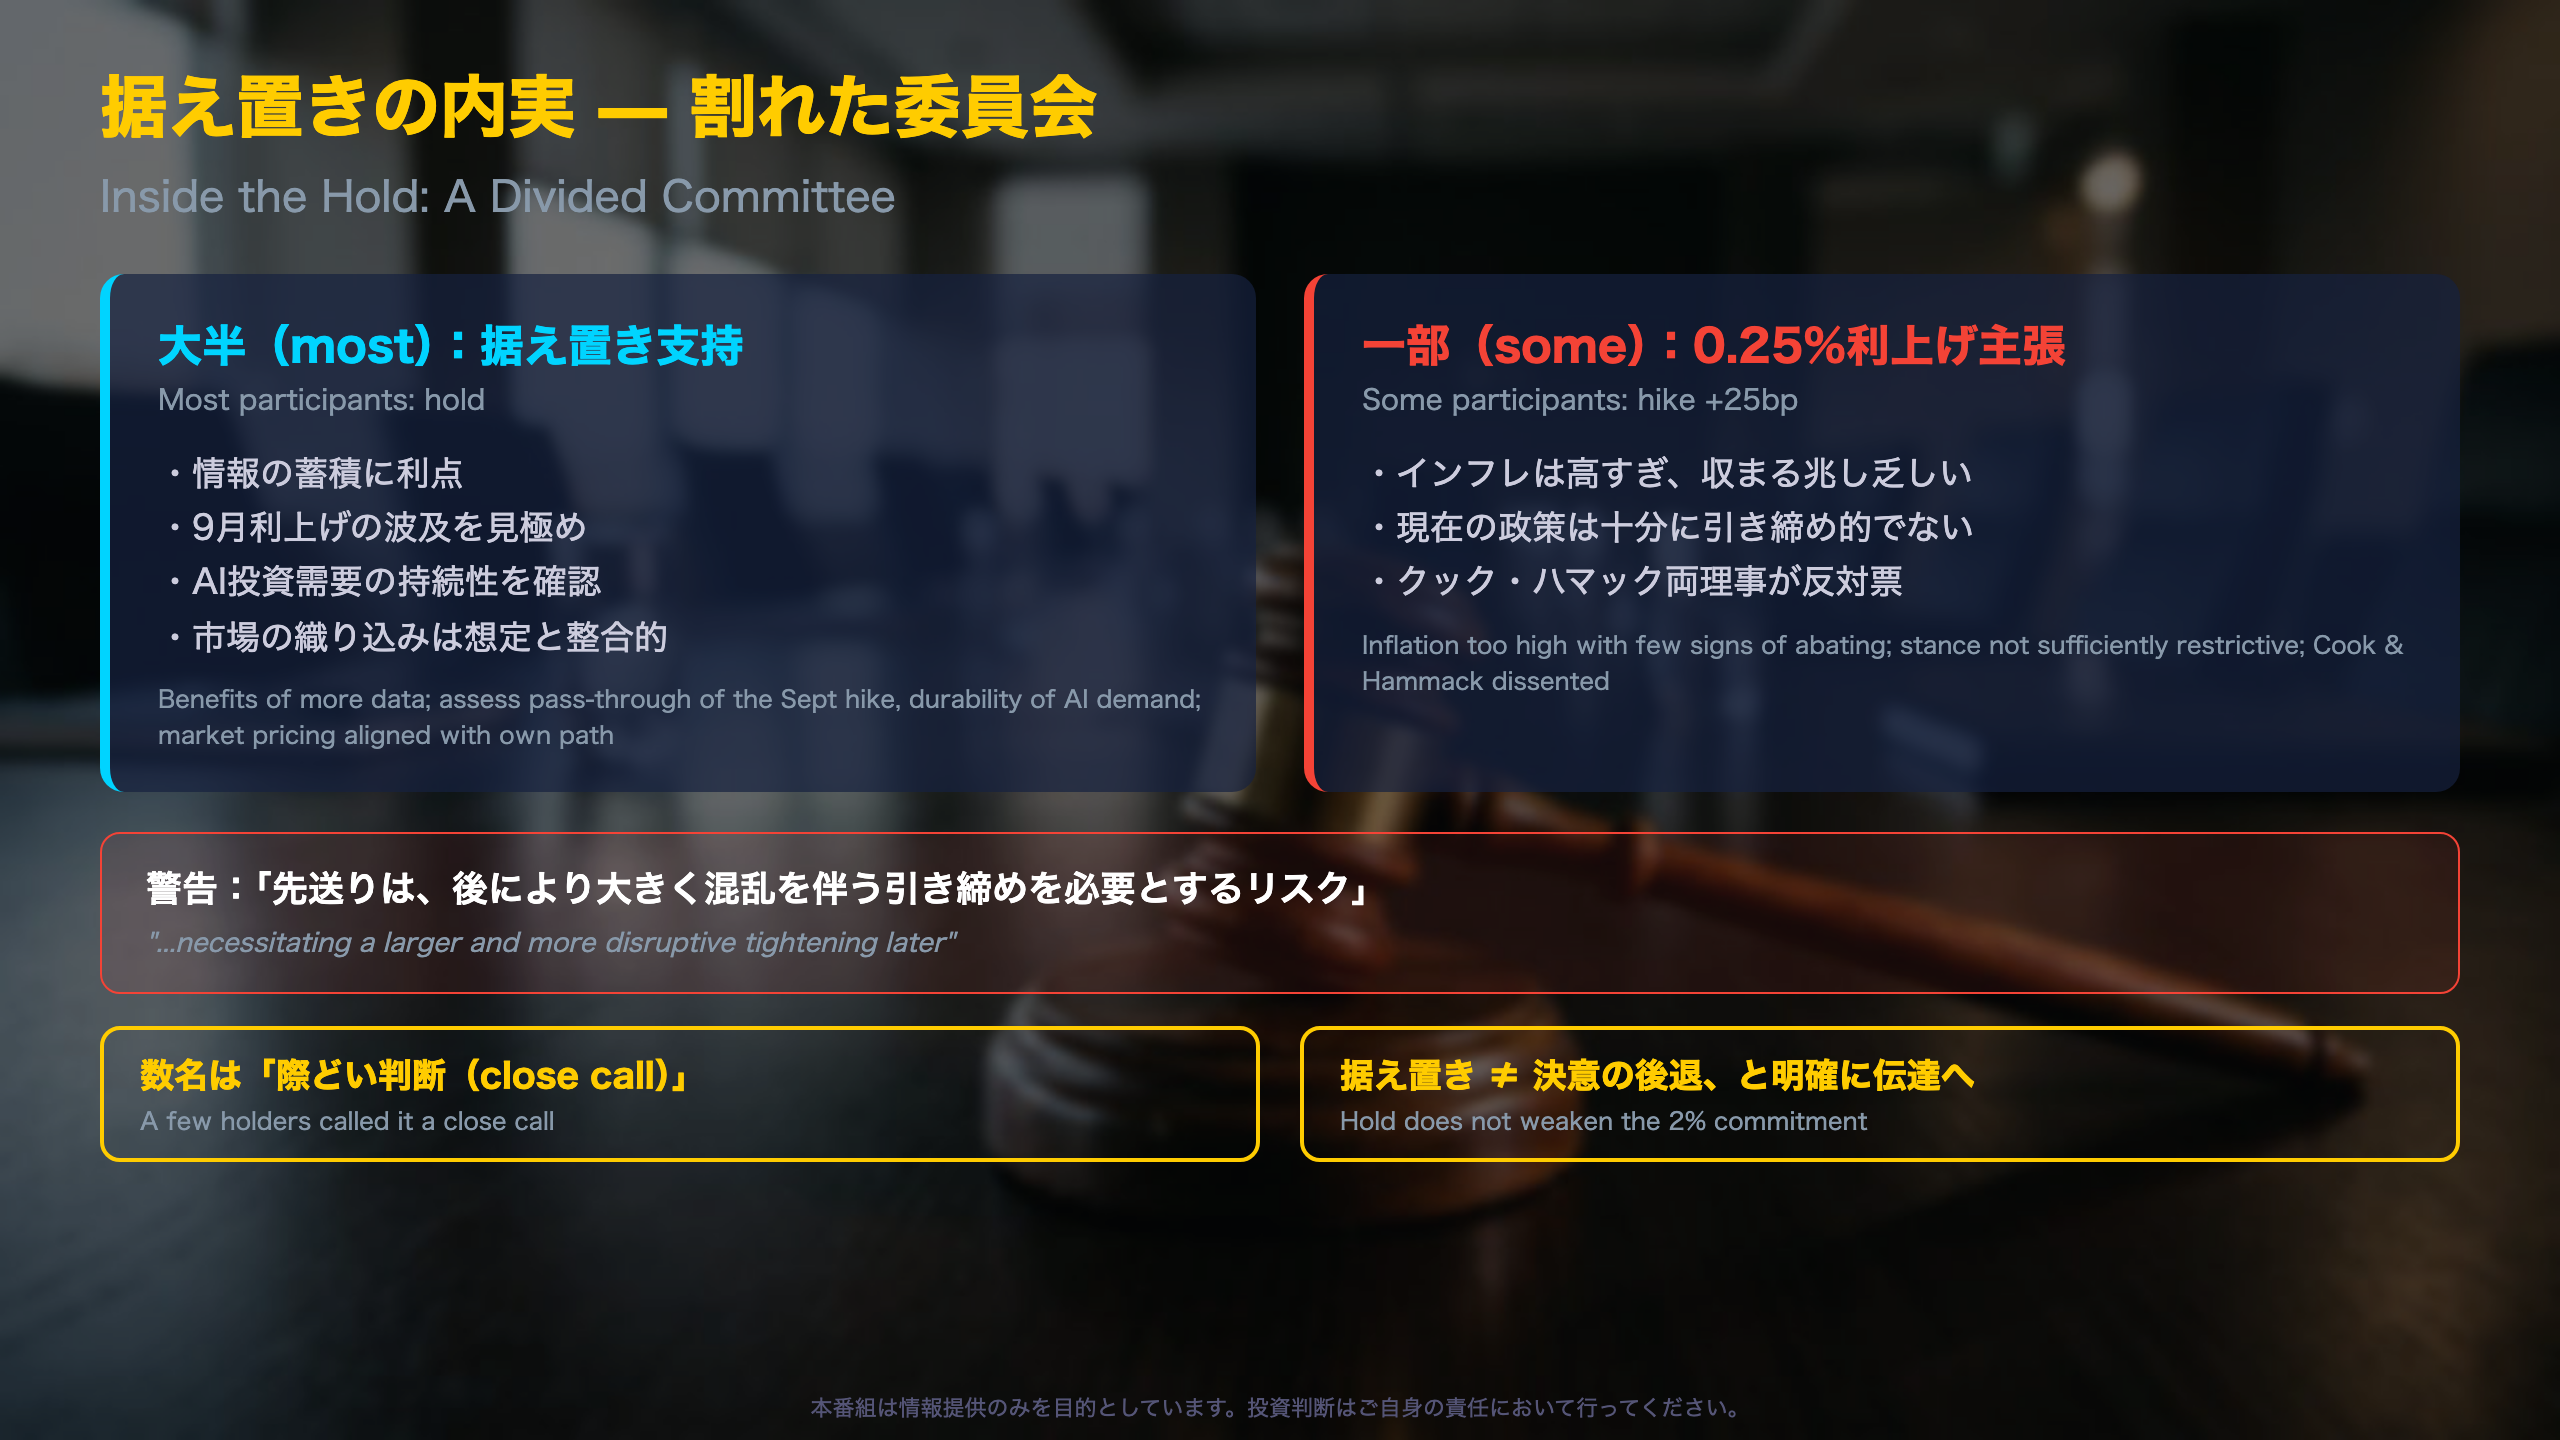
「主語の規模感」で読む委員会の分布
FOMC議事要旨は、意見の広がりを主語の言い回しで表現する。今回の分布を整理すると以下の通り。
| 主語 | 立場・内容 |
|---|---|
| most participants(大半) | 据え置きを支持 |
| many(多く) | 追加情報の蓄積に利点。9月利上げの波及・AI投資需要の持続性・金融環境の変化・地政学を見極め |
| some(一部) | 今回0.25%利上げを主張。「インフレは高すぎ、収まる兆しが乏しい」「現在のスタンスは十分に引き締め的でない」 |
| a few(数名) | 据え置き支持ながら「close call(際どい判断)」と表明 |
| a couple(2名程度) | 次回会合で25bpを超える利上げも検討に値し得ると言及 |
タカ派の論理:原文の警告
利上げ派の一部は、先送りのリスクについて「further delay risked allowing high inflation to become entrenched or necessitating a larger and more disruptive tightening later(さらなる遅れは高インフレの定着を許すか、後により大きく混乱を伴う引き締めを必要とするリスクがある)」と警告した。また利上げ派の数名は「追加引き締めの公算が市場に明確に理解されるなら据え置きも支持できた」と述べており、条件付きの妥協であったことがうかがえる。
コミュニケーションへの強いこだわり
多くの参加者は「据え置きの決定が、インフレを2%へ適時に戻すという委員会のコミットメントの弱まりを映すものではないと明確に伝えることが重要」と強調した。数名は「政策スタンスは個々の会合の行動ではなく、金利経路全体で評価すべき」とも指摘しており、1回の据え置しに過度な意味を読み込むべきでない、という委員会側の牽制と読める。
インフレ3.6%と、AIの光と影
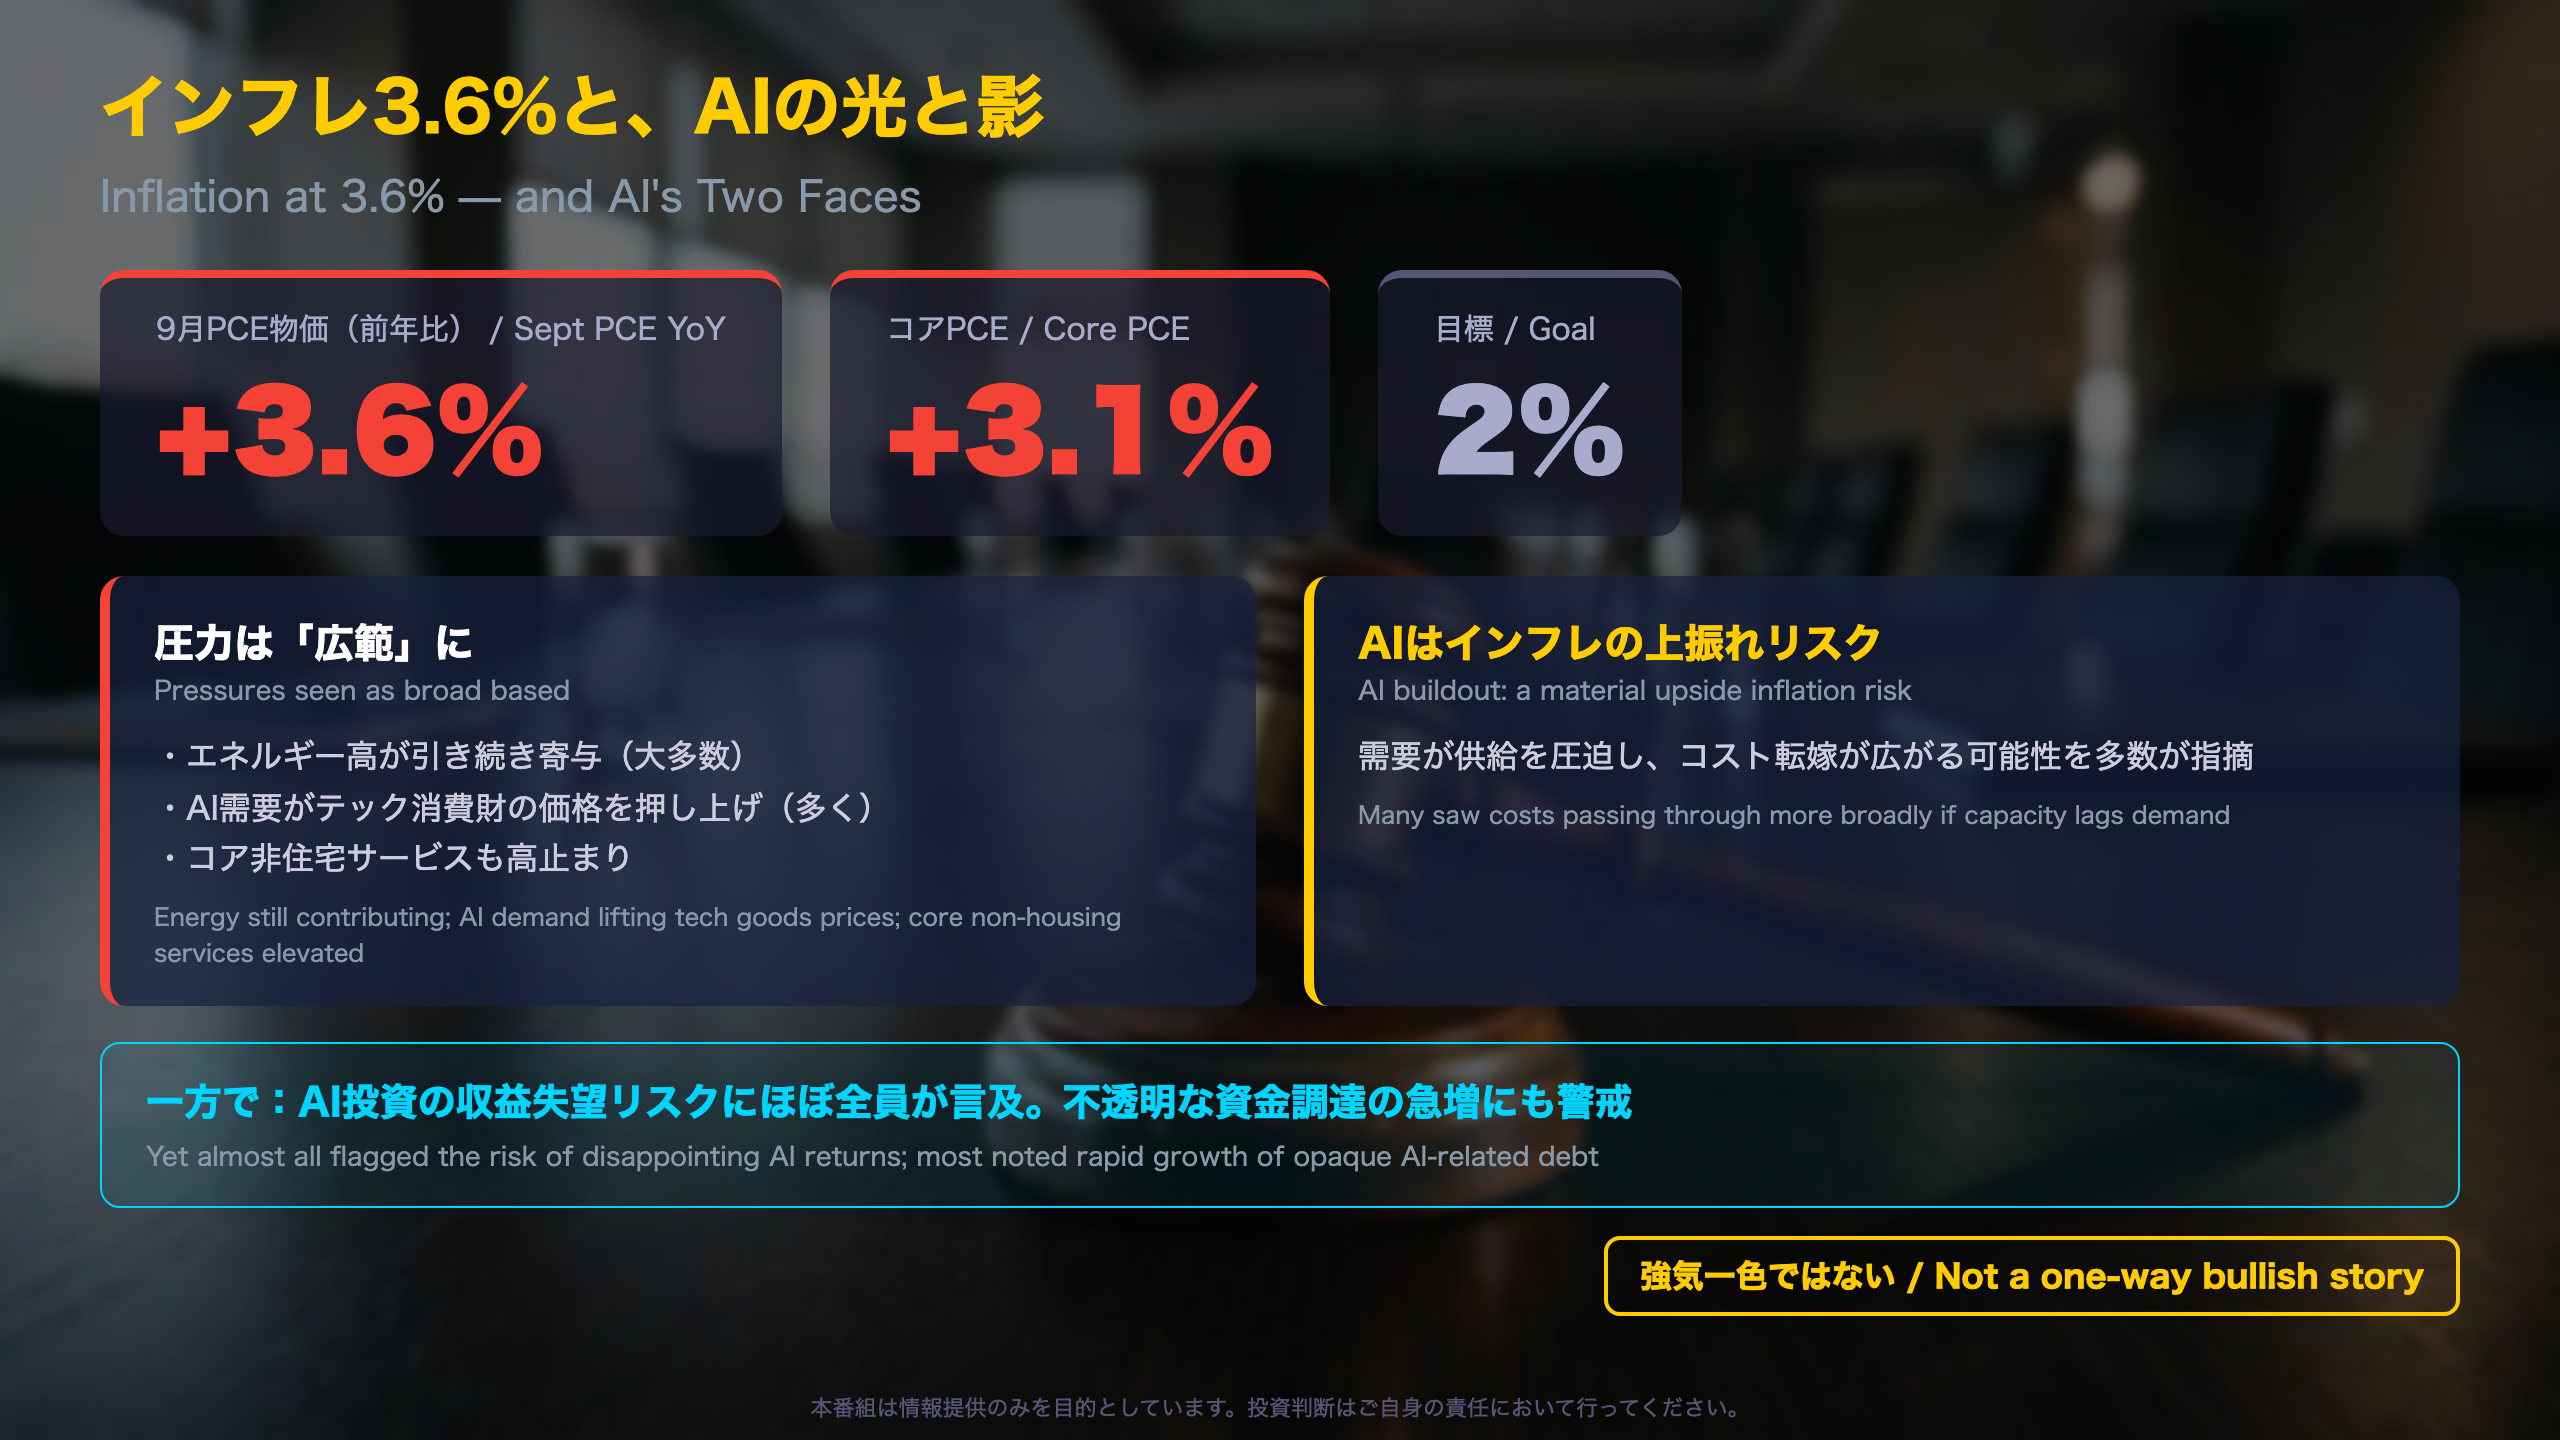
インフレ評価の細部:圧力は「広範化」へ
9月のPCE物価はスタッフ推計で前年比3.6%(エネルギー価格の急上昇が押し上げ)、コアは3.1%。前回要旨のコア3.4%(旧手法)からは数字上低下したが、委員の評価はむしろ厳しくなったと見ています。
- 数名は「関税の価格転嫁効果は薄れつつある」と指摘。しかし大半は「インフレ圧力は広範(broad based)」と評価
- 多くが、AI関連需要が供給を圧迫しテック関連消費財の価格を押し上げていると指摘。数名は「価格圧力がデータセンター建設の直接関連産業を超えて広がりつつある」と判断
- 複数名が市場ベースのコア非住宅サービスの高インフレと、2%超で推移する基調インフレ指標に言及
インフレ期待:中長期は安定、短期は上昇
中長期のインフレ期待は2%目標と整合的と評価された一方、数名は短期のインフレ期待の上昇を指摘。「5年超の目標超過が続く中、価格圧力の広がりがインフレ定着のリスクを高める」との懸念も一部から示された。CPIとPCEの乖離が異例に大きく、市場ベースの期待指標の解釈が難しいとの技術的な注意も付された。
金融安定セクション:AIマネーの構造リスク
今回の要旨は冒頭に金融安定の議論を収録。スタッフはヘッジファンドのレバレッジと高い資産価格を最も顕著な脆弱性とし、AI関連企業間のオフバランスのリース債務や循環的な資金調達が、投資収益が失望に終わった場合に損失を増幅し得ると指摘した。数名は「AI関連エクスポージャーが少数の企業に集中しつつある」とも警告。銀行システムは十分な資本を持つとされたが、ノンバンク経由の間接エクスポージャーをデータが捕捉し切れていない可能性への懸念も示された。
質疑:強い主語の意味と、投資家への含意
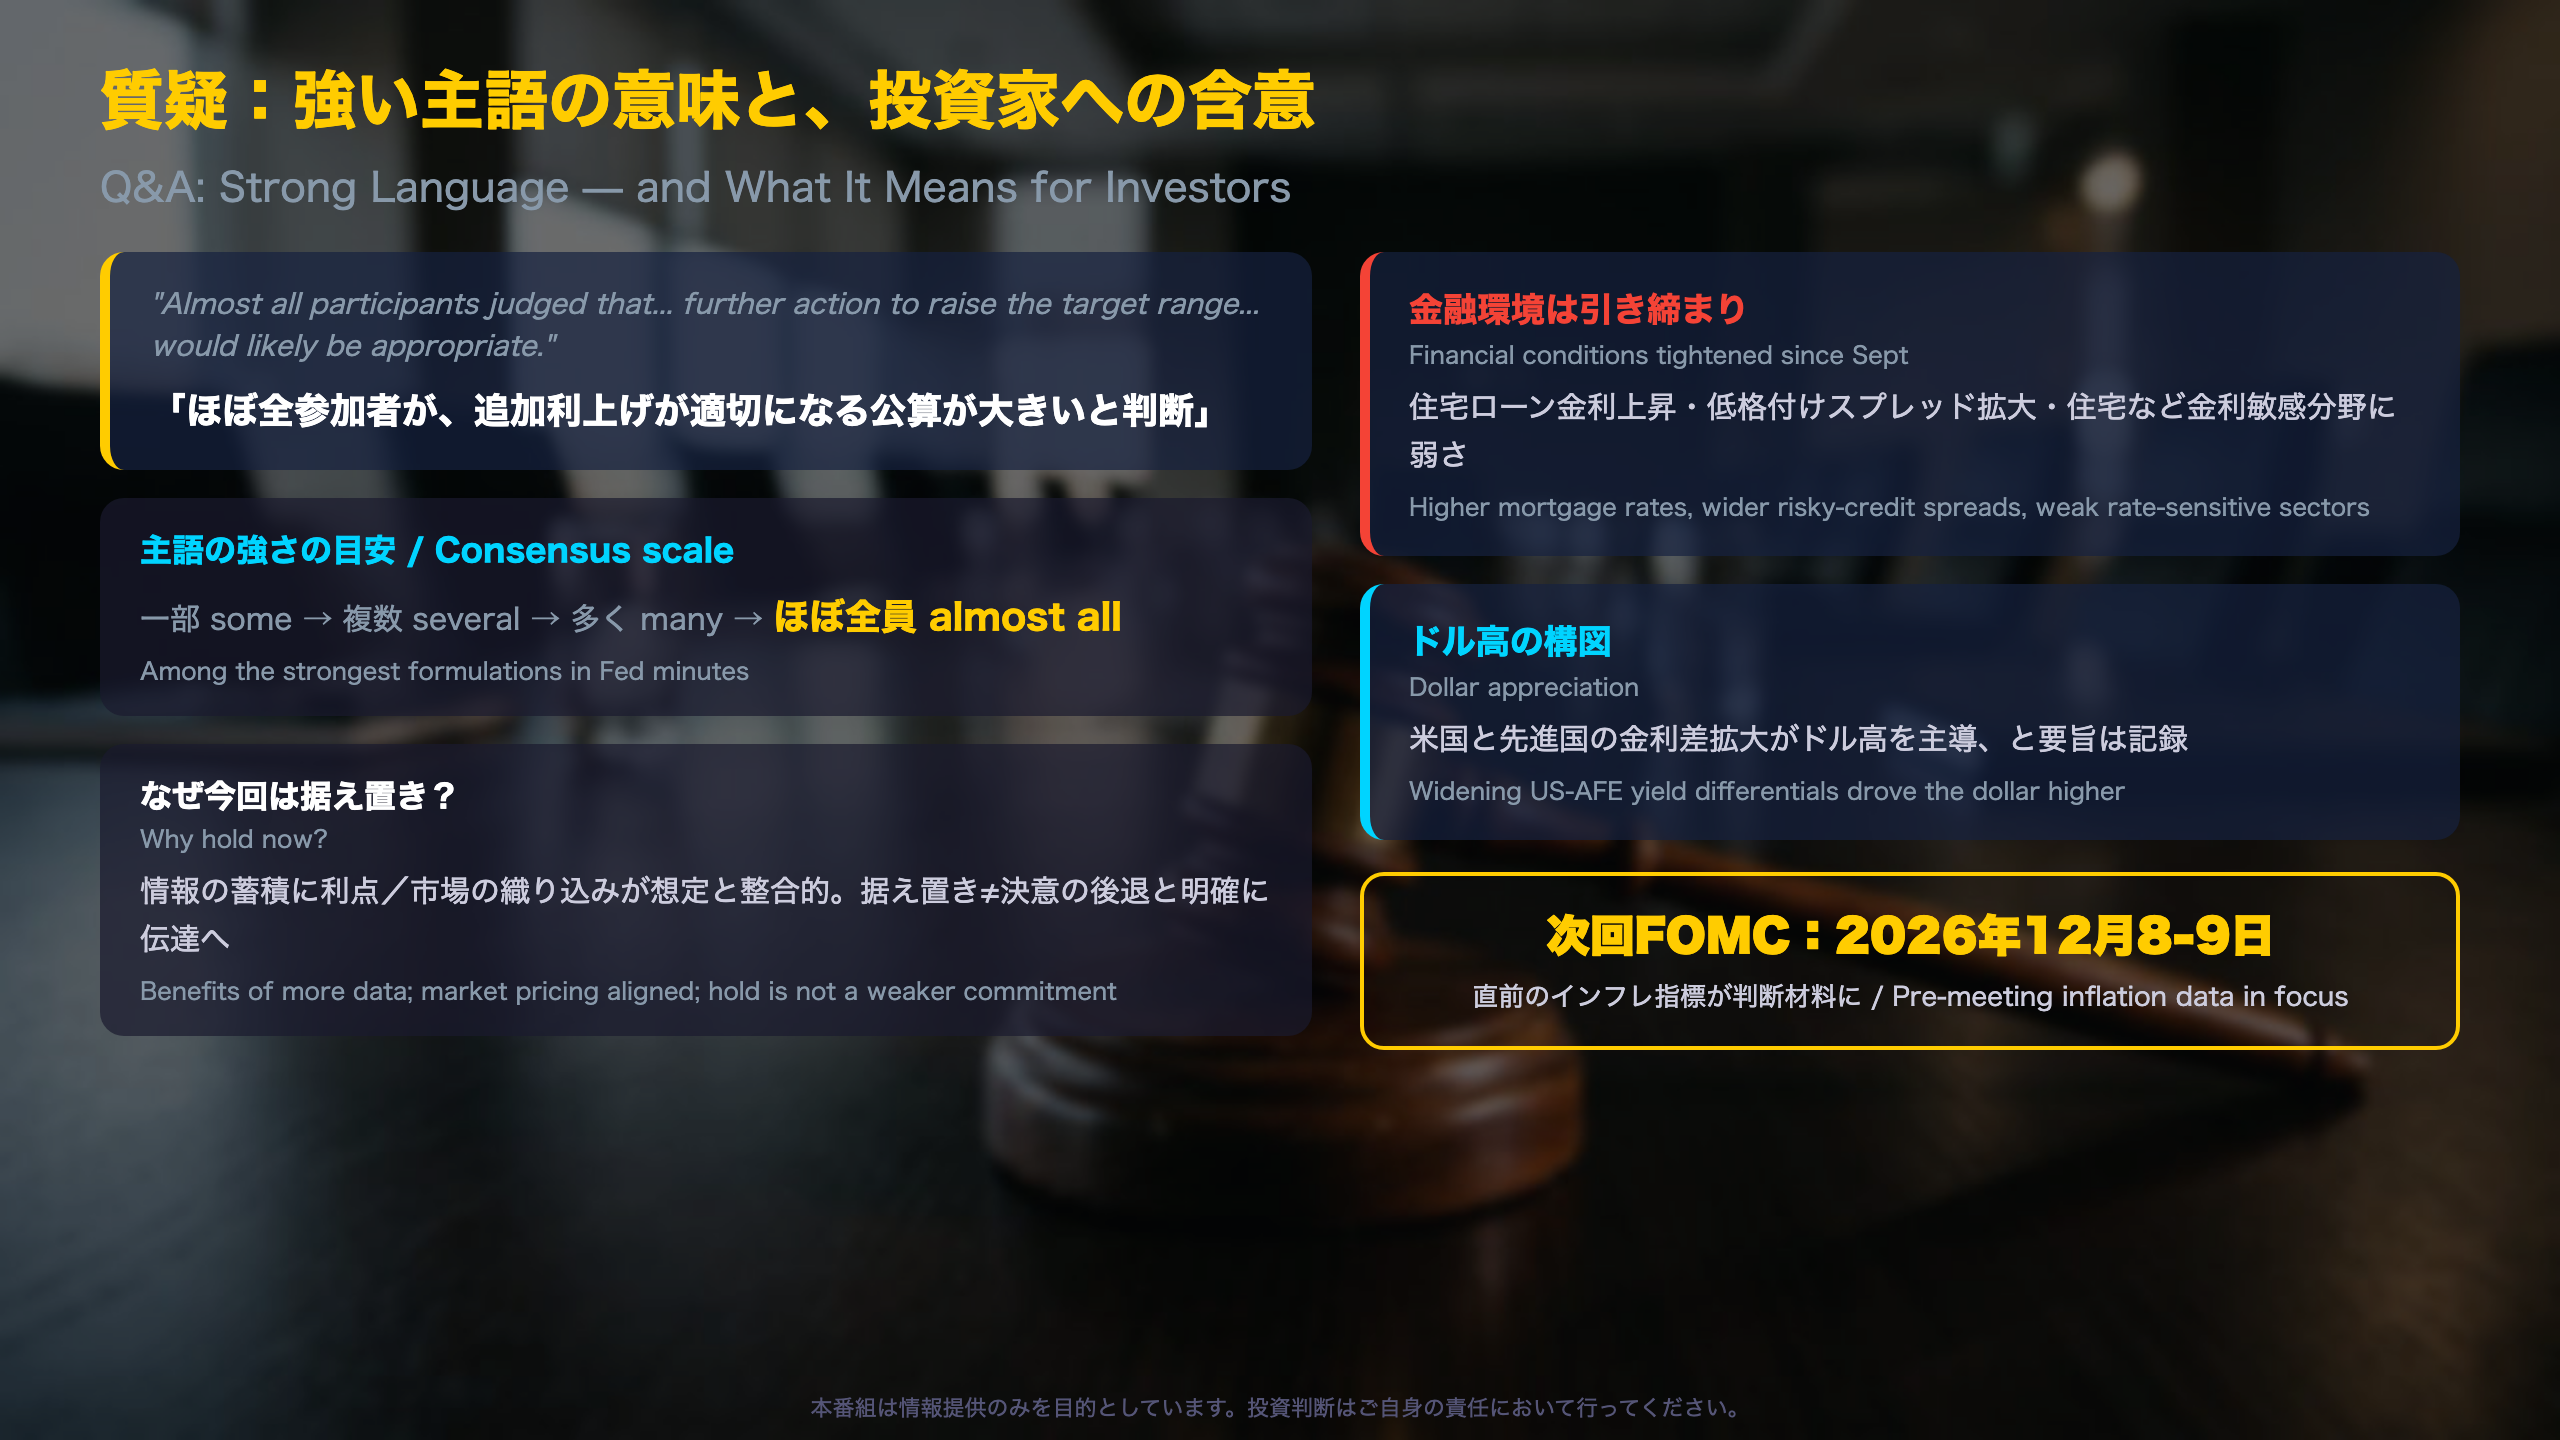
日本の投資家が押さえるべき3つの事実
1. 金融環境は既に引き締まっている
過半の参加者が、9月会合以降の金融環境の引き締まりを指摘した。要旨が記録する具体的な動きは以下の通り。
- 住宅ローン金利の上昇と、高リスク・AI関連の借り手のクレジットスプレッド拡大
- 投機的格付け債のスプレッドは「顕著に拡大」、データセンター建設向けハイイールド債は特に大幅
- 銀行株は貸出鈍化と商業用不動産エクスポージャーへの懸念から「急落(fell sharply)」
- 住宅投資・商業用不動産・中小企業の借入など金利敏感分野に重さ
2. ドル高の構図
米国の政策金利経路がほぼ不変だった一方、他の先進国では経路が下方シフトし、米国と先進国の金利差拡大がドル高を主導したと要旨は記す。フランスの財政懸念で仏独10年金利差が2011年のユーロ危機以来の水準へ急拡大したことも、米国債への資金回帰を促した。
3. 市場とデスク・サーベイの織り込み
- 先物市場:年末までの25bp利上げに高い確率、2027年夏までにさらに2回を織り込み
- デスク・サーベイ中央値:12月に1回、2027年3月に1回の利上げ、2028年初めに利下げ
- 長期FF金利の推計中央値は約3.4%に上昇(長期の実質金利上昇が背景)
次回:12月8-9日
数名は「次の物価統計は好ましくない公算」と述べ、2名程度は不利な内容なら25bp超の利上げも検討に値し得ると言及した。会合直前のインフレ・雇用統計が最大の注目点となる。なお、12月の決定そのものを予断することは本番組ではしない。要旨が示す事実は「委員会の重心は引き締め側」ということまでである。
製作費大公開
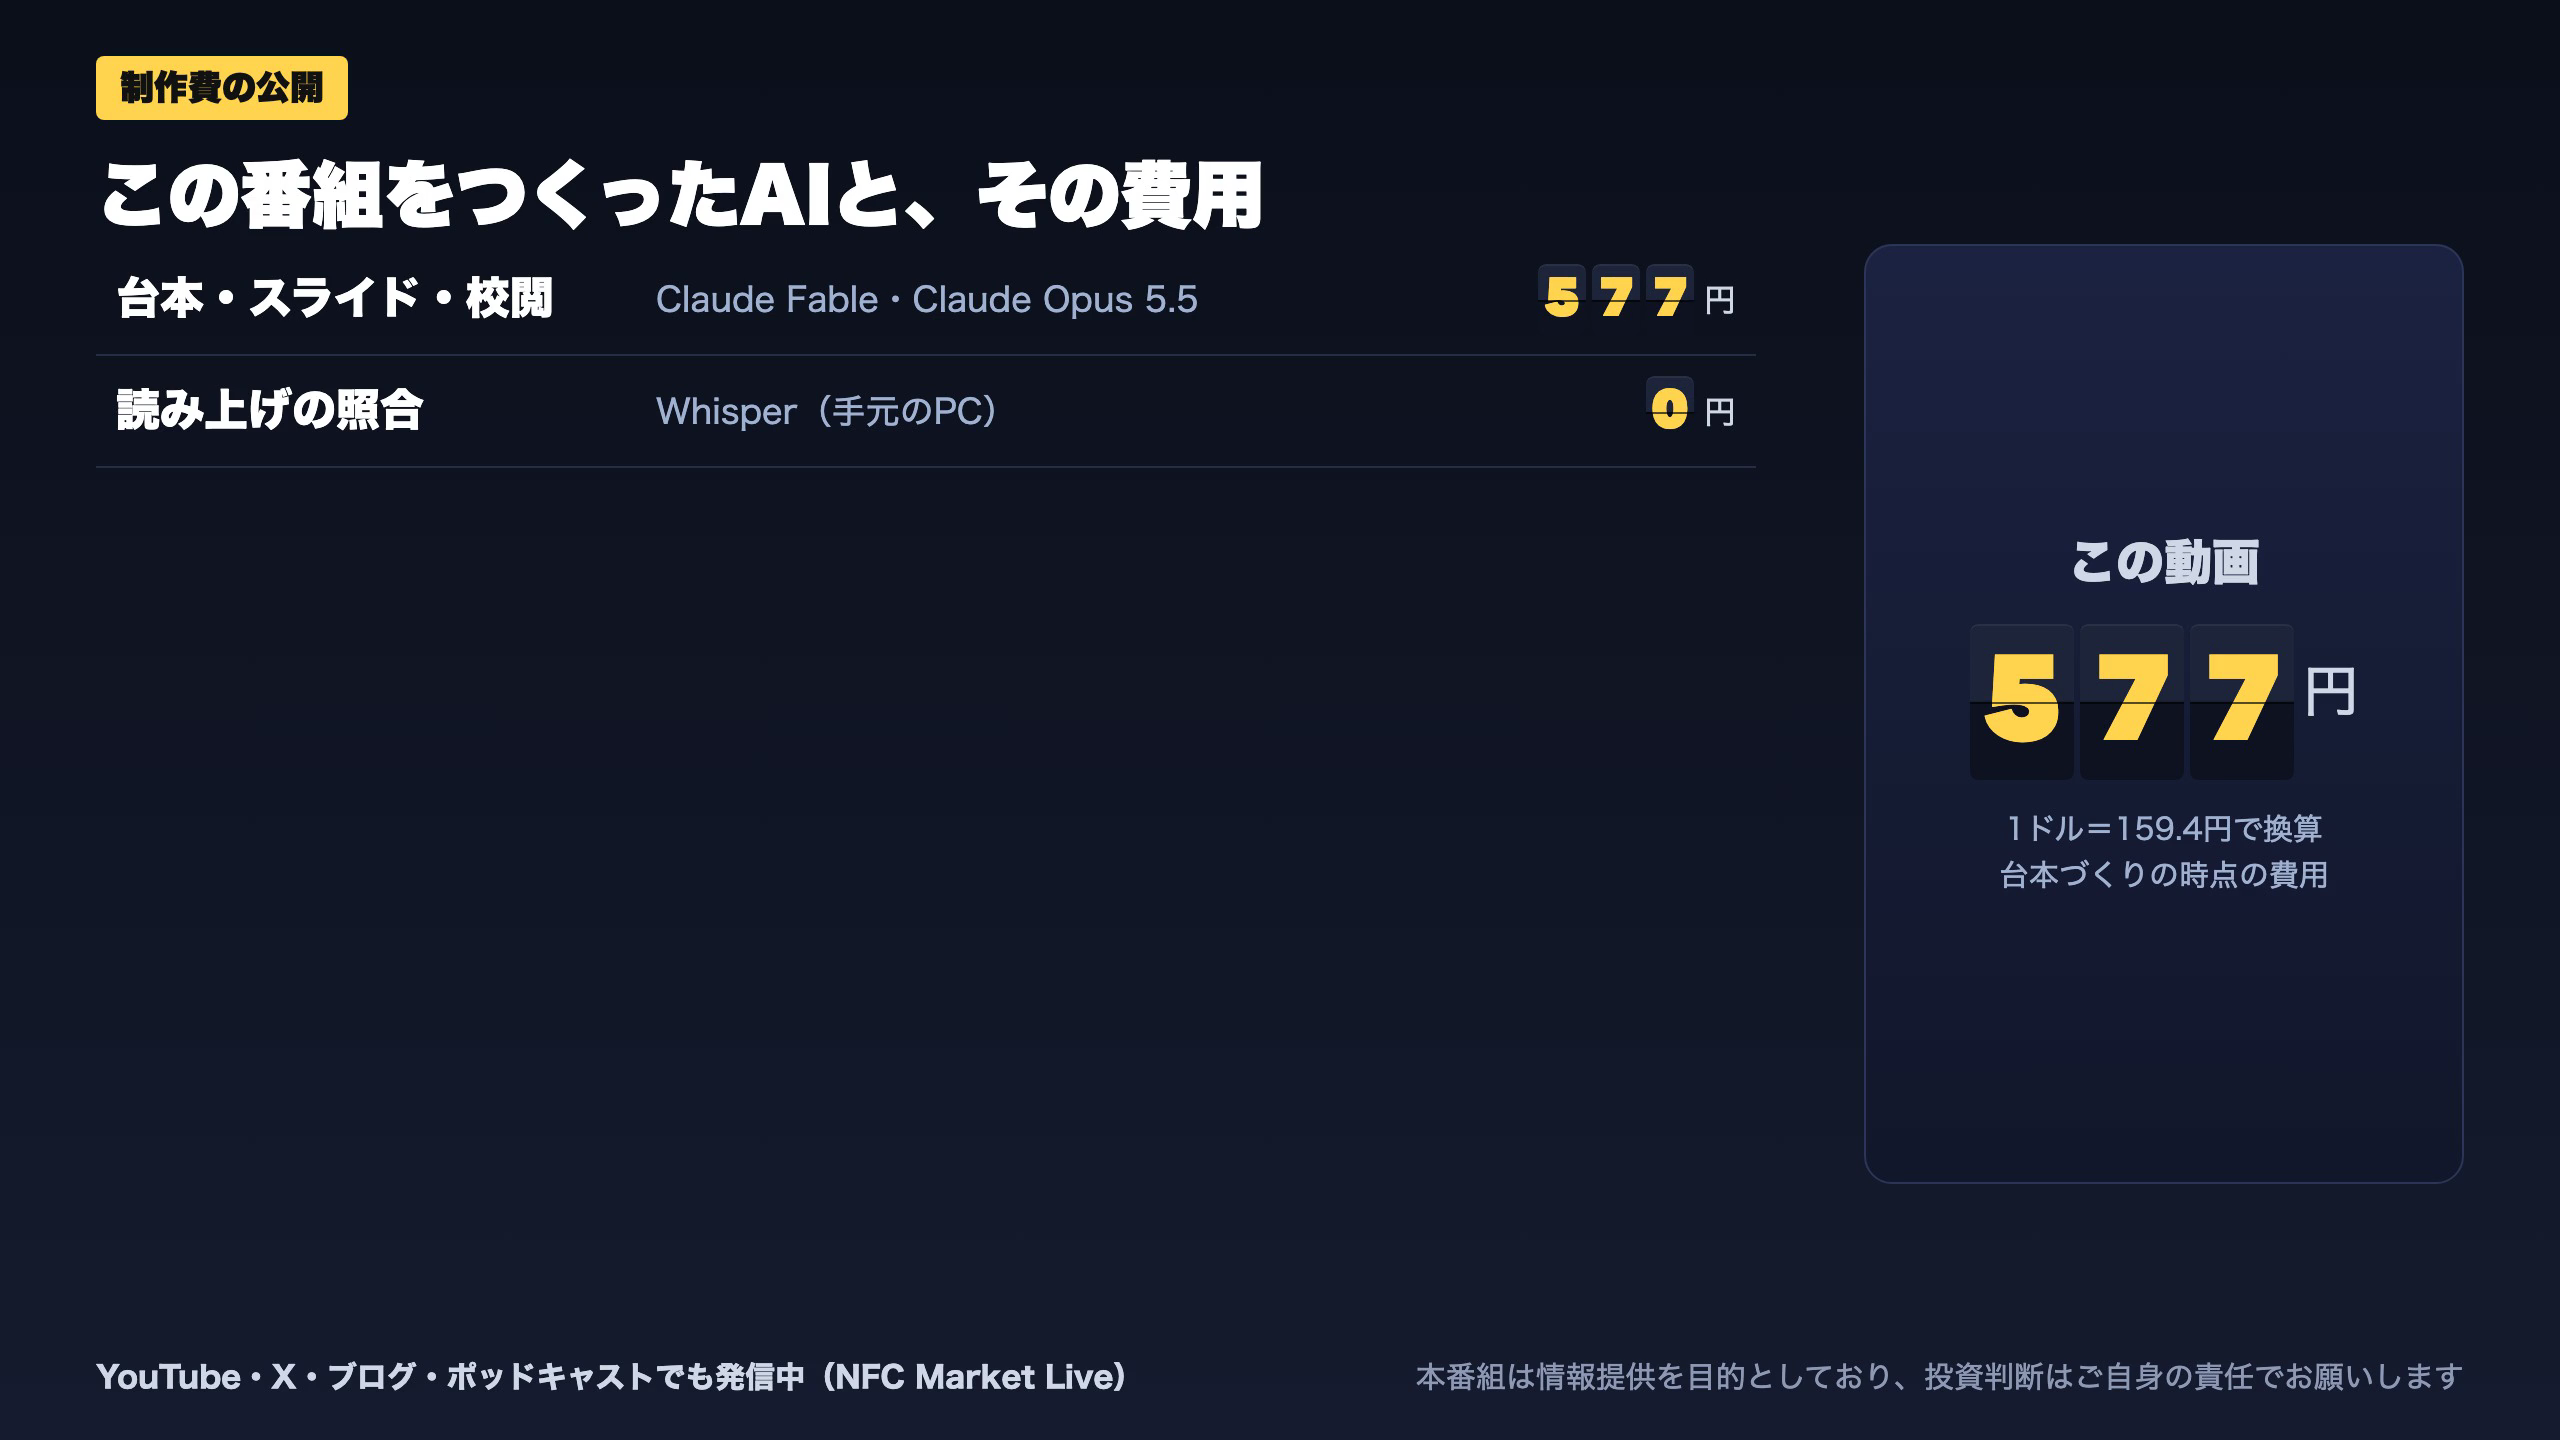
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Fable 5 | 59,680 | 47,405 | ¥473 |
| LLM | Claude Opus 5.5 | 81,533 | 13,890 | ¥96 |
| LLM | Claude Sonnet 5.5 | 7,504 | 4,200 | ¥9 |
| TTS | Gemini 3.8 Flash TTS | 505 | 1,311 | ¥2 |
| BGM | Lyria 3 Pro | 248 | 26,939 | ¥13 |
| X | ポスト作成 | 973 | – | ¥5 |
| 合計 | ¥598 |
為替レート: 1 USD = 159.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。