📄 一次資料(出典)
Federal Reserve
https://www.federalreserve.gov/releases/g17/current/g17.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-17 23:28)
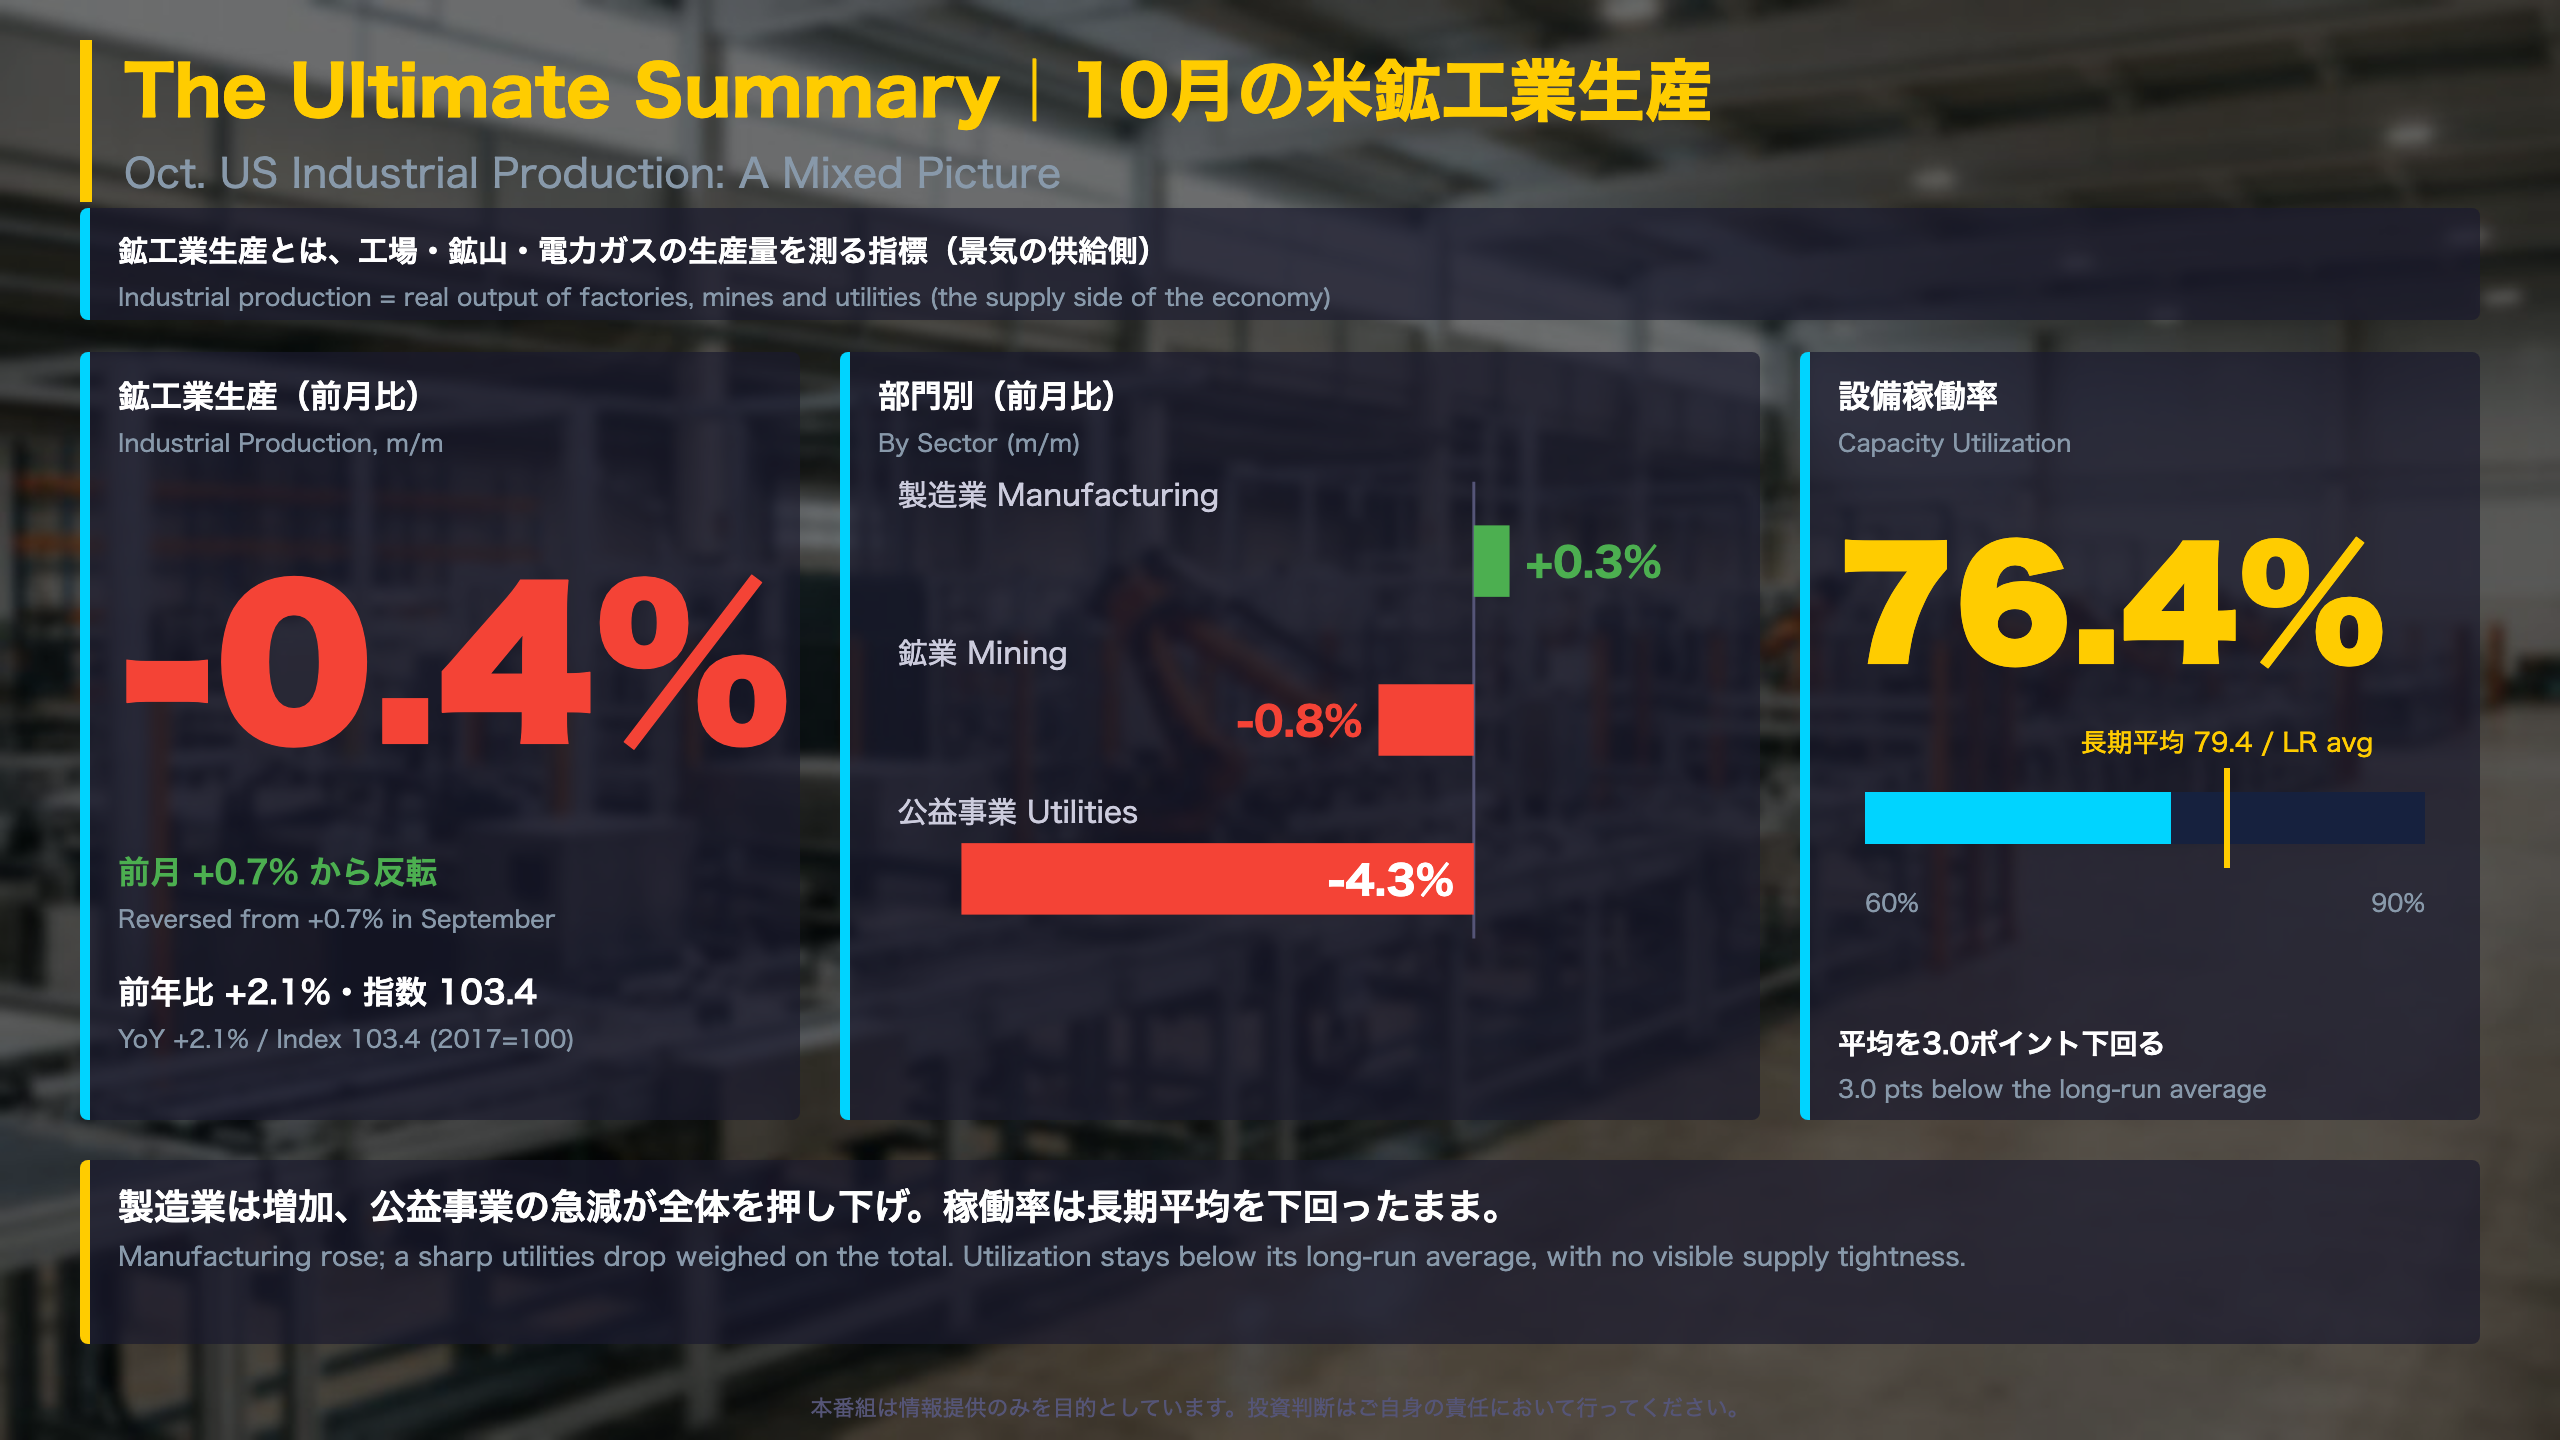
米国経済の最新分析。📊 FRBが11月17日に発表した10月の鉱工業生産(G.17)を解説。総合は前月比0.4%減(前月は0.7%増)、前年比では2.1%増でした。 📉 公益事業が4.3%減と大きく落ち込んだ一方、製造業は0.3%増、事業用機器は1.0%増でした。 💡 ただし自動車・同部品を除く製造業は0.1%減…
The Ultimate Summary|10月の米鉱工業生産
今回の発表の位置づけ
FRBの統計リリース「G.17」は、米国の製造業・鉱業・電力ガス事業の実質生産量(2017年=100の指数)と、能力に対する稼働率を毎月公表します。10月分の指数は103.4で、前月比0.4%低下、前年比では2.1%上昇でした。
「Industrial production (IP) decreased 0.4 percent in October after increasing 0.7 percent in September.」
過去の流れ
| 項目 | 前回(10/16発表・9月分) | 今回(10月分) |
|---|---|---|
| 総合の前月比 | +0.7% | -0.4% |
| 設備稼働率 | 76.9% | 76.4%(9月は76.8%に改定) |
| 製造業 | +0.3% | +0.3%(9月は+0.3%で改定なし) |
| 公益事業 | (資料に前回値なし) | -4.3%(9月は+4.4%) |
前回「わずかに増加」とされた8月は、今回の改定で前月比0.1%減に変わりました。月次の数字は後から動きやすいことが分かります。
強弱の両面
- 強さ:製造業は0.3%増、事業用機器は1.0%増。7-9月期の総合は年率2.5%増でした。
- 弱さ:消費財は0.7%減。製造業から自動車・同部品を除くと0.1%減でした。
次回への橋渡し
11月24日に年次改定(基準年を2022年へ変更)が予定され、過去の数字も改定されます。通常の次回発表は12月16日です。
公益事業の反動と、製造業の底堅さ
公益事業の振れを時系列で見る
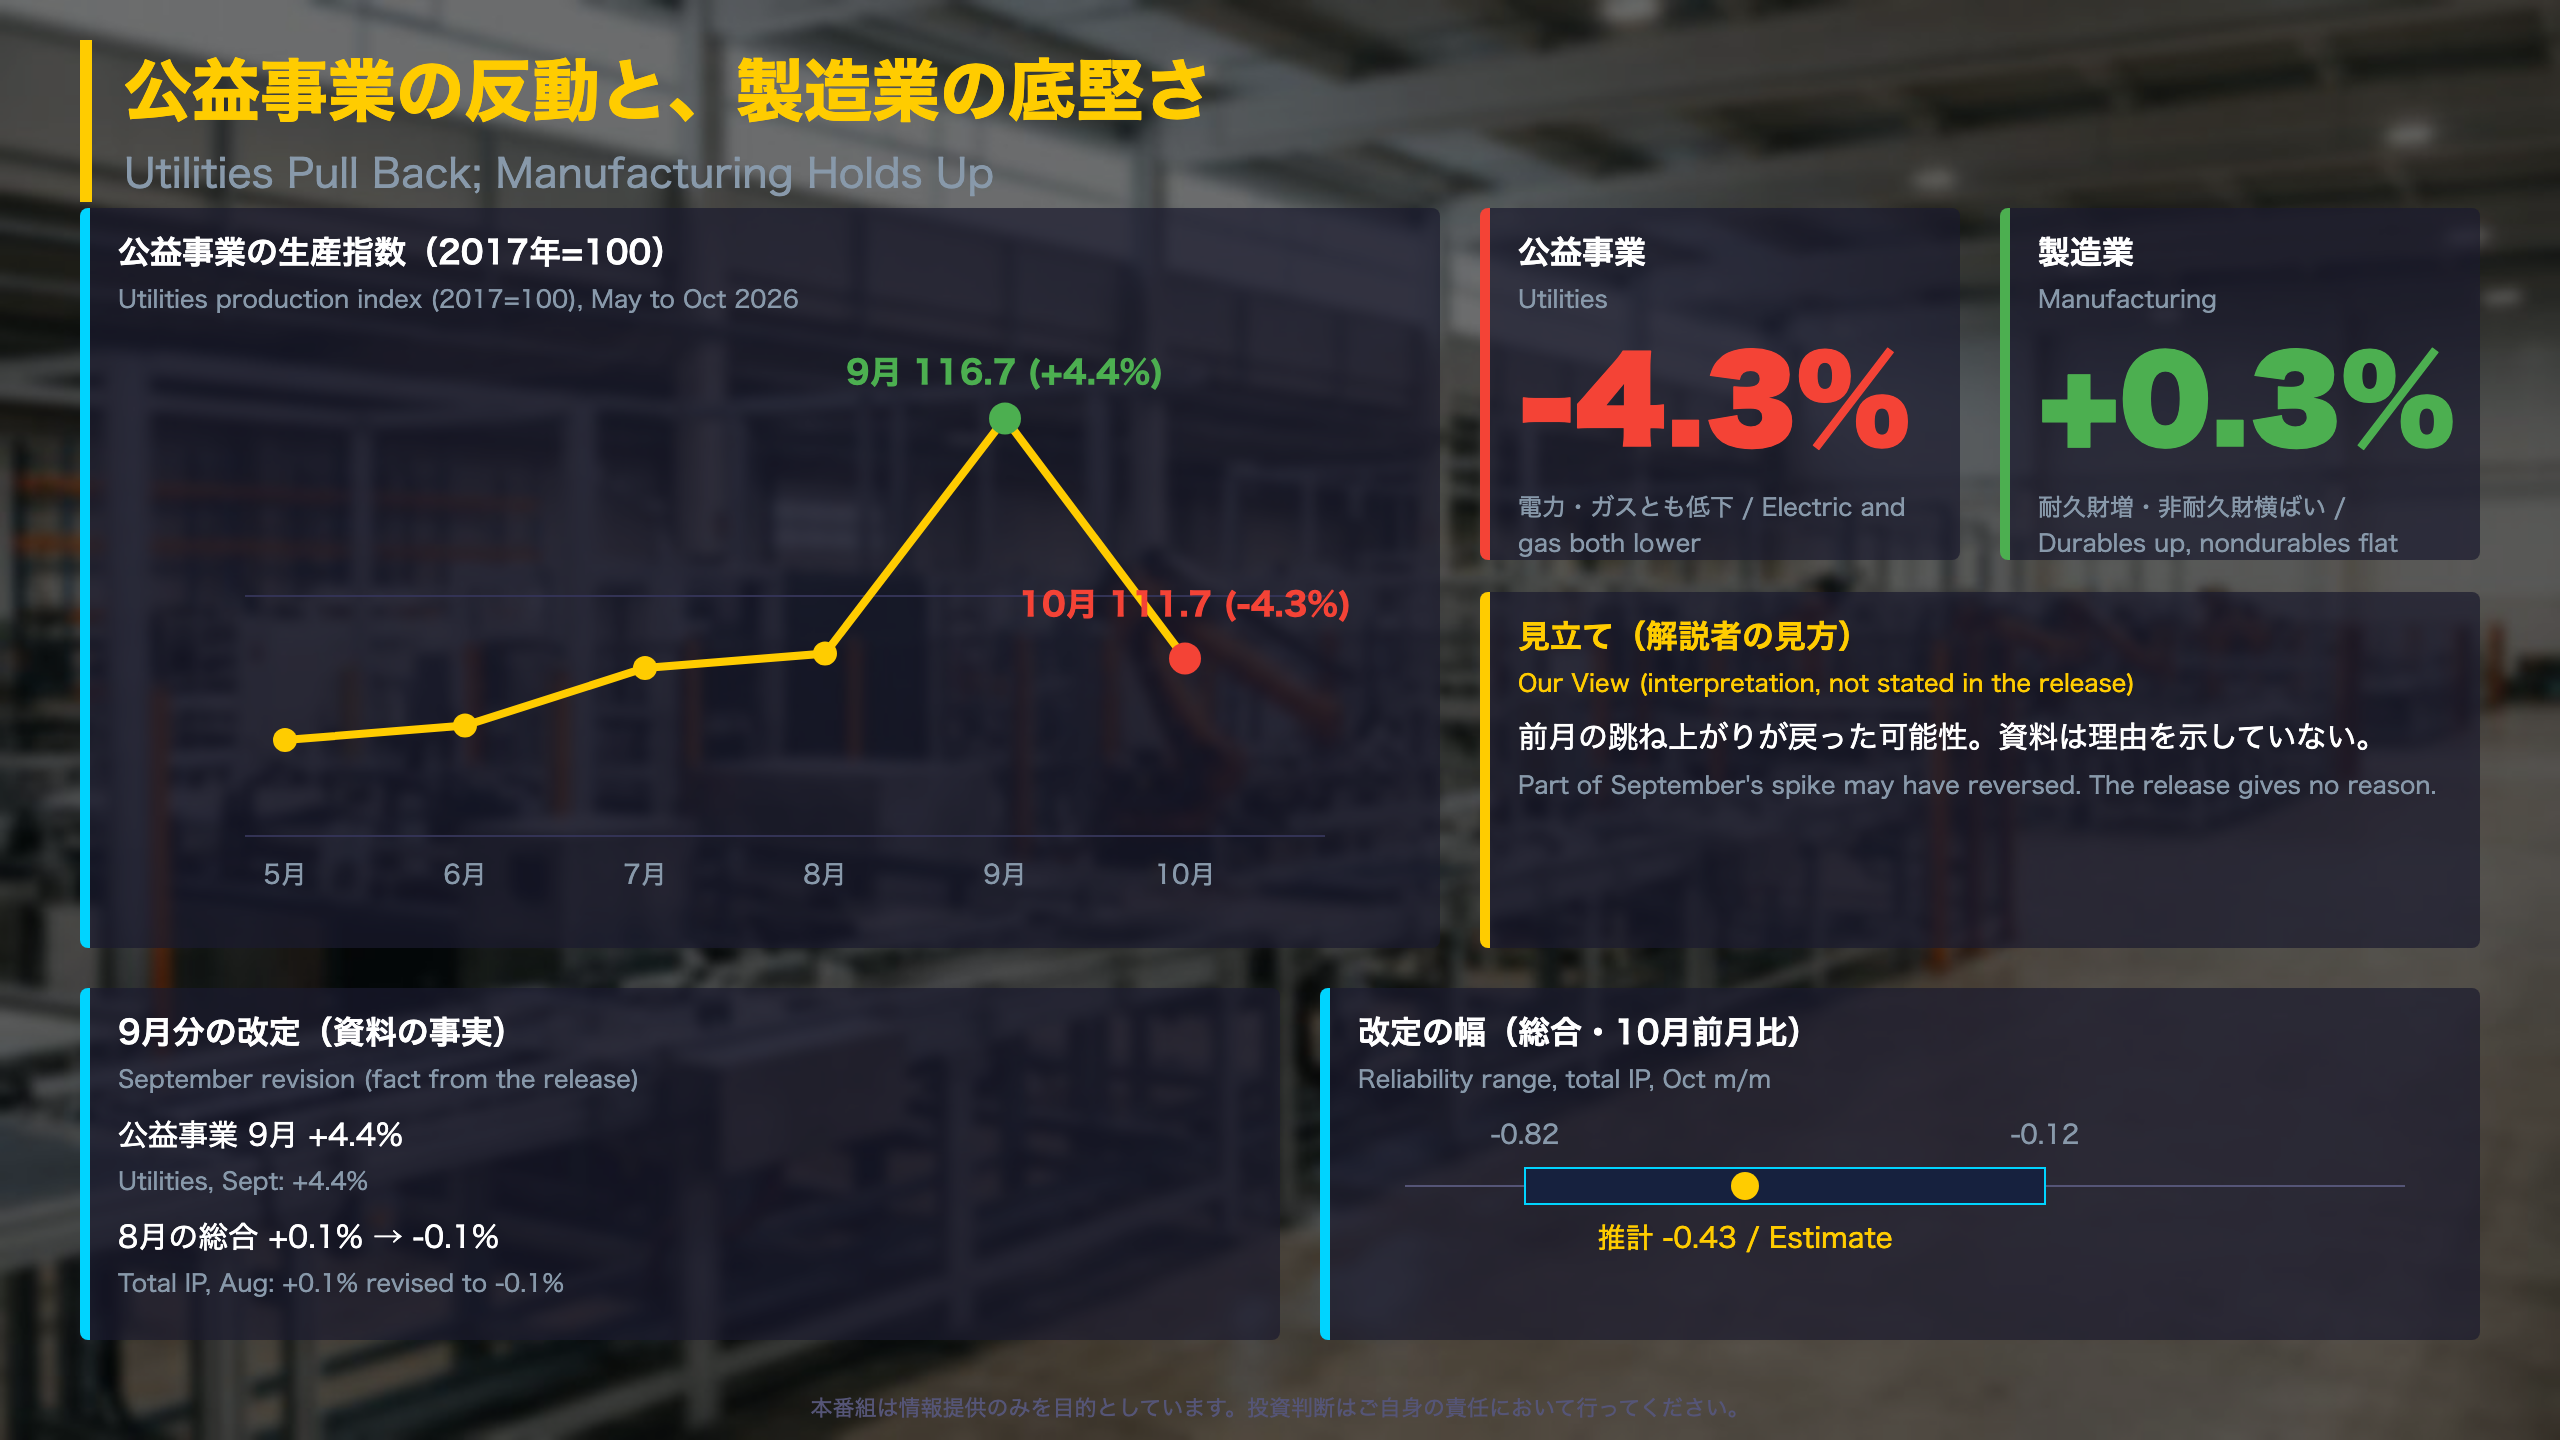
公益事業の生産指数(2017年=100)は、5月110.0、6月110.3、7月111.5、8月111.8、9月116.7、10月111.7と推移しました。9月に大きく跳ねた後、10月はほぼ7月・8月の水準に戻った形です。
9月分の改定
9月の公益事業は前月比4.4%増でした。9月の指数は116.7、8月は111.8でした。月次の数字が後から動く典型例です。
改定の幅(資料の信頼性推計表)
| 項目 | 現在の推計 | 85%点 | 15%点 |
|---|---|---|---|
| 総合(10月前月比) | -0.43% | -0.12% | -0.82% |
| 公益事業(同) | -4.25% | -2.35% | -6.03% |
「The reliability measures show the likely range of values for the IP indexes after their fifth and final monthly revision.」
異なる見方
- 戻りと見る立場:9月の急増の反動で、水準としては均されたに過ぎない。
- 慎重な立場:資料は理由を示しておらず、気温などの要因かどうかは確認できない。
他部門
鉱業は0.8%減で稼働率は86.4%(0.8ポイント低下)、長期平均を1.2ポイント上回る水準です。製造業は耐久財が0.5%増、非耐久財は横ばいでした。
生産の中身と設備稼働率
市場グループ別の動き(10月・前月比)
| グループ | 前月比 |
|---|---|
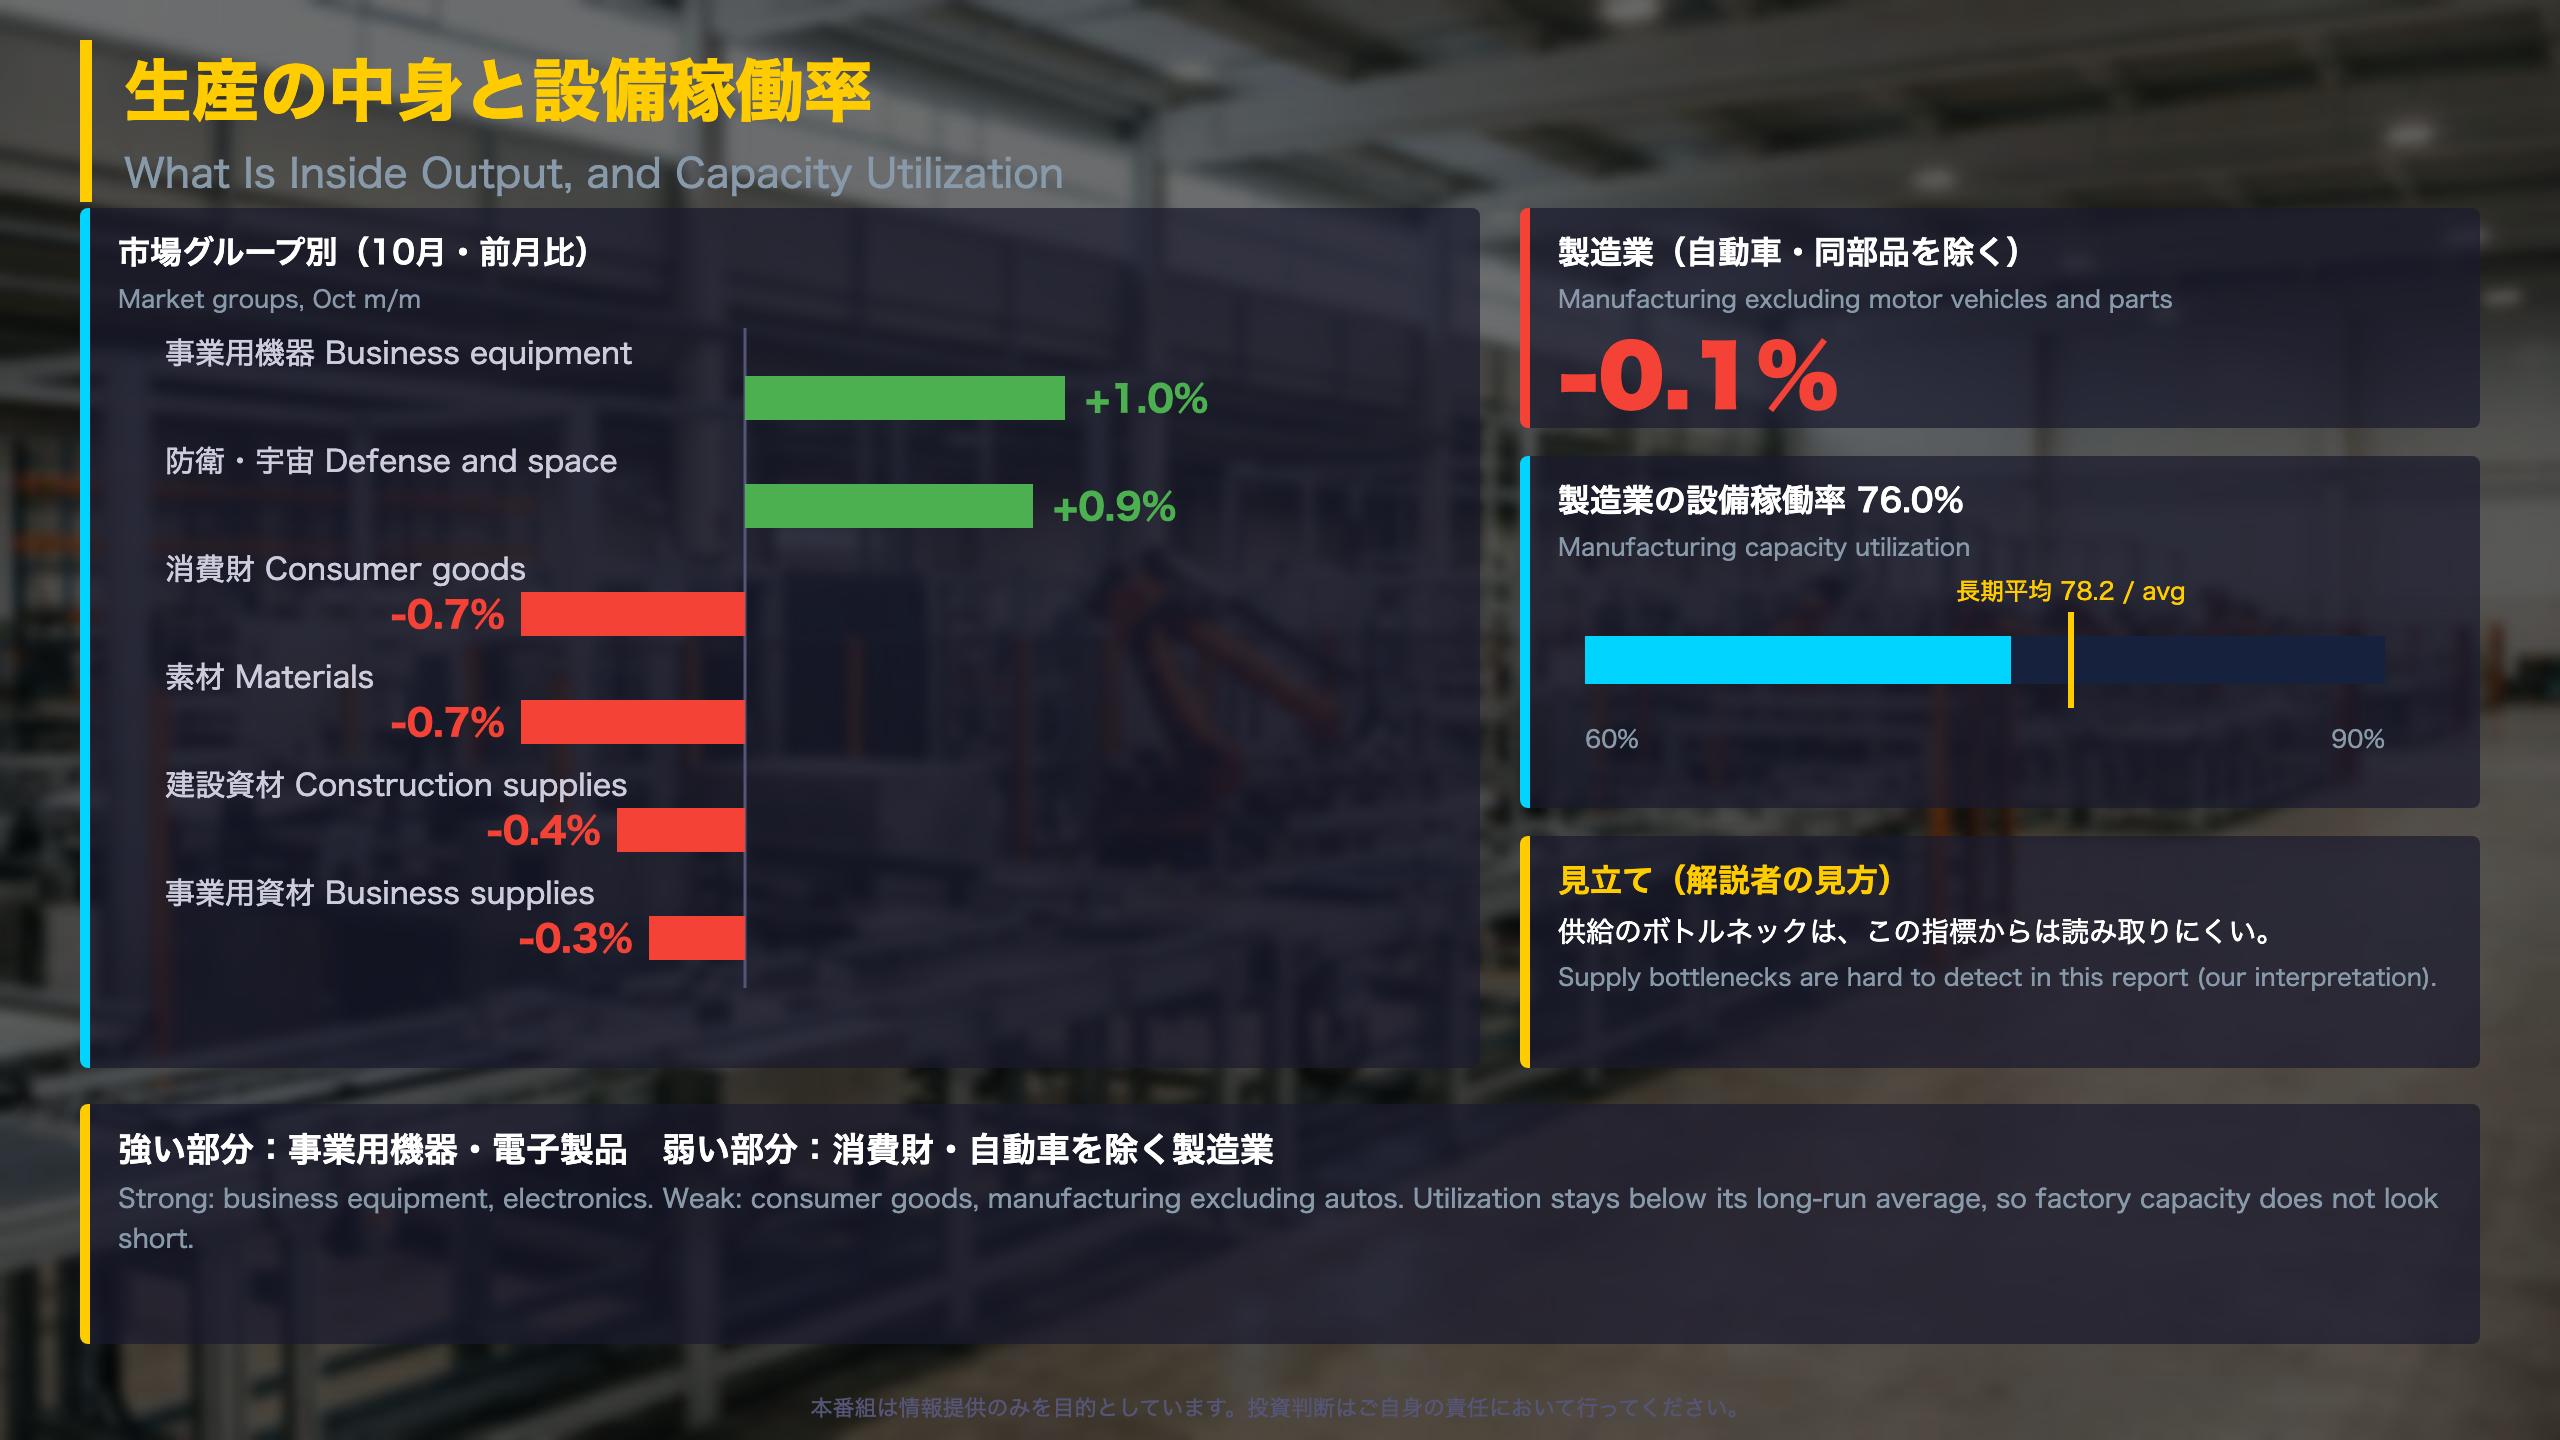
| 事業用機器 | +1.0% |
| 防衛・宇宙機器 | +0.9% |
| 建設資材 | -0.4% |
| 事業用資材 | -0.3% |
| 消費財 | -0.7% |
| 素材(原材料) | -0.7%(うちエネルギー素材 -2.2%) |
「The major market groups posted mixed results in October.」
製造業の内訳
耐久財は0.5%増で、自動車・同部品が4.4%増えました。非耐久財は横ばいで、プラスチック・ゴム製品や食品・飲料・たばこが増える一方、それ以外は減少しました。自動車の組み立て台数(乗用車と軽トラックの年率)は9月の1002万台から10月は1041万台へ増えています。
7-9月期には、半導体・関連電子部品の生産が年率21.9%増と大きく伸びていました。今回の10月は電子製品が増加(コンピューター・電子製品+1.4%)した一方、電気機器・家電・部品は2.4%減でした。
稼働率の位置づけ
製造業の稼働率は76.0%で、1972-2025年平均の78.2%を2.2ポイント下回ります。1年前の75.1%からは上昇しています。工程別では、原材料段階が83.9%(平均84.5%)、一次・半製品段階が76.0%(平均80.1%)、最終財段階が74.0%(平均76.6%)と、いずれも平均並みか下回っています。
異なる解釈
強気の読み方は、事業用機器・電子製品の底堅さ。慎重な読み方は、自動車を除く製造業が小幅減で、消費財が弱い点です。
次回への橋渡し
11月24日の年次改定で、能力と稼働率にも2025年第4四半期までの調査データが反映されます。
質疑で深める:製造業の強さと稼働率
稼働率の水準を一覧で見る
| 区分 | 10月 | 長期平均(1972-2025) | 差 |
|---|---|---|---|
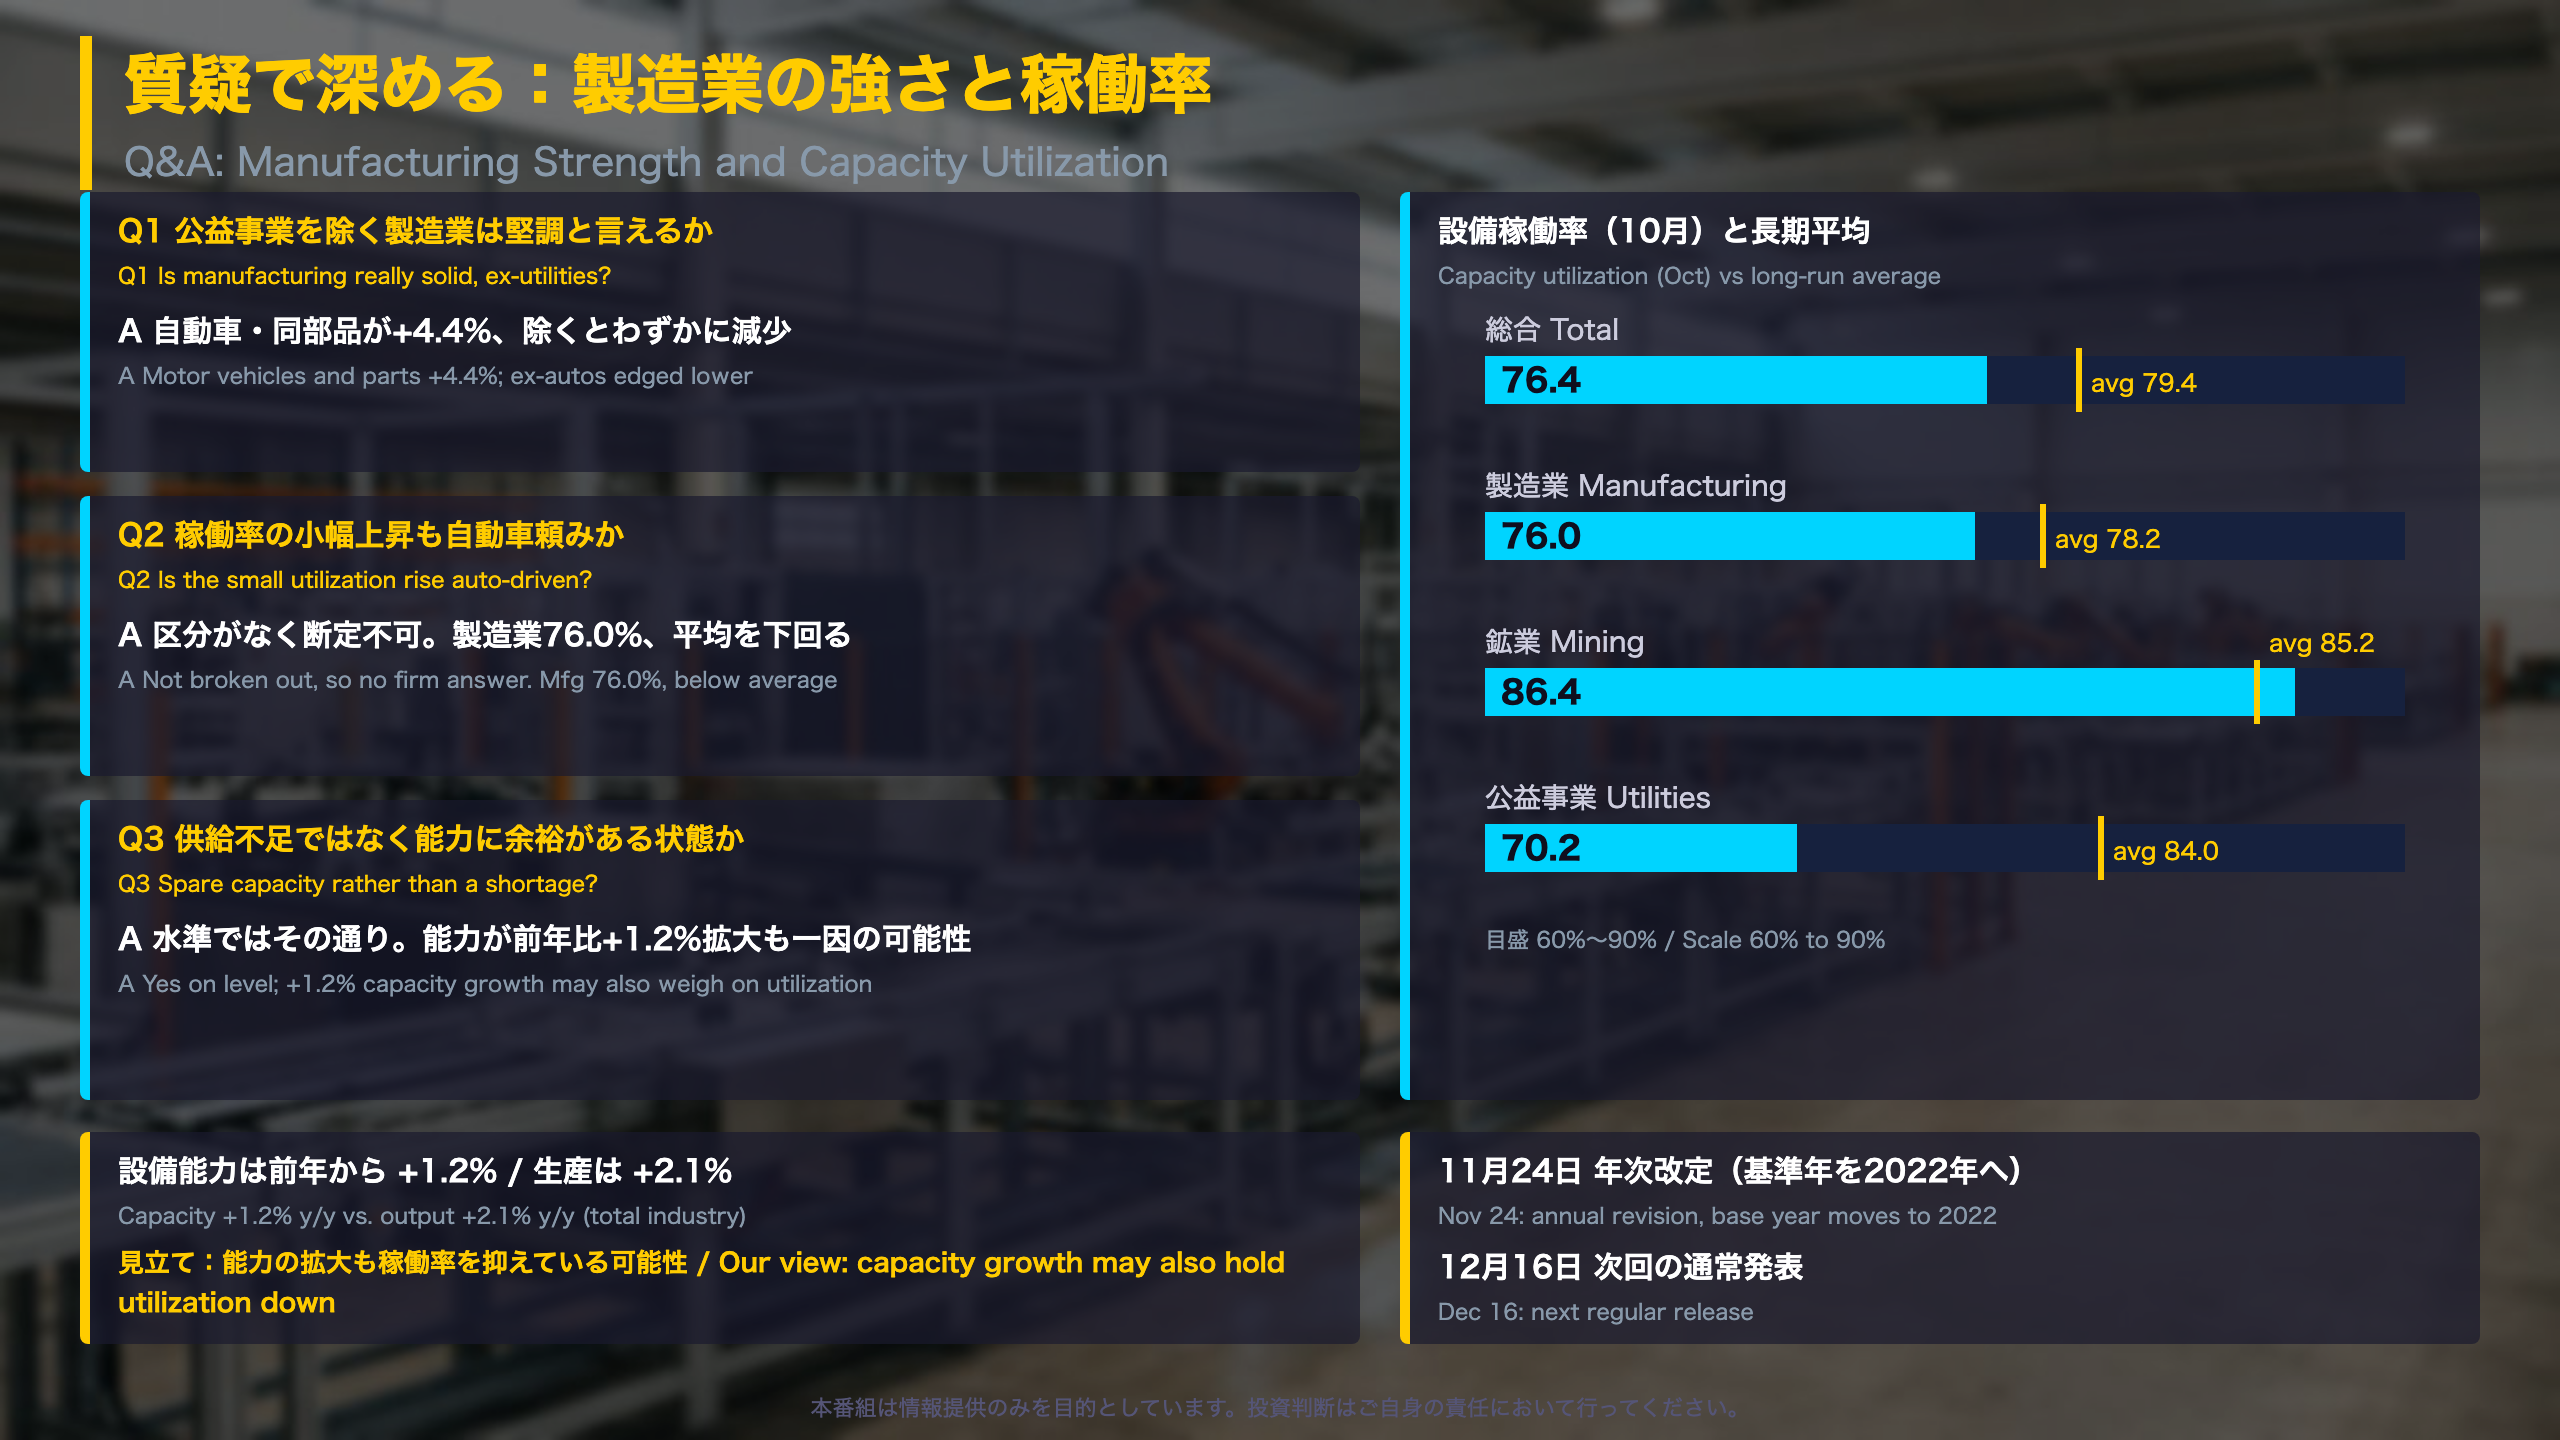
| 総合 | 76.4% | 79.4% | -3.0pt |
| 製造業 | 76.0% | 78.2% | -2.2pt |
| 鉱業 | 86.4% | 85.2% | +1.2pt |
| 公益事業 | 70.2% | 84.0% | -13.8pt |
「Capacity utilization dropped to 76.4 percent in October, a rate that is 3.0 percentage points below its long-run (1972–2025) average.」
総合稼働率は9月の76.8%(改定後)から低下し、1年前の75.6%よりは高い水準です。参考までに、過去のピークは1994-95年の85.0%、2009年の底は66.5%でした。今回の76.4%は、その中間の「余裕のある」側に位置します。
設備能力の伸び
総合の設備能力は前年から1.2%拡大し、同じ期間の生産は2.1%増でした。能力の拡大ペースが生産に近いため、稼働率は大きく動きません。設備能力の伸びが稼働率を押し下げる側に働いている可能性は、資料の数字から読み取れます(レベルC)。
異なる見方
- 余裕あり派:稼働率が平均を下回り続け、供給制約は見えにくい。
- 慎重派:稼働率は能力の定義(Fed独自の推計)に左右され、水準の絶対的な評価には限界がある。(削除)
次回への橋渡し
- 11月24日:年次改定。基準年が2022年になり、2025年第4四半期までのCensus稼働率調査が反映される。
- 12月16日:11月分の通常発表。
総合稼働率が長期平均(79.4%)に近づくか、製造業の稼働率が下がり続けるかが、確認すべき点です。
製作費大公開
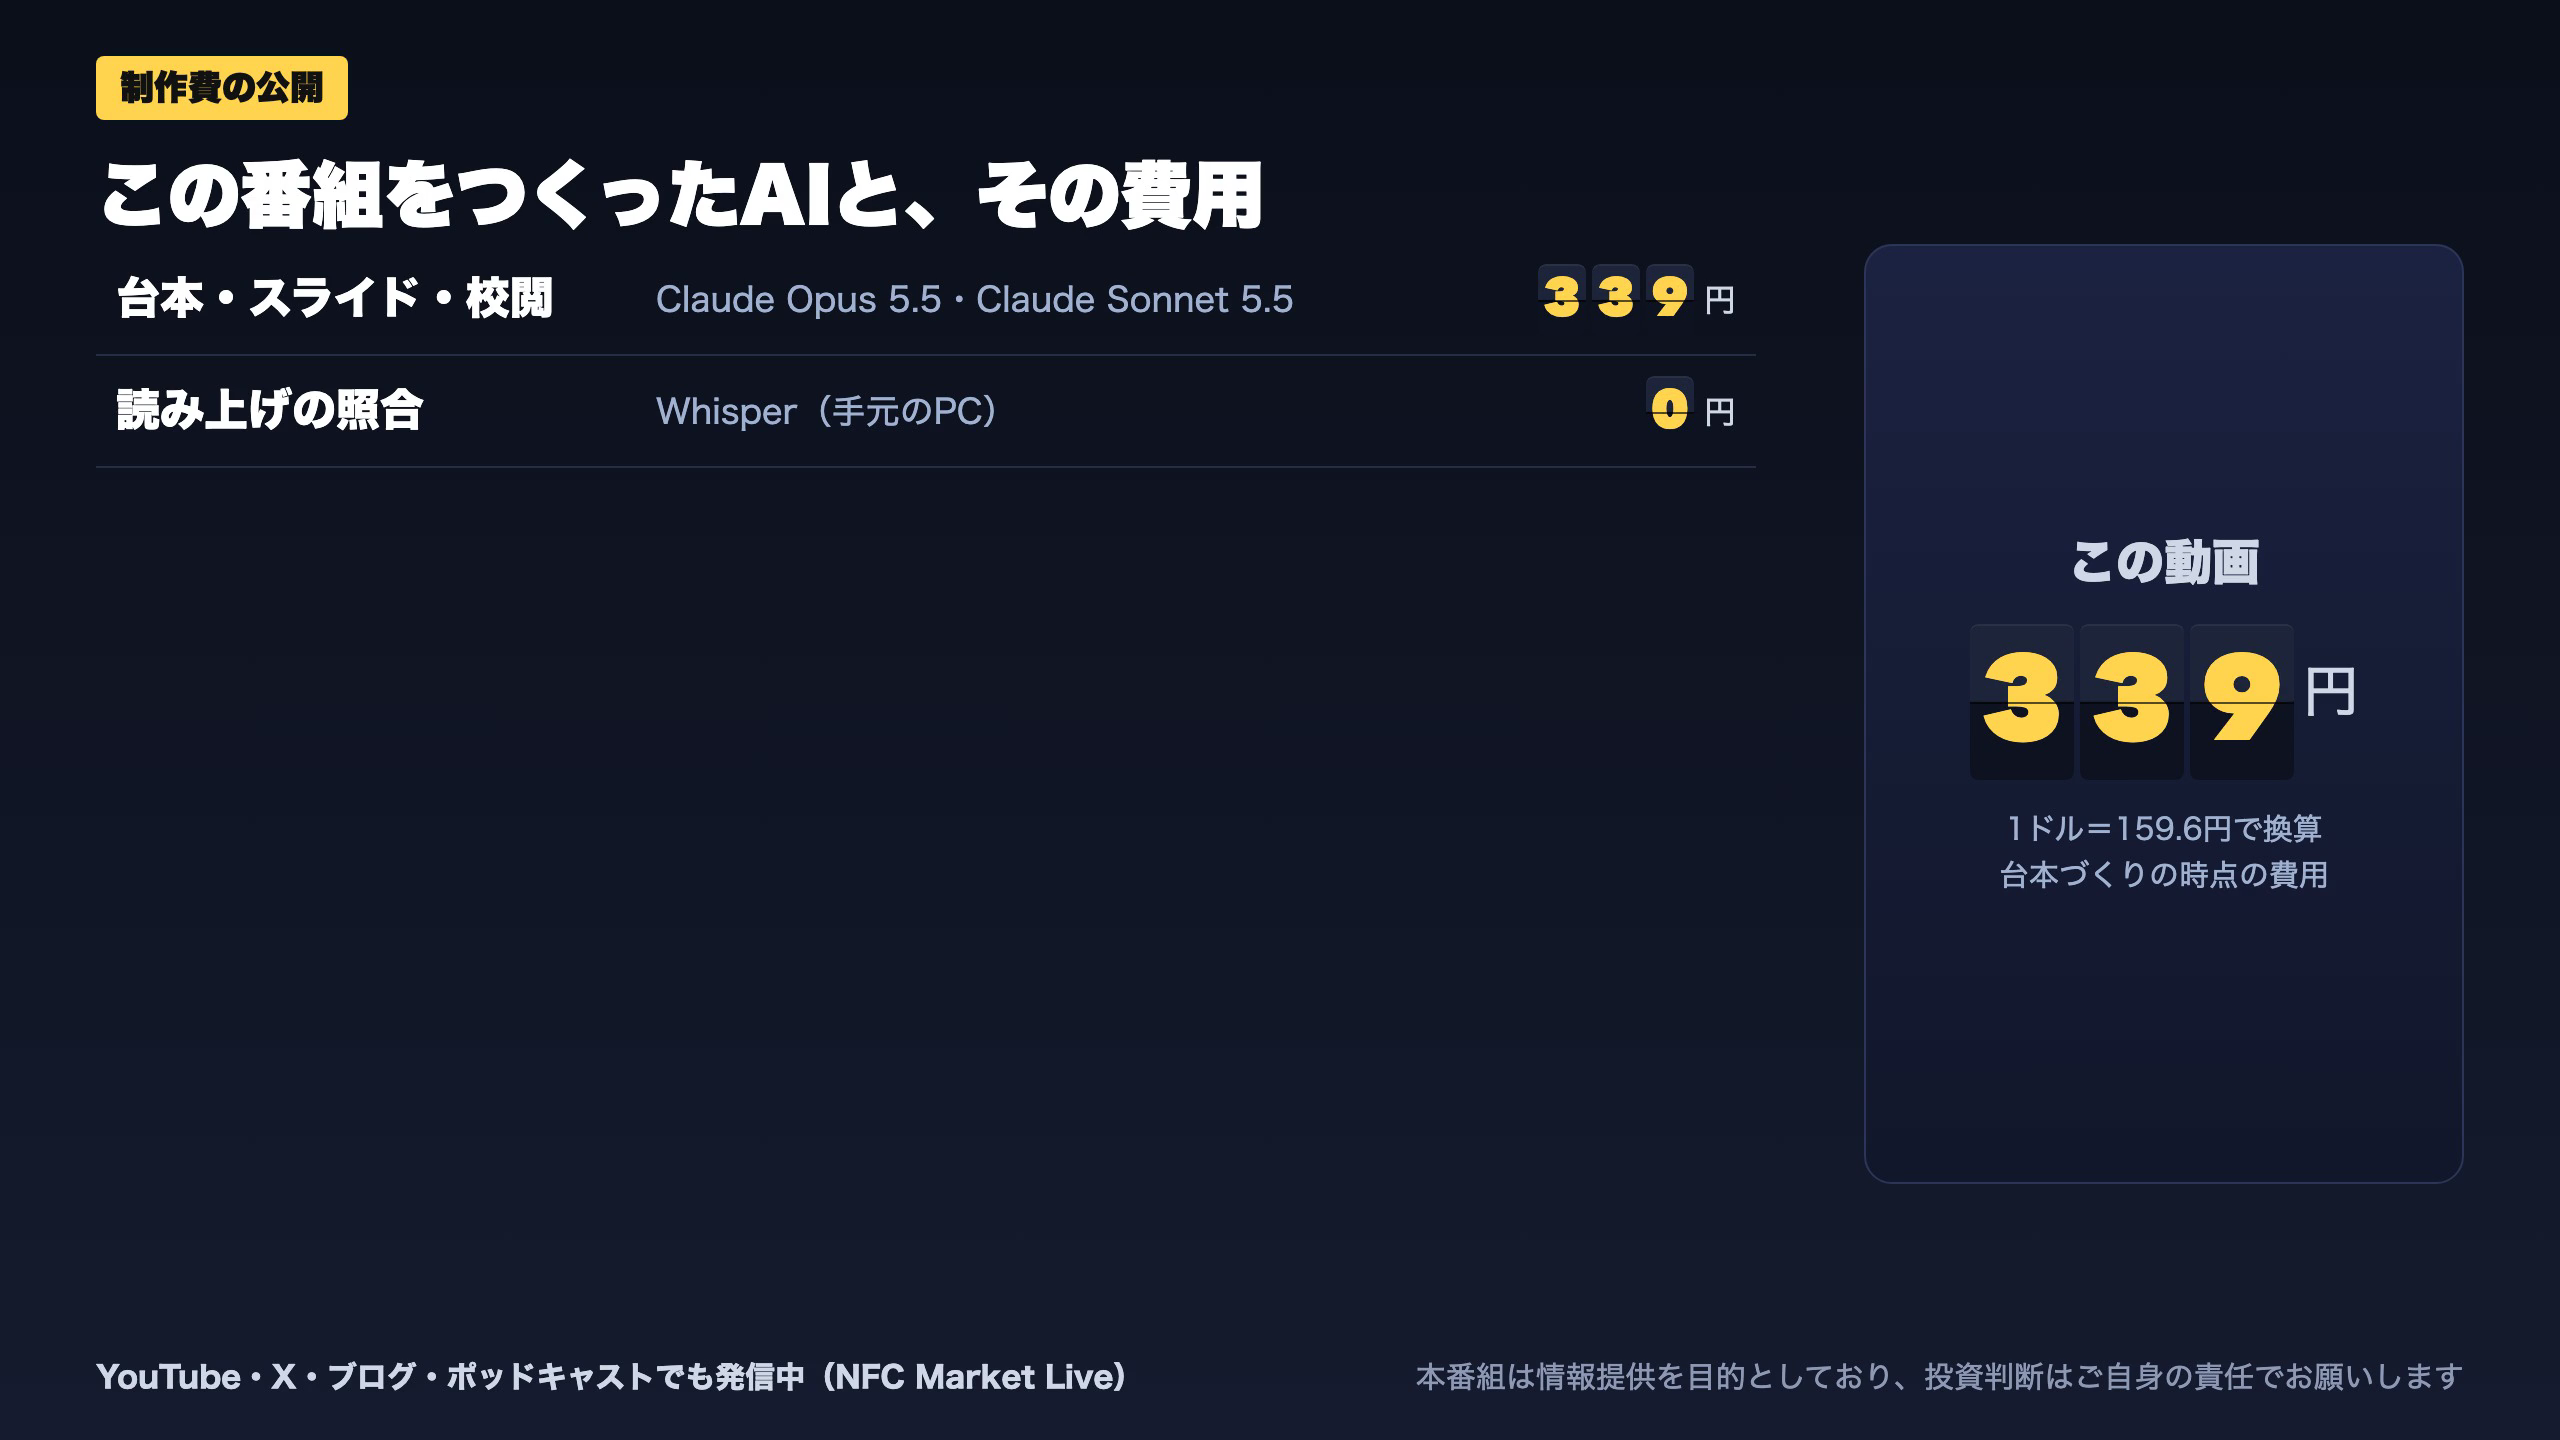
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 197,456 | 15,987 | ¥177 |
| LLM | Claude Sonnet 5.5 | 206,164 | 60,719 | ¥163 |
| TTS | Gemini 3.8 Flash TTS | 485 | 1,398 | ¥2 |
| BGM | Lyria 3 Pro | 188 | 25,729 | ¥13 |
| X | ポスト作成 | 866 | – | ¥5 |
| 合計 | ¥359 |
為替レート: 1 USD = 159.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。