📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-04 09:00)
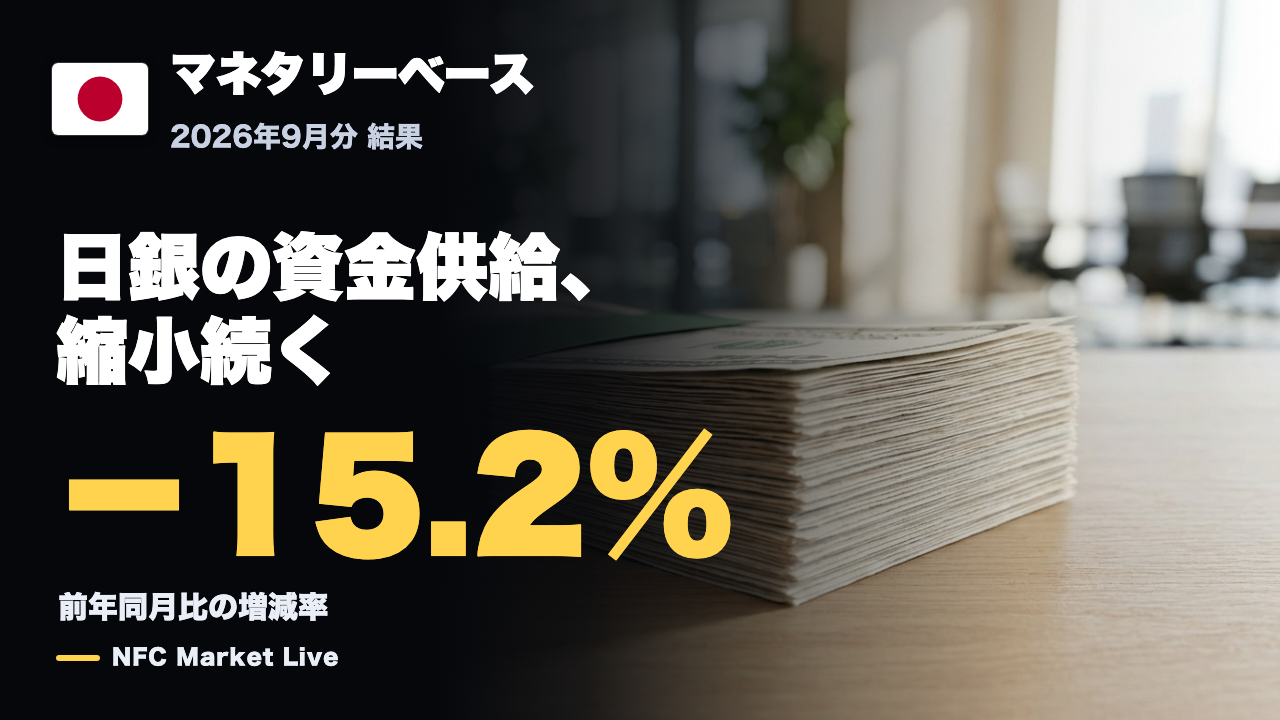
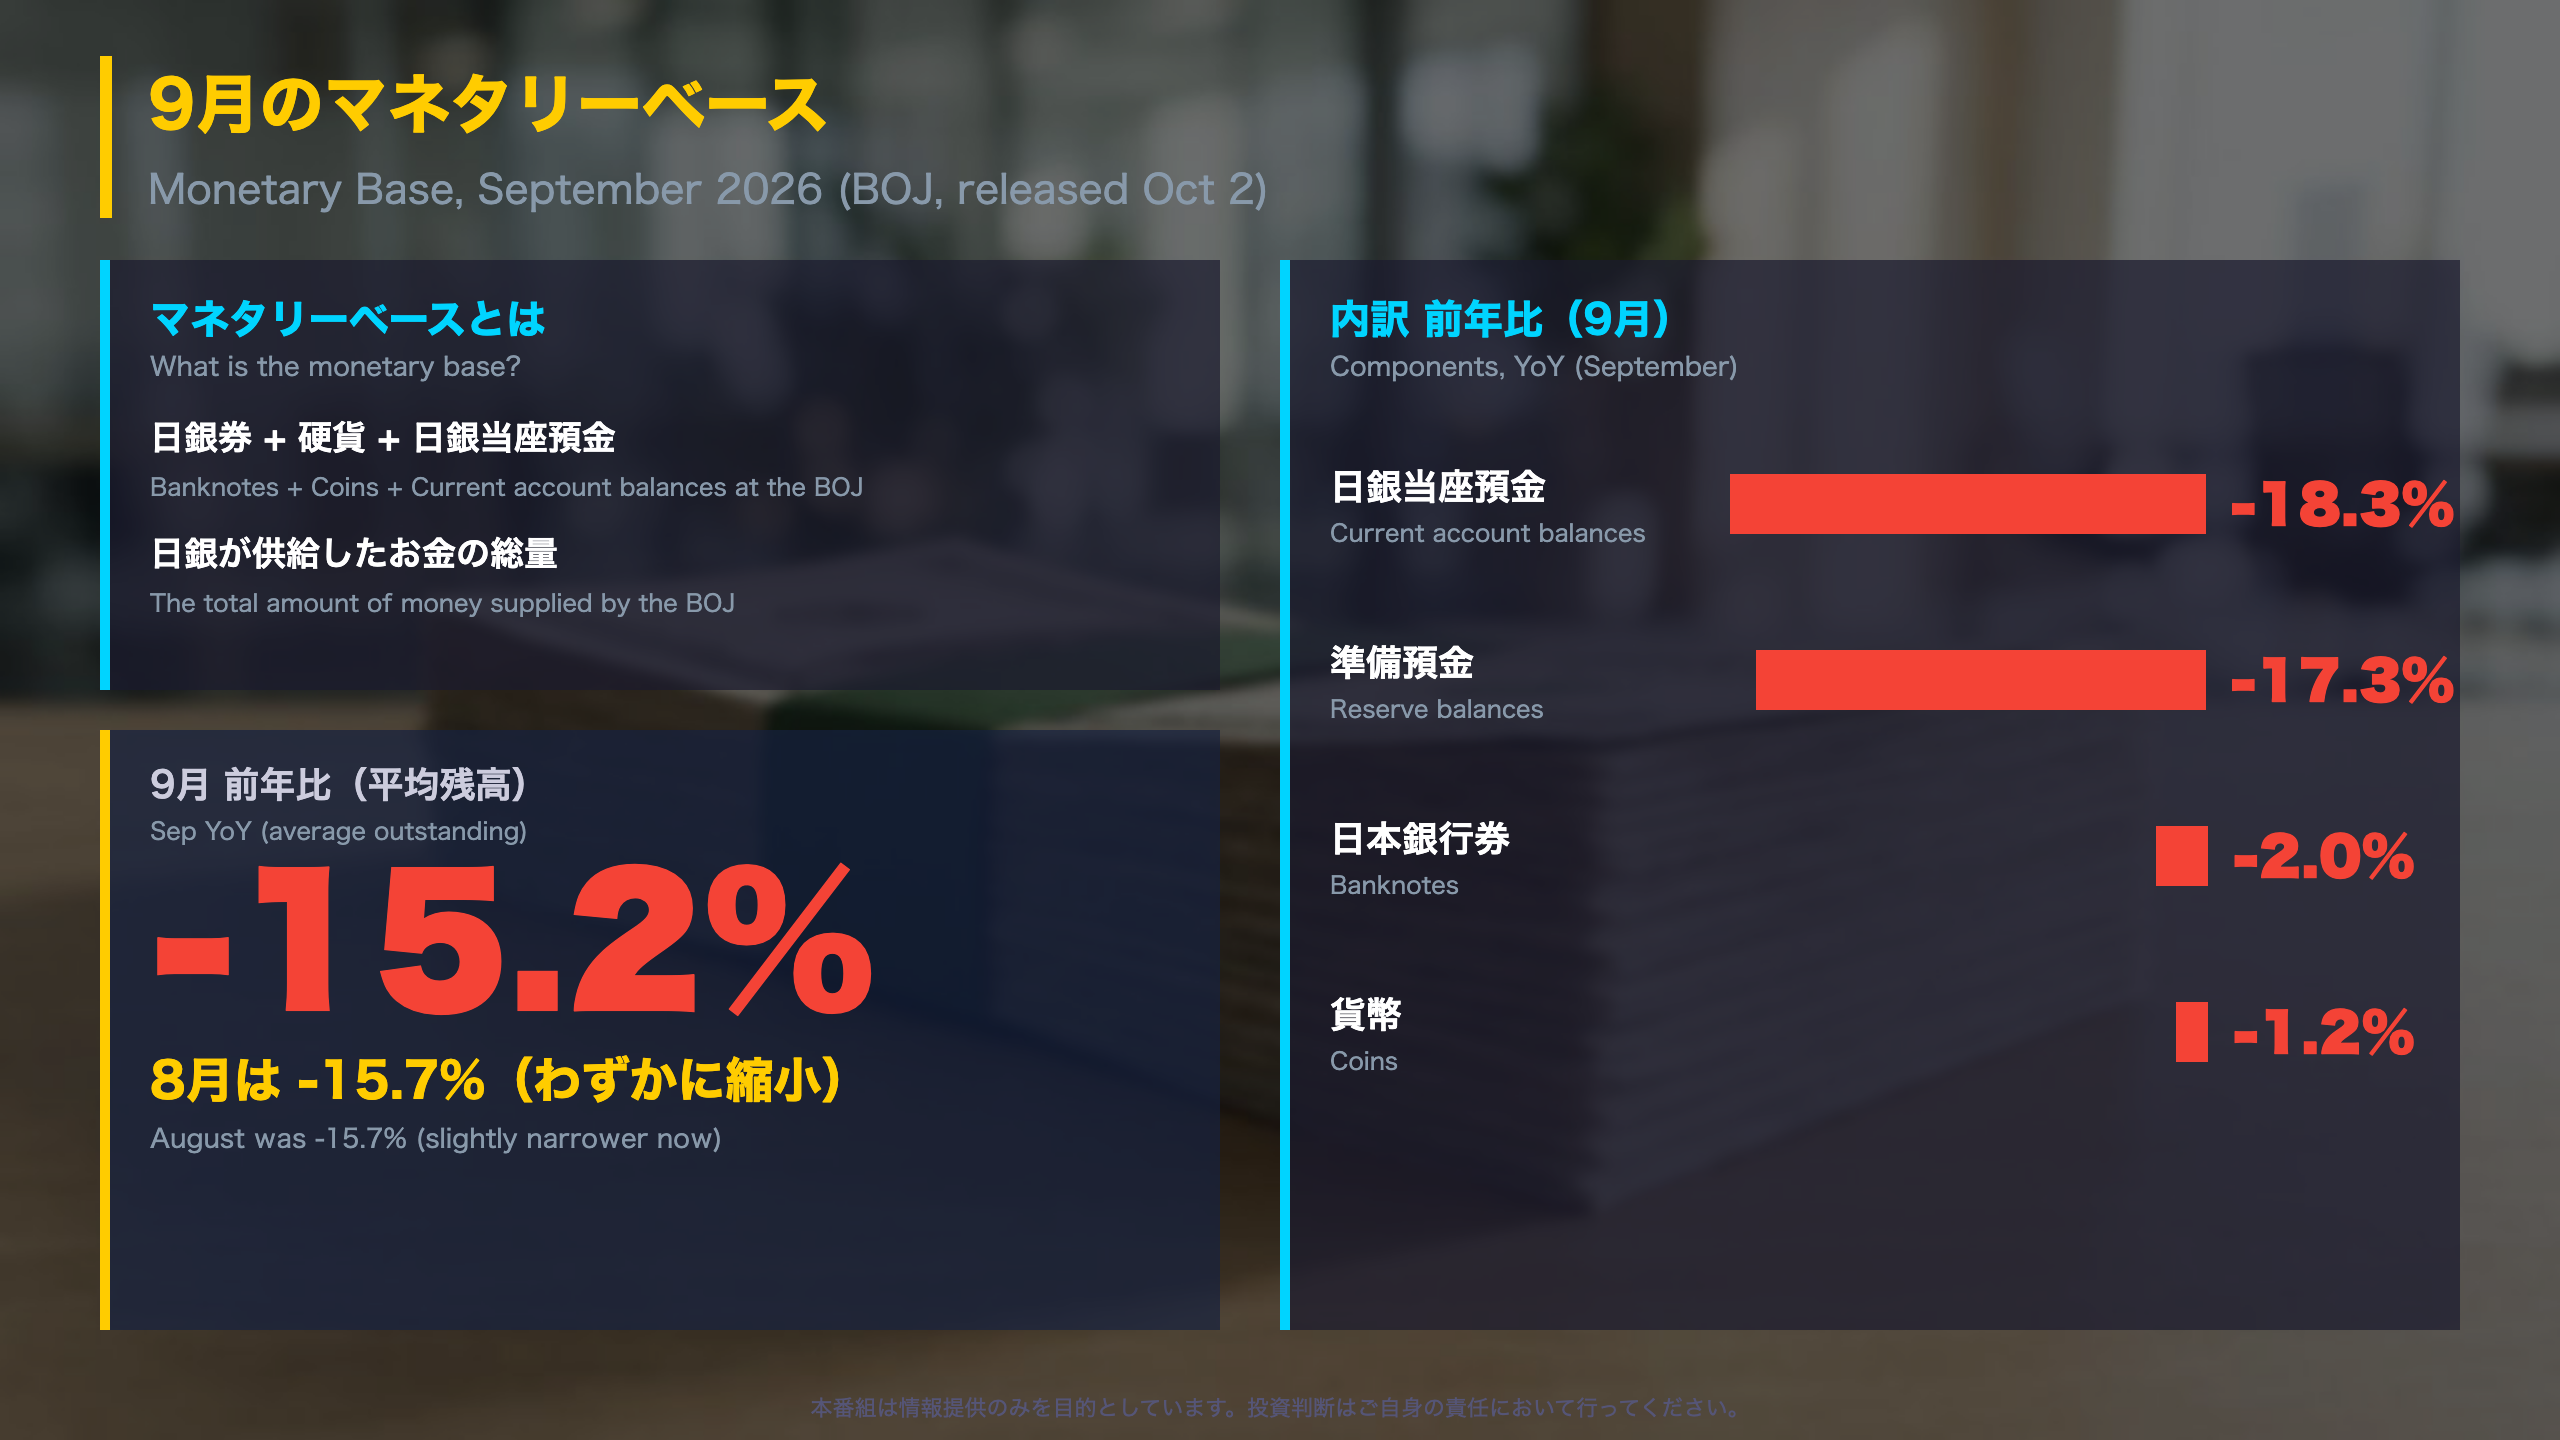
📊 日銀が10月2日に公表した9月のマネタリーベース(平均残高)は前年比-15.2%。8月の-15.7%から、減少幅は小幅に縮小しました。 📉 減少の中心は日銀当座預金(-18.3%)で、日銀券は-2.0%と小幅にとどまっています。 💡 一方、7〜9月期の前年比は-14.9%と、4〜6月期(-12.4%)より減少…
サマリー:9月のマネタリーベース
9月マネタリーベースの全体像
日本銀行調査統計局が2026年10月2日に公表した9月分では、マネタリーベースの平均残高は5,328,464億円(約532.8兆円)、前年比は-15.2%でした。資料冒頭に「特に断りのない限り平残前年比伸び率」とあるとおり、本稿の前年比はすべて平均残高ベースです。
構成要素(9月・平均残高)
| 項目 | 平均残高(億円) | 前年比 |
|---|---|---|
| マネタリーベース | 5,328,464 | -15.2% |
| 日本銀行券 | 1,146,005 | -2.0% |
| 貨幣 | 45,781 | -1.2% |
| 日銀当座預金 | 4,136,678 | -18.3% |
| (うち準備預金) | 3,828,930 | -17.3% |
過去との比較
- 2024年は+1.0%、2025年は-4.9%と、プラスからマイナスへ転じた
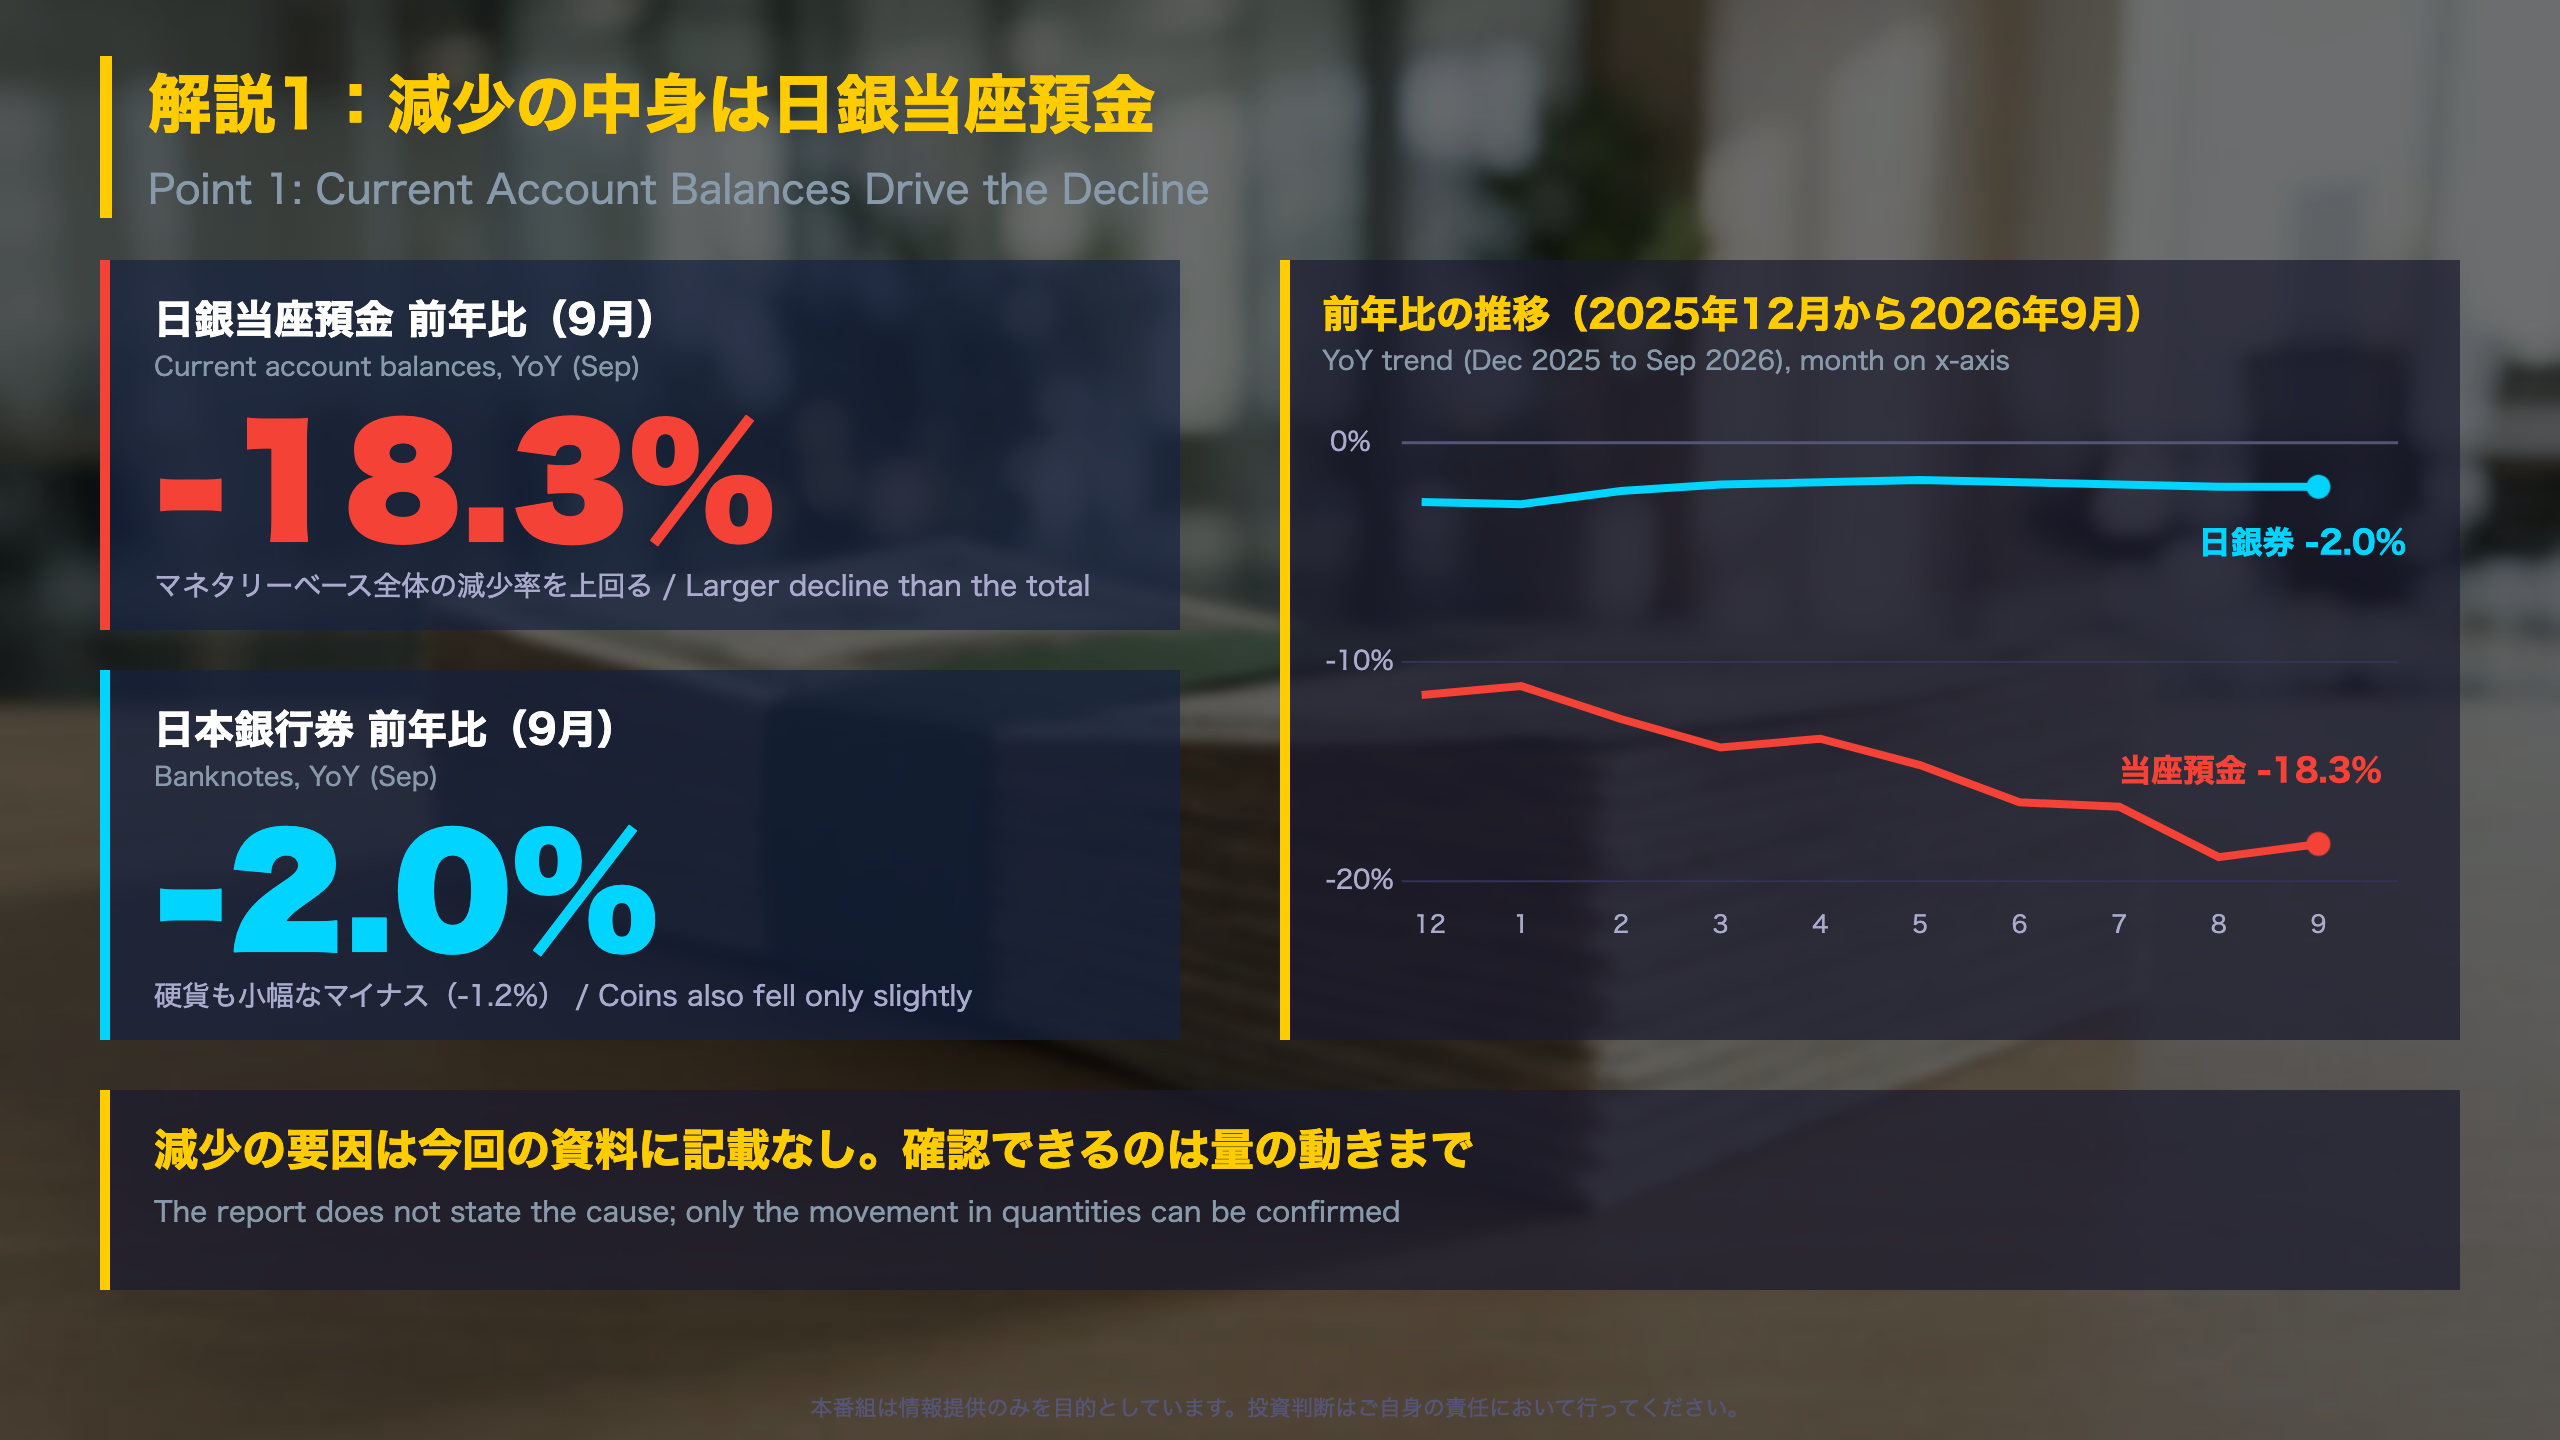
- 月次の前年比は2025年9月の-6.2%から、2026年3月-11.6%、6月-13.7%、8月-15.7%と下方に推移し、9月は-15.2%
- 7〜9月期は-14.9%で、4〜6月期(-12.4%)、1〜3月期(-10.6%)より低い
二つの読み方
- 縮小が続くという読み方:マイナス幅は四半期ごとに拡大しており、資金供給量の縮小局面が続いている
- 変化の兆しという読み方:9月は前年比のマイナス幅が4月以来縮小し、季節調整済み前月比年率も8月から改善した。ただし単月であり、傾向の変化とは言い切れない
次回への橋渡し
次は10月分。-15.2%を基準に、前年比のマイナス幅が縮小を続けるかを確認したい。次回の公表日は今回の資料に記載がない。
解説1:減少の中身は当座預金
構成要素の内側を見る
平均残高の前月差(8月→9月)
資料の平均残高から差を計算すると、マネタリーベースは5,430,070億円から5,328,464億円へ約10.2兆円減少した。このうち日銀当座預金が約9.8兆円減(4,234,230億円→4,136,678億円)、日銀券が約0.4兆円減(1,150,065億円→1,146,005億円)で、前月からの残高減少の大半は当座預金で説明できる(差は単純計算)。
日銀券は小幅な範囲で推移
日銀券の前年比は2026年1月の-2.8%を底に、5月に-1.7%まで縮小した後、6月-1.8%、7月-1.9%、8月・9月-2.0%と再びわずかに拡大している。貨幣は-1.2%で、2025年10〜11月の-1.4%からやや縮小した水準にある。
当座預金と準備預金
- 当座預金:8月-18.9% → 9月-18.3%
- 準備預金:8月-18.0% → 9月-17.3%
- 月末残高では、当座預金が424兆3,220億円(8月末)から416兆5,953億円(9月末)へ減少
異なる解釈
前向きに読めば、当座預金・準備預金とも8月から前年比のマイナス幅が縮んでおり、悪化の加速は一服したとも見える。慎重に読めば、日銀券が小幅減にとどまる一方で当座預金が全体を牽引する構図は変わらず、残高水準そのものは縮小方向にある。
資料の表記:「(特に断りのない限り平残前年比伸び率、単位・%)」
次回は、当座預金の前年比が-18.3%より縮小するかを確認したい。
解説2:勢いの変化と四半期の動き
勢いの変化を数字で確かめる
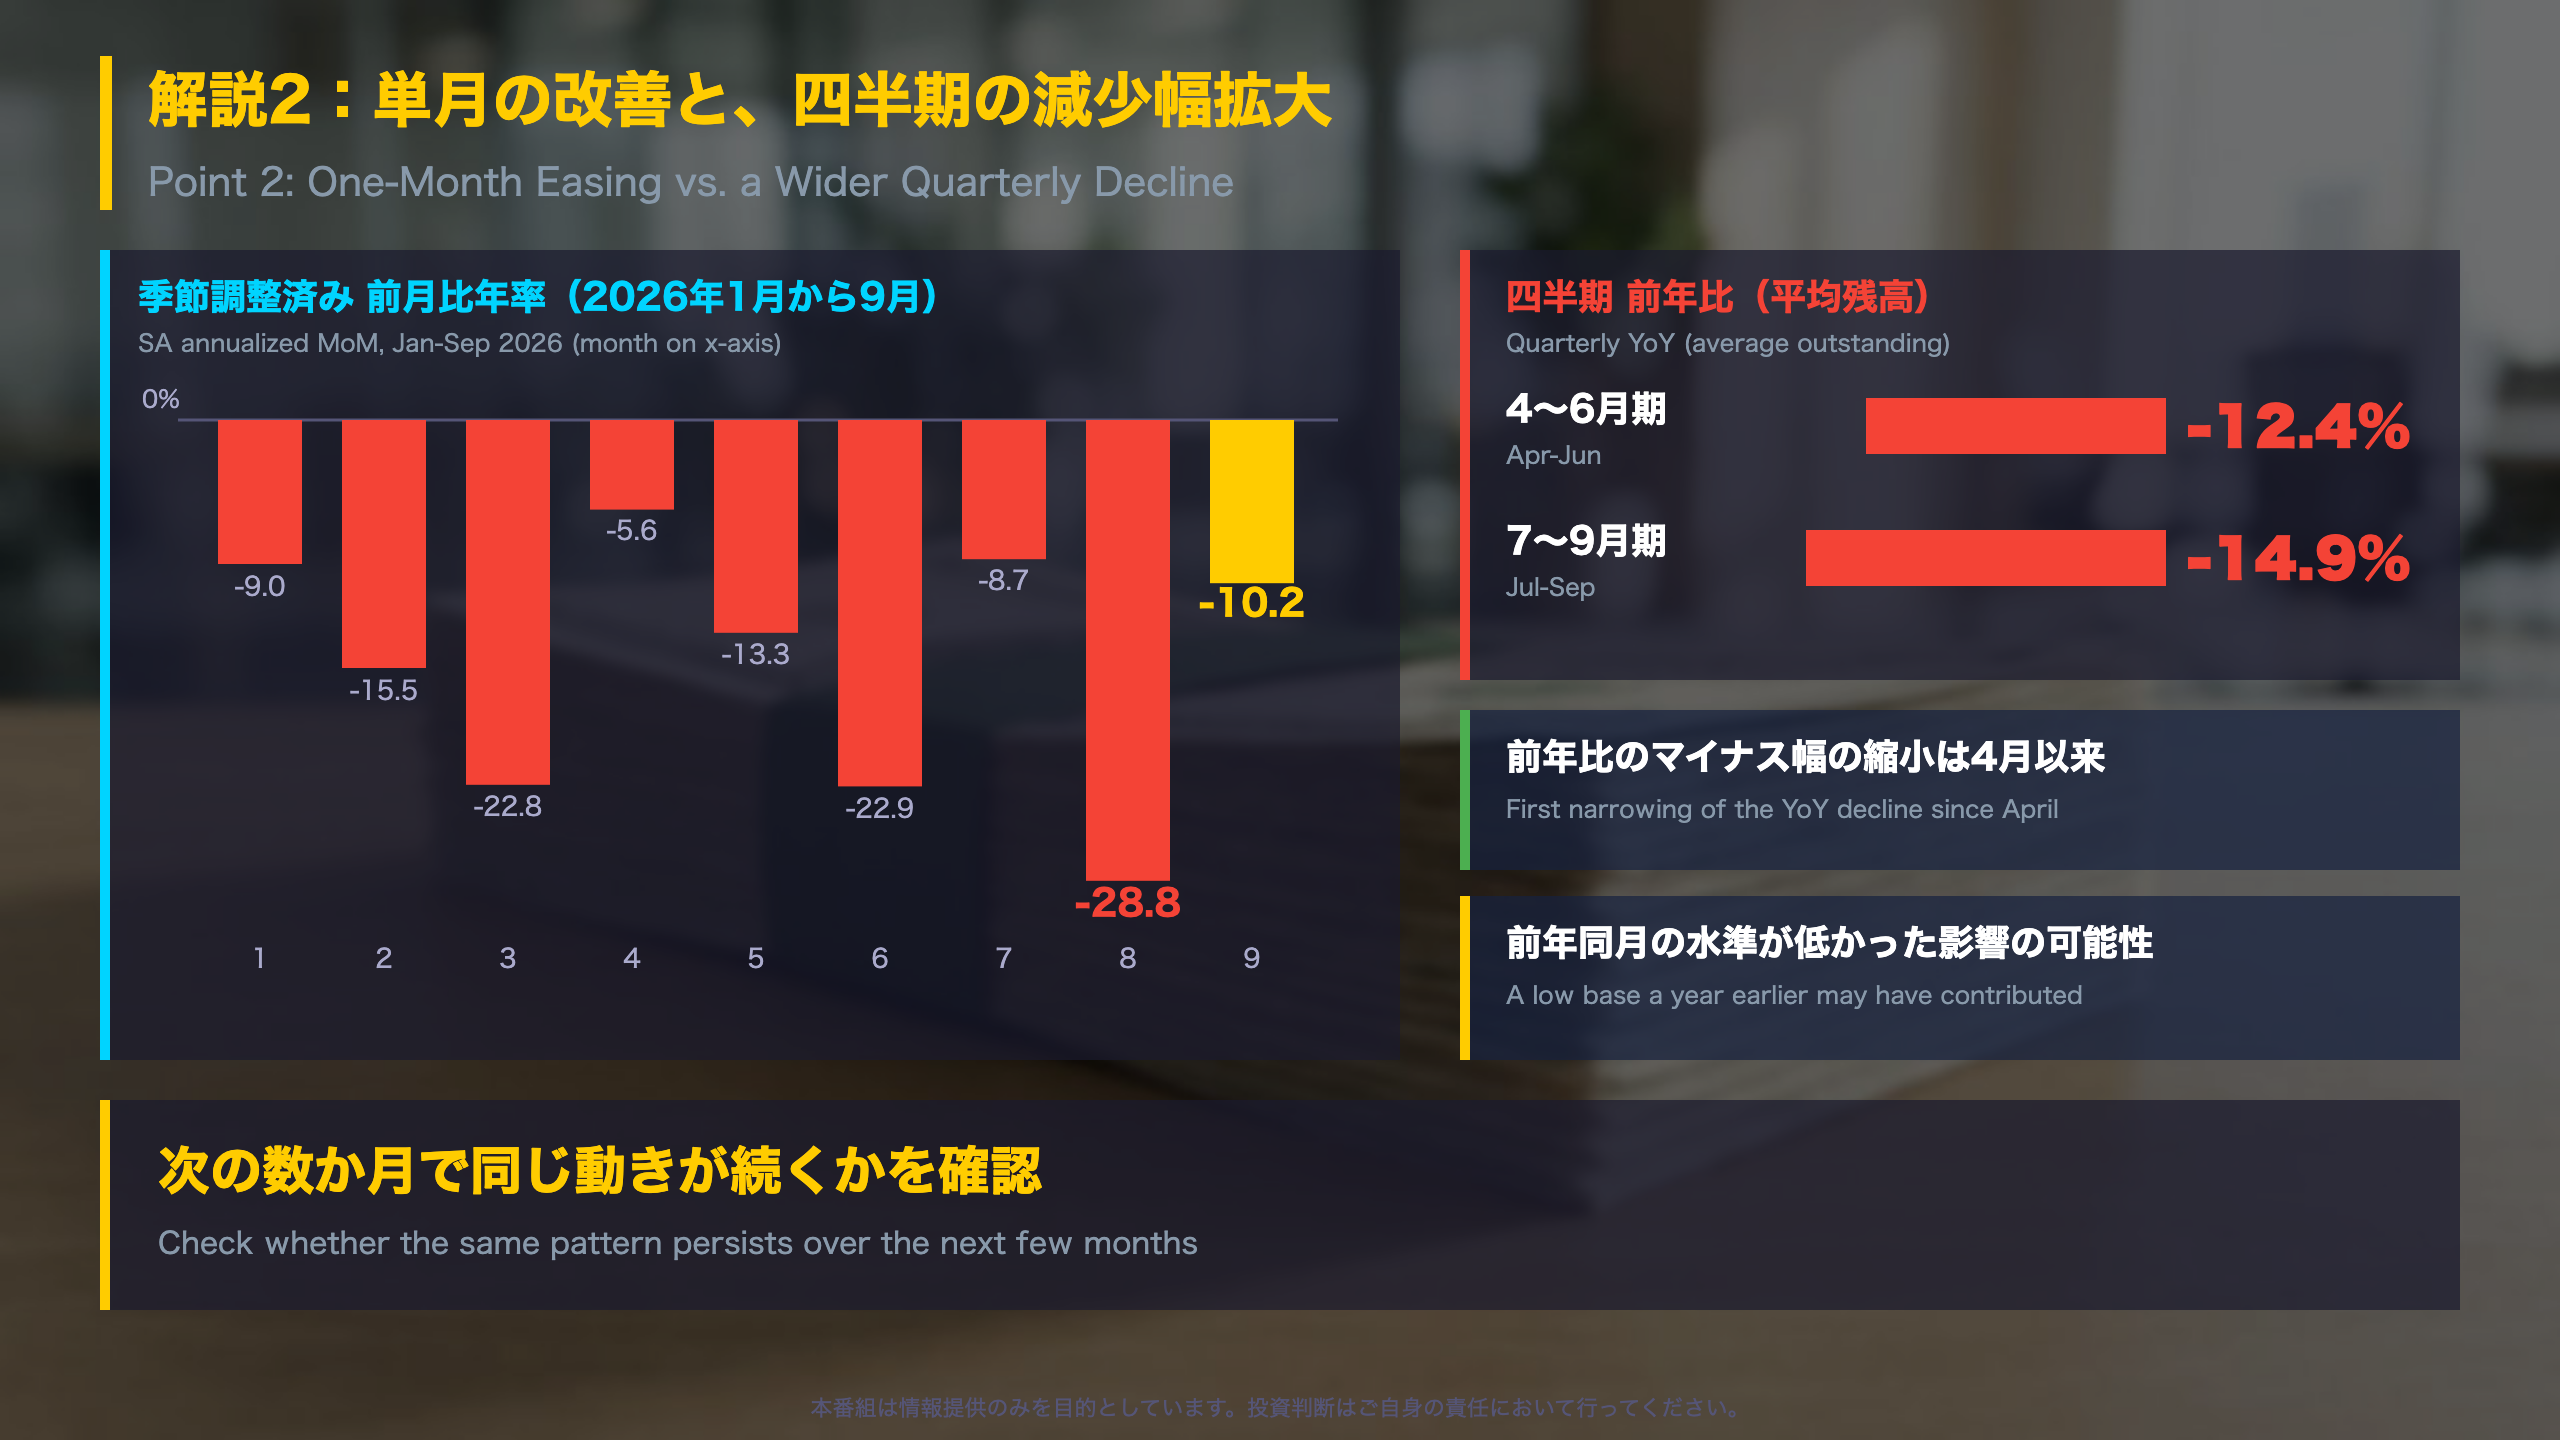
季節調整済み前月比年率の推移
| 月 | 前月比年率 |
|---|---|
| 2026年1月 | -9.0% |
| 2月 | -15.5% |
| 3月 | -22.8% |
| 4月 | -5.6% |
| 5月 | -13.3% |
| 6月 | -22.9% |
| 7月 | -8.7% |
| 8月 | -28.8% |
| 9月 | -10.2% |
2026年に入ってから、-5.6%から-28.8%の間で上下を繰り返している。9月の-10.2%は改善だが、7月の-8.7%と同程度であり、振れの範囲内とも言える。
四半期の流れ(前年比・平均残高)
2025年4〜6月期-3.9%、7〜9月期-4.7%、10〜12月期-8.7%、2026年1〜3月期-10.6%、4〜6月期-12.4%、7〜9月期-14.9%と、マイナス幅は6四半期連続で拡大している。
比較基準の可能性
前年同月の2025年9月は、前年比が8月の-4.1%から-6.2%へ低下した月だった。当時の水準低下が今年の比較基準を低くし、2026年9月の前年比の縮小に寄与した可能性がある(単月データに基づく推測のため、断定はできない)。
資料注記:”Figures in column (a) are seasonally adjusted percent changes at an annualized rate from the previous period.”
異なる解釈
改善と読む見方では、前年比・前月比年率とも8月から改善している点を重視する。慎重な見方では、四半期ベースで悪化が続いており、月次の振れも大きいため、転換とは判断しにくいとする。
次回への橋渡し
10月分で前年比が-15.2%より縮小するか、再び8月の-15.7%を超えて拡大するかが、持続性を見る一つの目安になる。
質疑で深める:量の減少をどう読むか
この統計で言えること、言えないこと
| 確認できること | 資料に記載がないこと |
|---|---|
| 日銀券・貨幣・当座預金の平均残高と前年比 | 当座預金が減少した理由 |
| 前年比の月次・四半期推移 | 日銀の政策スタンスや今後の方針 |
| 季節調整済み前月比年率 | 金利・為替への影響 |
合わせて見る資料
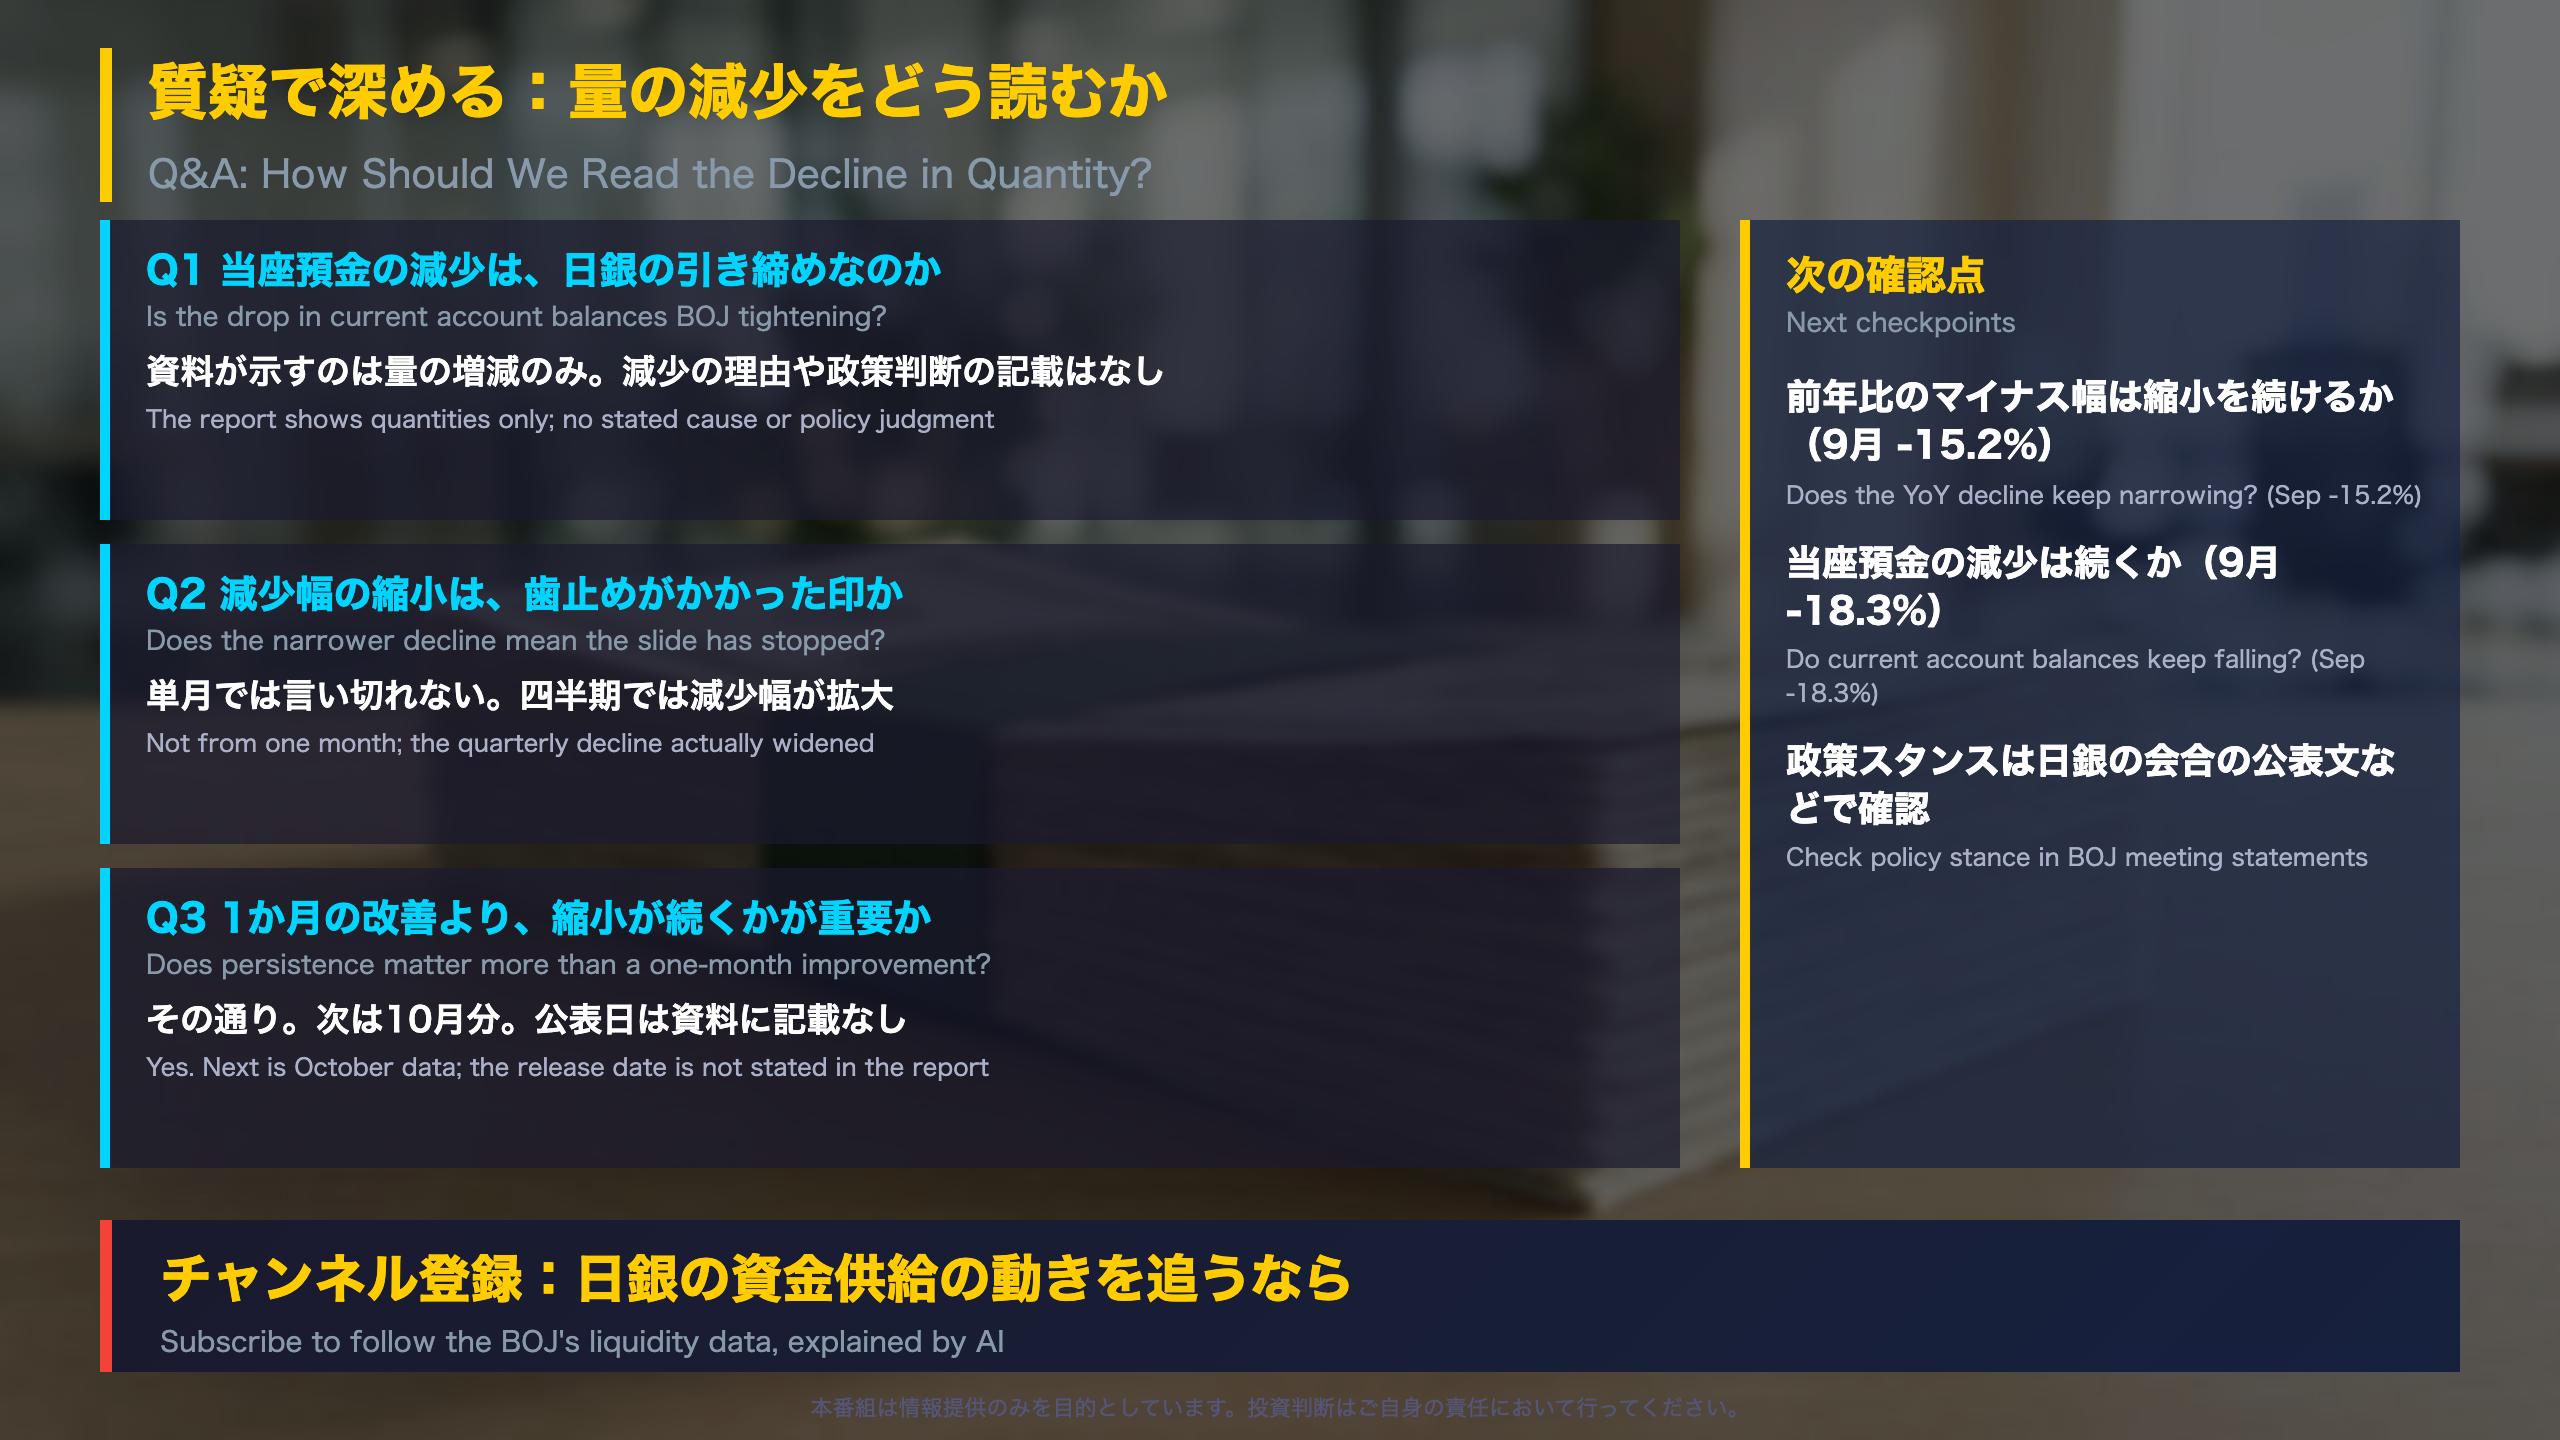
マネタリーベースは日銀が供給した資金の「量」を示す統計である。政策の方向感は、日銀の金融政策決定会合の公表文など別の資料で確認するのが一般的で、本資料単独で引き締め・緩和を判定することはできない。
二つのシナリオ分岐(事実ベースの確認ライン)
- 縮小が持続する場合:10月分の前年比が9月の-15.2%より小さなマイナス幅になれば、2か月連続の縮小となる
- 再び拡大する場合:8月の-15.7%を超えるマイナス幅になれば、9月は振れだった可能性が高まる
見方の違い
前向きな見方は、前年比・前月比年率の双方が8月から改善した点を重視する。慎重な見方は、四半期ベースの減少幅拡大(4〜6月期-12.4%、7〜9月期-14.9%)と月次の大きな振れを重視する。どちらも資料の数字に基づく読み方であり、現時点で優劣はつけにくい。
次回への橋渡し
次回は10月分。公表日は今回の資料に記載がない。当座預金の前年比(9月-18.3%)と、マネタリーベース全体(-15.2%)の双方を確認したい。
製作費大公開
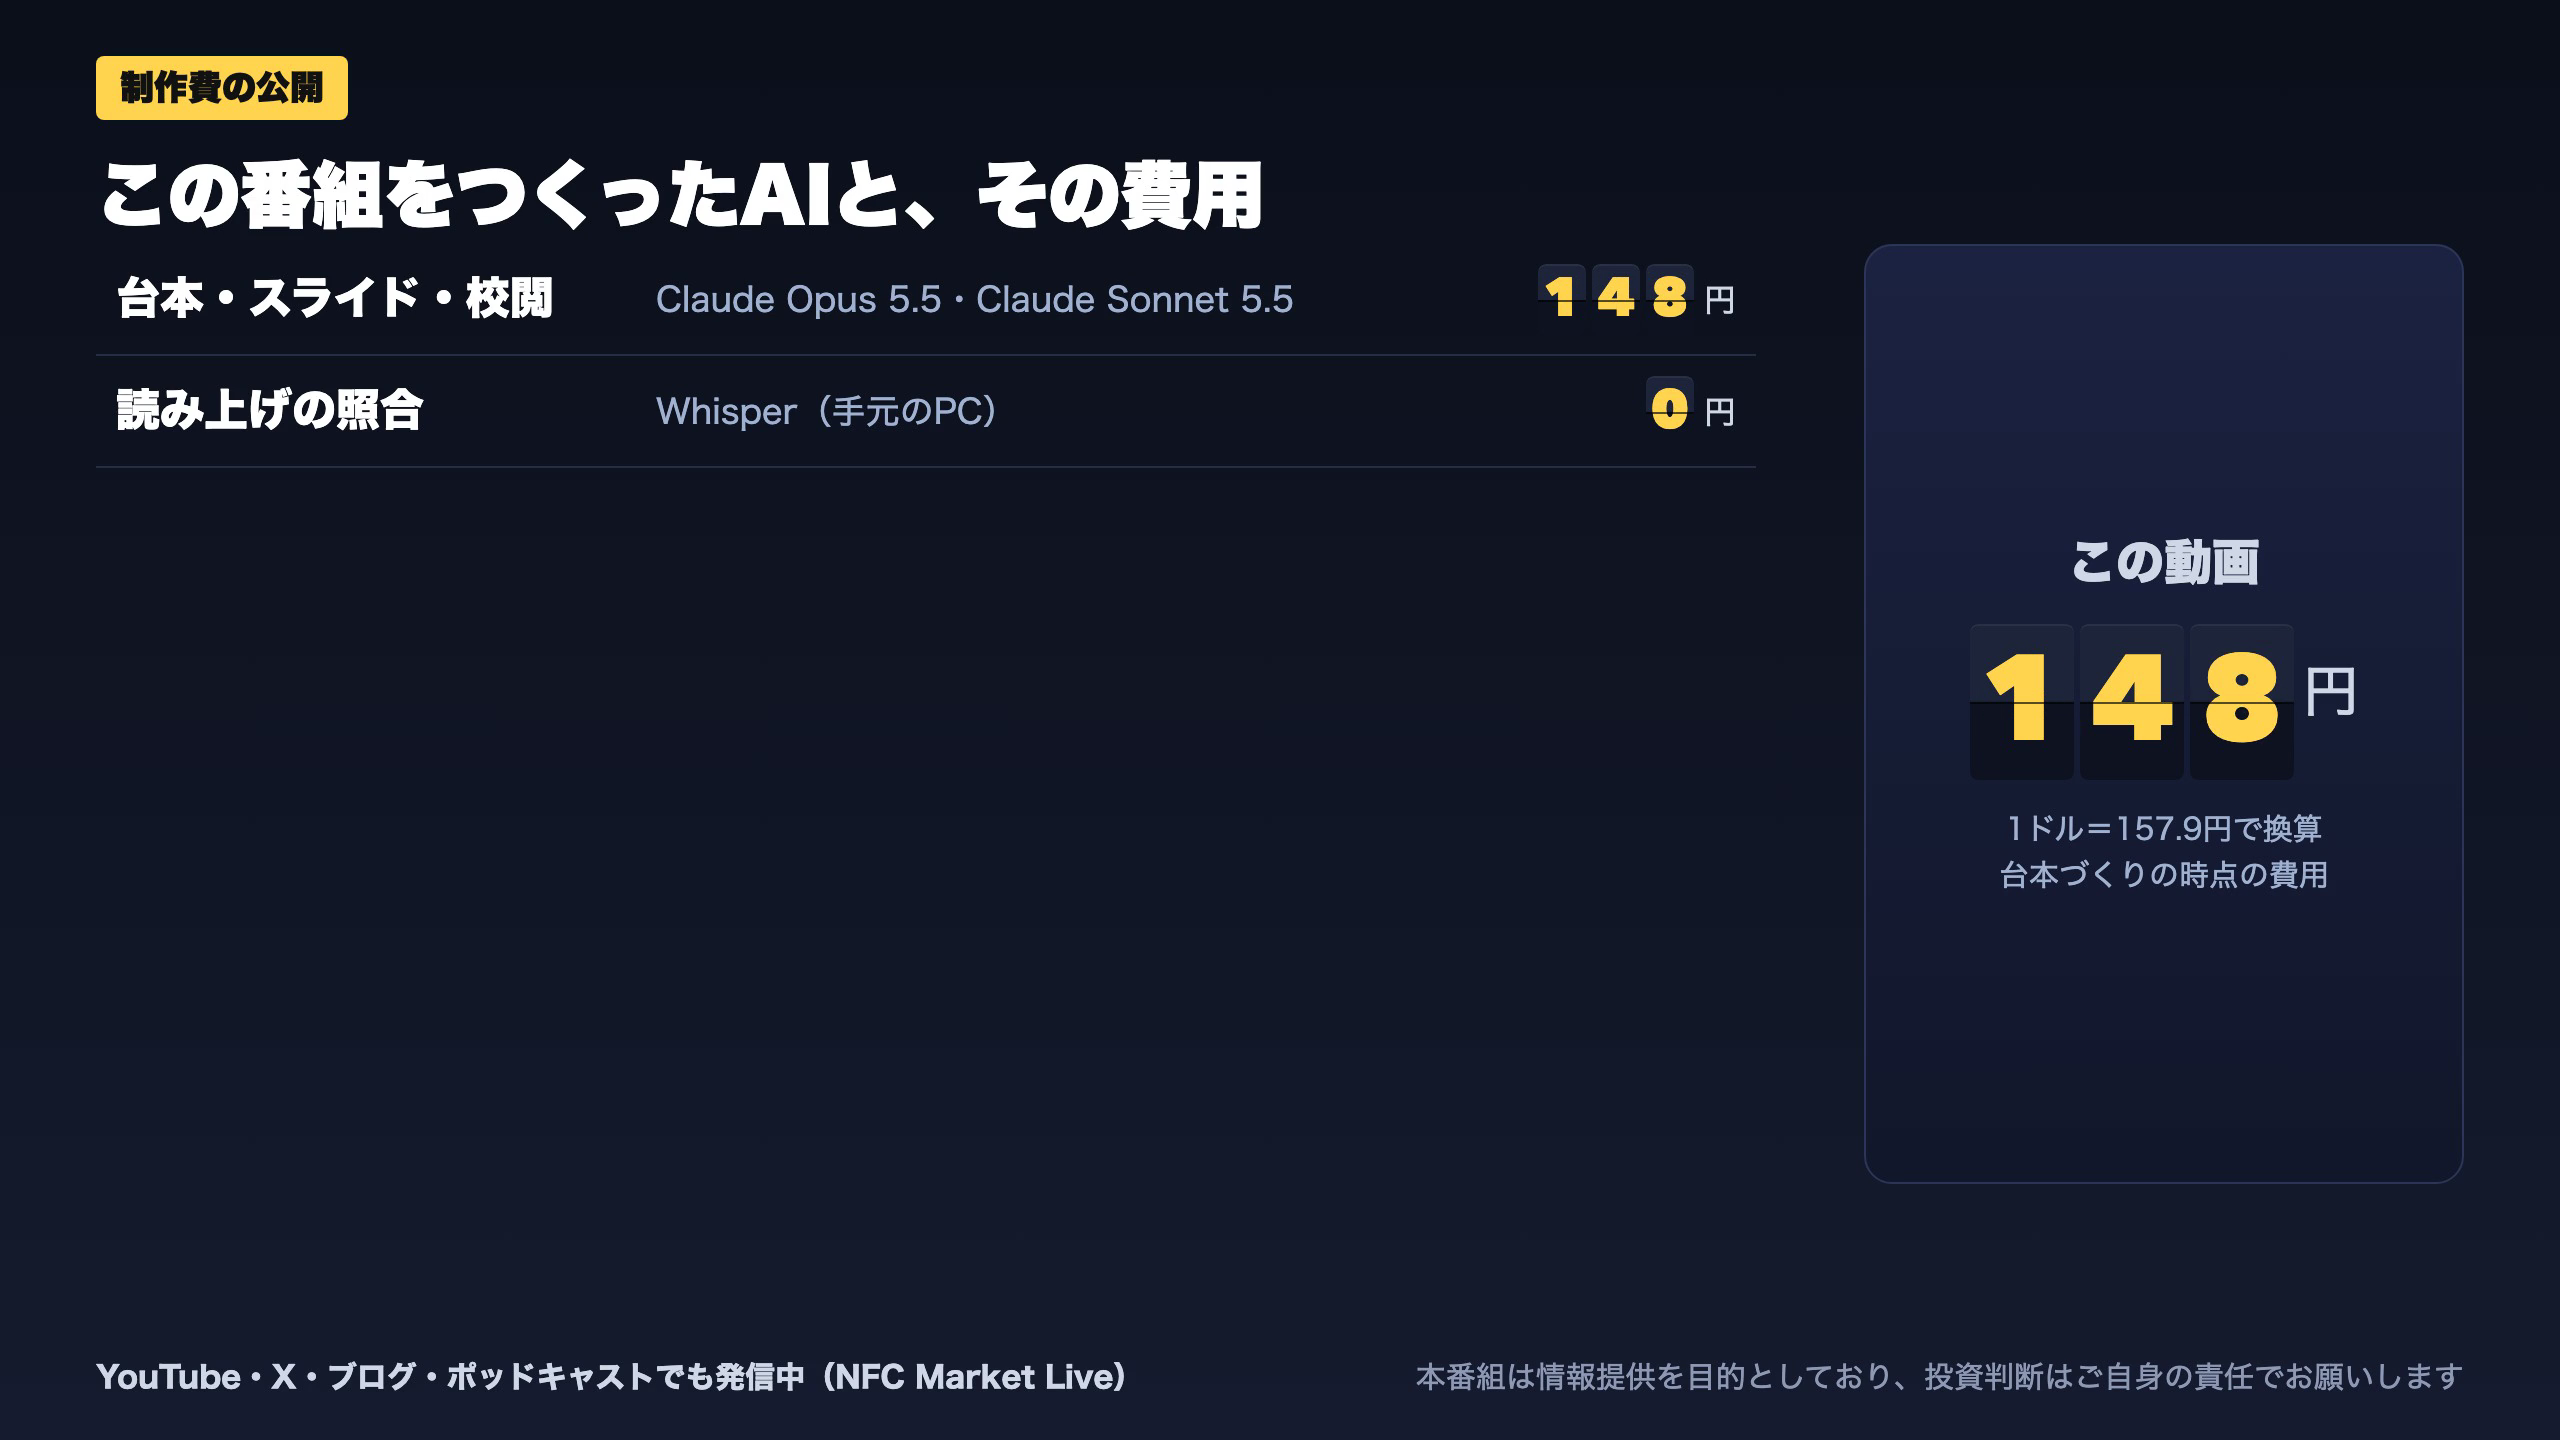
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 24,442 | 2,411 | ¥23 |
| LLM | Claude Sonnet 5.5 | 43,720 | 71,672 | ¥127 |
| TTS | Gemini 3.8 Flash TTS | 6,515 | 14,681 | ¥21 |
| BGM | Lyria 3 Pro | 178 | 25,997 | ¥13 |
| X | ポスト作成 | 1,576 | – | ¥9 |
| 合計 | ¥194 |
為替レート: 1 USD = 157.9 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。