📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-28 07:08)
📊 2026年9月28日時点のグローバル債券市場データを徹底解説。 米10年債利回りは5.18%まで急伸し、直近5営業日で主要国最大の+0.24%pt上昇。米国債2年-10年スプレッドは+0.31%ptに拡大しスティープ化が進行しています。 📈 一方、ドイツBund・英国Gilt・日本JGBは前回発表時点からデー…
グローバル金利スナップショット / Global Rate Snapshot
今週のグローバル金利動向
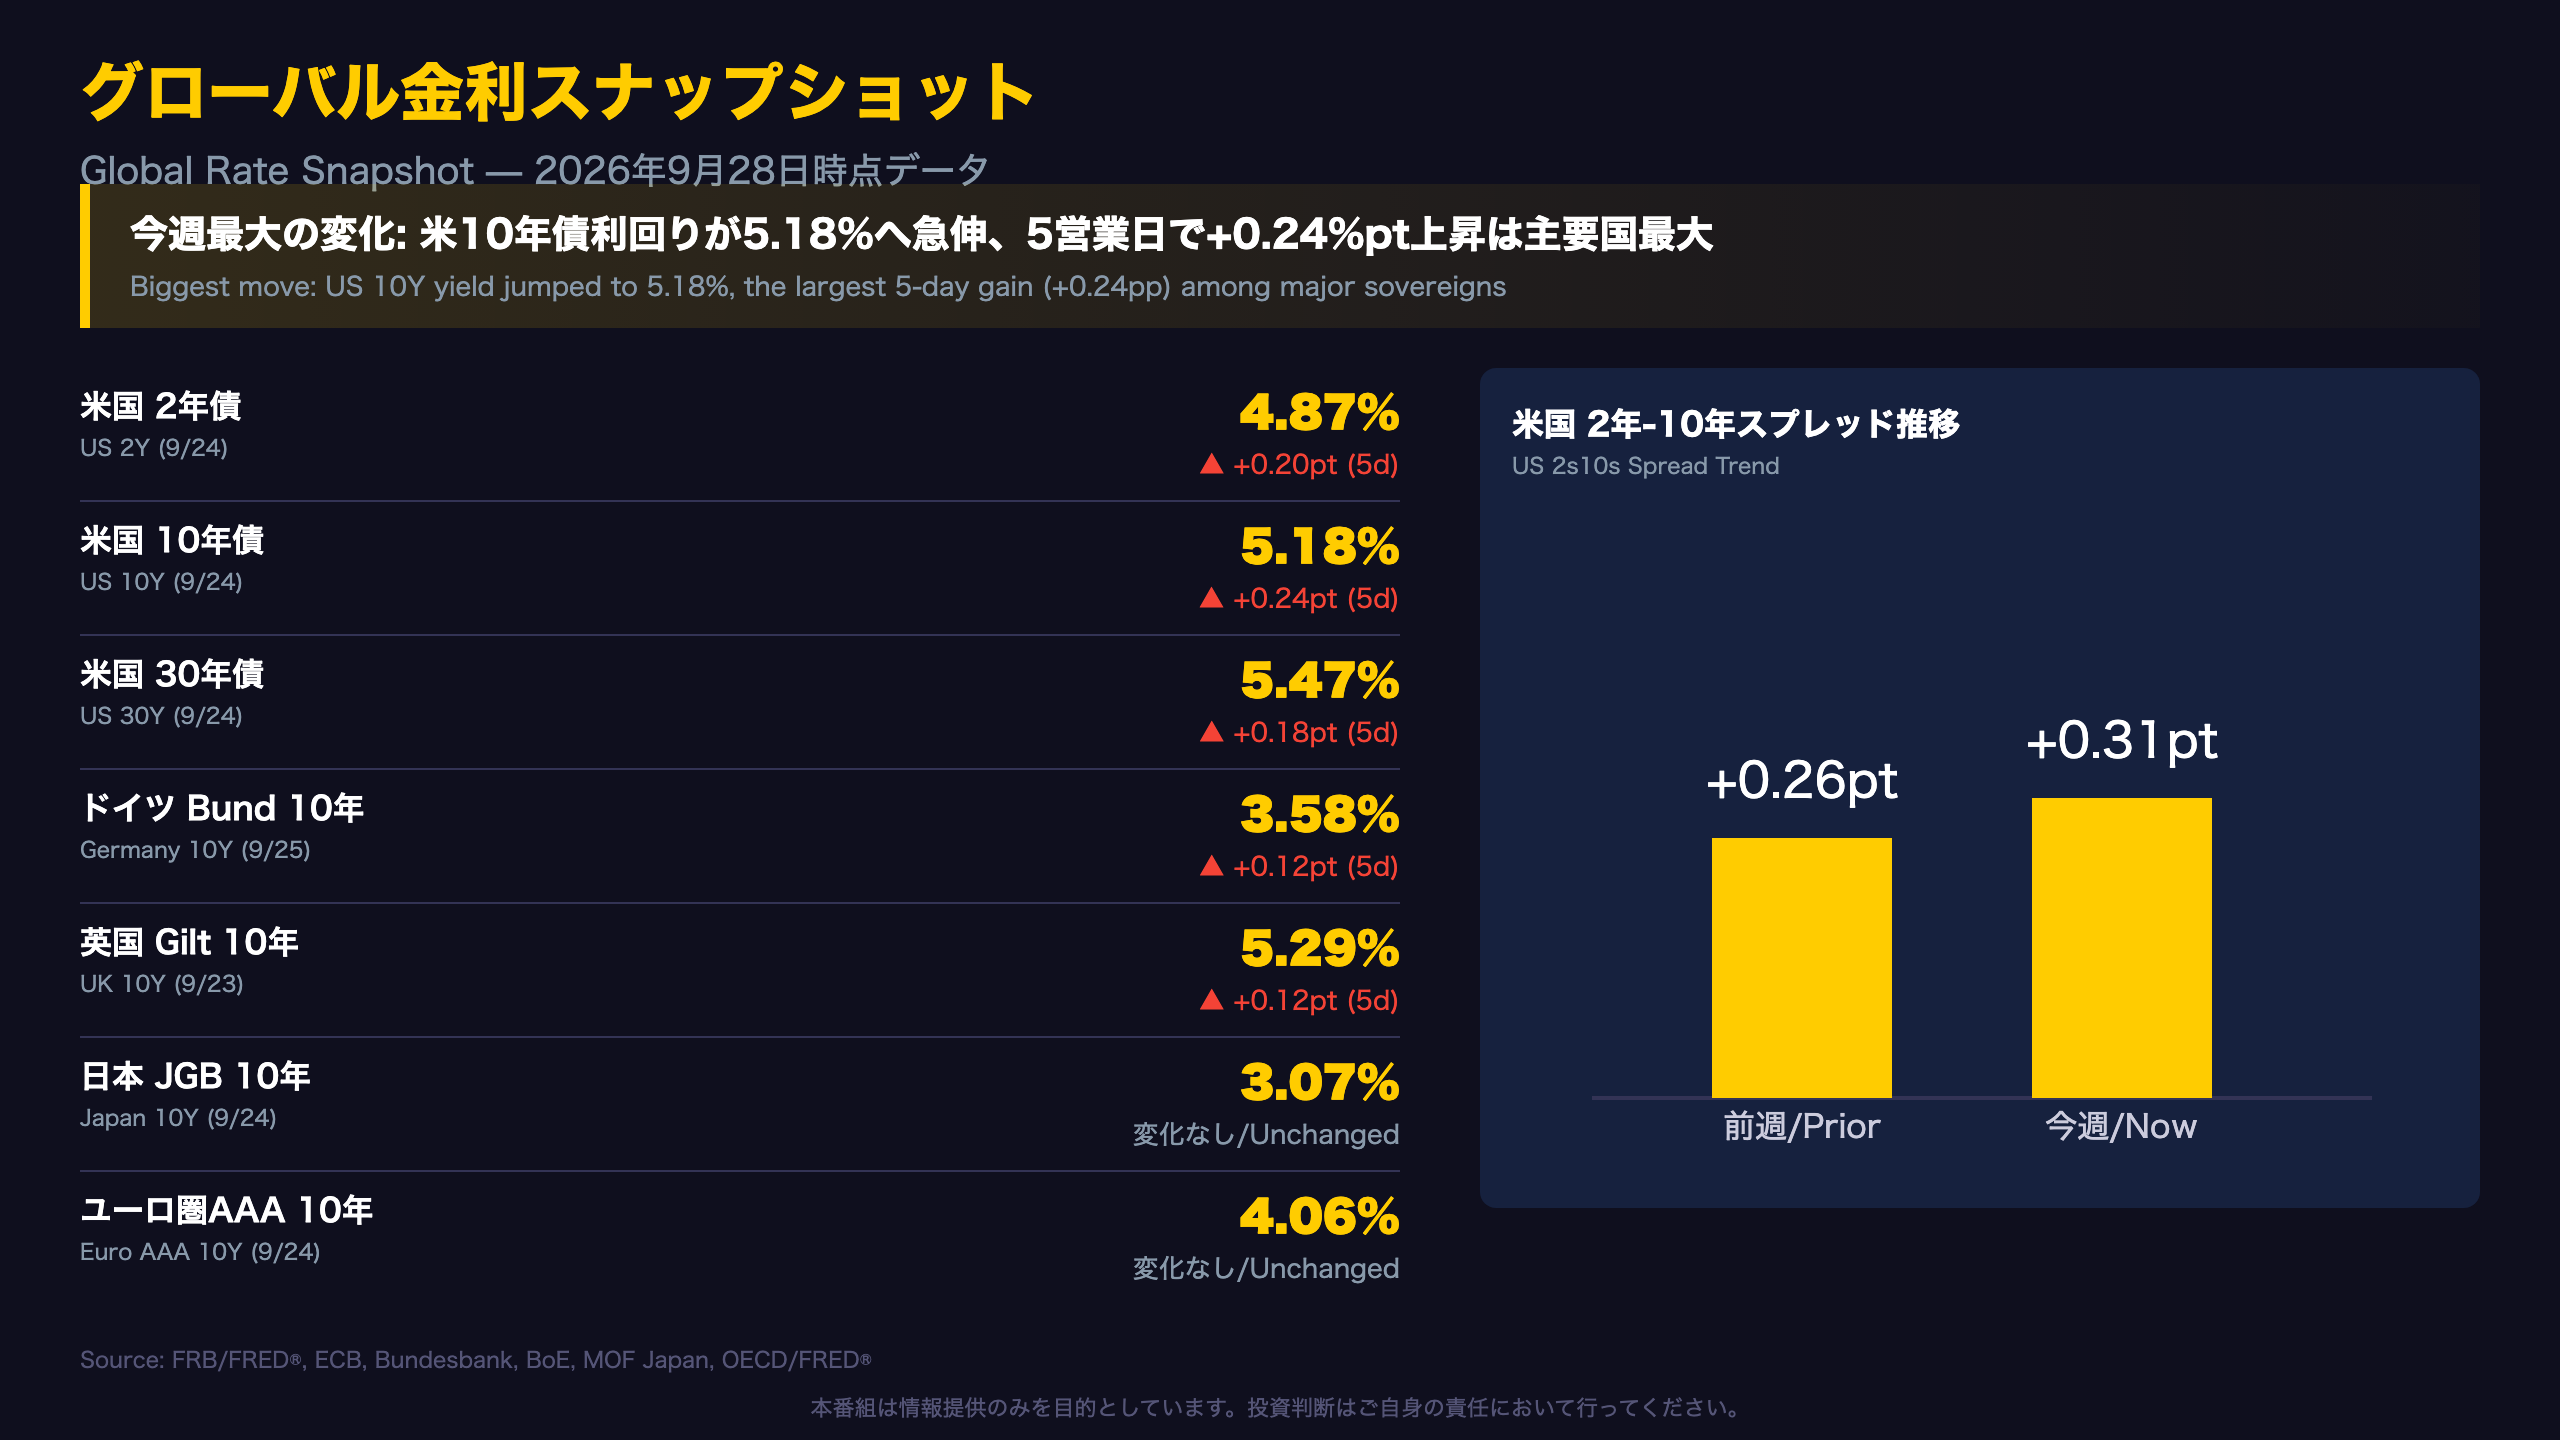
米国債利回りは全年限で上昇基調を強めている。10年債は5.18%(2026年9月24日時点)に達し、直近5営業日で+0.24%ポイントの上昇となった。これは2年債(+0.20%ポイント)、30年債(+0.18%ポイント)と比較しても最大の上げ幅である。
スプレッドの変化
米国2年-10年スプレッドは+0.31%ポイントとなり、前週の+0.26%ポイントから拡大した。順イールド環境下でのスプレッド拡大は、一般的に「景気後退リスクの後退」または「タームプレミアムの拡大」のいずれかを反映するとされる。今回のデータだけでは両者を明確に切り分けることはできず、次週以降の推移を注視する必要がある。
10年-2年スプレッド(Term Spread): +0.31%pt(順イールド)
日本国債10年物利回りは3.07%(9月24日時点)で、前回発表時点と同一の値にとどまっている。ドイツBund(3.58%)、英国Gilt(5.29%)も同様に、前回発表と同一データ日付・同一値であり、今週は新規の更新が確認できなかった点には留意が必要である。
次回発表では、米国債の上昇トレンドが継続するか、欧州各国の新規データが更新されるかが注目点となる。
米国債入札 Deep Dive / US Treasury Auction
米国債入札の需給を読み解く
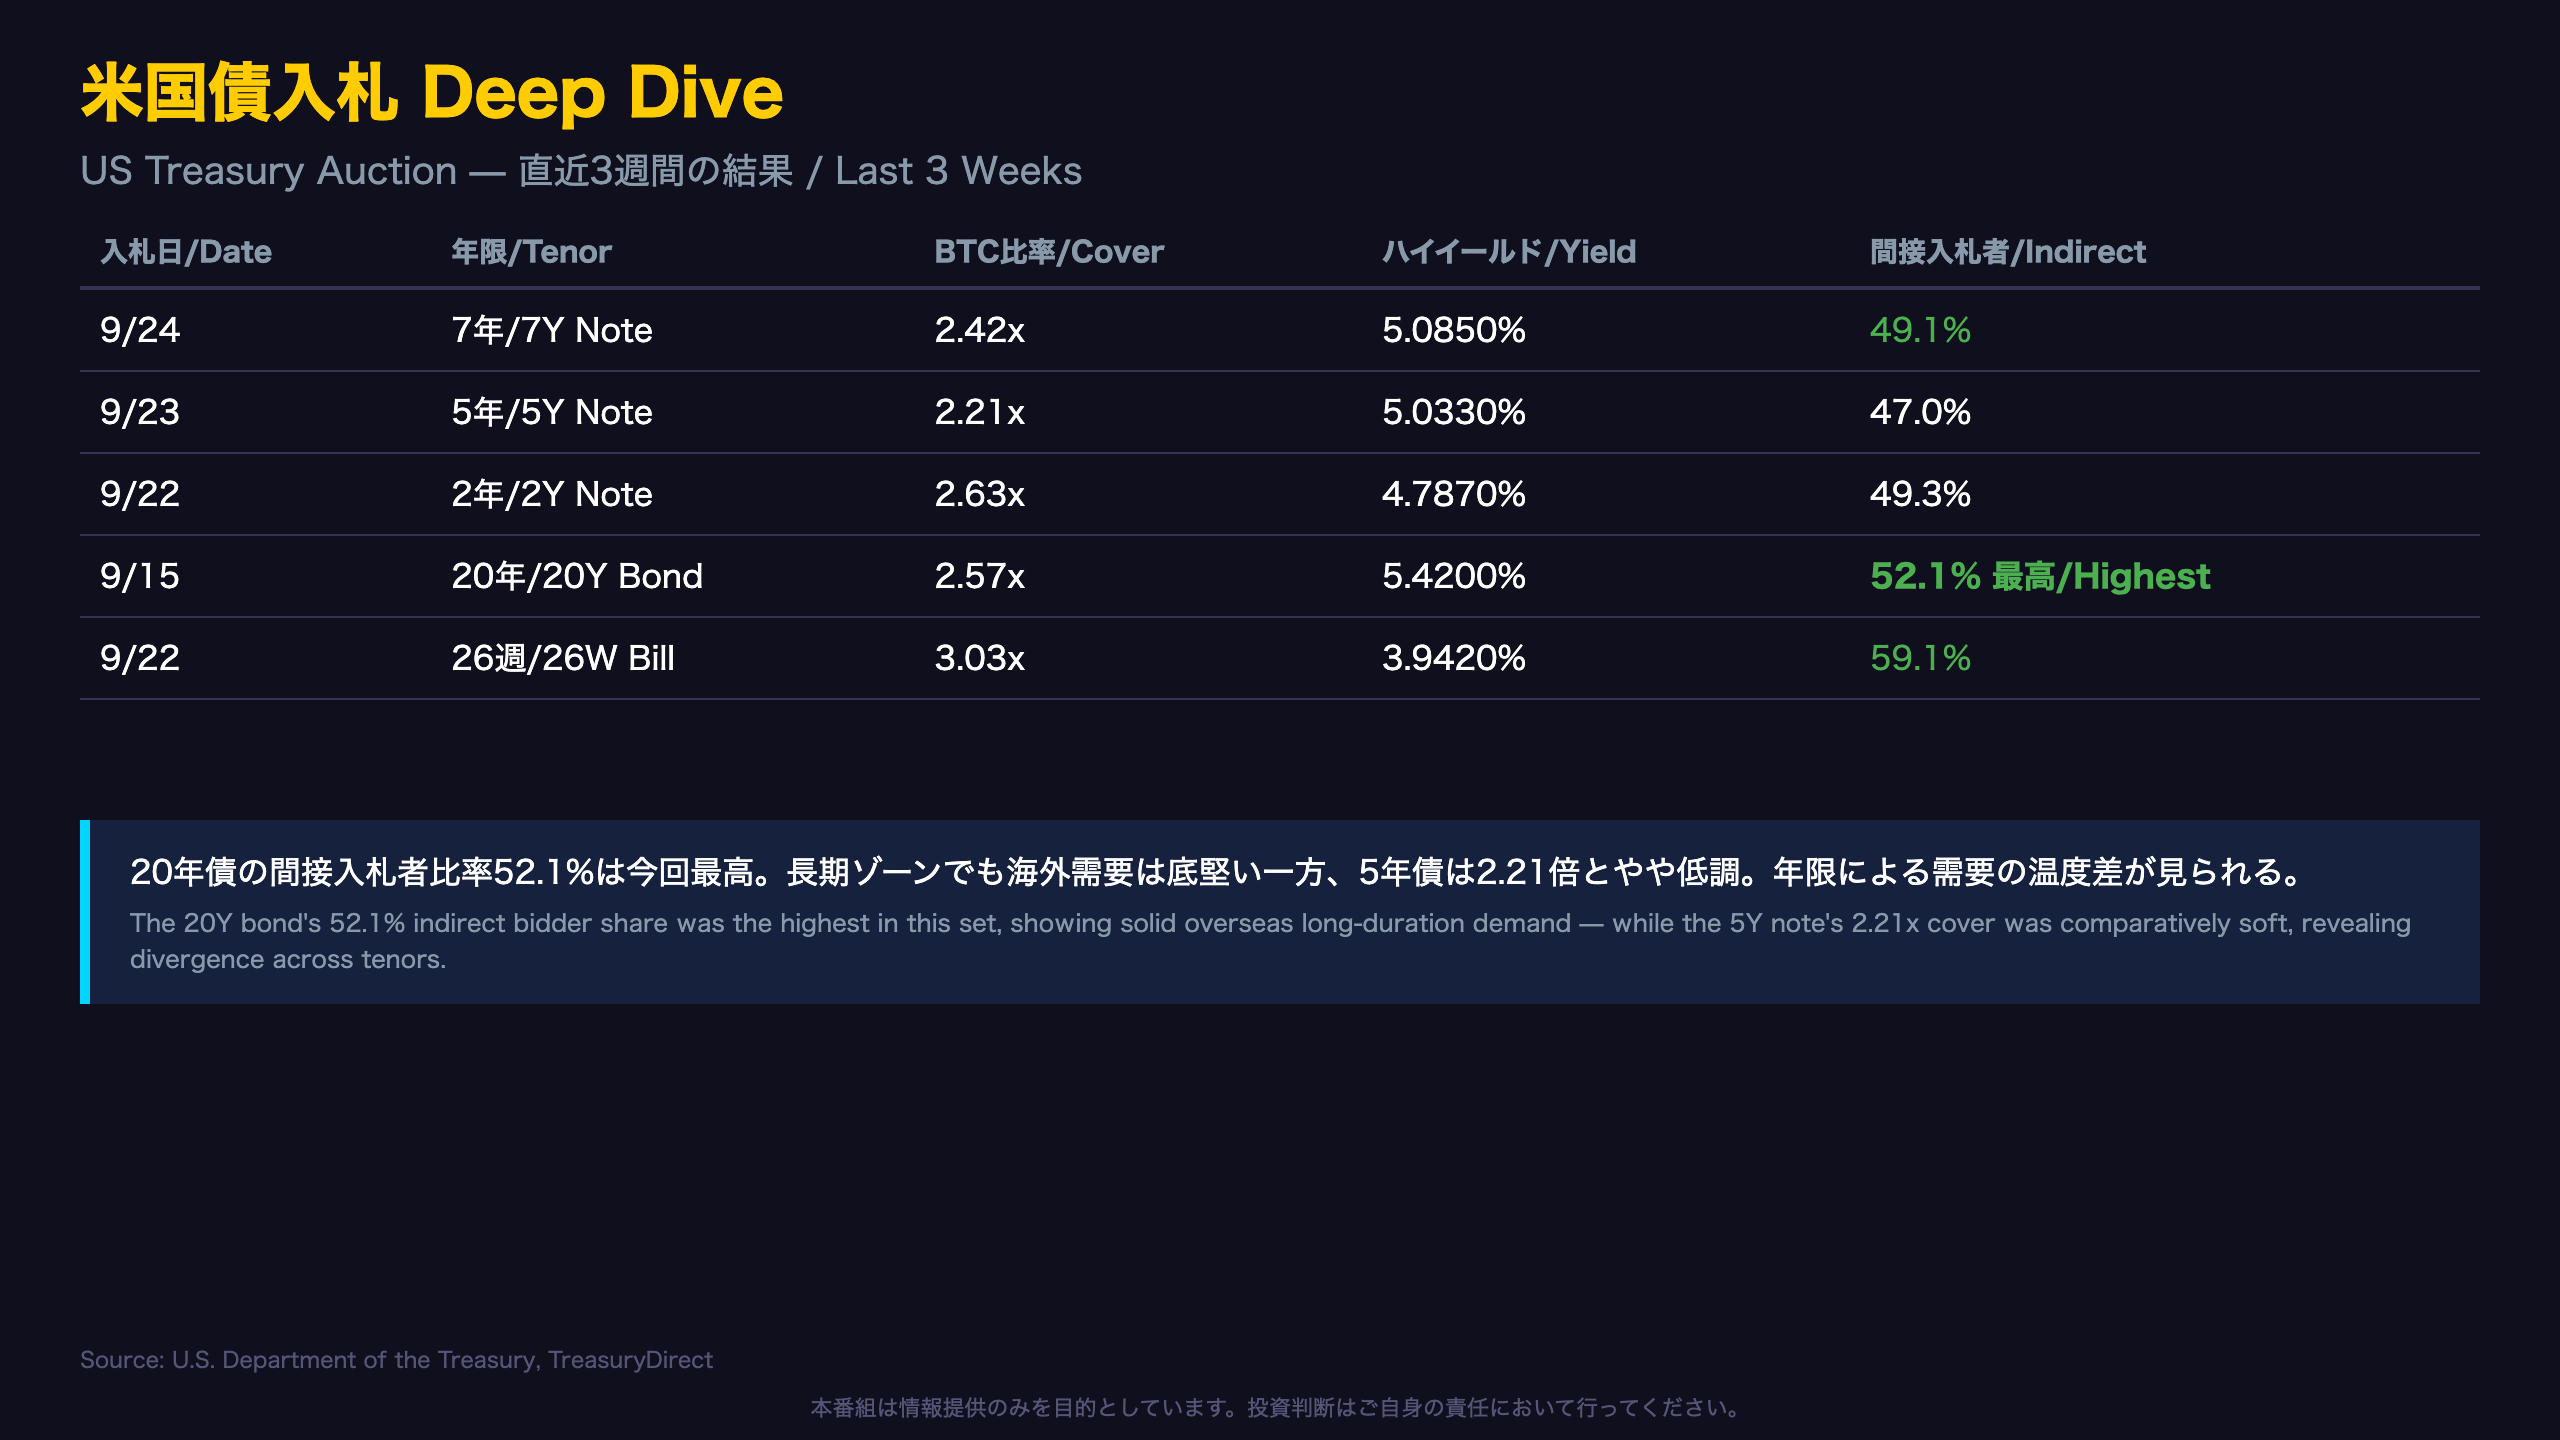
今週(データ取得日9月28日)は日曜であり、直近の入札は9月24日の7年債・4週間Billにとどまる。新規の入札結果は確認されていない。
年限別の需要比較
| 年限 | 入札日 | BTC比率 | 間接入札者% |
|---|---|---|---|
| 7年 | 9/24 | 2.42 | 49.1% |
| 5年 | 9/23 | 2.21 | 47.0% |
| 2年 | 9/22 | 2.63 | 49.3% |
| 20年 | 9/15 | 2.57 | 52.1% |
20年債の間接入札者比率52.1%は今回のテーブル中で最も高く、海外中銀・政府系機関による長期ゾーンへの需要が相対的に強いことを示唆する。一方5年債はBTC比率2.21倍と、テーブル内では最も低い水準にあり、中期ゾーンの需要はやや温度差がある。
ただし、BTC比率2倍台は米国債入札としては歴史的に「無難」とされる水準であり、直ちに財政サステナビリティへの懸念が強まっている段階とは言えない。短期Billの応札倍率(2.6〜3.16倍)は総じて高く、短期資金の運用需要は引き続き旺盛である。
次回の主要入札(10年債・30年債)の結果は、長期ゾーンの需給を占う上で重要な材料となる。
ヨーロッパ債券市場 / European Bond Markets
欧州債券市場:データ更新の停滞と構造的スプレッド
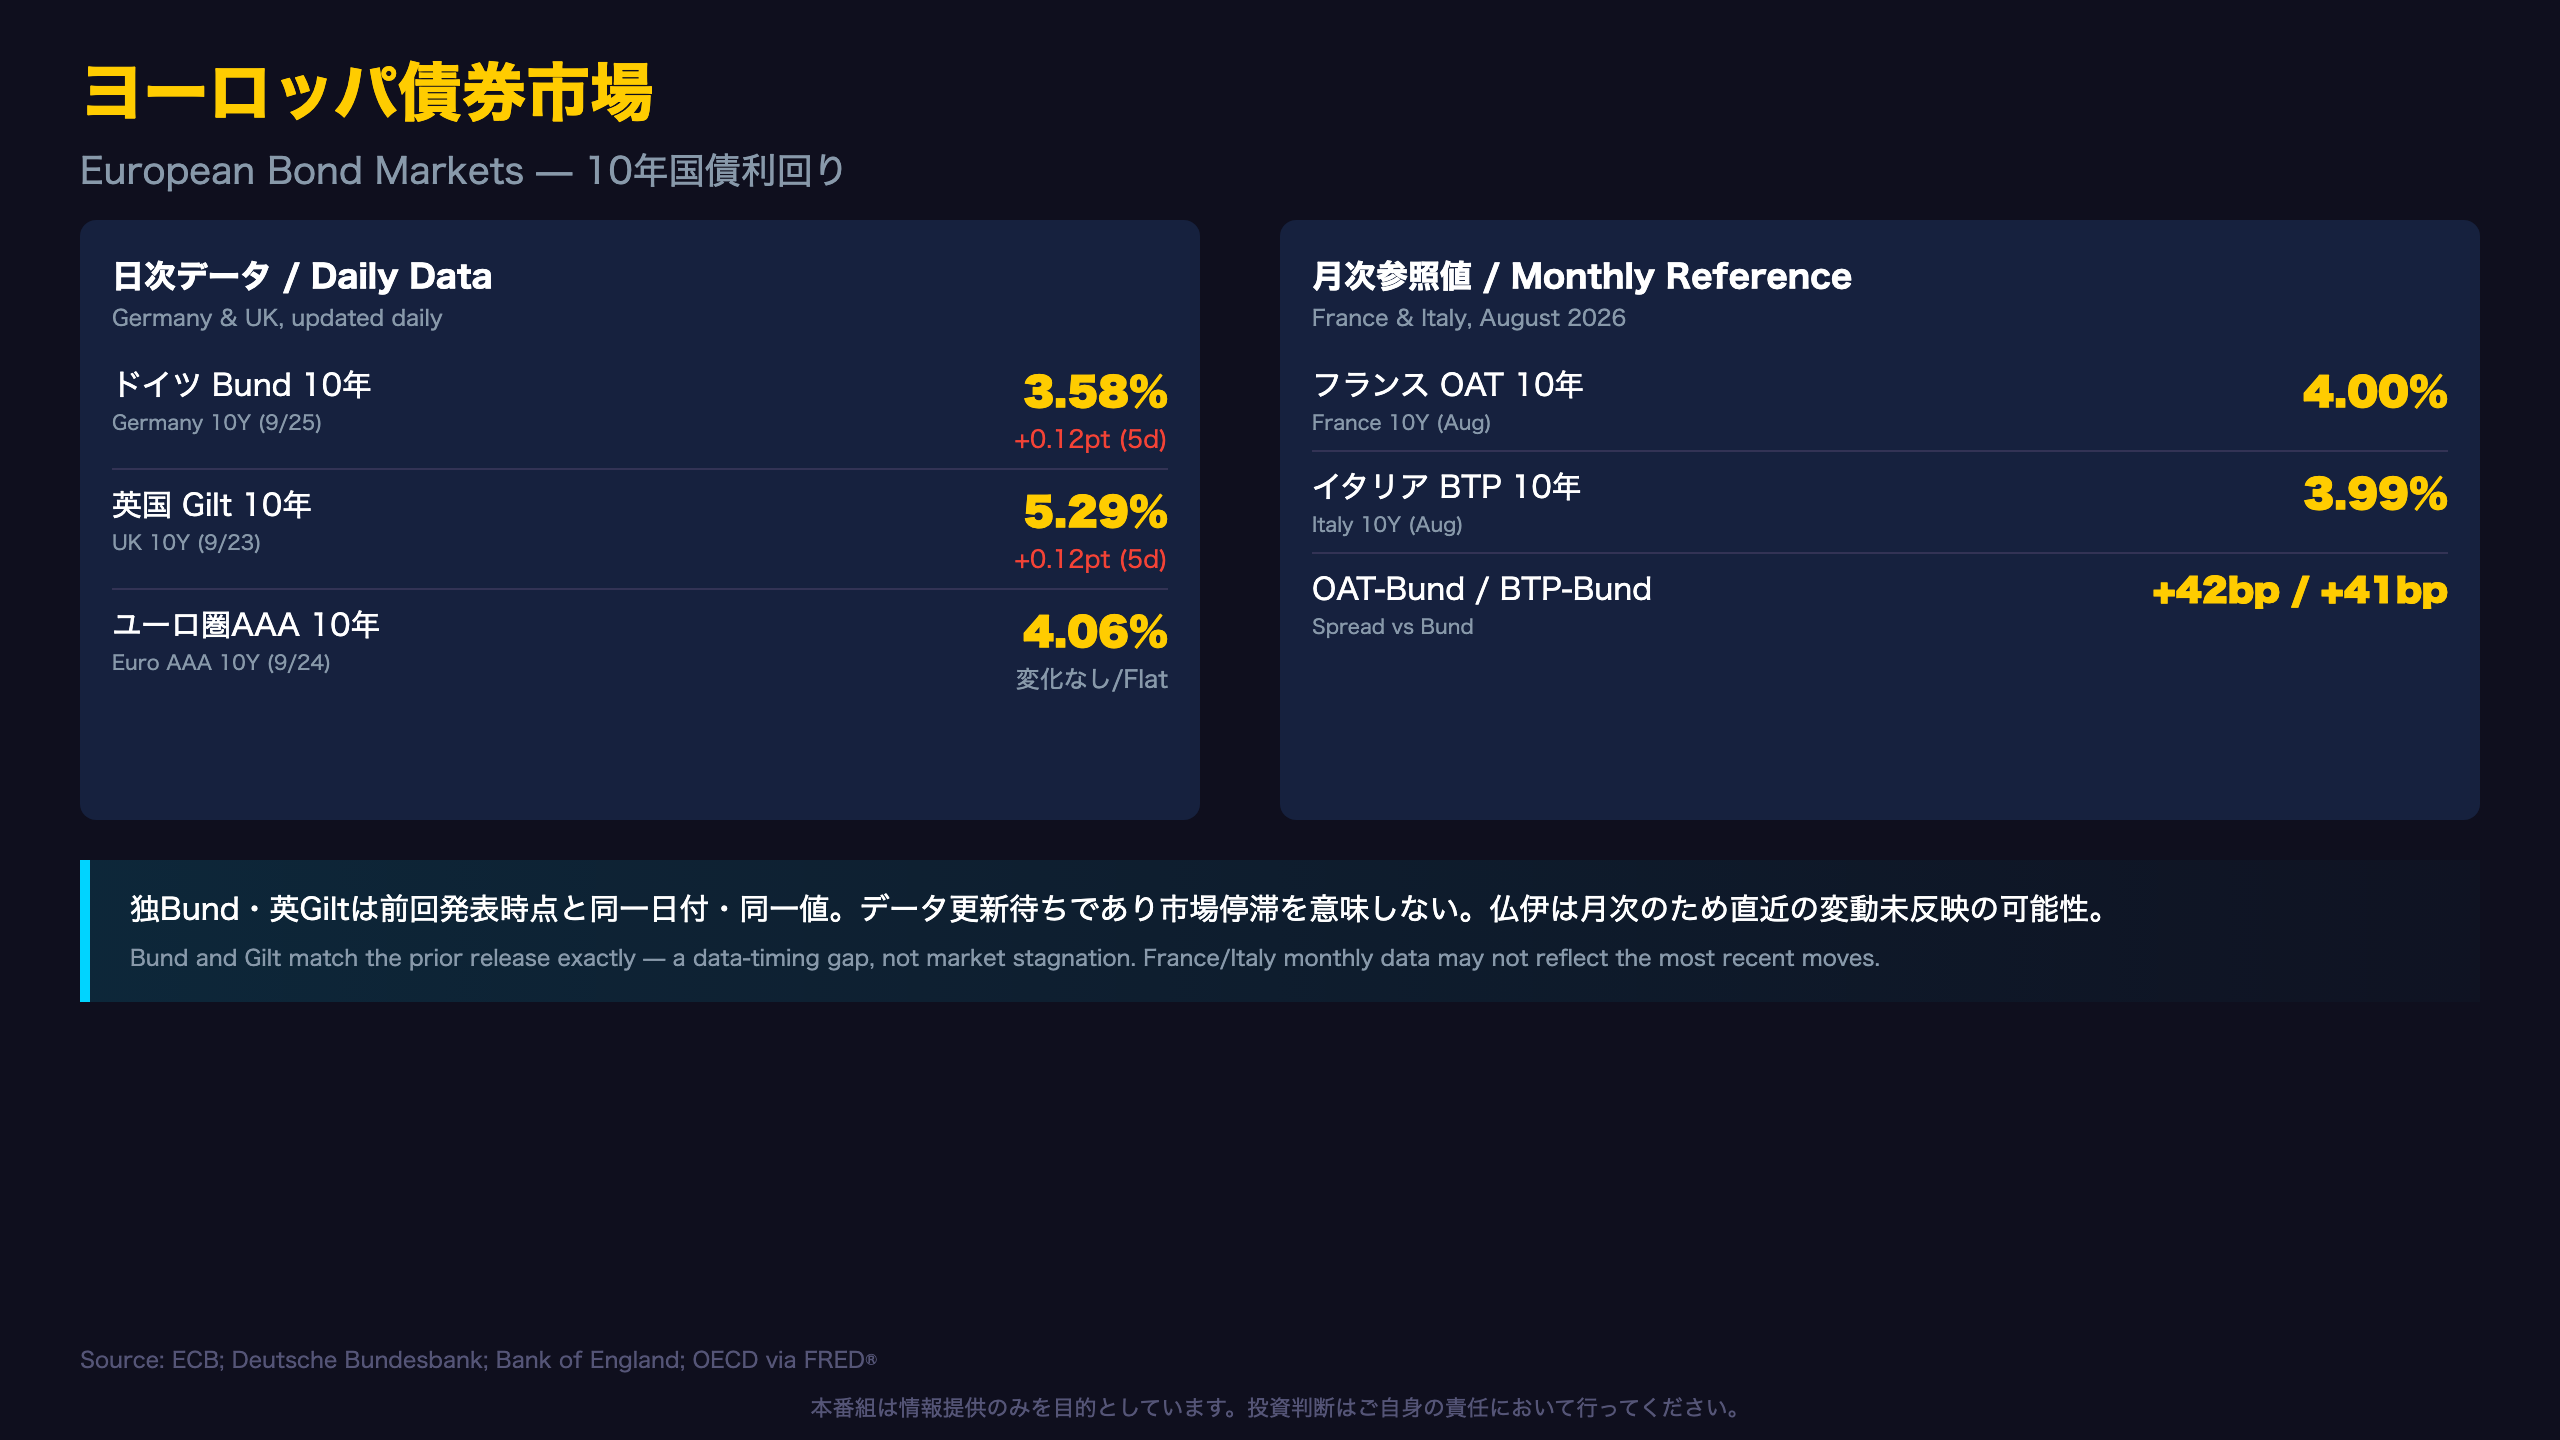
ドイツBund10年(3.58%、9月25日時点)と英国Gilt10年(5.29%、9月23日時点)は、いずれも前回発表時点から数値・日付ともに変化がなく、直近5営業日の変化幅(+0.12%ポイント)も前回と同一の記載となっている。これはデータソース側の更新タイミングによるものであり、市場実勢の停滞を意味するものではない点に留意が必要である。次回発表での更新を待ちたい。
月次データの参照値
フランスOAT10年(4.00%、8月時点)とイタリアBTP10年(3.99%、8月時点)はいずれも月次データであり、直近の市場変動を反映していない可能性がある。
OAT-Bundスプレッド: +42.0bps(フランス財政・政治リスクの指標)
BTP-Bundスプレッド: +41.0bps(イタリアソブリンリスク・ECB政策期待の指標)
両スプレッドは前回とほぼ同水準であり、フランス・イタリアのソブリンリスクプレミアムに大きな変化は見られない。ただし月次データという性質上、9月後半の政治・財政イベントが反映されるのは10月発表分以降となる可能性がある点は割り引いて評価すべきだろう。
英国Gilt5.29%は主要国の中でも高水準にあり、BOEモデルのRestrictive Holdレジームとも整合的である。
日本国債・日銀政策金利 / JGB & BOJ
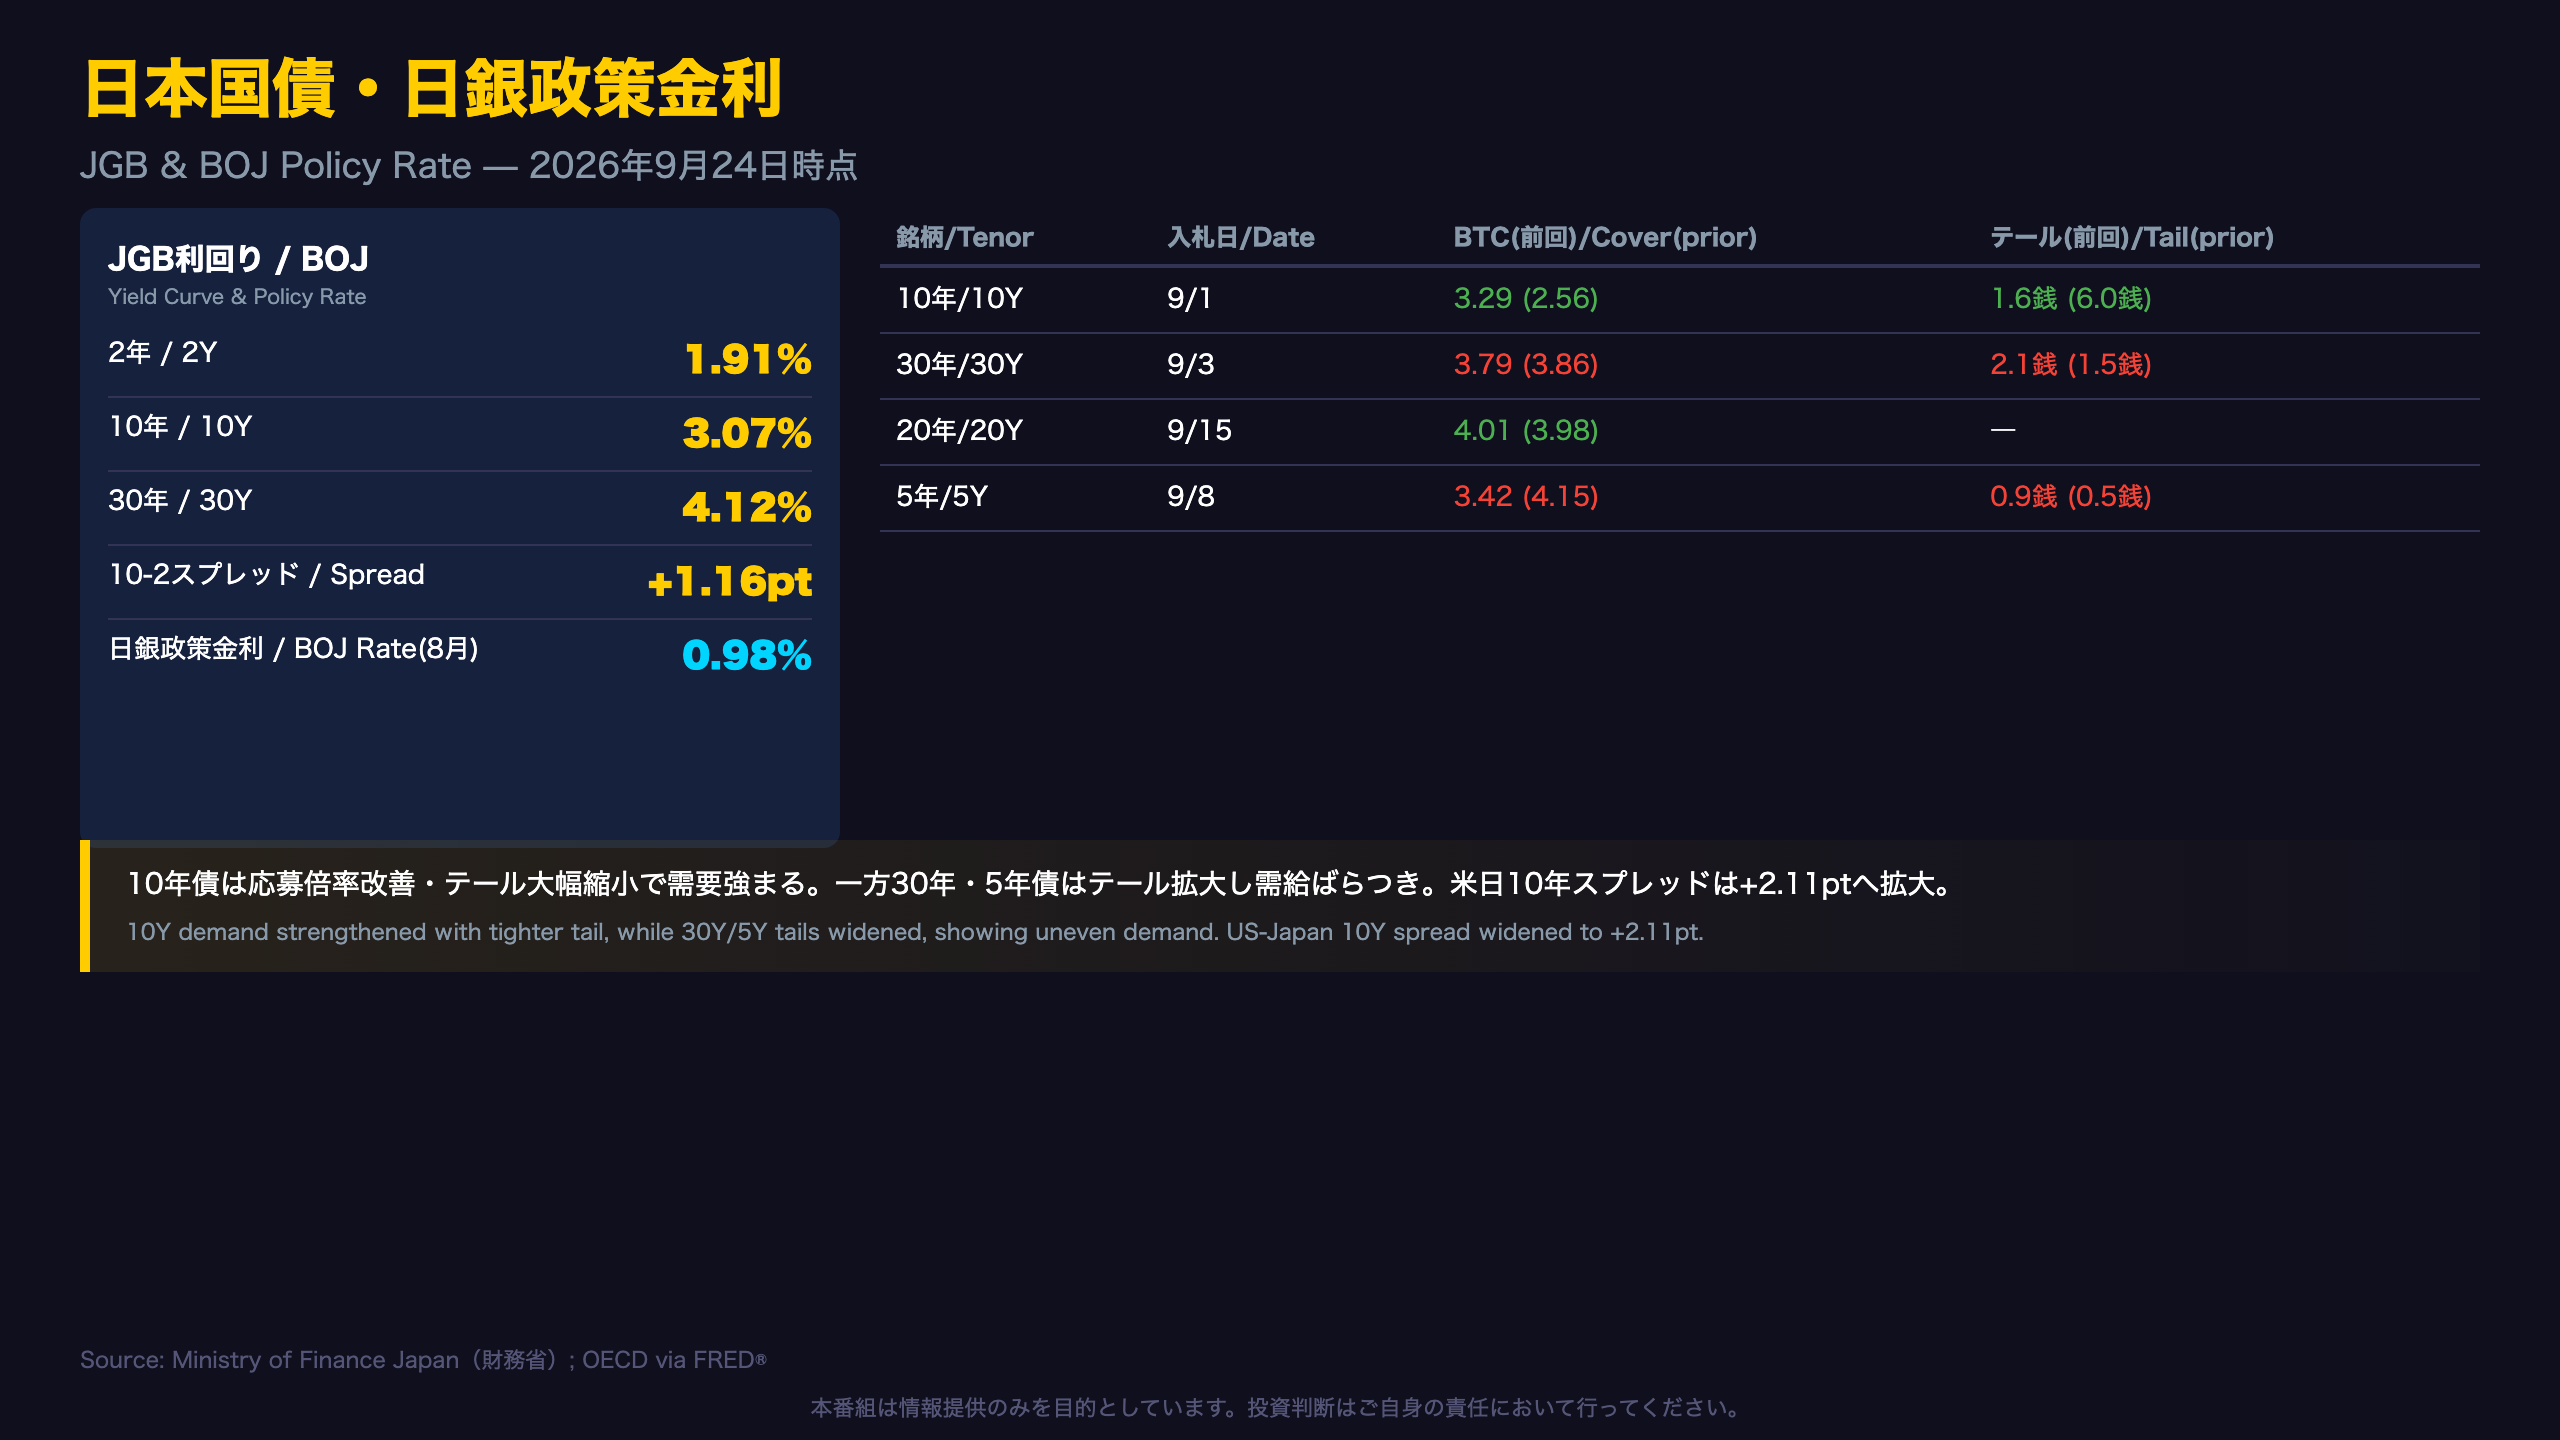
JGB入札に見る需給のばらつき
日本国債の利回り推移を入札データから追うと、10年債の平均落札利回りは4月の2.540%から9月には2.995%まで、半年で約45.5bp上昇した。30年債も同期間で3.697%から4.079%へ約38.2bp上昇している。これは日銀のHawkishレジーム継続・利上げサイクルを背景とした構造的な金利上昇トレンドを示唆する。
直近入札の応募倍率とテール幅比較
| 銘柄 | 入札日 | BTC比率(前回比) | テール幅(前回比) |
|---|---|---|---|
| 10年 | 9/1 | 3.29(8/4: 2.56) | 1.6銭(8/4: 6.0銭) |
| 30年 | 9/3 | 3.79(8/6: 3.86) | 2.1銭(8/6: 1.5銭) |
| 20年 | 9/15 | 4.01(8/20: 3.98) | ―(非開示) |
| 5年 | 9/8 | 3.42(8/18: 4.15) | 0.9銭(8/18: 0.5銭) |
10年債は応募倍率の改善とテール幅の大幅縮小が同時に見られ、需要が強まったことを示唆する。一方30年債・5年債は応募倍率がやや低下し、テール幅も拡大しており、長期・中期ゾーンでの需給にばらつきがある。
テール幅(Stop-平均): 大きいほど需要にバラつき、需給不安の兆候
米日10年スプレッドは+2.11%ポイントに拡大(前週+2.04%ポイント)しており、日本の利上げペースを米国の金利上昇ペースが上回っている構図が続いている。
FX・CFDへの含意 / Trade Implications
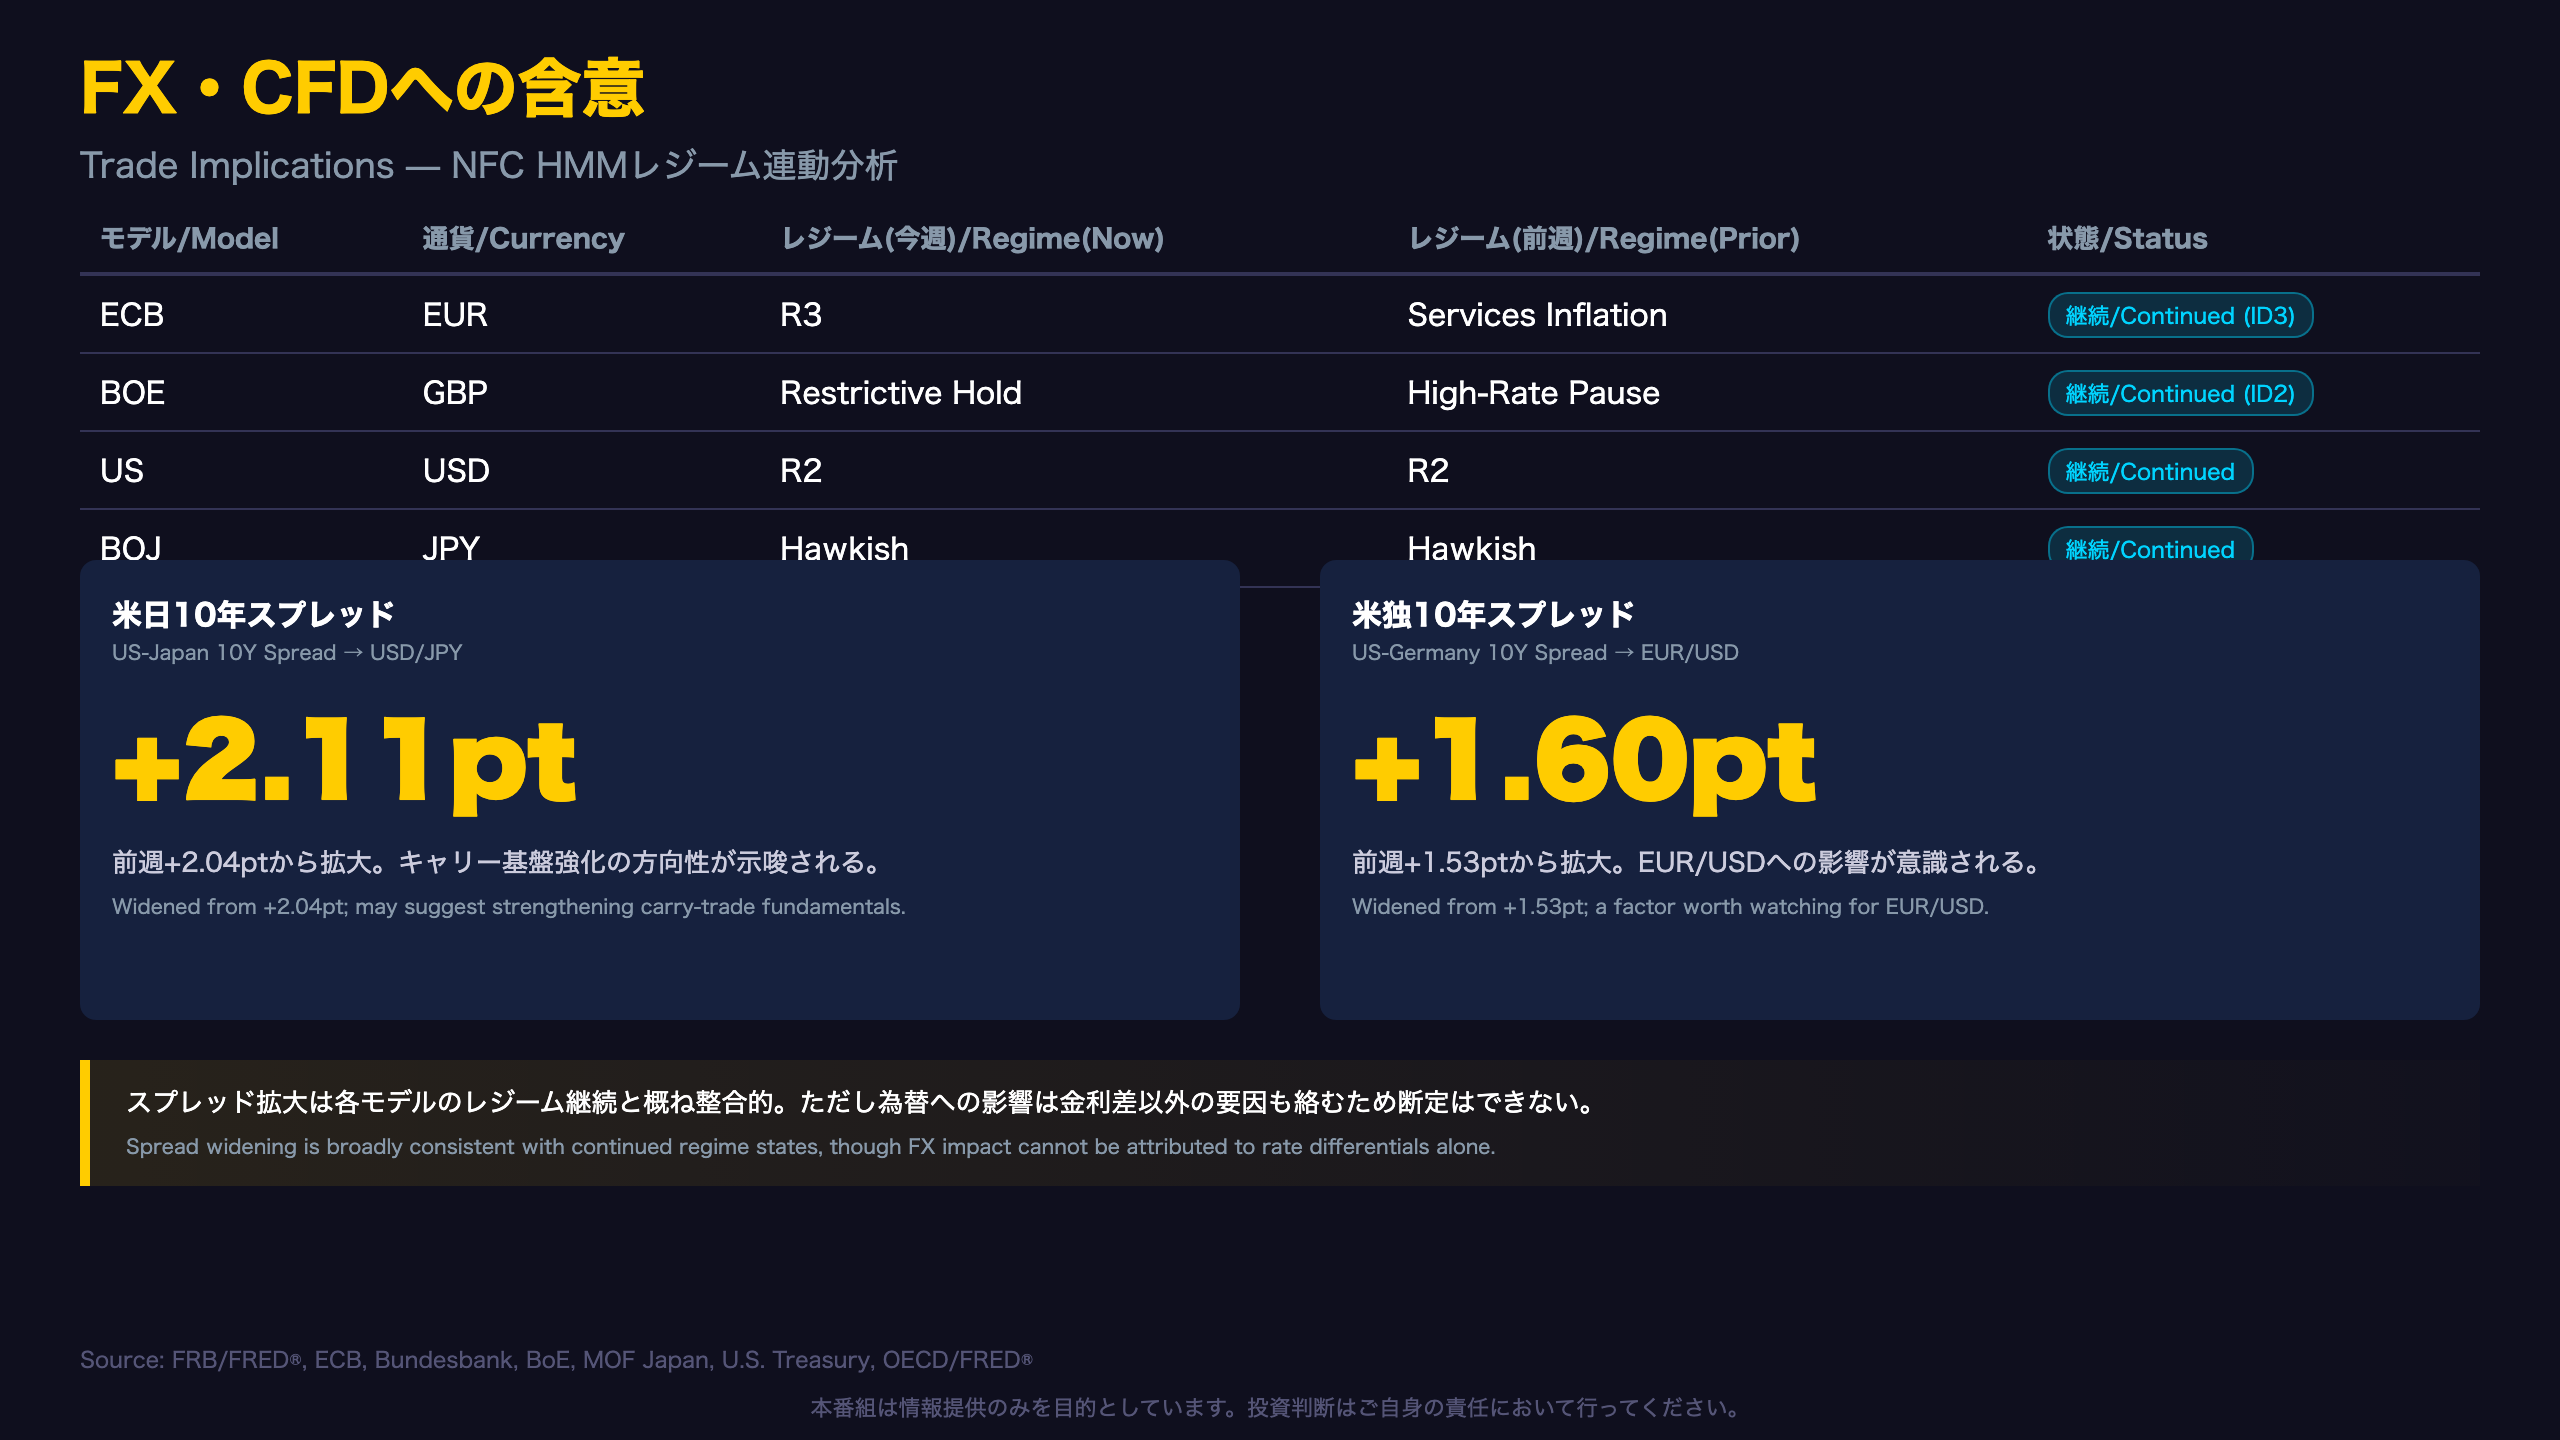
NFC HMMレジームと金利スプレッドの整合性
NFC HMMシステムの各国モデルは、今週も確信度100%で以下のレジームを示している。
| モデル | 通貨 | レジーム | ID |
|---|---|---|---|
| ECB | EUR | R3(前回: Services Inflation) | 3 |
| BOE | GBP | Restrictive Hold(前回: High-Rate Pause) | 2 |
| US | USD | R2 | 2 |
| BOJ | JPY | Hawkish | 2 |
ECB・BOEはレジーム名称の表記が変わっているものの、レジームIDは前回と同一であり、状態としては継続と評価するのが妥当である。
スプレッドとの整合性
米独10年スプレッドは+1.60%ポイントに拡大(前週+1.53%ポイント)しており、USモデルR2継続・ECBモデルR3継続という構図と整合的である。米日10年スプレッドも+2.11%ポイントへ拡大しており、BOJのHawkishレジーム継続下でも米金利の上昇ペースが優勢という構図に変化はない。
ただし、これらのスプレッド拡大が為替相場に与える影響については、金利差以外の要因(リスクセンチメント、当局介入観測など)も複合的に作用するため、単純な相関関係として断定することはできない。
次回のGlobal Bond Watchでは、10月分の欧州月次データ(OAT・BTP)の更新と、日本国債入札における長期ゾーンの需給改善有無が焦点となる。
製作費大公開
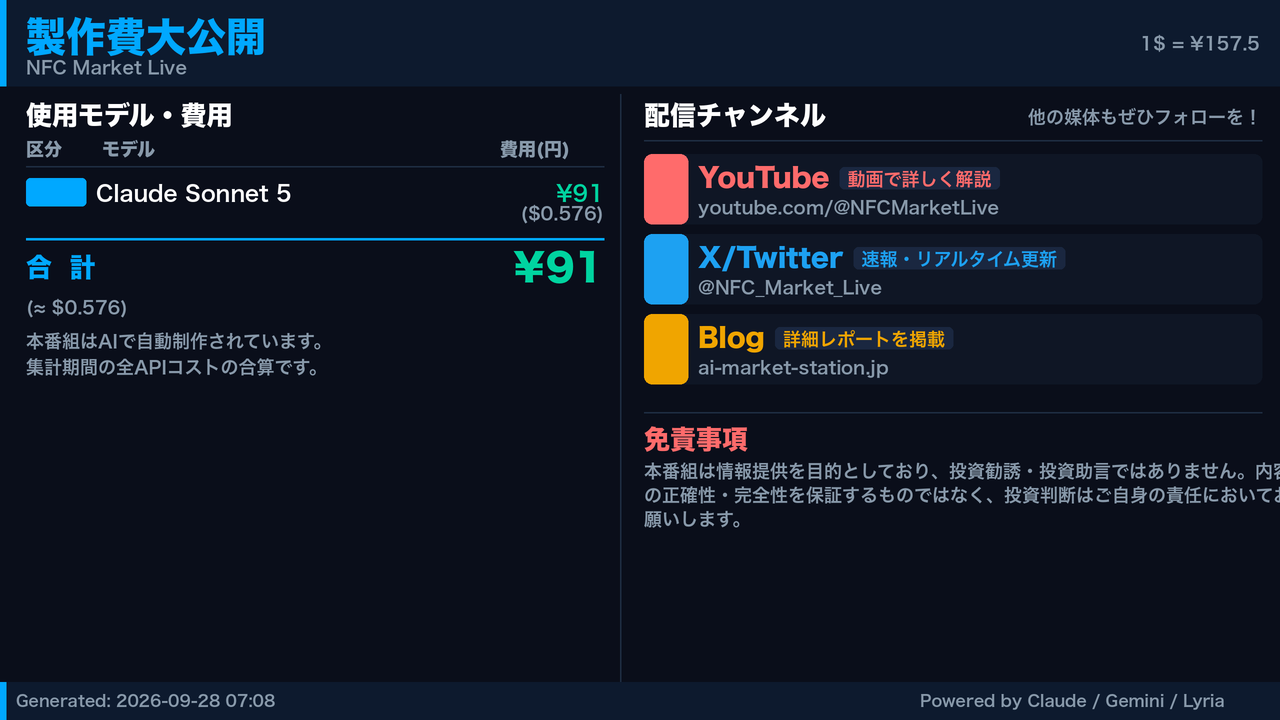
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 33,917 | 51,714 | ¥92 |
| TTS | Gemini 2.5 Flash TTS | 5,211 | 13,089 | ¥21 |
| TTS | Gemini 3.1 Flash TTS | 2,447 | 4,225 | ¥14 |
| BGM | Lyria 3 Pro | 191 | 26,408 | ¥13 |
| X | コンテンツ作成 (返信) | 4,157 | – | ¥13 |
| X | ポスト作成 | 2,240 | – | ¥12 |
| X | ツイート (URL付) | 76 | – | ¥31 |
| 合計 | ¥195 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。