📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-27 08:37)
週間経済レビューの最新分析。今週(9/20〜9/27)は世界同時の金利上昇と、米消費者心理の急落が同時進行した一週間でした。 📊 G7長期金利が軒並み上昇(日10年債+8bp、独+12bp) 📉 米ミシガン大学消費者信頼感指数48.1へ急落(4か月ぶり安値)、一方でインフレ期待は4.6%へ急伸 🇧🇷 ブラジルFo…
週間経済レビュー / Weekly Economic Review
今週の見どころ
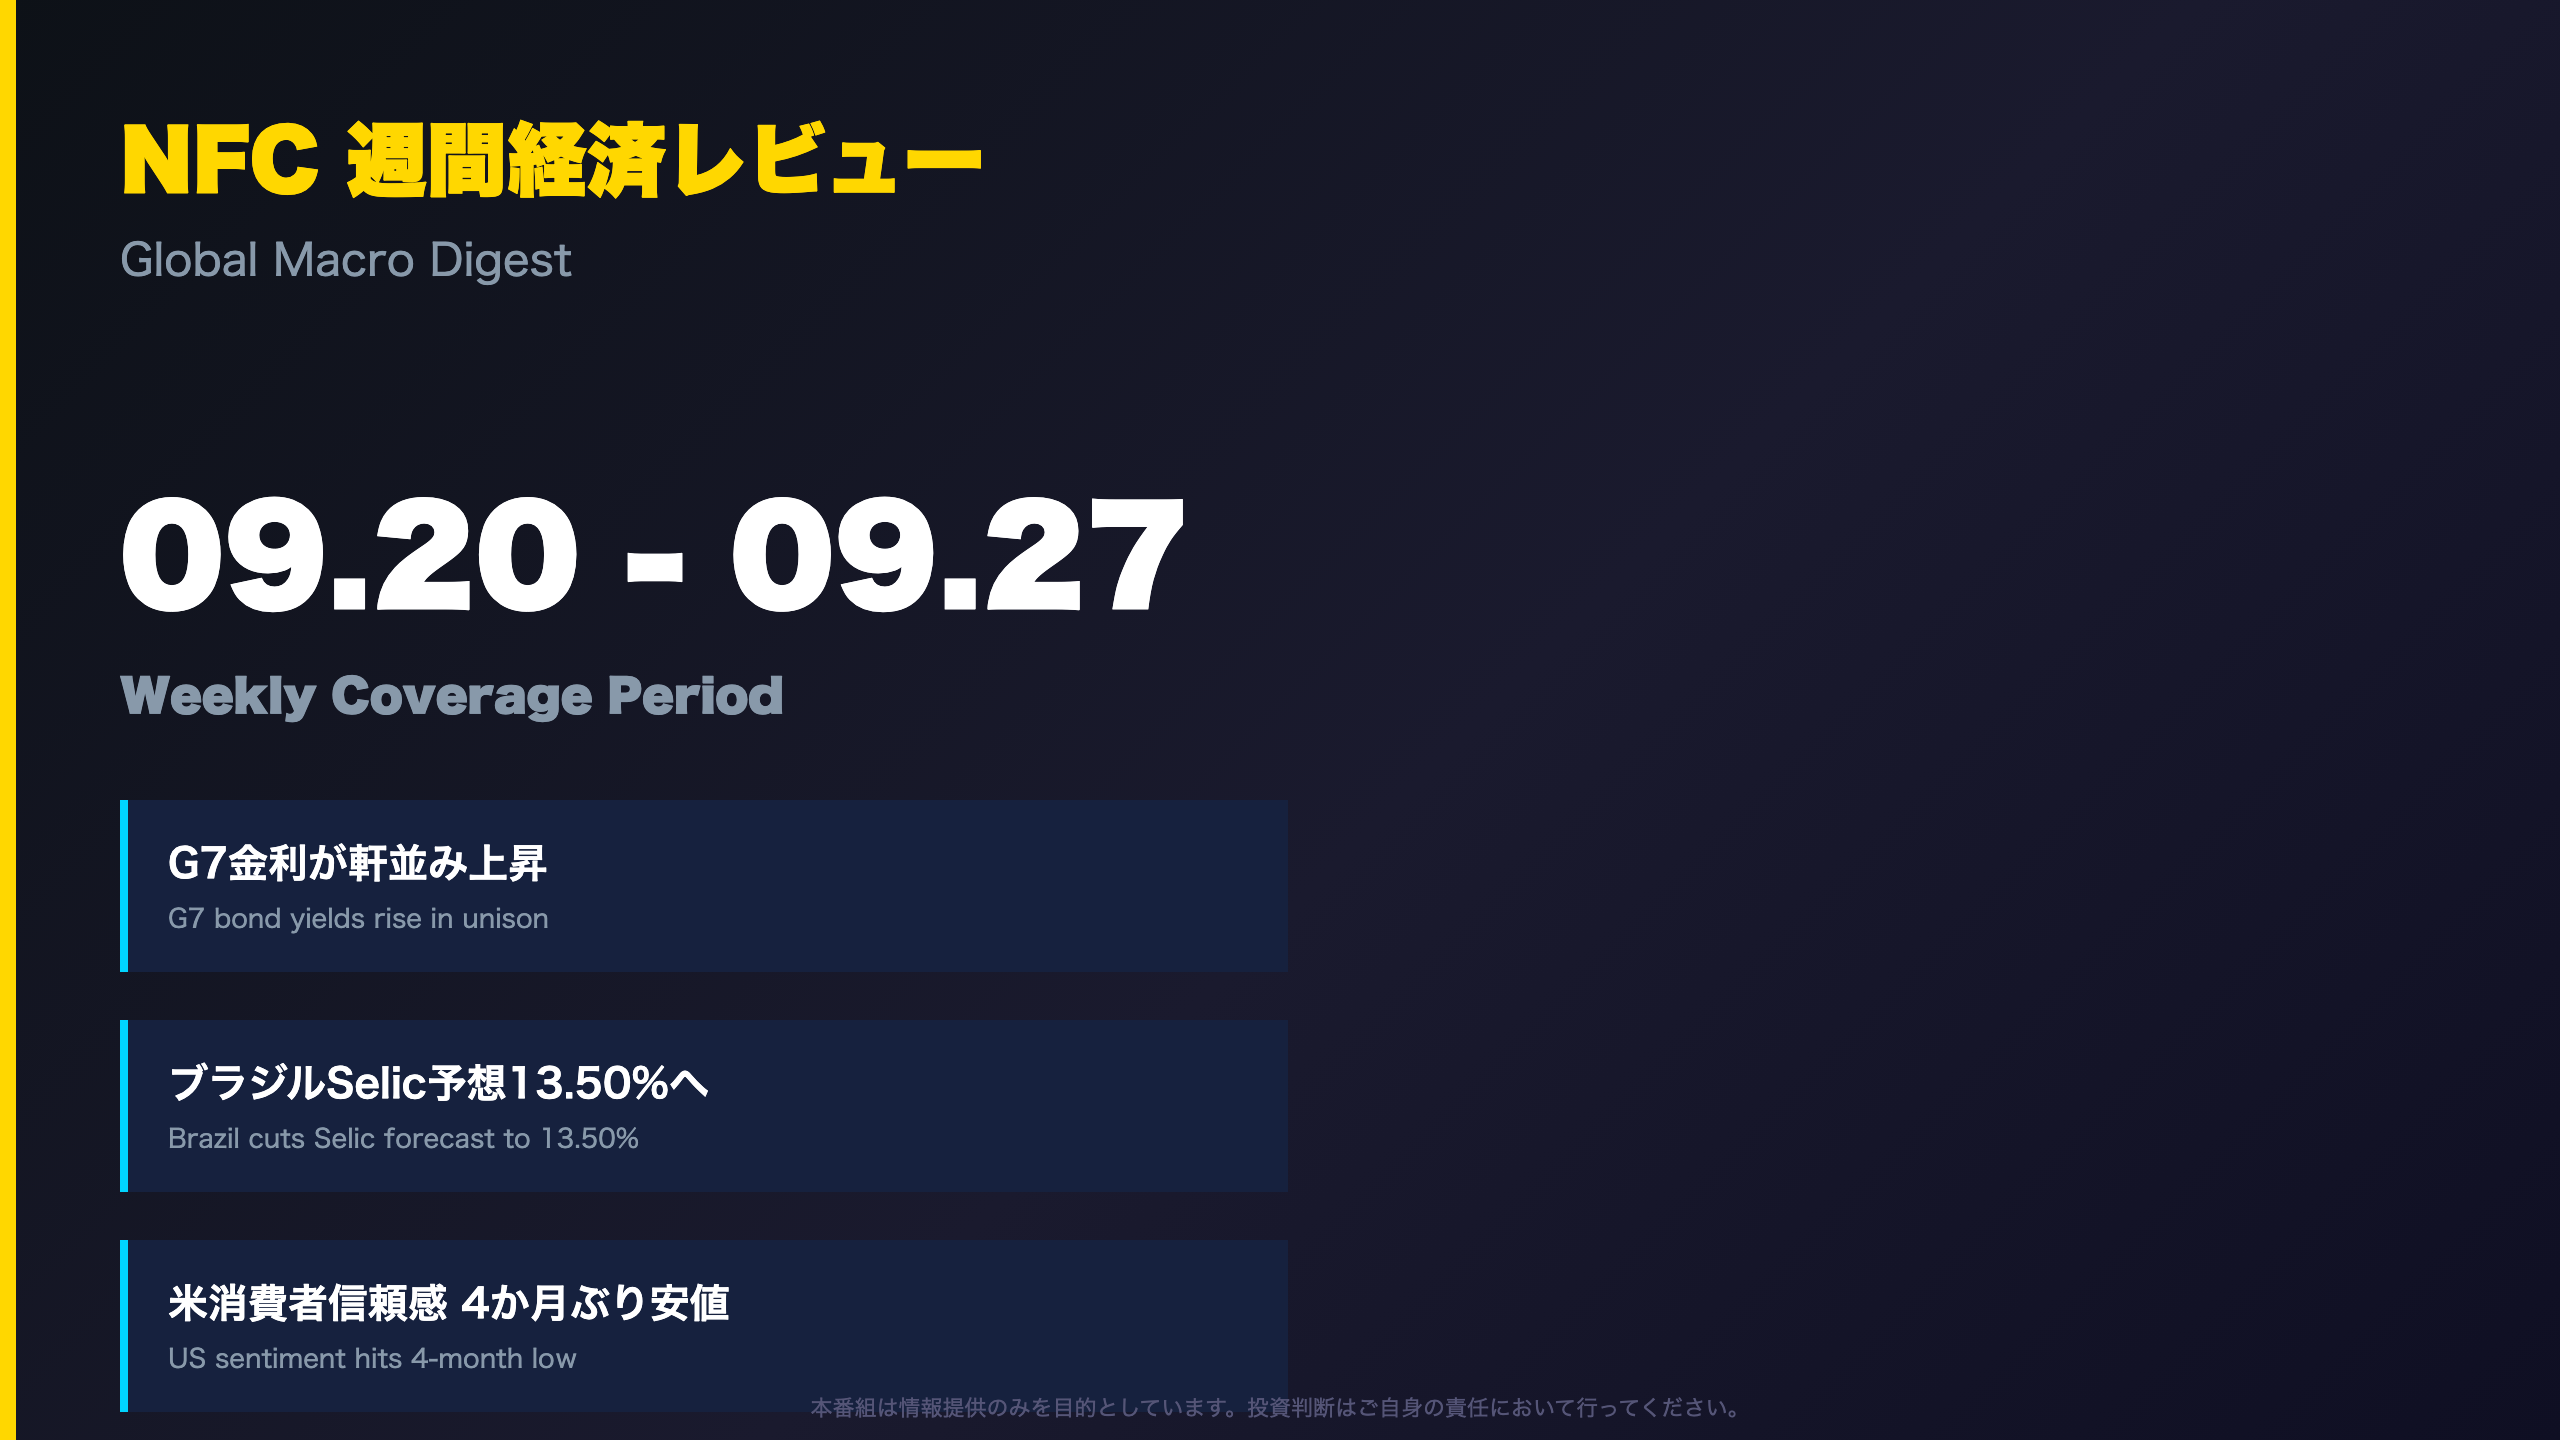
集計期間は2026年9月20日から9月27日。今週は「金利上昇」と「消費者心理の悪化」という、一見矛盾する2つの潮流が同時に観測された週だった。
主なトピック
- 金利: 米・日・独・英で長期金利が軒並み上昇
- 中南米: ブラジルFocus調査がSelic予想を6週間ぶりに引き下げ、メキシコBanxicoは据え置きの裏で緩和転換をにおわせる文言修正
- 消費者心理: 米ミシガン大学指数が48.1へ急落する一方、インフレ期待は上昇
- 資金循環: ECBのM3マネーサプライが3か月連続で加速
- 対外収支: 米国の経常赤字が15.7%拡大
今週は少なくとも8本のレポート番組が発表データをもとに自動制作された。取り扱った発表元はFRB、ECB、BEA、BCB、Banxico、ミシガン大学など多岐にわたる。
以降のスライードでは、これらのデータを「強さ」と「弱さ」の両面から一つずつ検証していく。
今週の総括:金利上昇とインフレ期待の再燃、割れる消費者心理
サプライズとコンセンサス通り
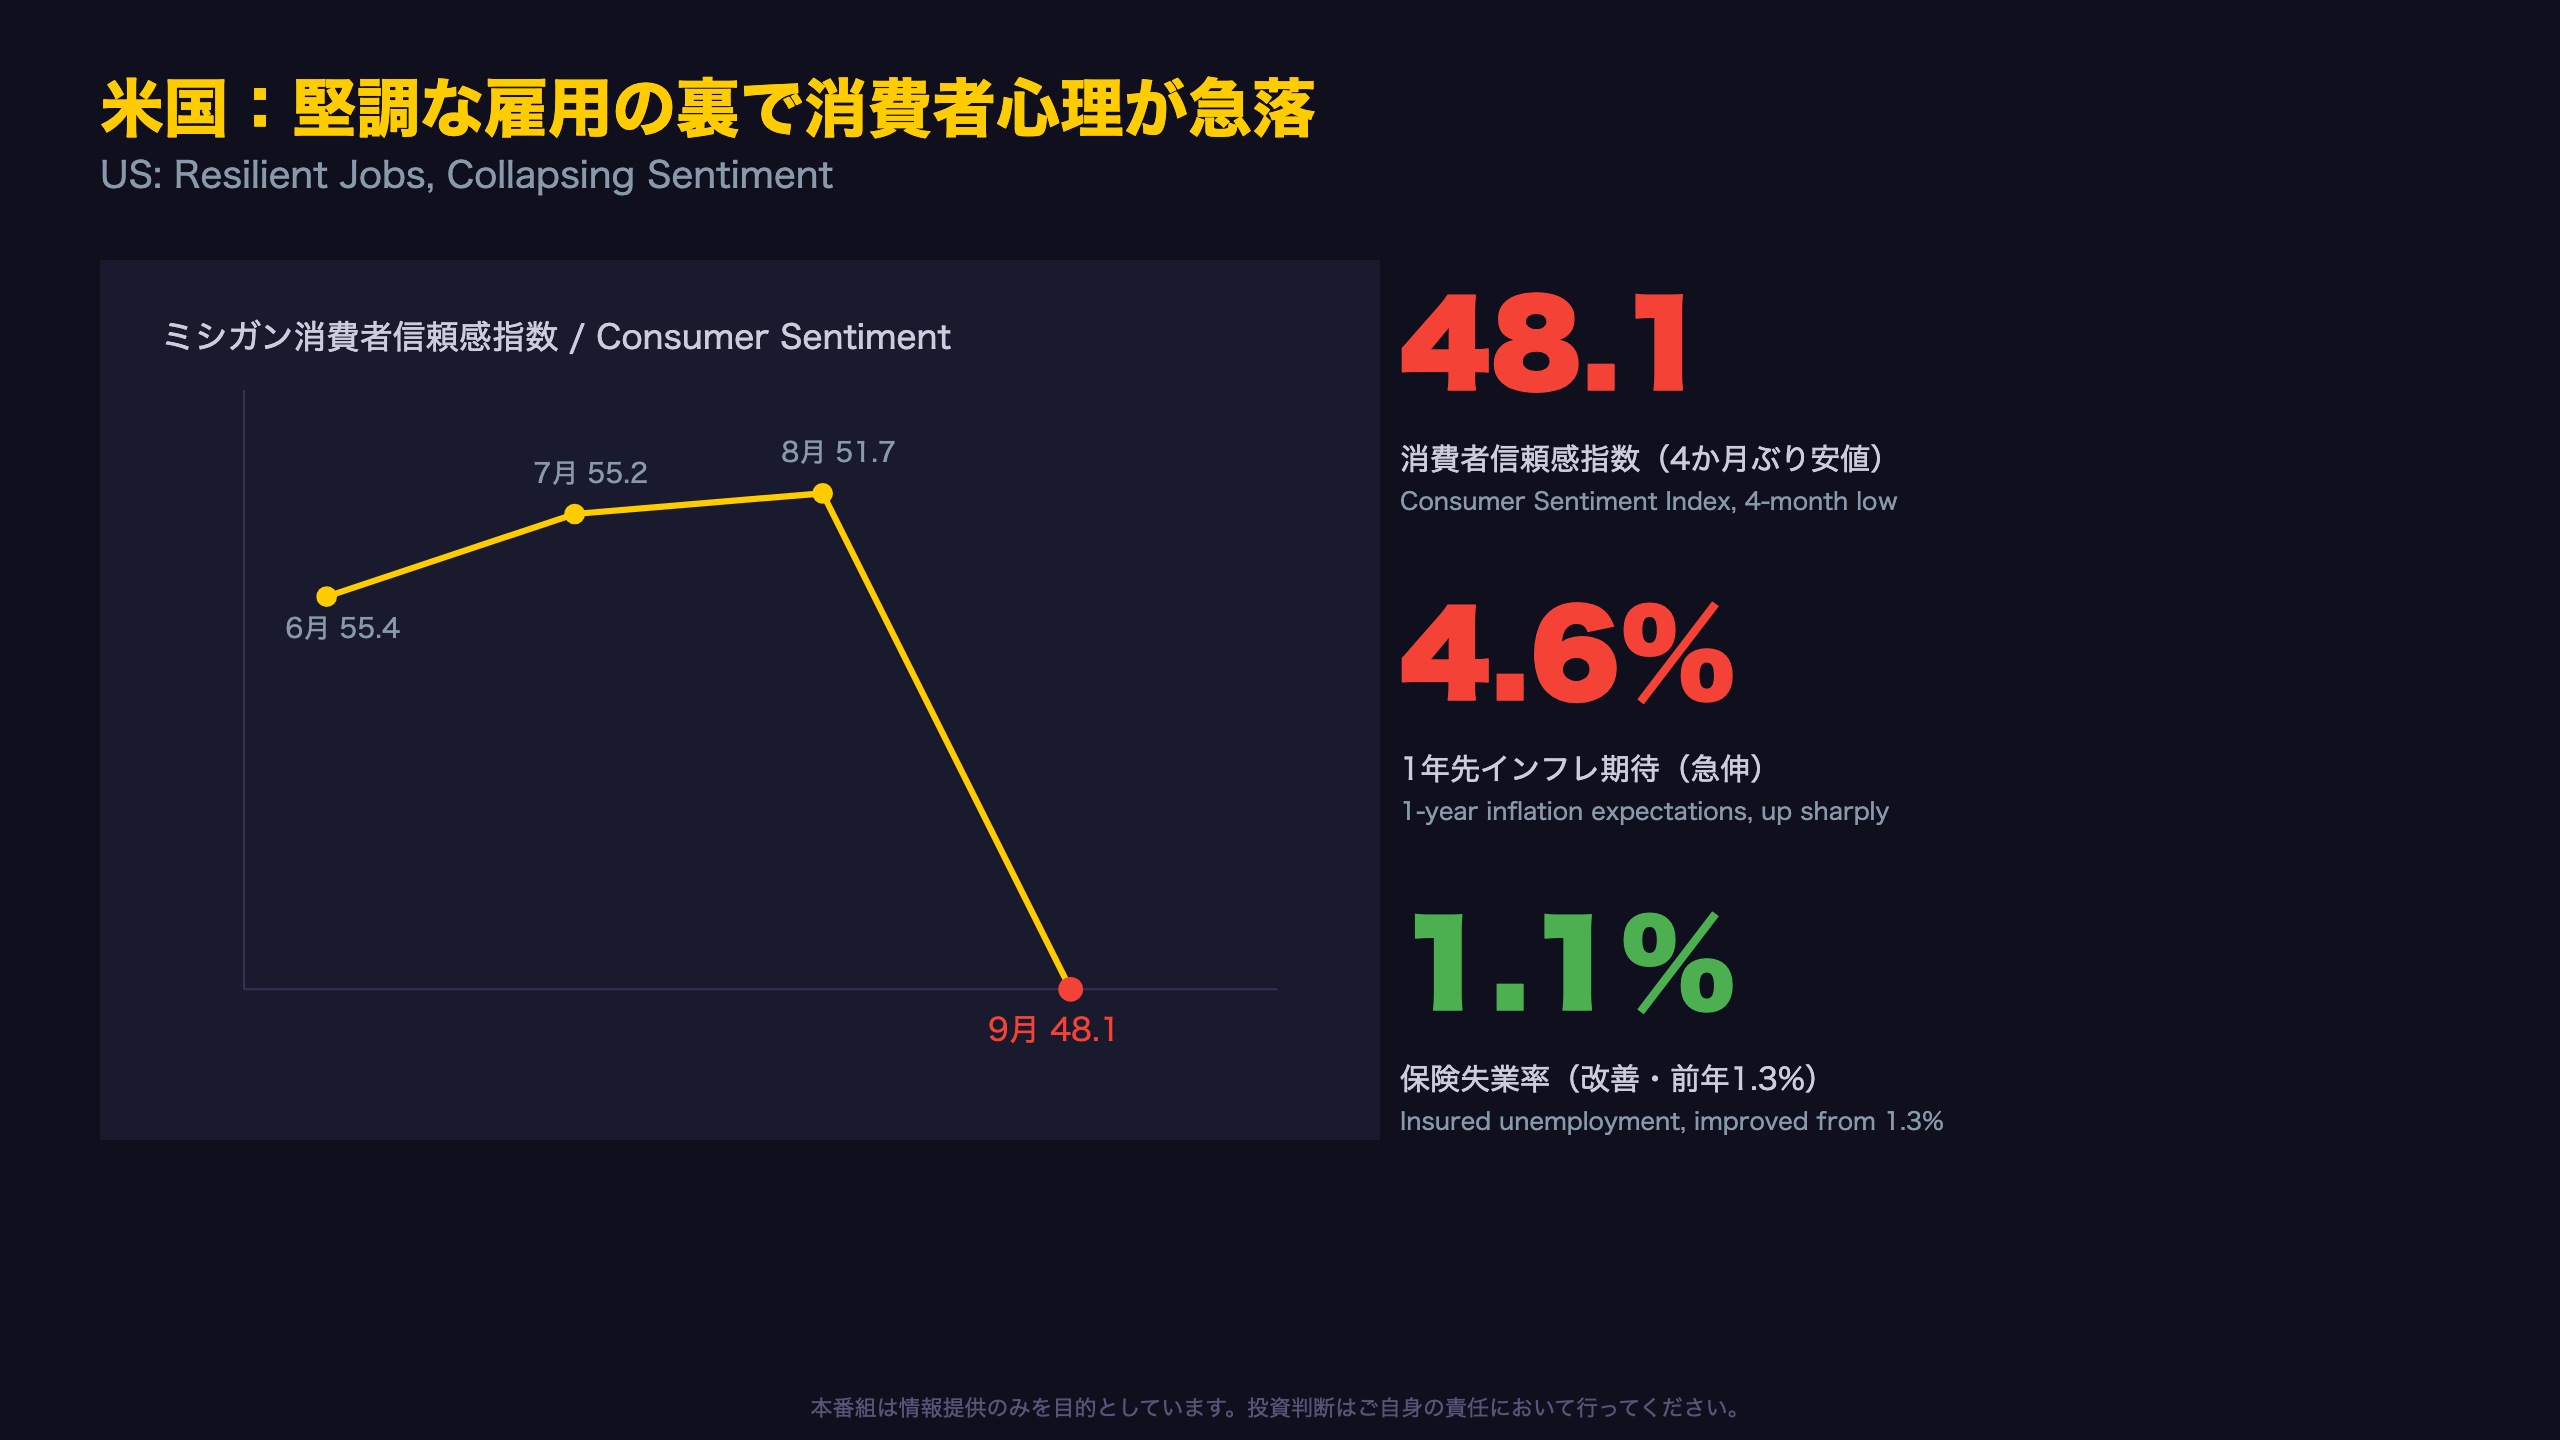
今週最大の「サプライズ」は、ミシガン大学消費者信頼感指数の急落(51.7→48.1、-7.0%)と、同時に進んだインフレ期待の上昇(1年先:4.0%→4.6%)だ。通常、景気減速懸念が強まる局面ではインフレ期待も鈍化しやすいが、今週は逆方向に動いた。
一方「コンセンサス通り」だったのは、Banxicoの政策金利据え置き(6.50%)や、ECBのM3が引き続き加速基調を維持した点。表面上のヘッドラインは予想通りでも、内容を精査すると変化の兆しがあった。
強さと弱さの整理
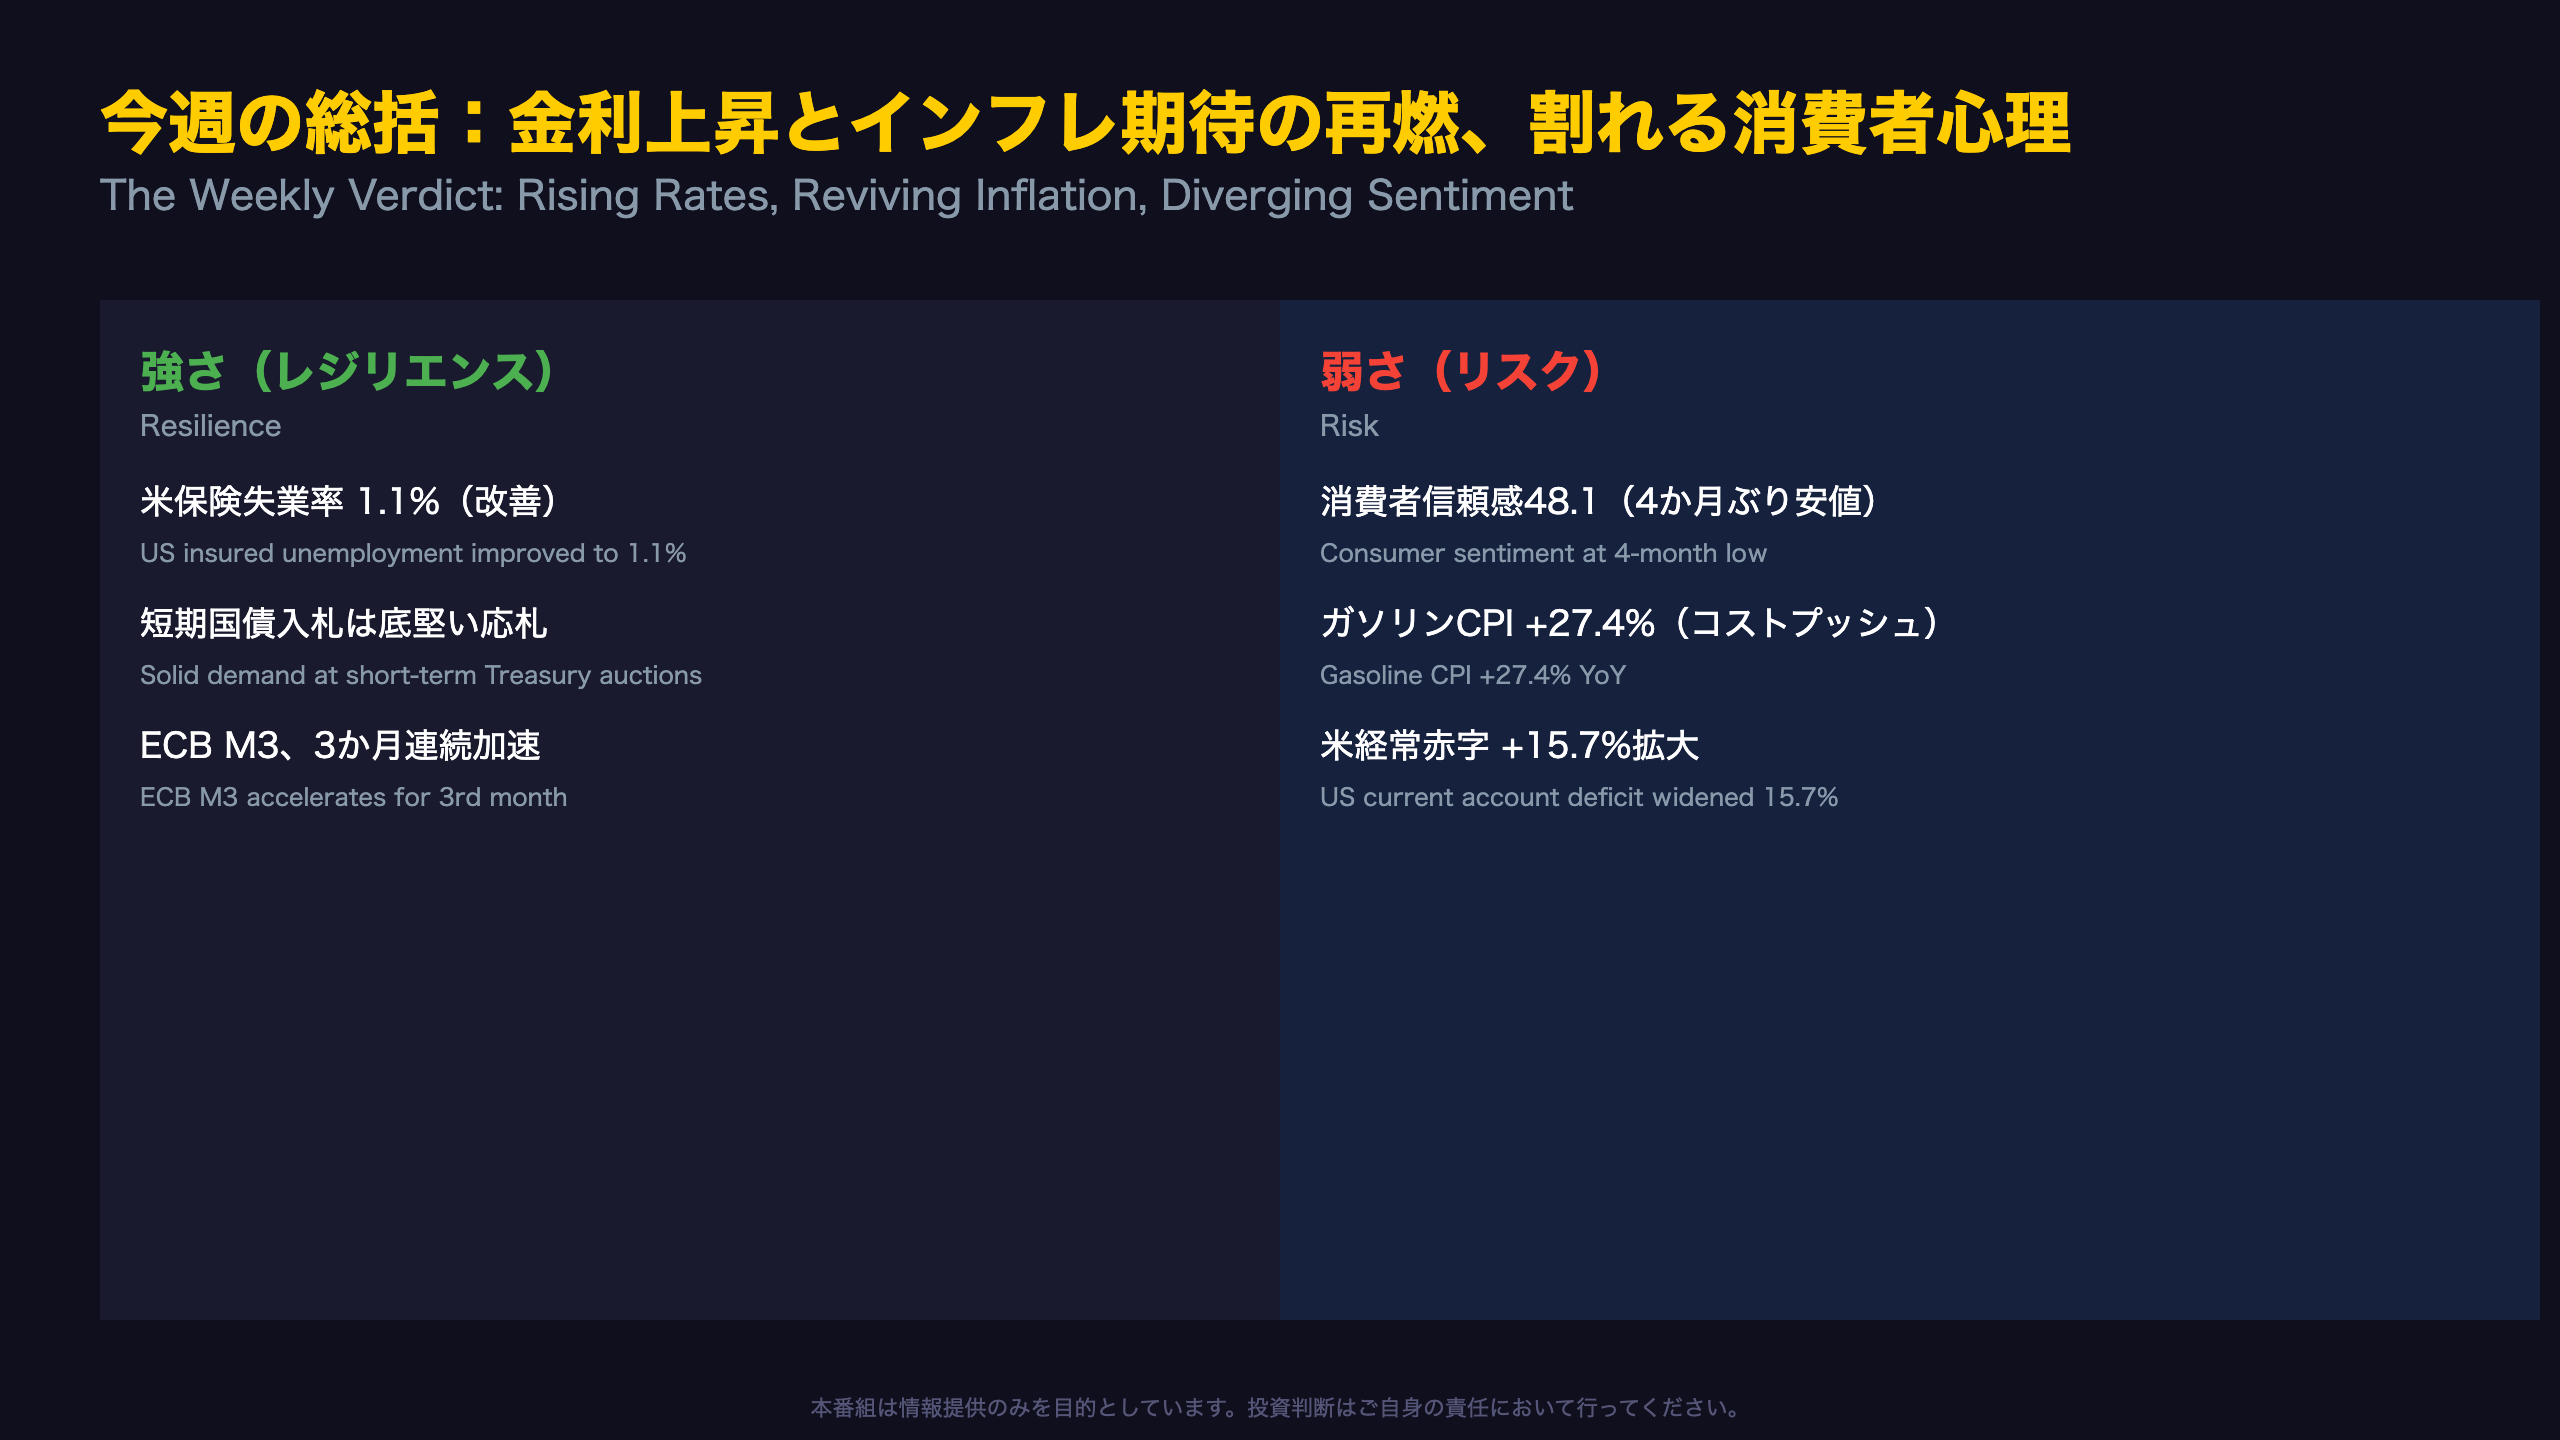
| 強さ(レジリエンス) | 弱さ(リスク) |
|---|---|
| 米保険失業率1.1%(改善) | 消費者信頼感48.1(4か月ぶり安値) |
| 短期国債入札の底堅い応札 | ガソリンCPI+27.4%(コストプッシュ) |
| ECB M3加速(緩和的環境) | 米経常赤字+15.7%拡大 |
「特定の弱さだけを切り取らず、強さとのバランスで評価すべき週だった」
次のスライードから、米国・グローバル金利・中銀政策の順に深掘りする。
米国:堅調な雇用の裏で消費者心理が急落
サブ指標が語る「期待」主導の悪化
ミシガン大学調査は現況指数と期待指数に分解できる。今回の悪化幅は期待指数(-10.1%)が現況指数(-1.9%)の5倍以上に達しており、「将来不安」が悪化の主因であることが読み取れる。前年同月比では逆に現況指数の下げ幅(-15.7%)が期待指数(-10.4%)を上回っており、短期の急落と1年間の趨勢では主導役が異なる点に注意が必要だ。
党派を超えた悪化
共和党支持層は1月以降-20%、民主党支持層は-13%とどちらも悪化。レポート本文は「interviews reveal broad agreement across the political spectrum that the outlook for the economy has weakened」と、政治的立場を問わない懸念の共有を指摘している。
エネルギー側の裏付け
EIAデータでは製油所稼働率が直近4週平均96.6%(前年93.9%)と高水準で、供給制約というより需要側の底堅さも一因とみられる。ジェット燃料供給は前年比+4.4%で旅客需要の強さを示す一方、総供給量は前年比-0.6%とわずかに減少しており、需給双方向のシグナルが混在する。
次回のミシガン大学速報値は10月中旬発表見込みで、4.6%への急伸が定着するかが焦点となる。
世界の金利上昇と新興国中銀の分岐
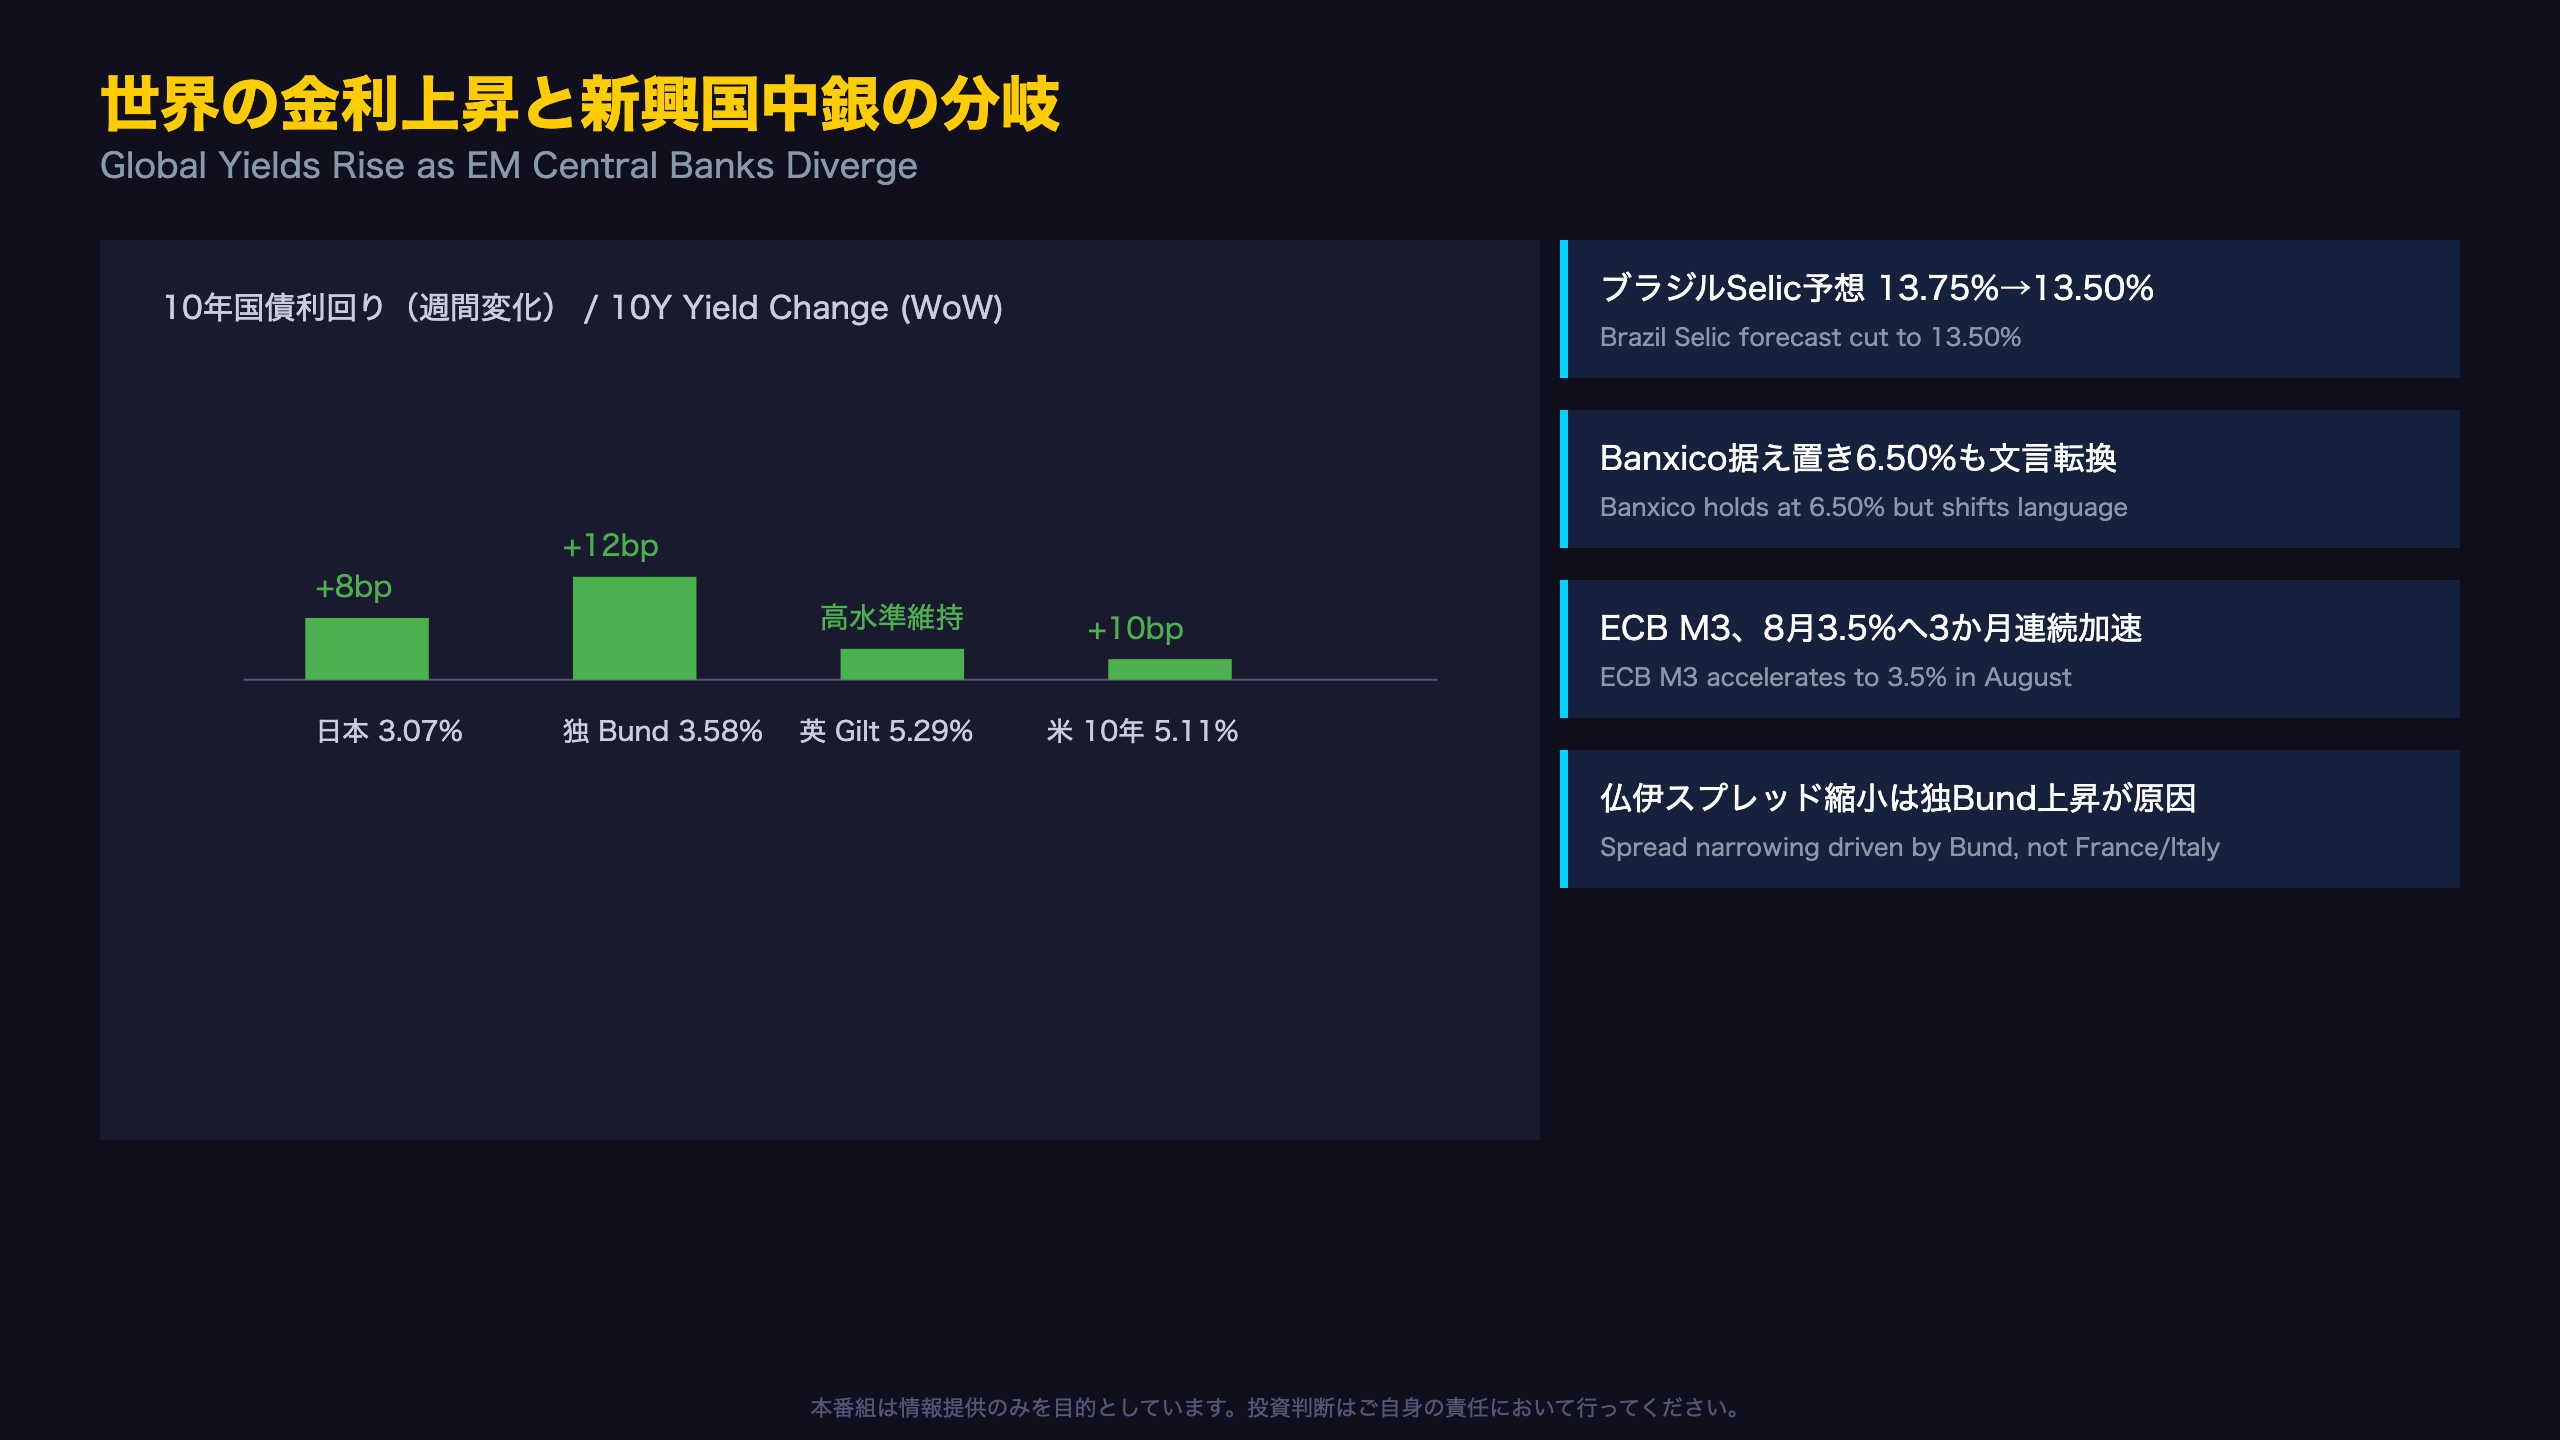
スプレッド縮小の「見せかけ」
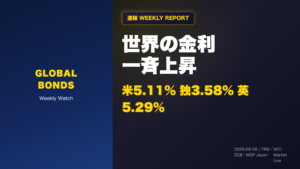
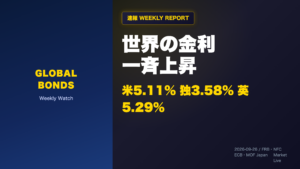
注目すべきは、OAT-Bund・BTP-Bundスプレッドがそれぞれ12bp縮小した点だ。一見フランス・イタリアの信用力改善に見えるが、実態はドイツBundの利回りが3.46%から3.58%へ上昇したことによる相対的な縮小であり、フランス・イタリアの実勢データ(月次・8月時点で据え置き)自体は動いていない。「統計的な錯覚」に近い動きである点には注意したい。
日本国債のテール幅改善
10年債入札のテール幅(ストップ利回り-平均利回り)は8月の6.0bpから9月には1.6bpへ大幅縮小し、応札の質は改善傾向にある。ただし2年債のテール幅は0.4bp→1.7bpへ拡大しており、年限によって需給の温度差がある。
Banxicoの文言転換
“the Governing Board will make its decisions considering the ongoing disinflation process… monetary policy would not have to react mechanically to the anticipated adjustments to the federal funds rate”
この一文はFRBの9月利上げ直後に挿入されており、Banxicoが独自の金融政策サイクルを歩む姿勢を明確にしたと読める。
次回のブラジルFocus調査は9月28日発表で、13.50%という水準が定着するかが焦点となる。
中央銀行政策スタンスの現在地
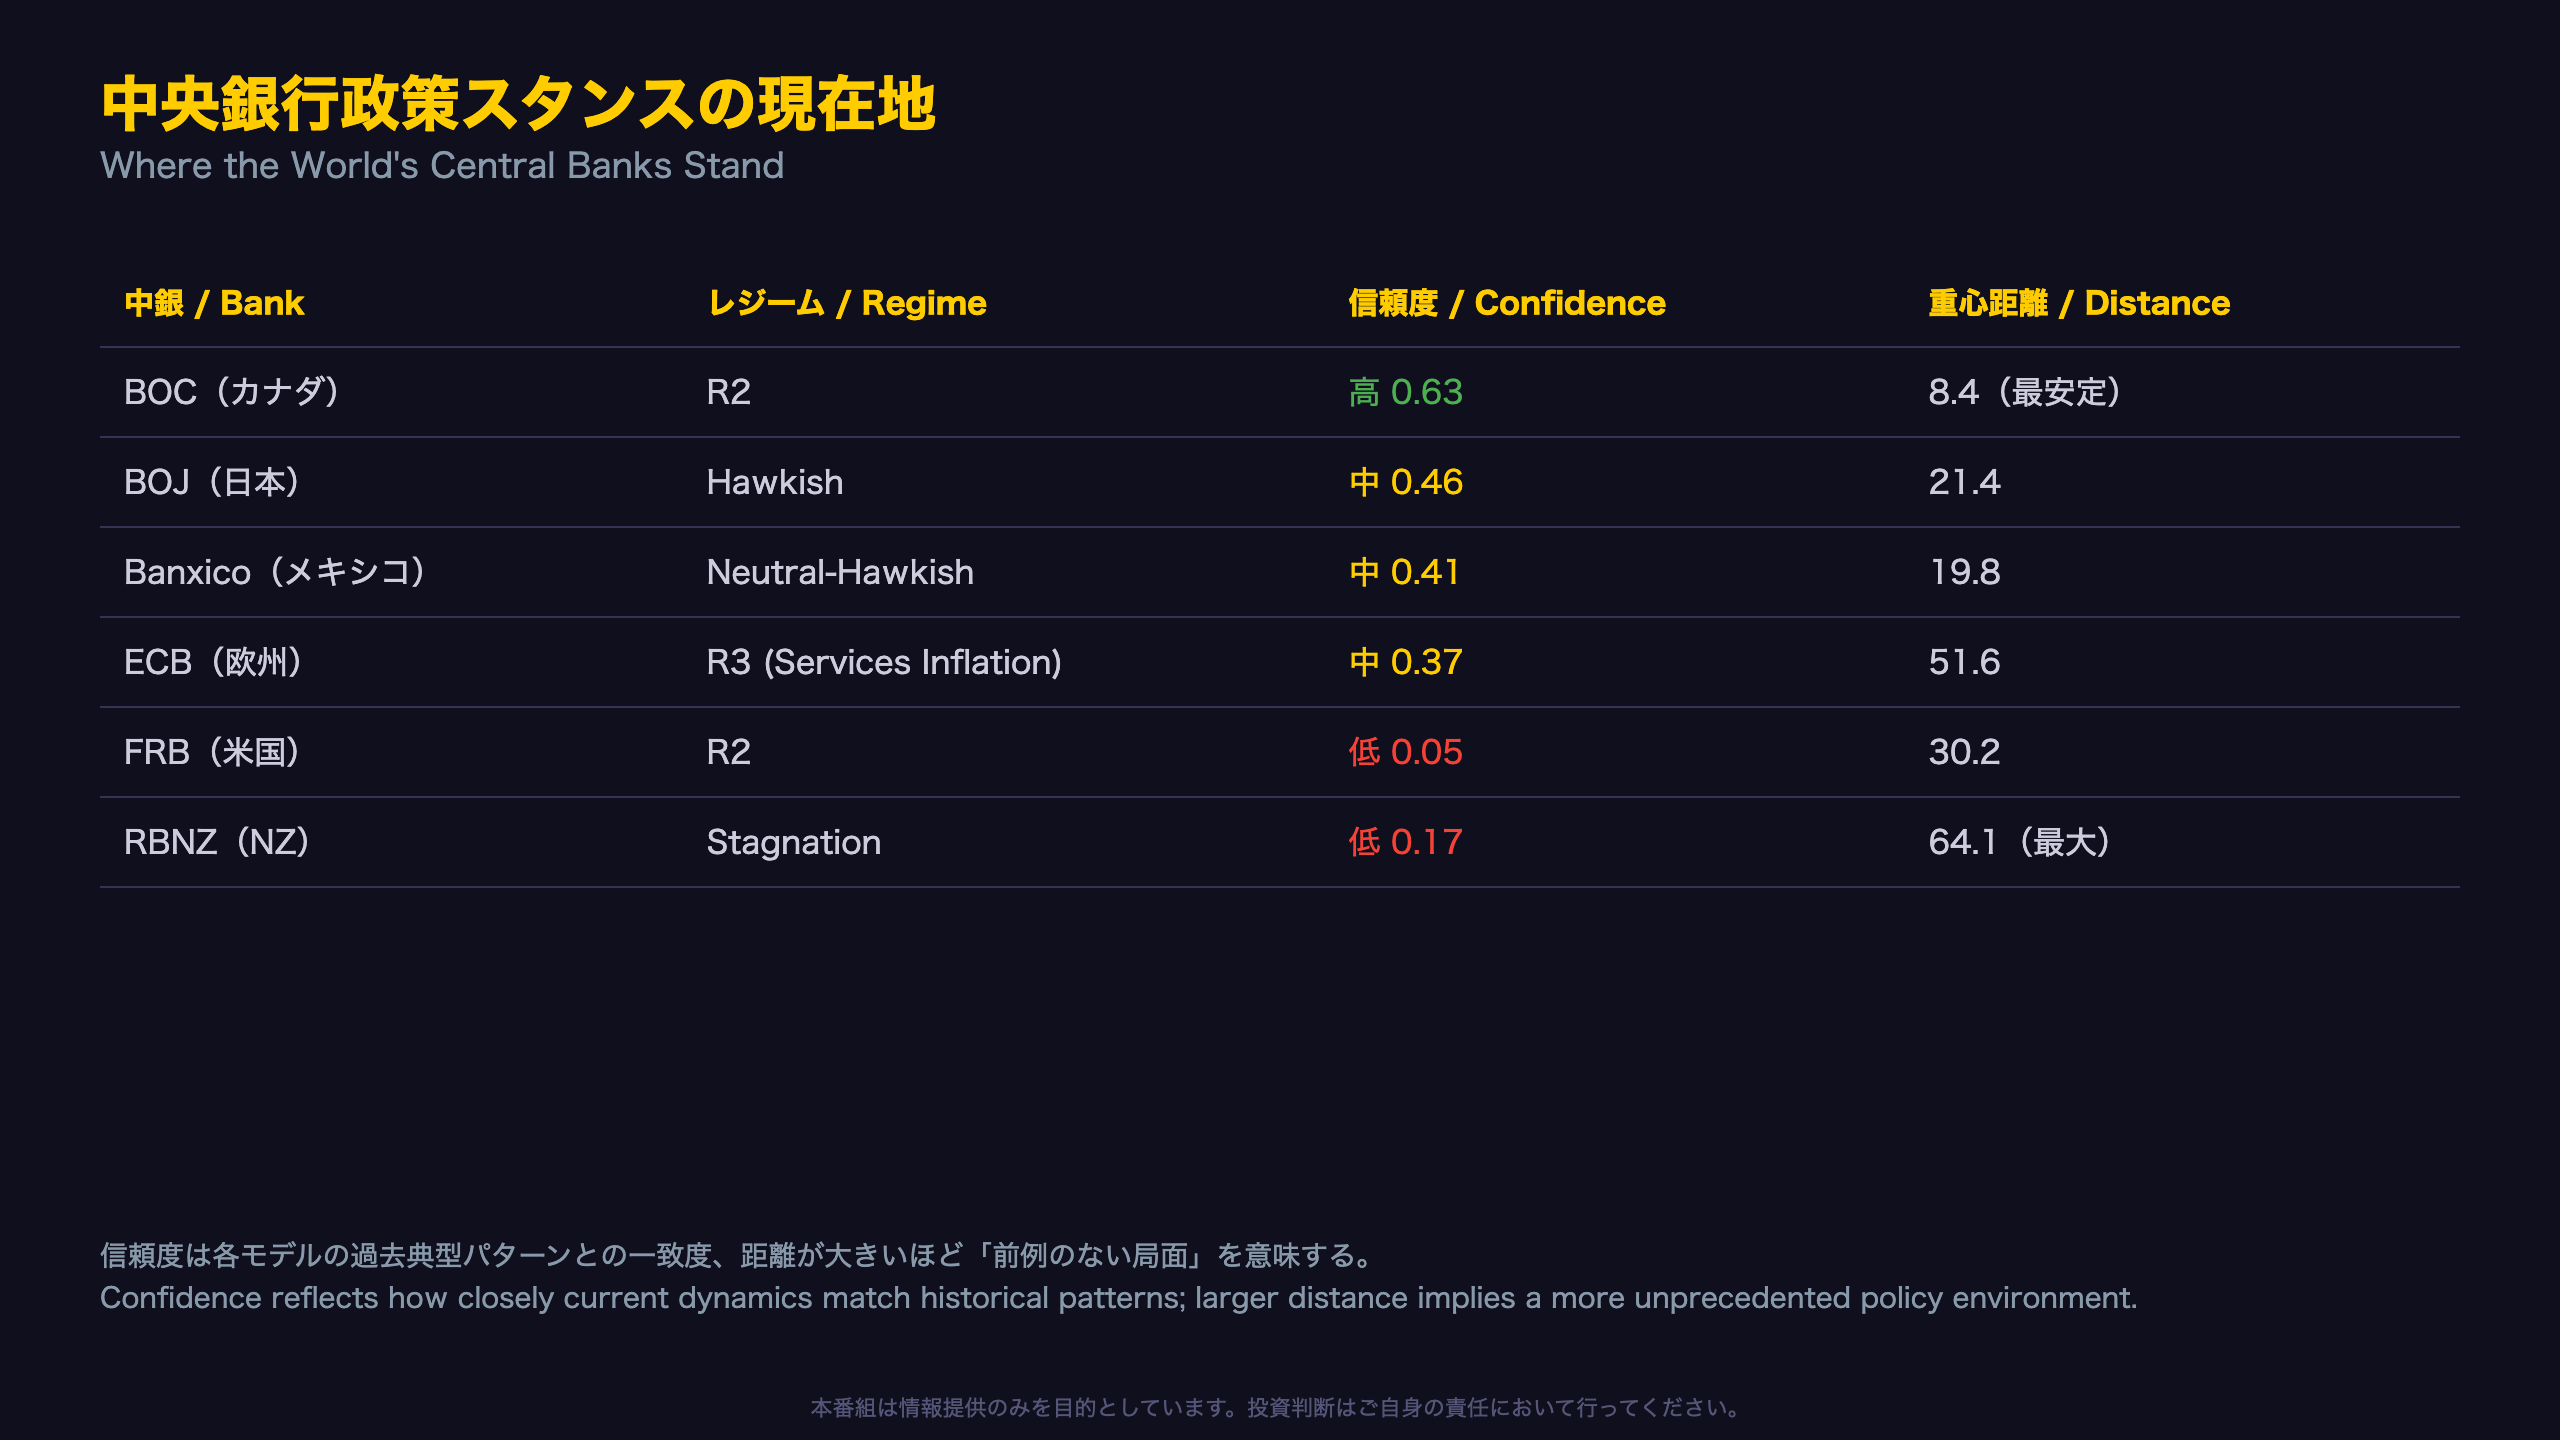
10中銀レジーム診断の要点
本レポートが用いる統計モデルは、各中銀の政策動向を10種類の「レジーム」で分類している。技術的な詳細よりも、実務的に注目すべきは「どのモデルの判定が信頼できるか」だ。
| モデル | レジーム | 信頼度 | 重心距離 |
|---|---|---|---|
| BOC | R2 | 高(0.63) | 8.4(最小) |
| BOJ | Hawkish | 中(0.46) | 21.4 |
| MXN | Neutral-Hawkish | 中(0.41) | 19.8 |
| ECB | R3 | 中(0.37) | 51.6 |
| RBNZ | Stagnation | 低(0.17) | 64.1(最大) |
BOCの信頼度が最も高い背景には、カナダの金利・インフレ動向が過去の典型パターンに近いことが挙げられる。逆にRBNZ・BOE・RBAは重心から大きく外れており、「今の政策局面が過去のどの局面にも似ていない」ことを意味する。
シグナルの方向性
今週のモデルベースのシグナルは2ロング・4ショートで、方向性としてはやや売り優勢。ただし、これは低信頼度モデルを含む機械的なシグナルであり、単独での売買判断材料とすべきではない。
次回のHMM診断は来週月曜に更新予定。
今週の番組制作費
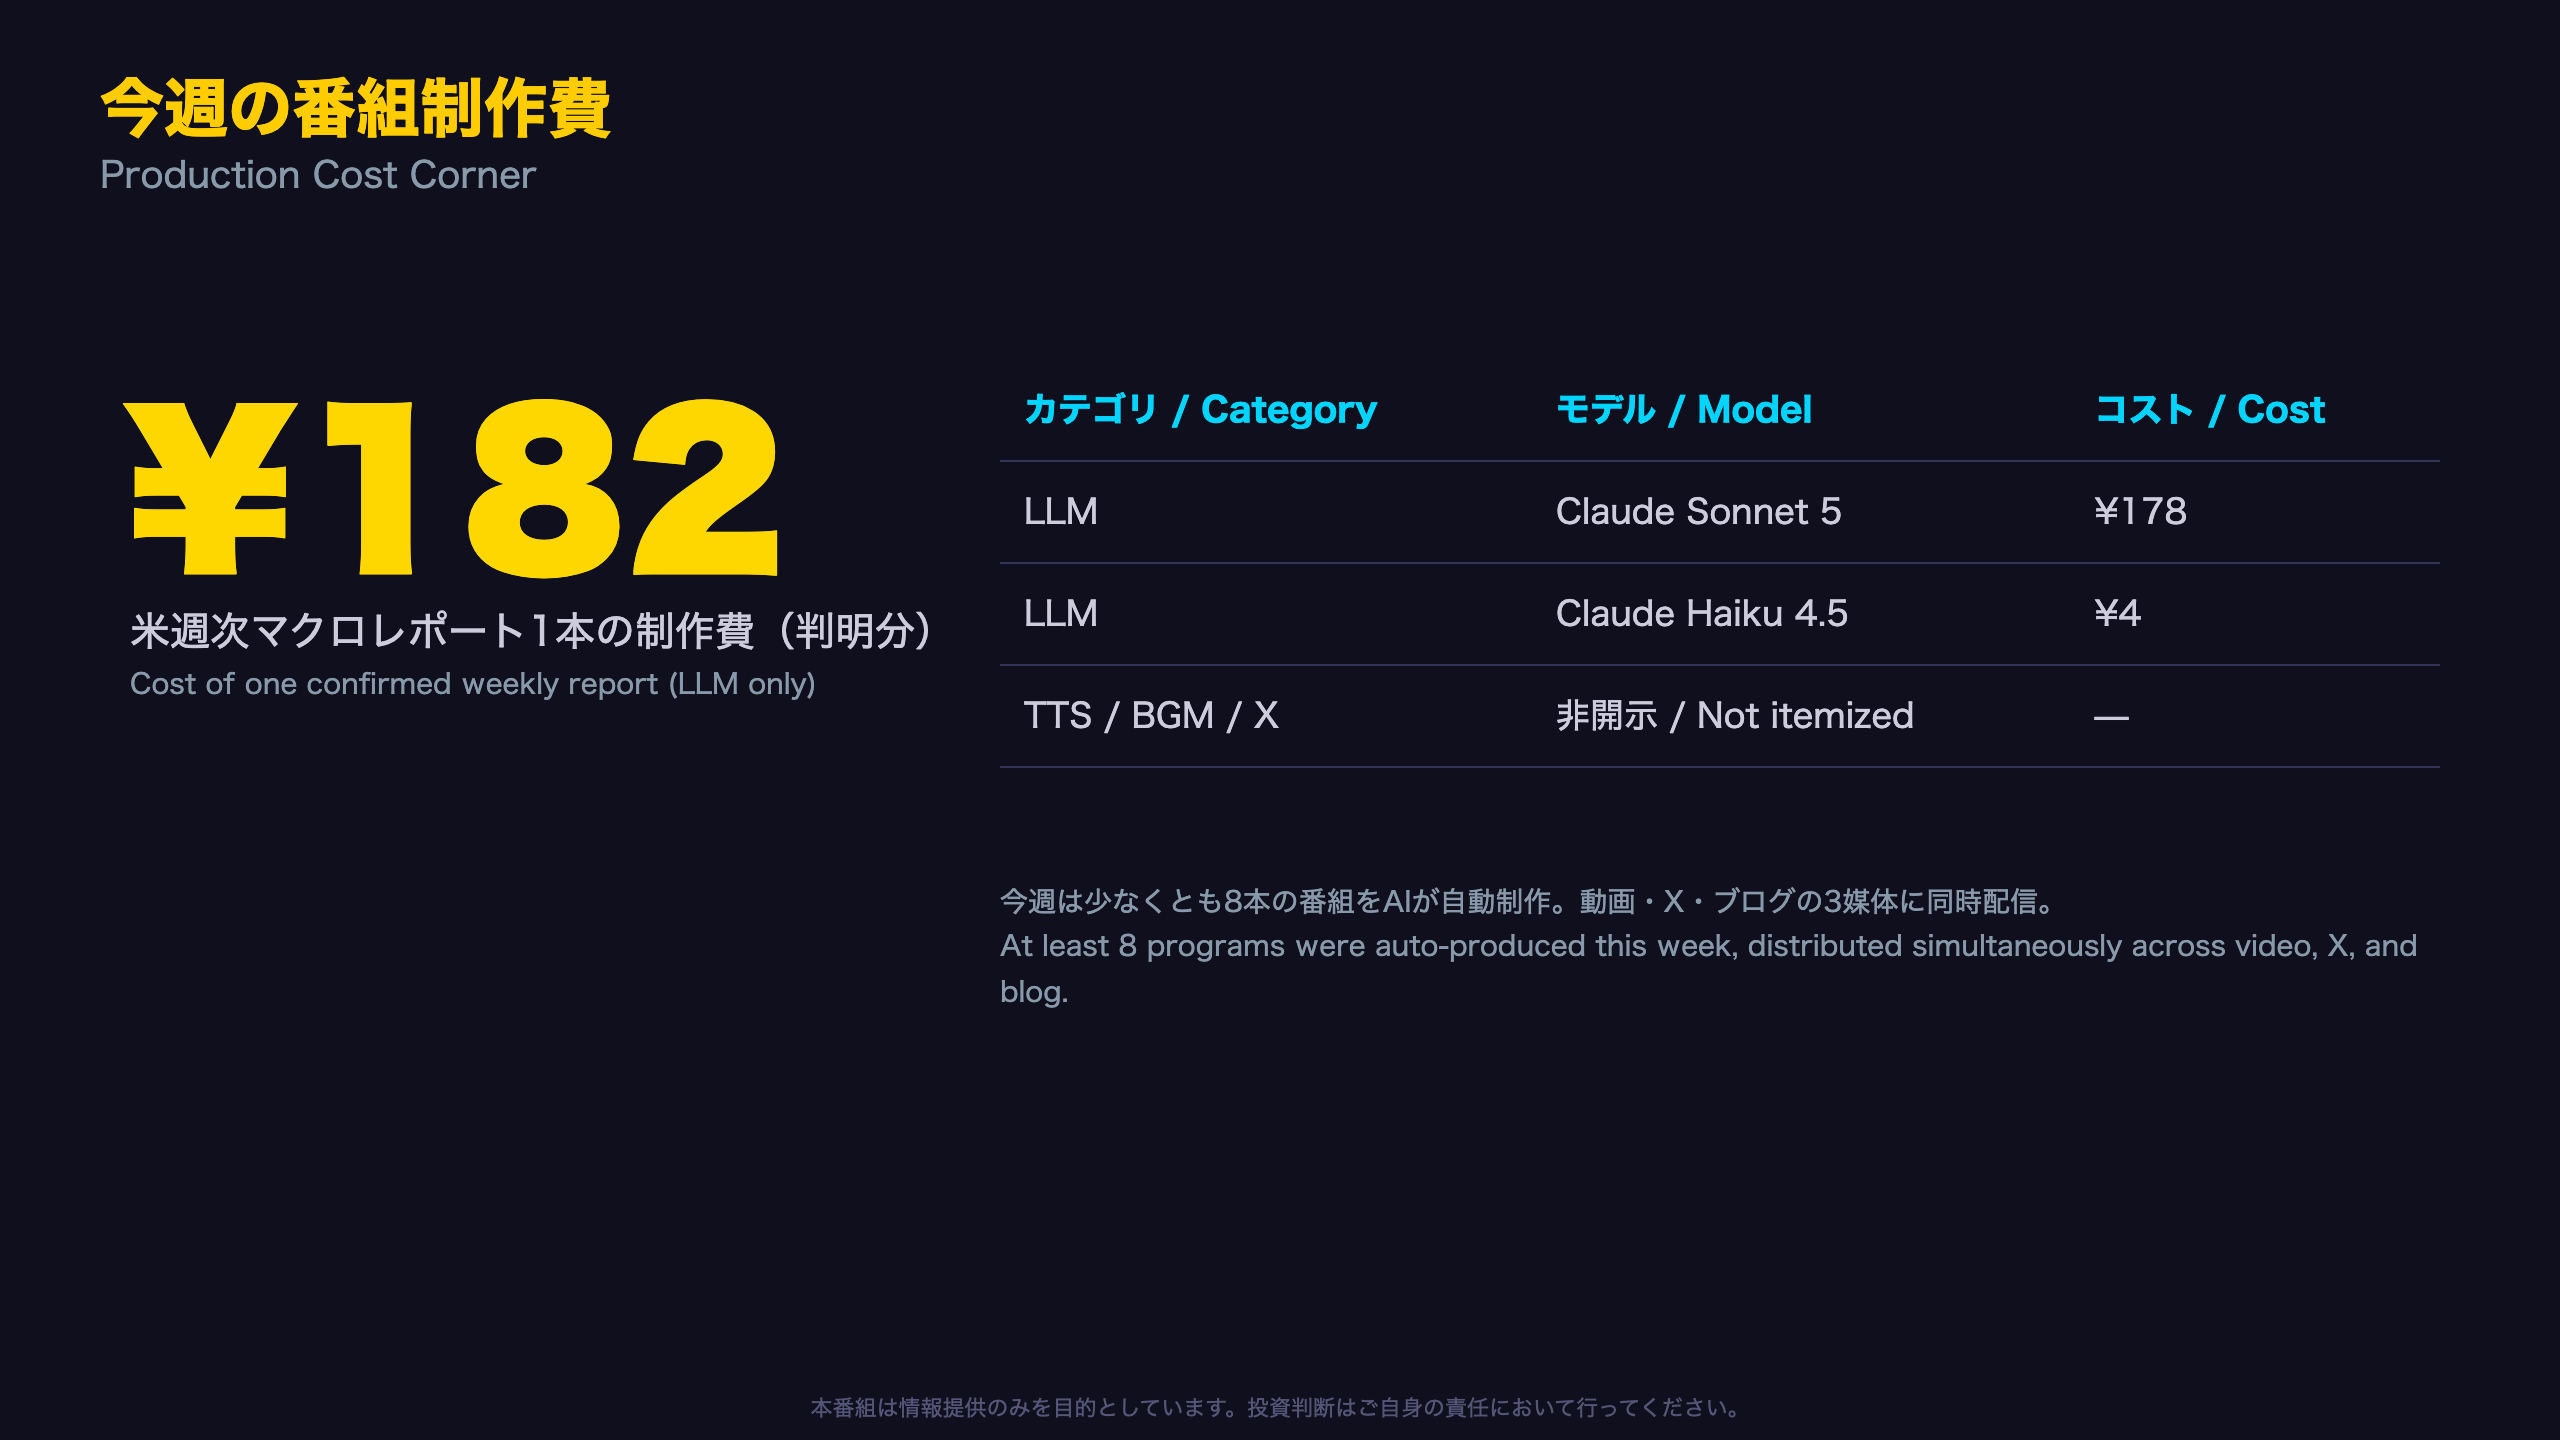
制作費の内訳(判明分)
今週の全番組の制作費データはすべて開示されているわけではないが、確認できた一例(米週次マクロレポート)の内訳は以下の通り。
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 50,027 | 102,270 | ¥178 |
| LLM | Claude Haiku 4.5 | 22,549 | 238 | ¥4 |
| 合計 | ¥182 |
為替レートは1USD=158.7円で換算されている。このケースではTTS・BGM・Xカテゴリのコストは開示データに含まれておらず、判明しているのはLLM分のみである点には留意したい。
週間の生産規模
今週はこの他に、グローバル金利、ブラジルFocus、BEA国際収支、Banxico声明、ECBマネーサプライ、ミシガン消費者信頼感など、少なくとも8本のレポート番組がテキストとして生成・配信された。
「NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています」
動画・X・ブログの3媒体同時配信を、1本あたり数百円規模のAPIコストで実現している点が、このシステムの際立った特徴と言える。
来週の注目イベントカレンダー(9/28〜10/2)
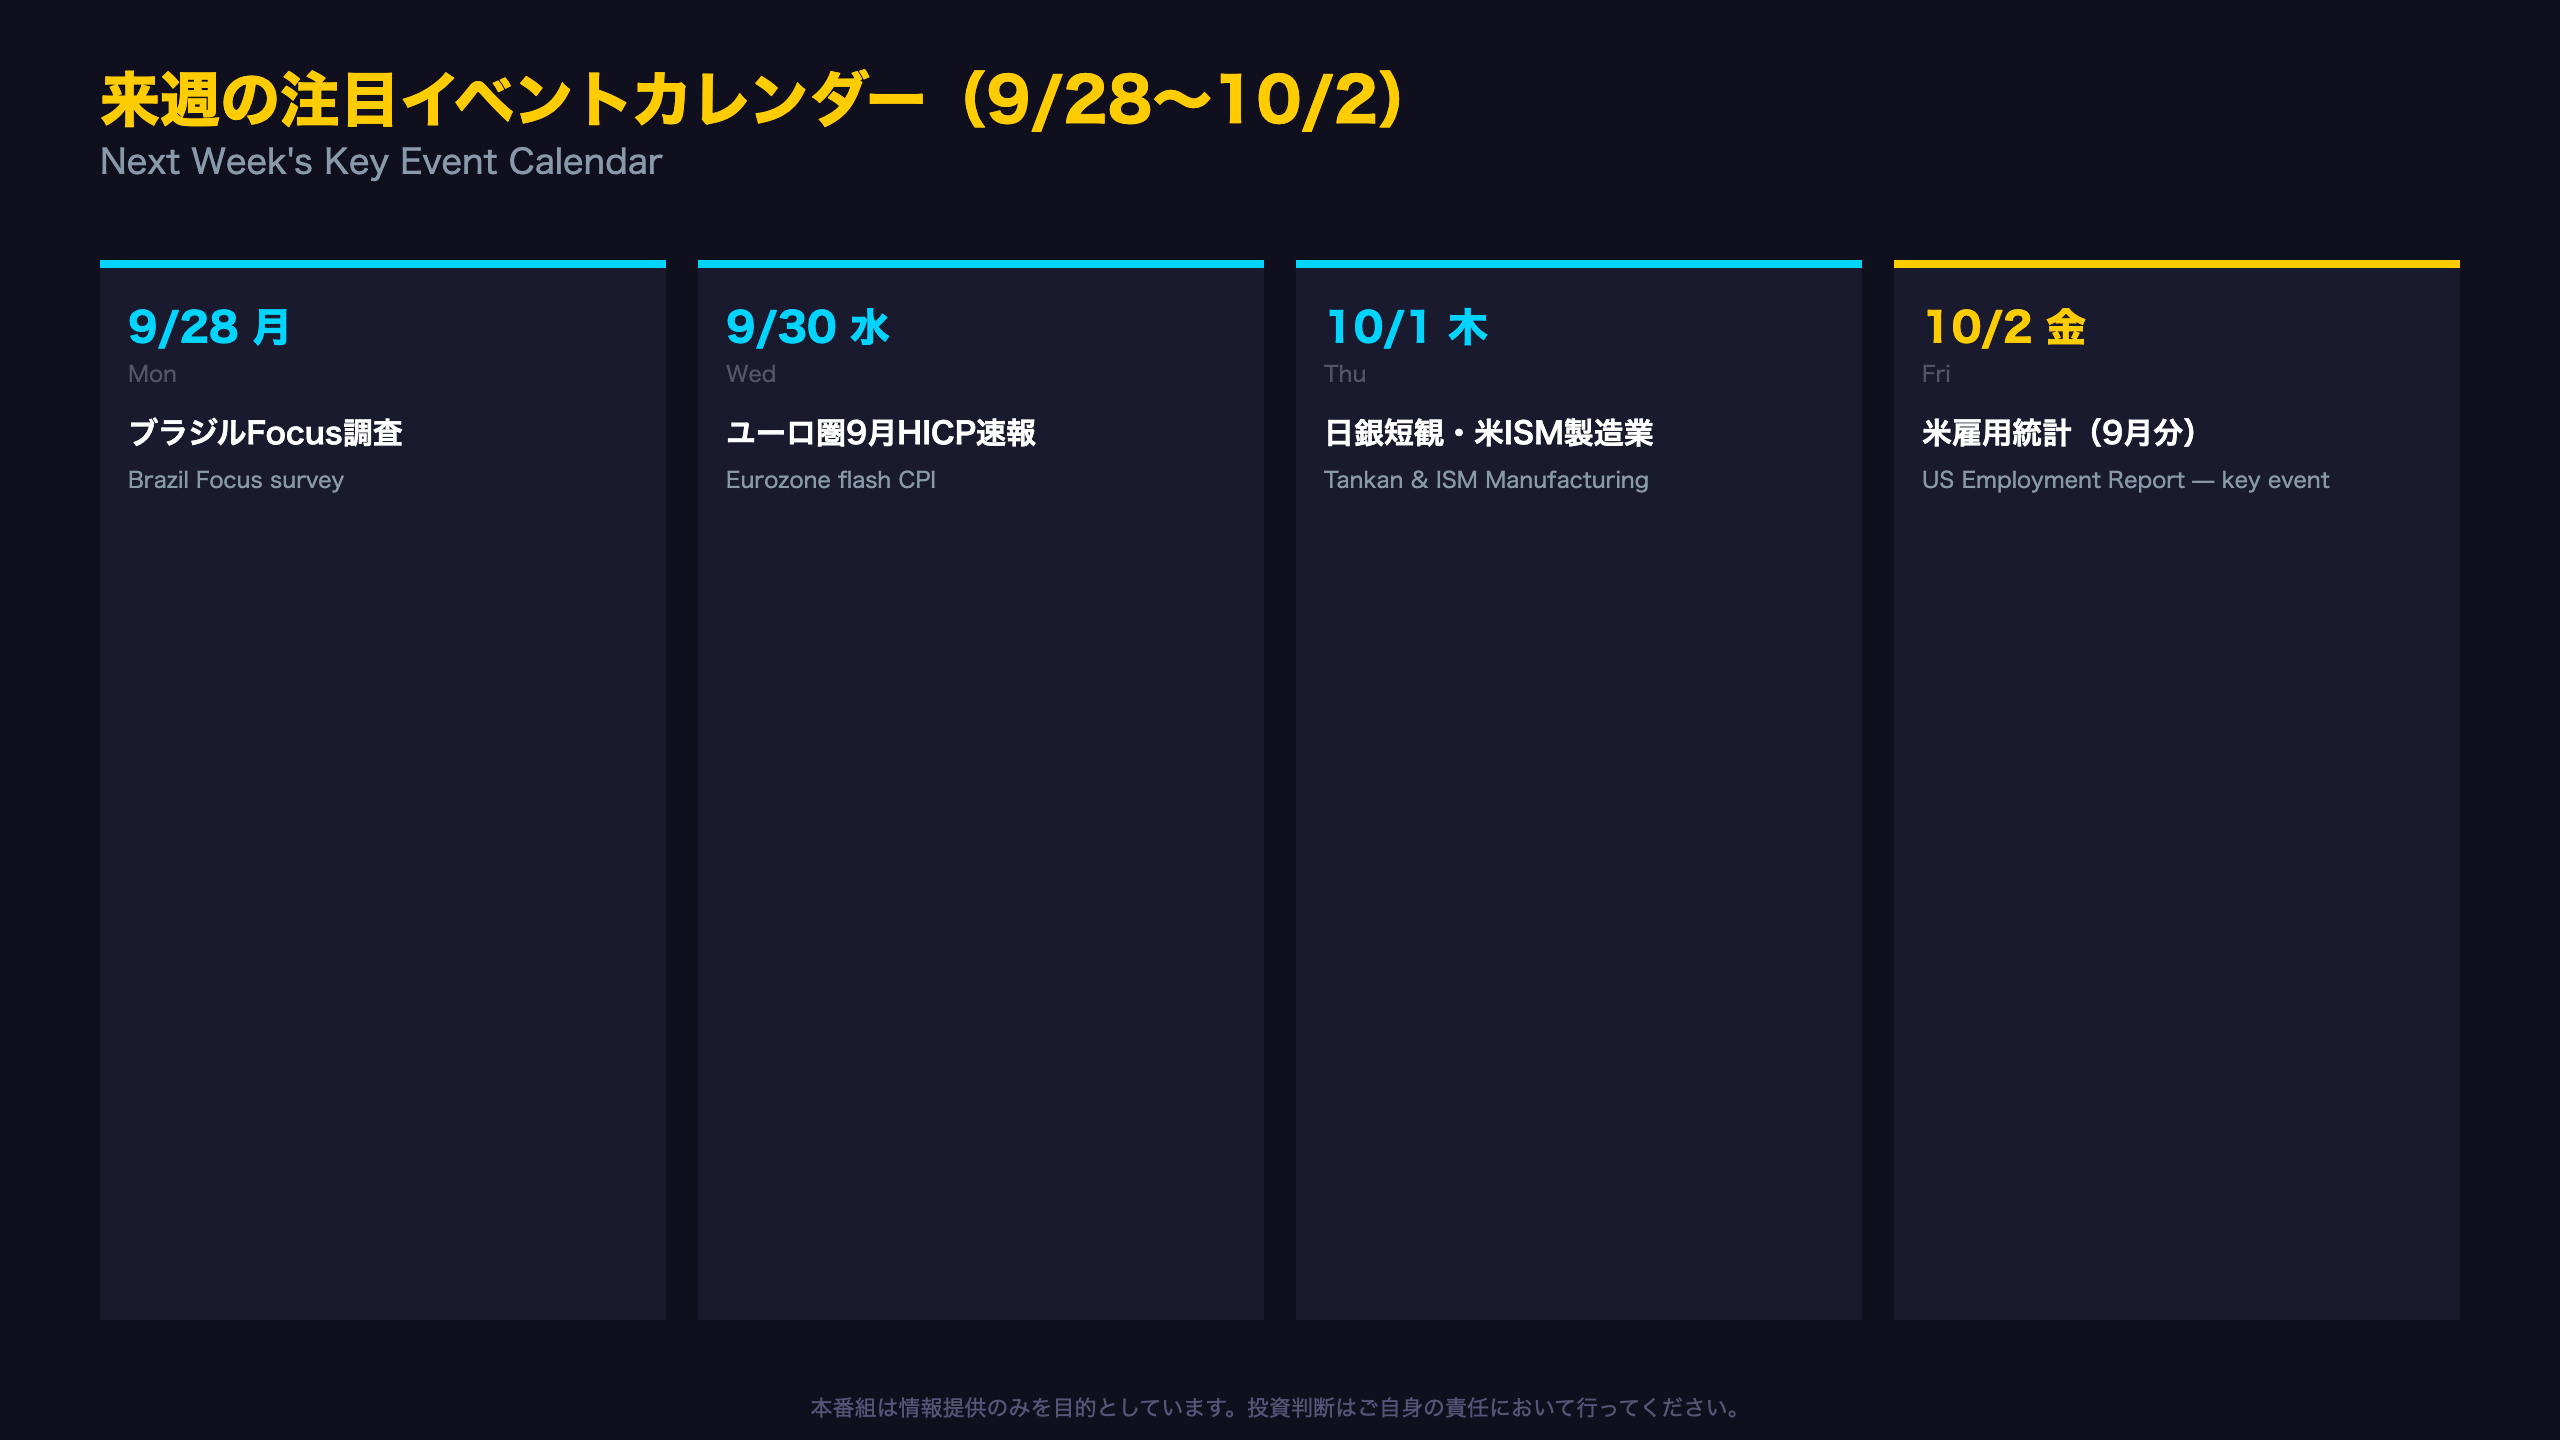
来週のロジックチェーン
9/28(月)ブラジルFocus調査
事実: 今週Selic予想が13.75%→13.50%へ変化。メカニズム: 市場参加者130社超の予測が週次で更新される。含意: 13.50%が維持されれば利下げ観測が定着、反発すれば「一時的な調整」だった可能性が高まる。
9/30(水)ユーロ圏9月HICP速報値
事実: ECBのM3は8月に3.5%へ加速。メカニズム: マネー供給の加速は将来的な需要・物価圧力に波及しうる。含意: HICPが加速していればM3加速との整合性が強まり、鈍化していればタイムラグの存在を示唆する。
10/1(木)日銀短観・米ISM製造業
事実: 日銀政策金利は6月0.84%→8月0.98%へ上昇中。メカニズム: 短観の企業マインドが悪化すれば、利上げペースの重荷になっている可能性を示す。含意: 大企業製造業DIが底堅ければ、日銀の追加利上げ観測を後押しする。
10/2(金)米雇用統計(9月分)
事実: 今週の保険失業率は1.1%(改善)、ミシガン大学指数は48.1(悪化)と方向感が割れた。メカニズム: 非農業部門雇用者数と失業率のヘッドライン数字が、どちらのシグナルにより近いかを判定する材料となる。含意: 雇用が底堅ければ「消費者心理の先行的な弱さ」、逆に弱ければ「雇用も減速局面入り」という評価に分かれる。
来週最も注目すべき単一指標は10月2日の米雇用統計。今週相反した2つのシグナル(雇用堅調・心理悪化)のどちらが優勢かを判断する試金石となる。
製作費大公開
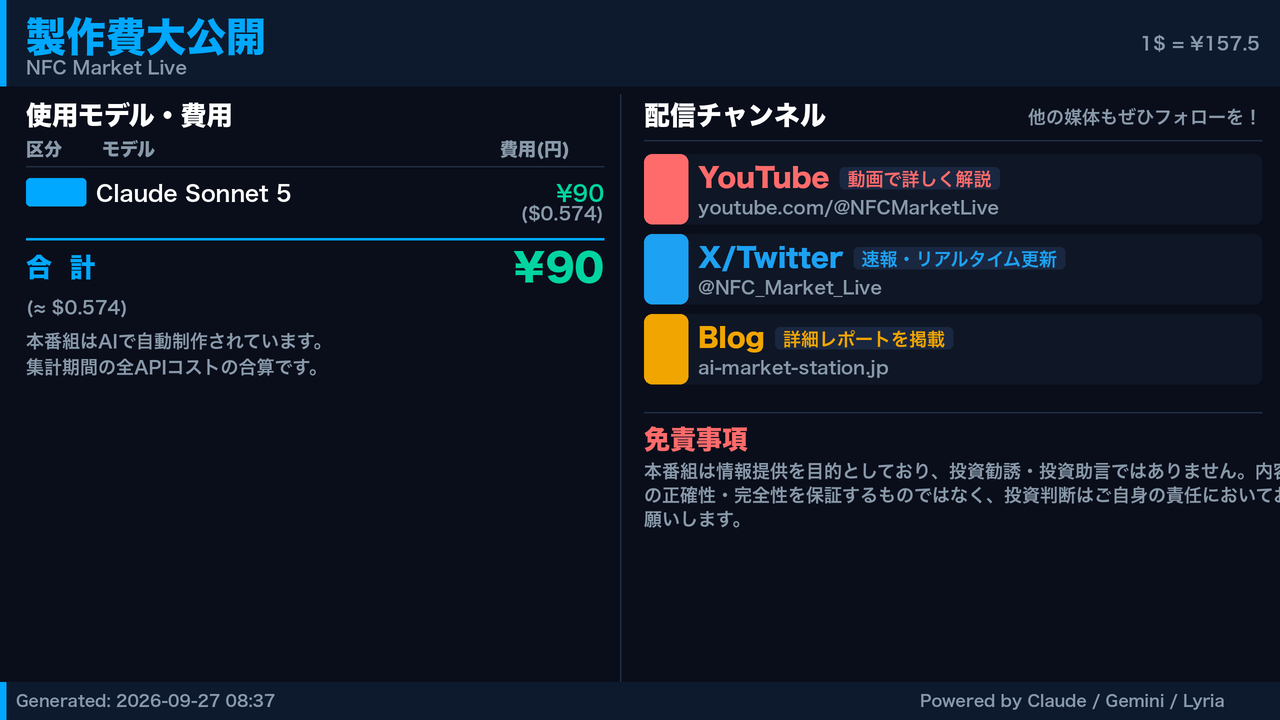
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 47,759 | 48,773 | ¥92 |
| TTS | Gemini 2.5 Flash TTS | 6,462 | 16,420 | ¥26 |
| TTS | Gemini 3.1 Flash TTS | 2,652 | 4,505 | ¥15 |
| BGM | Lyria 3 Clip | 402 | 9,169 | ¥13 |
| X | コンテンツ作成 (返信) | 5,827 | – | ¥19 |
| X | ポスト作成 | 850 | – | ¥7 |
| 合計 | ¥171 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。