📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-26 00:17)
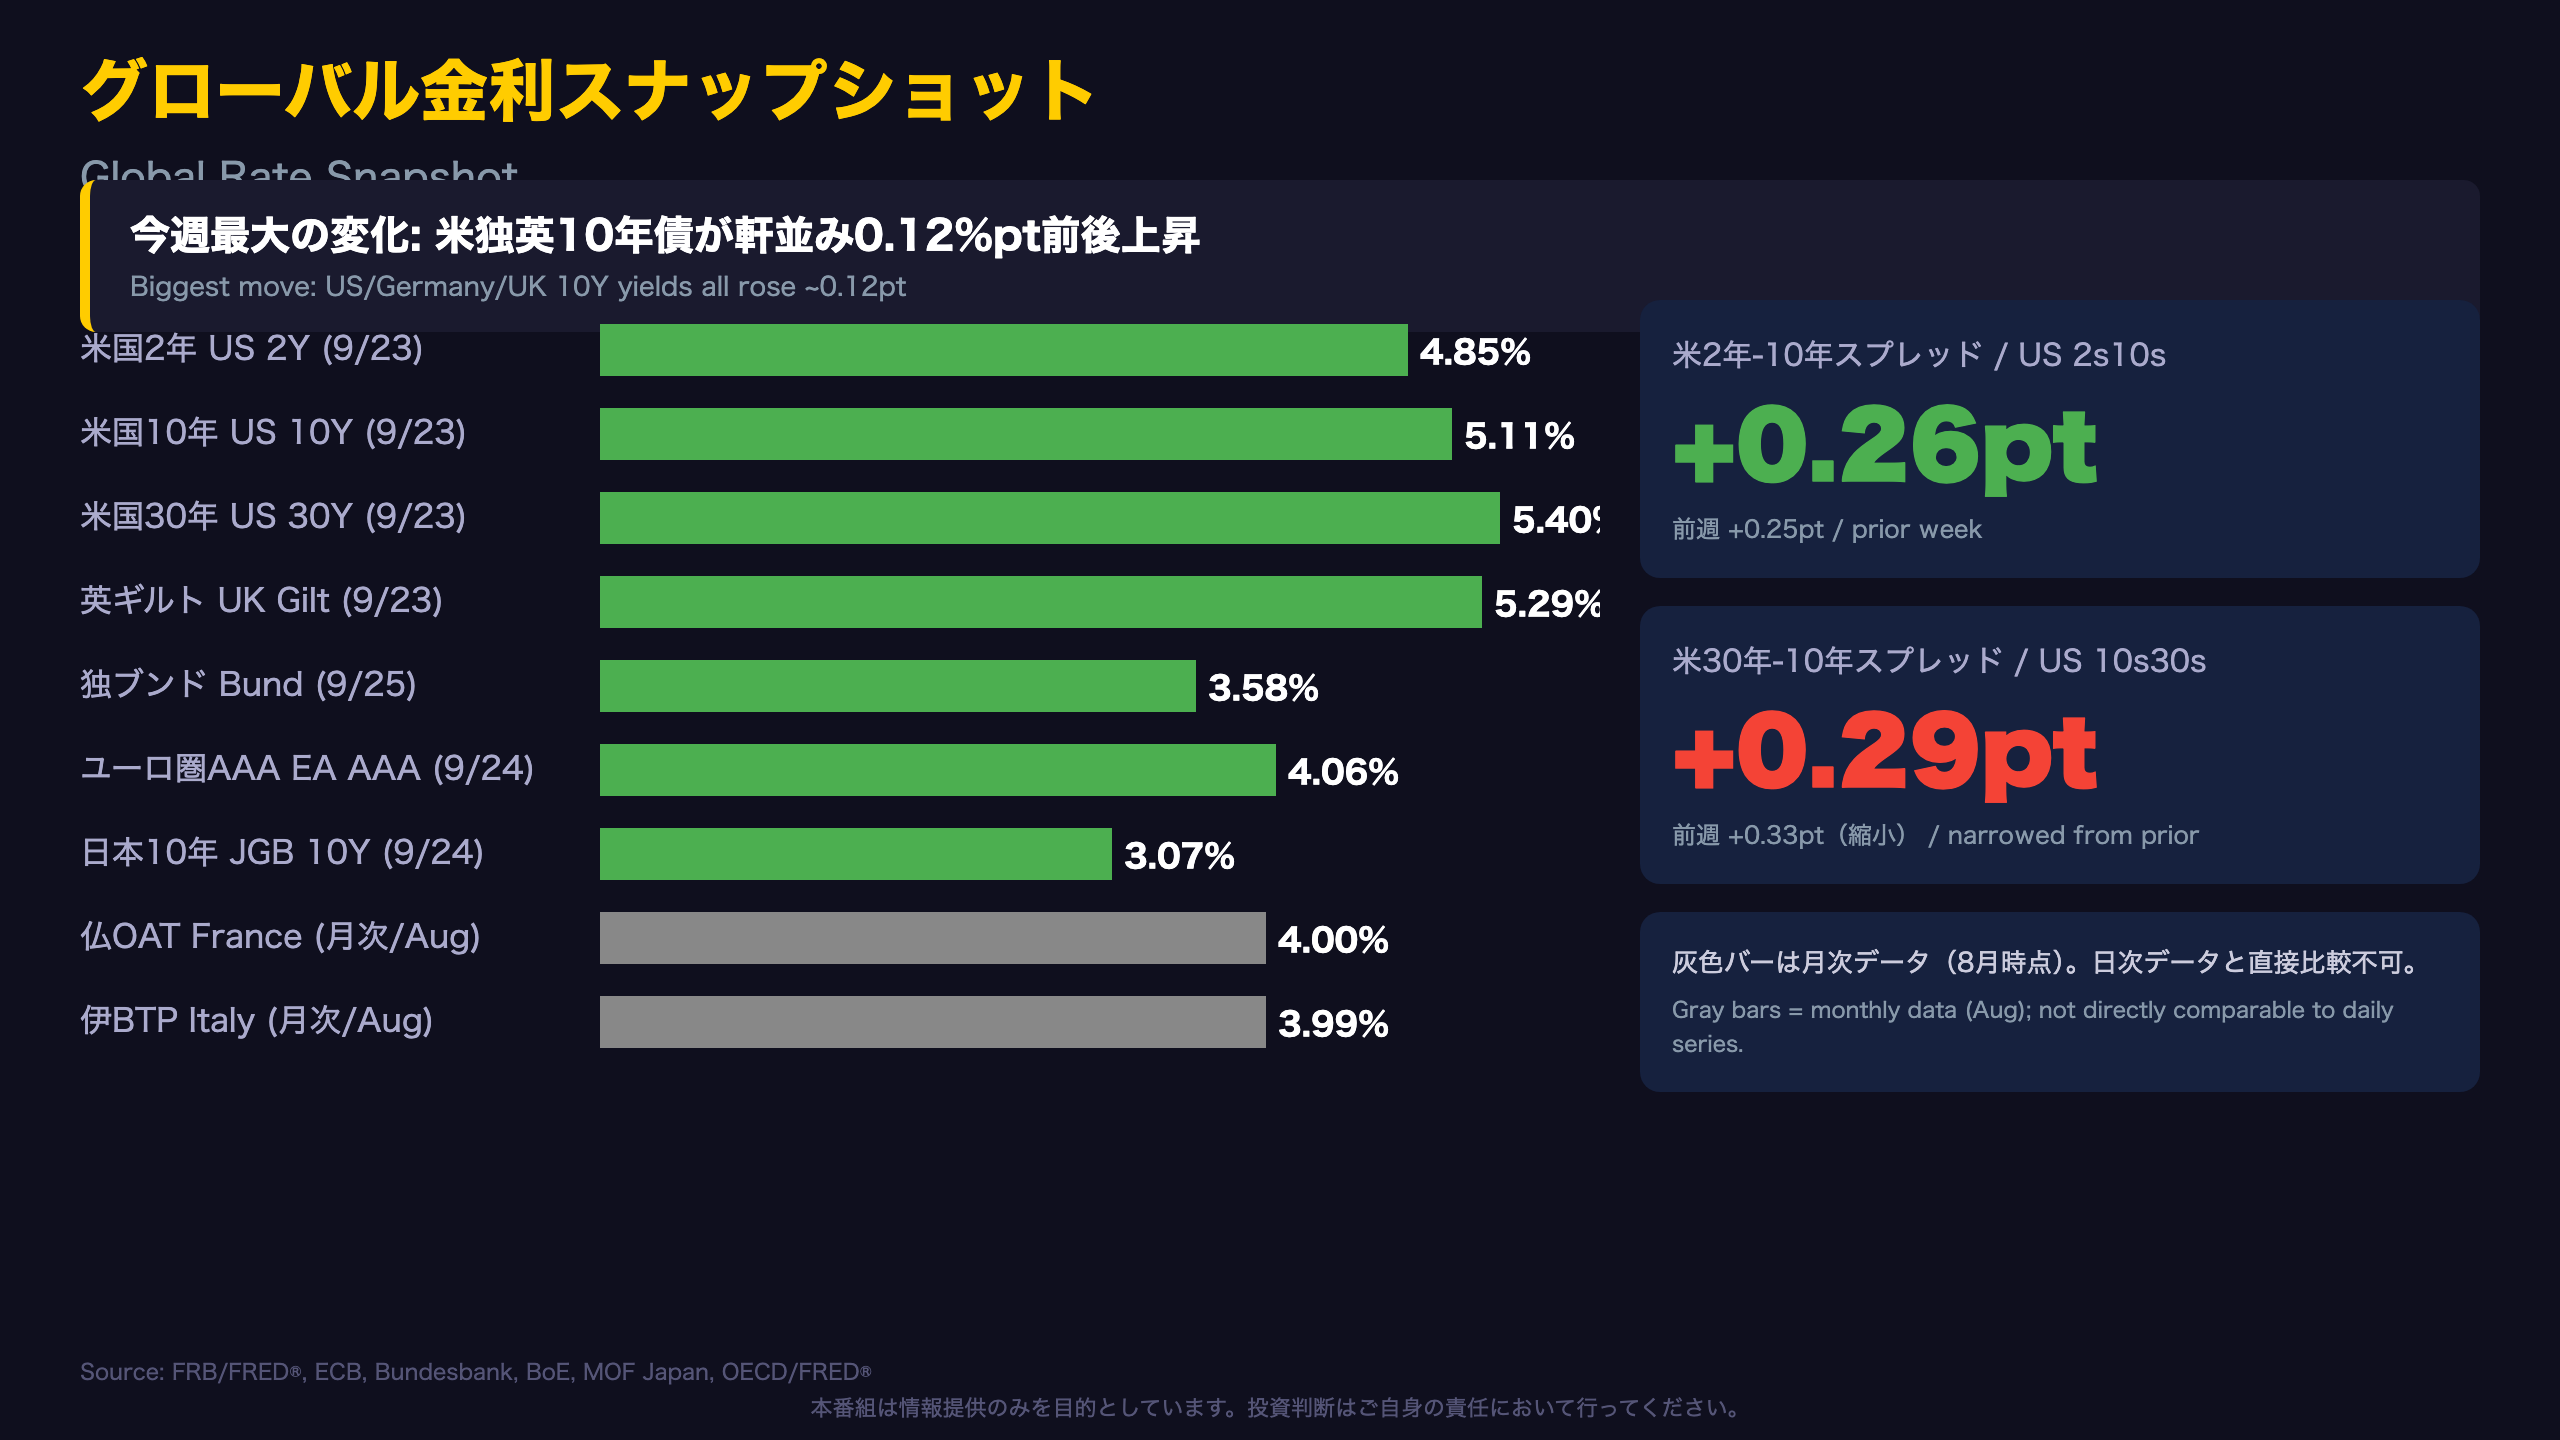
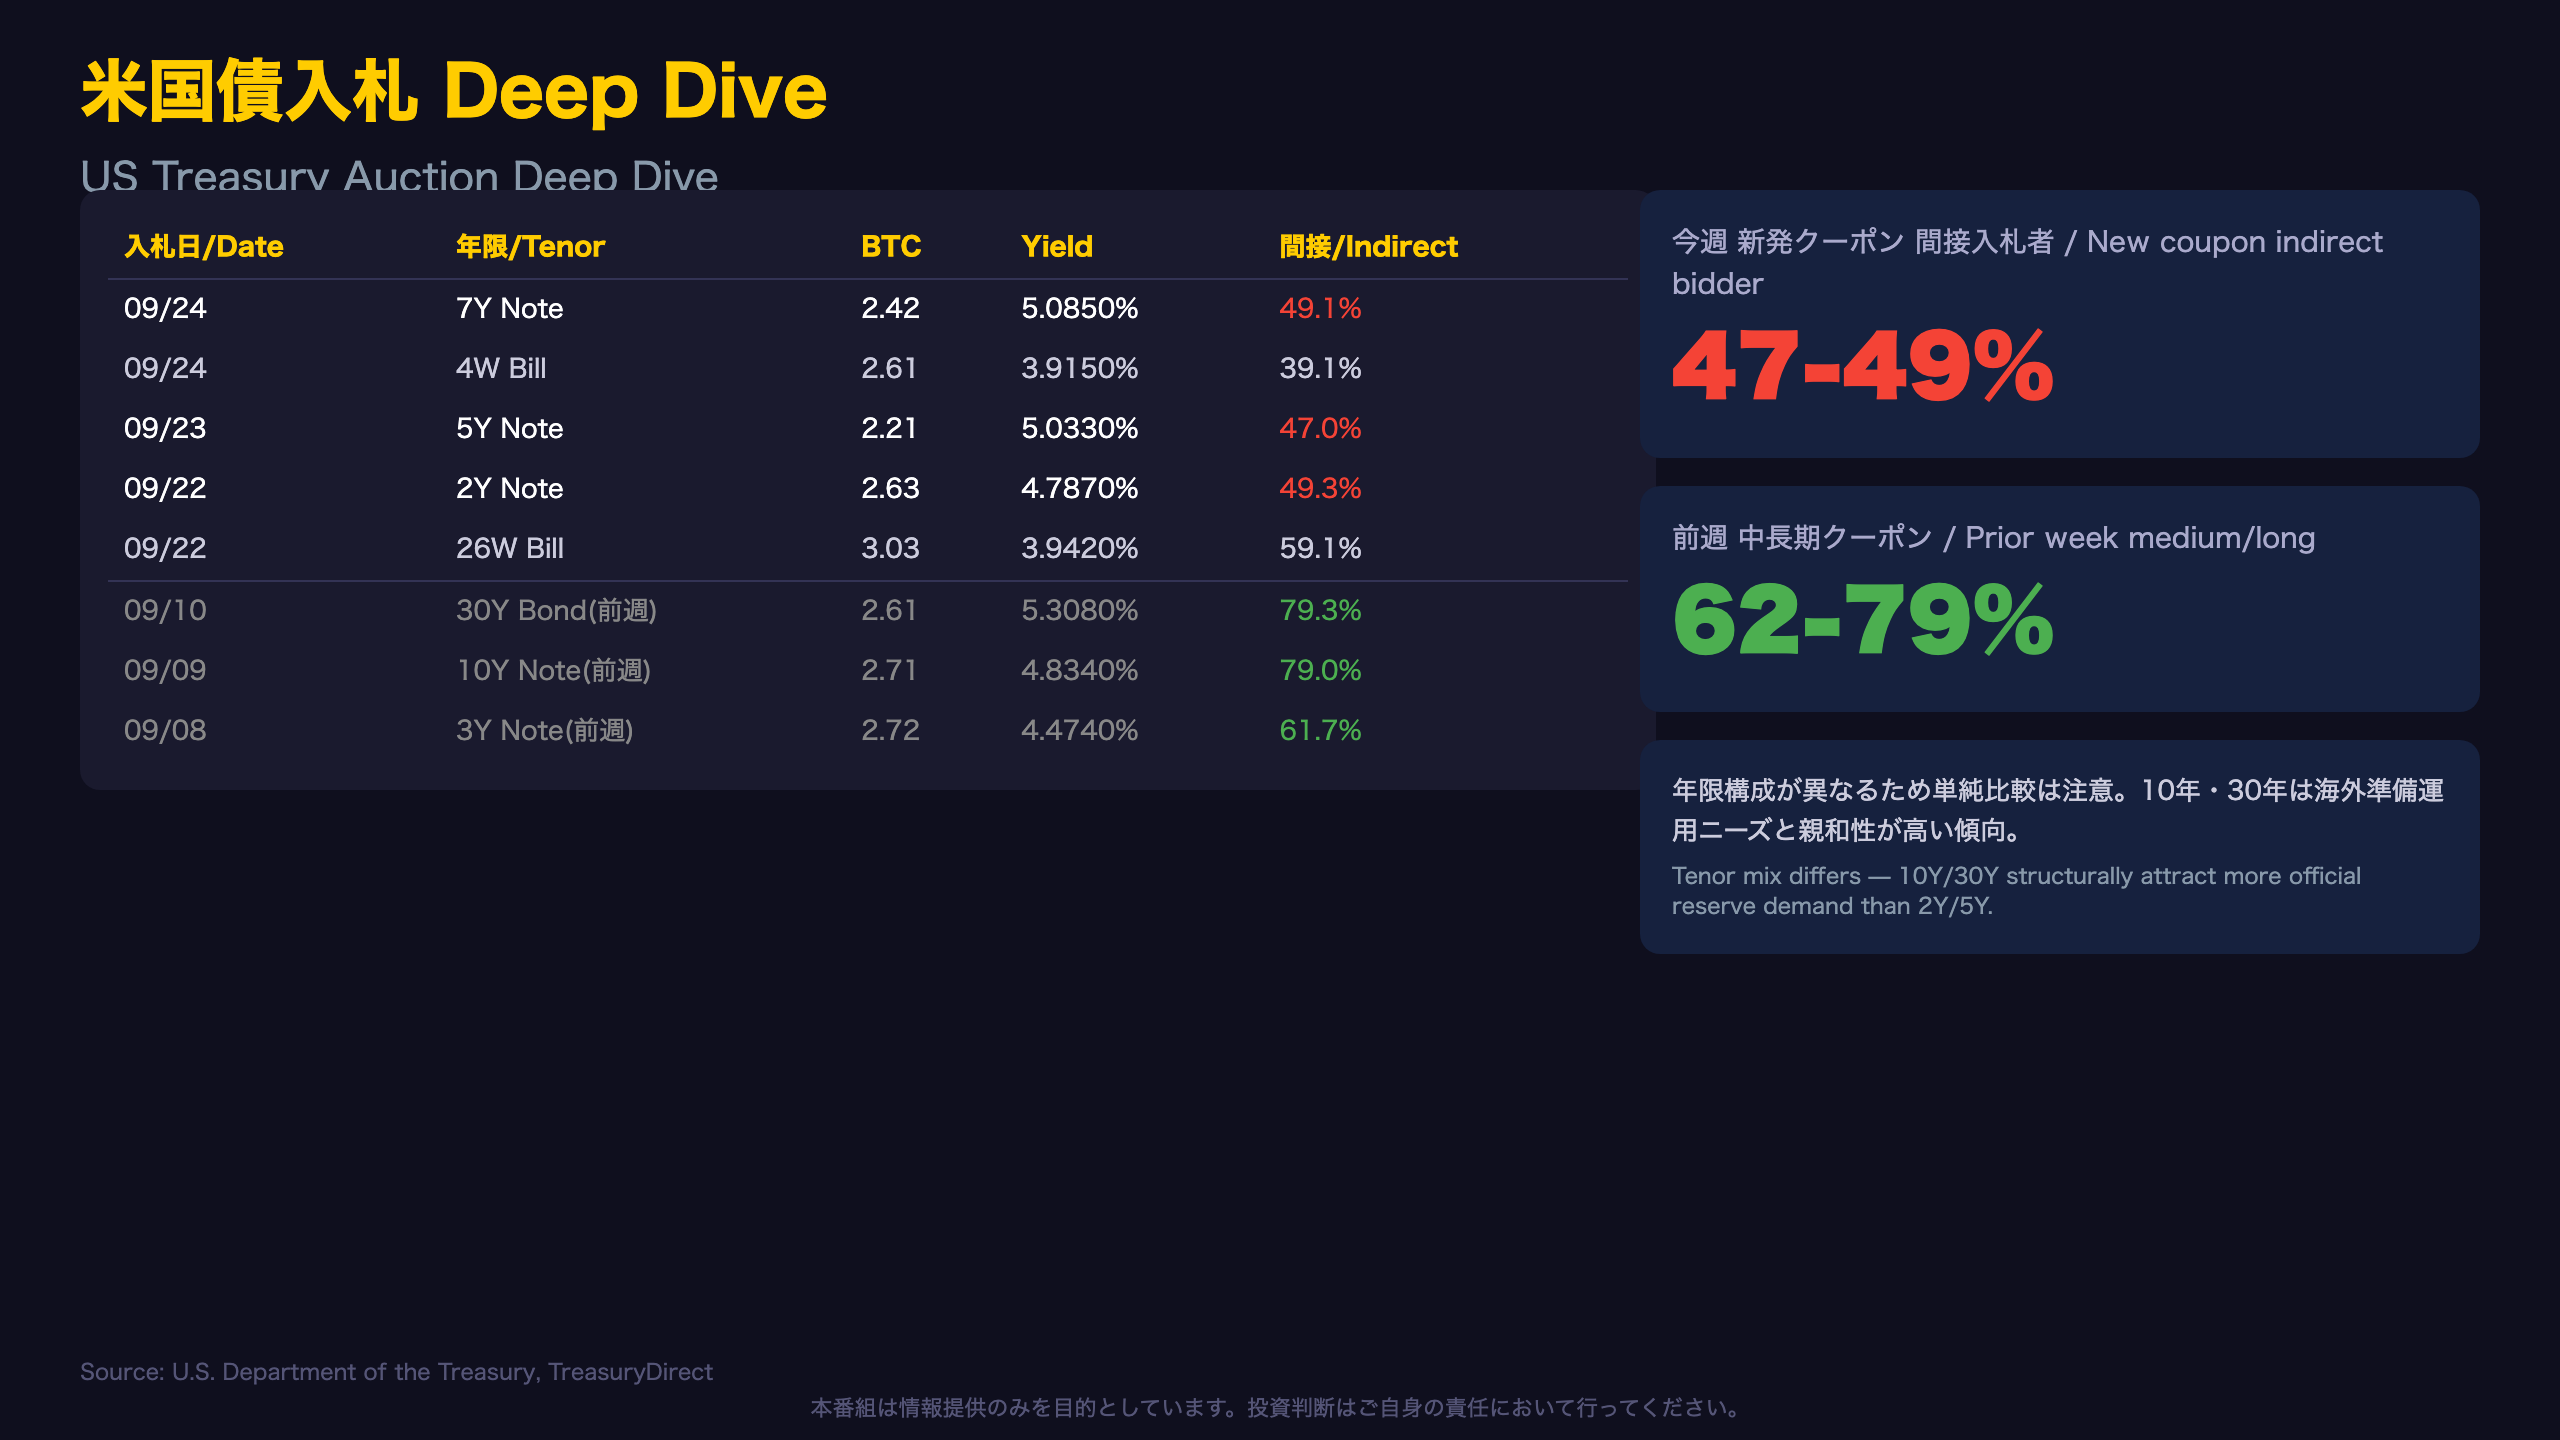
米国債の最新分析。📊 今週のグローバル債券市場は米独英そろって10年国債利回りが上昇。米国10年債5.11%、独ブンド3.58%、英ギルト5.29%といずれも直近5営業日で0.12%ポイント前後の上昇となりました。 💡 一方、9月後半の米2年・5年・7年債入札では海外中銀等の需要を示す間接入札者比率が47〜49%…
グローバル金利スナップショット / Global Rate Snapshot
カーブ全体で見ると
本文の10年-2年スプレッド拡大(0.25→0.26%pt)は表面的にはわずかな変化だが、30年-10年スプレッドは0.33%ptから0.29%ptへとむしろ縮小している。米2年債は+0.11pt、10年債は+0.10pt、30年債は+0.05〜0.06ptの上昇にとどまり、上昇幅は年限が長くなるほど小さい。
「10年-2年スプレッド(Term Spread): +0.26%pt(順イールド)」
これは前週から続く「ベア・フラットニング気味の超長期」と「ベア・スティープニング気味の中期ゾーン」が併存する複雑なカーブ形状を示唆する(レベルB:複数指標が同方向を示唆)。
欧州・日本も同様の動き
ユーロ圏AAA総合利回りも4.00%から4.06%へと6bp上昇し、方向性は米英独と一致。日本10年債も2.99%から3.07%へ8bp上昇しており、地域を問わず長期金利に上昇圧力がかかった一週間だったと言える。
ただしフランスOAT・イタリアBTPは8月分の月次データのまま更新がなく、直近の値動きを反映していない点には注意が必要。
次回は来週の日次データ更新で、この上昇トレンドが継続するか、それとも一服するかが焦点となる。
米国債入札 Deep Dive / US Treasury Auction Deep Dive
テノル構成の違いに注意
間接入札者比率の47〜49%と62〜79%を単純比較する際は、年限構成の違いを踏まえる必要がある(レベルC:単一データからの断定は避けるべき論点)。歴史的に10年債・30年債は海外中銀の準備運用ニーズと合致しやすく、2年・5年債より間接入札者比率が高くなりやすい傾向がある。今回の対比は「需要の急変」というより「年限属性による構造差」の可能性も残る。
応札倍率(BTC)の推移
| 年限 | 今週 | 前週の同種入札 |
|---|---|---|
| 中期(2-7年) | 2.21〜2.63 | — |
| 長期(10-30年) | — | 2.61〜2.71 |
| 短期証券 | 2.61〜3.16 | 2.74〜3.02 |
「間接入札者(Indirect Bidders): 海外中央銀行・政府系機関など。海外の米国債需要の指標」
短期証券(Bill)は今週も応札倍率2.6倍台を維持し、需要の底堅さを示している。財政サステナビリティの観点では、長期債の実際の需要変化を見極めるには次回の10年・30年債入札(月次サイクル)を待つ必要がある。
ヨーロッパ債券市場 / European Bond Markets
スプレッド縮小の「見せかけ」に要注意
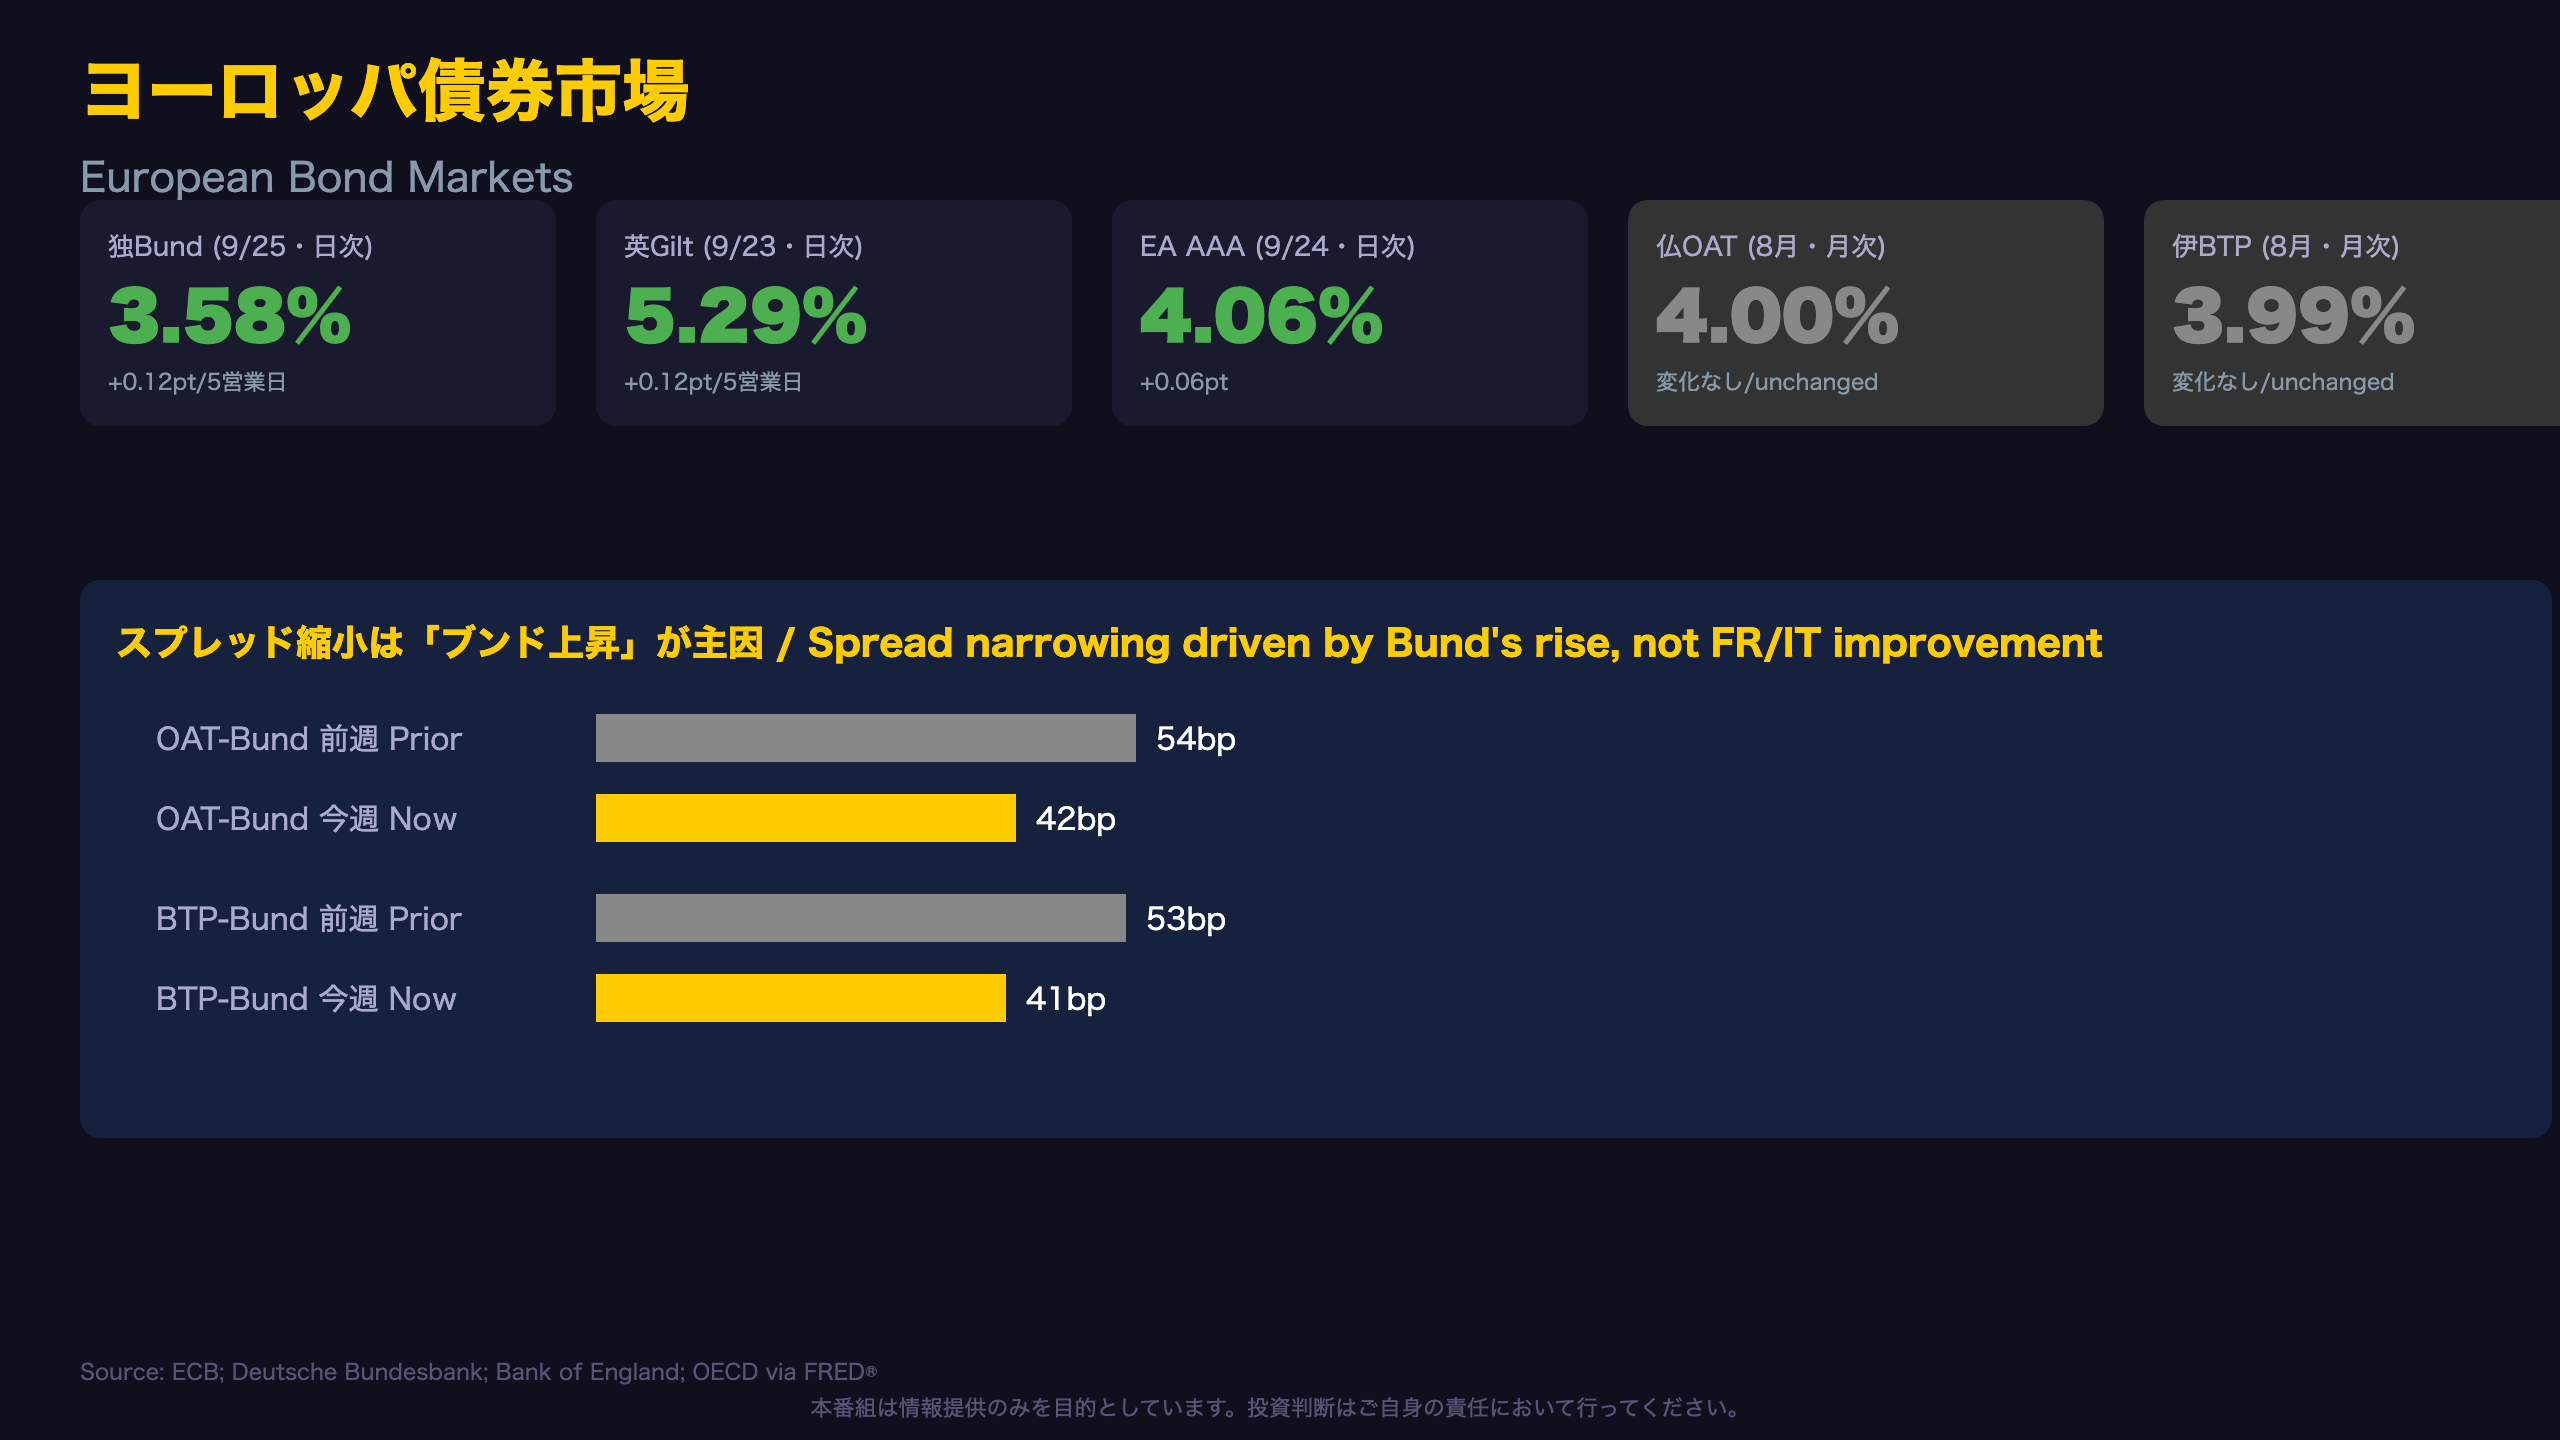
OAT-Bundスプレッドは54bpから42bpへ、BTP-Bundスプレッドも53bpから41bpへとそれぞれ12bp縮小した。数字だけを見ればフランス・イタリアのソブリンリスクが後退したように映るが、これは統計的な錯覚に近い(レベルC:単一データからの因果断定は禁止)。
「以下は月次データ(最大1ヶ月のラグあり)」
フランスOAT・イタリアBTPは8月1日時点の値のまま据え置かれており、実際に変動したのはドイツ・ブンドの日次利回りのみ(3.46%→3.58%、+12bp)。つまりスプレッド縮小の全てはブンド側の上昇によるものであり、フランス・イタリアの信用力改善を意味しない。
英国ギルトの高止まり
英国ギルト10年は5.29%と、G7の中でも高水準を維持している。BOEモデルが「High-Rate Pause」レジームにあることと整合的な動きであり、来週以降の日次データでこの水準が定着するか一時的な変動かが焦点となる。
ただし、9月分のOAT・BTP実勢データが更新された際に、両国のスプレッドが実際にどう動くかは未知数であり、来月の月次更新を待つ必要がある。
日本国債・日銀政策金利 / JGB & BOJ
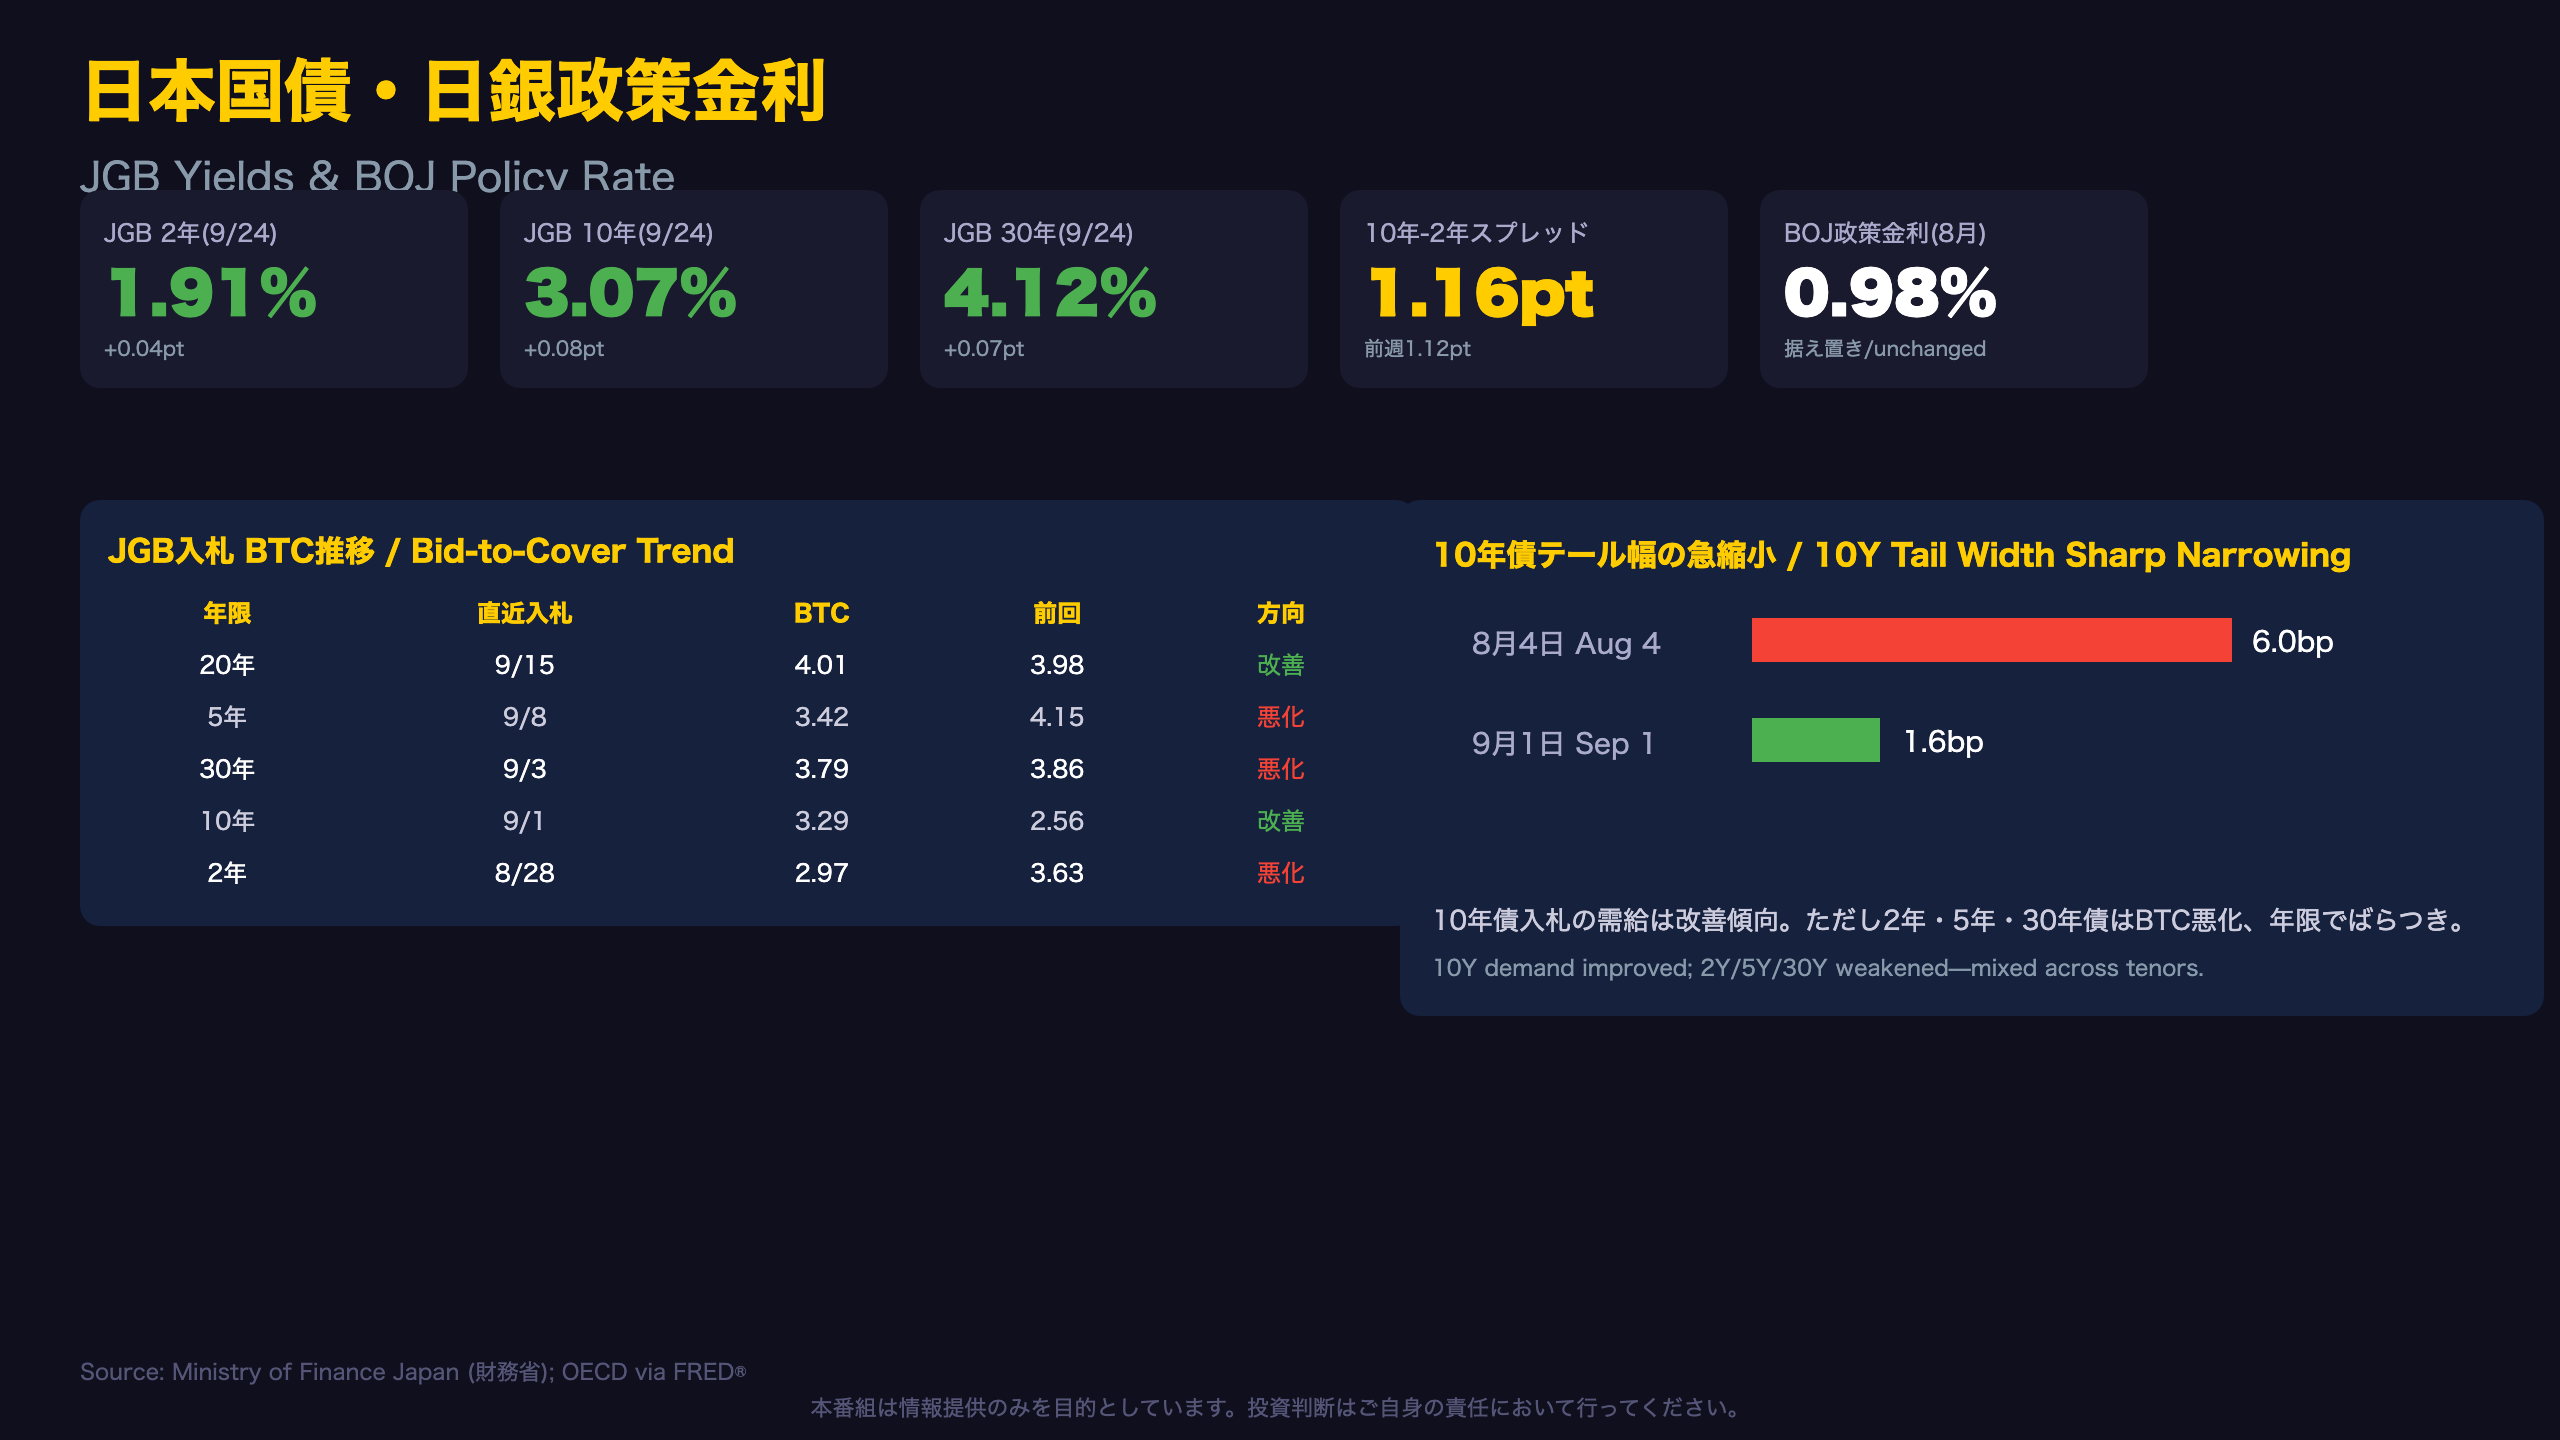
テール幅から読む需給の質
10年債入札のテール幅(ストップ利回り−平均利回り)は8月4日の6.0bpから9月1日には1.6bpへと大幅に縮小した。これは応札の分散が小さくなったことを意味し、入札における価格発見の精度が向上したと解釈できる(レベルB:複数の指標=BTC改善とテール縮小が同方向)。
ただし年限で明暗
一方で2年債は7月30日のテール幅0.4bpから8月28日には1.7bpへと拡大しており、全ての年限で需給が一様に改善したわけではない。
| 年限 | 直近入札日 | BTC | 前回BTC | 方向 |
|---|---|---|---|---|
| 20年 | 9/15 | 4.01 | 3.98(8/20) | 改善 |
| 5年 | 9/8 | 3.42 | 4.15(8/18) | 悪化 |
| 30年 | 9/3 | 3.79 | 3.86(8/6) | 悪化 |
| 10年 | 9/1 | 3.29 | 2.56(8/4) | 改善 |
| 2年 | 8/28 | 2.97 | 3.63(7/30) | 悪化 |
「テール幅(Stop-平均): 大きいほど需要にバラつき → 需給不安の兆候」
10年債と20年債で需給改善、5年・30年・2年債でやや軟化という、方向感の定まらない結果となった。
次回のJGB入札は月次サイクルで実施される見込みで、10年-2年スプレッドの拡大がBOJ利上げサイクル観測を強めるか注視が必要。
FX・CFDへの含意 / Trade Implications
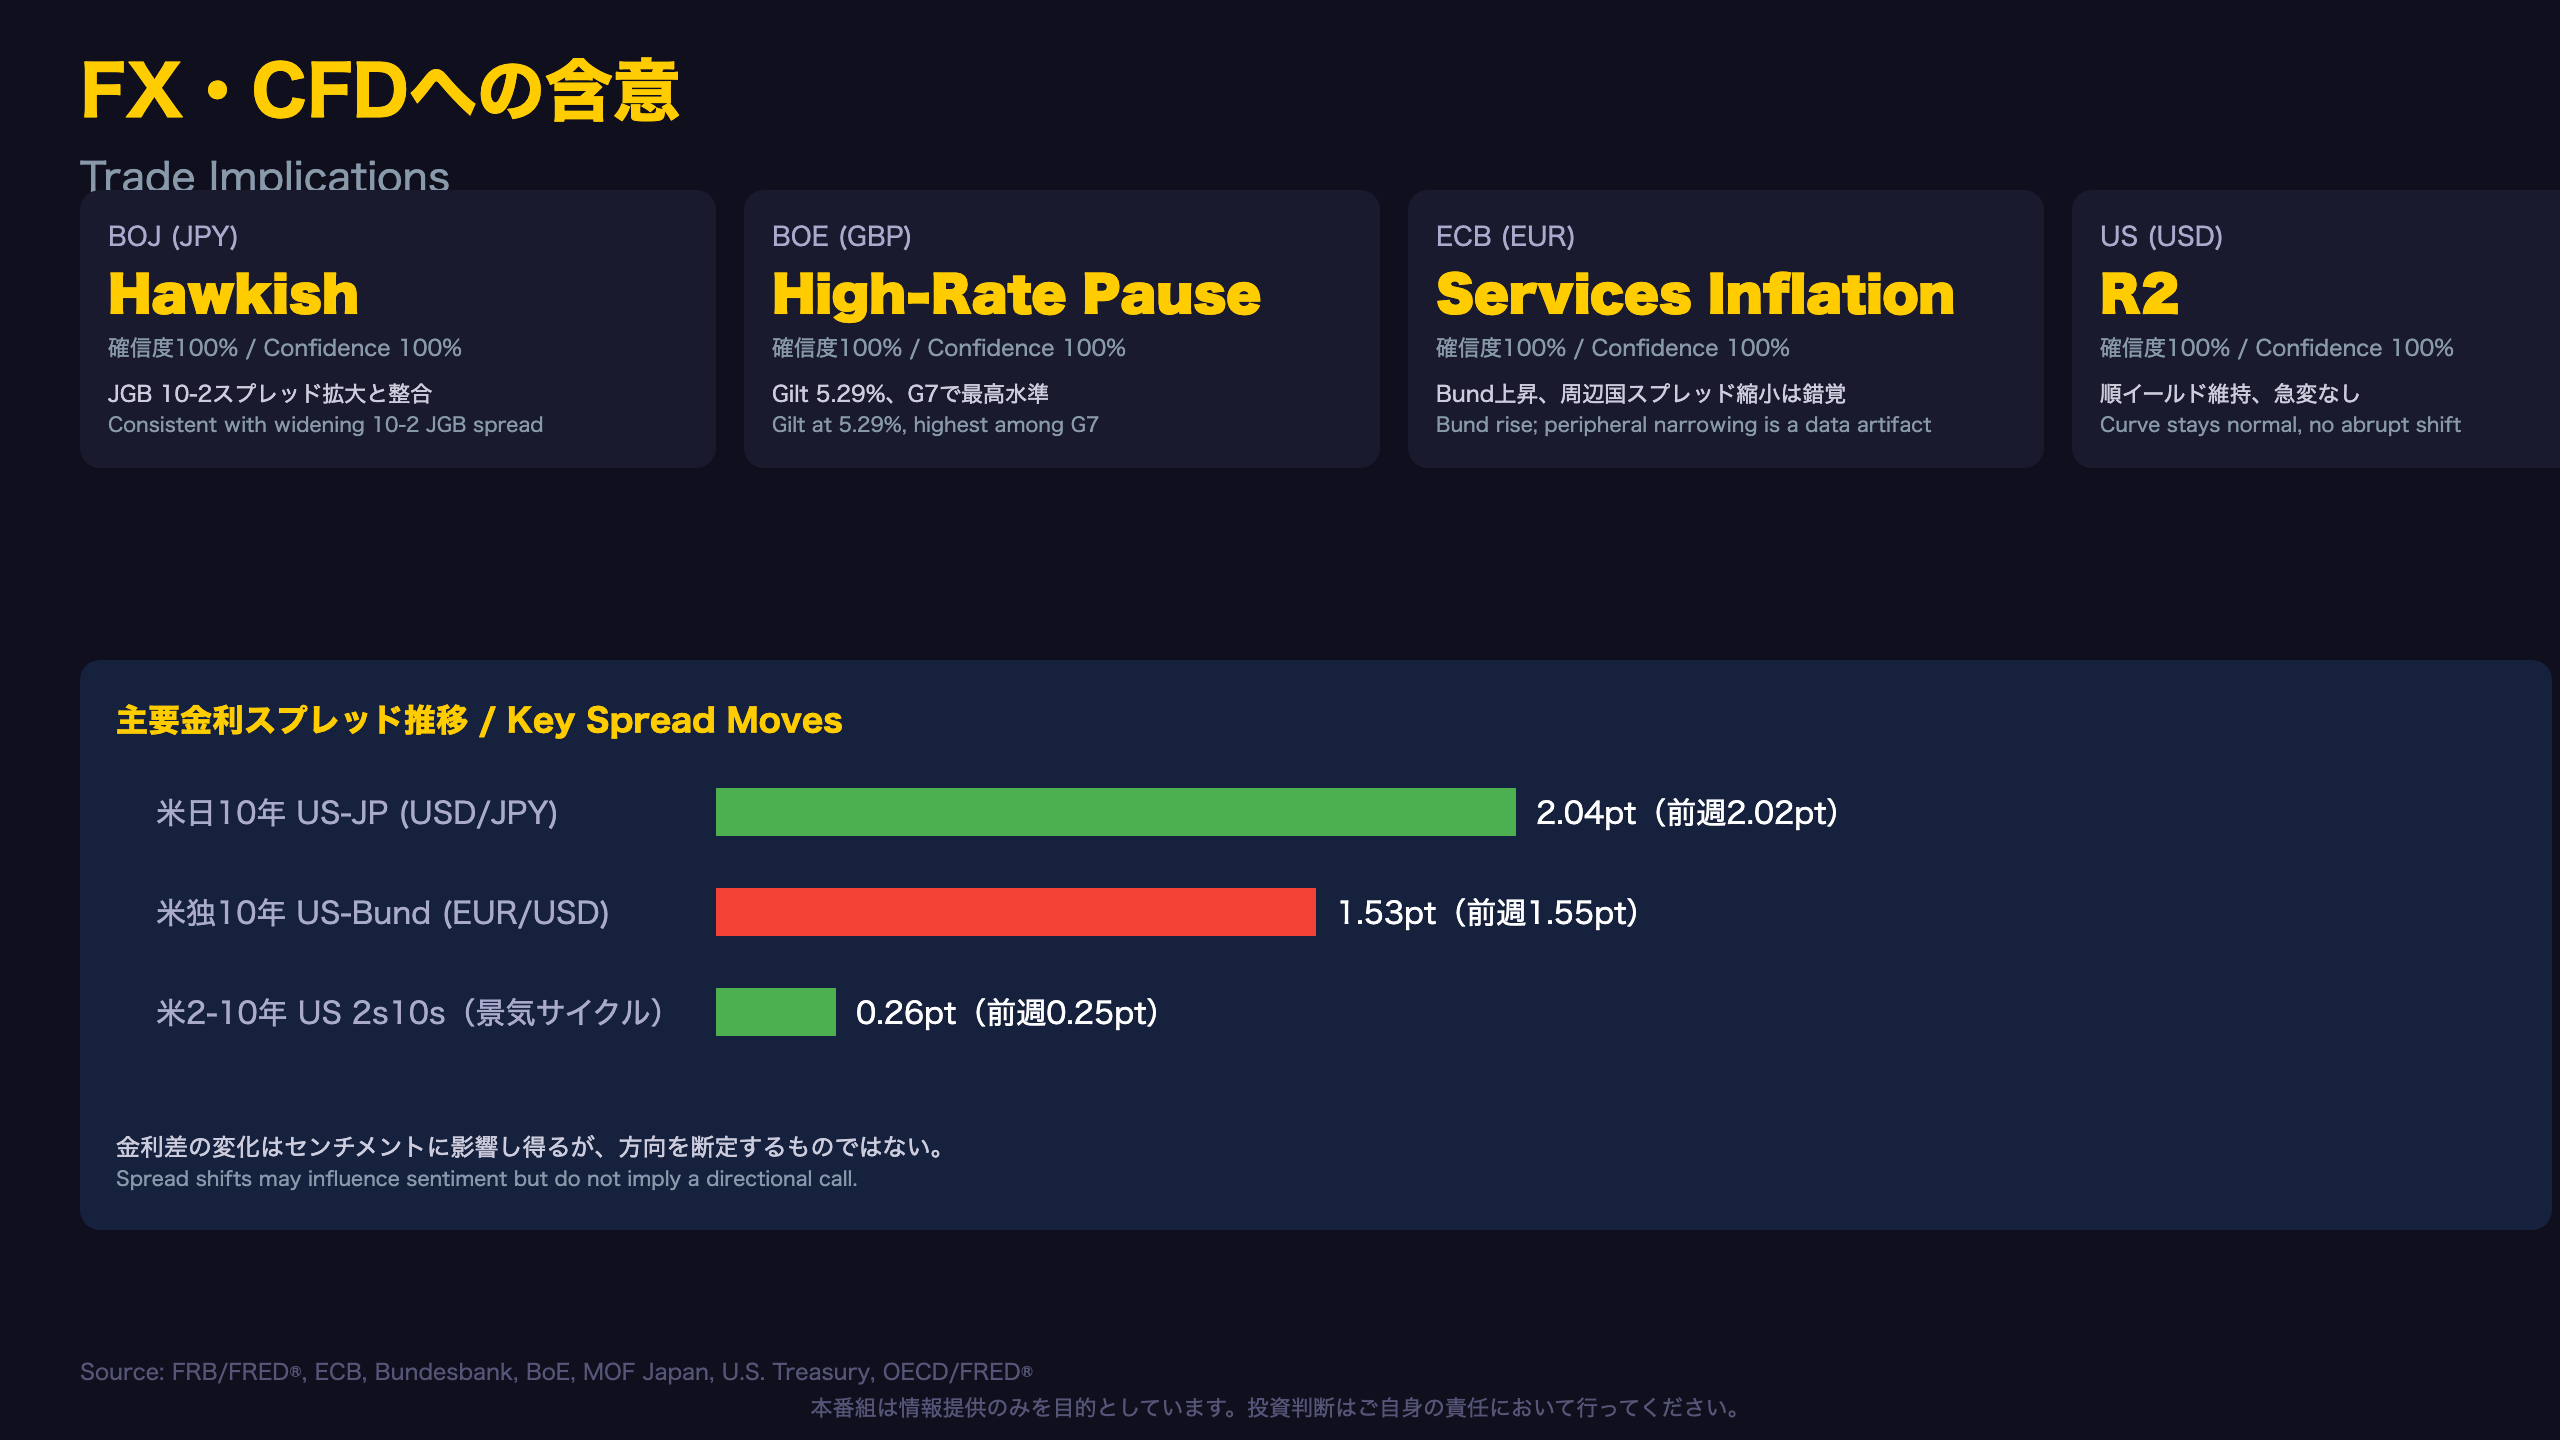
HMMレジームと金利データの整合性チェック
今回最も注目すべきは、4つのHMMモデルが揃って確信度100%を示している点である。
| モデル | 通貨 | レジーム | 整合する金利シグナル |
|---|---|---|---|
| BOJ | JPY | Hawkish | JGB10-2spread 1.12→1.16pt拡大 |
| BOE | GBP | High-Rate Pause | 英Gilt 5.29%、G7で最高水準 |
| ECB | EUR | Services Inflation | 独Bund上昇、独スプレッド縮小は統計的錯覚 |
| US | USD | R2 | 米カーブは順イールド維持、極端な変化なし |
米国モデルの「R2」について
USモデルのレジームIDは2(R2)で、2年・10年・30年債利回りが全て上昇しつつも2s10sスプレッドは0.26ptと安定的な範囲に留まっており、急激な景気後退懸念や利下げ織り込みの拡大が進んでいるわけではないことを示唆する。
為替への含意(Level C:可能性の言及に留める)
米日金利差の小幅拡大(2.02→2.04pt)はキャリー環境を若干支える方向に働く可能性があるが、0.02ptの変化は誤差の範囲内とも言え、単独では方向性を断定できない。米独スプレッドも1.55→1.53ptとほぼ横ばいであり、EUR/USDに対する明確な示唆は乏しい。
次回のGlobal Bond Watchでは、米国債入札における間接入札者比率の回復有無、およびJGB次回入札のテール幅動向が焦点となる。
製作費大公開
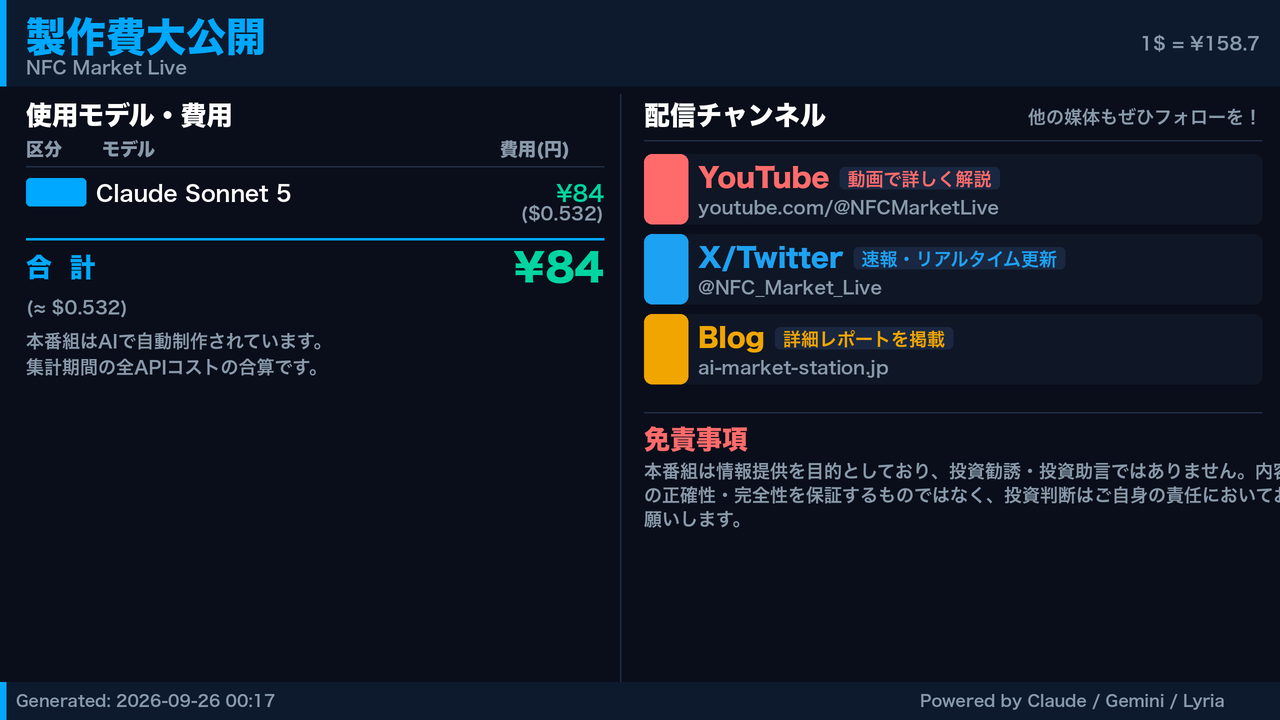
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 33,898 | 47,332 | ¥86 |
| TTS | Gemini 2.5 Flash TTS | 4,667 | 12,602 | ¥20 |
| TTS | Gemini 3.1 Flash TTS | 2,182 | 3,869 | ¥13 |
| BGM | Lyria 3 Pro | 214 | 23,665 | ¥13 |
| X | コンテンツ作成 (返信) | 3,672 | – | ¥13 |
| X | ポスト作成 | 1,363 | – | ¥10 |
| 合計 | ¥154 |
為替レート: 1 USD = 158.7 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。