📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-25 04:07)
メキシコ中央銀行(Banxico)は2026年9月24日、政策金利を6.50%に全会一致で据え置きました。 📊 表面上は前回と同じ「据え置き」ですが、声明文を精読すると重大な変化が見えてきます。 💡 前回あった「現行水準の維持が適切」という明確な文言が消え、データ次第の判断枠組みに置き換わりました。 📉 ヘッドラ…
The Ultimate Summary:据え置きの裏の方針転換
据え置きは想定通り、しかし文言は別物
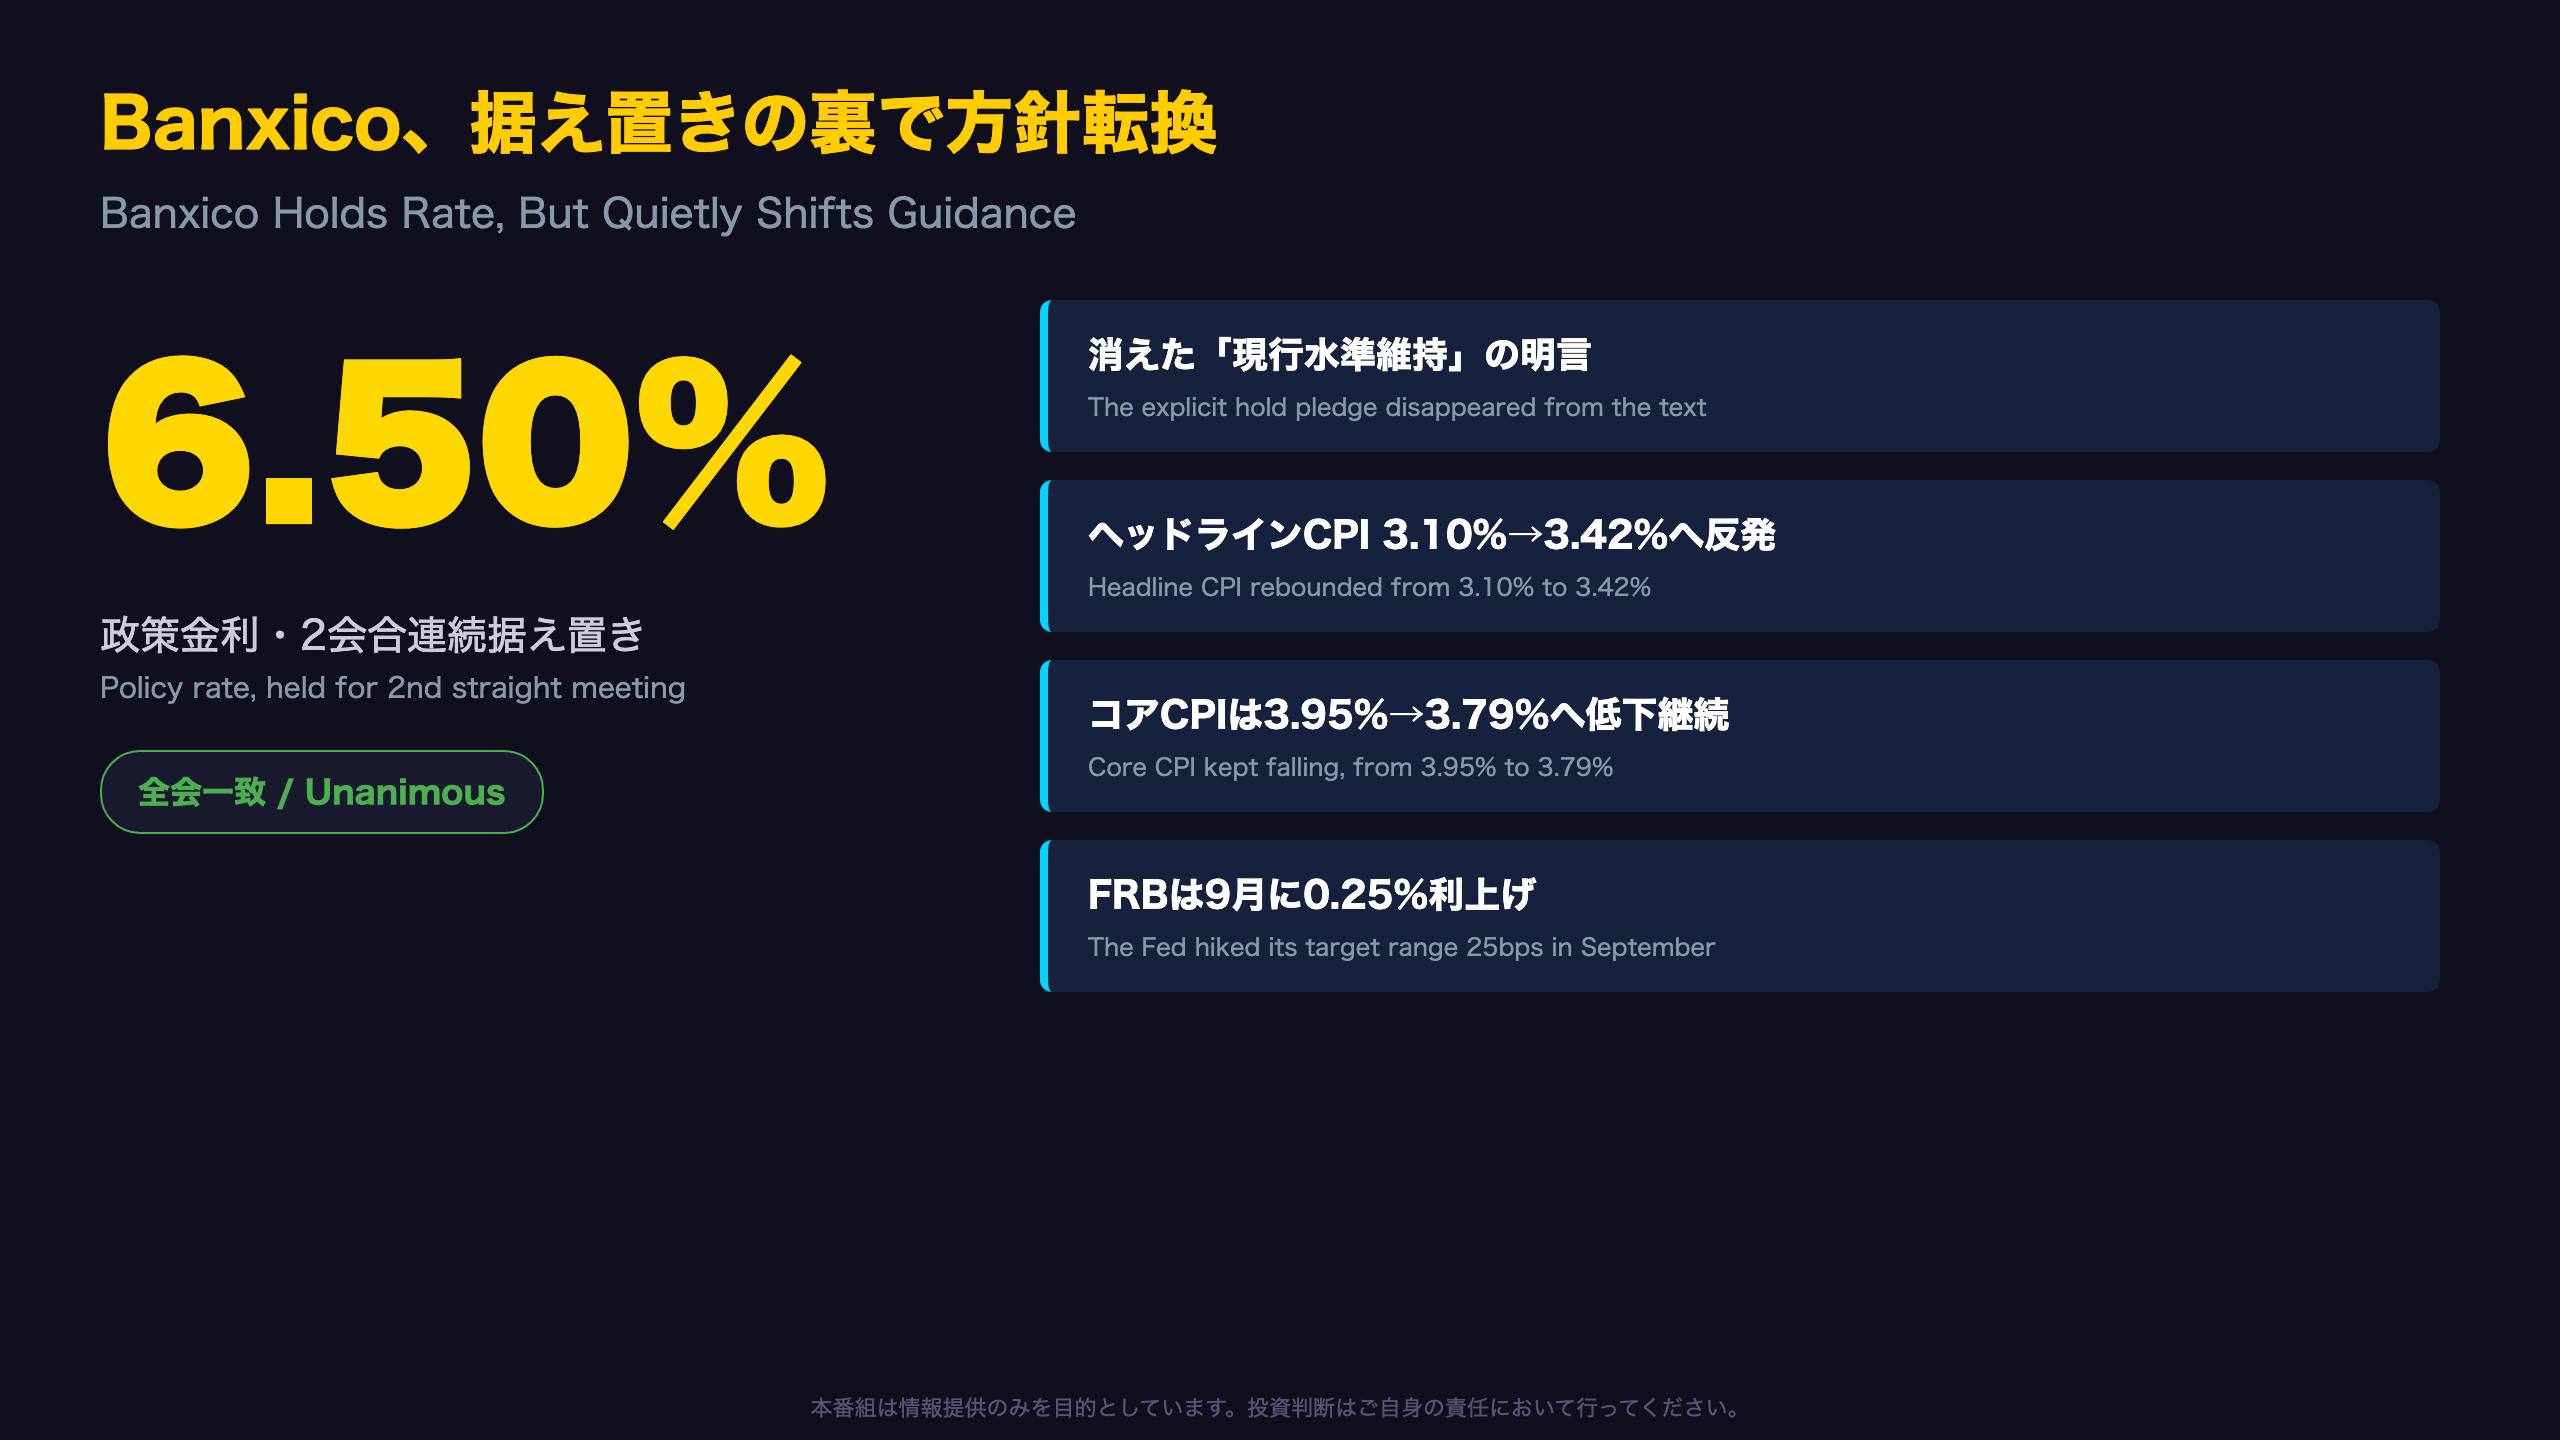
Banxicoは2026年9月24日、政策金利を6.50%に据え置いた。8月6日の会合に続き2会合連続の据え置きであり、市場予想通りの結果だ。表決も「全委員出席のもと全会一致」と前回と全く同じ形式である。
数字だけでは見えない変化
表面上のヘッドラインは前回と瓜二つだが、フォワードガイダンスの文言を突き合わせると景色が変わる。8月声明は次のように述べていた。
“the Governing Board estimates that it will be appropriate to maintain the reference rate at its current level”
この一文が9月声明では完全に姿を消し、以下に置き換わった。
“the Governing Board will make its decisions considering the ongoing disinflation process… monetary policy would not have to react mechanically to the anticipated adjustments to the federal funds rate”
なぜこれが重要か
中央銀行が「現行水準の維持」という具体的コミットメントを手放すのは、将来の政策変更(多くの場合は利下げ再開)への布石と読める。今回はFRBが9月に利上げに動いた直後だけに、Banxicoが「機械的追随は不要」とわざわざ明記した点が際立つ。
次のスライドでは、この文言変化を項目別に細かく比較する。
The Red-line Analysis:文言の書き換え
表現の書き換えを項目別に精読する
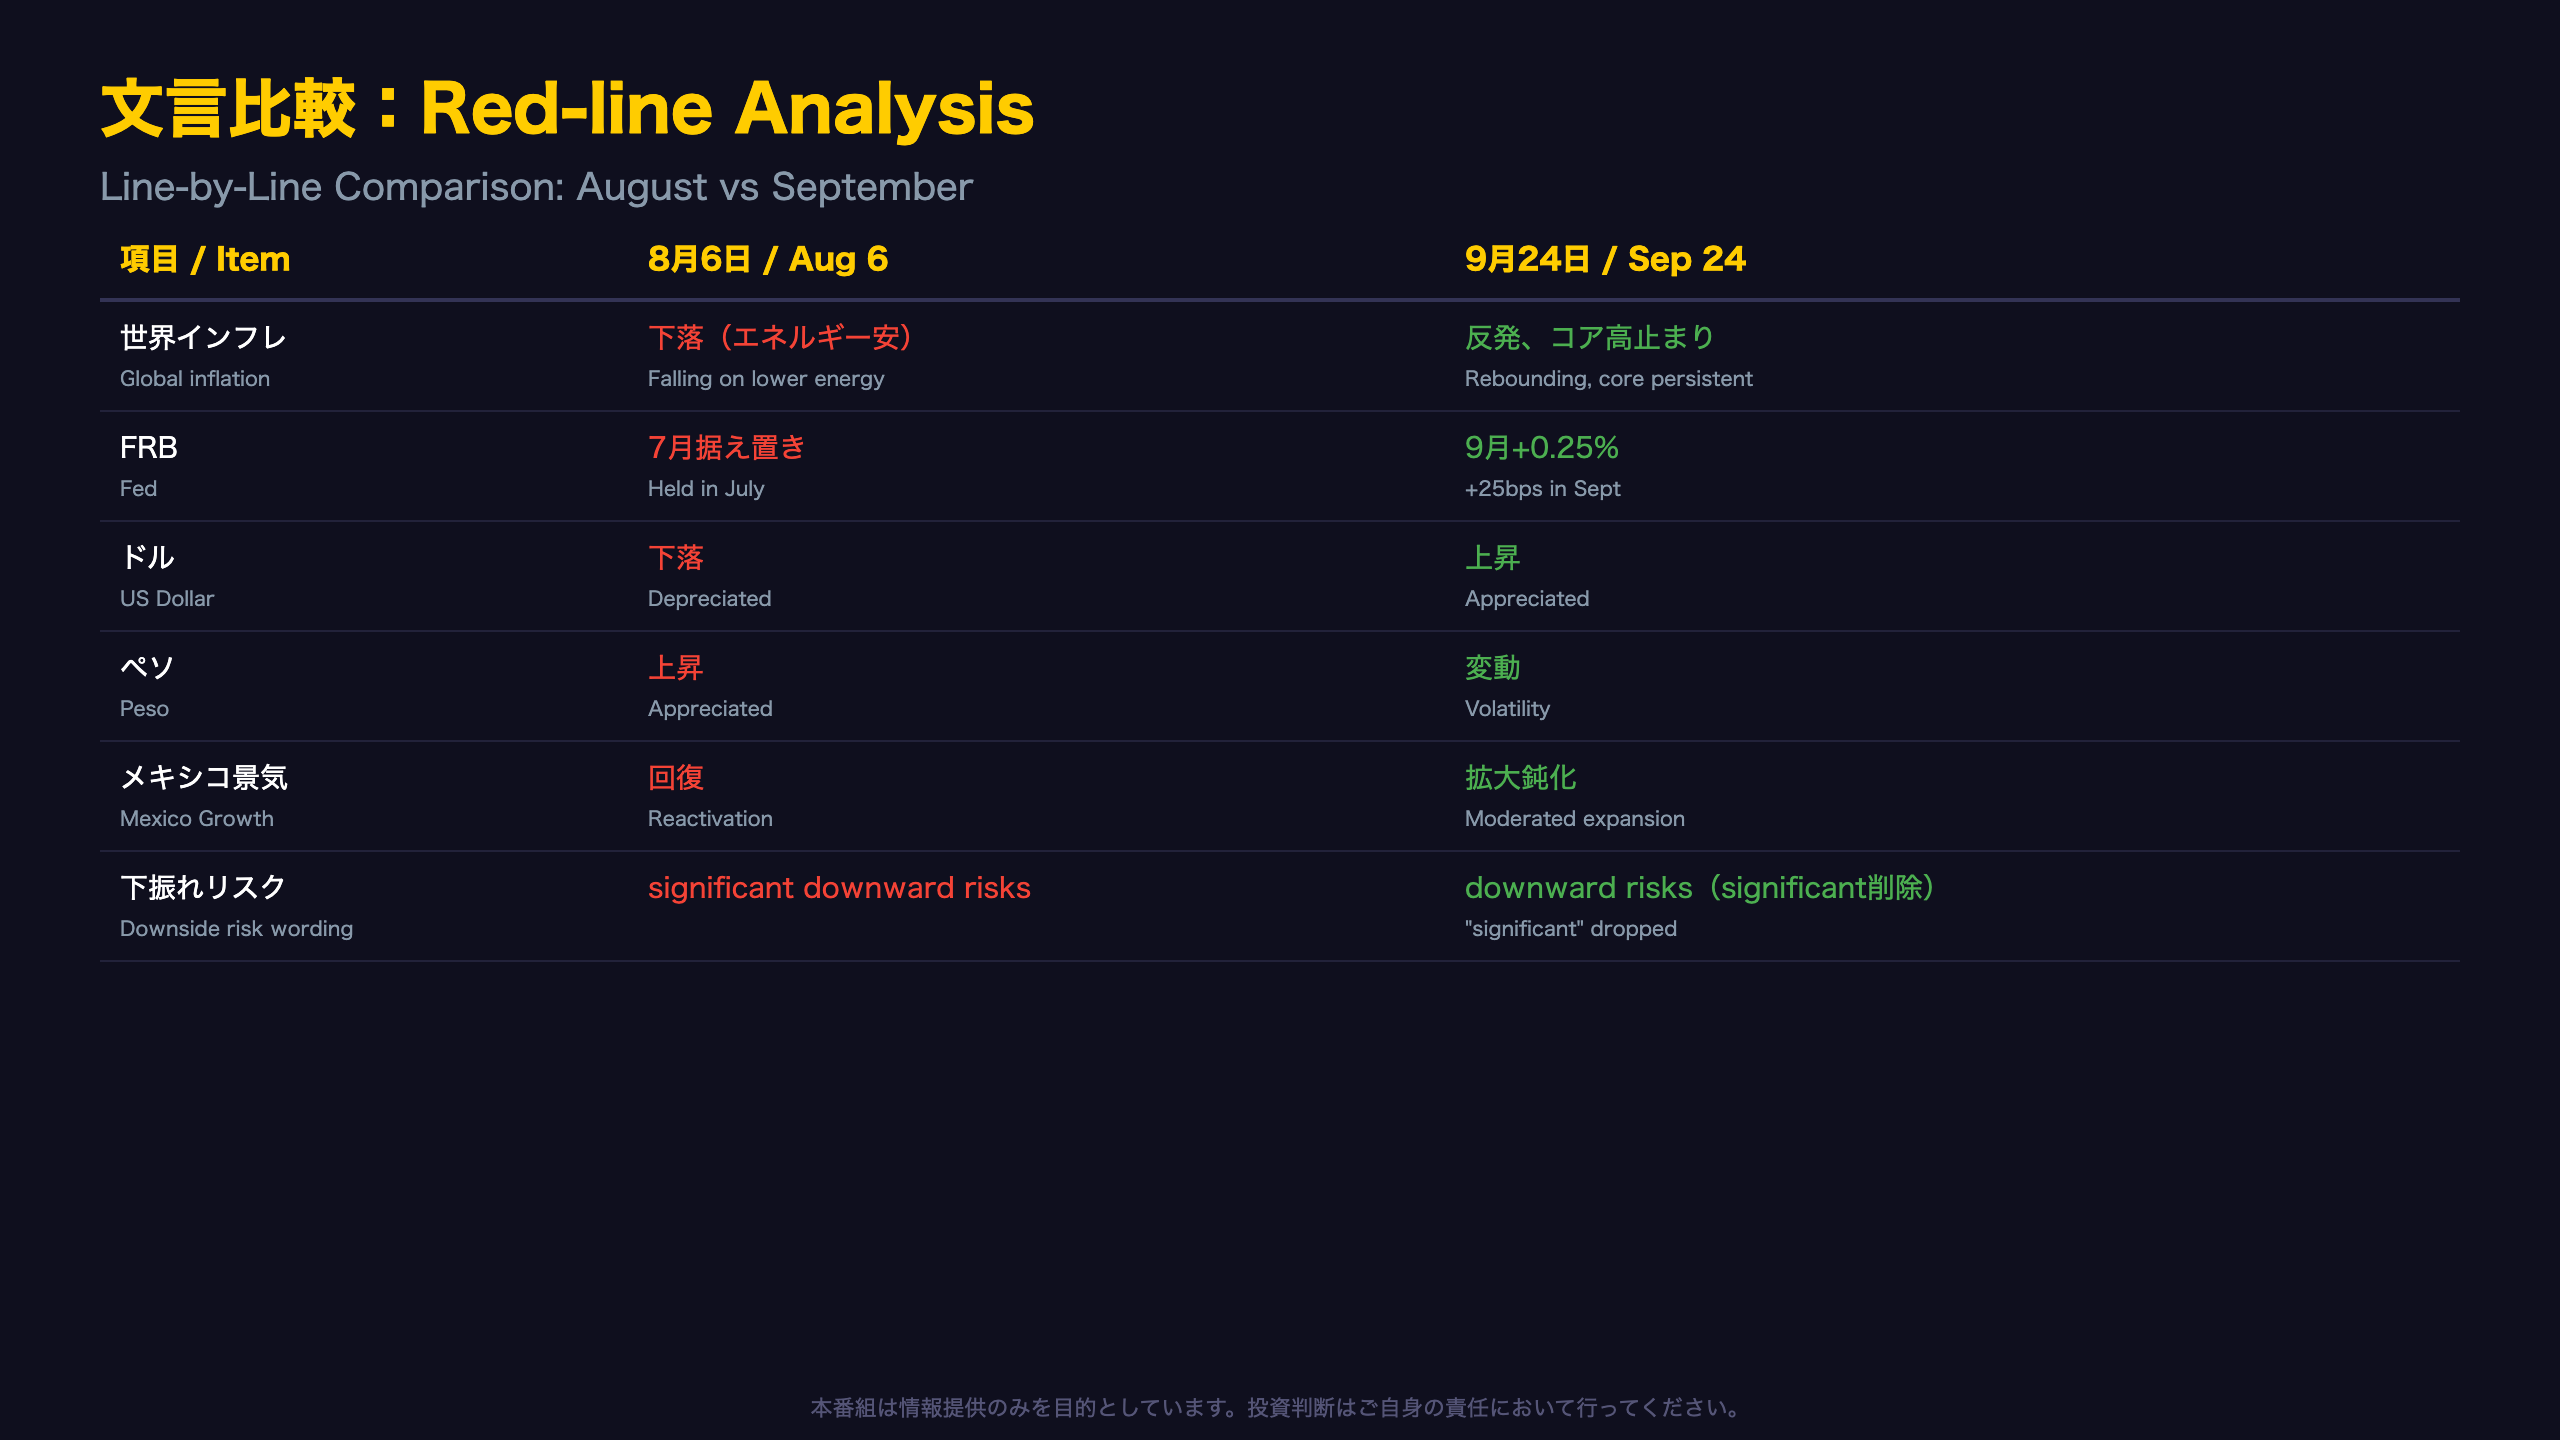
| 項目 | 8月6日声明 | 9月24日声明 |
|---|---|---|
| 世界のインフレ | エネルギー価格下落で低下 | エネルギー価格上昇で反発、コアは高止まり |
| FRB | 7月会合で据え置き | 9月会合で0.25%利上げ |
| ドル | 下落 | 上昇 |
| メキシコ国債金利 | 短中期は小幅、長期は上昇 | ほぼ全年限で上昇 |
| ペソ | 上昇(appreciated) | 変動(volatility) |
| メキシコ景気 | 「回復」(reactivation) | 「拡大鈍化」(moderated expansion) |
| 下振れリスク表現 | “significant downward risks” | “downward risks”(significant削除) |
「significant」の消失は小さいが意味深long
下振れリスクの表現から「significant(著しい)」という形容詞が消えた点は、単月の言葉遣いの変化に過ぎない可能性もある(レベルC)。ただし、他の複数の項目が同時に「警戒トーンの後退」方向で揃っている点は、意図的な調整を示唆する(レベルB)。
新たに加わった評価軸
理事会の評価項目に「メキシコと米国の景気循環局面の違い」が新規追加された。これは前回声明にはなかった観点であり、FRBの利上げに対してBanxicoが同じ方向に動く必要がないことを正当化する論拠として機能している。
局所的ディテール:ヘッドラインとコアのねじれ
ヘッドラインとコアが逆方向に動く珍しいパターン
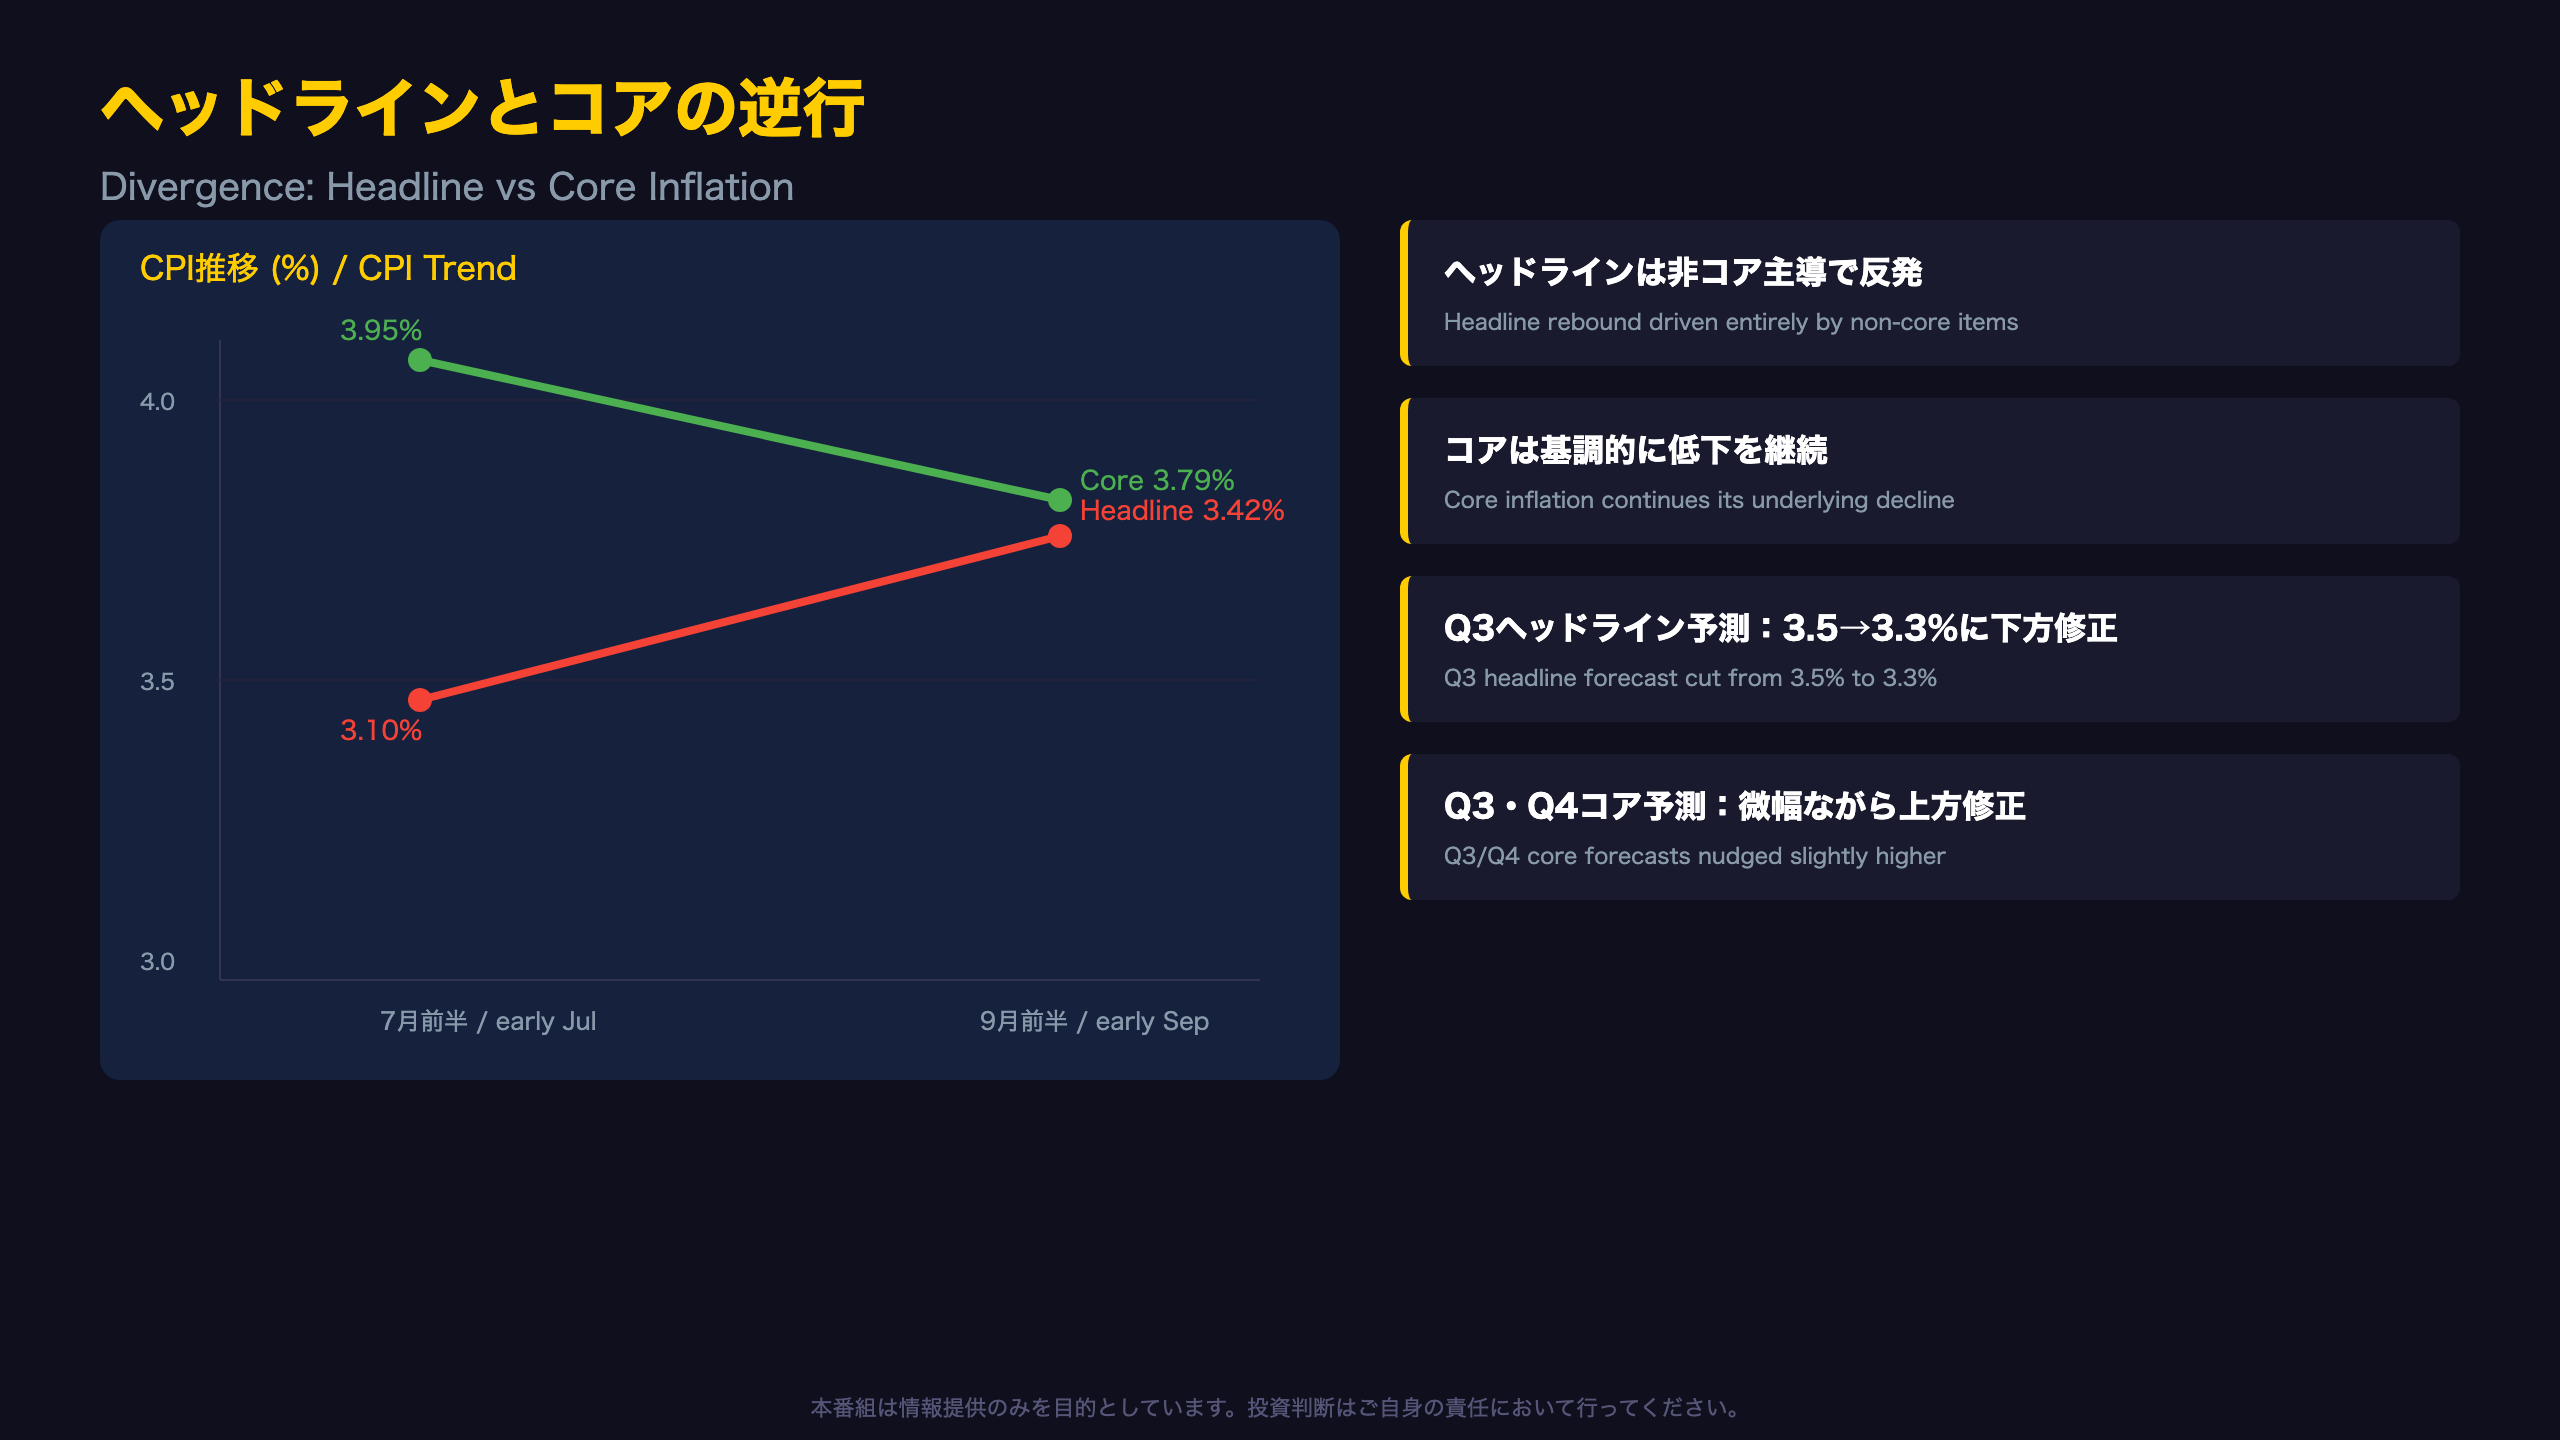
実測値のねじれが今回の最大の局所的特徴だ。第1四半期比較では以下の通り。
- ヘッドラインCPI:3.10%(7月前半)→ 3.42%(9月前半)=上昇
- コアCPI:3.95%(7月前半)→ 3.79%(9月前半)=低下継続
声明文は明確に原因を分離している。
“headline inflation rose from 3.10 to 3.42% due to an increase in non-core inflation. Core inflation continued decreasing from 3.95 to 3.79%”
非コア(エネルギー・農産品など変動の大きい項目)が主犯であり、基調的な物価圧力を示すコア指標はむしろ改善している。
予測修正にも同じねじれ
2026年第3四半期の予測は、ヘッドラインが3.5%→3.3%へ下方修正された一方、コアは3.8%→3.9%へ上方修正、第4四半期のコアも3.5%→3.6%へ上方修正された。ヘッドラインの改善は主に非コア要因の想定変化によるもので、コアの基調的な粘着性はむしろ強まったとの評価だ(レベルA、原文記載)。
新設された評価軸の意味
理事会の政策評価項目に「メキシコと米国の景気循環局面の違い」が加わった点は、単なる作文上の追加とは考えにくい。FRBが利上げに動いた直後にこの一文が挿入されたタイミングは、Banxicoが独自の金融政策サイクルを歩む正当化として機能している可能性がある(レベルB)。
インプリケーション:次に何を見るか
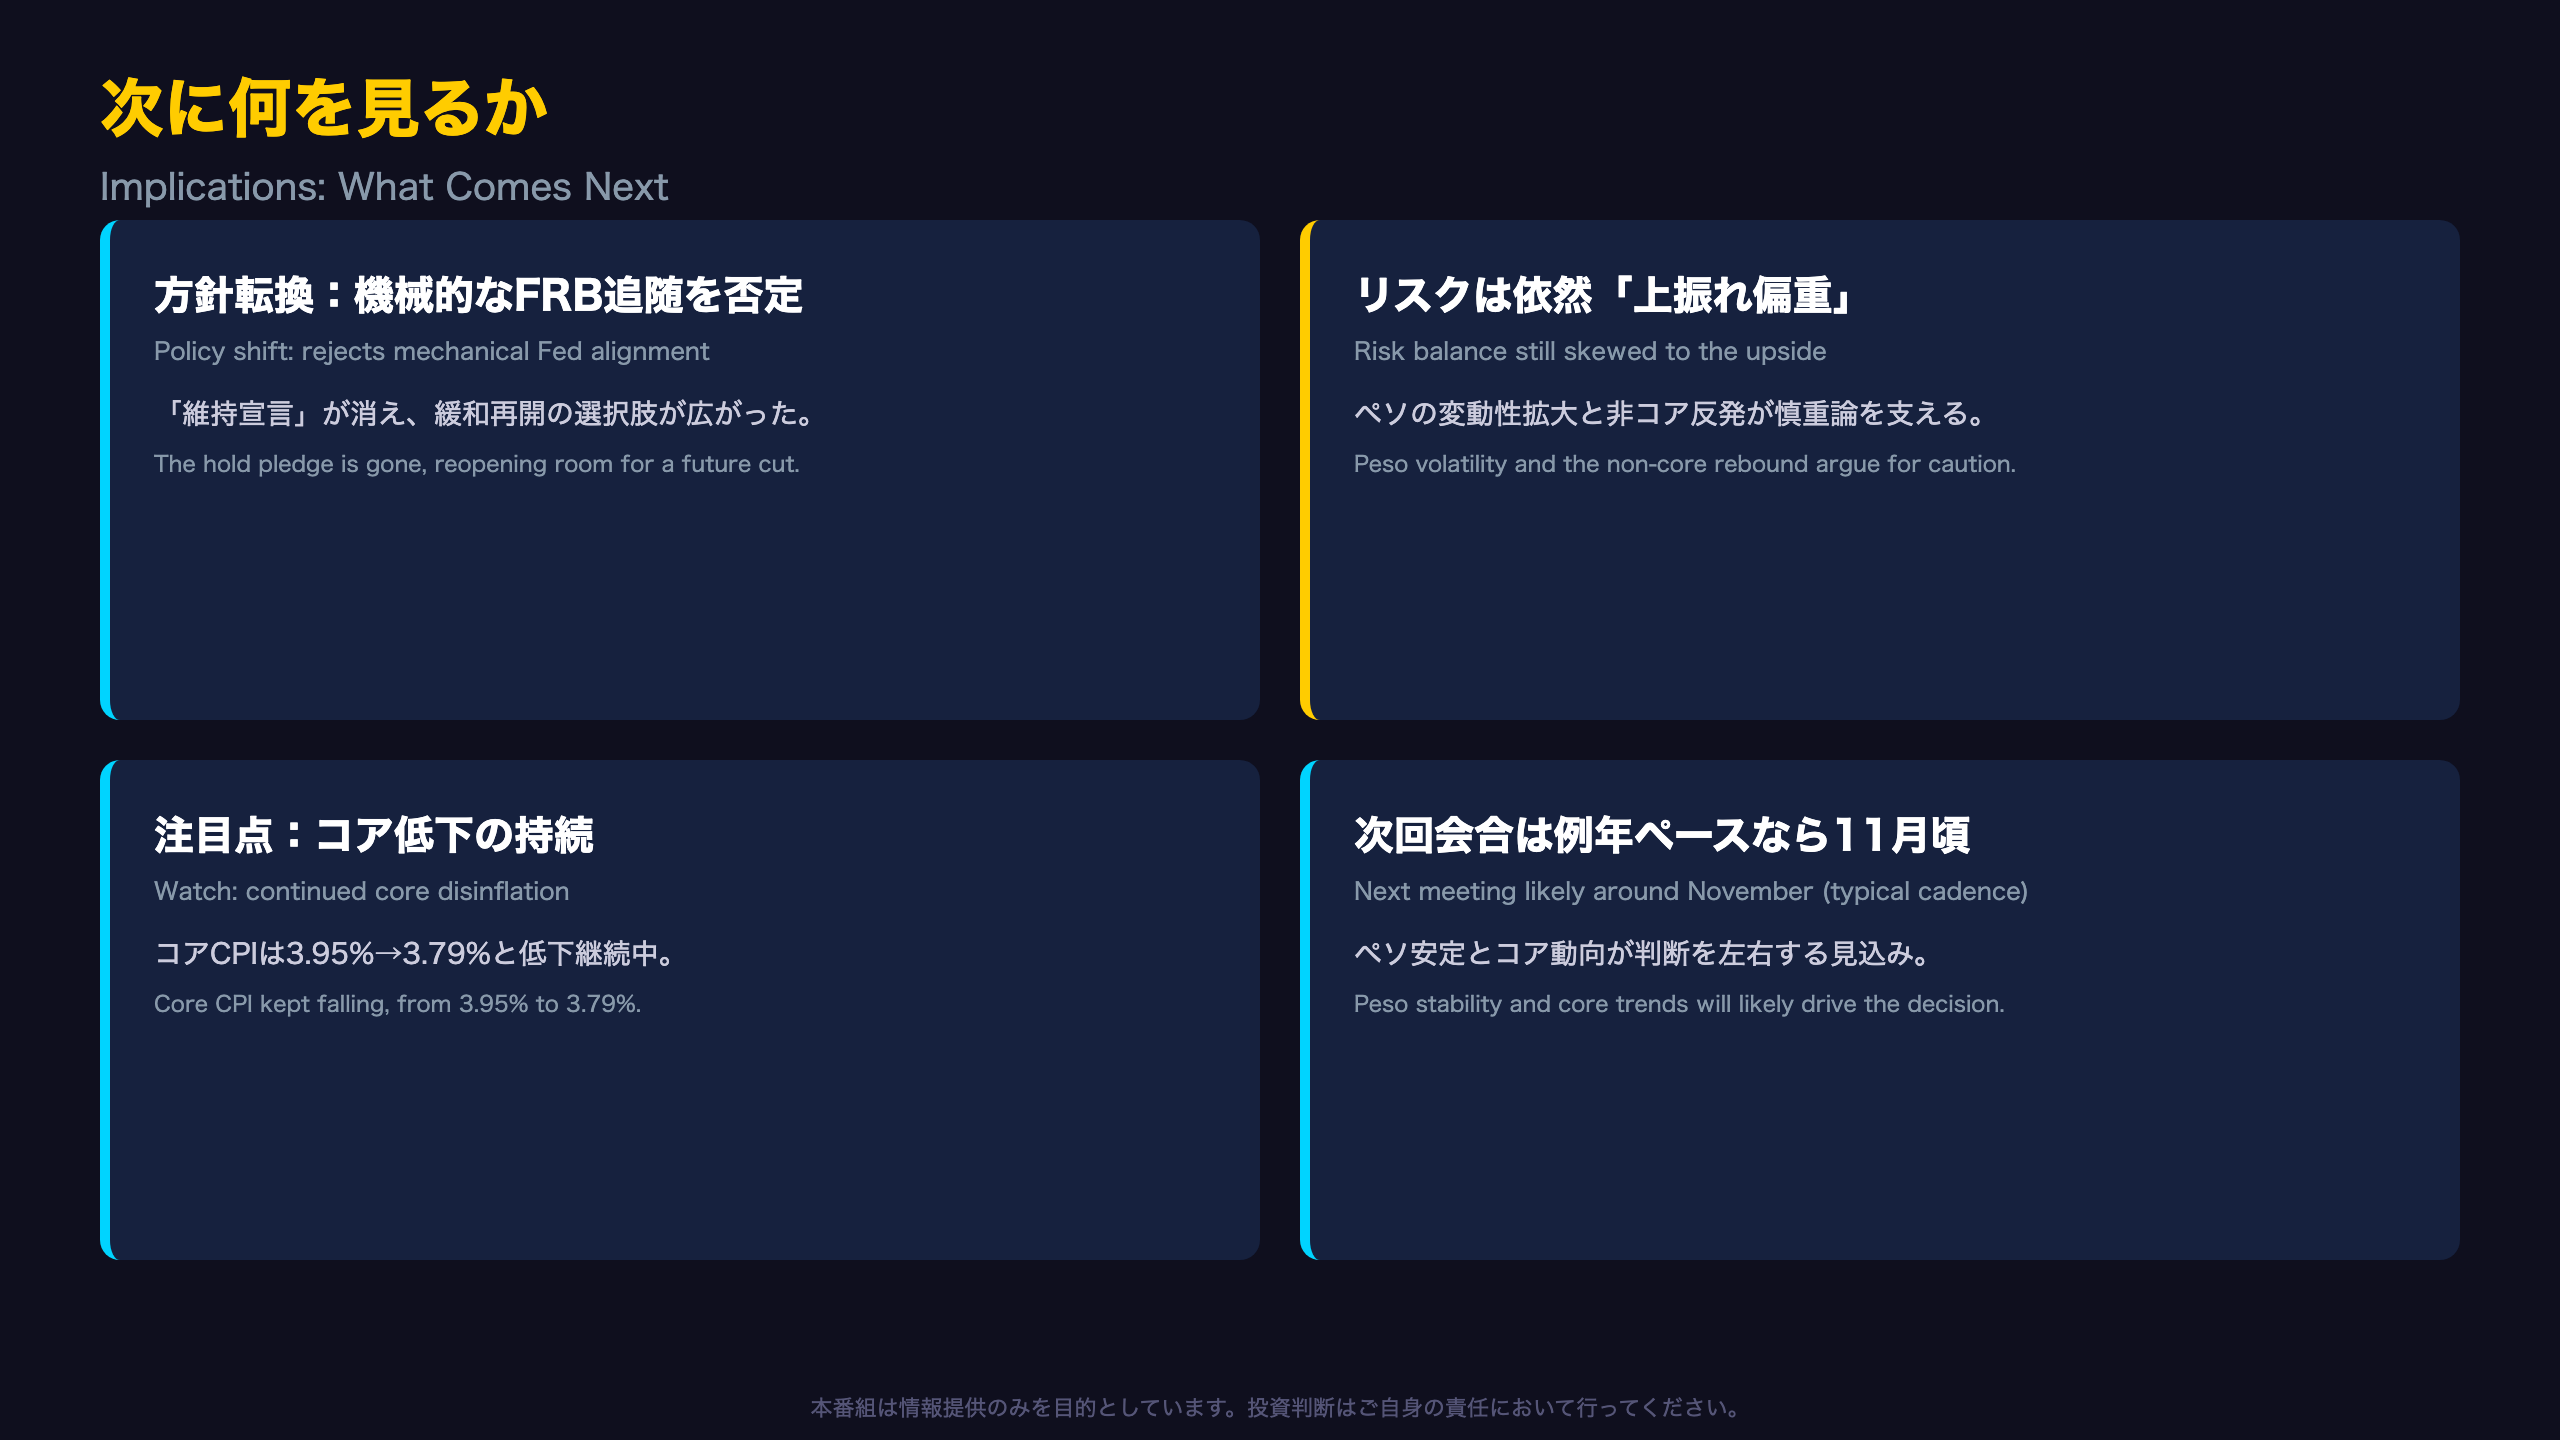
「維持宣言」撤回が意味する政策的自由度
今回の最大の分析ポイントは、8月声明にあった明確な一文——”it will be appropriate to maintain the reference rate at its current level”——が9月声明から完全に消えたことにある。この種の具体的コミットメントの撤回は、中央銀行のコミュニケーション実務において、次回会合での選択肢を広げる際の典型的な手法だ(レベルB:複数中銀の実務パターンからの類推)。
強気・弱気、両方の読み方
ハト派的読み方:コアインフレの継続的な低下(3.95%→3.79%)と、FRBへの機械的追随を否定する新文言を踏まえれば、次回以降の利下げ再開余地が生まれたと解釈できる。
タカ派的読み方:ヘッドラインインフレの反発(3.10%→3.42%)、リスクバランスが「上振れに偏る」との評価維持、そしてペソの変動性拡大は、拙速な緩和再開への慎重論を支える材料でもある。
“The balance of risks for the trajectory of inflation within the forecast horizon remains biased to the upside”
この一文は前回声明から一言一句変わっておらず、Banxicoが手放しに楽観視しているわけではないことを裏付けている。
次に注目すべき点
Banxicoは年8回程度のペースで会合を開催しており、次回会合は例年のサイクルに基づけば11月頃になると見込まれる(レベルC、一般的な会合間隔からの推定であり原文に明記なし)。コアインフレの低下持続、ペソのボラティリティ収束、そしてFRBの追加利上げの有無が、次回の判断を左右する主要な変数となる。
製作費大公開
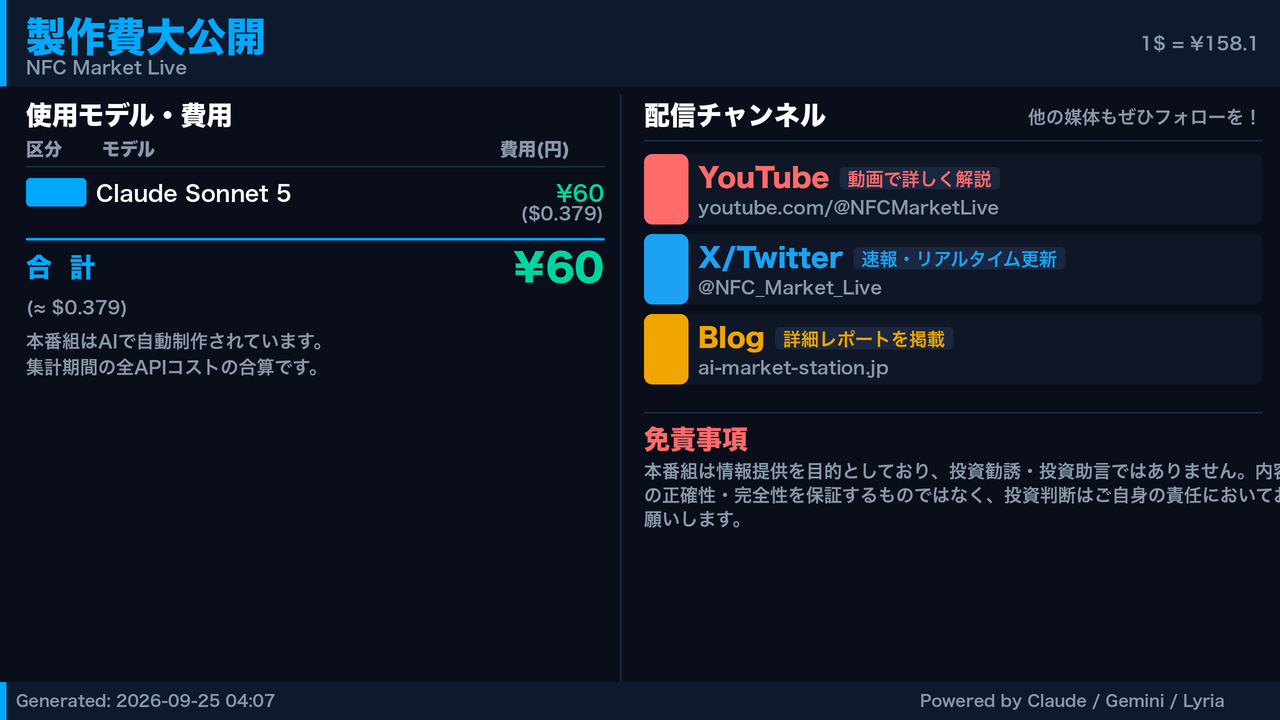
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 27,245 | 33,304 | ¥61 |
| TTS | Gemini 2.5 Flash TTS | 2,646 | 7,332 | ¥12 |
| TTS | Gemini 3.1 Flash TTS | 2,168 | 3,565 | ¥12 |
| BGM | Lyria 3 Pro | 214 | 26,451 | ¥13 |
| X | コンテンツ作成 (返信) | 2,698 | – | ¥9 |
| X | ポスト作成 | 926 | – | ¥7 |
| 合計 | ¥114 |
為替レート: 1 USD = 158.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。