📺 動画で詳細な解説を見る
📄 一次資料(出典)
Bank of Canada
https://www.bankofcanada.ca/2026/09/summary-of-governing-council-deliberations-fixed-announcement-date-of-september-2-2026/
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-17 02:38)
カナダ中銀の最新分析。カナダ銀行(BOC)が公表した議事要旨を徹底解説📊 政策金利は2.25%で2会合連続の据え置き。第2四半期のGDP成長率は+3.3%と予想を上回り、消費・輸出・住宅にまで回復が広がった一方💡、対米輸出の5%に新たな関税が発動され交渉は決裂⚠️。さらにガソリン高の長期化でCPIは変動帯の上限付…
政策金利 2.25%で据え置き 強まる二正面のリスク
声明のトーンに滲む変化
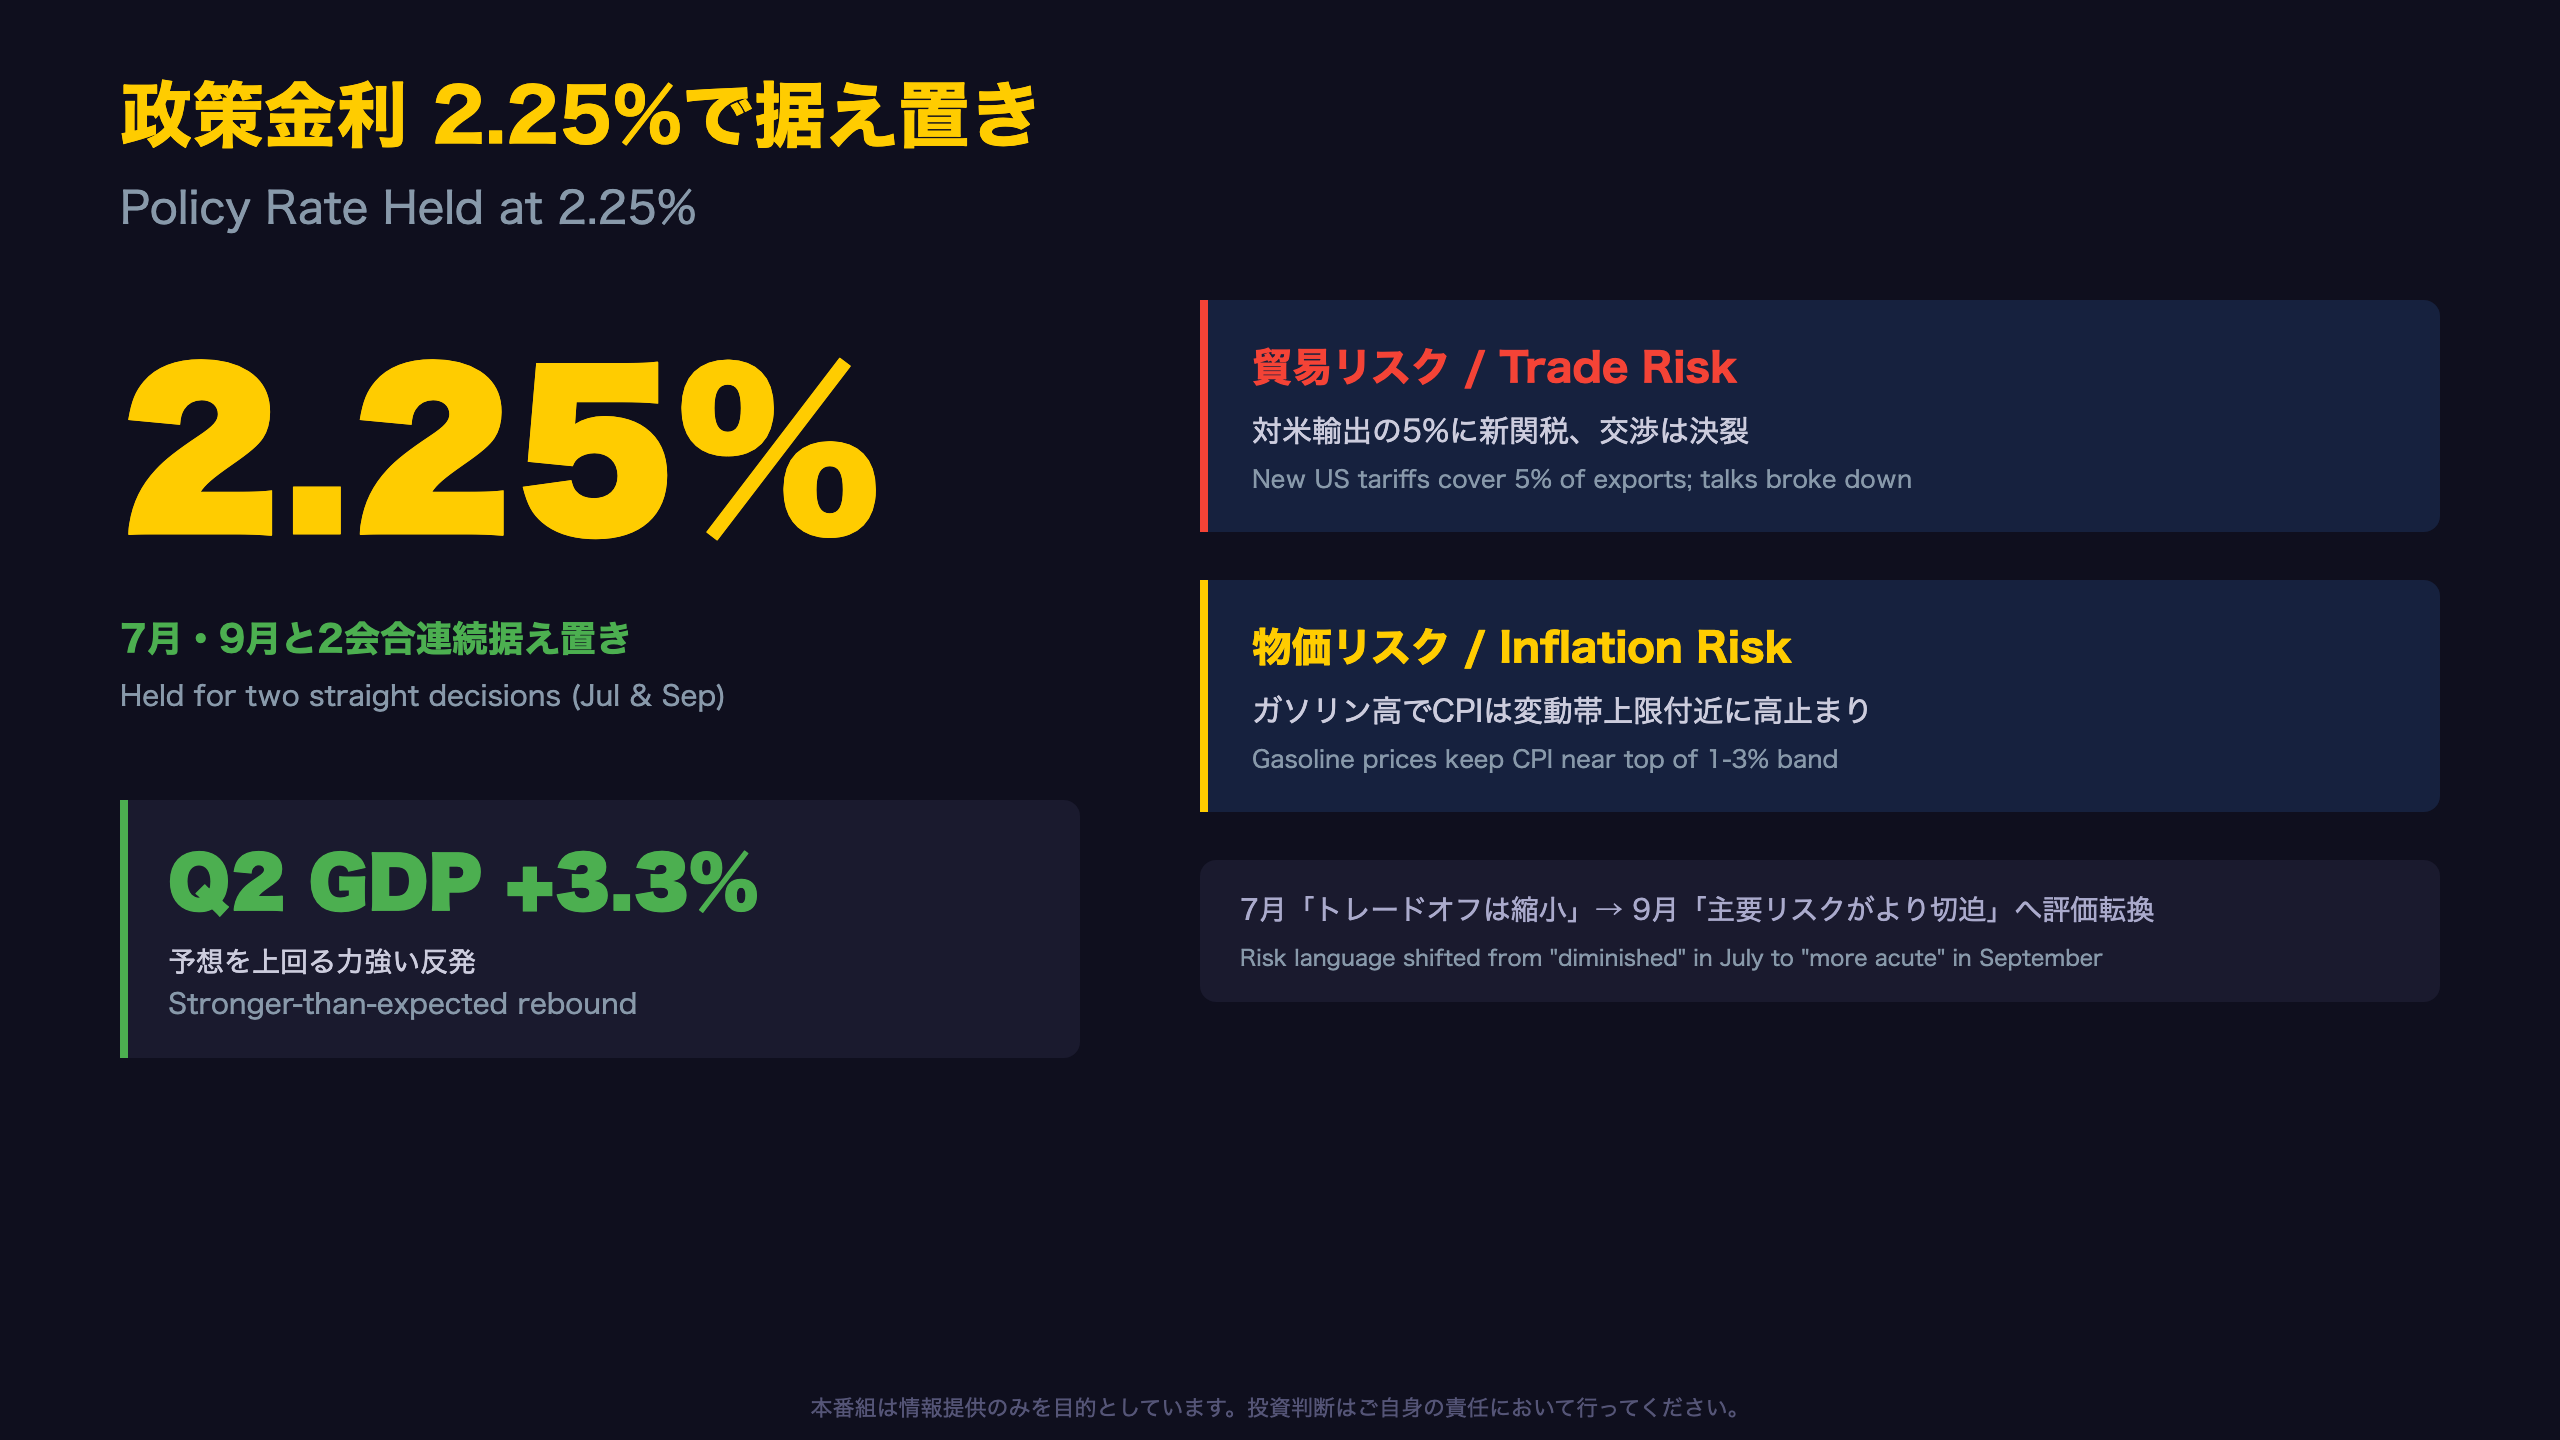
政策金利は7月15日・9月2日の両会合で2.25%に据え置かれた。決定自体に変化はないが、議事要旨の温度感は大きく変わった。
7月の議事要旨は「growth was resuming and inflation was easing… the trade-off facing monetary policy had diminished」と、前向きなトーンだった。ところが9月の議事要旨は「the main risks had become more acute」(主要リスクがより切迫した)と評価を転換している。
二正面のリスク
- 貿易面: 対米輸出の約5%に新関税が発動、交渉は決裂
- 物価面: ガソリン高が長期化し、CPIは1〜3%の変動帯の上限に張り付く
「if higher energy prices did spill over into other components of the CPI…it could require a monetary policy response」
コア物価は2%前後で安定しており、単月の強い成長指標のみで政策転換を読むのは早計だ。なお、今回の会合出席メンバーに変更はなく、ロジャーズ上級副総裁を含む全6名が継続して審議に参加している点も、政策運営の連続性を示している。次回発表までの焦点は、関税の実体経済への浸透度合いと、ガソリン高の川下波及の有無に絞られる。
GDP 3.3%成長 消費・輸出・住宅に広がる回復
「一時的要因」を除いても広がる回復
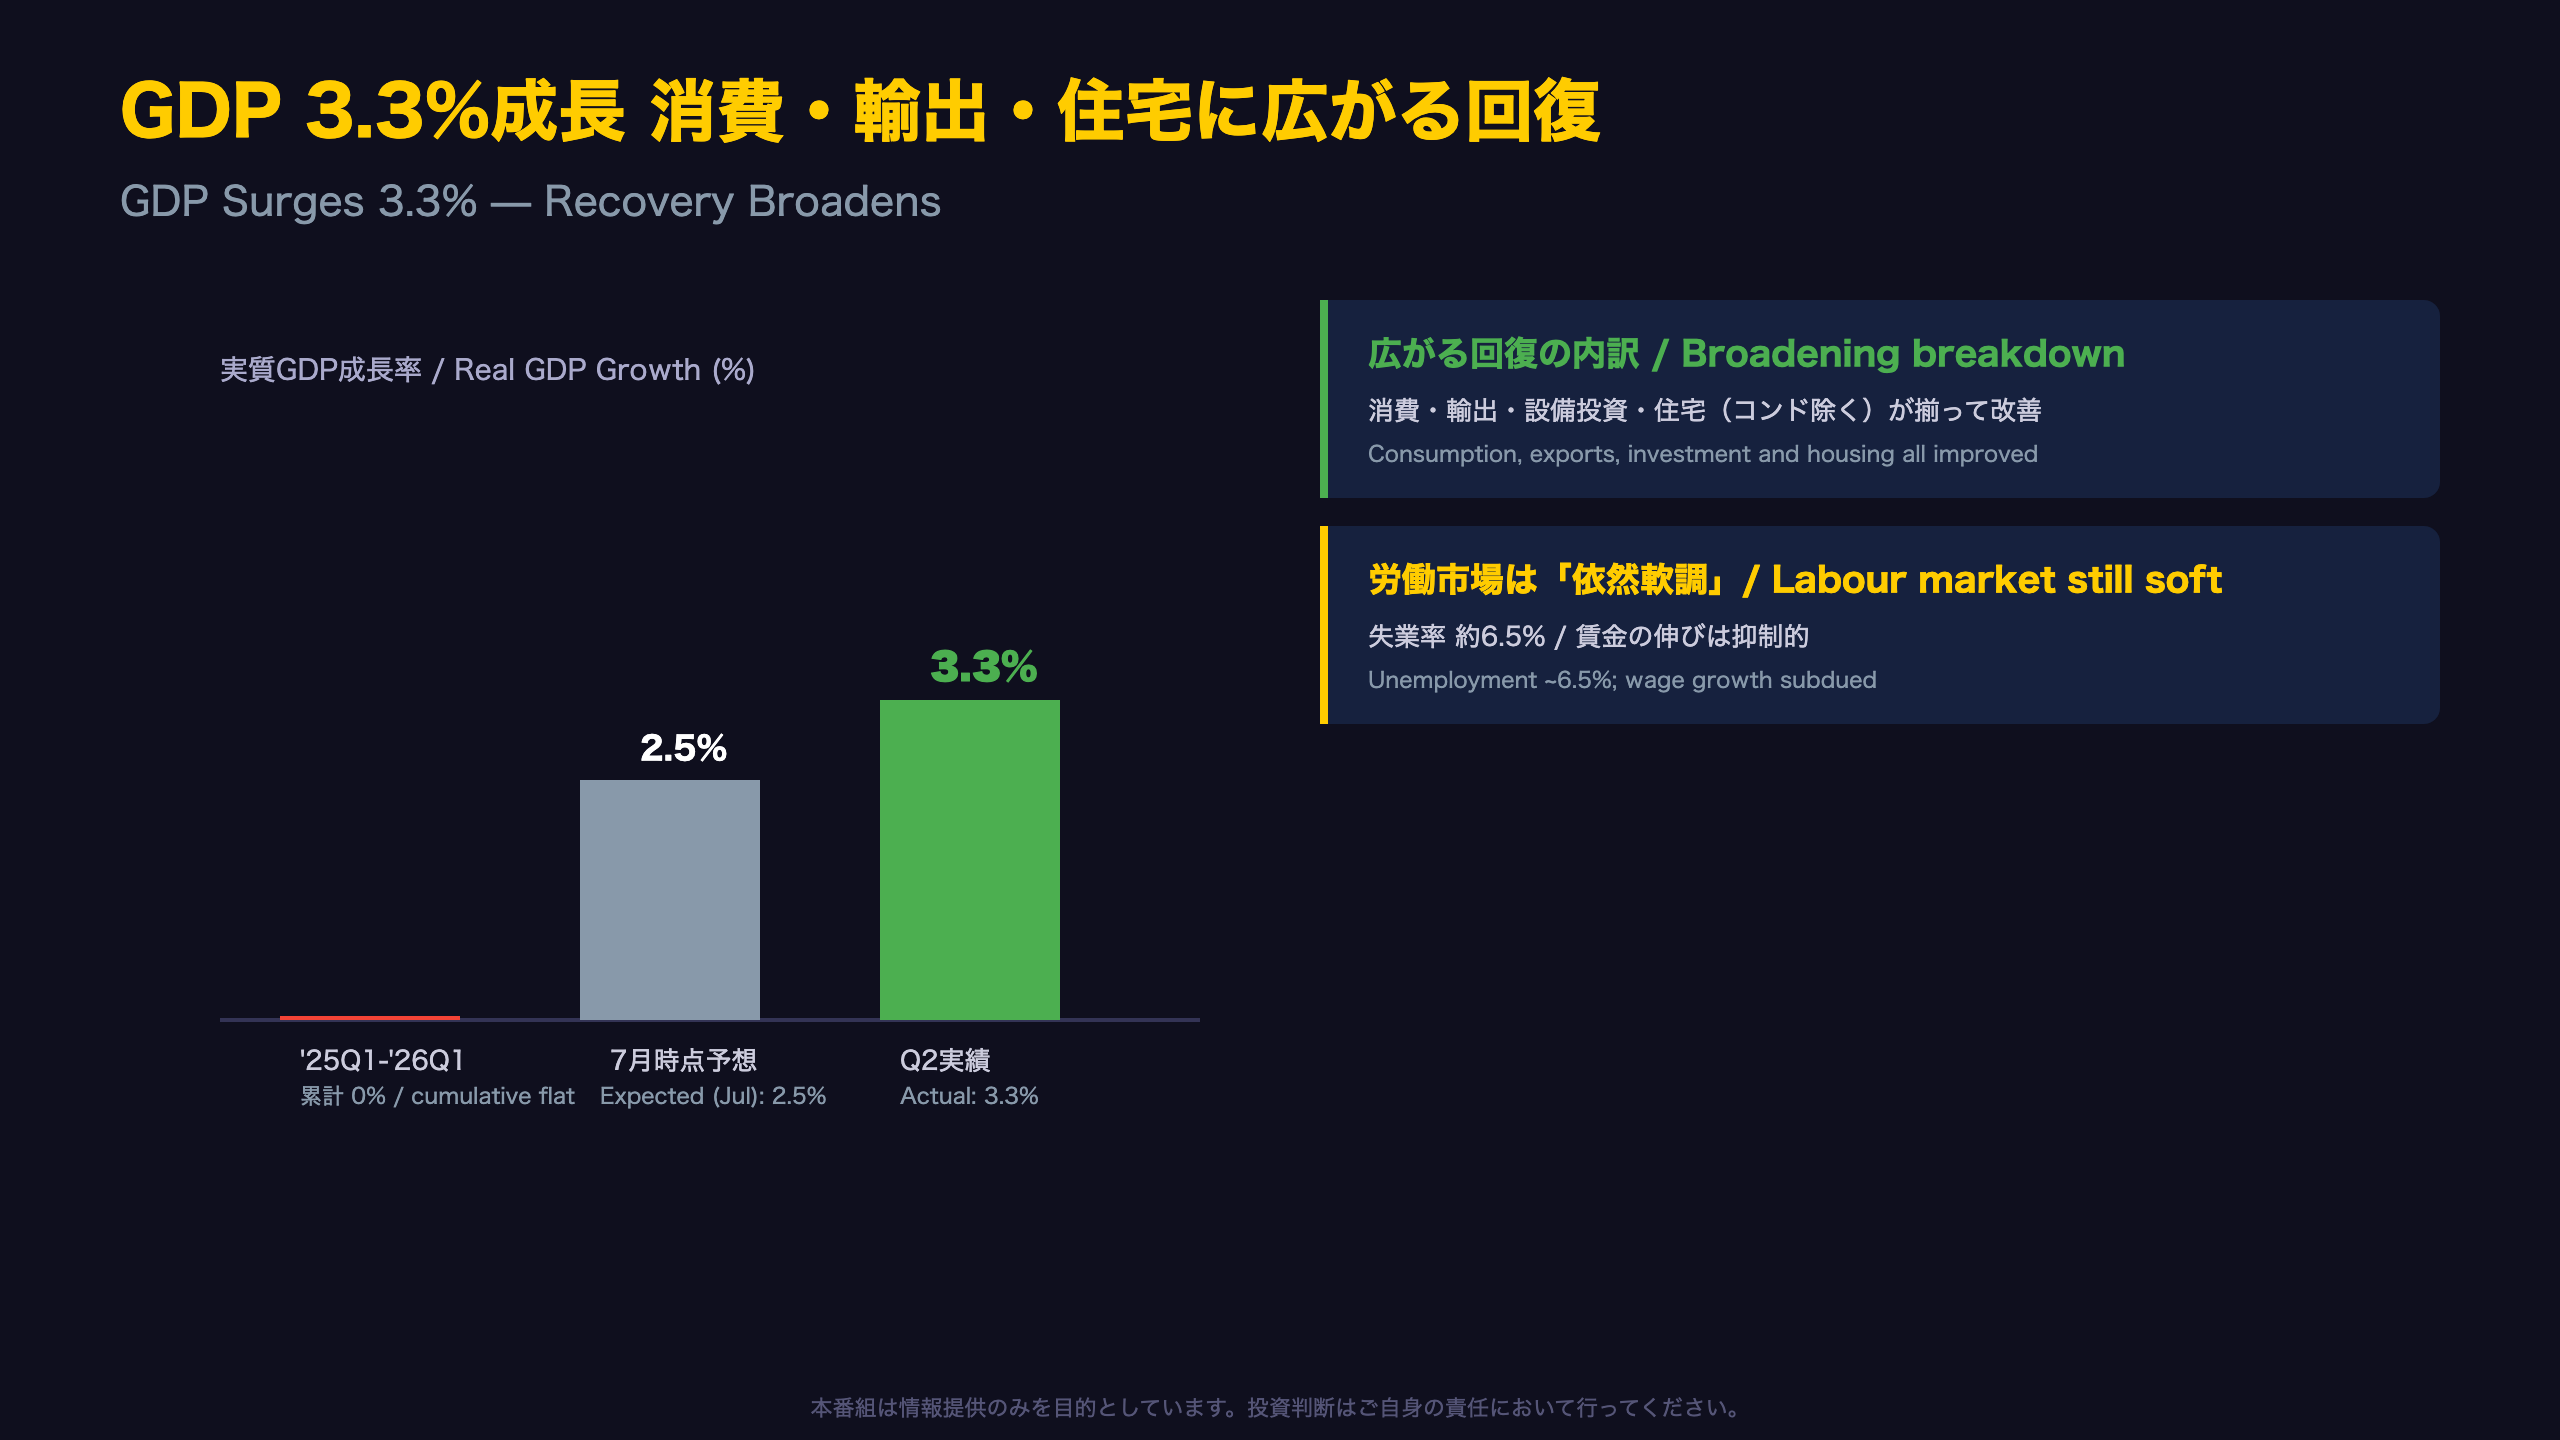
第2四半期のGDP成長率3.3%は、7月時点の想定(2.5%程度)を上回った。議事要旨は「一時的要因を割り引いても、成長は広がっている」と明記しており、単なる統計上のブレではないとの評価だ。
内訳の広がり
| 項目 | 状況 |
|---|---|
| 消費支出 | 堅調 |
| 輸出 | 持ち直し |
| 設備投資 | 持ち直し |
| 住宅 | 反発(コンド市場除く) |
一方で、労働市場は「依然として軟調」との評価が据え置かれた。失業率は6.5%前後で高止まりし、賃金の伸びも抑制的だ。GDPの力強さと労働市場の緩さが併存する状況は、需給ギャップが完全には解消していないことを示唆する。
参考までに、7月の議事要旨時点では「GDPは2025年第1四半期から2026年第1四半期まで、実質的に成長していなかった」と評価されていた。今回の3.3%成長は、この1年強にわたる停滞からの明確な反転であり、時系列で見た場合のインパクトは大きい。トロント・バンクーバーのコンド市場の軟調さは、住宅回復の「まだら模様」を象徴しており、地域差を伴う点には留意が必要だ。
対米関税が再燃 輸出の5%に新たな関税
なぜ「全体への打撃は限定的」と評価されたのか
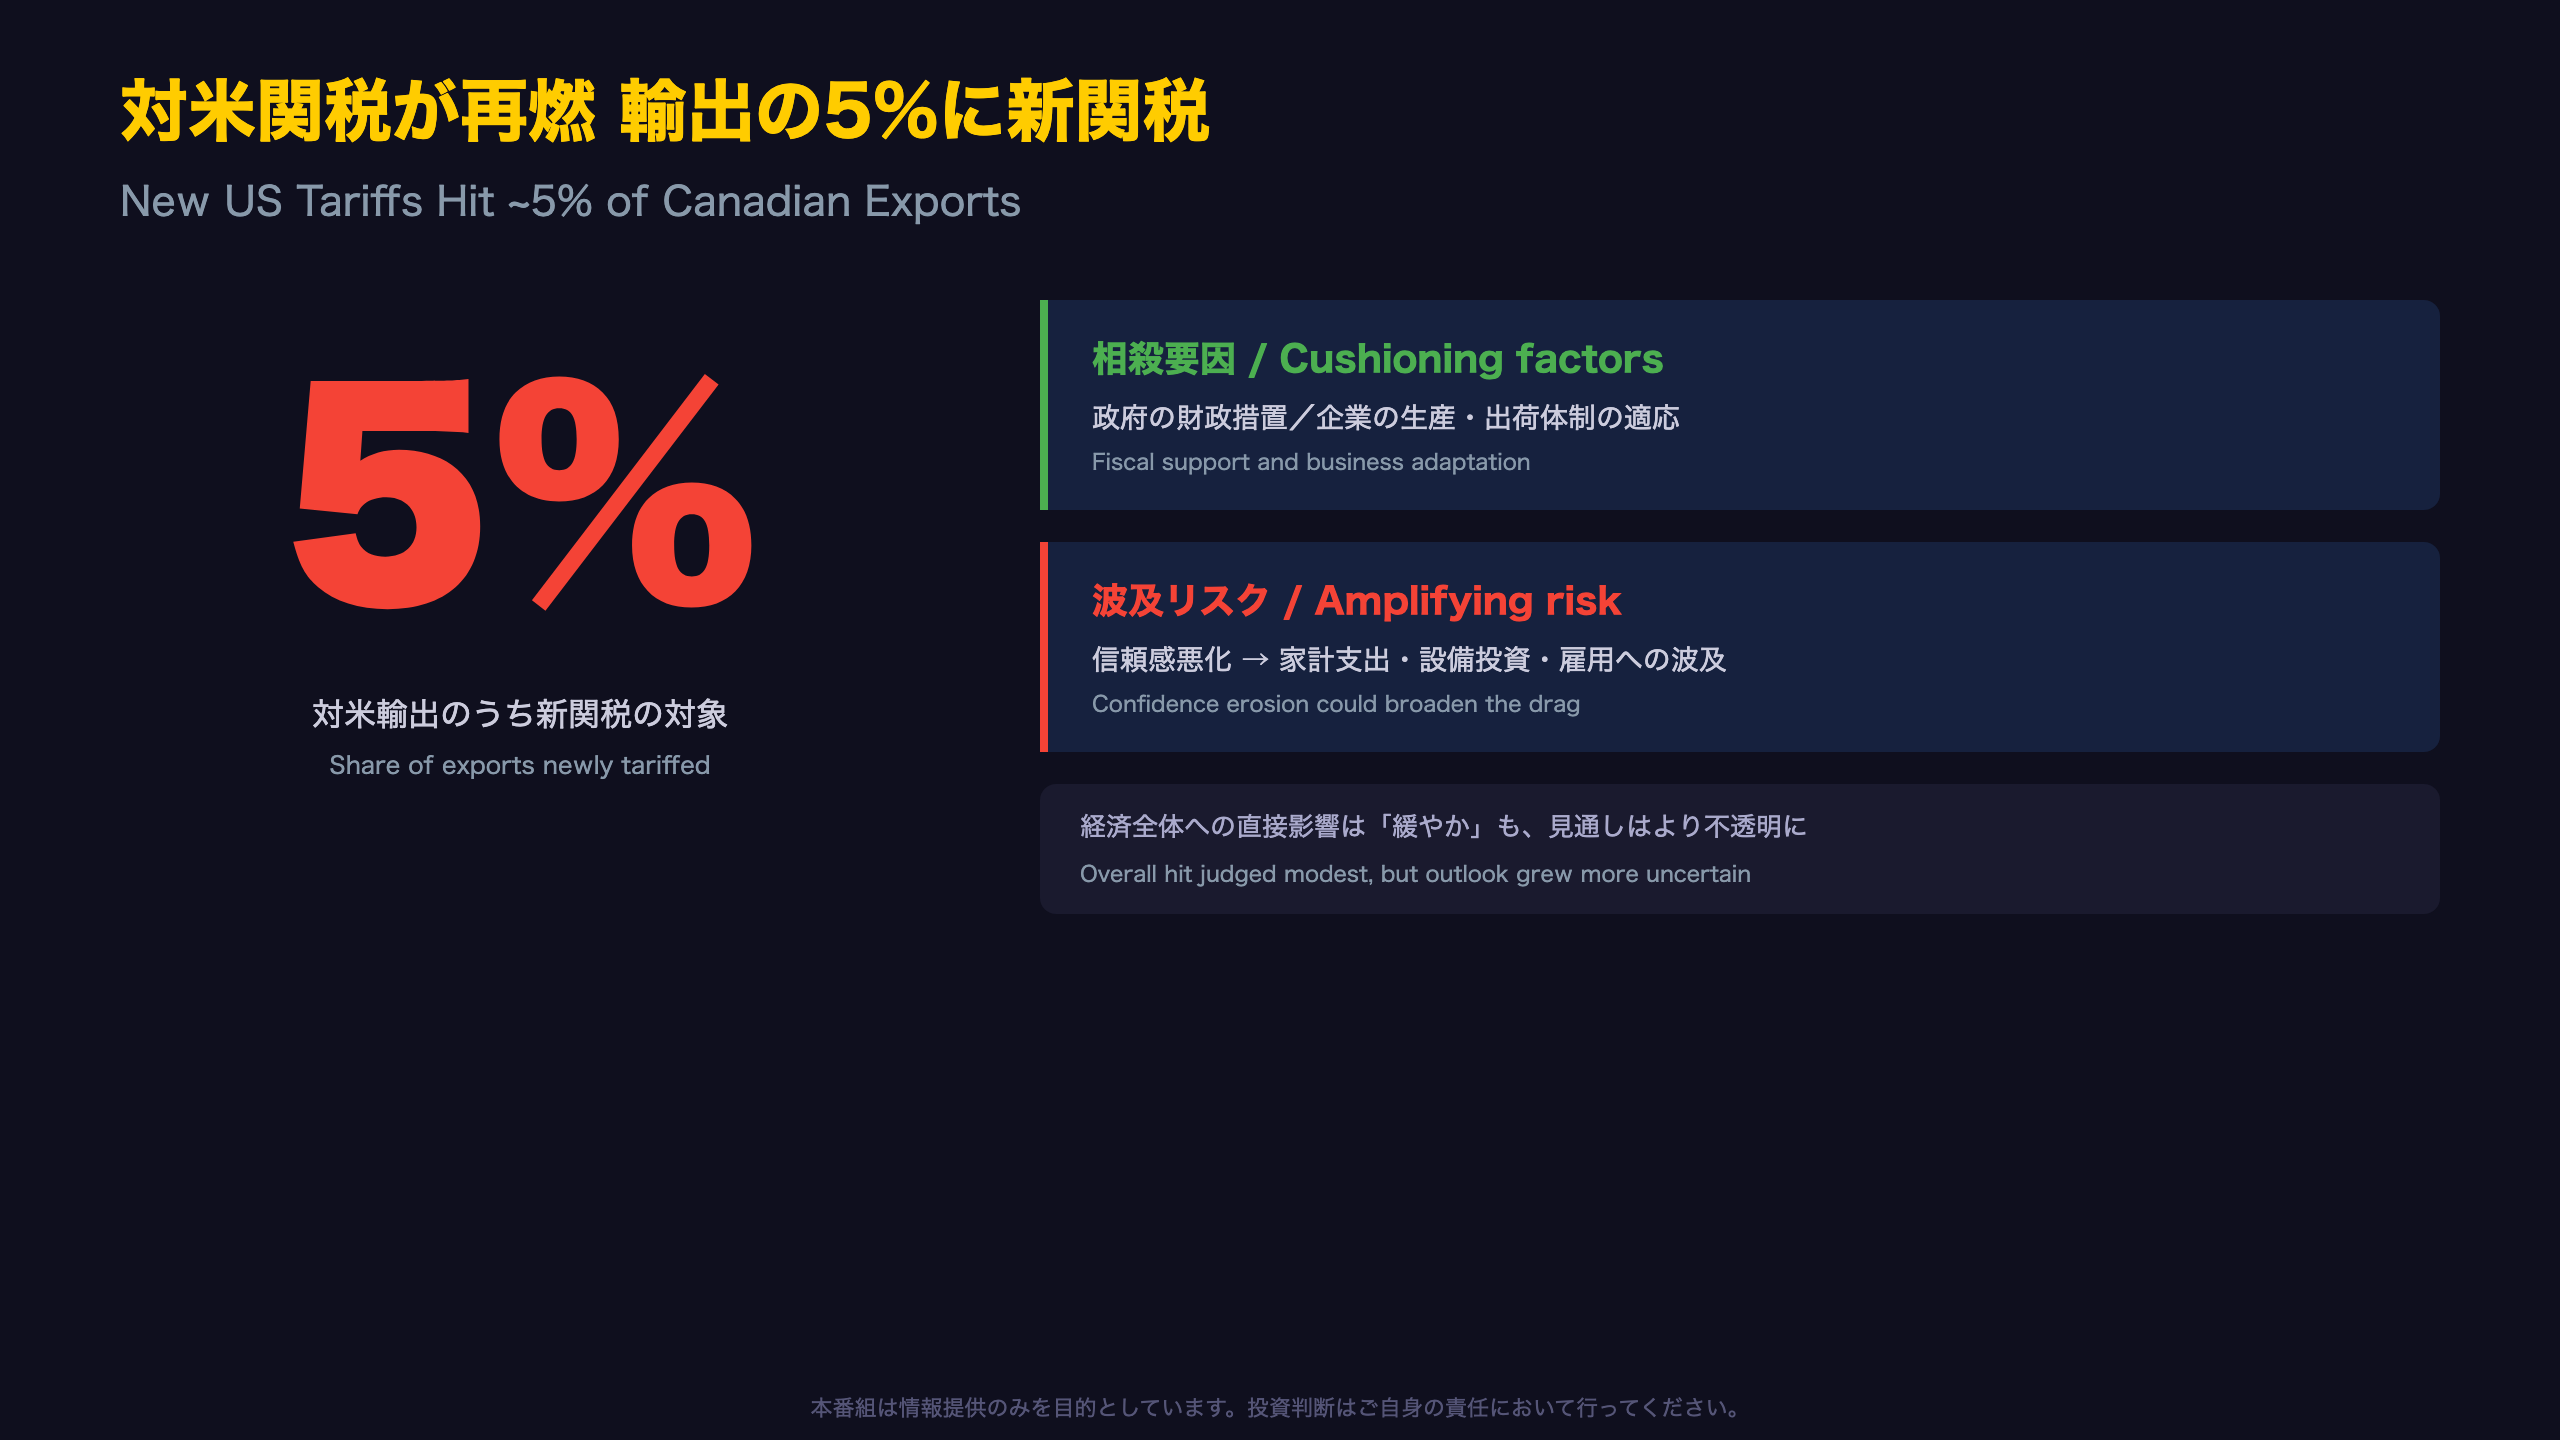
新たな米国関税は、カナダの対米財輸出全体の約5%を対象としている。全体比率としては小さく見えるが、議事要旨は「対象となる企業・労働者への影響は大きい」と明記しており、セクター別の痛みの偏在を認めている。
相殺要因と波及リスクの綱引き
- 相殺要因: 政府の財政措置、企業の適応(生産・出荷・通関体制の見直し)
- 波及リスク: 消費者・企業信頼感の悪化 → 家計支出・設備投資・雇用への広範な影響
「the breakdown in trade negotiations, new tariffs and threats of further trade measures made growth prospects more uncertain」
この評価は、7月時点の「一部企業は新たな貿易環境に適応している」という比較的前向きなトーンから一歩後退したものだ。委員の間でも、経済のスラック(需給ギャップ)の大きさを巡って見解の多様性があったことが明記されており、貿易ショックの実体経済への浸透度を巡る不確実性の高さがうかがえる。
次回以降の焦点は、この関税が消費者・企業マインドの悪化という『間接効果』を通じて、直接的な5%の影響以上に景気を下押しするかどうかである。
CPI上昇率は約3% 変動帯の上限に張り付く
「見送り」戦略はいつまで有効か
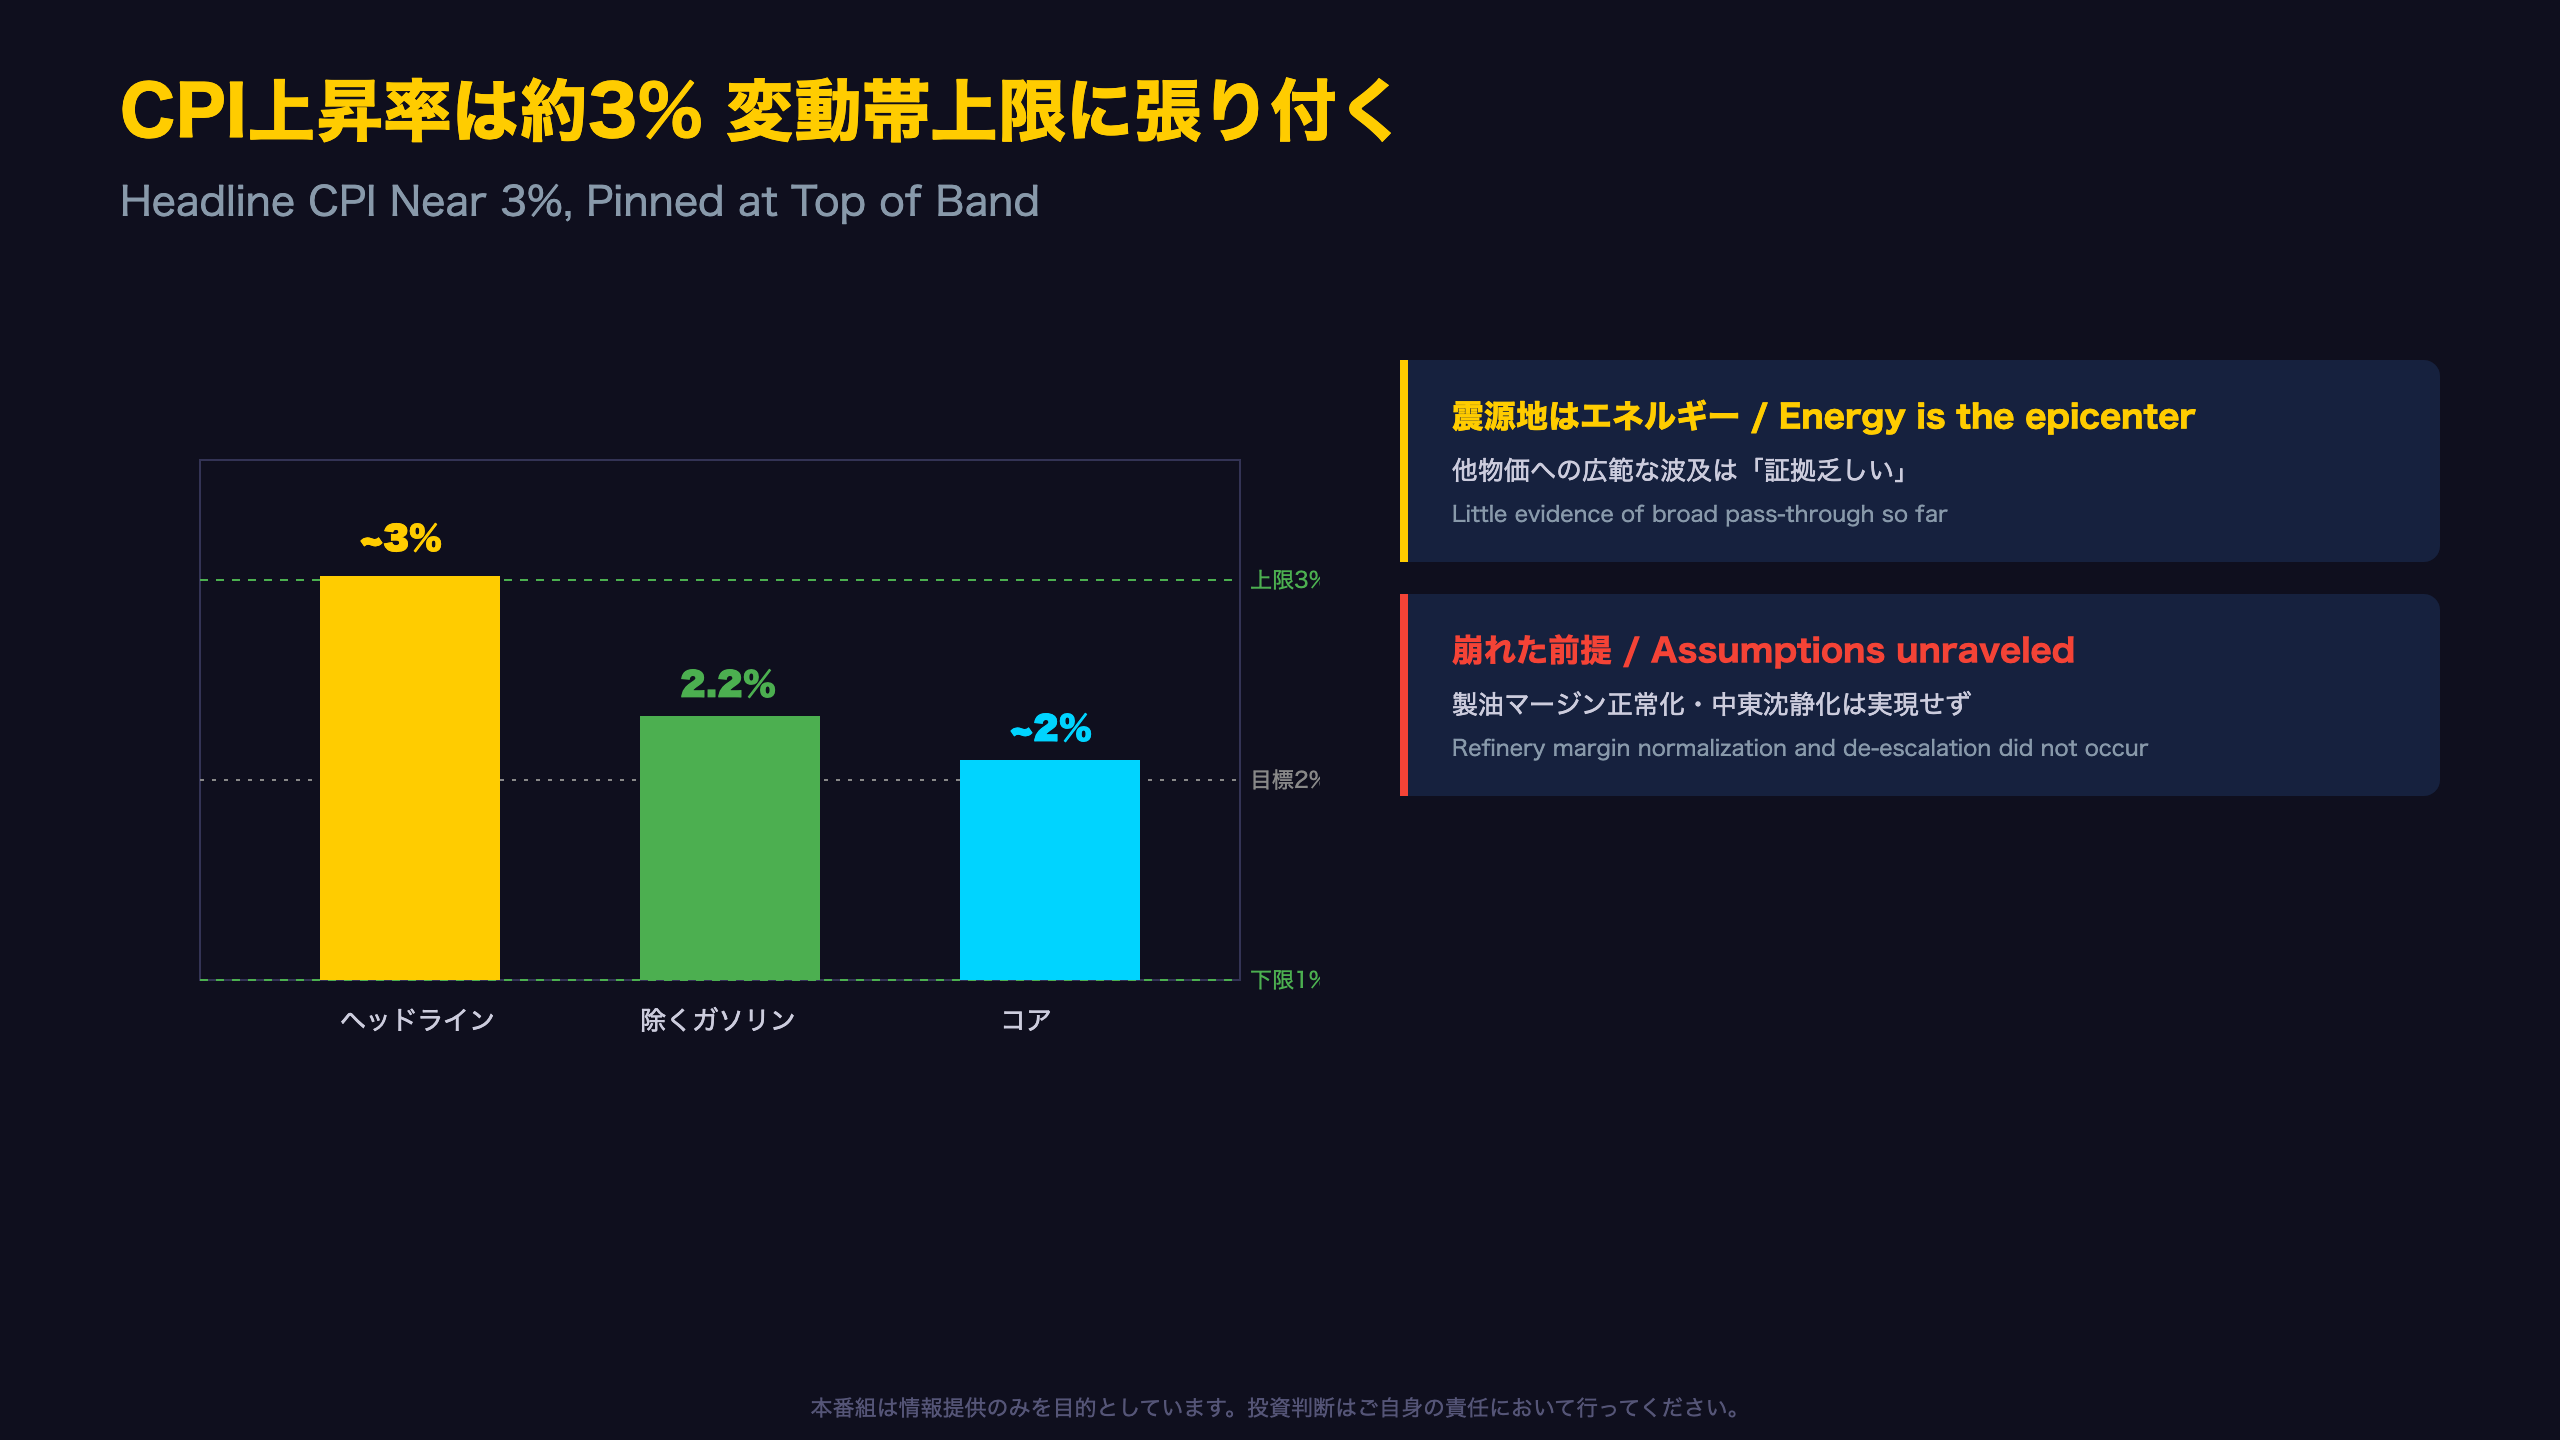
ヘッドラインCPIは4月以降、1〜3%の変動許容帯の上限付近に張り付いている。7月時点では5月の実績が3.2%だったが、9月の議事要旨では「複数月にわたり3%前後」と、高止まりの継続が確認された。
主要インフレ指標の内訳
| 指標 | 水準 |
|---|---|
| ヘッドラインCPI | 約3%(帯の上限付近) |
| ガソリン除くCPI | 2.2% |
| コア指標 | 約2% |
この内訳が示すのは、インフレの「震源地」が依然としてガソリン・エネルギー価格に限定されているという構図だ。委員会は「これまでのところ、ガソリン高が他の財・サービス価格へ広範に波及している証拠は乏しい」との認識を維持し、直接的な価格転嫁効果を『見送る』方針を継続した。
ただし、7月時点で示された「精製マージンの正常化」や「中東情勢の沈静化」という前提は9月時点で崩れており、「原油高が長期化するほど、他物価への波及リスクは高まる」との警戒感が強まっている。カナダの対米関税への報復措置(中間財中心)の物価インパクトは限定的と評価されており、インフレ加速の主因はあくまで地政学発の供給ショックである点は明確だ。
据え置きの裏側 高まる二方向のリスクと次の分岐点
『トレードオフ縮小』から『リスクの切迫』へ
7月と9月の議事要旨を比較すると、金融政策運営の哲学的な軸に明確な変化が見て取れる。
7月: 「growth was resuming and inflation was easing… the trade-off facing monetary policy had diminished」
9月: 「the main risks had become more acute」
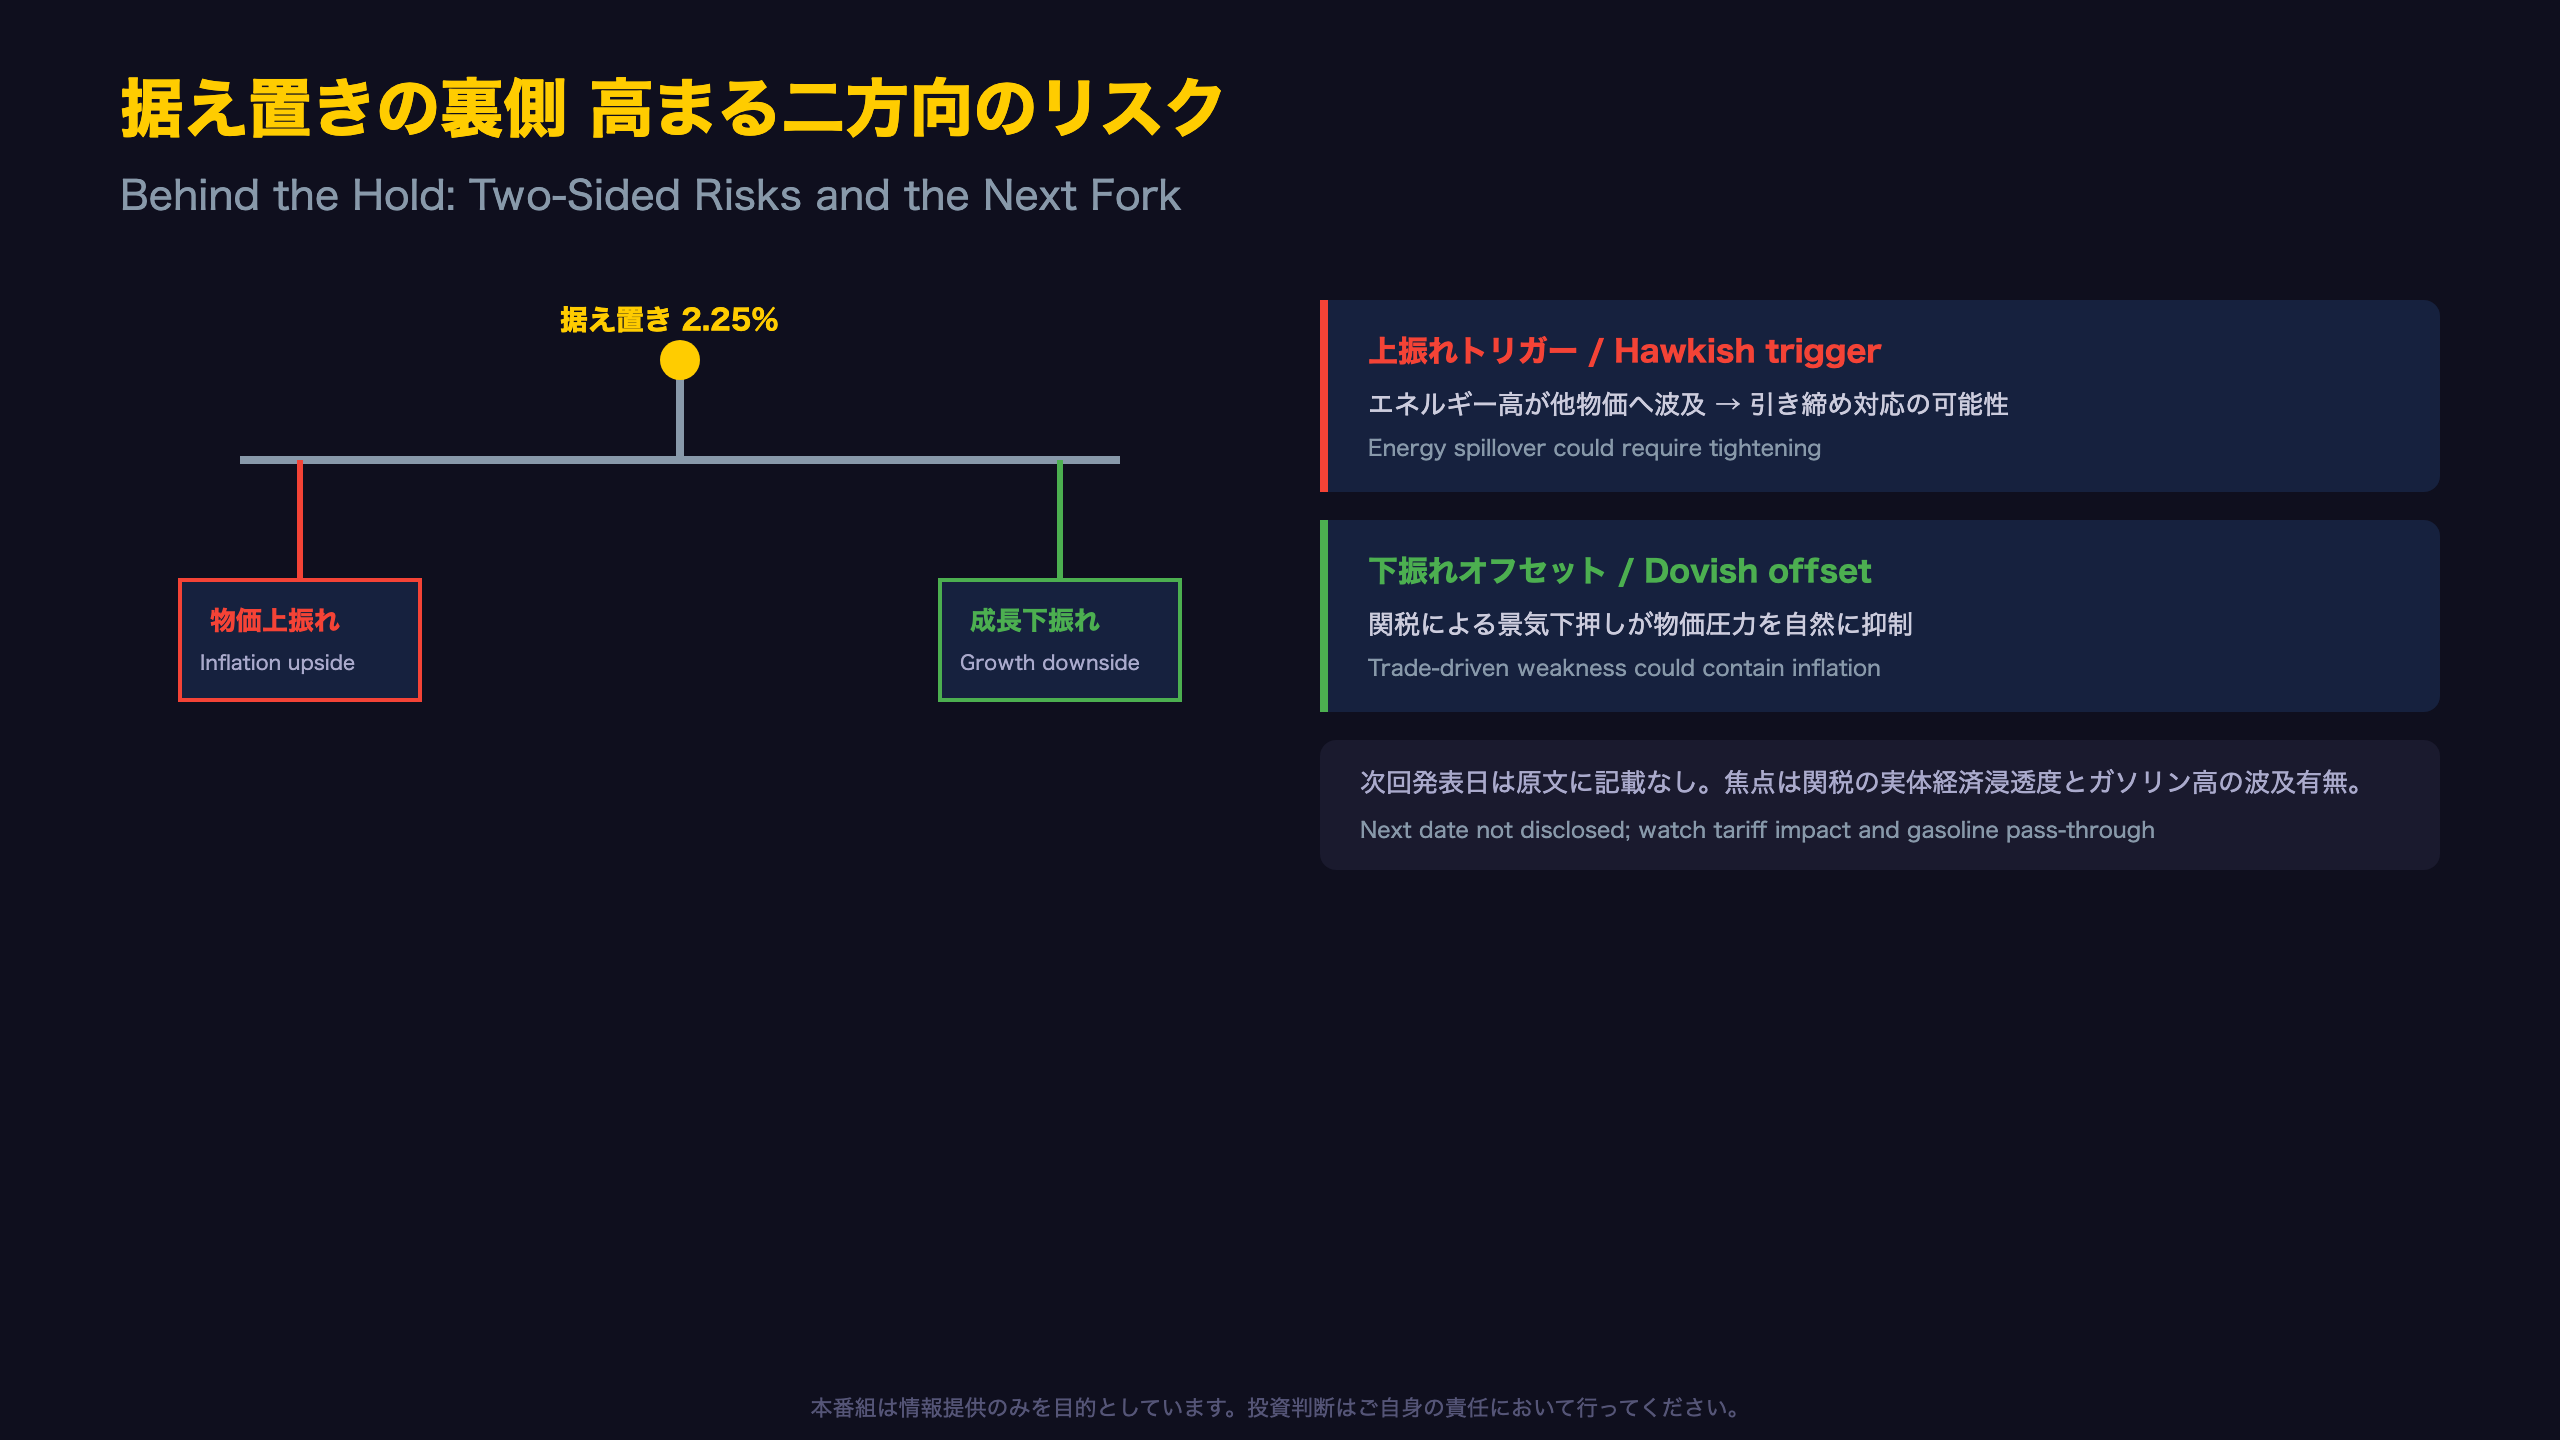
この変化は、単なる言葉尻の違いではない。9月の議事要旨は、以下の非対称的なトリガー条件を明示した点が重要だ。
政策対応の非対称性
- 上振れ(利上げ方向)条件: エネルギー高が他物価へ波及した場合 → 「広範なインフレを防ぐための金融政策対応が必要になり得る」
- 下振れ(据え置き継続)条件: 貿易摩擦による景気下押しがインフレ圧力を自然に抑制する場合
この2つのシナリオは互いに綱引きの関係にあり、委員会自身も『経済のスラックの大きさ』について見解が割れていることを認めている。つまり9月の据え置きは「様子見」であると同時に、次にどちらの方向にも動きうる『分岐点』に立っていることを意味する。
ただし、コア物価が2%近傍で安定している事実は、性急な引き締めを正当化する材料には乏しい。市場にとっての実務的な含意は、カナダドルや国債利回りが、今後のCPIレポートとBOC高官発言に対して非対称的に反応しやすくなっている可能性がある、という点だ。次回発表日は原文に記載がないため不明だが、焦点は関税の実体経済浸透度とガソリン高の波及有無に絞られる。
製作費大公開
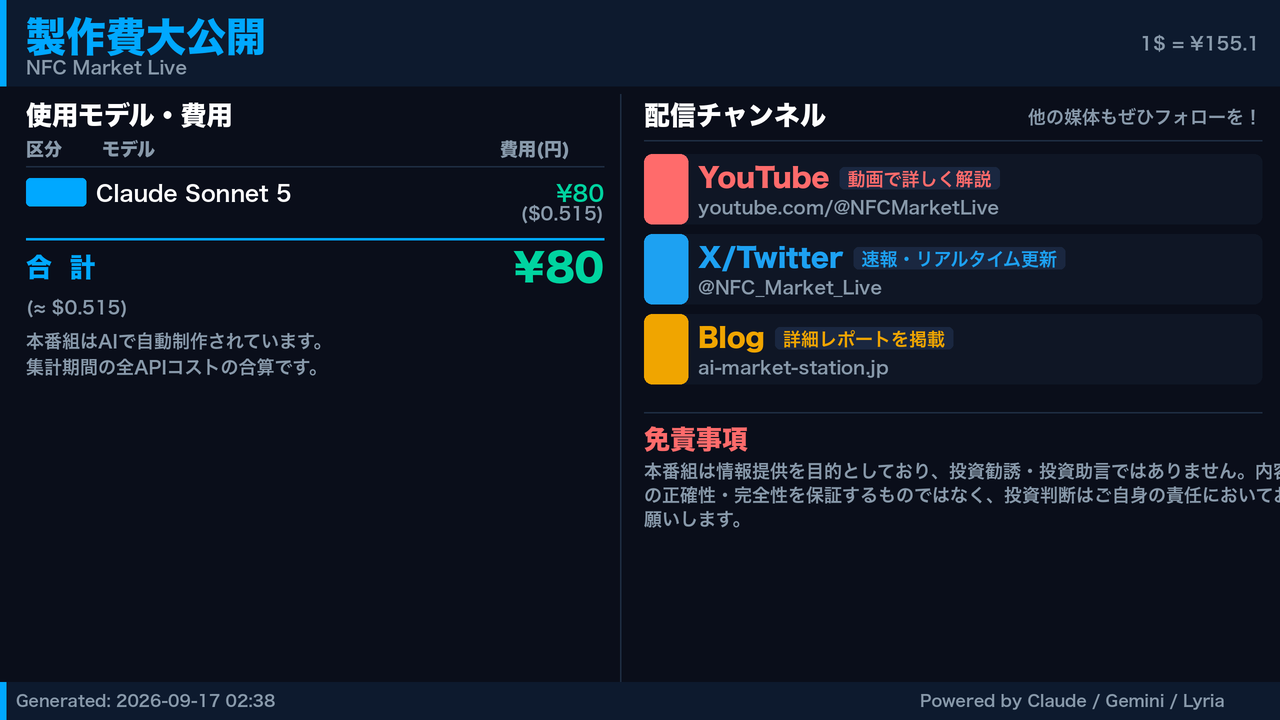
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 32,909 | 45,835 | ¥81 |
| TTS | Gemini 2.5 Flash TTS | 3,239 | 8,934 | ¥14 |
| TTS | Gemini 3.1 Flash TTS | 2,417 | 4,677 | ¥15 |
| BGM | Lyria 3 Pro | 185 | 26,675 | ¥12 |
| X | コンテンツ作成 (返信) | 4,078 | – | ¥12 |
| X | ポスト作成 | 1,276 | – | ¥9 |
| 合計 | ¥144 |
為替レート: 1 USD = 155.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。