📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-11 05:42)
Oracle(ORCL)が2027年度第1四半期決算を発表。📊 売上高は193億ドル(前年比+30%)、Non-GAAP EPSは1.92ドル(+30%)でともに過去最高を記録しました。 📈 クラウドインフラ(IaaS)売上は前年比121%増の74億ドルと三桁成長を継続。RPO(残存履行義務)は前年比2090億ド…
Oracle Q1 FY27決算:記録的増収の裏でキャッシュ収支が急激悪化
決算の全体像
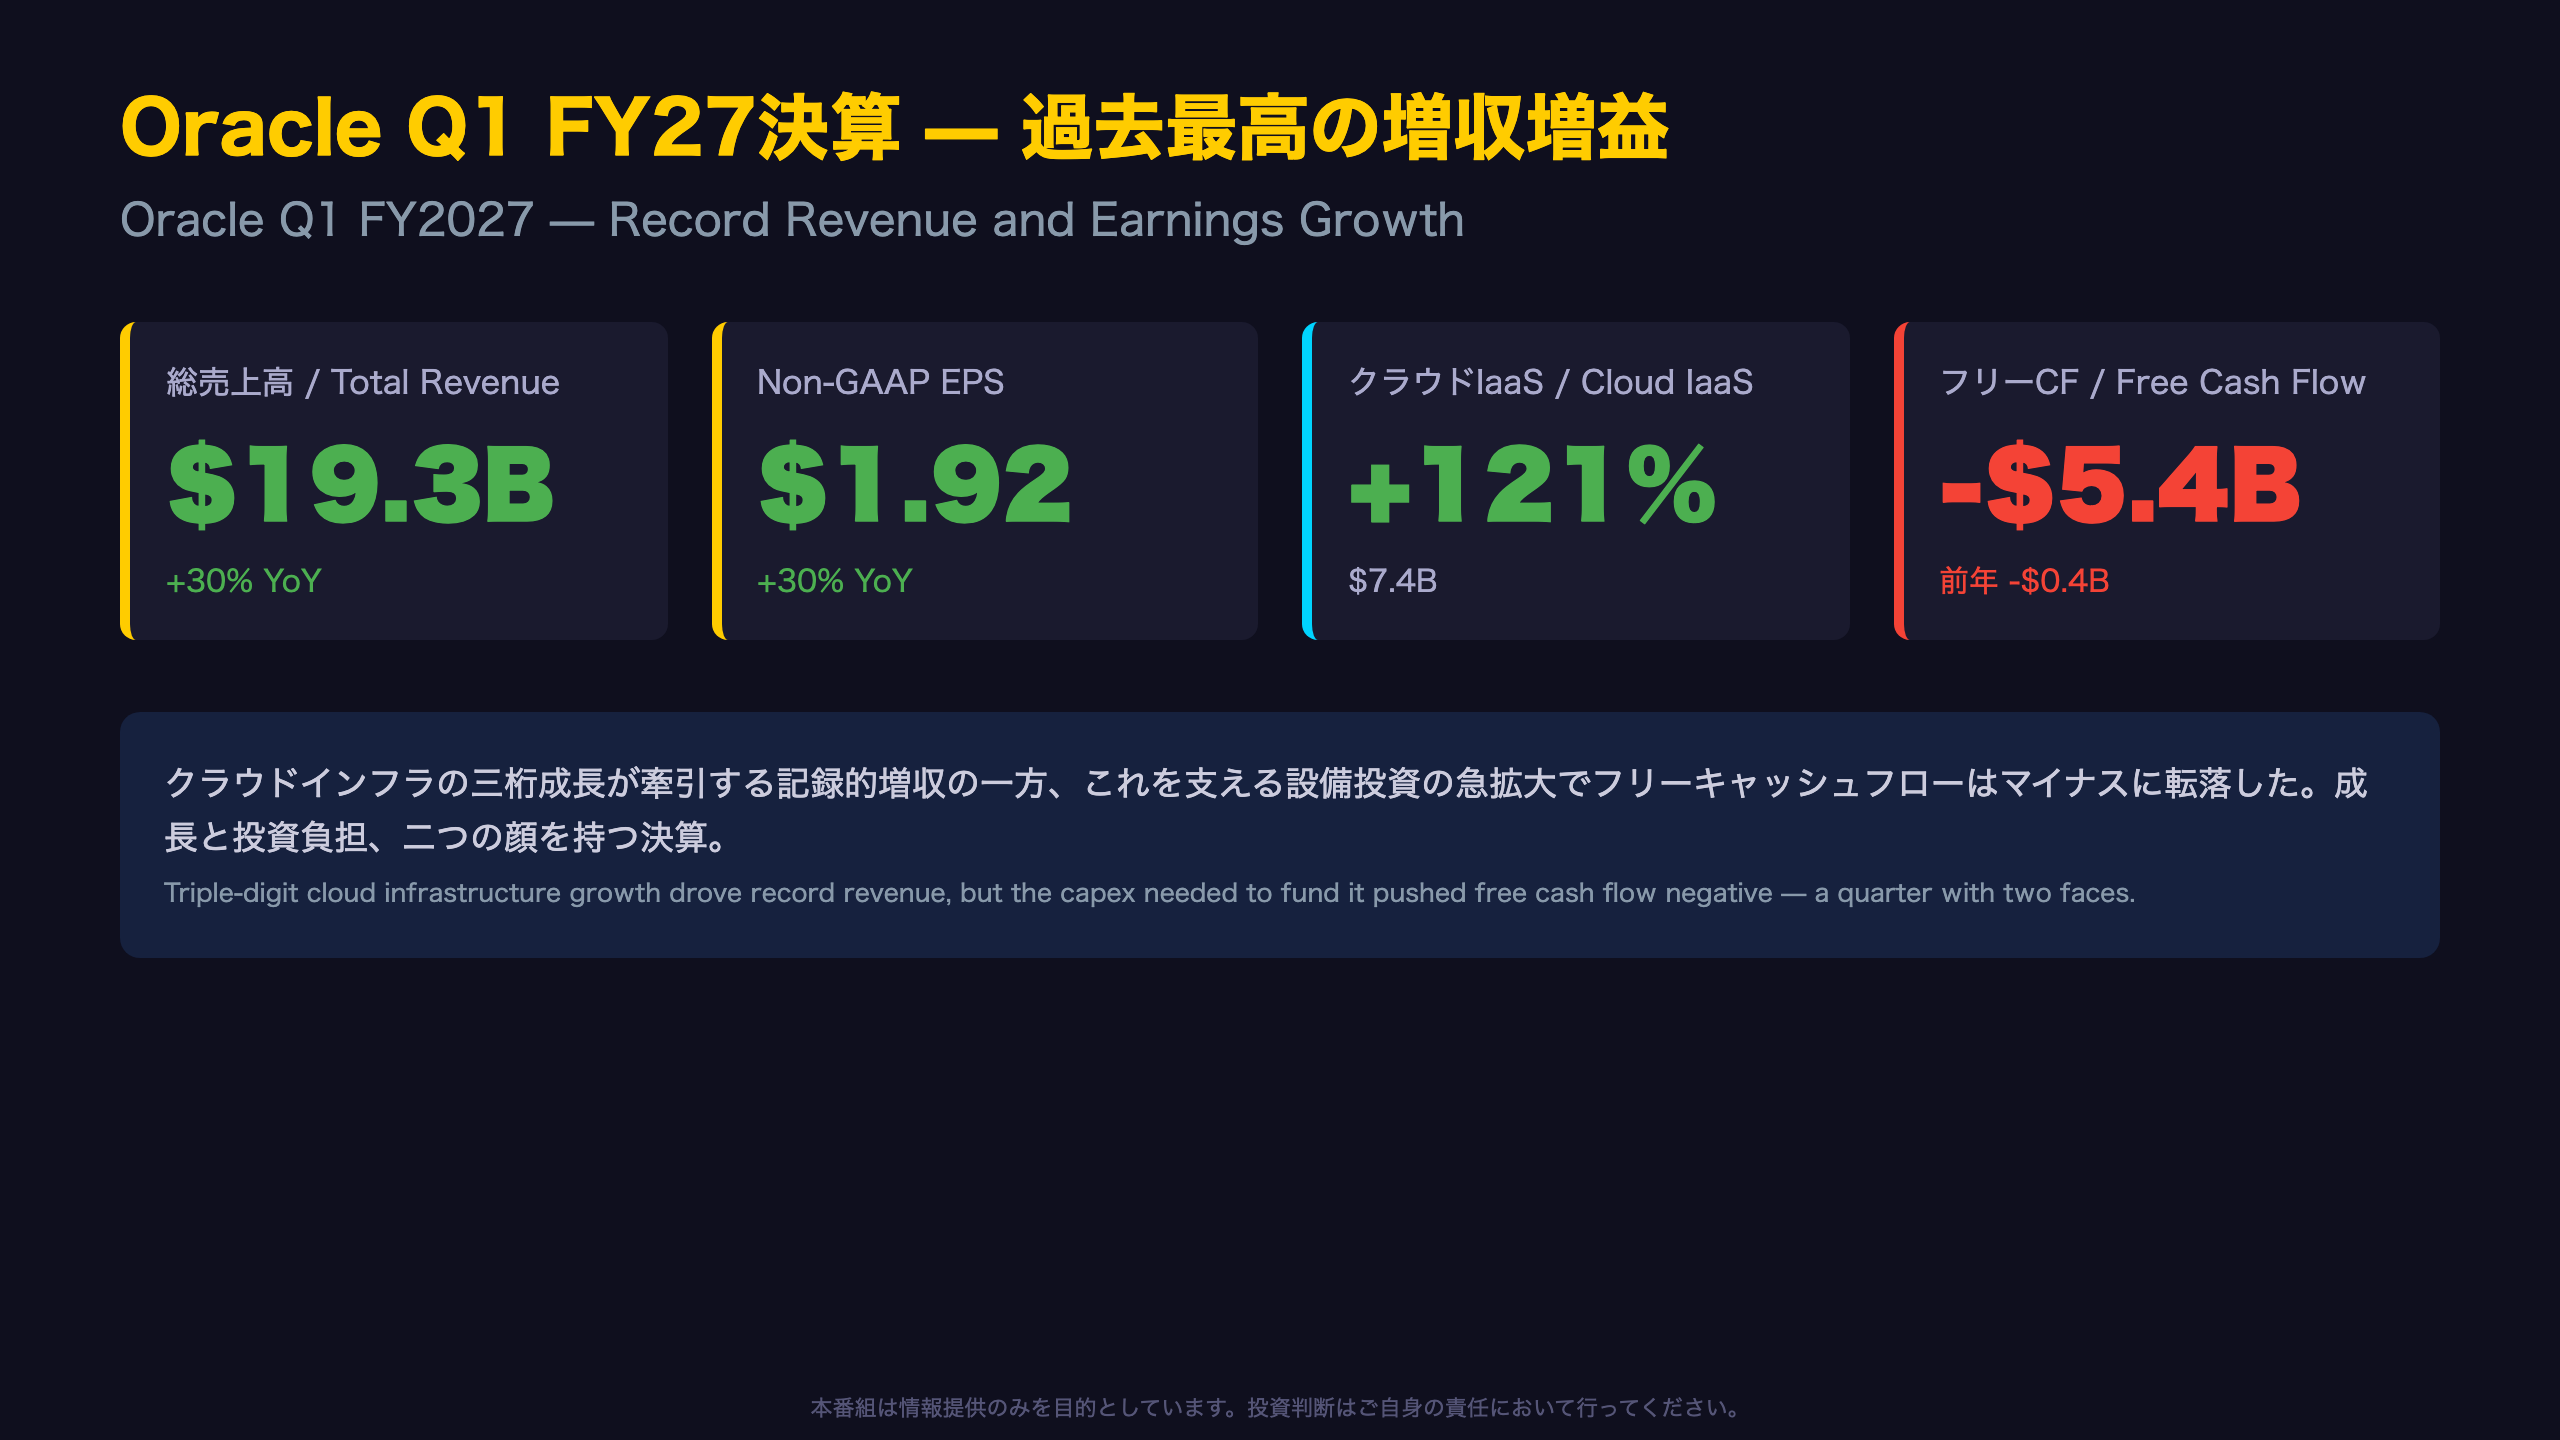
Oracleの2027年度第1四半期(2026年6月〜8月)は、売上高193億4500万ドル(前年比+30%)、Non-GAAP EPS1.92ドル(+30%)という記録的な数字で着地した。
過去4四半期の売上高成長率を振り返ると、2026年度は12%→14%→22%→21%という推移だったのに対し、今回は一気に30%まで加速している。単月・単四半期の急伸ではなく、四半期を追うごとに成長率が切り上がってきた文脈の延長線上にある点は見逃せない。
プレスリリースでは「reflecting strong execution in our infrastructure business, with the delivery of 850MW additional datacenter capacity」と、データセンター増設が成長の物理的裏付けであることが明記されている。
「クラウド収益(IaaS + SaaS)は62%増の116億ドル」(原文引用)
強気・弱気の両read
- 強気:RPO(残存履行義務)が6640億ドルまで積み上がり、将来収益の可視性は高い。
- 弱気:この成長を支える設備投資が急拡大し、フリーキャッシュフローはマイナス54億ドルに転落。稼いだ利益をそのまま投資に回す構造が鮮明になっている。
次のスライド以降で、この「成長」と「投資負担」の内実を数字で分解する。
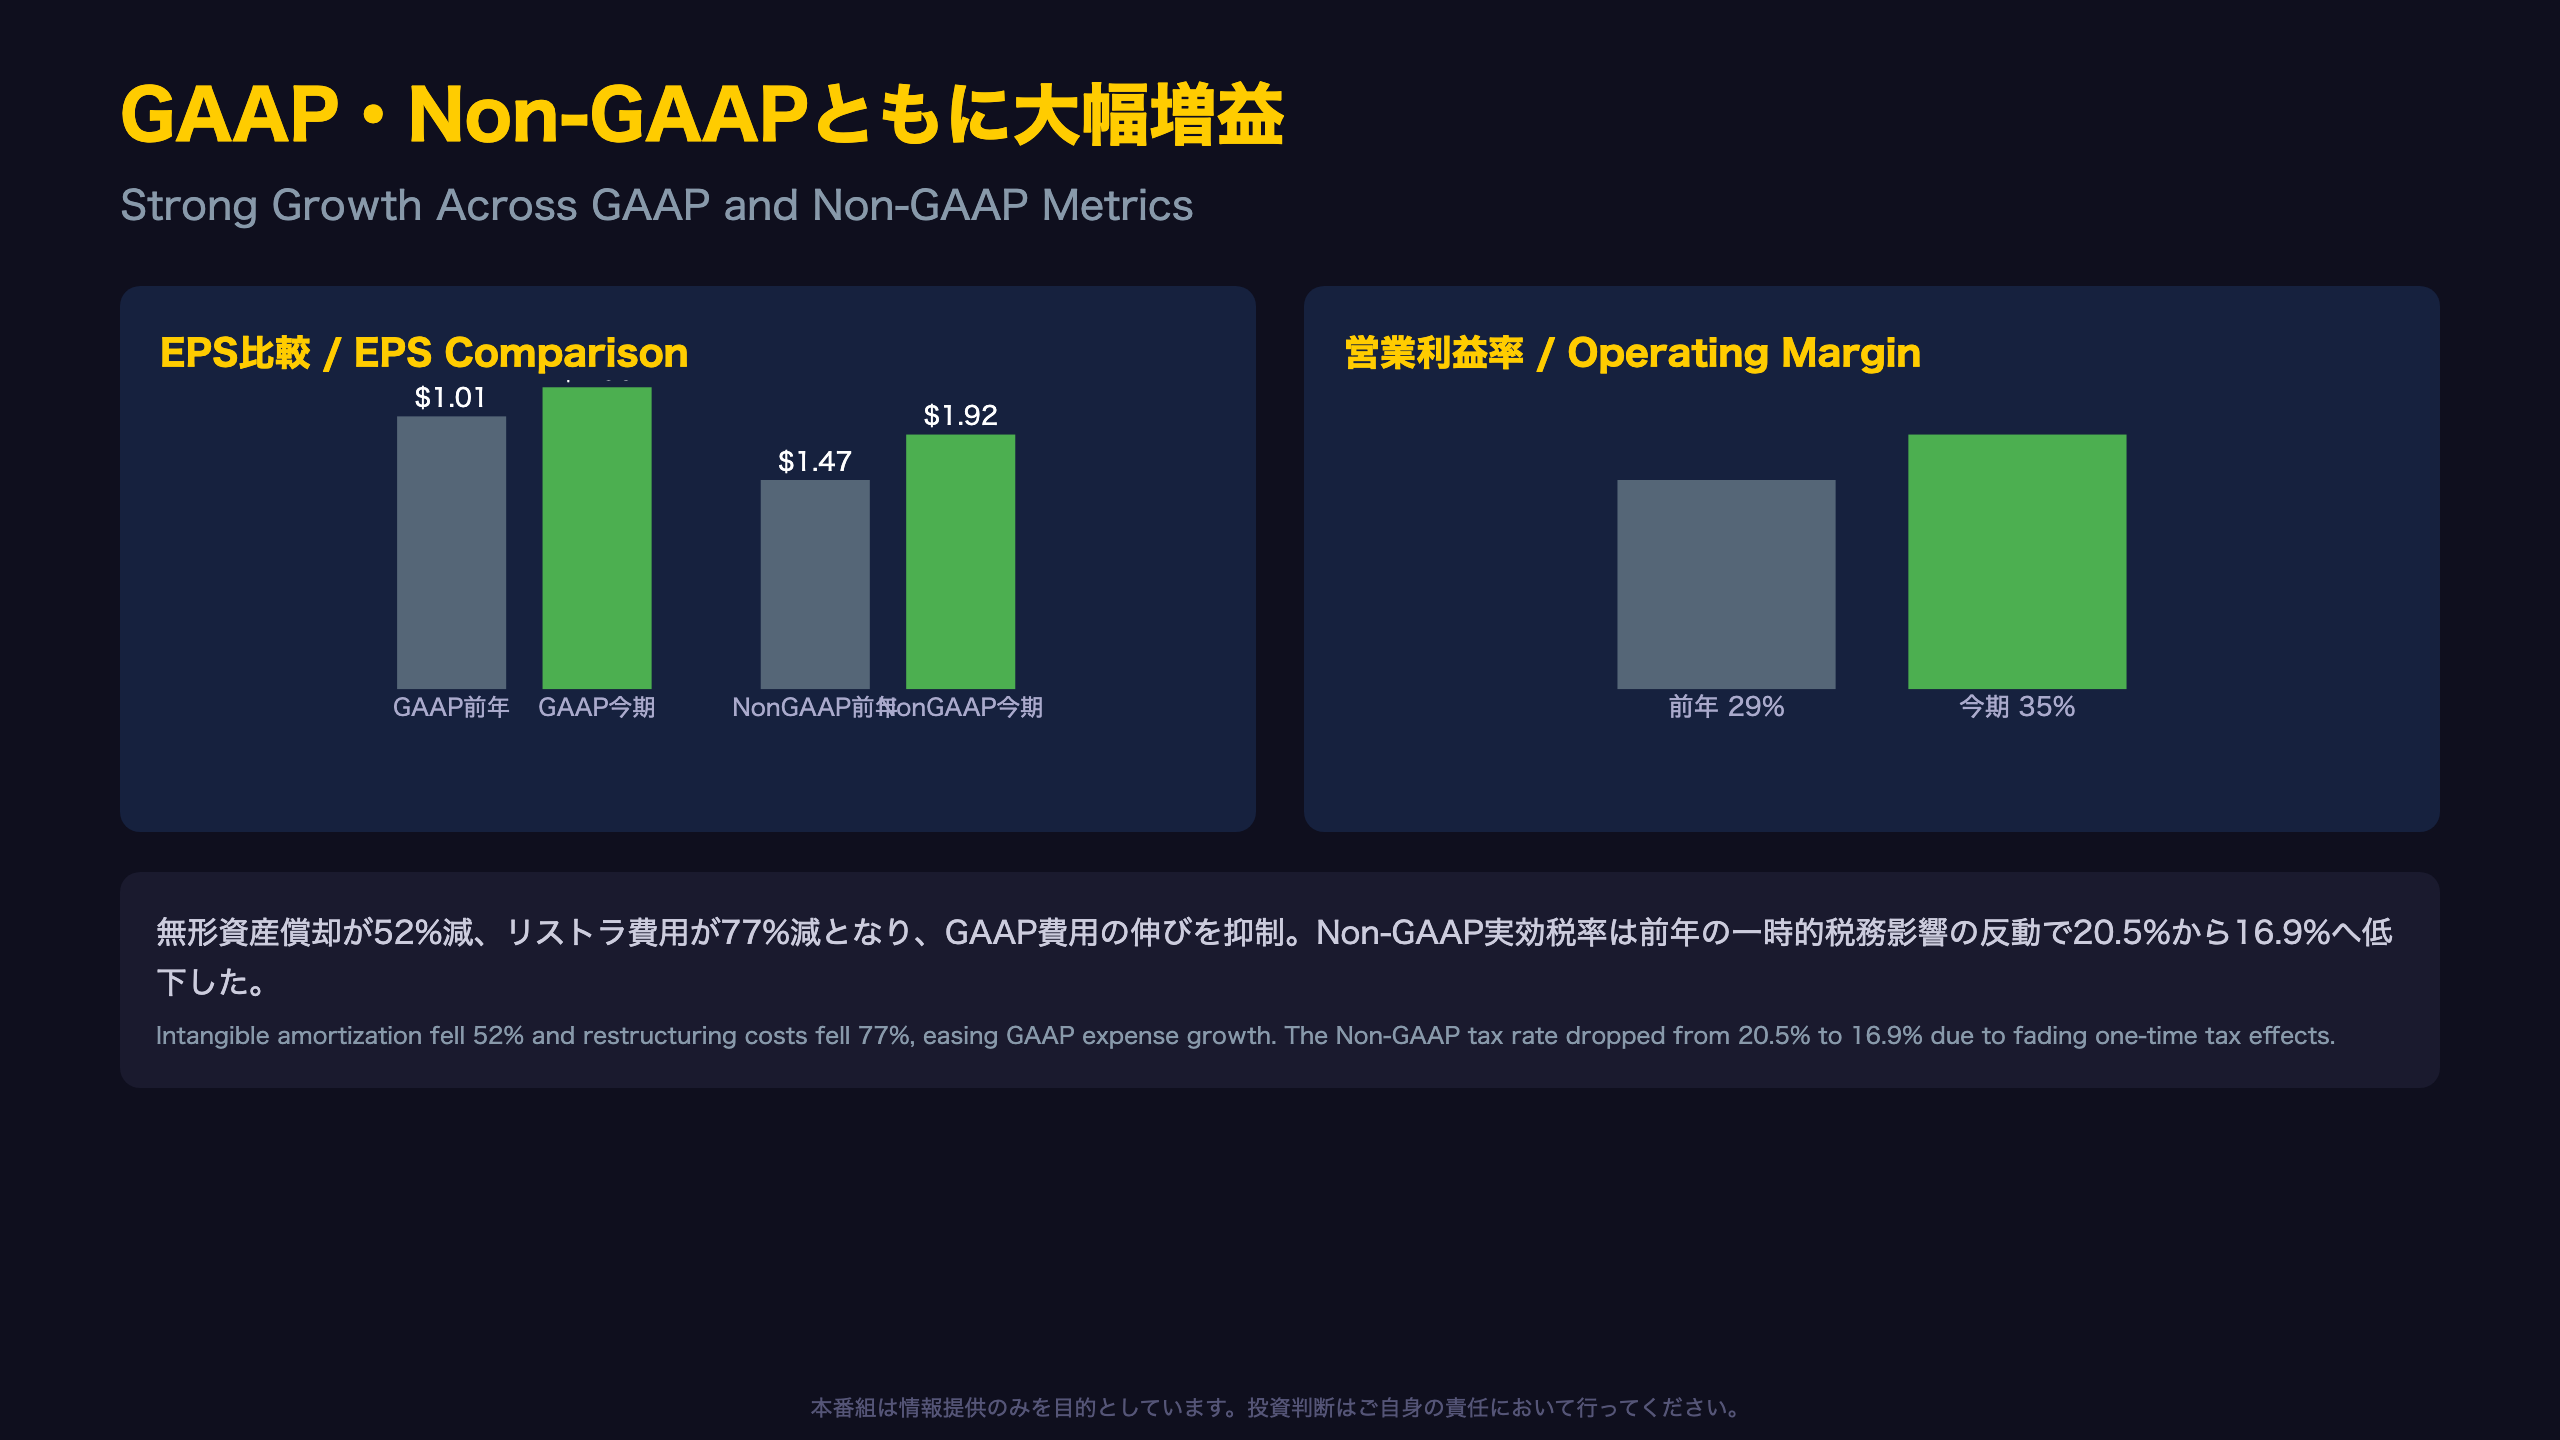
GAAP・Non-GAAPともに大幅増益 — 営業利益率は35%へ改善
GAAPとNon-GAAPの差を読み解く
今回の決算はGAAP・Non-GAAP双方で大幅増益となったが、両者の差分にこそ実態が見える。
主な調整項目(Q1 FY27 vs Q1 FY26)
| 項目 | 今期 | 前年同期 |
|---|---|---|
| 株式報酬費用 | 11億2700万ドル | 11億2400万ドル |
| 無形資産償却 | 2億200万ドル | 4億2000万ドル(-52%) |
| リストラ等費用 | 9400万ドル | 4億1500万ドル(-77%) |
株式報酬費用がほぼ横ばいである一方、無形資産償却とリストラ費用が大幅に減少しており、GAAP営業費用の伸びを実質的に抑制した。これは過去の買収に伴う償却負担が一巡しつつあることを示唆する。
税率の変化
GAAP実効税率は15.1%(前年14.6%)、Non-GAAP実効税率は16.9%(前年20.5%)。Non-GAAP税率が大きく低下した背景には、前年計上されていた「One, Big, Beautiful Bill Act」関連の一時的な税務影響(9億5800万ドルの追加費用)の反動がある。
ただし、この税率差は一時的な会計要因であり、恒久的な収益性改善と単純に同一視すべきではない、という見方もできる。次のスライドではセグメント別の内訳をさらに深掘りする。
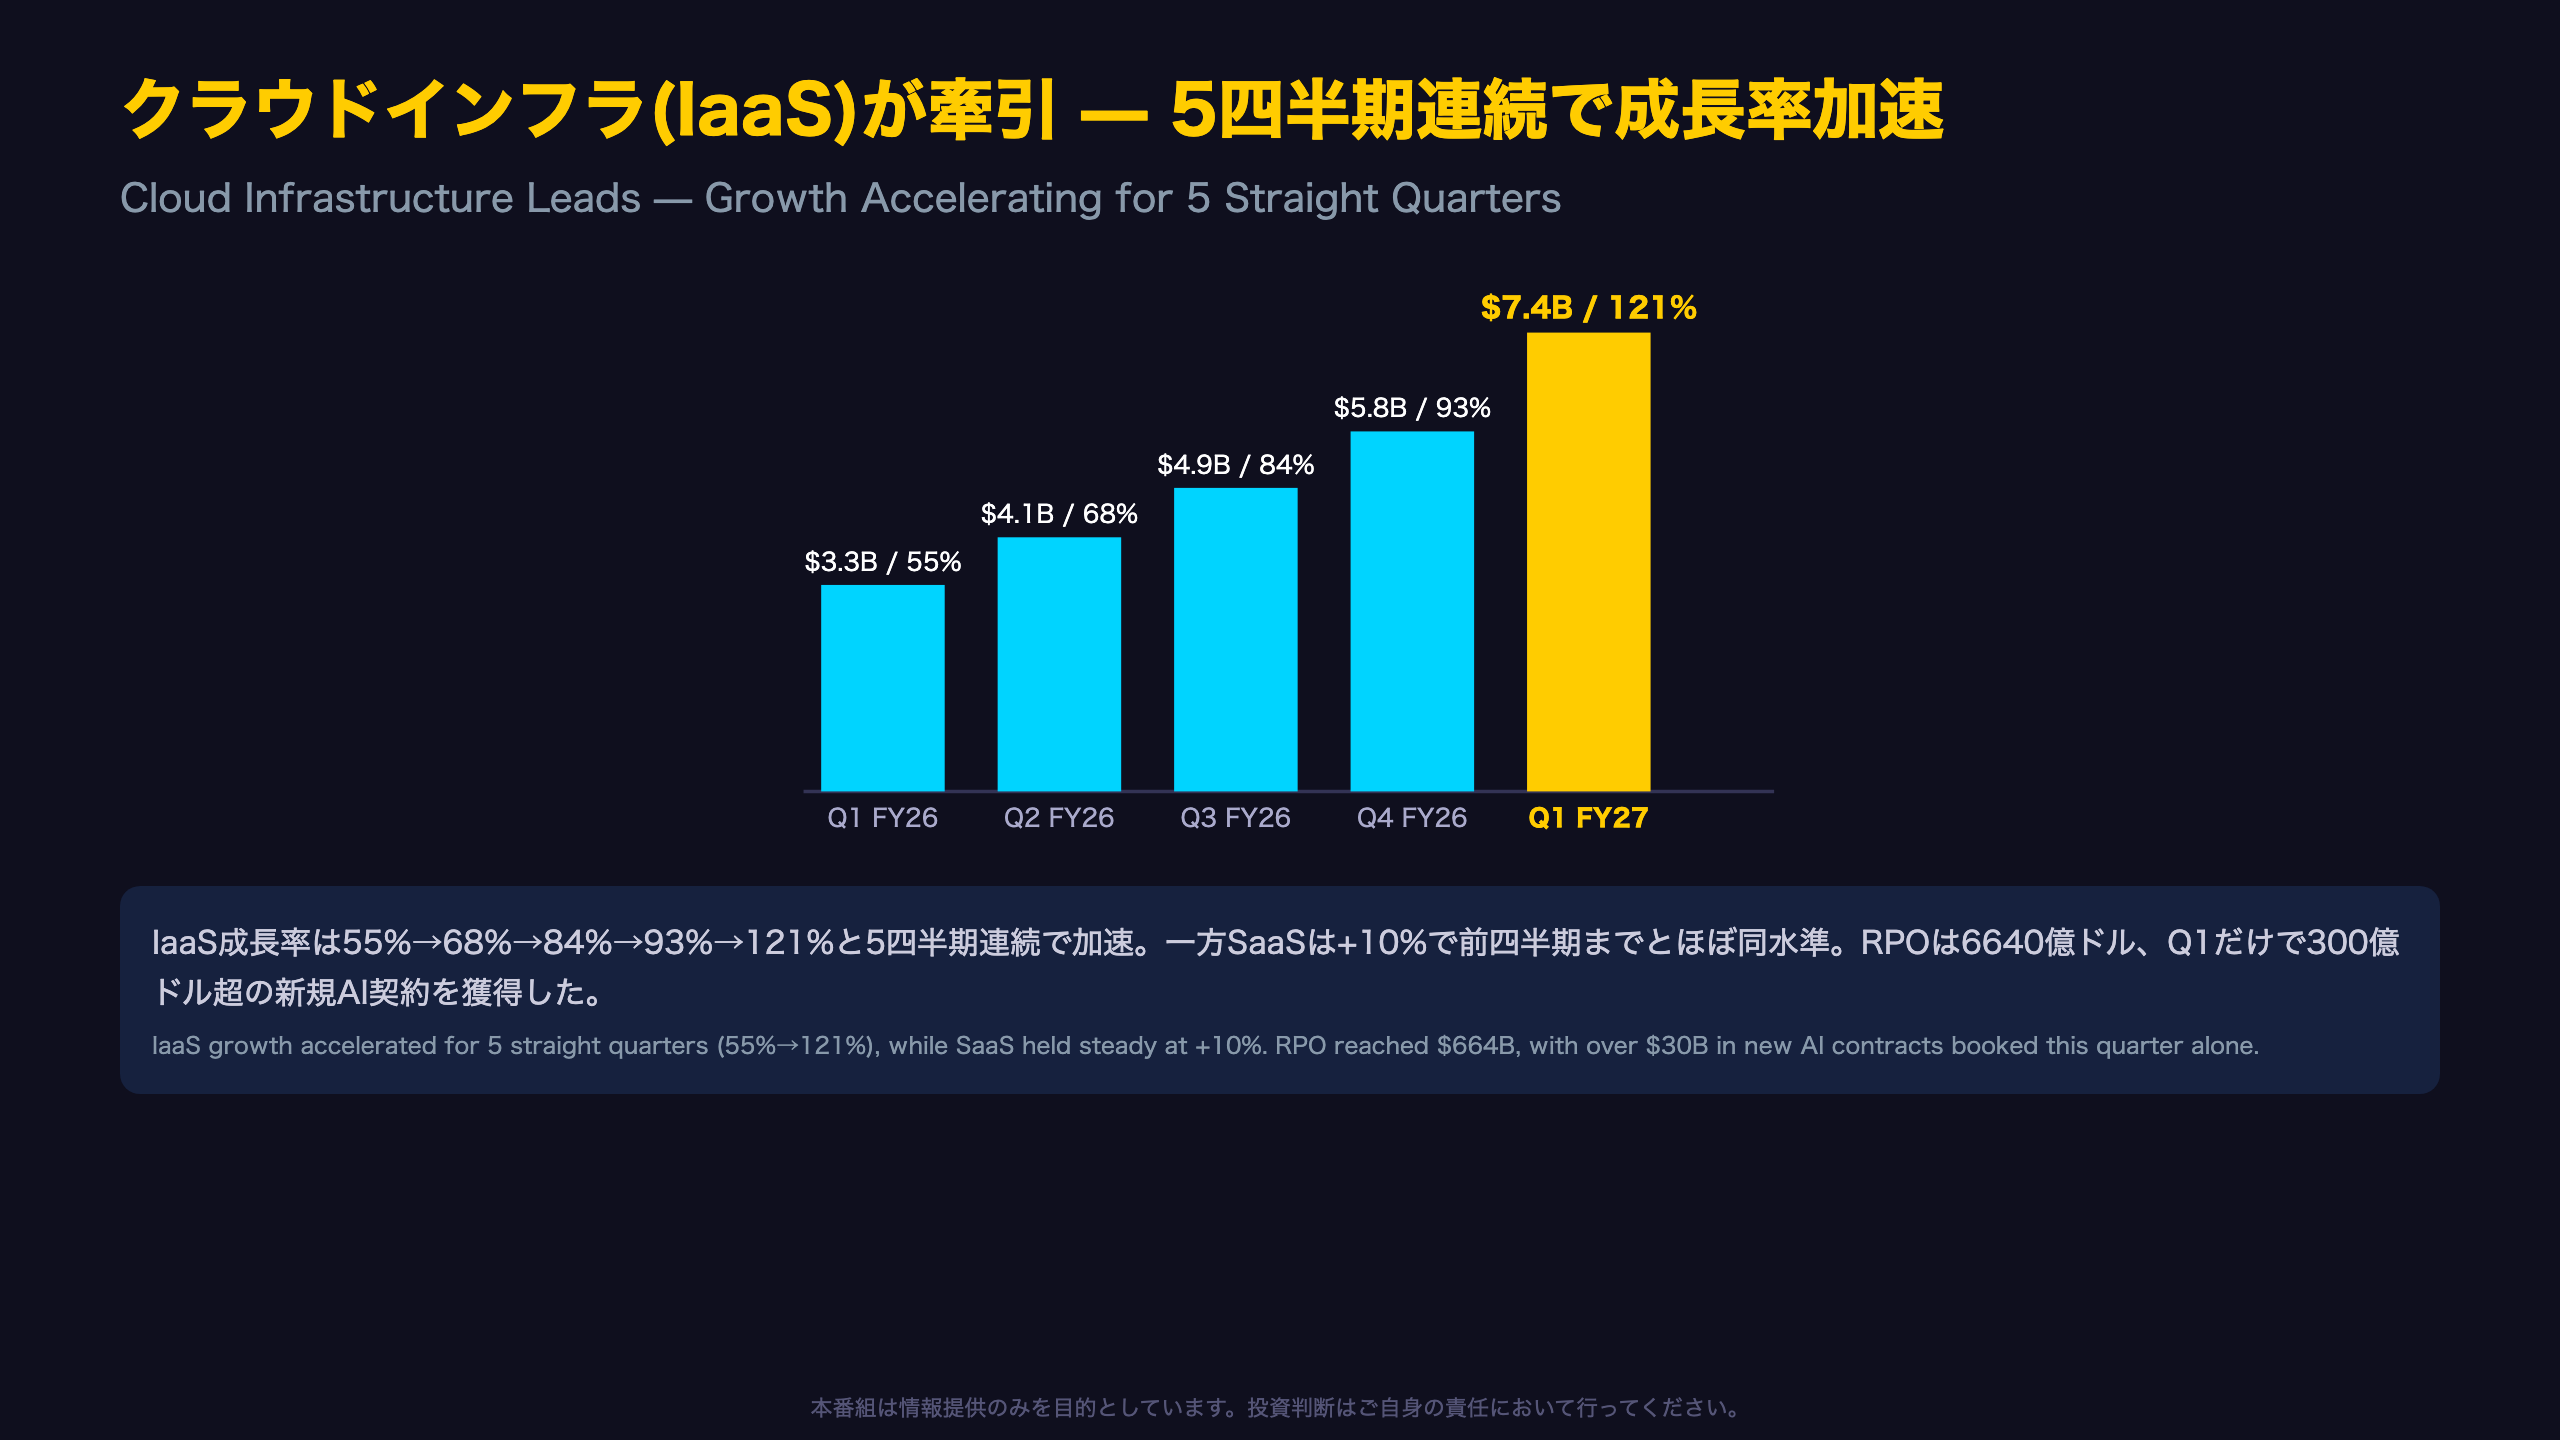
クラウドインフラが牽引役 — IaaS売上は前年比121%増の74億ドル
セグメント深掘り:加速するIaaS、横ばいのSaaS
クラウドインフラ(IaaS)の四半期推移を並べると、成長の加速ぶりが際立つ。
| 四半期 | IaaS売上 | 前年比成長率 |
|---|---|---|
| FY26 Q1 | 33.5億ドル | 55% |
| FY26 Q2 | 40.8億ドル | 68% |
| FY26 Q3 | 48.9億ドル | 84% |
| FY26 Q4 | 57.9億ドル | 93% |
| FY27 Q1 | 73.9億ドル | 121% |
5四半期連続で成長率が切り上がっており、単月の特殊要因ではなく構造的な需要拡大を示唆する。
一方、クラウドアプリケーション(SaaS)は10%増の42億ドルで、FY26通期の四半期成長率(11%,11%,13%,10%)とほぼ同水準にとどまる。IaaSとSaaSの成長率格差はこの1年で拡大しており、Oracleの成長ドライバーがアプリケーション層からインフラ層(AI計算基盤)へ明確にシフトしていることを示唆する。
地域別売上ではAmericasが137億ドル(構成比71%)と圧倒的な比重を占め、EMEA37億ドル、Asia Pacific19億ドルと続く。AI投資の中心が北米市場にあることが読み取れる。
プレスリリースは「Customer demand for AI Cloud Training and Inferencing Services continues to grow faster than supply」と明記しており、需要が供給を上回る状況が継続している。ただし、GPU出荷が前四半期末比で30万基超、Q4比約3倍に達したとの記述もあり、供給制約の緩和も同時に進行している点はポジティブに評価できる。
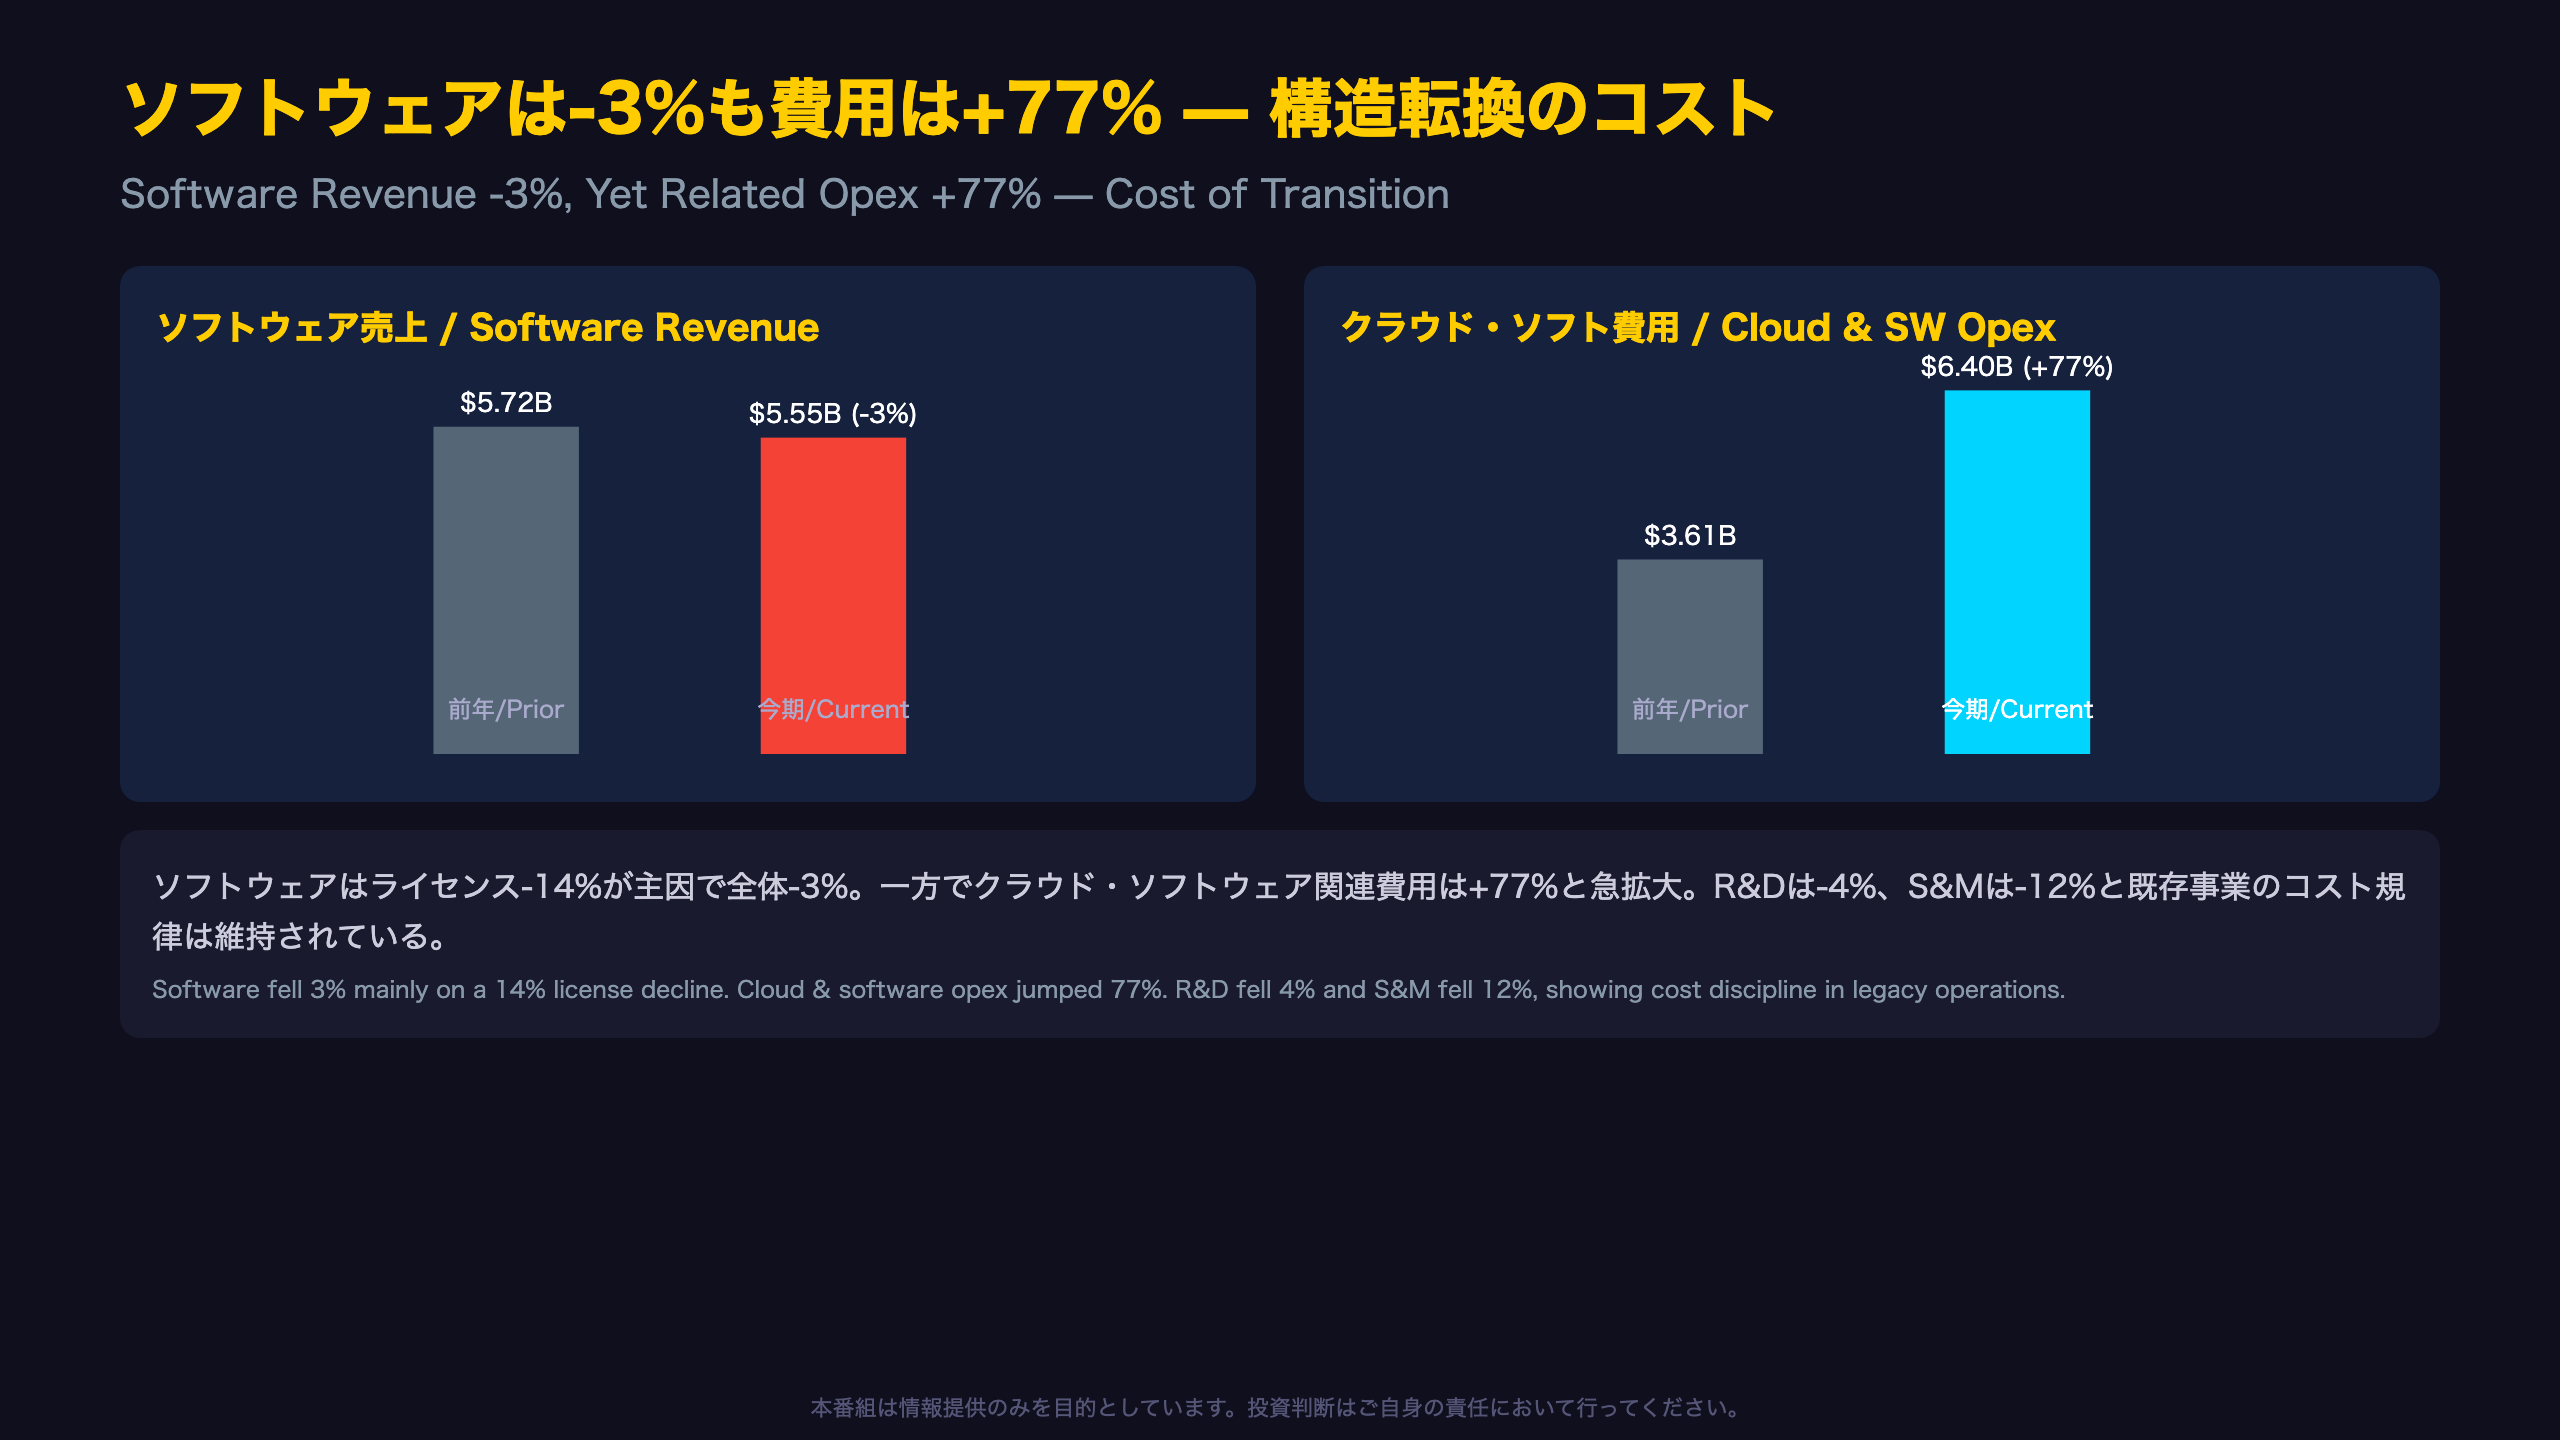
オンプレミスからの移行止まらず — ソフトウェア売上3%減の構造
ソフトウェア事業とコスト構造の変化
ソフトウェア売上は55億5000万ドルで前年比3%減となったが、その内訳を見ると構造変化が鮮明になる。
| 項目 | 今期 | 前年同期 | 増減率 |
|---|---|---|---|
| ライセンス | 6億5500万ドル | 7億6600万ドル | -14%(定額為替) |
| サポート | 48億9500万ドル | 49億5500万ドル | -1% |
| 合計 | 55億5000万ドル | 57億2100万ドル | -3% |
FY26の四半期推移(57.2億→58.8億→61.2億→68.2億ドル)と比較すると、今回の55.5億ドルはFY26 Q4から前四半期比で大きく減少している。これは季節性(Q4はライセンス販売が集中しやすい)を考慮する必要があり、単純な前四半期比較で悲観視するのは早計だ。ただし、前年同期比でも3%減であることから、オンプレミス software からクラウドへの構造的シフトという経営陣のコメントとも整合的である。
一方、クラウド・ソフトウェア関連の営業費用(原価)は64億ドルで前年比77%増(定額為替ベースで78%増)と急拡大。これはクラウドインフラの急拡大に伴う減価償却・電力・人件費等のコスト増加を反映しているとみられる。
「Movements in international currencies relative to the United States dollar during the three months ended August 31, 2026…decreased our total operating expenses by 1 percentage point」(原文)
研究開発費(-4%)、販売費及び一般管理費(-12%)は減少しており、レガシー事業側のコスト規律は保たれている。この対照は、Oracleの経営資源配分がクラウドインフラに一段と集中していることを示唆する。
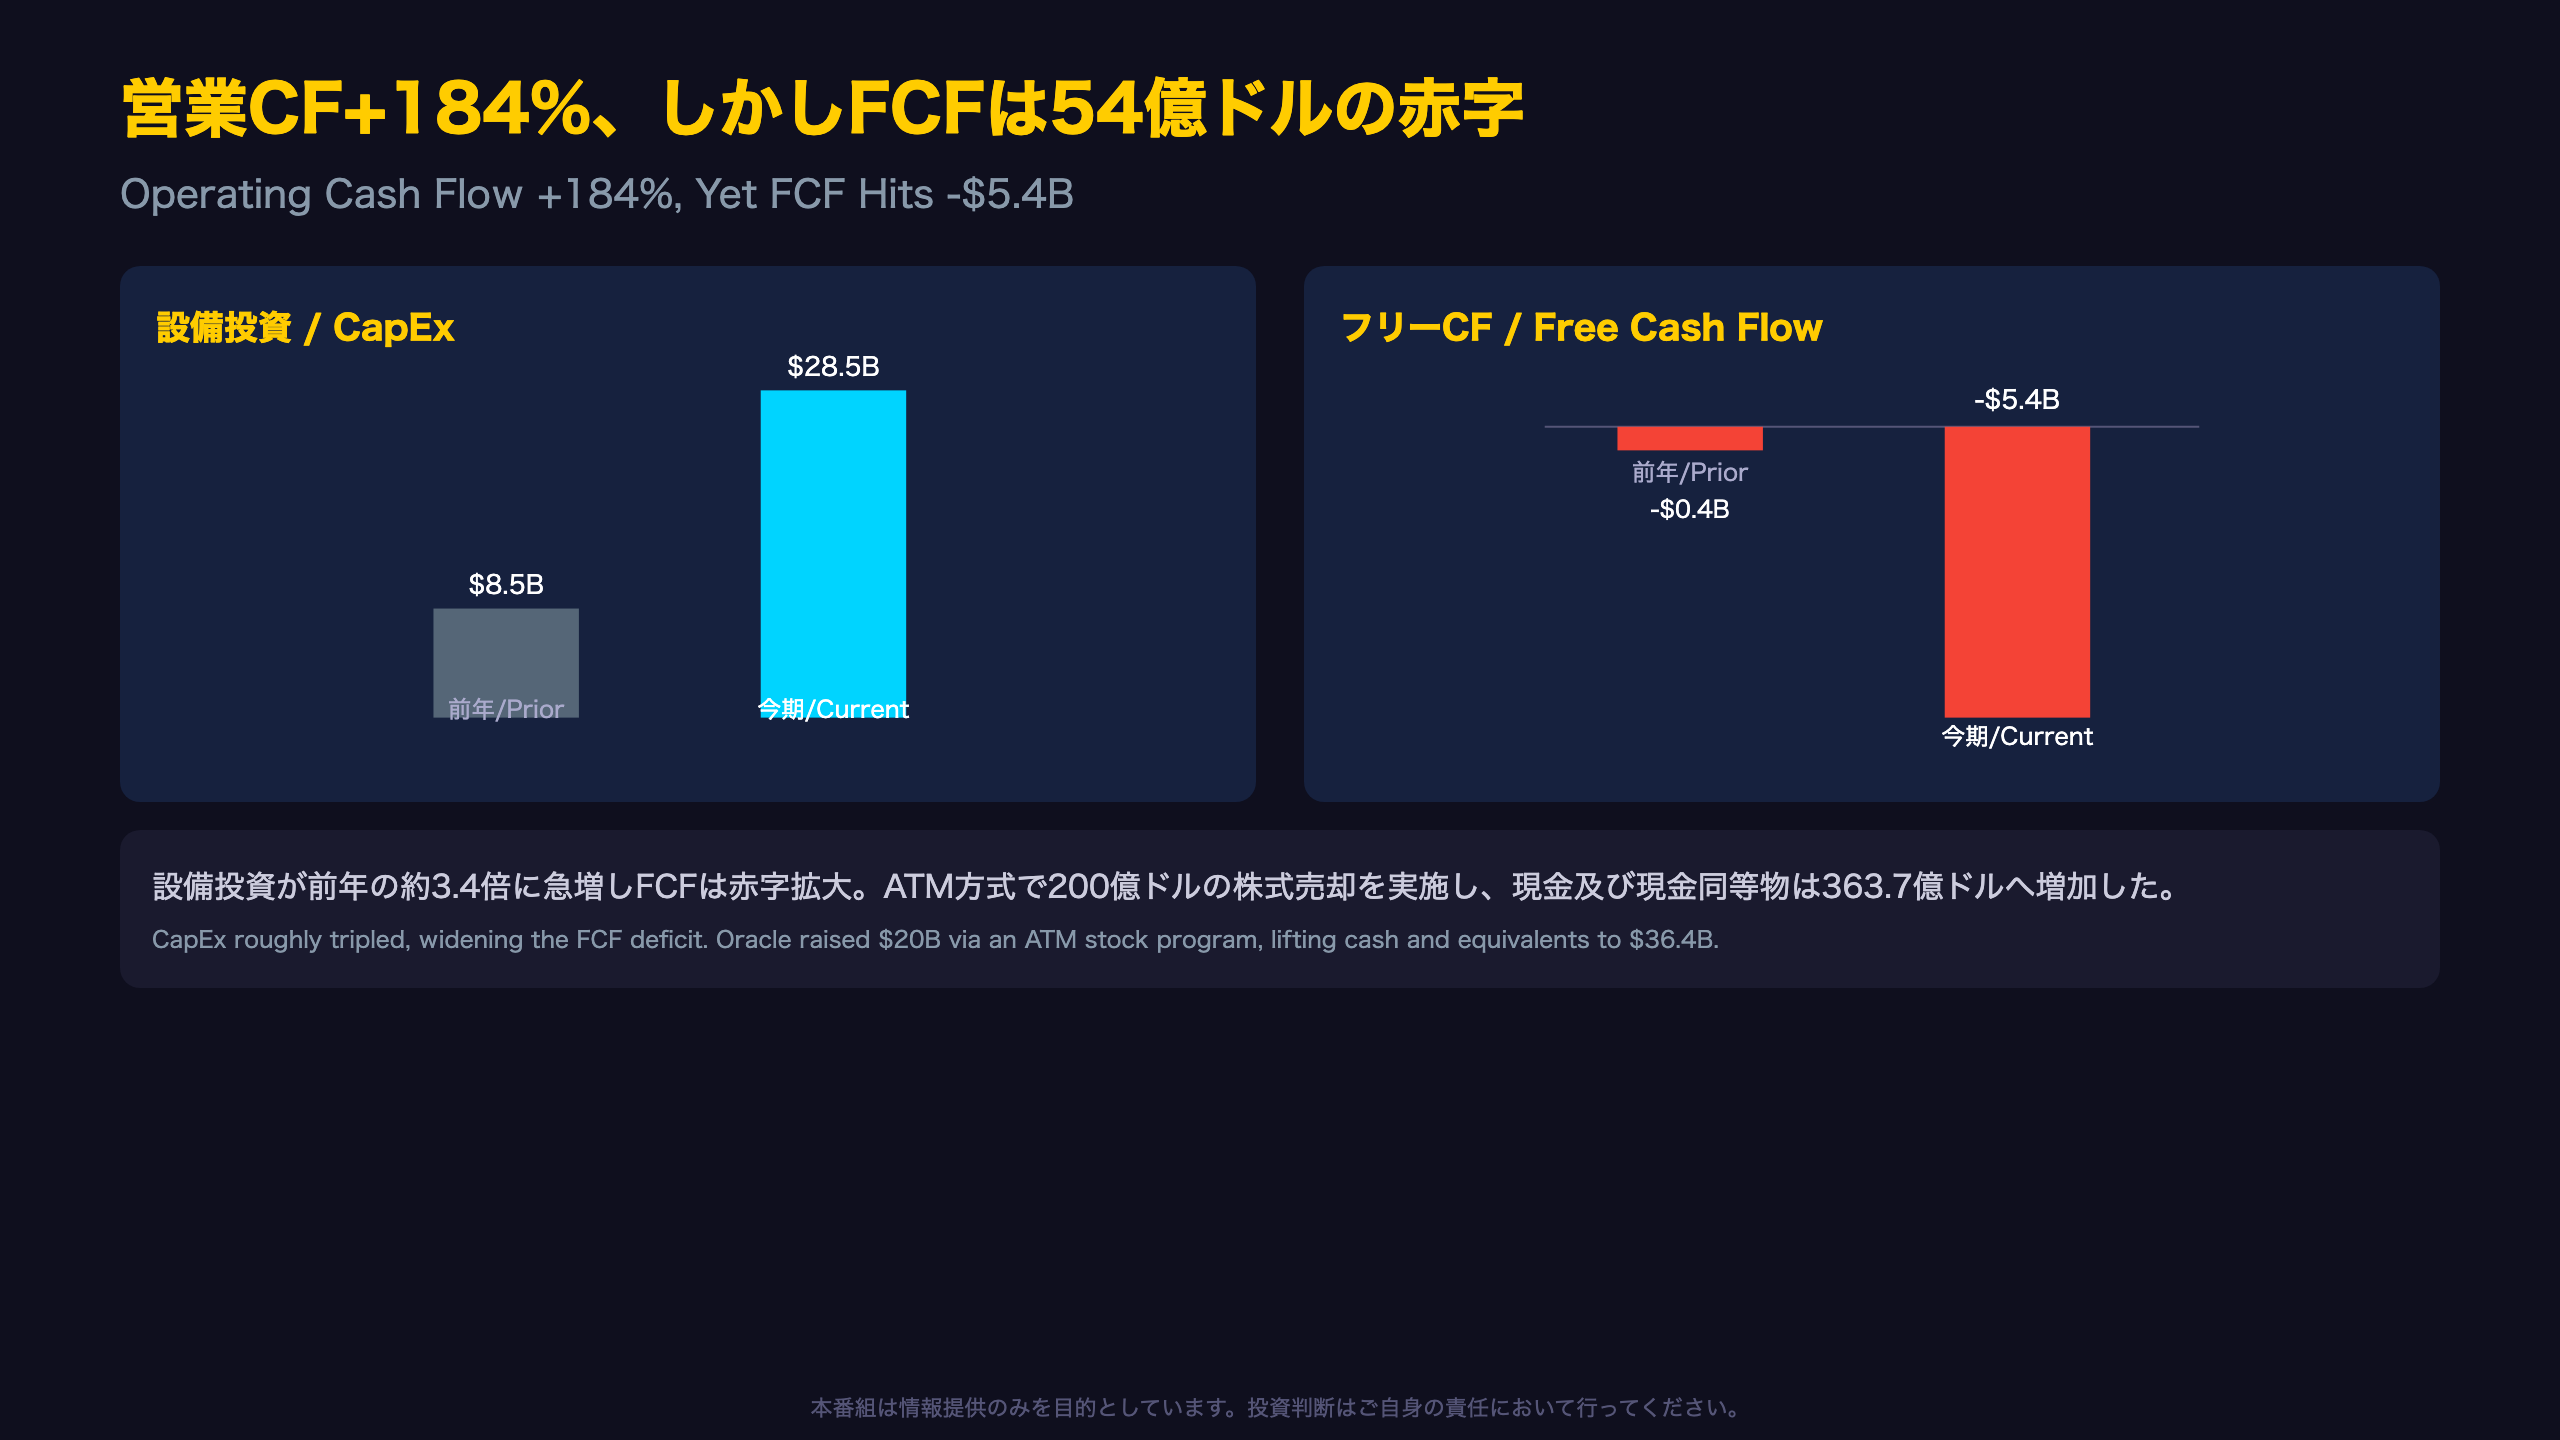
営業キャッシュフローは184%増も、フリーキャッシュフローは54億ドルの赤字
キャッシュフローの実像:稼ぐ力と使う力の同時拡大
営業キャッシュフローは231億ドル(前年比+184%)と過去最高を記録した一方、設備投資は285億ドルに達し、フリーキャッシュフローはマイナス54億ドルとなった。
過去5四半期のフリーキャッシュフロー推移
| 四半期 | 営業CF | 設備投資 | FCF |
|---|---|---|---|
| FY26 Q1 | 81億ドル | 85億ドル | -3.6億ドル |
| FY26 Q2 | 21億ドル | 120億ドル | -100億ドル |
| FY26 Q3 | 72億ドル | 186億ドル | -115億ドル |
| FY26 Q4 | 146億ドル | 165億ドル | -19億ドル |
| FY27 Q1 | 231億ドル | 285億ドル | -54億ドル |
FY26通期の合計フリーキャッシュフローはマイナス237億ドルであり、今回1四半期だけでその約23%に相当する赤字を計上した計算になる。ただし、設備投資の一部(117億ドル)は「顧客の重要な資金調達要素を伴う前払金」に対応する部分であり、単純な自己資金投資とは性質が異なる点には留意が必要だ。この調整後の「純設備投資キャッシュアウト」は180億ドルとなる。
資本調達の動き
ATM(成行)方式による普通株式売却で200億ドル(手数料控除前、純収入199億ドル)を調達した。この結果、希薄化加重平均株式数は前年の29億900万株から30億株へ増加している。株主資本は431億ドルから672億ドルへと大きく積み上がった。
「Based on the structuring of those new contracts, the Company confirms there is no incremental impact on its plans to raise capital」(原文、RPOに関する記述)
強気・弱気双方の見方が成立する局面であり、次のスライドでガイダンスの具体的な数字を確認する。
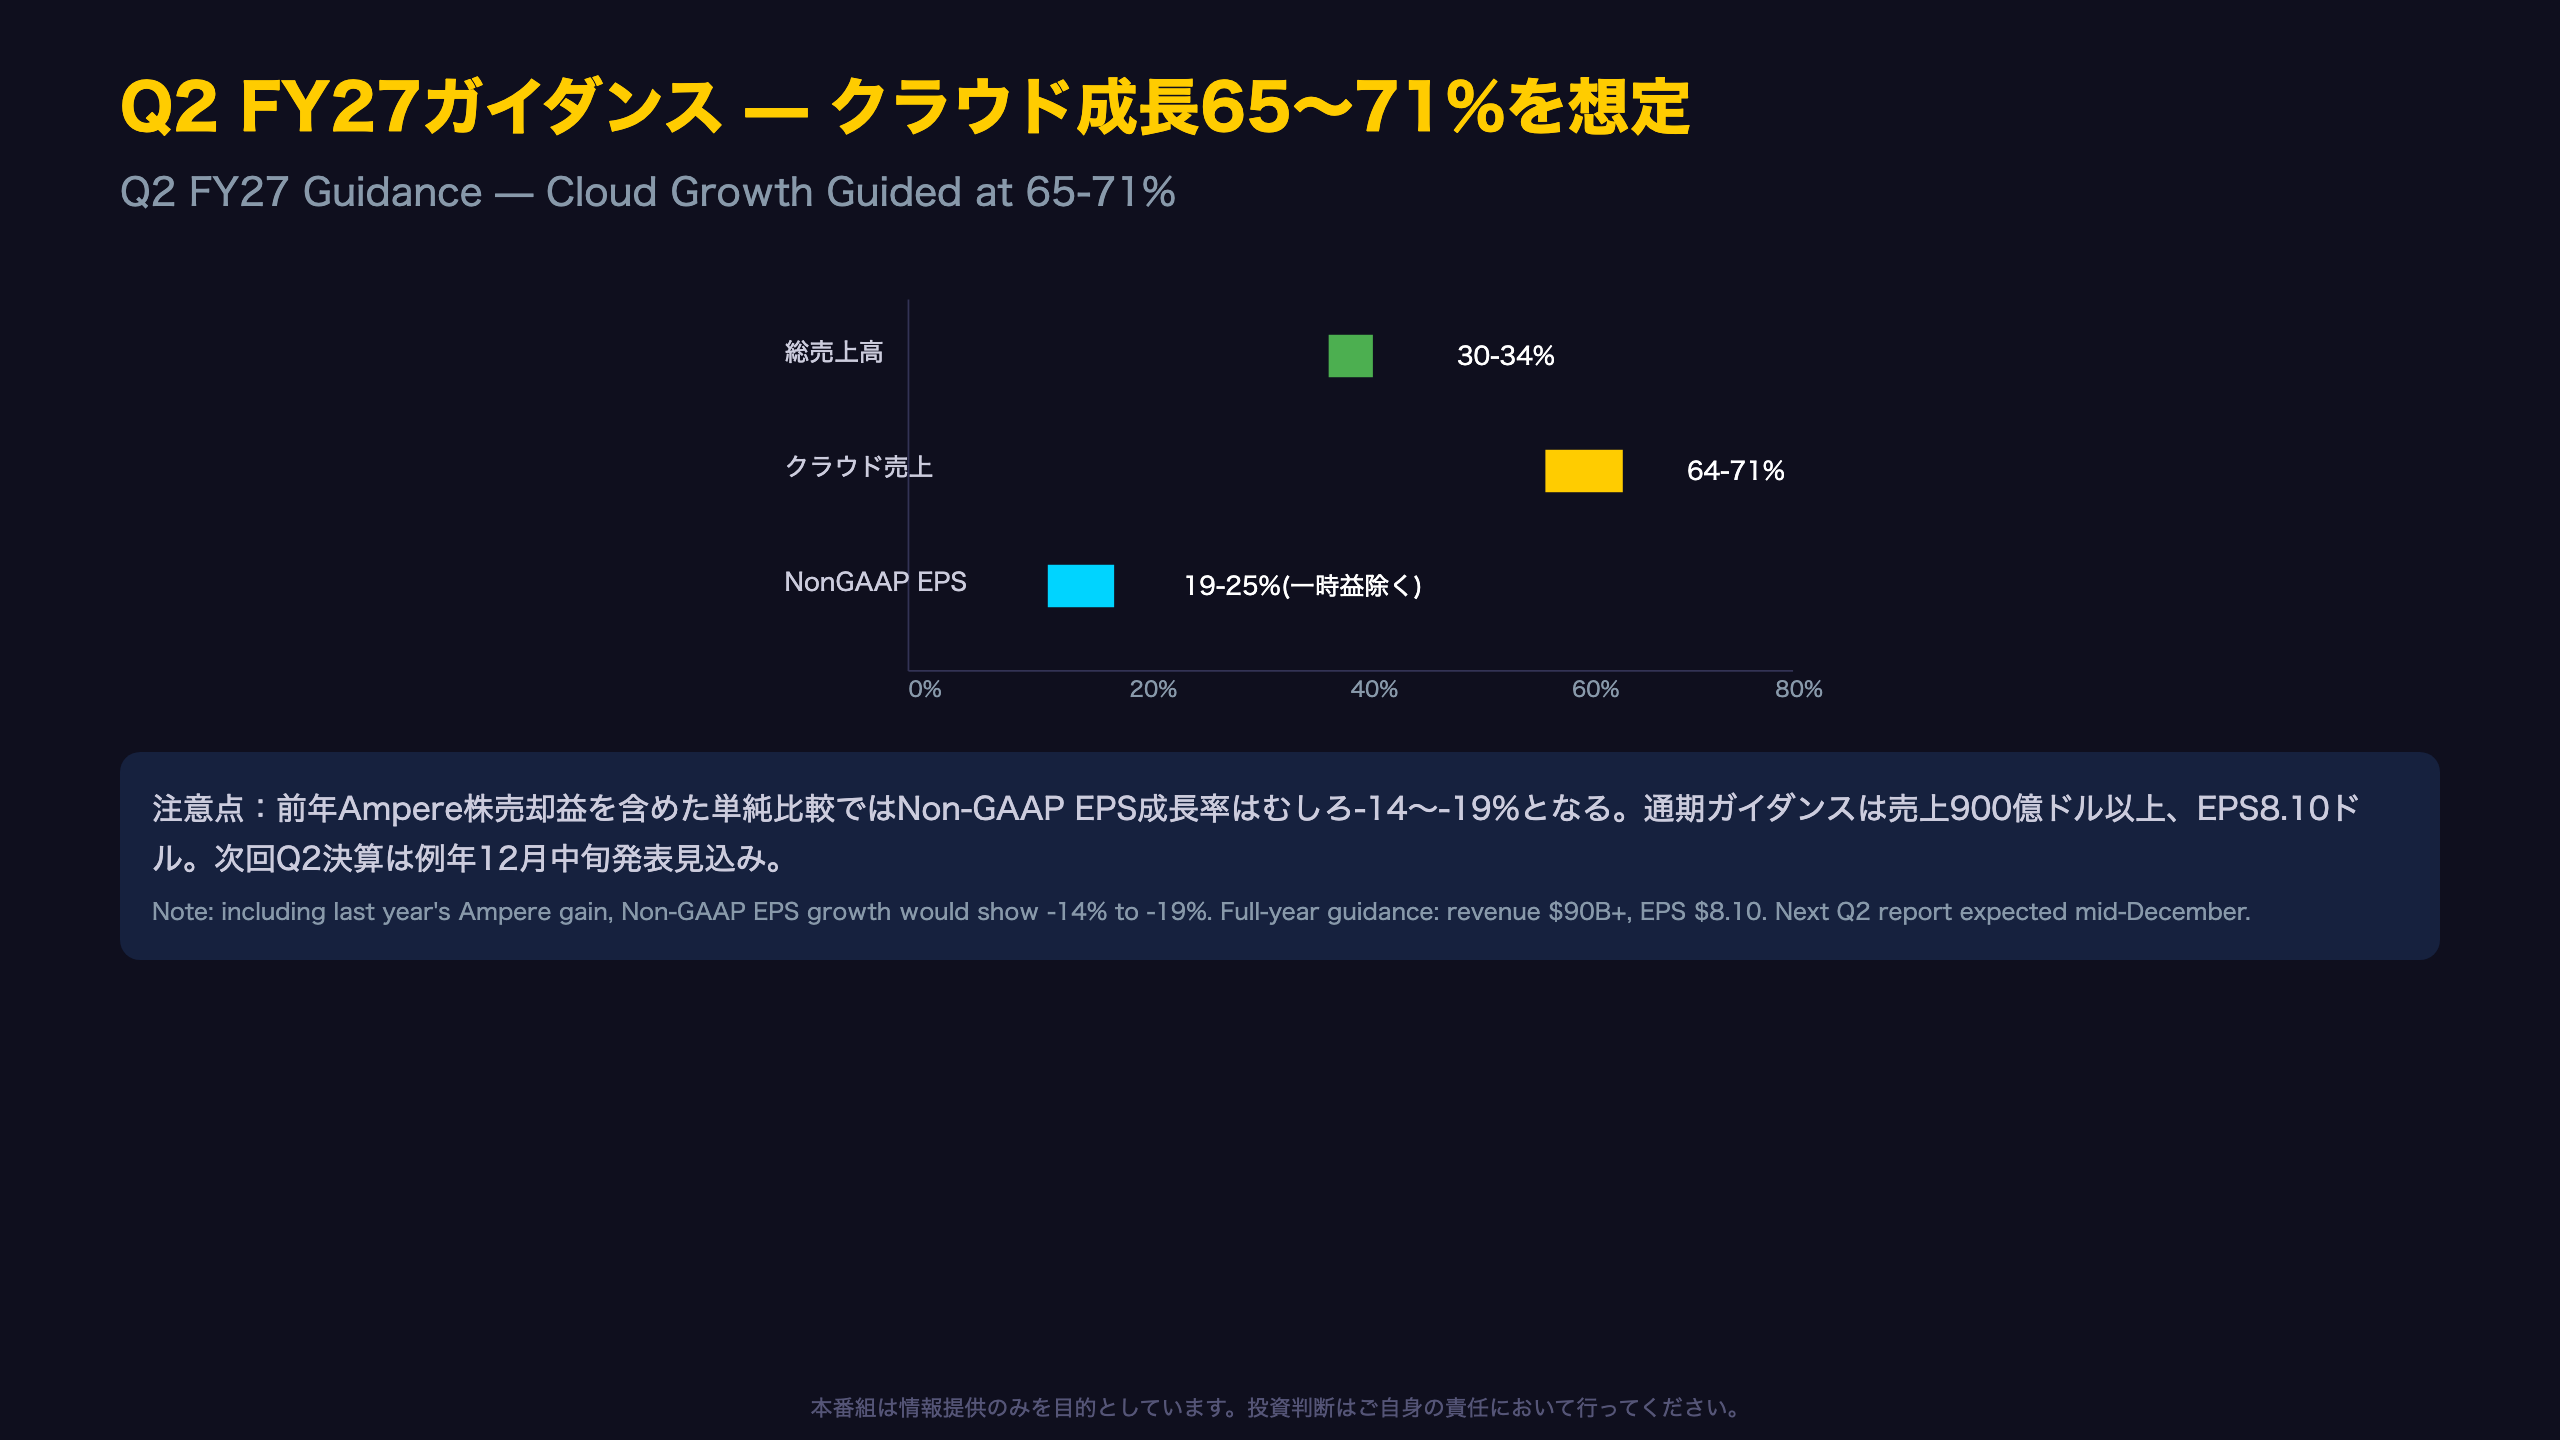
次期ガイダンスはクラウド成長65〜71%を想定 — 通期売上900億ドル以上へ
ガイダンスの読み解き方:一時益の歪みに注意
次期(Q2 FY27)ガイダンスは、売上高成長率30〜34%、クラウド売上成長率64〜71%と、今期(売上+30%、クラウド+62%)からさらなる加速を示唆する強気な内容だ。
EPSガイダンスの「二重基準」に要注意
注記1では重要な情報が示されている。前年のQ2 FY26には、Oracleが保有していたAmpere社への出資持分売却に伴う一時的な投資益が計上されていた。
- 一時益を除いた場合:Non-GAAP EPS成長率は+19%〜+25%
- 一時益を含めた場合(単純比較):Non-GAAP EPS成長率は-14%〜-19%(減少)
これは、前年同期の比較対象そのものに一時的なノイズが含まれているために生じる「基準のねじれ」であり、表面的なEPS前年比だけを見ると実態と逆の印象を持ちかねない点に注意が必要だ。
通期ガイダンス
通期では売上高900億ドル以上、Non-GAAP EPS8.10ドルという具体的な数値が示された。Q1実績(193億ドル)を単純に4倍すると773億ドルとなるが、ガイダンスはそれを大きく上回る900億ドル以上を掲げており、下期(Q2〜Q4)にかけての一段の成長加速を織り込んでいる計算になる。
「For fiscal year 2027, we now expect total revenue to be at least $90 billion, and non-GAAP EPS to be at $8.10.」(原文)
次の注目点
次回Q2 FY2027決算では、①SaaS成長率が10%台から反転するか、②フリーキャッシュフローの赤字幅縮小の兆しがあるか、③RPOの積み上がりペースが継続するか、の3点が焦点となる。
製作費大公開
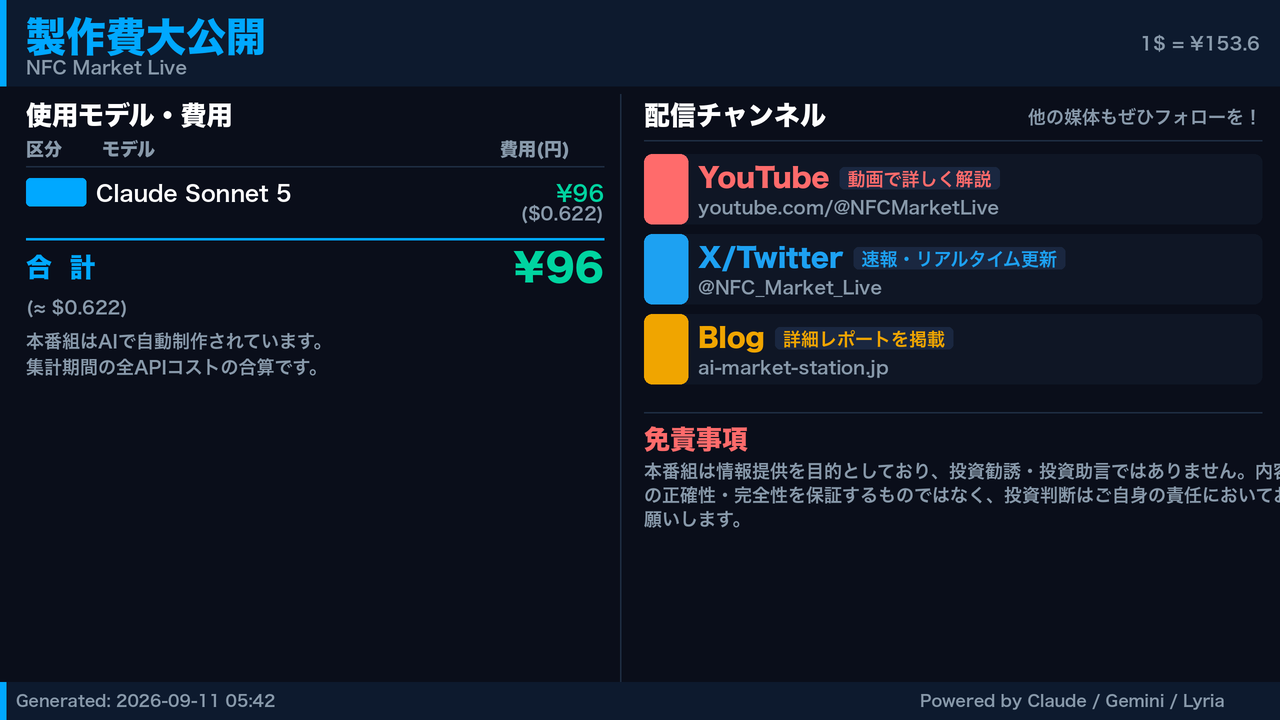
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 63,322 | 50,420 | ¥97 |
| TTS | Gemini 2.5 Flash TTS | 6,058 | 14,658 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 2,690 | 4,797 | ¥15 |
| BGM | Lyria 3 Pro | 257 | 26,573 | ¥12 |
| X | コンテンツ作成 (返信) | 5,254 | – | ¥15 |
| X | ポスト作成 | 967 | – | ¥7 |
| 合計 | ¥170 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。