📺 動画で詳細な解説を見る
📄 一次資料(出典)
NFC Market Live
https://www.ecb.europa.eu//press/pr/date/2026/html/ecb.mp260910~314e508016.en.html
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-10 22:47)
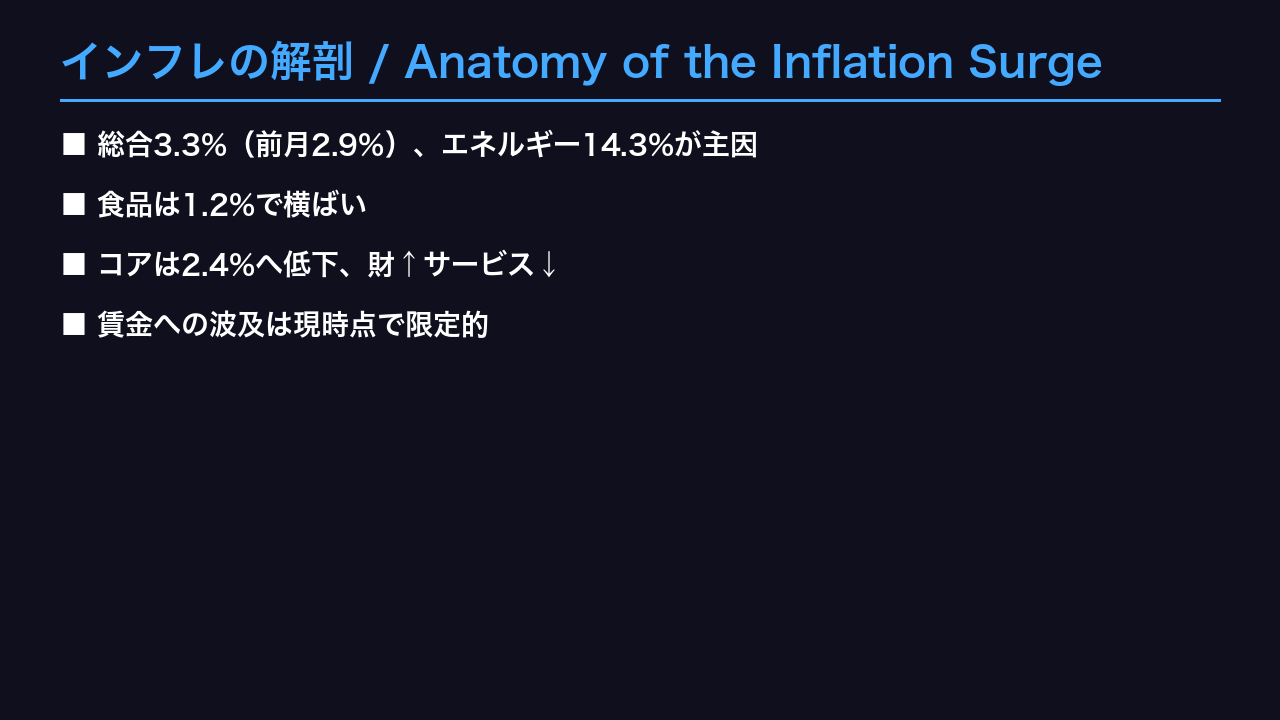
ECBは2026年9月10日、政策金利を0.25%引き上げ、預金ファシリティ金利を2.50%とすることを決定しました。 📊 総合インフレ率は8月に3.3%へ加速(エネルギー+14.3%) 📉 一方でコアインフレは2.4%へ低下、サービス価格も鈍化 📈 成長率見通しは2026〜2028年にかけて上方修正 ⚠️ 市場…
供給ショックへの利上げ / A Hike Against a Supply Shock
数字が語る「ねじれ」
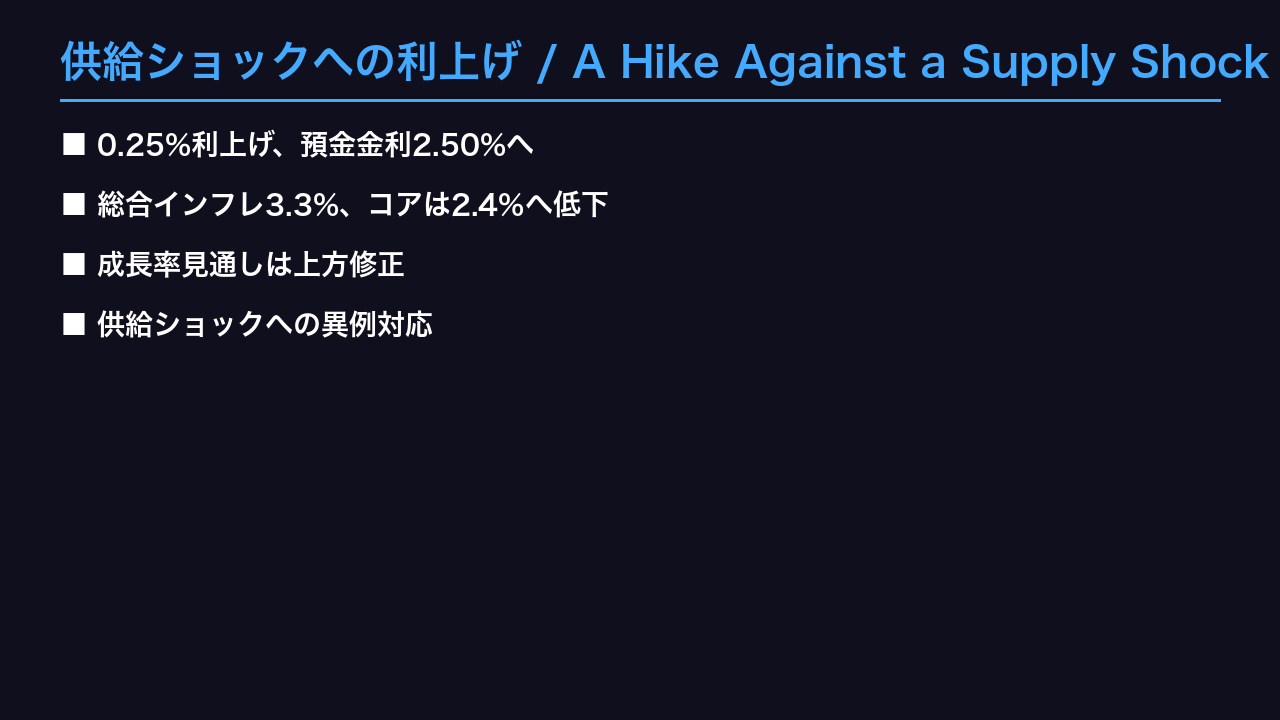
2026年9月10日、ECB理事会は政策金利を0.25%引き上げ、預金ファシリティ金利を2.50%とすることを全会一致で決定した。注目すべきは、この利上げが典型的な「景気過熱への対応」ではなく、エネルギー価格急騰という供給ショックへの対応である点だ。
「中東情勢は引き続きインフレ圧力を生み出しており、インフレ率は長期にわたり目標を大きく上回る水準にとどまる見込みである」(ECB声明文)
過去との比較
直近の利上げサイクルにおいて、預金ファシリティ金利は2.25%から2.50%へと変更された。これはECBが依然として引き締めの余地があると判断していることを示す。一方で、記者会見でラガルド総裁自身が「現在は中立金利レンジの上限にある」ことを認めており、通常の利上げサイクルとは一線を画す局面にあることが示唆される。
見方は割れる
タカ派的な見方では、インフレ予測が2027・2028年にかけて上方修正されたことを受け、追加利上げの余地を残したとの解釈が成立する。一方でハト派的な見方では、コアインフレが2.4%へ低下していることから、今回の利上げは「最後の一手」に近いとの読み方もできる。
利上げの詳細と新見通し / The Decision and New Projections
三つの金利、すべて連動
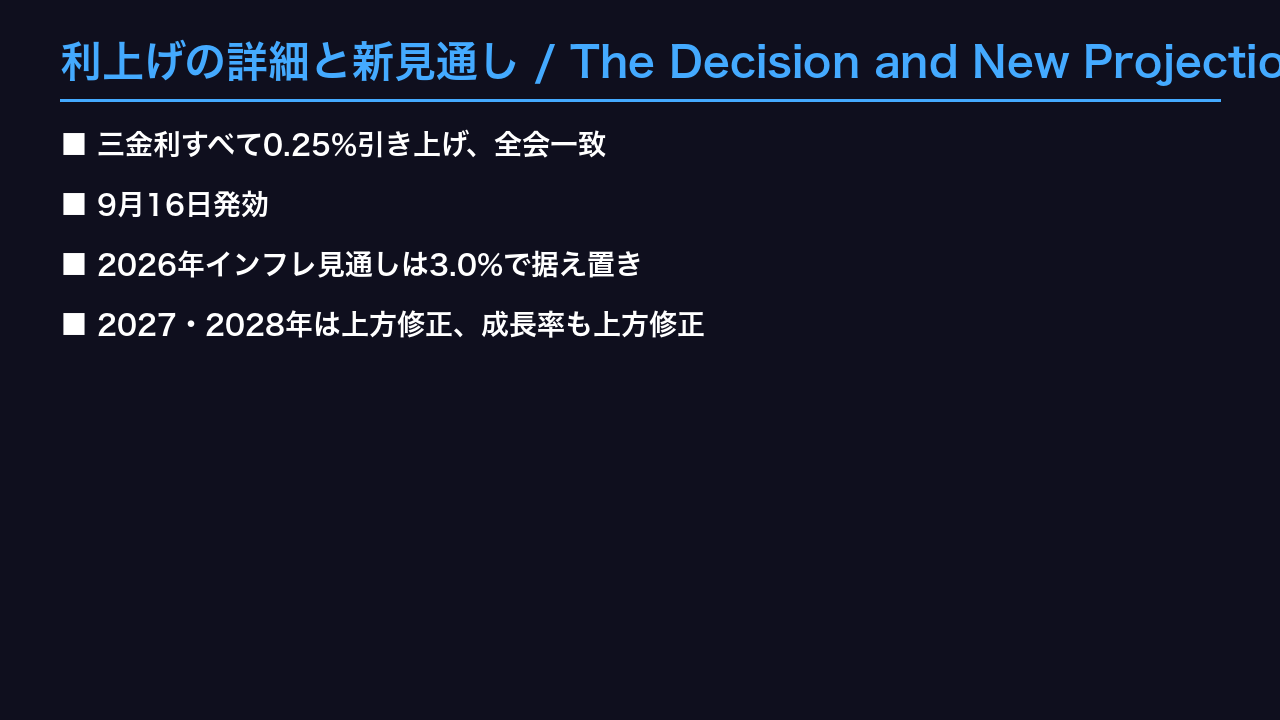
ECBは単一の政策金利ではなく、三つの金利を同時に操作する。今回はいずれも0.25%引き上げられた。
| 金利 | 変更前 | 変更後 |
|---|---|---|
| 預金ファシリティ | 2.25% | 2.50% |
| 主要リファイナンス | 2.40% | 2.65% |
| 限界貸出 | 2.65% | 2.90% |
発効日は2026年9月16日。決定は全会一致であり、理事会内部での意見対立は表面化しなかった。
スタッフ予測の中身
6月時点の予測と比較すると、2026年の総合インフレ見通し3.0%は据え置かれたが、2027年(2.5%)と2028年(2.1%)は上方修正された。コア指数の予測も2026年2.5%、2027年2.6%、2028年2.3%と、目先ではむしろ上昇が続く見通しが示されている。
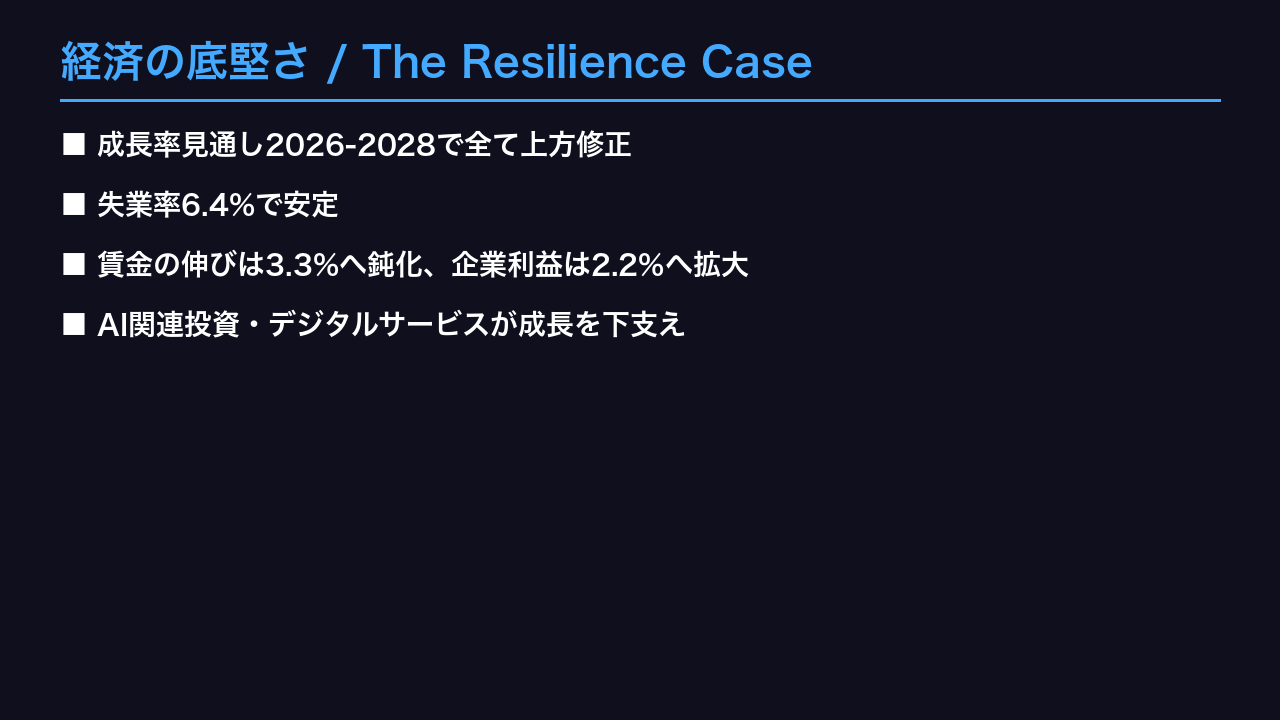
成長率見通しも2026年0.9%、2027年1.4%、2028年1.5%と軒並み上方修正された。声明文は「ユーロ圏経済の想定を上回る強靭性を反映」したものと説明している。
次に注目すべき点
APP・PEPPの保有資産は満期償還分の再投資を行わず、引き続き縮小が続く見通しである。
インフレの解剖 / Anatomy of the Inflation Surge
「精製マージン」という聞き慣れない主因
ラガルド総裁は記者会見で、エネルギー価格上昇の背景について踏み込んだ説明を行った。
「6か月前に精製マージンについて話していたとしても、私たちは何のことか分からなかっただろう」(ラガルド総裁)
この発言は、いわゆる「クラックスプレッド」(原油と石油製品価格の差)がサプライチェーンの再編を通じて急拡大し、当局にとっても予見困難な変数となっていることを示唆する。
財とサービスの逆転現象
注目すべきは、財のインフレが0.9%から1.2%へ上昇する一方、サービスのインフレは3.3%から3.0%へ低下している点だ。通常、サービス価格は賃金動向を反映して粘着的に高止まりしやすいとされるが、今回はむしろ財側でエネルギーコスト転嫁が進み、サービス側の需要圧力は後退している。この構図は、インフレの主因が需要超過ではなく供給コストにあることを裏付ける一つの材料と言える。
賃金への波及は限定的
ラガルド総裁は「賃金はエネルギーショックに対して重大な反応を示していない」と述べ、7月時点で二次的波及効果(second-round effects)は「抑制されている」との見方を示した。ただし、供給側の価格転嫁が長期化すれば、この構図が変化する可能性は残る。
経済の底堅さ / The Resilience Case
「利益主導型インフレ」への転換点か
今回のデータで最も興味深いのは、賃金と企業利益の伸びが逆方向に動いている点だ。単位労働コストの伸びは2.6%へ鈍化する一方、単位利益の伸びは0.3%から2.2%へと急拡大している。
これは、企業がエネルギーコスト上昇分を販売価格に転嫁する過程で、賃金コストの上昇ペースを上回る形で利益率を確保していることを示唆する。いわゆる「グリードフレーション」論争に材料を与える動きとも読めるが、単月・単四半期のデータのみでは構造的トレンドと断定はできない。
消費者心理の回復
声明では「消費者信頼感は低水準から回復し、サービス部門が当初のエネルギーショックから立ち直る一助となっている」と説明されている。また「AI関連活動の拡大がデジタルサービス、設備投資、輸出において顕在化している」との言及もあり、テクノロジー主導の投資が成長の新たな柱となりつつある可能性がある。
労働市場の質的変化
雇用者数と労働力の伸びは鈍化しつつあるが、生産性は緩やかに改善している。量から質への転換が進んでいる可能性がある。
「消費は今後、緩やかなエネルギー価格の低下と堅調な労働市場によって下支えされる」(ECB声明文)
金融環境と市場の織り込み / Financial Conditions & Market Pricing Gap
「市場は市場の仕事をする」
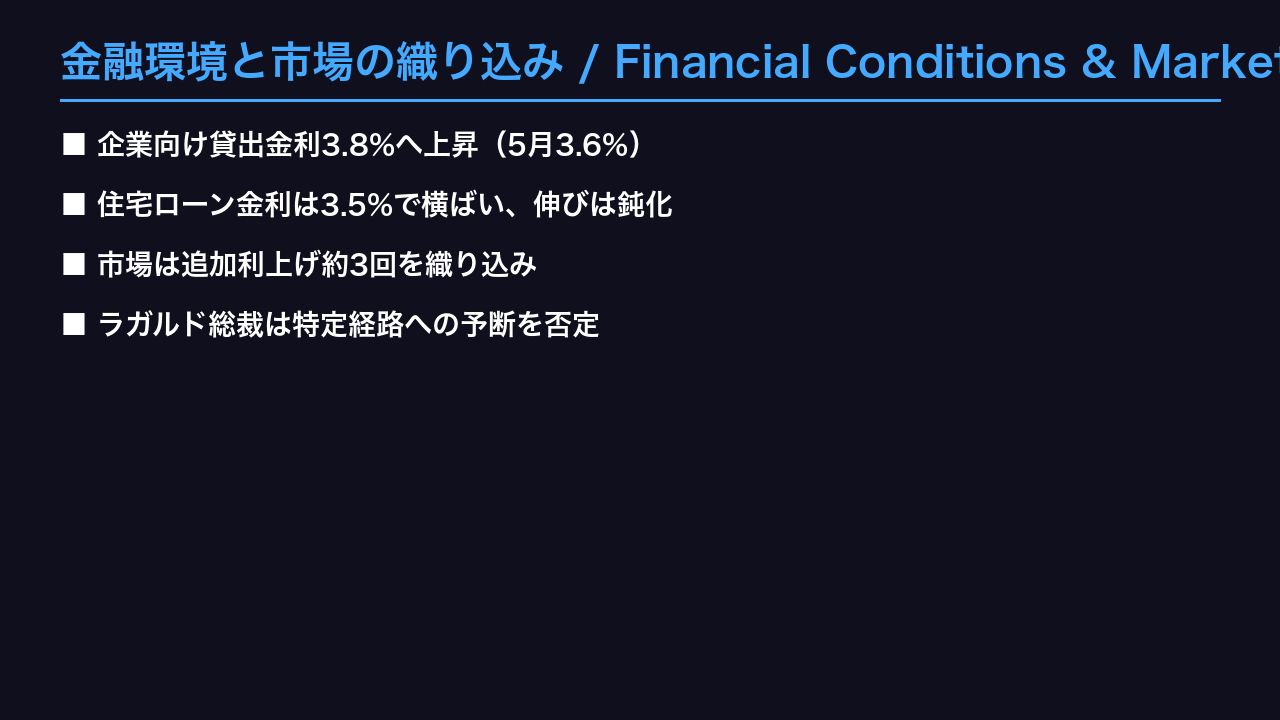
記者会見で最も鋭いやり取りの一つは、市場が今回の利上げに続き約3回の追加利上げを織り込んでいるとの指摘に対するラガルド総裁の回答だった。
「市場は市場のすべきことをし、我々は我々のすべきことをする。それは物価安定を提供することだ」(ラガルド総裁)
この発言は、ECBが市場のプライシングに追随する形での「フォワードガイダンス」を明確に拒否し、あくまでデータ次第・会合ごとの判断を貫く姿勢を強調するものだ。
世界的な利回り上昇という背景
別の記者からは、米国・日本・欧州を横断した世界的な国債利回り上昇への懸念が問われた。ラガルド総裁は「ユーロ固有の問題ではなく、世界的に起きている現象」とし、財政需要の拡大やAI関連投資の活発化を要因の一つに挙げた。また、米国が事前通告なしにユーロを売却する為替介入を行ったとの質問も出されており、大西洋を挟んだ政策協調のあり方に注目が集まっている。
与信データの読み方に注意
企業向け銀行貸出の伸び率については、書き起こし原文中に数値の矛盾(前月比較の逆転)が見られ、正確な値の特定が困難であったため、本稿では明確に読み取れる数値のみを採用している。
リスクと政策哲学 / Risk Landscape & Policy Philosophy
中立金利は「概念に過ぎない」
記者から「中立金利レンジの上限にいるのではないか」と問われたラガルド総裁は、興味深い哲学的回答を示した。
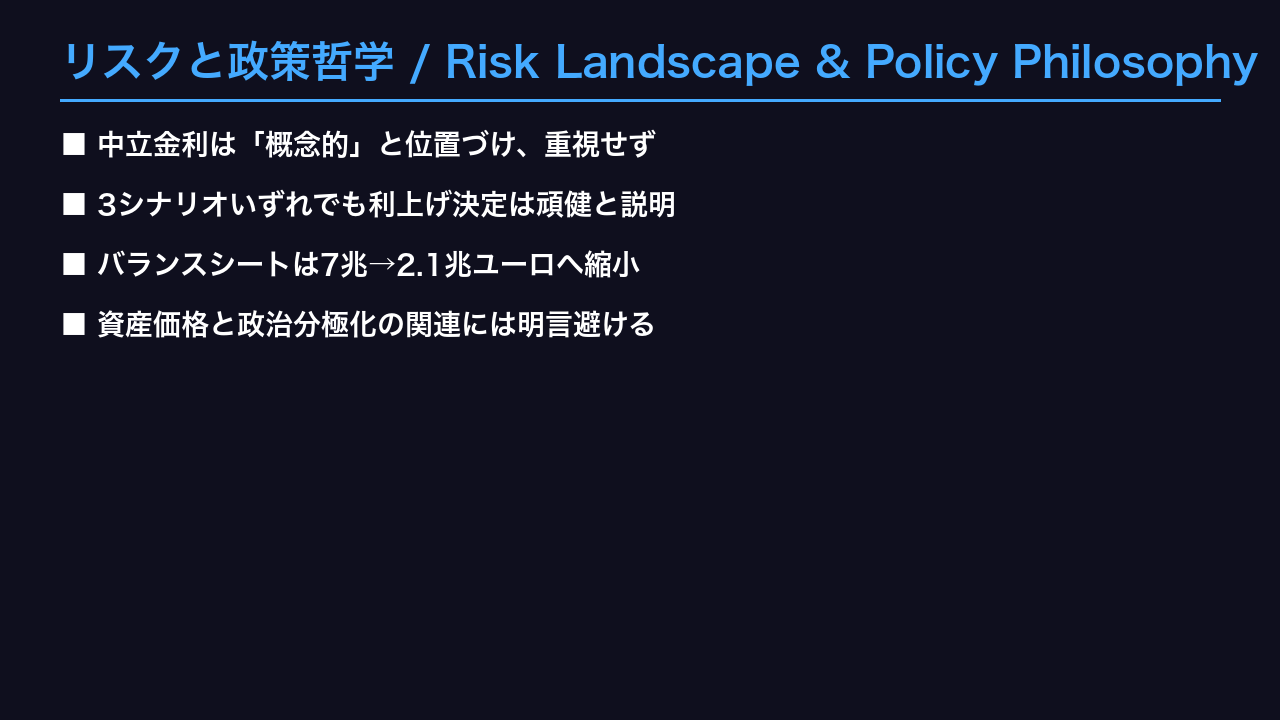
「中立金利は極めて概念的なものだ。なぜなら、それは常に変化する複数の変数の関数であり、本来はショックがない状態で定義されるべきものだからだ。そして我々は常にショックの只中にいる」(ラガルド総裁)
この発言は、ECBが伝統的な「中立金利からの乖離」というフレームワークそのものに現状では大きな重きを置いていないことを示唆する。
シナリオ分析の頑健性
ECBスタッフは通常、良性・悪性・深刻の3つのシナリオを公表している(次回または数日中に公表予定とラガルド総裁は言及)。総裁は「いずれのシナリオにおいても、0.25%の利上げ決定は頑健である」と述べ、決定の根拠に自信を示した。
バランスシートという長期的圧力
ユーロシステムの総資産はピーク時の7兆ユーロから2.1兆ユーロへと、既に大幅に縮小している。APP・PEPPの償還再投資停止による量的引き締めは、利上げと並行して静かに金融環境を引き締め続けている構造的要因である。
政治との接点という未解決の論点
記者からは、ECBの量的緩和が資産価格を押し上げ、それが極右・極左政党の支持拡大と関連しているのではないかという指摘があった。総裁は明確な答えを避けており、この論点は今後も政治的議論の対象であり続けると見られる。
製作費大公開
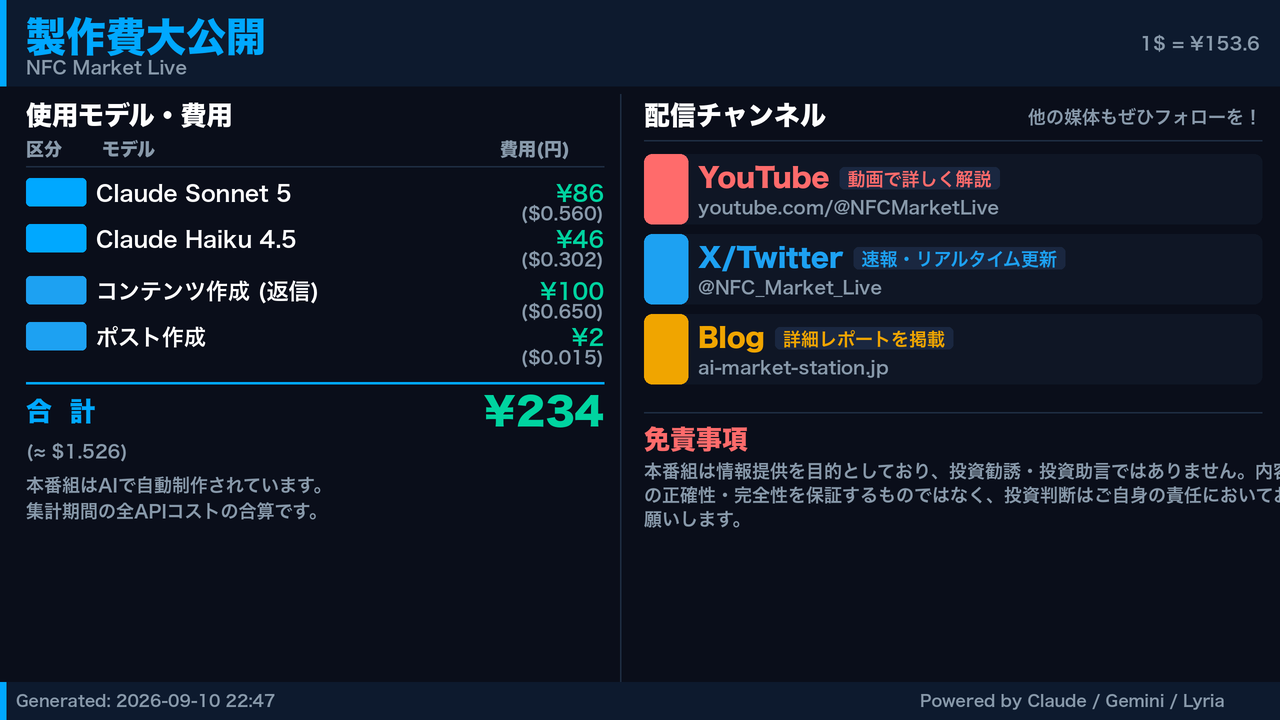
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 44,042 | 48,020 | ¥87 |
| LLM | Claude Haiku 4.5 | 242,321 | 11,841 | ¥46 |
| TTS | Gemini 2.5 Flash TTS | 3,855 | 11,331 | ¥18 |
| TTS | Gemini 3.1 Flash TTS | 1,948 | 3,957 | ¥12 |
| BGM | Lyria 3 Pro | 229 | 26,917 | ¥12 |
| X | コンテンツ作成 (返信) | 14,373 | – | ¥115 |
| X | ポスト作成 | 1,330 | – | ¥12 |
| 合計 | ¥303 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。