📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-11-01 08:43)
📊 週間経済レビュー(10/25〜11/1) 米国の7〜9月期GDPは年率3.4%へ加速。一方、9月の実質可処分所得は前月比-0.3%、貯蓄率は3.8%に低下しました。 📈 成長を支えるのは家計より企業の投資か。マイクロソフトの設備投資は前年の約2倍、アマゾンのフリーキャッシュフローは過去12か月で赤字です。 ⛽…
今週の現在地:二つの問い
今週(10月25日〜11月1日)は、米国のGDP速報、FOMC後の記者会見、日銀の展望レポートと会見、東京都区部の消費者物価など、主要国の発表が出そろいました。この回では「強い成長と弱い家計は、なぜ同時に起きたのか」「物価の上昇は燃料だけの話か」という二つの問いから、世界経済の現在地を一枚の見取り図にまとめ、最後に来週確かめるべき点まで示します。
世界経済の現在地:6つの面の見取り図
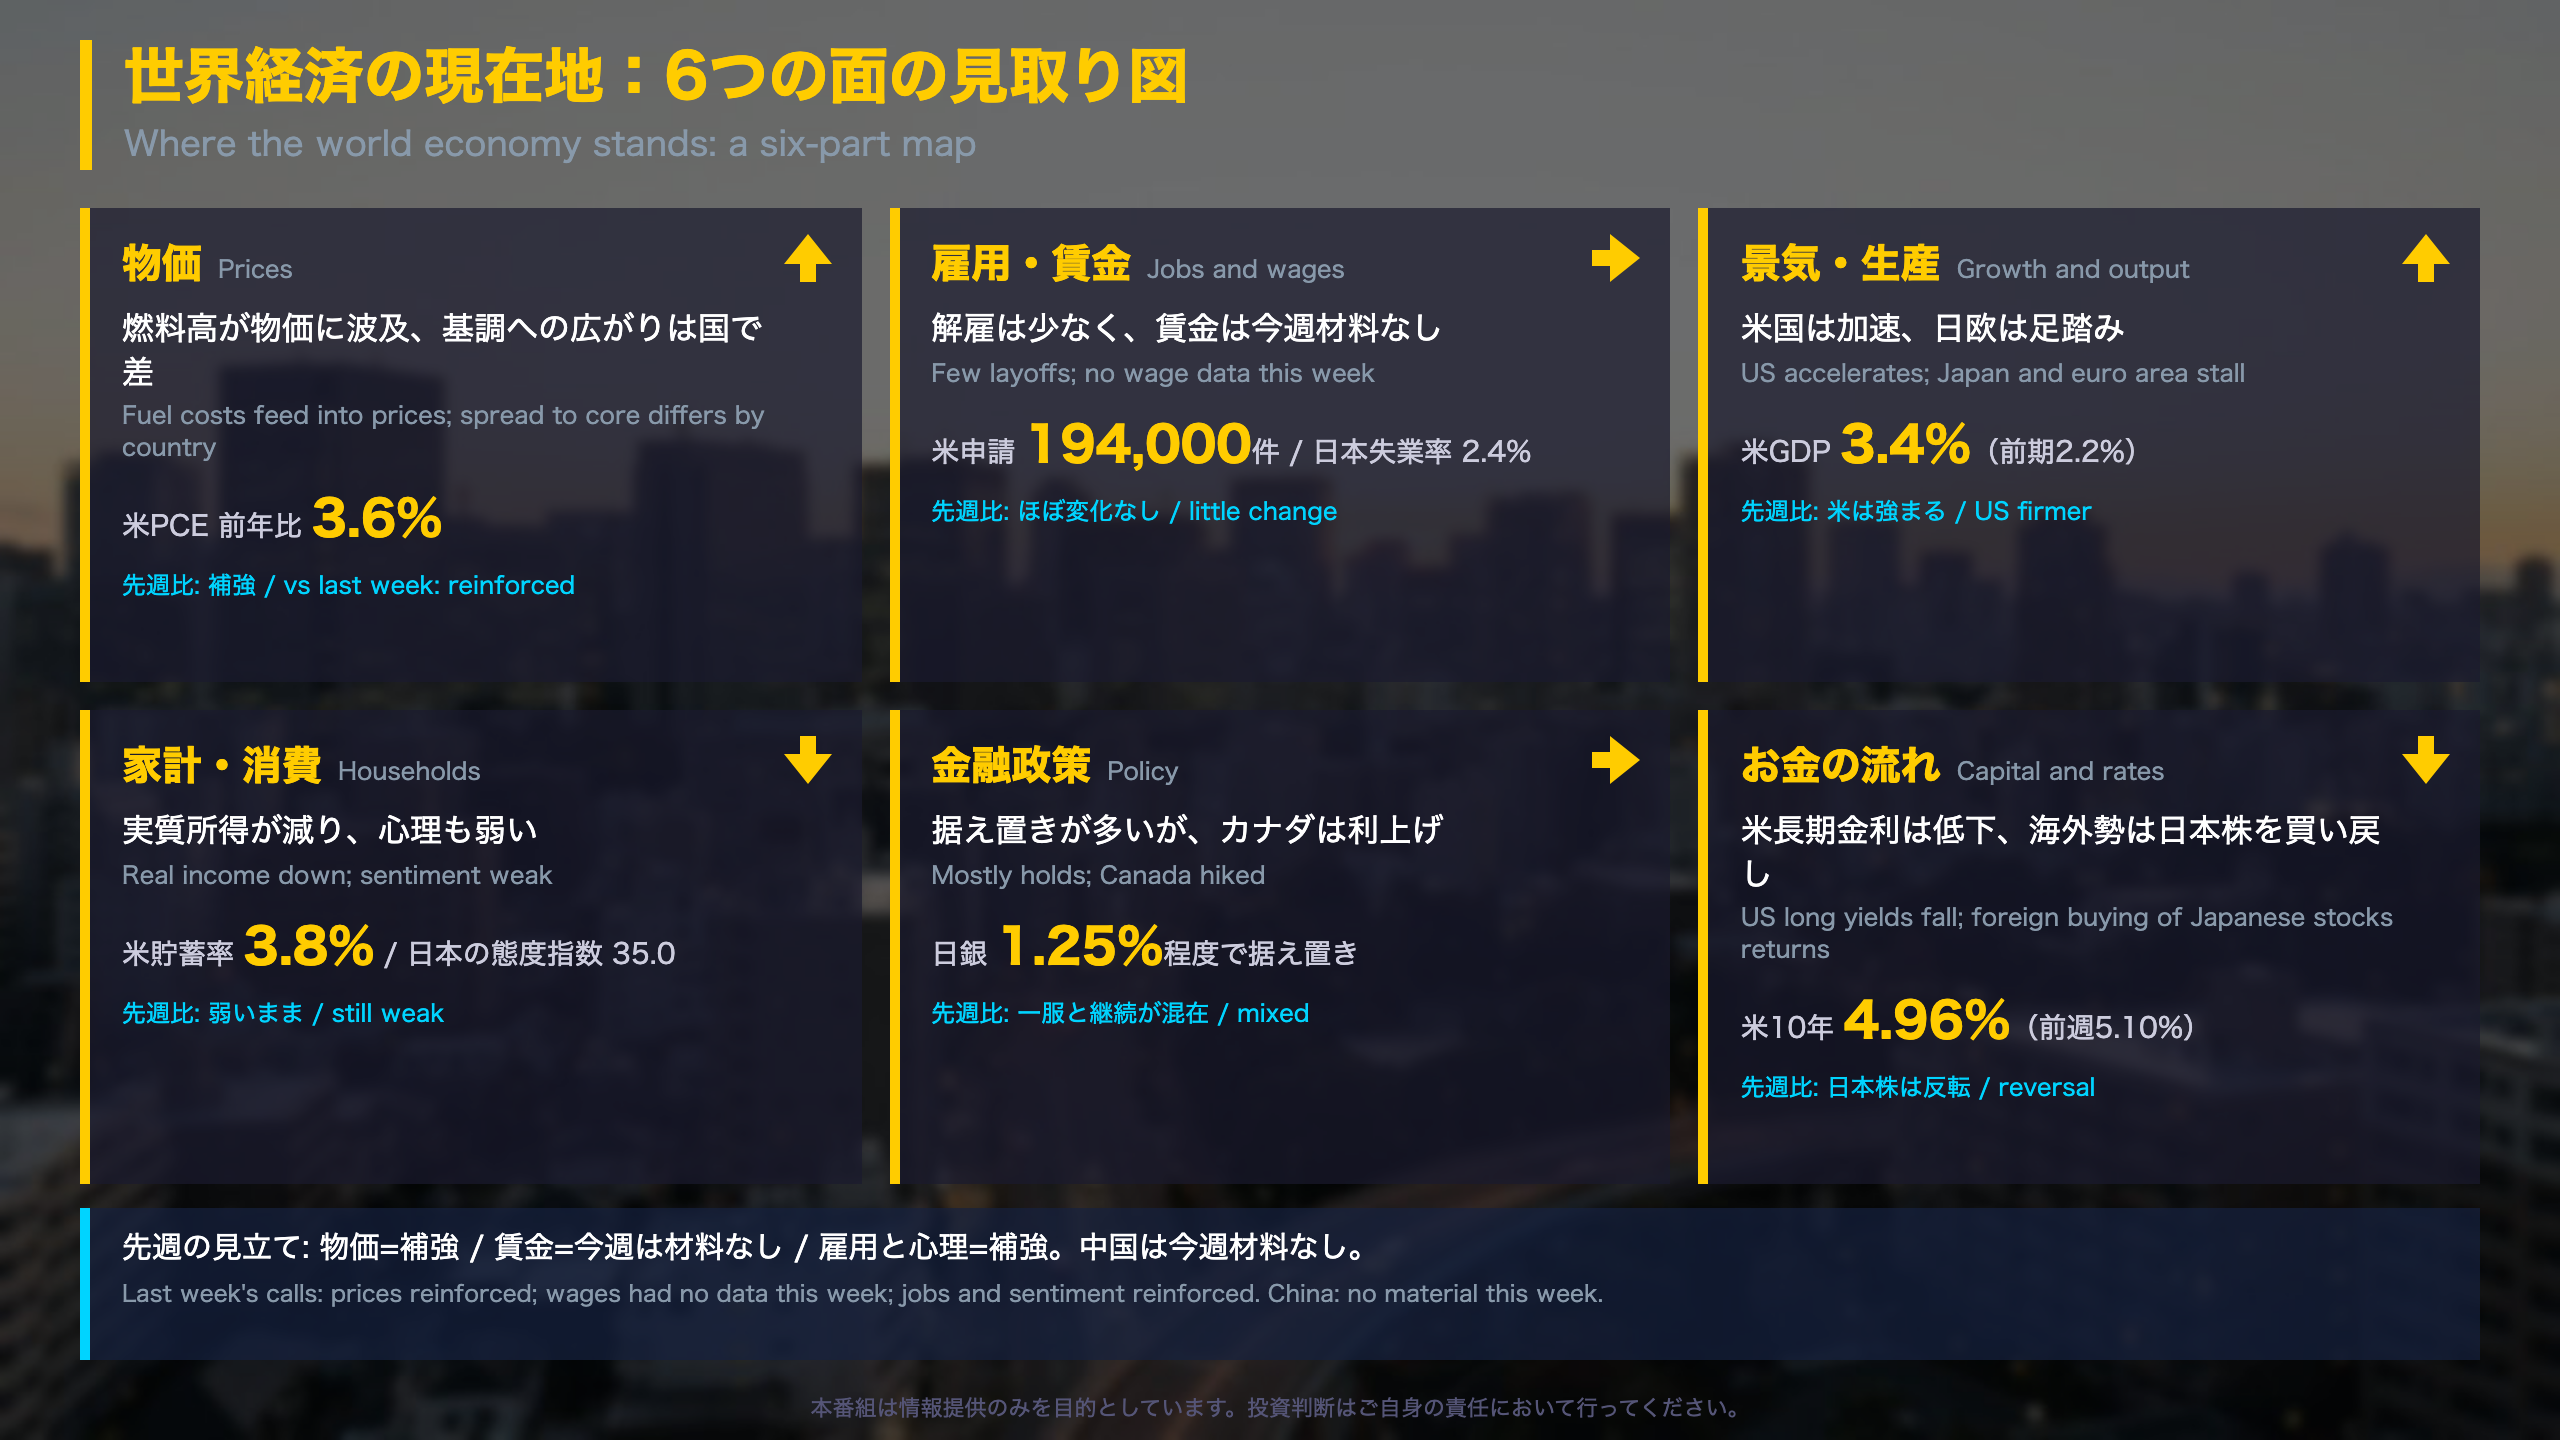
今週の見取り図(6つの面)
| 面 | 今週の状態 | 先週比 | 主な根拠 |
|---|---|---|---|
| 物価 | 燃料高が波及、基調への広がりは国で差 | 補強 | 米PCE前年比3.6%(コア3.1%)、東京CPI 2.8%、豪CPI 4.3% |
| 雇用・賃金 | 解雇は少なく、賃金統計は材料なし | ほぼ変化なし | 米申請194,000件、日本の失業率2.4% |
| 景気・生産 | 米は加速、日欧は足踏み | 米は強まる | 米GDP 3.4%、ユーロ圏ESI 96.9、日本の一致指数118.8(前月差-1.8) |
| 家計・消費 | 実質所得と心理が弱い | 弱いまま | 米貯蓄率3.8%、日本の態度指数35.0 |
| 金融政策 | 据え置きが多く、カナダは利上げ | 一服と継続が混在 | FOMC・日銀は据え置き、カナダ銀行2.5% |
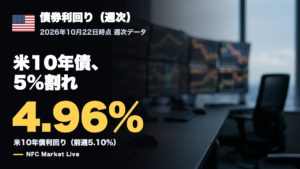
| お金の流れ | 米長期金利は低下、日本株に買い戻し | 日本株は反転 | 米10年4.96%(前週5.10%)、海外勢の日本株+1兆1,809億円 |
先週の見立てとの照合
- 物価の再加速は複数国で続くか:補強。豪州は4.0%から4.3%、米PCEは前年比3.6%、東京は2.8%でした。
- 日本の賃金は物価を上回るか:今週は賃金統計がなく材料なし。来週の毎月勤労統計で確かめます。
- 雇用の強さと心理の弱さ:補強。米申請は194,000件と低水準で、日本とユーロ圏では心理指標が下がりました。
骨格の国と補助線
米国はGDP・PCE・FOMCが出そろいました。ユーロ圏はESIが2か月連続で低下(96.9)した一方、雇用期待は98.2へ上がり、M3は3.5%で横ばいでした。日本は失業率2.4%、東京CPI、消費者態度指数35.0(2か月連続低下)、鉱工業生産+2.2%と在庫+2.5%、日銀会合が材料です。英国は物価統計がなく、貸出(M4Lex £17.0bn)が中心でした。中国は材料なし。豪州・カナダ・NZ・ブラジル・ノルウェーは補助線として使いました。
異なる解釈
強さを重く見る立場は、米成長の加速、低い解雇、日本の失業率低下、海外勢の日本株買いを挙げます。弱さを重く見る立場は、実質所得と貯蓄率、日欧の心理指標を挙げます。
成長は加速したのに、家計の実質所得はなぜ減ったのか
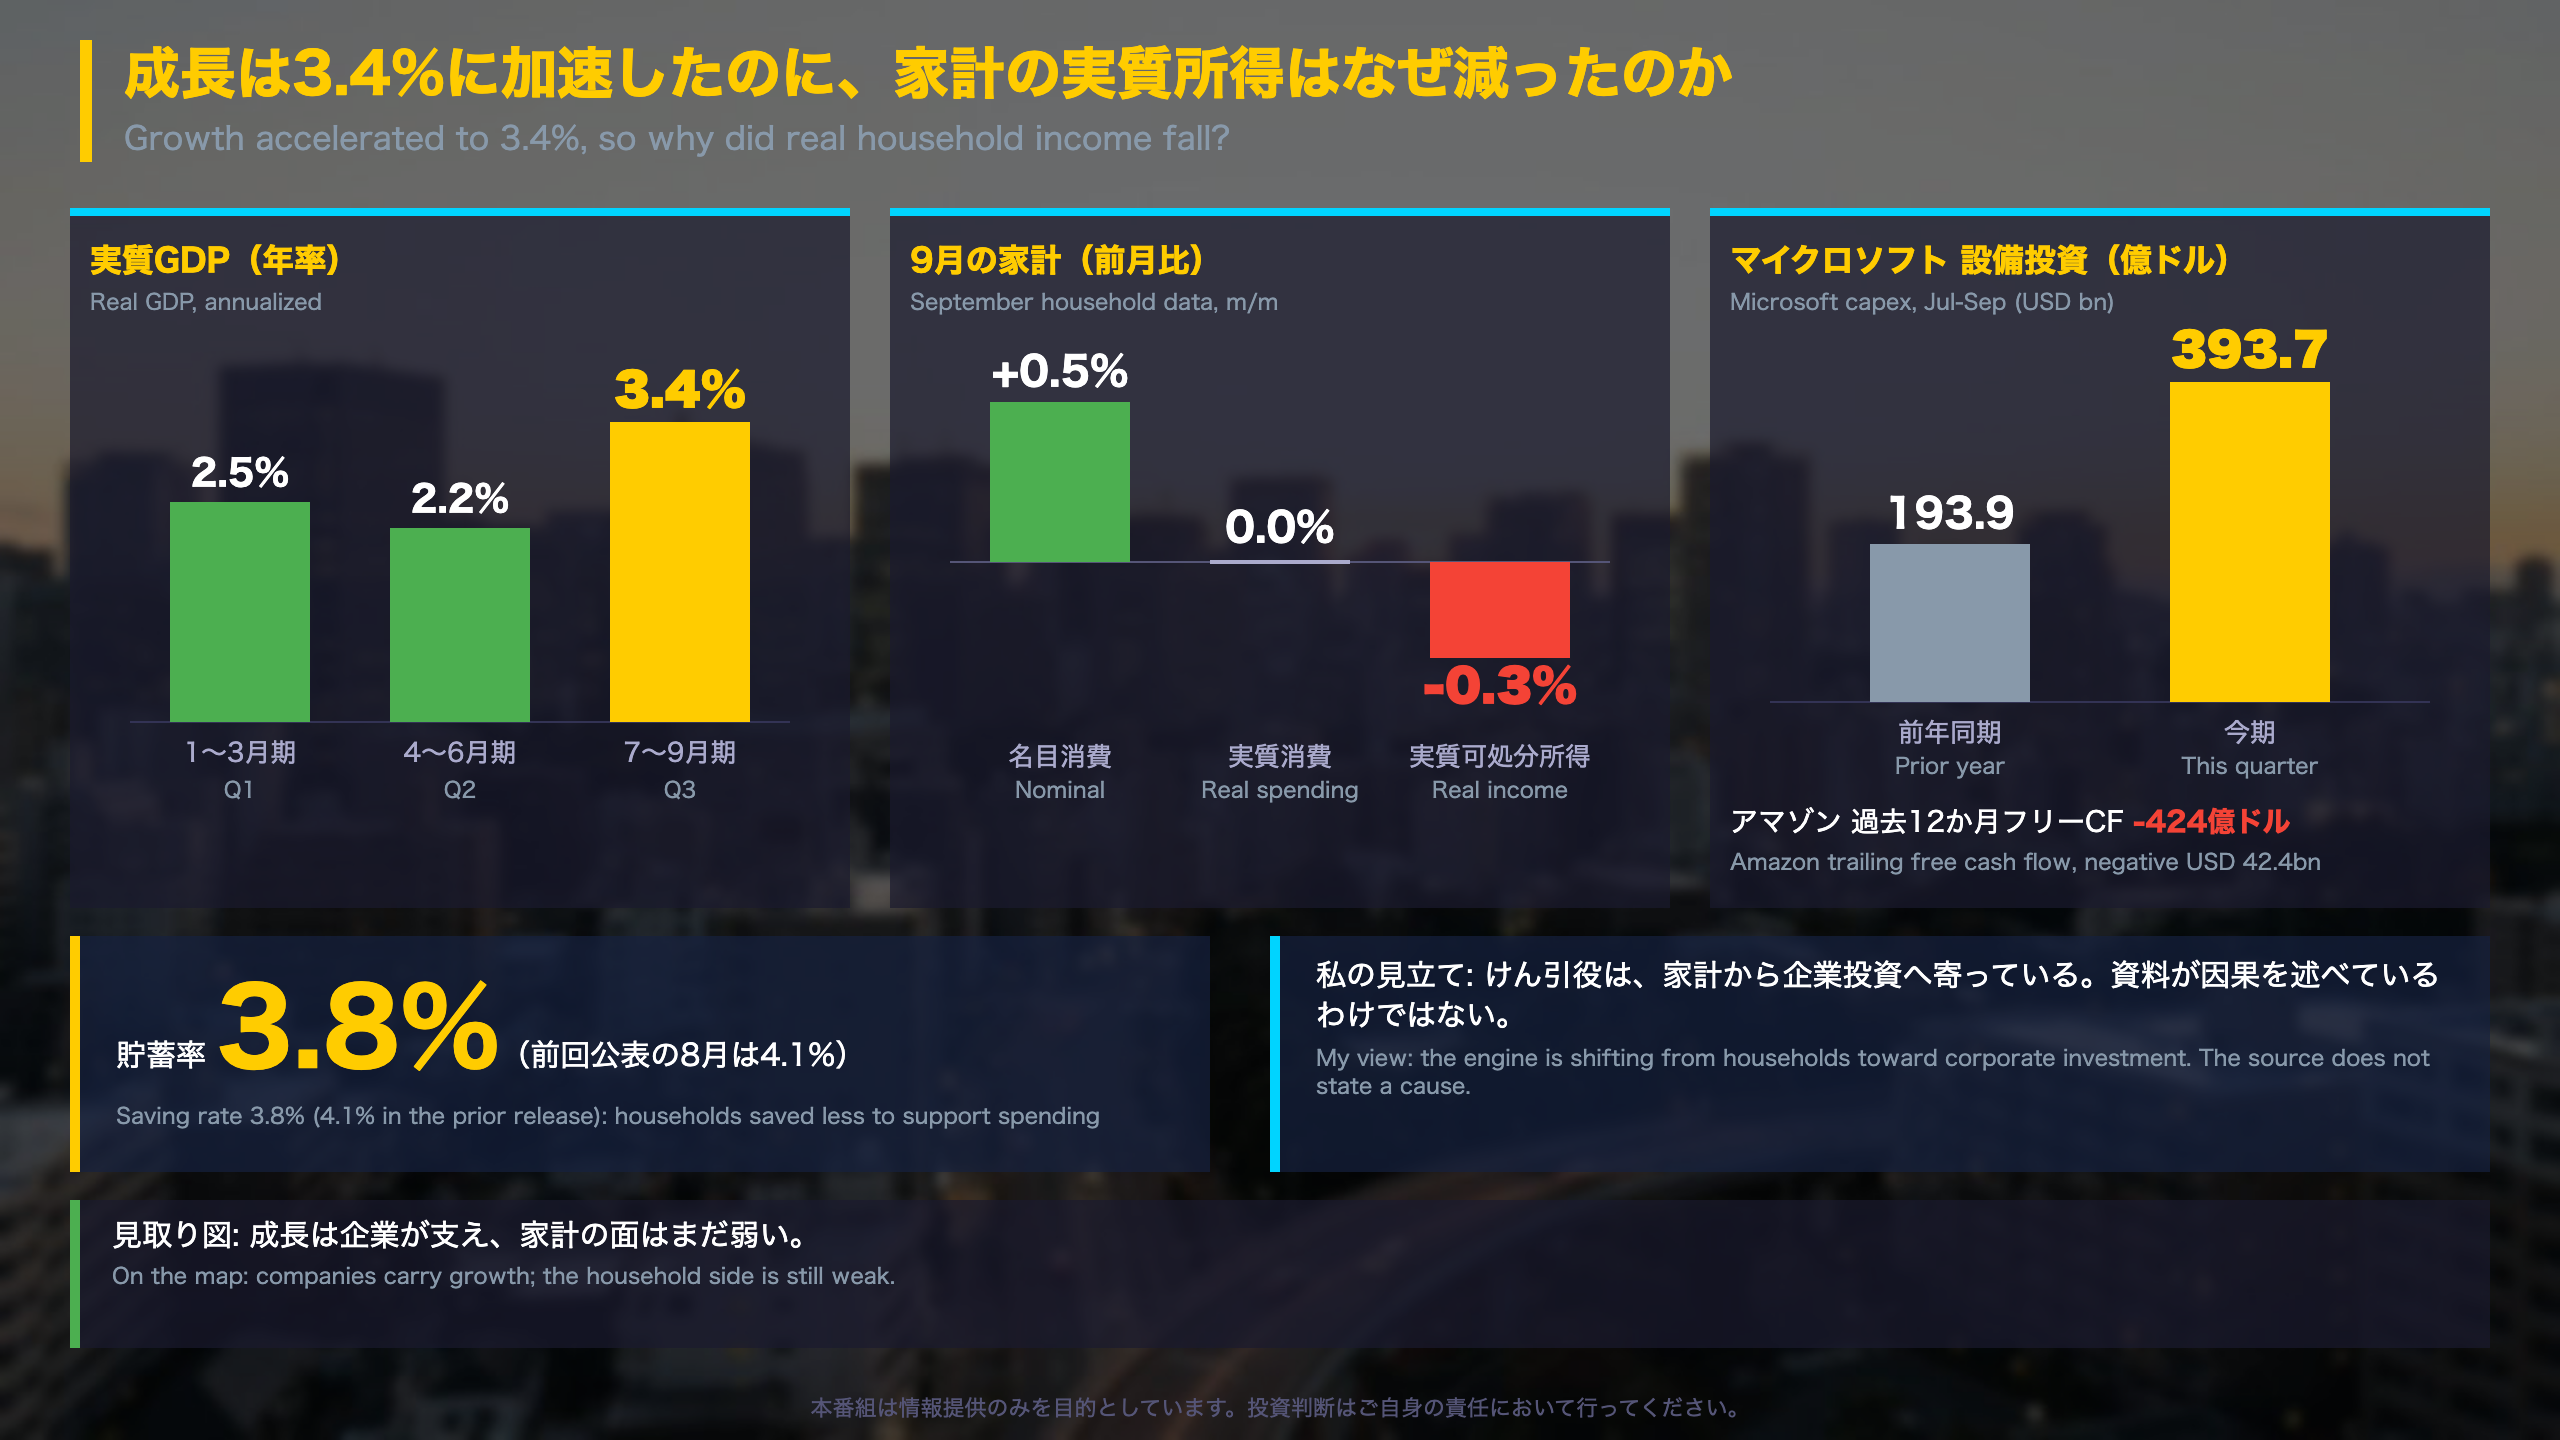
3.4%の中身と、9月の家計
7〜9月期の実質GDPは年率3.4%(速報)。1〜3月期2.5%、4〜6月期2.2%からの加速です。名目GDPは5.6%増で前期の8.5%から縮み、国内購入価格指数も3.0%(前期5.6%)に鈍化しました。民間の最終需要は4.9%と前期の4.6%を上回ります。ただし前期の同指標は速報3.9%から第3次推計4.6%へ上方に改定されており、今回も速報値です。
家計の3か月
| 前月比(%) | 7月 | 8月(改定後) | 9月 |
|---|---|---|---|
| 実質可処分所得 | 0.3 | 0.0 | -0.3 |
| 実質消費支出 | 0.1 | 0.5 | 0.0 |
| PCE物価(総合) | 0.1 | 0.3 | 0.5 |
BEAは「Real PCE increased $2.6 billion (less than 0.1 percent at a monthly rate) in September.」と記しています。貯蓄率は3.8%で、前回公表の8月4.1%から下がりました。
企業側の数字
- マイクロソフト:営業CF 580.0億ドルに対し設備投資393.7億ドル(前年193.9億ドル)。差し引きは186.3億ドルで、前年の256.6億ドルより小さい
- アマゾン:2026年の設備投資は約2,200億ドルの見通し。過去12か月のフリーCFは-424億ドル
- アルファベット:7〜9月期のフリーCFは-90.7億ドル、直近12か月の合計は197.5億ドルのプラス
異なる解釈
強さを重く見る立場は、在庫を除く民間需要の強さと、AWS(為替除く+39%)やAzure(+48%)の伸びを挙げます。慎重な立場は、実質可処分所得の減少と貯蓄率の低下を挙げます。どちらも単月・単期の速報に基づきます。
次の確認点
米雇用統計(11月6日)、10月分の個人所得・支出とGDP第2推計(11月25日)。
物価の加速は、今週も燃料だけの話なのか
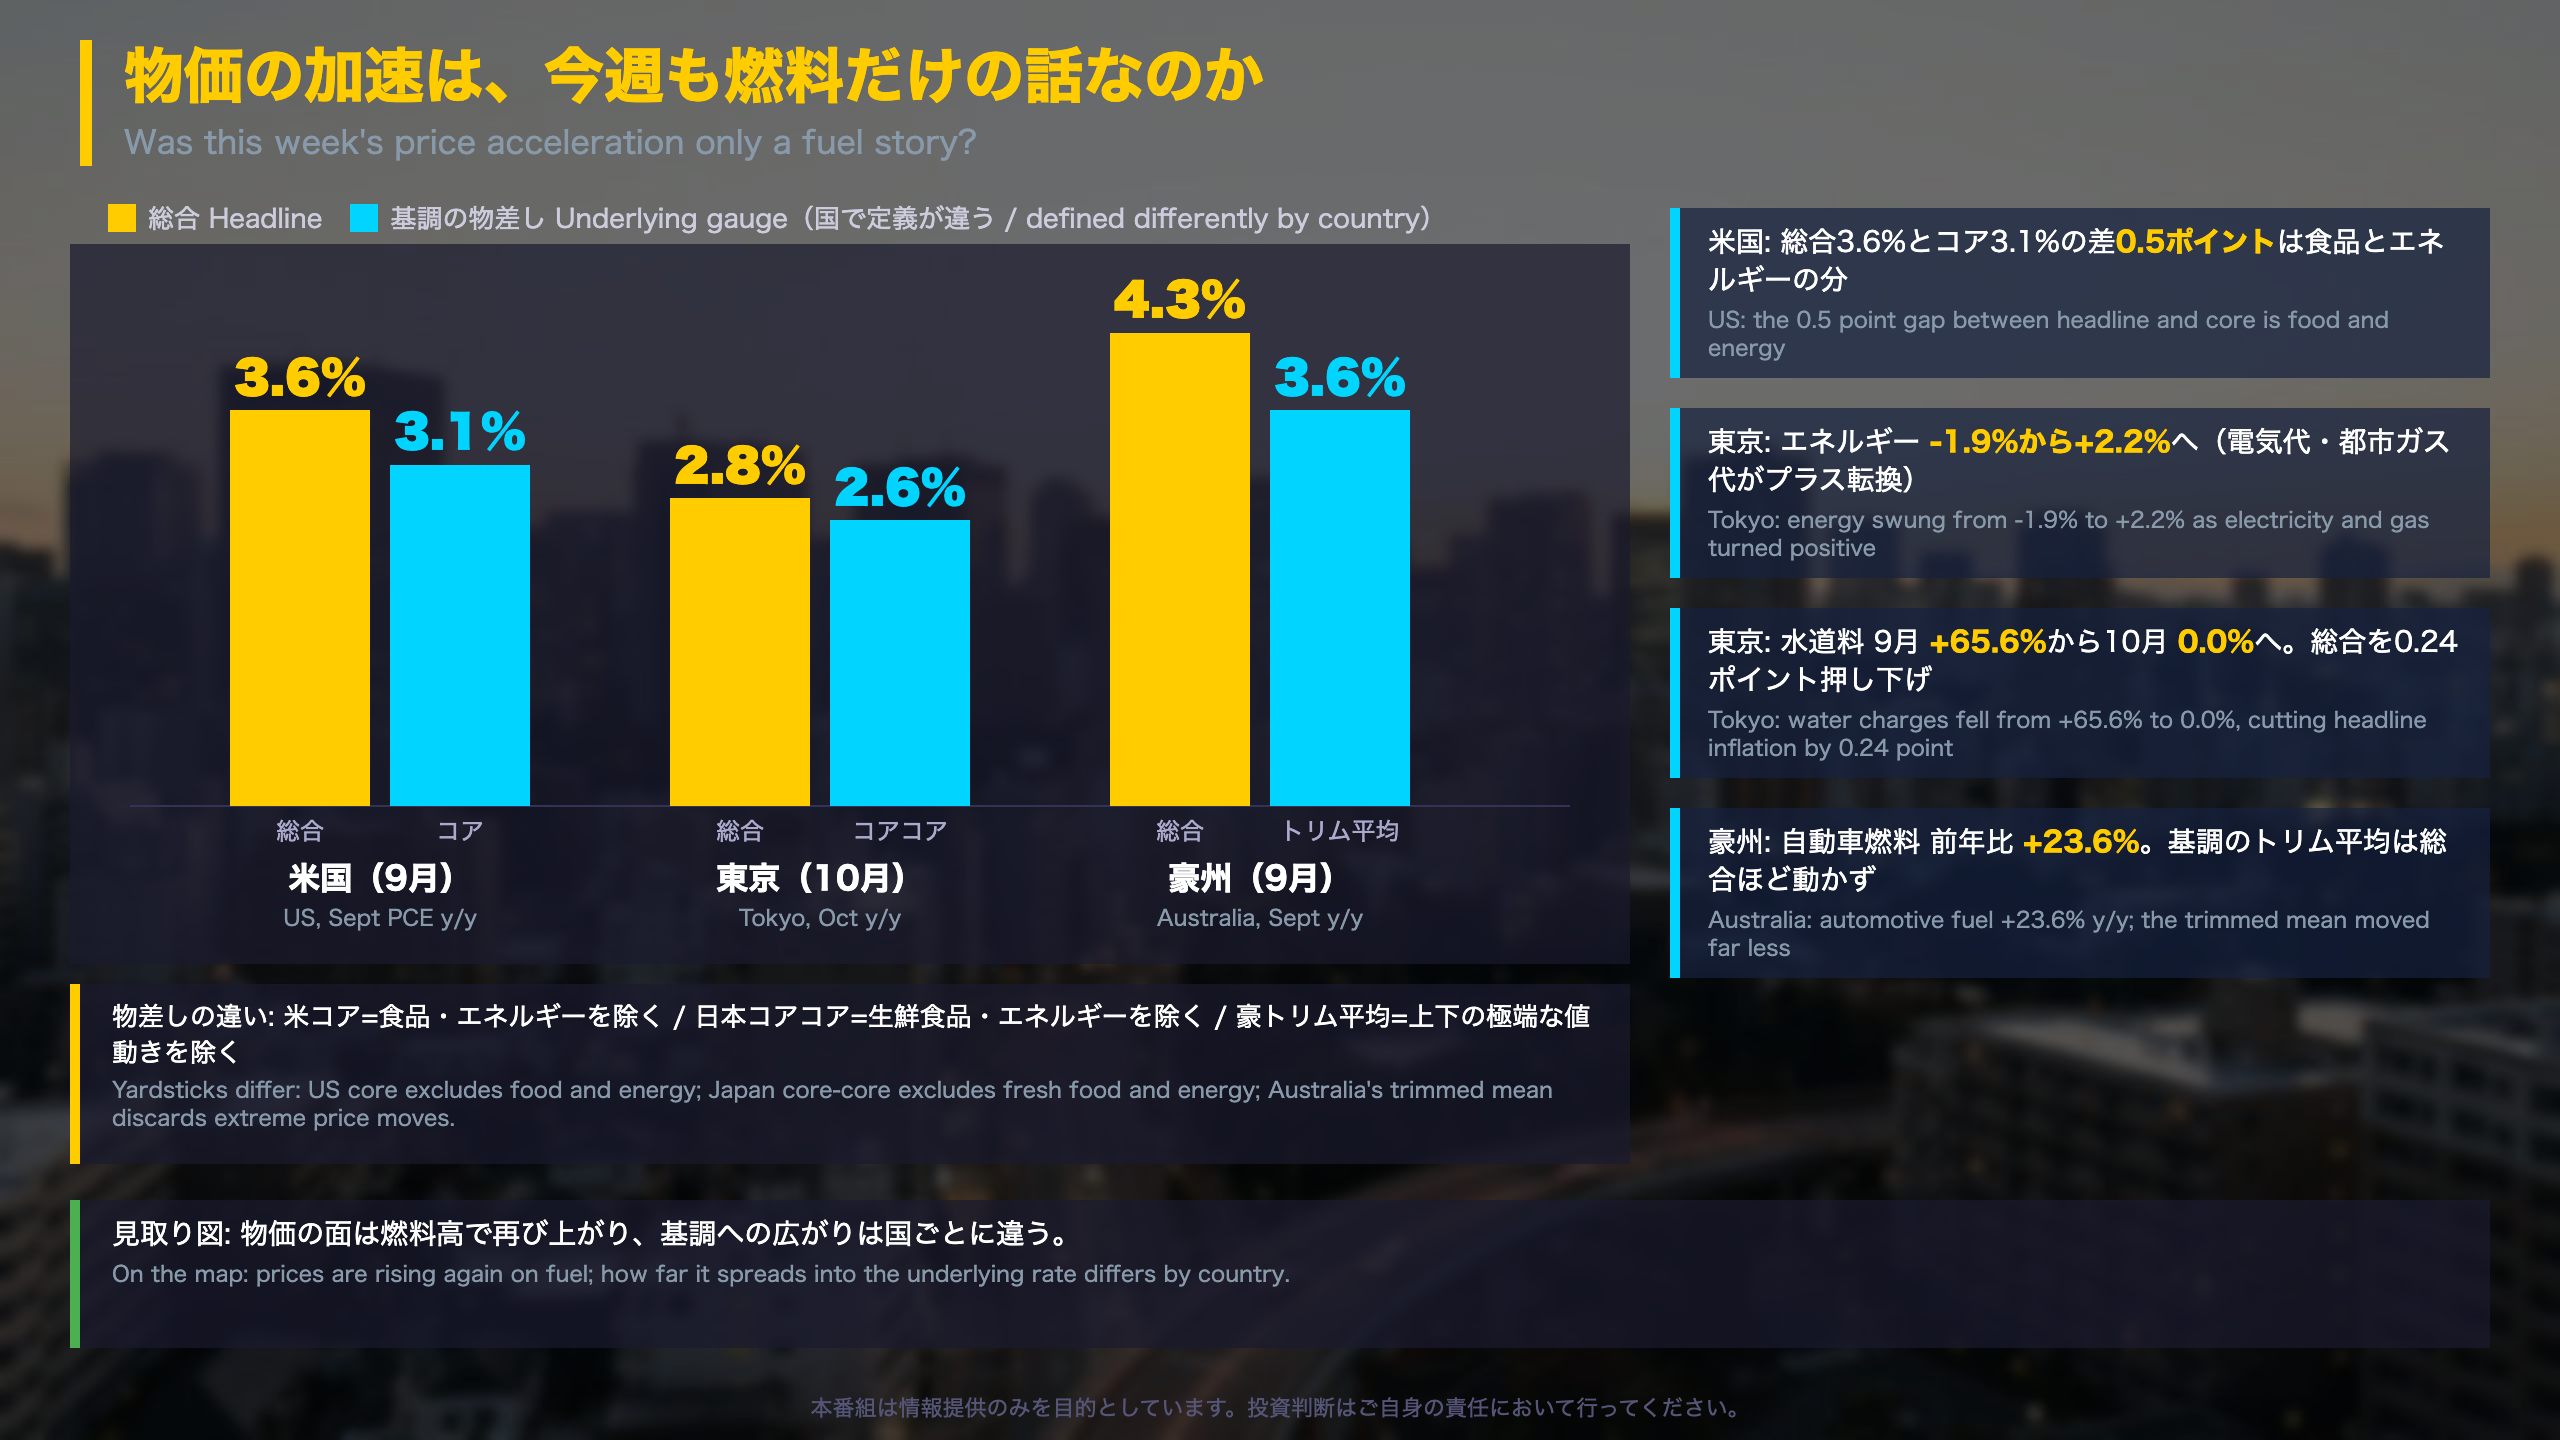
燃料の波及を3か国で見比べる
| 国 | 総合 | 基調の物差し | 備考 |
|---|---|---|---|
| 米国(9月PCE、前年比) | 3.6%(8月3.4%) | コア3.1%(食品・エネルギー除く) | 月次は総合0.5%、コア0.3% |
| 東京都区部(10月) | 2.8% | コアコア2.6%(生鮮・エネルギー除く、9月2.9%) | 生鮮+8.6% |
| 豪州(9月) | 4.3%(8月4.0%) | トリム平均3.6%(8月は改定後3.5%) | 自動車燃料+23.6% |
国ごとに基調の物差しが違うため、数字を直接並べて優劣は付けられません。
東京の中身
エネルギーは前年比-1.9%から+2.2%へ。総務省は「電気代、都市ガス代がプラスに転じ、エネルギーにより総合の上昇幅が0.18ポイント拡大」と記しています。生鮮食品は+8.6%(寄与度0.32)、レタスは+118.3%でした。一方、水道料は9月の+65.6%から10月は0.0%となり、総合の上昇幅を0.24ポイント縮めました。政策効果(ガソリン暫定税率廃止など)の試算はエネルギーで-0.35ポイントです。財は+3.5%、サービスは+2.2%で、上振れは財側が中心でした。
豪州の中身
交通の寄与は7月0.18、8月0.64、9月0.99ポイントと拡大。ABSは燃料の上昇を世界の原油価格の上昇と説明しています。娯楽・文化は国内旅行+8.0%(学校休暇と大型スポーツイベント)が押し上げました。サービスは4.1%(8月3.7%)、非裁量は5.2%と、強さを示す項目もあります。
異なる解釈
燃料の振れや前年比の土台を重く見る立場では、跳ねは一時的です。財・サービス・コアが同時に動く国(豪州)を重く見る立場では、広がりの兆しです。ユーロ圏のPPIは8月に前年比+8.2%でしたが、消費者物価への波及は資料に記載がありません。
次の確認点
全国CPI10月分(11月20日)、豪州10月分と米10月PCE(11月25日)、東京11月分(11月27日)。
中央銀行は現在地をどう見ているか
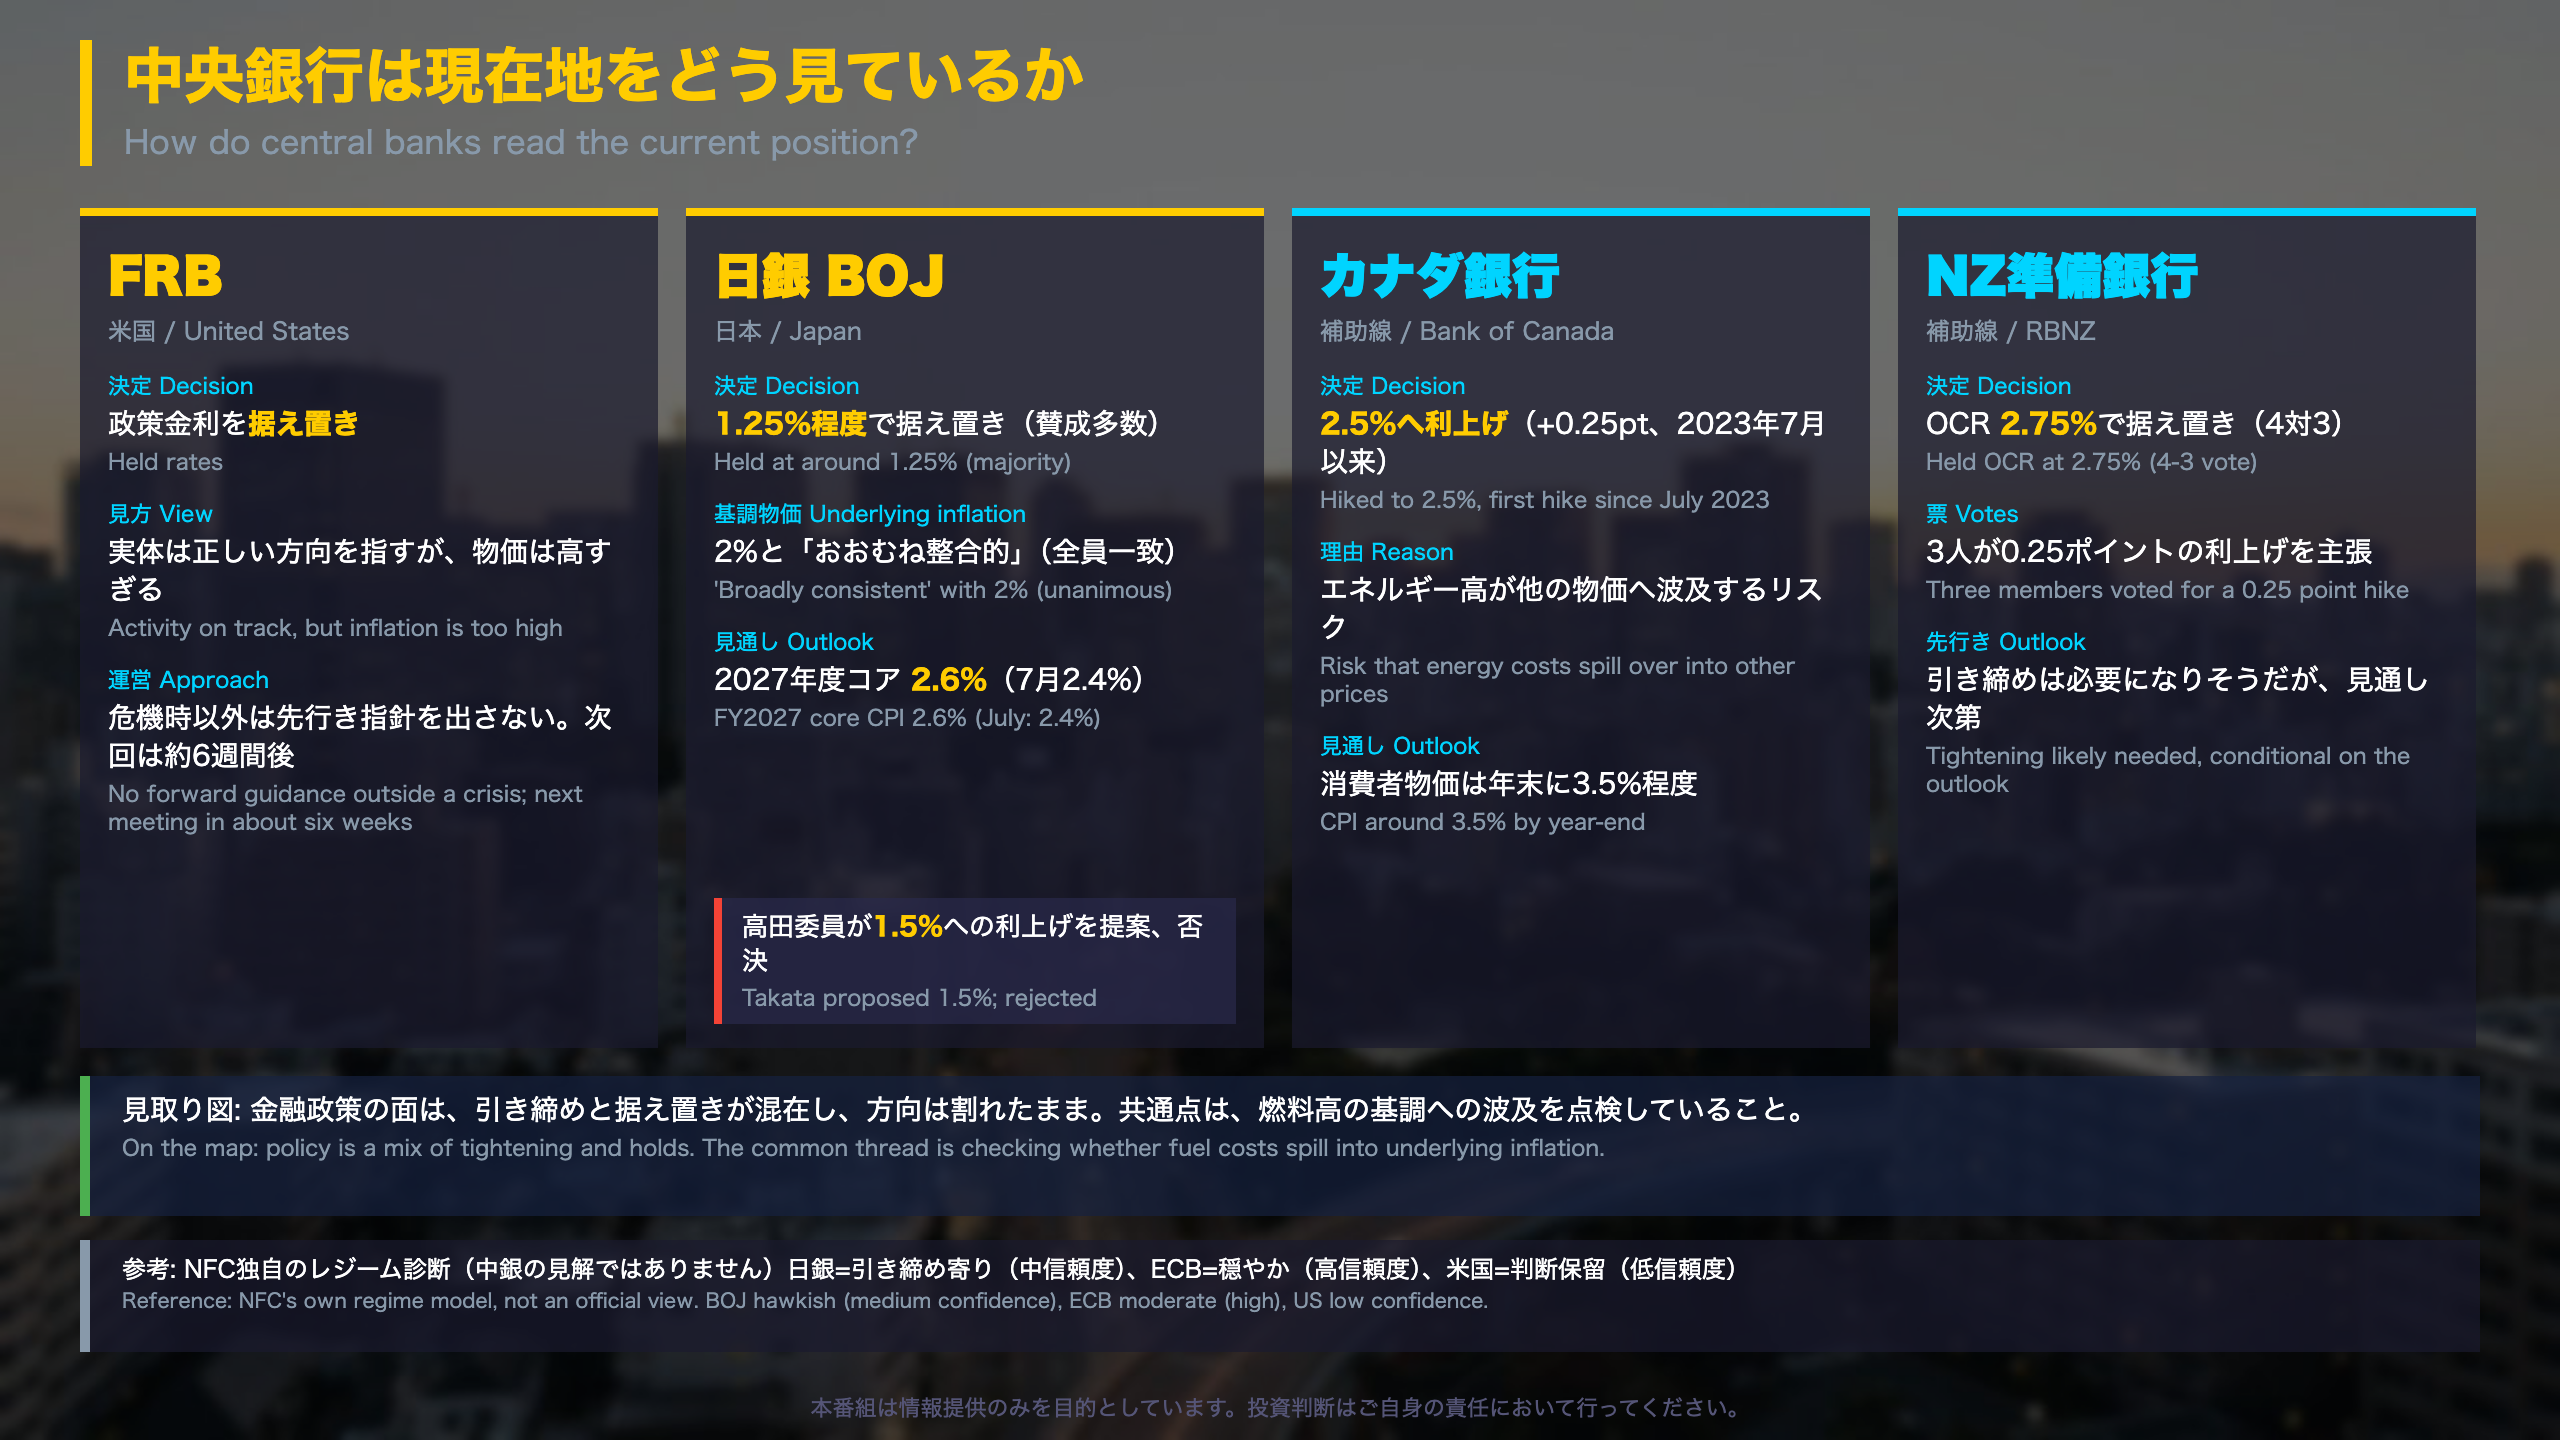
FRB:両面を語り、先行き指針は出さず
議長は会見で「Real activity is clearly pointing in the right direction. That’s good news. But inflation is too high.」と述べました。失業保険申請の4週平均は「世代で最低の水準」と表現されました。先行き指針は「危機時以外は支持しない」とし、経済見通しのドットは自身は提出していない、と明かしました。会合は来年秋から年8回となり、2027年に1回は戦略専任の会合になる見通しです。次回は約6週間後です。
日銀:見方は一致、政策は割れた
| 項目 | 内容 |
|---|---|
| 政策 | 無担保コール翌日物を1.25%程度で推移(賛成多数) |
| 反対 | 高田委員が1.5%程度への引き上げを提案、否決 |
| 展望レポート | 基調物価は2%と「おおむね整合的」(全員一致) |
| 物価見通し(生鮮除く、中央値) | 2026年度2.5%、2027年度2.6%(7月2.4%)、2028年度2.0% |
| ETF | 年間売却ペースを簿価ベースで8,600億円程度へ |
総裁は「2%を持続的安定的に実現することが重要と考えていますので、そこにはまだ至っていない」と述べ、物価は上振れリスクの方が大きいと説明しました。
補助線の中銀
カナダ銀行は2023年7月以来の利上げで2.5%へ。物価は年末に3.5%程度へ上がる見通しで、ガソリンを除く消費者物価は2.2%です。NZ準備銀行はOCR 2.75%で据え置き、票は4対3でした。
参考:NFC独自のレジーム診断(中銀の見解ではありません)
日銀は引き締め寄り(中信頼度)、ECBは穏やか(高信頼度)、米国は低信頼度で判断保留です。
異なる解釈
物価の定着を重く見る立場は利上げの前倒しを、累積効果と資金繰りの慎重な確認を重く見る立場は据え置きを支持します。
来週、見取り図のどこが更新されるか
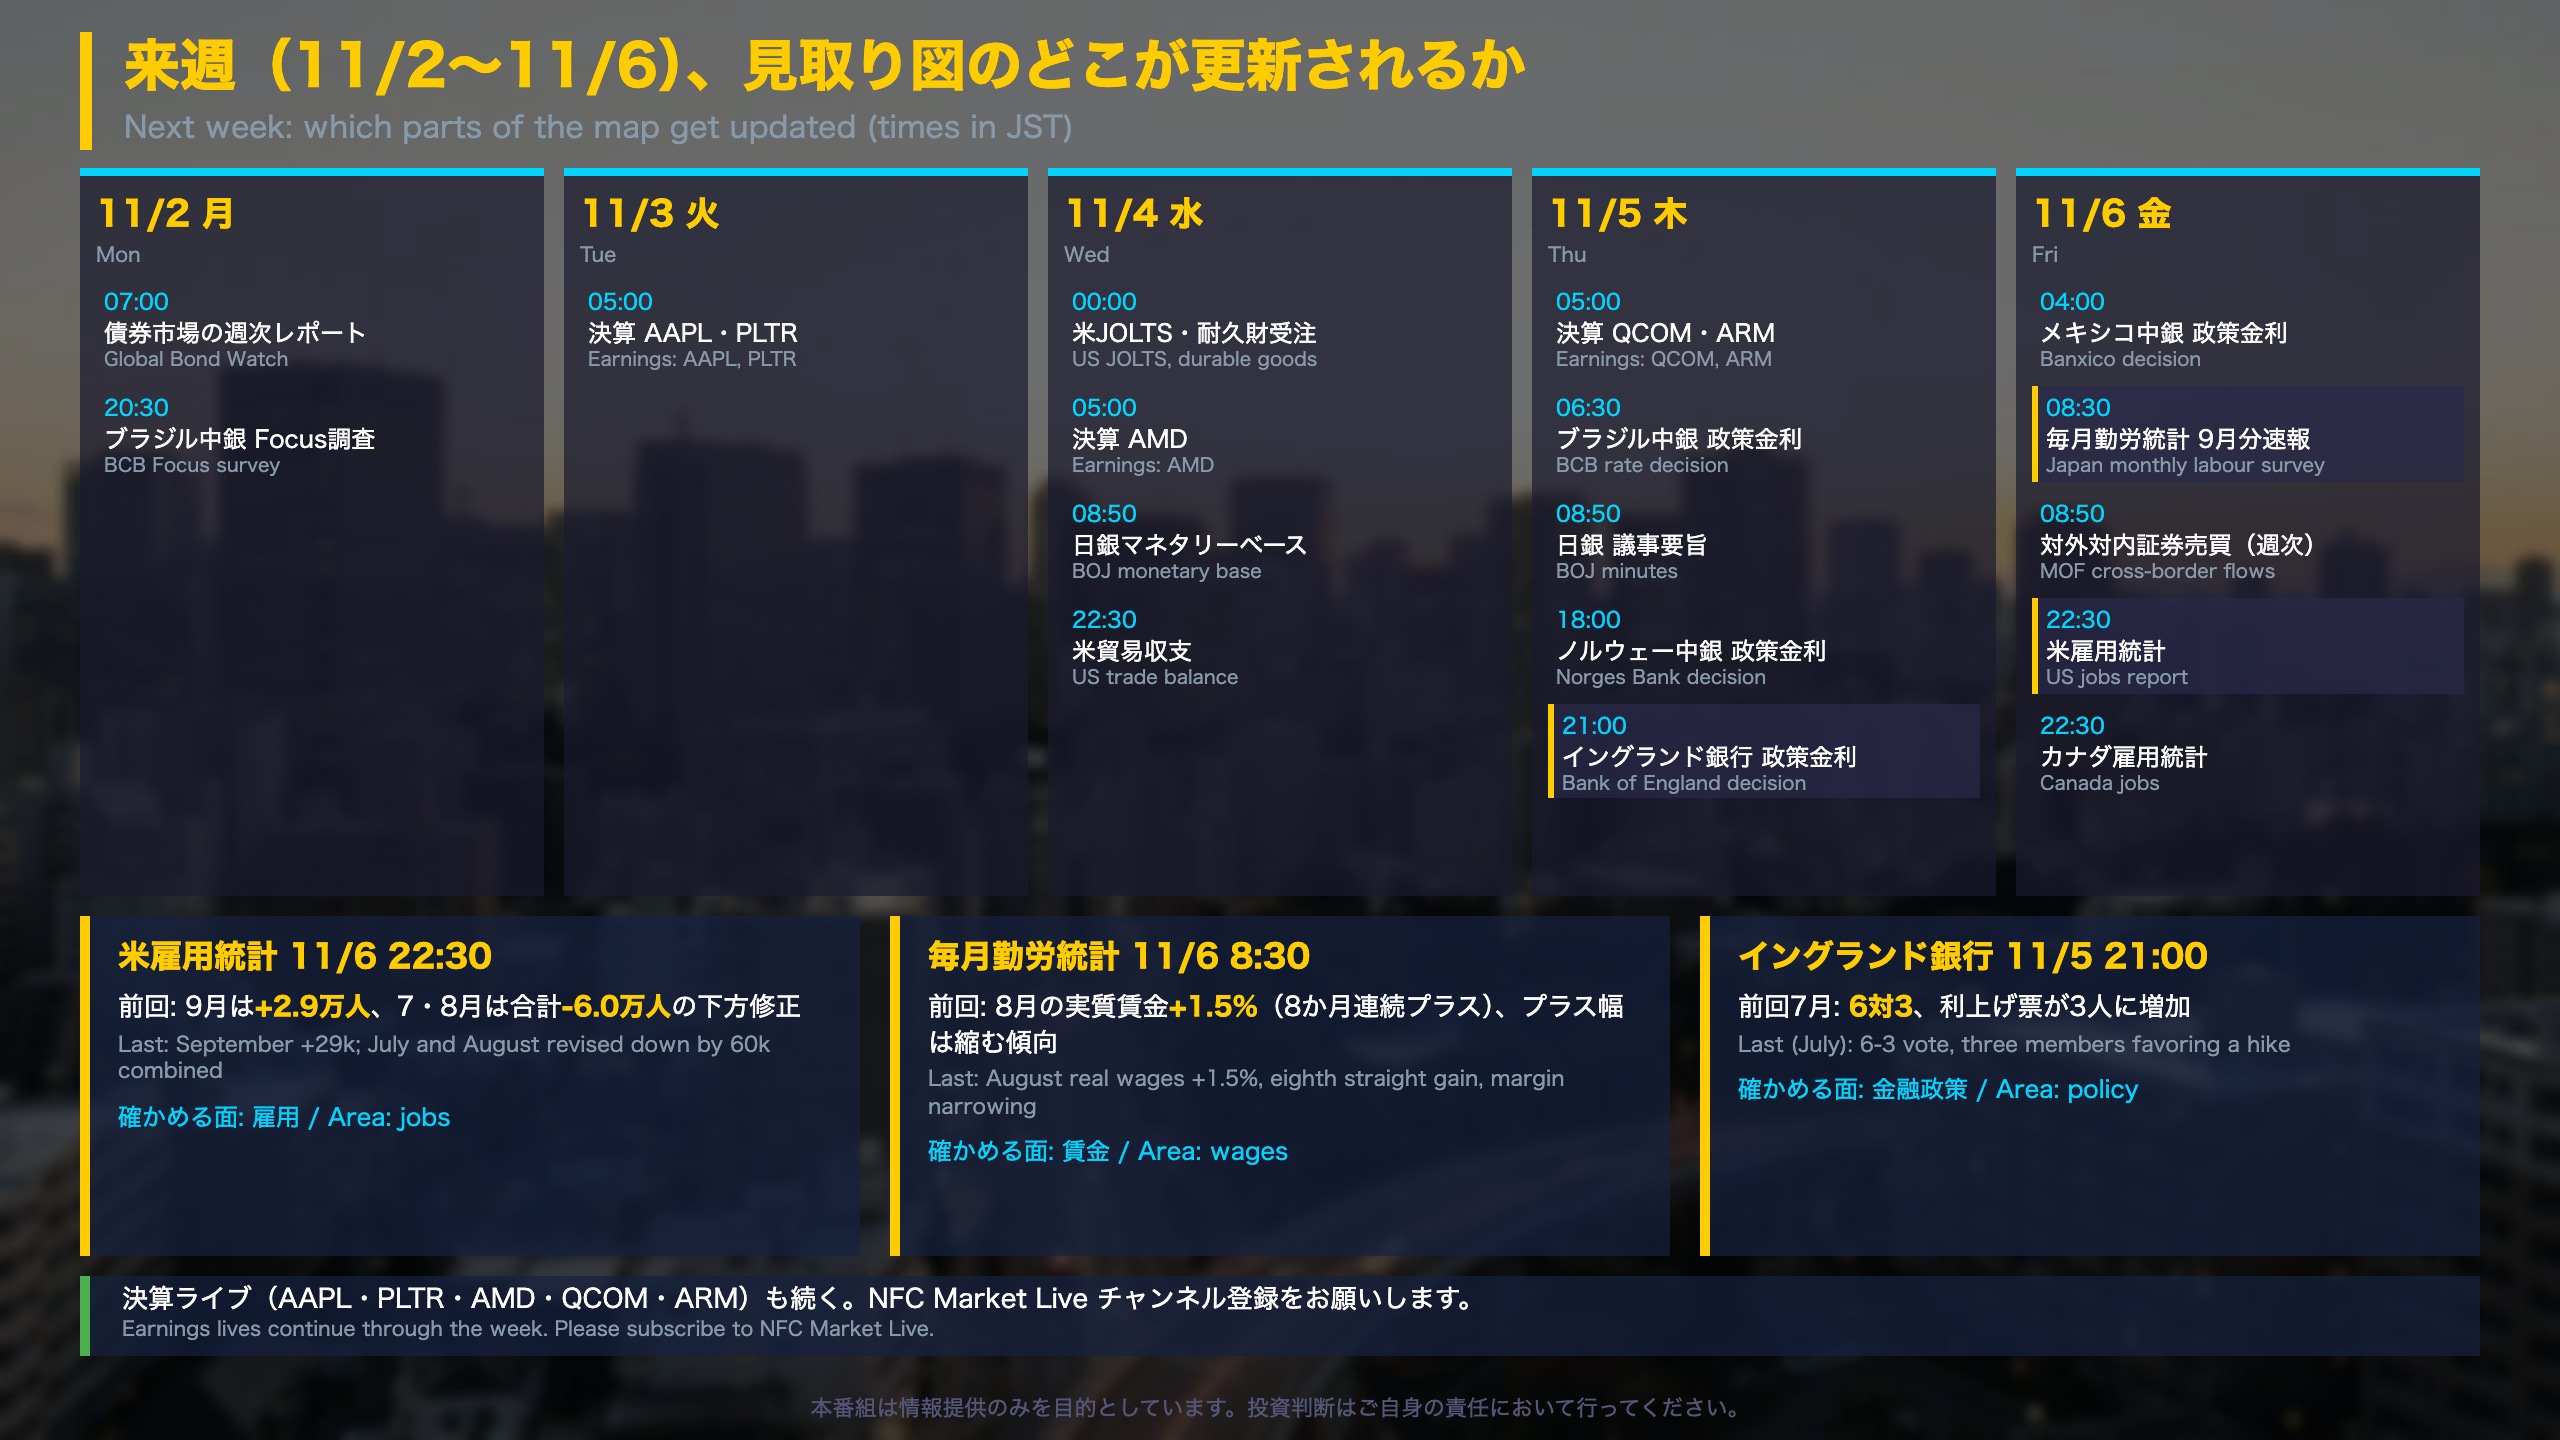
来週(11月2日〜6日)の主な予定(日本時間)
| 日 | 時刻 | 予定 |
|---|---|---|
| 11/2(月) | 07:00 / 20:30 | 債券週次レポート/ブラジル中銀Focus調査 |
| 11/3(火) | 05:00 | 決算 AAPL・PLTR |
| 11/4(水) | 00:00 / 05:00 / 08:50 / 22:30 | 米JOLTS・耐久財受注/決算 AMD/日銀マネタリーベース/米貿易収支 |
| 11/5(木) | 05:00 / 06:30 / 08:50 / 18:00 / 21:00 | 決算 QCOM・ARM/ブラジル中銀/日銀議事要旨/ノルウェー中銀/イングランド銀行 |
| 11/6(金) | 04:00 / 08:30 / 08:50 / 22:30 | メキシコ中銀/毎月勤労統計/対外証券売買/米・カナダ雇用統計 |
確かめる3点
1. 米雇用統計(11月6日22:30)
前回は9月が+29,000人、7月は+21,000人から-10,000人、8月は+162,000人から+133,000人へ下方改定され、2か月合計で-60,000人でした。直近12か月平均は月+45,000人です。前週のJOLTSでは、求人は707万9千件、離職率は1.9%でした。
2. 毎月勤労統計(11月6日8:30)
前回8月の実質賃金は+1.5%、現金給与総額は+3.8%。実質賃金は1月+0.7%、2月+2.0%、6月+2.2%、7月+2.0%と推移し、プラス幅は縮む傾向です。物価が2.2%で推移する場合、名目賃金が2.2%を下回れば実質賃金はマイナスになる計算です(持ち家の帰属家賃を除く総合)。
3. イングランド銀行(11月5日21:00)
2026年は4月が8対1、6月が9対0、7月が6対3と、反対票が増えてきました。
補助線
カナダ雇用統計(11月6日)は、前回9月が-68,000人(8月-42,000人)でした。決算ライブでは、AI投資が収益に結びついているかを各社の数字で確かめます。
※次回以降の結果を予想するものではありません。
製作費大公開
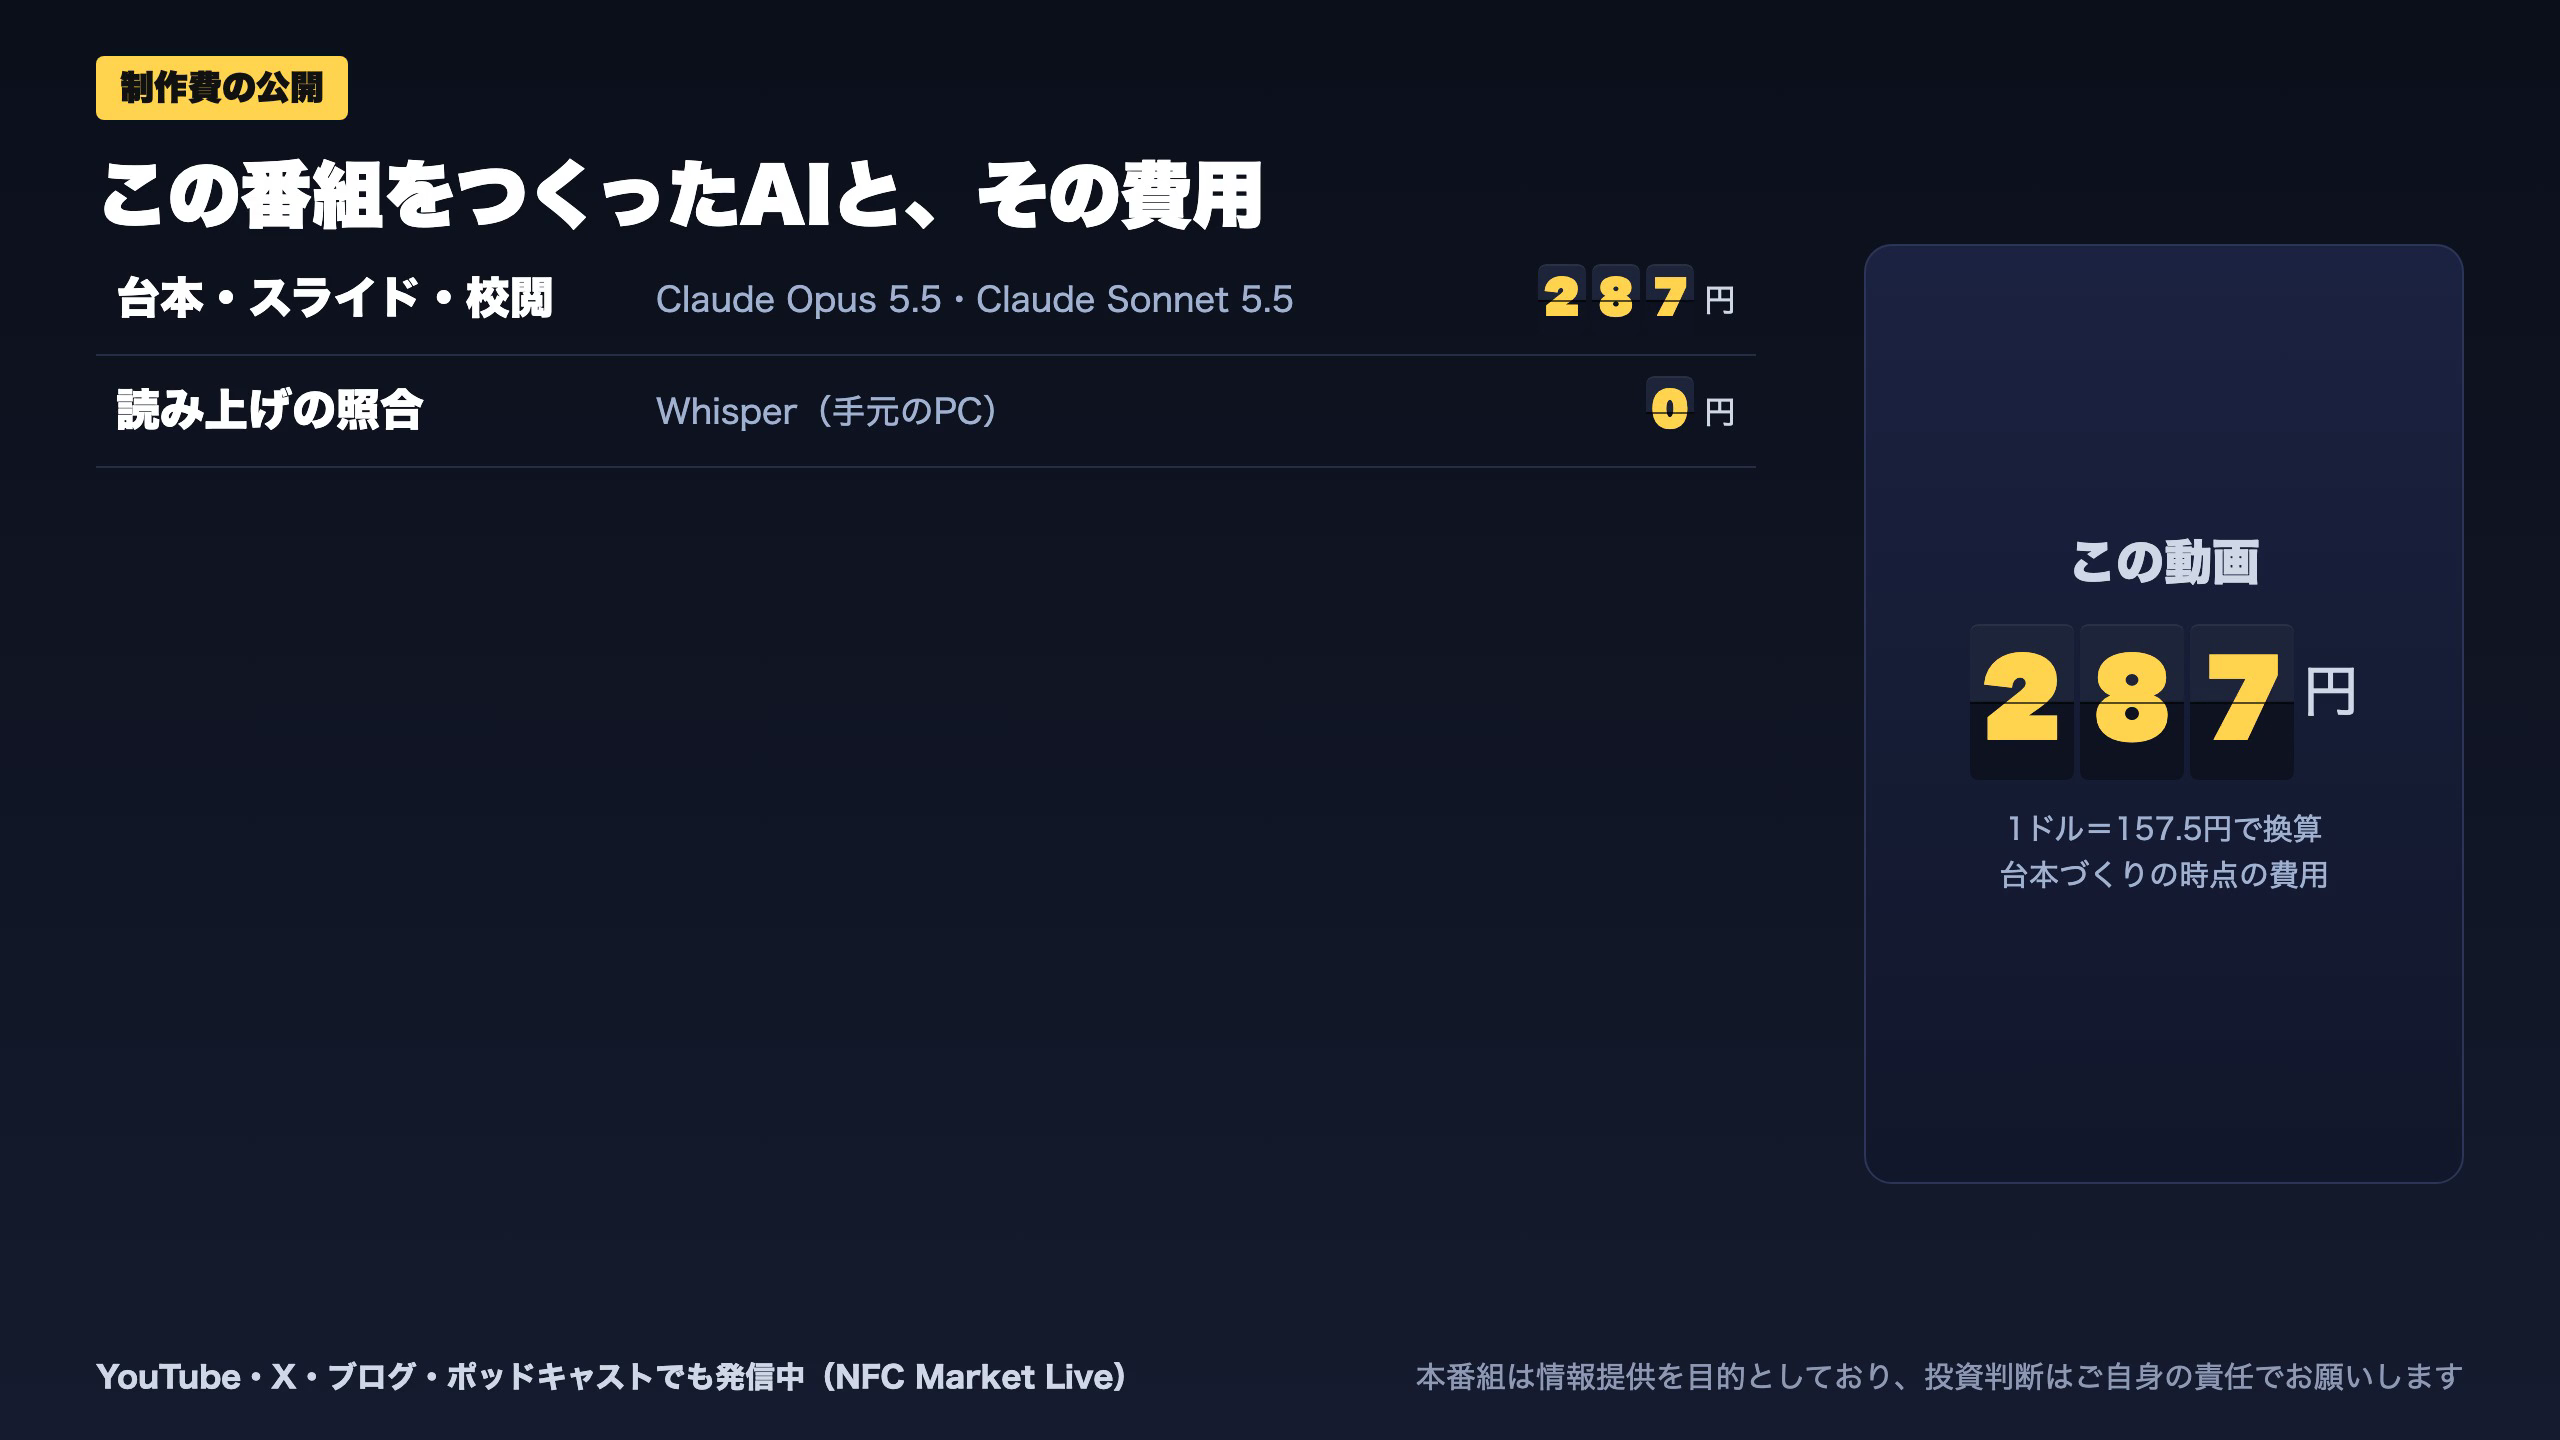
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Opus 5.5 | 97,498 | 3,406 | ¥72 |
| LLM | Claude Sonnet 5.5 | 190,273 | 99,505 | ¥217 |
| TTS | Gemini 3.8 Flash TTS | 11,753 | 27,547 | ¥40 |
| BGM | Lyria 3 Clip | 463 | 8,916 | ¥13 |
| X | コンテンツ作成 (返信) | 8,498 | – | ¥16 |
| X | ポスト作成 | 1,631 | – | ¥9 |
| X | ツイート (URL付) | 90 | – | ¥31 |
| 合計 | ¥398 |
為替レート: 1 USD = 157.5 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。