📺 動画で詳細な解説を見る
📄 一次資料(出典)
Banco de México
https://www.banxico.org.mx/publicaciones-y-prensa/minutas-de-las-decisiones-de-politica-monetaria/{F63C3DE2-0AEC-9BAE-A86E-FC59895F9702}.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-09 01:07)
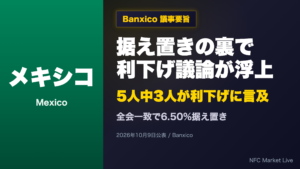
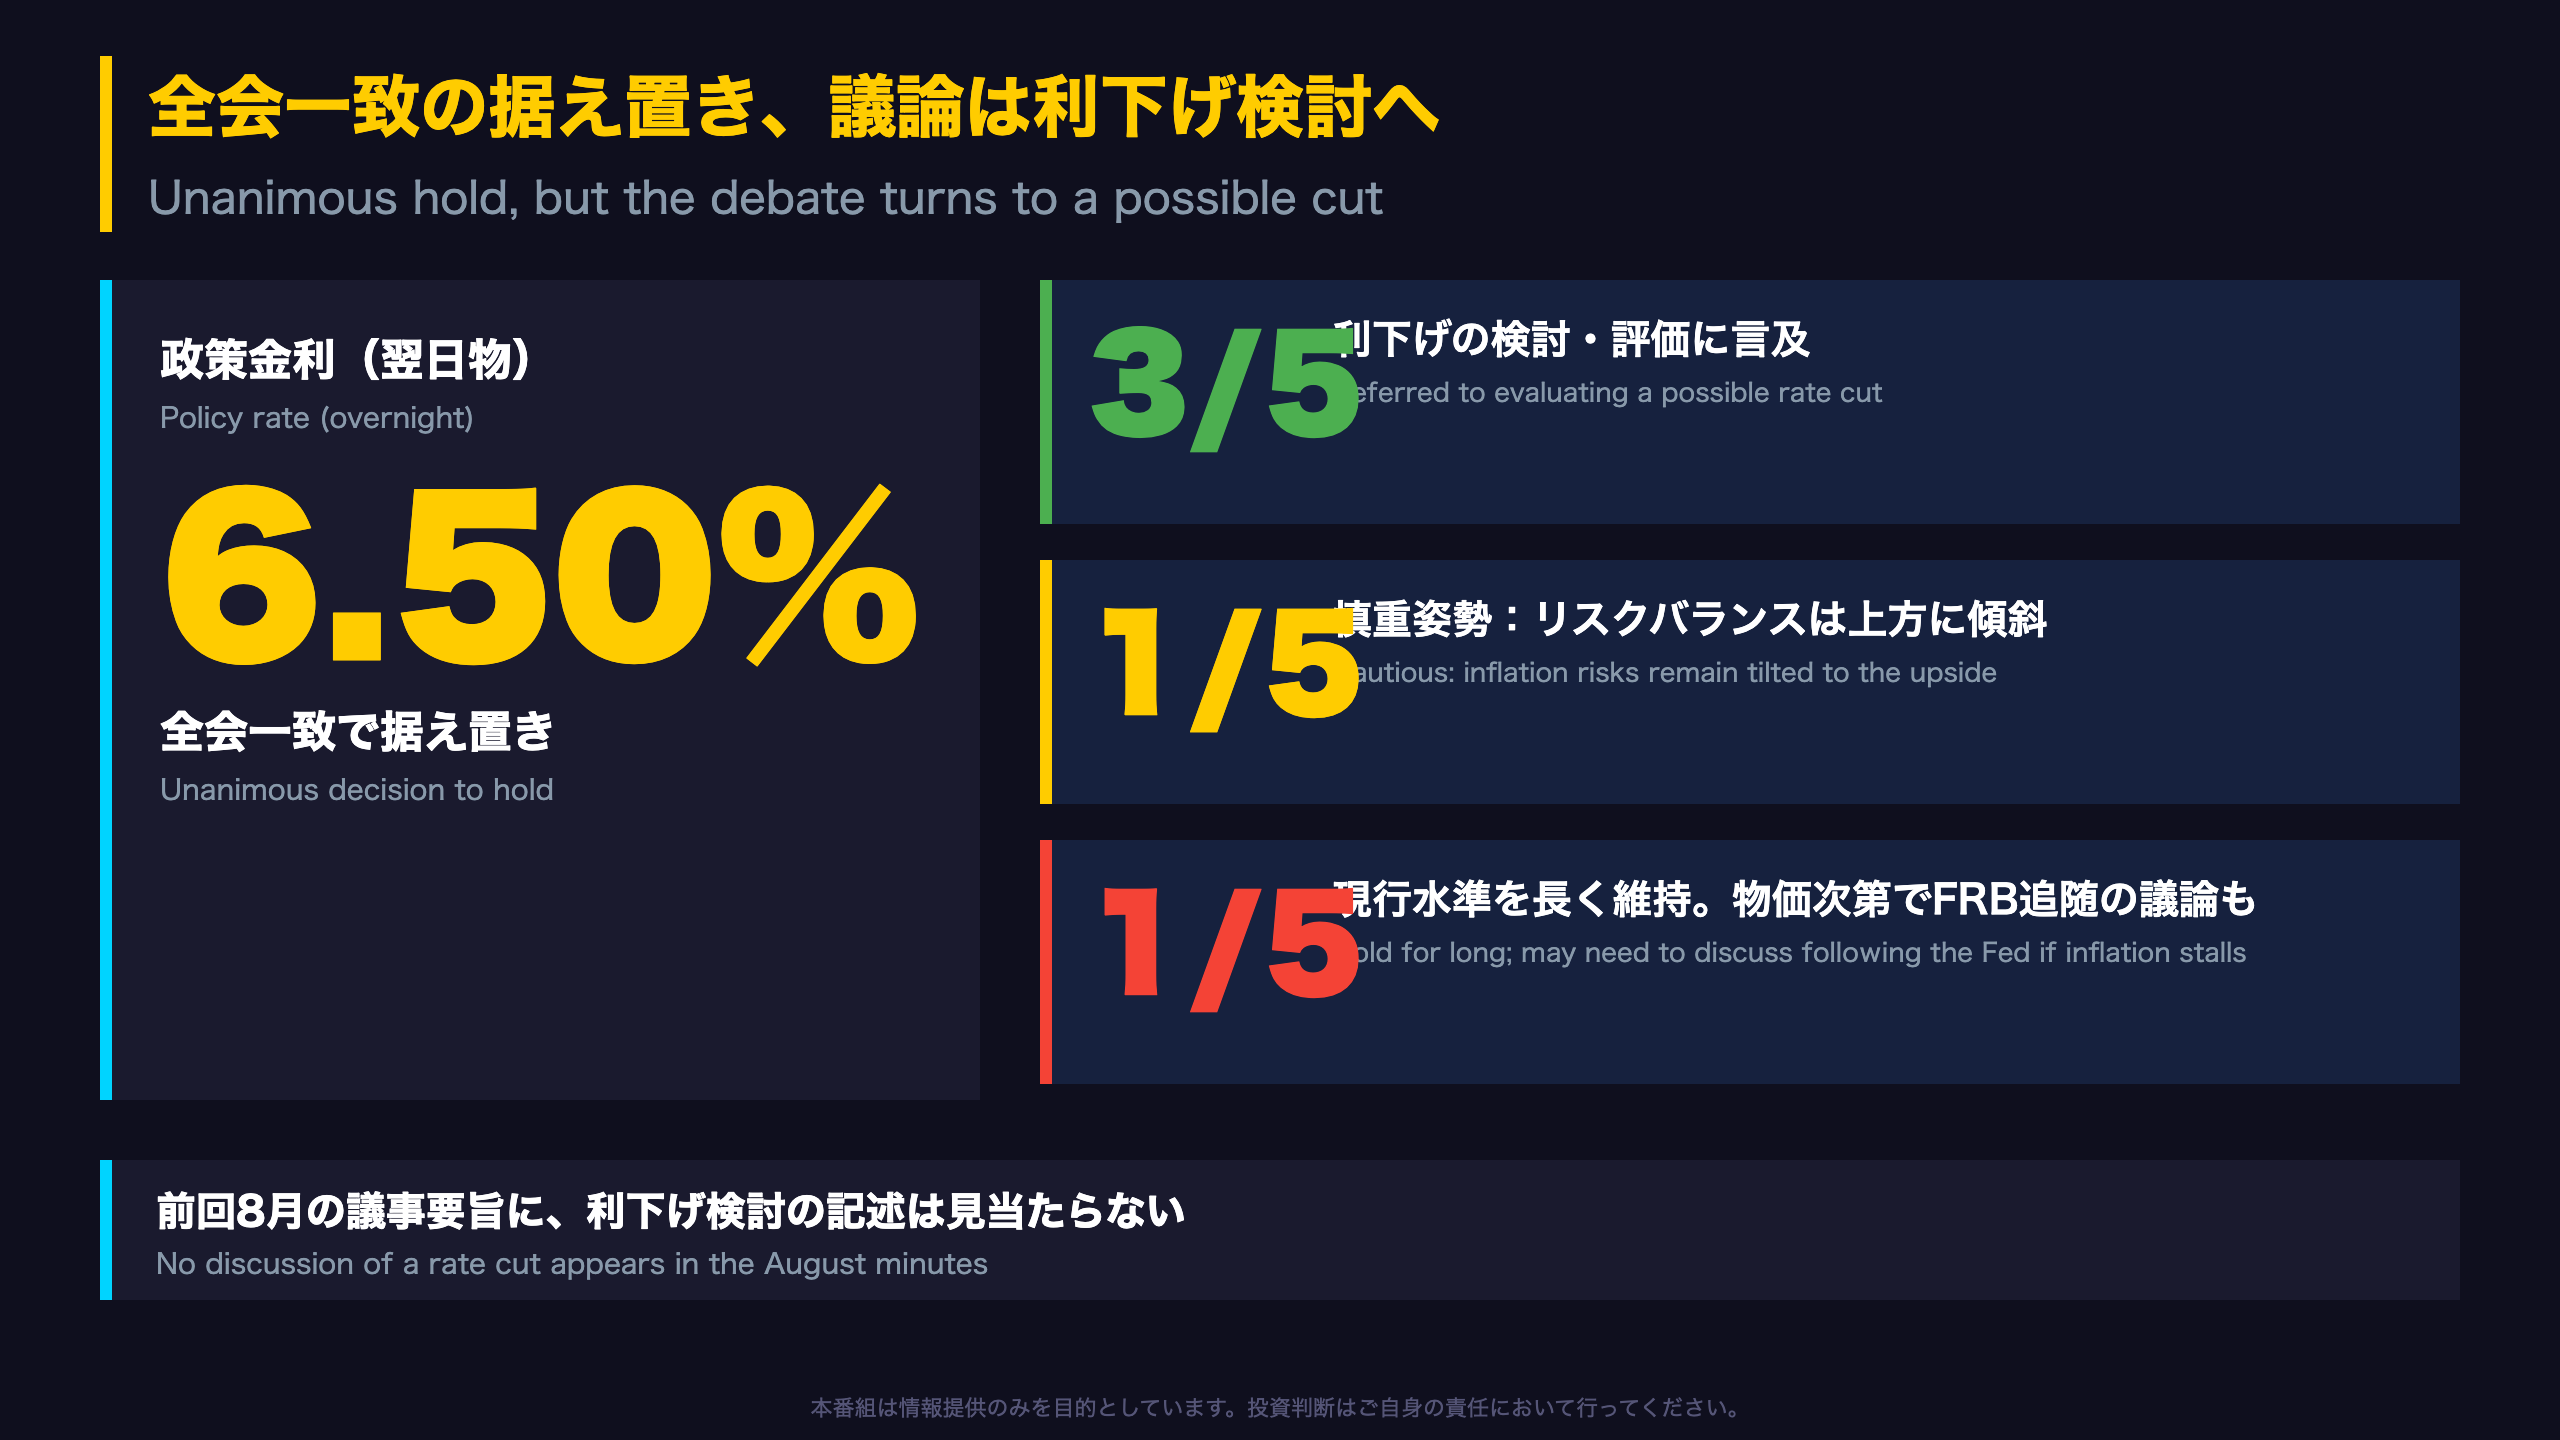
📊 Banxico(メキシコ中銀)は9月24日発表の決定で、政策金利を6.50%に全会一致で据え置きました。 💡 議事要旨では、5人の投票委員のうち3人が利下げの検討・評価に言及。前回8月にあった「現行水準の維持が適切」という文言は消え、米FRBの利上げに機械的には反応しない方針が明記されました。 📉 コアインフ…
全会一致の据え置き、議論は利下げ検討へ
据え置きの裏で動いた議論
今回の議事要旨で最も注目すべきは、決定そのものよりも「議論の幅」である。
前回8月との比較
- 8月:5人の発言は据え置きの妥当性や中立水準の十分性の評価が中心で、利下げ検討の記述は見当たらない
- 9月:5人中3人が引き下げの可能性に言及。ただし、いずれも決定の予告ではない
原文の趣旨(日本語訳)
ある委員は、微調整の利下げについて、決定を先取りするものではなく、開いておくべき議論だと位置づけた。条件として、インフレ低下の継続と金融環境が秩序立って推移することを挙げている。
景気循環の位置の違い
別の委員は、米国の需給ギャップが過去分布の82パーセンタイルにあるのに対し、メキシコは12パーセンタイルにあると指摘した。さらに、ボラティリティ調整後の金利差は新興国で最も高い部類にあるとも述べている。
異なる解釈
- 利下げ余地を重視する読み方:コア物価が下がり続け、需要面の圧力が乏しいため、制約の強さを調整する余地が生まれる
- 慎重に読む読み方:サービス価格の高止まりや、FRBの利上げ局面入りで金利差が縮む可能性があり、当面は据え置きが前提になる
次の焦点
次回会合の日程は原文に記載なし。議事要旨が挙げる条件は、インフレ低下の継続、市場の秩序、期待インフレの安定である。
ガイダンスの文面が変わった
文面を並べて読む
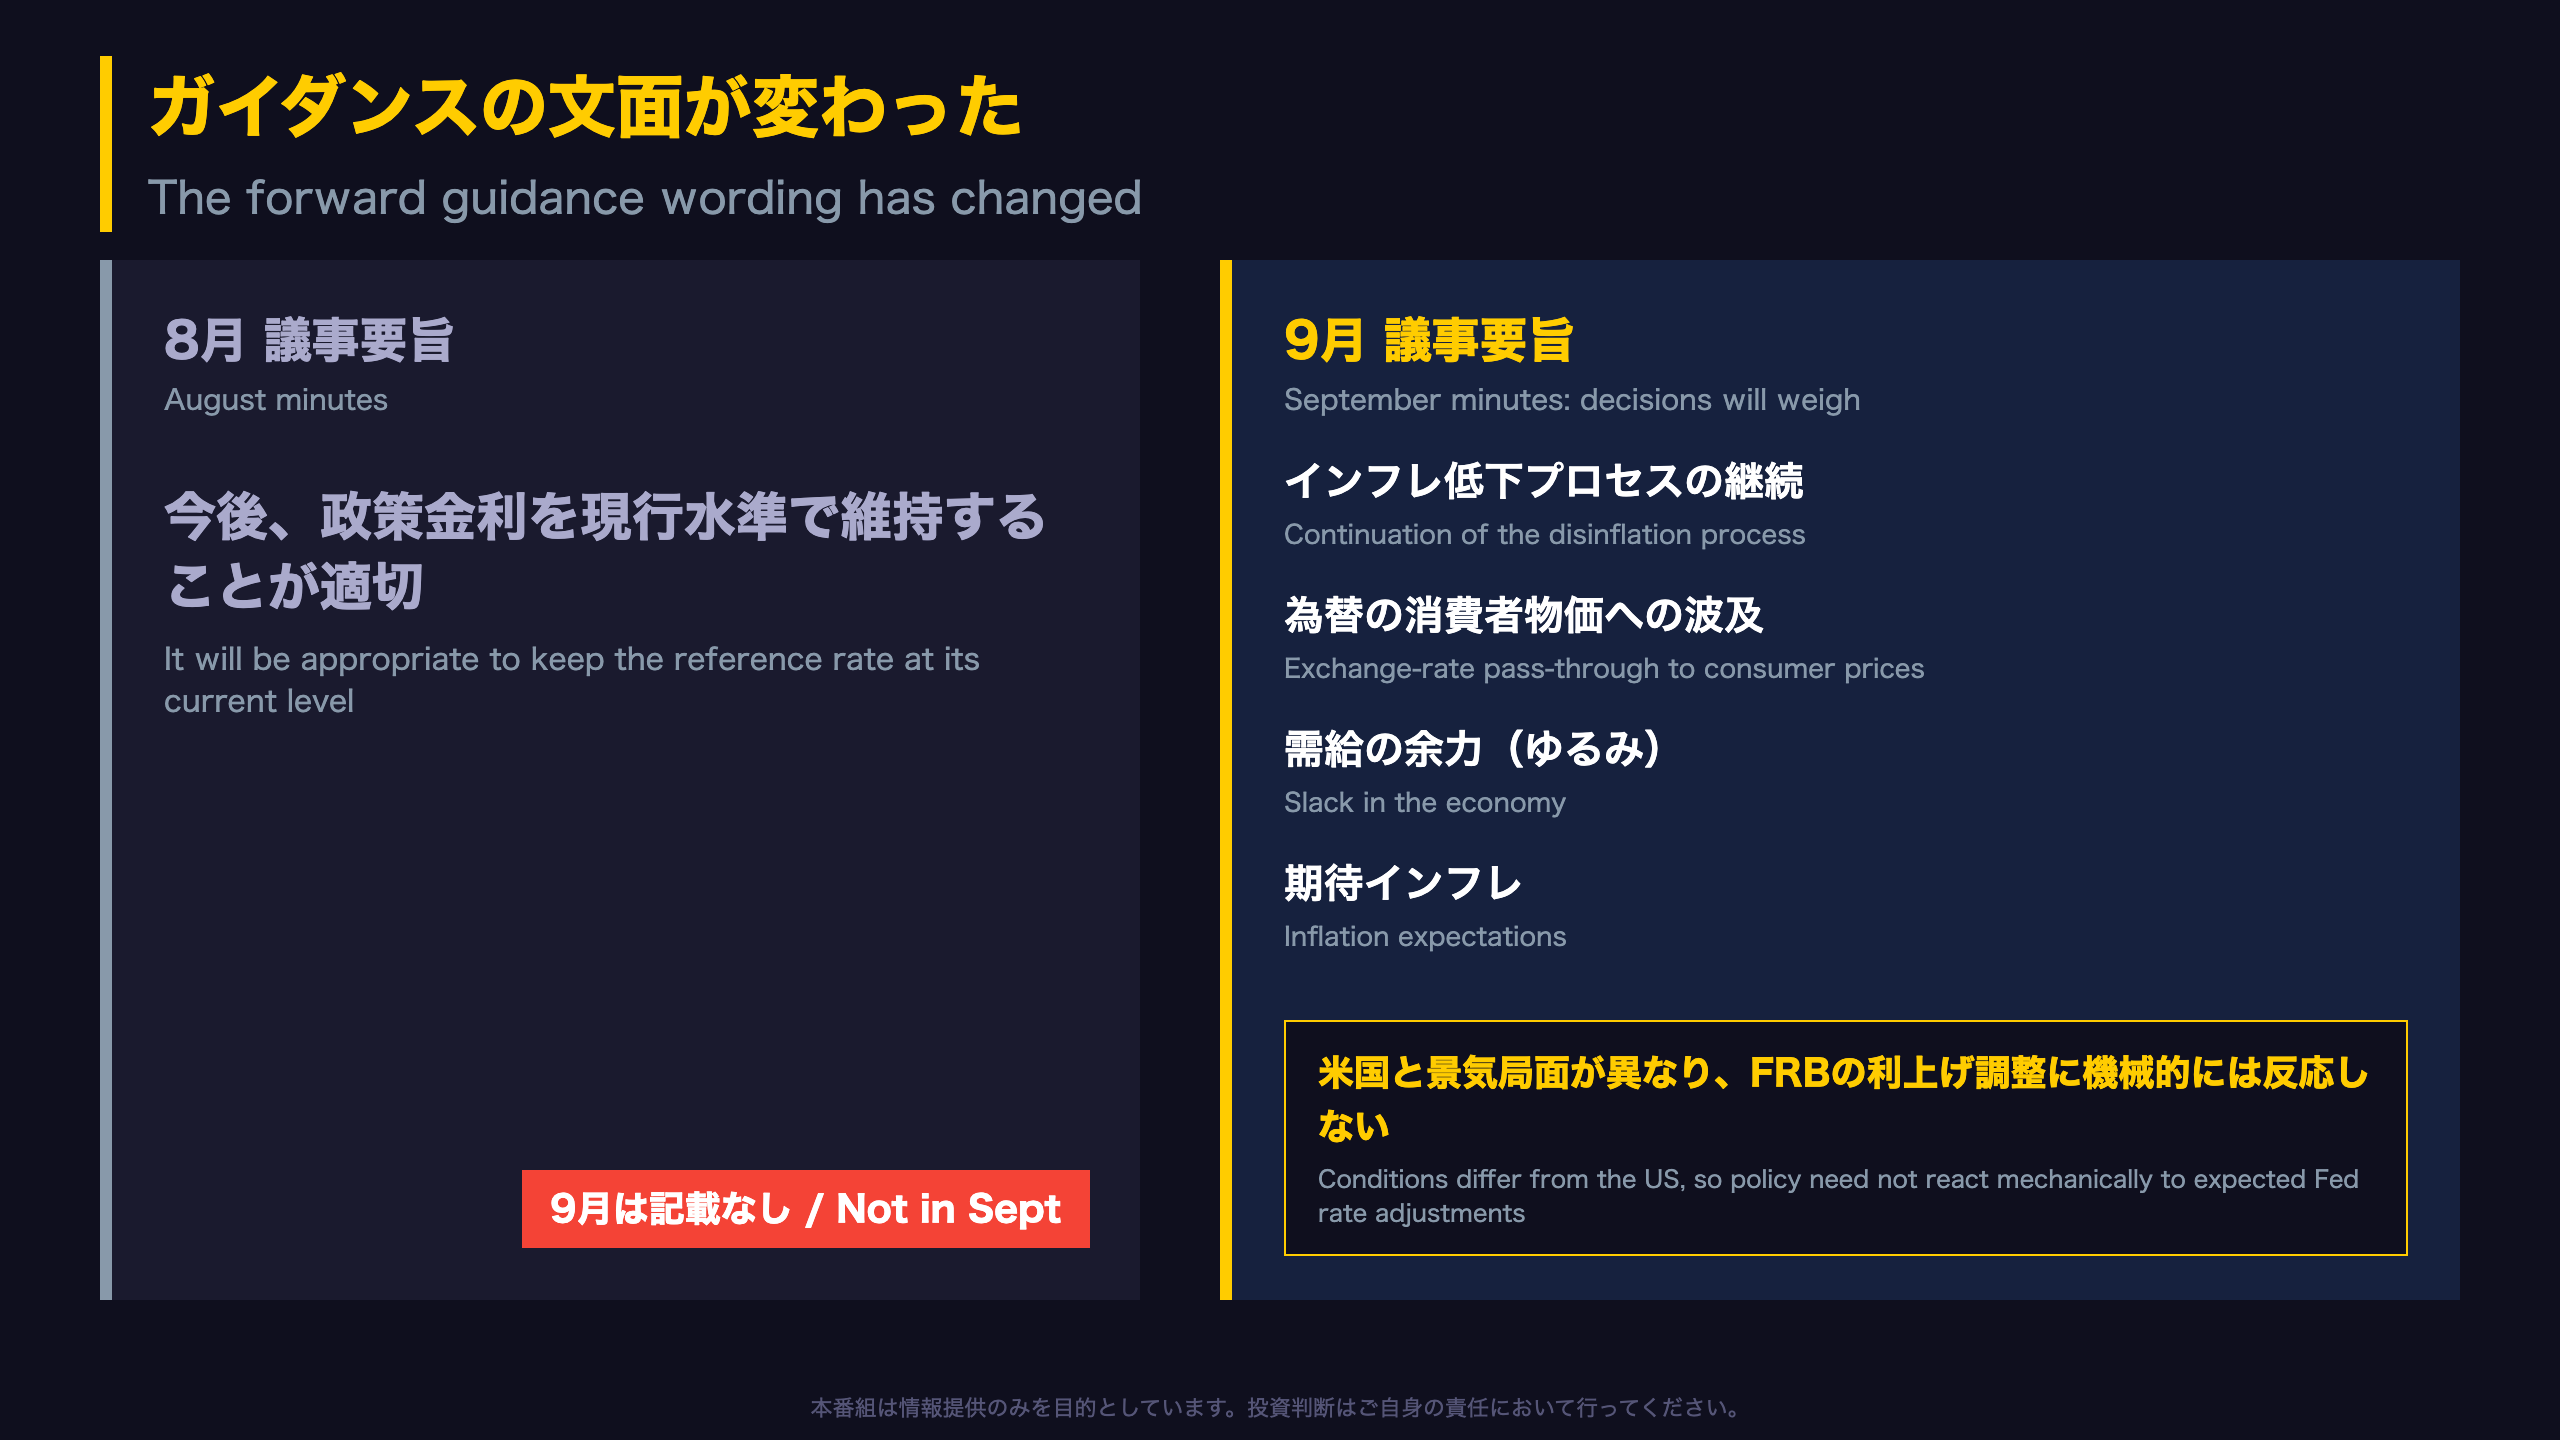
8月の文面(要旨)
今後、政策金利を現行水準で維持することが適切。政策姿勢は国際環境に起因する課題にも対応できると評価。
9月の文面(要旨)
今後の決定は、次の点を考慮して行う。
– インフレ低下プロセスの継続
– 判断材料となる要因の見通し(為替の消費者物価への波及、需給の余力、期待インフレ)
そのうえで、メキシコの経済状況は米国と異なるため、金融政策はFRBの利上げ調整に機械的に反応する必要はない、とした。
委員発言との接点
- ある委員:決定は会合ごとに行い、あらかじめ決めた金利経路にはコミットしないと述べた
- 別の委員:米国とメキシコは景気局面が異なるため、FRBに機械的に反応する必要はないと指摘
- 最もタカ派の委員:この見方に対し、物価が目標へ収束しない場合は、利上げ局面との連動議論が必要になり得ると警戒を示した
数字の背景
FRBは今回25bp利上げし、レンジは3.75〜4.00%。FOMCの予測中央値では、年内にあと25bpの引き上げが見込まれ、2027年は据え置き、ただし18人中8人はさらなる引き上げを予想している。
解釈の分かれ目
- ハト派寄り:維持の確約が外れ、判断の自由度が高まった
- 慎重派寄り:機械的に反応しないことは、反応しないことを意味しない。為替と物価次第で対応余地は残る
次の焦点
次回会合日は原文に記載なし。
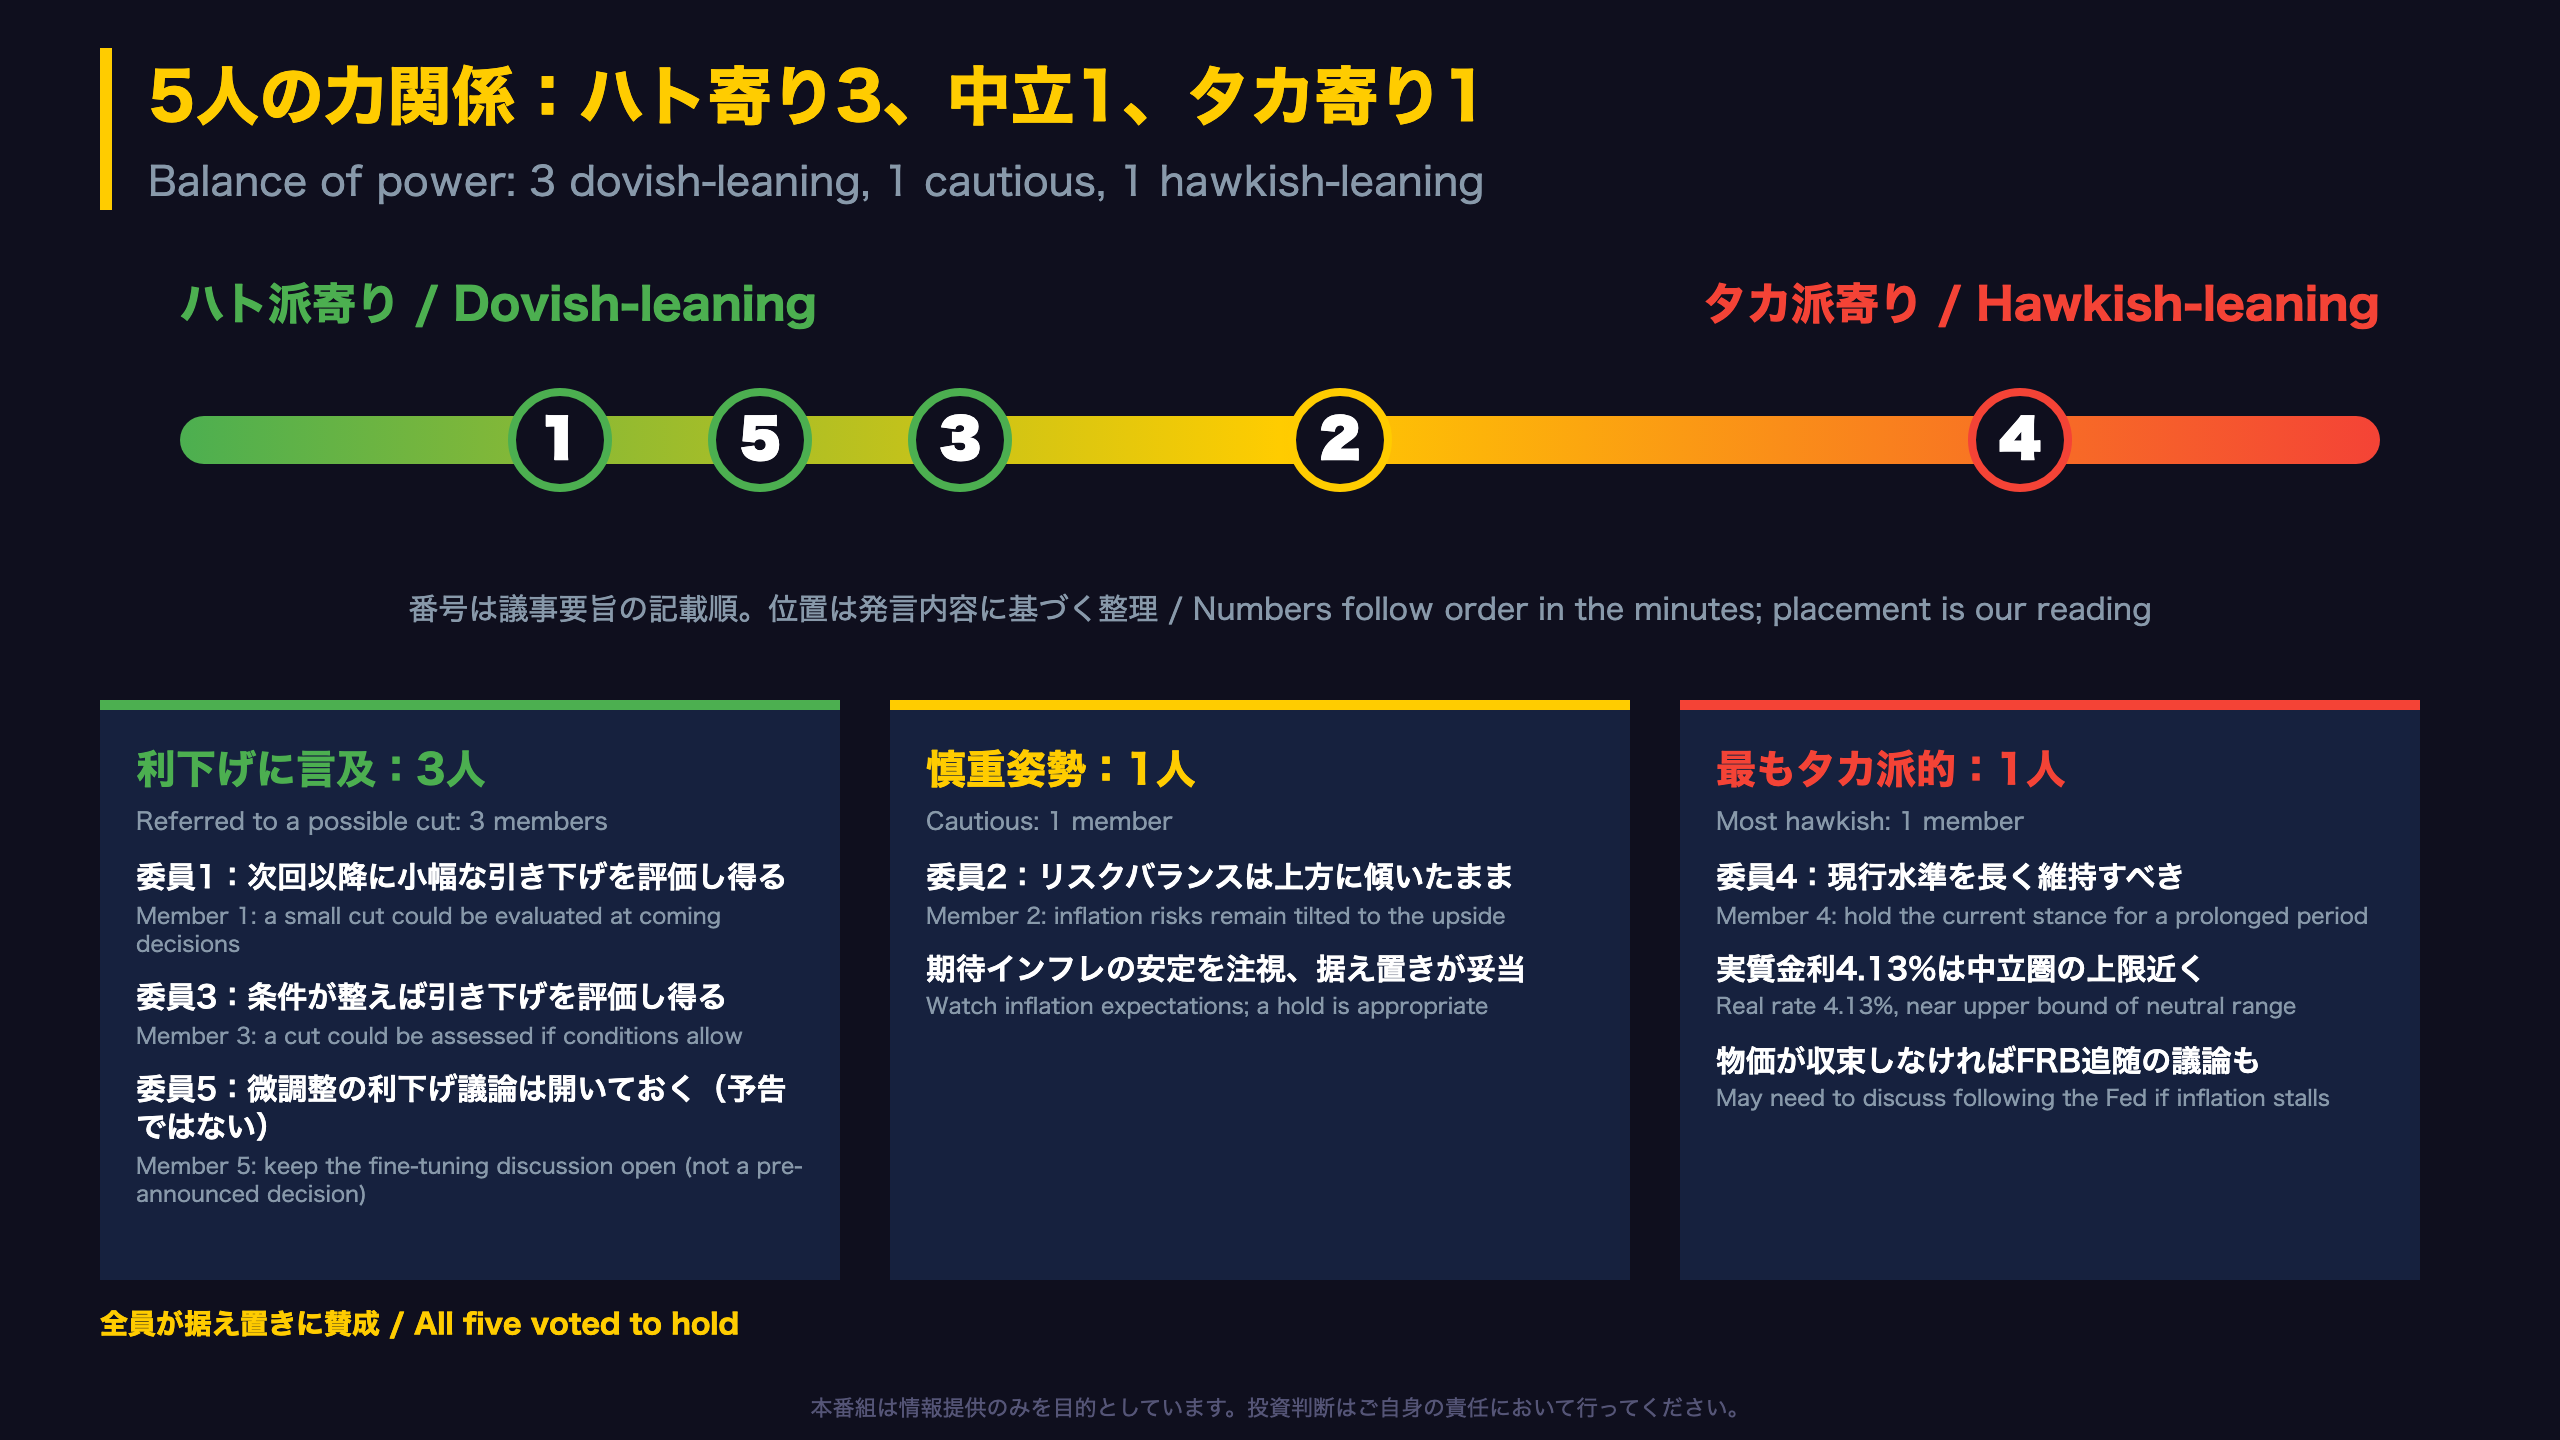
5人の力関係:ハト寄り3、中立1、タカ寄り1
委員別の主張マップ
議事要旨は委員名を伏せている。以下は記載順に番号を付けた整理であり、位置づけは発言内容に基づく筆者の読みである。
| 委員 | 主張の核 | 位置づけ |
|---|---|---|
| 1 | 次回以降の決定で小幅な引き下げを評価し得る。米国の利上げに機械的には反応しない | ハト寄り |
| 2 | 据え置きが妥当。地政学・貿易・気候要因でリスクは上方。期待インフレの監視を重視 | 中立・慎重 |
| 3 | 会合ごとに判断。条件が整えば引き下げを評価し得る | ハト寄り |
| 4 | 現行水準を長く維持。実質金利は中立圏の上限近く。収束なき場合はFRB追随の議論も | タカ寄り |
| 5 | 微調整の利下げ議論を開いておく。ただし決定の予告ではない | ハト寄り |
数字で見る論拠
- 委員4:過去8四半期平均の実質金利は4.13%で、中立圏の上限近く。これが過去の引き締め効果を薄めているという
- 委員5:米国の需給ギャップは82パーセンタイル、メキシコは12パーセンタイル
- 委員1:政策姿勢は外部の金利調整に対し余裕を与える
異なる解釈
3対1対1の分布は、利下げが近いことを示すわけではない。3人は条件付きであり、決定の予告ではないことを繰り返している。一方、最もタカ派の委員が警告する通り、為替の安定が崩れれば議論は一変し得る。
次の焦点
次回会合日は原文に記載なし。各委員が挙げた条件は、物価低下の継続、市場の秩序、期待インフレの安定である。
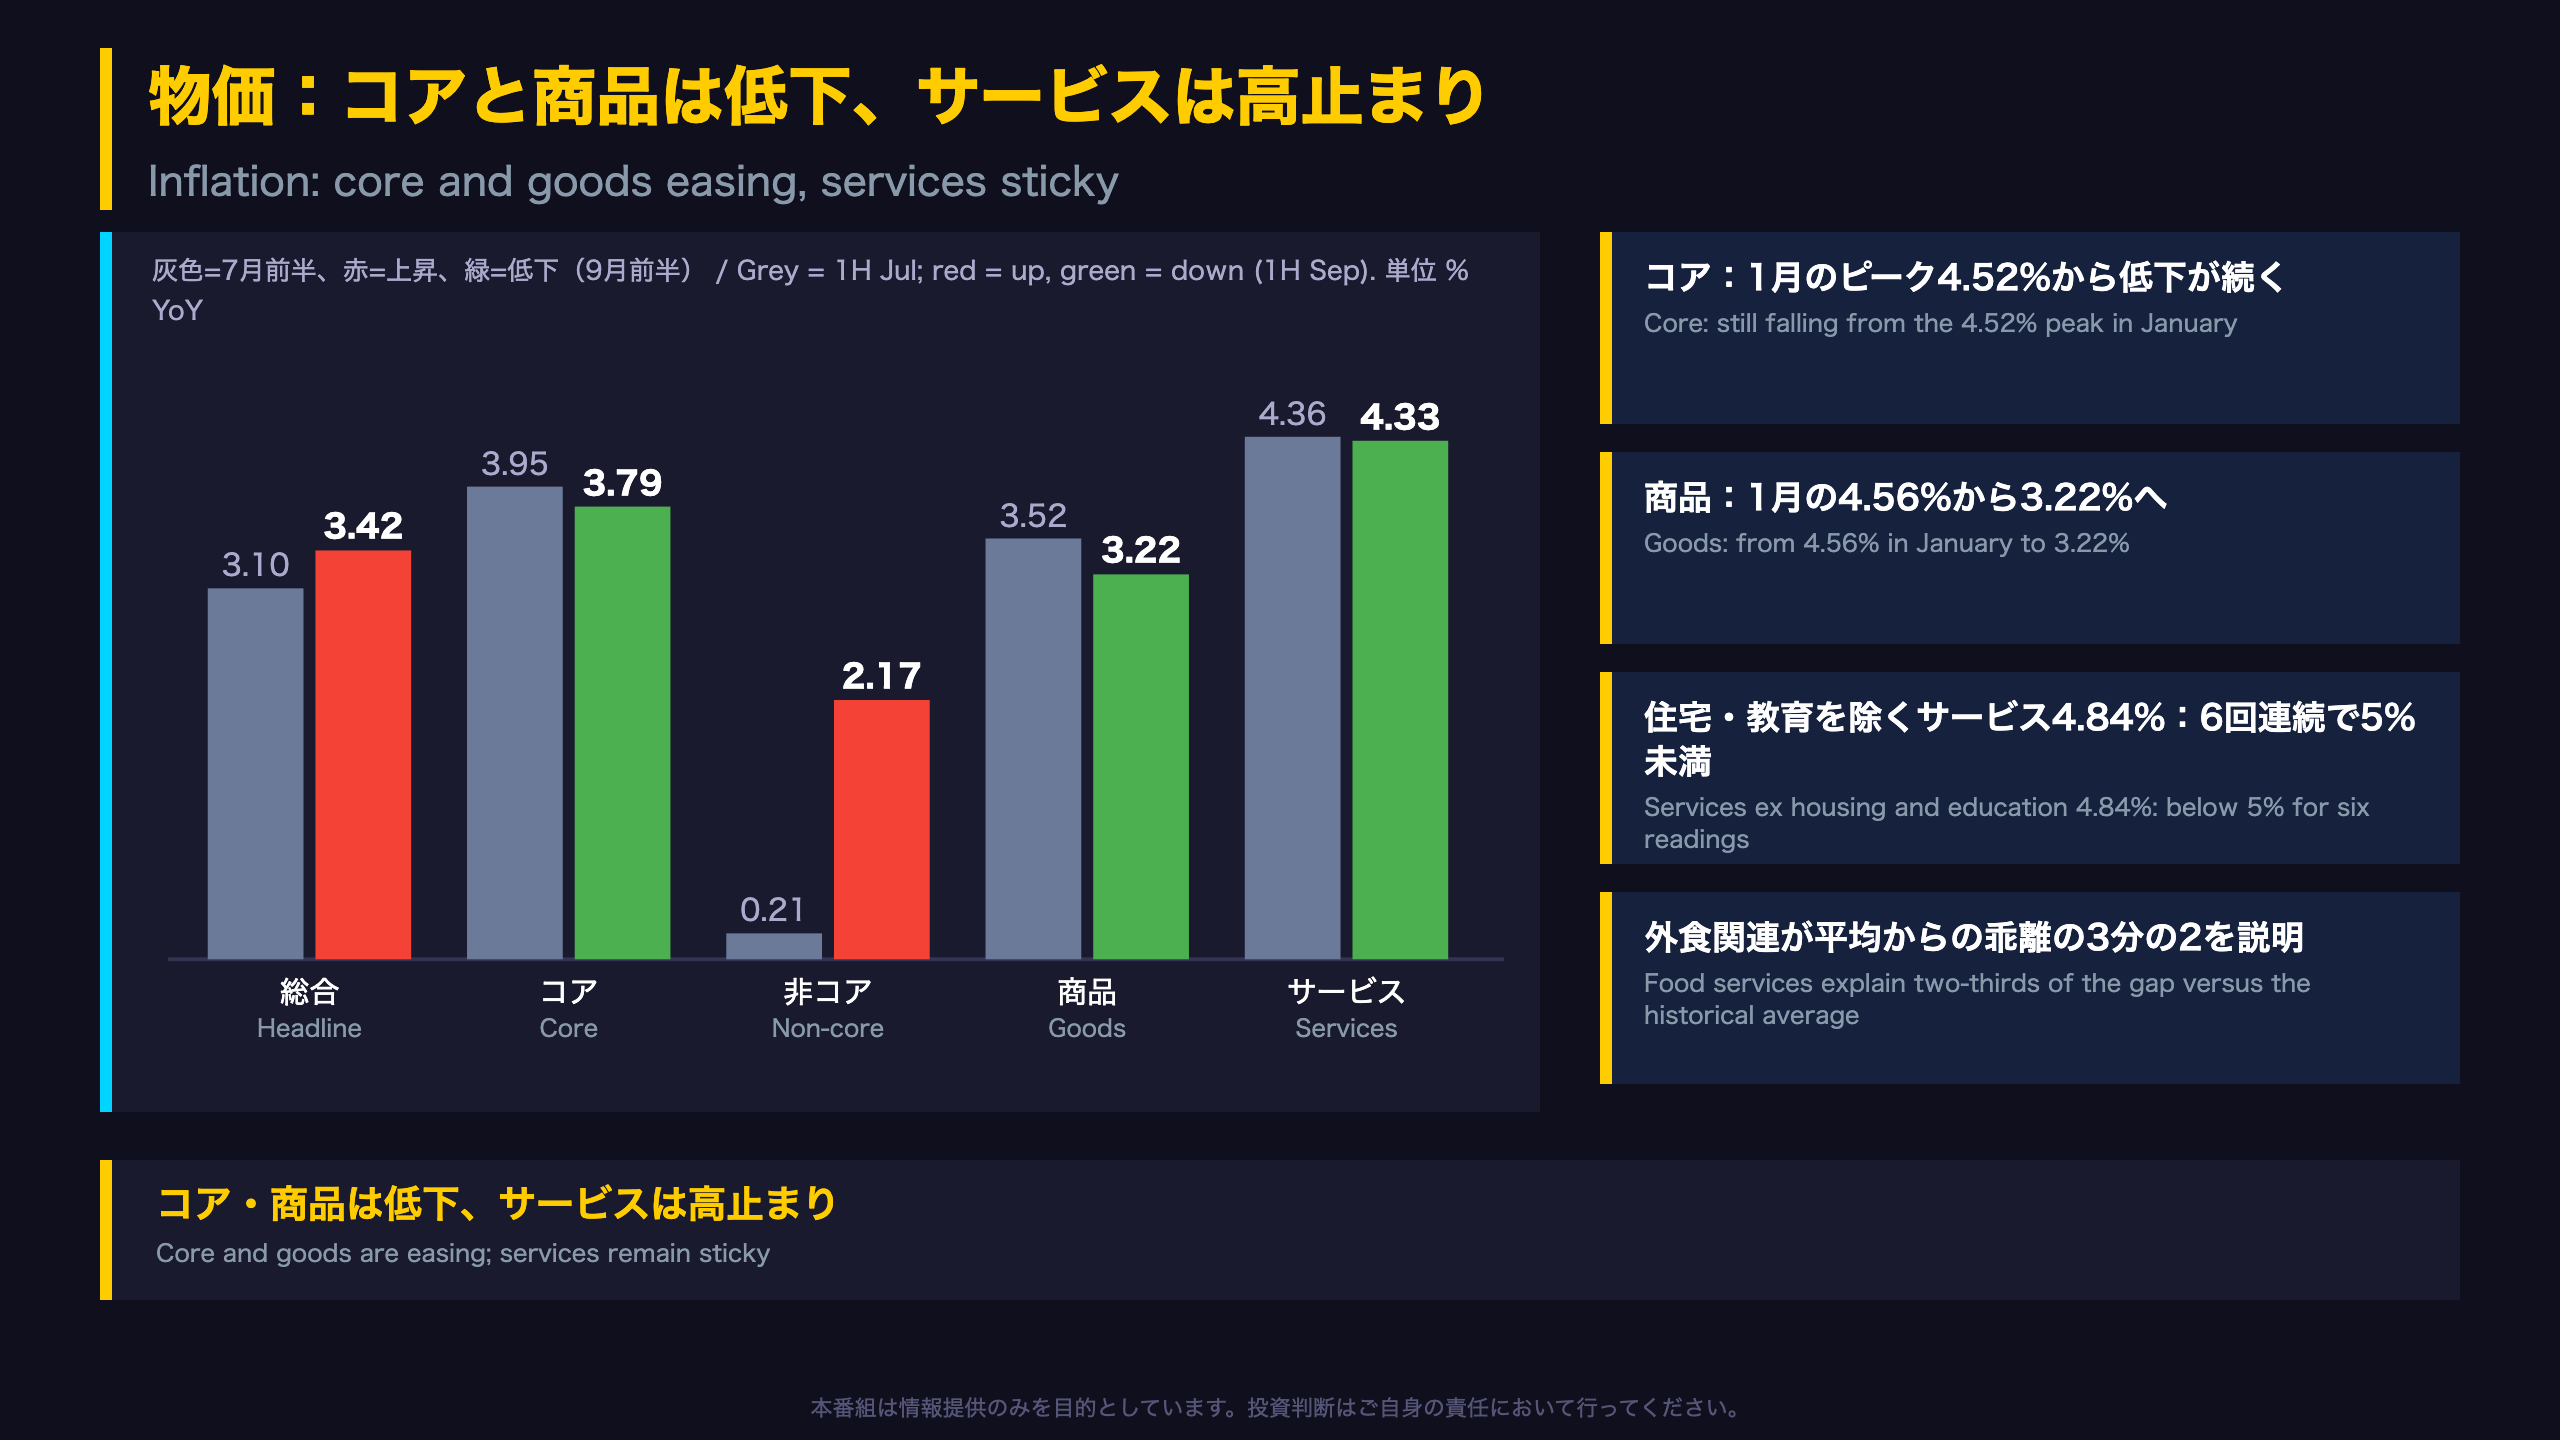
物価:コアと商品は低下、サービスは高止まり
物価内訳の読み解き
サブ指標(9月前半)
- 食品・飲料・タバコ:4.59%(7月前半4.85%)
- 非食品の商品:2.03%(同2.37%)。過去分布の25パーセンタイルを下回る水準とされた
- 住宅:3.57%、教育:5.84%
- 政府認可料金:7.75%
勢いの違い
ある委員は、年率換算の月次変化の3か月平均で、1〜3月に平均4.65%だったコア物価が直近3か月は3.16%まで低下したと指摘。コア構成品目のうち、月次年率3%以下の割合は1月の39.1%から8月に47.1%へ上昇した。
持続的な論点
- サービスのうち、価格改定が年1〜2回にとどまる品目が約2割あり、景気減速への反応が遅れ得る
- 外食関連は景気の弱さに反応しにくく、投入コストの動きと結びつく
- 財政措置(IEPS)の影響を除けば、総合は3%、コアは歴史的平均3.65%付近という試算が示された
期待インフレ
民間予測の2026年末中央値は総合3.90%、コア3.99%。長期は総合3.70%、コア3.65%へ低下した。ただし、2027年以降は4%に近いとして監視を求める声もあった。
解釈
- 前向きな読み方:コア・商品が低下し、財政措置の影響も一度限りで二次効果なし
- 慎重な読み方:非コアは低水準からの反転が起き、サービスは4%超の高止まり。先行きの低下は効果の剥落に頼る面がある
次の焦点
次回会合日は原文に記載なし。サービスと期待インフレの動きが焦点である。
景気の反発とFRBとの距離、次の焦点
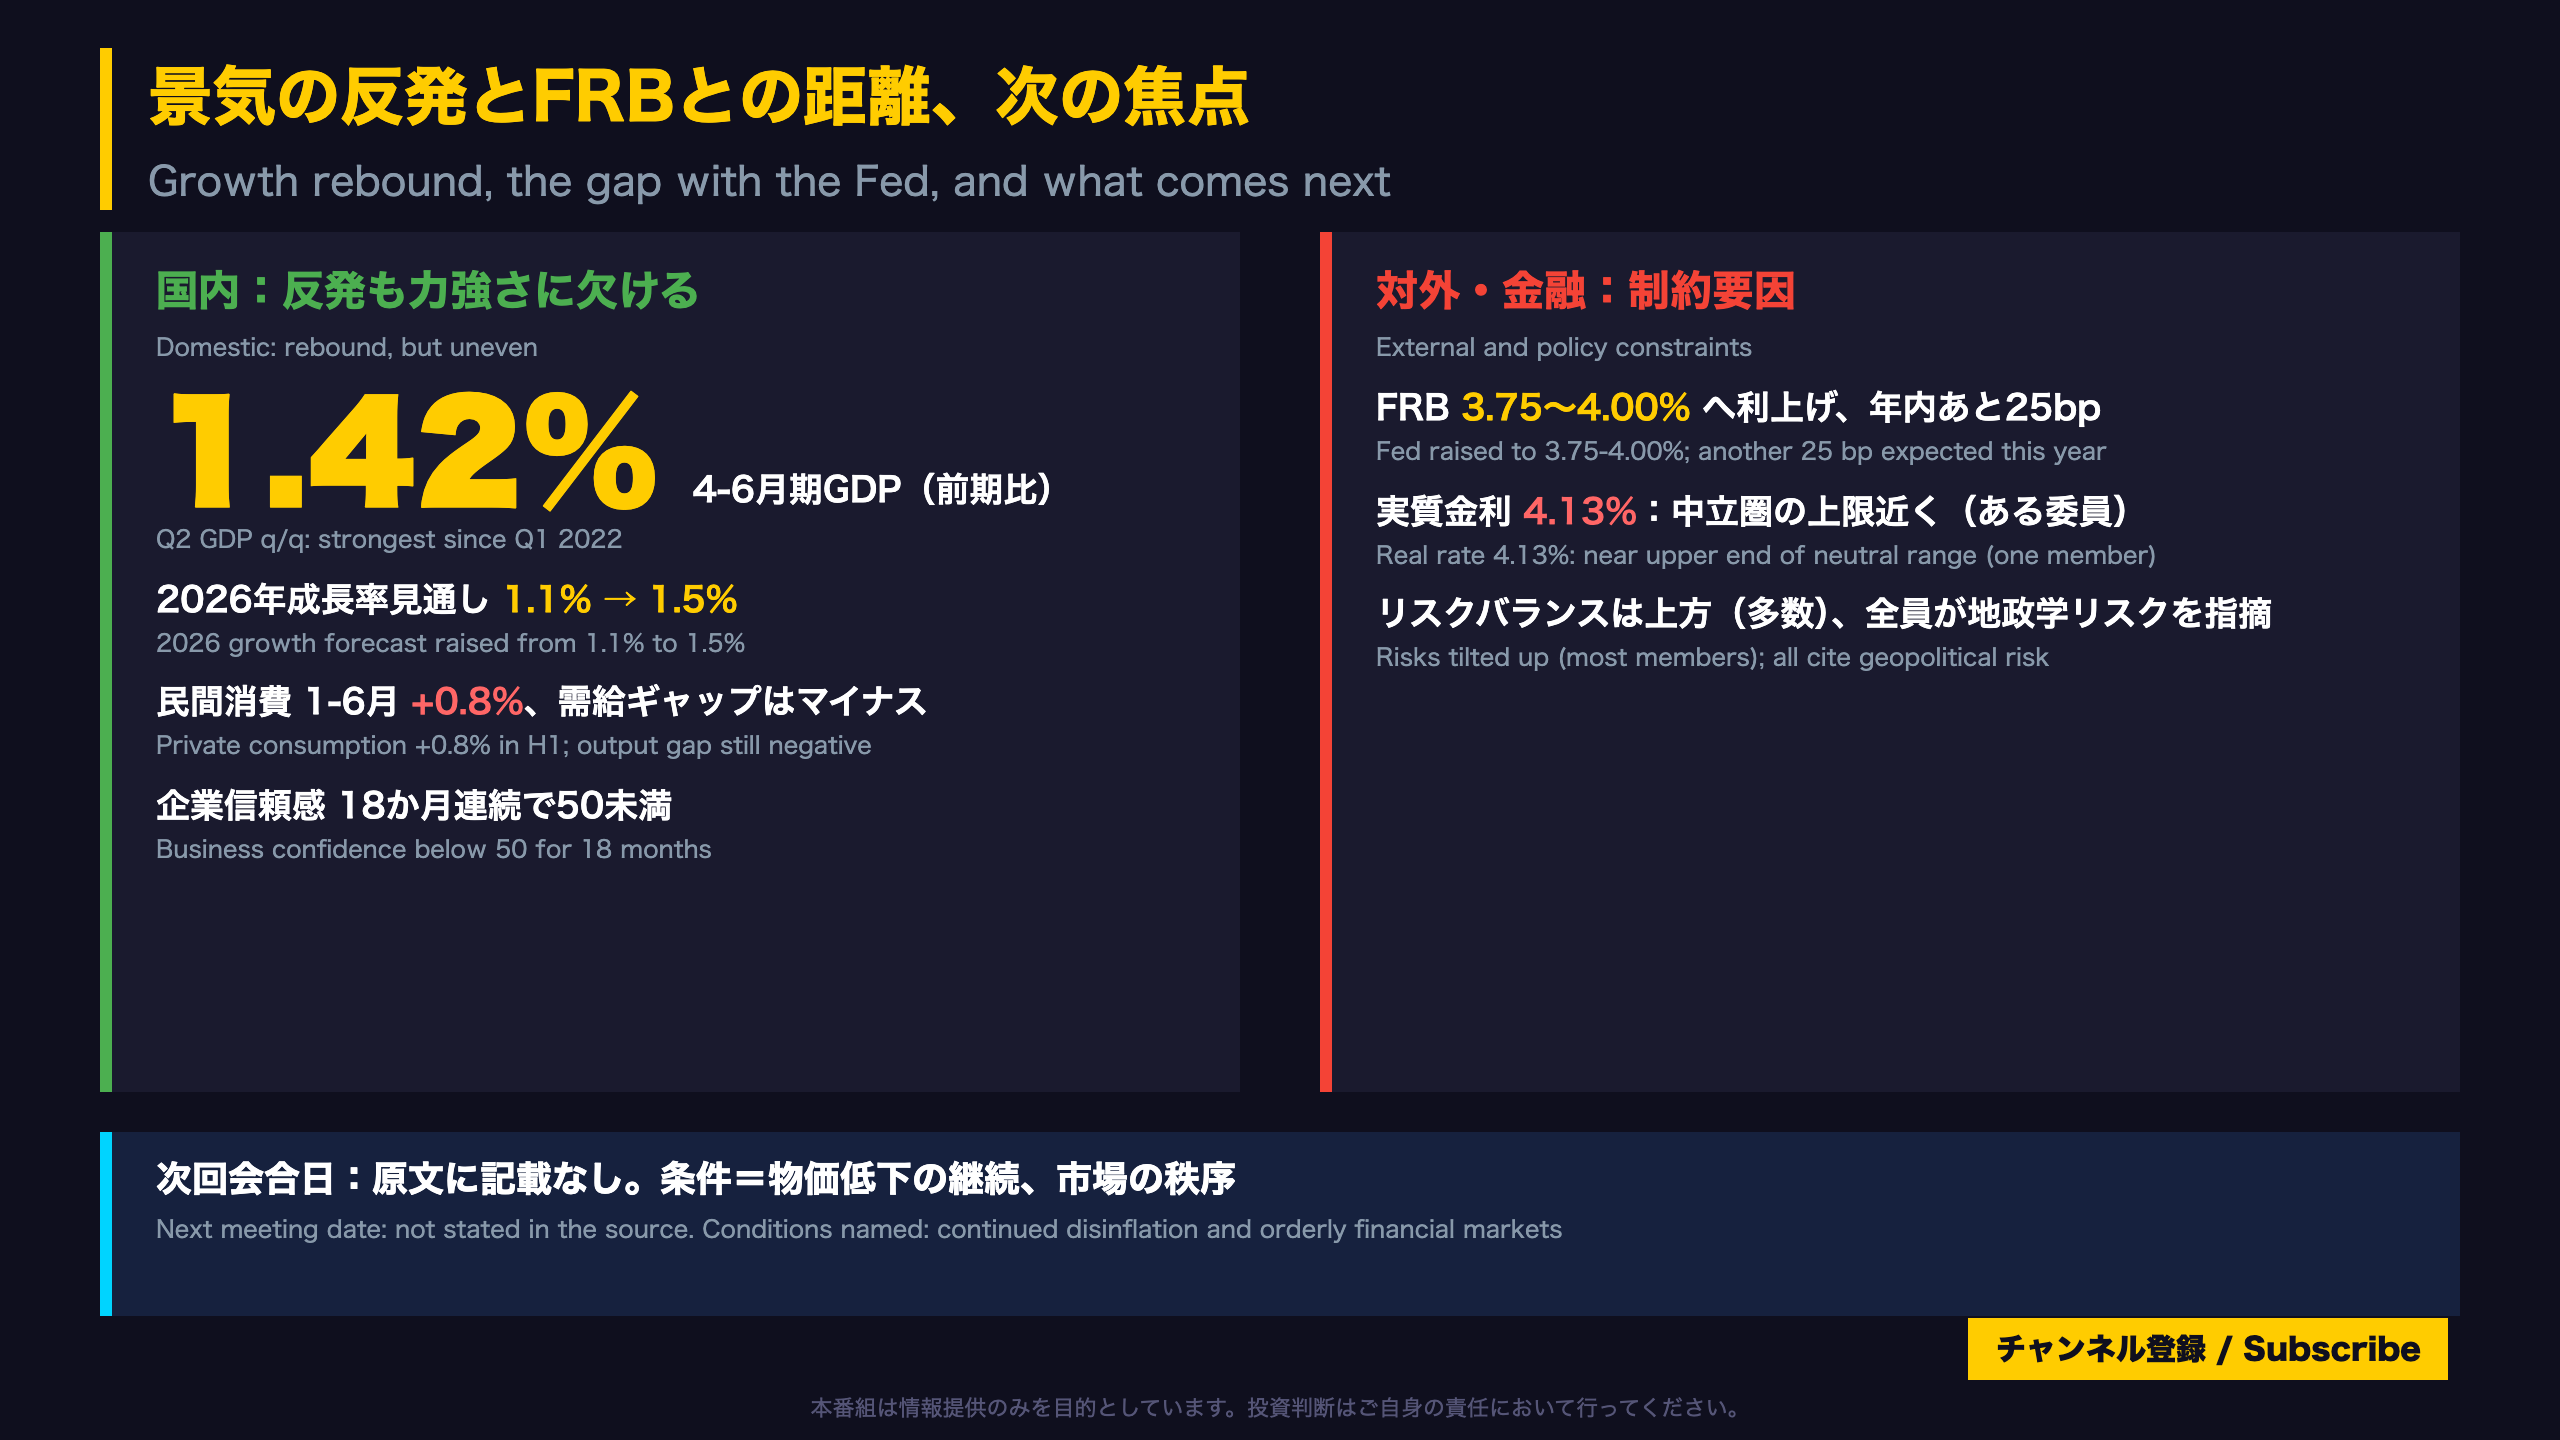
成長の中身とリスクの条件
国内需要の内訳(1-6月)
- 民間消費:0.8%増(過去半期から減速)。国産財は1.8%増、サービス・輸入財はほぼゼロ成長
- 固定投資:5.5%増。ただし企業信頼感指数は18か月連続で50を下回る。回復は公共投資主導とされる
- 輸出:1-6月に11.8%増。非自動車製造業とIT関連が牽引し、付加価値は低いとの指摘
- 海外送金の実質購買力は、1年半で20%超低下
労働市場
参加率は低下が続き、インフォーマル部門の就業が増加。IMSS加入の雇用増は改善したものの、過去分布の20パーセンタイルにとどまる。
対外環境
- FRBは3.75〜4.00%へ利上げ。年内にあと25bpの見通しで、2027年の追加利上げを予想するのは18人中8人
- ブレント原油は再び100ドルを超えた
- 9月の会合間にペソは1.86%下落(16.86〜17.61の範囲)
異なる解釈
- ハト寄り:成長率見通しが上がっても需給ギャップはマイナスで、需要面の物価圧力は乏しい
- 慎重派:外部の金利上昇で金利差が縮み、為替の安定が崩れるリスクがある
次の焦点
次回会合日は原文に記載なし。議事要旨が挙げた条件は、インフレ低下の継続、金融市場の秩序、為替と期待インフレの動向である。
製作費大公開
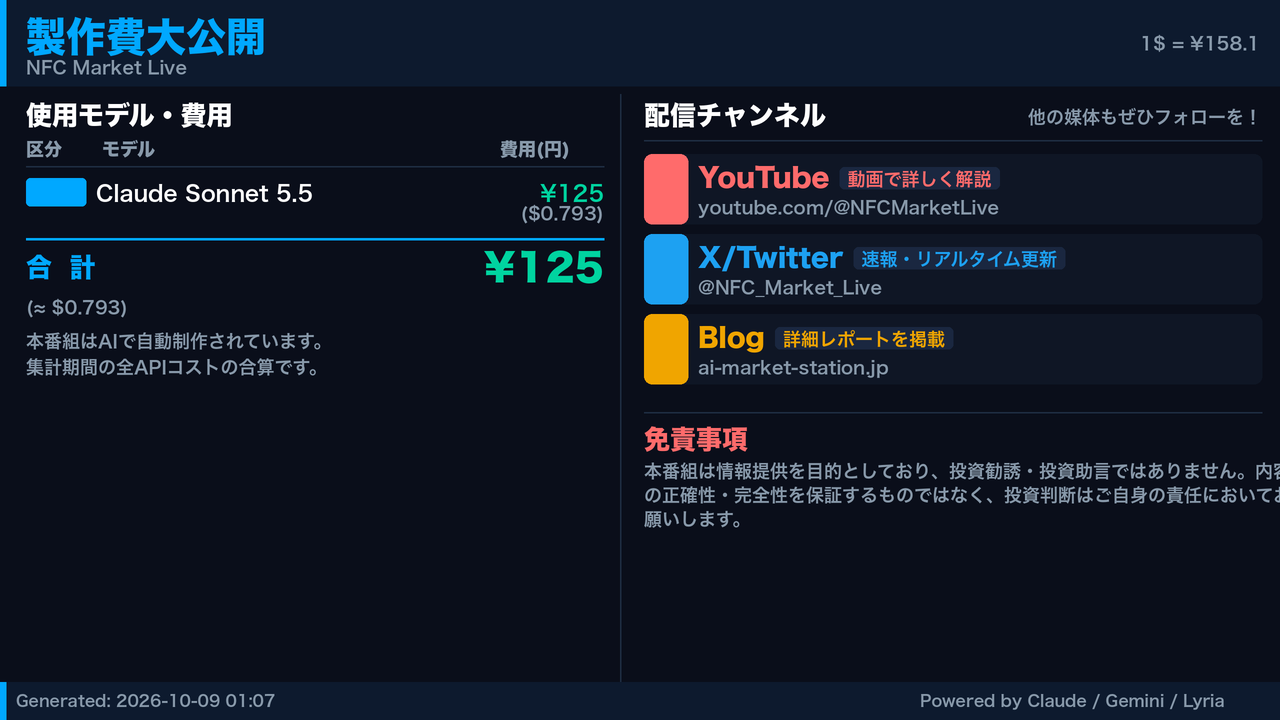
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5.5 | 122,745 | 55,635 | ¥127 |
| TTS | Gemini 2.5 Flash TTS | 3,950 | 10,141 | ¥16 |
| TTS | Gemini 3.1 Flash TTS | 2,503 | 4,845 | ¥16 |
| BGM | Lyria 3 Pro | 223 | 26,949 | ¥13 |
| X | コンテンツ作成 (返信) | 4,051 | – | ¥13 |
| X | ポスト作成 | 1,455 | – | ¥9 |
| 合計 | ¥194 |
為替レート: 1 USD = 158.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。