📺 動画で詳細な解説を見る
📄 一次資料(出典)
Federal Reserve
https://www.federalreserve.gov/monetarypolicy/fomcminutes20260916.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-08 07:43)
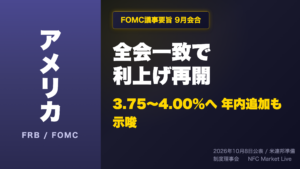
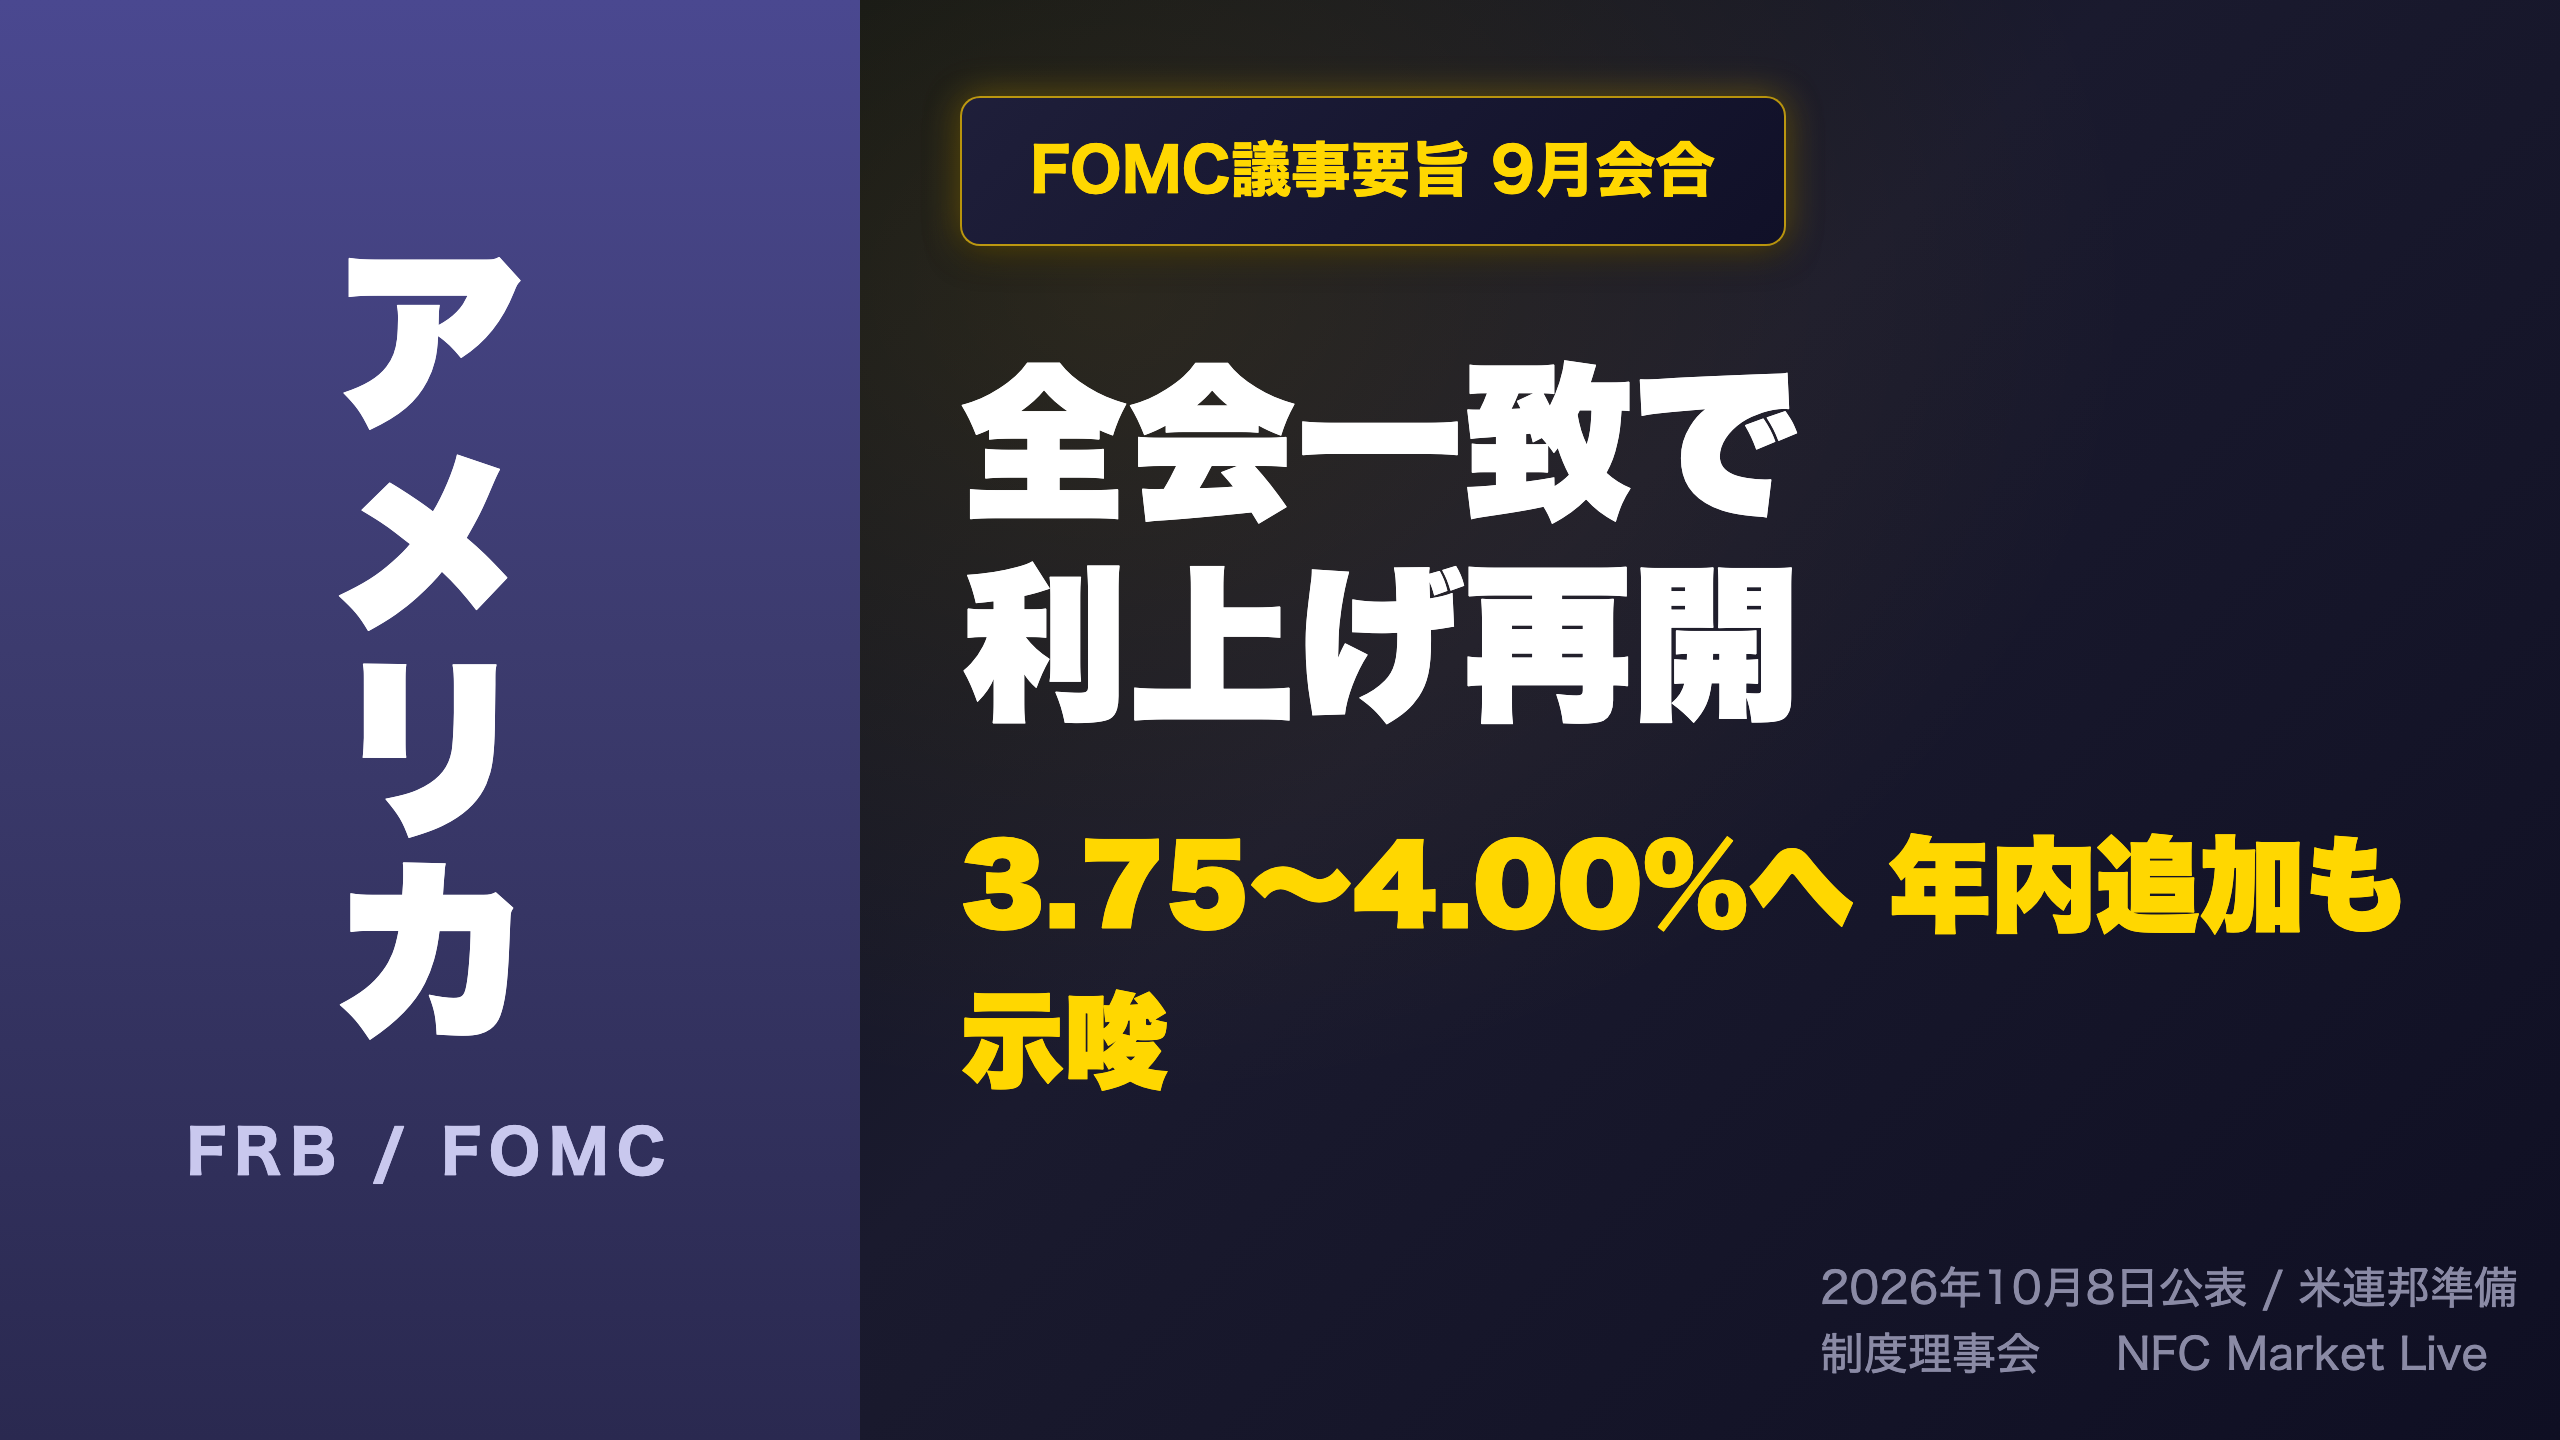
📊 2026年10月8日公表、9月15-16日開催FOMC議事要旨を徹底解説。 🔺 政策金利を0.25%引き上げ、誘導目標は3.75〜4.00%へ。票決は12対0の全会一致。前回7月の「9対3で据え置き」から一変。 📈 失業率4.1%に低下、AI投資は想定超の拡大。雇用リスクは「概ね均衡」へ転換し、利上げの障害が…
The Ultimate Summary — 全会一致の利上げ再開
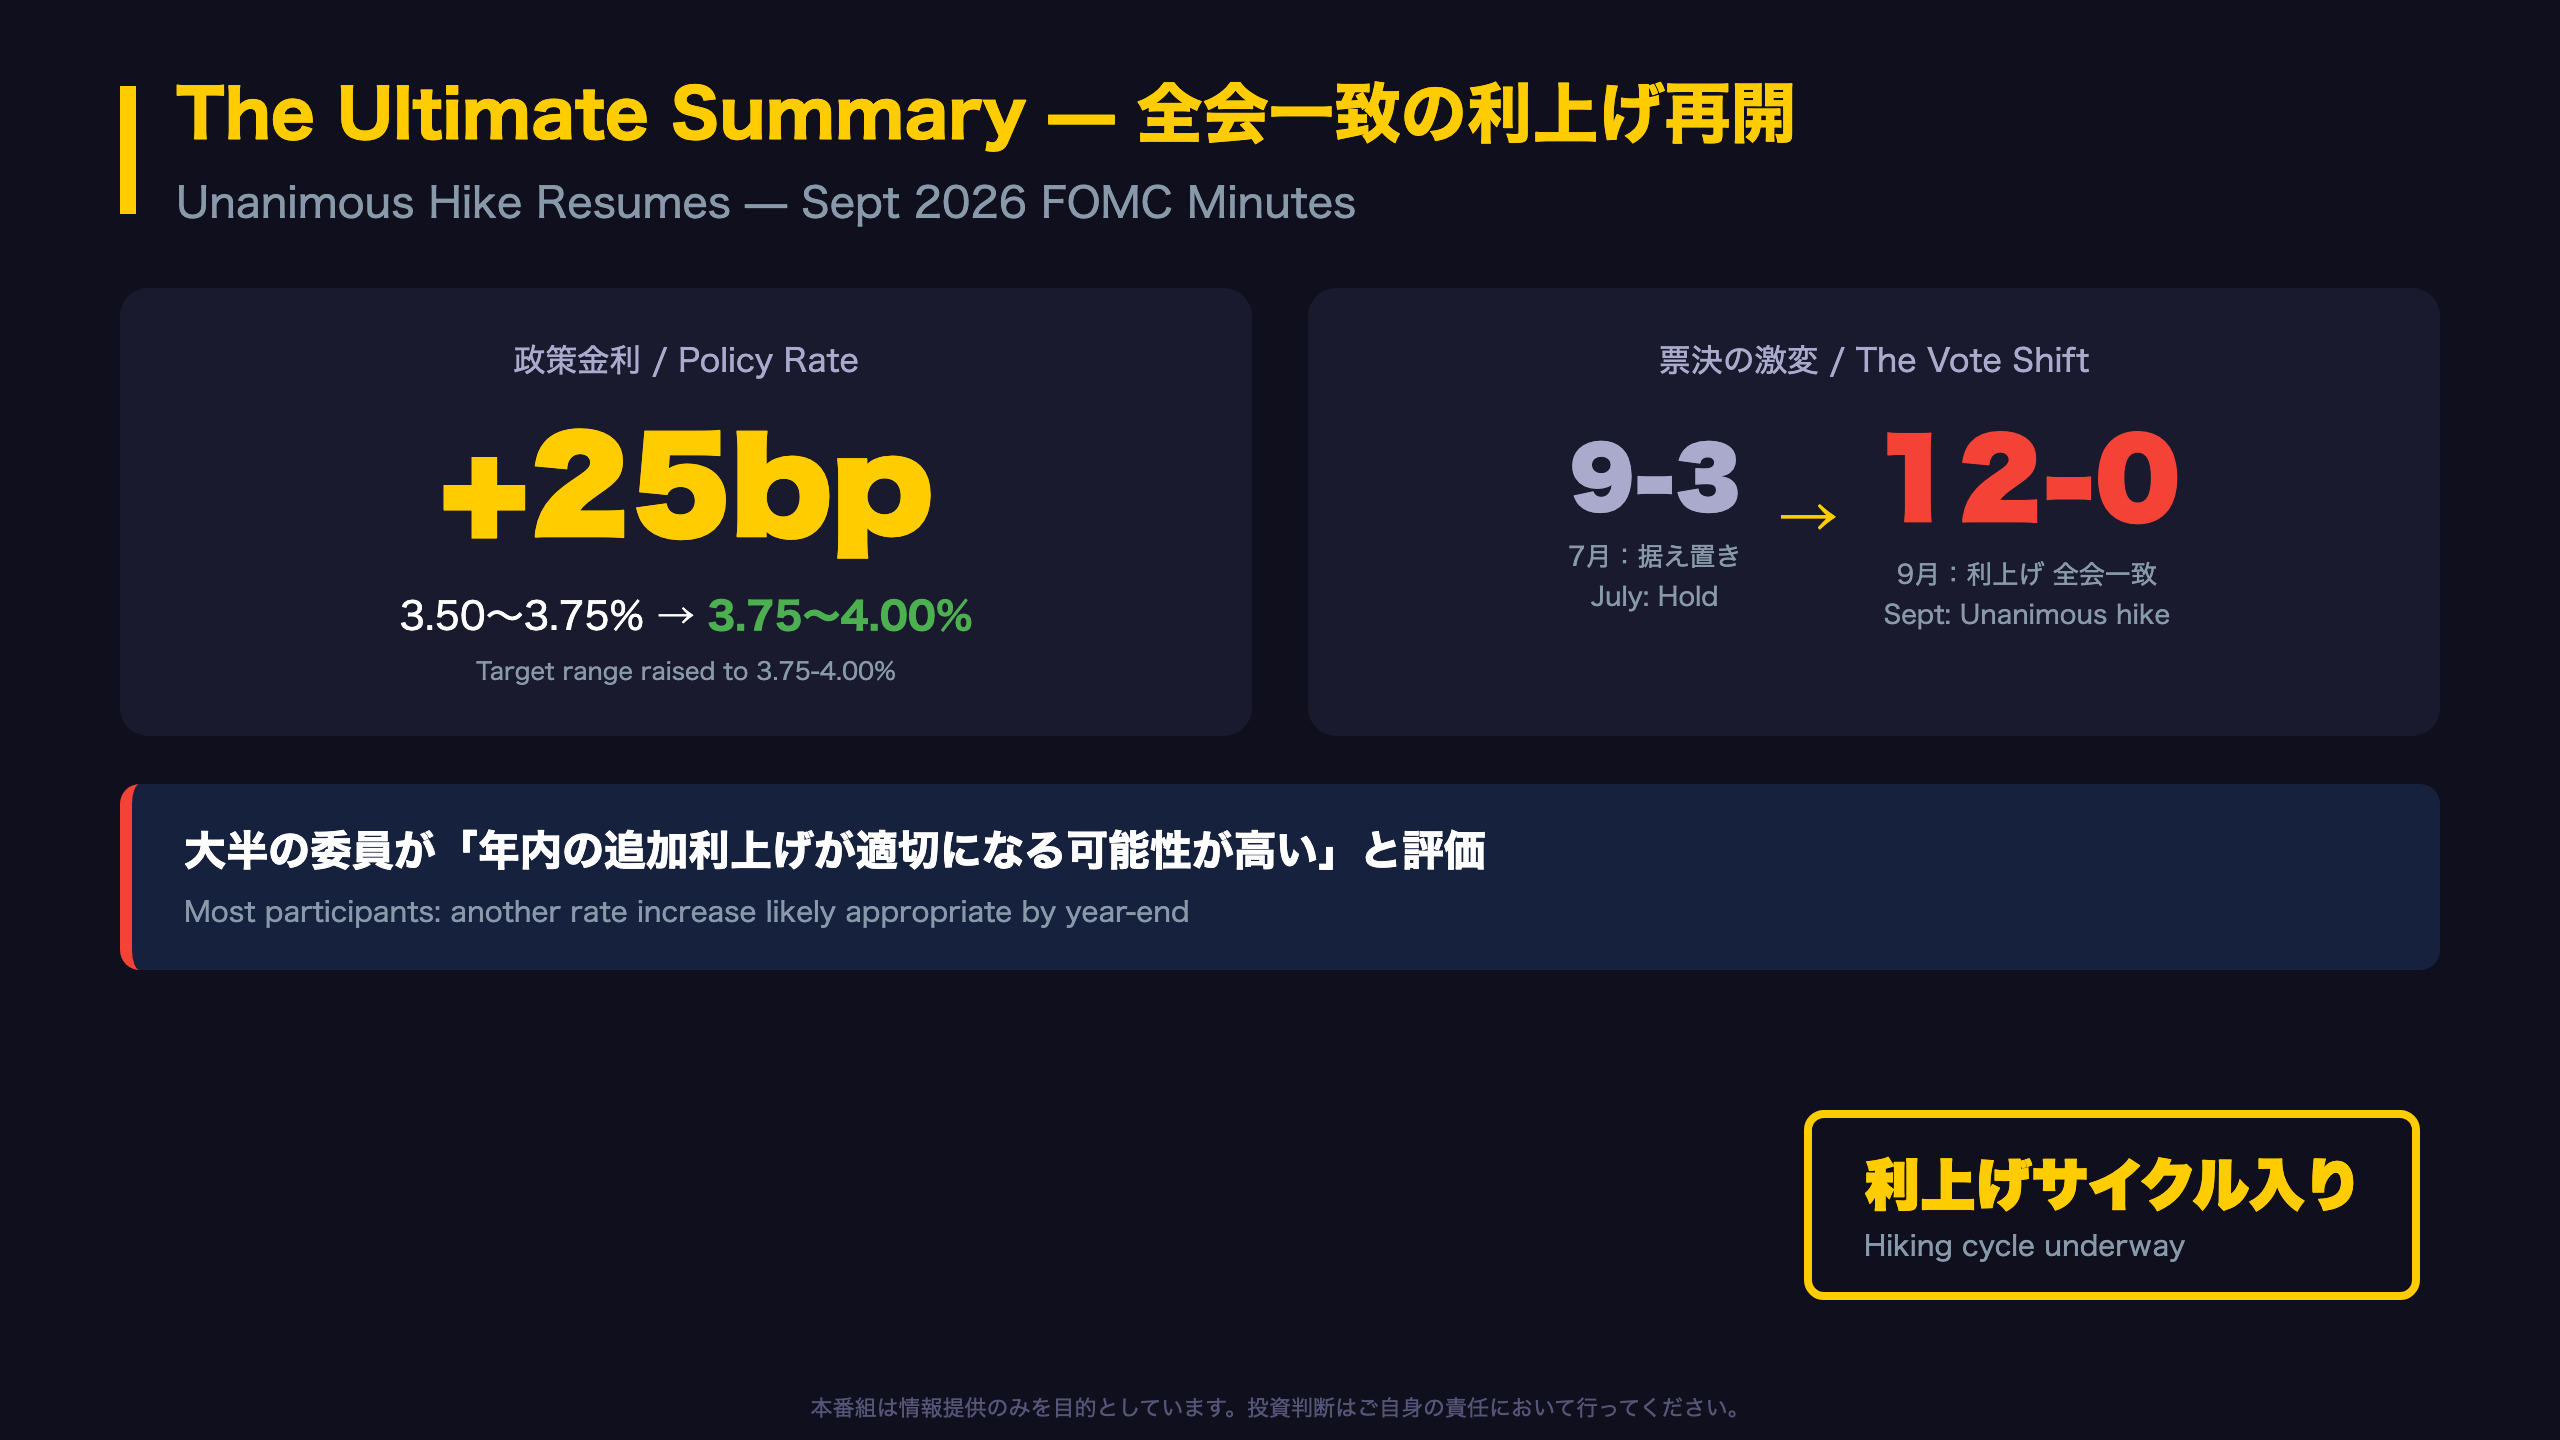
一会合で崩れた「据え置き多数派」
今回の議事要旨で最も重要な事実は、意思決定の速度である。7月28-29日会合では9対3で据え置きが決まり、利上げを主張したのはハマック、カシュカリ、ローガンの3名の少数派だった。それが9月15-16日会合では12対0の全会一致で25bpの利上げ。FOMCの歴史において、少数派の主張が一会合でコンセンサスに転化するのは異例の速さだ。
利上げの論理構成
議事録は利上げの根拠を明確に階層化している:
- モーダル(基本シナリオ)派:「リスク管理ではなく、基本見通しに基づき利上げが必要」とした委員が相当数(a number of participants)
- 保険(リスク管理)派:「想定以上の需要や新たな供給ショックでインフレが高止まりするリスクへの保険」と位置づけた委員が多数(many participants)
- 中立金利見直し派:中立FF金利の推計自体を引き上げたと明言した委員が2名
さらに注目すべきは、「現在の政策金利は引き締め的でない、またはごく軽度の引き締めにすぎない」と述べた委員が複数(several)いた点。3.75〜4.00%でも引き締め不足という認識は、追加利上げの余地を示唆する。
市場への含意
議事録によれば、金融政策の見通しについて「大半の委員(most participants)が年内の追加利上げが適切になる可能性が高い」と評価。デスクサーベイでも年末までに少なくとも25bpの引き締めにかなりの確率が置かれていた。10月27-28日の次回会合は、2会合連続利上げの可否を問う場となる。なお、7月会合でウォーシュ議長が提起した「年6回会合制」への言及は今回の議事録にはなく、議論の行方は未確認である。
ウォーシュ体制の変質 — 9対3から12対0へ
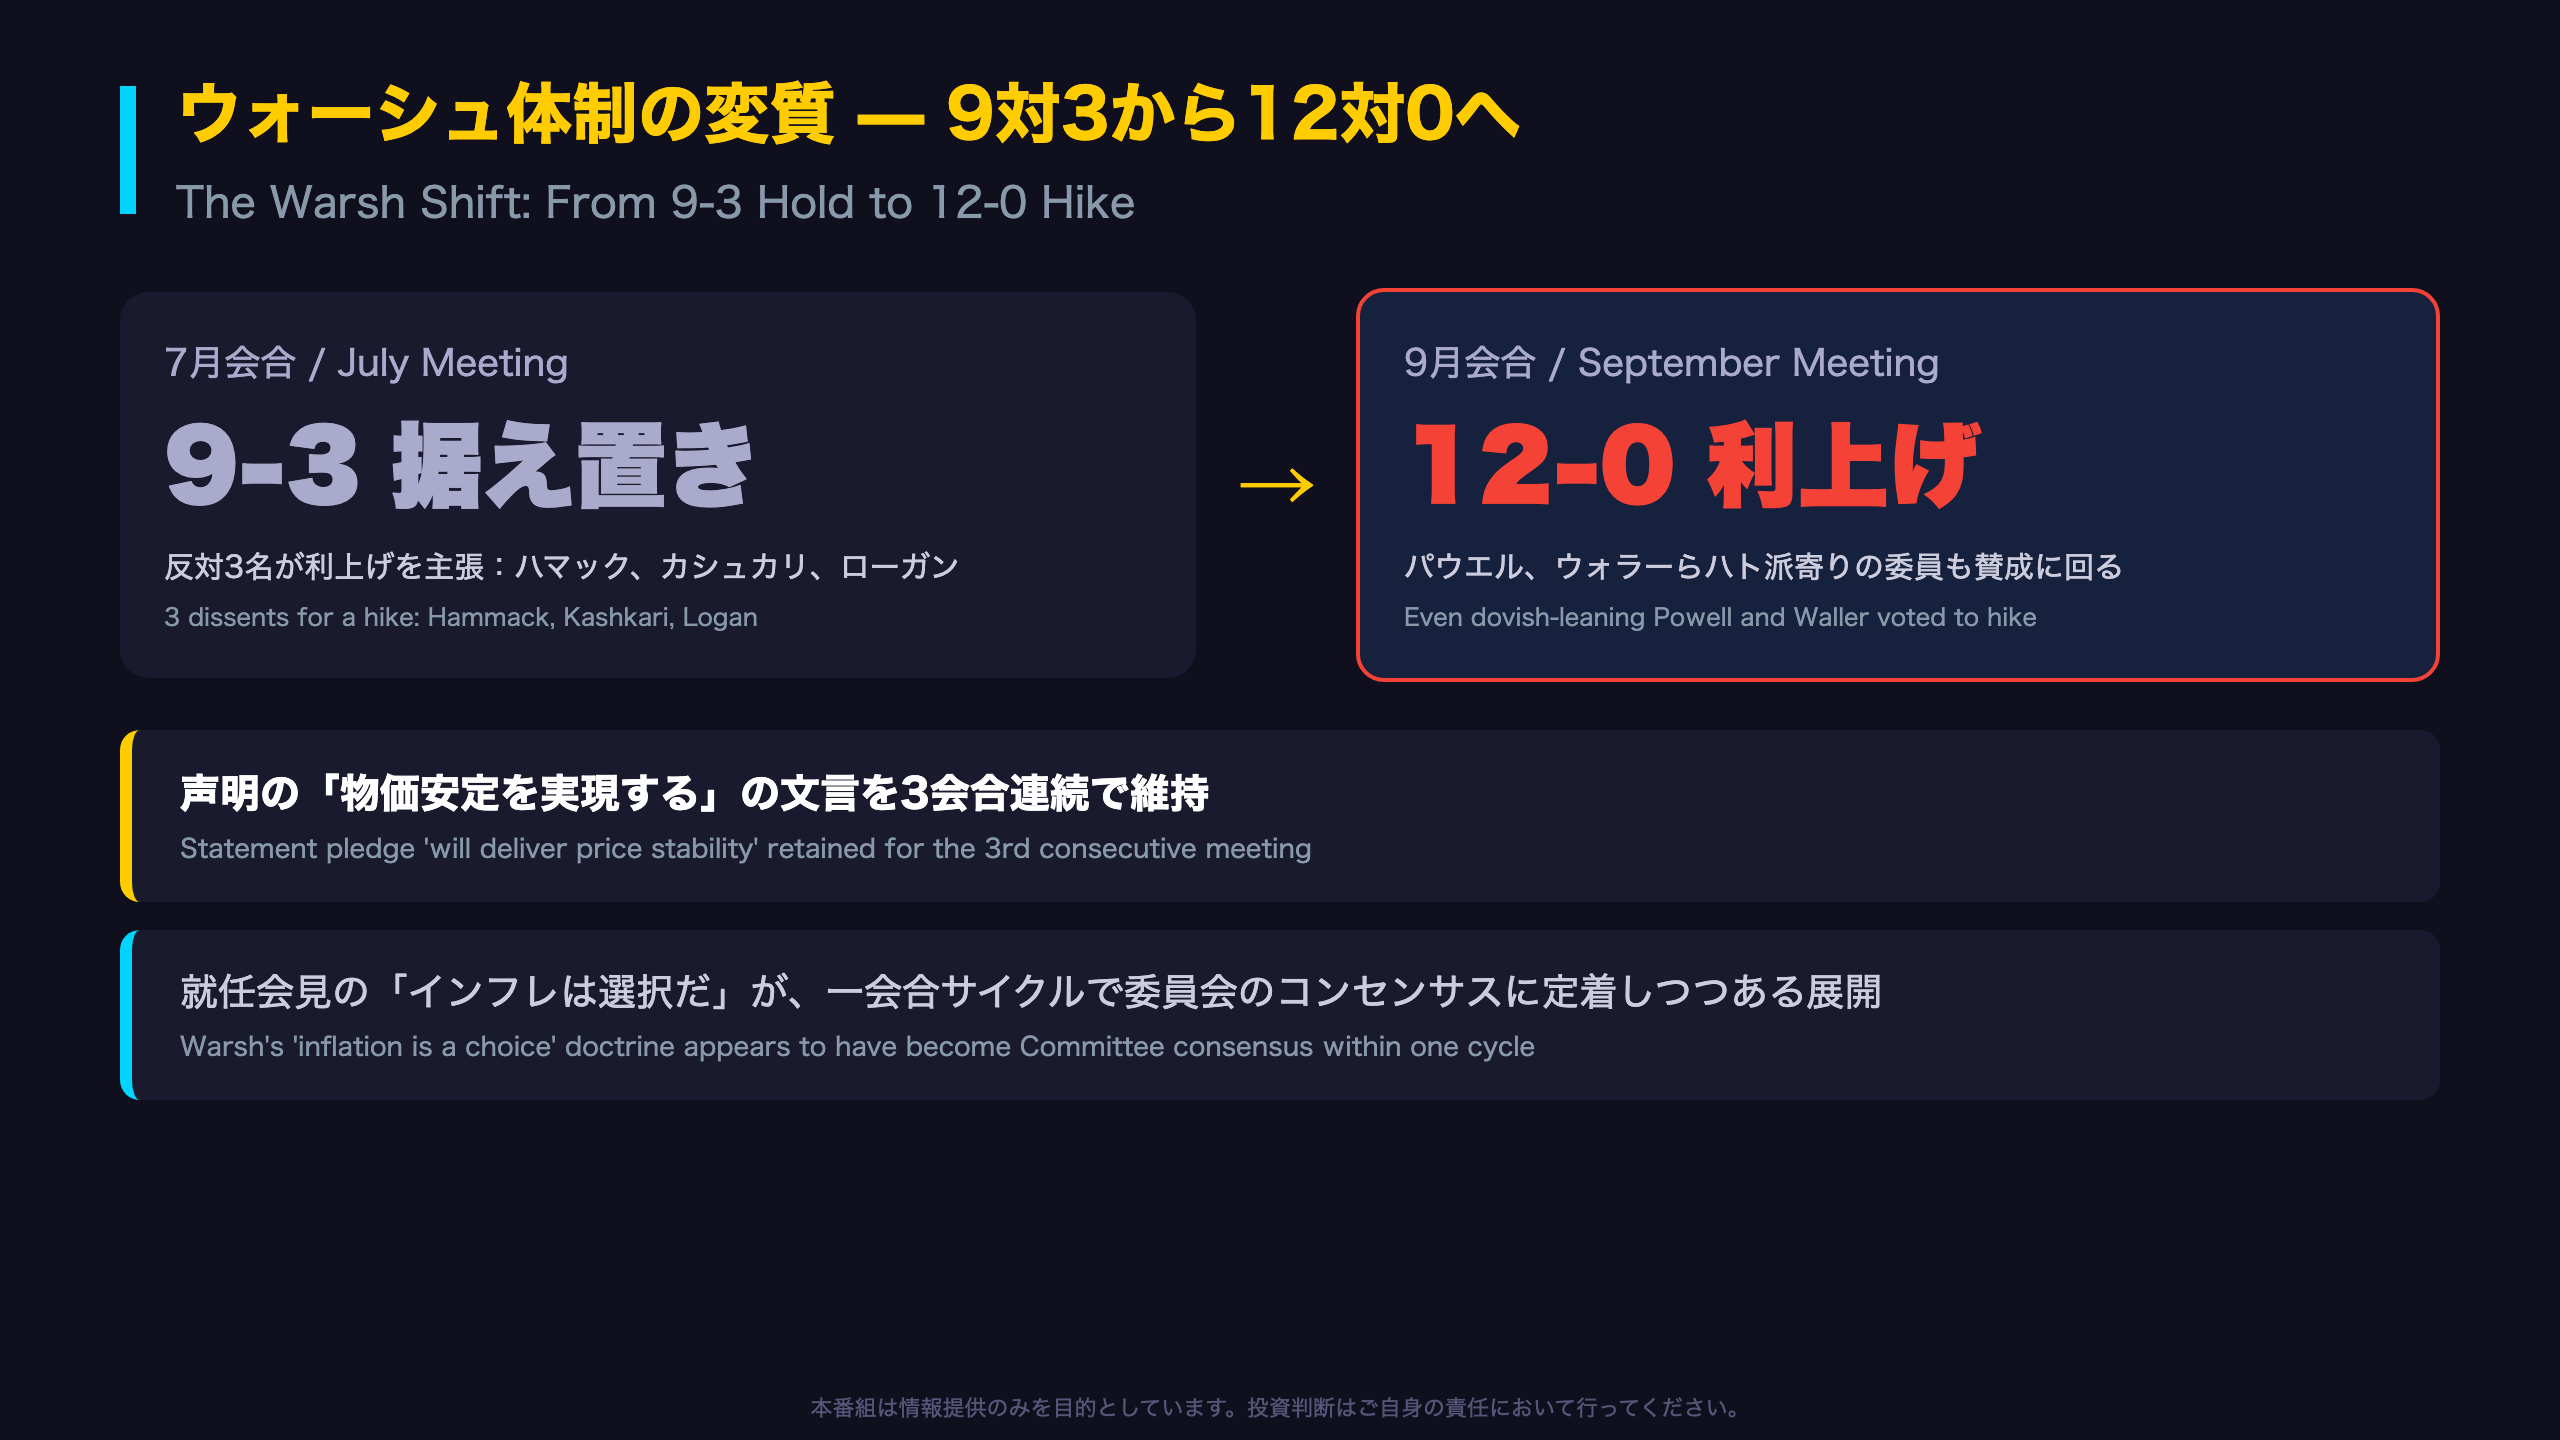
「will deliver price stability」— 文言の系譜
6月会合で初めて声明に盛り込まれた「物価安定を実現する(will deliver price stability)」という異例に強い宣言文は、7月、9月と3会合連続で維持された。7月議事録では「ほぼ全委員(almost all members)」がこの文言の維持に賛成と記録されていたが、9月は12対0の政策決定と一体で承認されており、文言を巡る異論の記録はない。
誰が動いたのか
7月から9月の間に起きたのは「タカ派の勝利」というより「全員の移動」である。
| 委員 | 7月 | 9月 |
|---|---|---|
| ハマック・カシュカリ・ローガン | 利上げ主張で反対 | 利上げに賛成 |
| パウエル・ウォラー含む9名 | 据え置きに賛成 | 利上げに賛成 |
議事録は転換の背景として、①8月のインフレ推計が3.8%へ再加速、②雇用リスクの評価が「下振れ」から「概ね均衡」へ変化、③金融環境が「成長を支援的」との認識、を挙げている。つまりデータが据え置き派の論拠を順に消していった構図だ。
ウォーシュ色はどこに表れたか
7月議事録でウォーシュ議長は「年6回会合制」を提起し、バランスシート政策タスクフォースへの言及もあった。今回の議事録では会合頻度の議論は記録されず、バランスシートについては少数の委員(a few participants)が「市場機能不全への備えを強化しつつ、FRBの国債市場での足跡(footprint)を限定すべき」と発言。FRBの関与を絞る方向性は、ウォーシュ議長の小さなFRB志向と整合的と読める。ただし、タスクフォースの具体的な結論は今回の議事録には記載がない。
インフレの膠着 — 2%回帰は2029年へ
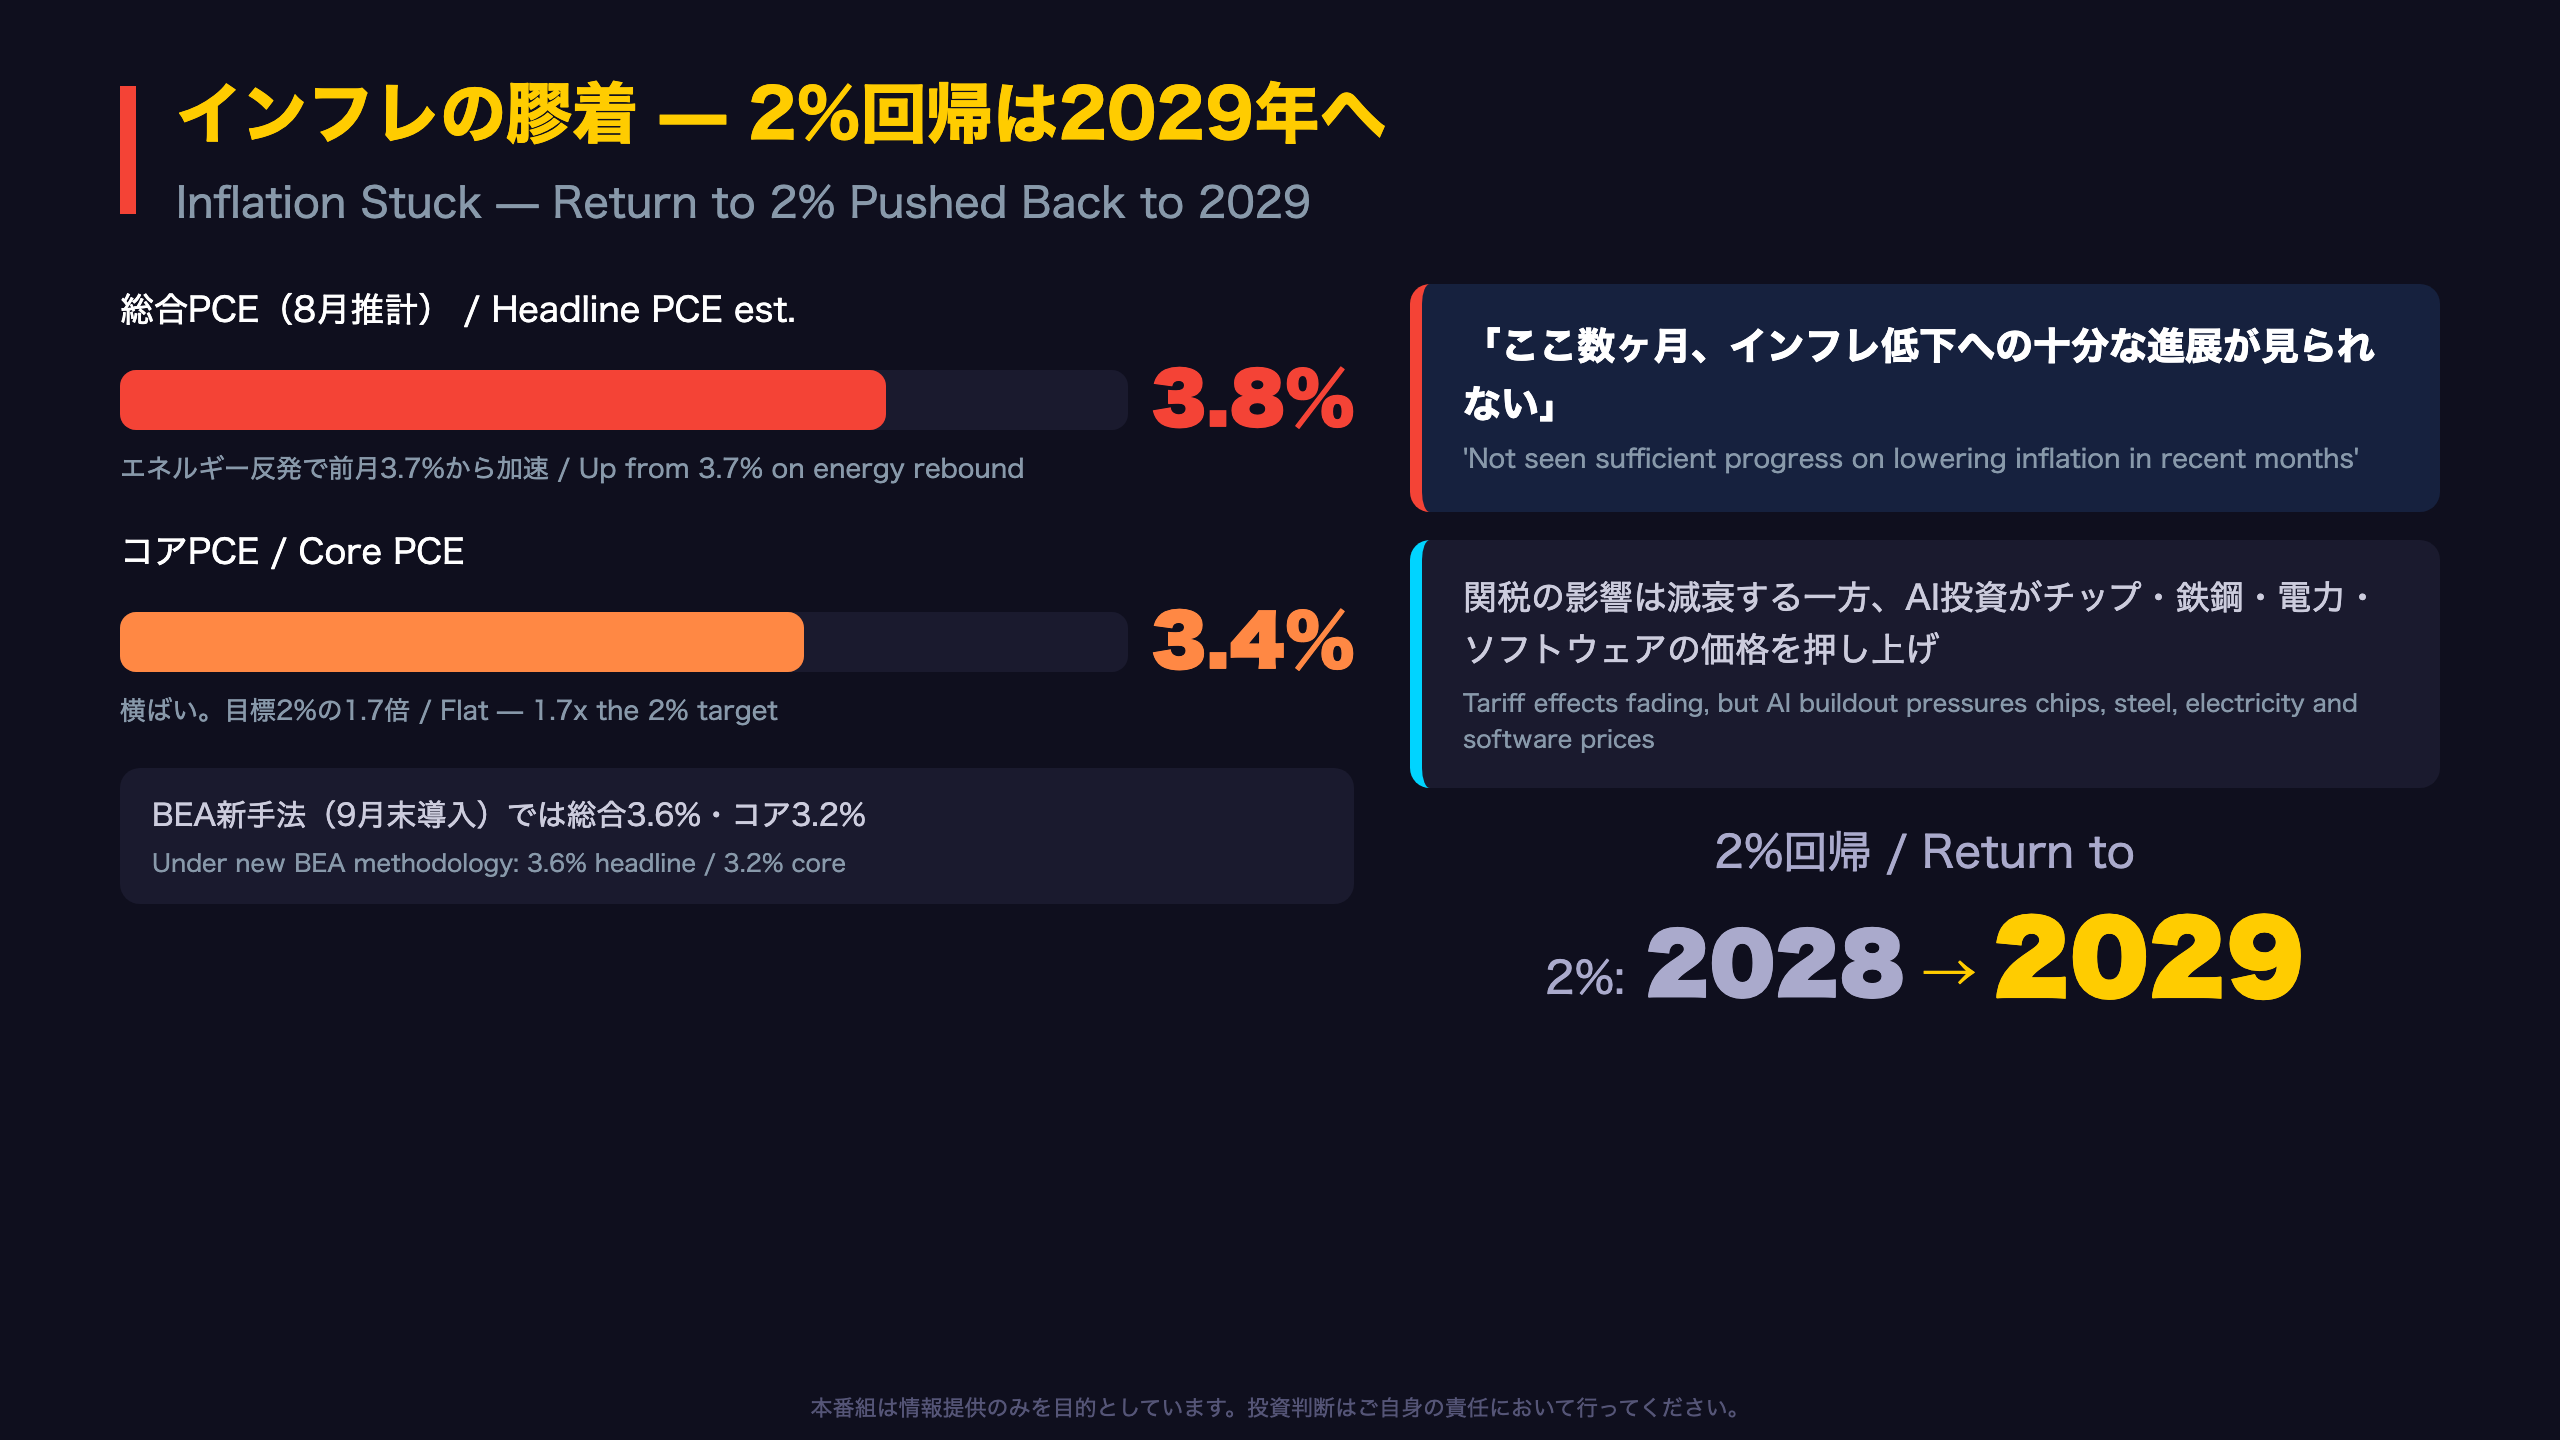
インフレ3つの源泉と「新手法」の注意点
議事録はインフレ高止まりの要因を3つに整理している。①過去の関税引き上げの残存効果、②地政学的な緊張によるエネルギー・投入コスト上昇、③AIビルドアウトに伴うテクノロジー関連消費財の価格上昇。特に③は新しい論点で、7月議事録でも「データセンター向けのチップや鉄鋼が大幅な価格上昇を記録し、スマートフォン、PC機器、ソフトウェア、電力にも価格圧力」と具体的に列挙されていた。
強気・弱気それぞれの読み方
- 弱気(インフレ持続)材料:多くの委員が「エネルギー高が長引くほど、特定セクターのコスト増が広範な価格圧力に波及するリスクが高まる」と評価。一部の委員は「5年超にわたる2%超のインフレが、期待インフレと賃金・価格設定に影響し始める懸念」を表明。企業の価格転嫁も「より成功するようになった」との報告。
- 強気(鈍化期待)材料:少数の委員は、コアPCEの3ヶ月変化率が年初から大幅に低下した点に言及。ただし同時に「この指標は変動が大きく、下期のインフレを過小評価する傾向が強い」との留保付き。中長期の期待インフレは市場・サーベイとも2%と整合的な水準に安定。
BEA新手法の含意
9月末導入のBEA新手法では8月の総合インフレは3.6%、コア3.2%と推計され、現行比0.2pt程度低くなる。一部の委員は、ソフトウェアやポートフォリオ運用手数料の寄与が新手法で縮小する点を指摘。10月末の次回会合前に公表される指標は、この「見かけの低下」を織り込んで解釈する必要がある。
利上げを可能にした経済の強さ — 雇用リスク「均衡」へ
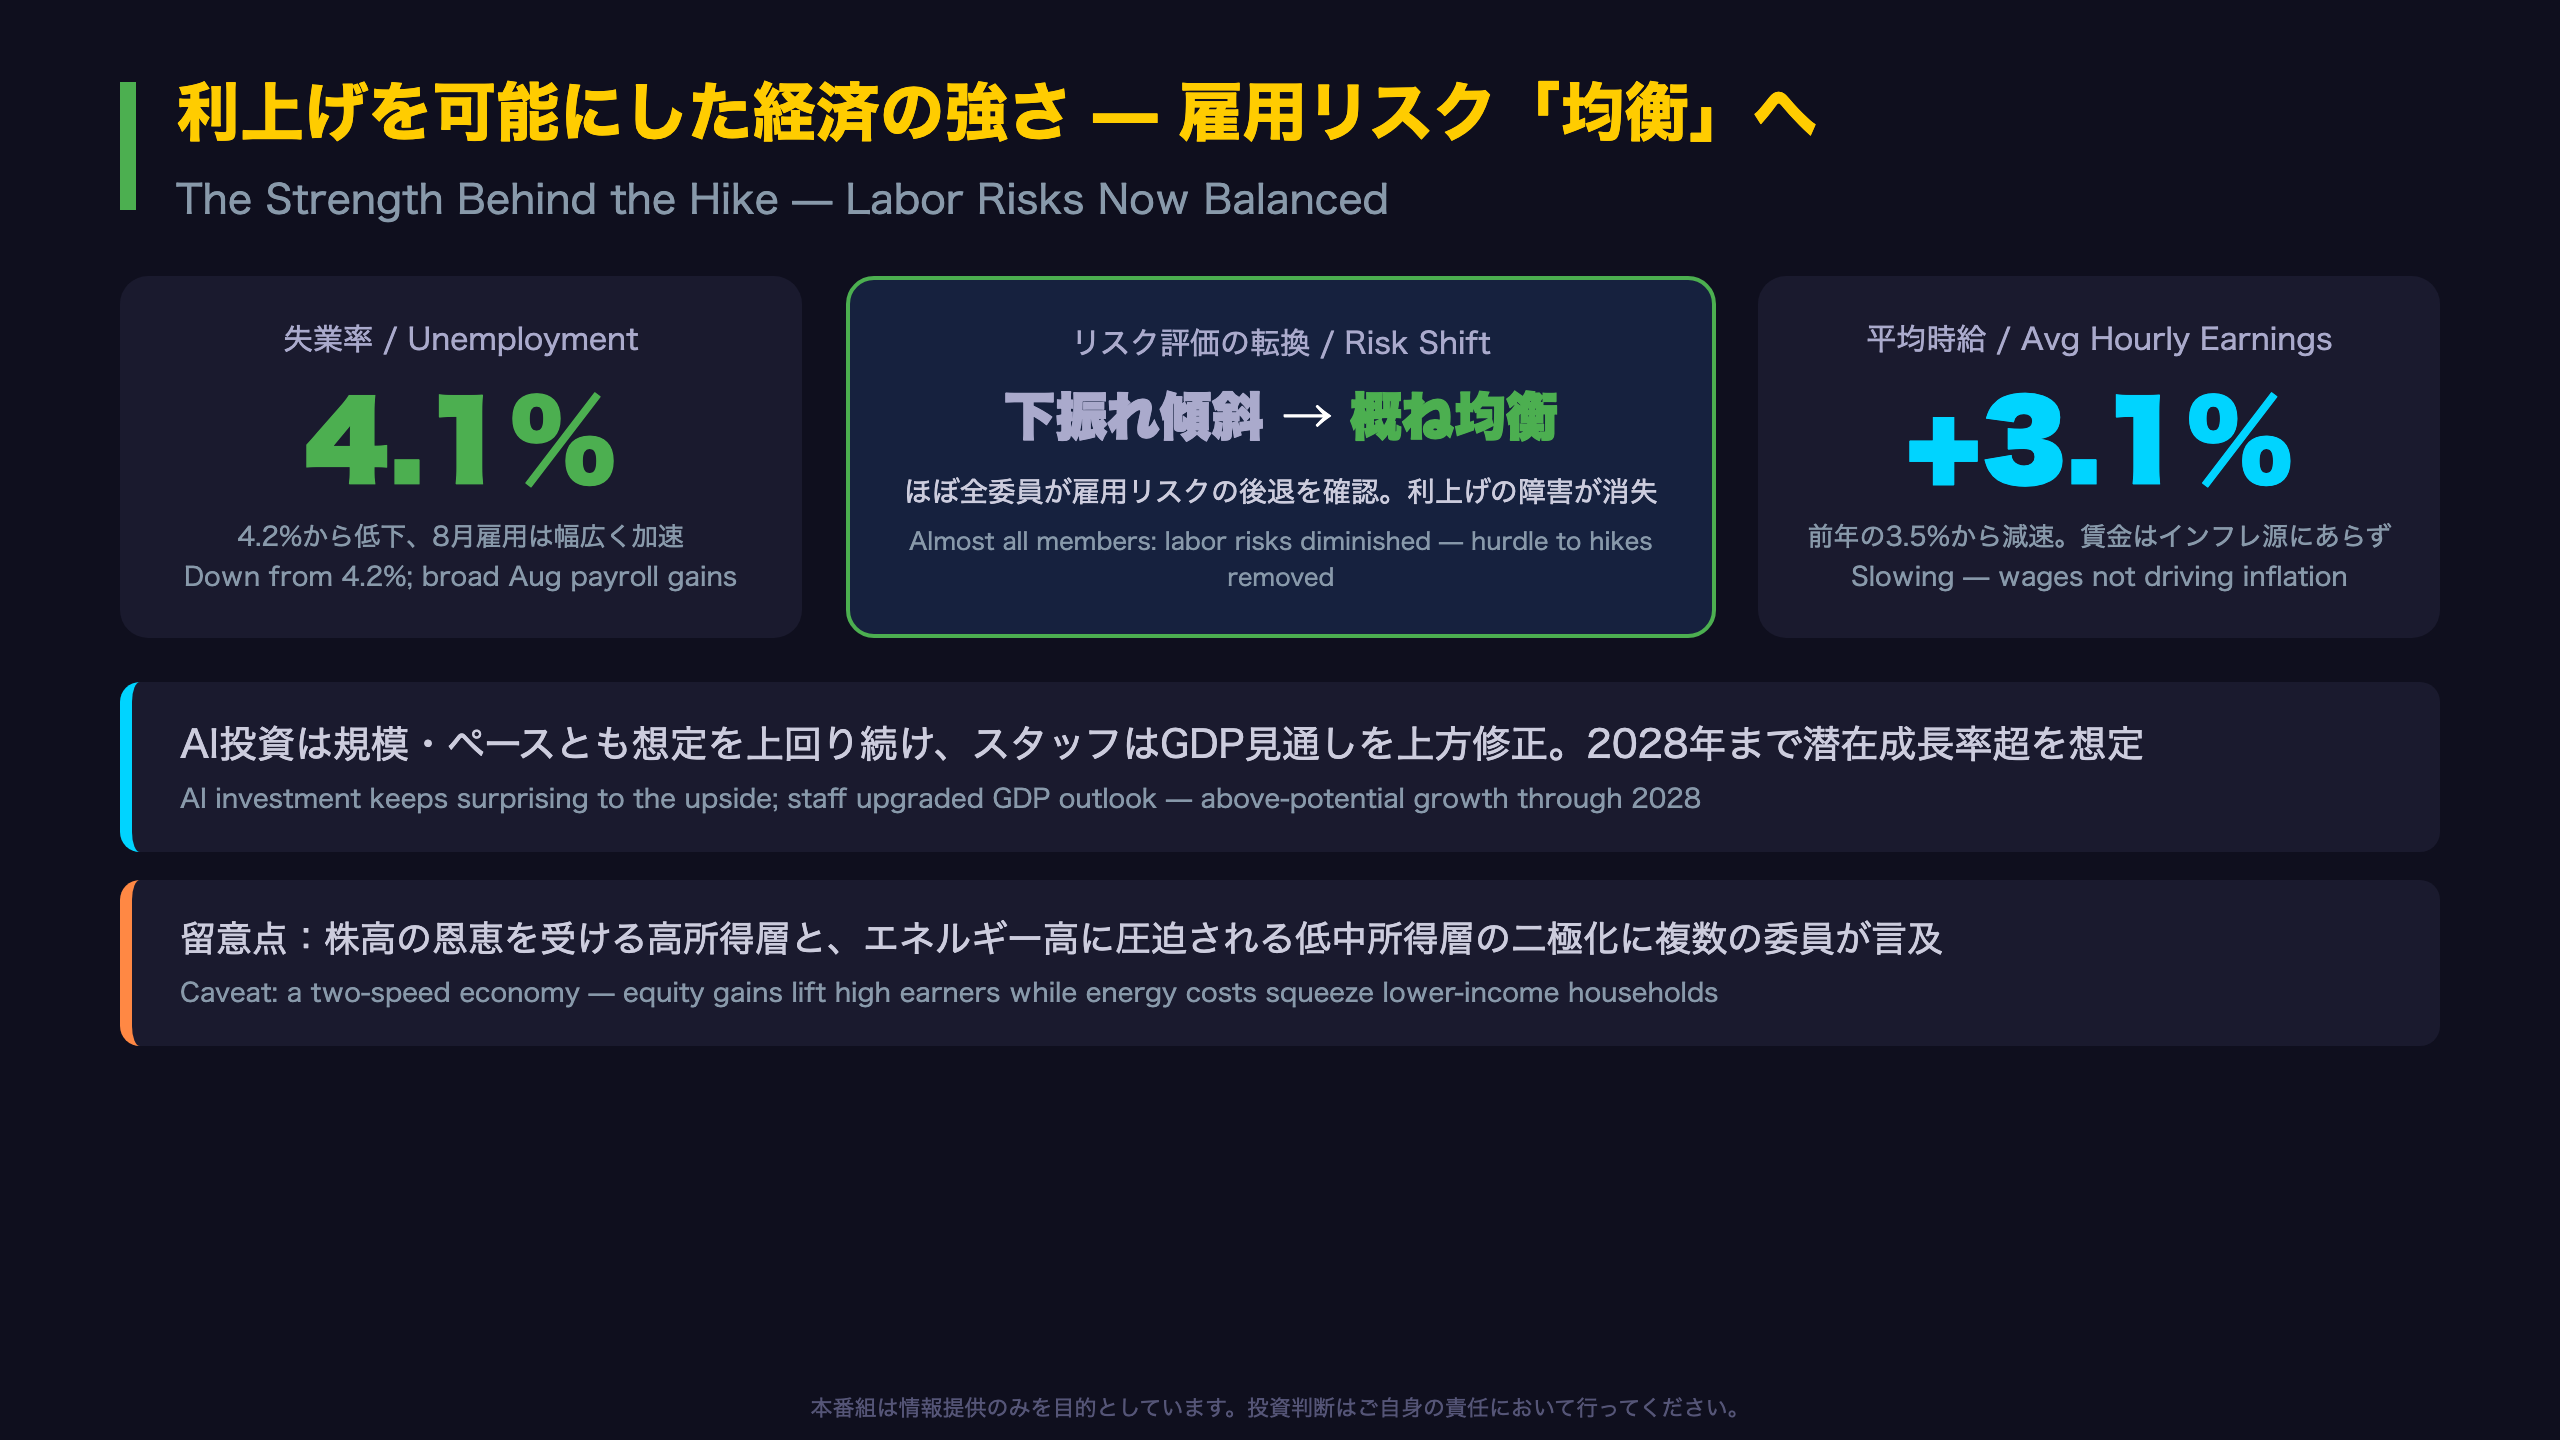
デュアルマンデートの片翼が「消えた」
FRBは物価安定と最大雇用の二つの使命を負う。利上げをためらわせる最大の要因は常に「雇用を壊すリスク」だが、今回の議事録はその配慮が外れた瞬間を記録している。
「ほぼ全委員が、インフレリスクは上方に傾く一方、労働市場へのリスクは後退し、現在は概ね均衡していると評価した」
7月時点でスタッフは雇用・GDPのリスクを「下方に傾斜」と見ていたが、9月には「概ね均衡」へ修正。この2ヶ月での変化が、9対3から12対0への票決転換を支えた構造的な土台である。
雇用データの中身
- 失業率:7〜8月に4.1%へ低下(昨年下期平均比0.3pt低い)
- 労働参加率:異例の低水準から8月に反発
- 雇用コスト指数(ECI):6月までの12ヶ月で3.3%、平均時給は3.1%と、いずれも前年水準を下回る
- 労働市場のダイナミズム:採用率・解雇率・転職率が揃って低い「低流動性」状態が続くとの指摘も複数
賃金が減速しながら失業率が下がる組み合わせは、インフレなき雇用改善であり、FRBにとって最も利上げしやすい環境と言える。
二極化という留保
ただし複数の委員は、株高の恩恵を受ける高所得層と、エネルギー高で実質可処分所得が削られる低中所得層の分断に言及。農業部門も干ばつと燃料高で逼迫しているとの報告があった。マクロの強さの内側に分配の歪みがある点は、今後の消費データを読む際の注意点となる。また、AI関連セクターでは電気工事士、機械工、エンジニアなど熟練労働者の賃金が顕著に上昇しており、セクター別の賃金インフレは監視対象であり続ける。
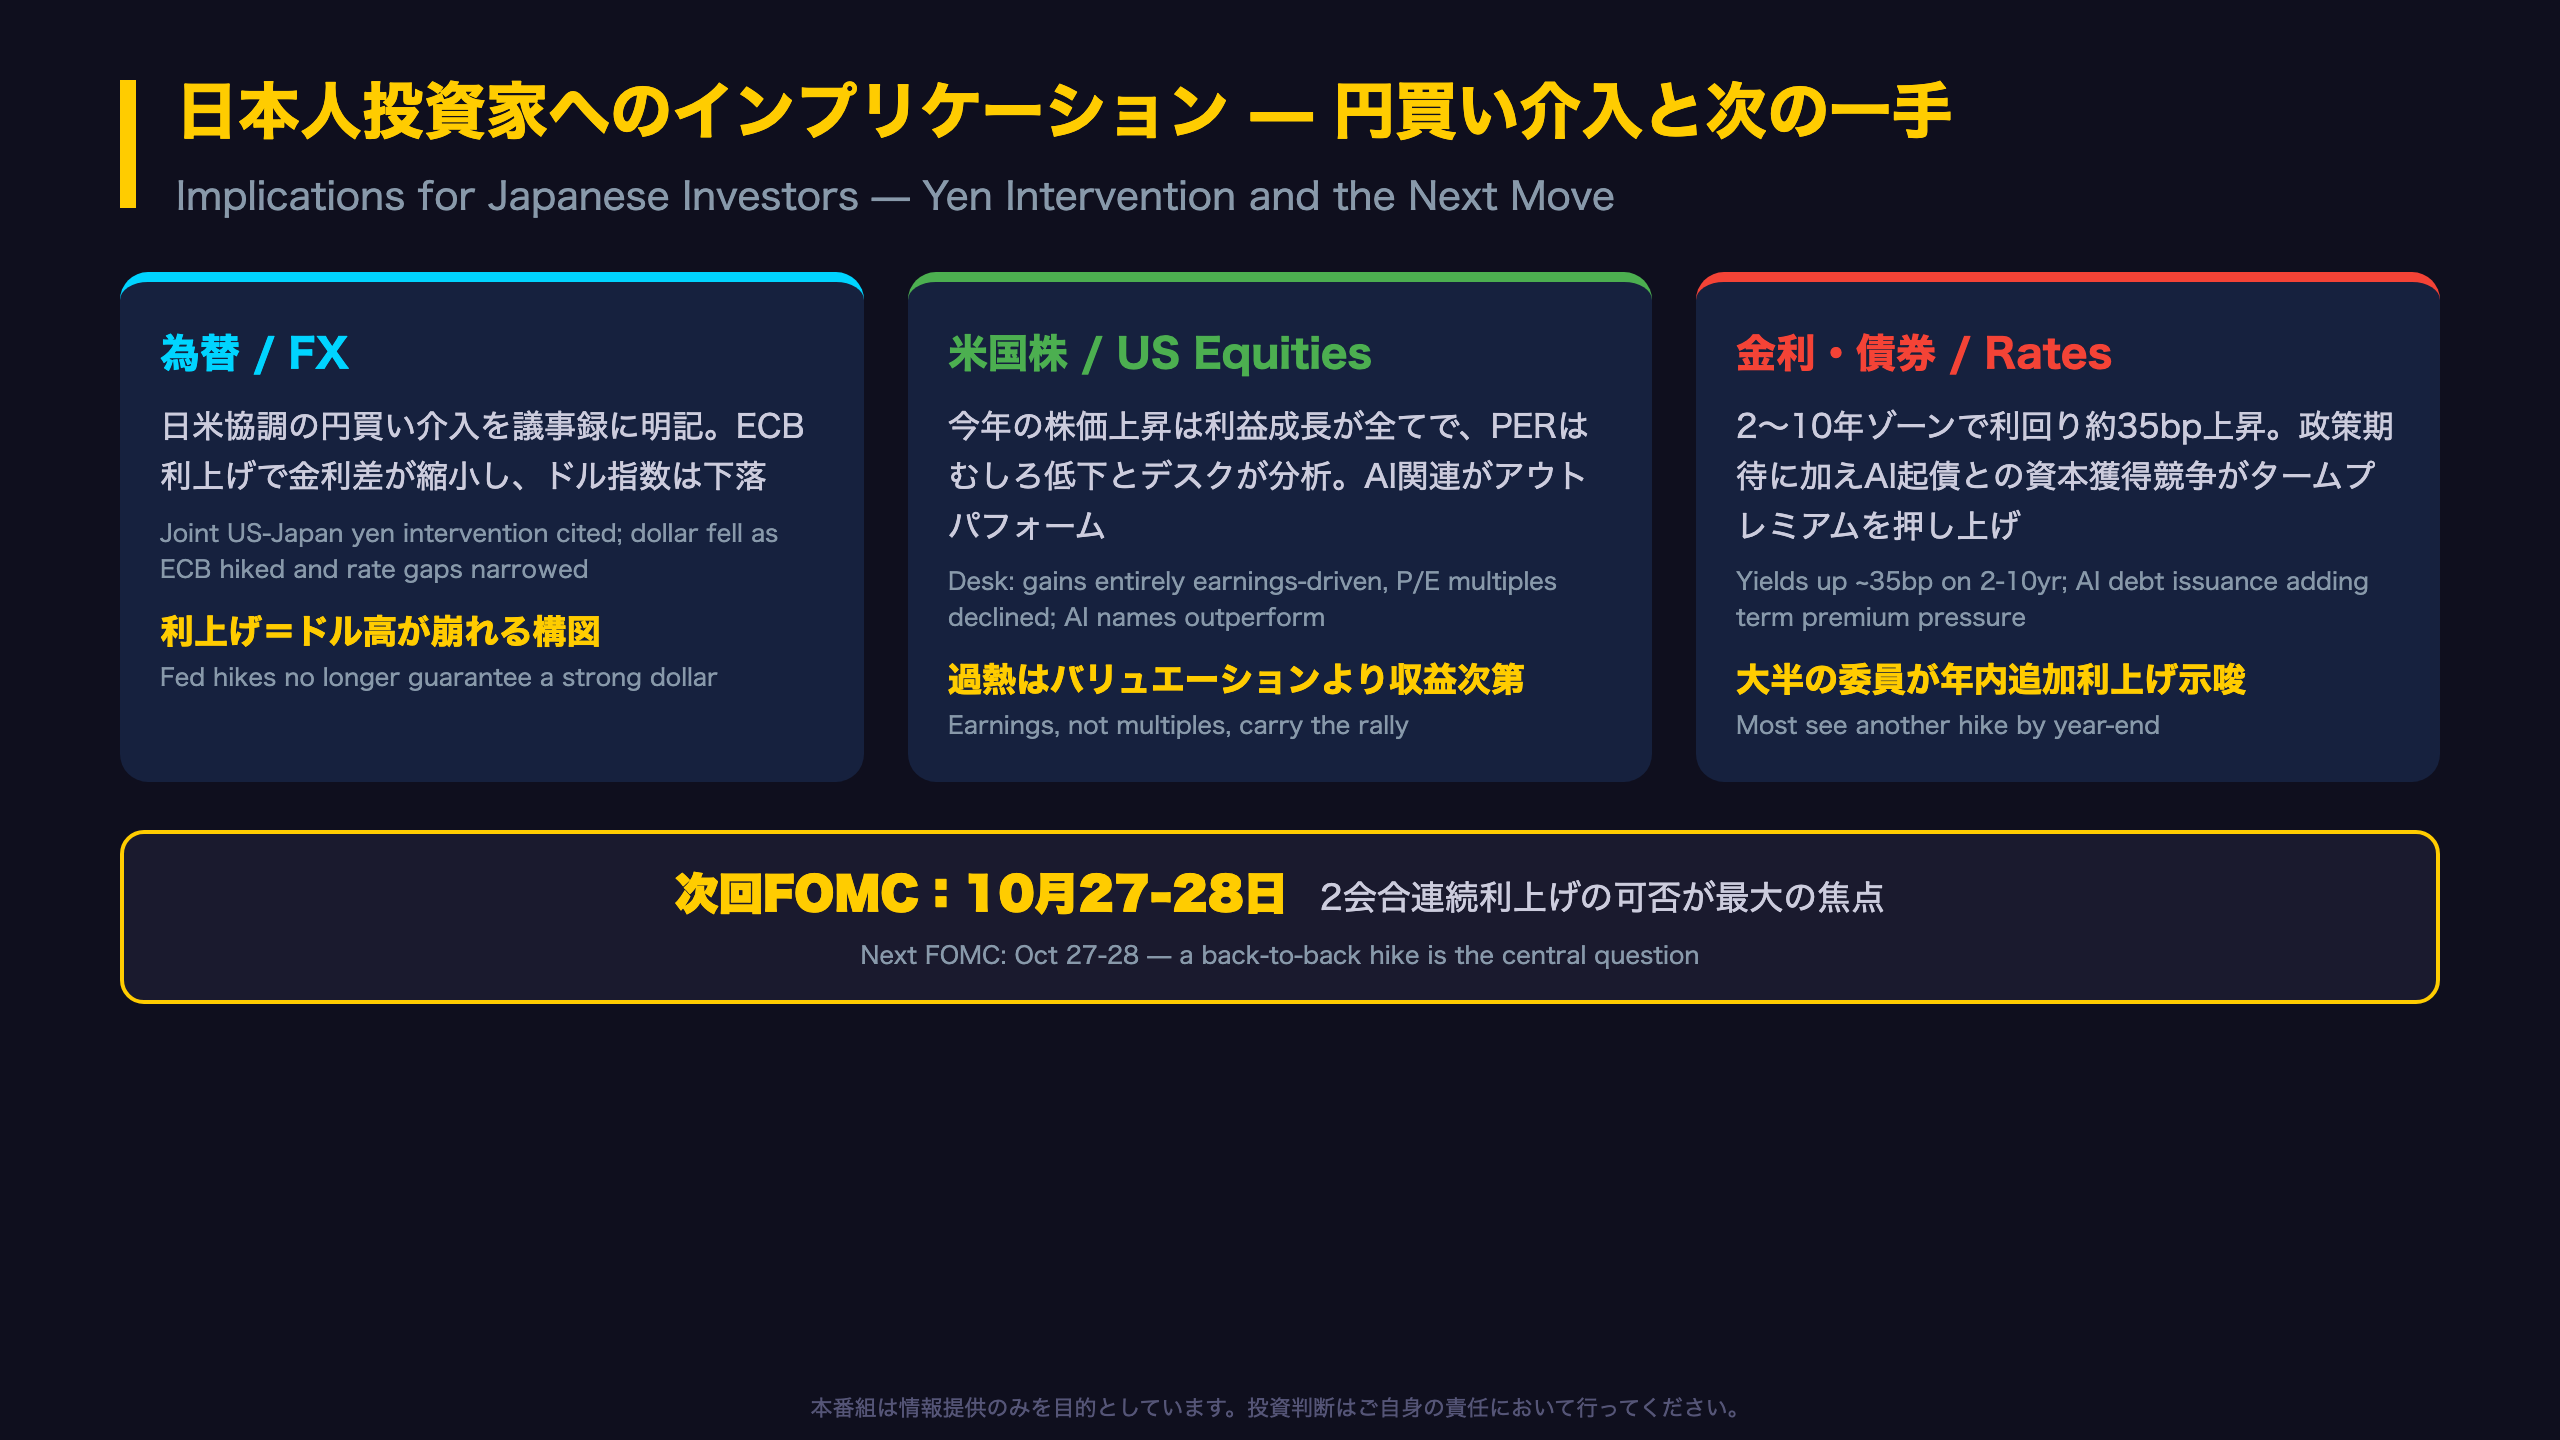
日本人投資家へのインプリケーション — 円買い介入と次の一手
議事録が明かした「協調介入」の公式記録
今回の議事録には、日本の投資家にとって見逃せない一節がある。
「7月下旬の円を支援するための日米協調介入も、通貨指数における円の大きなウェイトを考慮すると、ドル下落に直接寄与した」
デスクは米財務省の財政代理人として純粋に介入を執行し、FRBのSOMAポートフォリオは関与していないと明記。FRBの独立性と財務省主導の為替政策を切り分ける、教科書的な記述である。
3資産クラスへの整理
- 為替:ECB利上げ・海外金利の相対的上昇・協調介入の三要因でドル指数は下落。「米利上げ=ドル高・円安」という単純な連想が成立しない局面に入った。ドル円の方向性は、FRB単独ではなく日米欧の金利差と介入スタンスの総合で決まる。
- 米国株:デスク分析では、今年の株価上昇は「完全に(entirely)実際および期待の企業収益によるもので、PERは低下」。AI関連インフラ銘柄が市場をアウトパフォーム。ただしハイパースケーラー債のスプレッドは発行量の多さからワイドなまま。7月のスタッフ金融安定評価では株式バリュエーションが「ドットコムバブル期に次ぐ水準」とされた点も忘れるべきでない。
- 債券:2〜10年ゾーンで約35bpの利回り上昇。政策期待に加え、米財務省の買戻しプログラム、AIインフラ向けの大量起債との資本獲得競争がタームプレミアムを押し上げたとの市場解説も記録された。
次の焦点
次回FOMCは10月27-28日。大半の委員が年内追加利上げを示唆しており、月末のBEA新手法での初のインフレ統計と合わせ、2会合連続利上げの成否が焦点となる。
製作費大公開
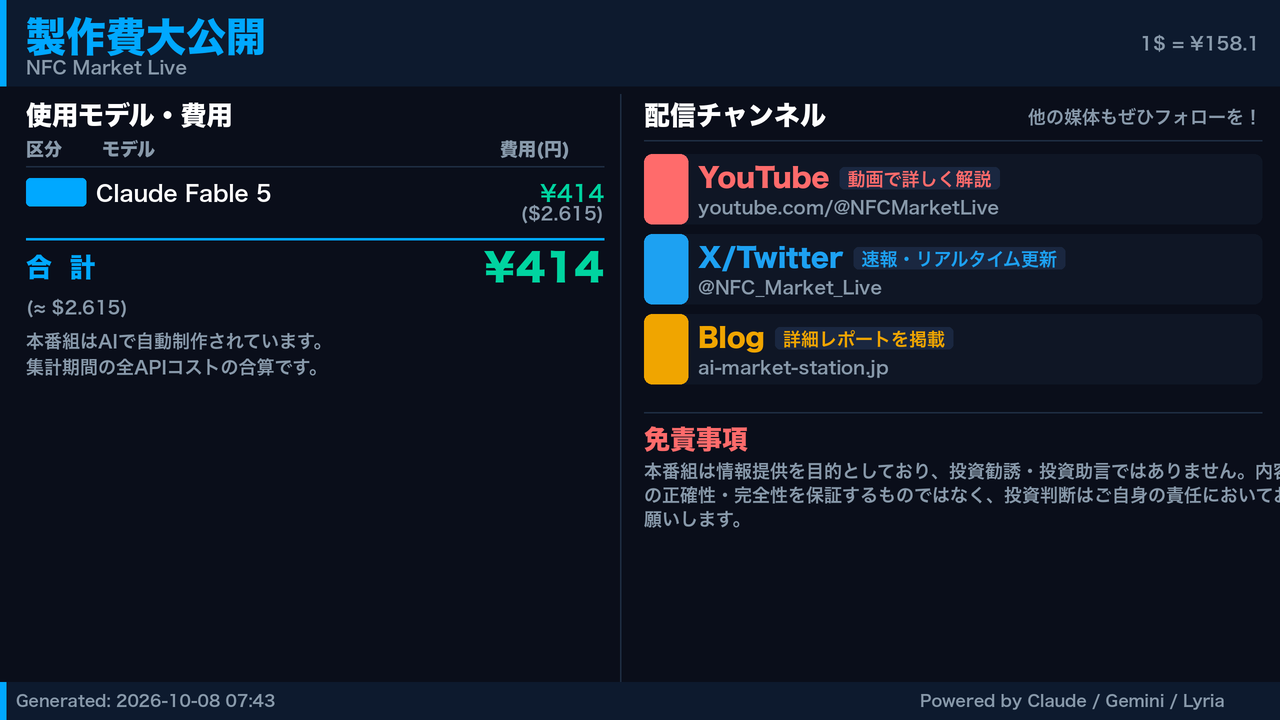
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Fable 5 | 51,657 | 41,971 | ¥414 |
| LLM | Claude Sonnet 5.5 | 3,719 | 148 | ¥1 |
| TTS | Gemini 2.5 Flash TTS | 6,433 | 14,156 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 2,770 | 5,273 | ¥17 |
| BGM | Lyria 3 Pro | 225 | 26,804 | ¥13 |
| X | コンテンツ作成 (返信) | 5,290 | – | ¥13 |
| X | ポスト作成 | 1,140 | – | ¥7 |
| 合計 | ¥487 |
為替レート: 1 USD = 158.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。