📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-01 08:56)
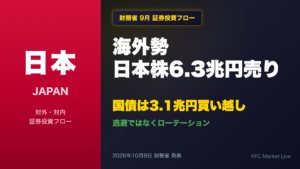
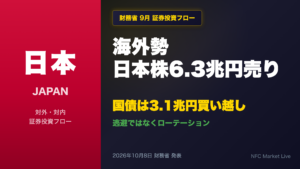
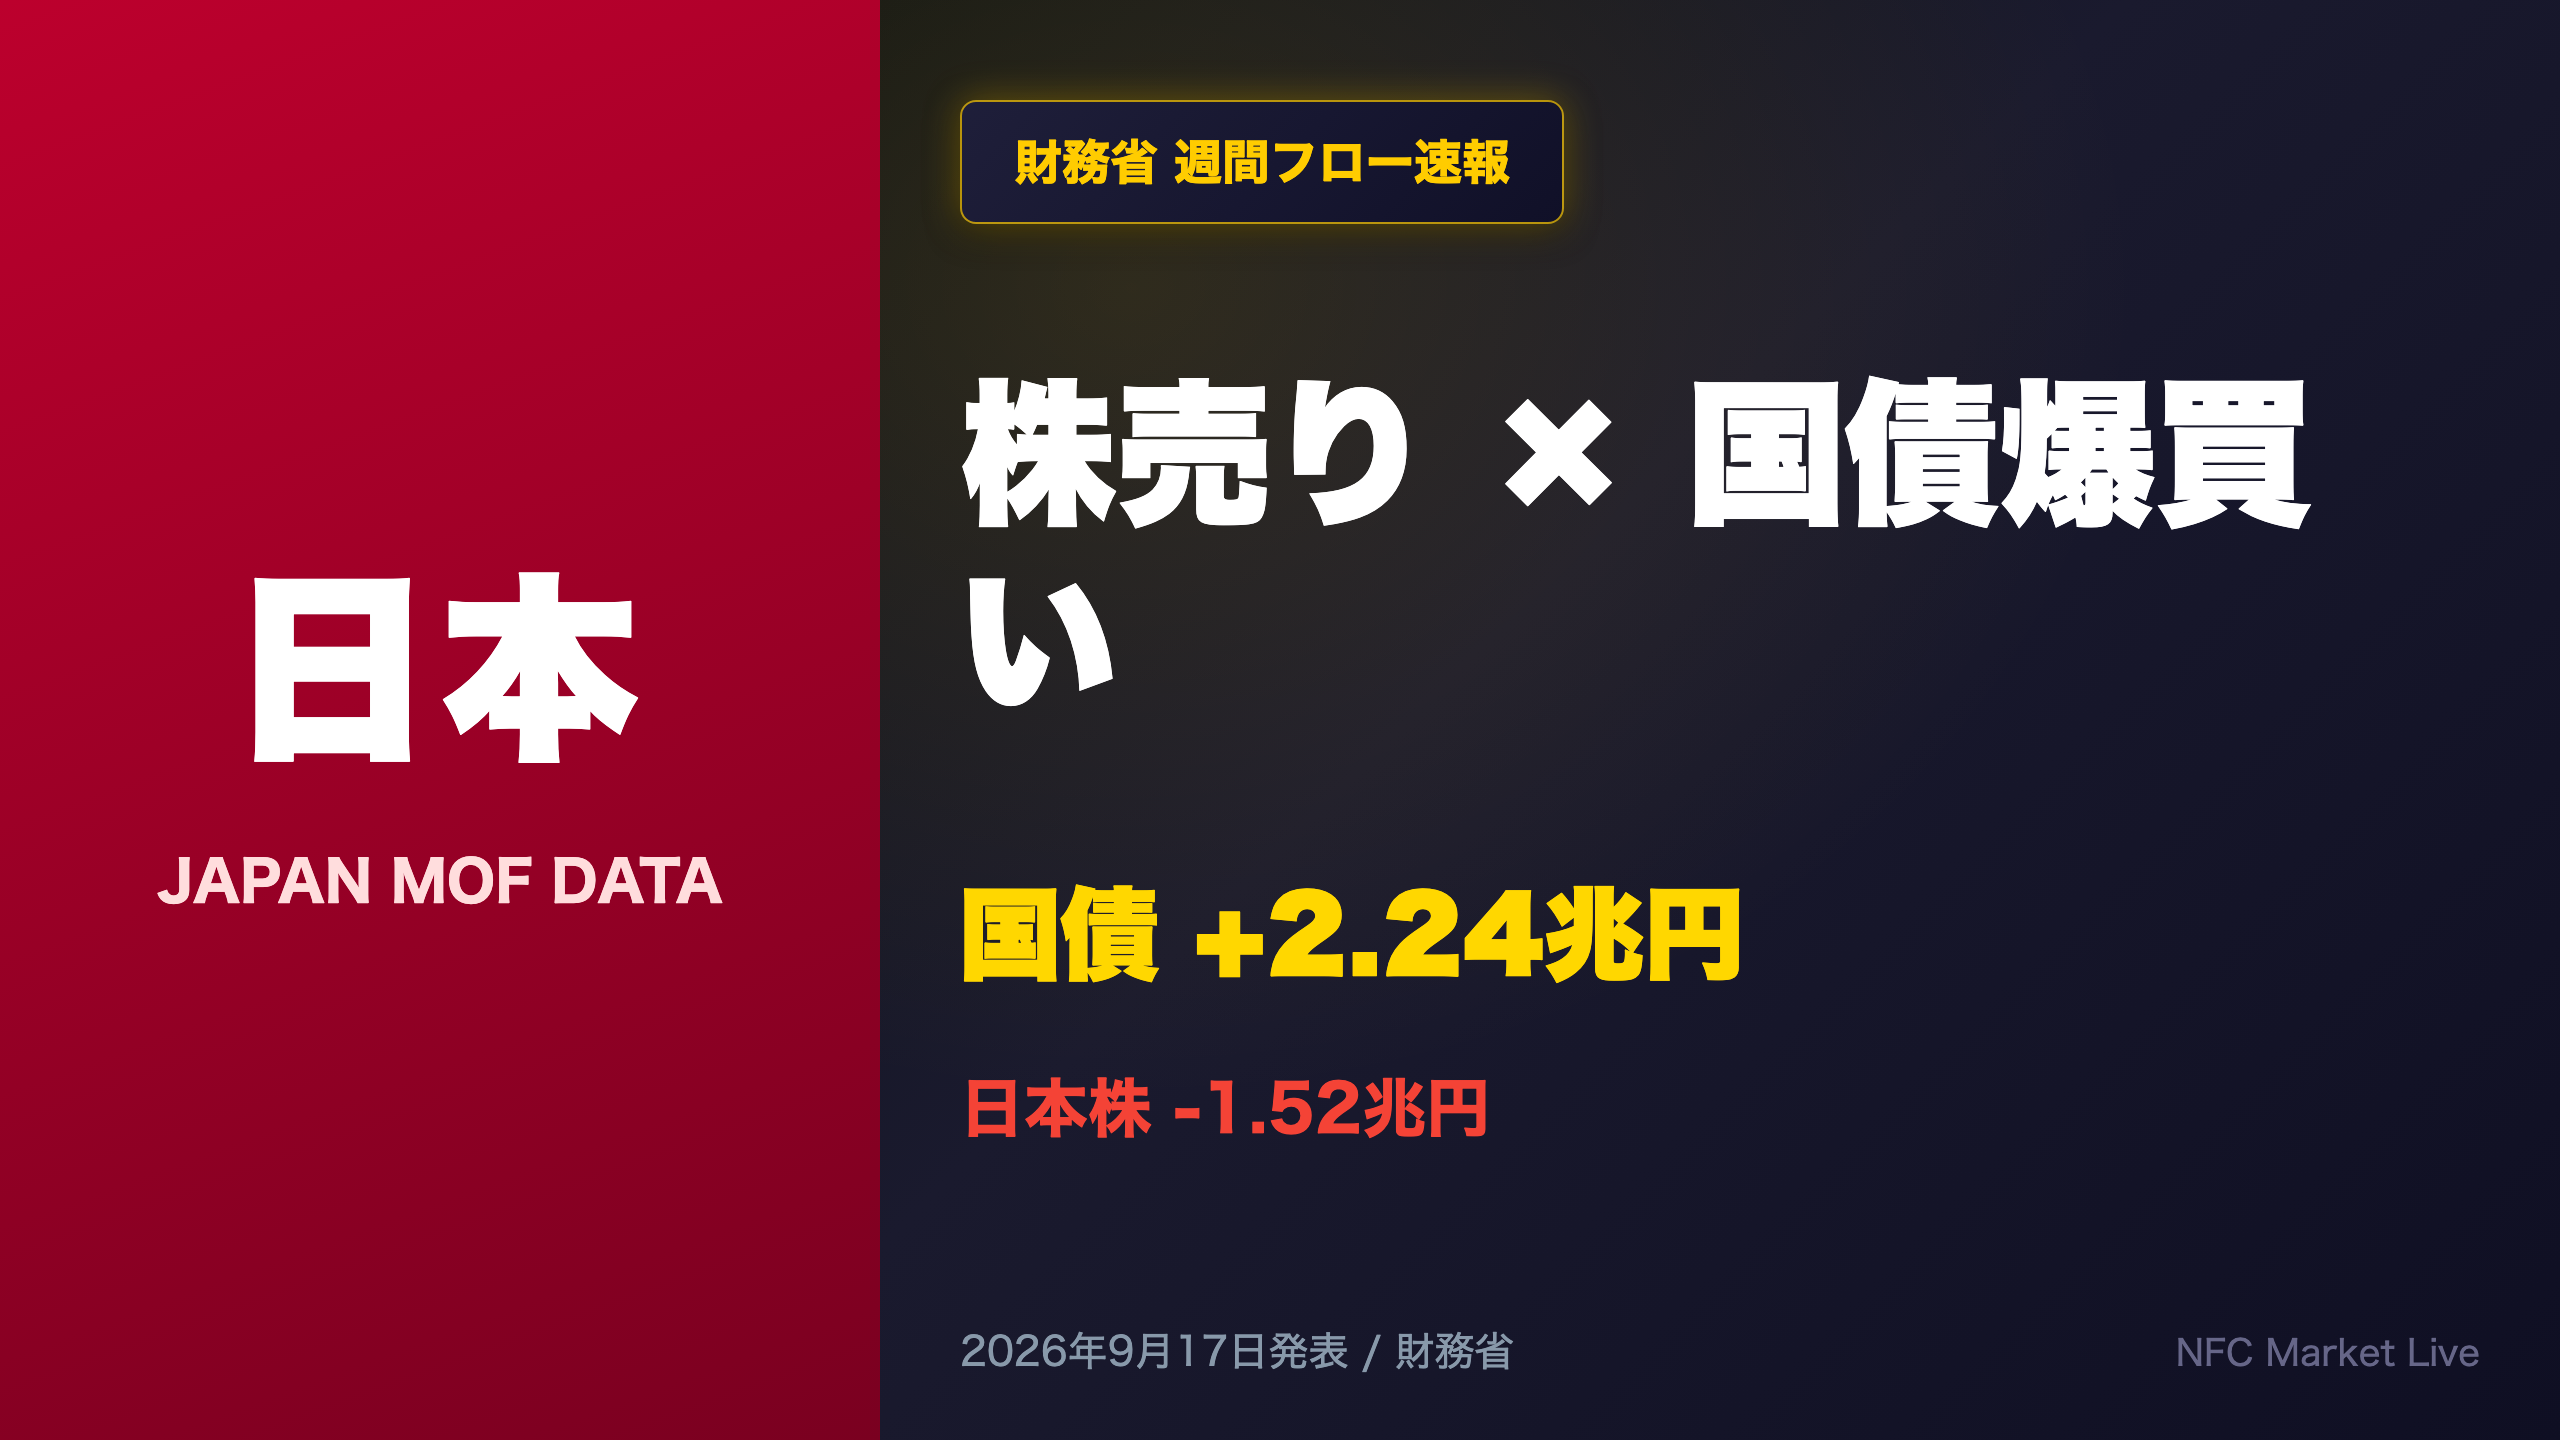
財務省が発表した週間の対外及び対内証券売買契約等の状況(9/6-9/12週)。 海外投資家は日本株を1兆5228億円売り越す一方、日本国債を2兆2362億円買い越しました。📊 この国債買い越し額は過去1年で2番目の規模。⚠️ 前週とは真逆の動きで、潮目の変化を示唆しています。ドル円は156円台から153円台へ急速…
海外勢:日本株売り×国債爆買いの矛盾フロー
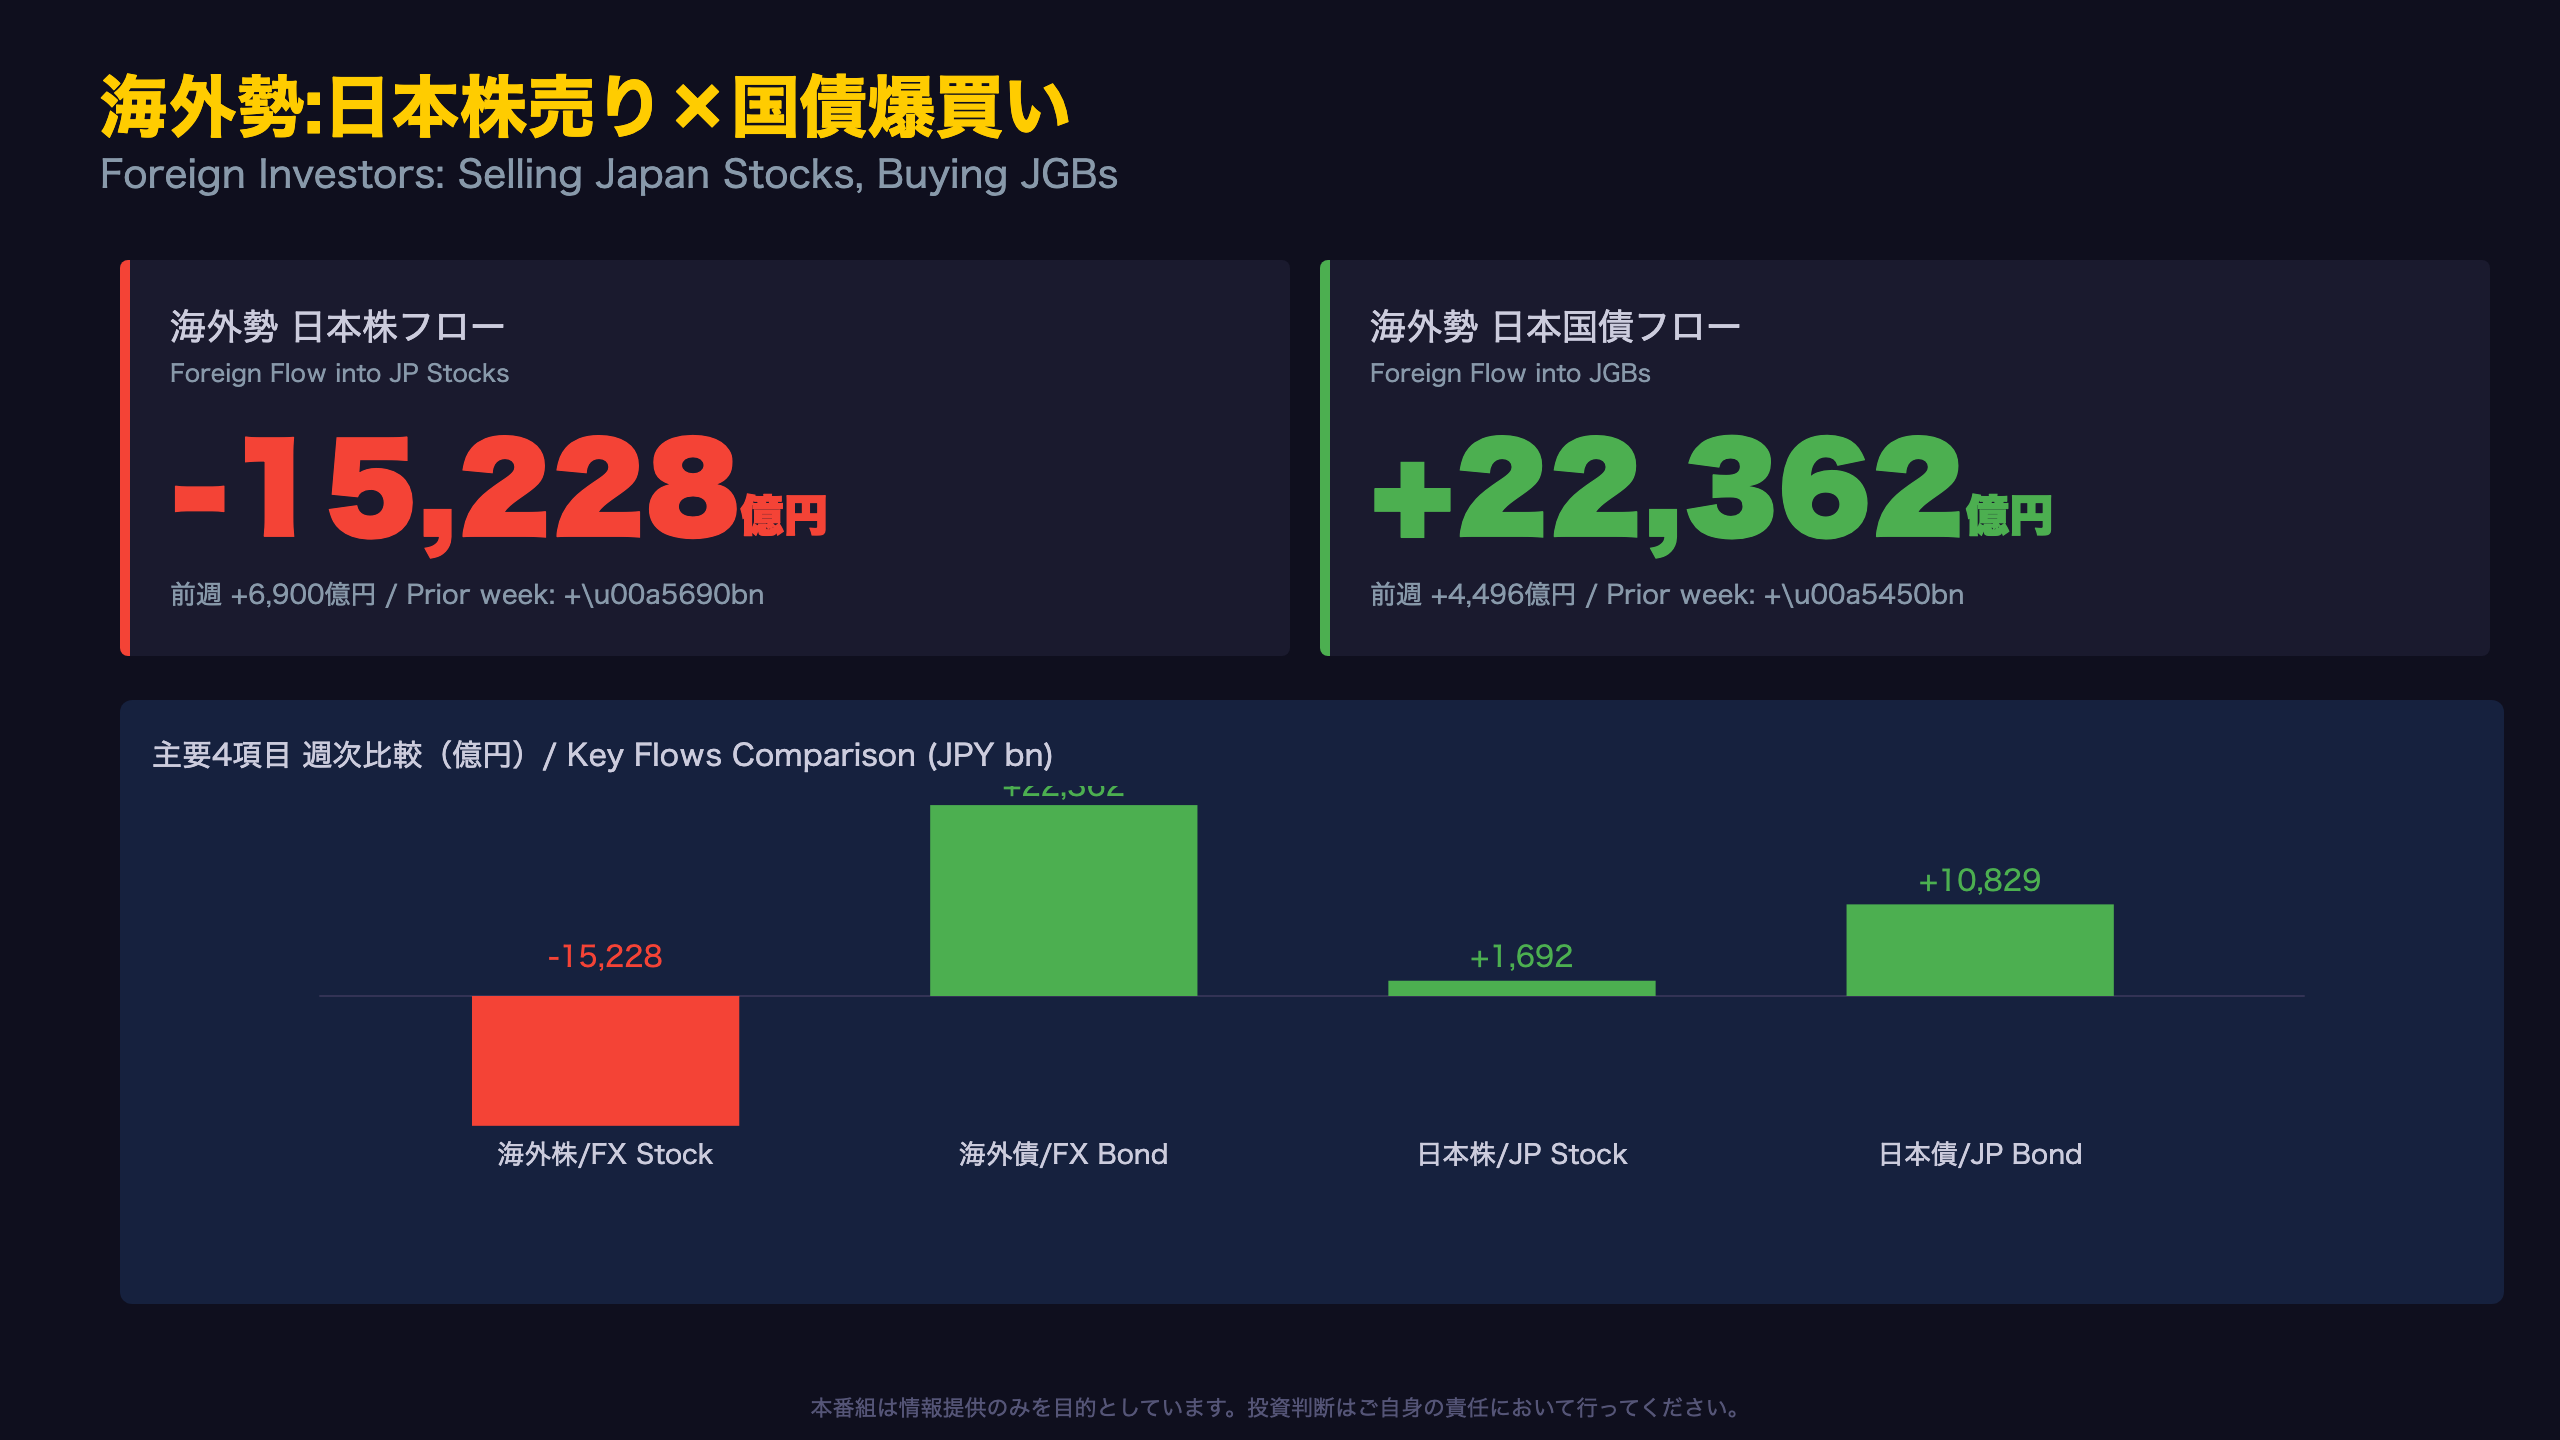
週間フローの全体像
財務省が2026年9月17日に発表した「対外及び対内証券売買契約等の状況」によると、9月6日から12日の週における主要フローは以下の通り。
| 項目 | 今週 | 前週 |
|---|---|---|
| 海外勢 日本株 | -15,228億円 | +6,900億円 |
| 海外勢 日本国債 | +22,362億円 | +4,496億円 |
| 日本勢 外国株 | +1,692億円 | -4,816億円 |
| 日本勢 外国債 | +10,829億円 | +1,119億円 |
| ドル円 | 153.71円 | 156.11円 |
「対外及び対内証券売買契約等の状況」は財務省が毎週公表する、居住者・非居住者間の証券売買契約ベースのネットフローデータである。
4項目すべてが前週から方向転換した点が特徴的だ。特に国債買い越しは前週比で約5倍に拡大しており、通常の振れ幅を超える規模となっている。この構造については次スライード以降で詳述する。
海外勢 日本株フロー:底堅い買いから急反転
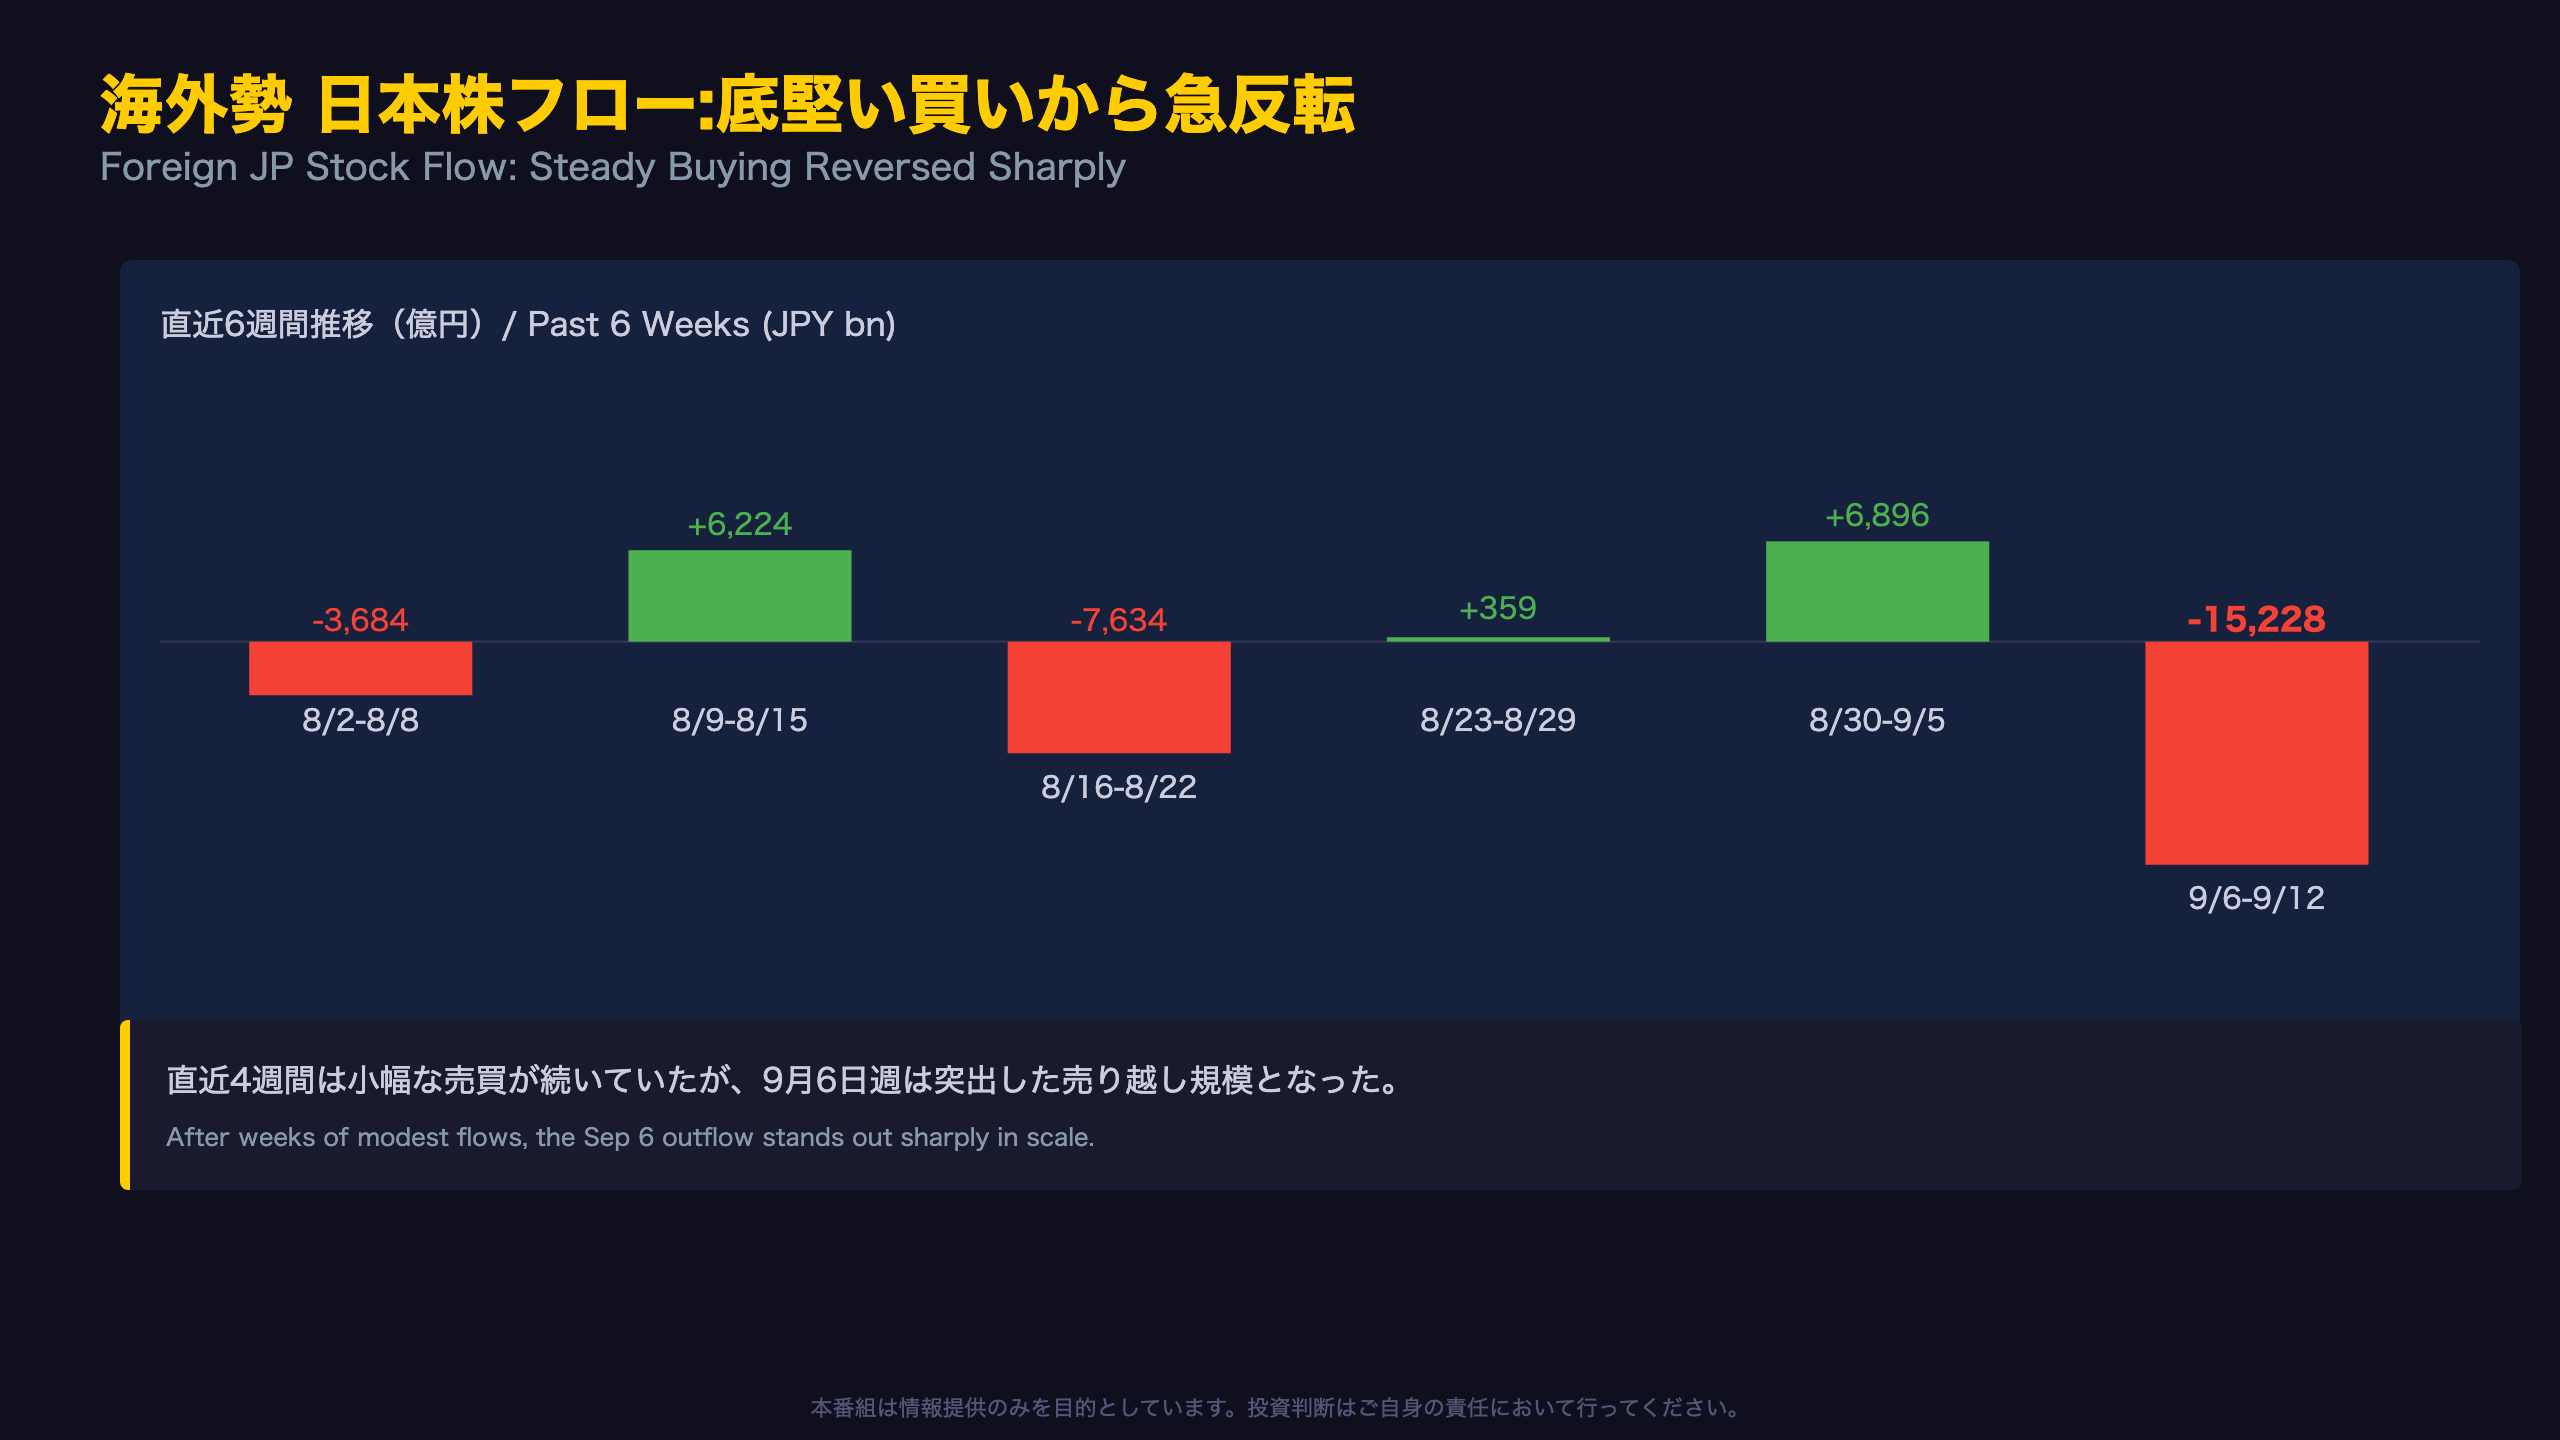
直近6週間の海外勢 日本株フロー推移
| 週 | 金額(億円) |
|---|---|
| 8/9-8/15 | +6,224 |
| 8/16-8/22 | -7,634 |
| 8/23-8/29 | +359 |
| 8/30-9/5 | +6,896 |
| 9/6-9/12 | -15,228 |
直近1ヶ月は売り買いが目まぐるしく入れ替わり、方向感の乏しいレンジ推移が続いていた。しかし9月6日週の売り越し額は、この5週間の中で突出して大きい。
なお同週、海外勢の短期債フロー(NonRes_BondS)は-12,128億円、日本勢の短期債フロー(Res_BondS)は+1,508億円となっており、短期資金の動きも一様ではない。
ただし、これは単週データであり、10月以降も売り越しが継続するかは現時点では判断できない。過去にも3月28日週に-44,481億円という大幅売り越しの後、4月には急速に買い越しへ戻った実績があり、振れ幅の大きさ自体は本指標の特性とも言える。
海外勢 日本国債買い越し:過去1年で2番目の規模
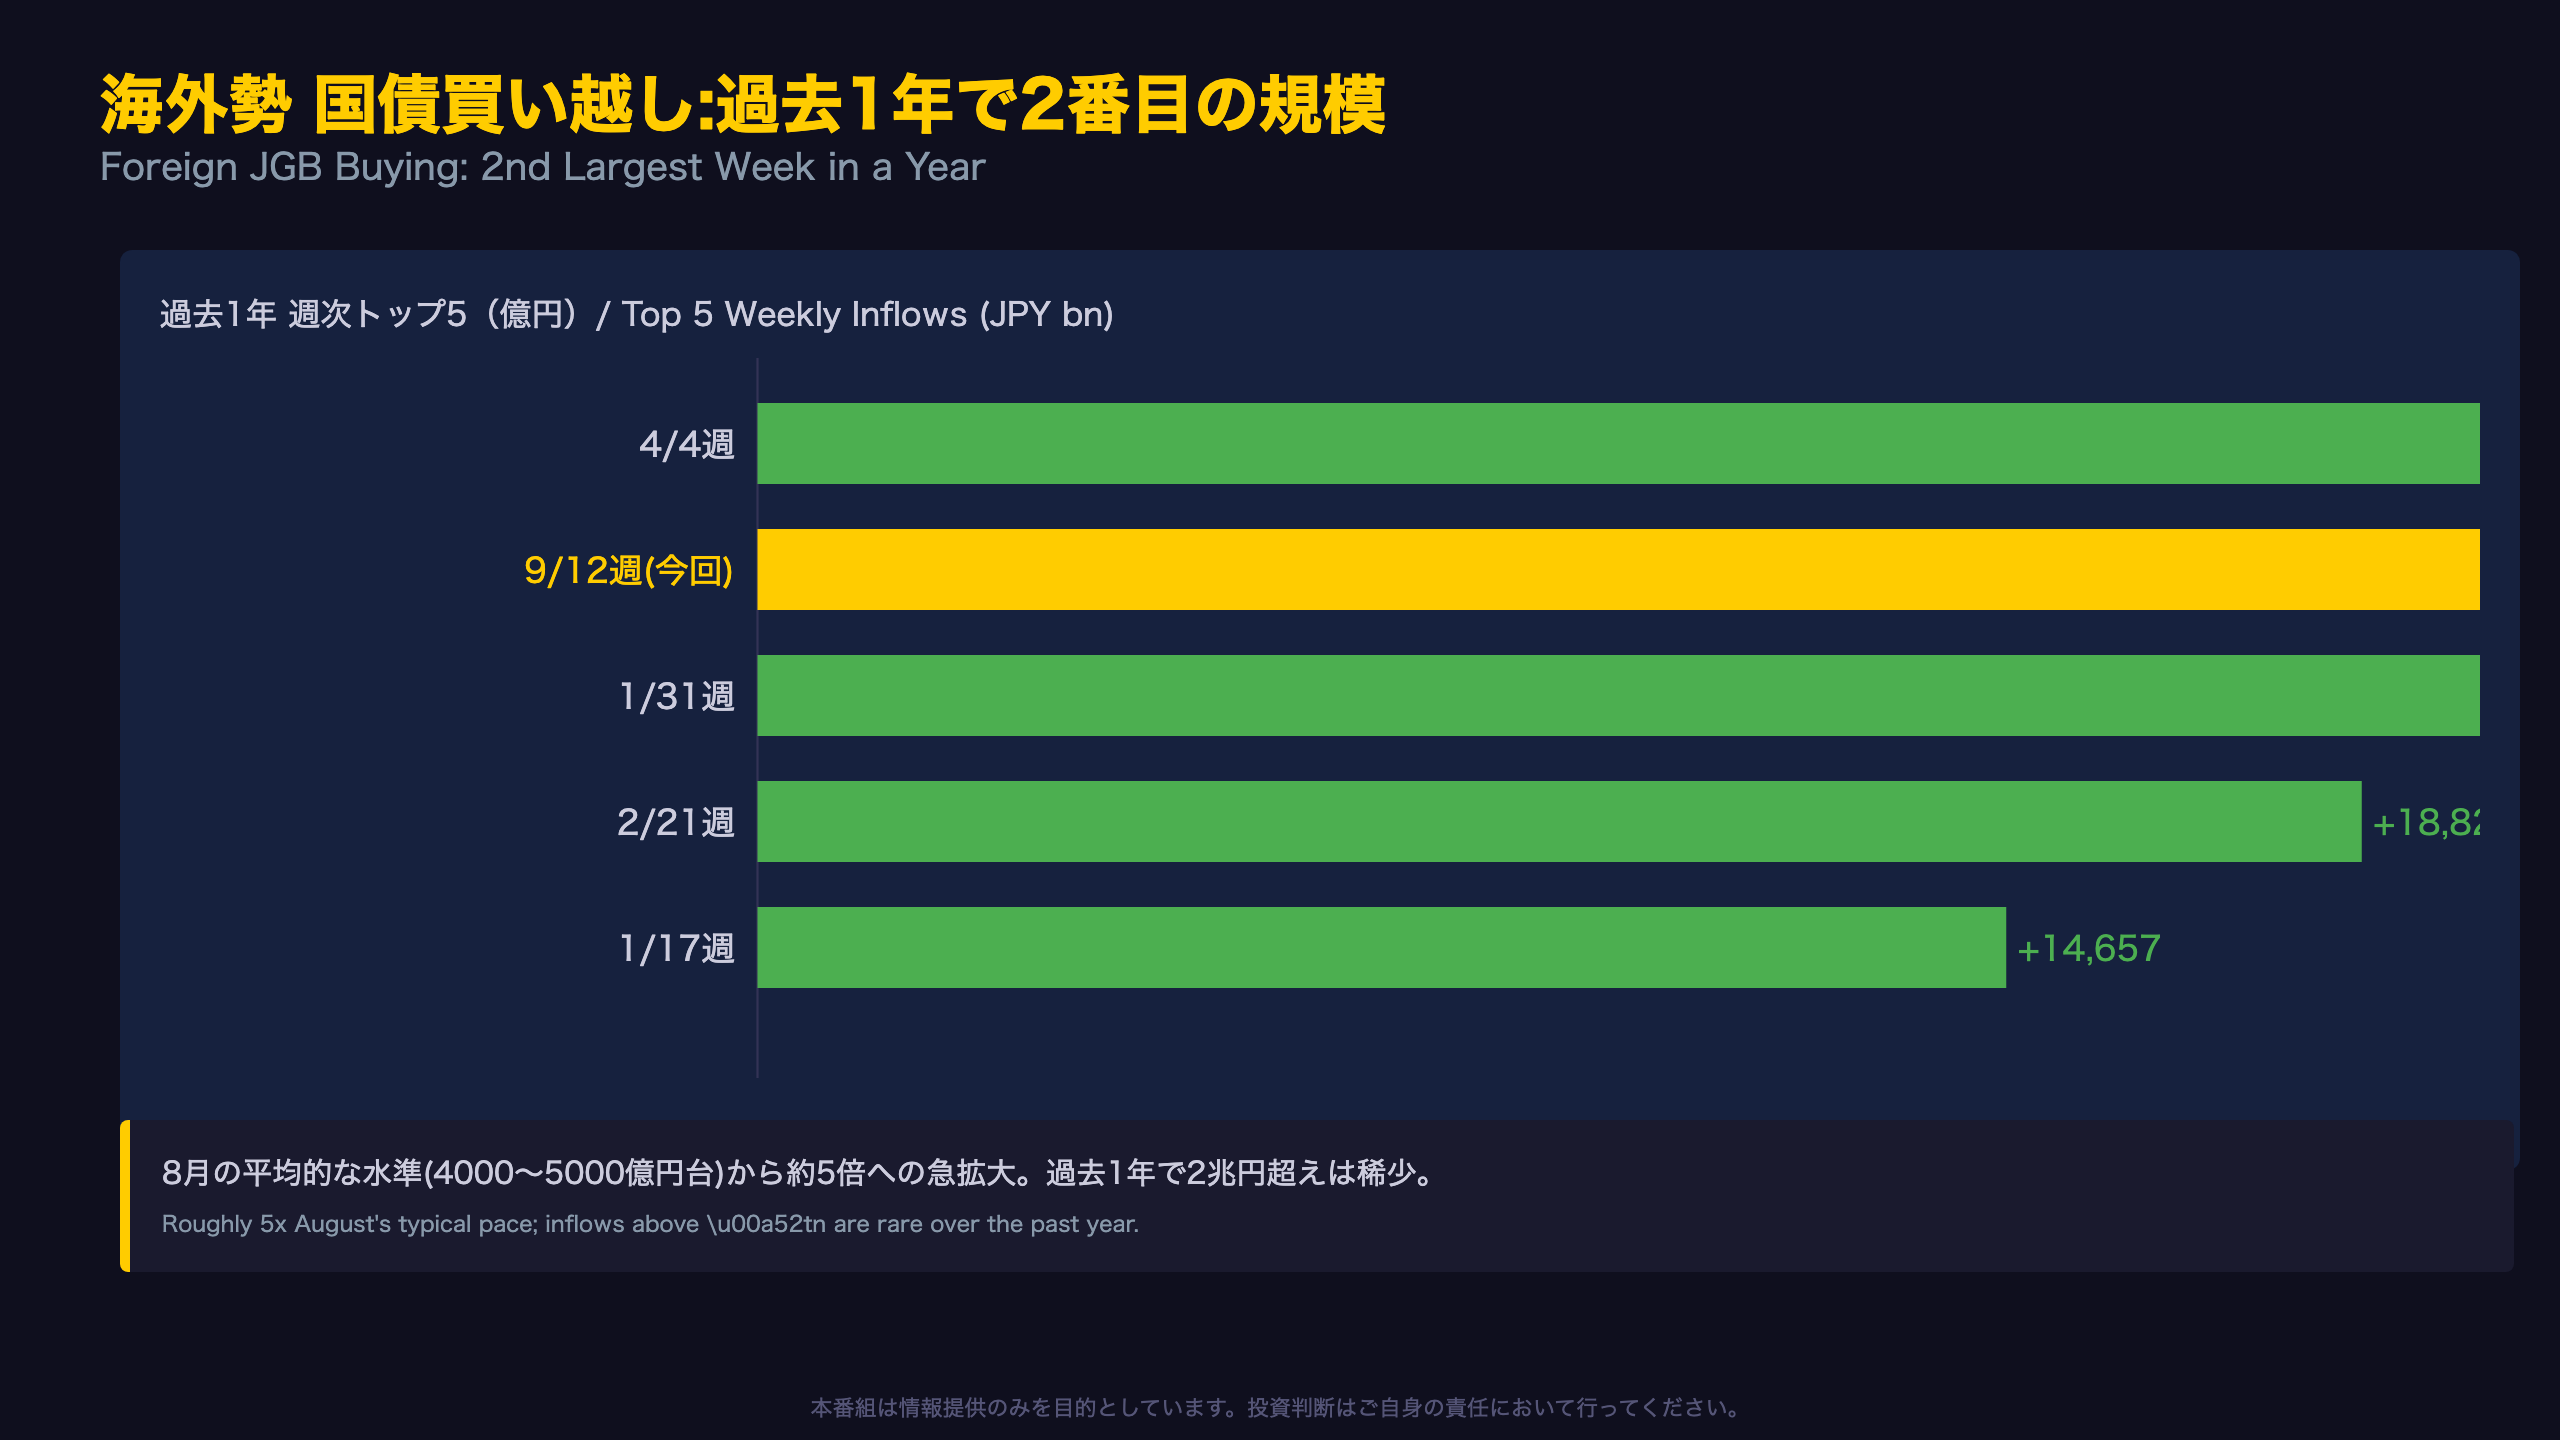
過去1年:海外勢国債買い越し トップ5
| 順位 | 週 | 金額(億円) |
|---|---|---|
| 1 | 2026/4/4週 | +23,762 |
| 2 | 2026/9/12週(今回) | +22,362 |
| 3 | 2026/1/31週 | +20,811 |
| 4 | 2026/2/21週 | +18,829 |
| 5 | 2026/1/17週 | +14,657 |
今回の水準は、金融政策を巡る思惑で国債買いが膨らんだ1月末・2月下旬の局面に匹敵する規模である。
財務省の公表文言では「対外及び対内証券売買契約等の状況」として、居住者と非居住者間の証券売買契約に基づくネットフローが報告される。
ただし、この指標は特定の大口取引(年金基金や政府系ファンドによるリバランス等)に左右されやすく、単週の急増が即座に市場全体のトレンド転換を意味するわけではない点に留意が必要だ。次回の発表(9月24日頃公表予定)で、この買い越しペースが継続するかを確認したい。
日本人投資家も動く:外債投資が前週の10倍に拡大
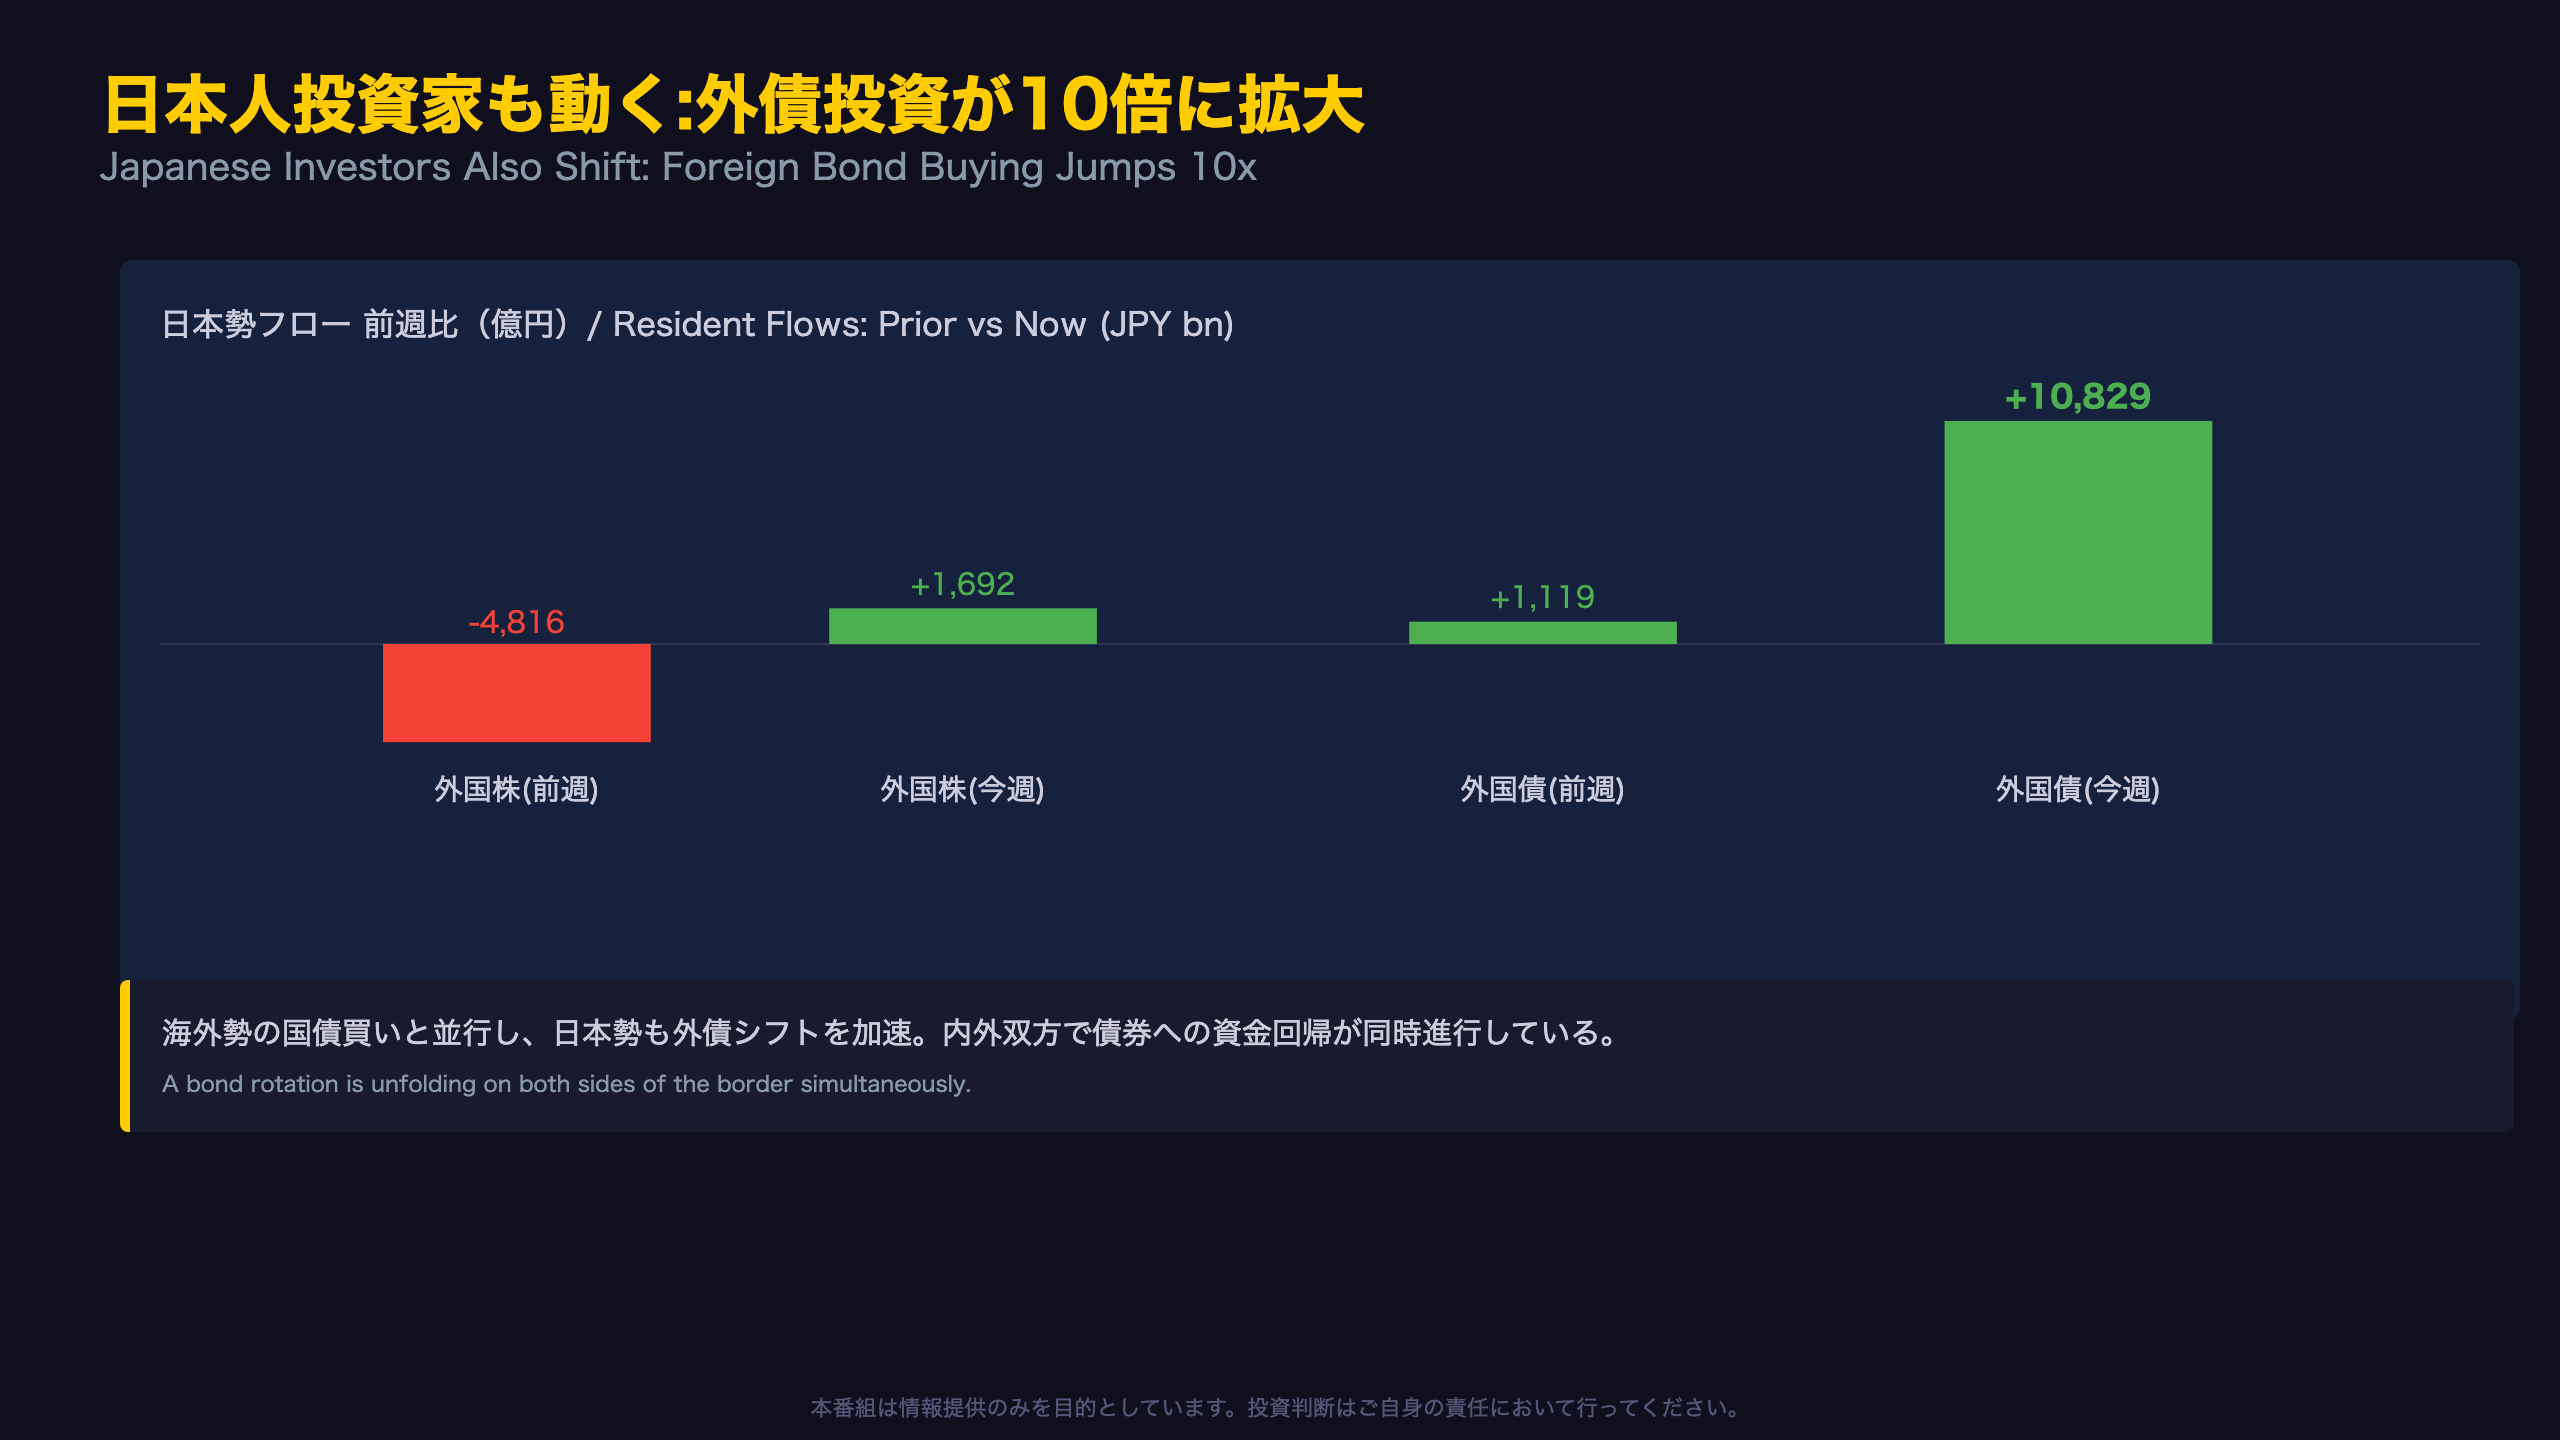
日本人投資家の外債投資 直近推移
| 週 | 外国株(億円) | 外国債券(億円) |
|---|---|---|
| 8/23-8/29 | +358 | -8,240 |
| 8/30-9/5 | -4,816 | +1,119 |
| 9/6-9/12 | +1,692 | +10,829 |
外国債券投資は8月下旬に一時8240億円の売り越しとなっていたが、その後2週連続でプラス圏に浮上し、今回は年初来でも上位に入る規模まで拡大した。
四半期末・月末に近い年金基金や機関投資家によるリバランスが一因となっている可能性も考えられるが、原文データからは主体別の内訳は確認できないため、断定はできない。
次回発表では、この外債買いペースが定着するか、単発の動きにとどまるかが注目点となる。
円高進行と債券買いの同時発生:為替への含意
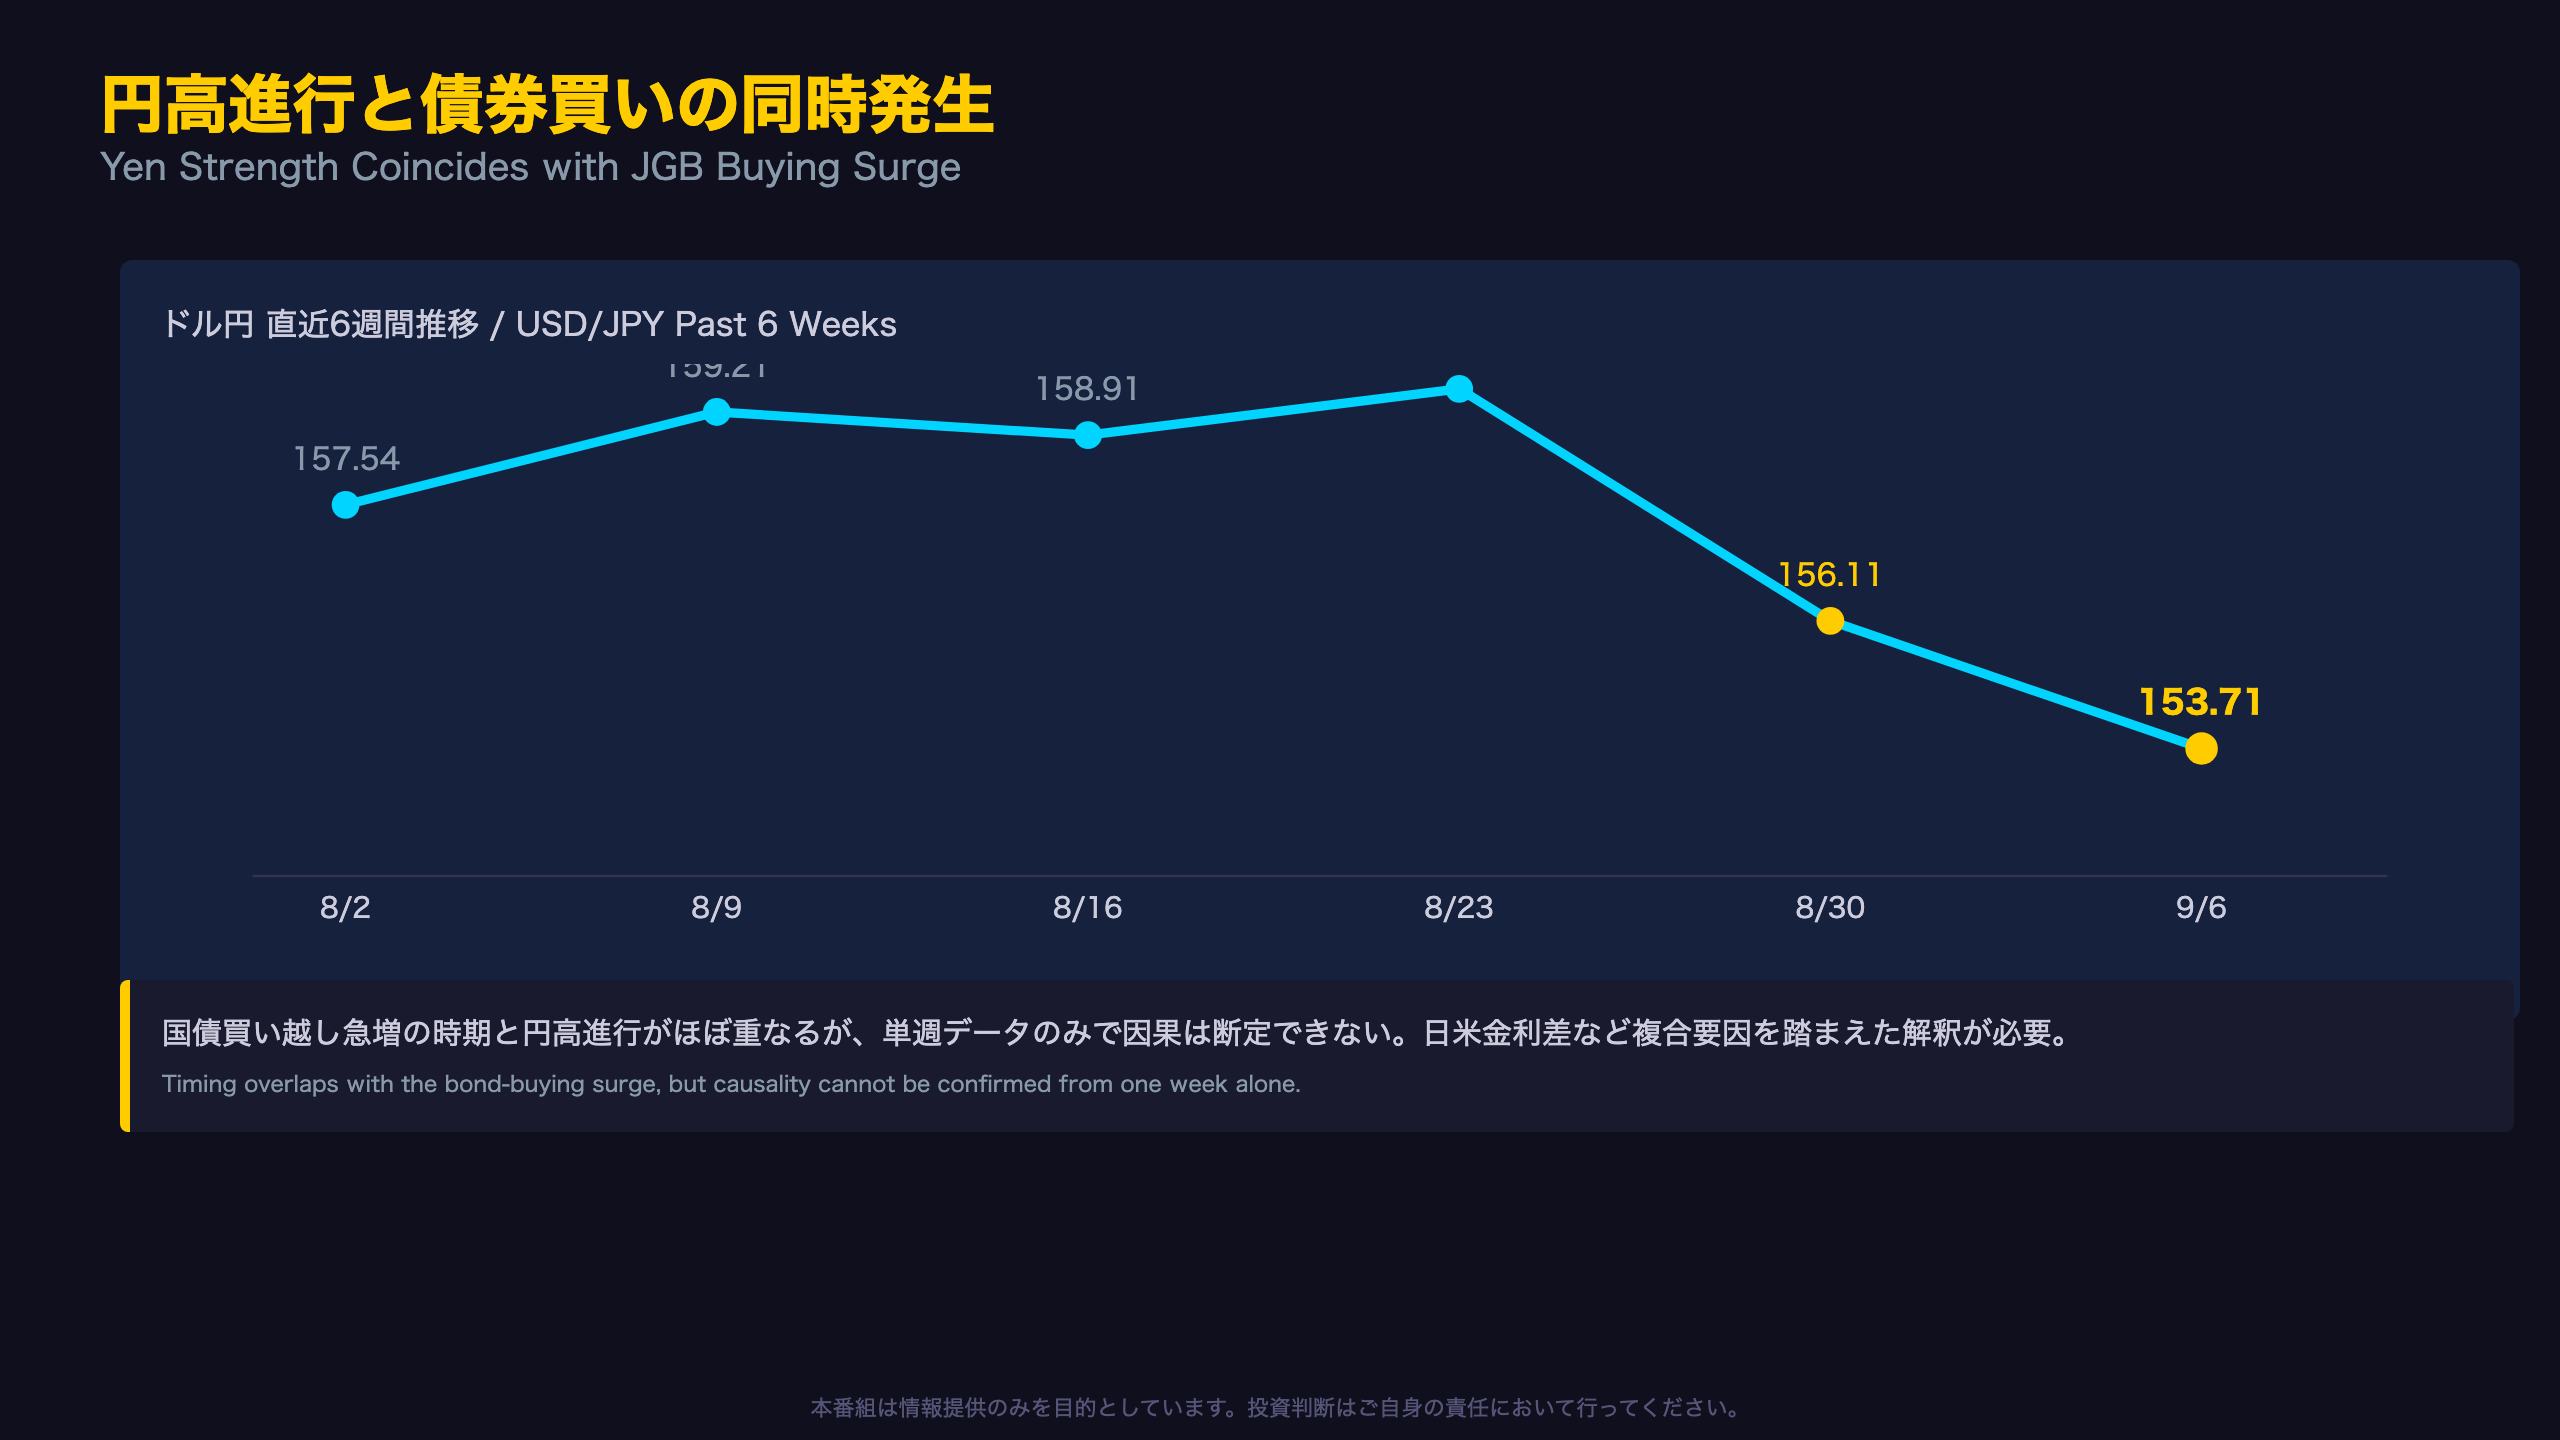
ドル円 直近推移
| 週 | ドル円 |
|---|---|
| 8/2-8/8 | 157.54 |
| 8/9-8/15 | 159.21 |
| 8/16-8/22 | 158.91 |
| 8/23-8/29 | 159.97 |
| 8/30-9/5 | 156.11 |
| 9/6-9/12 | 153.71 |
8月後半にかけて160円近辺で推移していたドル円は、8月30日週から2週連続で円高方向に振れ、直近2週間で6円超の円高となった。
この局面は、海外勢の国債買い越し急増(8/30-9/5:+4,443億円→9/6-9/12:+22,362億円)とほぼ重なっている。円買いを伴う債券投資と、日米金利差縮小観測などが複合的に作用した可能性があるが、原文データは為替変動の要因分解までは提供していない。
次回のフローデータおよび日米金利差の動向が、この円高が一時的な調整か、トレンド転換かを見極める材料となる。
総括:債券シフトは一過性か、構造変化の始まりか
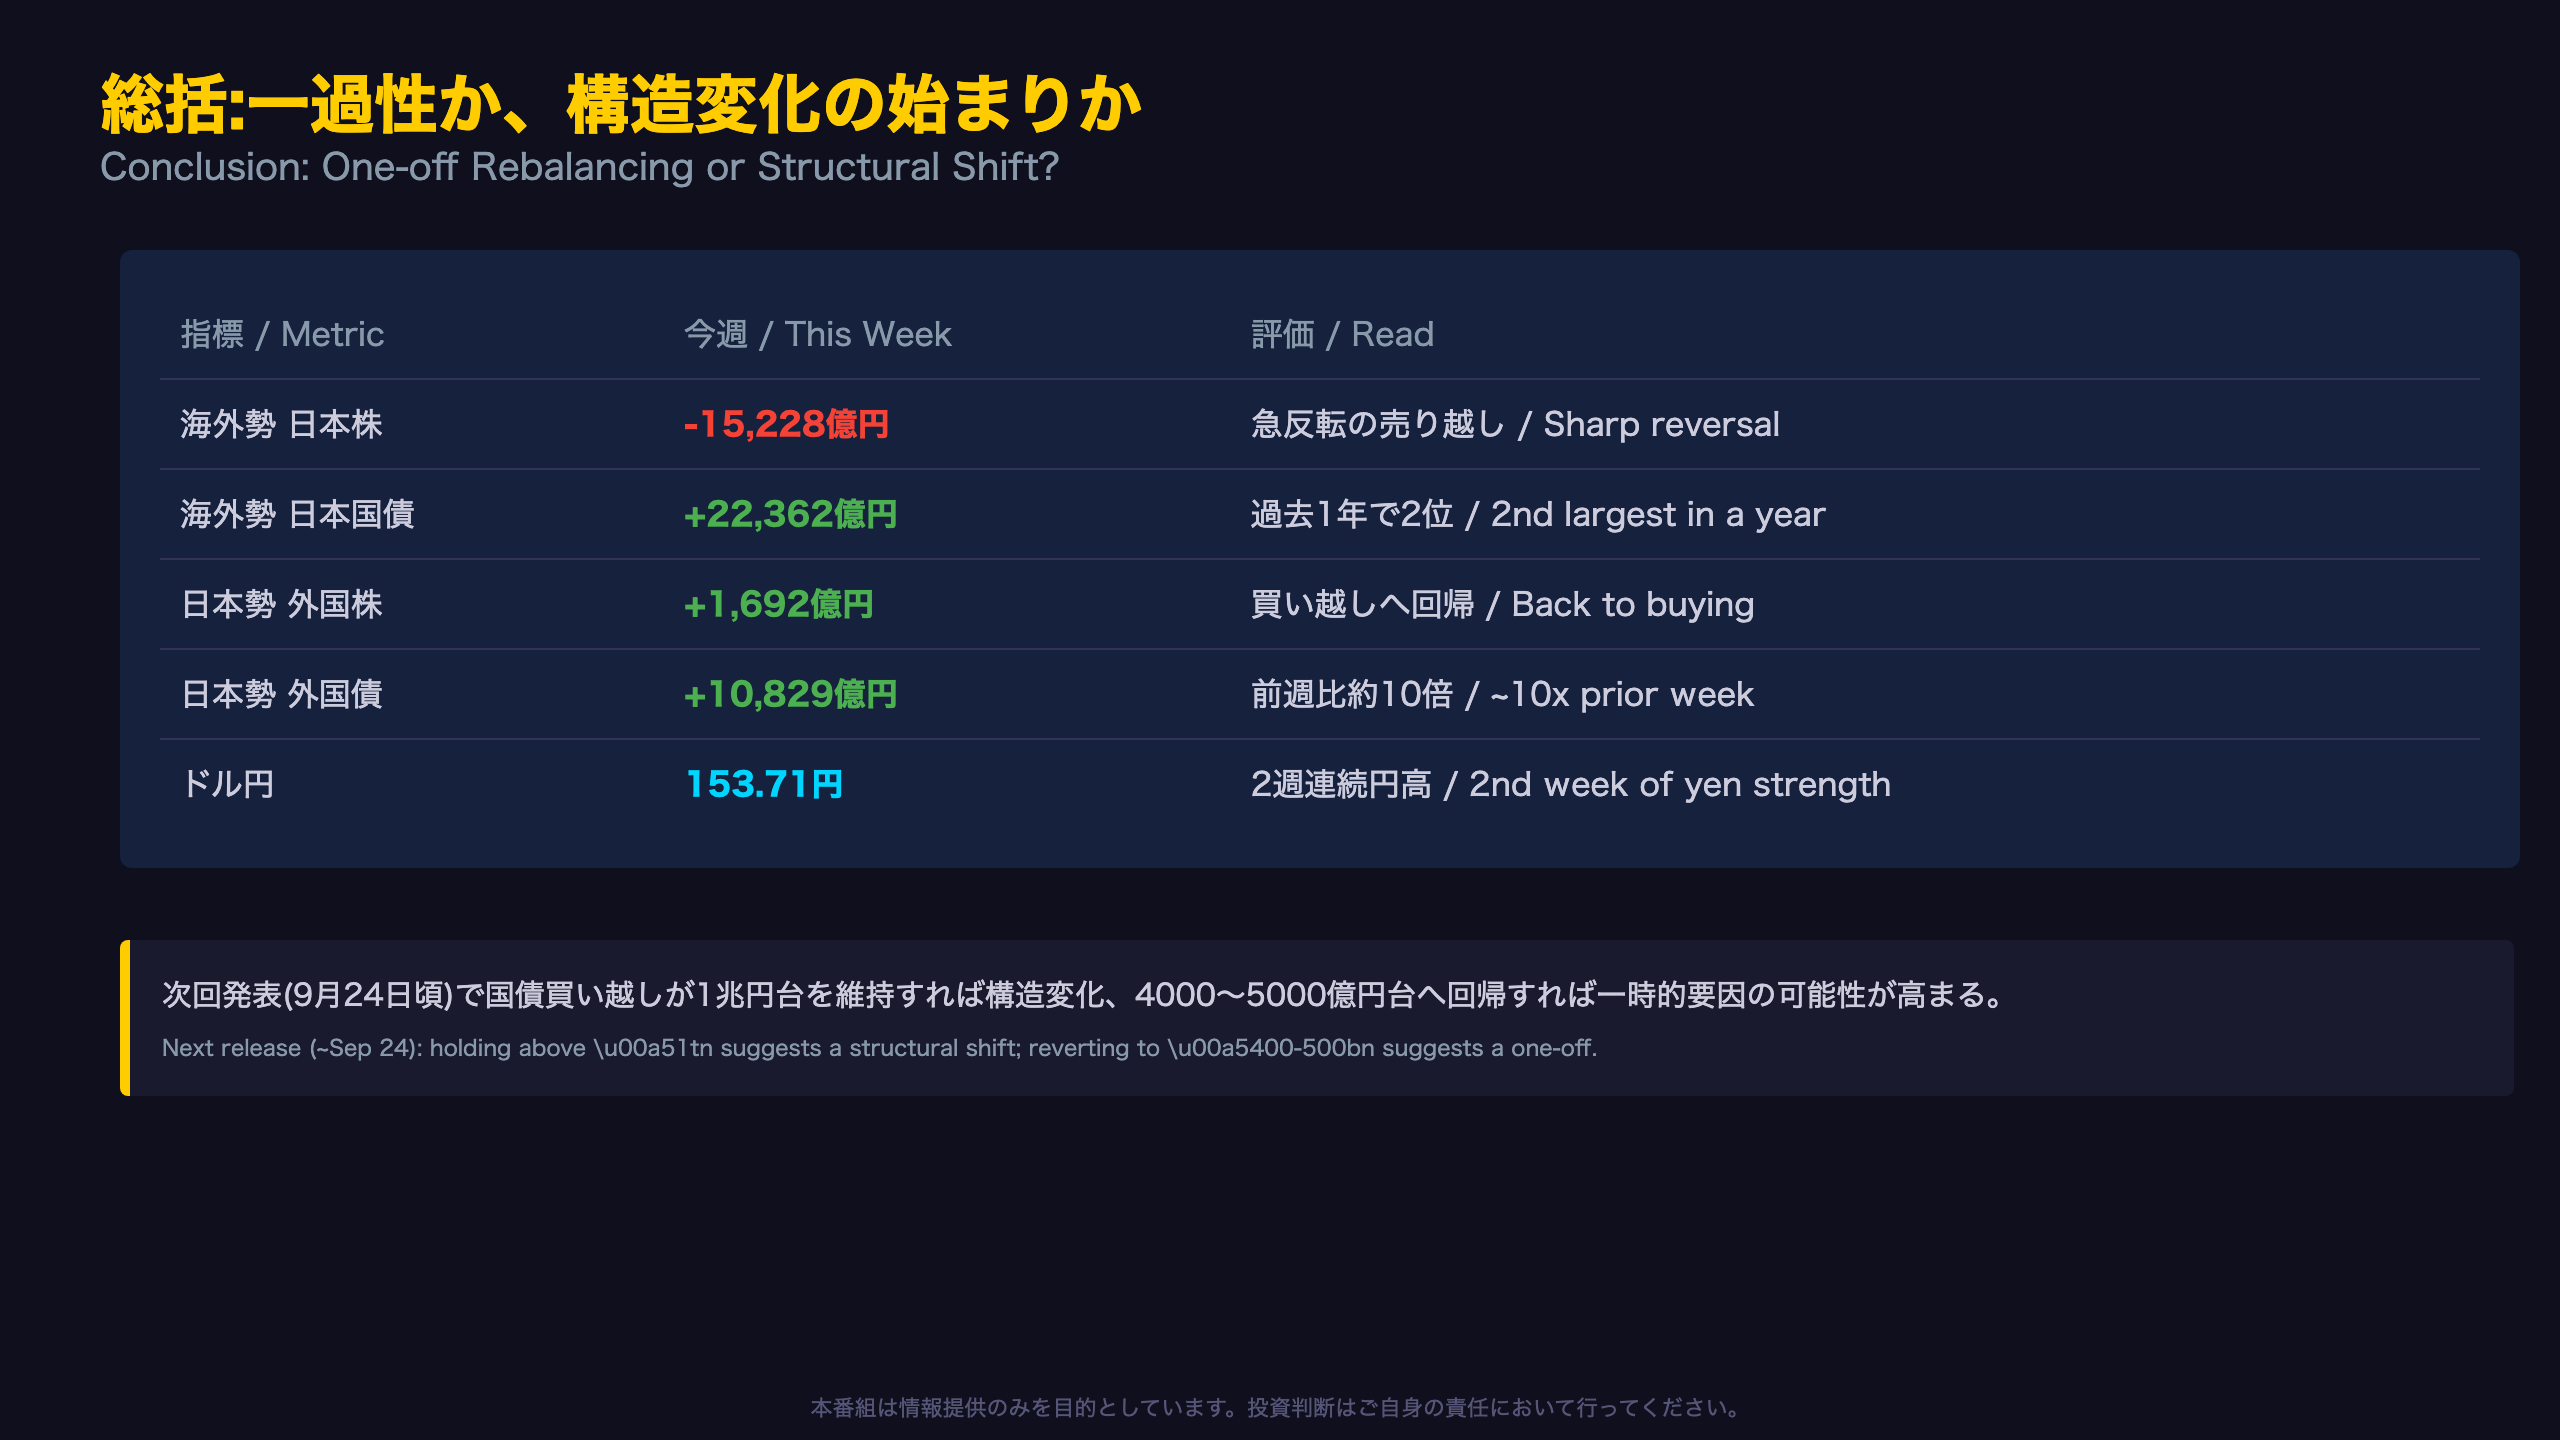
総括:次週の注目点
| 指標 | 今週 | 評価 |
|---|---|---|
| 海外勢 日本株 | -15,228億円 | 前週比急反転の売り越し |
| 海外勢 日本国債 | +22,362億円 | 過去1年で2番目の規模 |
| 日本勢 外国株 | +1,692億円 | 買い越しへ回帰 |
| 日本勢 外国債 | +10,829億円 | 前週比約10倍 |
| ドル円 | 153.71円 | 2週連続の円高 |
シナリオ分岐の目安として、次回発表(9月24日頃)で海外勢の国債買い越しが1兆円を上回る水準を維持すれば、構造的な資金シフトとしての見方が強まる。逆に平常の4000〜5000億円台へ回帰すれば、今回は一時的な特殊要因(月末・四半期末のリバランス等)だった可能性が高まる。
株式については、売り越しが2週連続となるかが焦点。継続すれば日本株の需給悪化シグナルとして市場の警戒感が強まりやすい。
財務省発表資料には「対外及び対内証券売買契約等の状況(週間)」との表題が付され、居住者・非居住者間の証券売買契約ベースのフローを集計している。
製作費大公開
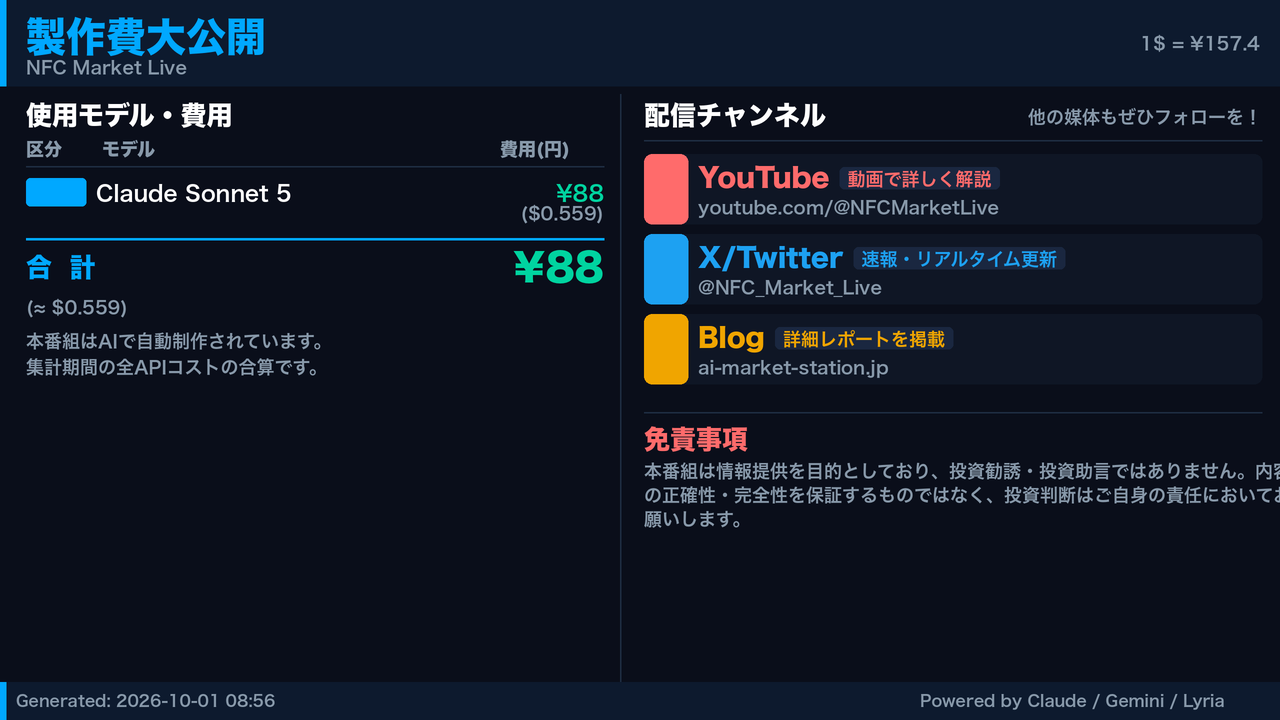
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 29,794 | 50,805 | ¥89 |
| TTS | Gemini 2.5 Flash TTS | 6,248 | 14,208 | ¥23 |
| TTS | Gemini 3.1 Flash TTS | 2,832 | 5,242 | ¥17 |
| BGM | Lyria 3 Pro | 220 | 25,942 | ¥13 |
| X | コンテンツ作成 (返信) | 5,284 | – | ¥16 |
| X | ポスト作成 | 1,427 | – | ¥9 |
| X | ツイート (URL付) | 89 | – | ¥31 |
| 合計 | ¥198 |
為替レート: 1 USD = 157.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。