📺 動画で詳細な解説を見る
📄 一次資料(出典)
日本銀行
https://www.boj.or.jp/statistics/tk/yoshi/tk2609.htm
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-10-01 08:56)
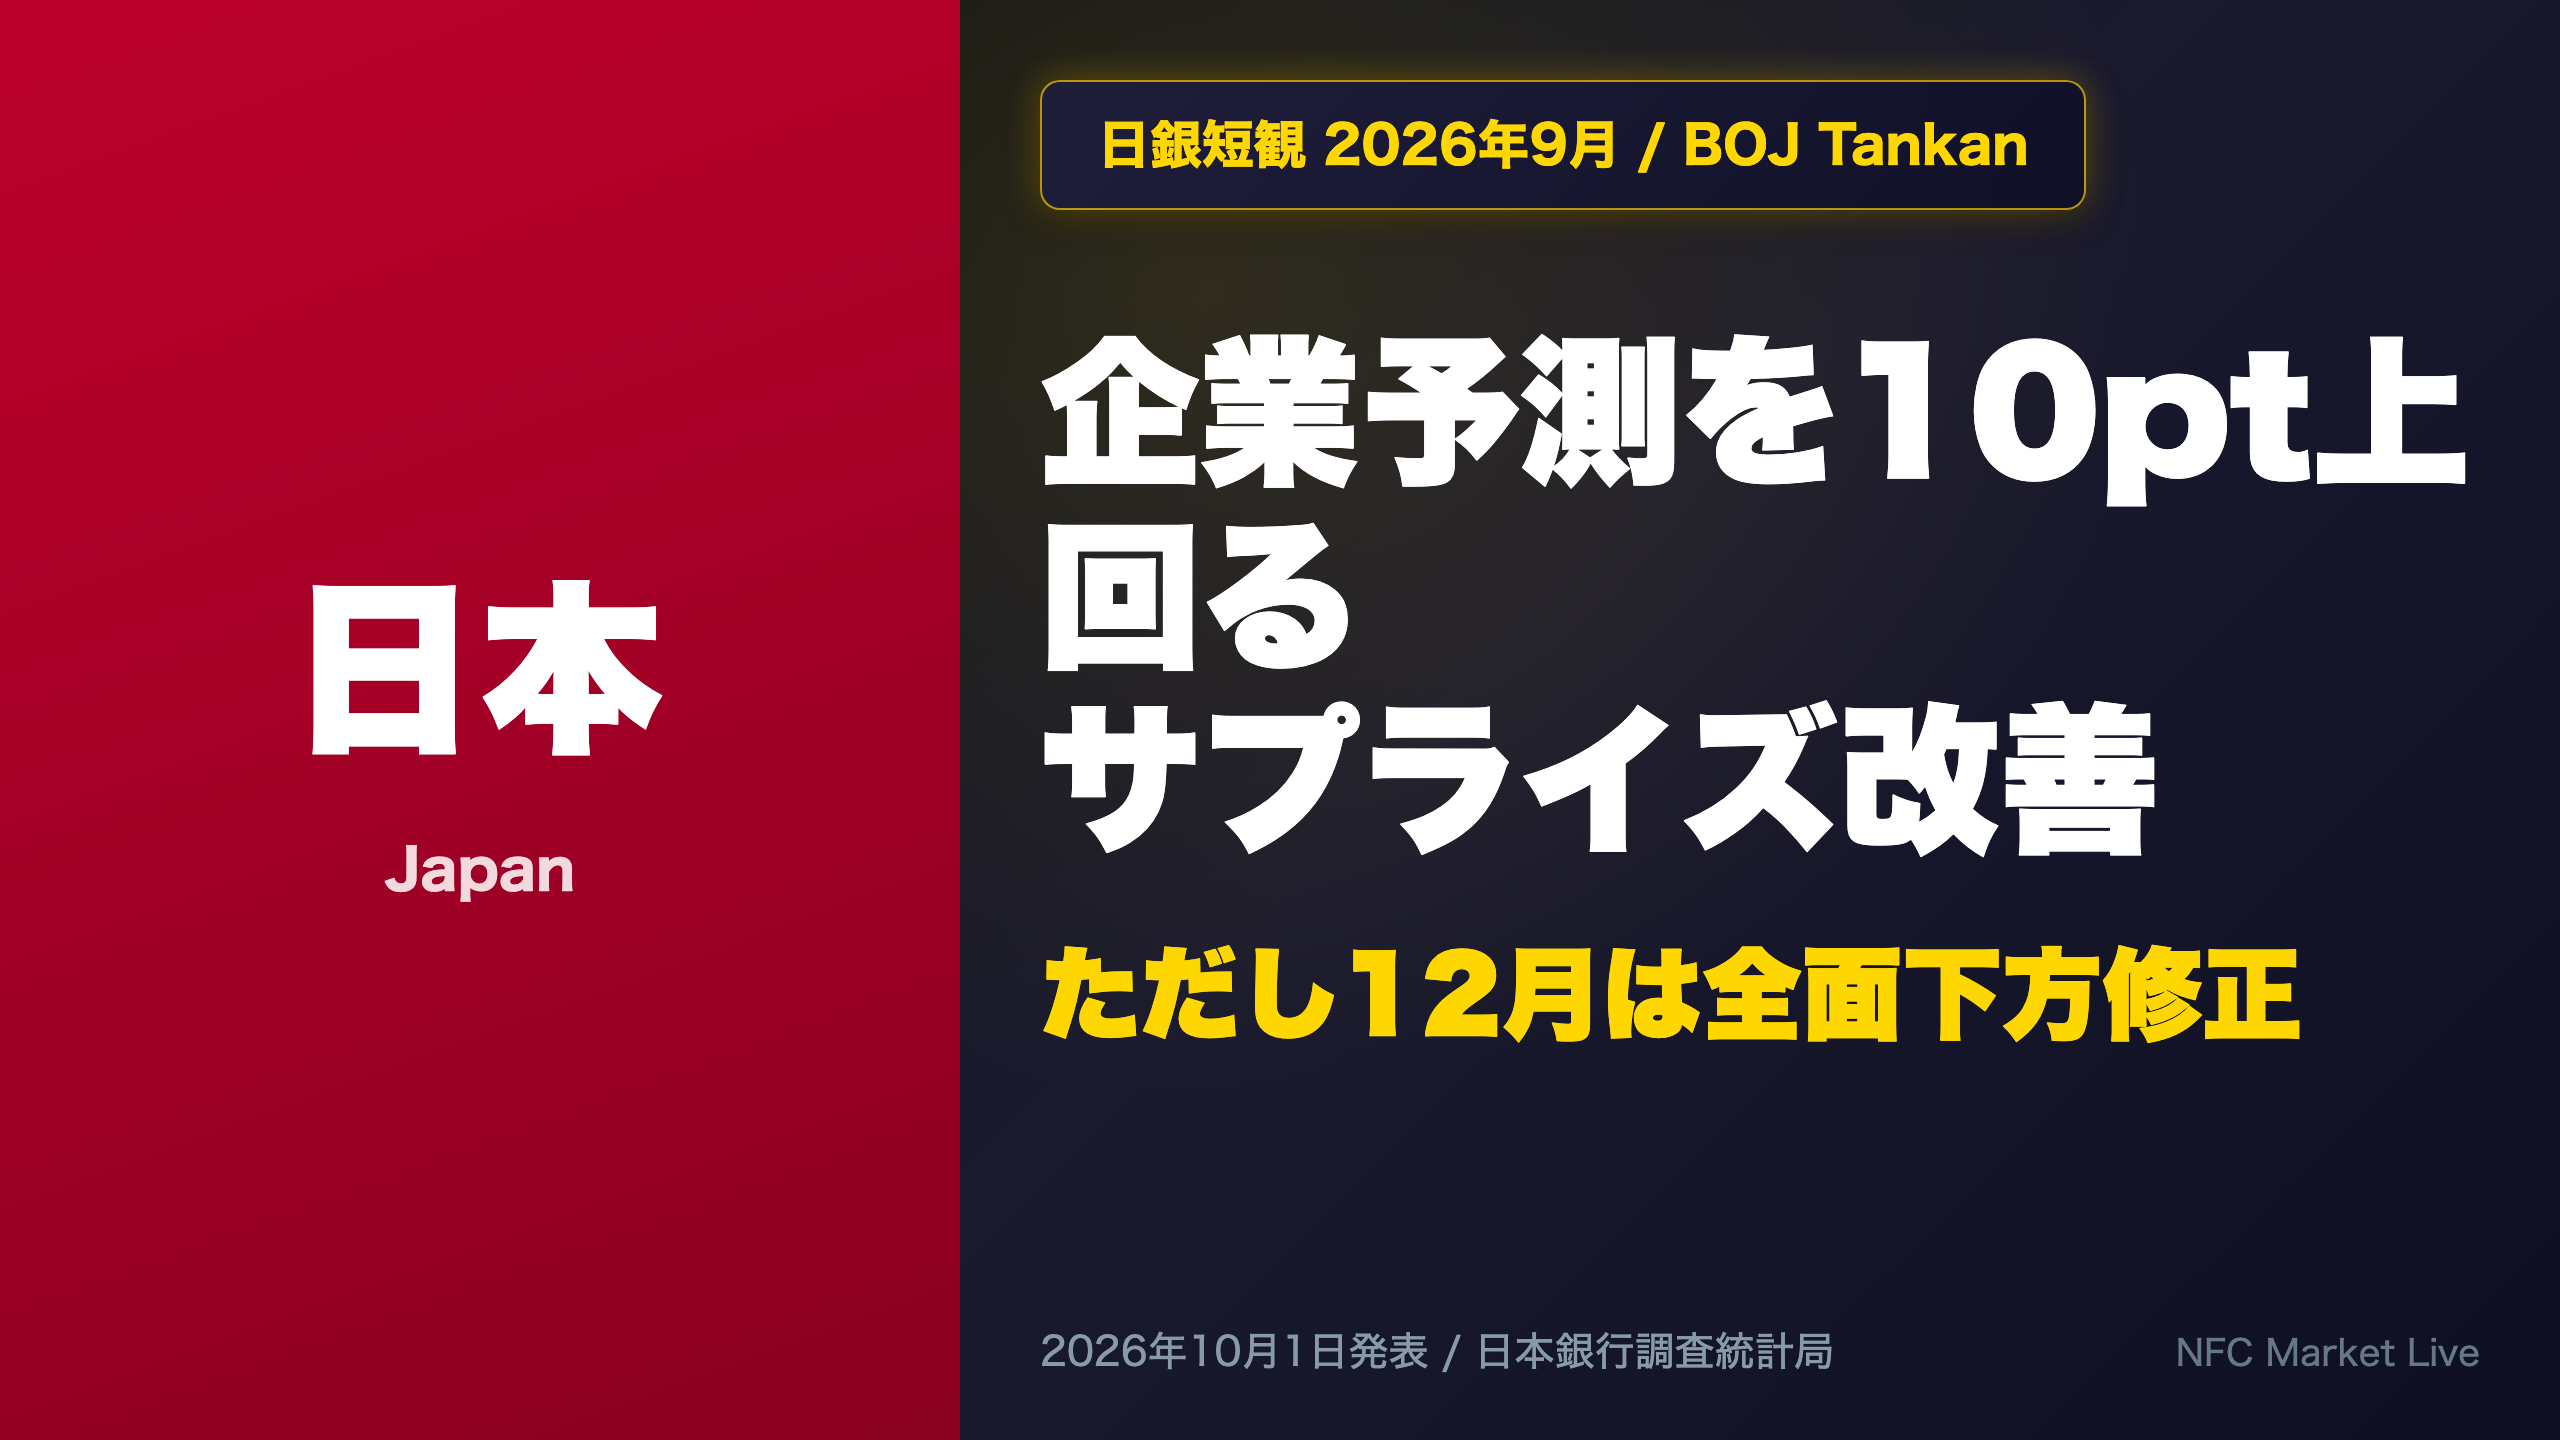
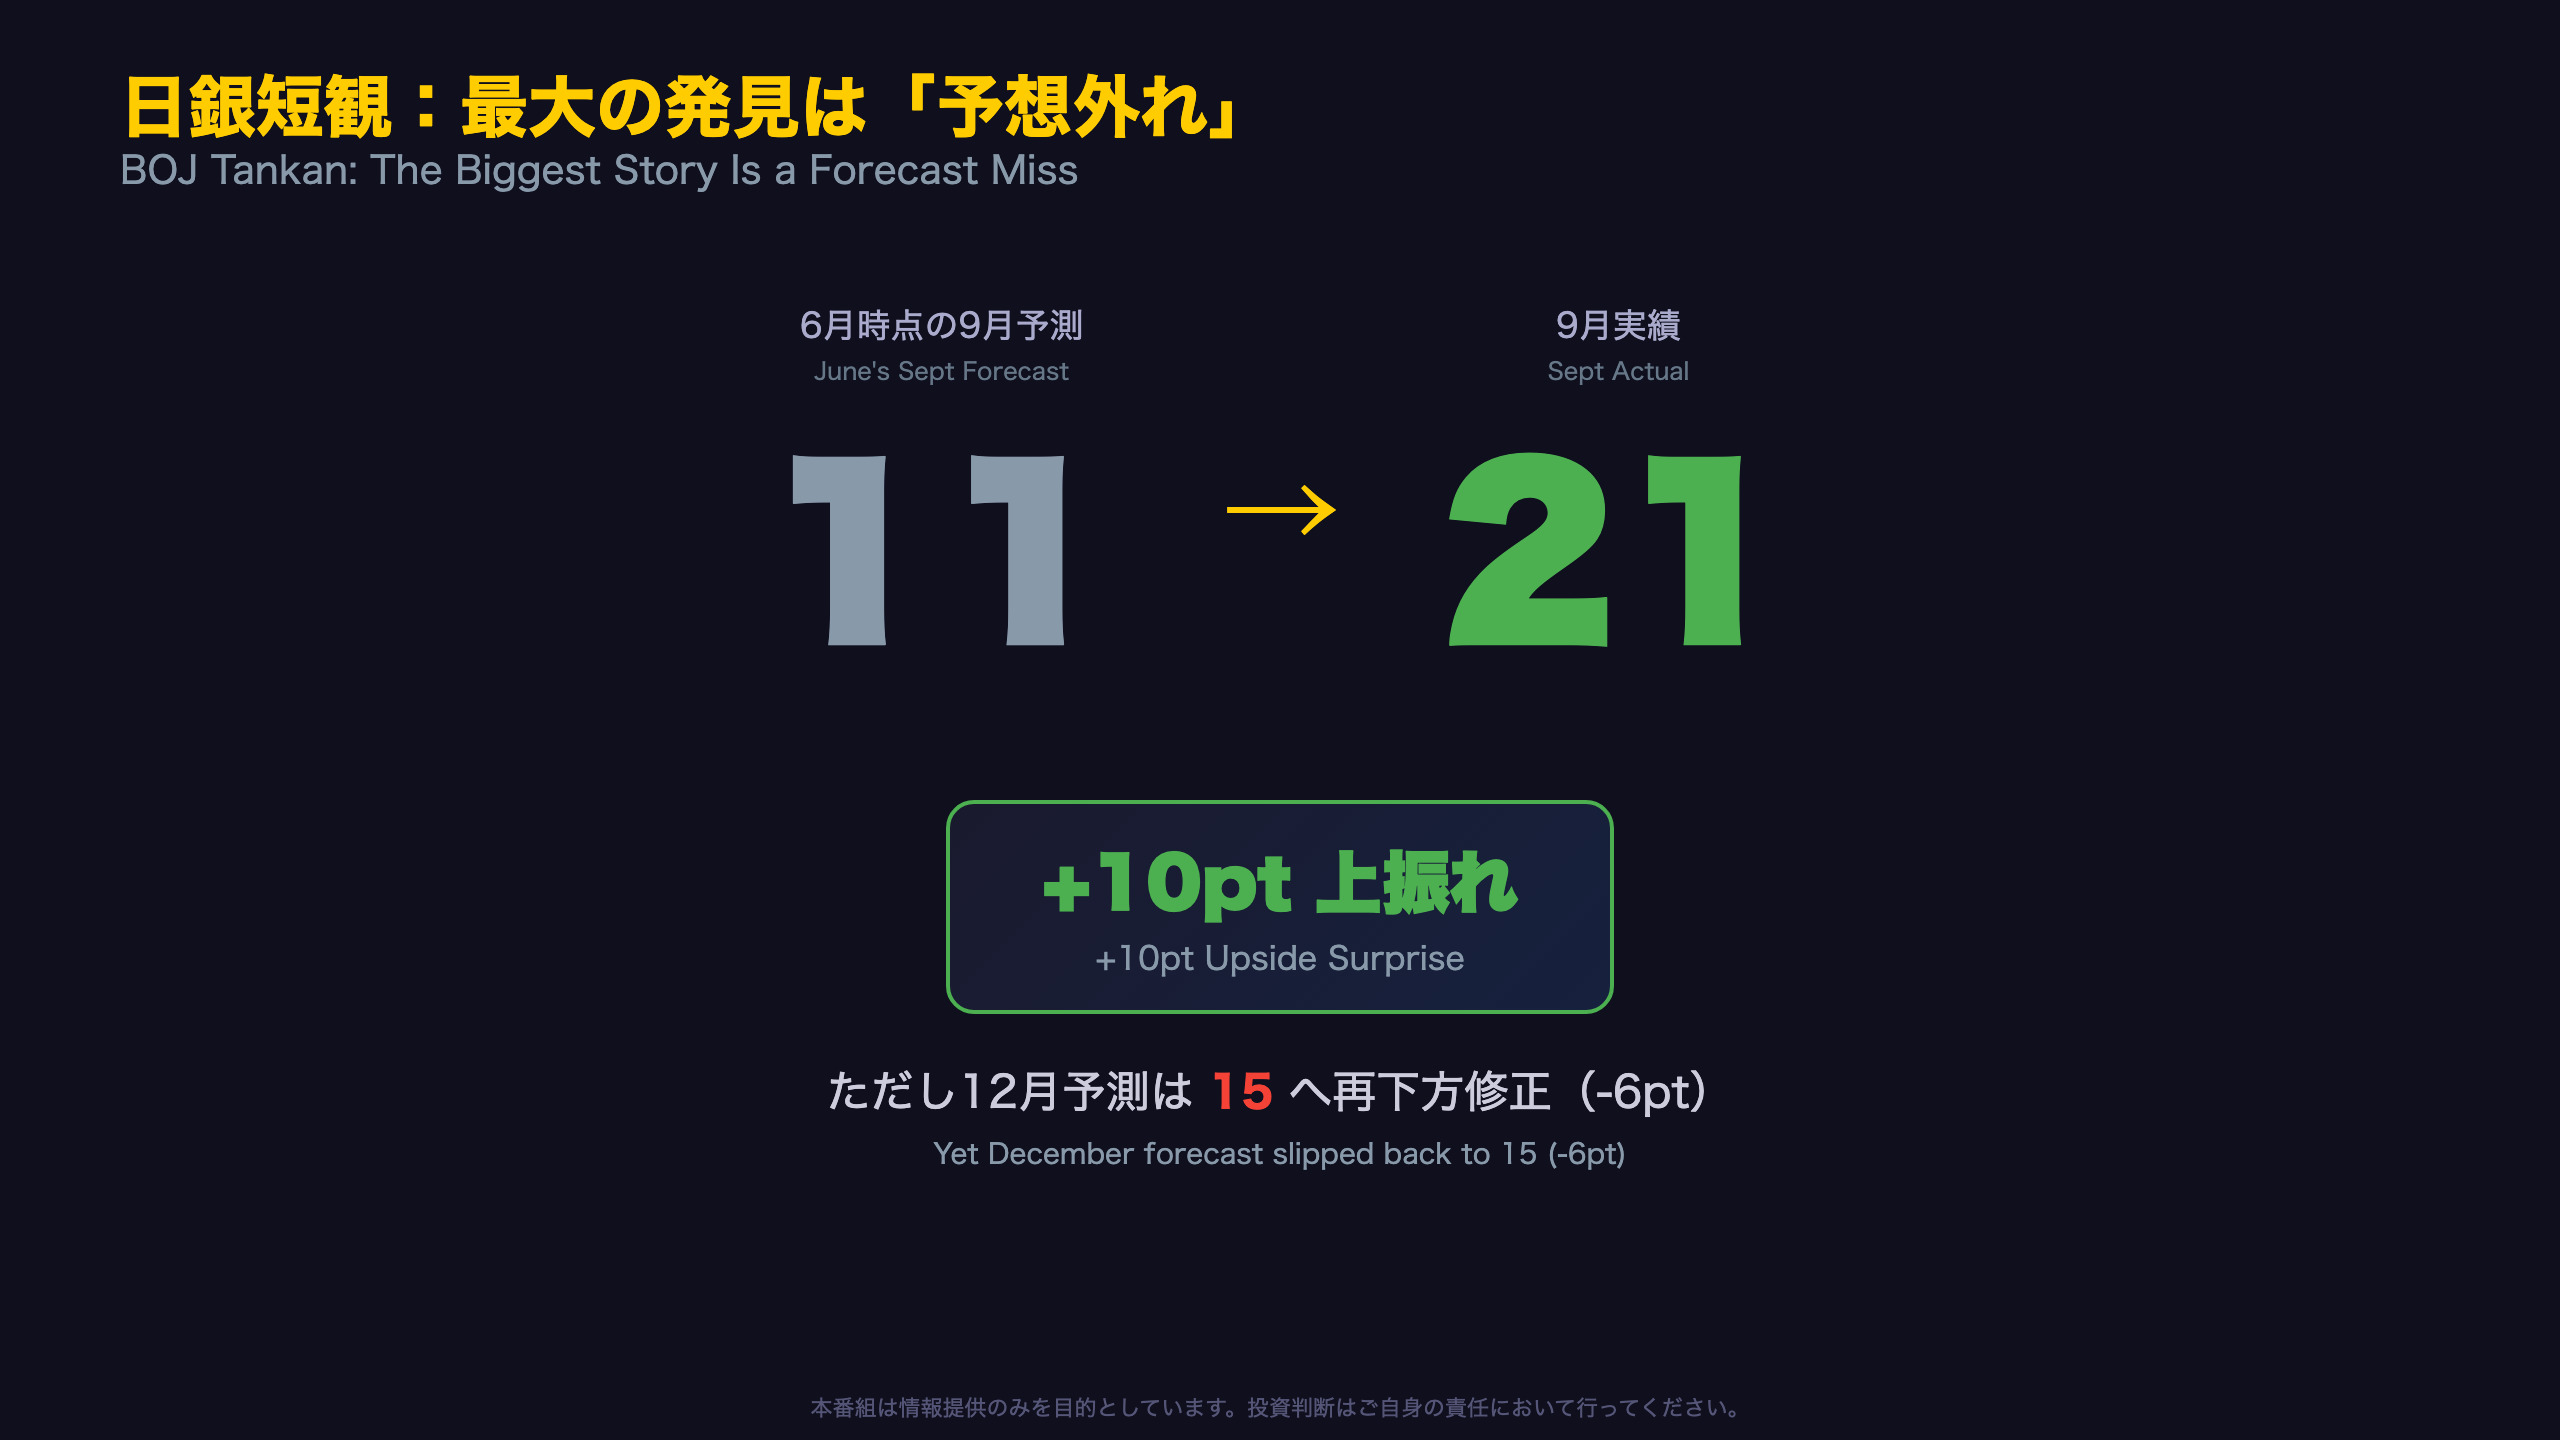
日銀短観(2026年9月調査)が示した最大の発見は「予想外れ」。6月時点で企業が予測した9月の業況判断DI(全規模合計)はわずか11でしたが、実際の結果は21と10ポイントもの上振れとなりました。📊 製造業は大企業・中堅・中小の全規模で改善する一方、非製造業は頭打ち。大企業製造業の経常利益計画は前回の-6.7%か…
日銀短観:最大の発見は「予想外れ」
企業の「悲観バイアス」が裏切られた
日銀短観(2026年9月調査)の最大の発見は、企業自身が示した事前予測との乖離にある。6月調査で企業が示した9月業況判断DI(全規模合計)の予測は11だったが、実際の結果は21と、実に10ポイントの上振れとなった。
規模・業種別の乖離幅
| 区分 | 6月時点の9月予測 | 9月実績 | 乖離幅 |
|---|---|---|---|
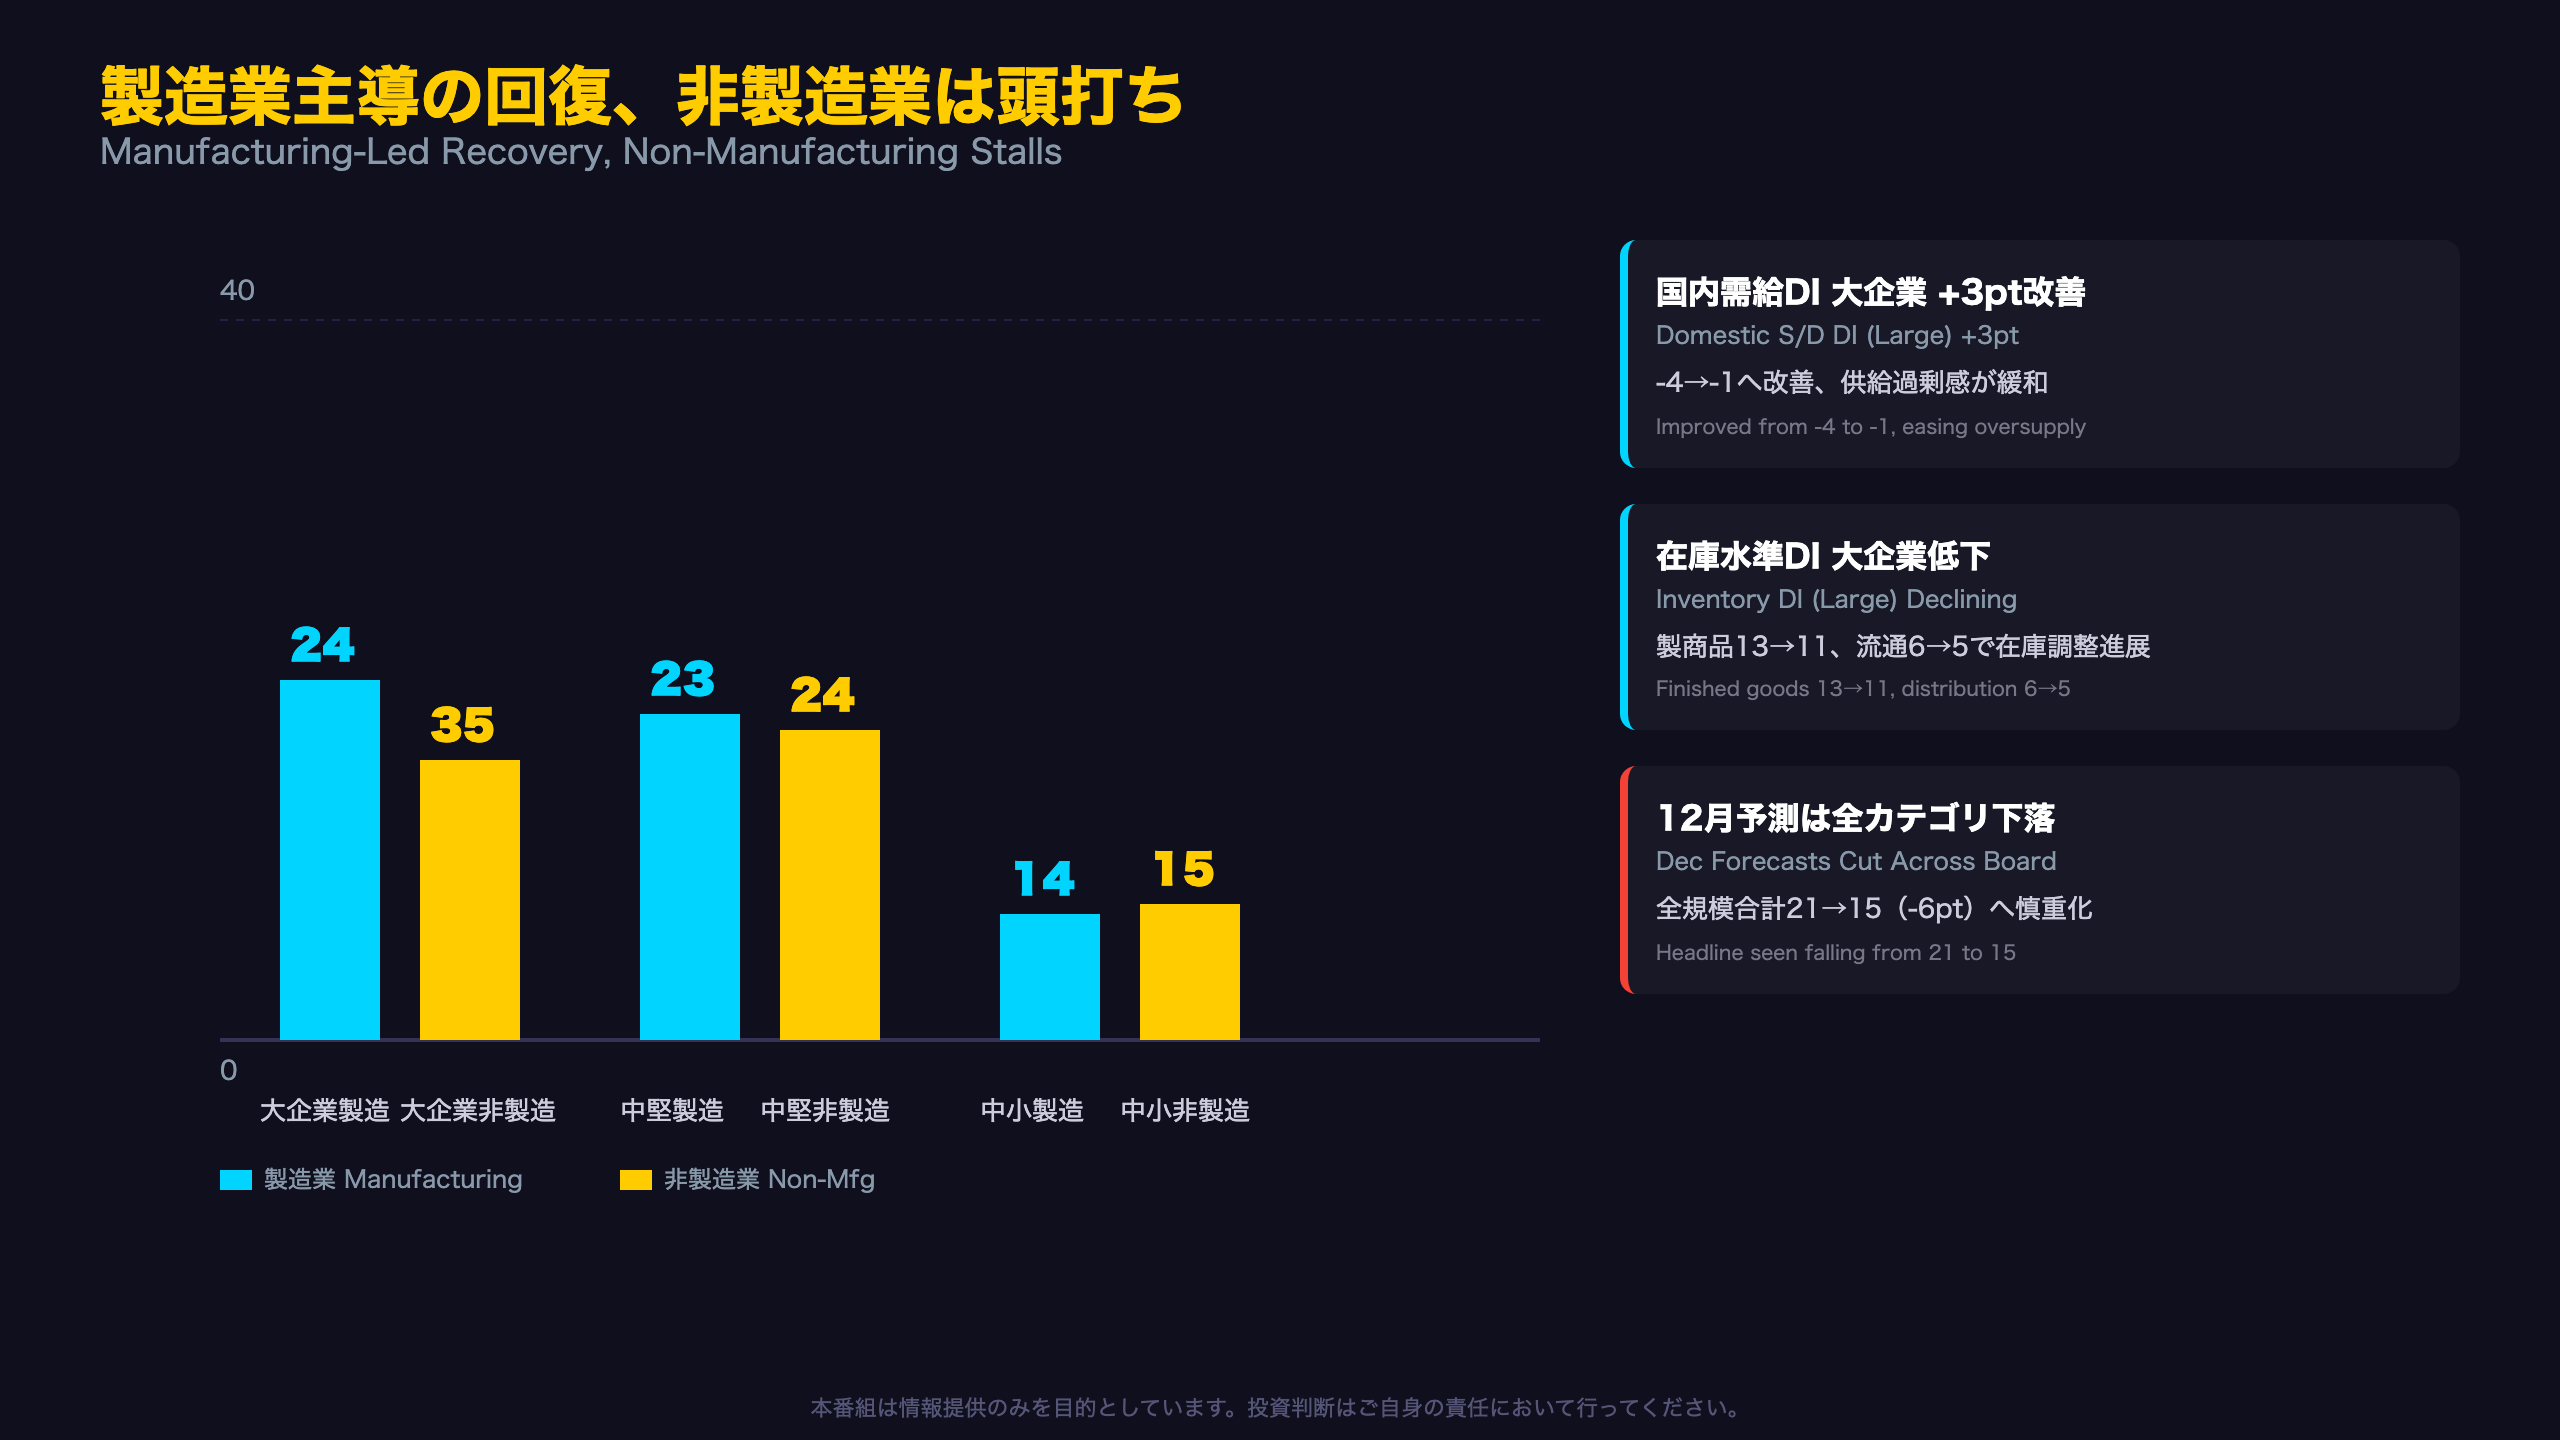
| 大企業製造業 | 17 | 24 | +7pt |
| 大企業非製造業 | 28 | 35 | +7pt |
| 中堅製造業 | 9 | 23 | +14pt |
| 中堅非製造業 | 16 | 24 | +8pt |
| 中小製造業 | 2 | 14 | +12pt |
| 中小非製造業 | 8 | 15 | +7pt |
特に中堅製造業の+14ポイントは突出している。全カテゴリで実績が予測を上回ったという事実は、企業の期首時点での景況感が過度に慎重だった可能性を示唆する。
ただし、この上振れの要因についてレポート本文に直接的な言及はない。想定為替レートの円安修正(後述)が一因である可能性はあるが、単一データからの断定はできない。
次回への注目点
一方で、9月調査時点で企業が示した12月予測は全規模合計で15と、9月実績の21から6ポイントの下落が見込まれている。次回12月調査でこの下方修正が再び外れるのか、それとも今度は予測通りに着地するのかが焦点となる。
製造業主導の回復、非製造業は頭打ち
製造業と非製造業、需給データが語る格差の正体
業況判断DIの動きを需給指標で裏付けると、製造業回復の輪郭がより鮮明になる。
国内・海外需給DIの改善
| 指標 | 6月 | 9月 | 変化幅 |
|---|---|---|---|
| 国内需給DI(大企業) | -4 | -1 | +3pt |
| 国内需給DI(中小企業) | -10 | -10 | 0pt |
| 海外需給DI(大企業) | -3 | -1 | +2pt |
| 海外需給DI(中小企業) | -8 | -6 | +2pt |
大企業の国内・海外需給DIはいずれも改善しており、業況判断DIの上昇と整合的である。一方、中小企業の国内需給DIは横ばいにとどまり、需給改善の恩恵が大企業に偏っている可能性を示唆する。
非製造業の内訳に注意
非製造業DIの悪化について、レポート原文には要因の直接的な記載はないが、中小非製造業が15で横ばいを維持している点は、非製造業内でも規模間の格差が生じている可能性を示す一因として考えられる。
強気・弱気、両方の読み方
強気の読み方としては、「製造業の需給改善は在庫調整の進展を伴っており、循環的な底打ちを示唆する」という見方ができる。実際、製商品在庫水準DIは大企業で13から11へ、流通在庫水準DIも6から5へと低下し、過剰在庫の解消が進んでいる。
ただし、「非製造業の頭打ちは内需の伸び鈍化を映している」という慎重な見方も成立する。どちらが優勢かは、次回12月調査での非製造業DIの動向を見極める必要がある。
次回12月短観は、この製造業・非製造業の格差が縮小するか拡大するかを占う重要な材料となる。
大企業経常利益、円安追い風で劇的好転
円安修正が支える増益シナリオ
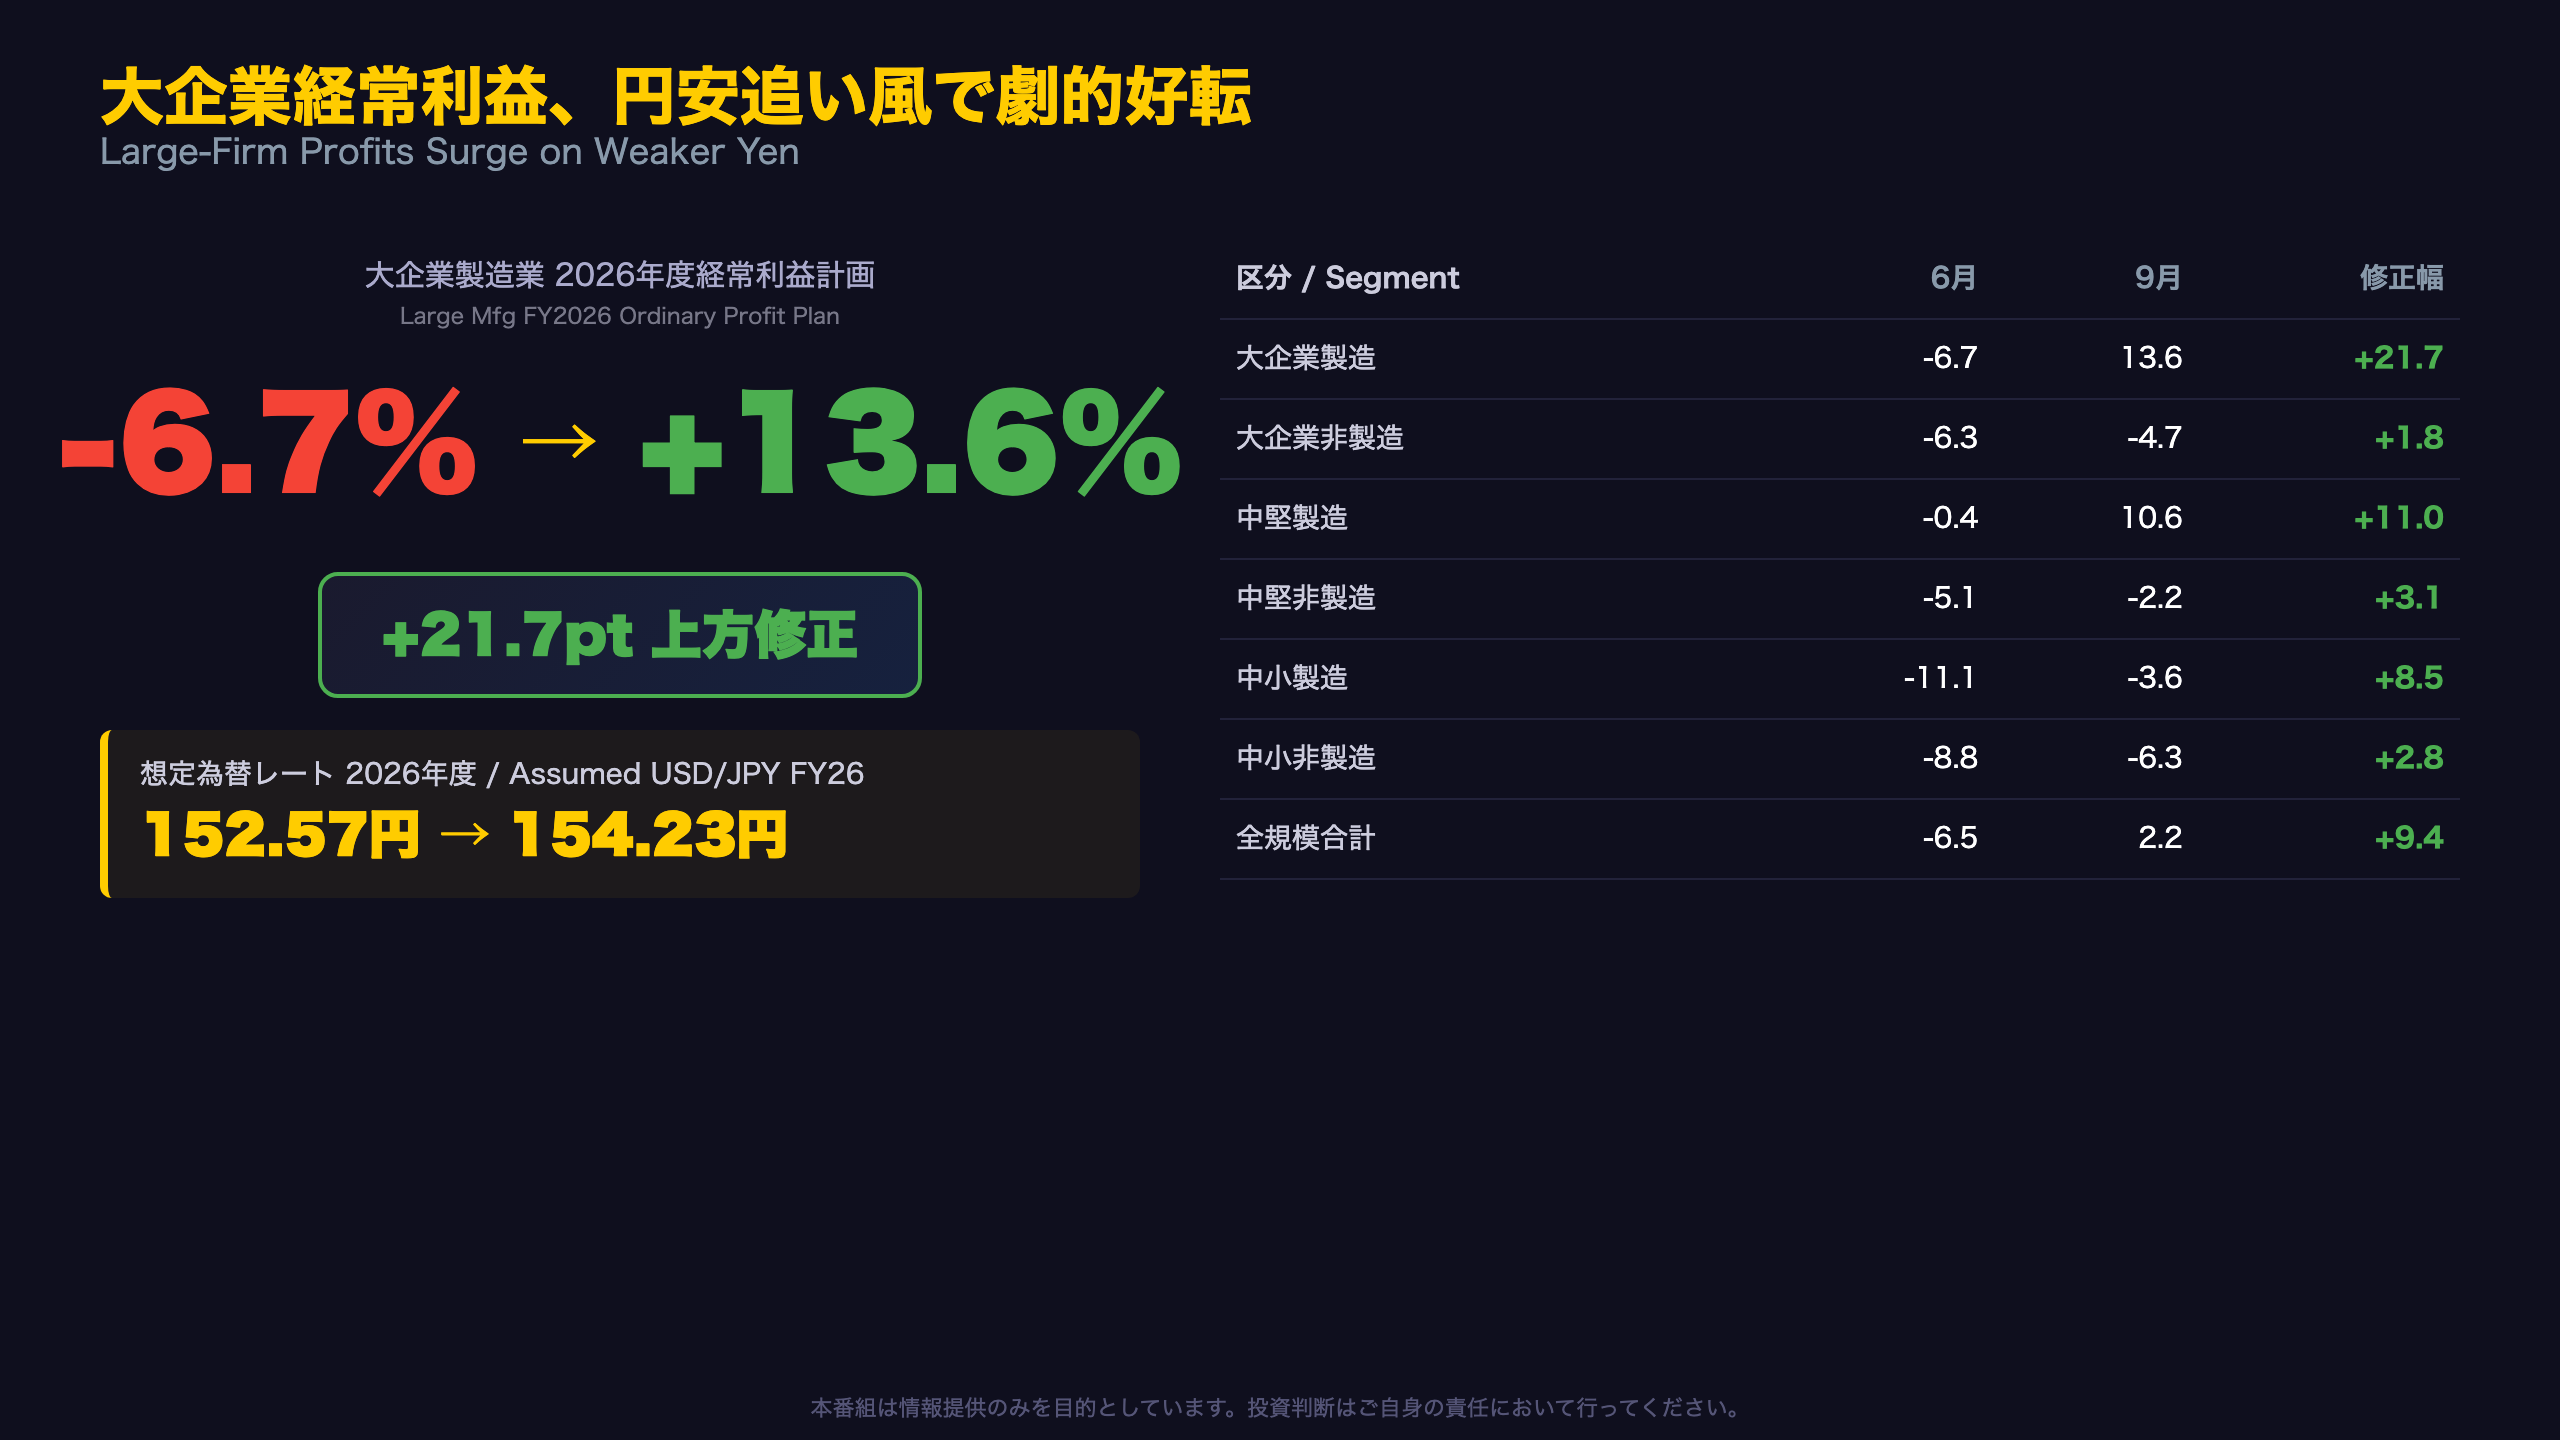
大企業製造業の2026年度経常利益計画が-6.7%から+13.6%へ転換したのは、今回の短観で最も劇的な数字の一つだ。同様の上方修正は他の規模・業種にも広がっている。
規模別・経常利益計画の修正幅
| 区分 | 6月計画 | 9月計画 | 修正幅 |
|---|---|---|---|
| 大企業製造業 | -6.7% | +13.6% | +21.7pt |
| 大企業非製造業 | -6.3% | -4.7% | +1.8pt |
| 中堅製造業 | -0.4% | +10.6% | +11.0pt |
| 中堅非製造業 | -5.1% | -2.2% | +3.1pt |
| 中小製造業 | -11.1% | -3.6% | +8.5pt |
| 中小非製造業 | -8.8% | -6.3% | +2.8pt |
| 全規模合計 | -6.5% | +2.2% | +9.4pt |
全カテゴリで上方修正された点は特筆に値する。ただし非製造業は依然マイナス計画のままであり、収益改善は製造業に偏在している。
想定為替レートの詳細
2026年度想定レートは上期154.46円、下期154.00円と、前回調査(上期152.62円、下期152.51円)からいずれも円安方向に修正された。ユーロも175.62円から177.86円へ円安修正されている。
海外事業からも裏付け
連結ベースで見ると、製造業の連結経常利益計画は2026年度+6.6%(2025年度実績+5.4%から加速)。海外売上高比率は61.41%と高水準を維持しており、円安の増益効果は輸出・海外事業を通じて広く及んでいると考えられる。
留意点
円安が輸出企業の収益を押し上げる一方、仕入価格DIの低下は原材料コスト負担の軽減を意味し、これも増益要因として働いている可能性がある。ただし、これらの要因がどの程度寄与したかについて、レポート本文に定量的な内訳の記載はない。
金利上昇観測と人手不足、二つの構造圧力
「金利のある世界」を企業はどう見ているか
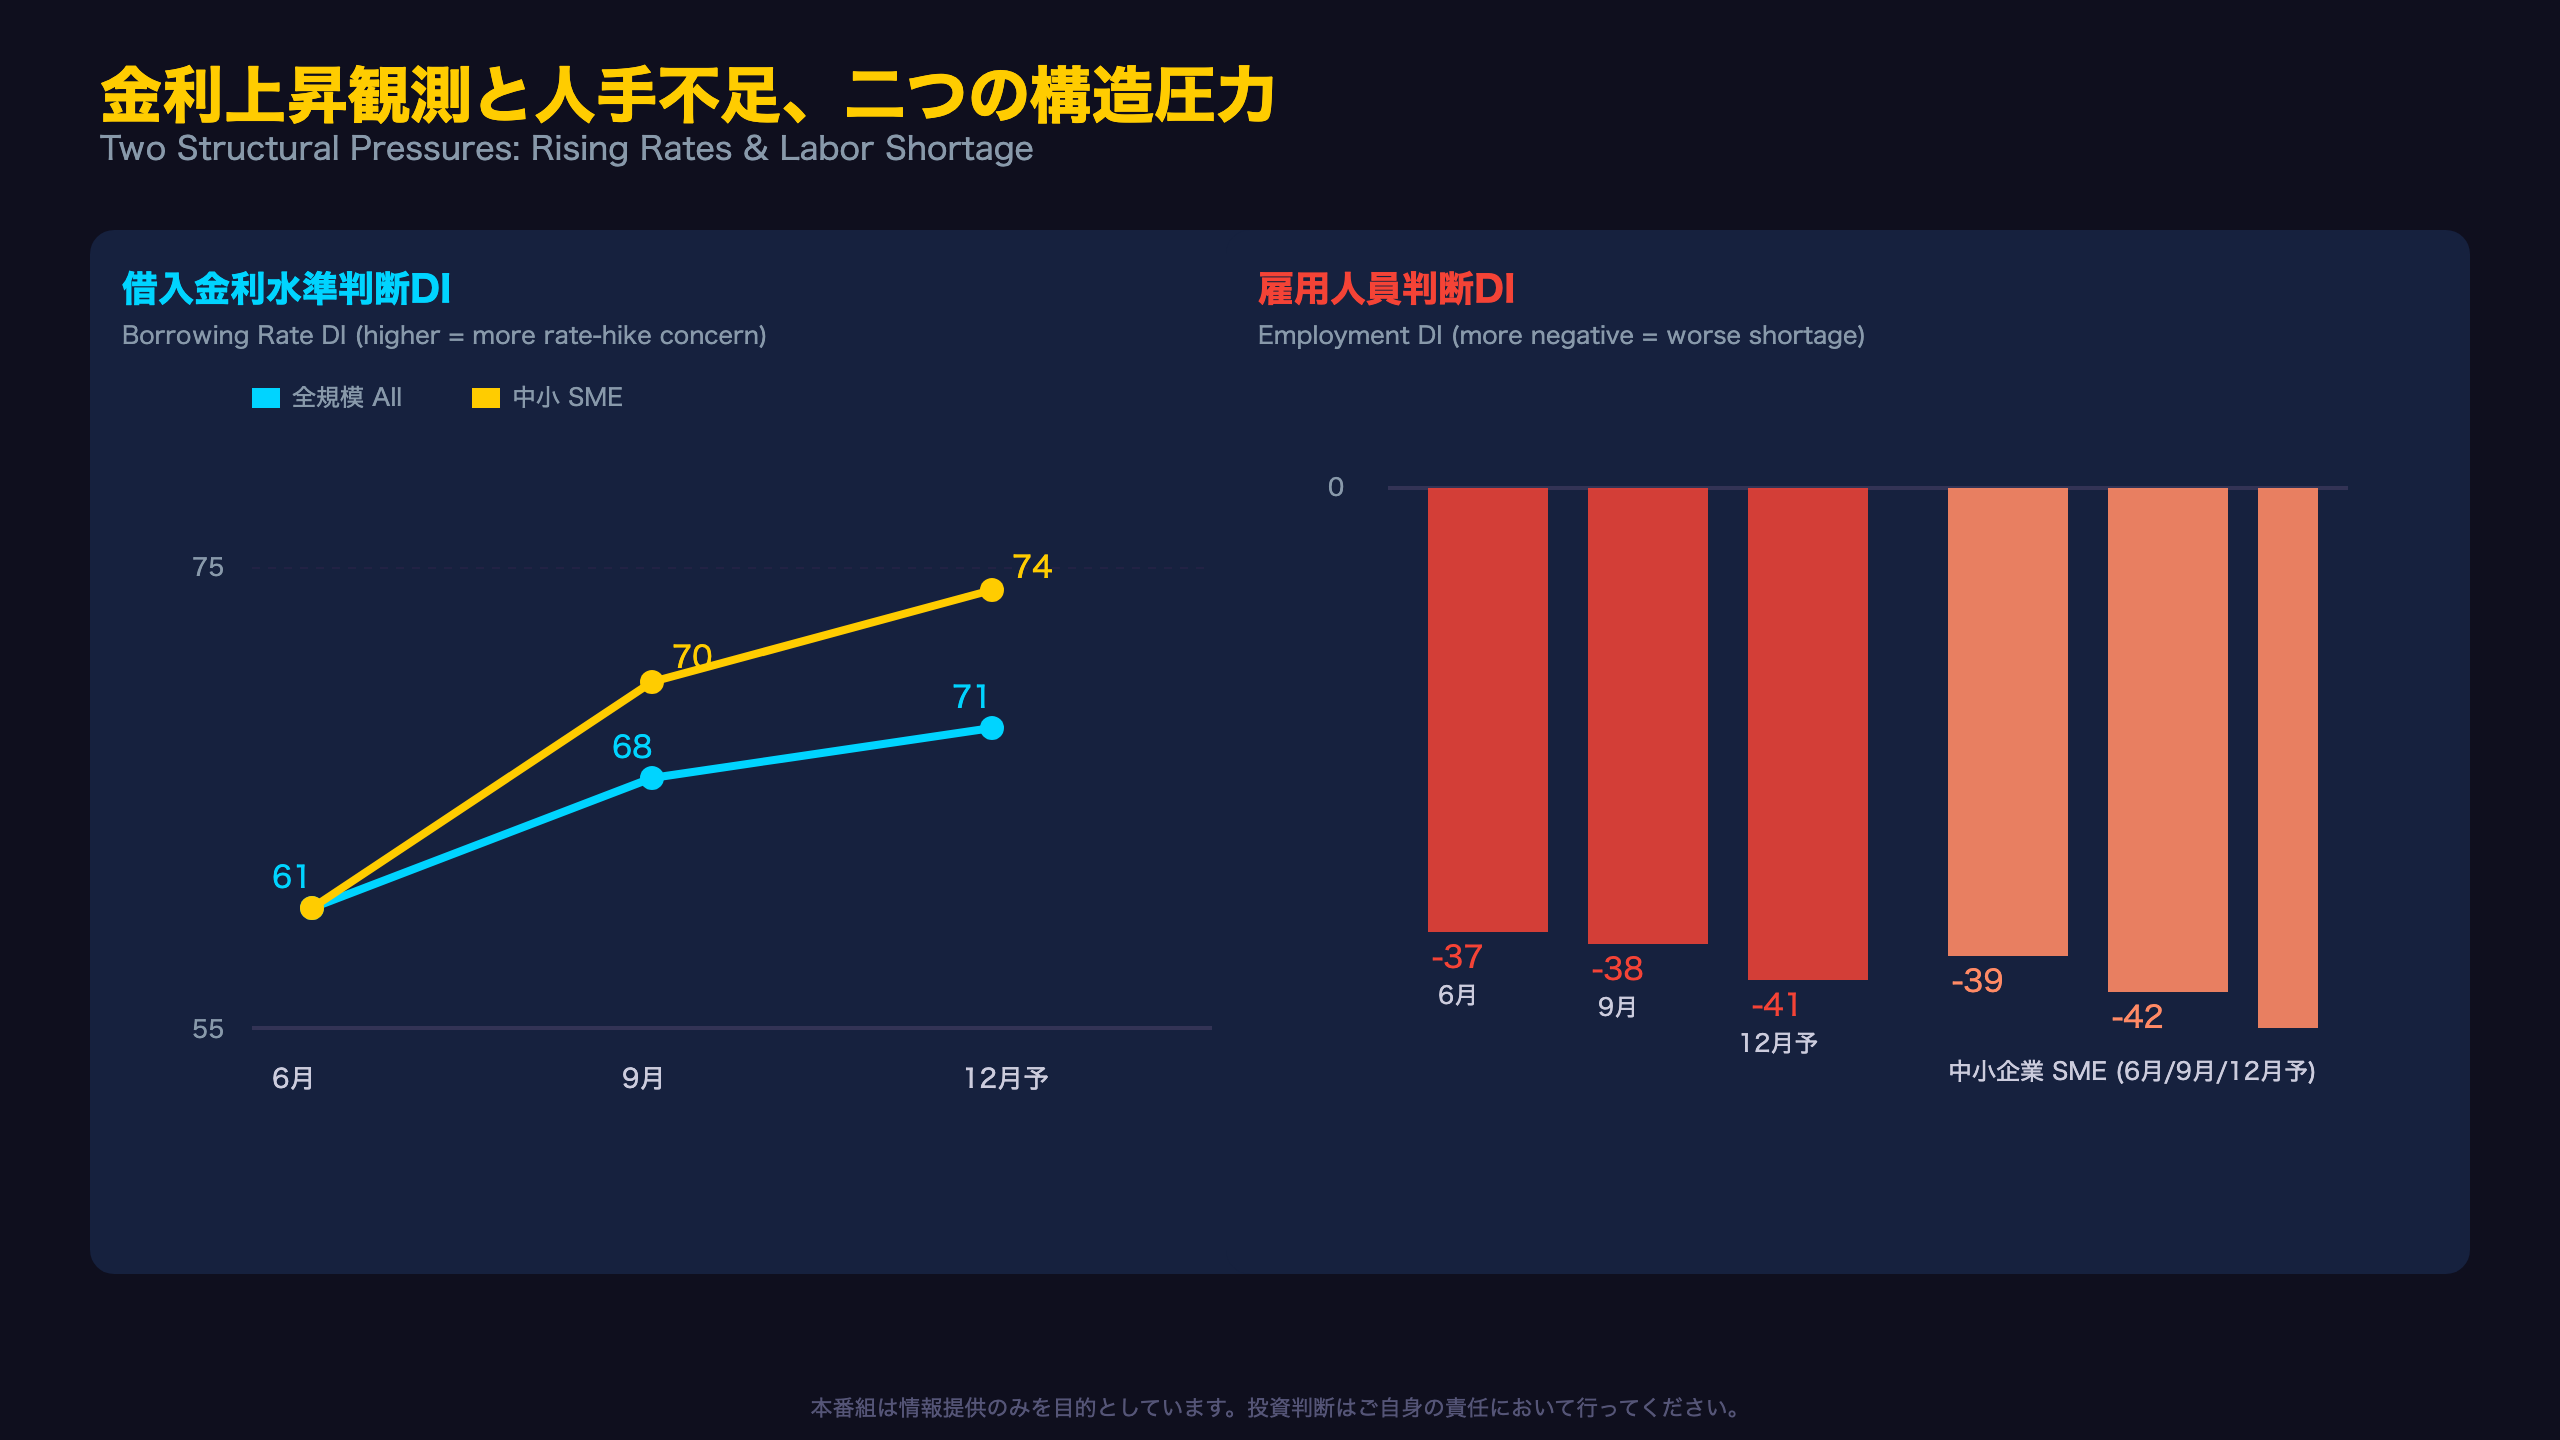
借入金利水準判断DIの動きは、企業が金融政策の先行きをどう織り込んでいるかを映す重要な指標だ。
借入金利DIの規模別推移
| 区分 | 6月 | 9月 | 12月予測 |
|---|---|---|---|
| 大企業 | 59 | 65 | 67 |
| 中堅企業 | 62 | 67 | 70 |
| 中小企業 | 61 | 70 | 74 |
| 全規模合計 | 61 | 68 | 71 |
中小企業の金利上昇観測(+9pt)が大企業(+6pt)を上回っている点は注目に値する。資金調達コストの上昇圧力が、相対的に信用力の弱い中小企業により強く意識されていることを示唆する。
対照的に金融機関の態度は据え置き
興味深いのは、貸出態度判断DIがほぼ横ばい(全規模13→13)である点だ。つまり「金融機関の貸し渋り」は起きていないが、「金利そのものの上昇」を企業は強く意識している。資金繰り判断DIも全規模11で横ばいを維持しており、資金繰りの逼迫は現時点では見られない。
雇用人員DIが示す供給制約
| 区分 | 6月 | 9月 | 12月予測 |
|---|---|---|---|
| 大企業 | -28 | -29 | -31 |
| 中堅企業 | -38 | -38 | -40 |
| 中小企業 | -39 | -42 | -45 |
| 全規模合計 | -37 | -38 | -41 |
全カテゴリで不足感が12月にかけてさらに強まる見通しであり、人手不足はもはや一時的な現象ではなく、構造的な制約として定着しつつある可能性がある。
賃金・物価への波及可能性
人手不足の深刻化は賃金上昇圧力を通じて物価全般の見通し(次スライド参照)にも波及しうる。金利上昇観測と人手不足の同時進行は、日銀の金融政策運営において重要な判断材料になると考えられる。
物価見通しは高止まり、次回の焦点
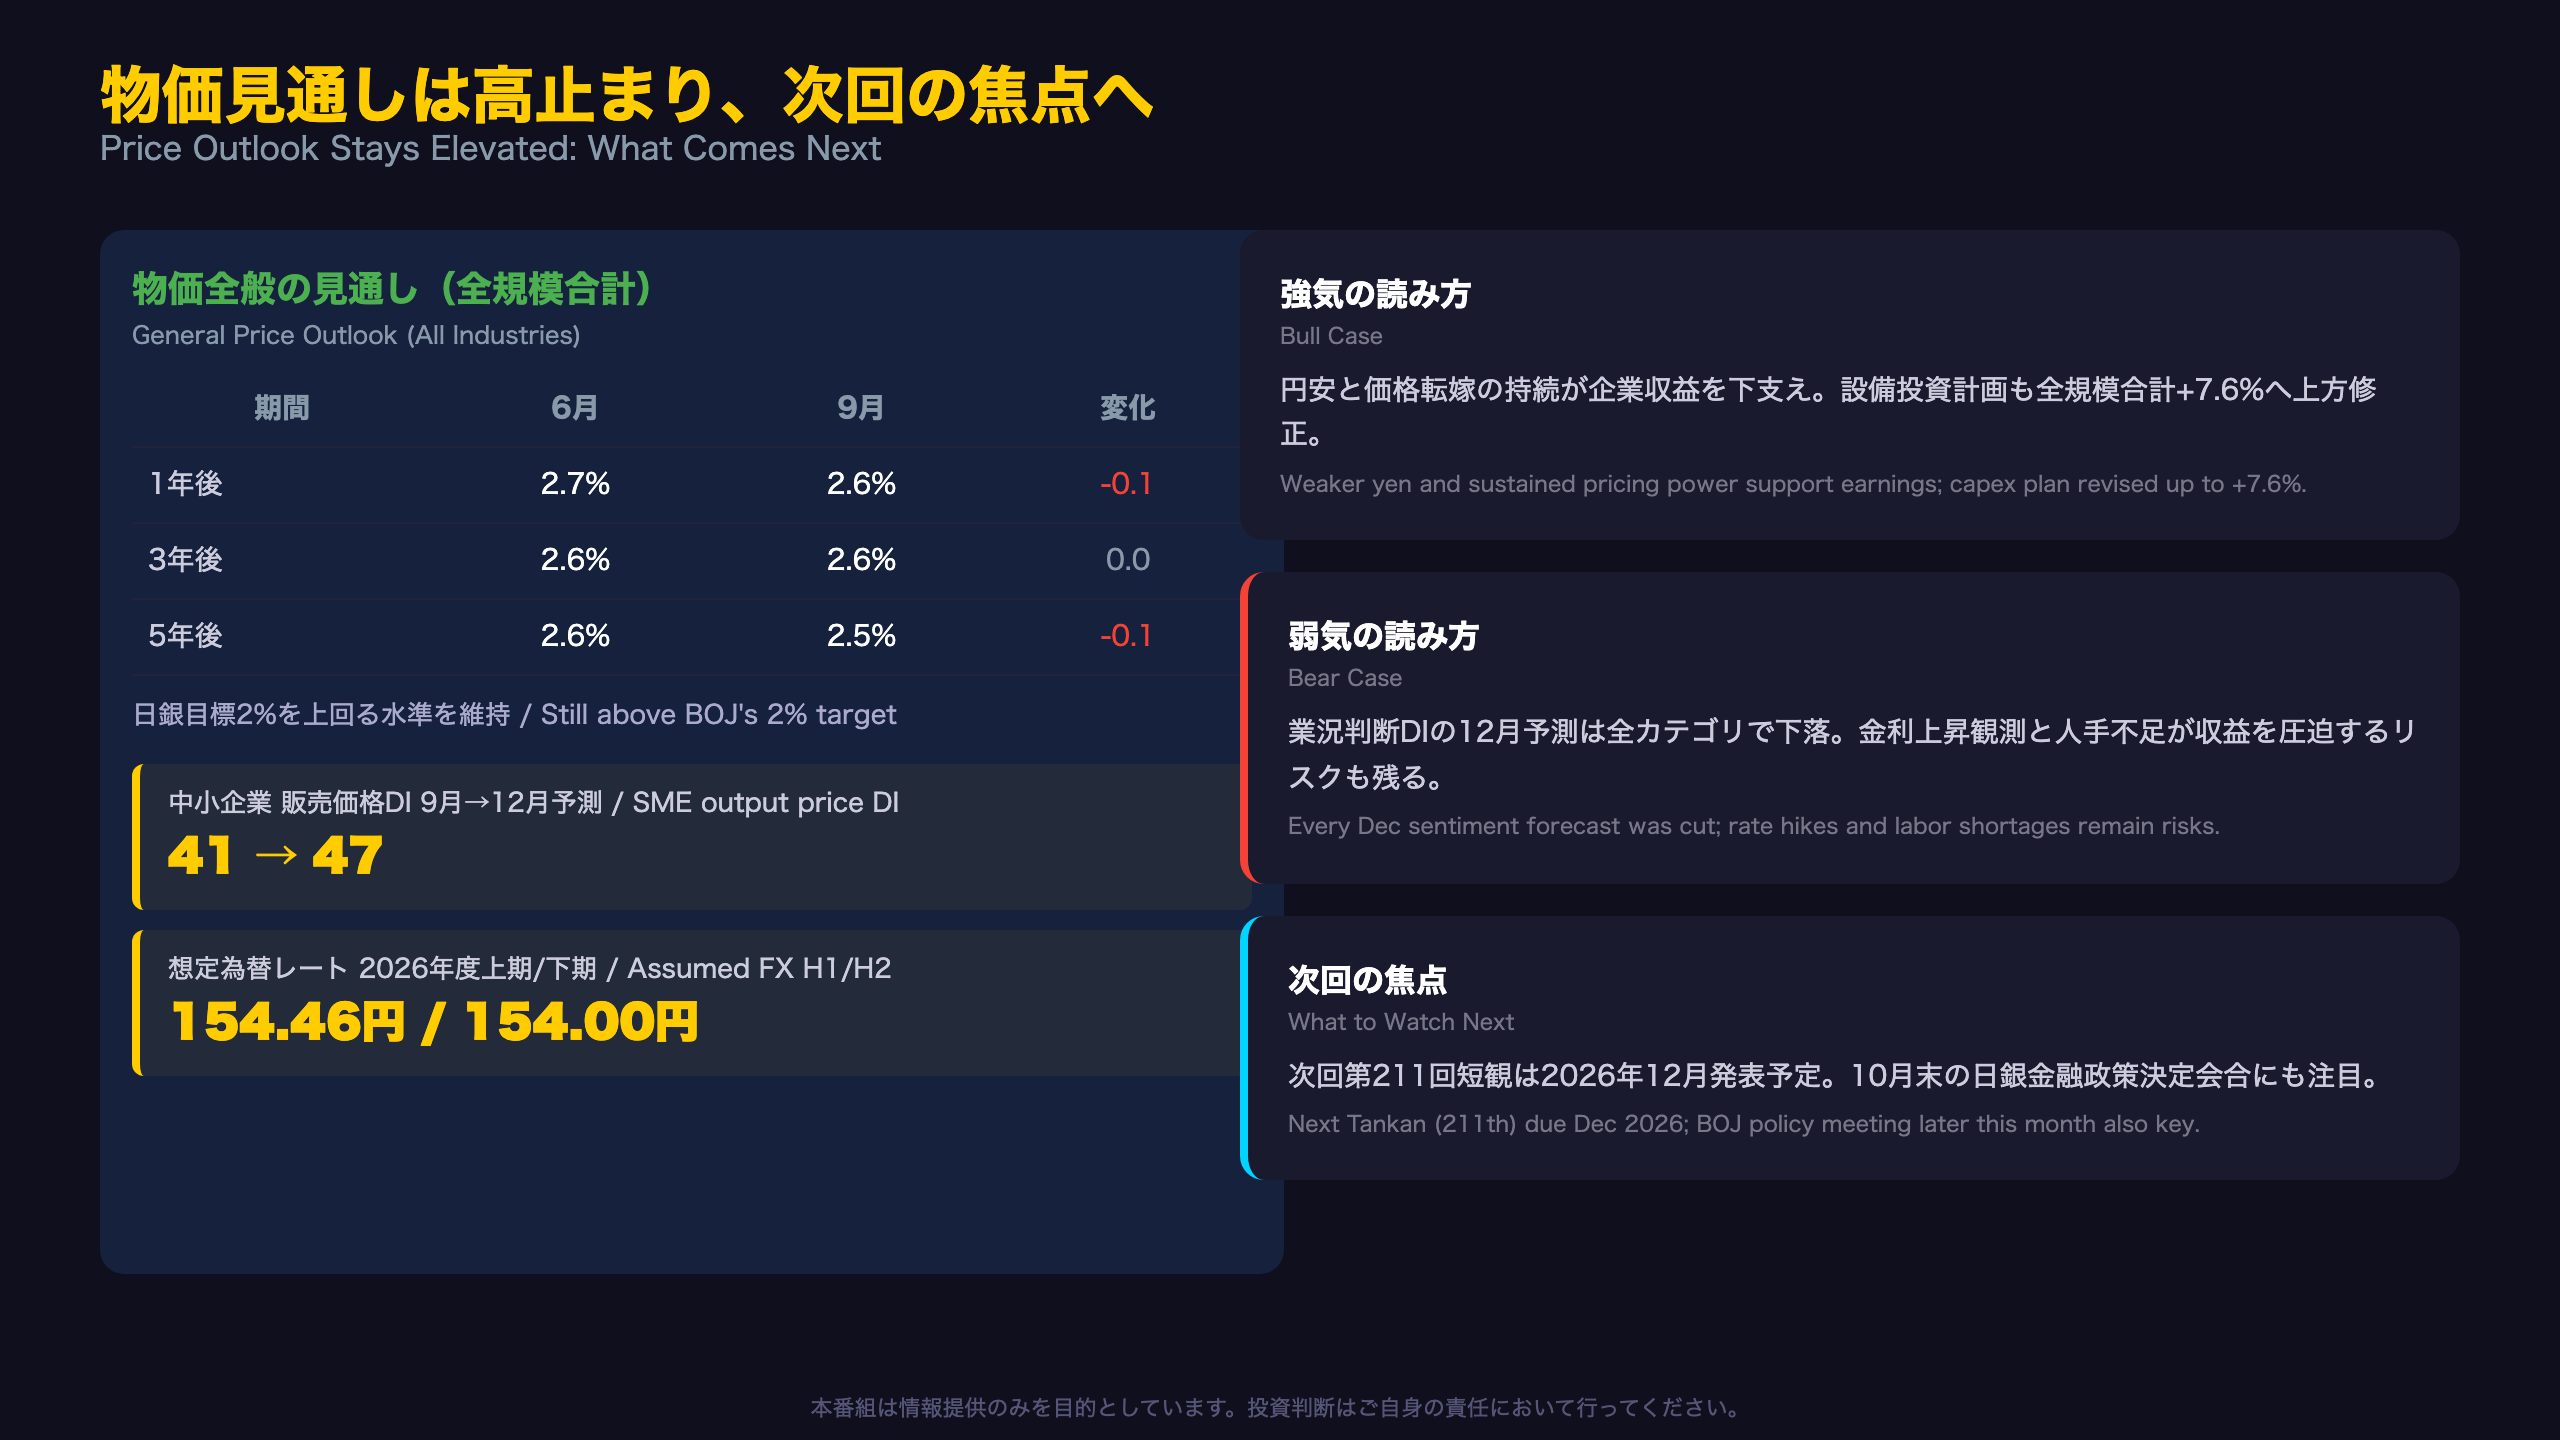
物価は「高止まり」、しかし微減のシグナルも
企業の物価見通しは、今回の短観で最も静かながら政策的に重要なデータの一つだ。
物価全般の見通し(全規模合計・全産業)
| 期間 | 6月 | 9月 | 変化幅 |
|---|---|---|---|
| 1年後 | 2.7% | 2.6% | -0.1pt |
| 3年後 | 2.6% | 2.6% | 0.0pt |
| 5年後 | 2.6% | 2.5% | -0.1pt |
いずれの年限も日銀の物価目標2%を上回る水準を維持しており、インフレ期待の「アンカー」は崩れていない。ただし3年後・5年後がわずかに低下した点は、長期的なインフレ期待が緩やかに落ち着きつつある可能性を示す一因と考えられる。
販売価格見通しは中小企業で上昇加速
| 区分 | 1年後6月 | 1年後9月 |
|---|---|---|
| 大企業製造業 | 3.2% | 3.2% |
| 中小企業製造業 | 4.6% | 4.2% |
| 中小企業非製造業 | 3.8% | 3.6% |
販売価格DI自体(実績+見通し)を見ると、中小企業の販売価格DIは現在41だが、12月には47まで上昇する予測となっている。これは中小企業が仕入価格の落ち着き(76→71)にもかかわらず、値上げの動きを緩めていないことを意味する。
想定為替レートの上期・下期内訳
2026年度上期154.46円、下期154.00円。前回(上期152.62円、下期152.51円)からいずれも円安方向。ユーロも上期178.21円、下期177.51円と同様の傾向。
強気・弱気の両論
強気の読み方:円安による輸出採算改善と、底堅い価格転嫁が企業収益を支え、設備投資計画(全規模合計+7.6%へ上方修正)の増加にもつながっている。
弱気の読み方:業況判断DIの12月予測が全カテゴリで下落している事実は、現在の改善が一時的な「踊り場」であることを示唆する。人手不足と金利上昇という構造圧力(前スライド参照)が、今後の収益環境を圧迫する可能性も排除できない。
次回への橋渡し
次回、第211回短観は2026年12月に発表予定。10月末に予定される日銀金融政策決定会合での判断、そして12月調査で業況判断DIが実際にどこまで下落するか(予測15に対する実績)が、当面の最大の注目点となる。
製作費大公開
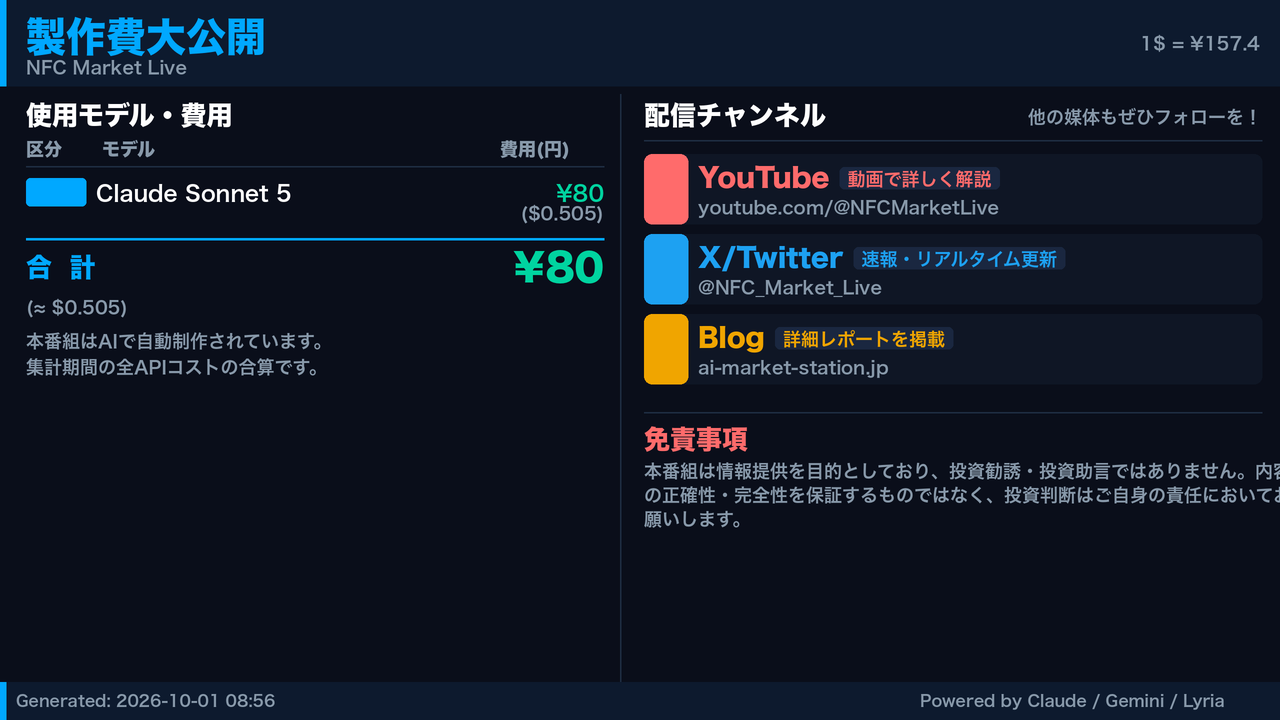
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 41,529 | 43,066 | ¥81 |
| TTS | Gemini 2.5 Flash TTS | 2,196 | 7,040 | ¥11 |
| TTS | Gemini 3.1 Flash TTS | 2,258 | 3,831 | ¥12 |
| BGM | Lyria 3 Pro | 159 | 25,954 | ¥13 |
| X | コンテンツ作成 (返信) | 3,503 | – | ¥13 |
| X | ポスト作成 | 922 | – | ¥7 |
| 合計 | ¥137 |
為替レート: 1 USD = 157.4 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。