📺 動画で詳細な解説を見る
📄 一次資料(出典)
University of Michigan
http://www.sca.isr.umich.edu/
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-12 02:14)
ミシガン指数の最新分析。📊 ミシガン大学消費者信頼感指数、9月速報値は47.8。前月比-7.5%、2ヶ月連続の低下となりました。 📉 現況指数はほぼ横ばいの一方、期待指数は-11.1%と急落。家計は「今」より「これから」への不安を強めています。 🔥 1年先インフレ期待は4.0%→4.6%へ急上昇、6月以来の高水準…
サマリー:二重のシグナル
サマリー:二重のシグナル
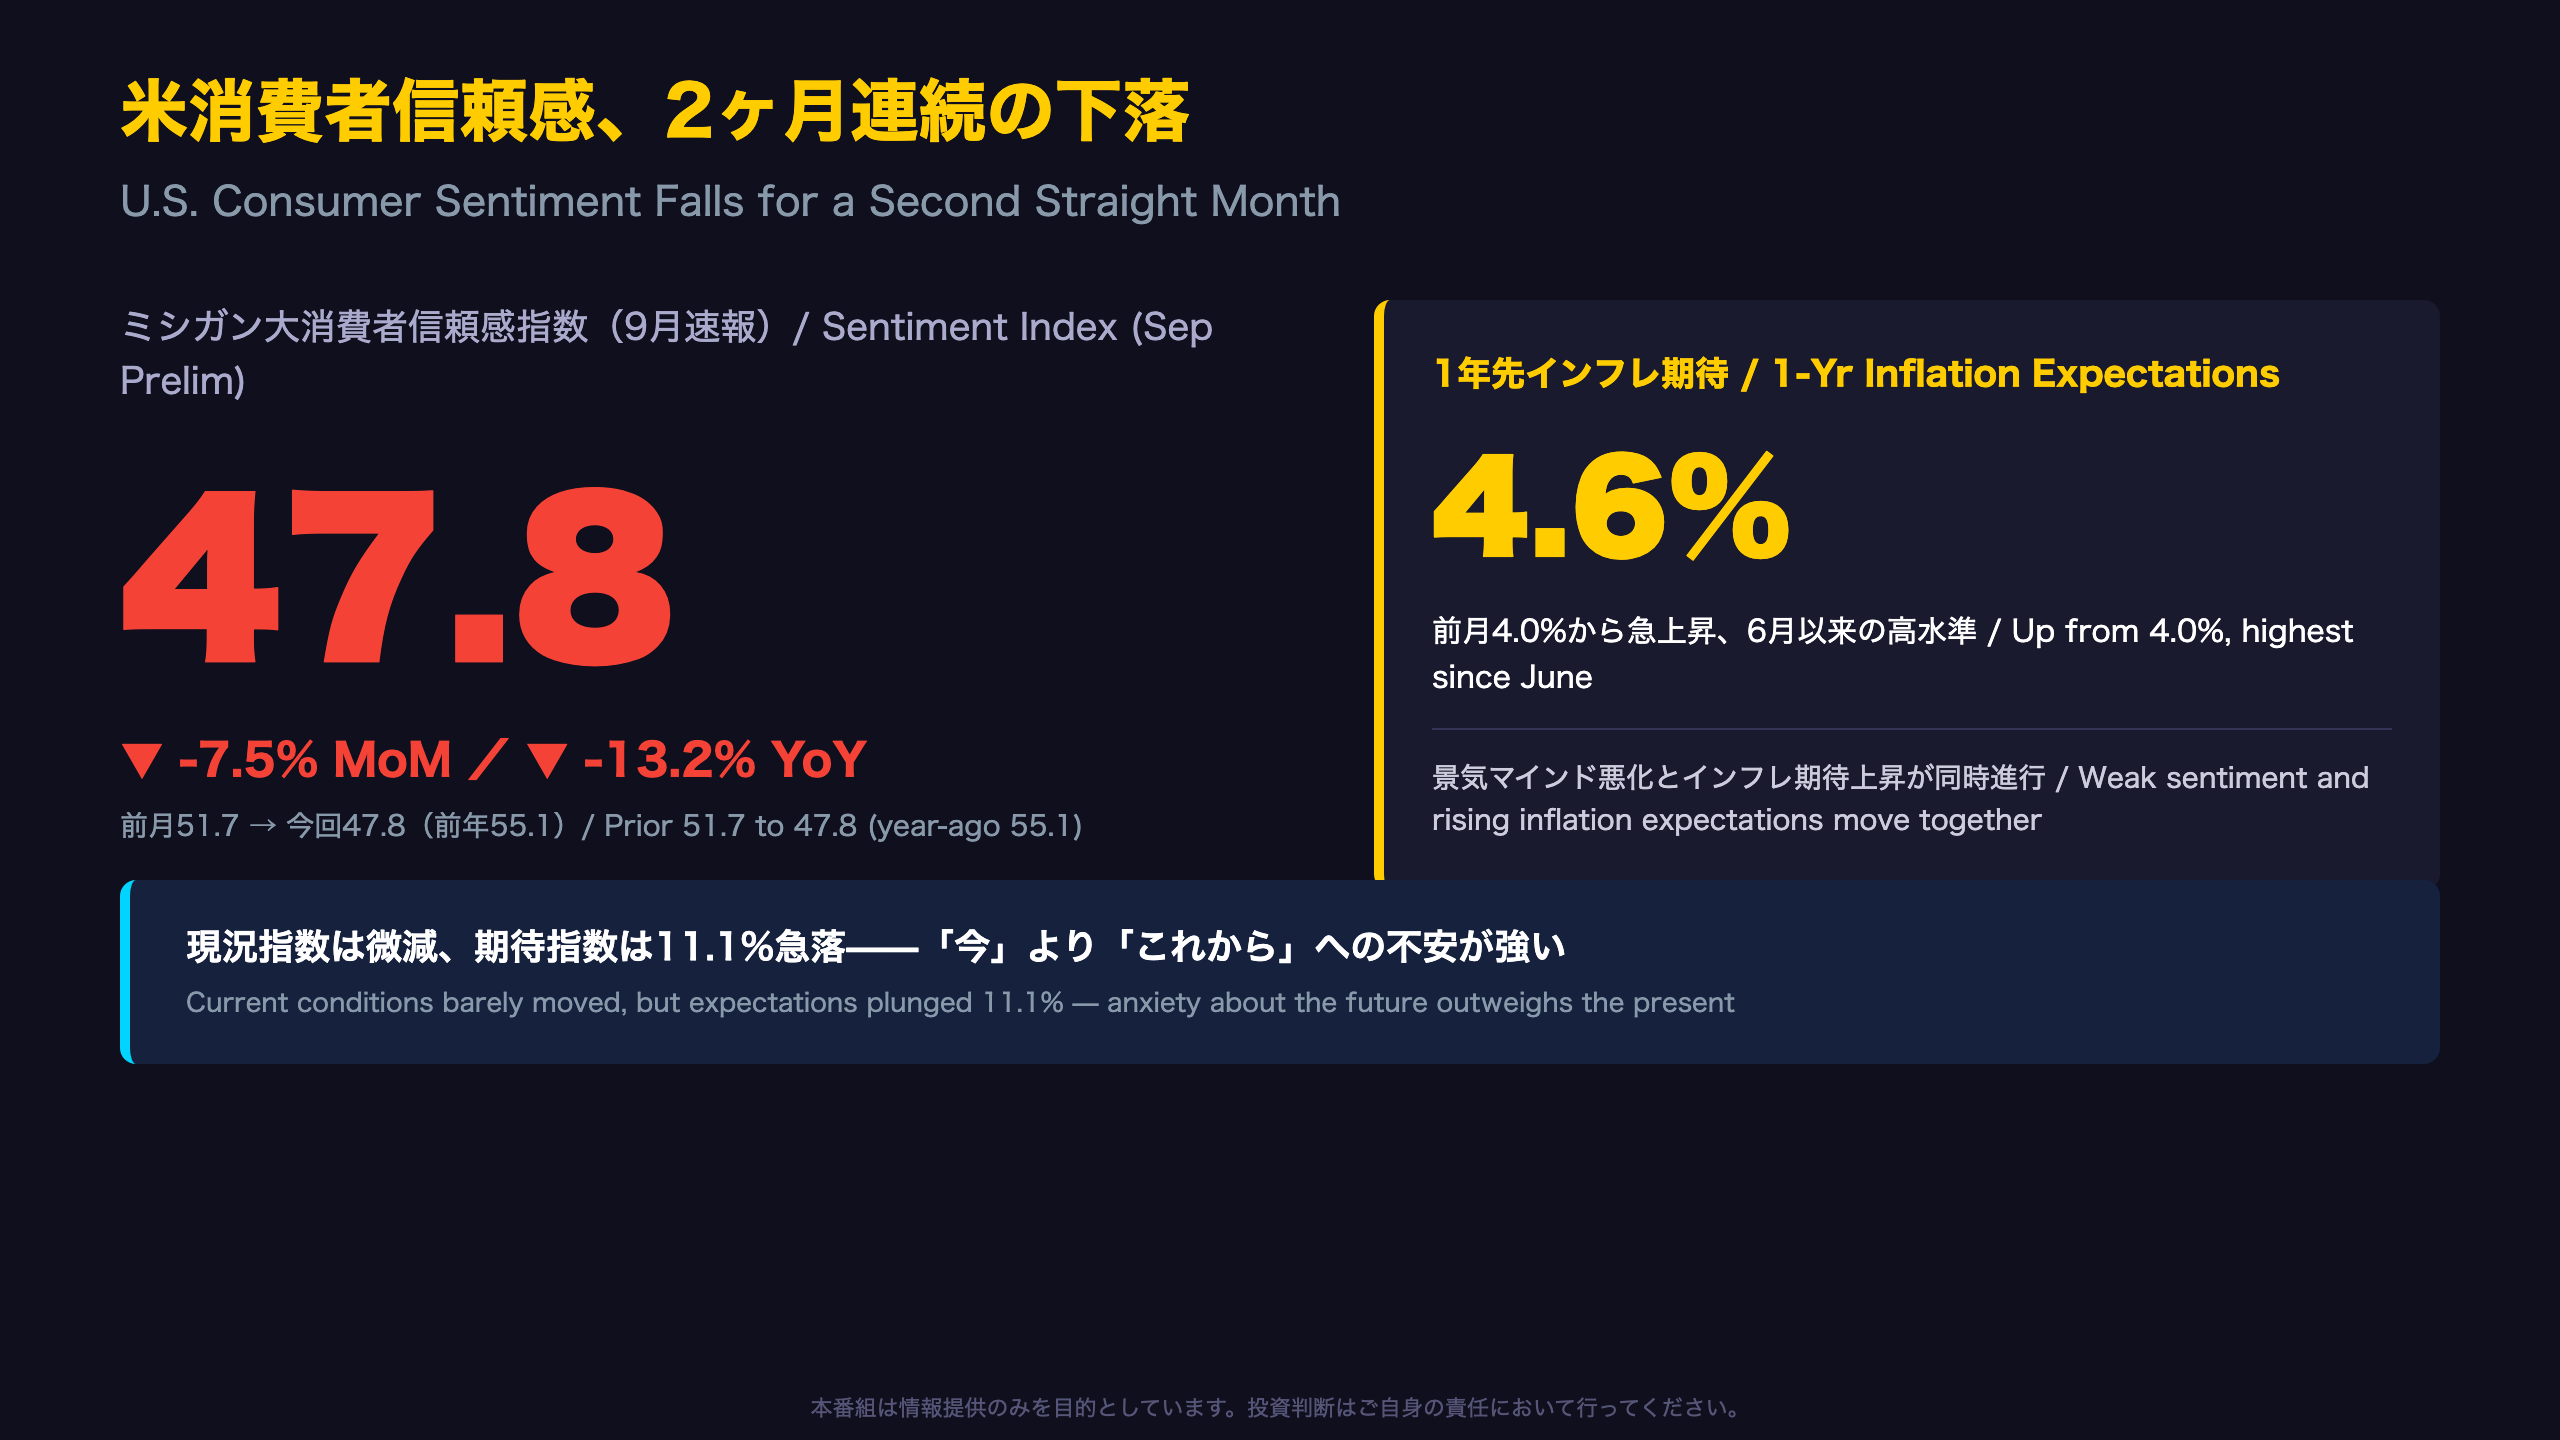
9月速報値では、消費者マインドの悪化とインフレ期待の急上昇という、方向性の異なる二つのシグナルが同時に点灯した。
- 消費者信頼感指数: 51.7 → 47.8(前月比-7.5%、前年比-13.2%)
- 1年先インフレ期待: 4.0% → 4.6%(6月以来の高水準)
“Consumer sentiment receded less than 4 index points for the second consecutive month of decreases.” — Joanne Hsu, Survey Director
この「4ポイント未満の低下」という表現は、下落幅そのものが加速していないことを示すニュアンスを含む。しかし、内訳では現況指数が50.9(前月比-1.9%)とほぼ横ばいだったのに対し、期待指数は45.8(前月比-11.1%)と急落しており、全体の下押し役は期待指数であることが読み取れる。
レポートは「今回の水準は2月(イラン紛争開始前)比で16%低く、前年比でも13%低い」と明記しており、年初来の毀損の深さがうかがえる。次スライドでは、この数値が過去24ヶ月のトレンドの中でどう位置づけられるかを確認する。
24ヶ月のトレンドで見る位置づけ
トレンドの中での位置づけ
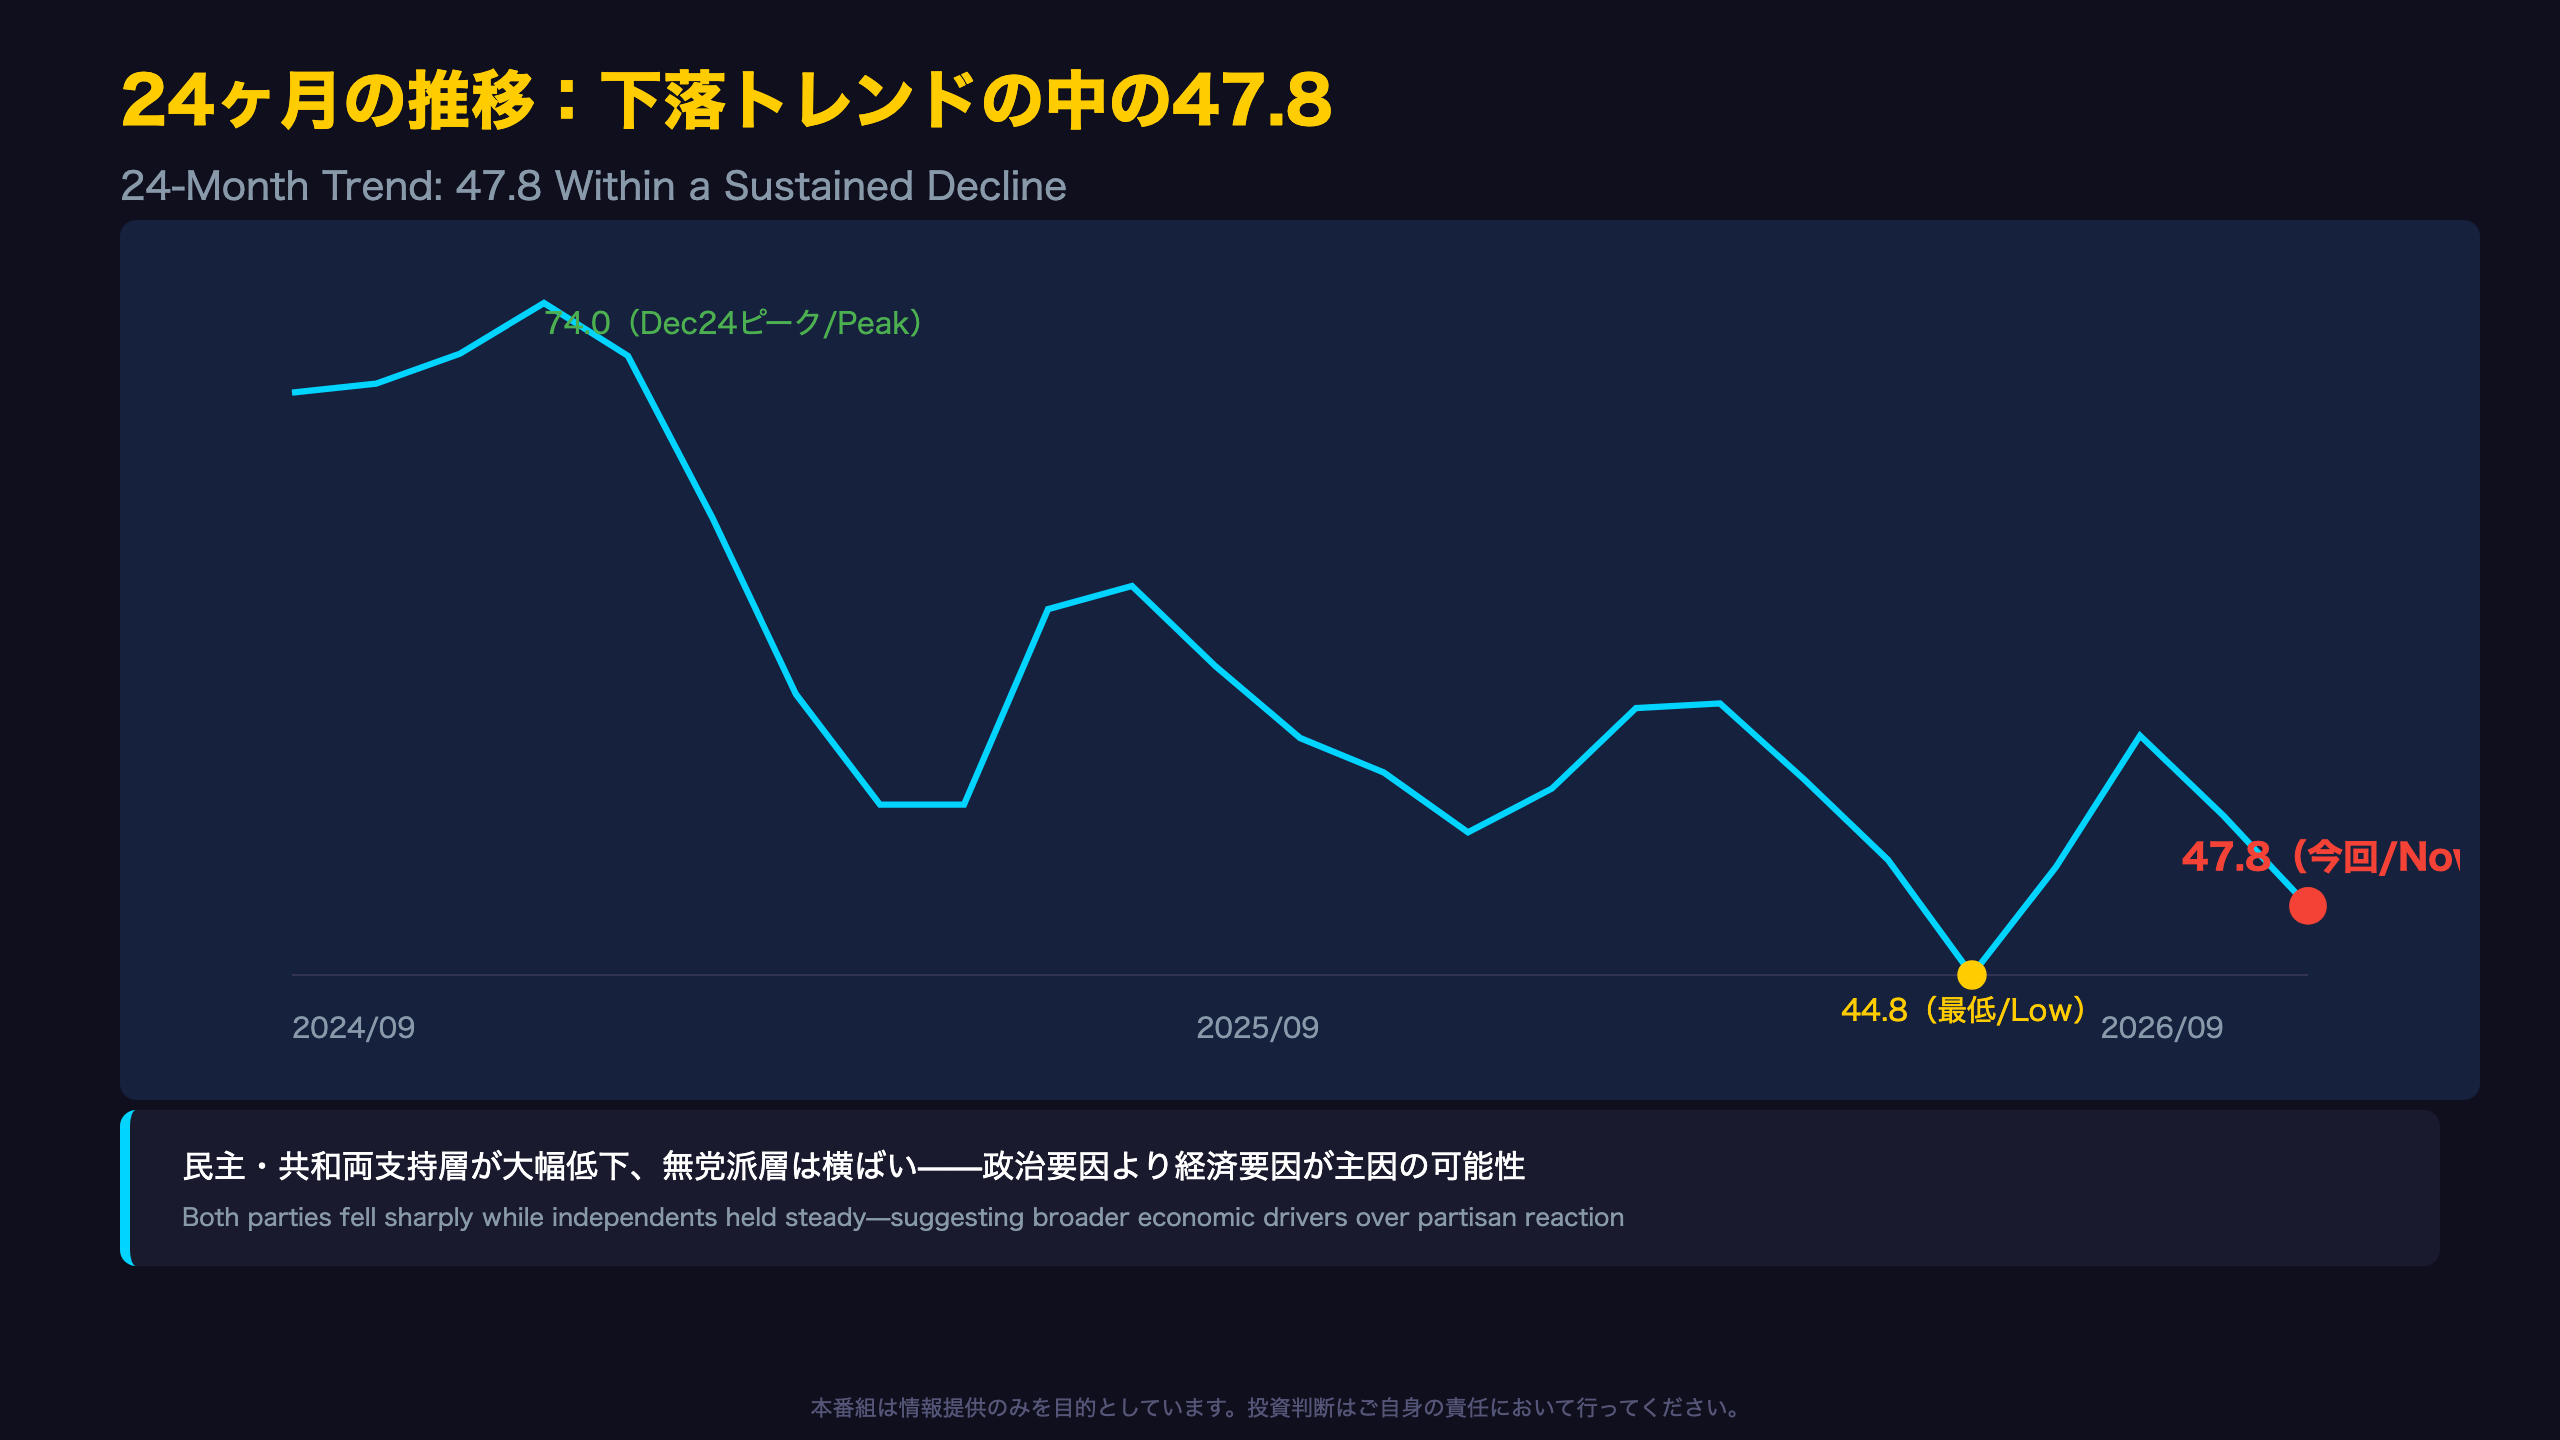
過去24ヶ月のデータを俯瞰すると、指数は2024年12月の74.0をピークに、明確な下落トレンドに入っている。
| 時期 | 指数値 |
|---|---|
| 2024年12月(ピーク) | 74.0 |
| 2026年5月(直近最低) | 44.8 |
| 2026年7月(一時回復) | 55.2 |
| 2026年9月(今回) | 47.8 |
7月の55.2は一時的な戻りに見えたが、8月51.7、9月47.8と2ヶ月連続で切り下がり、7月からの回復分をほぼ吐き出した形となった。47.8という水準は、2025年5月の44.8に次いで直近2年で下から2番目の低さである。
また見逃せないのが政治的属性別の反応だ。レポートは「民主党支持者・共和党支持者双方が大幅な低下を記録した一方、無党派層は8月からほぼ変化がなかった」と明記している。これは、今回の下落が特定の政治的トリガーというより、燃料価格や貿易摩擦といった、より広範な経済要因に起因する可能性を示唆する(レベルB相当の解釈)。次スライドでは、この下落を牽引した内訳(現況指数と期待指数の乖離)を詳しく見る。
現況指数と期待指数の乖離
現況と期待、なぜこれほど乖離したのか
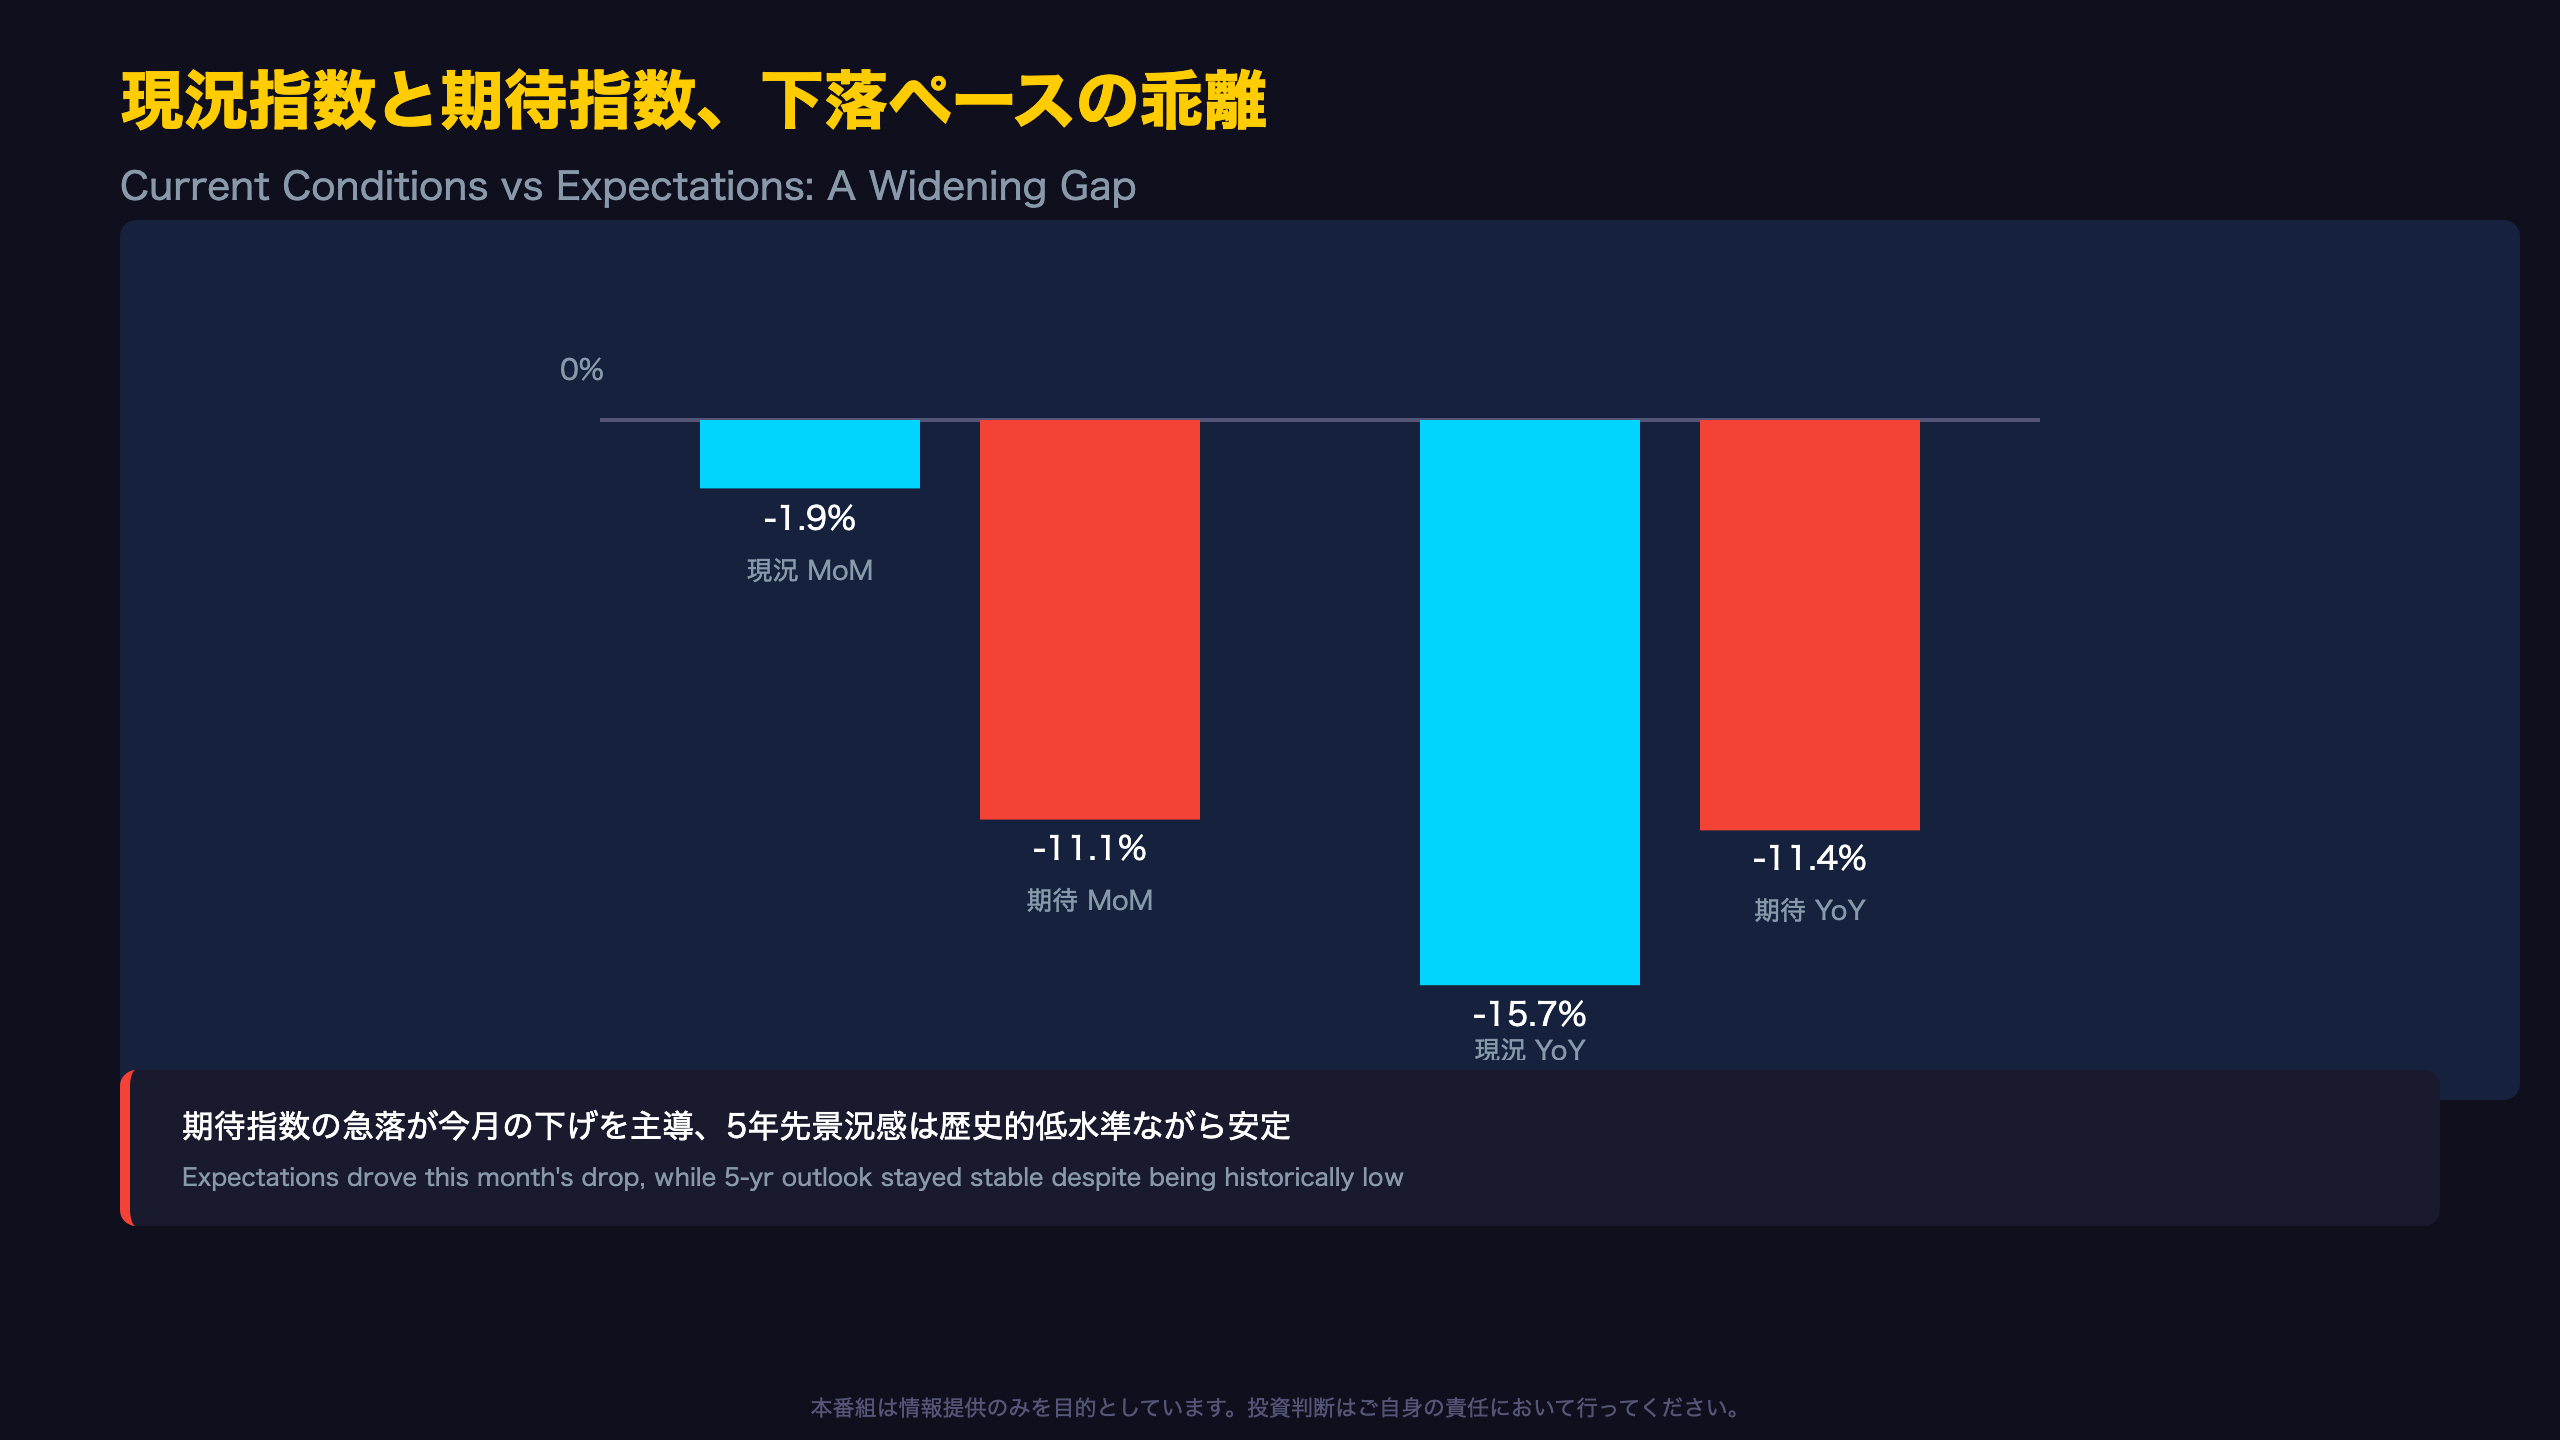
今回のレポートで最も特徴的なのが、現況指数(Current Economic Conditions)と期待指数(Index of Consumer Expectations)の下落ペースの違いである。
| 指標 | 前月比 | 前年比 |
|---|---|---|
| 現況指数 | -1.9% | -15.7% |
| 期待指数 | -11.1% | -11.4% |
前月比で見ると期待指数の下落幅が現況指数の6倍近くに達しており、今月の全体下落を牽引したのは明確に期待指数側であることがわかる。一方で前年比では現況指数の方が下落率が大きく、この1年でじわじわと『生活実感』も悪化してきたことも読み取れる。
興味深いのは5年先の景況感(長期期待)だ。レポートは「歴史的平均を大きく下回る水準ながら安定しており、今月新たに生じたリスクが長期見通しをさらに悪化させたわけではない」と述べている。つまり、消費者は短期的な悪材料(燃料価格・貿易摩擦)には敏感に反応しつつも、それを一時的なショックとして捉え、長期の構造的見通しまでは変えていない可能性がある(レベルB相当の解釈)。この長短の温度差は、消費行動の急激な収縮を予想する上ではやや慎重になるべき材料と言える。
インフレ期待の急上昇
インフレ期待、単月の跳ねか、それとも定着か
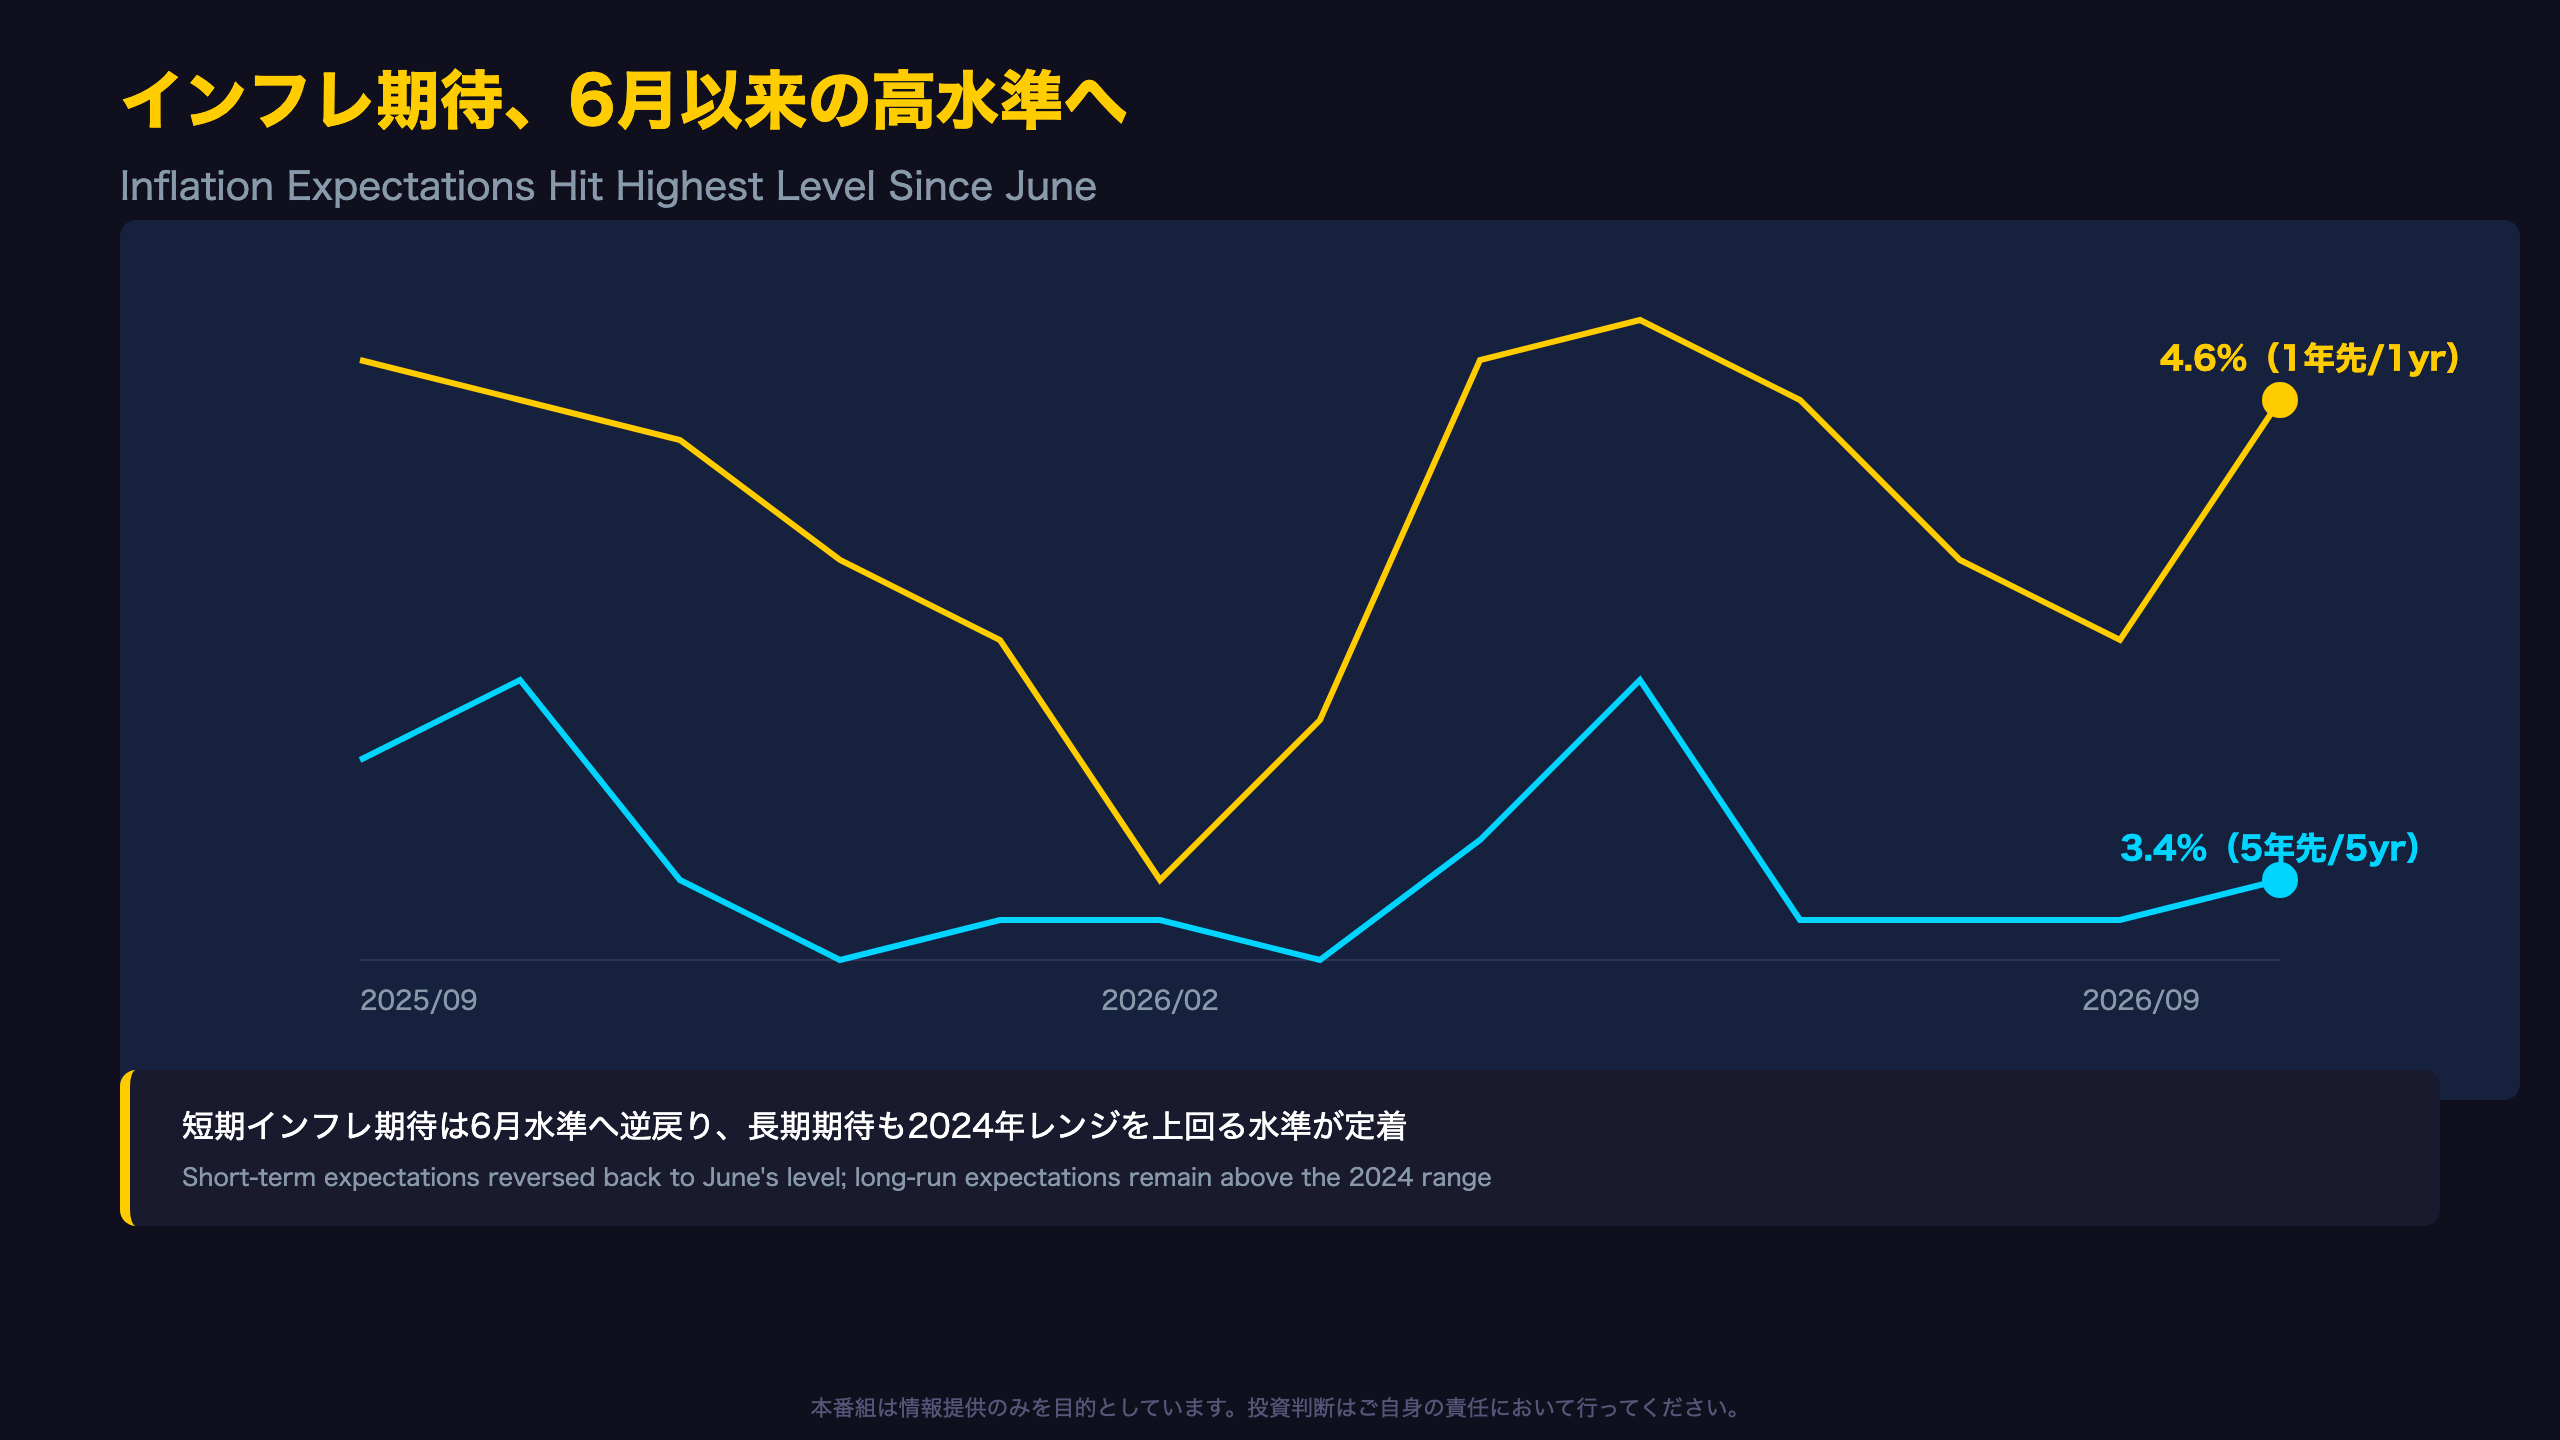
1年先インフレ期待の直近1年間の推移を見ると、今回の4.6%は決して初めて到達した水準ではない。
| 月 | 1年先期待 |
|---|---|
| 2026年2月 | 3.4%(イラン紛争前) |
| 2026年6月 | 4.6% |
| 2026年8月 | 4.0% |
| 2026年9月(今回) | 4.6% |
6月にも同水準の4.6%を記録しており、その後7月4.2%、8月4.0%と落ち着きを見せていた。今回の急伸は、この鎮静化の流れを逆戻りさせた形だ。単月の変動としては振れ幅が大きく、統計的なノイズの範囲を超えているかは今後の推移を待つ必要がある(レベルC相当の慎重な見方)。
一方、5年先の長期インフレ期待は3.4%へと小幅上昇したにとどまり、6〜8月の3.3%からの変化幅は0.1ポイントと小さい。レポート原文は「Long-run inflation expectations ticked up to 3.4%, ending three consecutive months at 3.3%」と表現しており、短期の跳ねに比べて長期期待は依然として粘着的である。
ただし2024年のレンジ(2.8%〜3.2%)と比較すると、現在の3.3〜3.4%は明確にそれを上回る水準で定着しつつあり、インフレ期待の『アンカー』がやや上方にシフトしている可能性は否定できない。
インプリケーション:FRBへの示唆
FRBにとっての『厄介な組み合わせ』
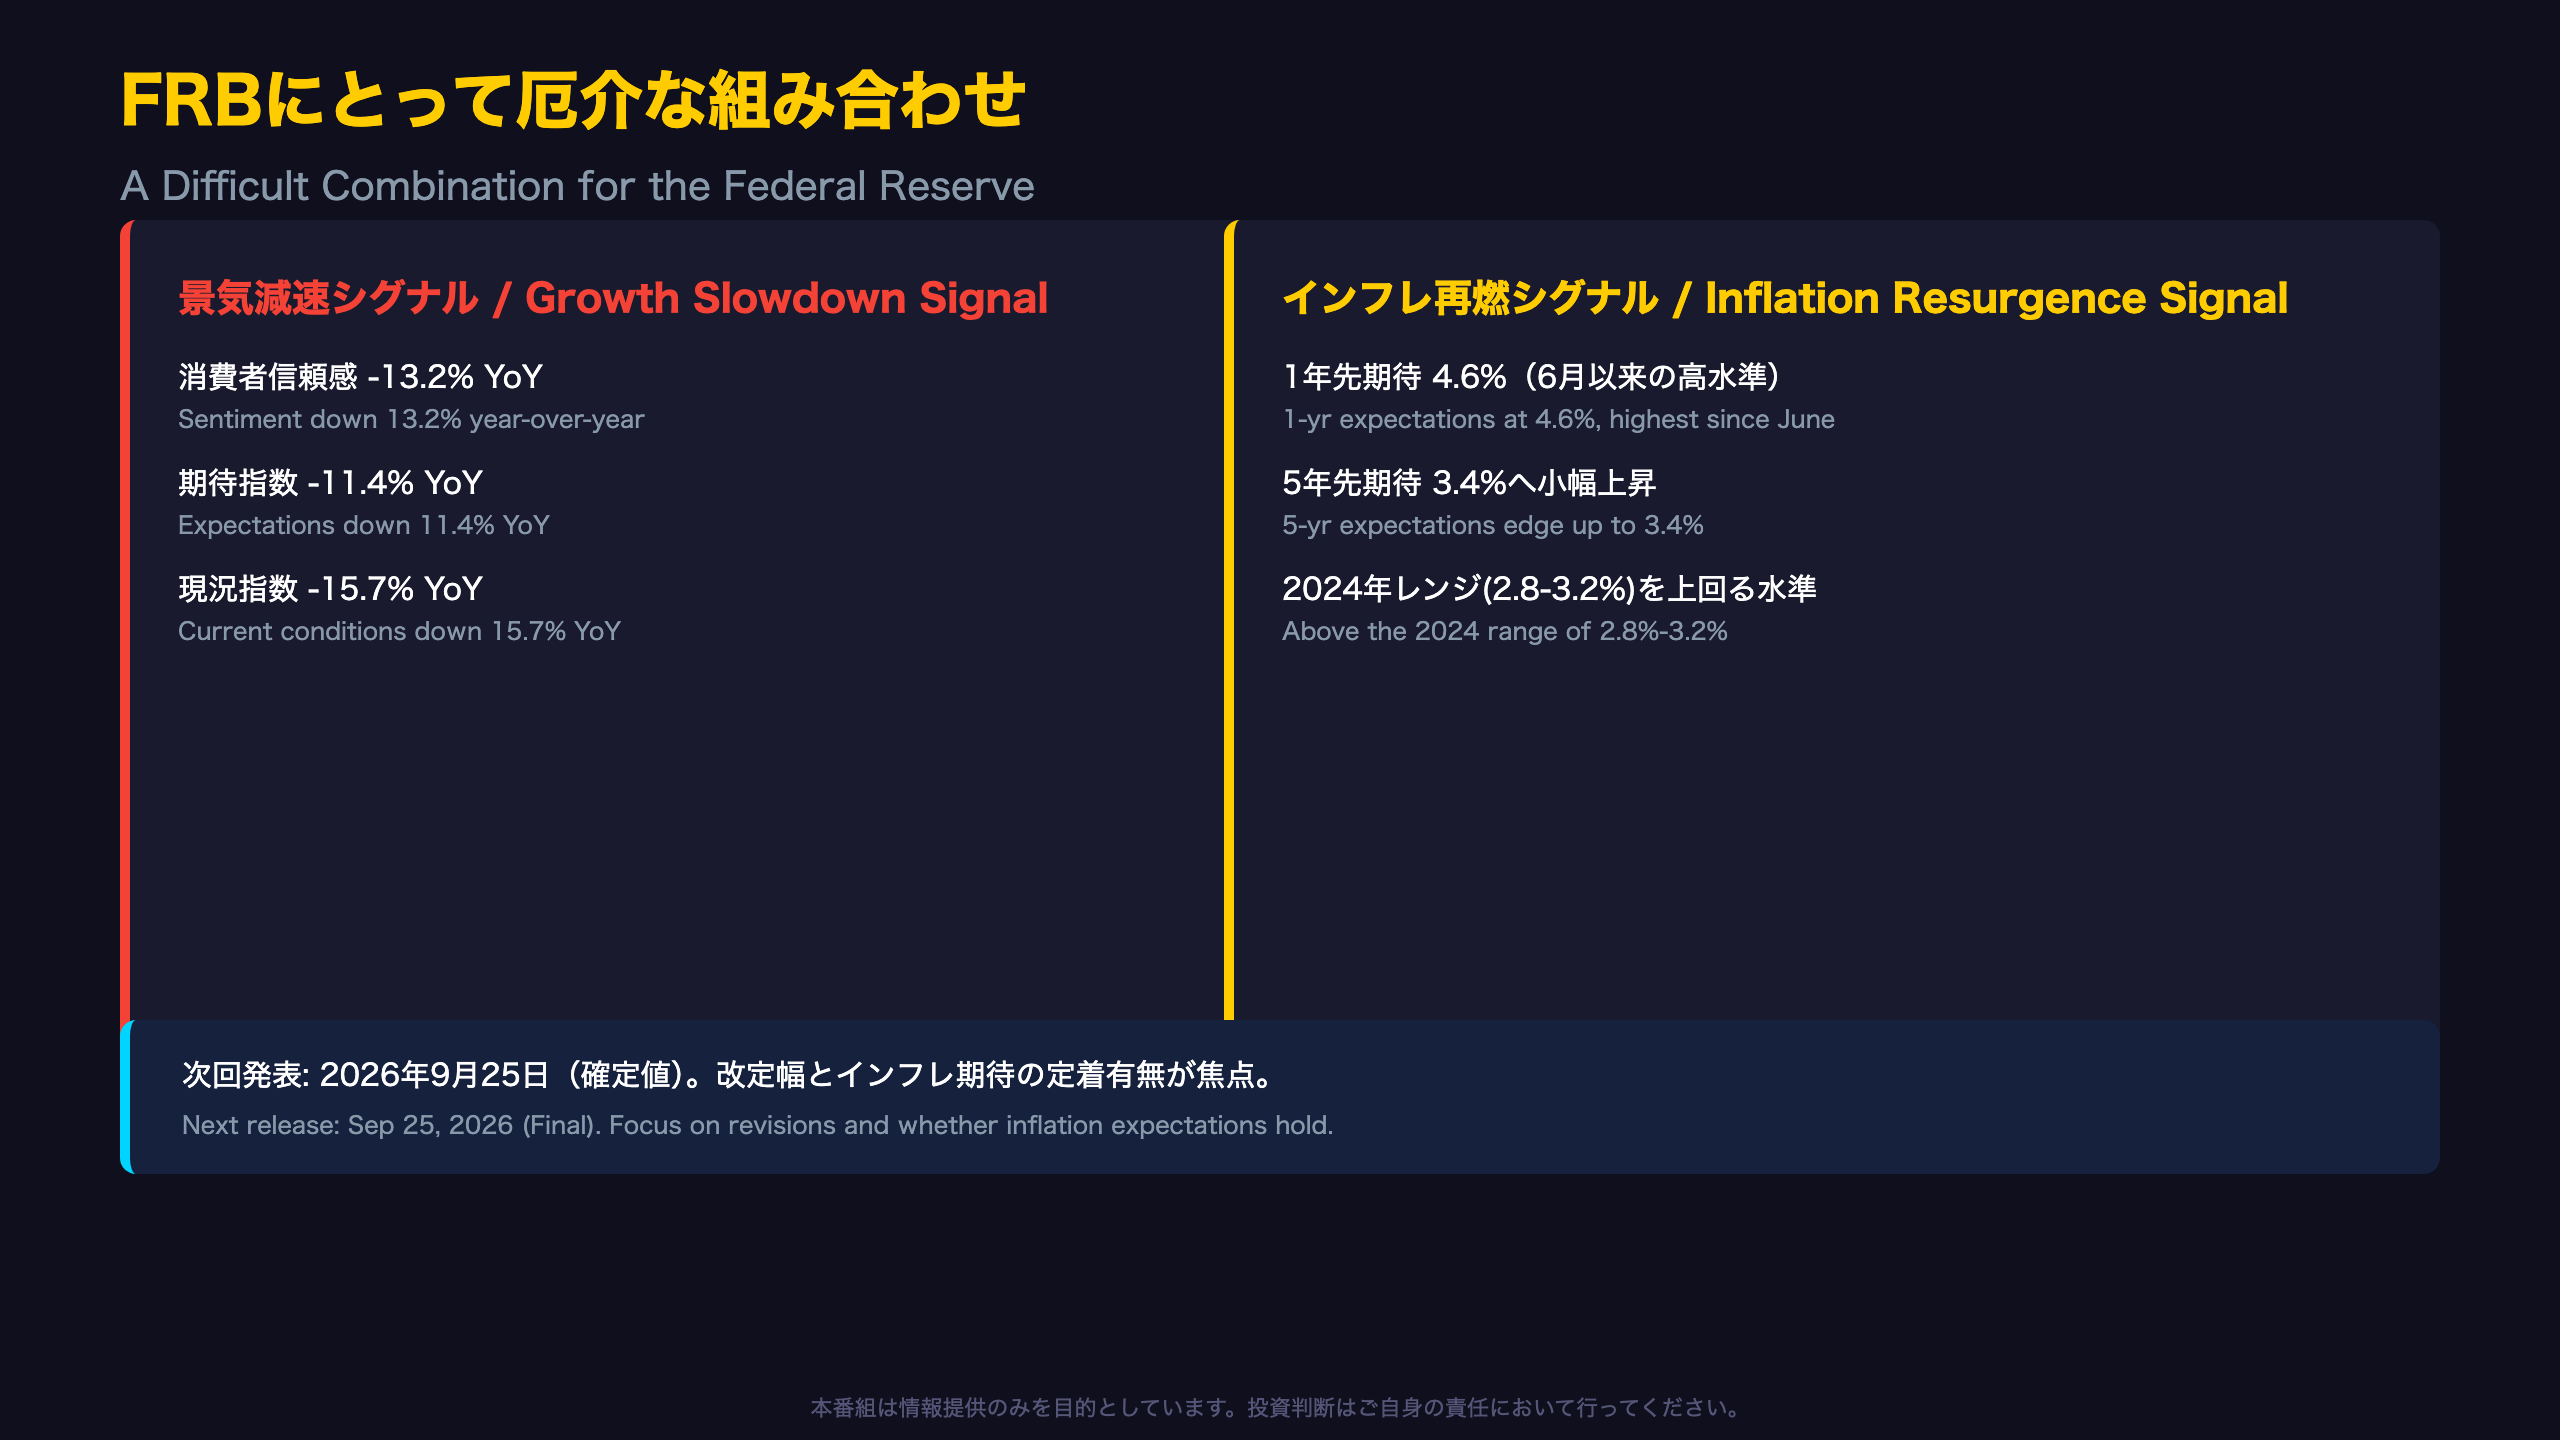
今回のレポートが提示するのは、教科書的な意味での『スタグフレーション的』な組み合わせ、すなわち景気マインドの弱含みとインフレ期待の上振れが同時に発生するパターンである。
通常であれば、消費者信頼感の低下は「利下げを正当化する弱材料」として解釈されやすい。しかし今回は、同時にインフレ期待(特に1年先の4.6%)も上振れしているため、FRBは「消費が弱いから緩和すべき」と単純に判断しにくい状況に置かれる。インフレ期待の上振れを放置すれば、賃金・価格設定行動を通じて実際のインフレを押し上げる波及リスクがあるためだ。
一方で、5年先の長期期待は3.4%と小幅上昇にとどまり、レポートは「今月新たに生じたリスクが長期見通しをさらに悪化させたわけではない」と分析している。これは、インフレ期待が完全にアンカーを外れたわけではないことを示唆する材料であり、過度な悲観は禁物との見方もできる。
次回の確定値発表は2026年9月25日。焦点は、①速報値47.8からの改定幅、②1年先インフレ期待4.6%が定着するか一時的な跳ねに終わるか、の2点である。
製作費大公開
番組制作コスト内訳
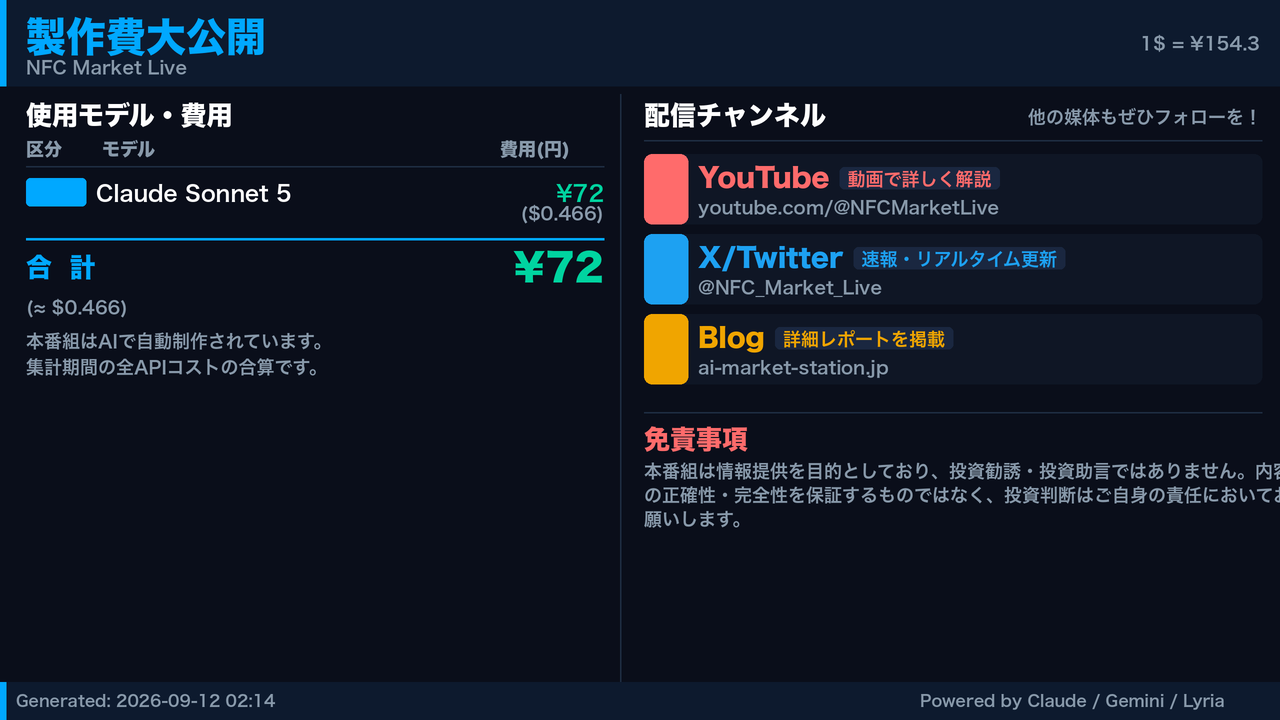
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 26,618 | 42,211 | ¥73 |
| TTS | Gemini 2.5 Flash TTS | 3,856 | 10,609 | ¥17 |
| TTS | Gemini 3.1 Flash TTS | 1,589 | 2,824 | ¥9 |
| BGM | Lyria 3 Pro | 212 | 26,326 | ¥12 |
| X | コンテンツ作成 (返信) | 4,039 | – | ¥12 |
| X | ポスト作成 | 893 | – | ¥7 |
| 合計 | ¥131 |
為替レート: 1 USD = 154.3 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。