📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Census Bureau
https://www.census.gov/wholesale/pdf/mwts/currentwhl.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-10 23:10)
📊 米国勢調査局が9月10日発表した7月の卸売統計を解説。 在庫は前月比1.3%増の9589億ドルと、6月の横ばいから明確に加速。 📈 売上高は前月比0.8%増、前年比13.0%増と高水準を維持。 ⚠️ ただし在庫・売上高比率は1.20と、昨年同月の1.28から大幅に低下したままで、供給網の逼迫は解消していない。…
米卸売統計:在庫が急加速
統計の出所と有意性
7月の卸売統計は、米国勢調査局が9月10日に公表した月次調査(Monthly Wholesale Trade Survey)に基づく。原文は\”Total inventories…were $958.9 billion at the end of July, up 1.3 percent (±0.2 percent) from the revised June level\”と明記しており、90%信頼区間でもゼロを含まない、統計的に有意な増加であることが確認されている。
累計ベースでも需要は堅調
単月の変動とは別に、2026年の累計販売額(sales to date)は約5兆4,433億ドルに達し、前年同期の4兆8,364億ドルから約12.5%増加した。四半期・月次の振れにかかわらず、通年ベースでは需要の底堅さがうかがえる。
データの信頼性
調査の総合回答率は売上高61.5%、在庫62.1%で、前月発表時点(売上59.7%、在庫61.3%)からわずかに改善した。ただし本統計は抽出調査に基づくため、速報値から確定値への改定余地は常に残る。実際、6月の月間比変化は速報の-3.0%から-2.9%へ改定されている。
次回8月分データは10月8日発表予定。10月26日には2023・2024年次統合経済調査(AIES)を反映した改定値も公表される見込みだ。
乱高下する売上高:業種間で明暗
需要の中身:耐久財と非耐久財で明暗
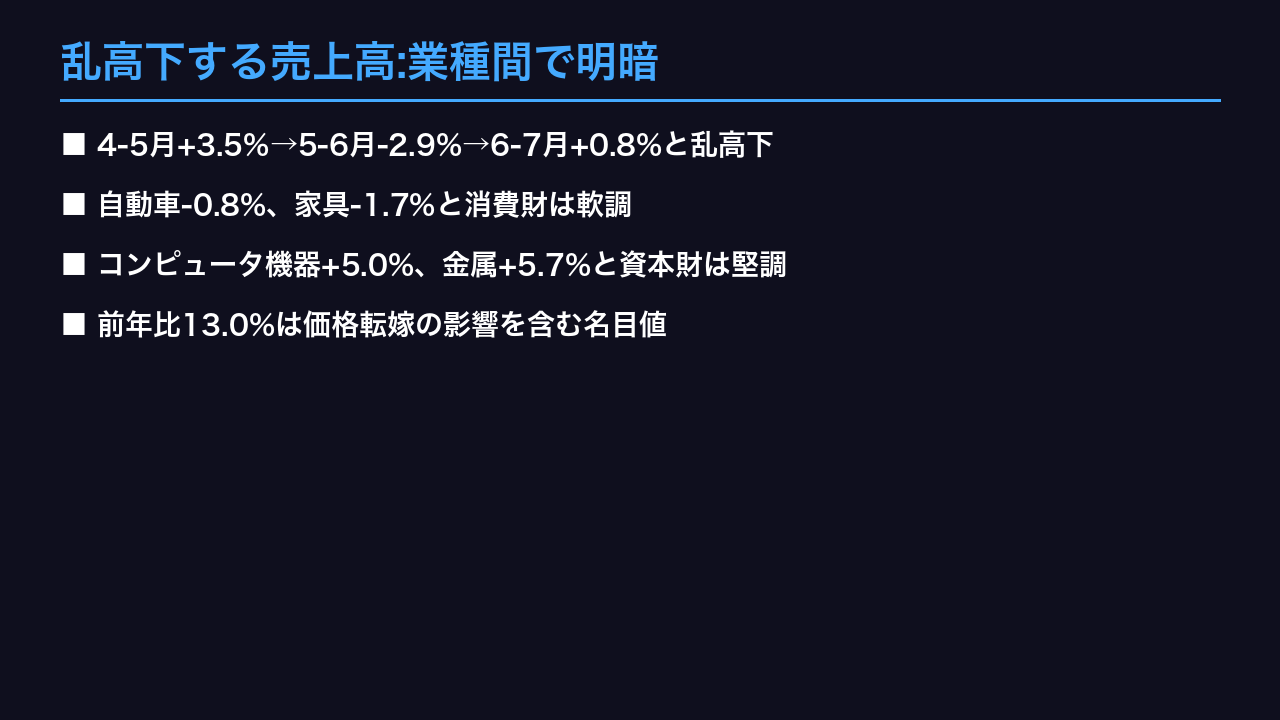
7月の売上高は前月比0.8%増加したが、内訳を見ると業種間でばらつきが大きい。耐久財全体は+1.1%と全体をやや上回ったが、自動車(-0.8%)、家具(-1.7%)は減少しており、消費者向け耐久財需要の重さが見える。一方、コンピュータ関連機器(+5.0%)、金属(+5.7%)は大きく伸びており、設備投資・建設関連の資本財需要が相対的に強いことを示唆する。
非耐久財は+0.5%とやや緩やかで、農産品(+3.2%)、石油(+3.1%)、化学品(+2.5%)がけん引した一方、紙(-1.3%)、食料品(-1.5%)、酒類(-2.0%)は減少した。
| 業種 | 7月前月比 | 7月前年比 |
|---|---|---|
| 自動車 | -0.8% | +2.5% |
| 家具 | -1.7% | +23.0% |
| コンピュータ機器 | +5.0% | +22.1% |
| 金属 | +5.7% | +28.2% |
| 石油 | +3.1% | +34.0% |
3カ月の乱高下は何を意味するか
4月から7月にかけての売上高前月比は+3.5%→-2.9%→+0.8%という極めて不安定な推移を辿った。こうした振れ幅の大きさは、関税発動時期を見越した輸入・仕入れの前倒しと、その反動としての調整が交錯している可能性を示唆するが、天候や取引日数調整の影響も排除できない。
在庫再構築の加速と歴史的低比率
過去との比較:レンジの中で見る現在地
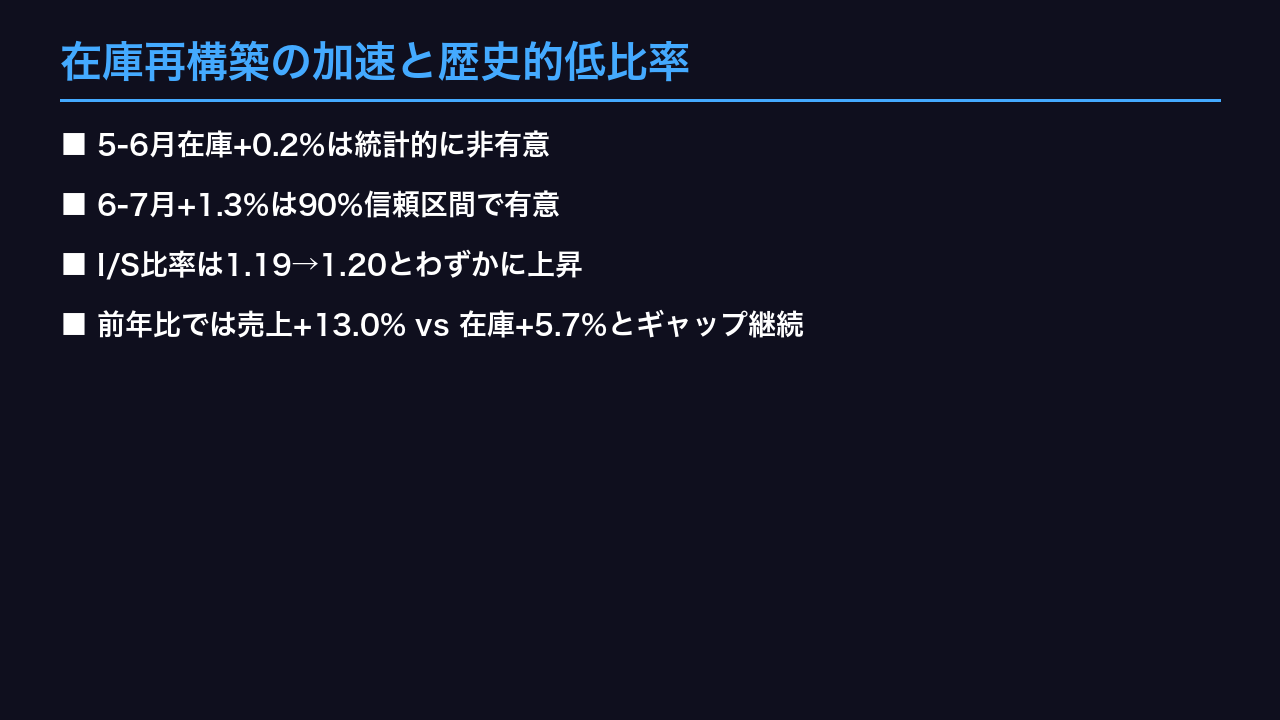
公表資料に添付されたグラフは2017年から2026年までの月次在庫・売上高比率の推移を示しており、軸のレンジは1.10から1.70に設定されている。現在の1.20という水準は、このレンジの中でも下限に近い部類に入る。前年同月の1.28、6月の1.19と比べても、在庫が薄い状態が続いていることがわかる。
在庫増加率の内訳
原文では\”Total inventories were up 5.7 percent (±1.2 percent) from the revised July 2025 level\”と明記されており、誤差幅を考慮しても前年比の伸びは明確にプラスと言える。ただし売上高側の誤差幅は±0.5%と相対的に小さく、両者の伸び率格差(13.0% vs 5.7%)は統計的なノイズでは説明しきれない規模である。
楽観・悲観、両方の読み方
強気の見方をすれば、在庫が薄いことは今後の追加的な仕入れ需要(リストック)を誘発し、製造業や物流セクターへの追い風になり得る。一方で慎重な見方をすれば、在庫を積み増すペースが需要の伸びに追いつかない状態が続けば、品薄による販売機会の逸失や、川下の価格上昇圧力につながるリスクもある。
業種間で分かれる需給:品薄と過剰在庫
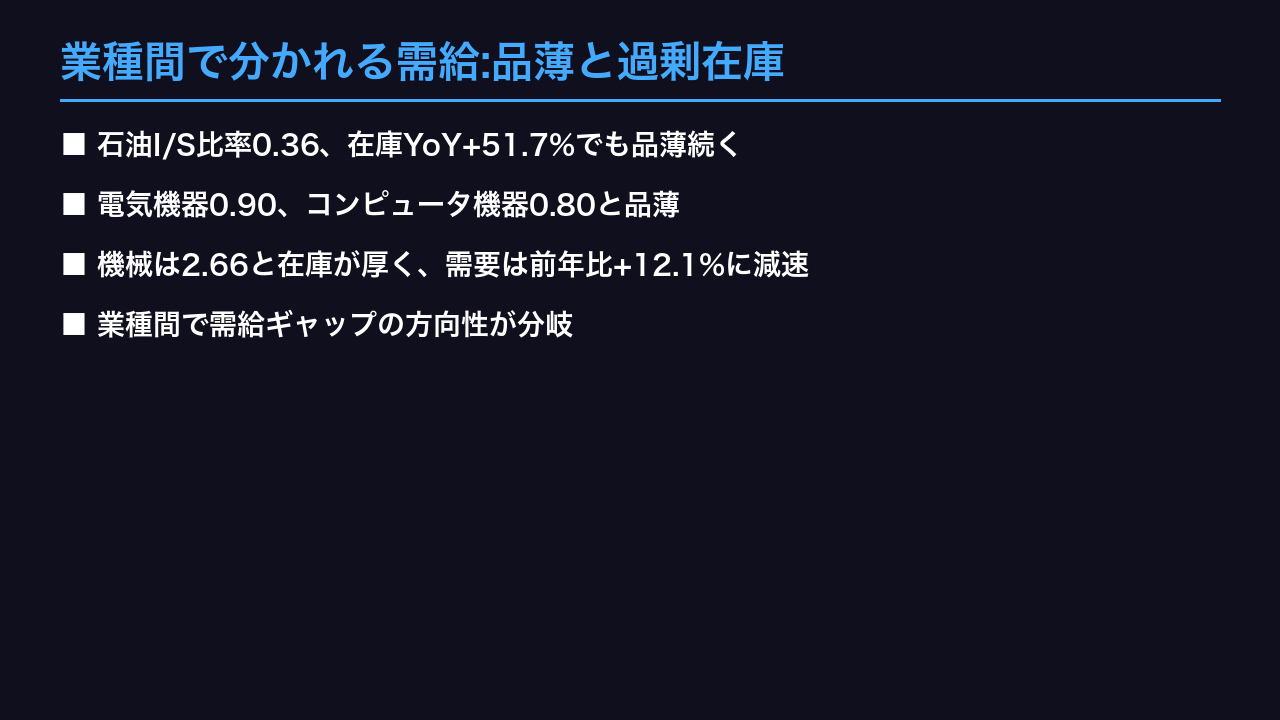
見落とされがちな業種:家具とアパレルのコントラスト
耐久財の中では家具の動きが目を引く。7月の売上高は前月比-1.7%と減少したものの、前年比では+23.0%と大幅増を記録している。単月では在庫調整の動きが出ているものの、年間を通じた需要は非常に強い。在庫・売上高比率は1.59と、耐久財平均の1.48をやや上回る水準にある。
対照的に非耐久財のアパレルは、在庫・売上高比率が1.98と高水準にあるにもかかわらず、売上高の前年比の伸びはわずか+2.8%にとどまる。在庫が需要に対して相対的に重く、値引き販売や仕入れ抑制の圧力につながりやすい局面にあると読める。
ハードウェア・機械という「守りの在庫」
ハードウェアは在庫・売上高比率2.06、機械は2.66と、いずれも在庫を厚めに持つ業種である。景気敏感な資本財セクターがこうした高めの比率を維持していることは、需要見通しに対する慎重姿勢、あるいはリードタイムの長い受注生産型ビジネスモデルの特性を反映している可能性がある。単月データからは在庫過剰・需要不足のどちらが主因かを断定することはできない。
マクロへの波及と次回焦点
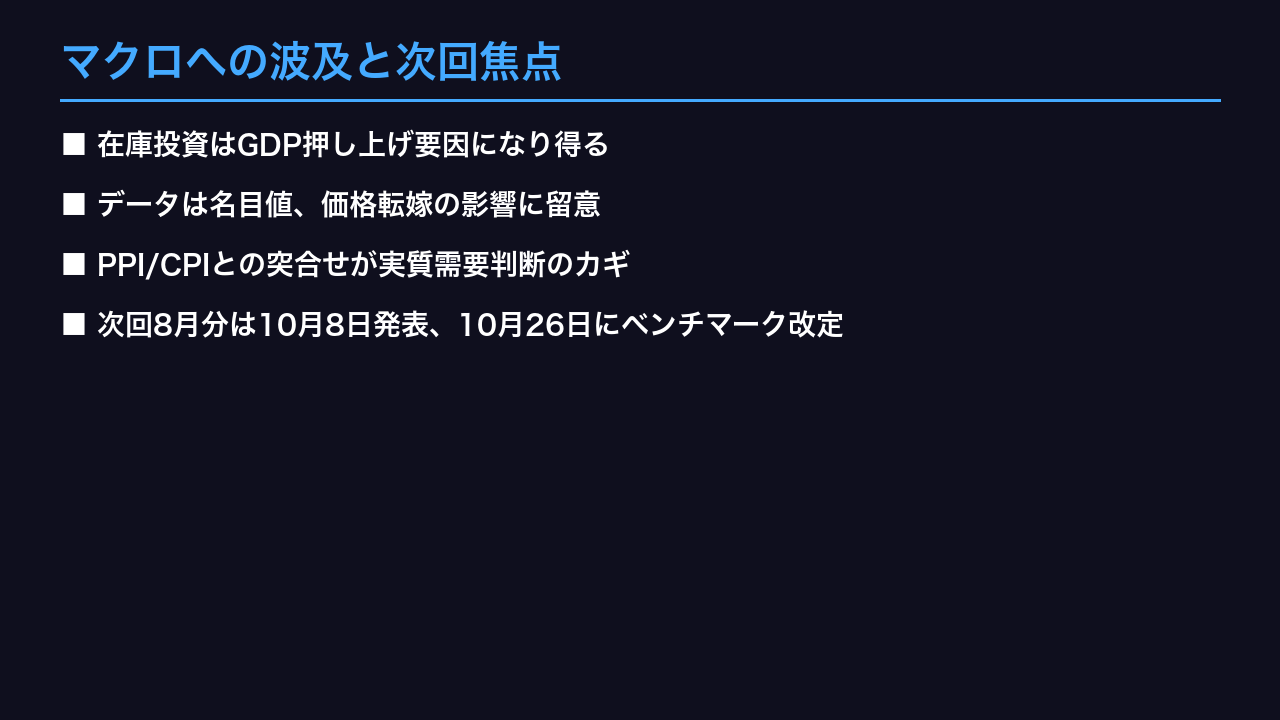
GDP算出における在庫投資の位置づけ
米国のGDP統計では、民間在庫の増減が「在庫投資」として直接的な需要項目に計上される。7月単月の在庫増加額(約122億ドル)がそのまま四半期GDPに反映されるわけではないが、7-9月期を通じて在庫積み増しペースが加速すれば、第3四半期GDP成長率への押し上げ要因となり得る。
名目値であることの留意点
本統計は\”seasonally adjusted…but not for price changes\”と明記されている通り、物価変動を調整していない名目データである。前年比+13.0%という売上高の伸びには、2026年に断続的に発動された関税措置に伴う輸入コストの価格転嫁が一定程度含まれている可能性がある。実質的な取引数量の伸びを見極めるには、卸売物価指数や輸入物価指数との突き合わせが不可欠だ。
次回発表とベンチマーク改定への注意
次回8月分は10月8日発表予定。さらに10月26日には、2023年および2024年の年次統合経済調査の結果を反映した確定値改定が予定されている。過去の在庫水準が上方・下方修正される可能性があり、現時点でのトレンド判断には一定の留保が必要だ。
製作費大公開
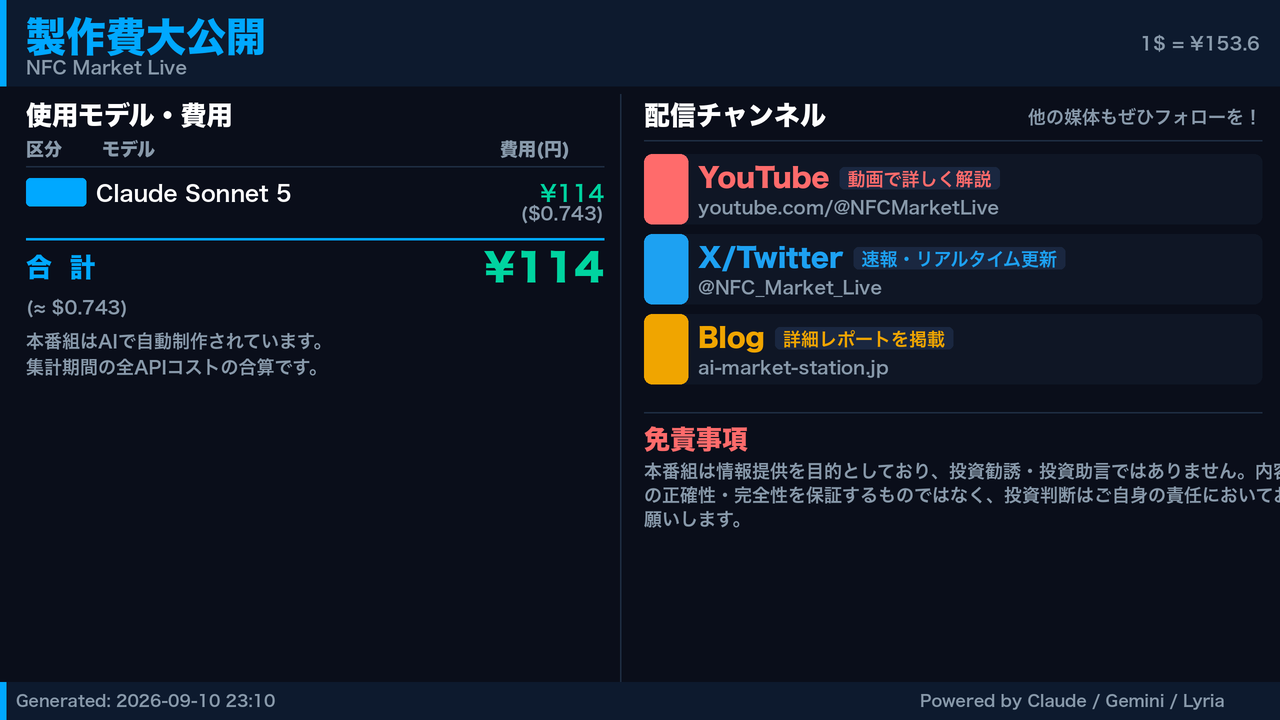
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 53,079 | 64,511 | ¥115 |
| TTS | Gemini 2.5 Flash TTS | 3,129 | 9,459 | ¥15 |
| TTS | Gemini 3.1 Flash TTS | 1,919 | 3,879 | ¥12 |
| BGM | Lyria 3 Pro | 159 | 26,083 | ¥12 |
| X | コンテンツ作成 (返信) | 3,907 | – | ¥12 |
| X | ポスト作成 | 1,108 | – | ¥9 |
| 合計 | ¥176 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。