📺 動画で詳細な解説を見る
📄 一次資料(出典)
U.S. Bureau of Labor Statistics
https://www.bls.gov/news.release/pdf/ppi.pdf
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-10 21:37)
📊 米労働統計局(BLS)が発表した8月分生産者物価指数(PPI)を徹底解説。 最終需要PPIは前月比+0.4%と7月の+0.1%から急加速しましたが、食品・エネルギー・貿易サービスを除くコア指数は+0.3%とむしろ鈍化しました。 💡 加速の主因はディーゼル燃料+24.1%など単月のエネルギー急伸。中間需要では川…
PPI急加速、しかしコアは鈍化
8月PPI:加速の裏にある構造
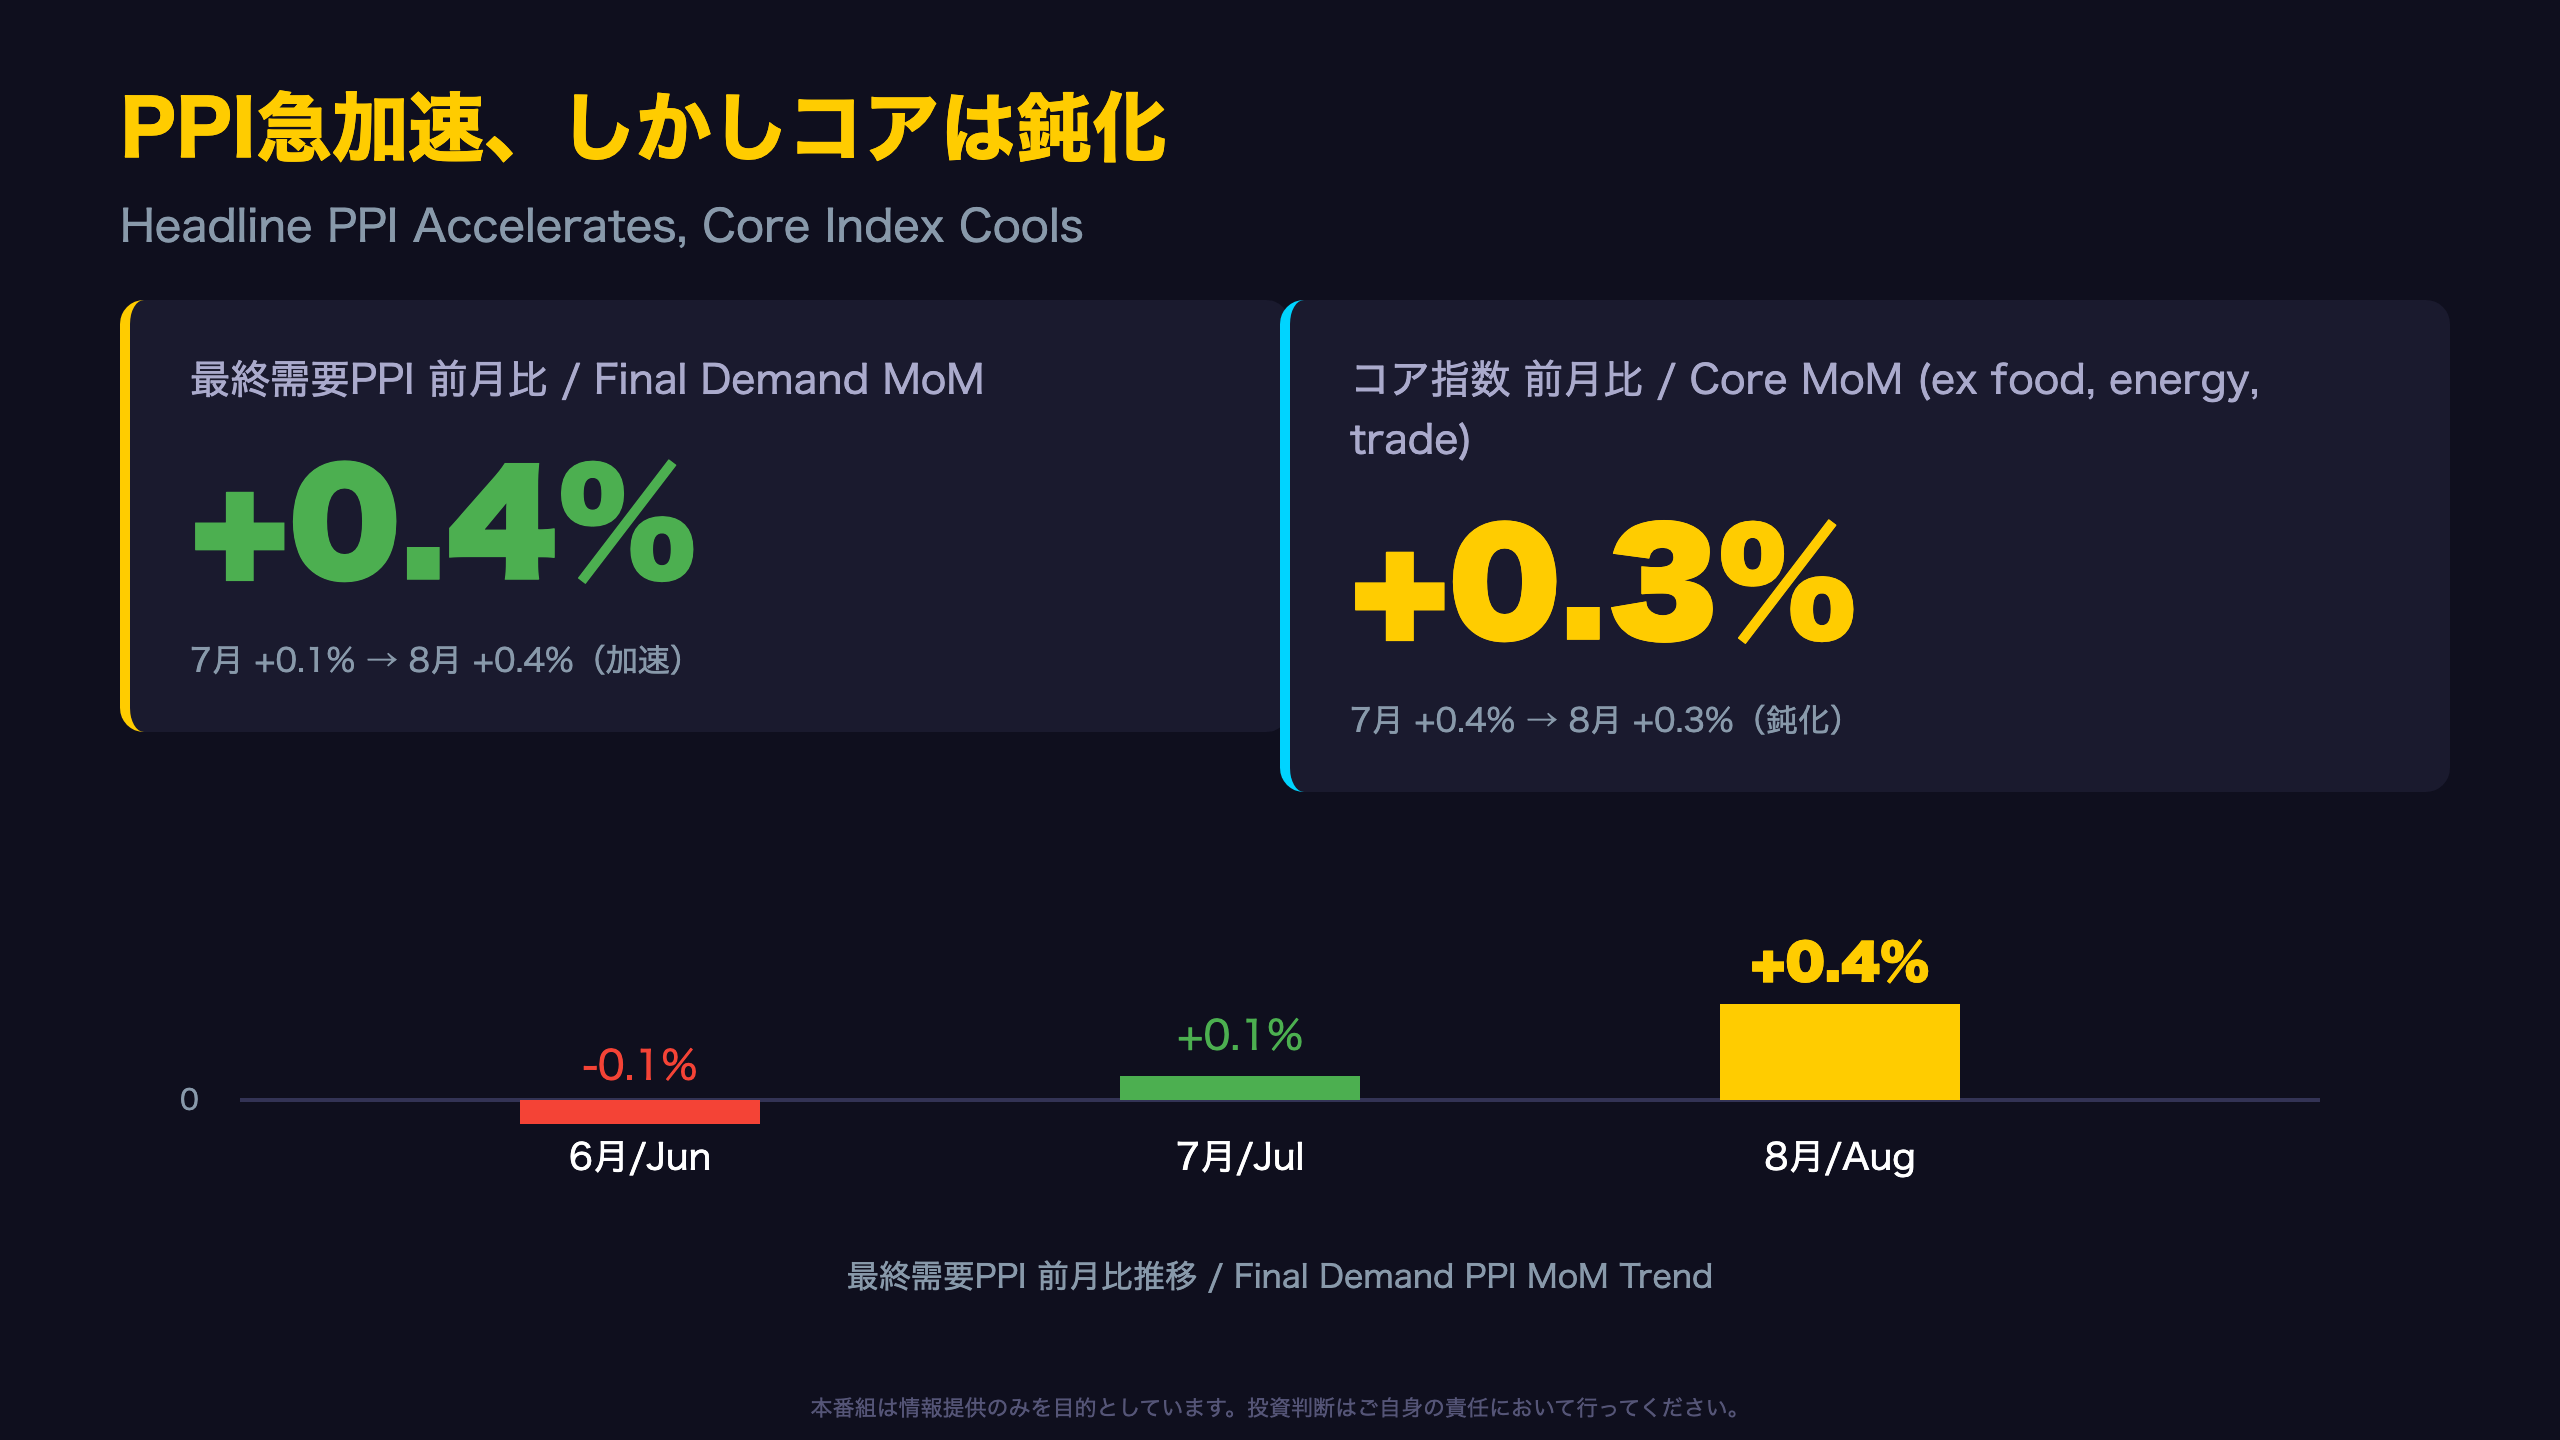
最終需要PPIの前月比+0.4%は、直近3ヶ月(6月-0.1%→7月+0.1%→8月+0.4%)で見ると明確な加速トレンドを描く。12ヶ月ベースでは+5.4%に達し、7月時点の+4.7%から上昇している。
BLS原文:「Final demand prices rose 0.1 percent in July and decreased 0.1 percent in June.」
一方でコア指数(食品・エネルギー・貿易サービス除く)は+0.3%で、7月の+0.4%からわずかに鈍化した。12ヶ月ベースでは+4.7%を維持しており、急激な変化は見られない。
二つの読み方
- タカ派的読み方:総合指数の加速は、川上のコスト圧力(後述)が顕在化し始めた兆候とも解釈できる。
- ハト派的読み方:コア指数の鈍化は、単月のエネルギー要因を除けば物価圧力は落ち着いていることを示唆する。
ただし、単月の変動だけで基調を判断するのは早計だ。エネルギー価格の急伸という単一要因が総合指数を押し上げた可能性が高く(レベルC推論)、次回9月分データでこの要因が剥落した際の反応が焦点となる。
財とサービスの明暗:エネルギーが主犯
財の急伸を支えたのは「一過性」のエネルギー
BLS原文は次のように述べている。
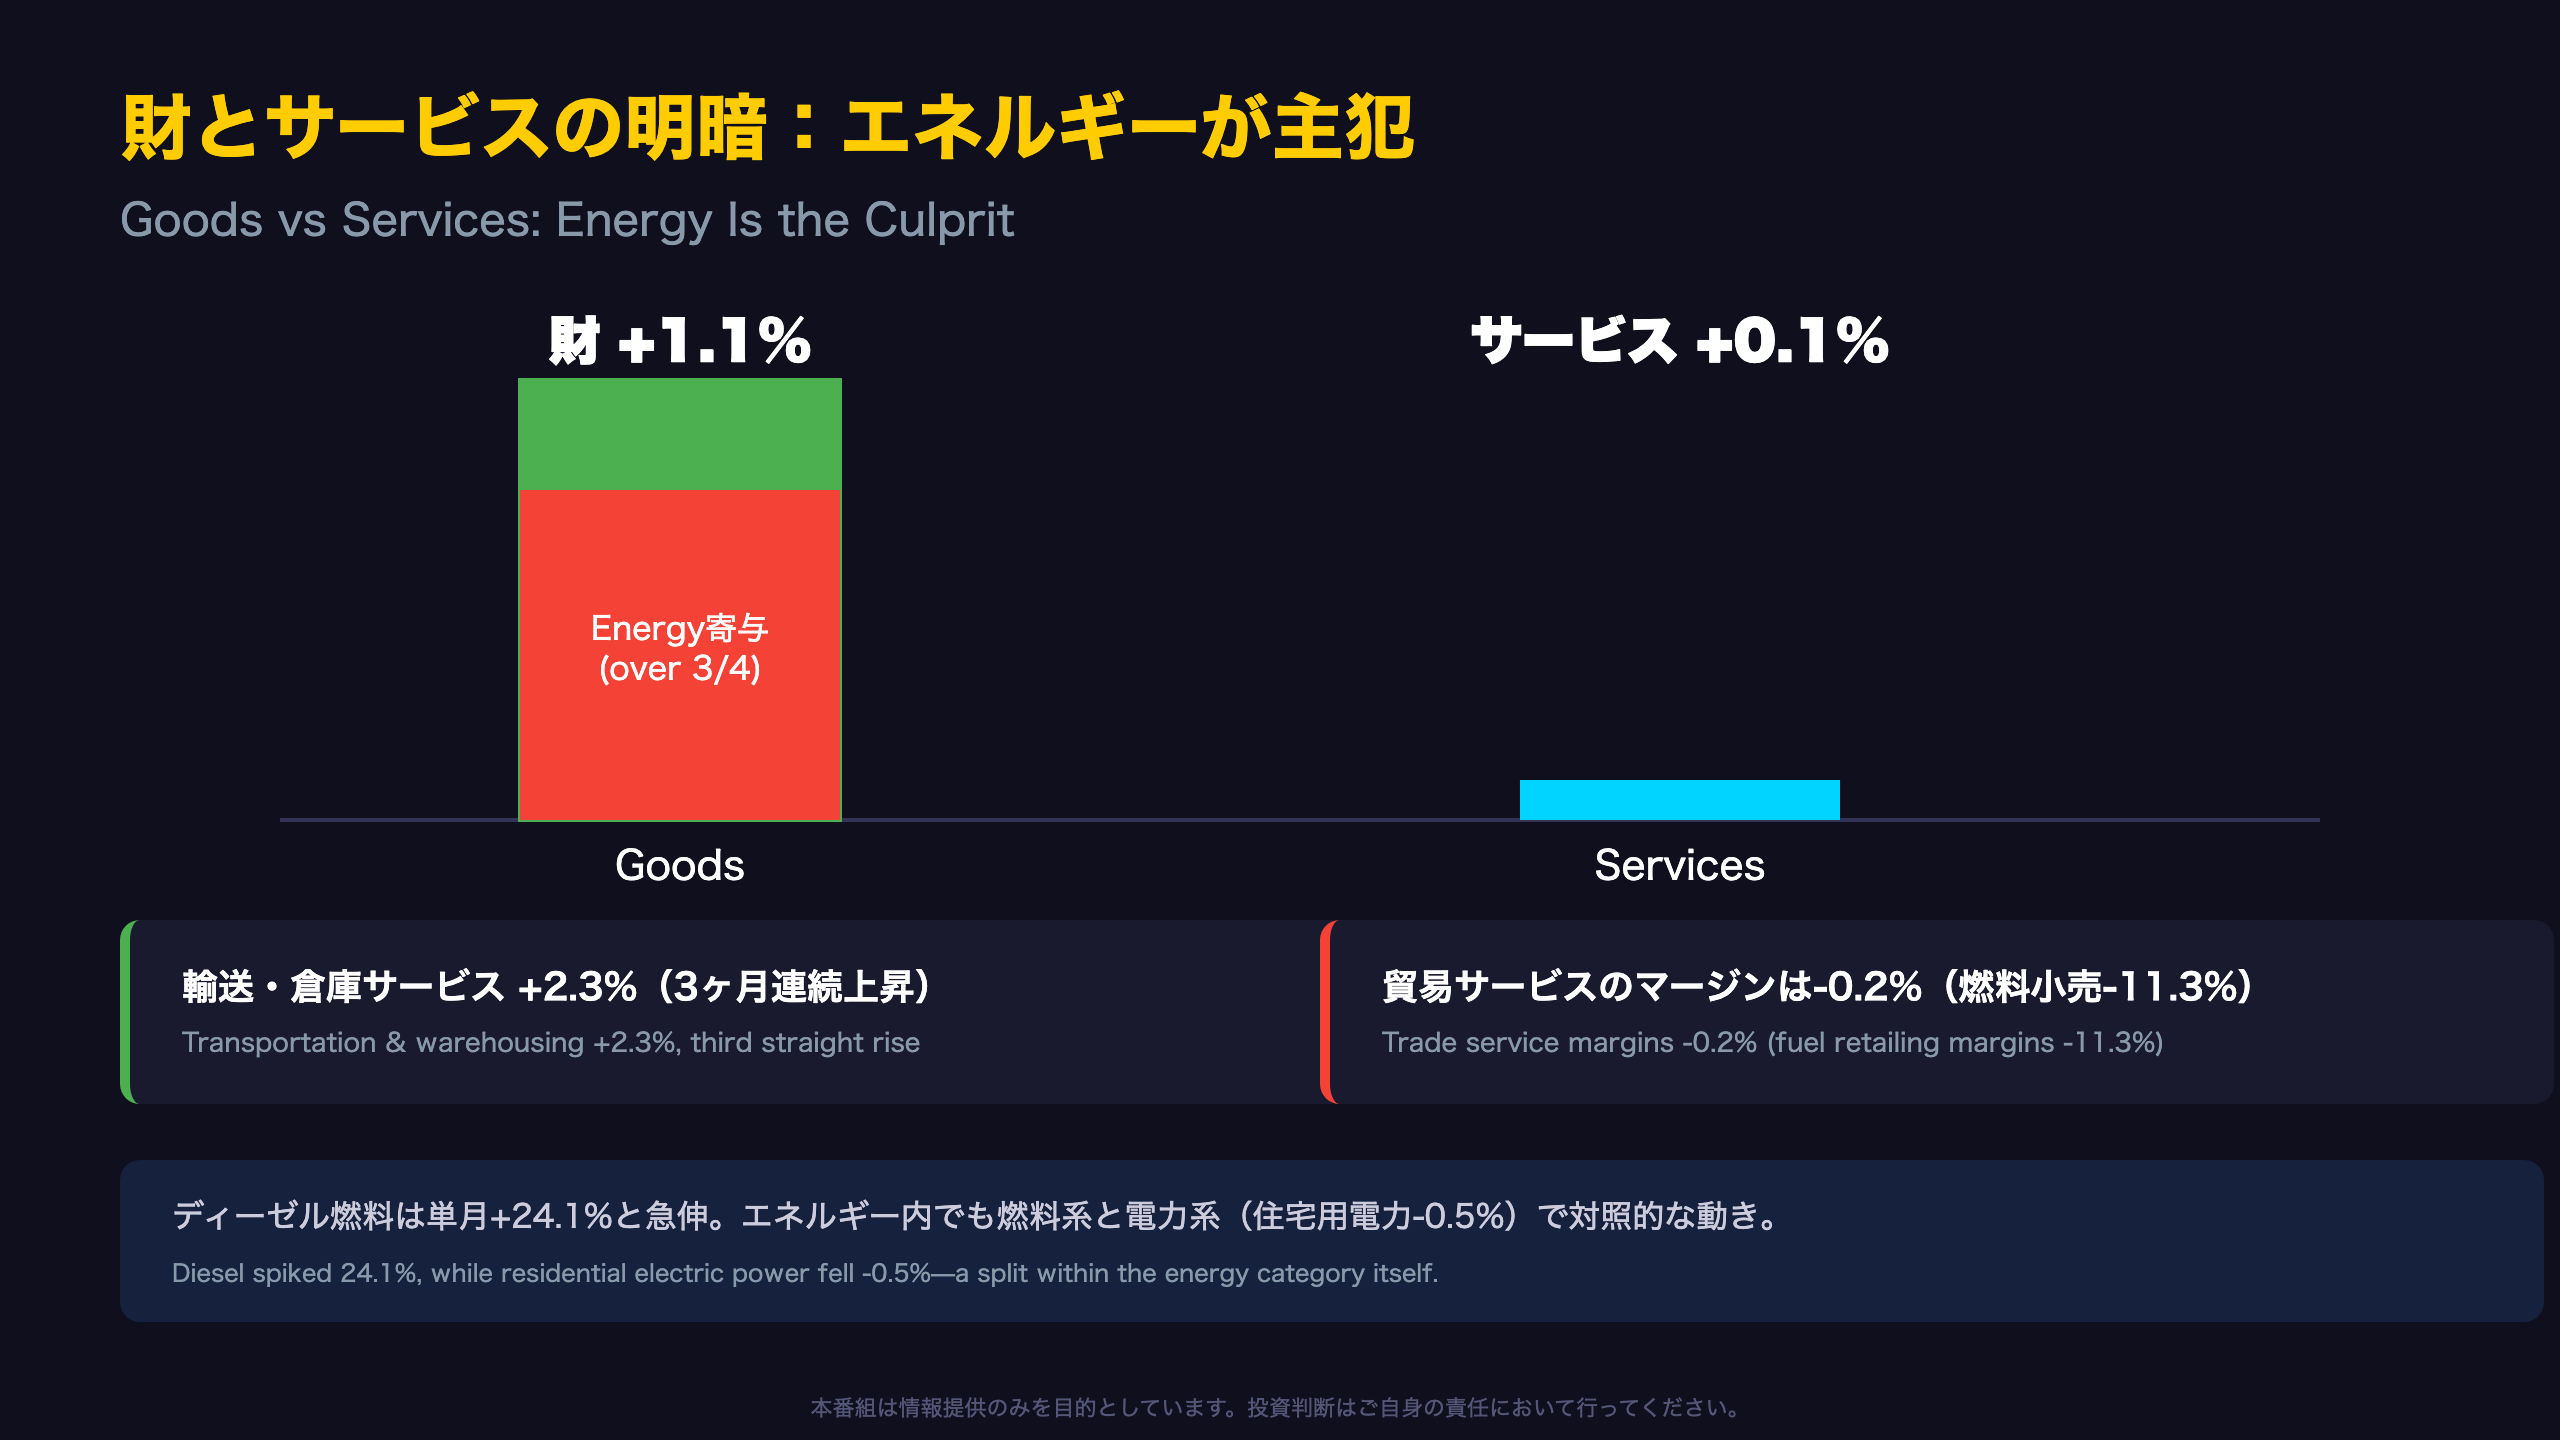
“Over three-fourths of the broad-based rise can be attributed to prices for final demand energy, which moved up 4.2 percent.”
ガソリン、ジェット燃料、暖房油も軒並み上昇した一方、住宅用電力はマイナス0.5%と対照的な動きを見せた。これはエネルギー内でも燃料系(輸送用途)と電力系(家庭用途)で価格形成メカニズムが異なることを示唆する。
サービス側の内訳
サービス全体は+0.1%と小幅ながら、内訳は一様ではない。
– 輸送・倉庫サービス:+2.3%(3ヶ月連続の増加、トラック輸送+2.0%が牽引)
– 貿易サービス(マージン):-0.2%(燃料小売マージンは-11.3%と急落)
– その他サービス:横ばい0.0%
貿易サービスの縮小は、小売・卸売業者が仕入れコスト上昇分を十分に価格転嫁できていない可能性を示唆する(レベルB推論)。これは川下でのマージン圧迫という、見落とされがちな構造的弱さである。
一方、ポジティブな側面として、輸送コストの上昇は経済活動の活発化(貨物需要の増加)を反映している可能性もあり、単純な悪材料とは言い切れない。
中間需要:川上ほど強いコスト圧力
生産段階別データが示す「上流圧力」
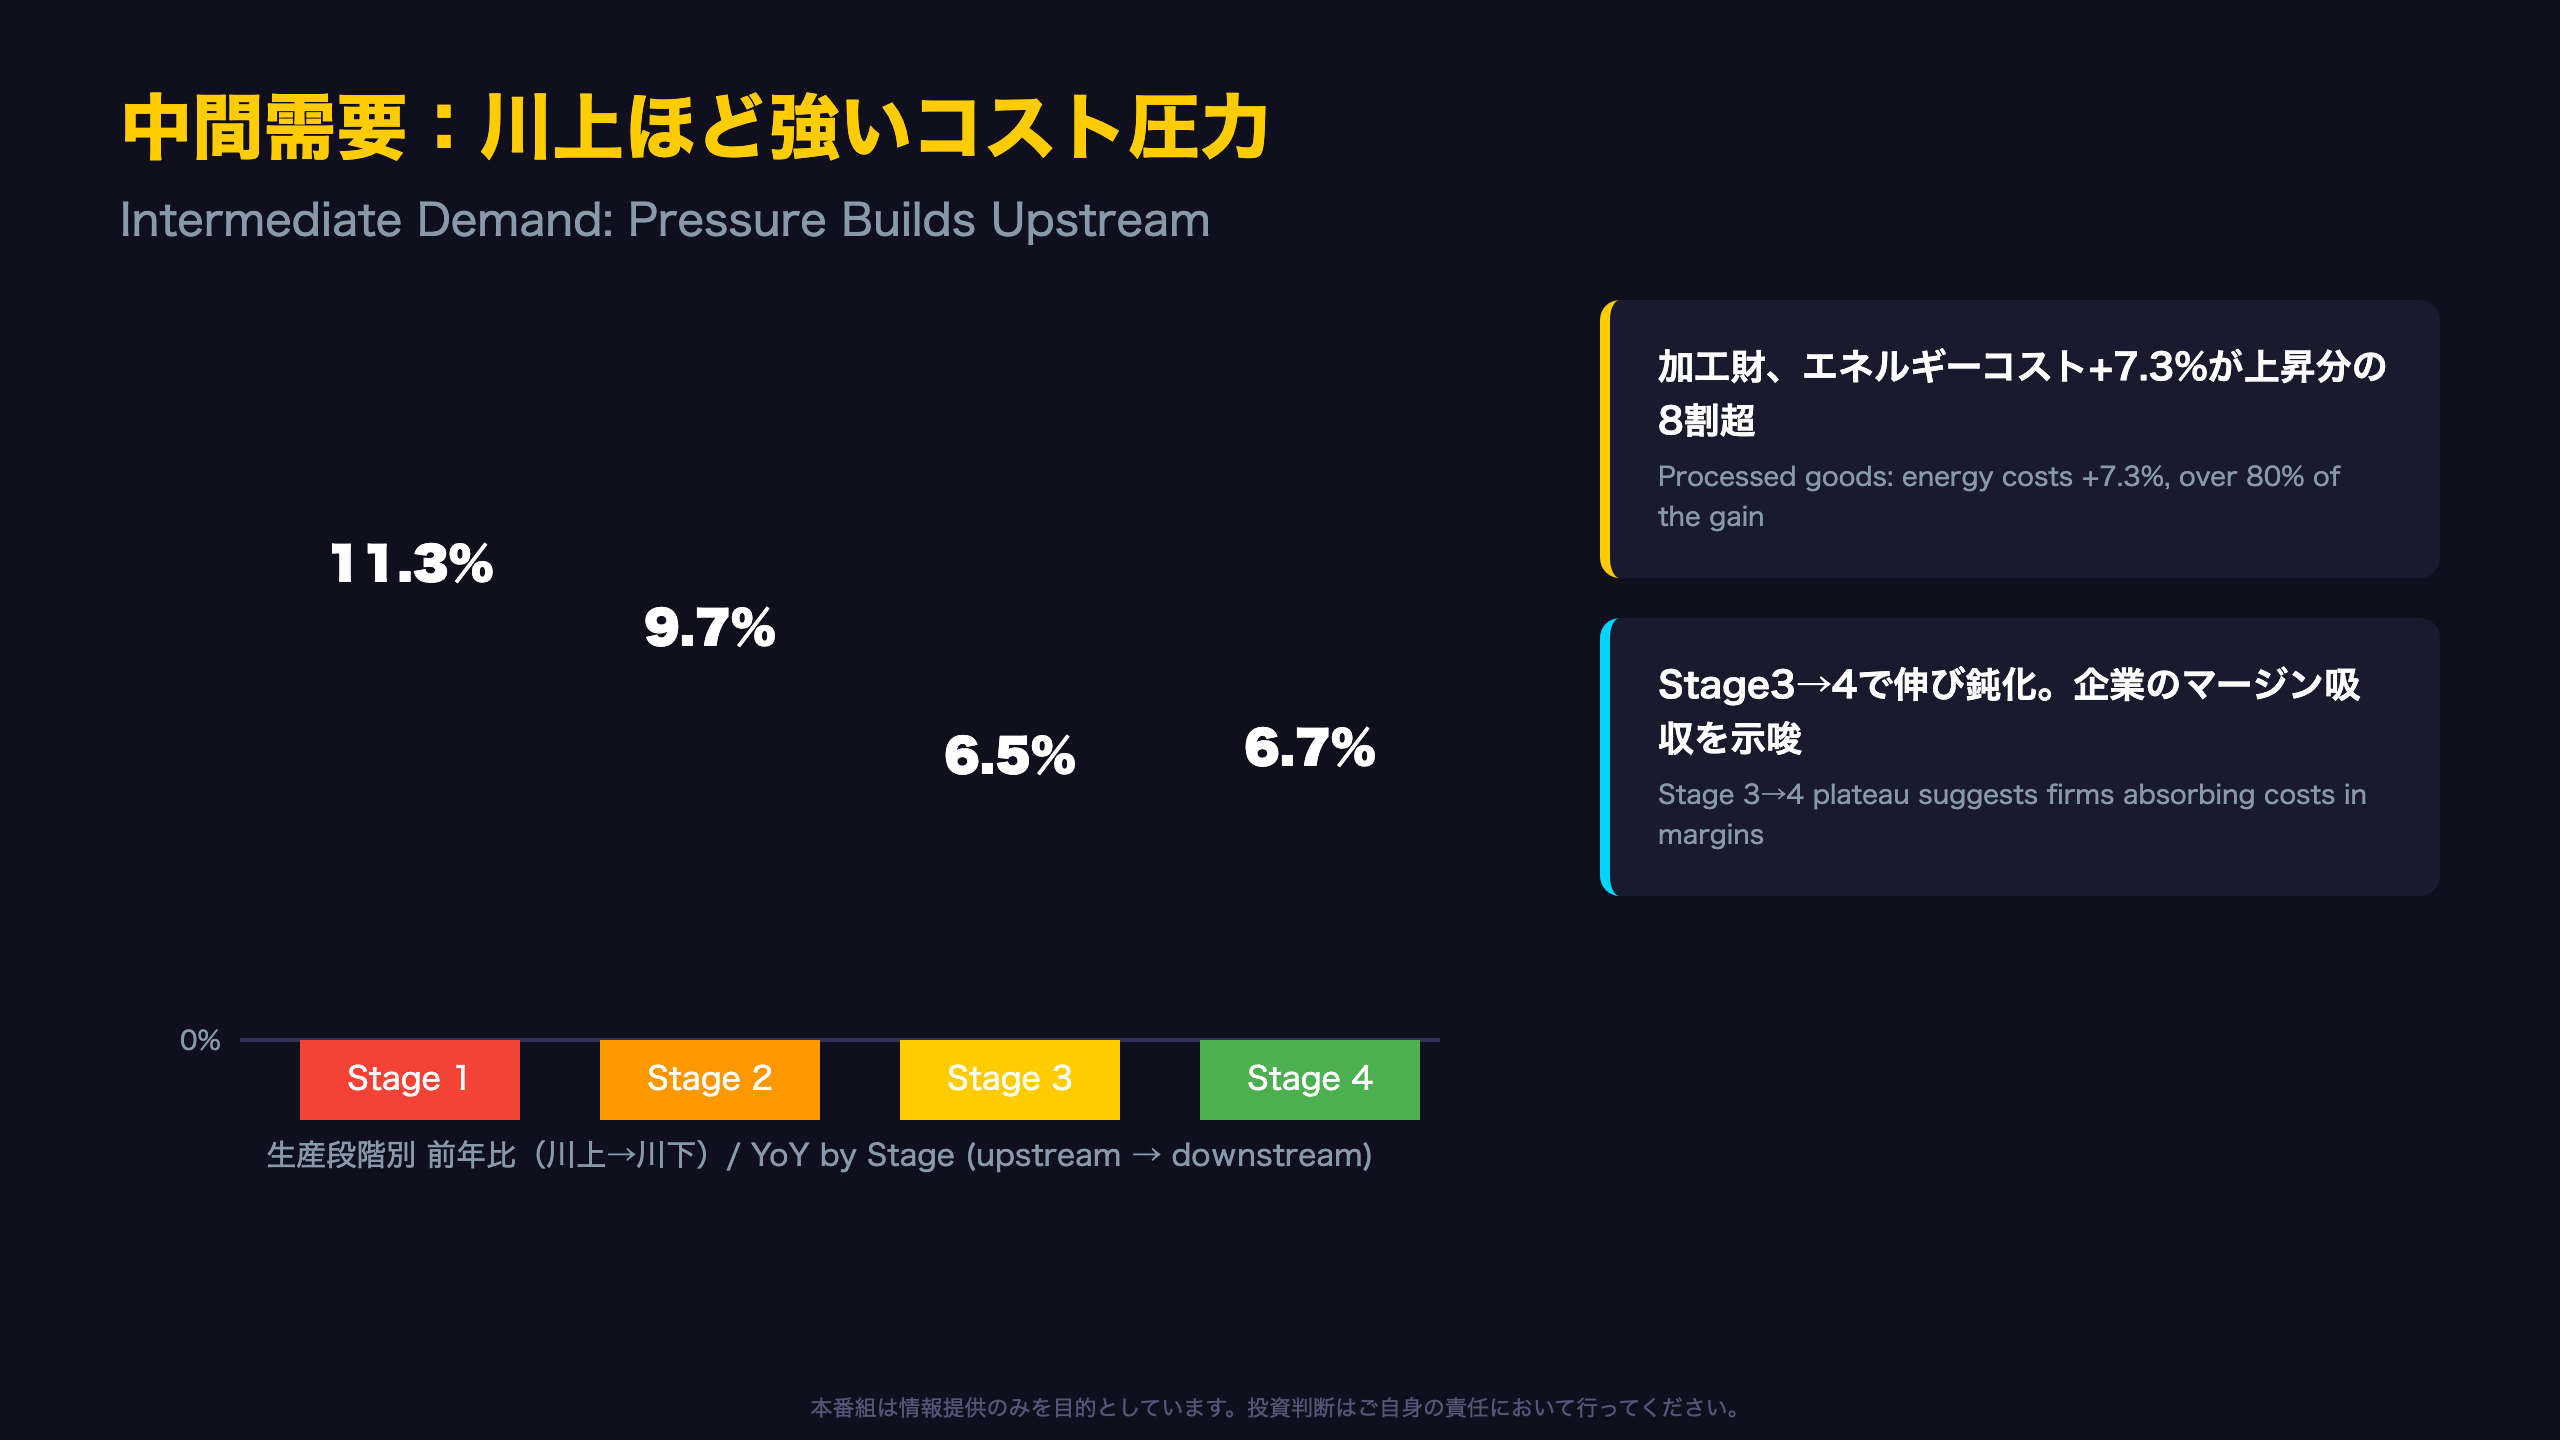
BLSのFD-ID(最終需要・中間需要)体系は、生産の川上から川下までの価格転嫁を追跡できる点で有用だ。今回のデータでは、明確な段階的パターンが見られる。
| 段階 | 前月比 | 前年比 |
|---|---|---|
| Stage 1(原材料に近い) | +1.4% | +11.3% |
| Stage 2 | +0.8% | +9.7% |
| Stage 3 | +0.8% | +6.5% |
| Stage 4(最終需要に近い) | +0.4% | +6.7% |
前月比・前年比ともに、Stage1からStage3にかけて概ね川上ほど伸び率が高い「教科書的」なパターンとなっている。BLS原文は加工財についてこう述べている。
“Over 80 percent of the advance is attributable to prices for processed energy goods, which increased 7.3 percent.”
波及の限界に注意
ただし、この上流圧力が自動的に消費者物価(CPI)に波及するとは限らない。Stage3→Stage4での伸び率の頭打ち(6.5%→6.7%とほぼ横ばい)は、企業がコスト上昇の一部を自社マージンで吸収している可能性を示唆する(レベルB推論)。すべての段階が単純に連動しているわけではない点は、インフレ懸念を過度に強調すべきではない根拠となる。
結論:タカ派・ハト派材料が拮抗
総合評価:フラットな読み方
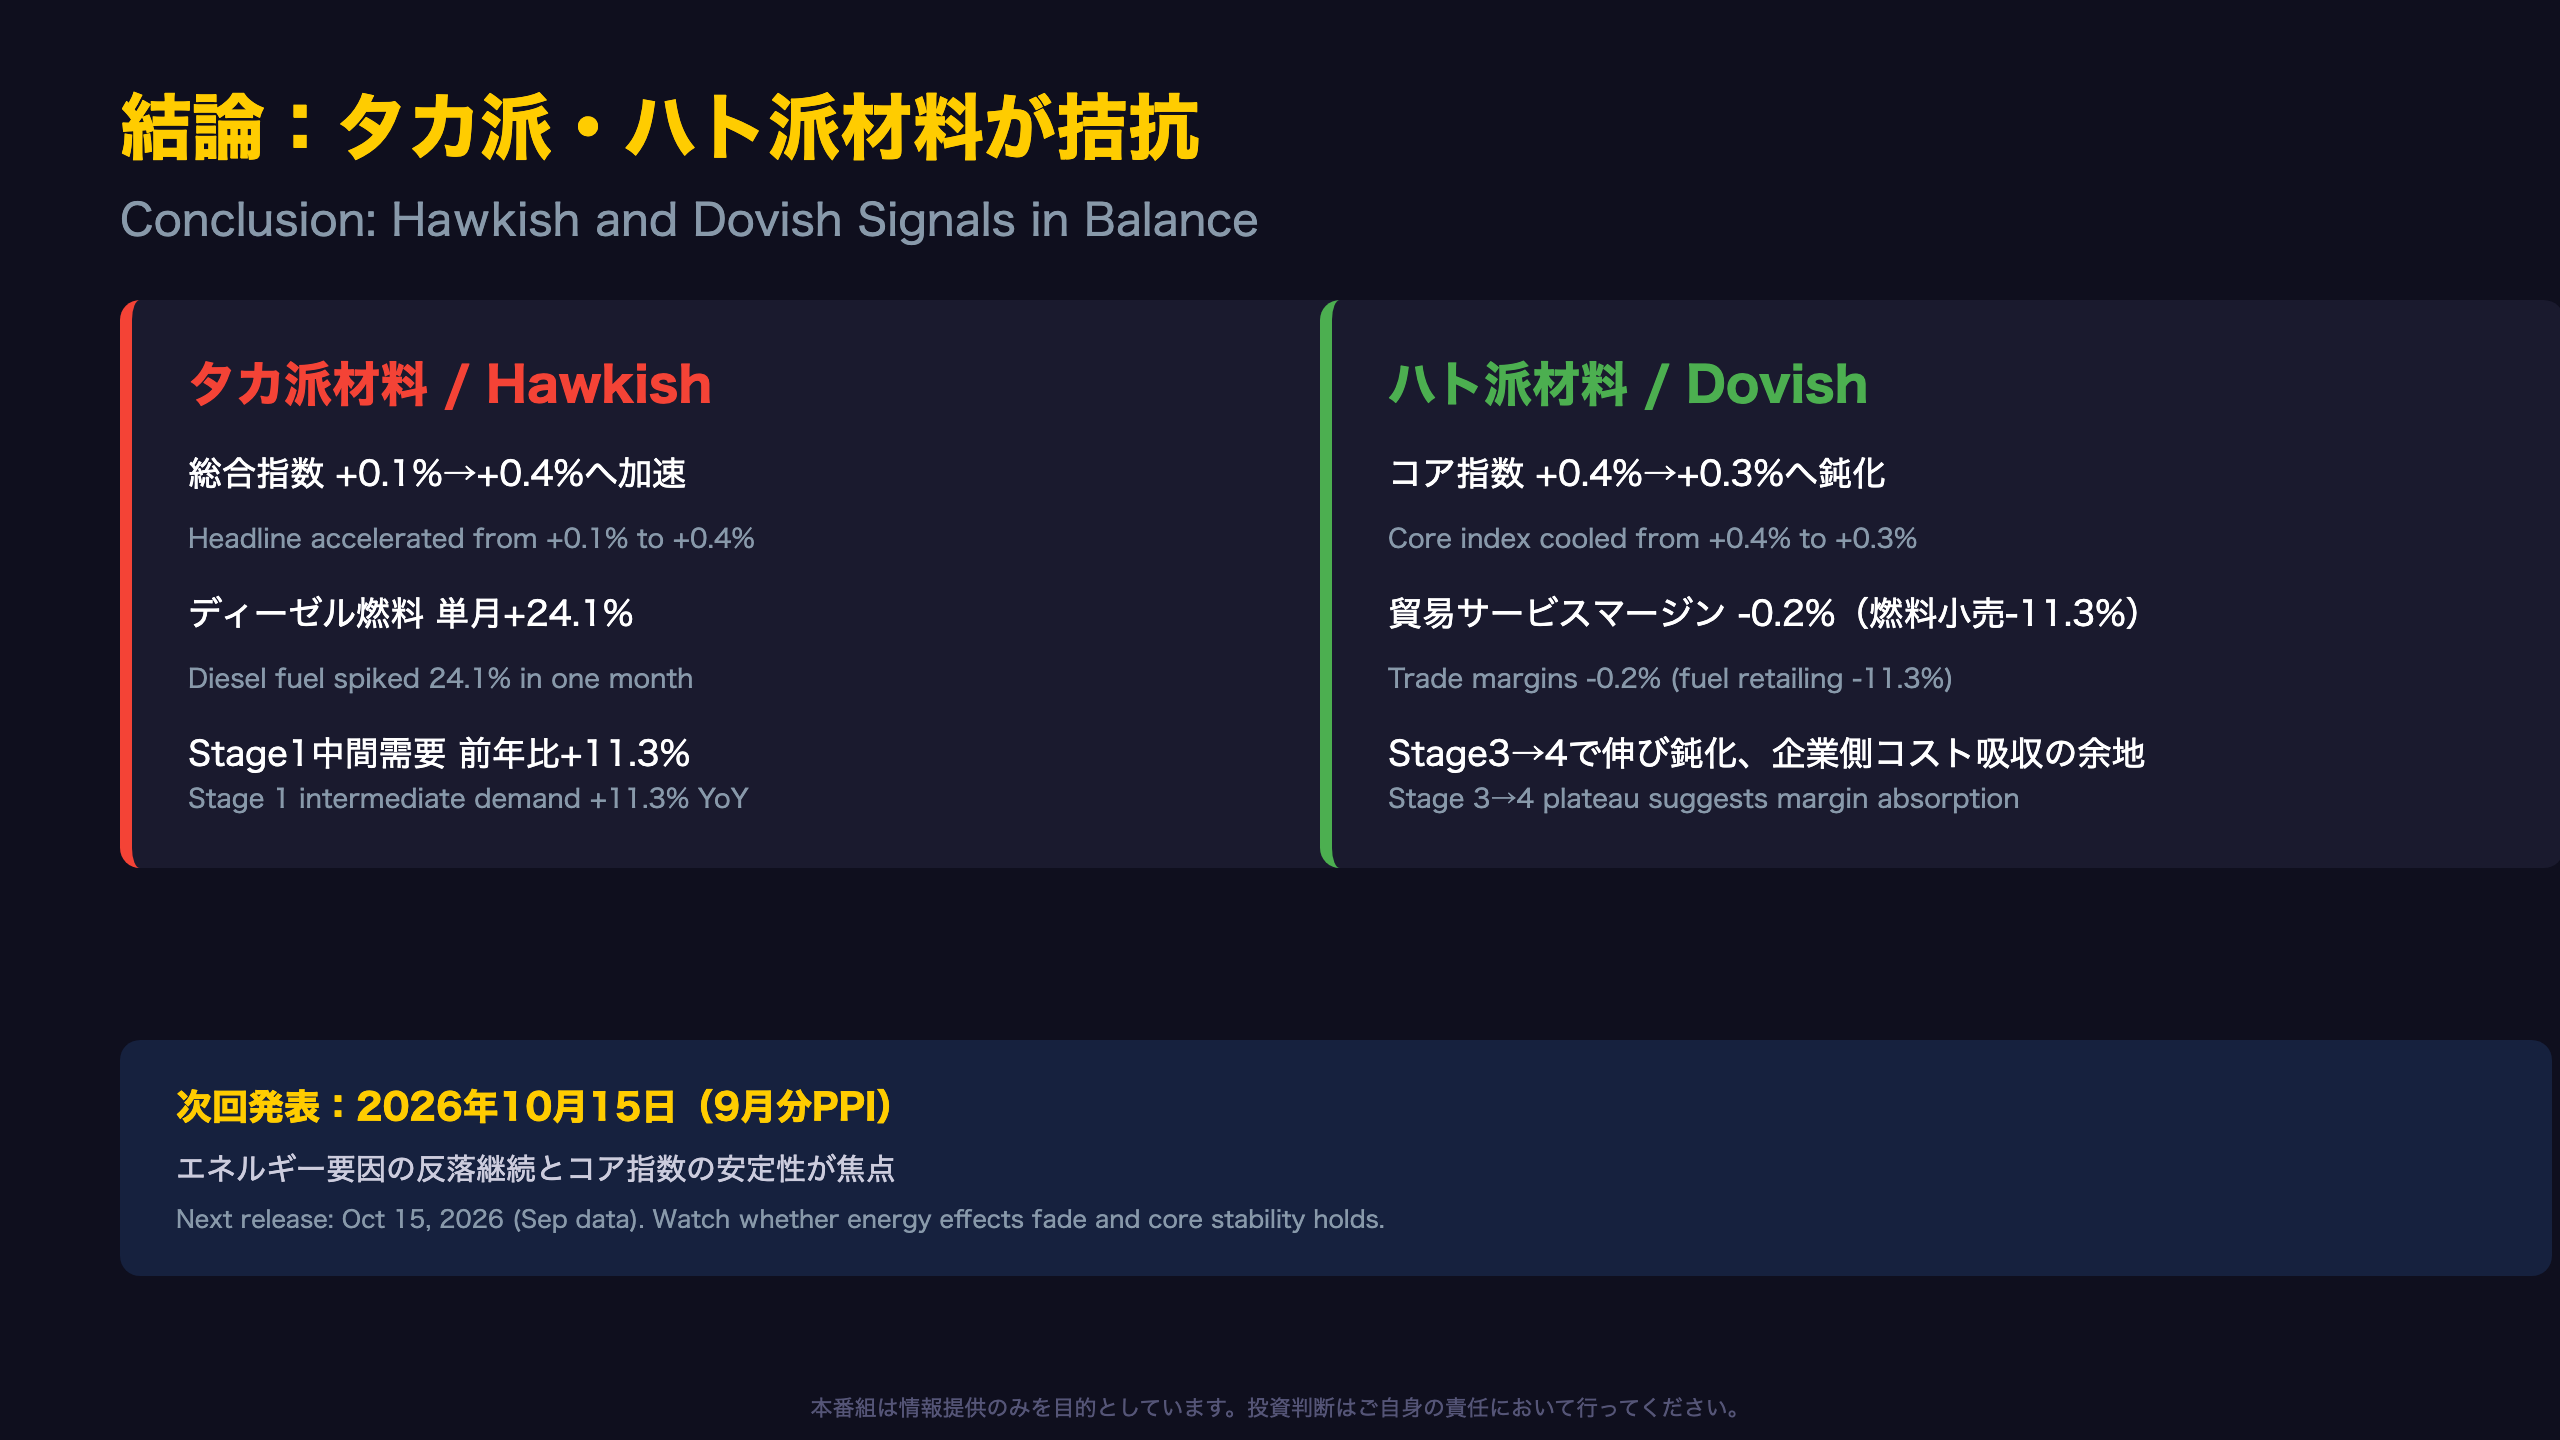
今回のPPIレポートを一言で総括すれば、「両論併記」がもっとも誠実な評価だ。
タカ派材料
- 総合指数が7月+0.1%→8月+0.4%へ明確に加速
- ディーゼル燃料が単月+24.1%と急騰
- 中間需要Stage1が前年比+11.3%と二桁の伸び
ハト派材料
- コア指数(除く食品・エネルギー・貿易サービス)は+0.3%に鈍化
- 貿易サービスのマージンは-0.2%と縮小、燃料小売マージンは-11.3%と急落
- Stage3→Stage4での伸び鈍化は企業のコスト吸収を示唆
次の焦点
次回9月分PPIは2026年10月15日午前8時30分(米東部時間)に発表予定。エネルギー価格の反落が続くか、コア指数が4%台後半で安定するかが、FRBの金融政策判断における重要な材料となる。仮に9月分でもエネルギー要因が再び上振れに寄与すれば、川上圧力の構造化を示唆するシナリオが強まる。逆にエネルギーが剥落し総合・コアともに落ち着けば、8月分は一時的な振れとして処理される可能性が高い。
製作費大公開
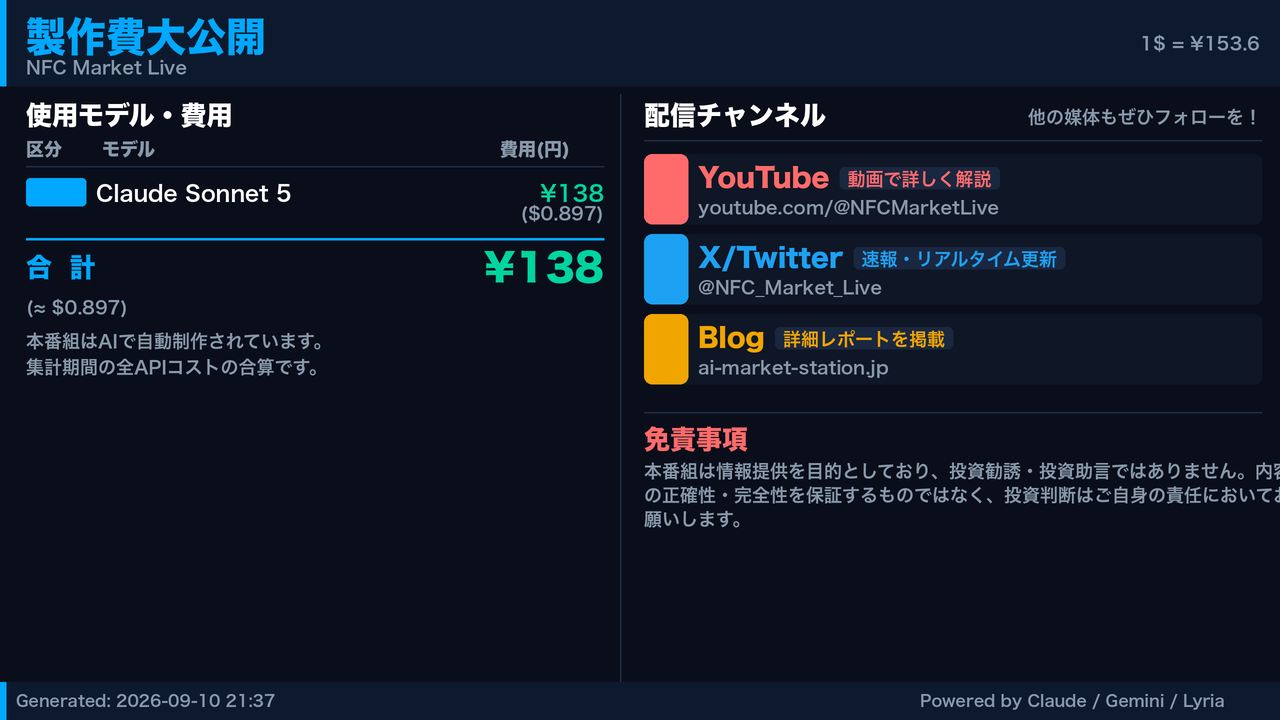
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 299,340 | 30,701 | ¥139 |
| TTS | Gemini 2.5 Flash TTS | 3,499 | 8,779 | ¥14 |
| TTS | Gemini 3.1 Flash TTS | 2,024 | 3,781 | ¥12 |
| BGM | Lyria 3 Pro | 171 | 25,914 | ¥12 |
| X | コンテンツ作成 (返信) | 2,481 | – | ¥9 |
| X | ポスト作成 | 1,483 | – | ¥9 |
| 合計 | ¥196 |
為替レート: 1 USD = 153.6 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。