📺 動画で詳細な解説を見る
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-03 03:13)
📊 FOMCベージュブック(7月分)を徹底解説。 雇用改善地区が前回の1地区から今回5地区へ急増する一方、物価上昇ペースは12地区すべてで同水準か鈍化。 📈 労働市場の底堅さとディスインフレが同時進行する『適温』的な組み合わせが浮かび上がった。 ⚠️ しかしミネアポリスやリッチモンドではコスト増を価格転嫁できずマ…
12地区ヒートマップ:雇用急改善と物価鈍化の同時進行
総括:11地区拡大、雇用改善地区は5倍に
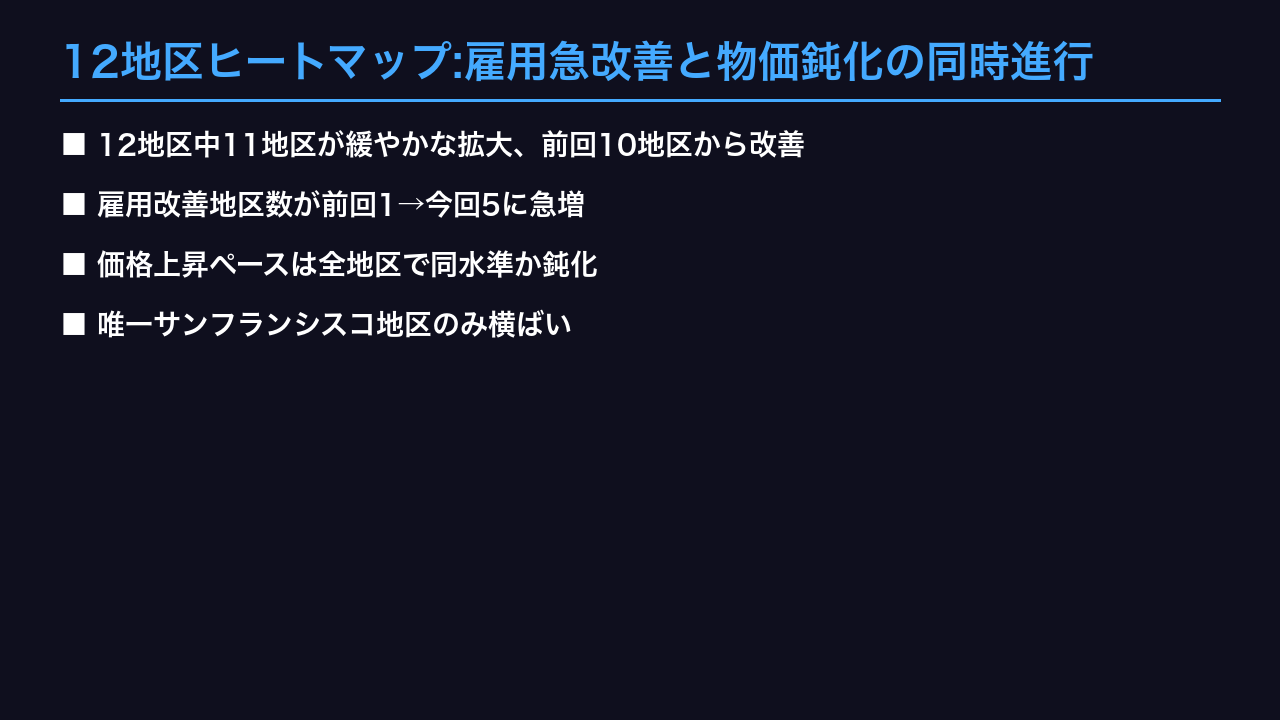
7月分ベージュブックは、12地区中11地区が「緩やかからやや強い」ペースで拡大したと報告した。前回は10地区が拡大、1地区が横ばい、1地区が下降しており、地区数だけを見れば景気の底堅さが継続している。
特筆すべきは雇用面の変化だ。原文は “Employment rose on balance, with five Districts showing modest, moderate, or solid gains…In the previous report, only one District had modest, moderate, or solid employment gains” と明記しており、雇用改善地区が前回の1地区から今回5地区へと大幅に増加した。
一方で物価面では、9地区が「moderate」、2地区が「robust」、1地区が「slight」の価格上昇を報告したが、”compared with the last reporting period, price growth was the same or slower in all Districts” との記述通り、全地区で価格上昇ペースは前回と同じか鈍化した。
「Consumer spending edged up as higher prices, particularly for fuel, dampened sales in other categories」——全国サマリーより
唯一の例外、サンフランシスコ地区
12地区の中で唯一「no change」と評価されたのがサンフランシスコ地区(第12地区)。「stable but somewhat muted」という表現が使われ、小売売上・サービス需要の縮小が確認された。ただし製造業は小幅増加を維持しており、完全な停滞ではない。
ただし「地区数」だけでは測れない温度差
地区数ベースの改善は事実だが、内実には濃淡がある。リッチモンド・ダラスは「moderate」の力強い拡大を示す一方、ボストン・セントルイス・ミネアポリス・カンザスシティなどは「slight」にとどまる。次章以降では、この総括の裏にある雇用の質、価格転嫁の限界、消費の二極化を深掘りする。
次回のベージュブックは次回FOMC会合前(8月下旬想定)に公表される見込み。
雇用改善地区5倍増の内実:量は増えても質は変わらない
雇用改善の「地区数」は5倍でも中身は薄い
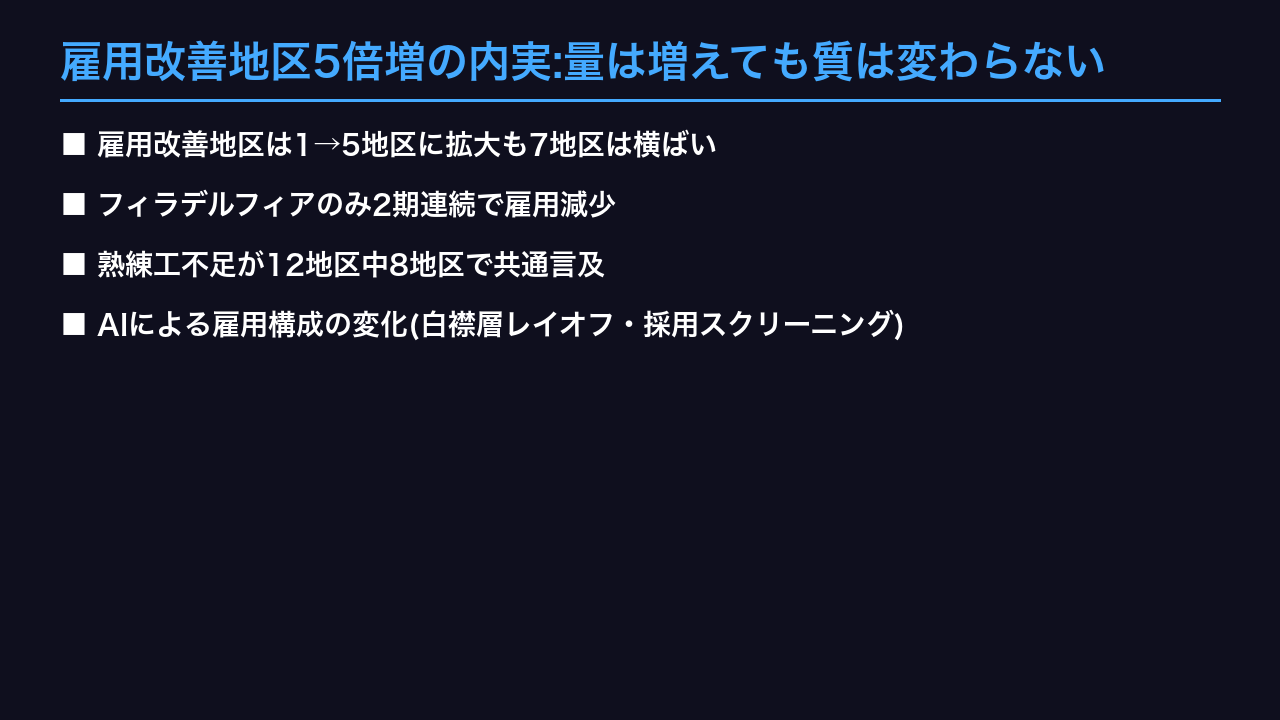
全国サマリーは “Employment rose on balance, with five Districts showing modest, moderate, or solid gains…In the previous report, only one District had modest, moderate, or solid employment gains” と明記しており、数字上は大きな改善に見える。しかし裏を返せば、12地区中7地区は依然「little to no change」の水準にとどまっている。
フィラデルフィアの特異な逆行
唯一の例外はフィラデルフィア地区(第3地区)だ。”Employment continued to decline slightly” との記述通り、2期連続でヘッドカウントが減少している。興味深いのは、同地区の製造業景況感は “Manufacturers’ growth expectations remained widespread and above their historical average” と強気であること。雇用は減っているのに将来受注期待は強いという捻れは、人員を増やさずに生産性・自動化で対応する企業行動の可能性を示唆する。
スキルミスマッチという共通言語
フィラデルフィア、リッチモンド、ダラス、カンザスシティなど、少なくとも8地区で「機械工」「溶接工」「電気工」「技術者」といった熟練職種の不足が具体的に言及された。ダラスのデータセンター開発業者は電気工・技術者の確保に苦戦し、カンザスシティでは熟練工が「通勤45分でもわずかな賃上げで転職する」実態が報告されている。これは全体の求人倍率が緩んでも、特定スキルの逼迫は解消していないことを示す。
AIという新変数
ボストンでは “one firm reported modest layoffs of white-collar staff because of AI-related efficiency gains”、カンザスシティでは “Jobseekers reported increased difficulty getting past AI application screeners” との記述があり、AIが採用プロセスと雇用構成の両面に影響し始めている。ミネアポリスの一部証言は「AI is actively reshaping the hiring landscape rather than causing mass displacement」と楽観的だが、地区によって受け止め方に差がある。
次回のベージュブックでは、この技能ミスマッチとAI活用の広がりが継続するか要注目。
全地区でインフレ鈍化、されどマージンは圧縮される矛盾
ディスインフレの裏で進むマージン圧縮
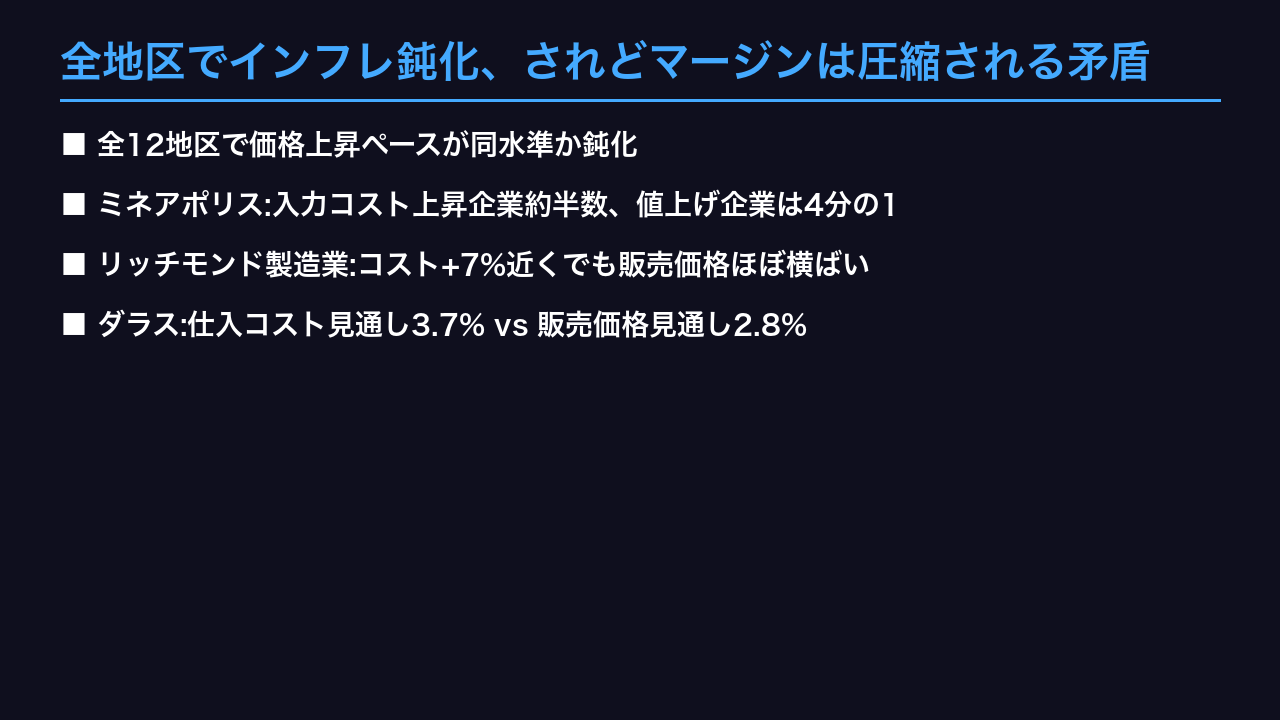
全国サマリーの表現は明確だ。”compared with the last reporting period, price growth was the same or slower in all Districts”——12地区すべてで価格上昇ペースが鈍化または横ばいとなった。これ自体はFOMCにとって歓迎すべき材料であり、利下げ継続を正当化する根拠となる。
数字で見るコストと価格のギャップ
しかし個別地区の証言を追うと、企業が仕入コスト増を十分に転嫁できていない実態が浮かぶ。
| 地区 | 仕入コスト | 販売価格 |
|---|---|---|
| ミネアポリス(6月) | 約半数の企業が上昇 | 約4分の1の企業のみ引き上げ |
| リッチモンド(製造業) | 約7%近くまで上昇 | ほぼ横ばい |
| ダラス(今後12ヶ月見通し) | +3.7% | +2.8% |
リッチモンドの原文では “manufacturing firms reported a spike in non-labor costs pushing input price growth to just below 7 percent. Prices received by manufacturers, however, remained relatively the same” と明記されており、コスト増加分を価格に転嫁できていない構図が鮮明だ。
転嫁できない理由:価格感応度の上昇
セントルイスやサンフランシスコでは “customers were highly price sensitive” との証言が相次ぎ、値上げへの消費者の抵抗が強まっていることが転嫁を阻む一因とみられる。ボストンの宿泊業では “budget-friendly accommodations reported increased price sensitivity among consumers and kept room rates flat despite increased costs” と、コスト増加下でもあえて価格を据え置く選択をする企業も見られた。
中東紛争由来のコスト圧力と原油下落の綱引き
燃料・輸送コストの上昇は多くの地区で「the conflict in the Middle East」に起因すると説明されている。ただしダラス地区では “the agreement to reopen the Strait of Hormuz” によりガソリン価格が下落し始めたとの言及があり、今後数ヶ月でコスト圧力が緩和する可能性も示唆されている。
マージン圧縮が長期化すれば、設備投資や雇用計画への波及が次の焦点となる。
消費のK字化:高所得は堅調、低中所得はトレードダウン鮮明に
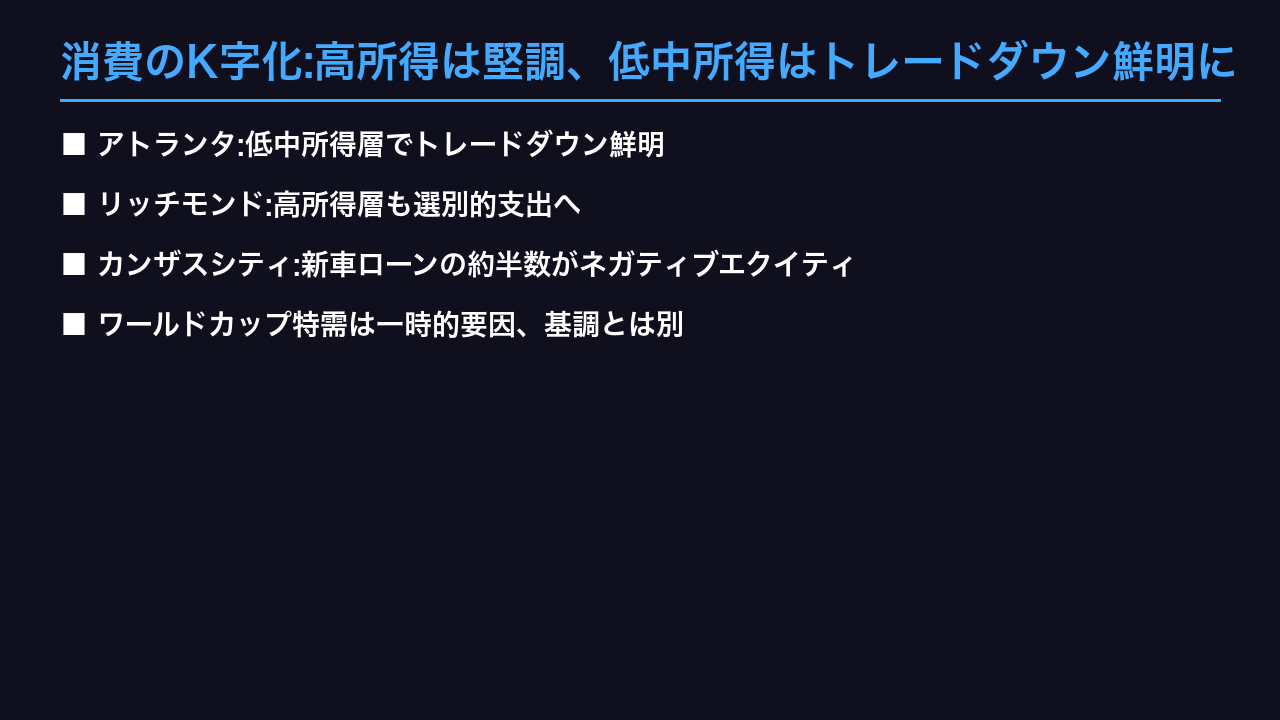
K字消費の深化:所得階層による明暗
複数地区で共通するテーマは、消費者行動が所得階層によって明確に分岐している点だ。アトランタの原文は “Lower- and middle-income consumers continued to display signs of increasing financial stress, including trading down, buying less but shopping more frequently, and pulling back on discretionary items” と具体的に描写する。
高所得層も「無条件に安泰」ではない
注目すべきはリッチモンドの証言だ。「a luxury salon in Northern Virginia shared that customers are spending more on cosmetic injectables but waiting longer between hair appointments and getting fewer add-on services」——高所得層でも支出は「選別的」になっている。高級レストランでも「alcohol sales were down」との言及があり、富裕層内部でも優先順位の組み替えが進む。
消費者信用の質にじわり生じる歪み
カンザスシティの銀行ラウンドテーブルでは “roughly half of the new auto loans they originate involve borrowers with negative equity from a trade-in” との証言があった。ただし同じ銀行担当者は “conditions have not deteriorated to crisis level” と釘を刺しており、過度な悲観は禁物だ。セントルイスの非営利団体でも “meal demand rose about 30 percent over the past two months” と食料支援需要が急増しており、SNAP給付削減の影響も指摘されている。
ワールドカップ特需という一時的ノイズ
ボストン、ニューヨーク、アトランタ、マイアミなど複数都市でワールドカップによる観光需要の押し上げが報告された。ニューヨークでは “Tourism activity in New York City was strong, boosted by FIFA World Cup visitors” とある一方、”some restaurants reported reduced international visitors, particularly from Canada” との相反する証言も併記されており、押し上げ効果は一様ではない。この一時的要因を除いた基調的な消費動向を見極める必要がある。
次回発表では、この所得階層間の消費格差がさらに広がるか、それとも縮小するかが焦点となる。
共通する新たな懸念:農業危機と『雇用減でも強気』のねじれ
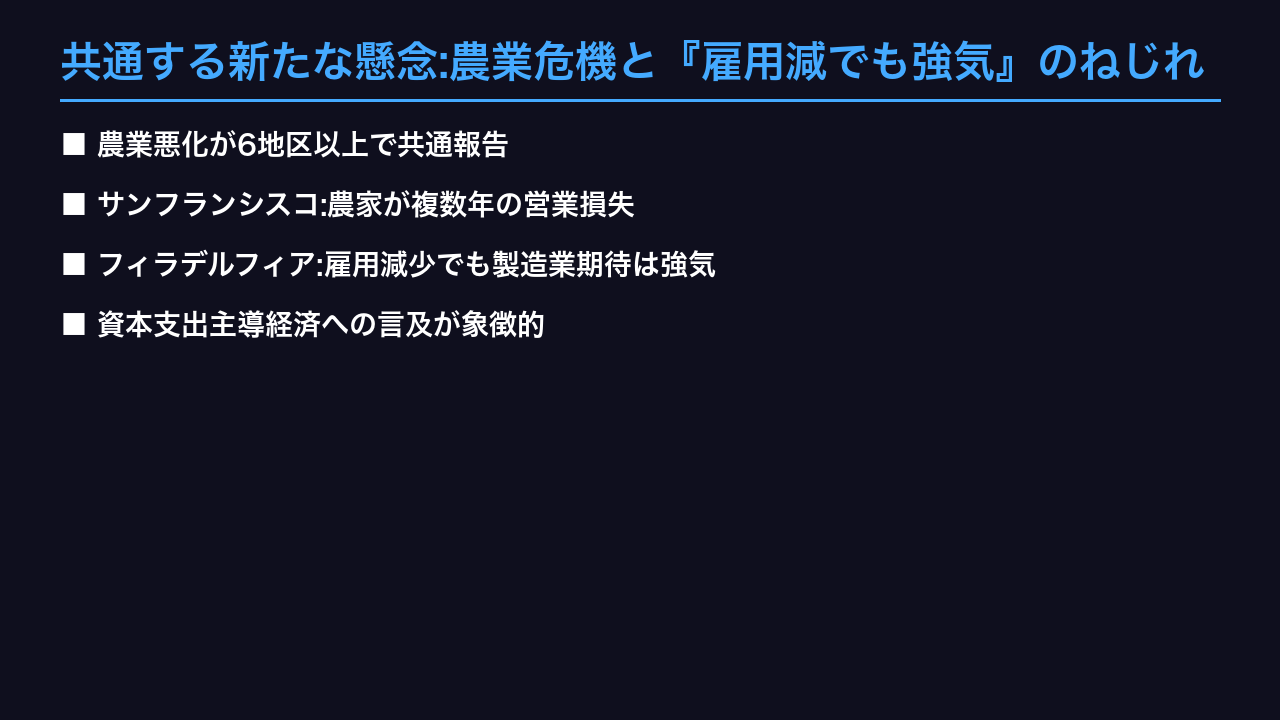
農業危機:12地区中6地区で共通する悪化
全国サマリーが名指しした “Agricultural conditions deteriorated due to lower commodity prices, higher input costs, and tighter credit” は、単一地区の局所的問題ではない。アトランタは「highly stressed amid mixed demand」、シカゴは「Farm income expectations for 2026 edged down」、ミネアポリスは「worsened slightly」、ダラスは新世界スクリューワーム(牛の寄生虫感染症)という新たなリスクも抱える。
サンフランシスコ:複数年におよぶ「農業不況」
もっとも深刻な表現はサンフランシスコ地区に見られる。「A Mountain West contact described the agricultural sector in the region as undergoing a recession, with many farmers experiencing their second or third consecutive year of operational losses」——これは一時的なコモディティ価格下落ではなく、複数年にわたる構造的な収益悪化を示唆する。カンザスシティでは対照的に「Strength in the cattle sector continued to support the Tenth District farm economy」と、畜産(特に肉牛)が農業セクター全体を下支えする構図も見られ、農業内部でも作物と畜産で明暗が分かれている。
フィラデルフィアの「ねじれ」:雇用減 × 製造業強気
もう一つの特異点はフィラデルフィア地区だ。原文は “Employment continued to decline slightly” と2期連続の雇用減少を報告する一方、”Manufacturers’ growth expectations remained widespread and above their historical average” と、同地区の製造業者の先行き期待は歴史的平均を上回る。
「it is now a capital expenditure-driven economy rather than a consumer-driven one」——フィラデルフィア地区のある製造業者
この発言は象徴的だ。雇用を増やさずに設備投資で成長を狙う企業行動が、フィラデルフィアでは特に顕著に表れている可能性がある。データセンター・AI・防衛関連需要が製造業の強気を支える一方、雇用への波及は限定的という構図は、他の11地区には見られない独特のパターンだ。
次回のベージュブックで、この「雇用なき強気」がフィラデルフィア以外にも広がるか要注目。
FOMCへの示唆:『雇用底堅く、物価鈍化』は漸進緩和を後押しするか
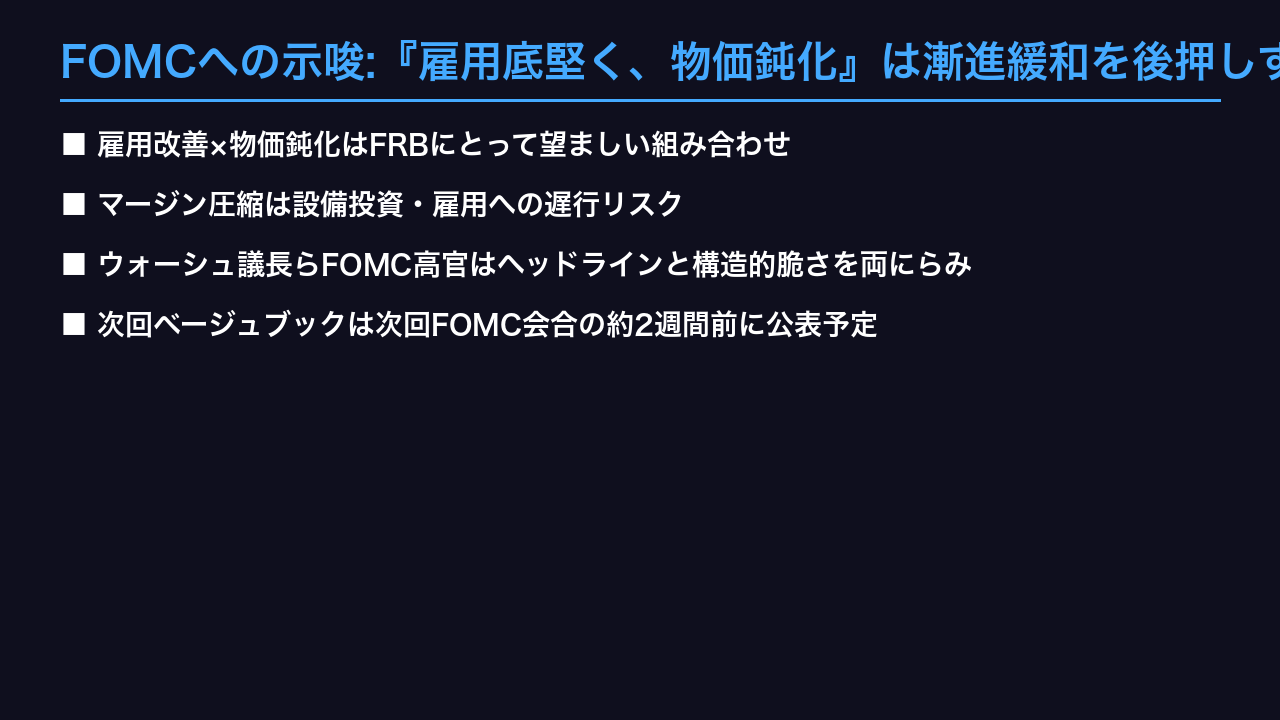
この現場報告がFOMCに与える示唆
ベージュブックは政策決定文書ではないが、FOMC高官が会合前に読み込む重要な定性資料だ。今回の内容を整理すると、以下の「根拠の鎖」が浮かび上がる。
- 雇用改善地区が1→5に急増 → 労働市場の底打ちを示唆し、景気減速への過度な懸念を後退させる
- 全12地区で価格上昇ペースが同水準か鈍化 → ディスインフレの継続を裏付け、利下げ路線継続の論拠を提供
- 一方でマージン圧縮(仕入コスト>販売価格)が複数地区で確認 → 企業収益への遅行圧力として、設備投資・雇用計画への波及リスクが残る
- 消費のK字化・農業危機・フィラデルフィアの雇用減少 → 総需要の脆弱な部分が依然として存在
「適温経済」ではあるが、一様ではない
この組み合わせは、いわゆる「適温経済(goldilocks)」に近いが、内実は一様ではない。全国集計の改善は事実だが、内部の分散(dispersion)が大きい点はFOMC高官にとって政策判断を複雑にする要素となる。仮にウォーシュ議長率いるFOMCがこのベージュブックを「利下げ継続を正当化する材料」と読めば、市場の緩和期待は維持されやすい。一方で、マージン圧縮や消費のK字化を「先行指標としてのリスクシグナル」と重視すれば、より慎重な判断に傾く可能性もある。
市場への含意
外国為替市場では、労働市場の底堅さがドルの下支え材料となる一方、インフレ鈍化は緩和継続観測を支え、ドルの上値を抑える方向に働きうる。米国債市場では、ディスインフレ継続が長期金利の上昇を抑制する一方、マージン圧縮が今後の企業業績・設備投資に波及すれば、株式市場のリスクプレミアムに影響する可能性がある。
次回のベージュブックは次回FOMC会合の約2週間前に公表される見通し。マージン圧縮が設備投資・雇用計画にどこまで波及するか、また消費のK字化がさらに拡大するかが次の焦点となる。
製作費大公開
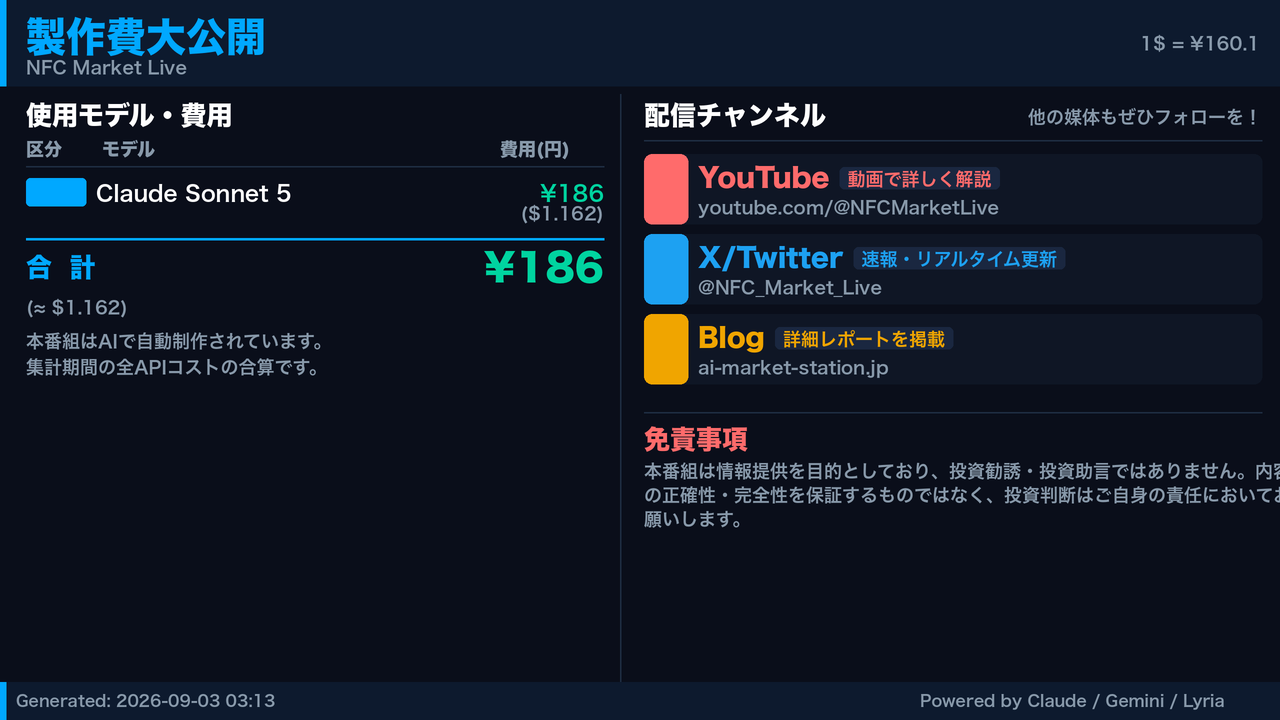
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 124,060 | 92,296 | ¥188 |
| TTS | Gemini 2.5 Flash TTS | 7,264 | 5,087 | ¥9 |
| TTS | Gemini 3.1 Flash TTS | 2,486 | 1,267 | ¥4 |
| X | コンテンツ作成 (返信) | 6,340 | – | ¥16 |
| X | ポスト作成 | 1,224 | – | ¥10 |
| 合計 | ¥226 |
為替レート: 1 USD = 160.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。