📺 動画で詳細な解説を見る
📄 一次資料(出典)
NFC Market Live
https://www.youtube.com/watch?v=CdSGVg403wY
本記事は「NFC Market Live」の自動解析システムによって最速で作成されたマクロ経済レポートです。(Update: 2026-09-03 00:20)
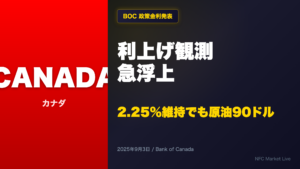
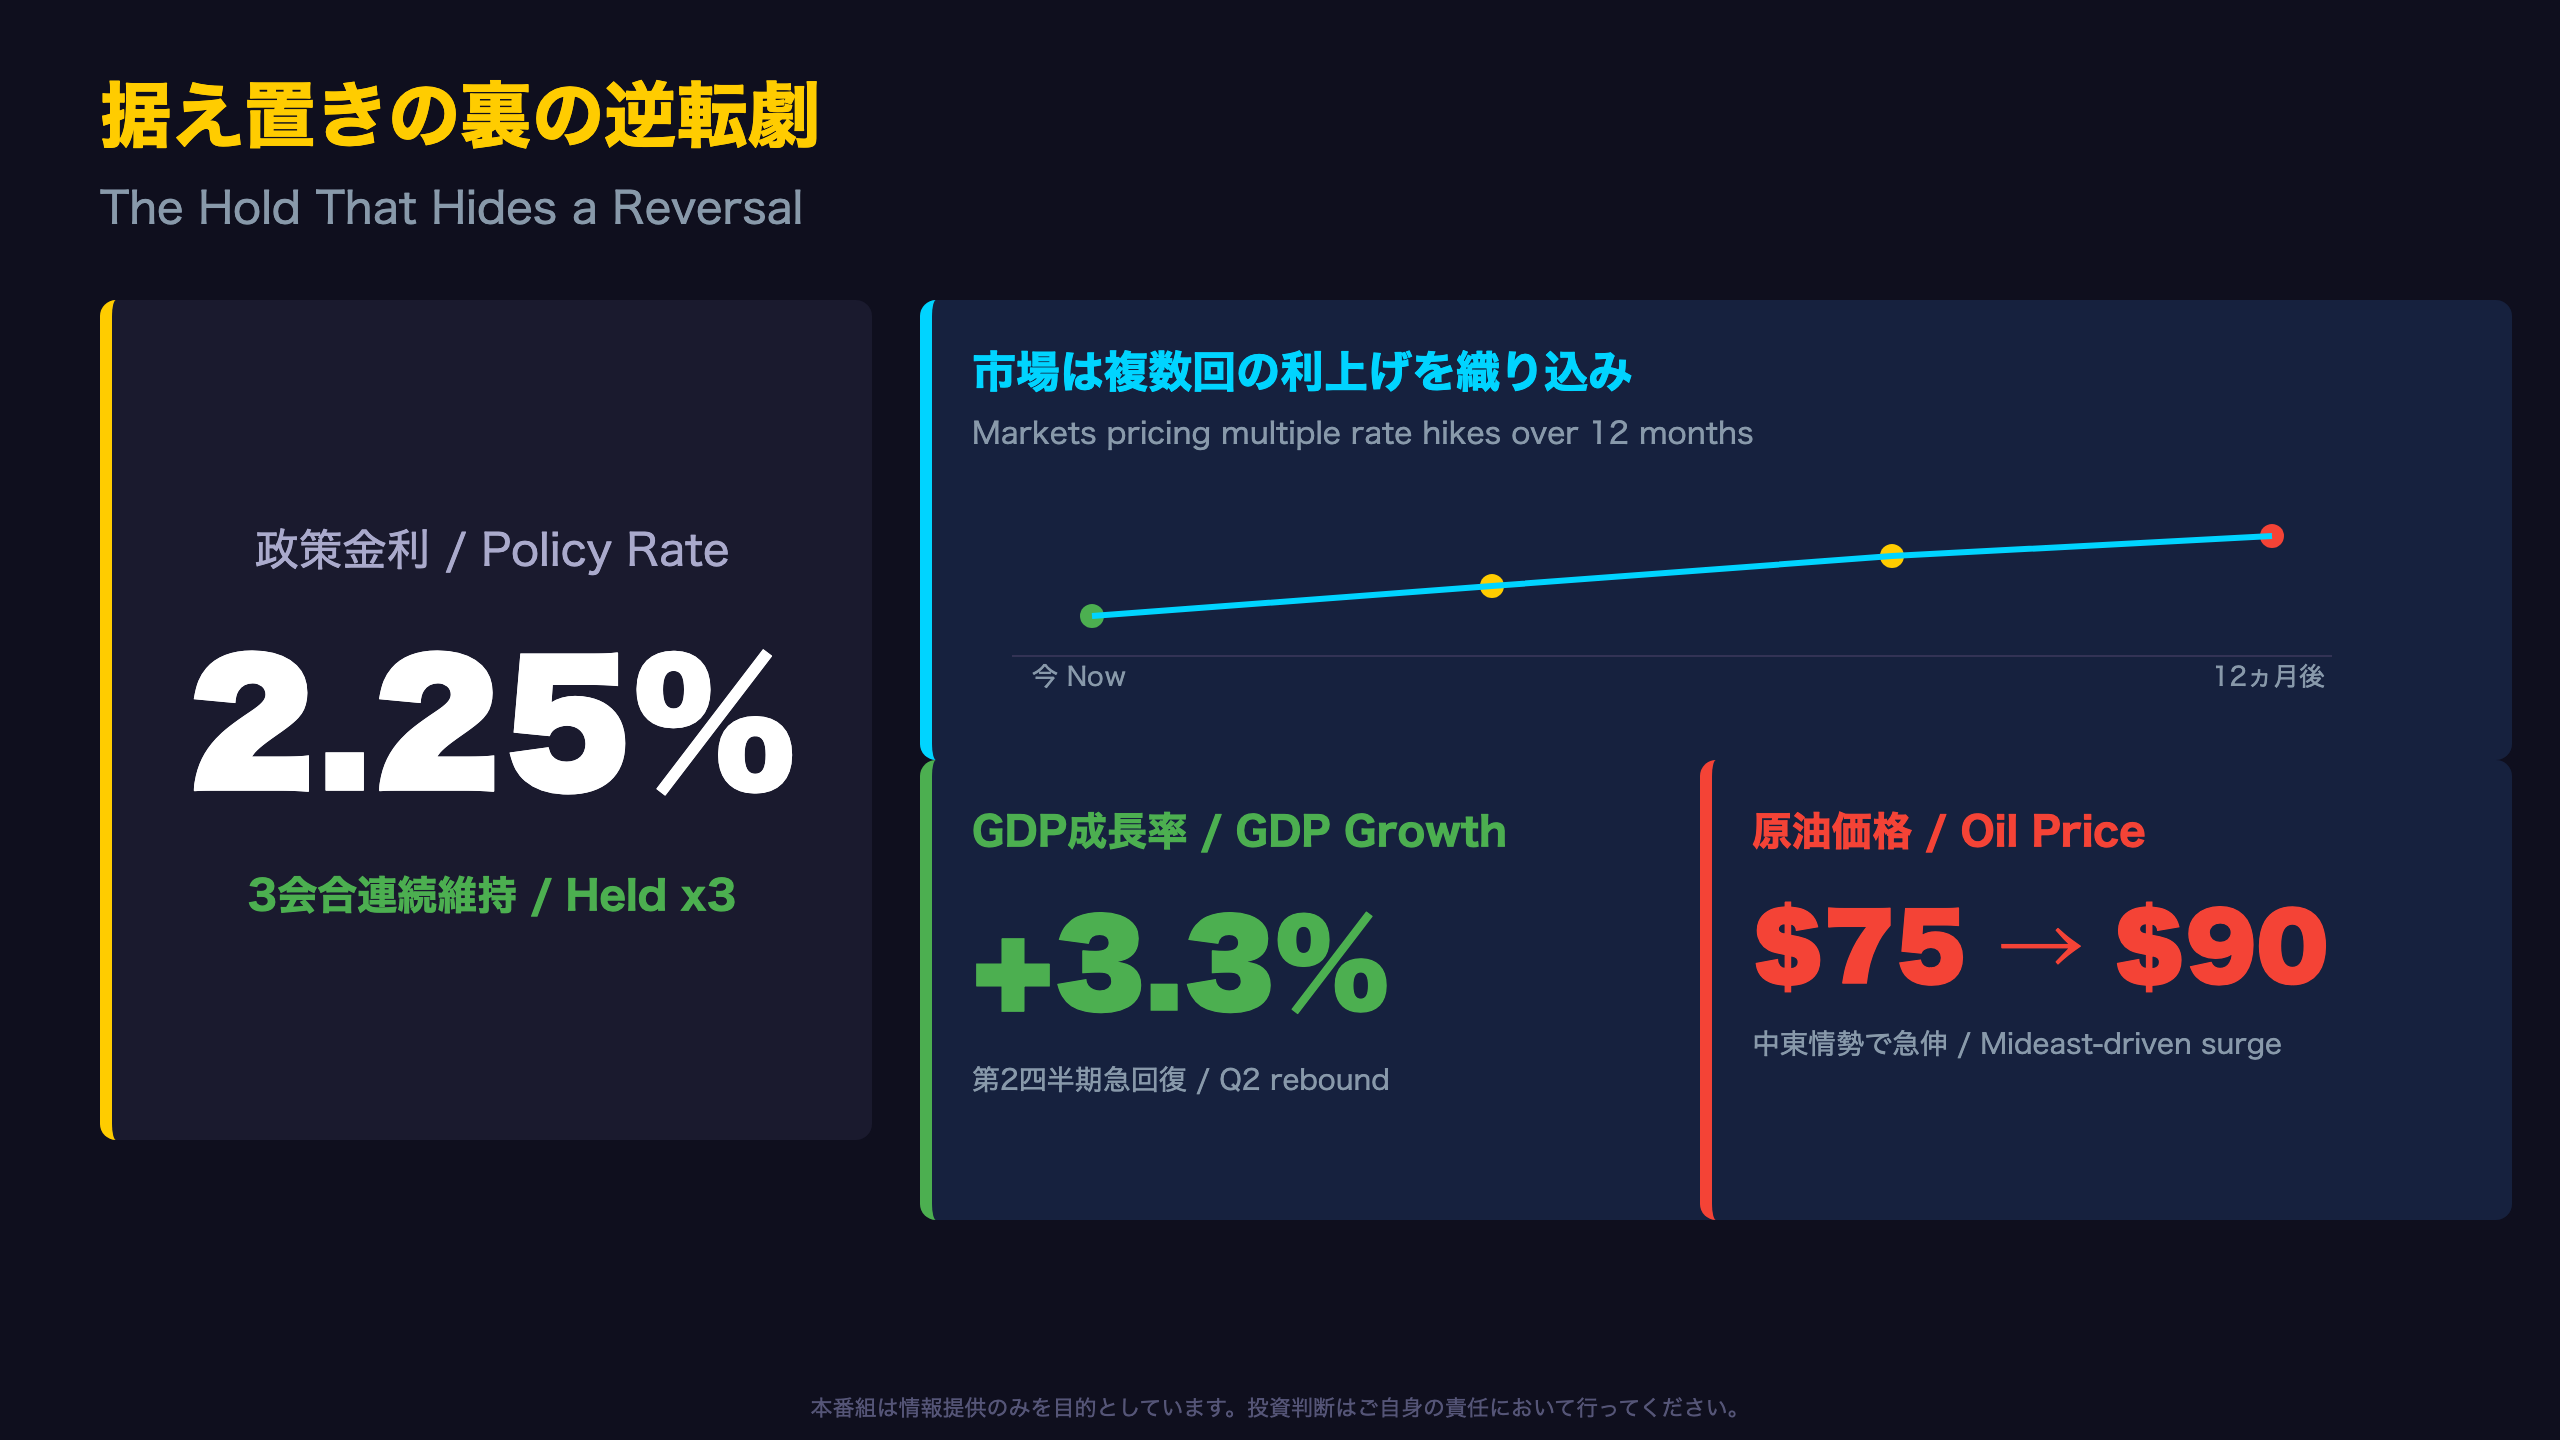
カナダ銀行は政策金利を2.25%で維持。📊 データは7月予測とほぼ一致し、決定自体はサプライズなし。 しかし記者会見で明らかになったのは、スワップ市場が今後12カ月で複数回の利上げを織り込んでいるという逆転劇。📈 GDPは第2四半期に3.3%まで急回復し、輸出・投資・雇用も改善。 ただし原油価格は予測の75ドルか…
総括:据え置きの裏の逆転劇 / The Hold That Hides a Reversal
サマリー:holdの裏にある逆転劇
カナダ銀行(Bank of Canada)は9月の政策会合で、政策金利を2.25%で維持することを決定した。声明は「7月の予測に概ね沿ったデータ」としており、決定自体はサプライズではない。
しかし記者会見で浮き上がったのは、政策金利パスに関する市場の見方の逆転だ。ロバート・マクリスター記者(Mortgage Logic News)の質問で明らかになったように、スワップ・フォワード市場は今後12ヵ月で3回の利上げの高い確率を織り込んでいる。これは、これまで利下げサイクルにあったカナダ銀行にとって異例の展開だ。
「もしインフレが高止まりすると判断すれば、利上げをする準備がある。複数回の利上げが必要ならそれも行う用意がある」(マックレム総裁)
この逆転の背景には二つの力学がある。一つはGDP3.3%の急回復という成長の強さ、もう一つは原油価格が予測の75ドルから90ドルへ急伸したという中東情勢由来のインフレ圧力だ。次スライド以降で両者を深掘りする。
成長の急回復ー広がる需要の裾野 / The Broad-Based Growth Rebound
内訳で見る「幅広い」回復
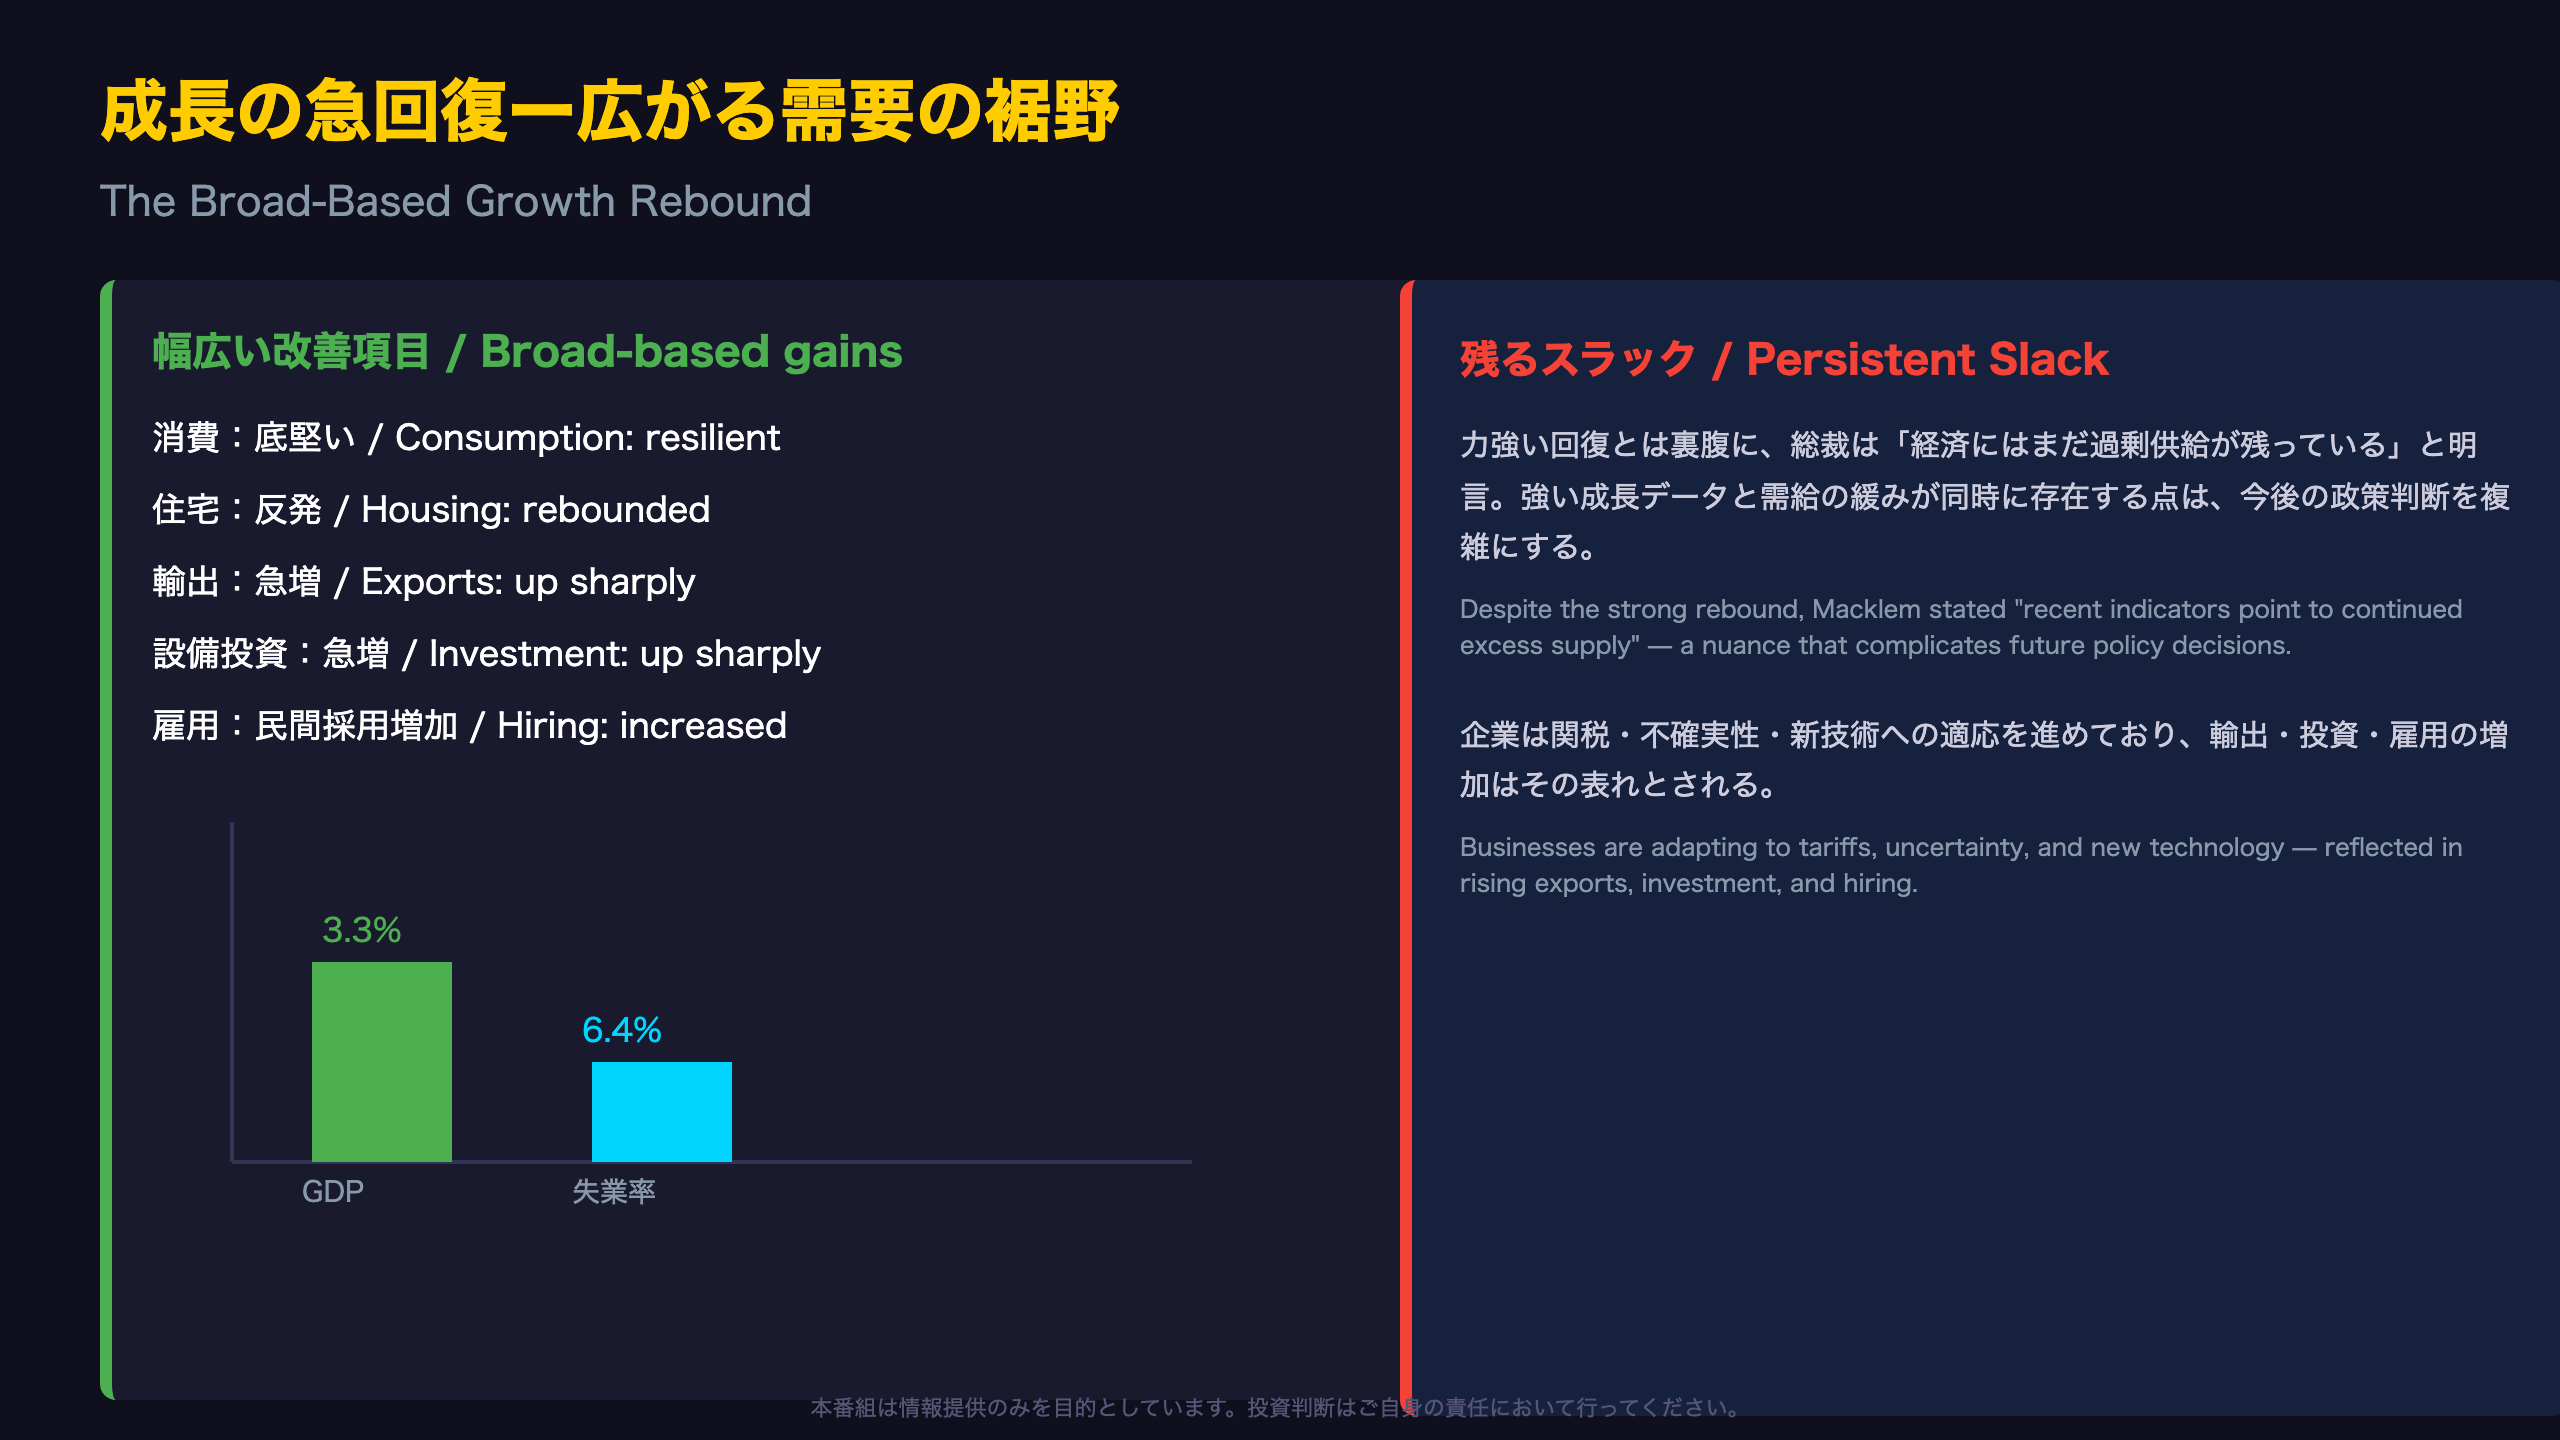
総裁が強調した「幅広い(broad-based)」という表現は伊達ではない。声明・質疑で言及された内訳は以下の通り:
| 項目 | 動向 |
|---|---|
| 消費 | 底堅く推移 |
| 住宅 | 数四半期の弱さから反発 |
| 輸出 | 急増 |
| 設備投資 | 急増 |
| 雇用 | 民間部門の採用増加 |
| 失業率 | 7月に6.4%へ低下 |
一方で、総裁は「最近の指標は、経済における過剰供給(スラック)の継続を示している」と述べた。力強い四半期成長と、需給ギャップの緩みが同時に存在するという、やや矛盾するように見える構図だ。
「輸出、投資、雇用の増加は、企業が関税や不確実性、新技術に適応しているという声と広く一致している」(マックレム総裁)
このスラックの存在は、インフレへの下押し圧力として、次スライドで扱う原油要因の上振れリスクと相殺し合う関係にある。第1四半期の具体的な成長率は原文に記載なし。
インフレの正体ー原油とホルムズ海峡 / Inflation’s True Driver: Oil
ヘッドラインCPIとコアの乖離
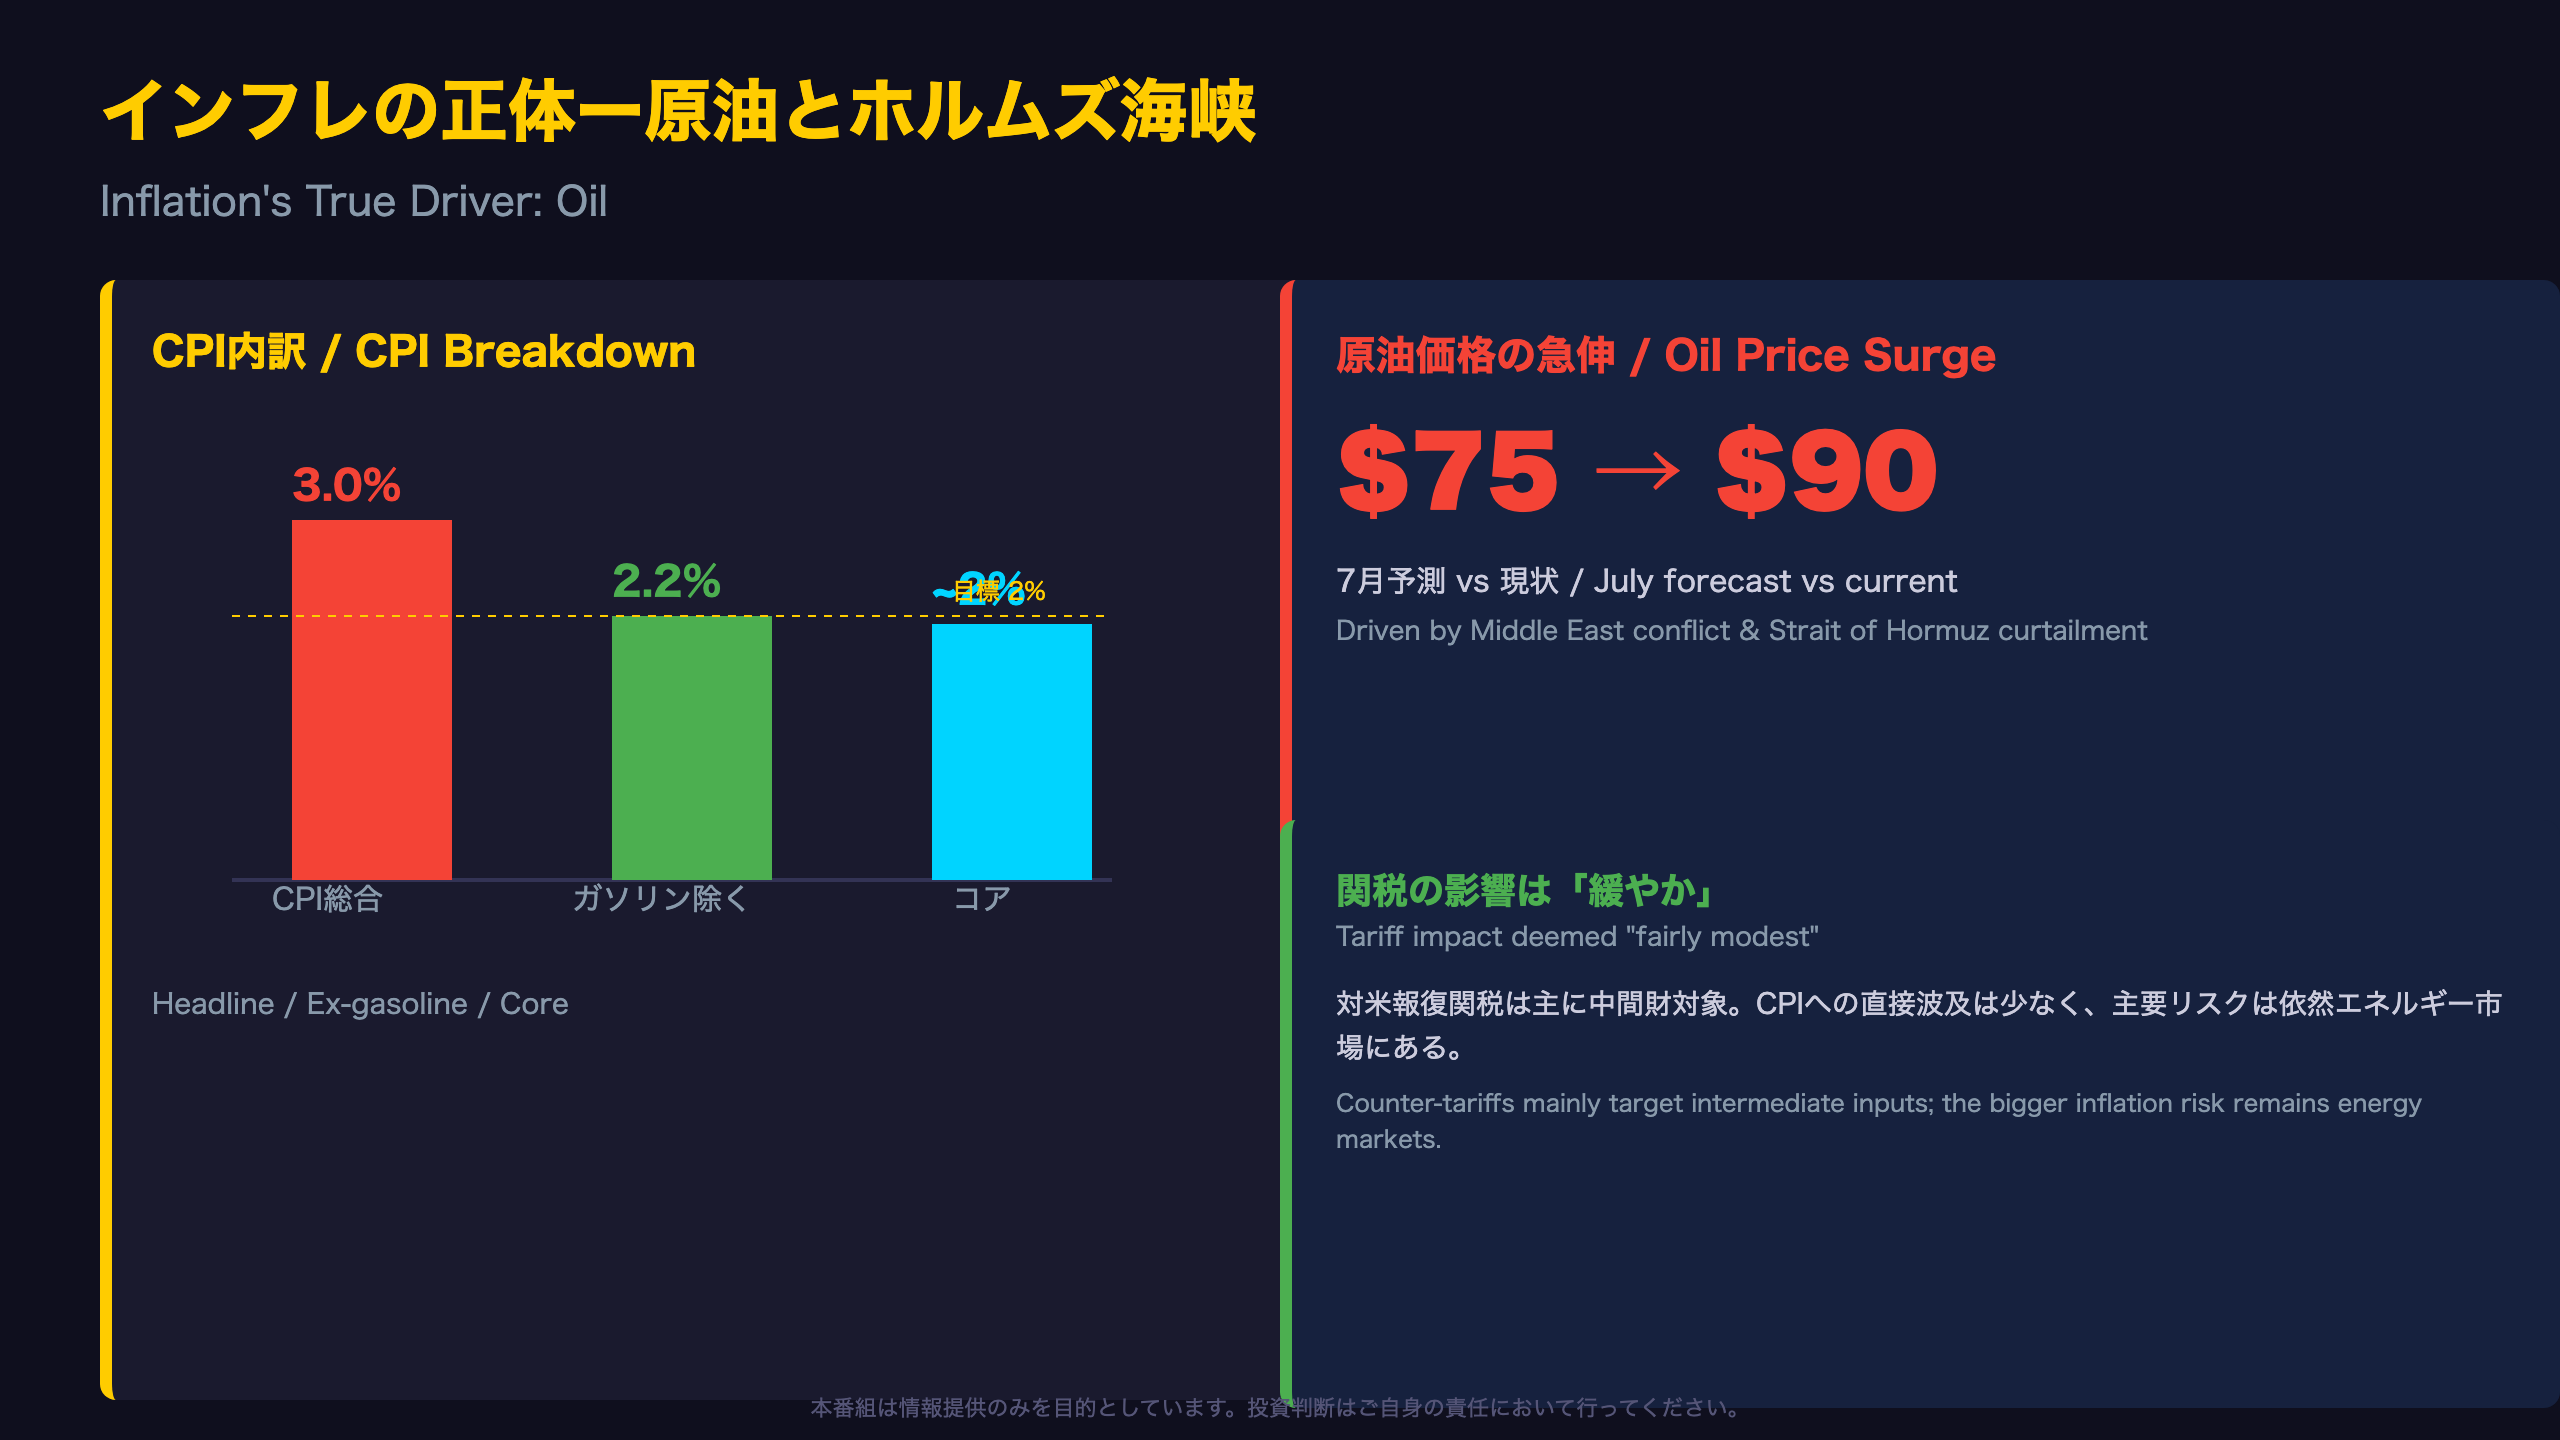
「3%」という数字だけを見ると穏やかならぬ印象を与えるが、内訳を見ると構図は単純ではない。
- ヘッドラインCPI:約3%(直近数カ月)
- CPI(ガソリン除く):7月は2.2%
- コアインフレ指標:「2%近辺」(具体的数値は原文に記載なし)
この差はほぼすべて、原油・ガソリン価格の押し上げによるものだ。中東の対立は「明確な解決の道筋がないまま」続いており、ホルムズ海峡経由の出荷は依然抑制されている。7月予測では第3四半期の原油価格を1バレル75ドルと想定していたが、プラミット・ムカルジー記者(ロイター)の指摘通り、現在は約90ドルまで上昇している。
「精製マージンと原油価格が高止まりする期間が長引くほど、それが他の財・サービスに波及し、より持続的なインフレになるリスクは高まる」(マックレム総裁)
一方、対米報復関税(9月8日発効)への評価では、総裁は「これらの関税の多くは中間財が対象で、CPIに直接影響する品目は少ない」とし、物価への影響は「かなり緩やか」と評価した。今回のインフレ上振れリスクの主因は関税ではなく、中東情勢と原油市場だという整理だ。
利上げ観測の正体:グローバル債券市場の波紋 / Why Markets Are Pricing Hikes
「複数回の利上げ」観測はどこから来たのか
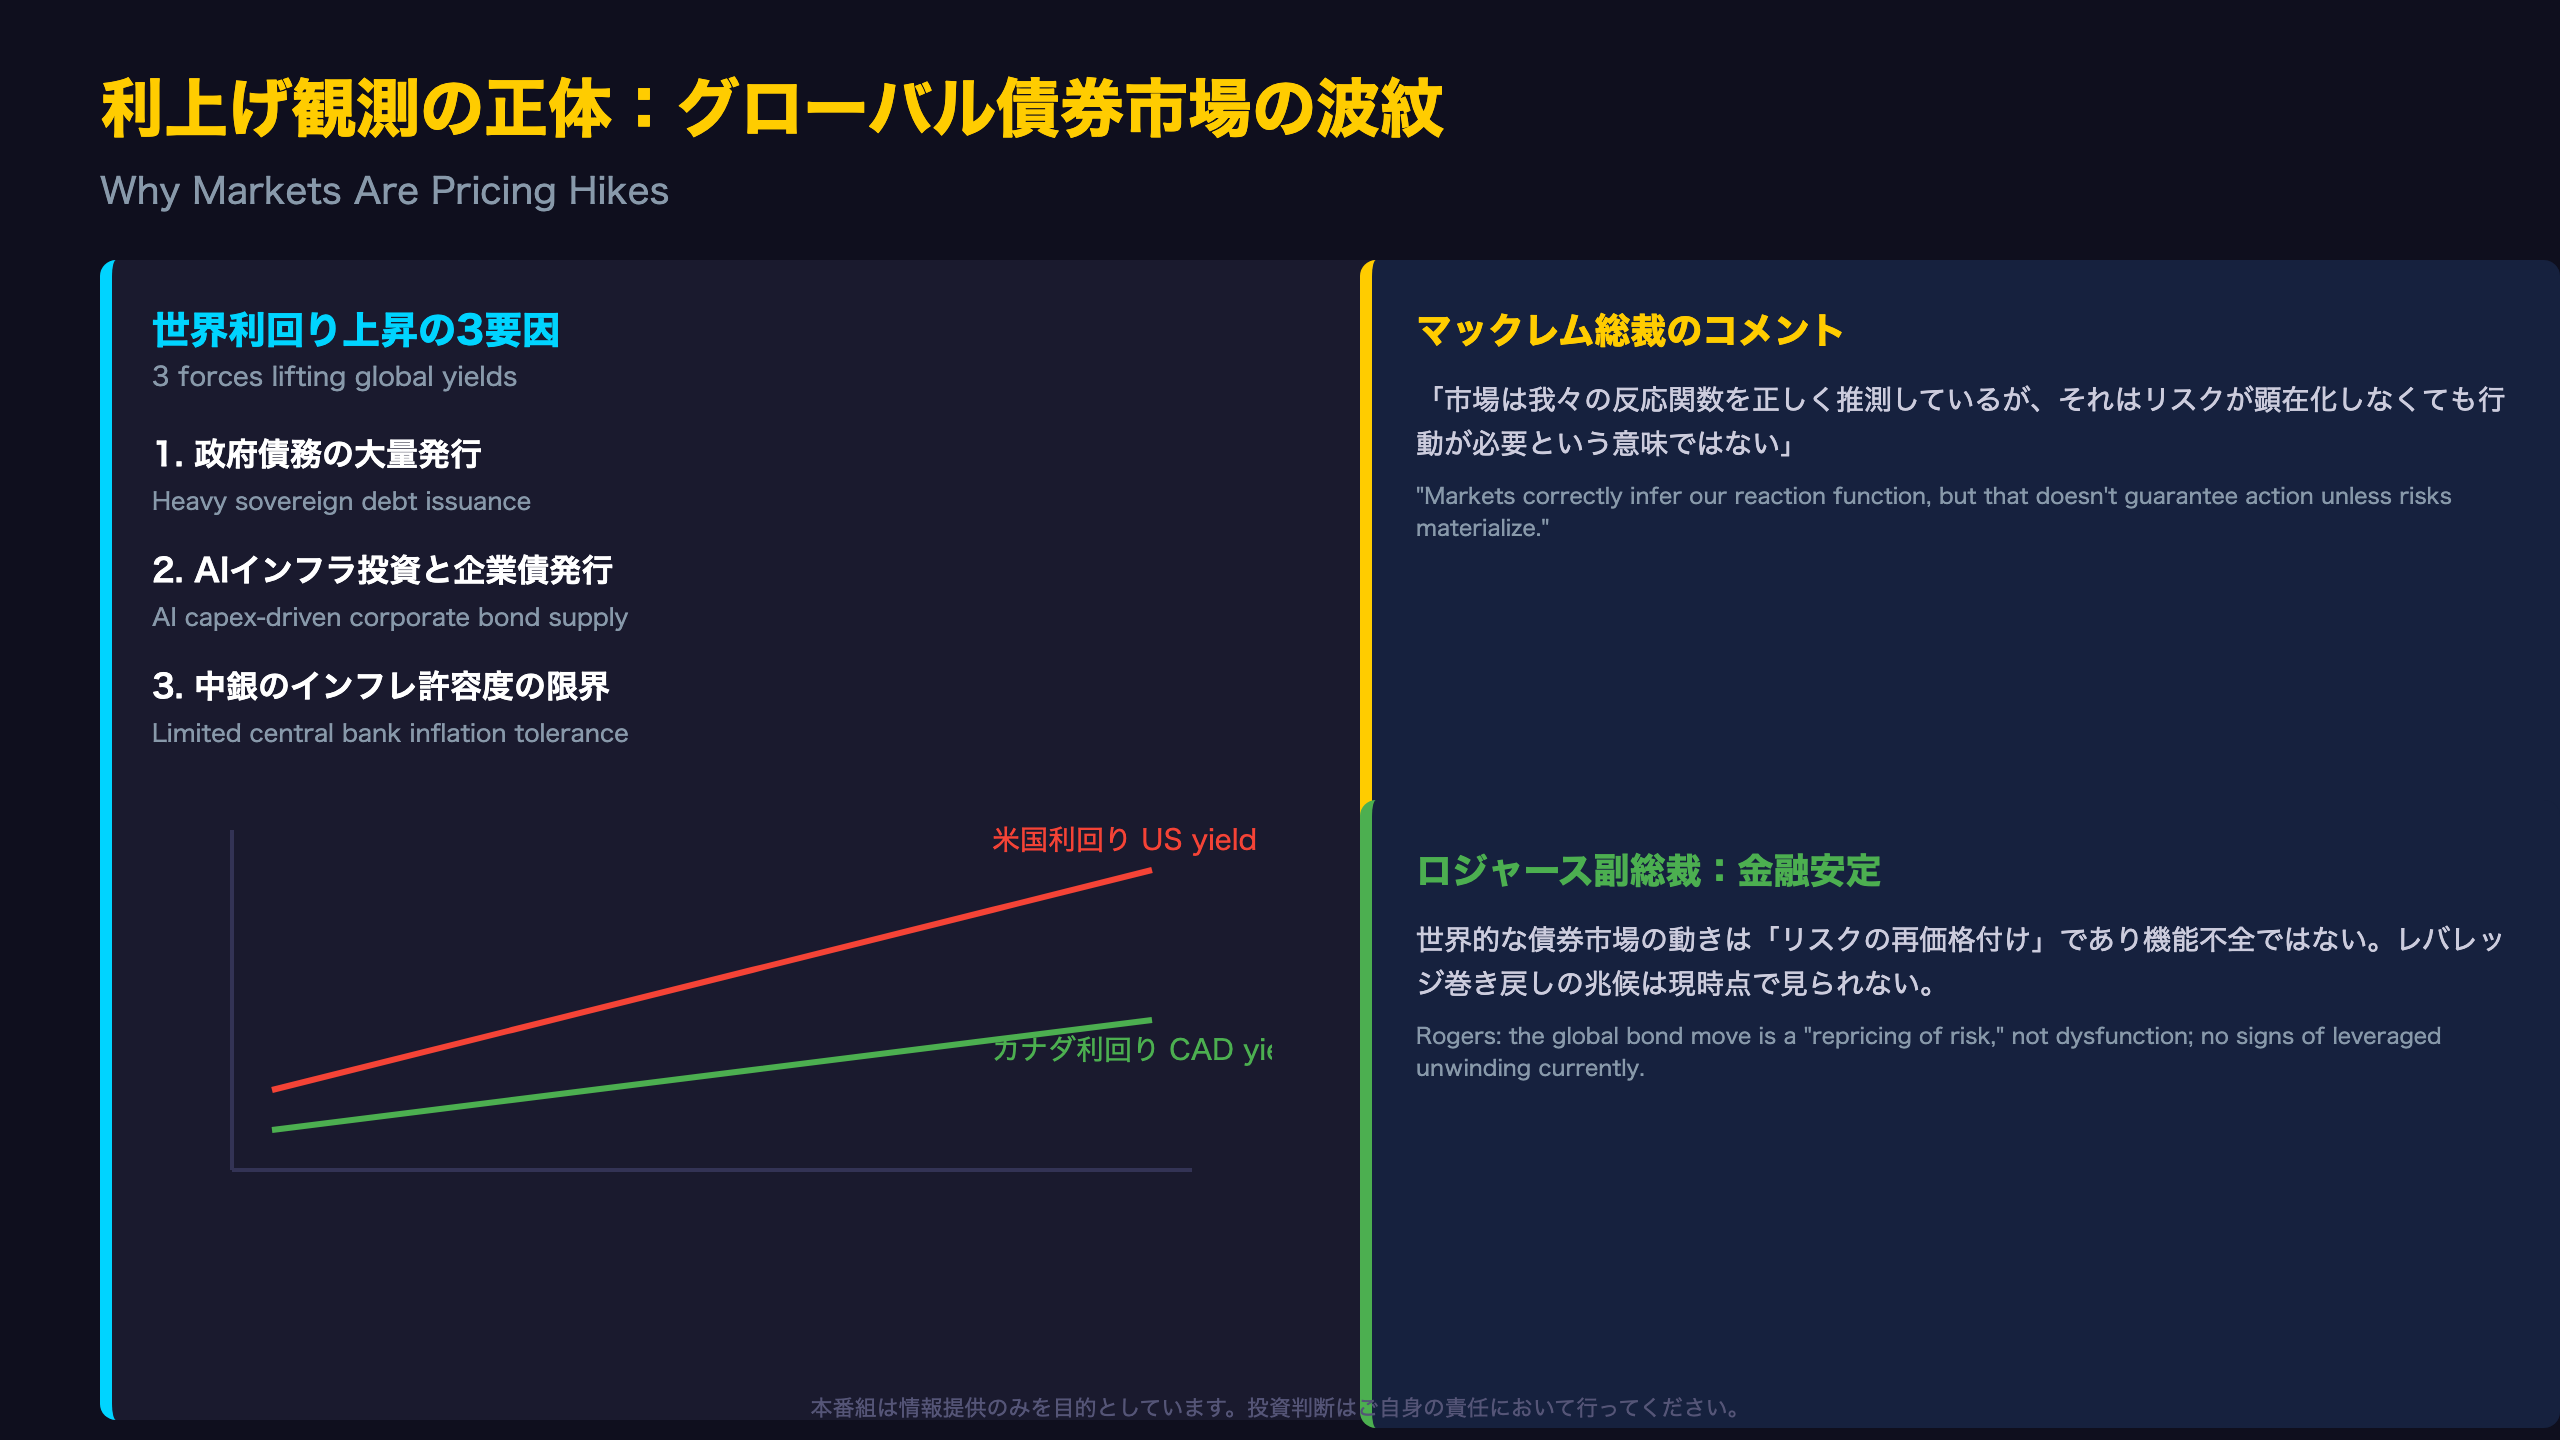
質疑で最も鋭かったのは、ロバート・マクリスター記者(Mortgage Logic News)による指摘だ。「スワップ・フォワード市場は今後12カ月で3回の利上げの高い暗示的確率を織り込んでいる」という。カナダ銀行がこれまで利下げサイクルにあったことを踏まえると、この市場観測は自明ではない。
マックレム総裁が挙げた世界的利回り上昇の要因は3つ:
- 政府債務の大量発行:主要国の高水準な政府債務の発行を市場が吸収する必要がある
- AIインフラ投資に伴う企業債需要:AI関連投資の拡大が企業の債券発行を増やしている
- インフレ許容度の限界:原油高が続く中、中央銀行のインフレ耐性の限界を市場が織り込んでいる
一方で、カナダの利回り曲線は米国よりも「1ポイントないしそれ以上」低い水準にあると総裁は指摘。財政状況、インフレ水準、経済の強さ、柔軟な為替+インフレ目標という枠組みの違いを反映している。
「市場は、我々の反応関数を理解し、原油高が長引けばインフレへの上振れリスクが高まるということを、かなり正しく推測している。しかしそれは、リスクが実際に顕在化しなくても行動が必要という意味ではない」(マックレム総裁)
シニア・デピュティ・ガバナーのキャロリン・ロジャース氏は、世界的な債券市場の動きを「リスクの機能的な再価格付けであり、市場の機能不全ではない」と評価。レバレッジ投資家の急激な巻き戻しやレポ市場への波及といった金融安定リスクは「現時点では見られない」としている。
両論のはざまでースラックと原油の綱引き / Between Slack and Oil
次に見るべきポイント
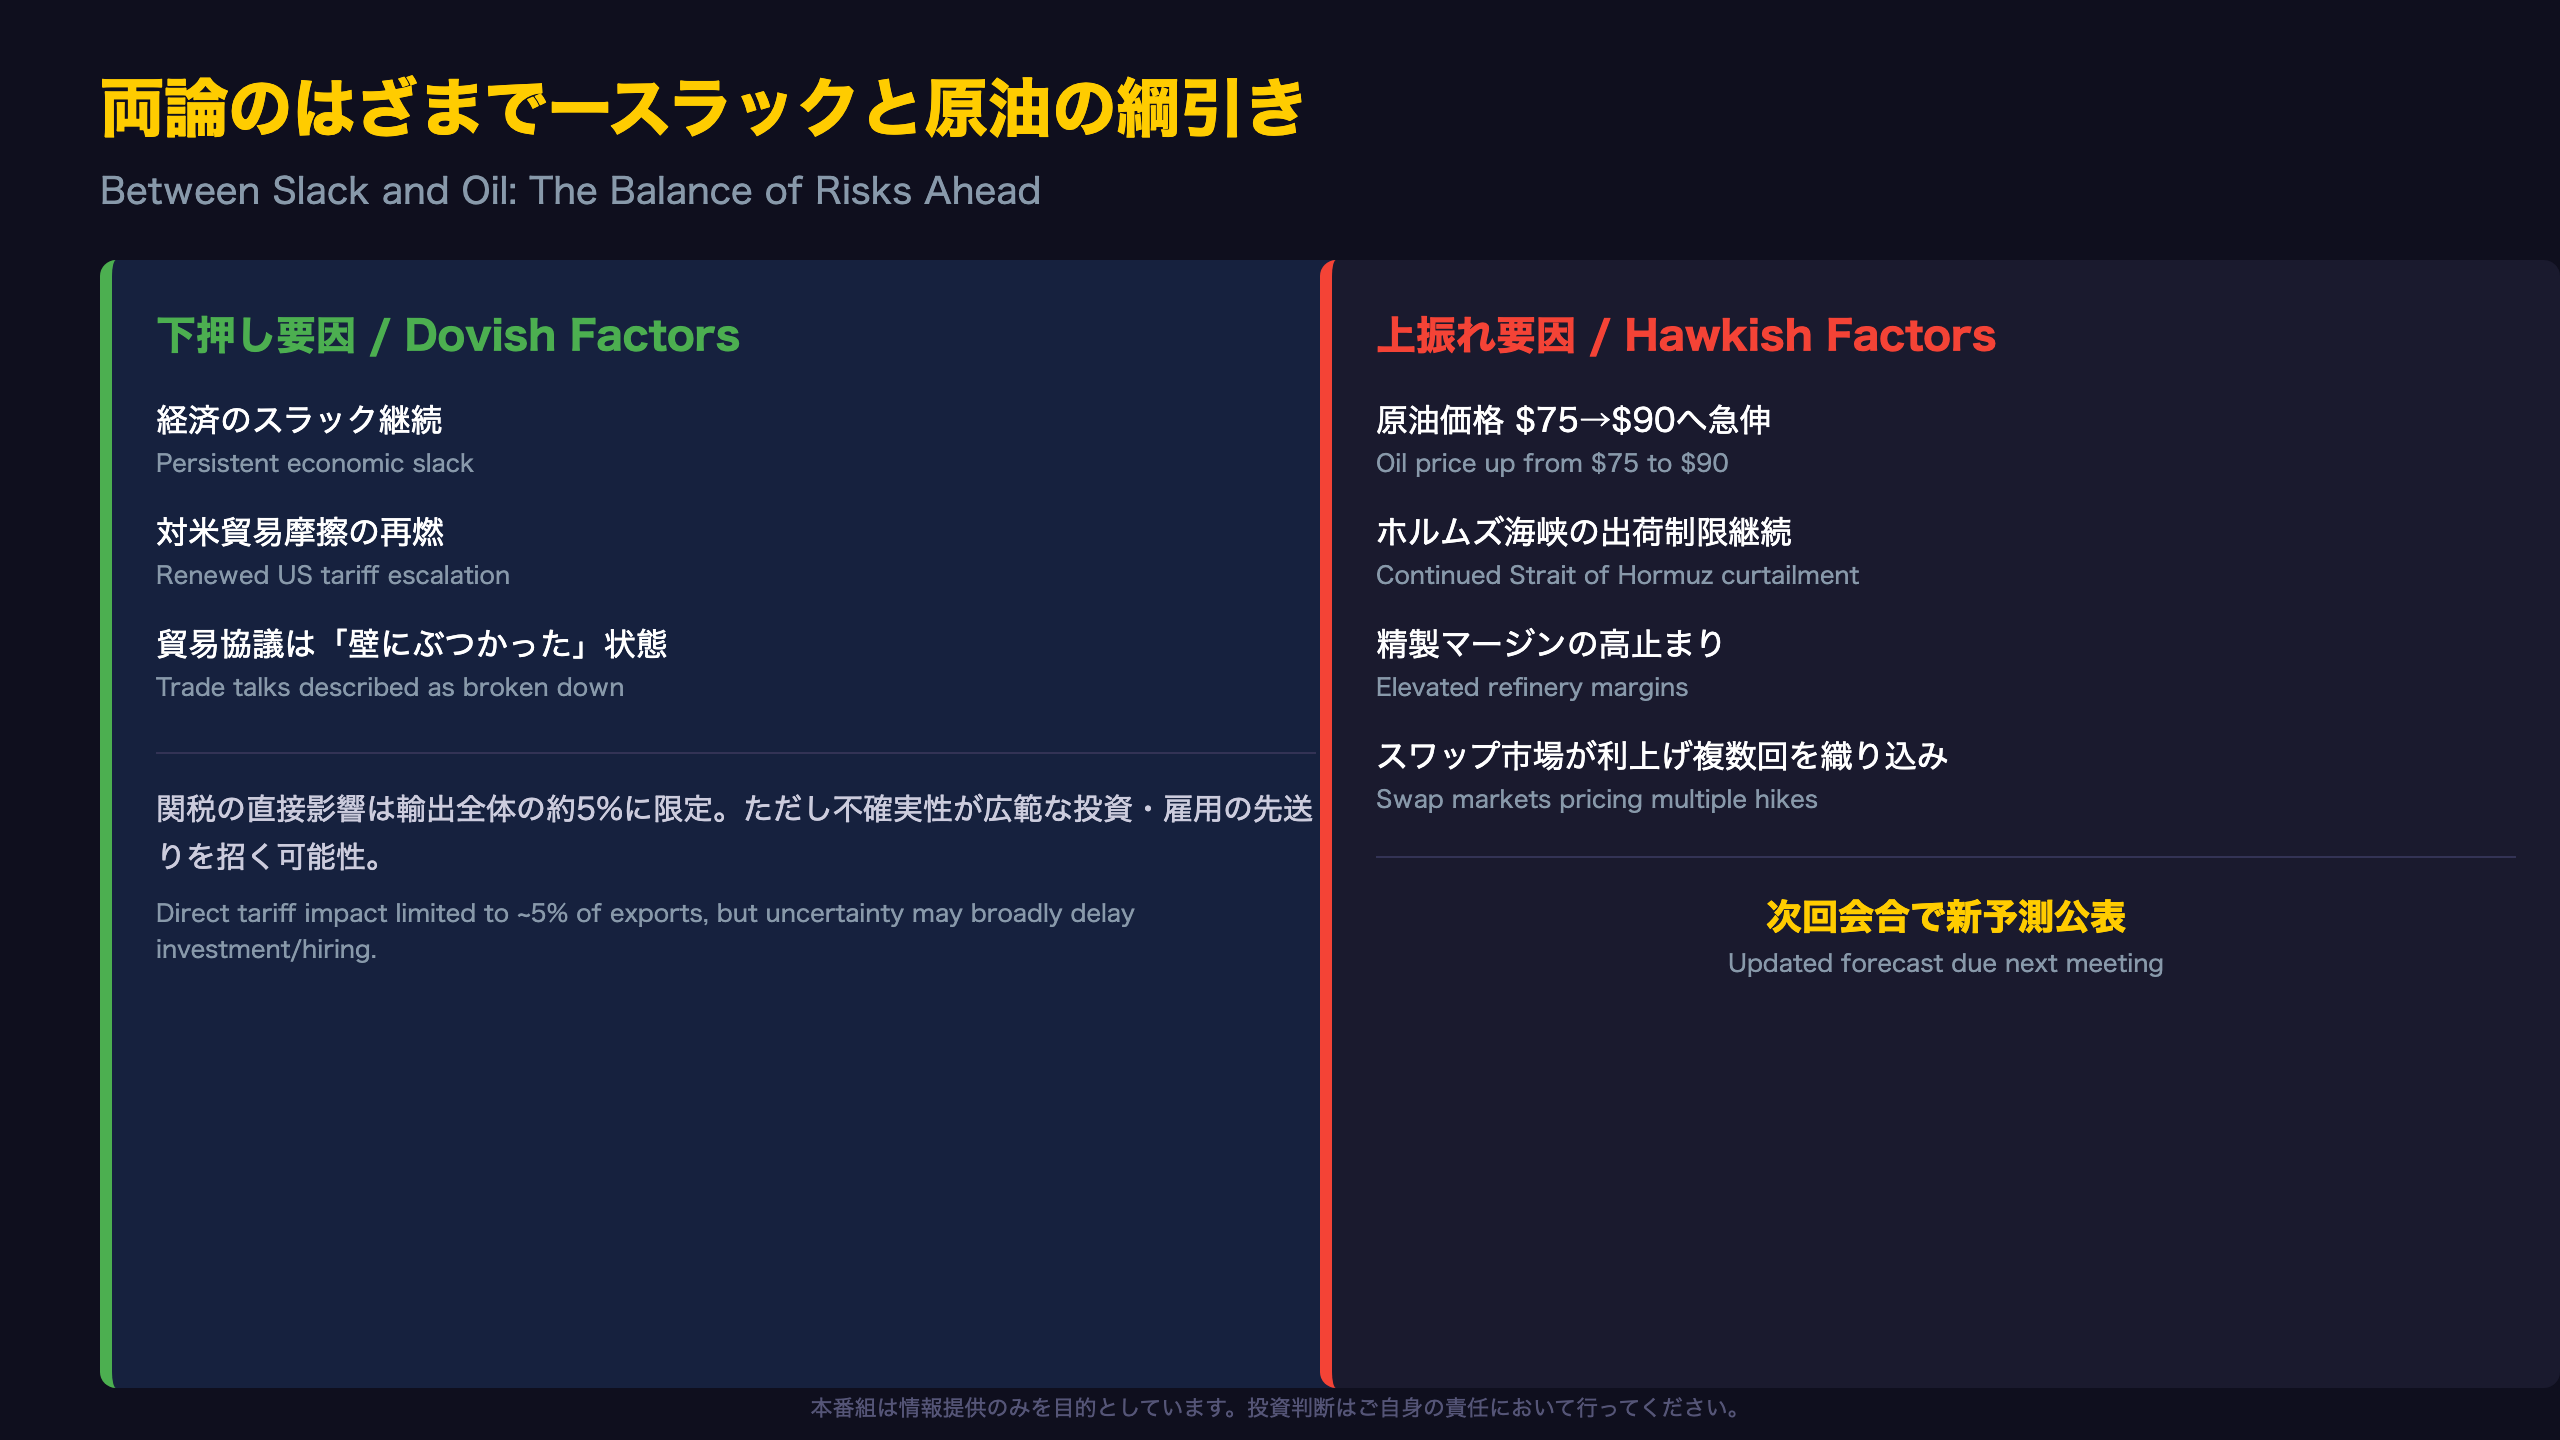
今回の声明・記者会見を総括すると、カナダ銀行は「据え置き」という結論の裏で、明確に両方向のリスクを認めている。
下押し要因(ハト派材料)
– 経済のスラック(過剰供給)が継続
– 対米貿易摩擦の再燃による投資・雇用の先送りリスク
– 貿易協議が「壁にぶつかった」状態
上振れ要因(タカ派材料)
– 原油価格が予測75ドルから約90ドルへ上昇
– ホルムズ海峡の出荷制限の継続
– 精製マージンの高止まり
– スワップ市場が利上げ複数回を織り込み
総裁は「政策金利がどこに向かうべきかは、最終的にインフレ見通しとそのリスク評価によって決まる」と述べ、機械的なルールではなく総合判断であることを強調した。
「関税は対象セクターに大きな打撃を与える。しかし対米輸出全体の5%程度であり、経済全体への直接的な影響は大きくないと見ている」
ただし、この5%という数字だけで楽観するのは早計との見方もある。総裁自身、「不確実性の高まりは、より広範な企業に投資・雇用判断の先送りを促す可能性がある」と釘を刺しており、直接的な貿易量以上の心理的な冷え込みリスクが残る。
次回会合では、カナダ銀行として新たな経済予測とインフレ見通しが公表される予定。焦点は、原油高が他の財・サービス価格に波及する兆候が見られるか、そして対米関税の再エスカレーションが投資・雇用データにどこまで影響するかの2点となる。
製作費大公開
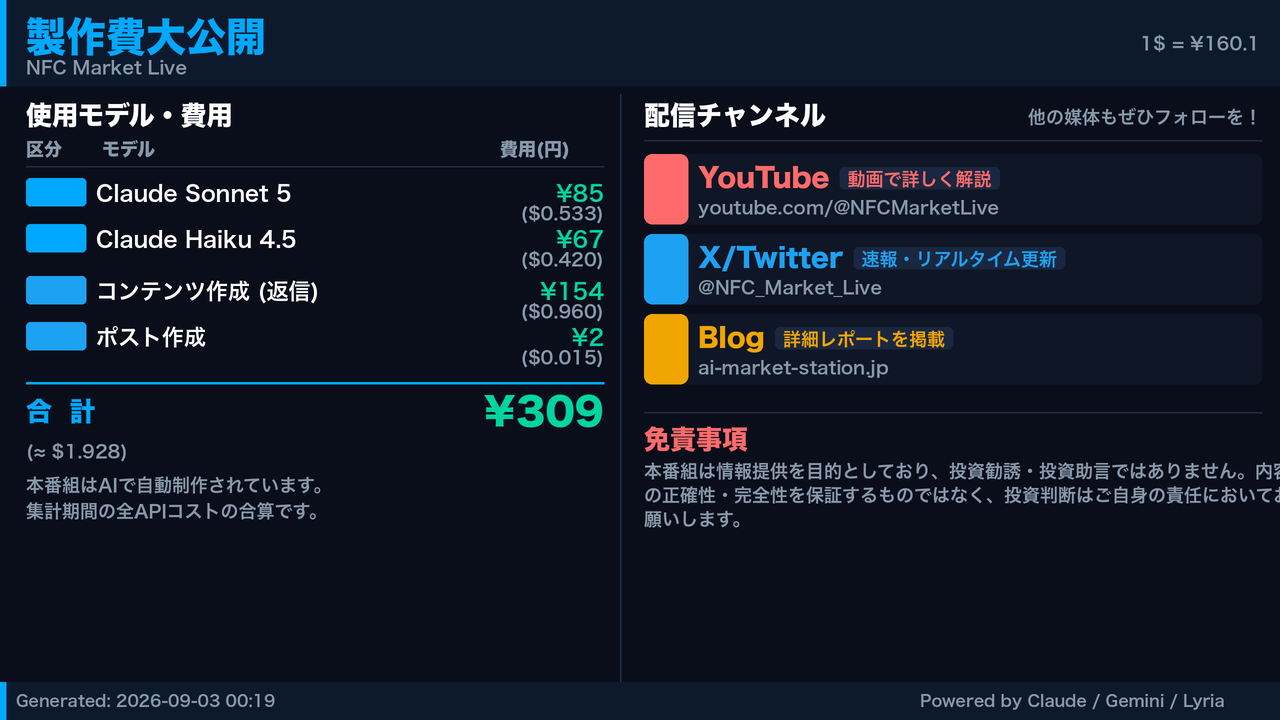
番組制作コスト内訳
| カテゴリ | モデル | 入力Token | 出力Token | コスト |
|---|---|---|---|---|
| LLM | Claude Sonnet 5 | 34,764 | 47,209 | ¥87 |
| LLM | Claude Haiku 4.5 | 323,737 | 19,242 | ¥67 |
| TTS | Gemini 2.5 Flash TTS | 5,029 | 3,847 | ¥7 |
| TTS | Gemini 3.1 Flash TTS | 2,518 | 1,223 | ¥4 |
| X | コンテンツ作成 (返信) | 22,101 | – | ¥167 |
| X | ポスト作成 | 1,318 | – | ¥12 |
| 合計 | ¥343 |
為替レート: 1 USD = 160.1 JPY
NFC Market LiveはAIを活用した完全自動化システムにより、低コストかつ高速に経済ニュースを配信しています。
動画・X・ブログの3媒体で同時配信しています。
※本記事は情報提供のみを目的としています。投資判断はご自身の責任において行ってください。